So extrahieren Sie deutsche ELSTER-Steuerdaten in Excel
Ohne manuelles Neuabtippen (Leitfaden 2026)
Deutschlands ELSTER-Plattform (ELektronische STeuerERklärung) verarbeitet über 30 Millionen elektronische Steuererklärungen pro Jahr — darunter Einkommensteuererklärungen, Umsatzsteuererklärungen, Gewerbesteuererklärungen und monatliche Lohnsteuer-Anmeldungen — siehe auch, wie monatliche Lohnsteuer-Anmeldungen in einem Gehalts-Dashboard gebündelt werden. Eine vollständige Einkommensteuererklärung umfasst den Hauptvordruck und fünf bis acht separate Anlagen — Anlage N für Einkünfte aus nichtselbstständiger Arbeit, Anlage Vorsorgeaufwand für Versicherungen, Anlage Sonderausgaben für besondere Ausgaben, Anlage Außergewöhnliche Belastungen für außergewöhnliche Belastungen und weitere je nach Einkunftsart. Jede Anlage ist eine separate Seite mit eigener Feldstruktur. ELSTER übermittelt sie. Was ELSTER nicht erzeugt, ist eine einzige Excel-Zeile mit jedem Feld aus jeder Anlage für ein Steuerjahr — das Format, das Ihr Steuerberater für einen Jahresvergleich tatsächlich benötigt. Das manuelle Neuabtippen aller Felder aus jeder Anlage dauert etwa 90 Minuten pro Steuerjahr. Mit Extraktion landen dieselben Daten in unter 10 Minuten in Excel — und die einmal eingerichtete Spaltendefinition funktioniert jedes Jahr.
Die wichtigsten Erkenntnisse
- 30 Millionen Steuererklärungen erreichen jährlich das deutsche ELSTER-System, aber die einzige Möglichkeit, die Abzüge des letzten Jahres neben denen des aktuellen Jahres aufzulisten, besteht darin, zwei PDFs zu öffnen und mit dem Abtippen zu beginnen.
- Das Finanzamt füllt Arbeitgeber-Lohndaten automatisch vor, doch 60–70 % Ihrer Abzugsfelder — Werbungskosten, Spenden, Krankheitskosten — gelangen weiterhin über Ihre Tastatur in ELSTER, eine Zahl nach der anderen, 90 Minuten pro Erklärung.
- Benennen Sie Ihre Steuerspalten einmal, und jede zukünftige Erklärung landet als einzelne Excel-Zeile mit arithmetischer Prüfung, die Abzugsfehler erkennt, bevor Ihr Steuerberater sie findet.
Was ELSTER ist – und was es nicht liefert
ELSTER ist seit 2005 die offizielle elektronische Steuerplattform Deutschlands, betrieben vom Bayerischen Landesamt für Steuern im Auftrag aller deutschen Finanzämter. Die ursprüngliche Desktop-Software ElsterFormular wurde 2021 eingestellt und durch Mein ELSTER ersetzt – ein browserbasiertes Portal, das alles von der Einkommensteuererklärung bis hin zu Umsatzsteuervoranmeldungen und Lohnsteueranmeldungen abwickelt.
Das Portal liefert Ihnen nach der Übermittlung zwei Dinge: eine PDF-Bestätigung (das Übertragungsprotokoll mit Ihren übermittelten Daten) und ein XML-Übermittlungspaket, das gemäß § 87c Abgabenordnung (AO) an das Finanzamt gesendet wird. Das PDF enthält jedes von Ihnen eingegebene Feld – über alle Anlagen hinweg – als schreibgeschütztes Dokument. Das XML ist für das Finanzamt bestimmt, nicht für Sie.
Was ELSTER nicht liefert, ist eine strukturierte Tabelle, in der jede Zeile ein Steuerjahr und jede Spalte ein Feld aus Ihrer Erklärung ist – Einkommenssummen, Abzugsbeträge, festgesetzte Steuer. Die Plattform ist auf Übermittlung optimiert, nicht auf Analyse. Wenn Sie Ihren effektiven Steuersatz von 2025 mit dem von 2024 vergleichen oder prüfen möchten, ob sich Ihre Werbungskostenausnutzung von Jahr zu Jahr verbessert hat, öffnen Sie zwei PDFs – oder fünf, wenn Sie die einzelnen Anlagen mitzählen – und tippen Zahlen in Excel neu ab.
Diese Lücke betrifft insbesondere drei Gruppen. Freiberufler und Gewerbetreibende, die ihre Erklärungen selbst einreichen, benötigen den Vergleich, um die Steuerentwicklung zu verstehen und zu prüfen, ob die Abzüge jedes Jahr konsistent angewendet werden. Steuerberater, die PDF-Erklärungen von Mandanten erhalten, tippen Feldwerte in DATEV, Lexware oder Addison ab – die drei dominierenden deutschen Steuersoftware-Plattformen – bevor eine Analyse beginnen kann. Und in Deutschland steuerpflichtige Expats, die sich bereits auf einer rein deutschen Plattform zurechtfinden müssen, haben zusätzlich den Aufwand, Formularfeldbezeichnungen für ihre eigenen Unterlagen oder einen grenzüberschreitenden Steuerberater ins Englische zu übersetzen. Für alle drei ist der Engpass derselbe: Die Daten liegen digital vor, aber nicht in einem Format, das Vergleiche ermöglicht.
Die Formulare einer deutschen Steuererklärung
Eine deutsche Einkommensteuererklärung besteht nicht aus einem einzelnen Formular – sie setzt sich aus einem Hauptvordruck und einer Reihe von Anlagen zusammen, die jeweils durch bestimmte Paragrafen des Einkommensteuergesetzes (EStG) geregelt sind. Welche Anlagen Sie einreichen müssen, hängt von Ihren Einkunftsarten und Abzügen ab. Ein typischer Freiberufler oder Arbeitnehmer mit Kapitaleinkünften reicht sechs bis acht separate Formularseiten ein. Jede Seite hat ihr eigenes Feldlayout, und die Felder sind nicht immer in einer einheitlichen Spaltenstruktur über die Seiten hinweg angeordnet.
Kernformulare – für jeden Steuerpflichtigen
- Hauptvordruck – persönliche Daten, Steuernummer (vom Finanzamt vergeben, ändert sich bei Umzug), Steuer-ID (lebenslang, § 139b AO, 11-stellig), Bankverbindung, Religionszugehörigkeit für die Kirchensteuer (8–9 % der Einkommensteuer, je nach Bundesland). Enthält die Berechnungsübersicht: Gesamtbetrag der Einkünfte → zu versteuerndes Einkommen → festgesetzte Steuer.
- Anlage N – Einkünfte aus nichtselbstständiger Arbeit nach § 9 EStG. Enthält: Bruttolohn, einbehaltene Lohnsteuer/Soli/Kirchensteuer und Werbungskosten – Pendlerpauschale (Entfernungspauschale mit 0,30 €/km einfache Strecke, gedeckelt), Homeoffice-Pauschale (6 €/Tag, max. 1.260 €/Jahr), Arbeitsmittel, Fortbildungskosten und der Arbeitnehmer-Pauschbetrag (1.230 € automatischer Abzug, wenn die tatsächlichen Kosten niedriger sind).
Abzugsspezifische Anlagen
- Anlage Vorsorgeaufwand – Pflichtbeiträge zur Sozialversicherung: gesetzliche Rentenversicherung, Krankenversicherung, Pflegeversicherung, Arbeitslosenversicherung. Diese sind teilweise abzugsfähig, gedeckelt nach § 10 EStG.
- Anlage Sonderausgaben – Sonderausgaben nach § 10 EStG: Kirchensteuer, Spenden (bis zu 20 % des Gesamtbetrags der Einkünfte), Ausbildungskosten (bis zu 6.000 €/Jahr), Kinderbetreuungskosten (zwei Drittel der Kosten, max. 4.000 €/Kind) und Unterhaltszahlungen an den geschiedenen Ehegatten.
- Anlage Außergewöhnliche Belastungen – außergewöhnliche Belastungen nach § 33 EStG: Krankheitskosten, Pflegekosten, behinderungsbedingte Aufwendungen und Katastrophenschäden. Wichtig: Diese sind nur oberhalb der zumutbaren Belastung abzugsfähig – einer Opfergrenze zwischen 1 % und 7 % des Gesamtbetrags der Einkünfte, abhängig von Einkommenshöhe, Familienstand und Anzahl der Kinder.
- Anlage KAP, V, R, Kind – Kapitaleinkünfte, Vermietungseinkünfte, Renteneinkünfte und Kindergeld. Jede hat ihre eigene Feldstruktur. Die Anlage EÜR (Einnahmenüberschussrechnung) gilt für Selbstständige – eine Gewinn- und Verlustrechnung mit Einnahmen, Betriebsausgaben und Gewinn, die in den Hauptvordruck einfließt.
Die zentrale Extraktionsherausforderung: Felder, die in der Analyse zusammengehören, sind über separate Formulare verteilt. Ihr Gesamteinkommen ist die Summe der Felder aus Anlage N, Anlage KAP, Anlage V, Anlage R und Anlage EÜR. Ihre gesamten Abzüge sind die Summe der Felder aus Anlage Vorsorgeaufwand, Anlage Sonderausgaben und Anlage Außergewöhnliche Belastungen. Der Hauptvordruck zeigt die aggregierten Ergebnisse – aber nicht die einzelnen Werte dahinter. Die manuelle Übertragung von 5–8 Seiten in 50+ Excel-Zellen ist der Punkt, an dem sich Fehler konzentrieren – und an dem ein einziger falsch übertragener Wert zu einem falschen Steuervergleich führt.
Warum die vorausgefüllte Steuererklärung (VaSt) die Extraktion nicht ersetzt
Eine der nützlichsten Funktionen von ELSTER ist die vorausgefüllte Steuererklärung (VaSt). Nachdem Sie sich für den Belegabruf registriert haben, befüllt ELSTER Ihre Steuererklärung automatisch mit Daten, die dem Finanzamt bereits vorliegen: Lohnsteuerbescheinigung von Ihrem Arbeitgeber, Kranken- und Pflegeversicherungsbeiträge von Ihrer Krankenkasse, Rentenbezugsmitteilungen vom Rentenversicherungsträger und Lohnersatzleistungen wie Arbeitslosengeld oder Elterngeld.
Das reduziert die manuelle Eingabe – beseitigt sie aber nicht, und es löst das Problem über mehrere Jahre hinweg nicht. Drei Kategorien von Daten müssen in ELSTER weiterhin manuell eingegeben werden:
| Datenkategorie | VaSt-Autofill? | Warum sie trotzdem manuell eingegeben werden muss |
|---|---|---|
| Lohnsteuerbescheinigung (Arbeitgeberbescheinigung) | ✅ Ja | Vorausgefüllt – aber Fehler in den vom Arbeitgeber übermittelten Daten sind häufig. Das Finanzamt stellt fest: „Bei fehlerhaften oder unvollständigen Daten wenden Sie sich bitte direkt an den jeweiligen Datenübermittler.“ Sie müssen jedes Feld prüfen. |
| Kranken-/Pflegeversicherung | ✅ Ja | Vorausgefüllt – aber nur für die Pflichtversicherung. Zusatzbeiträge, private Aufstockungen und ausländische Versicherungsbeiträge werden nicht erfasst. |
| Werbungskosten (Anlage N) | ❌ Nein | Fahrtkosten, Homeoffice-Tage, Arbeitsmittel, berufliche Fortbildung – alles manuell. Der Arbeitnehmer-Pauschbetrag (1.230 €) wird nur automatisch angewendet, wenn Sie nichts eintragen; jeder Betrag darüber erfordert eine zeilenweise Auflistung. |
| Sonderausgaben | ❌ Nein | Spenden, gezahlte Kirchensteuer, Ausbildungskosten, Kinderbetreuung – alles manuell. Ein Freiberufler, der 2.000 € gespendet und 800 € Kirchensteuer gezahlt hat, hat 2.800 € an Abzügen, die manuell eingegeben werden müssen. |
| Außergewöhnliche Belastungen | ❌ Nein | Krankheitskosten, Behinderungsaufwendungen, Pflegekosten – alles manuell, jeweils abhängig von der zumutbaren Belastung. Die Berechnung des tatsächlich Abziehbaren erfordert den Vergleich der tatsächlichen Kosten mit der einkommensabhängigen Zumutbarkeitsgrenze, was ELSTER bei manuellen Eingaben nicht automatisch übernimmt. |
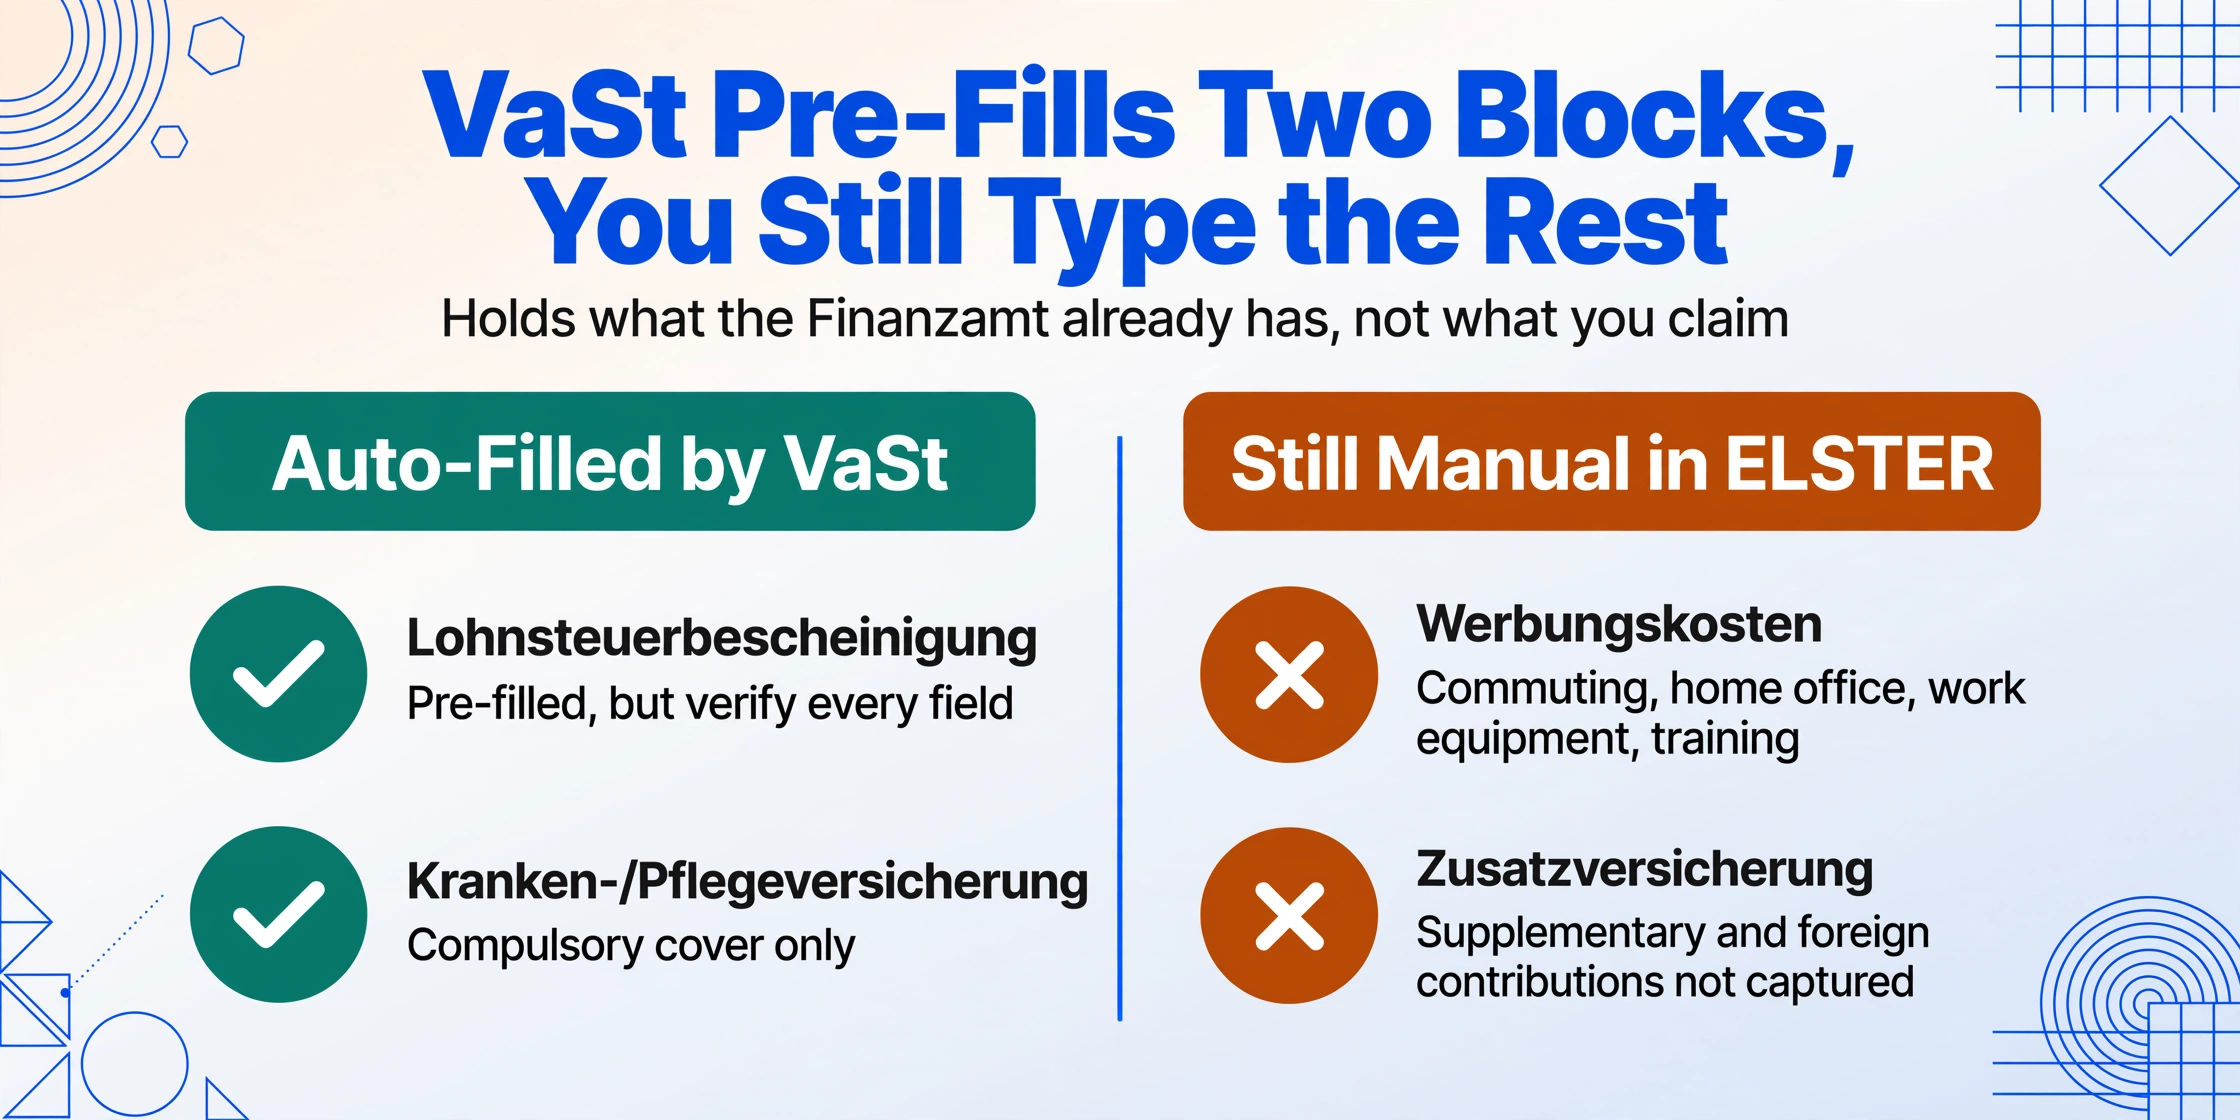
Für einen Freiberufler mit Homeoffice-Kosten, Pendlerpauschale, Berufshaftpflicht, Spenden und nicht erstatteten Zahnarztkosten müssen in ELSTER – selbst mit aktiver VaSt – grob 60–70 % der abzugsfähigen Felder weiterhin manuell eingetragen werden. Und keiner dieser Datenpunkte, weder automatisch befüllt noch manuell eingegeben, lässt sich aus Mein ELSTER als strukturierte Excel-Tabelle exportieren. Die Plattform bietet lediglich den Download als PDF oder XML – das war es.
Es gibt eine zweite strukturelle Lücke. Ein Steuerberater, der drei Jahre Steuererklärungen prüft, muss dasselbe Feld über alle drei Jahre hinweg in nebeneinanderliegenden Spalten sehen – „Ist der Werbungskostenansatz gestiegen? Bleibt die Summe der Sonderausgaben konsistent? Wird die zumutbare Belastung jedes Jahr korrekt angewendet?“ Die VaSt von ELSTER füllt jeweils nur ein Jahr aus, in der Mein-ELSTER-Oberfläche, ohne jahresübergreifende Ansicht. Die Lösung des Steuerberaters ist in allen deutschen Finanzämtern gleich: PDFs des Mandanten öffnen, jedes Feld in DATEV neu eintippen und das Analyse-Modul von DATEV den Vergleich durchführen lassen. Genau diesen Abtipp-Schritt übernimmt die Extraktion.
Einrichtung Ihres ELSTER-Extraktions-Workflows
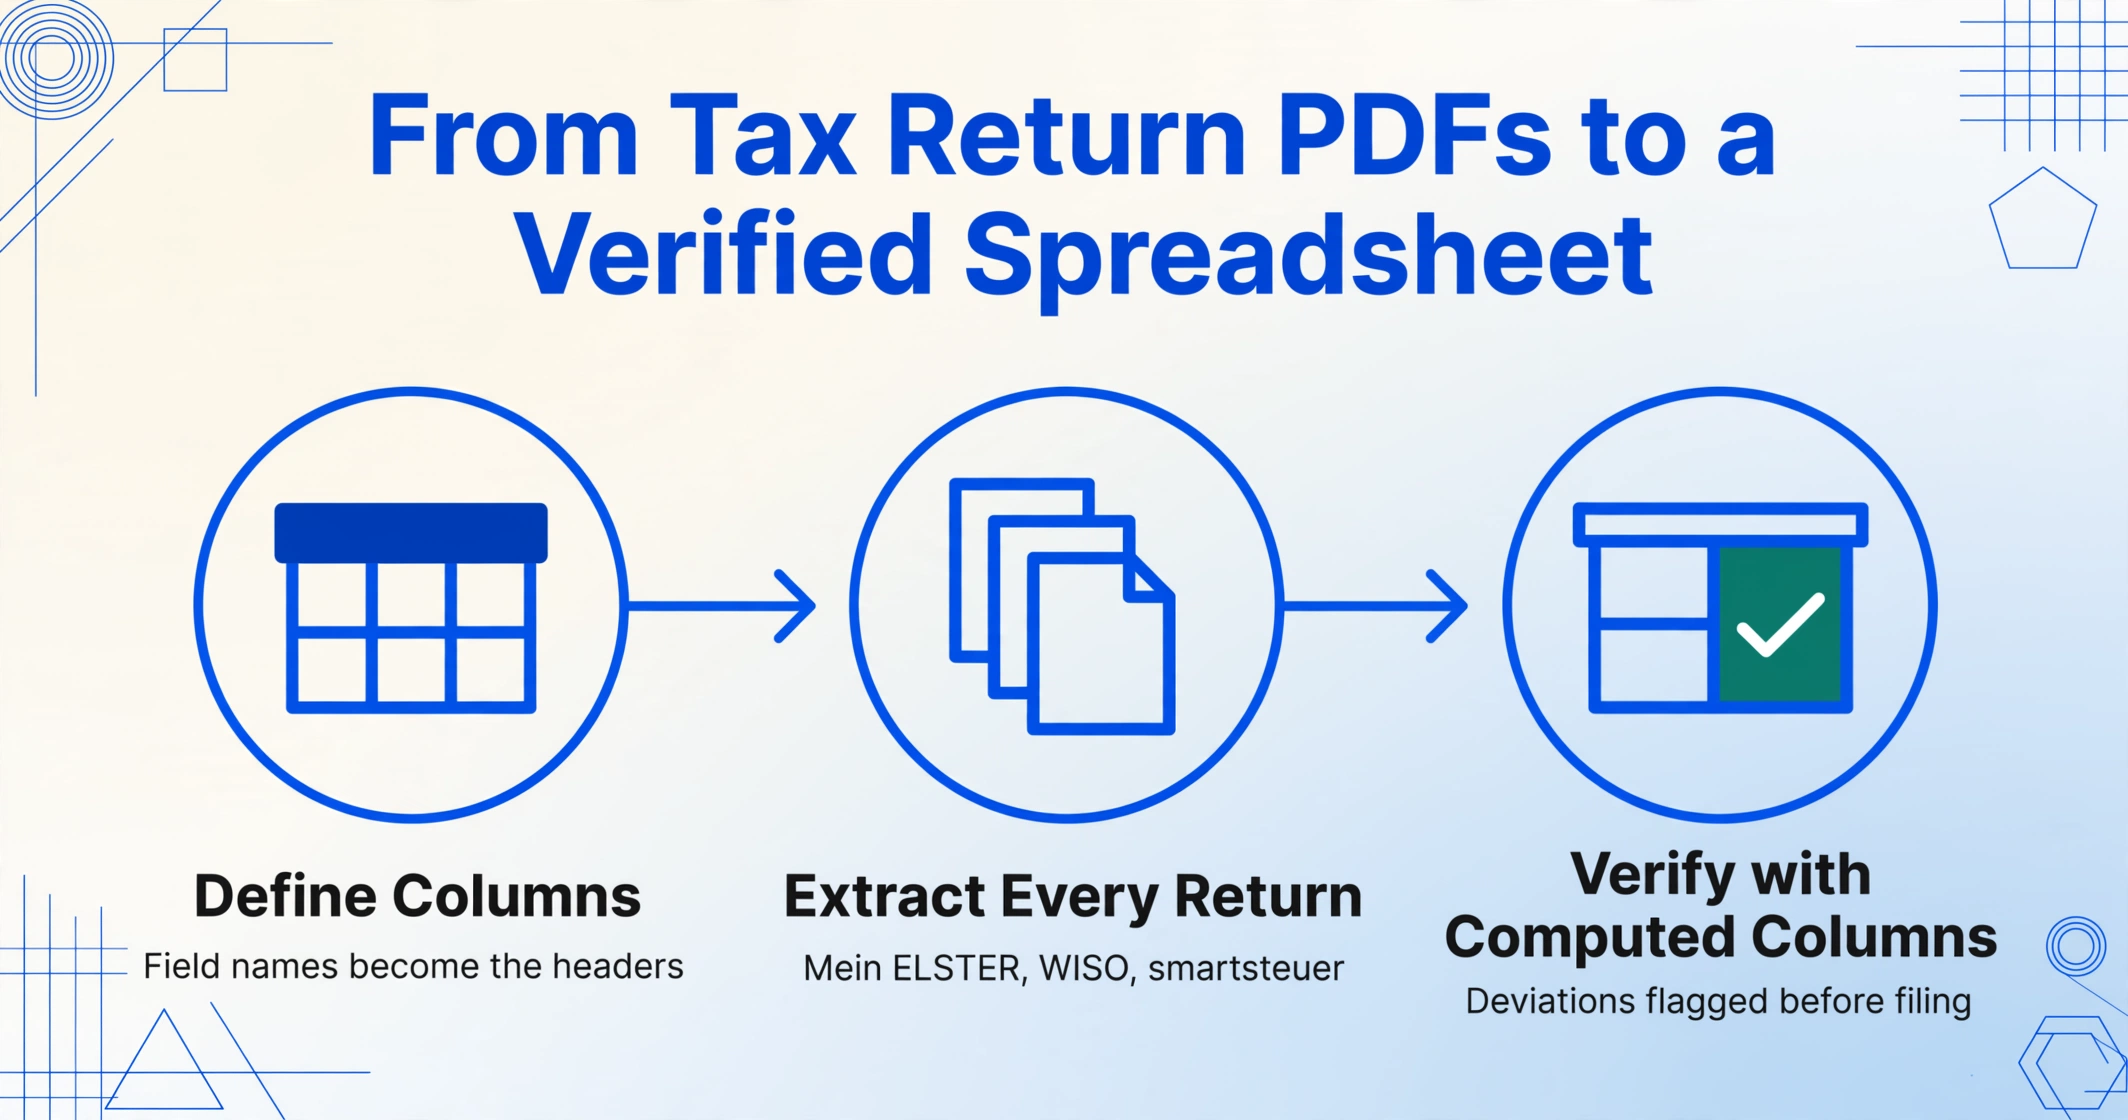
Der Workflow, der das Abtippen einer Steuererklärung ersetzt, umfasst drei Schritte. Der erste – das Definieren Ihrer Spalten – ist die einmalige Einrichtung. Danach extrahiert dasselbe Spaltenschema die Erklärung jedes Jahres, über alle Anlagen hinweg, unabhängig davon, ob das Formular von Mein ELSTER, WISO Steuer, smartsteuer oder einem gescannten Papier-Bescheid stammt.
Definieren Sie Ihre Spalten – einmal, für jedes Veranlagungsjahr und jede Anlage
Geben Sie die Feldnamen genau so ein, wie sie als Spaltenüberschriften erscheinen sollen. Der Standardumfang für eine deutsche Einkommensteuererklärung umfasst vier Gruppen: Personenbezogene Angaben – Steuernummer, Steuer-ID, Veranlagungszeitraum; Einkunftsfelder – Einkünfte aus nichtselbstständiger Arbeit (aus Anlage N), Einkünfte aus selbstständiger Arbeit (aus Anlage EÜR), Einkünfte aus Kapitalvermögen (aus Anlage KAP), Einkünfte aus Vermietung und Verpachtung (aus Anlage V), Renteneinkünfte (aus Anlage R); Abzugsfelder – Vorsorgeaufwand gesamt (aus Anlage Vorsorgeaufwand), Sonderausgaben gesamt (aus Anlage Sonderausgaben), Außergewöhnliche Belastungen (aus Anlage agB), Werbungskosten laut Anlage N, Spenden, Kirchensteuer, Ausbildungskosten, Kinderbetreuungskosten; Steuerberechnungsfelder – Gesamtbetrag der Einkünfte, zu versteuerndes Einkommen, festgesetzte Einkommensteuer, Solidaritätszuschlag, festgesetzte Kirchensteuer sowie abschließende Nachzahlung oder Erstattung. Das ist Benutzerdefinierte Spaltenextraktion: Sie legen das Ausgabeschema fest, und die KI ordnet jedes Feld auf Ihren Formularen Ihren Spalten anhand der semantischen Bedeutung zu – unabhängig davon, ob das Formular von Mein ELSTER (mit Serifenschrift), WISO Steuer (mit anderer Layout-Kompression) oder smartsteuer (mit eigener Feldanordnung) erstellt wurde.
Alle Anlagen in einem Batch erfassen und hochladen
Wenn Sie über Mein ELSTER eingereicht haben, laden Sie das Übertragungsprotokoll als PDF herunter – es enthält jedes Feld aus jeder Anlage, in der Regel 5–8 Seiten. Wenn Sie über WISO Steuer oder SteuerSparErklärung eingereicht haben, nutzen Sie den PDF-Export der Software. Bei Papiererklärungen oder per Post erhaltenen Steuerbescheiden scannen oder fotografieren Sie jede Seite. Laden Sie alle Seiten als einen Batch hoch. Batch-First-Verarbeitung behandelt die gesamte Erklärung als einen einzigen Auftrag: Jede Seite wird unabhängig verarbeitet, die KI lokalisiert jedes Feld auf allen Seiten, und alle Ergebnisse fließen in eine Zeile der Tabelle ein – Einkünfte aus Anlage N, Abzüge aus Anlage Vorsorgeaufwand und Anlage Sonderausgaben sowie die abschließende Steuerberechnung aus dem Hauptvordruck, alles in benachbarten Spalten. Laden Sie mehrere Jahre in einem Batch hoch, und die Ausgabe ist eine Zeile pro Jahr, jede Spalte ausgerichtet – exakt der Datensatz, den Ihr Steuerberater bisher von Hand abgetippt hat.
Nach Excel exportieren und den Prüfcheck ausführen
Laden Sie die extrahierten Daten als Excel-Datei herunter. Sie haben nun eine Zeile pro Steuerjahr, wobei jedes Formularfeld in einer eigenen Spalte steht. Bevor Sie die Daten an Ihren Steuerberater senden, fügen Sie eine berechnete Spalte hinzu — „Cross-Check (Einkommenssumme: Anlage N + KAP + V + R + Selbstständig = Gesamtbetrag auf Hauptvordruck? ‚OK‘ : ‚DIFFERENZ‘)“ — die die Summe der einzelnen Einkommensfelder mit dem ausgedruckten Gesamtbetrag auf dem Hauptvordruck vergleicht. Eine zweite Prüfspalte: „Abzugssumme (Vorsorgeaufwand + Sonderausgaben + agB + Werbungskosten = Summe auf Hauptvordruck? ‚OK‘ : ‚PRÜFEN‘)“. Jedes PRÜFEN-Kennzeichen zeigt Ihnen genau, welche Zeile Sie erneut prüfen müssen, statt dass der Steuerberater bei seiner Abstimmung eine Abweichung entdeckt und Sie zurückruft. Bei einem Grenzsteuersatz von 30 % bedeuten übersehene 1.000 € Abzüge 300 € unnötige Steuern — und die Prüfspalte fängt das ab, bevor die Erklärung abgeschlossen wird.
Dateien werden sicher verarbeitet und nicht gespeichert.
Dasselbe Spaltenschema funktioniert im nächsten Jahr – und auch für Steuererklärungen, die mit beliebiger Software erstellt wurden. Die Feldnamen und ihre Bedeutung ändern sich nicht zwischen WISO, smartsteuer, SteuerSparErklärung oder Mein ELSTER. Was sich ändert, ist das Layout: WISO komprimiert den Abzugsblock in eine dichtere Tabelle mit weniger Leerraum; smartsteuer verwendet fragengeführte Abschnitte, die die Felder im Vergleich zur ELSTER-Formularvorlage umsortieren; und das von ELSTER erzeugte PDF folgt dem offiziellen Formularlayout, wie es vom Formular-Management-System (FMS) der Bundesfinanzverwaltung veröffentlicht wird. Ein vorlagenbasiertes OCR-Tool, das auf die Ausgabe einer Software kalibriert ist, scheitert an den anderen. Semantische Extraktion liest „den Wert, der mit Spenden beschriftet ist“ – seine Position auf der Seite ist irrelevant.
Umgang mit anlagenübergreifenden Abzügen: Wo manuelle Arbeit scheitert
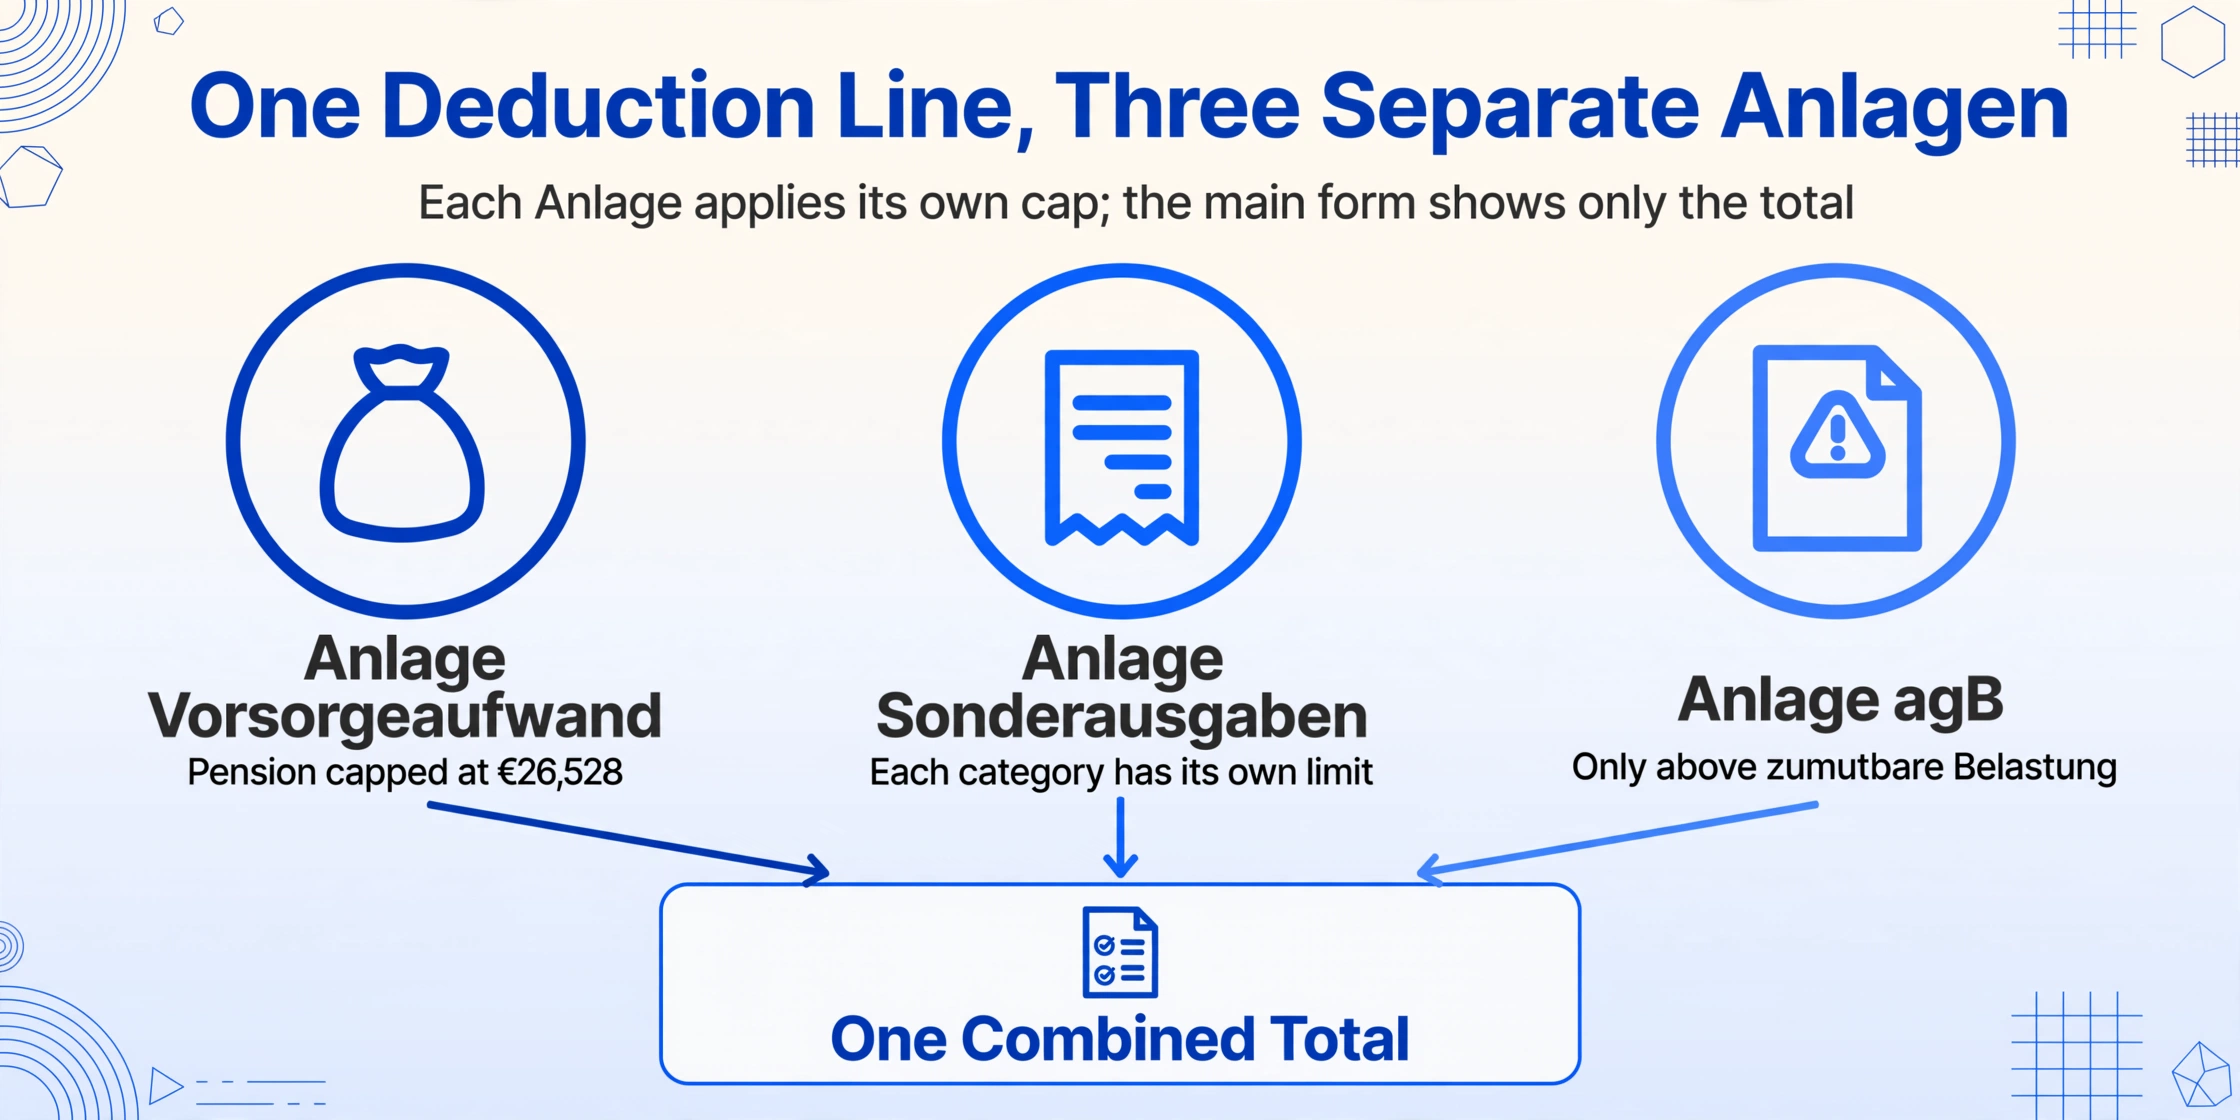
Der mit Abstand fehleranfälligste Schritt bei der manuellen Übertragung einer deutschen Steuererklärung ist der Abzugsblock – denn die Abzüge sind auf drei separate Formulare verteilt, jedes mit eigener Aggregationslogik, und das Hauptformular zeigt nur die kombinierte Summe. Vorsorgeaufwendungen erscheinen auf der Anlage Vorsorgeaufwand und unterliegen einer komplexen Höchstgrenze: Rentenbeiträge sind bis zu 26.528 € (2025, ledig) abziehbar, wobei der abziehbare Anteil jährlich gemäß dem Alterseinkünftegesetz ansteigt. Sonderausgaben erscheinen auf der Anlage Sonderausgaben – Spenden, Kirchensteuer, Ausbildungskosten – wobei jede Unterkategorie ihre eigene Grenze hat. Außergewöhnliche Belastungen erscheinen auf der gleichnamigen Anlage agB und sind nur oberhalb der zumutbaren Belastung abziehbar, die selbst vom Einkommen, Familienstand und der Anzahl der Kinder abhängt.
| Abzugskategorie | Anlage (Formular) | Gesetzliche Grundlage | Extraktionshinweis |
|---|---|---|---|
| Rentenversicherung | Vorsorgeaufwand | § 10 Abs. 1 Nr. 2 EStG | Abzugsfähiger Anteil beträgt ab 2025 100 % der Beiträge – gedeckelt bei 26.528 € (Ledige). Das Formular weist sowohl den Gesamtbeitrag als auch den abzugsfähigen Betrag aus. Die Extraktion muss beide erfassen. |
| Kranken-/Pflegeversicherung | Vorsorgeaufwand | § 10 Abs. 1 Nr. 3 EStG | Die Basisabsicherung ist voll abzugsfähig. Zusatzversicherungen (z. B. Zahn-/Sehhilfen) und Beiträge über dem Basistarif sind teilweise oder nicht abzugsfähig. Das Formular trennt diese in separate Felder. |
| Spenden | Sonderausgaben | § 10b EStG | Abzugsfähig bis 20 % des Gesamtbetrags der Einkünfte. Übersteigende Beträge werden vorgetragen. Spenden über 300 € müssen einzeln aufgeführt werden. Die Extraktionsspalte sollte den Gesamtbetrag erfassen. |
| Kirchensteuer | Sonderausgaben | § 10 Abs. 1 Nr. 4 EStG | Voll als Sonderausgaben abzugsfähig. Berechnet als 8 % (Baden-Württemberg, Bayern) oder 9 % (übrige Länder) der Einkommensteuer. Die Extraktion erfasst den gezahlten Betrag – dieser kann bei Vorauszahlungen vom festgesetzten Betrag abweichen. |
| Krankheitskosten | Außergewöhnliche Belastungen | § 33 EStG | Nur über der zumutbaren Belastung abzugsfähig – diese liegt zwischen 1 % und 7 % des Gesamtbetrags der Einkünfte. Ein Alleinverdiener mit 50.000 € Einkommen und ohne Kinder hat eine Zumutbarkeitsgrenze von 6 % (3.000 €). Krankheitskosten unter 3.000 € sind nicht abzugsfähig. Das Formular zeigt Gesamtkosten, Versicherungserstattungen und den resultierenden abzugsfähigen Betrag. Die Extraktion muss alle drei erfassen, um die Berechnung zu prüfen. |
Der Extraktionsworkflow löst das anlagenübergreifende Problem strukturell. Definieren Sie Ihre Spalten einmal: „Vorsorgeaufwand Gesamt“, „Sonderausgaben Gesamt“, „agB abzugsfähig“, „Werbungskosten Anlage N“. Laden Sie alle Anlagen in einem Batch hoch. Die KI findet jedes Feld auf allen Seiten und führt sie zu einer Zeile zusammen – Vorsorgeaufwand von Seite 4, Sonderausgaben von Seite 5, Werbungskosten von Seite 3, alles in benachbarten Spalten derselben Excel-Zeile. Der Gesamtbetrag der Einkünfte und das zu versteuernde Einkommen des Hauptvordrucks erscheinen in eigenen Spalten, und die berechnete Spalte zur Prüfung erkennt jede Abweichung zwischen der Summe der Einzelabzüge und dem ausgewiesenen Gesamtbetrag.
Die berechnete Spalte, die Abzugsfehler vor Ihrem Steuerberater erkennt: „Abzugsprüfung (Summe Vorsorgeaufwand + Sonderausgaben + agB abzugsfähig + Werbungskosten über Pauschbetrag = Gesamtabzüge auf Hauptvordruck? ‚OK‘ : ‚ABWEICHUNG – manuelle Prüfung nötig‘)“. Eine einzige ABWEICHUNG in einer Zeile mit OKs zeigt Ihnen, welches Feld in welcher Jahreserklärung falsch erfasst wurde. Bei einem Grenzsteuersatz von 30 % bedeutet ein einziger übersehener Sonderausgabenabzug von 2.000 € unnötige Steuern von 600 € – und die Prüfspalte erkennt das, bevor die Daten zu Ihrem Berater gehen.
Übernahme extrahierter Daten in den Workflow Ihres Steuerberaters
Das Ökosystem der Steuerberater in Deutschland läuft über DATEV – die genossenschaftliche Datenverarbeitungsplattform, die von über 80 % der deutschen Steuerberatungskanzleien genutzt wird. Das Steuermodul von DATEV (DATEV Steuern) verwaltet Mandantendaten, erstellt Steuererklärungen und übermittelt sie elektronisch über ELSTER. Der Standardablauf vom Mandanten zum Berater sieht so aus: Der Mandant sendet PDFs seiner Steuerdokumente per E-Mail → ein Steuerfachangestellter öffnet jede PDF und tippt die Feldwerte in die digitalen Formulare von DATEV → der Steuerberater prüft und übermittelt. Jedes abgetippte Feld ist eine potenzielle Fehlerquelle – und der Bundesfinanzhof (BFH) hat entschieden, dass Eingabefehler von Steuerpflichtigen während des Übermittlungsprozesses nach Ablauf der Einspruchsfrist nicht mehr korrigierbar sind (Einspruchsfrist, ein Monat nach Bescheiderhalt), wie in BFH-Urteil IX R 17/22 (18.7.2023) festgelegt. Ein fehlgeklickter Datenimport aus dem falschen Jahr führte zu einem höheren Steuerbescheid, der Bestand hatte, weil der Fehler beim Steuerpflichtigen lag, nicht beim Finanzamt.
Mit einer extrahierten Excel-Datei ändert sich die Übergabe. Statt PDFs sendet der Mandant eine Tabellenkalkulation – eine Zeile pro Jahr, alle Felder in Spalten. Der Steuerfachangestellte öffnet die CSV, ordnet die Spalten über die Funktion „Datenimport" den internen Feldern von DATEV zu, und die Daten fließen direkt in die Mandantendatei. Kein Abtippen, keine fehlgeklickten Felder, und die Prüfung der berechneten Spalte aus Schritt 3 bietet eine zweite Validierungsebene, bevor die Daten in DATEV gelangen. Für einen Berater, der pro Saison über 100 Mandantensteuererklärungen bearbeitet, ist der Zeitgewinn erheblich: 15 Minuten eingespartes Abtippen pro Erklärung bei 100 Mandanten ergeben 25 Stunden, die im kürzesten Übermittlungsmonat des Jahres gewonnen werden.
DATEV. Die dominierende Plattform. DATEV Unternehmen online akzeptiert CSV-Importe für Buchungsdaten und Stammdaten. Für Steuererklärungsdaten importiert der Steuerberater über die DATEV-Arbeitsplatz-Schnittstelle – „Datenimport“ wählen, „CSV mit Spaltenüberschriften“ auswählen, die Spalten den Einkommensteuer-Formularfeldern von DATEV zuordnen und bestätigen. Die Spaltennamen der Extraktion entsprechen direkt den Feldbezeichnungen von DATEV, ohne Umbenennung.
Lexware. Die zweitgrößte Plattform, besonders stark bei kleinen und mittelgroßen Steuerkanzleien sowie internen Buchhaltungsabteilungen. Die „Schnittstelle DATEV-Format“ von Lexware akzeptiert CSV-Importe im DATEV-Format. Der exportierte Excel-Export wird als CSV exportiert und direkt importiert – die Spaltenstruktur ist identisch.
Addison. Wird von mittelständischen und großen Steuerberatungskanzleien genutzt, insbesondere in Süddeutschland. Die Addison-Plattform akzeptiert strukturierte Excel-Importe mit Feldzuordnung für Mandantensteuerdaten. Fügen Sie die Spalten in der von Addison erwarteten Reihenfolge hinzu – die Extraktion folgt Ihrer Spaltendefinition – und der Import ist nach der ersten Zuordnung ein Ein-Klick-Vorgang.
Die Extraktionspipeline verbindet sich auch mit Belegen, die in die Steuererklärung einfließen. Die gleiche Extraktionslogik gilt über Steuerjurisdiktionen mit ähnlichen Formularen hinweg – UK-SA100-Selbstauskunft-Extraktion, japanische Kakutei-Shinkoku-Extraktion (確定申告) und australische BAS-Datenextraktion folgen alle einem identischen Workflow: Spalten für die Felder der Erklärung definieren, die Formularseiten hochladen und eine Excel-Zeile pro Steuerjahr erhalten. Die Sprache des Formulars, die Namen der Abzüge und die Paragrafennummern ändern sich – aber das Prinzip der semantischen Extraktion statt manueller Übertragung nicht.
Häufig gestellte Fragen
Kann die Extraktion Steuererklärungen verarbeiten, die mit unterschiedlicher Software erstellt wurden – WISO, smartsteuer, SteuerSparErklärung oder Mein ELSTER?
Ja – und das ist der strukturelle Vorteil der semantischen Extraktion gegenüber der vorlagenbasierten OCR. Eine mit WISO Steuer erstellte Erklärung komprimiert den Werbungskostenblock in eine kompakte Tabelle mit geringerem Zeilenabstand. Eine Erklärung von smartsteuer verwendet fragengeführte Abschnitte, die die Felder im Vergleich zur offiziellen ELSTER-Formularvorlage umordnen. Eine von Mein ELSTER heruntergeladene Erklärung folgt exakt dem FMS-Layout. Eine auf WISOs Layout kalibrierte Vorlage würde bei einer smartsteuer-Ausgabe jedes Feld falsch zuordnen. Die semantische Extraktion liest „den Wert, der mit Spenden beschriftet ist“ – unabhängig von Schriftart, Zeilenposition oder Ausrichtung auf der Seite. Daher erfasst dieselbe Spalte „Spenden (Charitable Donations)“ den korrekten Wert aus WISO, smartsteuer und Mein ELSTER gleichermaßen.
Was ist mit dem Steuerbescheid – kann ich Daten aus dem offiziellen Steuerbescheid extrahieren?
Ja. Der Steuerbescheid ist die offizielle Antwort des Finanzamts – ein mehrseitiges Dokument, das jedes Feld auflistet, das das Finanzamt aus Ihrer eingereichten Erklärung übernommen, angepasst oder abgelehnt hat. Er enthält die endgültig festgesetzten Werte für Einkünfte, Abzüge und Steuerbetrag sowie Erläuterungen zu Abweichungen. Die Extraktion des Steuerbescheids zusammen mit Ihrer ursprünglichen Erklärung ergibt den wertvollsten Vergleichsdatensatz: eine Spalte für das, was Sie erklärt haben, eine Spalte für das, was das Finanzamt anerkannt hat, und eine berechnete Spalte – „Abweichung (Erklärt − Festgesetzt)“ – die jeden Wert ungleich Null zur Prüfung markiert. Dies ist besonders nützlich, um zu erkennen, welche Abzüge das Finanzamt regelmäßig kürzt oder ablehnt, sodass Sie Ihre Einreichungsstrategie für das Folgejahr anpassen können.
Kann ich mehrere Steuerjahre in einem Batch extrahieren?
Ja. Laden Sie alle Steuererklärungen der Jahre – 2023, 2024 und 2025 – in einem Batch hoch. Die Extraktion verarbeitet die Anlagen-Seiten jedes Jahres unabhängig und gibt eine Zeile pro Steuerjahr aus. Für einen Dreijahresvergleich bedeutet das etwa 20–25 Seiten (6–8 pro Jahr), einen einzigen Batch-Upload und eine Excel-Ausgabe mit drei Zeilen – alle Spalten ausgerichtet. Ein Steuerberater, der drei Jahre Erklärungen manuell in DATEV überträgt, benötigt etwa 90 Minuten pro Jahr, also rund 4,5 Stunden insgesamt. Die Extraktion reduziert dies auf etwa 30 Minuten Scanzeit plus Verarbeitungszeit – und die Prüfspalte stellt sicher, dass beim Seitenerfassen kein Feld übersehen wurde.
Verarbeitet die Extraktion auch die Anlage EÜR für Selbstständige?
Ja. Die Anlage EÜR (Einnahmenüberschussrechnung) ist das Kernformular für Selbstständige – eine detaillierte Gewinn- und Verlustrechnung mit Einnahmen nach Kategorien (Betriebseinnahmen), Betriebsausgaben nach Art (Betriebsausgaben: Miete, Büromaterial, Reisekosten, Versicherungen, Beratungskosten, Abschreibungen, Zinsen) und dem daraus resultierenden Gewinn oder Verlust, der in den Hauptvordruck einfließt. Nach § 4 Abs. 3 EStG können Selbstständige mit Einnahmen unter 600.000 € (oder einem Gewinn unter 60.000 €) die vereinfachte EÜR-Methode nutzen. Die EÜR umfasst über 75 Positionen – definieren Sie diese als Spalten in Ihrem Schema, laden Sie die EÜR zusammen mit den restlichen Steuerunterlagen im selben Batch hoch, und der extrahierte Gewinn/Verlust erscheint in der zusammengeführten Zeile neben Einkünften aus nichtselbstständiger Arbeit, Abzügen und Steuerberechnungen. Für Freiberufler (Ärzte, Rechtsanwälte, Architekten, Künstler, Berater – definiert nach § 18 EStG) und Gewerbetreibende (§ 15 EStG) ist die EÜR der Ausgangspunkt jeder Steuererklärung – und ihre Extraktion macht den Unterschied zwischen einem unvollständigen und einem vollständigen Datensatz aus.
Muss ich die Original-Steuerbelege nach der Extraktion weiterhin aufbewahren?
Nach deutschem Steuerrecht beträgt die gesetzliche Aufbewahrungsfrist für Steuerunterlagen 10 Jahre für Buchungsbelege gemäß § 147 AO und 6 Jahre für Handels- und Geschäftsbriefe sowie andere steuerrelevante Dokumente. Das Finanzamt kann im Rahmen einer Betriebsprüfung die Vorlage von Originalbelegen verlangen – insbesondere bei abzugsfähigen Belegen (Quittungen, Spendenbescheinigungen, Arztrechnungen). Die Extraktion ersetzt den manuellen Dateneingabeschritt. Sie ersetzt nicht die gesetzliche Pflicht, die Originale für die jeweilige Aufbewahrungsfrist aufzubewahren. Bewährte Vorgehensweise: Extrahieren Sie die Steuerdaten zur Analyse in Excel, bewahren Sie die Original-PDFs und gescannten Belege in einer datierten Ordnerstruktur pro Steuerjahr auf und behalten Sie beides für die gesamte Aufbewahrungsfrist. Wenn Sie MeinELSTER+ für die Belegsammlung nutzen, dienen die Server des Finanzamts als Ihr Belegarchiv – Sie bleiben jedoch für die Vollständigkeit verantwortlich.
Was ist mit Expats, die in Deutschland Steuern zahlen – kann die Extraktion deutsche Formulare verarbeiten, wenn ich die Daten auf Englisch benötige?
Ja – und genau hier wird die benutzerdefinierte Spaltenbenennung besonders wertvoll. Wenn Sie Ihre Extraktionsspalten auf Englisch definieren – „Employment Income (Anlage N)“, „Charitable Donations (Spenden)“, „Medical Costs (Krankheitskosten)“, „Taxable Income (zu versteuerndes Einkommen)“ – liest die KI die deutschen Formularbezeichnungen, extrahiert die Werte und füllt Ihre englisch benannten Spalten. Das Ergebnis ist eine englischsprachige Tabelle, die aus deutschsprachigen Formularen erstellt wurde – kein Übersetzungsschritt erforderlich. Das ist wichtig für Expats, die Steuerdaten mit einem grenzüberschreitend tätigen Steuerberater teilen müssen, oder für alle, die in Deutschland Steuern zahlen und gleichzeitig Aufzeichnungen für eine Steuererklärung im Heimatland führen müssen (häufig bei US-Bürgern mit FATCA-Pflichten, britischen Staatsbürgern mit Split-Year-Behandlung oder Personen, die ein Doppelbesteuerungsabkommen zwischen Deutschland und ihrem Heimatland nutzen).
Steuerzeit als Prüfphase statt Datenerfassung
Die Abgabefrist für die Steuererklärung in Deutschland — 31. Juli für Selbstabrechner (bzw. 28./29. Februar des zweiten Folgejahres bei Steuerberater, gemäß § 149 AO) — ist ein fester Termin im Kalender. Jedes Jahr wiederholt sich derselbe Ablauf: Lohnsteuerbescheinigungen, Versicherungsbestätigungen, Spendenquittungen und Arztrechnungen sammeln; sie in ELSTER oder die gewählte Steuersoftware übertragen; einreichen; den Steuerbescheid erhalten; die Unterlagen ablegen. Und im darauffolgenden Jahr, wenn die Frage aufkommt — „Wie schneidet dieses Jahr im Vergleich zum letzten ab?“ — öffnen Sie zwei PDFs, oder fünf, und beginnen mit der Eingabe.
Der hier beschriebene Extraktions-Workflow entfernt den Abtipp-Schritt auf beiden Seiten. Für den Freiberufler ersetzt ein Abend mit Scannen 90 Minuten feldweiser Übertragung. Für den Steuerberater ersetzt ein CSV-Import die Dateneingabe pro Mandant in DATEV. Die Prüfspalte fängt Abzugsfehler auf, bevor sie den Schreibtisch des Beraters erreichen. Das einmal definierte Spaltenschema funktioniert für jedes Folgejahr — unabhängig davon, ob Sie von Mein ELSTER zu WISO, von SteuerSparErklärung zu smartsteuer oder von der Selbstabgabe zur Beraterabgabe wechseln. Und die Tabellenausgabe — eine Zeile pro Jahr, jedes Feld ausgerichtet, jede Anlage in angrenzende Spalten eingefügt — wird zum Datensatz, der eine Steuererklärung zu einer analysierbaren Finanzaufzeichnung macht, nicht nur zu einer jährlichen Compliance-Übung.
Was sich jedes Jahr ändert, ist nicht die Formularstruktur — die vom BMF veröffentlichten offiziellen Formulare behalten dasselbe Feldlayout, dieselbe Anlagenreihenfolge und dieselbe Berechnungslogik bei, mit nur geringfügigen Anpassungen für Steuerreformänderungen (die Grundfreibetrag-Anpassung, die schrittweise Einführung des Rentenversicherungsabzugs, die kalte Progression). Was sich ändert, ist, wie viele Stunden im Juli Sie damit verbringen, Zahlen abzutippen, die bereits auf Papier gedruckt sind — und ob Ihr Steuerjahresvergleich in einer Tabelle oder in zwei geöffneten PDF-Fenstern stattfindet.