Comment extraire les données fiscales ELSTER allemandes vers Excel
Sans ressaisie manuelle (guide 2026)
La plateforme allemande ELSTER (ELektronische STeuerERklärung) traite plus de 30 millions de déclarations fiscales électroniques chaque année — couvrant les déclarations d'impôt sur le revenu des particuliers (Einkommensteuererklärung), les déclarations annuelles de TVA (Umsatzsteuererklärung), les déclarations de taxe professionnelle (Gewerbesteuererklärung) et les déclarations mensuelles de retenue à la source sur les salaires (Lohnsteuer-Anmeldung) — voir aussi comment les déclarations mensuelles Lohnsteuer sont regroupées dans un tableau de bord de paie. Une déclaration d'impôt sur le revenu complète s'étend sur le formulaire principal (Hauptvordruck) et cinq à huit annexes distinctes (Anlagen) — l'annexe N pour les revenus d'activité salariée, l'annexe Vorsorgeaufwand pour les assurances, l'annexe Sonderausgaben pour les dépenses spéciales, l'annexe Außergewöhnliche Belastungen pour les charges exceptionnelles, et d'autres selon les sources de revenus. Chaque annexe est une page distincte avec sa propre structure de champs. ELSTER les soumet. Ce qu'ELSTER ne produit pas, c'est une seule ligne Excel contenant chaque champ de chaque annexe pour une année fiscale — le format dont votre expert-comptable fiscaliste (Steuerberater) a réellement besoin pour effectuer une comparaison pluriannuelle. Pour y parvenir en ressaisissant chaque champ de chaque annexe, il faut compter environ 90 minutes par année fiscale. Avec l'extraction, les mêmes données arrivent dans Excel en moins de 10 minutes — et la définition de colonnes que vous configurez une fois fonctionne chaque année.
Points clés à retenir
- 30 millions de déclarations fiscales arrivent chaque année sur le système ELSTER en Allemagne, mais la seule façon d'aligner les déductions de l'année dernière à côté de celles de cette année est d'ouvrir deux PDF et de commencer à ressaisir.
- Le centre des impôts (Finanzamt) pré-remplit automatiquement les données salariales de l'employeur, mais 60 à 70 % de vos champs de déductions — frais professionnels (Werbungskosten), dons (Spenden), frais de maladie (Krankheitskosten) — arrivent encore dans ELSTER via votre clavier, un chiffre à la fois, 90 minutes par déclaration.
- Nommez vos colonnes fiscales une seule fois et chaque déclaration des années futures arrive sous forme d'une seule ligne Excel avec vérification arithmétique, détectant les erreurs de déduction avant que votre expert-comptable fiscaliste ne les détecte.
Ce qu'est ELSTER — et ce qu'il ne produit pas
ELSTER est la plateforme fiscale électronique officielle allemande depuis 2005, exploitée par le Bayerisches Landesamt für Steuern pour le compte de l'ensemble des autorités fiscales allemandes. Le logiciel de bureau d'origine, ElsterFormular, a été retiré en 2021 et remplacé par Mein ELSTER — un portail web qui gère tout, de la déclaration d'impôt sur le revenu des particuliers (Einkommensteuererklärung) aux déclarations de TVA des entreprises et aux déclarations de retenue à la source sur les salaires.
Le portail vous fournit deux éléments lorsque vous déclarez : une confirmation PDF (le Übertragungsprotokoll avec vos données soumises) et un ensemble de fichiers XML transmis au centre des impôts conformément au § 87c du Code des impôts (AO). Le PDF contient tous les champs que vous avez saisis — dans toutes les annexes — sous forme de document en lecture seule. Le XML est destiné au centre des impôts, pas à vous.
Ce qu'ELSTER ne produit pas, c'est un tableur structuré où chaque ligne correspond à une année fiscale et chaque colonne à un champ de votre déclaration — totaux de revenus, montants de déductions, impôt dû. La plateforme est optimisée pour la soumission, pas pour l'analyse. Si vous souhaitez comparer votre taux d'imposition effectif de 2025 à celui de 2024, ou vérifier si l'utilisation de vos frais professionnels s'est améliorée d'une année sur l'autre, vous ouvrez deux PDF — ou cinq, si vous comptez les annexes individuelles — et vous retapez les chiffres dans Excel.
Cette lacune concerne particulièrement trois groupes. Les indépendants et entrepreneurs individuels (Freiberufler / Gewerbetreibende) qui déclarent eux-mêmes leurs impôts ont besoin de cette comparaison pour comprendre leur trajectoire fiscale et vérifier que les déductions de chaque année sont appliquées de manière cohérente. Les experts-comptables fiscalistes (Steuerberater) qui reçoivent des déclarations PDF de leurs clients retapent les valeurs des champs dans DATEV, Lexware ou Addison — les trois principaux logiciels fiscaux allemands — avant que toute analyse ne puisse commencer. Et les expatriés déclarant en Allemagne, déjà confrontés à une plateforme exclusivement en allemand, subissent la difficulté supplémentaire de devoir traduire les libellés des champs du formulaire en anglais pour leurs propres archives ou pour un comptable transfrontalier. Pour ces trois groupes, le goulot d'étranglement est le même : les données existent sous forme numérique, mais pas dans le format qui permet la comparaison.
Les formulaires qui composent une déclaration d'impôts allemande
Une déclaration d'impôt sur le revenu allemande (Einkommensteuererklärung) n'est pas un formulaire unique, mais un formulaire principal accompagné d'une série d'annexes, chacune régie par des sections spécifiques de la Loi relative à l'impôt sur le revenu (EStG). Les annexes à déposer dépendent de vos sources de revenus et de vos déductions, mais un travailleur indépendant ou un salarié avec des revenus de capitaux typique soumettra six à huit pages de formulaires distinctes. Chaque page a sa propre disposition des champs, et ceux-ci ne suivent pas toujours une structure de colonnes cohérente d'une page à l'autre.
Formulaires de base — pour tous les déclarants
- Formulaire principal (Hauptvordruck) — données personnelles, numéro fiscal (Steuernummer, attribué par le centre des impôts, change en cas de déménagement), identifiant fiscal (Steuer-ID, à vie, § 139b AO, 11 chiffres), coordonnées bancaires, appartenance religieuse pour l'impôt ecclésiastique (Kirchensteuer, 8 à 9 % de l'impôt sur le revenu selon le Land). Contient le récapitulatif du calcul : montant total des revenus (Gesamtbetrag der Einkünfte) → revenu imposable (zu versteuerndes Einkommen) → impôt fixé (festgesetzte Steuer).
- Annexe N — revenus d'activité salariée (Einkünfte aus nichtselbstständiger Arbeit) conformément à l'§ 9 EStG. Contient : salaire brut (Bruttolohn), retenues d'impôt sur le salaire/surtaxe de solidarité/impôt ecclésiastique, et frais professionnels (Werbungskosten) — trajets domicile-travail (indemnité forfaitaire de distance à 0,30 €/km trajet simple, plafonnée), bureau à domicile (indemnité forfaitaire journalière de 6 €, max. 1 260 €/an), équipement professionnel, formation professionnelle, et le forfait pour salariés (Arbeitnehmer-Pauschbetrag, déduction automatique de 1 230 € si les frais réels sont inférieurs).
Annexes spécifiques aux déductions
- Annexe Vorsorgeaufwand — cotisations d'assurance obligatoires : retraite (assurance retraite légale), santé (assurance maladie), dépendance (assurance dépendance), chômage (assurance chômage). Elles sont partiellement déductibles avec un plafond selon le § 10 EStG.
- Annexe Sonderausgaben — dépenses spéciales conformément au § 10 EStG : impôt ecclésiastique, dons caritatifs (Spenden, jusqu'à 20 % du montant total des revenus), frais de formation (Ausbildungskosten, jusqu'à 6 000 €/an), frais de garde d'enfants (Kinderbetreuungskosten, deux tiers des frais, max. 4 000 €/enfant), et pensions alimentaires versées à l'ex-conjoint.
- Annexe Außergewöhnliche Belastungen — charges exceptionnelles conformément au § 33 EStG : frais médicaux (Krankheitskosten), frais de soins (Pflegekosten), dépenses liées au handicap, et dommages liés à une catastrophe. Point crucial : ces dépenses ne sont déductibles qu'au-delà de la charge supportable (zumutbare Belastung) — un seuil de charge raisonnable allant de 1 % à 7 % du revenu total, selon le niveau de revenu, la situation matrimoniale et le nombre d'enfants.
- Annexes KAP, V, R, Kind — plus-values, revenus locatifs, revenus de retraite et allocations familiales. Chacune a sa propre structure de champs. L'annexe EÜR (Compte de résultat simplifié) s'applique aux déclarants indépendants — un compte de résultat avec recettes, charges d'exploitation et bénéfice net qui alimente le formulaire principal.
Le défi principal de l'extraction : Les champs qui vont ensemble dans l'analyse sont répartis sur des formulaires distincts. Votre revenu total est la somme des champs des annexes N, KAP, V, R et EÜR. Vos déductions totales sont la somme des champs des annexes Vorsorgeaufwand, Sonderausgaben et Außergewöhnliche Belastungen. Le formulaire principal (Hauptvordruck) affiche les résultats agrégés — mais pas les valeurs individuelles qui les sous-tendent. La saisie manuelle de 5 à 8 pages vers plus de 50 cellules Excel est là où les erreurs se concentrent — et où une seule valeur mal lue se répercute en une comparaison fiscale incorrecte.
Pourquoi la déclaration pré-remplie (VaSt) ne remplace pas l'extraction
L'une des fonctionnalités les plus utiles d'ELSTER est la vorausgefüllte Steuererklärung (VaSt) — la déclaration d'impôts pré-remplie. Après vous être inscrit au Belegabruf (récupération de documents), ELSTER remplit automatiquement votre déclaration avec les données déjà enregistrées auprès du centre des impôts : le certificat de retenue d'impôt sur le salaire (Lohnsteuerbescheinigung) de votre employeur, les cotisations d'assurance maladie et dépendance de votre assureur santé, les notifications de pension de l'organisme de retraite, et les indemnités de remplacement de salaire comme les allocations chômage ou parentales.
Cela réduit la saisie manuelle — mais ne l'élimine pas, et ne résout pas le problème inter-annuel. Trois catégories de données nécessitent toujours une saisie manuelle dans ELSTER :
| Catégorie de données | Remplissage auto VaSt ? | Pourquoi la saisie manuelle reste nécessaire |
|---|---|---|
| Lohnsteuerbescheinigung (certificat de retenue d'impôt sur le salaire de l'employeur) | ✅ Oui | Pré-rempli — mais les erreurs dans les données transmises par l'employeur sont fréquentes. Le centre des impôts précise : « Bei fehlerhaften oder unvollständigen Daten wenden Sie sich bitte direkt an den jeweiligen Datenübermittler. » Vous devez vérifier chaque champ. |
| Assurance maladie/dépendance (Kranken-/Pflegeversicherung) | ✅ Oui | Pré-rempli — mais uniquement pour l'assurance obligatoire. Les complémentaires santé, les surcomplémentaires privées et les cotisations d'assurance étrangères ne sont pas prises en compte. |
| Frais professionnels (Werbungskosten, annexe N) | ❌ Non | Distance domicile-travail, jours de télétravail, achats d'équipement professionnel, formation professionnelle — tout est manuel. Le forfait salarié (Arbeitnehmer-Pauschbetrag, 1 230 €) n'est appliqué automatiquement que si vous ne saisissez rien ; tout montant supérieur nécessite une liste détaillée ligne par ligne. |
| Dépenses spéciales (Sonderausgaben) | ❌ Non | Dons caritatifs (Spenden), impôt ecclésiastique payé, frais de formation (Ausbildungskosten), garde d'enfants — tout est manuel. Un professionnel libéral qui a fait un don de 2 000 € à une association et payé 800 € d'impôt ecclésiastique a 2 800 € de déductions à saisir manuellement. |
| Charges exceptionnelles (Außergewöhnliche Belastungen) | ❌ Non | Frais médicaux, frais liés au handicap, frais de soins — tout est manuel, chaque poste étant soumis au seuil de charge supportable (zumutbare Belastung). Le calcul de ce qui est réellement déductible nécessite de comparer les coûts réels au seuil basé sur le revenu, ce qu'ELSTER ne fait pas automatiquement pour les saisies manuelles. |
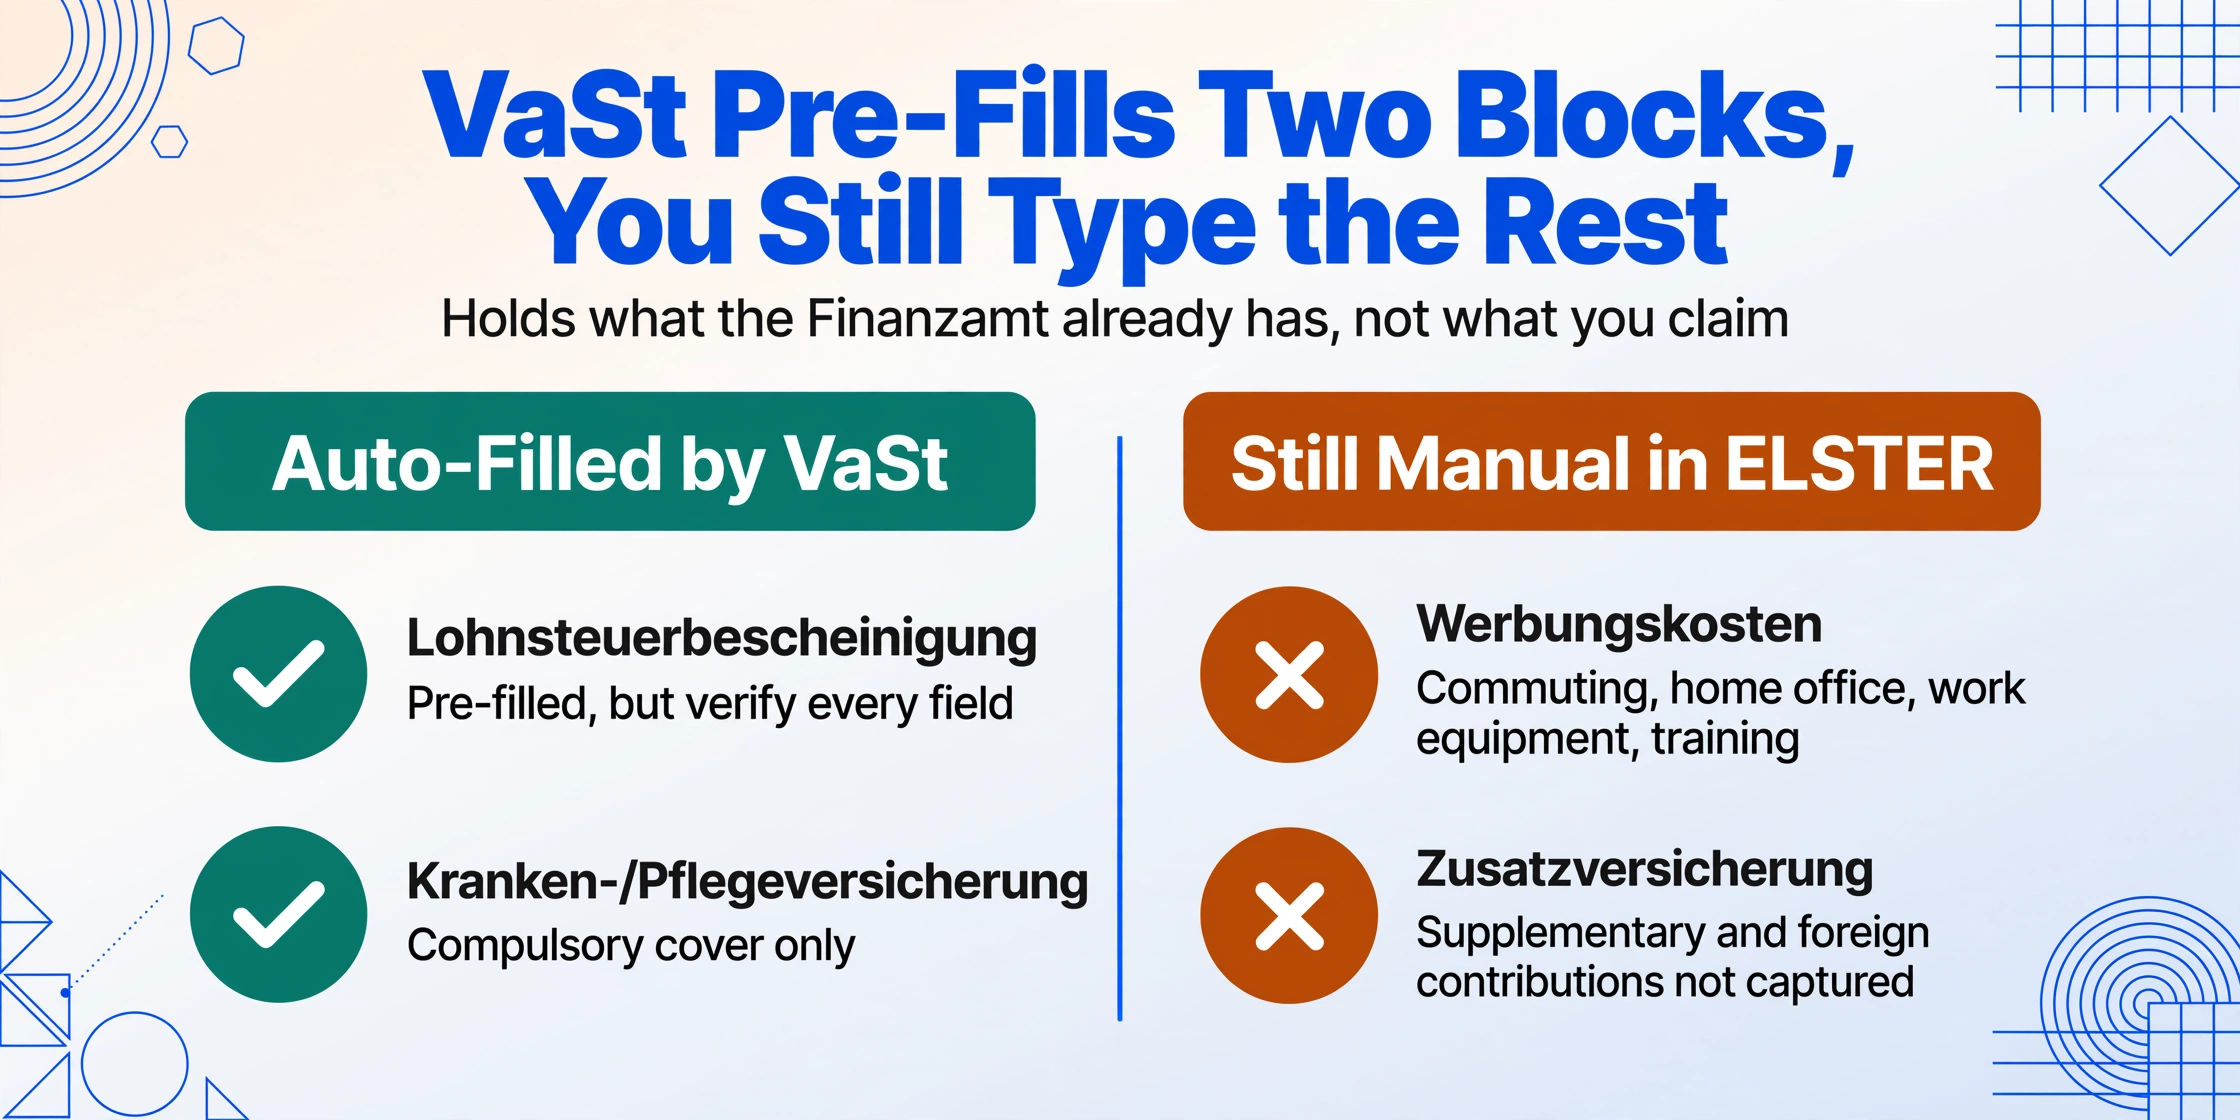
Pour un professionnel libéral ayant des frais de bureau à domicile, des déplacements domicile-travail, une assurance professionnelle, des dons caritatifs et des frais dentaires non couverts par l'assurance, environ 60 à 70 % des champs pertinents pour la déduction nécessitent encore une saisie manuelle dans ELSTER — même avec VaSt activé. Et aucune de ces données, qu'elles soient pré-remplies ou saisies manuellement, ne peut être exportée de Mein ELSTER sous forme de tableau Excel structuré. La plateforme permet uniquement de télécharger un PDF ou un XML — point final.
Il existe un deuxième écart structurel. Un expert-comptable fiscaliste qui examine trois années de déclarations doit pouvoir voir le même champ sur les trois années dans des colonnes adjacentes — « les frais professionnels ont-ils augmenté ? Le total des dépenses spéciales (Sonderausgaben) est-il resté cohérent ? Le seuil de charge supportable (zumutbare Belastung) est-il correctement appliqué chaque année ? » VaSt d'ELSTER remplit une année à la fois, dans l'interface Mein ELSTER, sans vue transversale sur plusieurs années. La solution de l'expert-comptable est universelle dans les centres des impôts allemands : ouvrir les PDF du client, ressaisir chaque champ dans DATEV, et laisser le module d'analyse de DATEV effectuer la comparaison. C'est cette étape de ressaisie que l'extraction élimine.
Configuration de votre flux de travail d'extraction ELSTER
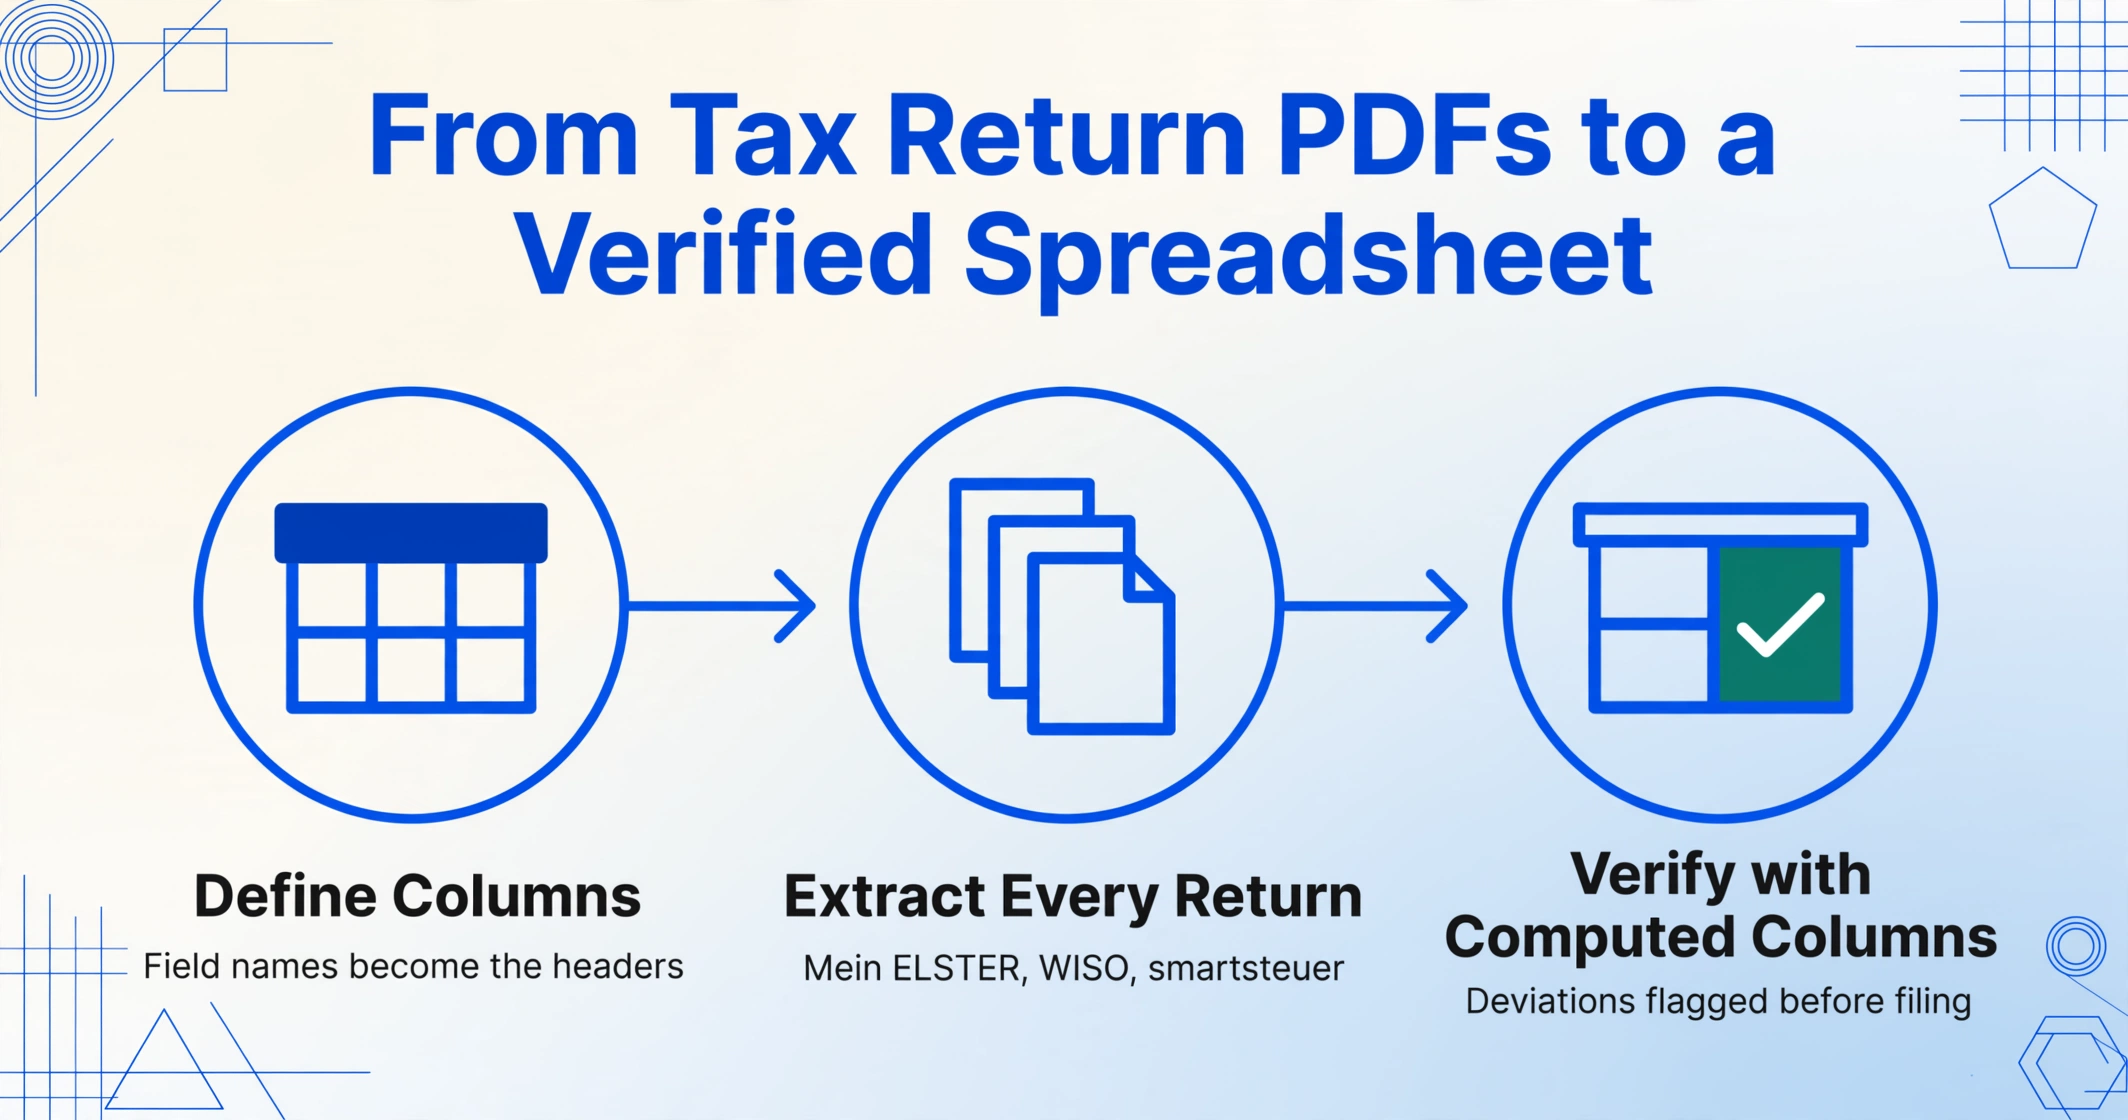
Le flux de travail qui remplace la ressaisie d'une déclaration d'impôts comporte trois étapes. La première — la définition de vos colonnes — est la configuration unique. Une fois effectuée, le même schéma de colonnes extrait la déclaration de chaque année, dans chaque Annexe, que le formulaire ait été généré par Mein ELSTER, WISO Steuer, smartsteuer ou un avis d'imposition papier scanné.
Définissez vos colonnes — une seule fois, pour chaque année de déclaration et chaque Annexe
Saisissez les noms des champs exactement comme vous souhaitez qu'ils apparaissent en tant qu'en-têtes de colonnes. Le jeu standard pour une déclaration d'impôt sur le revenu allemande couvre quatre groupes : Identifiants personnels — Numéro fiscal (Steuernummer), Identifiant fiscal (Steuer-ID), Année d'imposition (Veranlagungszeitraum) ; Champs de revenus — Revenus d'activité salariée (Einkünfte aus nichtselbstständiger Arbeit, de l'Annexe N), Revenus d'activité indépendante (Einkünfte aus selbstständiger Arbeit, de l'Annexe EÜR), Revenus du capital (Einkünfte aus Kapitalvermögen, de l'Annexe KAP), Revenus locatifs (Einkünfte aus Vermietung und Verpachtung, de l'Annexe V), Revenus de pension (de l'Annexe R) ; Champs de déductions — Total des cotisations de prévoyance (Vorsorgeaufwand, de l'Annexe Vorsorgeaufwand), Total des dépenses spéciales (Sonderausgaben, de l'Annexe Sonderausgaben), Charges exceptionnelles (Außergewöhnliche Belastungen, de l'Annexe agB), Frais professionnels (Werbungskosten) déclarés sur l'Annexe N, dons (Spenden), impôt ecclésiastique (Kirchensteuer), frais de formation (Ausbildungskosten), frais de garde d'enfants (Kinderbetreuungskosten) ; Champs de calcul de l'impôt — Montant total des revenus (Gesamtbetrag der Einkünfte), Revenu imposable (zu versteuerndes Einkommen), Impôt sur le revenu fixé (festgesetzte Einkommensteuer), Surtaxe de solidarité (Solidaritätszuschlag), Impôt ecclésiastique fixé, et le montant final à payer ou à rembourser (Nachzahlung ou Erstattung). C'est l'Extraction de colonnes personnalisées : vous définissez le schéma de sortie, et l'IA fait correspondre chaque champ de vos formulaires à vos colonnes selon le sens sémantique — indépendamment du fait que le formulaire ait été généré par Mein ELSTER (qui utilise une police avec empattements), WISO Steuer (qui compresse la mise en page différemment) ou smartsteuer (qui a sa propre disposition des champs).
Capturez et téléversez toutes les Annexes en un seul lot
Si vous avez déposé votre déclaration via Mein ELSTER, téléchargez le PDF Übertragungsprotokoll — il contient tous les champs de chaque Annexe, généralement 5 à 8 pages. Si vous avez déposé via WISO Steuer ou SteuerSparErklärung, utilisez l'export PDF du logiciel. Pour les déclarations papier ou les avis d'imposition (Steuerbescheide) reçus par courrier, numérisez ou photographiez chaque page. Téléversez toutes les pages en un seul lot. Le traitement par lots gère l'ensemble de la déclaration comme une seule opération : chaque page est traitée indépendamment, l'IA localise chaque champ sur toutes les pages, et tous les résultats sont fusionnés en une seule ligne dans le tableur — les revenus de l'Annexe N, les déductions des Annexes Vorsorgeaufwand et Sonderausgaben, et le calcul final de l'impôt du Formulaire principal, tous dans des colonnes adjacentes. Téléversez plusieurs années en un seul lot et la sortie contient une ligne par année, toutes les colonnes alignées — exactement le jeu de données que votre expert-comptable fiscaliste ressaisit à la main.
Exporter vers Excel et lancer la vérification
Téléchargez les données extraites sous forme de fichier Excel. Vous disposez désormais d'une ligne par année fiscale, chaque champ du formulaire occupant sa propre colonne. Avant l'envoi à votre expert-comptable fiscaliste, ajoutez une colonne calculée — « Cross-Check (Somme des revenus : Annexe N + KAP + V + R + activité indépendante = Montant total sur le formulaire principal ? « OK » : « DIFFÉRENCE ») » — qui compare la somme des champs de revenus individuels au total imprimé sur le formulaire principal. Une deuxième colonne de vérification : « Somme des déductions (Vorsorgeaufwand + Sonderausgaben + agB + Werbungskosten = Total sur le formulaire principal ? « OK » : « À VÉRIFIER ») ». Tout indicateur « À VÉRIFIER » vous signale exactement quelle ligne réexaminer, au lieu que le conseiller découvre un écart lors de son rapprochement et vous rappelle. Avec un taux marginal d'imposition de 30 %, une seule déduction oubliée de 1 000 € représente 300 € d'impôts inutiles — et la colonne de vérification détecte l'erreur avant que la déclaration ne soit finalisée.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Le même schéma de colonnes fonctionne l'année suivante — et pour les déclarations générées par n'importe quel logiciel. Les noms de champs et leur signification ne changent pas entre WISO, smartsteuer, SteuerSparErklärung ou Mein ELSTER. Ce qui change, c'est la mise en page : WISO compresse le bloc de déductions dans un tableau plus dense avec moins d'espace blanc ; smartsteuer utilise des sections guidées par questions qui réordonnent les champs par rapport au formulaire ELSTER ; et le PDF généré par ELSTER suit la mise en page officielle publiée par le Formular-Management-System (FMS) der Bundesfinanzverwaltung. Un outil OCR basé sur des modèles calibré sur la sortie d'un logiciel échoue sur les autres. L'extraction sémantique lit « la valeur étiquetée Spenden (dons) » — sa position sur la page est sans importance.
Gérer les déductions réparties sur plusieurs annexes : là où le travail manuel échoue
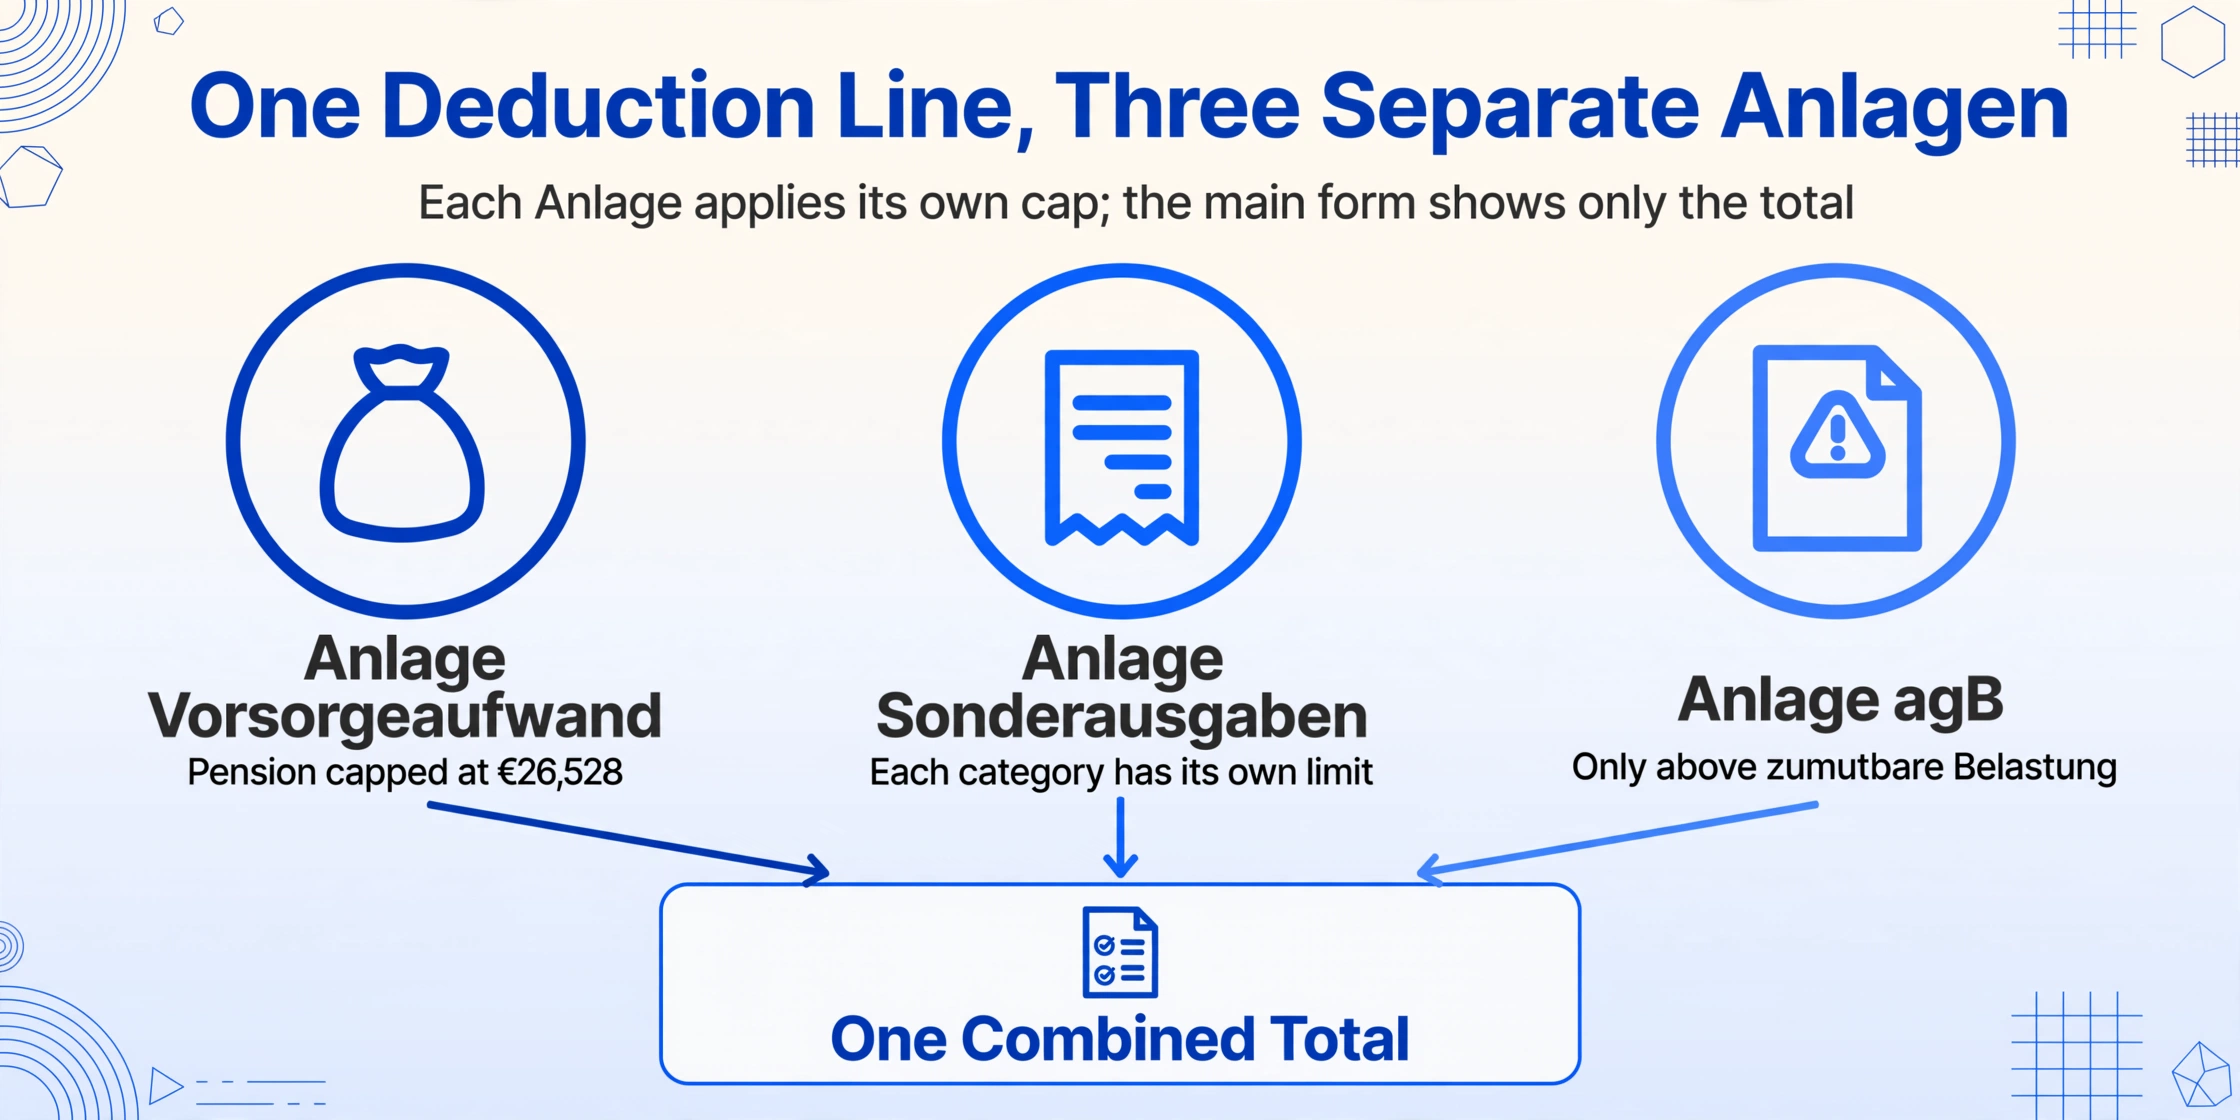
L'étape la plus sujette aux erreurs lors de la transcription manuelle d'une déclaration d'impôt allemande est le bloc des déductions — car les déductions sont réparties sur trois formulaires distincts, chacun avec sa propre logique d'agrégation, et le formulaire principal n'affiche que le total combiné. Vorsorgeaufwendungen (cotisations de prévoyance) figurent sur l'Annexe Vorsorgeaufwand et sont soumises à un plafond complexe : les cotisations de retraite sont déductibles jusqu'à 26 528 € (2025, célibataire), la part déductible augmentant progressivement chaque année en vertu de l'Alterseinkünftegesetz. Sonderausgaben (dépenses spéciales) figurent sur l'Annexe Sonderausgaben — dons, impôt ecclésiastique, frais de formation — chaque sous-catégorie ayant sa propre limite. Außergewöhnliche Belastungen (charges exceptionnelles) figurent sur l'Annexe agB du même nom et ne sont déductibles qu'au-delà du seuil de la charge supportable (zumutbare Belastung), qui dépend lui-même du revenu, de la situation familiale et du nombre d'enfants.
| Catégorie de déduction | Annexe (formulaire) | Base légale | Note d'extraction |
|---|---|---|---|
| Assurance pension (Rentenversicherung) | Vorsorgeaufwand | § 10 Abs. 1 Nr. 2 EStG | La part déductible est de 100 % des cotisations à partir de 2025 — mais plafonnée à 26 528 € (célibataire). Le formulaire indique à la fois la cotisation totale et le montant déductible. L'extraction doit capturer les deux. |
| Assurance maladie/dépendance | Vorsorgeaufwand | § 10 Abs. 1 Nr. 3 EStG | La couverture de base est entièrement déductible. Les assurances complémentaires (Zusatzversicherung, p. ex. compléments dentaires/optiques) et les cotisations dépassant le tarif de base sont partiellement déductibles ou non déductibles. Le formulaire répartit ces montants dans des champs distincts. |
| Dons caritatifs (Spenden) | Sonderausgaben | § 10b EStG | Déductibles jusqu'à 20 % du Gesamtbetrag der Einkünfte. L'excédent est reporté. Le formulaire exige de détailler les dons supérieurs à 300 € individuellement. La colonne d'extraction doit capturer le total. |
| Impôt ecclésiastique (Kirchensteuer) | Sonderausgaben | § 10 Abs. 1 Nr. 4 EStG | Entièrement déductible en tant que Sonderausgaben. Calculé à 8 % (Bade-Wurtemberg, Bavière) ou 9 % (autres Länder) de l'impôt sur le revenu. L'extraction capture le montant payé — qui peut différer du montant fixé si des acomptes ont été versés. |
| Frais médicaux (Krankheitskosten) | Außergewöhnliche Belastungen | § 33 EStG | Déductibles uniquement au-delà de la zumutbare Belastung — qui varie de 1 % à 7 % du Gesamtbetrag der Einkünfte. Un contribuable seul avec 50 000 € de revenus et sans enfant a un seuil de 6 % (3 000 €). Les frais médicaux inférieurs à 3 000 € ne sont pas déductibles. Le formulaire indique les coûts totaux, les remboursements d'assurance et le montant déductible qui en résulte. L'extraction doit capturer les trois pour vérifier le calcul. |
Le processus d'extraction résout structurellement le problème des annexes croisées. Définissez vos colonnes une fois : « Vorsorgeaufwand Total », « Sonderausgaben Total », « agB Déductible », « Werbungskosten Annexe N ». Téléversez toutes les annexes en un seul lot. L'IA localise chaque champ sur toutes les pages et les fusionne en une seule ligne — Vorsorgeaufwand de la page 4, Sonderausgaben de la page 5, Werbungskosten de la page 3, toutes dans des colonnes adjacentes sur la même ligne Excel. Le Gesamtbetrag der Einkünfte et le zu versteuerndes Einkommen du formulaire principal apparaissent dans leurs propres colonnes, et la vérification par colonne calculée détecte toute divergence entre la somme des déductions individuelles et le total imprimé.
La colonne calculée qui détecte les erreurs de déduction avant votre expert-comptable fiscaliste : « Vérification des déductions (Somme Vorsorgeaufwand + Sonderausgaben + agB Déductible + Werbungskosten au-dessus du Pauschbetrag = Total des déductions sur le formulaire principal ? « OK » : « ÉCART — vérification manuelle requise ») ». Un seul ÉCART dans une rangée de OK vous indique quel champ de quelle déclaration a été mal lu. À un taux marginal de 30 %, une déduction spéciale manquée de 2 000 € représente 600 € d'impôt inutile — et la colonne de vérification le détecte avant que les données ne soient transmises à votre conseiller.
Intégrer les données extraites dans le flux de travail de votre expert-comptable fiscaliste
L'écosystème des conseillers fiscaux en Allemagne repose sur DATEV — la plateforme coopérative de traitement des données utilisée par plus de 80 % des cabinets d'expertise comptable fiscale allemands. Le module fiscal de DATEV (DATEV Steuern) gère la gestion des données clients, la préparation des déclarations et la soumission électronique via ELSTER. Le transfert standard du client au conseiller se déroule ainsi : le client envoie par e-mail les PDF de ses documents fiscaux → un Steuerfachangestellter (employé fiscal) ouvre chaque PDF et ressaisit les valeurs des champs dans les formulaires numériques de DATEV → l'expert-comptable fiscaliste vérifie et soumet. Chaque champ ressaisi est une source potentielle d'erreur — et la Cour fédérale des finances (BFH) a statué que les erreurs de saisie commises par les contribuables lors du processus de déclaration ne sont pas corrigibles après l'expiration du délai d'opposition (Einspruchsfrist, un mois après réception de l'avis d'imposition), comme l'établit l'arrêt de la BFH IX R 17/22 (18.7.2023). Une importation de données erronée provenant d'une mauvaise année a entraîné une imposition plus élevée qui a été maintenue, car l'erreur était imputable au contribuable, et non au centre des impôts.
Avec un fichier Excel extrait, le transfert change. Au lieu de PDF, le client envoie un tableur — une ligne par année, tous les champs en colonnes. L'employé fiscal ouvre le CSV, fait correspondre les colonnes aux champs internes de DATEV via la fonction « Datenimport », et les données circulent directement dans le dossier client. Plus de ressaisie, plus de champs mal saisis, et la vérification de la colonne calculée de l'étape 3 fournit une deuxième couche de validation avant que les données n'entrent dans DATEV. Pour un conseiller qui gère plus de 100 déclarations clients par saison, le gain de temps est considérable : 15 minutes de ressaisie économisées par déclaration sur 100 clients représentent 25 heures récupérées pendant le mois de déclaration le plus chargé de l'année.
DATEV. La plateforme dominante. DATEV Unternehmen online accepte les importations CSV pour les Buchungsdaten (données comptables) et les Stammdaten (données de base). Pour les données de déclaration d'impôt, l'expert-comptable fiscaliste importe via l'interface DATEV Arbeitsplatz — sélectionnez « Datenimport », choisissez « CSV mit Spaltenüberschriften », mappez les colonnes vers les champs du formulaire Einkommensteuer de DATEV, puis confirmez. Les noms de colonnes de l'extraction correspondent directement aux libellés des champs DATEV, sans renommage.
Lexware. La deuxième plateforme, particulièrement répandue dans les cabinets fiscaux de petite et moyenne taille et les services comptables internes. La « Schnittstelle DATEV-Format » de Lexware accepte les importations CSV au format DATEV. L'export Excel extrait est converti en CSV et importé directement — la structure des colonnes est identique.
Addison. Utilisée par les cabinets de conseil fiscal de taille moyenne et grande, notamment dans le sud de l'Allemagne. La plateforme Addison accepte les importations Excel structurées avec mappage des champs pour les données fiscales des clients. Ajoutez les colonnes dans l'ordre attendu par Addison — l'extraction suit votre définition de colonnes — et l'importation est une opération en un clic après le mappage initial.
Le pipeline d'extraction se connecte également aux justificatifs qui alimentent la déclaration d'impôt. La même logique d'extraction s'applique dans toutes les juridictions fiscales avec des formulaires similaires — extraction de la déclaration d'impôt UK SA100, extraction de la déclaration japonaise kakutei shinkoku (確定申告) et extraction des données BAS australiennes suivent toutes un flux de travail identique : définissez les colonnes pour les champs de la déclaration, téléversez les pages du formulaire et obtenez une ligne Excel par année fiscale. La langue du formulaire, les noms des déductions et les numéros de loi changent — mais le principe de l'extraction sémantique plutôt que de la transcription manuelle, lui, ne change pas.
Questions fréquentes
L'extraction peut-elle traiter les déclarations d'impôts générées par différents logiciels — WISO, smartsteuer, SteuerSparErklärung ou Mein ELSTER ?
Oui — et c'est là l'avantage structurel de l'extraction sémantique par rapport à l'OCR basée sur des modèles. Une déclaration générée par WISO Steuer compresse le bloc des déductions dans un tableau compact avec un espacement réduit entre les lignes. Une déclaration provenant de smartsteuer utilise des sections guidées par des questions qui réorganisent les champs par rapport au modèle officiel d'ELSTER. Une déclaration téléchargée depuis Mein ELSTER suit exactement la mise en page FMS. Un modèle calibré sur la mise en page de WISO désalignera tous les champs sur une sortie smartsteuer. L'extraction sémantique lit « la valeur étiquetée Spenden » indépendamment de sa police, de sa position sur la ligne ou de son alignement sur la page — ainsi, la même colonne « Spenden (Dons) » capture la valeur correcte aussi bien depuis WISO, smartsteuer que Mein ELSTER.
Qu'en est-il du Steuerbescheid — puis-je extraire des données de l'avis d'imposition officiel ?
Oui. Le Steuerbescheid (avis d'imposition) est la réponse officielle du centre des impôts — un document de plusieurs pages qui détaille chaque champ que le centre des impôts a accepté, ajusté ou rejeté dans votre déclaration soumise. Il contient les valeurs finales évaluées pour les revenus, les déductions et le montant de l'impôt, ainsi que des notes explicatives pour tout écart. Extraire le Steuerbescheid en même temps que votre déclaration originale crée l'ensemble de données comparatives le plus précieux : une colonne pour ce que vous avez déclaré, une colonne pour ce que le centre des impôts a accepté, et une colonne calculée — « Écart (Déclaré − Évalué) » — qui signale toute valeur non nulle pour examen. Ceci est particulièrement utile pour identifier les déductions que le centre des impôts réduit ou rejette systématiquement, afin que vous puissiez ajuster votre stratégie de déclaration pour l'année suivante.
Puis-je extraire plusieurs années de déclarations en un seul lot ?
Oui. Téléchargez toutes les déclarations d'impôts des années — 2023, 2024 et 2025 — en un seul lot. L'extraction traite les pages des annexes de chaque année indépendamment et produit une ligne par année d'imposition. Pour une comparaison sur trois ans, cela représente environ 20 à 25 pages (6 à 8 par an), un seul téléchargement par lot et une sortie Excel avec trois lignes — toutes les colonnes alignées. Un expert-comptable fiscaliste qui ressaisit manuellement trois années de déclarations dans DATEV passe environ 90 minutes par an, soit environ 4,5 heures au total. L'extraction réduit cela à environ 30 minutes de numérisation plus le temps de traitement — et la colonne de vérification garantit qu'aucun champ n'a été oublié lors de la capture des pages.
L'extraction gère-t-elle l'Annexe EÜR (compte de résultat) pour les travailleurs indépendants ?
Oui. L'Annexe EÜR (Einnahmenüberschussrechnung) est le formulaire central pour les travailleurs indépendants — un compte de résultat détaillé avec les recettes par catégorie (Betriebseinnahmen), les dépenses d'exploitation par type (Betriebsausgaben : loyer, fournitures, déplacements, assurances, honoraires, amortissements, intérêts), et le bénéfice ou la perte nette (Gewinn/Verlust) qui est reporté dans le Formulaire principal. Conformément au § 4 al. 3 EStG, les indépendants dont le chiffre d'affaires est inférieur à 600 000 € (ou le bénéfice à 60 000 €) peuvent utiliser la méthode simplifiée EÜR. L'EÜR comporte plus de 75 lignes — définissez-les comme colonnes dans votre schéma, téléchargez l'EÜR avec le reste de la déclaration dans le même lot, et le bénéfice/perte extrait apparaît dans la ligne fusionnée aux côtés des revenus salariés, des déductions et des calculs d'impôt. Pour les Freiberufler (professions libérales : médecins, avocats, architectes, artistes, consultants — définis au § 18 EStG) et les Gewerbetreibende (commerçants au sens du § 15 EStG), l'EÜR est le point de départ de chaque déclaration d'impôt — et l'extraire fait la différence entre un jeu de données partiel et un jeu complet.
Dois-je quand même conserver les documents fiscaux originaux après l'extraction ?
Selon le droit fiscal allemand, le délai de conservation légal (Aufbewahrungsfrist) pour les documents fiscaux est de 10 ans pour les Buchungsbelege (pièces comptables) conformément au § 147 AO, et de 6 ans pour les Handels- und Geschäftsbriefe (correspondance commerciale) et autres documents pertinents sur le plan fiscal. Le centre des impôts peut demander les documents originaux lors d'une Betriebsprüfung (contrôle fiscal) — en particulier pour les justificatifs de déductions (reçus, attestations de don, factures médicales). L'extraction remplace la saisie manuelle des données. Elle ne remplace pas l'obligation légale de conserver les originaux pendant le délai de conservation applicable. Bonne pratique : extrayez les données de la déclaration dans Excel pour analyse, conservez les PDF originaux et les justificatifs numérisés dans une structure de dossiers datée par année fiscale, et conservez le tout pendant toute la durée de conservation. Si vous utilisez MeinELSTER+ pour la Belegsammlung (collecte de justificatifs), les serveurs du centre des impôts servent de référentiel pour vos justificatifs — mais vous restez responsable de leur exhaustivité.
Qu'en est-il des expatriés qui déclarent en Allemagne — l'extraction peut-elle traiter les formulaires en allemand quand j'ai besoin des données en anglais ?
Oui — et c'est un scénario où le nommage personnalisé des colonnes devient particulièrement utile. Lorsque vous définissez vos colonnes d'extraction en anglais — « Employment Income (Anlage N) », « Charitable Donations (Spenden) », « Medical Costs (Krankheitskosten) », « Taxable Income (zu versteuerndes Einkommen) » — l'IA lit les libellés des formulaires allemands, extrait les valeurs et remplit vos colonnes nommées en anglais. Le résultat est un tableur en anglais construit à partir de formulaires allemands, sans étape de traduction nécessaire. Cela est important pour les expatriés qui doivent partager leurs données fiscales avec un comptable transfrontalier, ou pour toute personne déclarant en Allemagne tout en tenant des registres pour une déclaration d'impôt dans son pays d'origine (courant pour les citoyens américains soumis aux obligations FATCA, les résidents britanniques avec un traitement d'année fractionnée, ou les personnes confrontées à une convention de double imposition entre l'Allemagne et leur pays d'origine).
Faire de la saison des impôts une question de révision, pas de saisie de données
La date limite de déclaration d'impôts en Allemagne — 31 juillet pour les déclarants en nom propre (ou 28/29 février de la deuxième année suivante pour ceux qui font appel à un expert-comptable fiscaliste, conformément au § 149 AO) — est un point fixe du calendrier. Chaque année, la même séquence se répète : rassembler les certificats de retenue d'impôt sur le salaire, les confirmations d'assurance, les reçus de dons et les factures médicales ; les saisir dans ELSTER ou dans votre logiciel fiscal ; déposer la déclaration ; recevoir l'avis d'imposition ; classer les documents. Et chaque année suivante, lorsque la question se pose — « comment cette année se compare-t-elle à l'année dernière ? » — vous ouvrez deux PDF, ou cinq, et vous commencez à saisir.
Le processus d'extraction décrit ici élimine l'étape de ressaisie des deux côtés. Pour le professionnel libéral, une soirée de numérisation remplace 90 minutes de saisie champ par champ. Pour l'expert-comptable fiscaliste, un import CSV remplace la saisie de données par client dans DATEV. La colonne de vérification détecte les erreurs de calcul des déductions avant qu'elles n'atteignent le bureau du conseiller. Le schéma de colonnes, défini une fois, fonctionne pour chaque année fiscale suivante — que vous passiez de Mein ELSTER à WISO, de SteuerSparErklärung à smartsteuer, ou de la déclaration en ligne à la déclaration gérée par un conseiller. Et la sortie tableur — une ligne par année, chaque champ aligné, chaque Annexe fusionnée dans des colonnes adjacentes — devient le jeu de données qui fait de la déclaration d'impôts un dossier financier analysable, et non plus un simple exercice de conformité annuel.
Ce qui change chaque année, ce n'est pas la structure du formulaire — les formulaires officiels publiés par le FMS conservent la même disposition des champs, le même ordre des annexes et la même logique de calcul, avec seulement des mises à jour mineures pour les ajustements de la réforme fiscale (l'ajustement du Grundfreibetrag, la montée en charge de la déduction des cotisations de retraite, la correction de la progression à froid). Ce qui change, c'est le nombre d'heures de juillet que vous passez à saisir des chiffres déjà imprimés sur papier — et si votre comparaison fiscale interannuelle vit dans un tableur ou dans deux fenêtres PDF ouvertes.