5 erreurs de données ELSTER qui
coûtent des déductions que le Finanzamt ne récupérera pas
La plupart des listes de contrôle sur les « erreurs de déclaration fiscale » vous avertissent de choses que vous savez déjà — déposer avant la date limite, ne pas oublier vos Werbungskosten (dépenses liées au revenu), déclarer vos jours de télétravail. Ce sont des cases vides que vous pouvez encore voir sur le formulaire. Les erreurs dangereuses sont celles qui semblent correctes une fois que vous les avez saisies : un montant attribué à la mauvaise Anlage (annexe fiscale), une déduction qui tombe juste en dessous d'un seuil (Pauschbetrag) et disparaît silencieusement, une prime d'assurance saisie sur une ligne dont le plafond (Höchstbetrag) diffère de celui auquel la prime est réellement éligible. Vous soumettez la déclaration. Mein ELSTER l'accepte — pas de pop-up d'erreur rouge, pas d'avertissement de plausibilité. Mais le contrôle interne du Finanzamt (Plausibilitätsprüfung) signale l'écart des semaines plus tard, et au moment où la Rückfrage (demande formelle) atterrit sur votre bureau ou celui de votre Steuerberater, la fenêtre de correction se referme. Voici les cinq erreurs de données ELSTER qui échappent au bouton vert « Prüfung » — chacune avec son coût, sa cause, et comment la repérer avant le Finanzamt.
Points clés à retenir
- Le bouton vert Prüfung ne valide que l'arithmétique — un gain en capital déclaré sur la mauvaise Anlage passe le contrôle mais ne peut pas déclencher le Sparer-Pauschbetrag de 1 000 € qui n'existe que dans l'Anlage KAP.
- Le Finanzamt détecte ce que le bouton vert a manqué — mais seulement après votre soumission, lorsque le délai d'un mois de l'Einspruchsfrist a déjà commencé.
- Chacune de ces erreurs survient entre la lecture d'un montant et sa classification dans la bonne ligne fiscale — séparez les deux tâches et les erreurs qui survivent au bouton vert n'atteignent pas le Finanzamt.
Le schéma commun aux cinq erreurs
Une erreur visible dans une déclaration fiscale n'est pas un problème. Un champ vide sur l'Anlage Sonderausgaben (annexe des dépenses spéciales) attire votre attention avant que vous ne cliquiez sur « envoyer ». Les erreurs de cet article partagent une autre caractéristique : la déclaration semble complète et la Plausibilitätsprüfung ELSTER (contrôle de plausibilité, le bouton vert « Prüfung » qui vérifie l'arithmétique et la cohérence entre les formulaires) réussit. Mais l'examen interne du Finanzamt — un contrôle distinct et plus approfondi qui s'exécute après l'envoi — détecte une incohérence sémantique que le bouton vert ne teste pas : une déduction qui devrait être de 0 € parce que le Pauschbetrag la couvre déjà, une prime d'assurance affectée à une ligne dont le plafond ne correspond pas au type de prime, une Steuer-ID (numéro d'identification fiscale, un identifiant personnel permanent de 11 chiffres attribué à la naissance) saisie là où le formulaire attend une Steuernummer (numéro fiscal, un numéro de 10 à 13 chiffres spécifique au bureau, délivré par le Finanzamt local — pas la même chose).
Une erreur que le bouton vert « Prüfung » détecte vous coûte le temps de la corriger avant l'envoi. Une erreur qu'il ne détecte pas — mais que le Finanzamt détecte — vous coûte des semaines de délai de traitement, une lettre de Rückfrage, et dans certains cas une déduction que vous ne récupérez jamais parce que l'Einspruchsfrist (délai d'opposition d'un mois après l'émission du Steuerbescheid) expire avant que vous compreniez ce qui n'a pas fonctionné.
Selon l'arrêt du BFH IX R 17/22 (18 juillet 2023), le Bundesfinanzhof — la plus haute juridiction fiscale d'Allemagne — a confirmé que les erreurs de saisie commises par le contribuable lors de la déclaration ne sont pas corrigibles après l'expiration de l'Einspruchsfrist. L'affaire concernait un contribuable qui avait importé par inadvertance des données de la mauvaise année fiscale dans sa déclaration ELSTER. Le BFH a jugé que l'erreur était celle du contribuable, et non celle du Finanzamt, et que le trop-perçu restait acquis. Les cinq erreurs ci-dessous sont toutes des variantes du même mécanisme : une erreur de saisie qui produit une déclaration apparemment valide que le bouton vert accepte, mais dont l'incohérence sémantique déclenche une procédure de correction — ou, pire, réduit simplement votre remboursement sans notification.
Erreur 1 : Plus-values sur le Hauptvordruck au lieu de l'Anlage KAP — perte du Sparer-Pauschbetrag
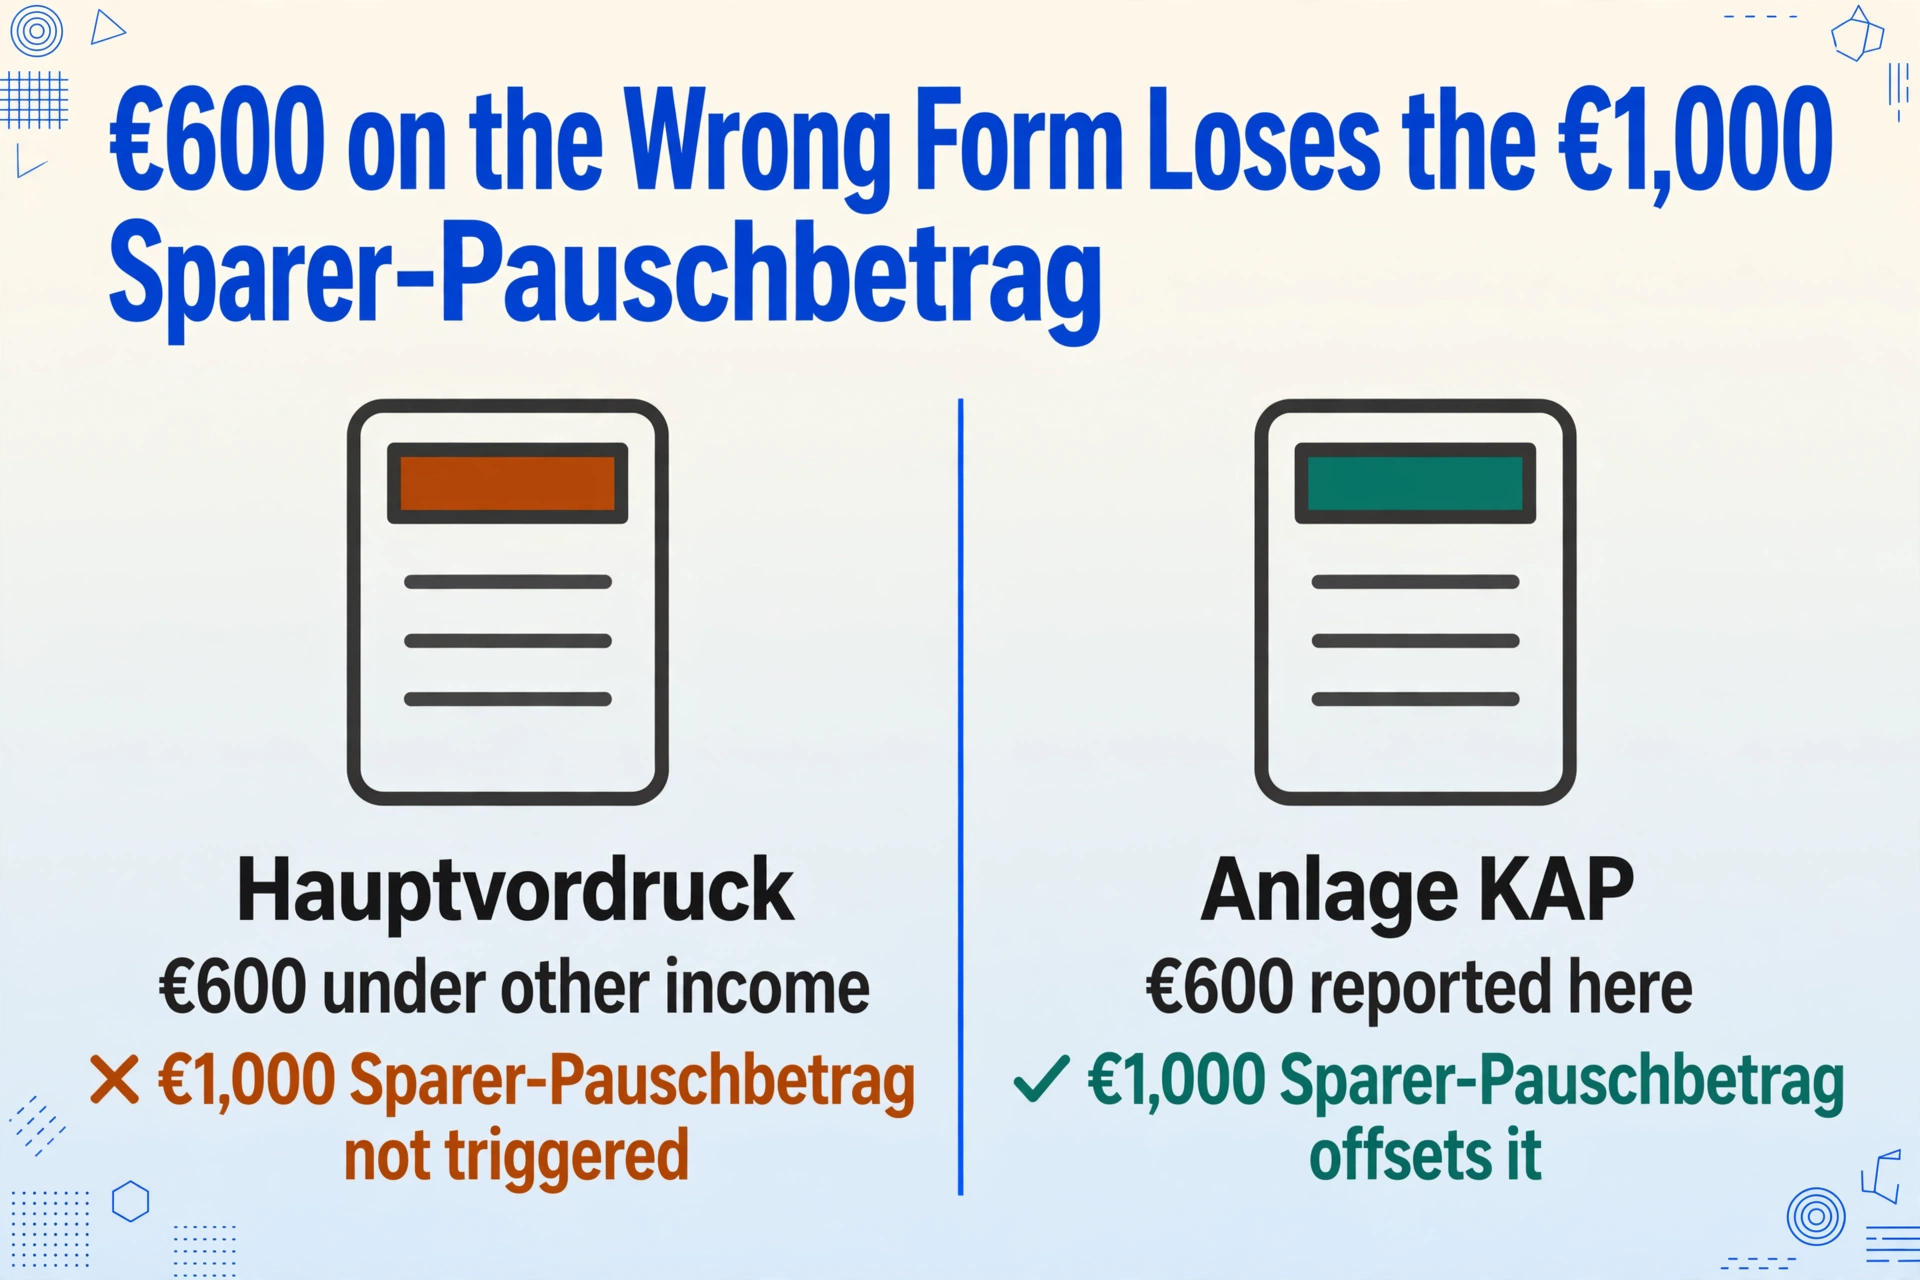
Voici à quoi ressemble l'erreur. Vous avez vendu des ETF en 2025 et réalisé 600 € de plus-values (Kapitalerträge). Votre banque a retenu la Kapitalertragsteuer (impôt sur les plus-values, 25 % plus le Solidaritätszuschlag) sur ces gains, mais vous avez oublié de définir un Freistellungsauftrag (ordre d'exonération) auprès de cette banque, de sorte que le Sparer-Pauschbetrag de 1 000 € (abattement pour épargnant) prévu à l'§ 20 Abs. 9 EStG n'a pas été appliqué. Vous savez que vous pouvez récupérer l'impôt trop retenu via votre déclaration de revenus — et vous saisissez le gain de 600 € quelque part sur le Hauptvordruck (le formulaire fiscal principal couvrant les pages 2 à 4) sous « autres revenus ».
Ce que fait le Finanzamt. Les plus-values doivent être déclarées sur l'Anlage KAP (l'annexe sur les plus-values), et non sur le Hauptvordruck. Le contrôle de plausibilité (Plausibilitätsprüfung) du Finanzamt peut détecter l'incohérence — ou pas, car le Hauptvordruck comporte bien une ligne pour « autres revenus » et le montant n'est pas manifestement erroné hors contexte. Si le Finanzamt la détecte, la réponse est une Rückfrage vous demandant d'expliquer où appartient ce revenu et de déposer une Anlage KAP corrigée. S'il ne la détecte pas, la déclaration est traitée telle quelle. Mais le Sparer-Pauschbetrag de 1 000 € par personne prévu au § 20 Abs. 9 EStG se trouve dans l'Anlage KAP — et une plus-value déclarée sur le Hauptvordruck ne déclenche jamais la compensation du Pauschbetrag. Vous avez payé un impôt excessif sur 600 € qui auraient dû être couverts par l'abattement. Et si votre revenu total en capital auprès de toutes les banques était inférieur à 1 000 €, vous avez payé un impôt sur un revenu exonéré — et le délai de recours (Einspruchsfrist) peut expirer avant que l'écart ne devienne visible.
Ce que cela coûte. Sur 600 € de gains imposés à 25 % de Kapitalertragsteuer plus 5,5 % de Soli (Solidaritätszuschlag = surtaxe de solidarité), vous avez payé environ 158,25 € en trop. Si l'erreur est détectée par le Finanzamt, une Rückfrage coûte une à deux heures de recherche de documents et de recalcul — ou 120 € à 350 € de l'heure si le Steuerberater s'en occupe. Si l'erreur n'est pas détectée et que l'Einspruchsfrist expire, le trop-perçu est définitif. Cette même erreur corrompt également le Günstigerprüfung (le « test le plus favorable » que le Finanzamt effectue pour vérifier si l'imposition de vos plus-values à votre taux d'imposition personnel sur le revenu produirait un résultat inférieur au taux forfaitaire de 25 % de Kapitalertragsteuer) — car le Günstigerprüfung ne prend en compte que les montants déclarés dans l'Anlage KAP, pas le Hauptvordruck. Un gain déclaré sur le mauvais formulaire est invisible pour le test qui aurait pu réduire votre taux d'imposition.
L'Anlage KAP n'est pas facultative si vous avez des plus-values. Et le Sparer-Pauschbetrag — 1 000 € par personne, 2 000 € pour les couples imposés conjointement — ne s'applique que dans cette annexe. Une plus-value saisie dans tout autre champ du formulaire est imposée comme si l'abattement n'existait pas.
Erreur 2 : Erreur de calcul des Vorsorgeaufwand — Cotisations de retraite de base et complémentaires dans le cadre de la Günstigerprüfung
Cette erreur survient le plus souvent chez les indépendants et les travailleurs non salariés qui paient eux-mêmes leurs cotisations de retraite et d'assurance maladie. L'Anlage Vorsorgeaufwand (annexe sur les cotisations de retraite et d'assurance) répartit les cotisations en deux catégories : Basisvorsorge (cotisations de retraite de base — assurance retraite légale, certains plans Rürup-Rente, assurance maladie et dépendance légales) au titre de § 10 Abs. 1 Nr. 2 et 3 EStG, et sonstige Vorsorgeaufwendungen (autres dépenses de prévoyance — compléments d'assurance maladie privée, invalidité professionnelle, responsabilité civile, accidents, assurance vie temporaire) au titre du § 10 Abs. 1 Nr. 3a EStG.
Les cotisations de base sont déductibles jusqu'à une limite qui augmente chaque année — pour 2025, 100 % des cotisations éligibles jusqu'à 26 528 € pour les déclarants célibataires (53 056 € pour les couples) pour la composante retraite, et les cotisations maladie + dépendance sont entièrement déductibles pour la couverture de base. La catégorie « autres » a un plafond distinct (Höchstbetrag) de 1 900 € pour les salariés et 2 800 € pour les indépendants. La Günstigerprüfung complique la situation : pour les cotisations de retraite, le Finanzamt compare automatiquement votre déduction 2025 à un minimum basé sur les règles des années précédentes — la déduction la plus avantageuse est retenue. Mais la Günstigerprüfung ne fonctionne que sur les montants inscrits dans les bonnes lignes.
L'erreur spécifique. Une indépendante paie 4 200 € d'assurance maladie légale (Krankenversicherung der Krankenkasse, la caisse d'assurance maladie réglementée par l'État) et 3 100 € de retraite légale (Rentenversicherung). Les deux relèvent des lignes Basisvorsorge. Mais elle paie également 1 800 € d'assurance invalidité professionnelle privée (Berufsunfähigkeitsversicherung) et 400 € d'assurance responsabilité civile privée (Privathaftpflichtversicherung) — celles-ci relèvent des lignes sonstige Vorsorgeaufwendungen, soumises au plafond de 2 800 € pour les indépendants (ses cotisations « autres » totales s'élèvent à 2 200 €, donc elles entrent dans le plafond). L'erreur : elle inscrit la cotisation d'invalidité professionnelle de 1 800 € dans une ligne Basisvorsorge au lieu de la ligne sonstige, car les libellés des champs du formulaire — « Beiträge zur Basiskrankenversicherung, gesetzlichen Pflegeversicherung » (cotisations à l'assurance maladie de base et à l'assurance dépendance légale) dans une section, contre « Beiträge zu sonstigen Versicherungen » (cotisations à d'autres assurances) dans une autre — utilisent une terminologie par type d'assurance qui ne permet pas de déterminer clairement quelle assurance compte comme « de base » et laquelle comme « autre ».
Ce que fait le Finanzamt. Le contrôle de plausibilité vert vérifie que le total Basisvorsorge ne dépasse pas le plafond légal — 1 800 € est bien en dessous de 26 528 €, donc le contrôle passe. Mais l'examen interne du Finanzamt recoupe le type de cotisation avec l'assureur déclaré. Une cotisation Berufsunfähigkeitsversicherung déclarée comme contribution Basisvorsorge déclenche une alerte de non-concordance, car l'assureur n'est pas un assureur retraite ou maladie légal. La réponse est une Rückfrage : le Finanzamt vous demande de préciser à quelle assurance les 1 800 € se rapportent et de corriger l'affectation dans l'Anlage. En attendant, la déduction n'est pas traitée — votre impôt est calculé sans la déduction de 1 800 € dans l'une ou l'autre catégorie jusqu'à ce que vous répondiez.
Ce que cela coûte. Une Rückfrage sur l'Anlage Vorsorgeaufwand coûte la même une à deux heures que toute demande formelle du Finanzamt — 120 à 350 € de l'heure aux tarifs des Steuerberater. Mais le coût caché est le retard de trésorerie : votre remboursement, s'il y en a un, est retenu jusqu'à ce que vous résolviez la demande. Et si le Steuerbescheid est émis sans la correction — parce que vous avez répondu en retard ou que le Finanzamt a procédé sans votre réponse — la déduction est perdue à moins que vous ne déposiez un Einspruch dans un délai d'un mois. Une déduction de 1 800 € à un taux marginal d'imposition de 30 % vaut environ 540 € de remboursement. C'est le montant en jeu pour une cotisation saisie sur la mauvaise ligne d'une seule Anlage.
La Günstigerprüfung ajoute une autre couche : pour les cotisations de retraite, le Finanzamt compare automatiquement votre calcul 2025 (déductible à 100 %) à un minimum basé sur les règles de 2005. Mais cette comparaison s'appuie sur les bonnes lignes. Si vos cotisations de retraite sont dispersées sur de mauvaises lignes, la Günstigerprüfung opère sur des données incomplètes — et vous ne voyez jamais le calcul « plus favorable » que le système était censé vous donner.
Erreur 3 : Saisir 800 € de Werbungskosten alors que le Pauschbetrag de 1 230 € vous couvre déjà — effort inutile, aucun bénéfice
Cette erreur ne déclenche pas de pénalité. C'est un piège d'efficacité dans la préparation fiscale — qui coûte du temps, pas de l'argent, mais qui le coûte de manière fiable chaque année.
En vertu de l'article 9a, phrase 1, n° 1, lettre a EStG, chaque salarié bénéficie d'un Arbeitnehmer-Pauschbetrag automatique (déduction forfaitaire pour salariés) de 1 230 € — appliqué sans aucune preuve, sans aucune saisie sur le formulaire. Le Pauschbetrag est déjà intégré dans votre Lohnsteuer mensuelle (retenue d'impôt sur les salaires) par votre employeur. Si vos Werbungskosten réelles — trajets domicile-travail (Entfernungspauschale, l'indemnité kilométrique à 0,38 €/km pour 2026, contre 0,30 € en 2025), jours de télétravail (Homeoffice-Pauschale, le forfait télétravail à 6 €/jour plafonné à 1 260 €/an), équipement professionnel, formation professionnelle, cotisations syndicales — totalisent moins de 1 230 €, le Finanzamt applique automatiquement le Pauschbetrag. Vos saisies sur l'Anlage N (annexe des revenus d'emploi) sont ignorées.
L'erreur ressemble à ceci. Une salariée suit soigneusement ses dépenses toute l'année : 320 € de livres et logiciels professionnels, 200 € de cotisations à une association professionnelle (Berufsverband, l'adhésion à un organisme professionnel), 280 € de fournitures de bureau. Elle totalise 800 € et saisit chaque ligne dans l'Anlage N — passant 20 minutes à retrouver les reçus, saisir les chiffres et vérifier les sous-totaux. Elle soumet. Le Finanzamt traite la déclaration et applique le Pauschbetrag de 1 230 € car il est plus élevé. Les 800 € de saisies de Werbungskosten ne produisent aucun avantage fiscal supplémentaire — zéro. Les 20 minutes de saisie n'ont rien produit.
Le Finanzamt ne vous informe pas lorsque vos Werbungskosten sont inférieurs au Pauschbetrag. Il applique simplement le montant le plus élevé entre vos coûts réels et le Pauschbetrag de 1 230 € — silencieusement. Vos 20 minutes de transcription disparaissent dans le même résultat fiscal que celui que vous auriez obtenu en laissant l'Anlage N vide.
Ce que cela coûte. Rien en argent — et c'est là le piège. Cela coûte du temps qui se répète chaque année, et ce temps est valorisé à hauteur de ce que vaut une heure de votre temps de travail. Pour un indépendant facturant 95 €/heure, ces 20 minutes représentent environ 32 € de temps facturable perdu. Sur cinq ans, 160 €. Assez peu pour être ignoré — sauf si vous réalisez que le même temps est consacré à toutes les lignes Werbungskosten, Sonderausgaben et Vorsorgeaufwand qui tombent également sous leurs seuils respectifs. Le coût réel de cette erreur n'est pas financier : c'est le budget cognitif que vous dépensez pour une saisie de données sans résultat, tandis que les saisies qui produisent un résultat — celles au-dessus du Pauschbetrag — reçoivent moins d'attention parce que vous êtes déjà fatigué d'avoir saisi celles qui n'en produisent pas.
La règle pratique : avant de saisir un seul chiffre de Werbungskosten dans l'Anlage N, faites une estimation mentale rapide de vos dépenses principales — trajets + bureau à domicile + équipement. Si les seuls trajets à 220 jours ouvrés × 25 km × 0,38 €/km produisent 2 090 €, vous êtes déjà bien au-dessus de 1 230 € et chaque ligne supplémentaire saisie produit un avantage fiscal réel. Si votre total est inférieur à 1 230 €, sautez entièrement l'Anlage N — le Pauschbetrag vous couvre, et le temps économisé va aux Anlagen où vos saisies changent réellement le résultat.
Erreur 4 : Déclarer les coûts de matériaux au titre du § 35a — quand seule la main-d'œuvre est déductible
La déduction des Handwerkerrechnungen (factures d'artisan) au titre du § 35a Abs. 3 EStG est l'une des déductions les plus avantageuses pour les propriétaires et locataires allemands — 20 % de la part main-d'œuvre réduit directement votre impôt sur le revenu, jusqu'à 1 200 € par an. Le maximum côté dépenses est de 6 000 € de coûts de main-d'œuvre par an pour atteindre le plafond de déduction de 1 200 €. Mais la règle est rigide d'une manière que la plupart des déclarants ne découvrent qu'après un rejet : seuls les coûts de main-d'œuvre (Arbeitskosten) comptent. Les coûts de matériaux (Materialkosten) ne comptent pas.
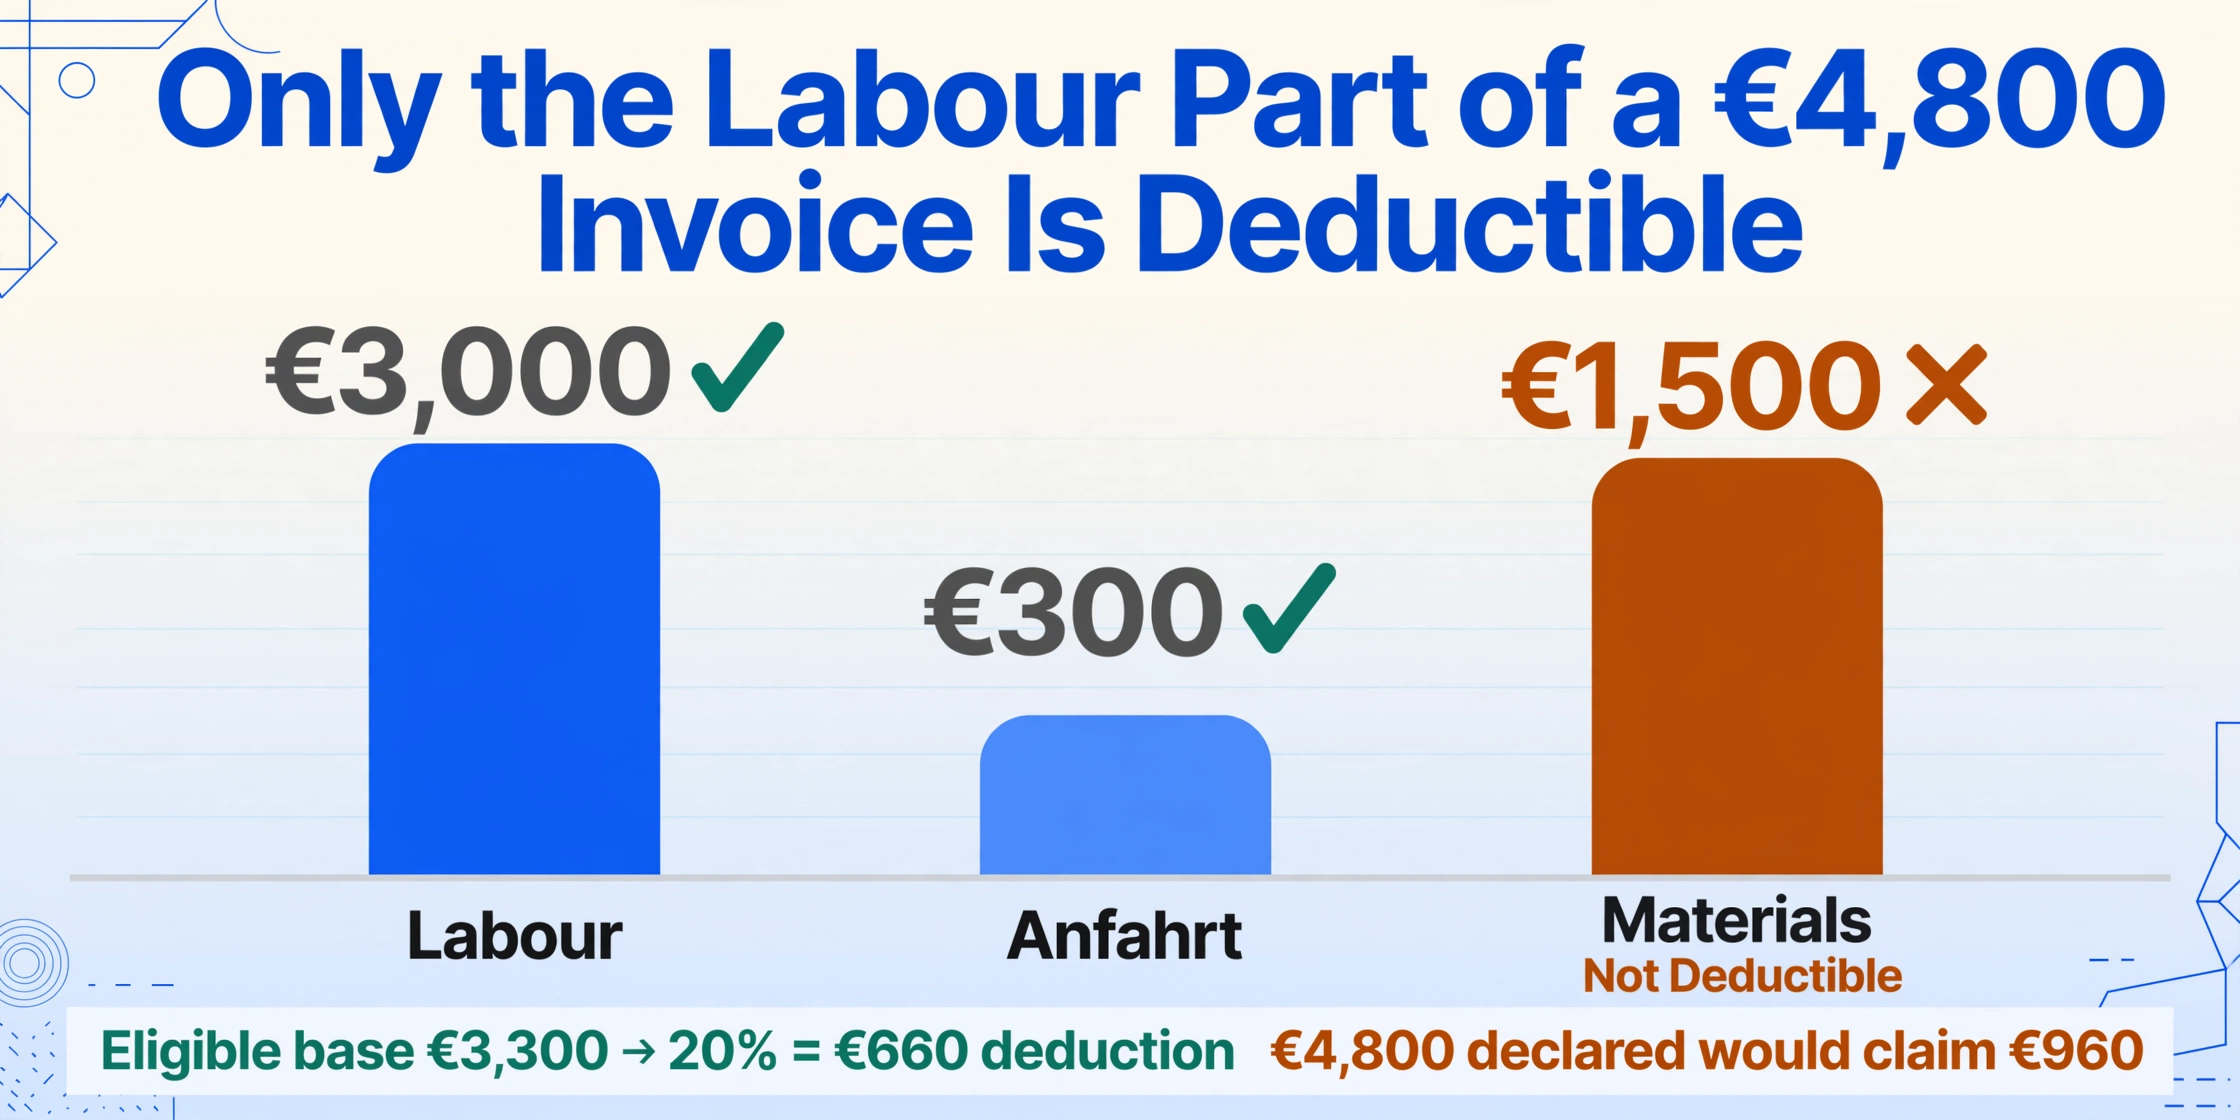
L'erreur spécifique. Un propriétaire rénove une salle de bain. La facture du Handwerker (artisan) indique : 4 800 € au total — environ 3 000 € de main-d'œuvre (installation, plomberie, carrelage), 1 500 € de matériaux (carrelage, raccords, joint), et 300 € d'Anfahrt (déplacement sur site). Le propriétaire saisit les 4 800 € complets dans l'Anlage Haushaltsnahe Aufwendungen (annexe des dépenses liées au ménage), section Handwerkerleistungen (services d'artisan). Mais la composante main-d'œuvre — la seule partie éligible à la déduction de 20 % — est de 3 300 € (main-d'œuvre + déplacement, car les An- und Abfahrtskosten, les frais de déplacement aller-retour vers le chantier, sont considérés comme faisant partie de la main-d'œuvre aux fins du § 35a selon la directive du BMF du 9 novembre 2016, BStBl I 2016 S. 1213). La saisie correcte est de 3 300 €, produisant une déduction de 660 € (20 % × 3 300 €). La saisie erronée de 4 800 € réclamerait 960 € — un excédent de 300 €.
Ce que fait le Finanzamt. Le contrôle interne du Finanzamt recoupe la facture du Handwerker avec le montant déclaré. Si la facture ne sépare pas la main-d'œuvre des matériaux, le Finanzamt estime la répartition — presque toujours au détriment du contribuable, car une répartition estimée repose par défaut sur des hypothèses prudentes. Mais le plus souvent, le Finanzamt rejette simplement la part des matériaux : il traite la déduction à 20 % du montant de la seule main-d'œuvre, ajustant le remboursement à la baisse sans nécessairement émettre de Rückfrage. Le contribuable constate un remboursement inférieur à celui attendu et doit retracer l'écart jusqu'à la ligne §35a pour comprendre pourquoi.
Trois pièges supplémentaires du §35a aggravent cette erreur :
- La Barzahlung (paiement en espèces) disqualifie la totalité de la déduction. Selon le § 35a Abs. 5 EStG, le paiement doit être effectué par virement bancaire — le Bundesfinanzhof l'a confirmé dans plusieurs arrêts. Une facture correcte avec une répartition main-d'œuvre/matériaux appropriée, payée en espèces, donne une déduction nulle. Le Finanzamt vérifie le Zahlungsweg (mode de paiement) et rejette les demandes payées en espèces.
- Les Neubaumaßnahmen (travaux de construction neuve) sont exclues. Le §35a couvre la rénovation, l'entretien et la modernisation (Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen) — pas la construction d'un nouveau bâtiment. Installer une salle de bain dans une extension nouvellement construite n'est pas déductible.
- Le double financement avec les subventions KfW/BAFA est interdit. La même Handwerkerleistung (prestation d'artisan) ne peut pas être déclarée à la fois au titre du §35a et d'un programme de subvention public comme KfW ou BAFA (Bundesamt für Wirtschaft und Ausfuhrkontrolle, l'Office fédéral de l'économie et du contrôle des exportations).
Ce que cela coûte. Une surestimation de 1 500 € de frais de matériaux n'entraîne aucune pénalité — le Finanzamt rejette simplement la part des matériaux. Mais le temps passé à retrouver la facture, à lire les lignes main-d'œuvre et matériaux, et à saisir le montant dans l'Anlage Haushaltsnahe Aufwendungen a été perdu si la saisie était erronée. Et si le Finanzamt émet effectivement une Rückfrage vous demandant de resoumettre la facture avec une répartition de main-d'œuvre corrigée, la correction coûte une à deux heures de recherche de documents — aux tarifs d'un Steuerberater, 120 à 350 €. L'erreur est entièrement évitable : lorsque vous recevez la facture du Handwerker, demandez à l'artisan de séparer la main-d'œuvre et les matériaux en lignes distinctes avant de payer. Une demande de deux minutes au moment des travaux évite la Rückfrage.
Erreur 5 : Steuer-ID vs Steuernummer — Confondre les deux numéros ajoute des mois à votre traitement
L'Allemagne émet deux numéros d'identification fiscale, et ils servent à des fins complètement différentes. La Steuer-ID (steuerliche Identifikationsnummer, également abrégée IdNr) est un numéro personnel permanent à 11 chiffres attribué à la naissance ou à la première inscription en Allemagne — il ne change jamais et vous suit à vie. Il figure sur votre Lohnsteuerbescheinigung (certificat d'impôt sur le salaire) sous le nom « Identifikationsnummer » et sur votre Steuerbescheid (avis d'imposition) sous le nom « IdNr ». La Steuernummer est un numéro à 10–13 chiffres spécifique au bureau, attribué par votre Finanzamt local — il change si vous déménagez dans une zone desservie par un autre bureau des impôts. La Steuernummer est ce que le Finanzamt utilise pour classer votre déclaration de revenus dans son système et la rattacher à votre compte.
L'erreur spécifique. Un déclarant novice — un salarié qui n'a jamais déposé de déclaration auparavant parce que son employeur s'en occupait — crée un compte Mein ELSTER, démarre une nouvelle Einkommensteuererklärung (déclaration de revenus) et rencontre le champ intitulé « Steuernummer ». Il n'a pas encore de Steuernummer car le Finanzamt en attribue une après le dépôt de la première déclaration. Il saisit sa Steuer-ID à la place — le numéro à 11 chiffres de sa Lohnsteuerbescheinigung — pensant que c'est la même chose. ELSTER accepte la saisie car un numéro à 11 chiffres dans le champ Steuernummer n'est pas une erreur de format. Mais lorsque le Finanzamt reçoit la déclaration, la Steuer-ID ne correspond à aucun compte existant dans son système de classement indexé par Steuernummer. La déclaration atterrit dans une file d'attente de correspondance manuelle — un Sachbearbeiter (agent de traitement) doit localiser le contribuable par nom et Steuer-ID, le recouper avec la ZfA (Zentrale Zulagenstelle für Altersvermögen, l'agence centrale qui administre la base de données Steuer-ID), créer une nouvelle Steuernummer et y rattacher la déclaration.
Ce que fait le Finanzamt. La déclaration n'est pas rejetée — il n'y a pas de Rückfrage formelle car le Finanzamt peut résoudre l'incohérence en interne. Mais le processus de correspondance est manuel et lent. Au lieu des 8 à 12 semaines standard pour une déclaration simple, le traitement s'étend à 3 à 6 mois. Le Steuerbescheid arrive en octobre au lieu de mai. Et l'horloge du Verspätungszuschlag — qui court à partir de la date à laquelle la déclaration est effectivement reçue, et non résolue — ne s'applique pas tant que vous avez déposé à temps. Mais le retard de remboursement à lui seul est un coût de trésorerie : si vous attendiez 1 200 € de remboursement en mai, attendre jusqu'en octobre signifie cinq mois supplémentaires où ce capital repose sur le compte du Finanzamt au lieu du vôtre.
L'erreur inverse se produit aussi : un indépendant qui a une Steuernummer depuis des années la saisit dans le champ Steuer-ID d'un nouveau formulaire d'inscription Mein ELSTER, confondant les deux numéros. L'inscription est rejetée car la base de données Steuer-ID ne contient pas d'entrée correspondante pour ce numéro — mais au moment où la lettre de rejet arrive, plusieurs semaines se sont écoulées et le calendrier du Steuerberater s'est encore rempli.
Le champ intitulé « Steuernummer » attend le numéro à 10–13 chiffres spécifique au bureau, figurant sur votre dernier Steuerbescheid. Si vous n'avez jamais déposé de déclaration de revenus auparavant, laissez-le vide — le Finanzamt en attribue une après le traitement de votre première déclaration. Le champ intitulé « Steuer-ID » ou « Identifikationsnummer » attend le numéro permanent à 11 chiffres de votre Lohnsteuerbescheinigung ou Meldebescheinigung (certificat d'inscription). Les deux numéros ne sont pas interchangeables — et les confondre ne produit pas de message d'erreur. Cela produit un retard.
Ce que ces cinq erreurs ont en commun : elles surviennent entre la lecture et la saisie
En prenant du recul, les cinq erreurs découlent du même mécanisme. Une personne lit un chiffre sur un document — une Jahressteuerbescheinigung bancaire (attestation fiscale annuelle), un avis de cotisation d'assurance, une Lohnsteuerbescheinigung de l'employeur, une facture d'artisan, un certificat d'inscription — et le saisit dans un champ de formulaire. L'erreur se produit dans l'intervalle entre la lecture et la saisie : le chiffre est correct, mais la décision de classification — sur quelle Anlage il doit figurer, sur quelle ligne de cette Anlage, s'il est éligible à une compensation Pauschbetrag, s'il s'agit de la Steuer-ID ou de la Steuernummer — est erronée. Et comme la Plausibilitätsprüfung d'ELSTER vérifie l'arithmétique et la cohérence entre formulaires, mais pas la classification sémantique, le formulaire accepte la saisie. L'examen interne du Finanzamt la détecte, mais seulement après l'envoi — moment où la correction coûte du temps, de l'argent, ou la déduction elle-même.
La raison structurelle de ce phénomène — quel que soit le pays — est le même goulot d'étranglement décrit dans l'analyse du problème de saisie manuelle des données ELSTER en Allemagne : le point de dépôt numérique est une autoroute, mais l'assemblage des données qui l'alimente est encore un escalier. Chaque chiffre doit être lu par un humain sur une mise en page de document — souvent un PDF ou un courrier papier — classé dans une catégorie fiscale, puis transcrit à la main. L'équivalent britannique de ces mêmes erreurs de transcription — des revenus déclarés sur le mauvais supplément SA100, des montants Gift Aid mal catégorisés — suit le même schéma, comme expliqué dans le guide des erreurs de saisie de données SA100. Le guide des erreurs de saisie de données pour la 確定申告 (kakuteishinkoku, la déclaration de revenus annuelle) au Japon couvre le même schéma de cinq classes d'erreurs dans un système fiscal différent — convergeant tous vers le même fossé structurel entre document et formulaire.
Comment l'extraction prévient ces cinq erreurs — non pas en remplissant à votre place, mais en séparant la reconnaissance de la classification
Chacune des cinq erreurs survient parce qu'une personne effectue deux tâches simultanément : lire un chiffre sur un document (une tâche perceptive — est-ce un 3 ou un 8 sur un certificat d'assurance délavé ?) et classer ce chiffre dans la bonne catégorie fiscale (une tâche cognitive — cette prime appartient-elle à la ligne 24 de la Basisvorsorge ou à la ligne 48 des sonstige Vorsorgeaufwendungen ?). Le cerveau humain est mauvais pour faire les deux à la fois, et pire encore après 20 minutes de pratique — le quatrième certificat d'assurance de la session est classé moins précisément que le premier, non pas parce que le certificat est plus difficile, mais parce que la précision de classification se dégrade avec la répétition.
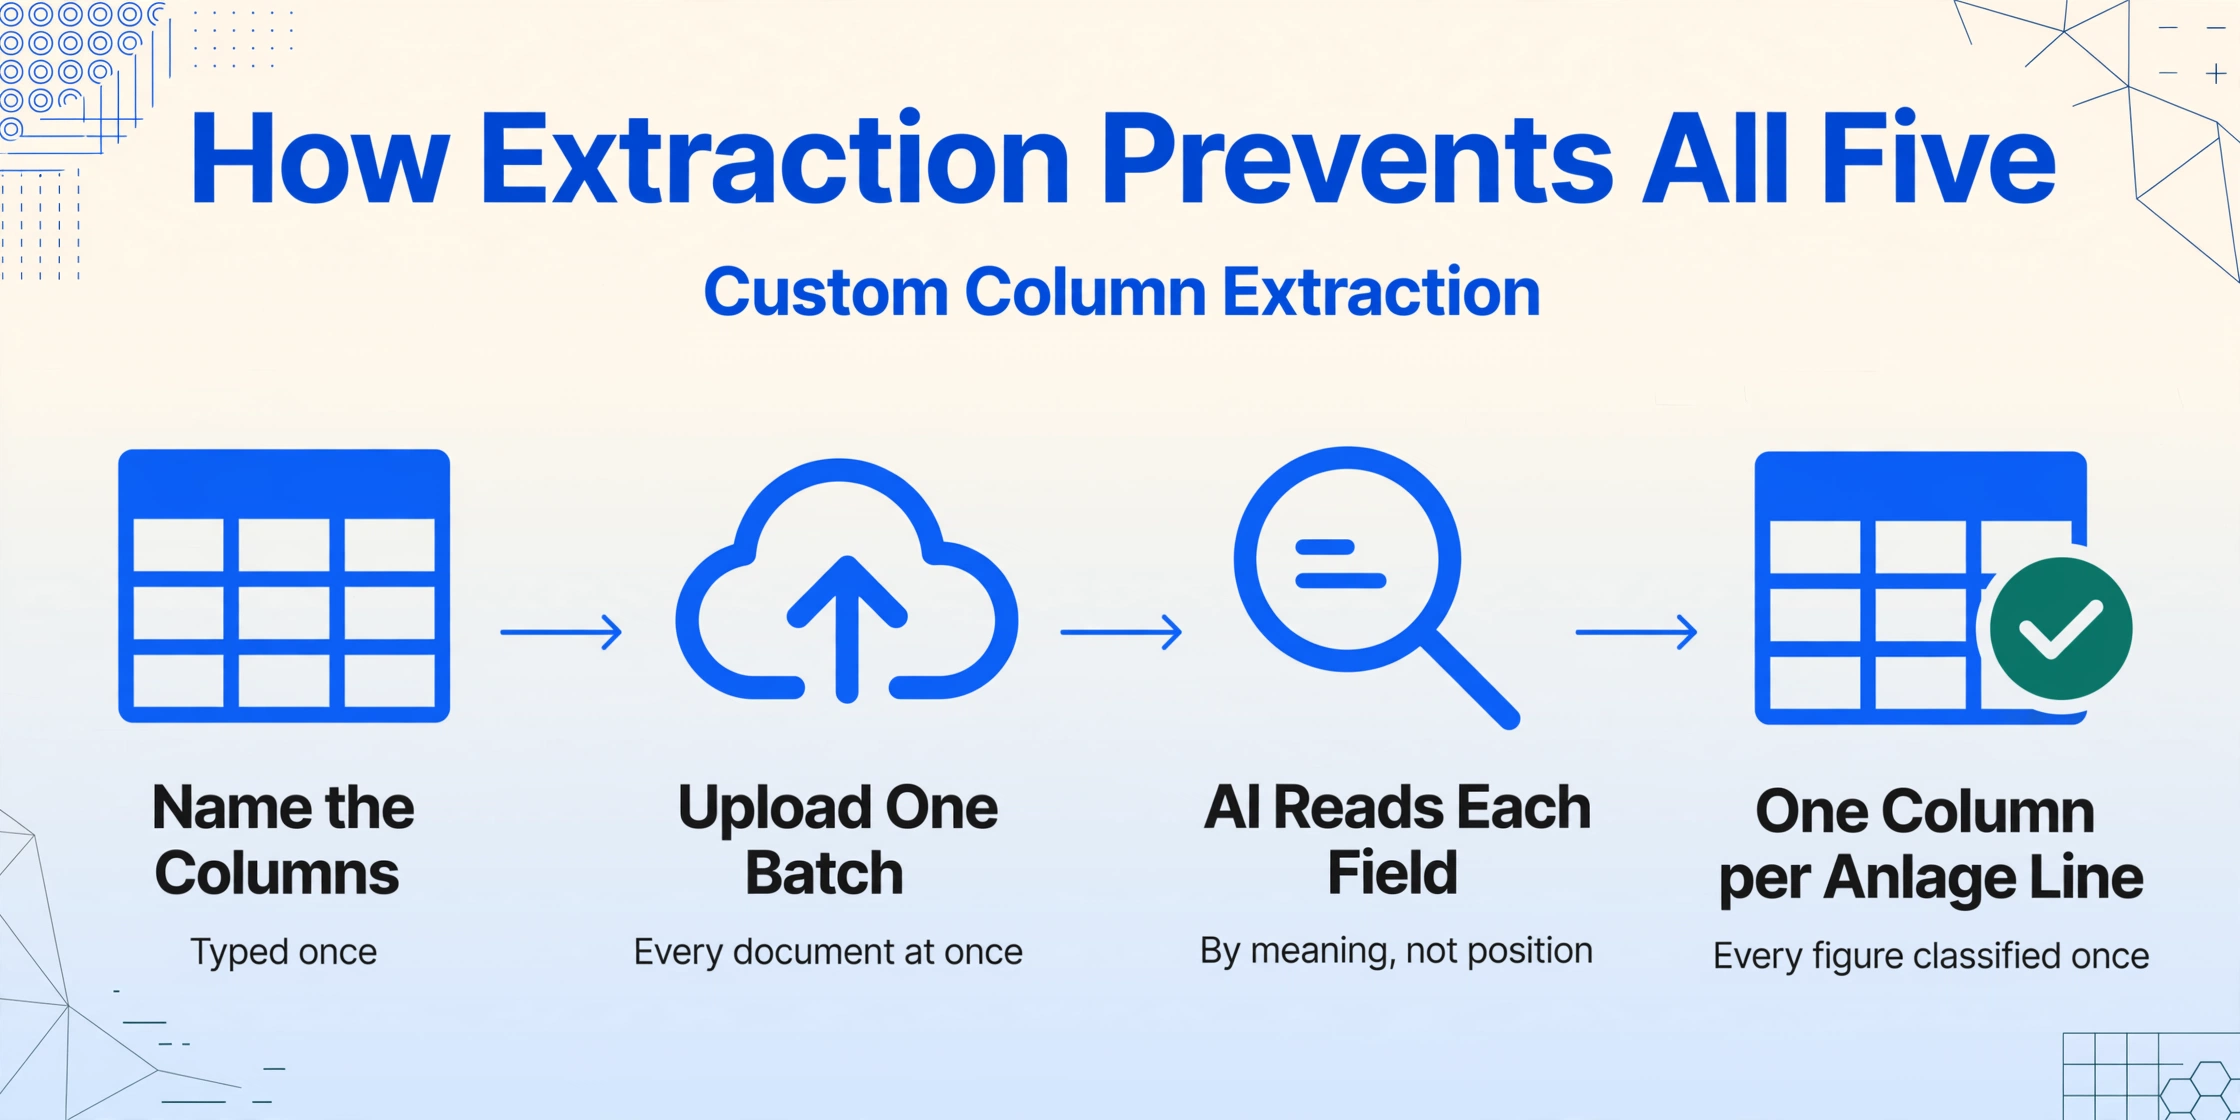
L'extraction de données documentaires sépare les deux. La tâche de perception — lire les chiffres sur le Kontoauszug (relevé bancaire), la Versicherungsbescheinigung, la Handwerkerrechnung — est confiée à l'IA, qui lit chaque document en comprenant ce qu'un champ signifie (« Beitrag zur Krankenversicherung », « Arbeitskosten », « einbehaltene Kapitalertragsteuer ») plutôt que sa position sur la page. Le résultat est un tableur unique où chaque chiffre de chaque document se trouve dans la même structure de colonnes — chaque colonne nommée d'après la ligne d'Anlage qu'elle alimente. C'est l'Extraction de colonnes personnalisées : vous saisissez une fois les noms de colonnes souhaités, téléversez tous les documents en un seul lot, et l'IA remplit les lignes en localisant chaque valeur sémantiquement — ni par coordonnées de pixels, ni par correspondance de modèle. La procédure est détaillée étape par étape dans le guide d'extraction de données pour les formulaires fiscaux ELSTER.
La tâche de classification — décider quelle prime d'assurance va sur quelle ligne d'Anlage, si vos Werbungskosten totaux dépassent le Pauschbetrag de 1 230 €, si une facture de Handwerker répartit correctement main-d'œuvre et matériaux — reste la vôtre. Mais vous l'effectuez sur un tableur unique où chaque chiffre est déjà en colonnes, plutôt que sur cinq piles de documents éparpillées où vous lisez et classez simultanément. Trois fonctions d'extraction spécifiques attaquent directement les cinq erreurs :
- Colonnes inférées catégorisent les chiffres que le document ne libelle pas lui-même. Une colonne nommée
Insurance Type (options: Basis-KV/Pflege/Rente/BU/Haftpflicht/Unfall)fait lire chaque certificat d'assurance par l'IA et classer le type de police — la même décision de classification qu'un humain prendrait, mais exécutée par l'IA sur l'ensemble du lot avant que vous ne vous installiez pour vérifier. - Colonnes calculées recoupent les totaux d'Anlage à Anlage. Une colonne qui additionne tous les revenus déclarés et les compare au total EÜR — affichant « OK » ou « CHECK » — détecte l'erreur 1 (plus-values sur la mauvaise Anlage) avant que la déclaration n'atteigne le Finanzamt. Une colonne qui additionne tous les Werbungskosten et les compare au seuil de 1 230 € détecte l'erreur 3.
- Traitement par lots signifie que les cinq piles de documents — les relevés bancaires, les certificats d'assurance, la Lohnsteuerbescheinigung, les reçus de dons, les Handwerkerrechnungen — passent en un seul téléversement. Le résultat fusionne en un tableur unique, une colonne par champ d'Anlage. La répartition des coûts de l'assemblage manuel ELSTER quantifie les heures ainsi économisées, et le principe du lot s'étend d'une déclaration unique à une paie mensuelle — couvert dans le guide de traitement par lots pour la Lohnsteuer-Anmeldung.
La limite honnête de l'extraction : elle lit les documents et produit les chiffres. Elle ne soumet pas votre Einkommensteuererklärung, n'applique pas la Günstigerprüfung, ne calcule pas la zumutbare Belastung (seuil de charge raisonnable pour les dépenses extraordinaires en vertu de § 33 EStG), ni ne vous indique les déductions auxquelles vous avez droit. Ces décisions nécessitent un humain qui comprend le code fiscal — ou un Steuerberater. Ce que fait l'extraction, c'est supprimer l'étape de lecture-saisie qui crée les cinq erreurs en premier lieu. Et lorsque la lecture et la saisie sont supprimées, les décisions de classification qu'il vous reste à prendre se font sur un tableur propre et vérifié — pas sur cinq piles de papier éparpillées avec la fatigue qui s'installe au quatrième document.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
FAQ — Erreurs et corrections des formulaires fiscaux ELSTER allemands
Quelle est la différence entre le « Prüfung » vert d'ELSTER et la Plausibilitätsprüfung du Finanzamt ?
Le bouton vert « Prüfung » dans Mein ELSTER vérifie la cohérence arithmétique — si les totaux d'une Anlage correspondent aux champs correspondants du Hauptvordruck, si les champs obligatoires sont remplis, si les règles de format sont respectées (dates, longueur de la Steuer-ID). Il ne vérifie pas l'exactitude sémantique — si un montant doit figurer sur l'Anlage KAP plutôt que sur le Hauptvordruck, si un Versicherungsbeitrag (cotisation d'assurance) classé en Basisvorsorge provient réellement d'un assureur privé plutôt que d'un assureur légal, si le total des Werbungskosten est inférieur au Pauschbetrag et donc sans incidence. La Plausibilitätsprüfung interne du Finanzamt — qui s'exécute après la soumission, pendant la phase de Bearbeitung (traitement) — effectue ces vérifications sémantiques plus approfondies. Le bouton vert vous indique que le formulaire est cohérent en interne. Il ne vous dit pas que les données sont correctes.
Comment corriger une erreur après avoir soumis ma déclaration ELSTER mais avant de recevoir le Steuerbescheid ?
Tant que le Finanzamt n'a pas émis le Steuerbescheid (avis d'imposition), vous pouvez simplement resoumettre la déclaration avec les données corrigées via Mein ELSTER. Aucune procédure formelle n'est requise — la nouvelle soumission remplace la précédente. Si un seul champ ou une seule Anlage doit être corrigé, vous pouvez également envoyer un court message via le système de messagerie interne d'ELSTER (Nachricht an das Finanzamt), en indiquant précisément quel champ est erroné et la valeur correcte. C'est la fenêtre de correction la plus simple — ouverte du moment de la soumission jusqu'à l'émission du Steuerbescheid, généralement 4 à 12 semaines plus tard.
Que se passe-t-il si je découvre l'erreur après la réception du Steuerbescheid ?
Vous disposez d'un mois à compter de la date d'émission du Steuerbescheid pour déposer un Einspruch (opposition formelle conformément aux §§ 347–367 AO). L'Einspruch doit être écrit — par lettre, fax ou voie électronique via ELSTER — et doit préciser quelle partie de l'avis vous contestez et pourquoi. Pour une simple correction de données (Schlichte Änderung conformément au § 172 AO), vous pouvez demander un ajustement d'un élément spécifique sans déclencher un réexamen complet de l'ensemble de la déclaration. C'est plus rapide et ne comporte aucun risque que le Finanzamt découvre d'autres erreurs qui joueraient contre vous. Après la clôture de l'Einspruchsfrist, les corrections ne sont possibles que dans des exceptions étroites — l'arrêt du BFH IX R 17/22 a confirmé que les erreurs de saisie du contribuable ne sont pas corrigibles après le délai. Si l'erreur joue en votre faveur (vous avez payé trop d'impôt), vous perdez effectivement le trop-perçu.
Pourquoi le Finanzamt ignore-t-il mes saisies de Werbungskosten lorsqu'elles sont inférieures au Pauschbetrag de 1 230 € ?
Parce que l'Arbeitnehmer-Pauschbetrag conformément au § 9a EStG est une disposition légale obligatoire — le Finanzamt doit appliquer le montant le plus élevé entre vos Werbungskosten réelles et le Pauschbetrag de 1 230 €. Il ne choisit pas d'ignorer vos saisies ; la loi l'oblige à utiliser le nombre qui vous accorde la déduction la plus importante. Si vous saisissez 800 € de frais réels, le Finanzamt doit légalement appliquer 1 230 €. Votre saisie de 800 € n'a rien changé. Le Pauschbetrag agit comme un plancher, pas un plafond — vous bénéficiez toujours d'au moins 1 230 €. Vos saisies ne comptent que lorsqu'elles dépassent ce plancher.
Puis-je déduire le montant total de la facture pour une Handwerkerrechnung conformément au §35a ?
Non. Seuls les coûts de main-d'œuvre, de déplacement et de machines (Arbeits-, Fahrt- et Maschinenkosten) sont déductibles. Les coûts de matériaux (Materialkosten) — carrelage, peinture, accessoires, mastic, revêtement de sol — sont explicitement exclus conformément au § 35a Abs. 3 EStG et aux directives du BMF (BMF-Schreiben du 9 novembre 2016, BStBl I 2016 S. 1213). La facture doit séparer la main-d'œuvre des matériaux. Si ce n'est pas le cas, demandez au Handwerker de réémettre une facture détaillée avant de payer. Le paiement doit être effectué par virement bancaire ; les paiements en espèces disqualifient la totalité de la déduction même si la facture est correcte. Les nouvelles constructions (Neubau) sont exclues ; seules la rénovation, l'entretien et la modernisation d'un logement existant sont éligibles. La déduction maximale est de 20 % des coûts de main-d'œuvre éligibles jusqu'à 1 200 € par an — atteinte à 6 000 € de coûts de main-d'œuvre.
Quelle est la différence entre la Steuer-ID et la Steuernummer, et laquelle va où sur le formulaire ELSTER ?
La Steuer-ID (steuerliche Identifikationsnummer, 11 chiffres) est votre numéro d'identification fiscale personnel permanent — attribué à la naissance ou lors de la première inscription en Allemagne, ne change jamais, utilisé sur la Lohnsteuerbescheinigung et pour l'inscription au compte Mein ELSTER. La Steuernummer (10 à 13 chiffres, format type 12/345/67890) est attribuée par votre Finanzamt local et utilisée pour déposer les déclarations de revenus — elle change si vous déménagez dans le ressort d'un autre bureau des impôts. Sur le formulaire ELSTER : le champ « Steuer-ID » ou « Identifikationsnummer » attend votre ID permanent à 11 chiffres. Le champ « Steuernummer » attend votre numéro spécifique au bureau, issu de votre dernier Steuerbescheid. Si vous n'avez jamais déposé de déclaration et ne possédez pas de Steuernummer, laissez-le vide — le Finanzamt en attribue une après le traitement de votre première déclaration. Les deux numéros remplissent des fonctions différentes dans le système du Finanzamt et ne peuvent pas être substitués l'un à l'autre.
Les cinq erreurs partagent une cause racine : une personne qui lit un montant sur un document et le saisit dans un champ de formulaire, effectuant reconnaissance et classification simultanément sous la fatigue. Séparez les deux — laissez l'extraction gérer la lecture, gardez la classification pour vous — et les erreurs qui survivent au bouton vert « Prüfung » n'atteignent pas le Finanzamt.
Extrayez vos données ELSTER avant de soumettre