5 deutsche ELSTER-Steuerdatenfehler, die
Ihnen Abzüge kosten, die das Finanzamt nicht zurückholt
Die meisten „Steuererklärungsfehler“-Checklisten warnen vor Dingen, die Sie bereits wissen – vor Ablauf der Frist einreichen, Werbungskosten nicht vergessen, Homeoffice-Tage geltend machen. Das sind leere Felder, die Sie auf dem Formular noch sehen können. Die gefährlichen Fehler sind die, die nach der Eingabe korrekt aussehen: ein Betrag, der der falschen Anlage zugeordnet wird, ein Abzug, der knapp unter einem Schwellenwert (Pauschbetrag) landet und still verschwindet, eine Versicherungsprämie, die in eine Zeile mit einem anderen Höchstbetrag eingegeben wird als dem, für den die Prämie tatsächlich qualifiziert. Sie reichen die Erklärung ein. Mein ELSTER akzeptiert sie – kein rotes Fehler-Popup, keine Plausibilitätswarnung. Aber die interne Prüfung des Finanzamts (Plausibilitätsprüfung) markiert die Abweichung Wochen später, und bis die Rückfrage auf Ihrem Schreibtisch oder dem Ihres Steuerberaters landet, schließt sich das Korrekturfenster. Das sind die fünf ELSTER-Datenfehler, die am grünen „Prüfung“-Button vorbeischlüpfen – jeweils mit den Kosten, der Ursache und wie Sie sie abfangen, bevor das Finanzamt es tut.
Wichtige Erkenntnisse
- Der grüne Prüfung-Button validiert nur die Arithmetik – ein Kapitalgewinn, der auf der falschen Anlage eingereicht wird, besteht die Prüfung, kann aber den €1.000 Sparer-Pauschbetrag nicht auslösen, der nur in der Anlage KAP existiert.
- Das Finanzamt fängt ab, was der grüne Button übersehen hat – aber erst nach Ihrer Einreichung, wenn die Einspruchsfrist von einem Monat bereits läuft.
- Jeder dieser Fehler entsteht zwischen dem Lesen einer Zahl und der Einordnung in die richtige Steuerzeile – trennen Sie die beiden Aufgaben, und die Fehler, die den grünen Button überleben, erreichen das Finanzamt nicht.
Das Muster, das allen fünf gemeinsam ist
Ein Steuerfehler, den Sie sehen können, ist kein Problem. Ein leeres Feld in der Anlage Sonderausgaben fällt Ihnen auf, bevor Sie auf „Absenden“ klicken. Die Fehler in diesem Artikel haben eine andere Gemeinsamkeit: Die Erklärung sieht vollständig aus und die ELSTER-Plausibilitätsprüfung (der grüne „Prüfung“-Button, der Rechenfehler und formübergreifende Konsistenz prüft) besteht. Doch die interne Prüfung des Finanzamts – eine separate, tiefere Kontrolle, die nach der Übermittlung läuft – erkennt eine semantische Inkonsistenz, die der grüne Button nicht testet: einen Abzug, der €0 betragen müsste, weil der Pauschbetrag ihn bereits abdeckt; eine Versicherungsprämie, die einer Zeile zugeordnet ist, deren Höchstbetrag nicht zum Prämientyp passt; eine Steuer-ID eines Arbeitnehmers (eine 11-stellige, dauerhafte persönliche Kennung, die bei der Geburtsregistrierung vergeben wird), die in ein Feld eingegeben wurde, das eine Steuernummer erwartet (eine 10–13-stellige, amtsbezogene Nummer des örtlichen Finanzamts – nicht dasselbe).
Ein Fehler, den der grüne „Prüfung“-Button erkennt, kostet Sie nur die Zeit, ihn vor der Übermittlung zu korrigieren. Ein Fehler, den er nicht erkennt – aber das Finanzamt schon – kostet Sie Wochen Bearbeitungsverzögerung, ein Rückfrage-Schreiben und in manchen Fällen einen Abzug, den Sie nie zurückbekommen, weil die Einspruchsfrist (einmonatige Einspruchsfrist nach Bekanntgabe des Steuerbescheids) abläuft, bevor Sie verstehen, was schiefgelaufen ist.
Nach BFH-Urteil IX R 17/22 (18. Juli 2023) hat der Bundesfinanzhof – Deutschlands oberstes Steuergericht – bestätigt, dass Eingabefehler des Steuerpflichtigen bei der Erstellung der Erklärung nach Ablauf der Einspruchsfrist nicht korrigierbar sind. Der Fall betraf einen Steuerpflichtigen, der versehentlich Daten aus dem falschen Steuerjahr in seine ELSTER-Erklärung importiert hatte. Der BFH entschied, der Fehler sei dem Steuerpflichtigen zuzurechnen, nicht dem Finanzamt, und die Überzahlung blieb bestehen. Die fünf Fehler unten sind alle Varianten desselben Mechanismus: ein Eingabefehler, der eine formal gültige Erklärung erzeugt, die der grüne Button akzeptiert, dessen semantische Inkonsistenz jedoch einen Korrekturprozess auslöst – oder schlimmer: einfach Ihre Erstattung reduziert, ohne dass Sie benachrichtigt werden.
Fehler 1: Kapitalerträge im Hauptvordruck statt in der Anlage KAP — der Sparer-Pauschbetrag geht verloren
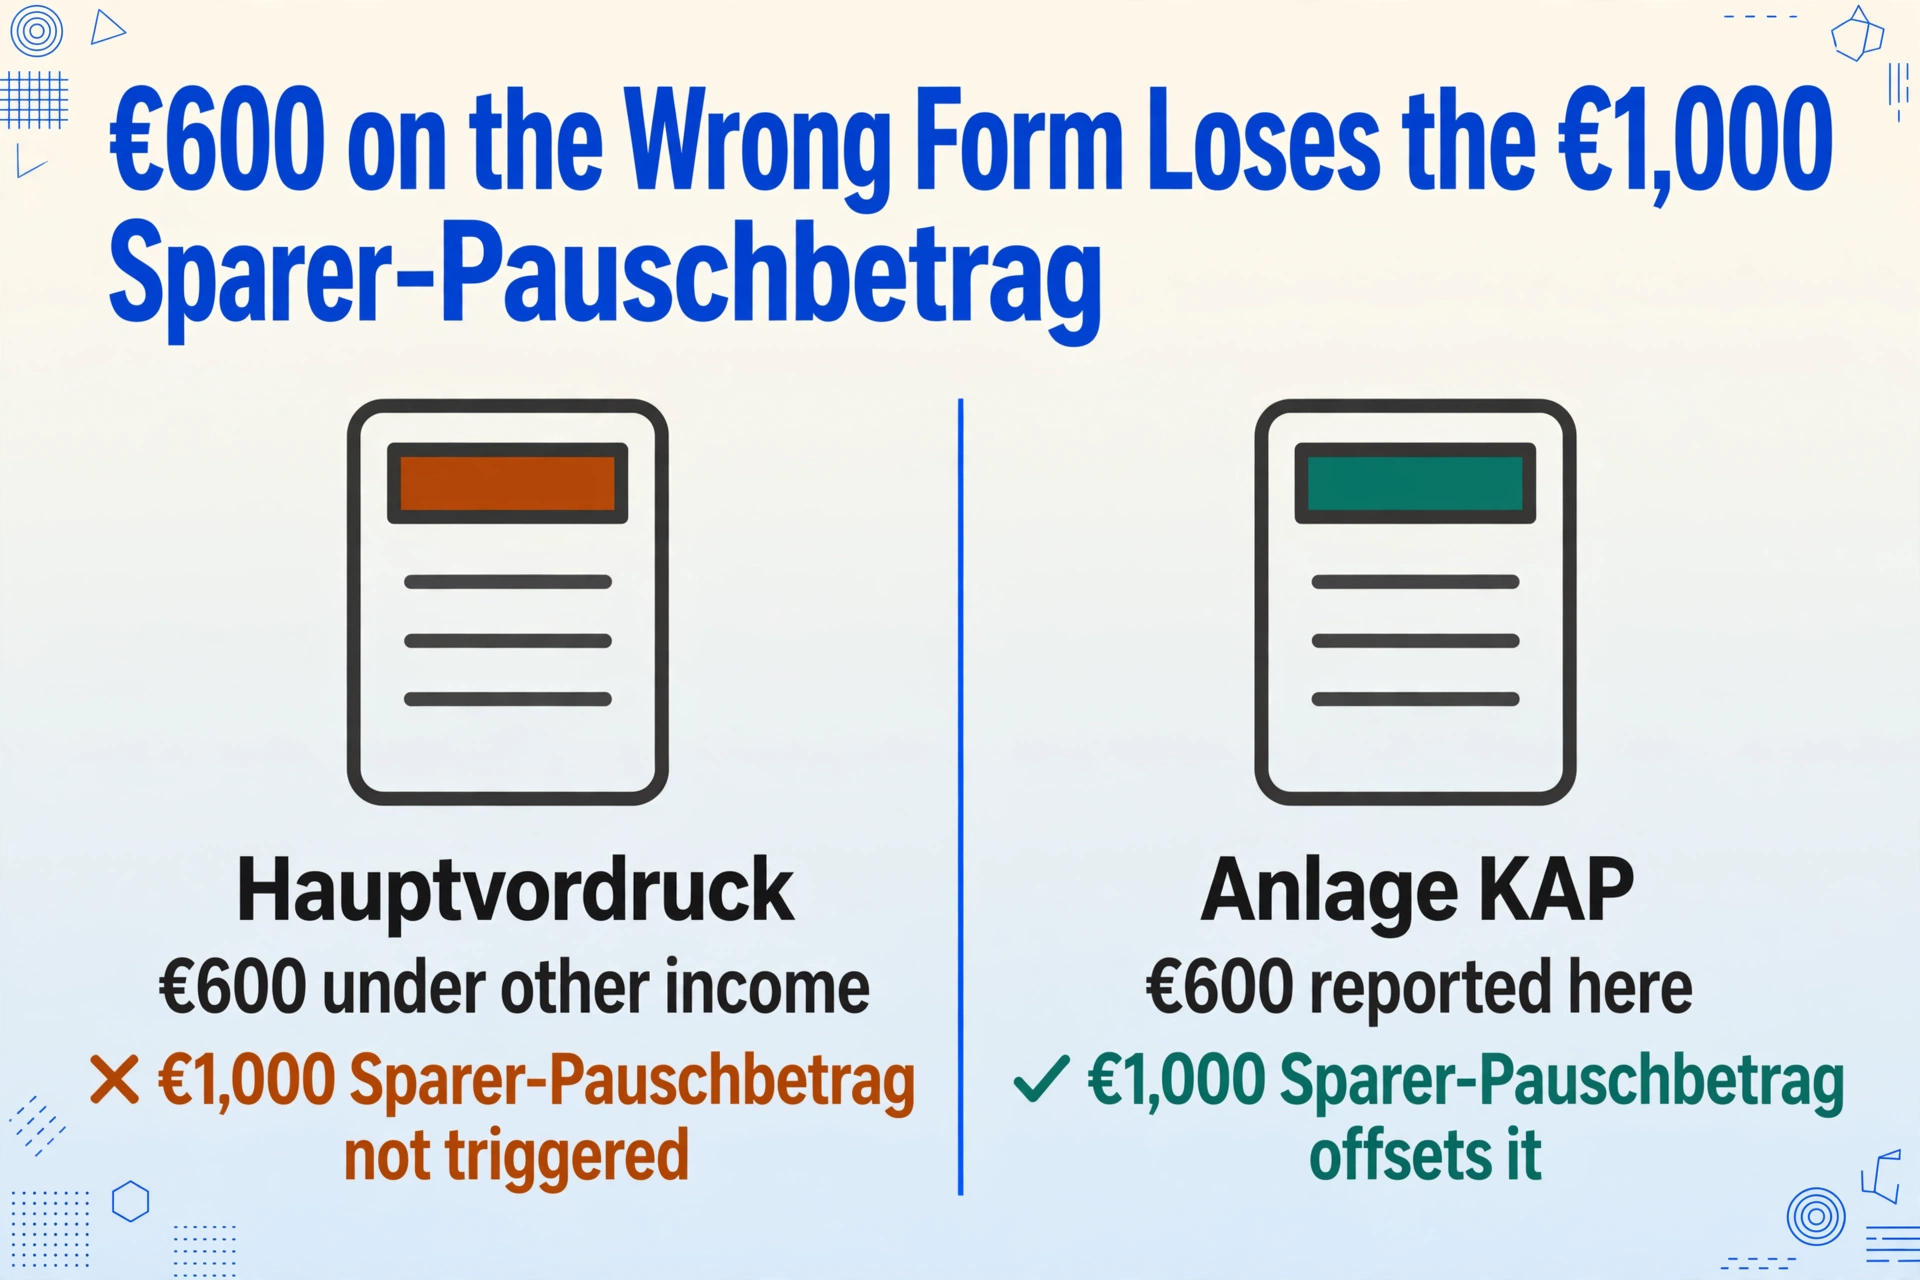
So sieht der Fehler aus. Sie haben 2025 einige ETFs verkauft und 600 € Kapitalerträge erzielt. Ihre Bank hat darauf Kapitalertragsteuer (25 % plus Solidaritätszuschlag) einbehalten, aber Sie haben vergessen, bei dieser Bank einen Freistellungsauftrag einzurichten. Dadurch wurde der 1.000-€-Sparer-Pauschbetrag gemäß § 20 Abs. 9 EStG nicht angewendet. Sie wissen, dass Sie die zu viel einbehaltene Steuer über Ihre Steuererklärung zurückholen können — und tragen den 600-€-Gewinn irgendwo im Hauptvordruck (dem Hauptsteuerformular auf den Seiten 2–4) unter „sonstige Einkünfte“ ein.
Was das Finanzamt tut. Kapitalerträge müssen in der Anlage KAP erklärt werden, nicht im Hauptvordruck. Die Plausibilitätsprüfung des Finanzamts kann die Abweichung erkennen — oder auch nicht, denn der Hauptvordruck hat eine Zeile für „sonstige Einkünfte“ und der Betrag ist aus dem Zusammenhang gerissen nicht offensichtlich falsch. Falls das Finanzamt es bemerkt, folgt eine Rückfrage mit der Bitte, zu erläutern, wohin die Einkünfte gehören, und eine korrigierte Anlage KAP einzureichen. Falls es nicht bemerkt wird, wird die Erklärung so verarbeitet. Aber der Sparer-Pauschbetrag von 1.000 € pro Person gemäß § 20 Abs. 9 EStG lebt in der Anlage KAP — und ein im Hauptvordruck erklärter Kapitalertrag löst den Pauschbetrag-Abzug nie aus. Sie haben auf 600 € zu viel Steuer gezahlt, die vom Freibetrag hätten abgedeckt werden müssen. Und wenn Ihre gesamten Kapitaleinkünfte über alle Banken hinweg unter 1.000 € lagen, haben Sie auf steuerfreie Einkünfte Steuern gezahlt — und die Einspruchsfrist kann ablaufen, bevor die Abweichung sichtbar wird.
Was es kostet. Bei 600 € Erträgen, die mit 25 % Kapitalertragsteuer plus 5,5 % Soli besteuert werden, haben Sie grob 158,25 € zu viel gezahlt. Wird der Fehler vom Finanzamt entdeckt, kostet eine Rückfrage ein bis zwei Stunden für das Zusammensuchen von Unterlagen und die Neuberechnung — oder 120 bis 350 € pro Stunde, wenn der Steuerberater das übernimmt. Wird der Fehler nicht entdeckt und läuft die Einspruchsfrist ab, ist die Überzahlung endgültig. Derselbe Fehler verfälscht auch die Günstigerprüfung — denn die Günstigerprüfung berücksichtigt nur Beträge, die in der Anlage KAP erklärt wurden, nicht im Hauptvordruck. Ein auf dem falschen Formular erklärter Gewinn bleibt für den Test unsichtbar, der Ihren Steuersatz hätte senken können.
Die Anlage KAP ist bei Kapitalerträgen nicht optional. Und der Sparer-Pauschbetrag — 1.000 € pro Person, 2.000 € bei zusammenveranlagten Paaren — greift nur innerhalb dieser Anlage. Ein Kapitalertrag, der in ein anderes Formularfeld getippt wird, wird so besteuert, als gäbe es den Freibetrag nicht.
Fehler 2: Fehlberechnung des Vorsorgeaufwands — Basis- vs. sonstige Vorsorgeaufwendungen unter der Günstigerprüfung
Dieser Fehler passiert am häufigsten Freiberuflern und Selbstständigen, die ihre Renten- und Krankenversicherungsbeiträge selbst zahlen. Die Anlage Vorsorgeaufwand teilt die Beiträge in zwei Bereiche: Basisvorsorge (Basisrentenbeiträge — gesetzliche Rentenversicherung, bestimmte Rürup-Renten, gesetzliche Kranken- und Pflegeversicherung) nach § 10 Abs. 1 Nr. 2 und 3 EStG und sonstige Vorsorgeaufwendungen (übrige Vorsorgeaufwendungen — private Krankenzusatzversicherungen, Berufsunfähigkeits-, Haftpflicht-, Unfall- und Risikolebensversicherungen) nach § 10 Abs. 1 Nr. 3a EStG.
Die Basisbeiträge sind bis zu einem jährlich steigenden Höchstbetrag abziehbar — für 2025 sind 100 % der berücksichtigungsfähigen Beiträge bis zu 26.528 € für Einzelveranlagte (53.056 € für Zusammenveranlagte) für den Rentenanteil abziehbar, und Kranken- und Pflegeversicherungsbeiträge sind für die Basisabsicherung in voller Höhe abziehbar. Der Bereich „sonstige Vorsorgeaufwendungen" hat eine eigene Obergrenze (Höchstbetrag) von 1.900 € für Arbeitnehmer und 2.800 € für Selbstständige. Die Günstigerprüfung verkompliziert das Bild: Bei Rentenbeiträgen vergleicht das Finanzamt automatisch Ihren Abzug für 2025 mit einem Mindestbetrag auf Basis der Vorjahresregelung — maßgeblich ist, was den höheren Abzug ergibt. Die Günstigerprüfung wirkt jedoch nur auf Beträge, die in den richtigen Zeilen stehen.
Der konkrete Fehler. Eine Freiberuflerin zahlt 4.200 € für die gesetzliche Krankenversicherung (Krankenversicherung der Krankenkasse) und 3.100 € für die gesetzliche Rentenversicherung. Beide gehören in die Zeilen der Basisvorsorge. Sie zahlt aber auch 1.800 € für eine private Berufsunfähigkeitsversicherung und 400 € für eine private Haftpflichtversicherung — diese gehören in die Zeilen der sonstigen Vorsorgeaufwendungen und unterliegen der Obergrenze von 2.800 € für Selbstständige (ihre gesamten „sonstigen" Beiträge betragen 2.200 €, liegen also unter der Obergrenze). Der Fehler: Sie trägt die 1.800 € für die Berufsunfähigkeitsversicherung in eine Zeile der Basisvorsorge ein statt in die Zeile für sonstige Vorsorgeaufwendungen, weil die Feldbezeichnungen des Formulars — „Beiträge zur Basiskrankenversicherung, gesetzlichen Pflegeversicherung" in einem Abschnitt gegenüber „Beiträge zu sonstigen Versicherungen" in einem anderen — versicherungsartbezogene Begriffe verwenden, die nicht eindeutig erkennen lassen, welche Versicherung als „Basis" und welche als „sonstige" gilt.
Was das Finanzamt tut. Die grüne Plausibilitätsprüfung stellt sicher, dass die Summe der Basisvorsorge die gesetzliche Obergrenze nicht überschreitet — 1.800 € liegen deutlich unter 26.528 €, die Prüfung wird also bestanden. Die interne Prüfung des Finanzamts gleicht jedoch die Beitragsart mit dem gemeldeten Versicherer ab. Ein als Basisvorsorgebeitrag gemeldeter Berufsunfähigkeitsversicherungsbeitrag führt zu einer Unstimmigkeit, da der Versicherer kein gesetzlicher Renten- oder Krankenversicherer ist. Die Folge ist eine Rückfrage: Das Finanzamt bittet Sie zu klären, zu welcher Versicherung die 1.800 € gehören, und die Zuordnung in der Anlage zu korrigieren. Bis dahin wird der Abzug nicht verarbeitet — Ihre festgesetzte Steuer wird ohne den Abzug von 1.800 € in beiden Bereichen berechnet, bis Sie antworten.
Was es kostet. Eine Rückfrage zur Anlage Vorsorgeaufwand kostet dieselben ein bis zwei Stunden wie jede formelle Finanzamtsanfrage — 120 bis 350 € pro Stunde bei Steuerberatersätzen. Die versteckten Kosten liegen jedoch in der Verzögerung des Zahlungsflusses: Ihre Erstattung, sofern eine fällig ist, wird zurückgehalten, bis Sie die Rückfrage geklärt haben. Und wenn der Steuerbescheid ohne die Korrektur ergeht — weil Sie zu spät geantwortet haben oder das Finanzamt ohne Ihre Antwort fortgefahren ist — geht der Abzug verloren, es sei denn, Sie legen innerhalb eines Monats Einspruch ein. Ein Abzug von 1.800 € bei einem Grenzsteuersatz von 30 % entspricht einer Erstattung von rund 540 €. Das ist der Betrag, der auf dem Spiel steht, wenn eine Prämie in die falsche Zeile einer Anlage eingetragen wird.
Die Günstigerprüfung fügt eine weitere Ebene hinzu: Bei Rentenbeiträgen vergleicht das Finanzamt automatisch Ihre Berechnung für 2025 (100 % absetzbar) mit einem Mindestbetrag auf Basis der Regeln von 2005. Dieser Vergleich läuft jedoch über die korrekten Zeilen. Wenn Ihre Rentenbeiträge über die falschen Zeilen verteilt sind, arbeitet die Günstigerprüfung mit unvollständigen Daten — und Sie sehen nie die „günstigere“ Berechnung, die das System Ihnen hätte liefern sollen.
Fehler 3: 800 € Werbungskosten eintragen, obwohl der Pauschbetrag von 1.230 € Sie bereits abdeckt — vergeudete Mühe, kein Nutzen
Dieser Fehler löst keine Strafe aus. Er ist eine Effizienzfalle bei der Steuererklärung — eine, die Zeit kostet, nicht Geld, aber sie kostet sie zuverlässig jedes Jahr.
Gemäß § 9a Satz 1 Nr. 1 Buchstabe a EStG erhält jeder Arbeitnehmer automatisch einen Arbeitnehmer-Pauschbetrag von 1.230 € — ohne Nachweis, ohne Eintragung im Formular. Der Pauschbetrag ist bereits in den monatlichen Lohnsteuerabzug durch Ihren Arbeitgeber eingerechnet. Wenn Ihre tatsächlichen Werbungskosten — Pendeln (Entfernungspauschale, die Kilometerpauschale von 0,38 €/km für 2026, gegenüber 0,30 € in 2025), Homeoffice-Tage (Homeoffice-Pauschale, die Tagespauschale von 6 €, gedeckelt auf 1.260 €/Jahr), Arbeitsmittel, berufliche Fortbildung, Gewerkschaftsbeiträge — insgesamt unter 1.230 € liegen, wendet das Finanzamt den Pauschbetrag automatisch an. Ihre Eintragungen in der Anlage N werden ignoriert.
Der Fehler sieht so aus. Eine Arbeitnehmerin erfasst das ganze Jahr sorgfältig ihre Ausgaben: 320 € für berufsbezogene Bücher und Software, 200 € für Berufsverbandsbeiträge, 280 € für Büromaterial. Sie summiert 800 € und trägt jede Zeile in die Anlage N ein — 20 Minuten für das Suchen von Belegen, das Eintippen von Zahlen und das Prüfen von Zwischensummen. Sie reicht ein. Das Finanzamt bearbeitet die Erklärung und wendet den Pauschbetrag von 1.230 € an, weil er höher ist. Die 800 € Werbungskosten-Eintragungen bringen keinen zusätzlichen Steuervorteil — null. Die 20 Minuten Datenerfassung haben nichts gebracht.
Das Finanzamt teilt Ihnen nicht mit, wenn Ihre Werbungskosten unter dem Pauschbetrag liegen. Es wendet einfach den höheren Betrag aus tatsächlichen Kosten und dem Pauschbetrag von 1.230 € an — stillschweigend. Ihre 20 Minuten Übertragung verschwinden im selben Steuerergebnis, das Sie auch mit einer leeren Anlage N erhalten hätten.
Was es kostet. Nichts in Geld – und genau das ist die Falle. Es kostet Zeit, die sich jedes Jahr wiederholt, und die Zeit ist mit dem bewertet, was eine Stunde Ihrer Arbeitszeit wert ist. Für einen Freiberufler mit €95/Stunde sind diese 20 Minuten grob €32 verlorene abrechenbare Zeit. Über fünf Jahre: €160. Klein genug, um es abzutun – es sei denn, Sie erkennen, dass dieselbe Zeit für alle Werbungskosten-, Sonderausgaben- und Vorsorgeaufwand-Zeilen aufgewendet wird, die ebenfalls unter ihren jeweiligen Schwellen liegen. Die wahren Kosten dieses Fehlers sind nicht finanziell: Es ist das kognitive Budget, das Sie für Dateneingabe ohne Ergebnis ausgeben, während die Einträge, die doch ein Ergebnis bringen – die über dem Pauschbetrag – weniger Aufmerksamkeit erhalten, weil Sie bereits von der Eingabe derjenigen ermüdet sind, die keins bringen.
Die praktische Regel: Bevor Sie eine einzige Werbungskosten-Zahl in die Anlage N eintippen, machen Sie eine grobe mentale Summe Ihrer Hauptausgaben – Pendeln + Homeoffice + Ausrüstung. Wenn allein das Pendeln bei 220 Arbeitstagen × 25 km × €0,38/km €2.090 ergibt, liegen Sie bereits deutlich über €1.230, und jede zusätzliche Zeile, die Sie eingeben, bringt einen echten Steuervorteil. Wenn Ihre Summe unter €1.230 liegt, überspringen Sie die Anlage N komplett – der Pauschbetrag deckt Sie ab, und die gesparte Zeit fließt in die Anlagen, in denen Ihre Einträge das Ergebnis tatsächlich ändern.
Fehler 4: Materialkosten unter §35a geltend machen – wenn nur Arbeitskosten absetzbar sind
Der Abzug für Handwerkerrechnungen nach § 35a Abs. 3 EStG ist einer der wertvollsten Abzüge für deutsche Hausbesitzer und Mieter – 20 % des Arbeitslohnanteils mindern direkt Ihre Einkommensteuer, bis zu €1.200 pro Jahr. Die Eingabeseite ist auf maximal €6.000 Arbeitskosten pro Jahr begrenzt, um die €1.200-Abzugsgrenze zu erreichen. Aber die Regel ist starr, wie die meisten Steuerpflichtigen erst nach einer Ablehnung entdecken: Nur Arbeitskosten zählen. Materialkosten nicht.
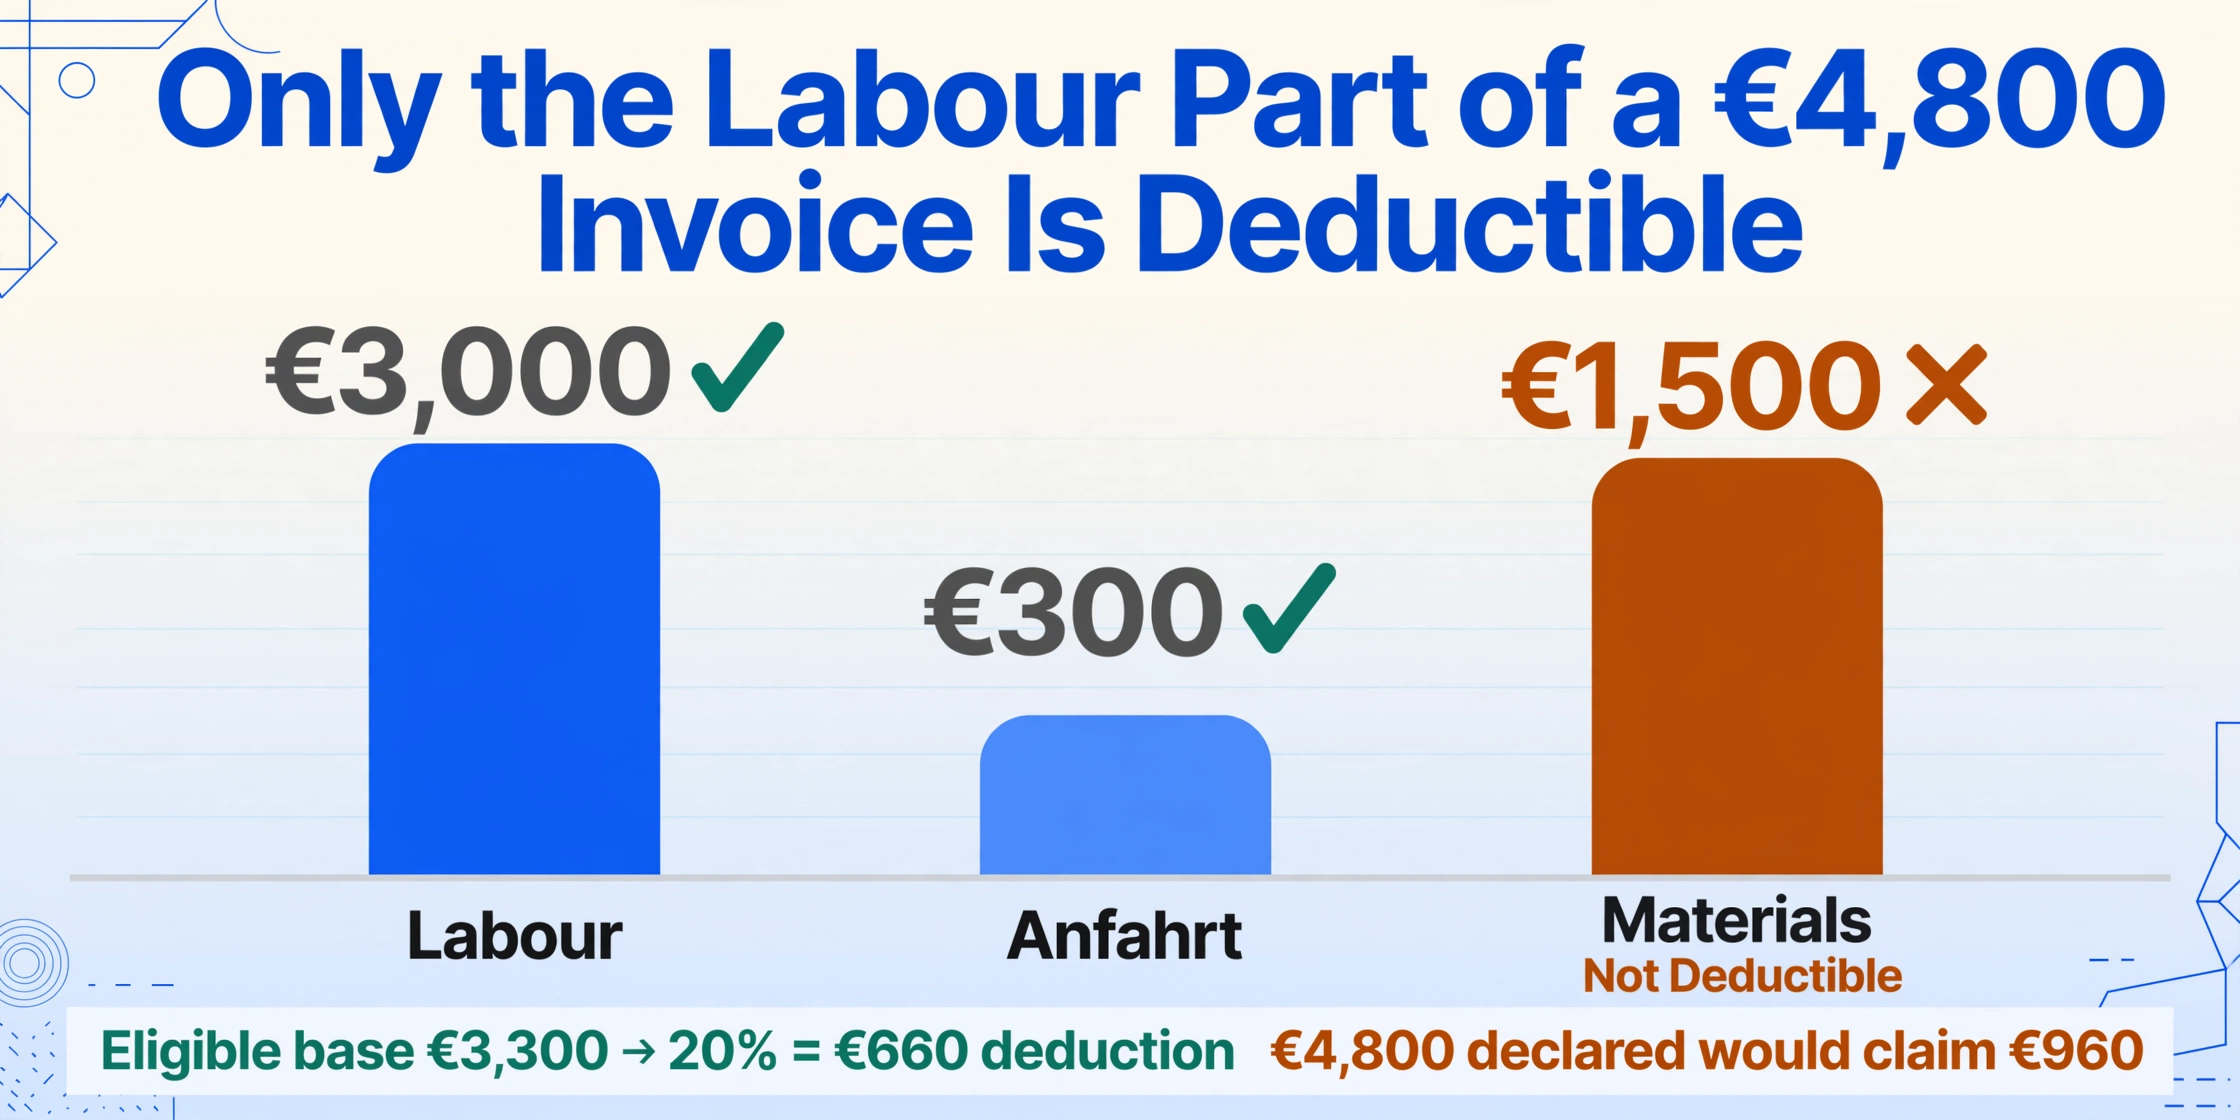
Der konkrete Fehler. Ein Hausbesitzer renoviert ein Badezimmer. Die Handwerkerrechnung lautet: €4.800 gesamt – grob €3.000 für Arbeitsleistung (Installation, Sanitär, Fliesen), €1.500 für Material (Fliesen, Armaturen, Dichtmittel) und €300 für Anfahrt. Der Hausbesitzer trägt die vollen €4.800 in die Anlage Haushaltsnahe Aufwendungen unter dem Abschnitt Handwerkerleistungen ein. Aber der Arbeitsanteil – der einzige Teil, der für den 20-%-Abzug in Frage kommt – beträgt €3.300 (Arbeitsleistung + Anfahrt, da An- und Abfahrtskosten laut BMF-Schreiben vom 9. November 2016, BStBl I 2016 S. 1213, für §35a-Zwecke als Teil der Arbeitsleistung gelten). Der korrekte Eintrag ist €3.300, was einen Abzug von €660 (20 % × €3.300) ergibt. Der fehlerhafte Eintrag von €4.800 würde €960 beanspruchen – eine Überforderung von €300.
Was das Finanzamt tut. Die interne Prüfung des Finanzamts gleicht die Handwerkerrechnung mit dem erklärten Betrag ab. Trennt die Rechnung nicht zwischen Arbeits- und Materialkosten, schätzt das Finanzamt die Aufteilung – fast immer zum Nachteil des Steuerpflichtigen, da eine geschätzte Aufteilung auf konservativen Annahmen basiert. Häufiger jedoch lehnt das Finanzamt den Materialanteil schlicht ab: Es verarbeitet den Abzug mit 20 % des reinen Arbeitslohns und reduziert die Erstattung entsprechend, ohne zwangsläufig eine Rückfrage zu stellen. Der Steuerpflichtige sieht eine niedrigere Erstattung als erwartet und muss die Abweichung bis zur §35a-Zeile zurückverfolgen, um zu verstehen, warum.
Drei weitere §35a-Fallstricke verstärken diesen Fehler:
- Barzahlung schließt den gesamten Abzug aus. Gemäß § 35a Abs. 5 EStG muss die Zahlung per Überweisung erfolgen – der Bundesfinanzhof hat dies in mehreren Urteilen bestätigt. Eine korrekte Rechnung mit ordnungsgemäßer Arbeits-/Materialaufteilung, bar bezahlt, ergibt einen Abzug von null. Das Finanzamt prüft den Zahlungsweg und lehnt bar bezahlte Anträge ab.
- Neubaumaßnahmen sind ausgeschlossen. §35a umfasst Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen – nicht den Neubau eines Gebäudes. Der Einbau eines Badezimmers in einem neu errichteten Anbau ist nicht abzugsfähig.
- Doppelförderung mit KfW/BAFA-Zuschüssen ist verboten. Dieselbe Handwerkerleistung kann nicht sowohl nach §35a als auch über ein öffentliches Förderprogramm wie KfW oder BAFA (Bundesamt für Wirtschaft und Ausfuhrkontrolle) geltend gemacht werden.
Was es kostet. Eine überhöhte Materialkostenangabe von 1.500 € führt zu keiner Strafe – das Finanzamt lehnt den Materialanteil schlicht ab. Doch die Zeit, die für das Auffinden der Rechnung, das Lesen der Arbeits- und Materialpositionen und die Eingabe des Betrags in die Anlage Haushaltsnahe Aufwendungen aufgewendet wurde, war verschwendet, wenn der Eintrag falsch war. Und falls das Finanzamt doch eine Rückfrage stellt und Sie auffordert, die Rechnung mit korrigierter Arbeitskostenaufteilung erneut einzureichen, kostet die Korrektur ein bis zwei Stunden Dokumentenbeschaffung – zu Steuerberatersätzen 120 bis 350 €. Der Fehler ist vollständig vermeidbar: Wenn Sie die Handwerkerrechnung erhalten, bitten Sie den Handwerker, Arbeits- und Materialkosten vor der Zahlung in getrennten Positionen auszuweisen. Eine Zwei-Minuten-Bitte zum Zeitpunkt der Auftragsausführung erspart die Rückfrage.
Fehler 5: Steuer-ID vs. Steuernummer — Wer die beiden Nummern verwechselt, verliert Monate bei der Bearbeitung
In Deutschland gibt es zwei Steueridentifikationsnummern, die völlig unterschiedlichen Zwecken dienen. Die Steuer-ID (steuerliche Identifikationsnummer, auch IdNr. abgekürzt) ist eine 11-stellige, dauerhafte persönliche Nummer, die bei der Geburt oder der ersten Anmeldung in Deutschland vergeben wird — sie ändert sich nie und begleitet Sie ein Leben lang. Sie erscheint auf Ihrer Lohnsteuerbescheinigung als „Identifikationsnummer“ und auf Ihrem Steuerbescheid als „IdNr.“. Die Steuernummer ist eine 10–13-stellige, finanzamtsbezogene Nummer, die von Ihrem örtlichen Finanzamt vergeben wird — sie ändert sich, wenn Sie in einen Bereich mit einem anderen Finanzamt ziehen. Die Steuernummer verwendet das Finanzamt, um Ihre Steuererklärung in sein System aufzunehmen und Ihrem Konto zuzuordnen.
Der konkrete Fehler. Ein erstmaliger Selbstabrechner — ein Arbeitnehmer, der zuvor nie eine Erklärung abgegeben hat, weil der Arbeitgeber alles erledigte — erstellt ein Mein-ELSTER-Konto, beginnt eine neue Einkommensteuererklärung und stößt auf das Feld „Steuernummer“. Er hat noch keine Steuernummer, weil das Finanzamt diese erst nach der ersten Steuererklärung vergibt. Er gibt stattdessen seine Steuer-ID ein — die 11-stellige Nummer von seiner Lohnsteuerbescheinigung — in der Annahme, es sei dasselbe. ELSTER akzeptiert die Eingabe, weil eine 11-stellige Nummer im Steuernummernfeld keinen Formatfehler darstellt. Doch wenn das Finanzamt die Erklärung erhält, passt die Steuer-ID zu keinem bestehenden Konto im nach Steuernummern indexierten Ablagesystem. Die Erklärung landet in einer manuellen Zuordnungswarteschlange — ein Sachbearbeiter muss den Steuerpflichtigen anhand von Name und Steuer-ID ermitteln, sie mit der ZfA (Zentrale Zulagenstelle für Altersvermögen, der zentralen Stelle, die die Steuer-ID-Datenbank verwaltet) abgleichen, eine neue Steuernummer vergeben und die Erklärung damit verknüpfen.
Was das Finanzamt tut. Die Erklärung wird nicht abgelehnt — es gibt keine formelle Rückfrage, weil das Finanzamt die Unstimmigkeit intern klären kann. Aber der Zuordnungsprozess ist manuell und langsam. Statt der üblichen 8–12 Wochen für eine unkomplizierte Erklärung dauert die Bearbeitung 3–6 Monate. Der Steuerbescheid kommt im Oktober statt im Mai. Und die Uhr des Verspätungszuschlags — die ab dem tatsächlichen Eingang der Erklärung läuft, nicht ab der Klärung — greift nicht, solange Sie fristgerecht eingereicht haben. Aber allein die Verzögerung der Erstattung ist ein Liquiditätsnachteil: Wenn Sie bis Mai 1.200 € Erstattung erwartet haben, bedeutet das Warten bis Oktober fünf zusätzliche Monate, in denen dieses Kapital auf dem Konto des Finanzamts liegt statt auf Ihrem.
Der umgekehrte Fehler passiert ebenfalls: Ein Freiberufler, der seit Jahren eine Steuernummer hat, trägt sie in das Steuer-ID-Feld eines neuen Mein-ELSTER-Registrierungsformulars ein und verwechselt die beiden Nummern. Die Registrierung wird abgelehnt, weil die Steuer-ID-Datenbank keinen passenden Eintrag für diese Nummer enthält — aber bis der Ablehnungsbescheid eintrifft, sind mehrere Wochen vergangen und der Kalender des Steuerberaters ist weiter gefüllt.
Das Feld „Steuernummer“ erwartet die 10–13-stellige, finanzamtsbezogene Nummer von Ihrem letzten Steuerbescheid. Wenn Sie noch nie eine Steuererklärung eingereicht haben, lassen Sie es leer — das Finanzamt vergibt eine, nachdem es Ihre erste Erklärung bearbeitet hat. Das Feld „Steuer-ID“ oder „Identifikationsnummer“ erwartet die dauerhafte 11-stellige Nummer von Ihrer Lohnsteuerbescheinigung oder Meldebescheinigung. Die beiden Nummern sind nicht austauschbar — und ihre Verwechslung erzeugt keine Fehlermeldung. Sie erzeugt eine Verzögerung.
Was alle fünf Fehler gemeinsam haben: Sie passieren zwischen Lesen und Tippen
Wenn man einen Schritt zurücktritt, führen alle fünf Fehler auf denselben Mechanismus zurück. Eine Person liest eine Zahl von einem Dokument ab – einer banklichen Jahressteuerbescheinigung, einem Versicherungsbeitragsbescheid, einer Lohnsteuerbescheinigung des Arbeitgebers, einer Handwerkerrechnung, einer Meldebescheinigung – und tippt sie in ein Formularfeld. Der Fehler passiert in der Lücke zwischen Lesen und Tippen: Die Zahl stimmt, aber die Klassifizierungsentscheidung – auf welche Anlage sie gehört, in welche Zeile innerhalb dieser Anlage, ob sie für einen Pauschbetrag-Abzug qualifiziert, ob es sich um die Steuer-ID oder die Steuernummer handelt – geht schief. Und weil die Plausibilitätsprüfung von ELSTER Rechenoperationen und formularübergreifende Konsistenz prüft, aber keine semantische Klassifizierung, akzeptiert das Formular die Eingabe. Die interne Prüfung des Finanzamts fängt es auf, aber erst nach der Übermittlung – zu einem Zeitpunkt, an dem die Korrektur Zeit, Geld oder den Abzug selbst kostet.
Der strukturelle Grund dafür – unabhängig von der Rechtsordnung – ist derselbe Engpass, der in der Analyse des Problems der manuellen Dateneingabe bei ELSTER beschrieben wird: Der digitale Übermittlungsendpunkt ist eine Autobahn, aber die Datenaufbereitung, die ihn speist, ist immer noch eine Treppe. Jede Zahl muss von einem Menschen aus einem Dokumentlayout – oft einer PDF oder einem Papierbrief – gelesen, in eine Steuerkategorie eingeordnet und von Hand übertragen werden. Das britische Äquivalent dieser Übertragungsfehler – Einkünfte, die im falschen SA100-Ergänzungsbogen deklariert werden, falsch kategorisierte Gift-Aid-Beträge – folgt dem identischen Muster, wie im Leitfaden zu SA100-Dateneingabefehlern untersucht. Der Leitfaden zu Dateneingabefehlern bei der japanischen 確定申告 (kakuteishinkoku, der jährlichen Einkommensteuererklärung) behandelt dasselbe Fünf-Fehler-Muster in einem anderen Steuersystem – alles konvergiert auf dieselbe strukturelle Lücke zwischen Dokument und Formular.
Wie Extraktion alle fünf verhindert – nicht durch das Einreichen für Sie, sondern durch die Trennung von Erkennung und Klassifizierung
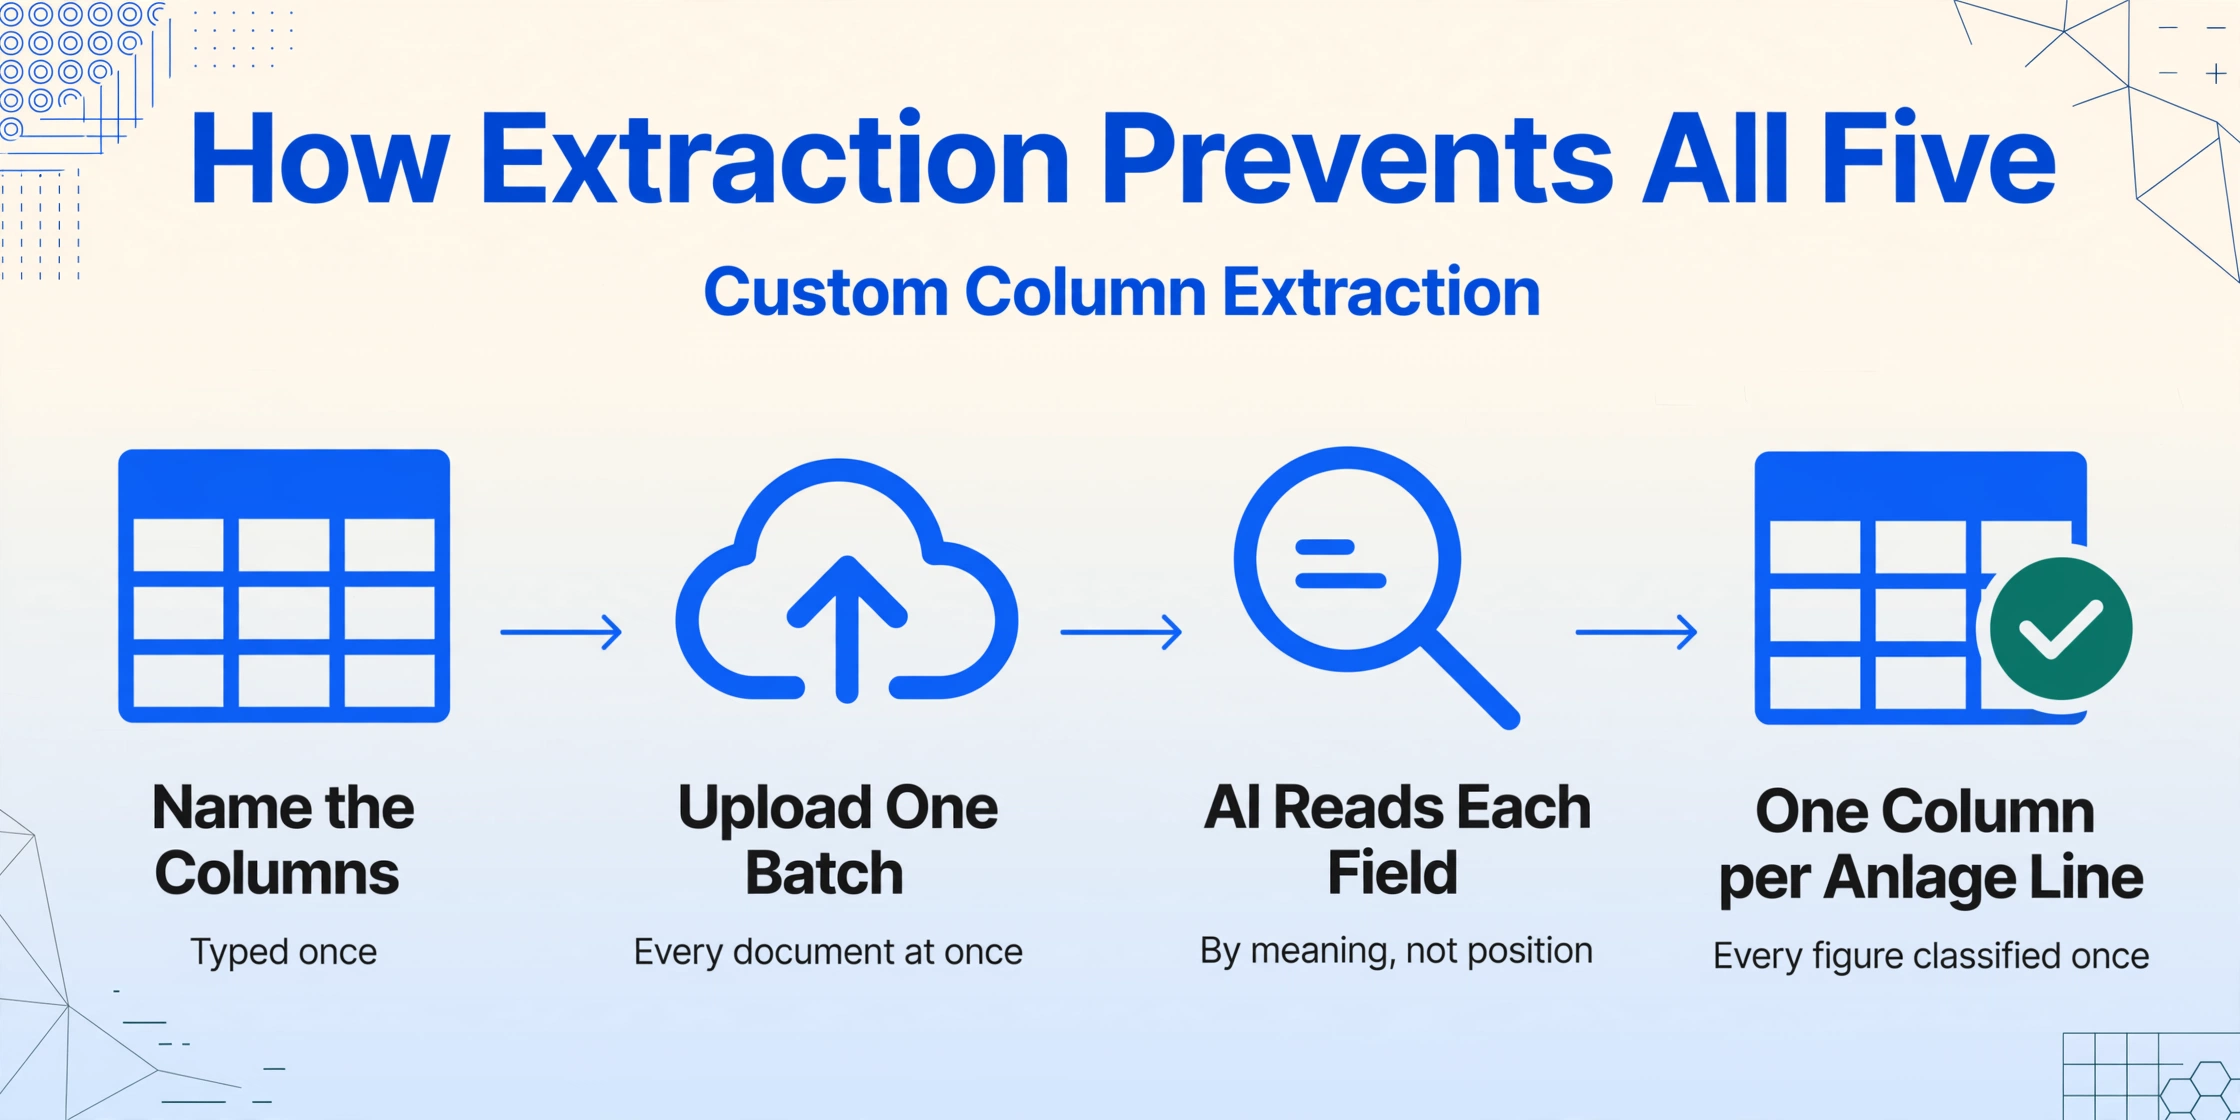
Jeder der fünf Fehler passiert, weil eine Person zwei Aufgaben gleichzeitig ausführt: eine Zahl von einem Dokument ablesen (eine Wahrnehmungsaufgabe – ist das eine 3 oder eine 8 auf einer verblassten Versicherungsbescheinigung?) und diese Zahl der richtigen Steuerkategorie zuordnen (eine kognitive Aufgabe – gehört diese Prämie in die Basisvorsorge Zeile 24 oder in die sonstigen Vorsorgeaufwendungen Zeile 48?). Das menschliche Gehirn ist schlecht darin, beides gleichzeitig zu tun, und noch schlechter nach 20 Minuten dieser Tätigkeit – die vierte Versicherungsbescheinigung der Sitzung wird weniger genau klassifiziert als die erste, nicht weil die Bescheinigung schwieriger ist, sondern weil die Klassifizierungsgenauigkeit mit Wiederholung abnimmt.
Die Dokumentdatenextraktion trennt diese beiden Aufgaben. Die Erkennungsaufgabe — das Ablesen der Zahlen vom Kontoauszug, der Versicherungsbescheinigung, der Handwerkerrechnung — wird der KI übergeben, die jedes Dokument liest, indem sie versteht, was ein Feld bedeutet („Beitrag zur Krankenversicherung“, „Arbeitskosten“, „einbehaltene Kapitalertragsteuer“), statt wo es auf der Seite steht. Das Ergebnis ist eine einzige Tabelle, in der jede Zahl aus jedem Dokument in derselben Spaltenstruktur steht — jede Spalte benannt nach der Anlage-Zeile, die sie speist. Das ist Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen einmal ein, laden alle Dokumente in einem Batch hoch, und die KI füllt die Zeilen, indem sie jeden Wert semantisch lokalisiert — nicht über Pixelkoordinaten, nicht über Vorlagenabgleich. Das Verfahren wird Schritt für Schritt im Leitfaden zur ELSTER-Steuerformular-Datenextraktion beschrieben.
Die Klassifizierungsaufgabe — zu entscheiden, welche Versicherungsprämie auf welche Anlage-Zeile gehört, ob Ihre gesamten Werbungskosten den €1.230-Pauschbetrag überschreiten, ob eine Handwerkerrechnung Arbeits- und Materialkosten korrekt trennt — bleibt bei Ihnen. Aber Sie führen sie an einer einzigen Tabelle durch, in der jede Zahl bereits in Spalten steht, statt an fünf verstreuten Dokumentenstapeln, bei denen Sie gleichzeitig lesen und klassifizieren. Drei spezifische Extraktionsfunktionen greifen die fünf Fehler direkt an:
- Abgeleitete Spalten kategorisieren Zahlen, die das Dokument selbst nicht beschriftet. Eine Spalte namens
Insurance Type (options: Basis-KV/Pflege/Rente/BU/Haftpflicht/Unfall)lässt die KI jede Versicherungsbescheinigung lesen und den Policentyp klassifizieren — dieselbe Klassifizierungsentscheidung, die ein Mensch treffen würde, aber von der KI über den gesamten Batch ausgeführt, bevor Sie sich zur Prüfung hinsetzen. - Berechnete Spalten gleichen Anlage-zu-Anlage-Summen ab. Eine Spalte, die alle erklärten Einkünfte summiert und mit der EÜR-Summe vergleicht — mit Ausgabe „OK“ oder „CHECK“ — fängt Fehler 1 (Kapitalerträge auf der falschen Anlage) ab, bevor die Erklärung das Finanzamt erreicht. Eine Spalte, die alle Werbungskosten summiert und mit der €1.230-Schwelle vergleicht, fängt Fehler 3 ab.
- Batch-Verarbeitung bedeutet, dass alle fünf Dokumentenstapel — die Kontoauszüge, die Versicherungsbescheinigungen, die Lohnsteuerbescheinigung, die Spendenquittungen, die Handwerkerrechnungen — in einen einzigen Upload gehen. Die Ausgabe wird in einer Tabelle zusammengeführt, eine Spalte pro Anlage-Feld. Die Kostenaufschlüsselung der manuellen ELSTER-Erstellung beziffert die dadurch gesparten Stunden, und das Batch-Prinzip skaliert von einer einzelnen Erklärung bis zur monatlichen Lohnabrechnung — beschrieben im Leitfaden zur Lohnsteuer-Anmeldung mit Batch-Verarbeitung.
Die ehrliche Grenze der Extraktion: Sie liest die Dokumente und gibt die Zahlen aus. Sie übermittelt Ihre Einkommensteuererklärung nicht, wendet die Günstigerprüfung nicht an, berechnet die zumutbare Belastung nicht (die zumutbare Belastungsgrenze für außergewöhnliche Belastungen nach § 33 EStG) und sagt Ihnen nicht, welche Abzüge Ihnen zustehen. Diese Entscheidungen brauchen einen Menschen, der das Steuerrecht versteht — oder einen Steuerberater. Was die Extraktion leistet, ist die Beseitigung des Lese- und Tipp-Schritts, der die fünf Fehler überhaupt erst entstehen lässt. Und wenn Lesen und Tippen wegfallen, werden die Klassifizierungsentscheidungen, die Sie weiterhin treffen müssen, an einer sauberen, geprüften Tabelle getroffen — nicht an fünf verstreuten Papierstapeln, bei denen die Ermüdung beim vierten Dokument einsetzt.
Dateien werden sicher verarbeitet und nicht gespeichert.
FAQ — Fehler und Korrekturen bei ELSTER-Steuerformularen
Was ist der Unterschied zwischen der grünen ELSTER-„Prüfung“ und der Plausibilitätsprüfung des Finanzamts?
Die grüne Schaltfläche „Prüfung“ in Mein ELSTER prüft die rechnerische Konsistenz — ob die Summen einer Anlage mit den entsprechenden Feldern im Hauptvordruck übereinstimmen, ob Pflichtfelder ausgefüllt sind, ob Formatregeln eingehalten werden (Daten, Länge der Steuer-ID). Sie prüft nicht die inhaltliche Richtigkeit — ob ein Betrag auf die Anlage KAP statt auf den Hauptvordruck gehört, ob ein als Basisvorsorge eingestufter Versicherungsbeitrag tatsächlich von einem privaten statt einem gesetzlichen Versicherer stammt, ob die Werbungskosten unter dem Pauschbetrag liegen und daher irrelevant sind. Die interne Plausibilitätsprüfung des Finanzamts — die nach der Übermittlung während der Bearbeitung läuft — führt diese tiefergehenden inhaltlichen Prüfungen durch. Die grüne Schaltfläche sagt Ihnen, dass das Formular intern konsistent ist. Sie sagt nicht, dass die Daten korrekt sind.
Wie korrigiere ich einen Fehler nach der Übermittlung meiner ELSTER-Erklärung, aber bevor ich den Steuerbescheid erhalte?
Solange das Finanzamt den Steuerbescheid noch nicht erlassen hat, können Sie die Erklärung mit den korrigierten Daten einfach über Mein ELSTER erneut übermitteln. Es ist kein formelles Verfahren erforderlich — die neue Übermittlung ersetzt die vorherige. Wenn nur ein einzelnes Feld oder eine Anlage korrigiert werden muss, können Sie auch eine kurze Nachricht über das interne Nachrichtensystem von ELSTER (Nachricht an das Finanzamt) senden, in der Sie genau angeben, welches Feld falsch ist und welcher Wert korrekt ist. Dies ist das einfachste Korrekturfenster — offen vom Zeitpunkt der Übermittlung bis zum Erlass des Steuerbescheids, in der Regel 4 bis 12 Wochen später.
Was passiert, wenn ich den Fehler erst nach Erhalt des Steuerbescheids entdecke?
Sie haben ab dem Datum des Steuerbescheids einen Monat Zeit, um Einspruch einzulegen (formeller Einspruch nach §§ 347–367 AO). Der Einspruch muss schriftlich erfolgen – per Brief, Fax oder elektronisch über ELSTER – und muss angeben, welchen Teil des Bescheids Sie anfechten und warum. Bei einer reinen Datenkorrektur (Schlichte Änderung nach § 172 AO) können Sie die Anpassung eines bestimmten Punktes beantragen, ohne eine vollständige Neuveranlagung der gesamten Steuererklärung auszulösen. Das ist schneller und birgt kein Risiko, dass das Finanzamt andere, für Sie nachteilige Fehler entdeckt. Nach Ablauf der Einspruchsfrist sind Korrekturen nur in engen Ausnahmefällen möglich – das BFH-Urteil IX R 17/22 bestätigte, dass Eingabefehler des Steuerpflichtigen nach Ablauf der Frist nicht korrigierbar sind. Liegt der Fehler zu Ihren Gunsten vor (Sie haben zu viel Steuern gezahlt), verlieren Sie die Überzahlung effektiv.
Warum ignoriert das Finanzamt meine Werbungskosten-Einträge, wenn sie unter dem Pauschbetrag von 1.230 € liegen?
Weil der Arbeitnehmer-Pauschbetrag nach § 9a EStG eine zwingende gesetzliche Regelung ist – das Finanzamt muss den höheren Betrag aus Ihren tatsächlichen Werbungskosten und dem Pauschbetrag von 1.230 € anwenden. Es entscheidet sich nicht bewusst dafür, Ihre Einträge zu ignorieren; das Gesetz verlangt, dass es den Betrag verwendet, der Ihnen den größeren Abzug verschafft. Wenn Sie 800 € tatsächliche Kosten eintragen, muss das Finanzamt rechtlich 1.230 € anwenden. Ihr Eintrag von 800 € ändert nichts. Der Pauschbetrag fungiert als Mindestbetrag, nicht als Obergrenze – Sie erhalten immer mindestens 1.230 €. Ihre Einträge sind nur relevant, wenn sie diese Grenze überschreiten.
Kann ich den vollen Rechnungsbetrag einer Handwerkerrechnung nach §35a absetzen?
Nein. Nur Arbeits-, Fahrt- und Maschinenkosten sind absetzbar. Materialkosten – Fliesen, Farbe, Armaturen, Dichtmittel, Bodenbeläge – sind ausdrücklich ausgeschlossen gemäß § 35a Abs. 3 EStG und dem BMF-Schreiben vom 9. November 2016, BStBl I 2016 S. 1213. Die Rechnung muss Arbeitsleistung und Material getrennt ausweisen. Ist das nicht der Fall, bitten Sie den Handwerker vor der Zahlung um eine aufgeschlüsselte Rechnung. Die Zahlung muss per Überweisung erfolgen; Barzahlung führt zum vollständigen Verlust des Abzugs, selbst wenn die Rechnung korrekt ist. Neubaumaßnahmen sind ausgeschlossen; nur Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen an einem bestehenden Haus sind begünstigt. Der maximale Abzug beträgt 20 % der begünstigten Arbeitskosten bis zu 1.200 € pro Jahr – erreicht bei 6.000 € Arbeitskosten.
Was ist der Unterschied zwischen Steuer-ID und Steuernummer, und welche gehört wohin im ELSTER-Formular?
Die Steuer-ID (steuerliche Identifikationsnummer, 11 Stellen) ist Ihre dauerhafte persönliche Steueridentifikationsnummer – wird bei Geburt oder der ersten Anmeldung in Deutschland vergeben, ändert sich nie und wird auf der Lohnsteuerbescheinigung sowie für die Registrierung Ihres Mein-ELSTER-Kontos verwendet. Die Steuernummer (10–13 Stellen, Format z. B. 12/345/67890) wird von Ihrem zuständigen Finanzamt vergeben und für die Abgabe von Steuererklärungen verwendet – sie ändert sich, wenn Sie in einen anderen Zuständigkeitsbereich eines Finanzamts ziehen. Im ELSTER-Formular: Das Feld „Steuer-ID“ oder „Identifikationsnummer“ erwartet Ihre 11-stellige dauerhafte ID. Das Feld „Steuernummer“ erwartet Ihre finanzamtspezifische Nummer aus Ihrem letzten Steuerbescheid. Wenn Sie noch nie eine Steuererklärung abgegeben haben und keine Steuernummer besitzen, lassen Sie das Feld leer – das Finanzamt vergibt eine, nachdem es Ihre erste Erklärung bearbeitet hat. Die beiden Nummern erfüllen unterschiedliche Funktionen im System des Finanzamts und können nicht gegeneinander ausgetauscht werden.
Die fünf Fehler haben eine gemeinsame Ursache: Eine Person liest eine Zahl aus einem Dokument und tippt sie in ein Formularfeld, wobei Erkennung und Klassifizierung gleichzeitig unter Müdigkeit erfolgen. Trennen Sie die beiden – lassen Sie die Extraktion das Lesen übernehmen, behalten Sie die Klassifizierung für sich – und die Fehler, die den grünen „Prüfung“-Button überleben, schaffen es nicht zum Finanzamt.
ELSTER-Daten vor dem Einreichen extrahieren