ドイツのELSTER税務データでよくある5つのミス
Finanzamtが取り戻せない控除を失う原因
たいていの「確定申告のミス」チェックリストは、すでに知っていることを警告するだけです。期限までに提出する、Werbungskosten(収入に関連する経費)を忘れない、ホームオフィス日数を申請する。これらはフォーム上でまだ見える空白欄です。危険なミスは、入力した後に正しく見えるものです。間違ったAnlage(税務別表)に割り当てられた数字、しきい値(Pauschbetrag)のすぐ下に落ちて静かに消えてしまう控除、実際に該当する保険料とは異なる上限(Höchstbetrag)のある行に入力された保険料。申告書を提出します。Mein ELSTERはそれを受け付けます。赤いエラーポップアップも、整合性警告もありません。しかし、数週間後にFinanzamtの内部チェック(Plausibilitätsprüfung)が不一致を検出し、Rückfrage(正式な問い合わせ)があなたの机かSteuerberaterのところに届く頃には、修正の機会は閉じようとしています。これらは、緑色の「Prüfung」ボタンをすり抜ける5つのELSTERデータミスです。それぞれのコスト、発生理由、そしてFinanzamtより先に発見する方法を説明します。
重要なポイント
- 緑色のPrüfungボタンは計算のみを検証します。間違ったAnlageに記載されたキャピタルゲインはチェックを通過しますが、Anlage KAP内にのみ存在する€1,000のSparer-Pauschbetragを適用できません。
- Finanzamtは緑色のボタンが見逃したものを検出します。ただし、それは提出後、Einspruchsfristの1か月の時計がすでに動き始めた後です。
- これらのミスはすべて、数字を読んで正しい税務行に分類する間で発生します。2つのタスクを分離すれば、緑色のボタンを生き残るエラーはFinanzamtに届きません。
目に見える税務フォームのエラーは問題ではありません。Anlage Sonderausgaben(特別支出別表)の空白欄は、送信をクリックする前に目に入ります。この記事のエラーは異なる特徴を共有しています。申告書が完全に見え、ELSTER Plausibilitätsprüfung(整合性チェック、計算とフォーム間の整合性を検証する緑色の「Prüfung」ボタン)が合格するのです。しかし、Finanzamtの内部審査(送信後に実行される、別のより深いチェック)は、緑色のボタンがテストしない意味的な不整合を検出します。Pauschbetragがすでにカバーしているため€0であるべき控除、保険料の種類と上限が一致しない行に割り当てられた保険料、フォームがSteuernummer(税番号、地元のFinanzamtが発行する10〜13桁の事務所固有の番号 — 同じものではありません)を期待する場所に入力された従業員のSteuer-ID(税識別番号、出生登録時に発行される11桁の永久的な個人識別子)。
緑色の「Prüfung」ボタンが検出するエラーは、送信前に修正する時間がかかるだけです。検出されないがFinanzamtが検出するエラーは、数週間の処理遅延、Rückfrage(照会)の手紙、そして場合によってはSteuerbescheid(税務決定書)が発行された後の1か月の異議申立期間であるEinspruchsfristが、何が問題だったかを理解する前に終了するため、二度と戻ってこない控除が発生します。
BFH判決 IX R 17/22(2023年7月18日)に基づき、ドイツの最高税務裁判所であるBundesfinanzhofは、申告中に納税者が行ったデータ入力エラーは、Einspruchsfristの満了後は修正できないことを確認しました。この事件は、誤った課税年度のデータをELSTER申告書に誤ってインポートした納税者に関するものでした。BFHは、そのエラーはFinanzamtのものではなく納税者自身のものであり、過払い金はそのままだと判断しました。以下の5つのエラーはすべて、同じメカニズムのバリエーションです。緑色のボタンが受け入れる外見上有効な申告書を生成するが、その意味的な不整合が修正プロセスを引き起こす — またはさらに悪いことに、通知なしに還付金を単に減らすデータ入力ミスです。
エラー1: Hauptvordruckに記載した譲渡益がAnlage KAPではなく、Sparer-Pauschbetragを失うケース
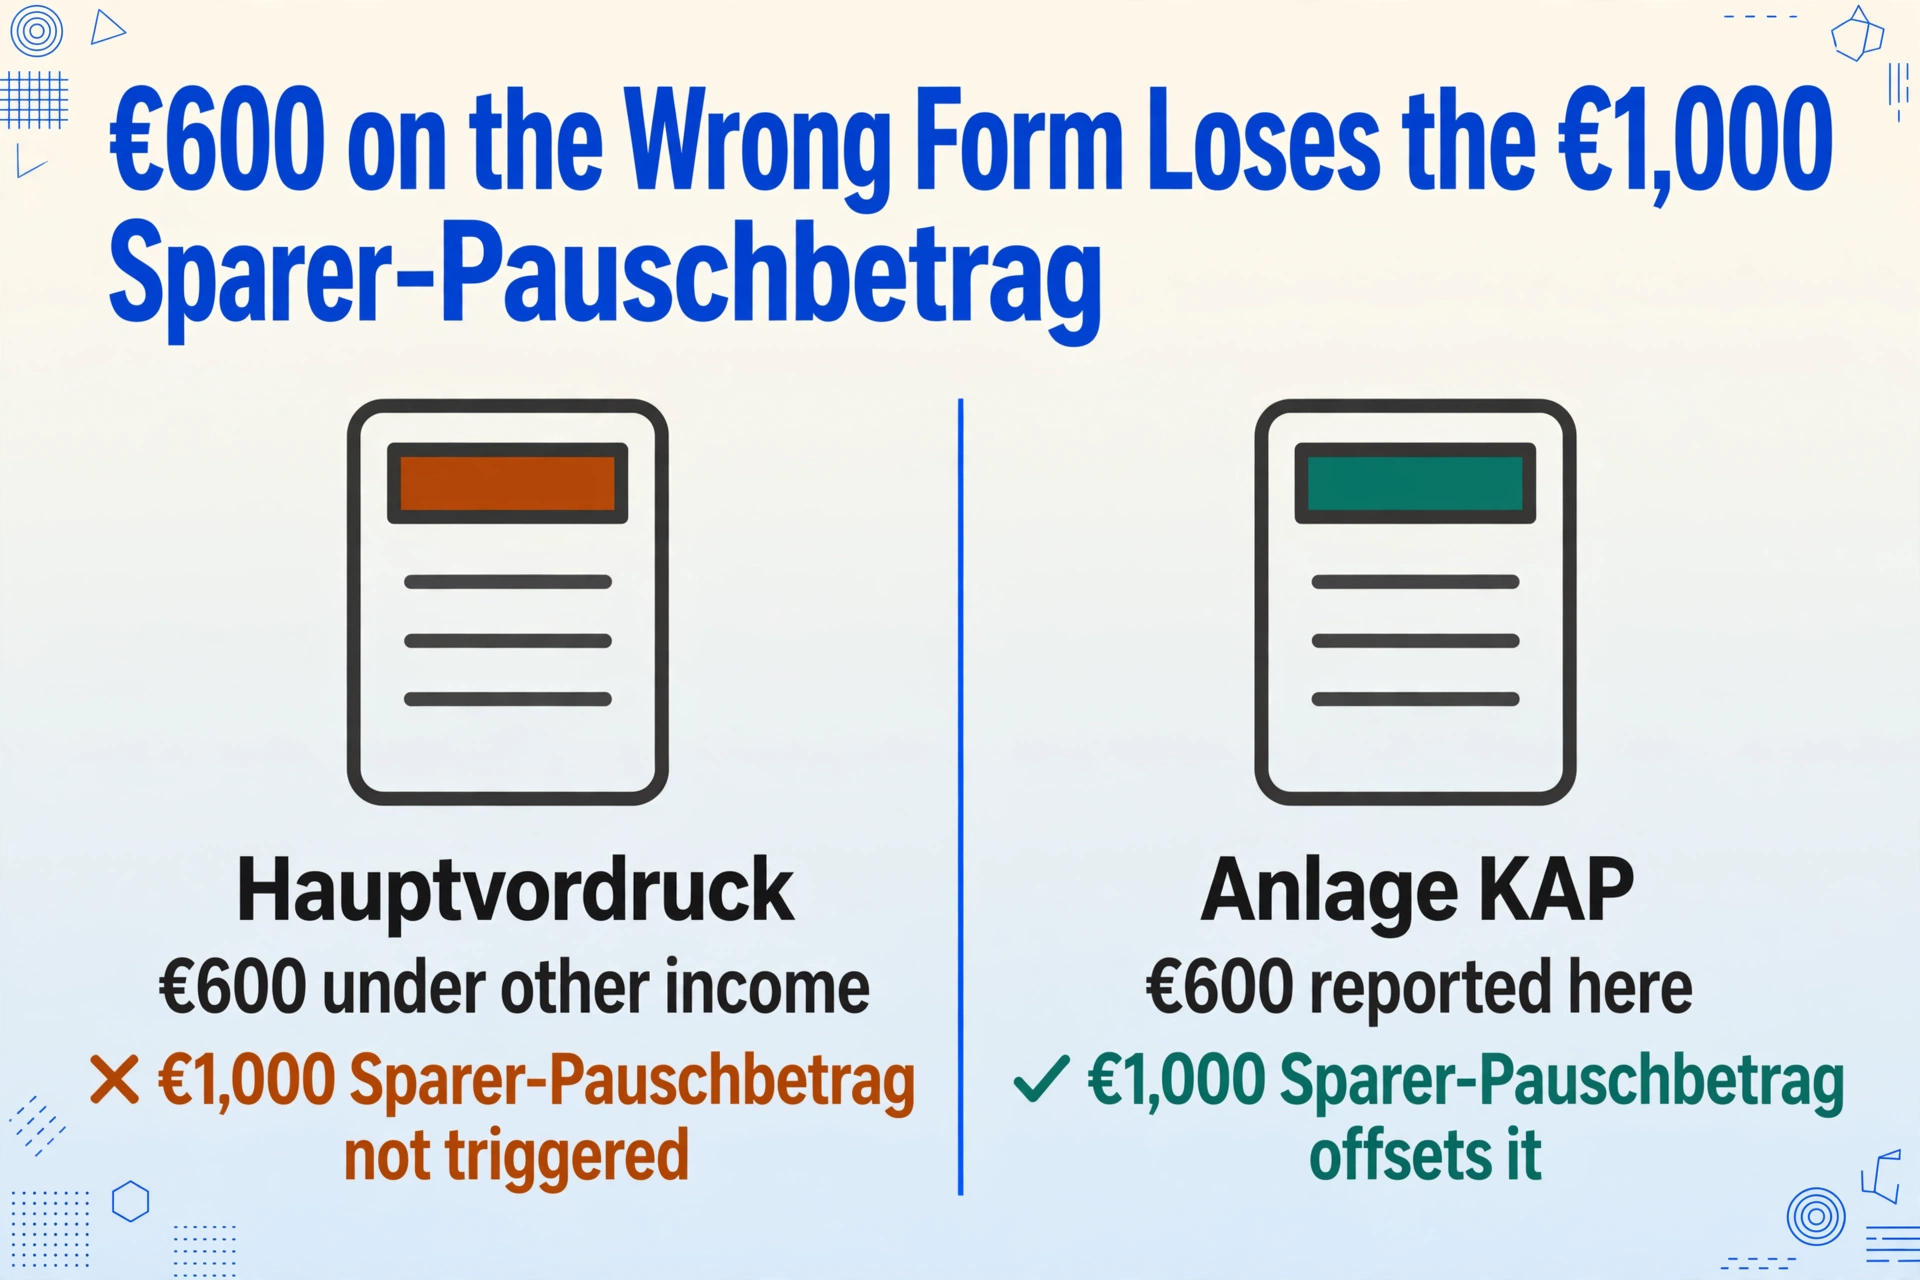
このミスは次のような形で発生します。2025年にETFを売却し、600ユーロの譲渡益(Kapitalerträge)を得たとします。銀行はその利益に対してKapitalertragsteuer(25%プラスSolidaritätszuschlag)を源泉徴収しましたが、その銀行でFreistellungsauftrag(免税指示)を設定するのを忘れたため、§ 20 Abs. 9 EStGに基づく1,000ユーロのSparer-Pauschbetrag(貯蓄者控除)が適用されませんでした。過大に源泉徴収された税金を確定申告で取り戻せることはご存じでしょう。そして、600ユーロの利益をHauptvordruck(2〜4ページをカバーする主要な税務フォーム)の「その他所得」欄に記入したとします。
Finanzamtの対応。 譲渡益はHauptvordruckではなく、Anlage KAP(譲渡益の別表)で申告しなければなりません。FinanzamtのPlausibilitätsprüfung(整合性チェック)が不一致を検出する場合もありますが、検出しない場合もあります。なぜなら、Hauptvordruckには「その他所得」の欄があり、文脈なしではその数字が明らかに間違っているとは見えないからです。Finanzamtが検出した場合、収入の帰属先の説明と修正済みAnlage KAPの提出を求めるRückfrage(照会)が送られます。検出されなかった場合、申告はそのまま処理されます。しかし、§ 20 Abs. 9 EStGに基づく1人あたり1,000ユーロのSparer-PauschbetragはAnlage KAP内にあり、Hauptvordruckに申告された譲渡益はPauschbetragの相殺を決してトリガーしません。控除でカバーされるはずだった600ユーロに対して過払いが発生します。そして、全銀行の合計資本所得が1,000ユーロ未満だった場合、非課税だった所得に対して税金を支払ったことになり、Einspruchsfrist(異議申立期間)が不一致に気付く前に終了してしまう可能性があります。
コスト。 25%のKapitalertragsteuerと5.5%のSoli(Solidaritätszuschlag)で課税される600ユーロの利益に対して、約158.25ユーロを過払いすることになります。Finanzamtにエラーが検出された場合、Rückfrageへの対応に書類の取り寄せと再計算に1〜2時間かかります。Steuerberaterに依頼した場合は1時間あたり120〜350ユーロかかります。エラーが検出されずEinspruchsfristが満了した場合、過払いは永久的なものになります。この同じエラーは、Günstigerprüfung(Finanzamtが個人の所得税率で譲渡益に課税した場合に、一律25%のKapitalertragsteuerよりも低い結果になるかどうかを確認する「有利なテスト」)も損なわせます。GünstigerprüfungはAnlage KAPで申告された数字のみを考慮し、Hauptvordruckは考慮しないからです。間違ったフォームに申告された利益は、税率を引き下げる可能性があったテストからは見えません。
譲渡益がある場合、Anlage KAPは必須です。そして、Sparer-Pauschbetrag(1人あたり1,000ユーロ、共同評価の夫婦は2,000ユーロ)は、そのAnlage内でのみ適用されます。他のフォーム欄に入力された譲渡益は、控除が存在しないかのように課税されます。
エラー2: Vorsorgeaufwandの計算ミス — Günstigerprüfungにおける基礎年金拠出とその他の年金拠出
このエラーは、自身で年金保険料と健康保険料を支払っているフリーランサーや個人事業主に最も多く発生します。Anlage Vorsorgeaufwand(年金・保険料控除の別表)は、拠出金を2つの区分に分けます:Basisvorsorge(基礎年金拠出 — 法定年金保険、特定のRürup-Renteプラン、法定健康保険および介護保険)はEStG § 10 Abs. 1 Nr. 2および3に基づき、sonstige Vorsorgeaufwendungen(その他の年金費用 — 民間医療上乗せ保険、職業障害保険、賠償責任保険、傷害保険、終身保険)はEStG § 10 Abs. 1 Nr. 3aに基づきます。
基礎拠出は毎年引き上げられる上限まで控除可能です — 2025年は、年金部分について単身申告者は最大€26,528(共同申告者は€53,056)までの適格拠出金の100%が控除でき、健康保険および介護保険の基礎補償分は全額控除可能です。「その他」の区分には別途上限(Höchstbetrag)があり、被雇用者は€1,900、個人事業主は€2,800です。Günstigerprüfung(有利比較)が状況を複雑にします:年金拠出については、Finanzamtが2025年の控除額を前年ルールに基づく最低額と自動的に比較し、より大きな控除額となる方が適用されます。しかし、Günstigerprüfungは正しい行に記載された金額に対してのみ機能します。
具体的なミス。あるフリーランサーが法定健康保険(Krankenversicherung der Krankenkasse、州規制の健康保険基金)に€4,200、法定年金(Rentenversicherung)に€3,100を支払っています。両方ともBasisvorsorgeの行に属します。しかし、彼女は民間の職業障害保険(Berufsunfähigkeitsversicherung)に€1,800、民間の賠償責任保険(Privathaftpflichtversicherung)に€400も支払っています — これらはsonstige Vorsorgeaufwendungenの行に属し、個人事業主の€2,800の上限が適用されます(彼女の「その他」保険料の合計は€2,200なので、上限内に収まります)。エラー:彼女は€1,800の職業障害保険料をsonstigeの行ではなくBasisvorsorgeの行に入力してしまいました。なぜなら、フォームのフィールドラベル — 一方のセクションの「Beiträge zur Basiskrankenversicherung, gesetzlichen Pflegeversicherung」(基礎健康保険および法定介護保険への拠出)と、もう一方の「Beiträge zu sonstigen Versicherungen」(その他の保険への拠出)— が保険の種類を示す用語であり、どの保険が「基礎」でどの保険が「その他」かに明確に対応していないからです。
Finanzamtの対応。緑色のPlausibilitätsprüfung(整合性チェック)は、Basisvorsorgeの合計が法定上限を超えていないかを確認します — €1,800は€26,528をはるかに下回るため、チェックを通過します。しかし、Finanzamtの内部審査では、報告された保険会社に対して保険の種類を照合します。Basisvorsorgeの拠出として報告されたBerufsunfähigkeitsversicherungの保険料は、保険会社が法定年金保険者や健康保険者ではないため、不一致としてフラグが立てられます。その結果はRückfrage(照会)です:Finanzamtは、€1,800がどの保険に属するかの説明と、Anlageの割り当ての修正を求めます。その間、控除は処理されません — あなたが回答するまで、査定税額はどちらの区分でも€1,800の控除なしで計算されます。
かかる費用。 Anlage Vorsorgeaufwandに関するRückfrage(照会)は、他の正式なFinanzamt(税務署)の照会と同様に1〜2時間かかり、Steuerberater(税理士)の料金で1時間あたり€120〜€350です。しかし、隠れたコストはキャッシュフローの遅延です。還付金がある場合、照会が解決されるまで保留されます。そして、返答が遅れたり、Finanzamtが返答なしで手続きを進めたために、訂正なしでSteuerbescheid(納税通知書)が発行された場合、1ヶ月以内にEinspruch(異議申立)を提出しない限り、控除は失われます。限界税率30%での€1,800の控除は、還付金で約€540に相当します。それが、1つのAnlageの誤った行に入力された保険料によって失われる可能性のある金額です。
Günstigerprüfung(有利比較)がさらに複雑さを加えます:年金拠出について、Finanzamtは2025年(100%控除可能)の計算を2005年ルールに基づく最低額と自動比較します。しかし、その比較は正しい行で実行されます。年金拠出が誤った行に分散されている場合、Günstigerprüfungは不完全なデータで機能し、システムが本来提供するはずだった「より有利な」計算をあなたは決して見ることができません。
エラー3:€1,230のPauschbetrag(定額控除)が既に適用されるのに€800のWerbungskosten(所得獲得費用)を入力 — 無駄な労力、利益なし
このエラーはペナルティの対象ではありません。これは確定申告の効率性の罠であり、時間を費やしますが、お金は失いません。しかし、毎年確実に時間を費やします。
EStG § 9a Satz 1 Nr. 1 Buchstabe aに基づき、すべての従業員には自動的にArbeitnehmer-Pauschbetrag(従業員定額控除)€1,230が適用されます — 証明も、フォームへの記入も不要です。このPauschbetragは、雇用主による毎月のLohnsteuer(給与税)源泉徴収に既に織り込み済みです。実際のWerbungskosten — 通勤(Entfernungspauschale、2026年は1kmあたり€0.38、2025年の€0.30から増加)、在宅勤務日(Homeoffice-Pauschale、1日€6、年間上限€1,260)、仕事用備品、職業訓練、組合費 — が€1,230未満の場合、Finanzamtは自動的にPauschbetragを適用します。Anlage N(雇用所得別表)への入力は無視されます。
この間違いは次のように発生します。ある従業員が年間を通じて経費を注意深く記録します:仕事関連の書籍とソフトウェアに€320、専門職団体費(Berufsverband)に€200、事務用品に€280。合計€800を計算し、すべての項目をAnlage Nに入力します — 領収書の検索、数字の入力、小計の確認に20分を費やします。提出します。Finanzamtは申告を処理し、€1,230のPauschbetragの方が高いため、これを適用します。€800のWerbungskostenの入力は追加の税制上の利益を生みません — ゼロです。20分のデータ入力は何も生み出しませんでした。
Finanzamtは、WerbungskostenがPauschbetragを下回る場合に通知しません。実際の経費と€1,230のPauschbetragの高い方を黙って適用するだけです。あなたの20分の転記作業は、Anlage Nを空白のまま提出した場合と同じ税務結果に消えてしまいます。
かかるコスト。 お金はかかりません——それが落とし穴です。かかるのは毎年繰り返す時間であり、その時間はあなたの労働時間1時間あたりの価値で換算されます。時給€95のフリーランサーにとって、その20分はおよそ€32の請求可能な時間の損失です。5年で€160。無視するには小さすぎる額——しかし、同じ時間が、それぞれの基準額を下回るWerbungskosten、Sonderausgaben、Vorsorgeaufwandの各行にも費やされていることに気づけば話は別です。このミスの本当のコストは金銭的なものではありません。結果を生まないデータ入力に費やす認知的予算であり、一方で実際に結果を生む入力——Pauschbetragを超えるもの——は、そうでない入力を入力して疲弊した後に、注意が減ってしまうのです。
実用的なルール:Anlage NにWerbungskostenの数字を1つでも入力する前に、主要な経費(通勤+ホームオフィス+機器)をざっくり頭の中で合計してください。通勤だけで220勤務日×25km×€0.38/kmで€2,090になるなら、すでに€1,230を十分に超えており、追加で入力する各行が実際の税制優遇を生みます。合計が€1,230未満なら、Anlage Nは完全にスキップしてください——Pauschbetragがカバーしてくれ、節約した時間を、入力が実際に結果を変えるAnlagenに充てられます。
エラー4:§35aで材料費を申請する——控除対象は人件費のみ
§ 35a Abs. 3 EStGに基づくHandwerkerrechnungen(職人請求書)の控除は、ドイツの住宅所有者とテナントが利用できる最も価値のある控除の1つです——人件費部分の20%が所得税額を直接減らし、年間最大€1,200。控除上限€1,200に達するための入力側の上限は、年間の人件費€6,000です。しかし、このルールは、ほとんどの申告者が却下後に初めて気づくほど厳格です:人件費(Arbeitskosten)のみが対象です。材料費(Materialkosten)は対象外です。
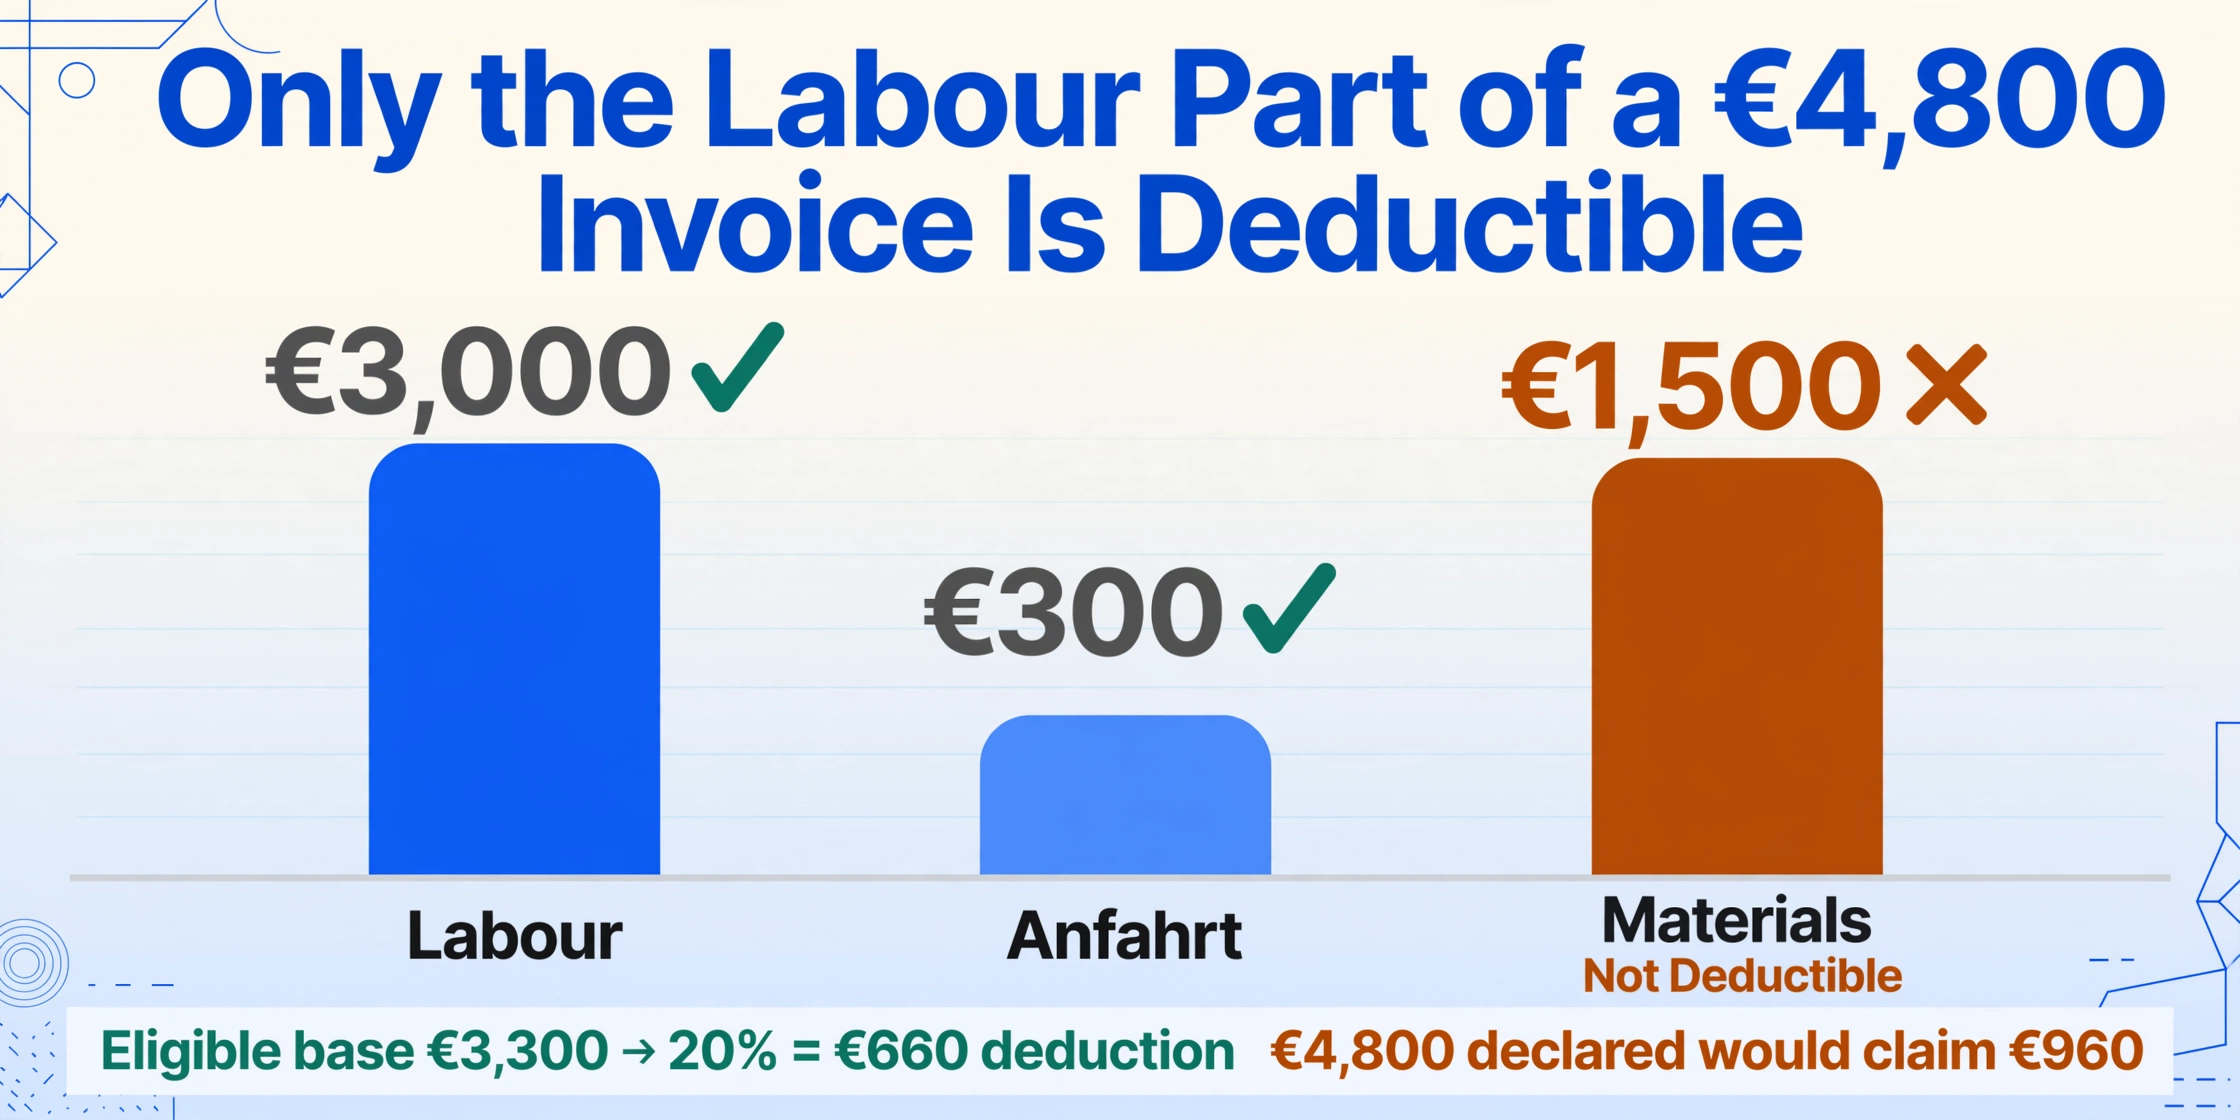
具体的なミス。 住宅所有者がバスルームを改装します。Handwerker(職人)の請求書には:合計€4,800——およそ€3,000が人件費(設置、配管、タイル張り)、€1,500が材料費(タイル、金具、シーラント)、€300がAnfahrt(現場への移動費)。住宅所有者は合計€4,800をAnlage Haushaltsnahe Aufwendungen(家事関連支出の別表)のHandwerkerleistungen(職人サービス)欄に入力します。しかし、20%控除の対象となる唯一の部分である人件費は€3,300です(人件費+移動費。An- und Abfahrtskosten、つまり作業現場への往復の移動費は、2016年11月9日のBMFガイダンス(BStBl I 2016 S. 1213)に基づき、§35aの目的上、人件費の一部とみなされます)。正しい入力は€3,300で、控除額は€660(20%×€3,300)。誤った入力€4,800では€960を請求することになり——€300の過大請求です。
Finanzamtが行うこと。 Finanzamtの内部審査では、Handwerker請求書と申告額を照合します。請求書が人件費と材料費を分離していない場合、Finanzamtは按分を推定しますが、これはほぼ常に納税者に不利に働きます。推定按分は控えめな前提に基づくためです。しかし、より一般的には、Finanzamtは材料費部分を単純に否認します。人件費のみの20%で控除を処理し、必ずしもRückfrageを発行せずに還付金を減額します。納税者は期待よりも低い還付金を受け取り、その差額が§35aの行に起因することを突き止めなければなりません。
このエラーをさらに複雑にする、§35aに関する追加の落とし穴が3つあります:
- Barzahlung(現金支払い)は控除全体を無効にします。 EStG第35a条第5項に基づき、支払いは銀行振込で行われなければなりません。連邦財政裁判所(Bundesfinanzhof)は複数の判決でこれを確認しています。人件費と材料費が適切に分離された正しい請求書でも、現金で支払われた場合は控除額はゼロになります。FinanzamtはZahlungsweg(支払い方法)を確認し、現金支払いの申告を却下します。
- Neubaumaßnahmen(新築工事)は対象外です。 §35aは改修、維持、近代化(Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen)を対象としており、新築建物の建設は対象外です。新築の増築部分に浴室を設置する場合、控除の対象にはなりません。
- KfW/BAFA補助金との二重申請は禁止されています。 同じHandwerkerleistung(職人によるサービス)を§35aとKfWやBAFA(連邦経済・輸出管理局)などの公的補助金制度の両方で申請することはできません。
そのコスト。 1,500ユーロの材料費の過大申告は罰則の対象にはなりません。Finanzamtは材料費部分を単純に否認するだけです。しかし、請求書を探し出し、人件費と材料費の行を読み、Anlage Haushaltsnahe Aufwendungenに数字を入力するのに費やした時間は、入力が間違っていれば無駄になります。また、FinanzamtがRückfrageを発行し、修正された人件費の按分で請求書を再提出するよう求めた場合、修正には書類の取り寄せに1〜2時間かかります。Steuerberaterの料金レートでは、120〜350ユーロになります。このエラーは完全に回避可能です。Handwerker請求書を受け取ったら、支払い前に職人に人件費と材料費を別々の行に分けてもらうよう依頼してください。作業時に2分の依頼で、Rückfrageを回避できます。
エラー5: Steuer-IDとSteuernummerの混同 — 2つの番号を間違えると処理に数か月追加される
ドイツには2つの税識別番号があり、それぞれまったく異なる目的で使用されます。Steuer-ID(steuerliche Identifikationsnummer、略称IdNr)は、ドイツでの出生時または初回登録時に割り当てられる11桁の永久的な個人番号で、生涯変わらず個人に付き添います。これはLohnsteuerbescheinigung(賃金税証明書)に「Identifikationsnummer」として、Steuerbescheid(税務査定通知)に「IdNr」として記載されます。Steuernummerは、管轄のFinanzamt(税務署)によって割り当てられる10〜13桁の税務署固有の番号で、別の税務署の管轄地域に転居すると変更されます。Finanzamtが税務申告をシステムに登録し、口座に紐付ける際に使用するのはSteuernummerです。
具体的なミス。 初めて自分で申告する人 — これまで雇用主がすべて処理していたため申告したことがなかった従業員 — がMein ELSTERアカウントを作成し、新しいEinkommensteuererklärung(所得税申告)を開始して、「Steuernummer」と表示された欄に遭遇します。彼らはまだSteuernummerを持っていません。なぜならFinanzamtは最初の税務申告後に割り当てるからです。彼らは代わりにSteuer-ID — Lohnsteuerbescheinigungに記載された11桁の番号 — を入力し、同じものだと思い込みます。ELSTERは11桁の数字がSteuernummer欄に入力されても形式エラーにならないため、入力を受け付けます。しかしFinanzamtが申告書を受け取ると、Steuer-IDはSteuernummerで索引された既存の口座と一致しません。申告書は手動照合キューに回され、Sachbearbeiter(担当官)が氏名とSteuer-IDで納税者を特定し、Steuer-IDデータベースを管理する中央機関であるZfA(Zentrale Zulagenstelle für Altersvermögen)と照合し、新しいSteuernummerを作成して申告書を紐付ける必要があります。
Finanzamtの対応。 申告書は却下されません — Finanzamtは内部で不一致を解決できるため、正式なRückfrage(照会)はありません。しかし照合プロセスは手動で時間がかかります。標準的な申告では8〜12週間のところ、処理は3〜6か月に延びます。Steuerbescheidは5月ではなく10月に届きます。また、Verspätungszuschlag(延滞加算税)の時計は申告書が実際に受理された日から始まり、解決された日からではないため、期限内に申告していれば適用されません。しかし還付の遅延だけでもキャッシュフロー上のコストになります:5月に€1,200の還付を期待していた場合、10月まで待つということは、その資金が自分の口座ではなくFinanzamtの口座に5か月余分に置かれることを意味します。
逆のエラーも発生します:長年Steuernummerを持っているフリーランサーが、新しいMein ELSTER登録フォームのSteuer-ID欄にそれを入力し、2つの番号を混同します。Steuer-IDデータベースにその番号と一致するエントリが存在しないため、登録は却下されます — しかし却下通知が届く頃には数週間が経過しており、Steuerberater(税理士)のスケジュールはさらに埋まっています。
「Steuernummer」と表示された欄には、最後のSteuerbescheidに記載された10〜13桁の税務署固有の番号を入力します。これまで税務申告をしたことがない場合は空欄のままにしてください — Finanzamtは最初の申告処理後に番号を割り当てます。「Steuer-ID」または「Identifikationsnummer」と表示された欄には、LohnsteuerbescheinigungまたはMeldebescheinigung(登録証明書)に記載された永久的な11桁の番号を入力します。2つの番号は互換性がありません — そして混同してもエラーメッセージは表示されません。表示されるのは遅延です。
5つのエラーに共通する点:読み取りと入力の間に発生する
一歩引いて見ると、5つのエラーは同じメカニズムに起因します。人は書類(銀行のJahressteuerbescheinigung(年間税額証明書)、保険の拠出通知書、雇用主のLohnsteuerbescheinigung、職人の請求書、登録証明書)から数字を読み取り、フォームの欄に入力します。エラーは読み取りと入力の間のギャップで発生します。数字自体は正しいのですが、分類の判断(どのAnlageに属するか、そのAnlageのどの行か、Pauschbetragの控除対象になるか、Steuer-IDかSteuernummerか)を誤ります。そしてELSTERのPlausibilitätsprüfungは計算とフォーム間の整合性はチェックしますが、意味的な分類はチェックしないため、フォームはその入力を受理します。Finanzamtの内部審査で発覚するのは提出後になってからで、その時点で修正には時間と費用、あるいは控除そのものがかかります。
管轄に関係なくこれが起こる構造的な理由は、ドイツのELSTER手動データ入力問題の分析で説明されているのと同じボトルネックです。デジタル申告の受け口は高速道路ですが、そこにデータを供給する組み立て工程は依然として階段です。すべての数字は、人間が書類のレイアウト(多くの場合PDFや紙の手紙)から読み取り、税カテゴリに分類し、手作業で転記する必要があります。同じ転記エラーの英国版(誤ったSA100付表に申告された所得、Gift Aid金額の誤分類)も、SA100データ入力ミスガイドで考察されているように、同じパターンに従います。日本の確定申告(kakuteishinkoku、年間所得税申告)データ入力ミスガイドは、異なる税制における同じ5分類のエラーパターンを扱っており、すべて書類とフォームの間の同じ構造的ギャップに収束します。
抽出が5つすべてを防ぐ方法 — 代わりに申告するのではなく、認識と分類を分離する
5つのエラーはそれぞれ、1人の人間が2つのタスクを同時に実行するために発生します。書類から数字を読み取る(知覚的タスク — 色あせた保険証書の3か8か?)ことと、その数字を正しい税カテゴリに分類する(認知的タスク — この保険料はBasisvorsorgeの24行目か、それともsonstige Vorsorgeaufwendungenの48行目か?)ことです。人間の脳は両方を同時に行うのが苦手で、20分続けた後はさらに悪化します。セッション4枚目の保険証書は1枚目よりも正確に分類されません。証書が難しいからではなく、分類の正確さが繰り返しによって低下するからです。
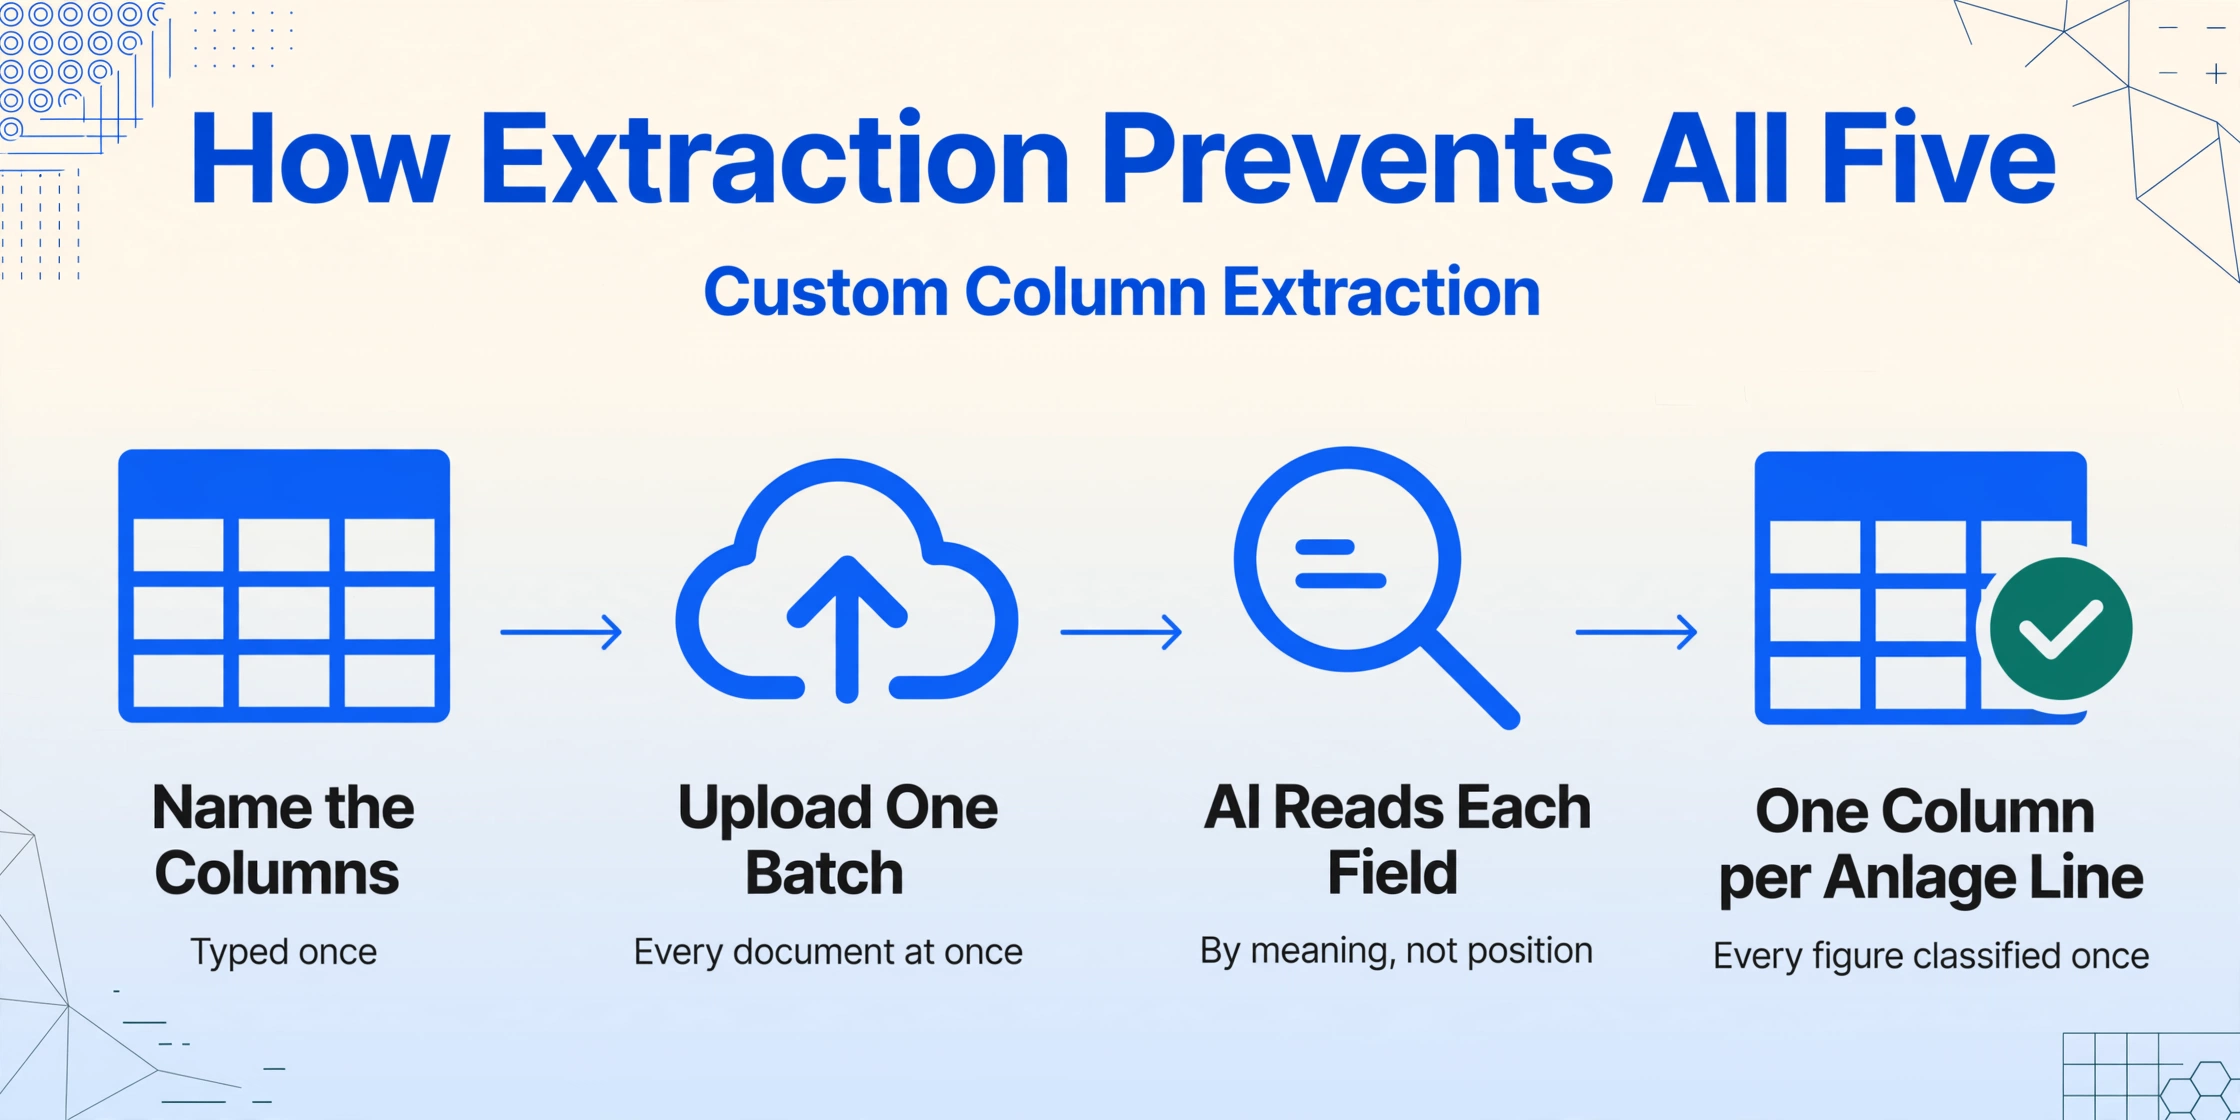
文書データ抽出は、この2つを分離します。認識タスク — Kontoauszug(銀行明細書)、Versicherungsbescheinigung、Handwerkerrechnungから数字を読み取ること — はAIに委ねられ、AIは各文書を、フィールドがページ上のどこにあるかではなく、フィールドが意味すること(「Beitrag zur Krankenversicherung」「Arbeitskosten」「einbehaltene Kapitalertragsteuer」)を理解して読み取ります。出力は1つのスプレッドシートで、すべての文書のすべての数字が同じ列構造に収まります — 各列は、それが供給するAnlage行にちなんで名付けられます。これがカスタム列抽出です:列名を一度入力し、すべての文書を1つのバッチでアップロードすると、AIが各値を意味的に特定して行を埋めます — ピクセル座標でもテンプレートマッチングでもなく。手順はELSTER税務申告書データ抽出ガイドで段階的に説明されています。
分類タスク — どの保険料をどのAnlage行に載せるか、Werbungskostenの合計が€1,230のPauschbetragを超えるかどうか、Handwerker請求書が人件費と材料費を正しく分けているかどうかを判断すること — はあなたの仕事のままです。ただし、それを、すべての数字がすでに列に整理された単一のスプレッドシート上で行うのであって、読み取りと分類を同時に行いながら5つの散らばった書類の山を相手にするのではありません。3つの特定の抽出機能が、5つのエラーに直接対処します:
- 推論列は、文書自体がラベル付けしていない数字を分類します。
Insurance Type (options: Basis-KV/Pflege/Rente/BU/Haftpflicht/Unfall)という名前の列では、AIが各保険証書を読み取り、保険の種類を分類します — 人間が行うのと同じ分類判断を、AIがバッチ全体に対して、あなたが確認のために着席する前に行います。 - 計算列は、Anlage間の合計を相互検証します。申告所得をすべて合計し、EÜRの合計と比較する列 — 「OK」または「CHECK」を出力 — は、申告書がFinanzamtに届く前にエラー1(誤ったAnlageでのキャピタルゲイン)を捕捉します。すべてのWerbungskostenを合計し、€1,230のしきい値と比較する列は、エラー3を捕捉します。
- バッチ処理とは、5つの書類の山すべて — 銀行明細書、保険証書、Lohnsteuerbescheinigung、寄付金領収書、Handwerkerrechnungen — を1回のアップロードにまとめることです。出力は1つのスプレッドシートに統合され、Anlageフィールドごとに1列になります。手動ELSTER組み立てのコスト内訳は、これが節約する時間を定量化し、バッチ原則は1回の申告から毎月の給与計算まで拡張できます — Lohnsteuer-Anmeldungバッチ処理ガイドで説明されています。
抽出の正直な限界:それは文書を読み取り、数字を出力します。Einkommensteuererklärungを提出したり、Günstigerprüfungを適用したり、zumutbare Belastung(§ 33 EStGに基づく特別経費の合理的負担限度額)を計算したり、どの控除の対象となるかを教えたりはしません。そうした判断には、税法を理解している人間 — またはSteuerberater — が必要です。抽出が行うのは、そもそも5つのエラーを生み出す読み取り・入力ステップを排除することです。そして、読み取りと入力が排除されれば、あなたがまだ行う必要のある分類判断は、5つの散らばった書類の山ではなく、きれいで検証済みのスプレッドシート上で行われます — 4枚目の書類で疲労が始まるような状況ではなく。
ファイルは安全に処理され、保存されません。
FAQ — ドイツのELSTER税務フォームのデータ誤りと修正
緑色のELSTER「Prüfung」とFinanzamtのPlausibilitätsprüfungの違いは何ですか?
Mein ELSTERの緑色の「Prüfung」ボタンは、算術的な整合性をチェックします — あるAnlageの合計がHauptvordruckの対応する欄と一致するか、必須欄が入力されているか、形式ルール(日付、Steuer-IDの長さ)が守られているか。意味的な正しさはチェックしません — ある金額がHauptvordruckではなくAnlage KAPに属するかどうか、Basisvorsorgeとして分類されたVersicherungsbeitrag(保険料)が実際に法定保険者ではなく民間保険者からのものかどうか、Werbungskostenの合計がPauschbetrag未満で無関係かどうか。Finanzamtの内部のPlausibilitätsprüfung — 提出後、Bearbeitung(処理)段階で実行される — は、これらのより深い意味的チェックを行います。緑色のボタンは、フォームが内部的に整合していることを示します。データが正しいことを示すものではありません。
ELSTERで申告を提出した後、Steuerbescheidを受け取る前に誤りを修正するにはどうすればよいですか?
FinanzamtがSteuerbescheid(税務評価通知)を発行していない限り、Mein ELSTERを通じて修正したデータで申告を再提出するだけで済みます。正式な手続きは不要です — 新しい提出が前の提出を置き換えます。1つの欄またはAnlageのみの修正が必要な場合は、ELSTERの内部メッセージシステム(Nachricht an das Finanzamt)を通じて短いメッセージを送信し、どの欄が誤っていて正しい値が何かを明記することもできます。これは最も簡単な修正期間です — 提出した瞬間からSteuerbescheidが発行されるまで、通常4〜12週間後に開いています。
Steuerbescheid到着後に誤りに気づいた場合は?
Steuerbescheidの発行日から1ヶ月以内に、Einspruch(§§ 347–367 AOに基づく正式な異議申し立て)を提出する必要があります。Einspruchは書面(手紙、FAX、またはELSTERによる電子申請)で行い、不服とする箇所とその理由を明記しなければなりません。単純なデータ修正(§ 172 AOに基づくSchlichte Änderung)の場合は、申告全体の再評価を引き起こすことなく、特定の項目の調整を請求できます。これは迅速で、Finanzamtが自分に不利な他の誤りを発見するリスクもありません。Einspruchsfristが過ぎると、修正は限られた例外を除いて不可能です。BFH判決IX R 17/22は、納税者のデータ入力ミスは期限後には修正できないことを確認しました。誤りが自分に有利な場合(税金を払い過ぎた場合)、過払い分は実質的に失われます。
Werbungskostenが€1,230のPauschbetragを下回る場合、なぜFinanzamtは私の入力を無視するのですか?
§ 9a EStGに基づくArbeitnehmer-Pauschbetragは強制的な法的規定であり、Finanzamtは実際のWerbungskostenと€1,230のPauschbetragのうち、より高い方を必ず適用しなければなりません。あなたの入力を無視しているのではなく、法律がより大きな控除を与える数値を使用することを義務付けているのです。実際の費用として€800を入力した場合、Finanzamtは法的に€1,230を適用しなければなりません。あなたの€800の入力は何も変えません。Pauschbetragは上限ではなく下限として機能し、常に少なくとも€1,230が適用されます。あなたの入力が意味を持つのは、その下限を超える場合のみです。
§35aに基づき、Handwerkerrechnungの全額を請求できますか?
いいえ。控除の対象となるのは、人件費、旅費、機械費(Arbeits-, Fahrt-, und Maschinenkosten)のみです。材料費(Materialkosten)— タイル、塗料、金具、シーラント、床材 — は、§ 35a Abs. 3 EStGおよびBMFガイダンス(2016年11月9日付BMF-Schreiben、BStBl I 2016 S. 1213)により明示的に除外されています。請求書には人件費と材料費が分離して記載されている必要があります。分離されていない場合は、支払い前にHandwerkerに項目別の請求書を再発行してもらうよう依頼してください。支払いは銀行振込で行う必要があります。現金支払いは、請求書が正しくても控除全体が無効になります。新築(Neubau)は除外され、既存住宅の改修、維持、近代化のみが対象となります。最大控除額は、対象となる人件費の20%、年間最大€1,200です(人件費€6,000で上限に達します)。
Steuer-IDとSteuernummerの違いは何ですか?また、ELSTERフォームのどこにどちらを入力しますか?
Steuer-ID(税務上の識別番号、11桁)は、あなたの永久的な個人税IDです。出生時またはドイツでの最初の登録時に割り当てられ、変更されることはなく、LohnsteuerbescheinigungやMein ELSTERアカウント登録に使用されます。Steuernummer(10〜13桁、12/345/67890のような形式)は、お住まいの地域のFinanzamtによって割り当てられ、税務申告書の提出に使用されます。管轄の税務署が変わると変更されます。ELSTERフォームでは、「Steuer-ID」または「Identifikationsnummer」欄には、11桁の永久的なIDを入力します。「Steuernummer」欄には、前回のSteuerbescheidに記載されている税務署固有の番号を入力します。初めて申告するためSteuernummerをお持ちでない場合は、空欄のままで問題ありません。最初の申告処理後、Finanzamtが割り当てます。この2つの番号はFinanzamtのシステムにおいて異なる機能を持ち、相互に代用することはできません。
5つのミスには共通の根本原因があります。それは、書類から数字を読み取り、疲労の中で認識と分類を同時に行いながらフォーム欄に入力することです。2つを分離しましょう。読み取りは抽出に任せ、分類は自分で行います。そうすれば、緑色の「Prüfung」ボタンを生き残るエラーはFinanzamtに届きません。
提出前にELSTERデータを抽出する