Checklist de juillet pour la déclaration d'impôts allemande :
Ce que les déclarants autonomes doivent préparer avant l'échéance ELSTER du 31 juillet
La date limite de dépôt pour une déclaration d'impôt sur le revenu allemande (Einkommensteuererklärung) déposée en autonomie via ELSTER est le 31 juillet à minuit. Conformément au § 149 Abgabenordnung (AO), la déclaration doit parvenir au Finanzamt dans les sept mois suivant la fin de l'année fiscale — et dès le 1er août, le compteur de la majoration pour retard (Verspätungszuschlag) démarre. Mais remplir la déclaration elle-même ne prend qu'une soirée. Ce qui consume les mois de juin et juillet, c'est la collecte : localiser et transcrire les chiffres d'une Lohnsteuerbescheinigung (certificat d'impôt sur le salaire) reçue en février, une pile de Versicherungsbescheinigungen (attestations d'assurance) arrivées par courrier en janvier et février, des Spendenbescheinigungen (reçus de don) éparpillés dans les dossiers de courriels, douze mois de Kontoauszüge (relevés bancaires) pour les revenus du capital (Kapitalerträge), un dossier de Handwerkerrechnungen (factures d'artisan) pour la déduction §35a, et tous les reçus de Werbungskosten (frais professionnels) accumulés durant l'année. Aucun de ces documents n'arrive sous la forme que la déclaration exige. Chacun parle son propre format. Et le contribuable est la couche d'intégration entre eux et les champs des annexes — transformant six types de documents en un ensemble cohérent de saisies, un chiffre à la fois. Voici la checklist qui décompose cette collecte en étapes finies et réalisables, pour que la dernière semaine de juillet soit consacrée à la vérification et au dépôt — et non à la découverte.
Points clés à retenir
- La date limite de dépôt du 31 juillet conformément au § 149 AO entraîne un Verspätungszuschlag de 0,25 % de l'impôt établi par mois — mais la pénalité est une amende pour dépôt tardif, pas un prix à payer pour les semaines de collecte de documents qui vous mettent en retard.
- La saisie du formulaire ELSTER est un travail guidé d'une soirée. La collecte — localiser six types de documents qui arrivent par différents canaux à différents moments, et mapper chaque chiffre à la bonne ligne d'annexe — consomme les semaines entre la dernière Versicherungsbescheinigung arrivée en février et la date limite.
- Redéfinissez « prêt à déposer » comme le moment où les six types de documents sont numérisés dans une seule feuille de calcul vérifiée — si cette feuille de calcul existe à la mi-juillet, la saisie du formulaire dans les dix derniers jours est une transcription, pas une découverte.
La date limite est fixe ; c'est la collecte qui se comprime
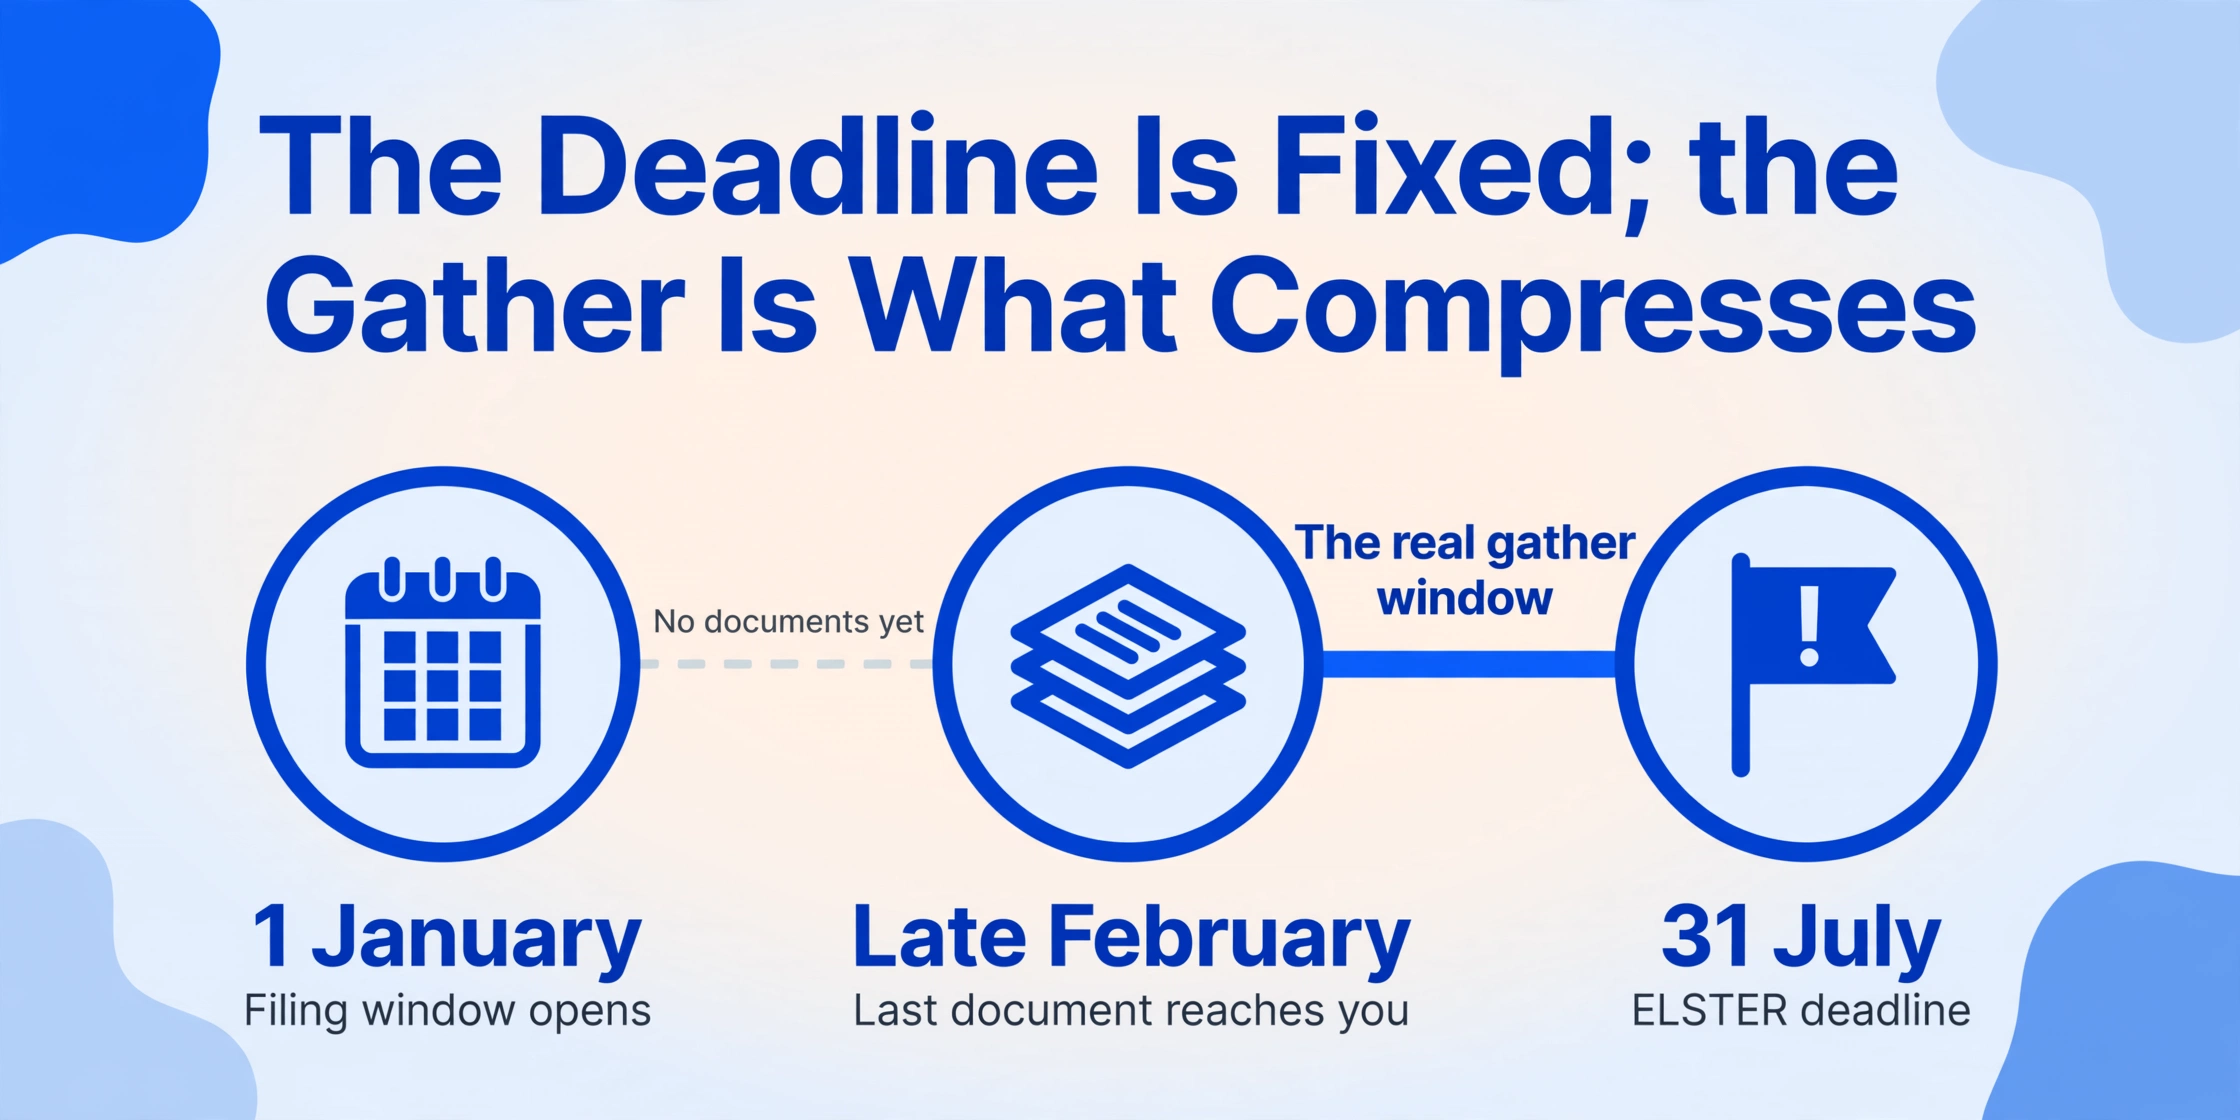
La structure de la déclaration d'impôts allemande crée une asymétrie facile à manquer jusqu'à l'arrivée de juillet. La fenêtre de dépôt s'ouvre le 1er janvier — vous pouvez soumettre dès que les formulaires sont disponibles sur Mein ELSTER, généralement en mars — et se ferme le 31 juillet. Cela fait sept mois. Mais la fenêtre effective de collecte ne commence pas le 1er janvier. Elle commence lorsque le dernier document de l'année précédente vous parvient, ce qui pour la plupart des déclarants se situe fin février, quand les employeurs sont tenus d'avoir émis la Lohnsteuerbescheinigung et que les assureurs ont envoyé leurs certificats annuels. La fenêtre pratique est donc d'environ cinq mois — de janvier à juillet — et la plupart des déclarants individuels ne s'y attellent qu'en juin. À ce moment-là, le document qui traînait dans une boîte de réception de février est enfoui sous cinq mois d'autres e-mails. Le relevé bancaire de mars est dans un format d'exportation différent de celui de novembre. Et la Spendenbescheinigung de l'association à laquelle vous avez fait un don en avril se trouve quelque part dans un dossier que vous avez ouvert pour la dernière fois au moment du don.
La structure des délais est définie au § 149 Abs. 2 AO : les déclarations d'impôts pour une année civile doivent être déposées dans les sept mois suivant la fin de l'année. Pour un déclarant individuel, cela signifie le 31 juillet de l'année suivante. Pour ceux qui font appel à un Steuerberater (conseiller fiscal), le délai est prolongé jusqu'au 28 février de la deuxième année suivante — une prolongation de sept mois qui reflète la réalité de la charge de travail du secteur du conseil fiscal, et non une concession aux contribuables qui préféreraient déposer plus tard. Le point clé : la prolongation ne vous est pas accessible à moins qu'un Steuerberater ne dépose en votre nom. Et le calendrier du Steuerberater se remplit dès janvier. Si vous lisez ceci en juin sans conseiller, votre date limite est le 31 juillet et vos options de conseiller sont probablement closes. La liste de contrôle qui suit suppose que vous déposez vous-même — via ELSTER ou un logiciel fiscal — et que la date limite est fixe.
Le dépôt lui-même prend une soirée. La collecte — localiser six types de documents, lire chaque champ, reporter chaque montant sur la bonne ligne de l'Anlage, calculer les seuils, transcrire — consomme les semaines précédant le 31 juillet. La pénalité sanctionne l'étape du dépôt, pas celle de la collecte. Et c'est dans la collecte que passe presque tout le temps.
L'horloge des pénalités : ce que coûte réellement un retard
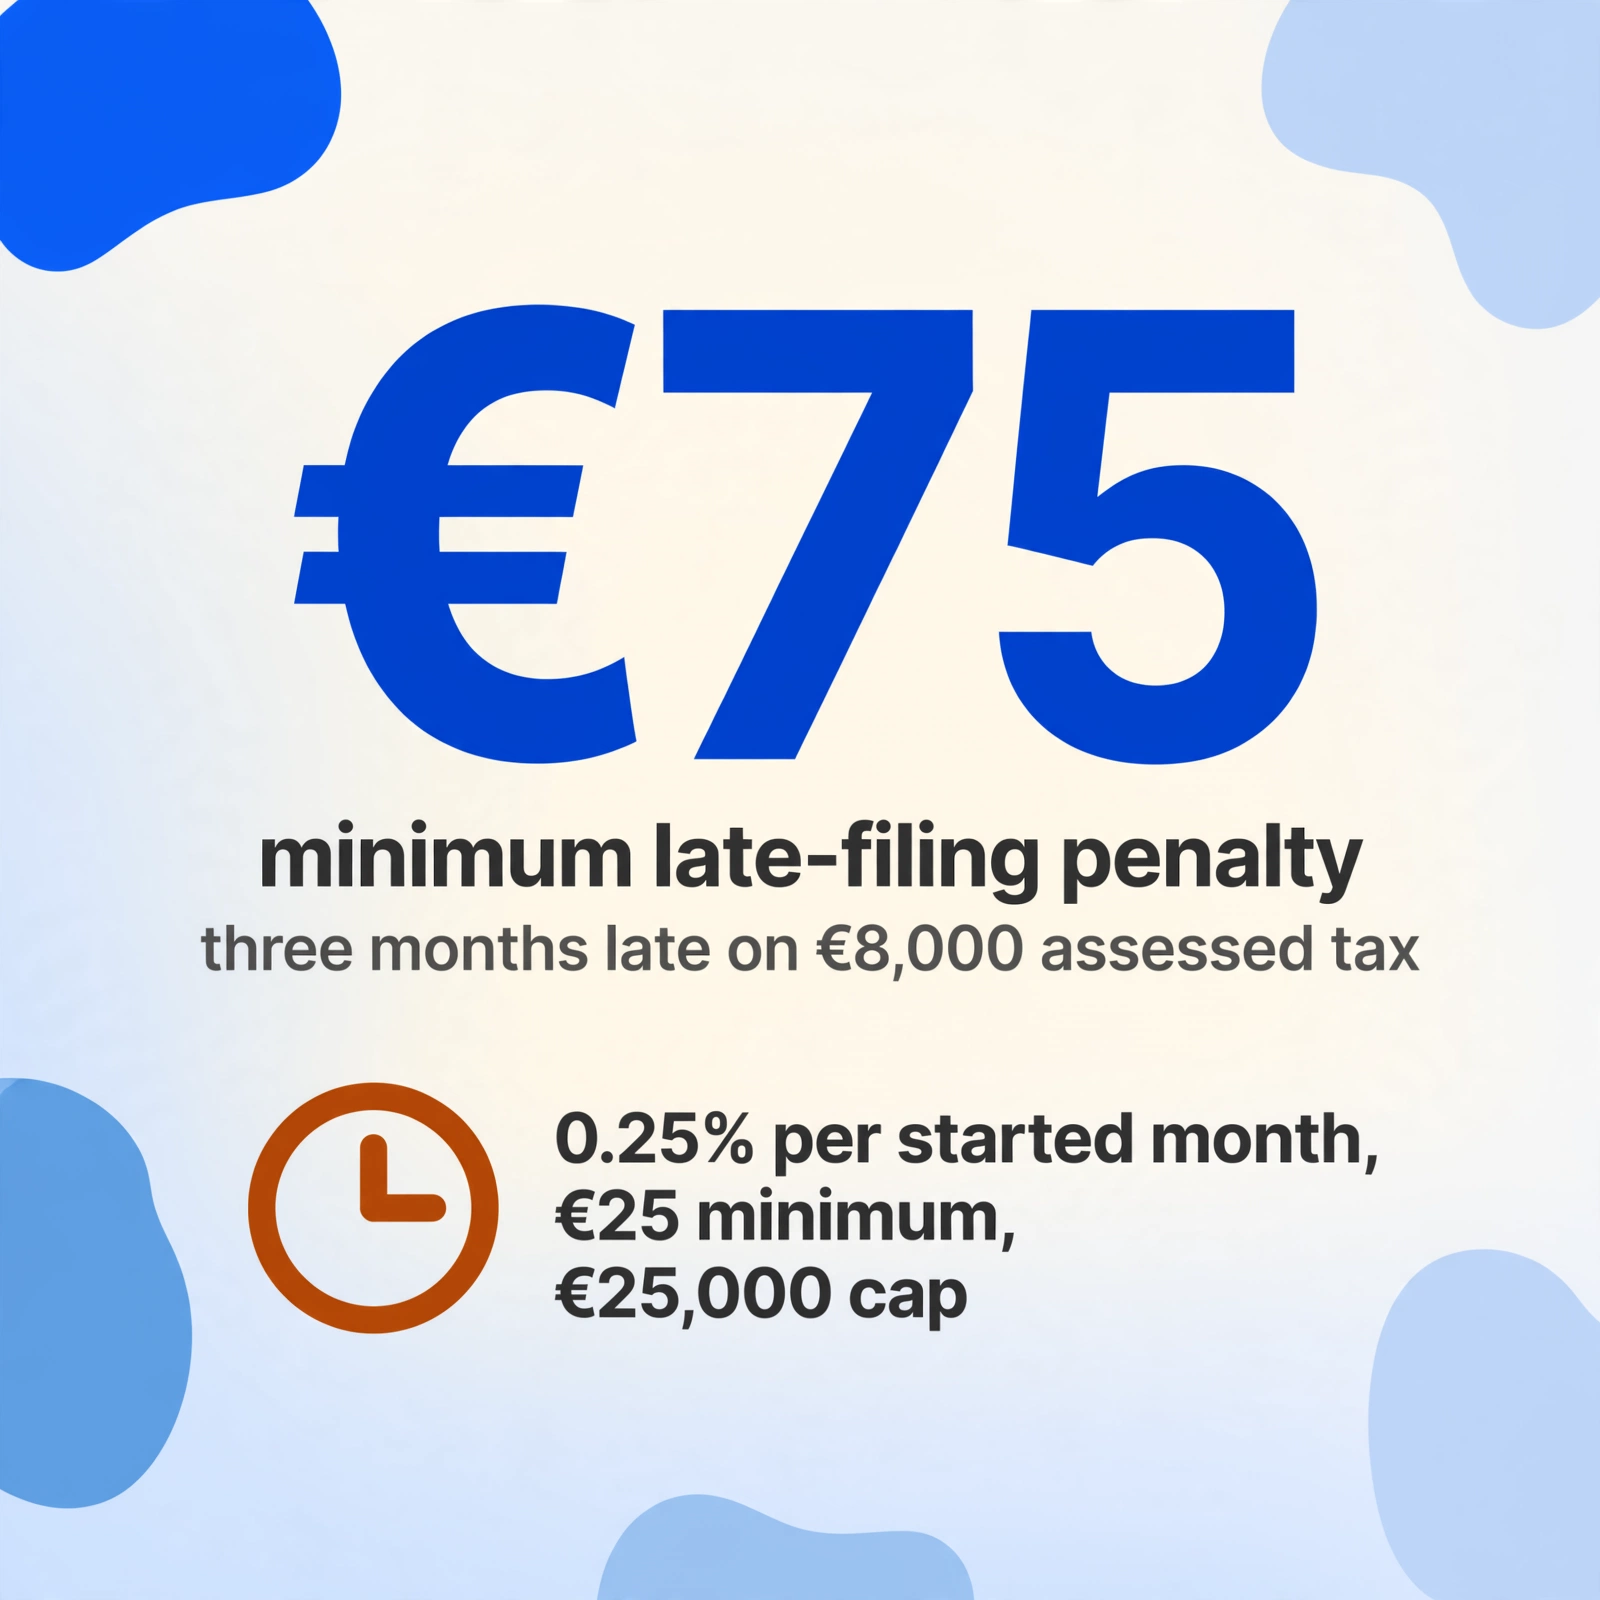
Savoir contre quoi vous courez fait partie de la checklist. En vertu de l'§ 152 AO, une majoration pour retard (Verspätungszuschlag) s'applique lorsqu'une déclaration d'impôts obligatoire est soumise après la date limite. Le calcul est mécanique, et non laissé à la discrétion du Finanzamt — pour les déclarations déposées avec plus de 14 mois de retard, la pénalité est obligatoire. Le taux est de 0,25 % de l'impôt établi par mois de retard commencé, avec un minimum de 25 € par mois et un plafond de 25 000 €. Un contribuable dont l'impôt sur le revenu établi est de 8 000 € et qui dépose sa déclaration avec trois mois de retard encourt un Verspätungszuschlag d'au moins 75 €. Les intérêts (Zinsen) suivent un calendrier distinct en vertu du § 233a AO, à 0,15 % par mois — soit 1,8 % par an — sur tout impayé à compter du lendemain de la date limite. Déposer en retard mais payer à temps déclenche tout de même le Verspätungszuschlag ; déposer à temps mais payer en retard déclenche des intérêts. Les deux obligations suivent des calendriers indépendants, et le 31 juillet est la date limite pour les deux.
Au-delà de la pénalité elle-même, une déclaration tardive ou totalement absente déclenche une cascade de conséquences. Le Finanzamt peut émettre une estimation d'impôt (Schätzung) — un montant calculé sans aucune des déductions que vous auriez pu revendiquer, ce qui produit presque toujours une facture fiscale plus élevée qu'une déclaration correctement remplie. Si vous déposez ensuite en retard, vous devez la différence plus la pénalité plus les intérêts. Et l'arrêt du Bundesfinanzhof IX R 17/22 (18 juillet 2023) a établi que les erreurs de saisie commises par le contribuable ne sont pas corrigeables après le délai de réclamation d'un mois (Einspruchsfrist) à compter de la date de notification de l'avis d'imposition (Steuerbescheid). Une erreur de transcription qui produit une déclaration incorrecte devient définitive si vous ne la repérez pas dans ce délai — et une déclaration déposée à 22 h 00 le 31 juillet est bien plus susceptible de contenir de telles erreurs qu'une déclaration déposée avec une semaine pour vérifier.
Une déclaration déposée avec trois mois de retard sur 8 000 € d'impôt établi coûte au moins 75 € de majoration pour retard, plus des intérêts à 1,8 % par an sur tout impayé. Et ce calcul suppose que la déclaration est correcte — une déclaration déposée à la hâte avec une erreur de transcription qui sous-estime une déduction de 500 € coûte l'impôt sur ces 500 €, plus le temps et les frictions administratives liés au dépôt d'une correction (Korrektur) dans le délai de l'Einspruchsfrist.
La liste des six documents : quoi rassembler et où cela va
La liste est ordonnée selon ce qui arrive en premier et ce qui prend le plus de temps à traiter — pas selon l'ordre d'apparition sur le formulaire ELSTER. Traitez d'abord les dépendances physiques lentes et les dernières semaines deviennent une question de vérification, pas de course après un relevé bancaire d'avril.
Lohnsteuerbescheinigung (certificat d'impôt sur le salaire) → Annexe N
Délivré par votre employeur et transmis électroniquement au Finanzamt avant la fin février suivant l'année d'imposition. Disponible en téléchargement PDF sur le portail de paie de votre employeur ou en copie imprimée. Contient : le Bruttolohn (salaire brut), l'einbehaltene Lohnsteuer (impôt sur le salaire retenu), le Solidaritätszuschlag, la Kirchensteuer (impôt ecclésiastique) et les cotisations sociales réparties par type — retraite (Rentenversicherung), santé (Krankenversicherung), chômage (Arbeitslosenversicherung) et dépendance (Pflegeversicherung). Chaque champ numéroté du certificat correspond à une ligne spécifique de l'Annexe N (annexe des revenus d'emploi en vertu de l'§ 19 EStG). C'est le seul document qu'ELSTER peut pré-remplir via le système VaSt (déclaration d'impôts pré-remplie) — mais le pré-remplissage doit néanmoins être vérifié par rapport au certificat de l'employeur, car les erreurs de transmission de l'employeur sont fréquentes et le Finanzamt précise que le contribuable est responsable de la vérification de chaque champ pré-rempli. Si vous avez changé d'emploi au cours de l'année, vous disposez d'un certificat par employeur.
Arrivée : Fin février au plus tard | Format : PDF ou impression papier | Temps de saisie estimé : 10 minutes si votre situation est simple ; 20 à 30 minutes si vous avez eu plusieurs employeurs ou devez vérifier le pré-remplissage VaSt
Relevés bancaires (Kontoauszüge) et certificat fiscal annuel (Jahressteuerbescheinigung) → Annexe KAP
Pour les revenus du capital (Kapitalerträge) — intérêts, dividendes, distributions de fonds — qui dépassent le Sparer-Pauschbetrag (abattement forfaitaire pour épargnants) de 1 000 € par personne (2 000 € pour les couples imposés conjointement). Votre banque émet un certificat fiscal annuel (Jahressteuerbescheinigung) récapitulant tous les gains en capital, l'impôt retenu à la source (Abgeltungsteuer) et la part du Sparer-Pauschbetrag déjà appliquée. Si vous détenez des comptes ou des titres dans plusieurs banques, vous avez besoin d'un certificat par établissement. Si vous avez des comptes étrangers non soumis à la retenue à la source allemande, la constitution manuelle est plus lourde — vous devez localiser les relevés, identifier les événements imposables et calculer l'impôt applicable. Les données alimentent l'Annexe KAP (annexe des gains en capital en vertu de l'§ 20 EStG). Pour les freelances et les indépendants, les relevés bancaires ont une seconde fonction : ils constituent le registre des revenus pour l'Annexe EÜR (Einnahmenüberschussrechnung, le compte de résultat en vertu du § 4 Abs. 3 EStG), où les recettes d'exploitation (Betriebseinnahmen) doivent être séparées des virements personnels, des remboursements d'impôts et des revenus privés.
Arrivée : Jahressteuerbescheinigung entre mars et avril ; relevés bancaires en ligne disponibles toute l'année | Format : PDF, export CSV ou papier | Temps estimé : 15 minutes pour un épargnant avec une seule banque ; 60 à 90 minutes pour un freelance avec deux comptes et plus de 150 transactions
Versicherungsbescheinigungen (attestations d'assurance) → Annexe Vorsorgeaufwand
Chaque assureur envoie une attestation annuelle des cotisations versées. Un salarié type reçoit de trois à cinq attestations distinctes, chacune avec un format différent, arrivant par courrier entre janvier et février : l'assurance maladie légale (Krankenversicherung) et l'assurance dépendance (Pflegeversicherung) — généralement pré-remplies par VaSt pour les cotisations obligatoires, mais pas pour les assurances complémentaires (Zusatzversicherung), les surcomplémentaires privées et les contrats étrangers ; les cotisations de retraite légale (Rentenversicherung) — également pré-remplies mais à vérifier ; et les contrats privés : assurance vie (Lebensversicherung), assurance invalidité professionnelle (Berufsunfähigkeitsversicherung), assurance accident (Unfallversicherung) et assurance responsabilité civile privée (Privathaftpflichtversicherung) — aucune n'est pré-remplie. Les montants des cotisations de chaque attestation alimentent des lignes spécifiques de l'Annexe Vorsorgeaufwand (annexe relative aux cotisations retraite et assurance, en vertu de l'§ 10 EStG). Les règles de déductibilité diffèrent selon le type d'assurance : les cotisations de base légales (Basisbeiträge) pour la santé et la dépendance sont entièrement déductibles ; les cotisations complémentaires et privées sont soumises à un plafond (Höchstbetrag) de 1 900 € pour les salariés et de 2 800 € pour les indépendants pour les autres dépenses de prévoyance (sonstige Vorsorgeaufwendungen). Saisir le mauvais montant de cotisation de la mauvaise attestation dans la mauvaise ligne — une erreur d'un seul chiffre — a des conséquences fiscales à quatre chiffres.
Arrivée : janvier–février par courrier | Format : lettres papier, chacune avec sa propre mise en page | Temps estimé : 20 à 40 minutes pour 3 à 5 attestations, augmentant avec chaque contrat supplémentaire
Spendenbescheinigungen (reçus de don) → Annexe Sonderausgaben
Les dons à des organismes d'intérêt général enregistrés (gemeinnützige Organisationen) sont déductibles jusqu'à 20 % du revenu total (Gesamtbetrag der Einkünfte) en vertu de l'§ 10b EStG. Chaque don supérieur à 300 € nécessite un reçu individuel (Zuwendungsbestätigung) émis par l'organisme. Un contribuable qui a fait un don de 200 € à un organisme, de 350 € à un deuxième et de 500 € à un troisième dispose de trois reçus et de trois montants à saisir dans l'Annexe Sonderausgaben (annexe relative aux dépenses spéciales) — dans le champ de dons correct, pas dans le champ d'impôt ecclésiastique, pas dans le champ d'éducation, pas dans le champ de garde d'enfants, chacun étant adjacent sur le même formulaire. L'impôt ecclésiastique payé (Kirchensteuer) va dans une ligne distincte de la même annexe. Le système VaSt ne pré-remplit aucune donnée de don ou d'impôt ecclésiastique — cette section est entièrement manuelle. Si un reçu manque, contactez immédiatement l'organisme pour une réédition ; les organismes sont légalement tenus d'en fournir un, mais la réédition pendant la saison de déclaration prend du temps.
Arrivée : janvier–mars, par e-mail ou par courrier | Format : pièces jointes PDF par e-mail ou lettres papier | Temps estimé : 10 à 20 minutes pour localiser et saisir ; plus long si les reçus se trouvent dans différents dossiers e-mail ou fichiers physiques
Handwerkerrechnungen (factures d'artisan) → Annexe Haushaltsnahe Aufwendungen / §35a
En vertu du § 35a al. 3 EStG, 20 % de la part main-d'œuvre des services d'artisan pour des travaux de rénovation, d'entretien et de modernisation effectués dans votre propre logement sont déduits directement de votre impôt — jusqu'à un maximum de 1 200 € par an. Les coûts de matériaux ne sont pas déductibles. Cela signifie que chaque facture d'artisan doit séparer la main-d'œuvre (Arbeitskosten), les déplacements (Fahrtkosten) et les coûts de machines des coûts de matériaux — une ventilation que l'artisan est légalement tenu de fournir sur demande. Le paiement doit être effectué par virement bancaire ; les paiements en espèces sont explicitement exclus pour lutter contre le travail non déclaré (Schwarzarbeit). Si la facture ne sépare pas la main-d'œuvre des matériaux, le Finanzamt procède à une estimation — presque toujours au détriment du contribuable — alors demandez toujours une facture correctement détaillée avant de payer. Le montant de la part main-d'œuvre alimente l'Annexe Haushaltsnahe Aufwendungen (annexe relative aux dépenses liées au ménage). Par ailleurs, les services domestiques comme le ménage et le jardinage ouvrent droit à 20 % des coûts jusqu'à 4 000 € en vertu du § 35a al. 2. Les deux catégories du §35a — services (4 000 €) et artisan (1 200 €) — ainsi que l'abattement pour mini-job (510 €) fonctionnent en parallèle, offrant à un ménage jusqu'à 5 710 € par an de réduction d'impôt directe.
Arrivée : Toute l'année, au fur et à mesure des travaux | Format : Factures papier ou PDF | Temps estimé : 15 à 30 minutes pour localiser, vérifier la ventilation main-d'œuvre/matériaux sur chaque facture et additionner les parts main-d'œuvre
Reçus Werbungskosten (frais professionnels) → Annexe N
L'Arbeitnehmer-Pauschbetrag (déduction forfaitaire pour frais d'emploi) de 1 230 € au titre du § 9a EStG est appliqué automatiquement — mais seuls les Werbungskosten dépassant ce seuil procurent un avantage fiscal supplémentaire. Ce seuil est plus facile à franchir qu'il n'y paraît : l'Entfernungspauschale (indemnité kilométrique) est de 0,38 € par kilomètre de trajet simple pour chaque jour travaillé (contre 0,30 € en 2025 — un changement pour 2026). Un trajet de 25 km par trajet simple × 220 jours travaillés = 2 090 € de frais de déplacement à eux seuls, bien au-dessus du seuil de 1 230 €. La Homeoffice-Pauschale (indemnité forfaitaire de télétravail) est de 6 € par jour pour 210 jours maximum, soit 1 260 € par an au maximum — et un jour compte comme jour de télétravail si vous avez passé plus de 50 % de votre temps de travail à domicile et ne vous êtes pas rendu sur votre lieu de travail principal. Autres dépenses éligibles : équipement de travail (ordinateurs portables, écrans, mobilier de bureau — les articles de plus de 952 € nets doivent être amortis sur leur durée d'utilisation), formation professionnelle (Fortbildungskosten), frais de candidature (Bewerbungskosten), documentation professionnelle et cotisations à des associations professionnelles. À partir de 2026, les Gewerkschaftsbeiträge (cotisations syndicales) sont déductibles en plus de l'Arbeitnehmer-Pauschbetrag — même si vos Werbungskosten totaux ne dépassent pas 1 230 €. Un navetteur avec 210 jours de télétravail et une adhésion syndicale franchit le seuil avec les frais de déplacement et de télétravail seuls, avant même d'ajouter un seul reçu d'équipement. Toutes les données Werbungskosten alimentent des lignes spécifiques de l'Annexe N.
Arrivée : Tout au long de l'année, dans tous les formats imaginables — confirmations par e-mail, virements bancaires, reçus papier, systèmes de l'employeur | Temps estimé : 20 à 40 minutes pour organiser et totaliser par catégories ; plus long si les reçus ne sont pas triés
Le travail caché dans cette liste n'est pas la transcription — c'est la traduction. Chaque document parle son propre format : une Lohnsteuerbescheinigung est un PDF à champs numérotés émis par l'employeur, une Versicherungsbescheinigung est une lettre papier d'une compagnie d'assurance avec sa propre mise en page, un Kontoauszug est un export CSV ou une page de livret scannée. Les champs des annexes ELSTER ne posent aucune de ces questions — ils demandent des totaux par catégorie. Le contribuable lit un chiffre dans une mise en page, le classe dans une catégorie fiscale, décide à quelle ligne d'annexe il appartient, et le transcrit. Six types de documents, trois à cinq annexes, et une charge cognitive qui s'accumule au fil d'une soirée — le quatrième certificat d'assurance de la session prend plus de temps à traiter correctement que le premier, non pas parce que le certificat est plus difficile, mais parce que la précision de classification se dégrade avec la répétition. C'est la même fatigue mentale qui rend l'assemblage des données de l'auto-évaluation britannique épuisant dans la dernière semaine de janvier et pourquoi les déclarants japonais de 確定申告 décrivent la phase d'assemblage de février — pas l'échéance du 15 mars — comme la véritable saison des impôts. Le formulaire est uniforme. L'assembleur ne l'est pas. Et la fatigue de l'assembleur est la plus grande variable non contrôlée dans l'exactitude de la déclaration d'impôts.
Un compte à rebours réaliste de juin à juillet
Si vous lisez ceci fin juin ou début juillet avec l'échéance en vue, l'utile est un plan pour le temps qu'il vous reste réellement. Divisez la fenêtre restante en trois phases, en travaillant à rebours à partir du 31 juillet.
Phase 1 — Première semaine de juillet : rassemblez tout
Vérifiez que vous pouvez accéder à votre compte Mein ELSTER — si vous n'êtes pas encore inscrit, faites-le maintenant, car la vérification d'identité prend plusieurs jours. Ensuite, retrouvez chaque document de la liste de contrôle : téléchargez la Lohnsteuerbescheinigung depuis le portail de votre employeur ou demandez-la si elle manque, téléchargez la Jahressteuerbescheinigung de votre banque et les relevés bancaires concernés, retrouvez chaque Spendenbescheinigung dans vos e-mails et vos dossiers papier, rassemblez chaque Versicherungsbescheinigung reçue par courrier, et collectez chaque facture d'artisan de l'année écoulée. C'est l'étape la plus susceptible de bloquer — un certificat manquant qui doit être réédité, un employeur qui n'a pas encore fourni la Lohnsteuerbescheinigung — alors faites-la en premier. Si vous ne trouvez pas un document à cette phase, vous avez encore le temps d'en demander un remplaçant. Si vous découvrez le manque le 30 juillet, ce ne sera plus le cas.
Phase 2 — Mi-juillet : transformez les documents en chiffres
C'est le vrai travail : lire chaque montant sur chaque document, le classer dans la bonne catégorie fiscale, le rattacher à la bonne ligne d'annexe, calculer les seuils et faire les totaux — et ce pour six types de documents répartis sur trois à cinq annexes. Créez un tableur avec un onglet par annexe, reportez chaque montant dans la bonne colonne et vérifiez chaque sous-total par rapport au document source. C'est l'étape que l'extraction peut faire passer d'un travail de plusieurs sessions à un seul passage de téléversement et de vérification — détaillé dans la section suivante. L'objectif de cette phase : chaque montant prêt au même endroit, rapproché et vérifié par rapport à son document source. La saisie du formulaire ELSTER à la phase 3 doit être une transcription d'un tableur vérifié, pas un processus de découverte.
Phase 3 — Dernière semaine de juillet : déclarez, puis gérez le paiement
Une fois chaque montant vérifié dans le tableur, remplissez les formulaires ELSTER et soumettez-les. Notez l'impôt calculé et les éventuels acomptes (Vorauszahlungen) que le système calcule pour l'année suivante, et assurez-vous que le paiement parvienne au Finanzamt avant le 31 juillet. Déclarer à temps mais payer en retard déclenche une pénalité distincte — la soumission et le paiement sont donc deux éléments de liste indépendants, tous deux dus le même jour. Si possible, déposez votre déclaration entre le 25 et le 28 juillet, en laissant une marge pour la charge du serveur du Finanzamt le jour de l'échéance. Le portail Mein ELSTER ne ralentit pas jusqu'à l'arrêt complet, mais une découverte tardive — un champ manquant, un pré-remplissage VaSt qui ne correspond pas à votre certificat — est bien plus facile à gérer avec trois jours de marge qu'avec trois heures.
Le compte à rebours fonctionne parce qu'il place l'étape lente et sujette aux erreurs — la collecte des documents — en premier, et l'étape rapide et guidée — la saisie du formulaire — en dernier. La phase 1 doit être terminée dès la première semaine de juillet, la phase 2 à la mi-juillet, et la phase 3 — la déclaration — dans les dix derniers jours. Si la phase 1 bloque parce qu'un document manque, vous avez le temps d'en faire la demande. Si la phase 2 bloque parce que les montants ne se recoupent pas, vous avez le temps de trouver l'écart. Le compte à rebours achète de la marge — la seule chose qu'une échéance élimine.
Réduire la collecte : de six piles de documents à un seul tableur
Les phases 1 et 2 du compte à rebours ci-dessus — collecter six types de documents et les transformer en chiffres — ne sont deux étapes distinctes que parce que les documents et les champs de l'Annexe ne parlent pas le même langage. Un PDF de Lohnsteuerbescheinigung, une Versicherungsbescheinigung scannée, un CSV de transactions bancaires et une Spendenbescheinigung photographiée contiennent tous les données nécessaires à la déclaration — mais aucun n'est présenté sous la forme attendue par celle-ci, et la méthode traditionnelle pour passer de l'un à l'autre consiste à s'asseoir à un bureau et à saisir chaque chiffre à la main dans un tableur, puis à ressaisir les totaux du tableur dans les formulaires web d'ELSTER.
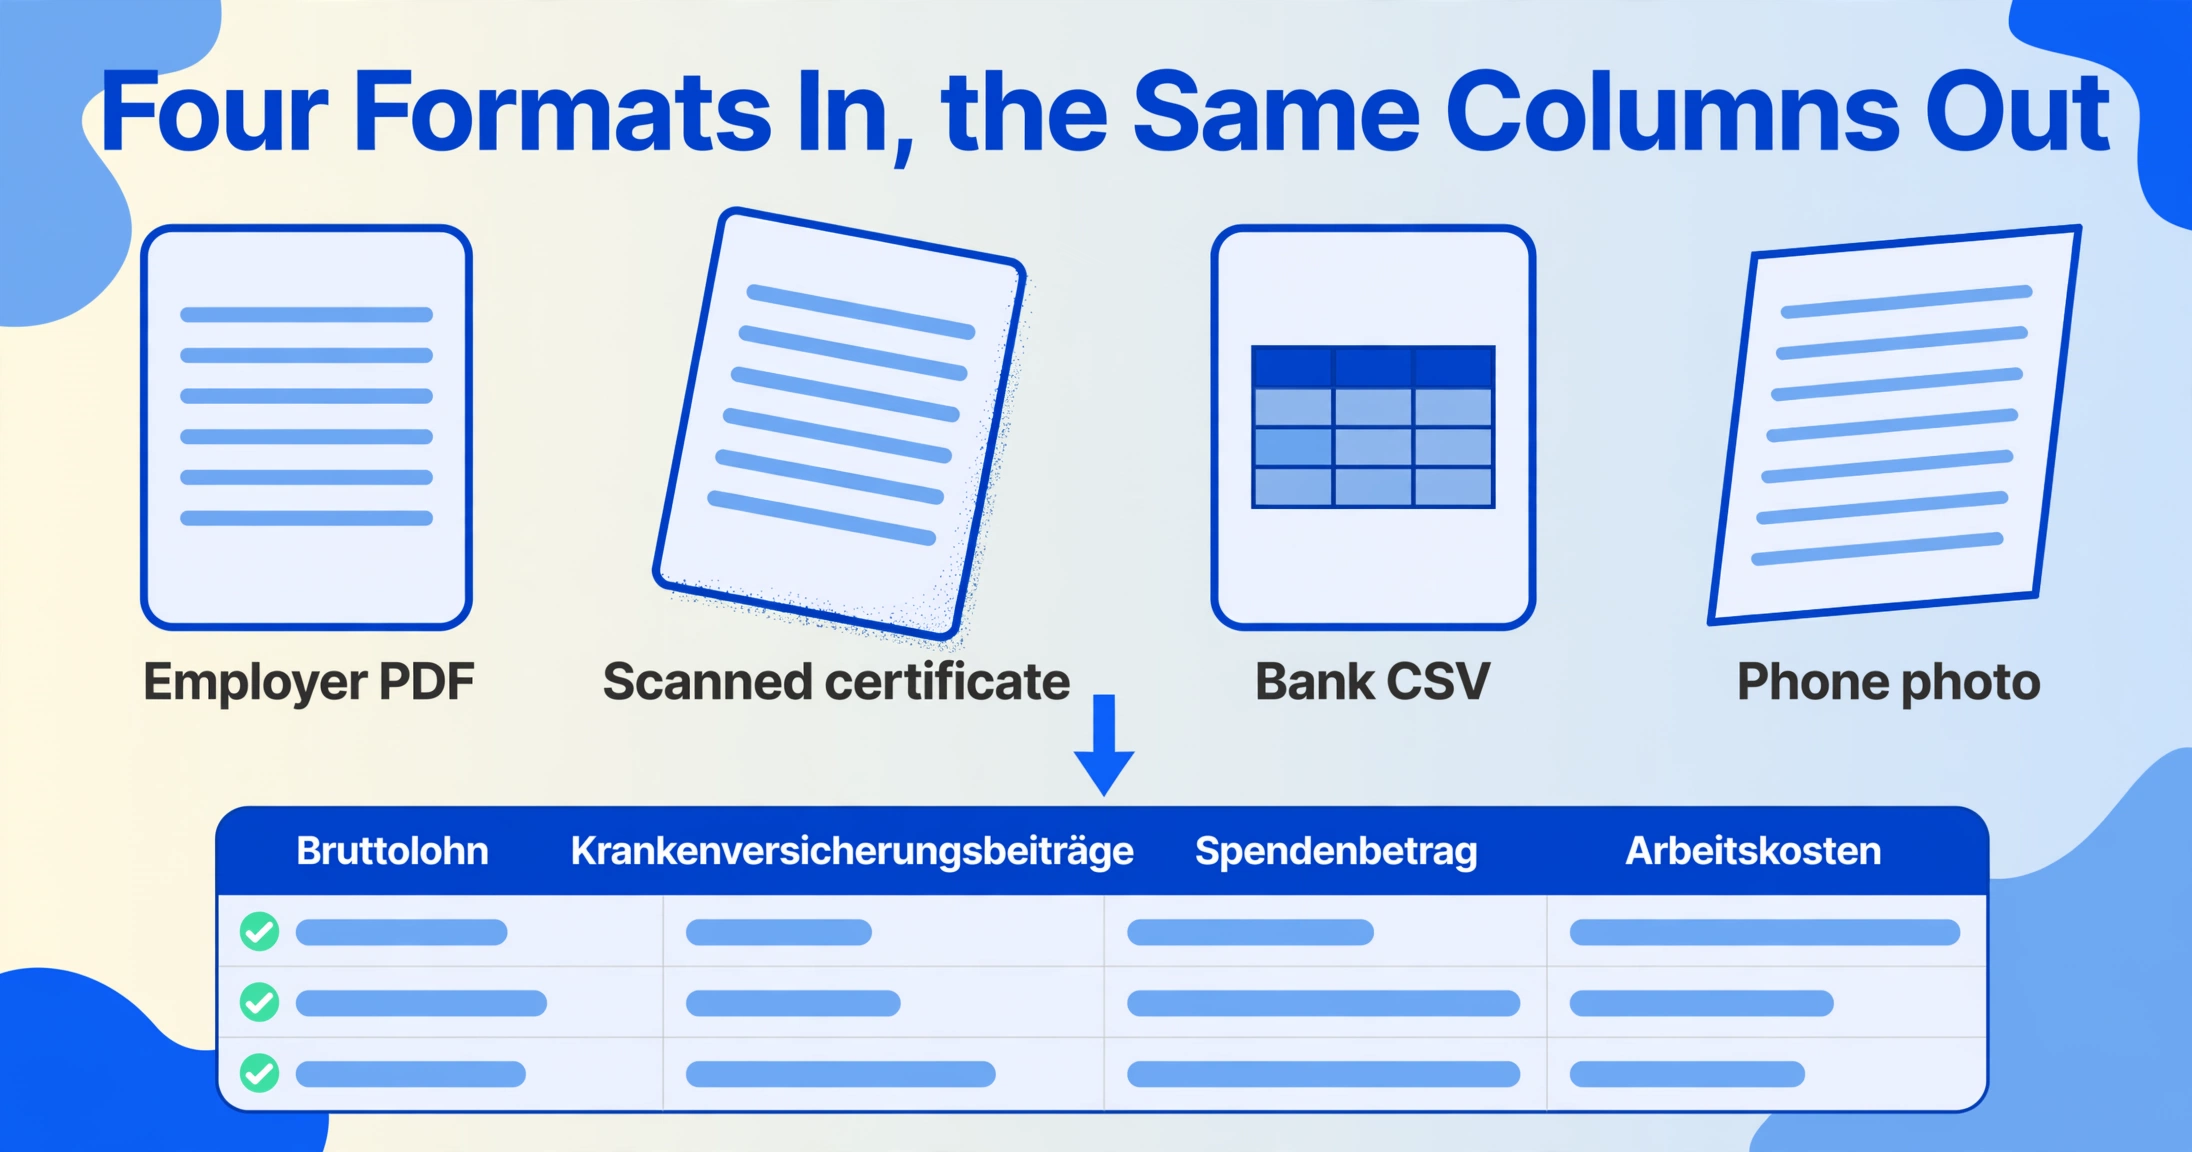
Une approche différente consiste à lire directement les documents. Au lieu de lire chaque document à l'œil nu et de saisir chaque chiffre manuellement, vous téléversez les documents et nommez les colonnes souhaitées. ImageToTable.ai lit chaque document en comprenant ce qu'un champ signifie — Bruttolohn (salaire brut), Krankenversicherungsbeiträge (cotisations d'assurance maladie), Spendenbetrag (montant du don), Arbeitskosten (coûts de main-d'œuvre d'une facture d'artisan) — et localise la valeur quel que soit son emplacement sur la page. Un PDF structuré d'un employeur, un certificat d'assurance scanné avec une inclinaison de 3 degrés, un export CSV bancaire et un reçu de don photographié avec un téléphone se résolvent tous dans les mêmes colonnes du tableur, car l'extraction est sémantique, pas positionnelle — elle lit le sens, pas la mise en page.
Trois fonctionnalités du flux d'extraction comptent particulièrement pour la collecte avant l'échéance. Comme l'outil est batch-first — vous téléversez les six types de documents en un seul lot et les résultats fusionnent dans un seul tableau Excel — le travail fastidieux de traitement séquentiel de chaque type de document sur plusieurs sessions devient une seule passe de téléversement et de vérification. Une colonne calculée peut recouper les totaux de revenus entre les documents : définissez une colonne qui compare le Bruttolohn de la Lohnsteuerbescheinigung à la somme des revenus d'emploi de l'Annexe N, en affichant « OK » ou « À VÉRIFIER » — ce qui permet de détecter l'écart le plus courant avant que la déclaration n'atteigne le Finanzamt. Et une colonne inférée peut attribuer chaque facture d'artisan au bon compartiment §35a (rénovation vs entretien vs modernisation) en lisant la description de la facture — éliminant ainsi l'étape de tri manuel qui fait perdre du temps en phase 2.
Le flux d'extraction complet pour l'ensemble de la déclaration ELSTER — les colonnes à définir pour chaque type de document, la manière de mapper la sortie vers des champs spécifiques de l'Annexe, et la liste de vérification — est couvert dans le guide sur l'extraction des données des formulaires fiscaux ELSTER allemands vers Excel. Pour le scénario où un employeur doit également traiter les déclarations mensuelles Lohnsteuer-Anmeldung pour l'ensemble de la paie, la même extraction par lots s'applique à grande échelle — 50 employés, un schéma de colonnes, un tableau de bord consolidé chaque mois. La raison structurelle pour laquelle ce travail d'assemblage existe — pourquoi le pipeline de dépôt numérique est une autoroute mais l'assemblage des données reste un escalier — est explorée dans l'article complémentaire sur le problème de la saisie manuelle des données dans la plateforme numérique ELSTER en Allemagne.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
La même pression saisonnière se manifeste dans toutes les juridictions fiscales, entraînée par le même goulot d'étranglement structurel — point de dépôt numérique, assemblage manuel des données — mais à des dates différentes. Les freelances britanniques atteignent leur version de cette liste de contrôle en janvier avec le créneau de la date limite de janvier SA100. Les freelances japonais sont confrontés au même problème de collecte chaque février avant la date limite du 15 mars pour la 確定申告. La langue du formulaire, les noms des déductions, les numéros de loi et la date limite diffèrent — mais le goulot d'étranglement structurel est le même. L'administration fiscale fournit le point de dépôt numérique. Elle ne fournit pas les outils pour numériser la collecte de documents qui la précède. Et chaque année, des millions de personnes comblent cette lacune à la main.
Questions fréquentes
Quel est le montant exact du Verspätungszuschlag si je dépasse la date limite du 31 juillet ?
Selon le § 152 AO, la majoration pour retard est de 0,25 % de l'impôt sur le revenu établi par mois de retard entamé, avec un minimum de 25 € par mois et un maximum de 25 000 €. Un contribuable dont l'impôt établi est de 8 000 € et qui déclare avec trois mois de retard doit au moins 75 €. Les intérêts selon le § 233a AO courent séparément à 0,15 % par mois (1,8 % par an) sur tout impayé à compter du 1er août. Déclarer en retard mais payer à temps déclenche tout de même le Verspätungszuschlag ; payer en retard mais déclarer à temps déclenche tout de même les intérêts. Si vous ne pouvez pas respecter la date limite, vous pouvez demander une prolongation (Fristverlängerung) auprès de votre Finanzamt avant le 31 juillet — les prolongations ne sont pas garanties, mais les demandes raisonnables avec un motif indiqué (maladie, documents manquants) sont souvent approuvées.
Quels six types de documents dois-je rassembler avant de déposer ma déclaration d'impôts ELSTER ?
Les six documents essentiels pour un déclarant typique ou un salarié avec déductions : (1) Lohnsteuerbescheinigung (certificat d'impôt sur le salaire) de votre employeur — alimente l'Annexe N ; (2) Kontoauszüge et Jahressteuerbescheinigung (relevés bancaires et certificat fiscal annuel) — alimentent l'Annexe KAP et éventuellement l'Annexe EÜR pour les déclarants indépendants ; (3) Versicherungsbescheinigungen (attestations d'assurance) des assureurs santé, dépendance, retraite et privés — alimentent l'Annexe Vorsorgeaufwand ; (4) Spendenbescheinigungen (reçus de don) des organismes caritatifs — alimentent l'Annexe Sonderausgaben ; (5) Handwerkerrechnungen (factures d'artisan) avec main-d'œuvre et matériaux séparés — alimentent l'Annexe Haushaltsnahe Aufwendungen selon le § 35a EStG ; (6) reçus de Werbungskosten pour les trajets domicile-travail, le télétravail, l'équipement professionnel, la formation et autres frais liés au revenu — alimentent l'Annexe N. Chaque type de document arrive à un moment différent, dans un format différent et d'une source différente. Le rassemblement de ces six documents est la partie la plus chronophage du processus de déclaration d'impôts.
Est-ce que VaSt (vorausgefüllte Steuererklärung) supprime la nécessité de saisir les données des documents fiscaux ?
VaSt réduit la charge de transcription mais ne la supprime pas. Il pré-remplit les données de la Lohnsteuerbescheinigung de l'employeur, les cotisations obligatoires à l'assurance maladie et dépendance, et les avis de paiement de retraite — et celles-ci doivent encore être vérifiées par rapport aux certificats réels, car les erreurs de transmission de l'employeur sont courantes et le Finanzamt précise que le contribuable est responsable de la vérification de chaque champ pré-rempli. Ce que VaSt ne pré-remplit pas : les Werbungskosten (trajets, télétravail, équipement, formation), les Sonderausgaben (dons, impôt ecclésiastique, frais d'éducation, garde d'enfants), les außergewöhnliche Belastungen (frais médicaux, frais liés au handicap), les Handwerkerrechnungen pour la déduction § 35a, et les primes d'assurance complémentaires ou privées non couvertes par le système de déclaration obligatoire. Pour un déclarant ayant des frais de trajet, des jours de télétravail, des dons caritatifs et des factures d'artisan, environ 60 à 70 % des champs pertinents pour les déductions restent entièrement manuels même avec VaSt actif.
Puis-je demander un délai si je ne peux pas respecter la date limite du 31 juillet ?
Oui, mais la demande doit être faite par écrit — via ELSTER, par courrier ou par fax — avant la date limite du 31 juillet, et doit inclure un motif (maladie, déménagement, documents manquants). Conformément au § 109 AO, le Finanzamt dispose d'un pouvoir discrétionnaire et n'est pas tenu d'accorder la prolongation. Les demandes raisonnables sont souvent approuvées, mais plus vous soumettez tôt, mieux c'est. Si vous faites appel à un Steuerberater, la date limite est automatiquement repoussée au 28 février de la deuxième année suivante — mais le conseiller doit être mandaté avant la date limite initiale et son agenda se remplit dès janvier. Si vous lisez ceci en juin ou juillet sans conseiller, votre date limite est le 31 juillet et votre meilleure option est de déclarer avec les documents dont vous disposez, de demander simultanément les certificats manquants et de corriger la déclaration ultérieurement si nécessaire.
Puis-je extraire les données des six types de documents fiscaux en une seule fois au lieu de saisir chaque chiffre à la main ?
Oui. Téléchargez le PDF de la Lohnsteuerbescheinigung, les Versicherungsbescheinigungen scannées, les relevés bancaires, les Spendenbescheinigungen, les PDF de factures d'artisan (Handwerkerrechnung) et les reçus photographiés en un seul lot. Nommez vos colonnes — Bruttolohn, einbehaltene Lohnsteuer, Krankenversicherungsbeiträge, Pflegeversicherungsbeiträge, Spendenbetrag, Arbeitskosten — et l'IA lit chaque document en comprenant la signification de chaque champ, et non sa position sur la page. Le résultat est un tableur où chaque chiffre de chaque document se trouve dans la même structure de colonnes, prêt pour les décisions de classification et le mappage vers les annexes (Anlage) que seul un humain peut effectuer. Une colonne calculée peut recouper les totaux de revenus entre les documents, et une colonne inférée peut catégoriser les dépenses par type. Le mécanisme est expliqué étape par étape dans le guide pour extraire les données des formulaires fiscaux ELSTER vers Excel.
Dois-je quand même conserver mes documents originaux après avoir extrait les données ?
Selon le droit fiscal allemand, oui — le délai légal de conservation (Aufbewahrungsfrist) conformément au § 147 AO est de 10 ans pour les pièces comptables (Buchungsbelege) et de 6 ans pour la correspondance professionnelle et autres documents fiscaux pertinents. Pour les déclarations d'impôt sur le revenu des particuliers, le Finanzamt peut demander les documents originaux lors d'un contrôle — en particulier les reçus liés aux déductions (Spendenbescheinigungen, factures médicales, certificats d'assurance). L'extraction remplace l'étape de saisie manuelle des données — les heures passées à lire et à taper. Elle ne remplace pas l'obligation légale de conserver les documents originaux pendant la durée de l'Aufbewahrungsfrist applicable. La Festsetzungsfrist (délai de prescription) pour les déclarations fiscales est de quatre ans à compter de la fin de l'année au cours de laquelle la déclaration est déposée, et le Finanzamt peut demander des pièces justificatives pendant toute cette période. Bonne pratique : extrayez les données dans un tableur pour l'analyse et la déclaration, conservez les documents originaux dans une structure de dossiers datée par année fiscale, et gardez les deux pendant toute la durée de conservation.
Les six types de documents sont limités. Les heures passées à les localiser, les lire, les classer et les transcrire, elles, ne le sont pas. La date limite est fixe — mais la collecte est négociable. Anticipez le rassemblement, supprimez la transcription et déclarez non pas parce que l'horloge des pénalités tourne — déclarez parce que la déclaration est prête.
Extraire vos documents fiscaux maintenant