Checklist de janvier SA100 :
Ce qu'il faut aux freelances avant la date limite
Huit jours avant la dernière date limite du Self Assessment, 8,6 millions de personnes avaient déposé leur déclaration et environ 3,3 millions ne l'avaient pas fait — et parmi ceux qui ont joué serré, 475 722 ont attendu le 31 janvier lui-même, avec 27 456 soumissions dans la dernière heure entre 23 h 00 et 23 h 59, selon les chiffres de dépôt de HM Revenue and Customs (HMRC). Ces déclarants de dernière minute ne remplissent pas le SA100 pendant trois heures ; le formulaire prend une soirée. Ce qui grignote la dernière semaine, c'est le rassemblement — extraire douze mois de revenus et de dépenses des relevés bancaires, des plateformes de paiement, des reçus et d'un P60 qui traîne quelque part dans un dossier d'e-mails. Ceci est un guide de survie pour exactement ce problème : ce dont vous avez besoin, où cela se trouve, quand cela doit être prêt, et comment compresser tout le rassemblement en une seule séance.
Points clés à retenir
- 475 722 personnes ont déposé leur SA100 le jour même de la date limite et 27 456 se sont glissées dans la dernière heure, non pas parce qu'elles sont désorganisées, mais parce que la déclaration exige des chiffres provenant de dix à douze sources distinctes, chacune dans son propre format, et le simple rassemblement consomme toutes les heures de travail de la dernière semaine avant même que vous puissiez ouvrir le formulaire.
- L'échelle des pénalités commence à 100 £ pour une date limite manquée et grimpe à 1 600 £ à douze mois, mais elle tarifie l'étape de dépôt et non l'étape de rassemblement — donc l'amende est déclenchée par la seule partie du processus qui prend une soirée, tandis que les semaines perdues à localiser, exporter et totaliser les documents sont gratuites pour le système et invisibles pour tout barème de pénalités.
- Votre travail en janvier cesse d'être de taper plus vite les chiffres dans les cases du SA100 et commence à être de transformer les documents en une seule feuille de calcul le plus tôt possible, car chaque chiffre qui arrive déjà extrait est un chiffre que vous n'avez plus à recopier sous une horloge de pénalité qui tourne.
Les maths de janvier : pourquoi le délai est plus serré qu'il n'y paraît
Si janvier semble être une course contre la montre, c'est parce que la date limite est fixe, mais pas la préparation. HMRC attendait plus de 12 millions de déclarations pour l'année fiscale 2024/25, et 11,48 millions sont arrivées avant le 31 janvier — mais la répartition des dates de dépôt révèle la véritable histoire. À huit jours de l'échéance, une déclaration attendue sur quatre n'avait toujours pas été soumise. L'heure la plus chargée le jour de la date limite s'est déroulée de 17h00 à 17h59, avec 32 982 déclarations déposées — la ruée d'après-travail de personnes ayant passé la journée à rassembler leurs chiffres et déposé dès qu'elles les avaient en main.
Ce schéma n'est pas de la paresse. Déposer le SA100 en ligne est un processus guidé : vous vous connectez, remplissez les cases et soumettez. Si vos chiffres sont prêts, c'est une soirée de travail. Le goulot d'étranglement se situe une étape plus tôt. Un freelance ou un travailleur indépendant au Royaume-Uni doit reconstituer une année fiscale complète à partir de documents qui n'ont jamais été conçus pour être additionnés ensemble — un compte courant professionnel, un compte personnel ayant occasionnellement reçu des paiements de clients, des exports PayPal ou Stripe, une boîte à chaussures de reçus de dépenses, et toute paperasse d'emploi d'un poste occupé plus tôt dans l'année. Aucun de ces documents n'arrive sous la forme que la déclaration exige. Le travail de janvier consiste à transformer cette pile en chiffres, et plus vous commencez tard par rapport au 31 janvier, moins vous avez de marge pour retrouver le document manquant.
La date limite est fixe ; c'est la collecte qui se comprime. Le SA100 lui-même prend une soirée. Les journées qui disparaissent fin janvier sont consacrées à localiser, exporter et totaliser une année de revenus et de dépenses provenant d'une douzaine de sources distinctes — c'est précisément la partie que vous pouvez préparer à l'avance et raccourcir.
L'horloge des pénalités contre laquelle vous courez vraiment
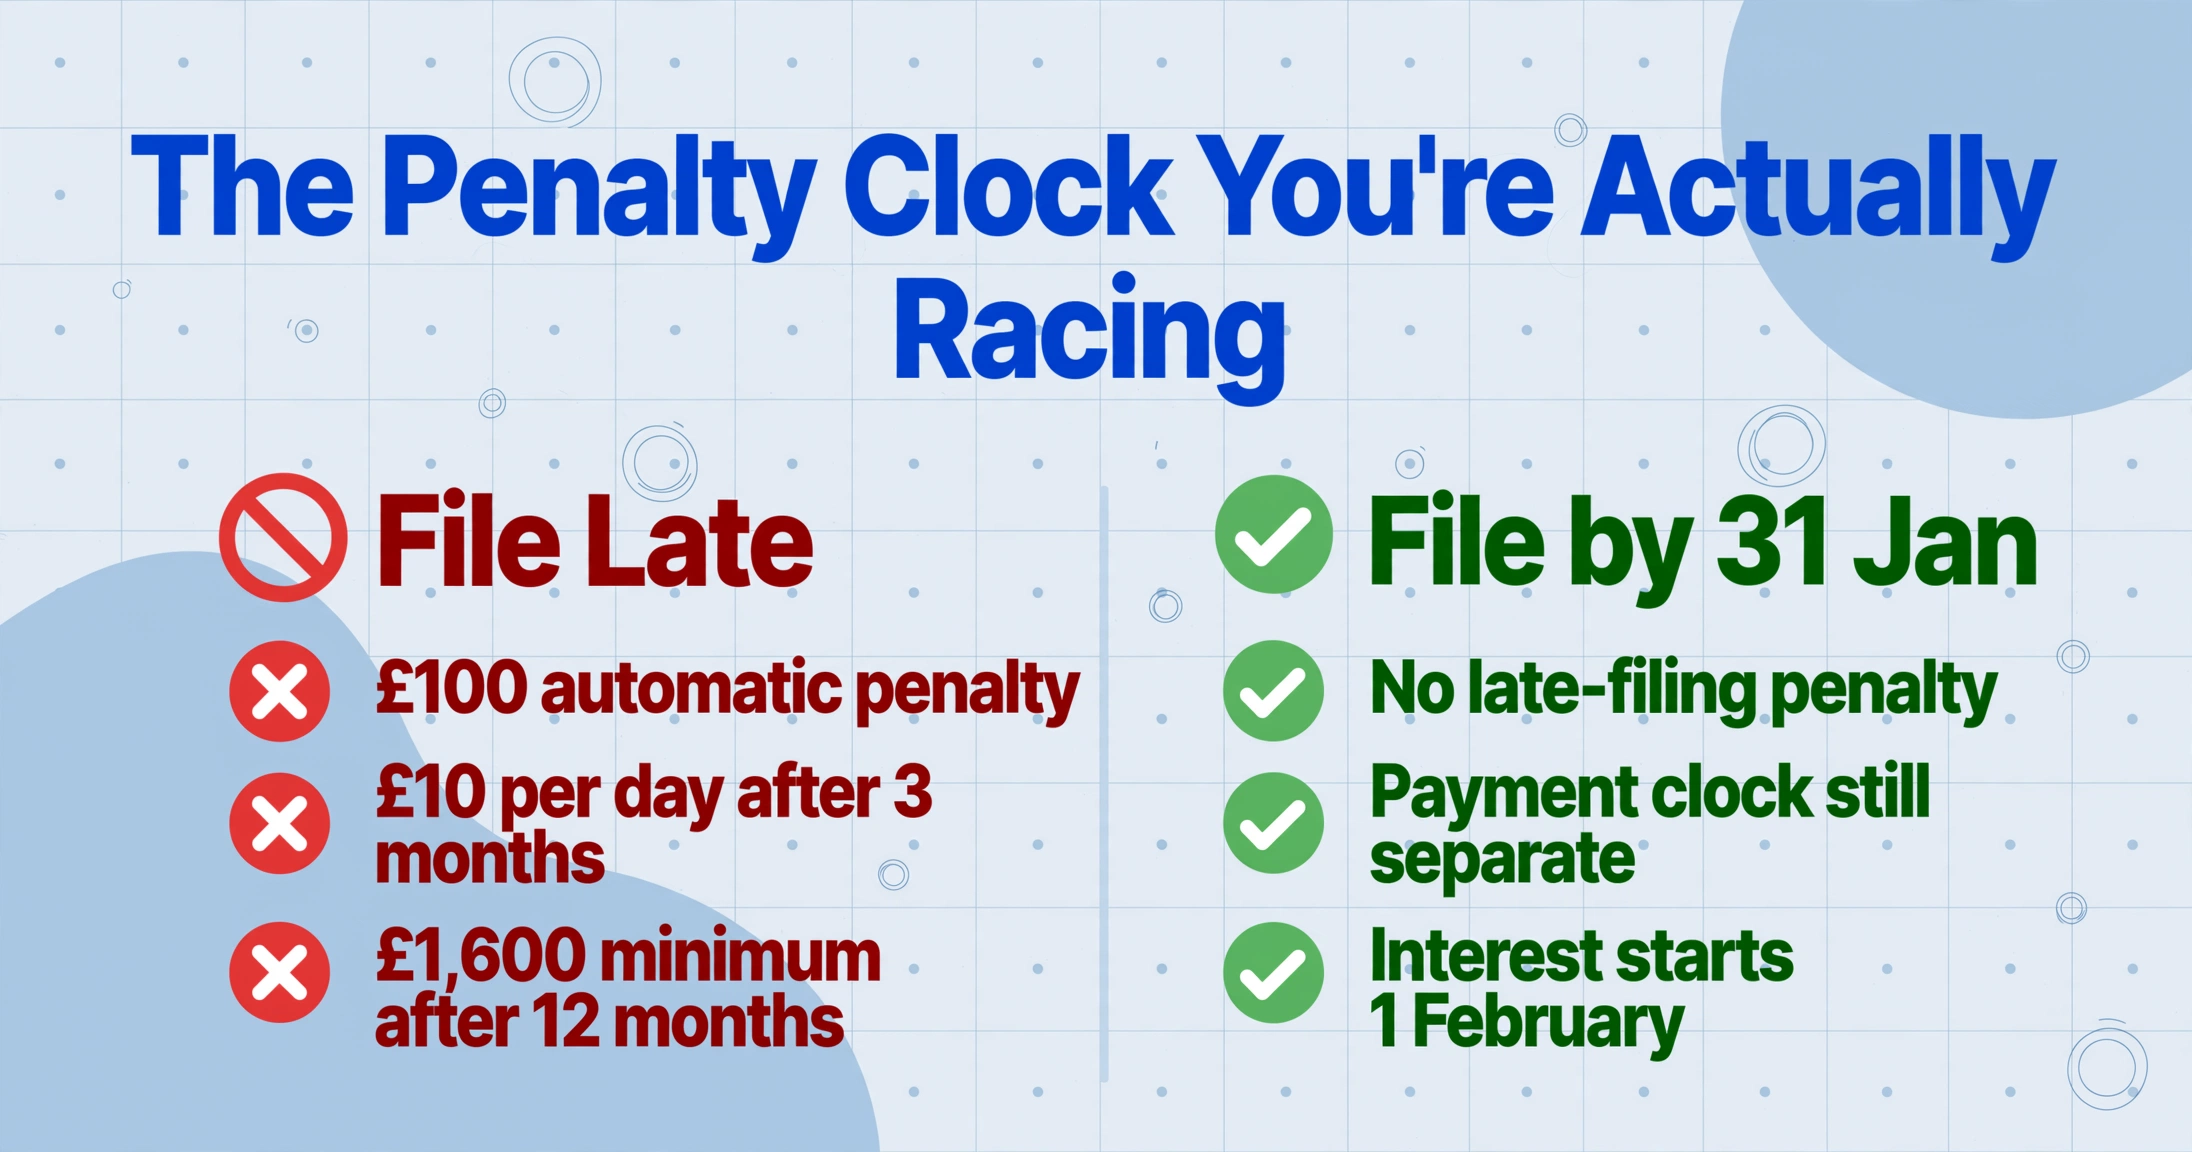
Manquer le 31 janvier n'est pas une simple amende — c'est une échelle qui ne cesse de grimper plus la déclaration reste non déposée. Dès que la date limite est passée, HMRC applique automatiquement une pénalité de dépôt tardif de £100, et cela s'applique même si vous ne devez aucun impôt. Ensuite, les frais augmentent selon un calendrier :
- 1 jour de retard : pénalité automatique de £100, quel que soit l'impôt dû.
- 3 mois de retard : £10 pour chaque jour supplémentaire, jusqu'à 90 jours — un maximum de £900 en plus des £100.
- 6 mois de retard : £300 supplémentaires, ou 5 % de l'impôt dû si ce montant est plus élevé.
- 12 mois de retard : encore £300, ou 5 % de l'impôt dû si ce montant est plus élevé.
Le Low Incomes Tax Reform Group (LITRG), une initiative du Chartered Institute of Taxation, précise où cela mène : une déclaration déposée avec douze mois de retard accumule des pénalités minimales de dépôt tardif de £1 600 avant tout frais proportionnel à l'impôt. Le retard de paiement suit une horloge distincte — 5 % de l'impôt impayé à 30 jours, encore 5 % à 6 mois, encore 5 % à 12 mois — et HMRC facture des intérêts sur le solde impayé à partir du 1er février. Déposer à temps mais payer en retard déclenche quand même des pénalités ; les deux obligations sont indépendantes, et le 31 janvier est la date limite pour les deux.
Il existe un piège qui touche particulièrement les personnes qui remplissent leur déclaration pour la première fois. Les études de cas publiées par LITRG décrivent des personnes qui « se sont enfin connectées en ligne pour faire leur déclaration de revenus fin janvier » pour découvrir qu'elles ne pouvaient pas du tout la déposer — parce qu'elles ne s'étaient jamais inscrites à Self Assessment et ne possédaient pas de Unique Taxpayer Reference (UTR). L'inscription doit normalement se faire avant le 5 octobre suivant la fin de l'année fiscale, et le numéro UTR à 10 chiffres arrive par courrier, ce qui prend un temps que vous n'avez pas le 30 janvier. Si vous déposez une déclaration pour la première fois, vérifier que vous êtes inscrit et que vous disposez d'un UTR valide et d'un identifiant Government Gateway fonctionnel est le tout premier élément de votre liste de contrôle — avant même de rassembler le moindre chiffre.
Deux dates antérieures méritent d'être connues pour ne pas vous surprendre. La date limite pour la déclaration papier SA100 est le 31 octobre, soit trois mois avant celle en ligne. Et si vous souhaitez que l'impôt que vous devez (moins de 3 000 £) soit prélevé via votre code d'imposition PAYE plutôt qu'en une somme forfaitaire, vous devez déposer en ligne avant le 30 décembre, et non le 31 janvier — un mois entier plus tôt. Ces deux dates proviennent du guide des délais de Self Assessment de HMRC.
Les données dont vous avez besoin avant de vous connecter
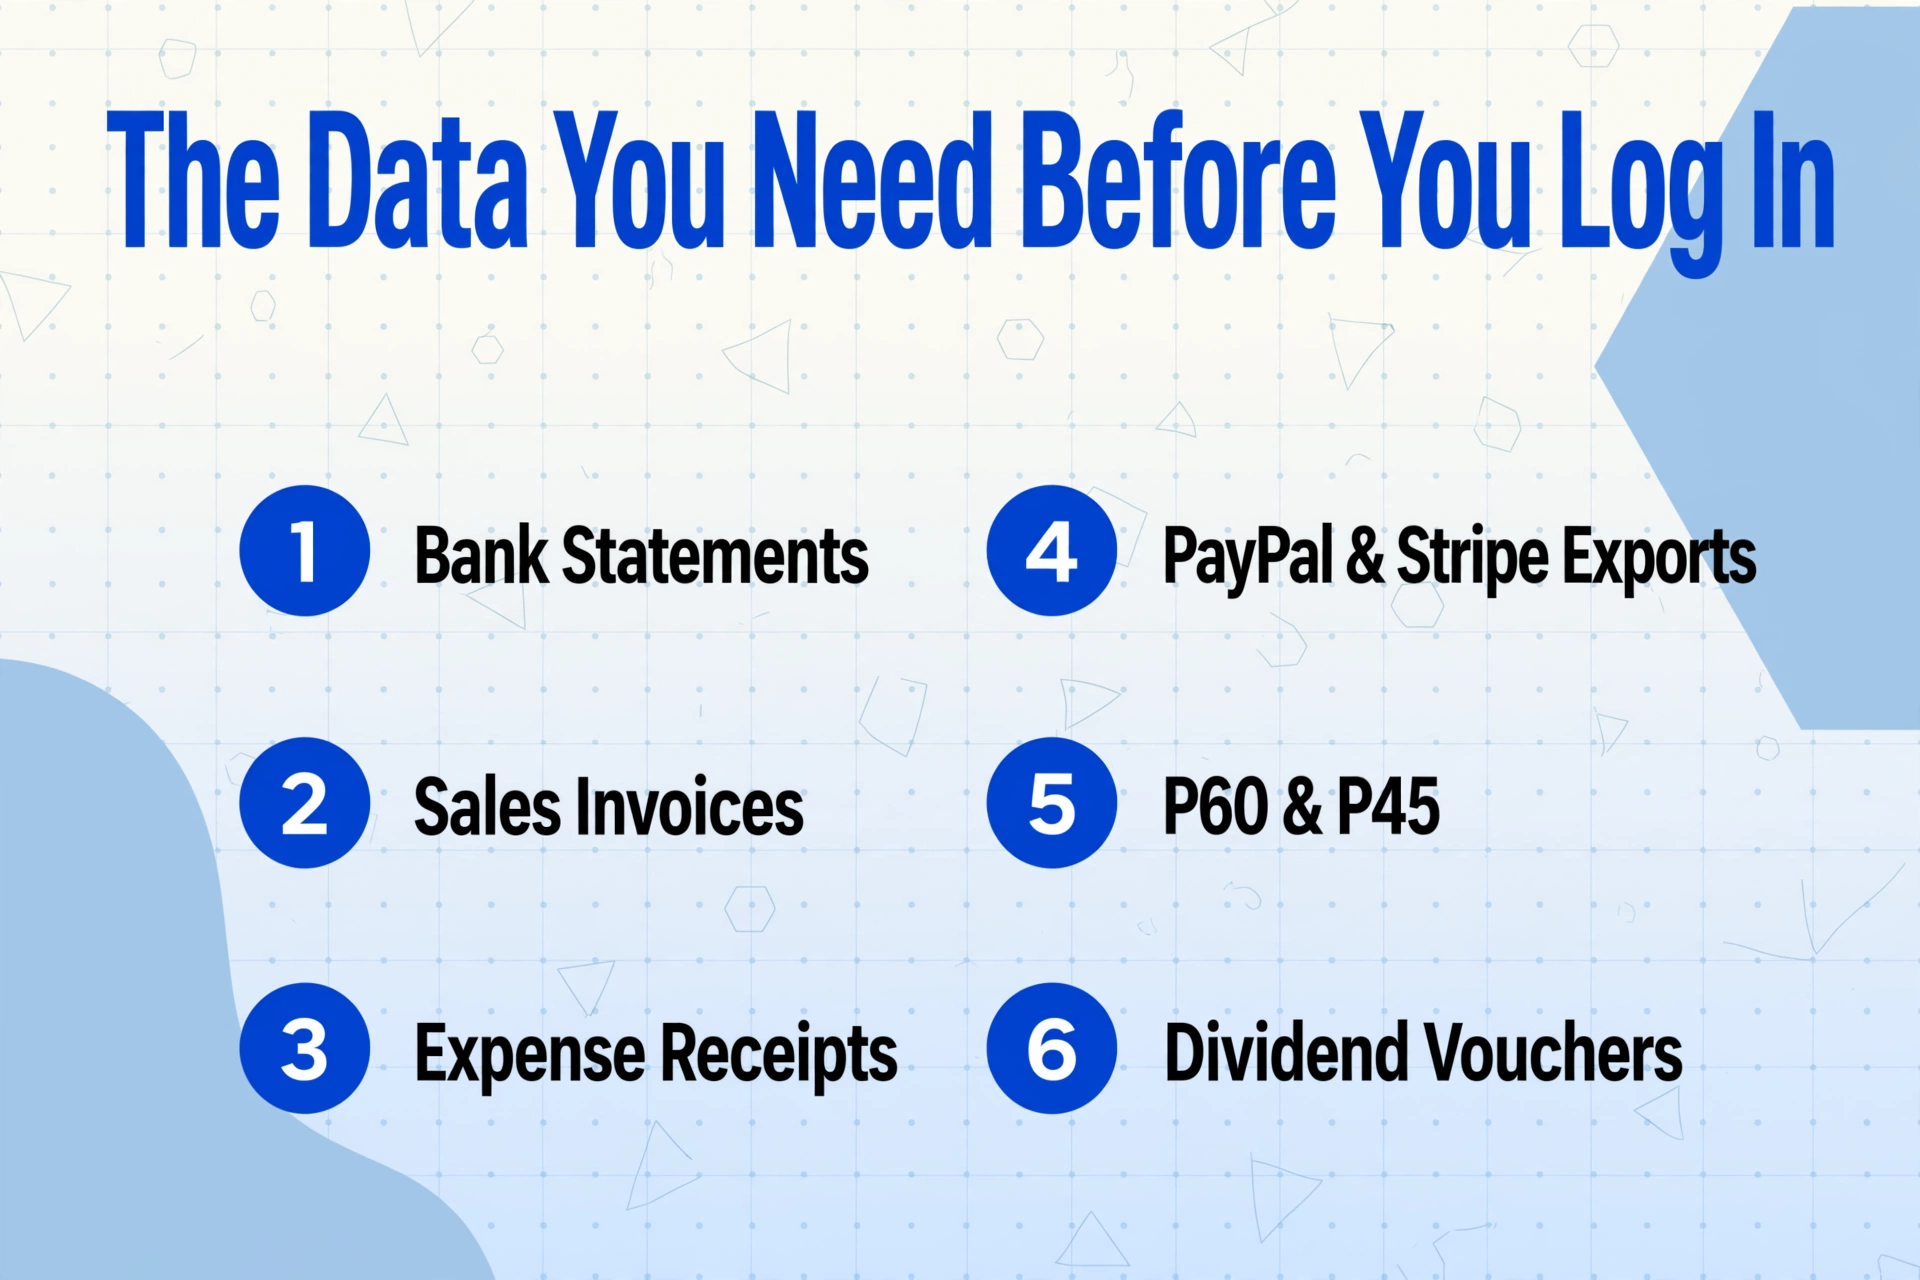
Le plus grand gain de temps est de savoir quoi rassembler avant d'ouvrir la déclaration, car le SA100 n'est pas un formulaire unique — c'est une déclaration principale plus des pages supplémentaires, et chaque document source alimente une partie spécifique de celle-ci. Le guide étape par étape de HMRC pour se préparer énumère les documents dont vous aurez besoin ; le tableau ci-dessous fait correspondre ceux que détient généralement un travailleur indépendant ou un propriétaire bailleur à la partie de la déclaration qu'ils alimentent. Tout le monde n'a pas besoin de chaque ligne — mais savoir lesquelles vous concernent transforme un vague « rassembler mes papiers » en une liste de contrôle précise.
| Document source | Où le trouver | Ce qu'il alimente dans la déclaration |
|---|---|---|
| Relevés bancaires professionnels / de société de construction | Portail bancaire, téléchargements PDF | Chiffre d'affaires et frais professionnels (SA103) ; intérêts non imposés sur le SA100 principal |
| Factures de vente émises | Logiciel comptable, e-mail, tableurs | Case chiffre d'affaires de la page travailleur indépendant (SA103) |
| Reçus de dépenses | Portefeuille, boîte de réception, galerie photos, applis de reçus | Frais professionnels déductibles (SA103) |
| Exportations de plateformes de paiement (PayPal, Stripe, Etsy) | Exportations du tableau de bord de la plateforme (CSV/PDF) | Chiffre d'affaires du travailleur indépendant (SA103) |
| P60 et P45 | Employeur, portail de paie, e-mail | Salaire et impôt retenu (SA102) |
| P11D (avantages et frais) | Employeur | Avantages imposables sur la page emploi (SA102) |
| Reçus de dividendes | Relevés société / courtier | Section revenus de dividendes du SA100 |
| Registres de revenus locatifs et certificat d'intérêts hypothécaires | Agent immobilier, relevé annuel du prêteur | Revenus fonciers et allègement des frais financiers (SA105) |
| Relevés de pension et relevés de Gift Aid | Prestataire, reçus d'associations caritatives | Section allègements fiscaux du SA100 |
| Relevé de prêt étudiant | Compte Student Loans Company | Section remboursement de prêt étudiant du SA100 |
| Registres de plus-values | Courtier, notaire, notes de contrat | Résumé des plus-values (SA108) |
Parcourez cette liste et la raison pour laquelle janvier semble accablant devient évidente : un freelance avec un emploi secondaire et un appartement en location extrait des données de dix ou douze endroits différents, chacun avec son propre format et son propre identifiant. La déclaration n'accepte aucun de ces documents directement — elle veut des chiffres saisis dans des cases. Chaque ligne du tableau est un petit travail de traduction manuelle, et plus les lignes vous concernent, plus la collecte est longue.
Un compte à rebours réaliste pour les trois dernières semaines
Si vous lisez ceci en janvier avec l’échéance en vue, l’essentiel n’est pas un sermon sur le dépôt anticipé — c’est un plan pour le temps qu’il vous reste réellement. Divisez la fenêtre restante en trois blocs, en travaillant à rebours à partir du 31 janvier.
À trois semaines — vérifiez l’accès et rassemblez les sources
Vérifiez que vous pouvez vous connecter au Government Gateway et que vous avez votre UTR sous la main — si vous déclarez pour la première fois et n’êtes pas inscrit, commencez dès aujourd’hui, car l’UTR arrive par courrier. Téléchargez ensuite chaque document source de la liste de contrôle qui vous concerne : relevés bancaires PDF, exports de plateformes, votre P60, coupons de dividendes, attestation d’intérêts hypothécaires. La collecte est l’étape la plus susceptible de subir un retard, alors faites-la en premier.
À deux semaines — transformez les documents en chiffres
C’est le vrai travail : totaliser le chiffre d’affaires, additionner les dépenses admissibles par catégorie et rapprocher ce que la banque affiche de ce que vous avez facturé. Faites-le dans un tableur, un onglet par type de revenu et de dépense, afin que les montants qui entrent dans chaque case du SA100 soient déjà additionnés et vérifiés. C’est l’étape que l’extraction peut comprimer de plusieurs jours à un après-midi — abordée dans la section suivante.
Dernière semaine — déposez, puis réglez le paiement
Une fois les chiffres prêts, remplissez la déclaration et soumettez-la. Notez l’impôt et tout premier acompte qu’elle calcule, et assurez-vous que l’argent parvient au HMRC avant le 31 janvier — déposer à temps mais payer en retard déclenche tout de même une pénalité de 5 % à 30 jours. Ne remettez pas cela à la dernière minute : les paiements par carte et par virement peuvent être lents le jour le plus chargé de l’année.
Ce compte à rebours fonctionne parce qu’il place en premier l’étape lente et sujette aux erreurs — la collecte des documents — et en dernier l’étape rapide et guidée — le dépôt. Le bloc intermédiaire est celui qui prend le plus d’heures, et c’est la seule partie du processus qui, jusqu’à récemment, n’avait aucun raccourci.
Compresser la collecte : un seul tableur au lieu de douze onglets
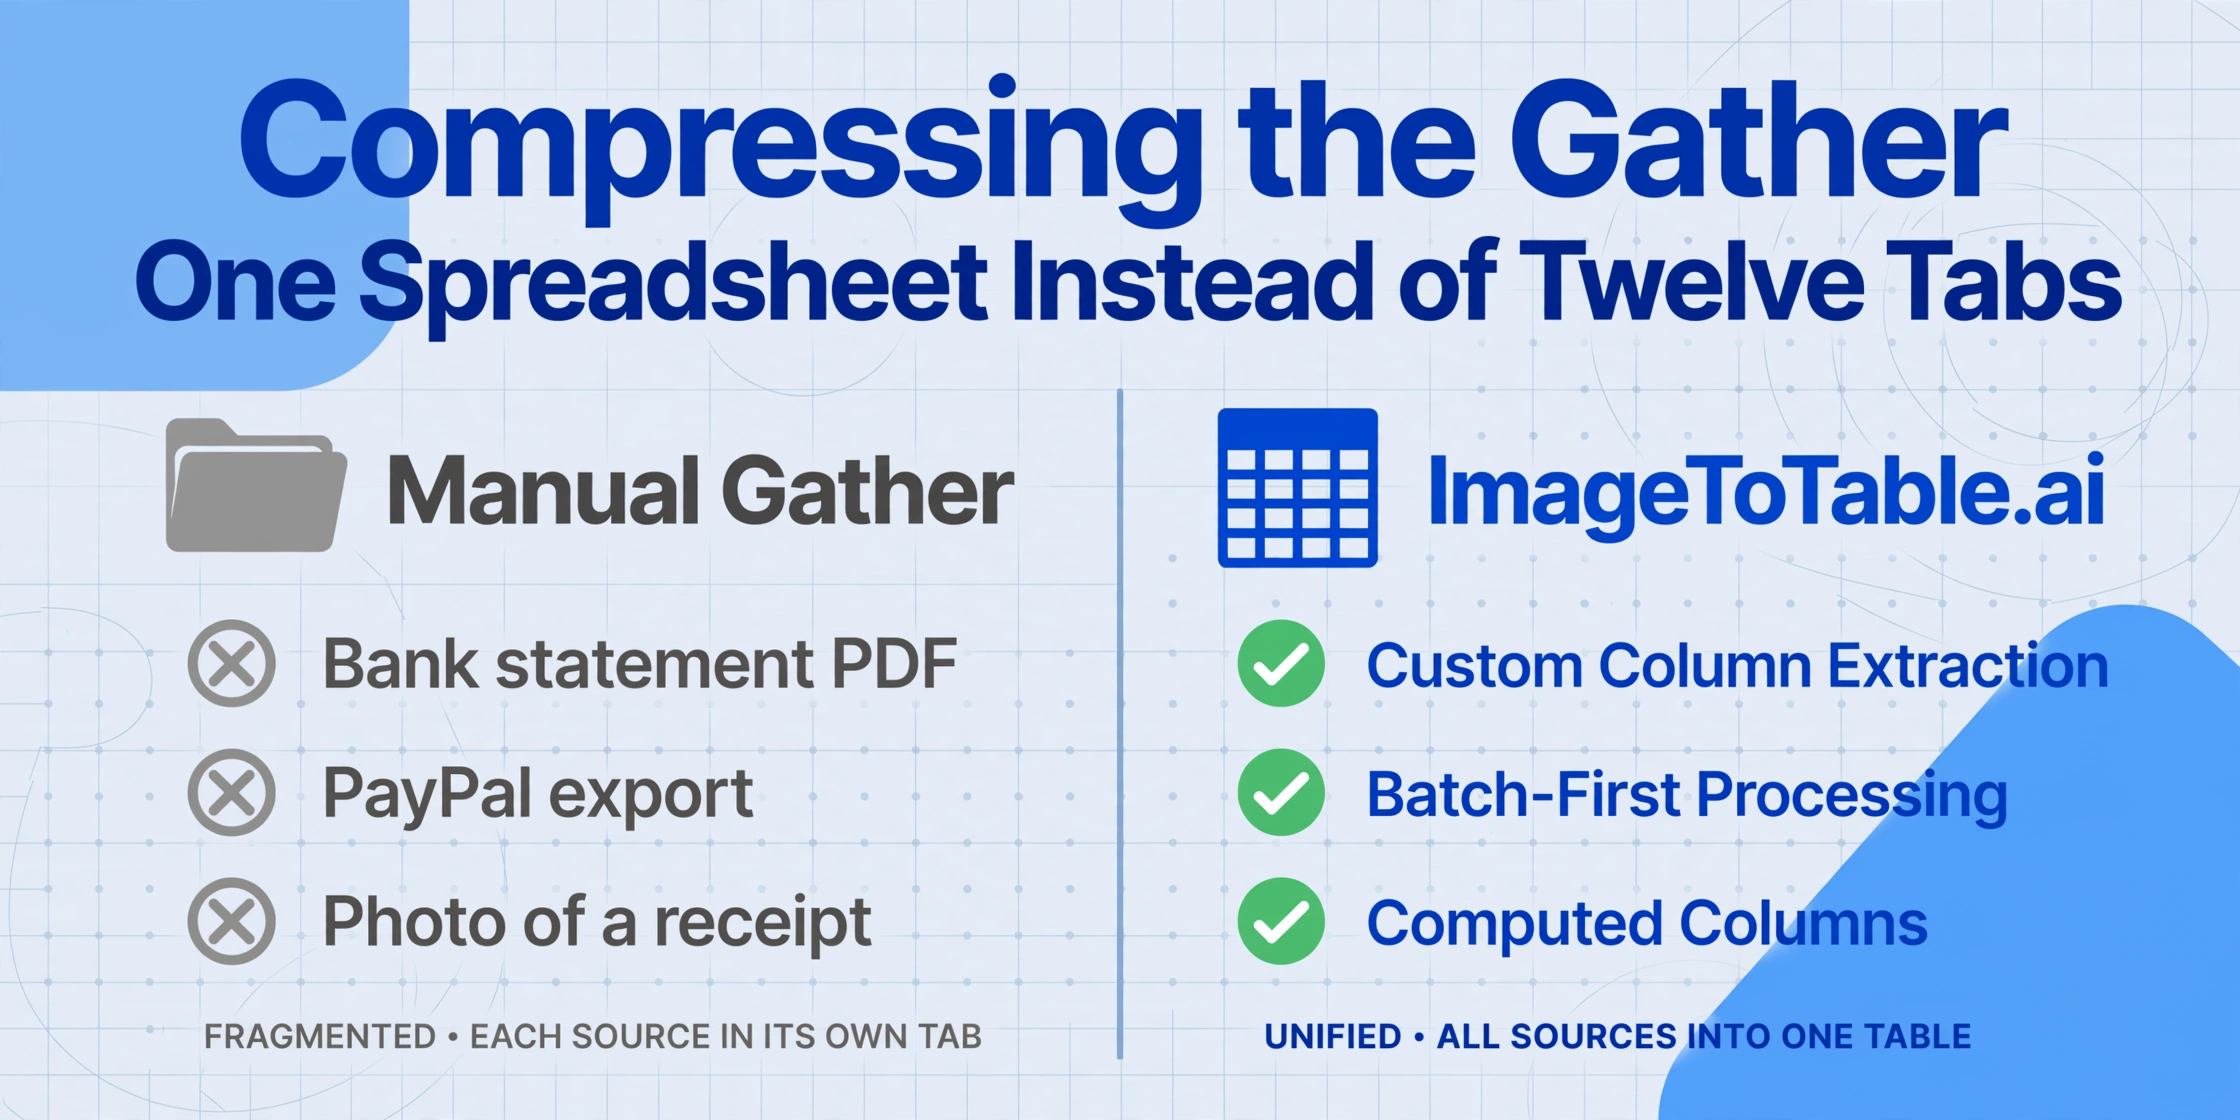
Le bloc central se réduit considérablement dès que vous cessez de saisir manuellement les chiffres des documents. Le problème de la collecte traditionnelle, c'est que chaque source a une mise en page différente — un relevé bancaire ne ressemble en rien à un export PayPal, qui ne ressemble en rien à un reçu photographié — il n'existe donc pas de méthode unique « tout lire ». Les anciens outils tentaient de résoudre ce problème avec des modèles : vous configurez un analyseur pour chaque format de document, ce qui ne fonctionne que si le format ne change jamais et si vous acceptez de maintenir une règle pour chaque banque et chaque plateforme utilisée. Pour une tâche annuelle, cette configuration coûte plus de temps qu'elle n'en fait gagner.
Une approche différente lit les documents comme le ferait une personne — en comprenant ce que chaque champ signifie plutôt que sa position sur la page. C'est ce qu'ImageToTable.ai appelle l'Extraction de colonnes personnalisées : vous saisissez les noms de colonnes souhaités — par exemple Date, Description, Montant, Catégorie — et l'IA localise chaque valeur sur chaque document selon sa signification, quelle que soit la mise en page. Un relevé bancaire PDF, un rapport Stripe et une photo de reçu papier aboutissent tous aux mêmes colonnes, et se retrouvent donc dans un seul tableur au lieu de douze onglets séparés que vous devriez autrement rapprocher à l'œil.
Deux fonctionnalités comptent particulièrement pour la collecte SA100. Comme l'outil est Traitement par lots en priorité — vous téléversez plusieurs fichiers à la fois et les résultats fusionnent dans un seul tableau Excel — tout un dossier de reçus devient un échéancier de dépenses plutôt qu'une pile traitée un par un. Et les colonne calculée permettent à l'IA de faire l'arithmétique pendant la lecture : définissez une colonne comme Total ligne (Qté × Prix unitaire), ou demandez-lui de catégoriser chaque reçu en « Déplacements / Bureau / Logiciels / Autres », et les totaux nécessaires pour chaque case SA100 ressortent déjà additionnés, sans seconde passe dans une formule. Si un comptable prépare votre déclaration, le Lien de collecte — un lien partageable (comme /c/xxxx) qui vous permet de téléverser vos documents directement dans sa file de traitement sans que ni l'un ni l'autre n'ait à créer de comptes supplémentaires — élimine le va-et-vient de pièces jointes qui engloutit habituellement la première semaine de janvier.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Les mécanismes pour y parvenir de bout en bout — quelles colonnes définir pour chaque type de document, comment garder une sortie suffisamment propre pour être saisie directement dans la déclaration — sont détaillés étape par étape dans le guide sur l'extraction des données SA100 vers Excel pour la déclaration et la tenue de dossiers. Les relevés bancaires constituent généralement la source la plus volumineuse, et le processus pour transformer une année de relevés en tableau de transactions est décrit dans la procédure pas à pas sur la conversion de relevés bancaires en tableur. Et si vous êtes comptable et devez gérer non pas une mais trente déclarations, la méthode pour consolider les documents de plusieurs clients est présentée dans le guide sur le traitement par lots des déclarations SA100 en un tableur récapitulatif unique.
Rien de tout cela ne modifie la déclaration elle-même — les cases SA100 restent les mêmes, et HMRC attend toujours des chiffres saisis. Ce qui change, c'est le temps nécessaire pour avoir ces chiffres prêts et corrects. Le point de vue du freelance sur les raisons pour lesquelles cette étape de traduction est la véritable source de l'angoisse annuelle est développé dans l'article sur pourquoi les freelances britanniques redoutent le SA100 bien avant de le déposer.
Après 2026 : comment MTD for ITSA réécrit le rythme de janvier
La corvée annuelle de janvier est en passe de devenir une routine trimestrielle, ce qui change entièrement la donne. Dans le cadre de Making Tax Digital for Income Tax Self Assessment (MTD for ITSA), les travailleurs indépendants et les bailleurs dont les revenus imposables dépassent 50 000 £ doivent tenir des registres numériques et envoyer des mises à jour trimestrielles à HMRC à partir du 6 avril 2026. Le seuil passe à 30 000 £ à partir d'avril 2027, puis à 20 000 £ à partir d'avril 2028, ce qui attire plusieurs centaines de milliers de personnes supplémentaires à chaque étape.
Le changement concret réside dans le rythme. Au lieu d'une seule opération annuelle de rassemblement, les déclarants concernés doivent respecter des échéances de mises à jour trimestrielles — 7 août, 7 novembre, 7 février et 7 mai — suivies d'une déclaration finale qui remplace l'ancienne déclaration, selon le calendrier des mises à jour trimestrielles de HMRC. Le rassemblement que vous redoutez une fois en janvier se produira quatre fois de plus par an. Cela fait toute la différence entre une méthode reproductible et sans friction pour transformer des documents en chiffres, et une course manuelle bien plus lourde qu'aujourd'hui : un flux de travail que vous construisez une fois et exécutez chaque trimestre vaut bien plus lorsqu'il tourne cinq fois par an que lorsqu'il ne tourne qu'une fois.
MTD transforme la corvée annuelle en habitude trimestrielle. À partir d'avril 2026, les déclarants au-dessus du seuil de revenus déclarent quatre fois par an plus une déclaration finale — la valeur d'une méthode rapide et reproductible pour transformer des documents en tableurs s'en trouve démultipliée. Ce qui vous fait gagner une semaine chaque janvier vous fera gagner ce temps chaque trimestre.
La même pression saisonnière se manifeste dans tout le calendrier fiscal et de paie du Royaume-Uni, à des dates différentes. Les employeurs connaissent leur propre version début janvier avec la ruée des départs P45 après Noël, puis au printemps avec l'échéance du P60 au 31 mai. Le fil conducteur est le même dans tous les cas : le document est standardisé, l'échéance est fixe, et le coût en temps réside entièrement dans le transfert des données de la page vers un format exploitable.
Questions fréquentes
Quelle est la date limite de dépôt de la déclaration SA100, et est-elle la même que celle du paiement ?
Pour les déclarations en ligne, la date limite de dépôt de la SA100 est le 31 janvier à 23h59 suivant la fin de l'année fiscale, et la date limite de paiement de l'impôt dû est la même. Elles sont soumises à des pénalités distinctes : un dépôt tardif entraîne une amende automatique de 100 £ même si aucun impôt n'est dû, tandis qu'un paiement tardif entraîne une pénalité de 5 % sur l'impôt impayé à 30 jours. La date limite pour la déclaration papier est plus précoce — le 31 octobre — et si vous souhaitez que l'impôt inférieur à 3 000 £ soit prélevé via votre code PAYE, vous devez déposer en ligne avant le 30 décembre.
Que se passe-t-il si je manque la date limite du 31 janvier ?
Vous recevez une amende automatique de 100 £ dès le dépassement de la date limite, que vous deviez de l'impôt ou non. Si la déclaration est toujours en souffrance trois mois plus tard, le HMRC ajoute 10 £ par jour jusqu'à 90 jours (soit un maximum de 900 £). À six mois de retard, une pénalité supplémentaire de 300 £ ou 5 % de l'impôt dû (le montant le plus élevé) s'applique, et de nouveau à douze mois. Une déclaration en retard d'un an entier atteint un minimum de pénalités de retard de 1 600 £. Le paiement tardif est facturé séparément — 5 % de l'impôt impayé à 30 jours, 6 mois et 12 mois — plus des intérêts à compter du 1er février.
Quels documents dois-je rassembler avant de commencer ma déclaration de revenus ?
Cela dépend de vos sources de revenus, mais un déclarant typique (indépendant ou propriétaire) a besoin : des relevés bancaires professionnels et personnels, des factures de vente, des reçus de dépenses, des exports de plateformes de paiement (PayPal, Stripe), tout P60 ou P45 d'un emploi, un P11D si vous avez eu des avantages imposables, des coupons de dividendes, des relevés de revenus locatifs et l'attestation d'intérêts hypothécaires, des relevés de pension et de Gift Aid, un relevé de prêt étudiant, et des relevés de plus-values. Chacun alimente une partie spécifique de la déclaration — la page travail indépendant (SA103), la page emploi (SA102), la page propriété (SA105), etc. Savoir lesquels s'appliquent à vous transforme « rassembler mes papiers » en une liste de contrôle finie.
Je m'y suis pris tard — par où commencer ?
Confirmez que vous pouvez bien déclarer. Vérifiez que vous avez un accès fonctionnel à Government Gateway et votre UTR à 10 chiffres ; si vous ne vous êtes jamais inscrit à l'auto-évaluation, faites-le immédiatement, car l'UTR arrive par courrier et il se peut qu'il n'y ait pas assez de temps avant le 31 janvier. Une fois l'accès confirmé, téléchargez tous les documents sources qui vous concernent avant d'ouvrir la déclaration — la collecte est l'étape la plus susceptible de bloquer, alors faites-la en premier. Ensuite, totalisez vos chiffres, déposez votre déclaration et assurez-vous que le paiement parvienne au HMRC avant la date limite.
Puis-je extraire des données de relevés bancaires et de reçus au lieu de taper chaque chiffre ?
Oui. L'extraction par IA lit un document en comprenant la signification de chaque champ plutôt que son emplacement, donc un PDF de relevé bancaire, un export de plateforme de paiement et une photo de reçu papier peuvent tous être transformés en un même ensemble de colonnes de tableur — Date, Description, Montant, Catégorie — sans modèle pour chaque format. Comme l'outil traite les fichiers par lot et les fusionne en un seul tableau Excel, un dossier de reçus devient un seul tableau de dépenses, et les colonnes calculées peuvent totaliser et catégoriser les chiffres au fur et à mesure de leur lecture, de sorte que les nombres sont prêts à être saisis directement dans les cases du SA100.
Comment Making Tax Digital va-t-il modifier la date limite de janvier ?
À partir du 6 avril 2026, les travailleurs indépendants et les propriétaires bailleurs dont les revenus imposables dépassent 50 000 £ doivent tenir des registres numériques et envoyer quatre mises à jour trimestrielles par an au HMRC ainsi qu'une déclaration finale, dans le cadre du MTD pour l'impôt sur le revenu. Le seuil passera à 30 000 £ en avril 2027 et à 20 000 £ en avril 2028. Pour ceux qui sont concernés, l'assemblage annuel unique de janvier devient une obligation trimestrielle avec des échéances les 7 août, 7 novembre, 7 février et 7 mai — c'est pourquoi une méthode reproductible pour transformer des documents en chiffres devient bien plus précieuse lorsque le travail a lieu tous les trimestres plutôt qu'une fois par an.