Pourquoi les freelances britanniques redoutent le SA100
bien avant de le déclarer
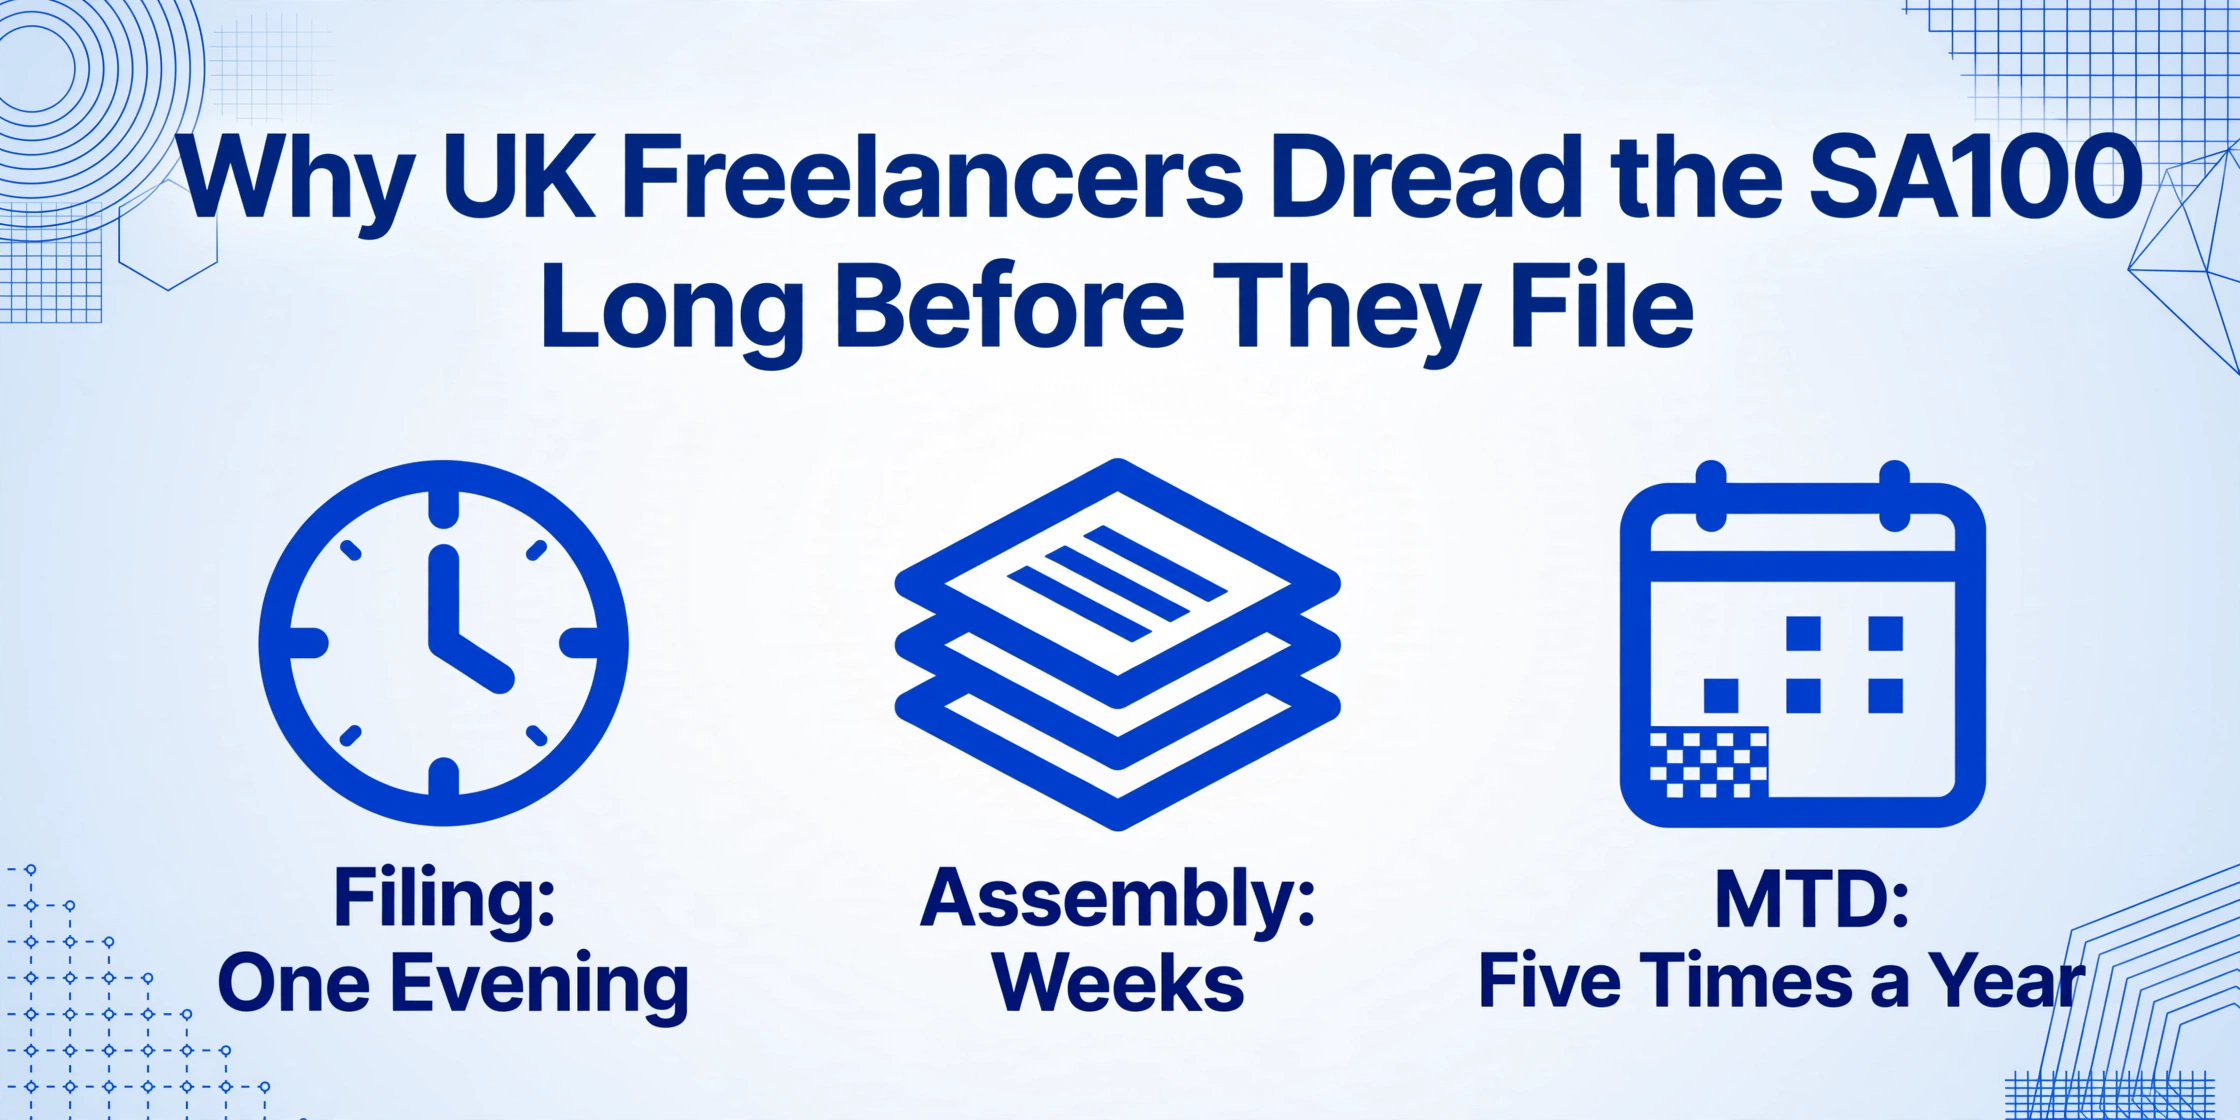
La date limite de la déclaration de revenus attire toute l'attention, et elle la mérite très peu. Soumettre la déclaration — l'acte même de se connecter au portail HMRC et de cliquer sur les cases — prend à la plupart des travailleurs indépendants une soirée. Ce qui gâche décembre et janvier, ce n'est pas la déclaration. C'est tout ce qui doit se passer avant qu'un seul chiffre puisse être saisi dans le SA100 : les mois passés à chercher des relevés bancaires, à exporter les transactions des plateformes de paiement, à faire correspondre les reçus aux dépenses, et à traduire manuellement tout cela dans la forme attendue par His Majesty's Revenue and Customs. C'est ce travail de préparation qui abrite la peur, et presque personne n'en parle comme du vrai problème — parce qu'il n'apparaît jamais comme une ligne sur une facture.
Points clés à retenir
- Le SA100 prend une soirée à déclarer — les semaines passées à traduire les relevés bancaires, les exports PayPal, les factures et les reçus dans les cases du formulaire HMRC constituent un second travail invisible que personne ne budgétise.
- À partir d'avril 2026, Making Tax Digital transforme cette préparation annuelle en obligation trimestrielle — le travail de traduction que vous redoutez en janvier se répétera quatre fois de plus par an.
- L'extraction sémantique lit vos documents par le sens plutôt que par la position sur la page — une définition de colonne fonctionne sur un relevé bancaire, un rapport Stripe et un reçu photographié sans ressaisir un seul chiffre.
Le problème n'est pas la date limite — ce sont les semaines qui la précèdent
La date limite de dépôt en ligne du 31 janvier est devenue toute l'histoire de l'auto-évaluation, et ce cadrage masque où va réellement l'effort. Les chiffres montrent comment le pays la traite : pour le cycle le plus récent, plus de 11,4 millions de personnes ont déposé à temps, mais 475 722 d'entre elles ont attendu le jour même de la date limite — et 27 456 ont déposé dans la dernière heure, entre 23 h 00 et 23 h 59 le 31 janvier. Plus d'un million ont manqué la date limite et ont subi la pénalité automatique de 100 £.
On serait tenté d'y voir une nation de procrastinateurs. Ce n'est pas le cas. Le dépôt est rapide ; personne ne passe trois mois à cliquer sur des cases du portail. Ce que les gens repoussent, c'est l'assemblage — la reconstitution d'une année entière d'activité financière à partir de documents éparpillés entre banques, plateformes et boîtes de réception. La date limite n'est que le moment où l'appréhension accumulée force enfin le travail à se faire. La paperasse était le problème depuis le début ; le 31 janvier ne fait que régler le réveil.
Ce qu'une personne indépendante doit réellement assembler
Commençons par le formulaire lui-même. Le SA100 est la déclaration principale d'auto-évaluation de l'HMRC, structurée sur six pages numérotées TR1 à TR6. Pour une référence champ par champ sur toutes les pages TR et formulaires complémentaires, consultez notre guide complet de l'extraction de données SA100 au Royaume-Uni. Mais le SA100 seul décrit rarement les affaires d'un indépendant actif. Les revenus d'activité indépendante vont sur les pages complémentaires SA103. Les revenus d'emploi — d'un emploi PAYE à temps partiel ou d'un poste occupé plus tôt dans l'année fiscale — vont sur SA102. Les revenus locatifs vont sur SA105. Une personne avec un emploi, une activité secondaire indépendante et un appartement loué remplit le SA100 plus trois formulaires complémentaires avant d'avoir déclaré une seule dépense.
Voici la partie contre-intuitive : toute cette paperasse se résout en une liste étonnamment courte de chiffres. Votre référence unique de contribuable (UTR) à dix chiffres, votre revenu total par catégorie, vos dépenses admissibles, votre bénéfice net, votre impôt dû et vos acomptes — pour la plupart des gens, la déclaration entière tient en une douzaine de chiffres. Les pages sont longues ; les données réelles ne le sont pas. La difficulté n'est pas le volume de chiffres. C'est d'où ces chiffres doivent être collectés à partir.
Pour un travailleur indépendant typique, la liste courte des documents sources ressemble à ceci :
Sources de revenus
- Relevés bancaires — souvent issus de deux ou trois comptes, personnels et professionnels, car revenus et dépenses restaient rarement bien séparés toute l'année.
- Exportations de plateformes de paiement — PayPal, Stripe ou un rapport de versement de marketplace, chacun avec son propre format et sa propre structure de frais intégrée.
- Factures émises — l'enregistrement de ce que vous avez facturé, qui peut ou non correspondre à ce qui a réellement été encaissé.
- Reçus de dividendes — pour ceux qui prélèvent des revenus de leur propre société à responsabilité limitée.
Déductions et emploi antérieur
- Reçus de dépenses — la boîte à chaussures, la galerie photo du téléphone, le dossier de pièces jointes des e-mails. Chaque coût admissible nécessite un justificatif.
- P60 ou P45 — de tout emploi au cours de l'année fiscale, indiquant le salaire et l'impôt déjà prélevés via le PAYE.
- Relevés d'intérêts hypothécaires — pour les propriétaires demandant un allègement des frais de financement.
- Relevés de pension et de Gift Aid — petits mais faciles à oublier, et chacun modifie le calcul final.
Aucun de ces documents n'a été conçu pour communiquer avec les autres, et aucun n'a été conçu pour alimenter le SA100. Ce décalage — et non le nombre de documents — est la source structurelle de la difficulté, et il vaut la peine d'être précis sur les raisons.
Pourquoi cela ressemble à une traduction, pas à une déclaration
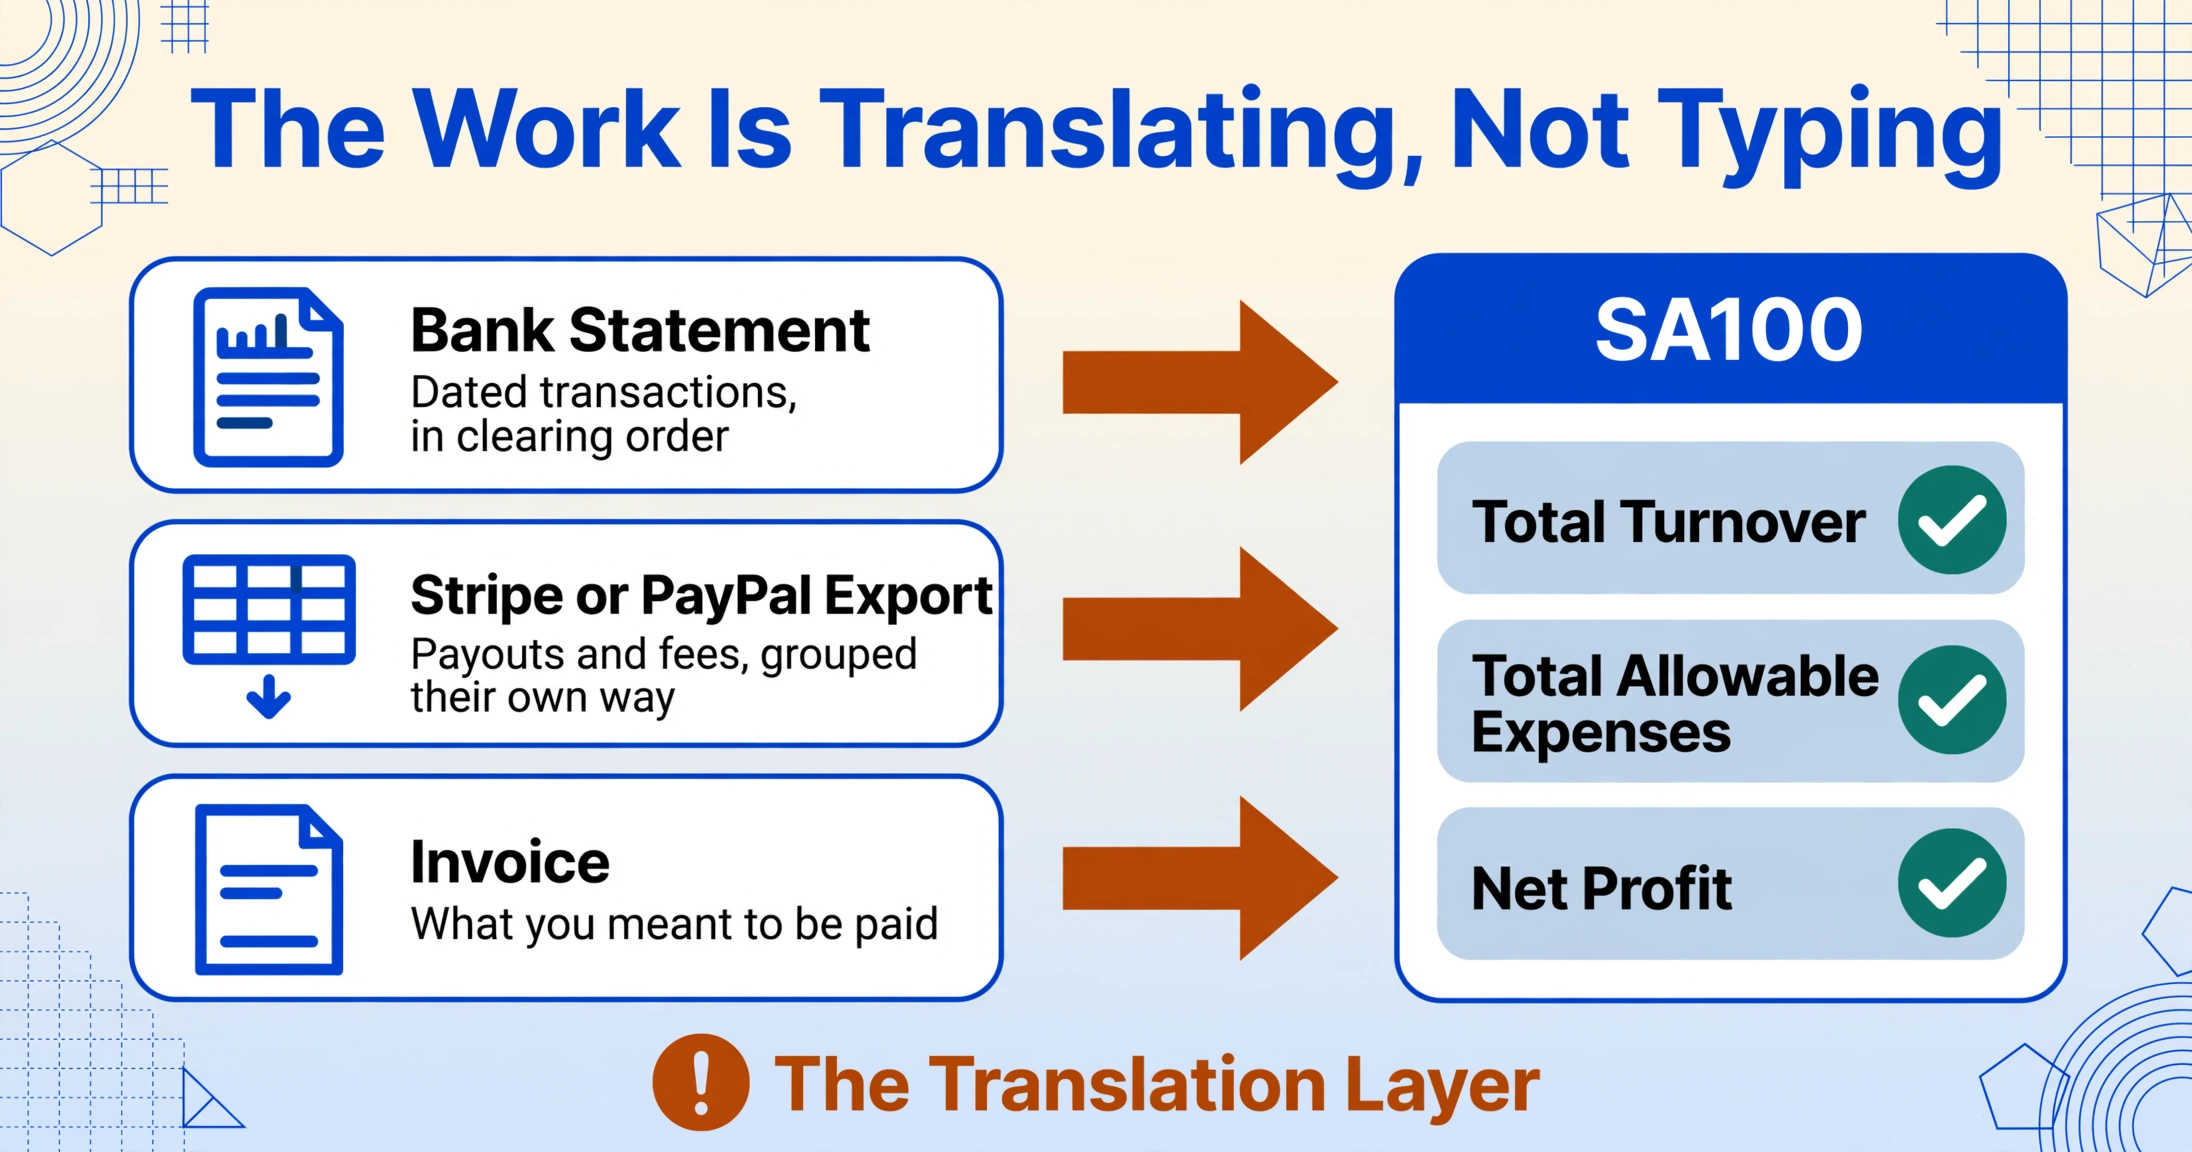
Si la préparation de la déclaration de revenus semble si lourde, c'est parce que vous ne copiez pas vraiment des données — vous les traduisez. Chaque document source parle son propre langage. Un relevé bancaire liste des transactions datées dans l'ordre où elles ont été encaissées. Une export Stripe regroupe les versements et les frais selon sa propre logique. Une facture indique ce que vous aviez prévu d'être payé. Le SA100 ne pose aucune de ces questions. Il demande un chiffre unique : le chiffre d'affaires total pour l'année fiscale. Le total des dépenses admissibles. Le bénéfice net.
Passer de l'un à l'autre signifie garder la signification d'un chiffre en tête tout en le déplaçant. Cette transaction est un revenu ; celle-ci est un remboursement ; celle-là est une dépense personnelle qui ne devrait pas être là du tout ; ces six lignes ensemble constituent la case « frais de bureau ». Vous agissez comme une couche de traduction humaine entre le langage des documents et le langage exigé par les cases du formulaire HMRC. Ce travail cognitif — décider ce que chaque chiffre signifie avant de pouvoir le placer — est invisible, non mesuré et épuisant. C'est aussi pourquoi la tâche ne peut pas simplement être accélérée : accélérez la saisie et vous n'aurez toujours pas accéléré la prise de décision.
Il s'agit du même frein qui transforme les documents de paie courants en goulot d'étranglement manuel ailleurs dans le système fiscal britannique. Les raisons pour lesquelles les équipes de paie britanniques saisissent encore manuellement les données P60 chaque mois de mai, et pourquoi le traitement des P45 reste obstinément manuel, tiennent à la même lacune structurelle : un document dit une chose, un formulaire de destination en attend une autre, et une personne doit combler l'écart en lisant et en ressaisissant.
Le piège du rapprochement dont personne ne vous parle
Le problème de traduction atteint son paroxysme au moment du rapprochement — le point où vous essayez de faire concorder votre chiffre de revenus entre toutes les sources qui l'ont enregistré. C'est là que les travailleurs indépendants perdent silencieusement des soirées entières, et que les plateformes de paiement empirent les choses par conception.
PayPal en est l'exemple classique. Comme l'a dit un propriétaire de petite entreprise sur Reddit, PayPal « ne montre pratiquement pas de solde courant sur les relevés. Il est impossible de faire un rapprochement bancaire comme on le ferait normalement dans une banque classique. » Sans solde courant, vous ne pouvez pas simplement rattacher le chiffre de clôture à vos livres comptables — vous devez le reconstituer transaction par transaction, en séparant les ventes des remboursements et des frais.
Les comptables, quant à eux, relèvent la barre dans l'autre sens. Une plainte récurrente sur r/smallbusiness décrit des comptables exigeant « un document source pour chaque transaction individuelle. Pas un récapitulatif de paiement. Pas la facture Stripe » — le reçu principal derrière chaque ligne. Cette demande est raisonnable pour la conformité, mais elle transforme un seul chiffre de paiement en des dizaines de documents qu'il faut chacun retrouver, faire correspondre et étiqueter. L'écart entre « je sais à peu près ce que j'ai gagné » et « je peux justifier chaque livre dans les catégories du HMRC » est précisément l'écart que la déclaration de revenus vous oblige à combler à la main, une fois par an.
Multipliez cela par deux ou trois comptes et quelques plateformes de paiement, et le rapprochement n'est plus une étape — c'est l'essentiel du travail. Les cases du formulaire SA100 attendent patiemment à la fin ; la guerre se joue en amont.
Ce n'est pas que vous soyez désorganisé
Le discours dominant autour de l'auto-évaluation — répété dans le billet de blog de chaque comptable en janvier — est que la douleur est de votre faute : vous auriez dû mieux tenir vos registres, vous n'auriez pas dû attendre si tard, il vous faut un système. Il y a une part de vérité, mais cela pose un mauvais diagnostic. Même le freelance bien organisé qui classe ses reçus chaque mois fait face à la couche de traduction en fin d'année. De bonnes habitudes réduisent le temps de recherche ; elles n'éliminent pas le travail de remodelage d'une année de documents au format HMRC.
La preuve que ce problème est structurel, et non personnel, se trouve dans ce que les gens craignent réellement. Dans un sondage YouGov auprès de personnes ayant déposé une déclaration de revenus, la plus grande préoccupation — citée par 34 % — était la peur de faire une erreur, devant la compréhension des règles fiscales (28 %) et la date limite elle-même (19 %). Les gens n'ont pas surtout peur de manquer de temps. Ils ont peur de se tromper dans un chiffre, car la traduction manuelle du document source vers la case du formulaire est précisément là où les erreurs s'infiltrent — un chiffre inversé dans un UTR, une dépense dans la mauvaise catégorie, un revenu compté deux fois entre un relevé bancaire et un export PayPal.
C'est une condition partagée, pas une défaillance individuelle. Le Royaume-Uni compte environ 4,4 millions de travailleurs indépendants, selon les chiffres de l'Office for National Statistics — une population que l'IPSE, l'Association des professionnels indépendants et des travailleurs indépendants, existe pour représenter. Chacun d'eux rencontre le même mur chaque année. Quand des millions de personnes compétentes trouvent toutes la même tâche pénible, c'est la tâche qui est le problème — pas les personnes.
MTD pour ITSA : le problème s'apprête à devenir trimestriel
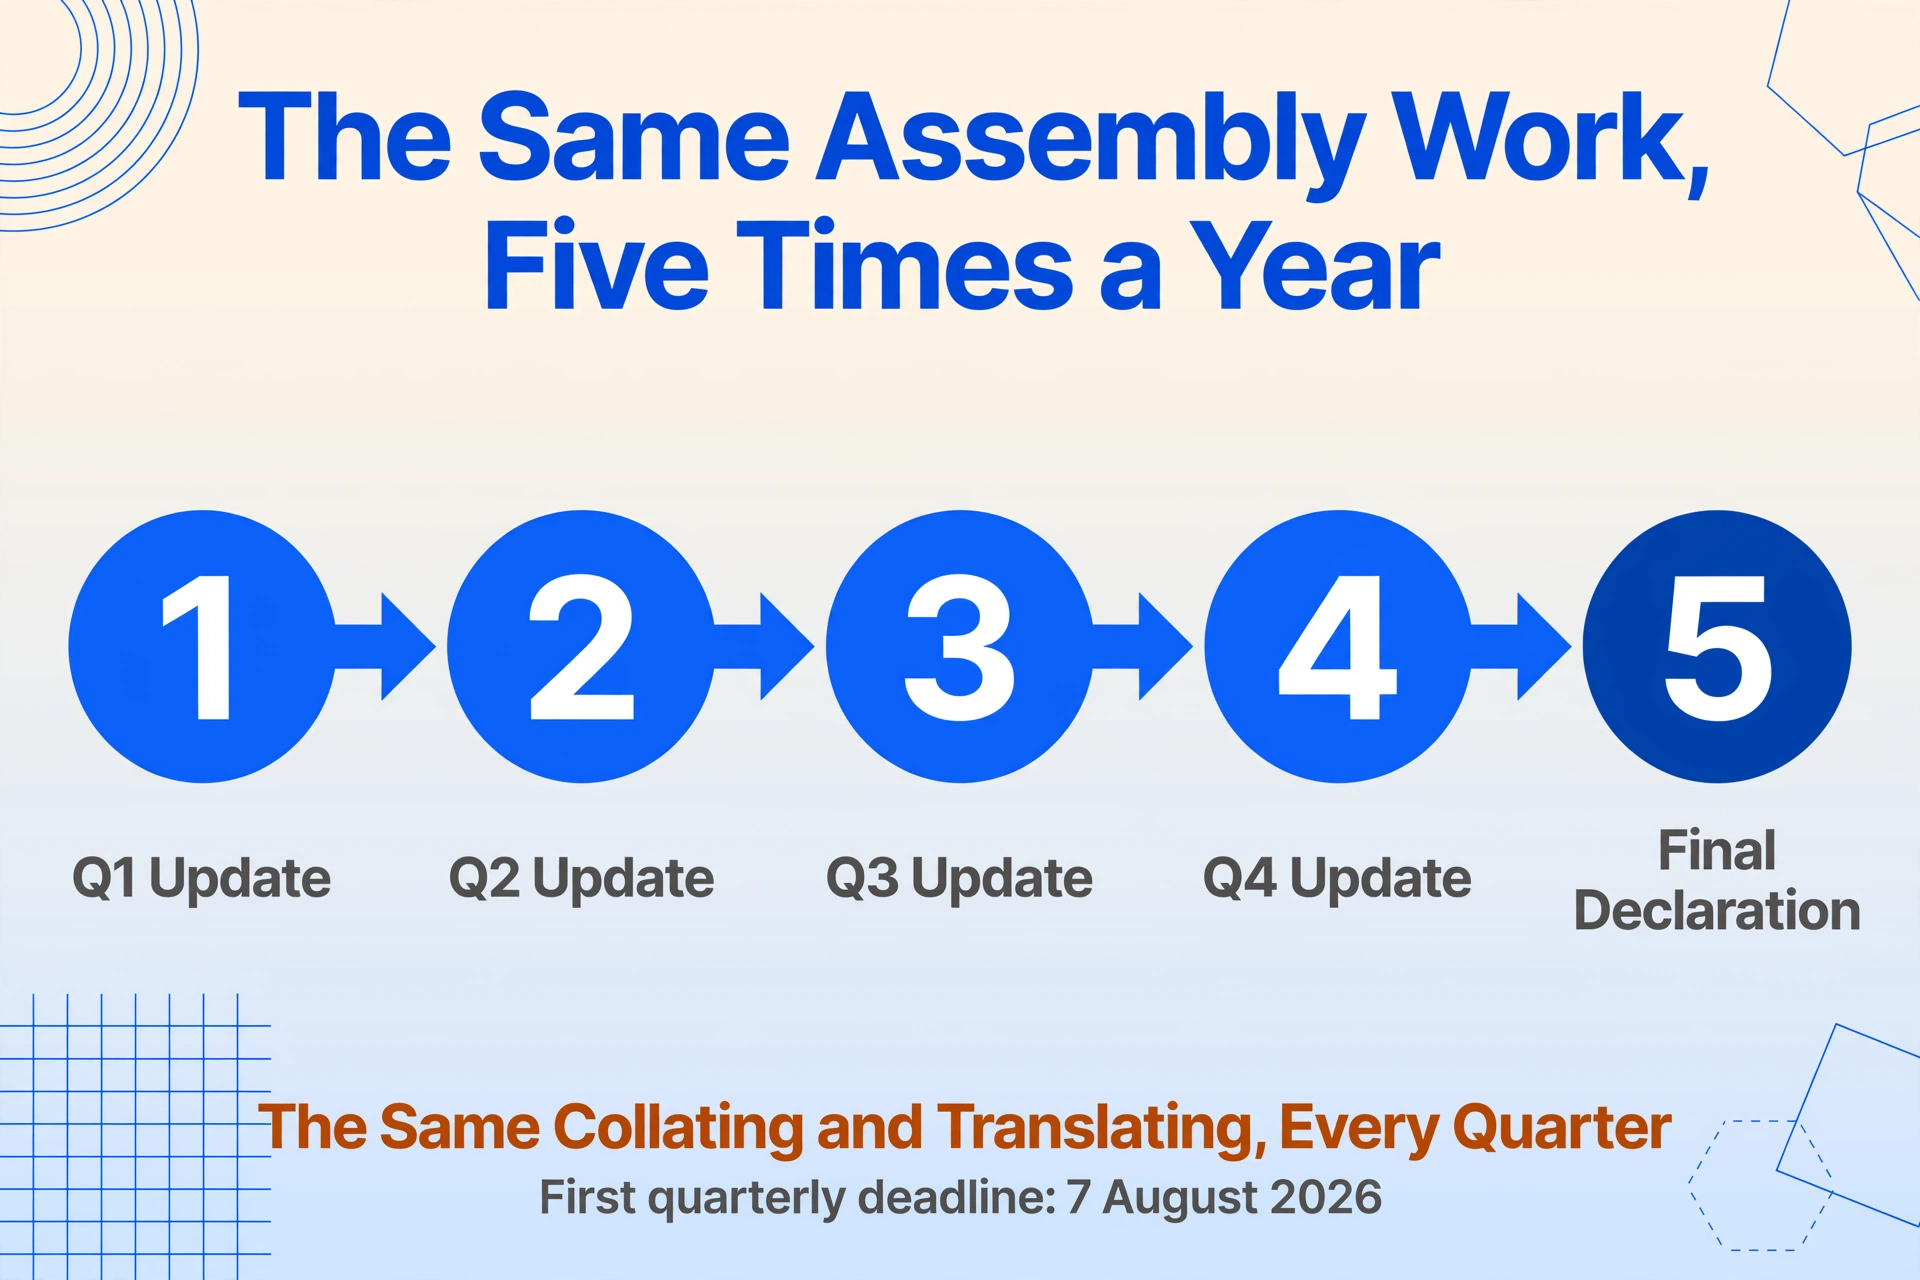
Si la version annuelle est douloureuse, le futur proche est pire, et c'est déjà légiféré. Making Tax Digital for Income Tax Self Assessment (MTD pour ITSA) change le rythme de tout l'exercice. À partir du 6 avril 2026, cela devient obligatoire pour les travailleurs indépendants et les propriétaires avec un revenu brut supérieur à 50 000 £ provenant du travail indépendant et/ou de la propriété. À partir du 6 avril 2027, le seuil descend à 30 000 £, et à partir d'avril 2028 à 20 000 £.
L'étude d'impact du gouvernement prévoit qu'environ 780 000 personnes rejoindront en avril 2026, avec 970 000 supplémentaires en avril 2027. Et le changement n'est pas cosmétique. Au lieu d'une déclaration annuelle, ceux qui sont concernés doivent tenir des registres numériques et soumettre un résumé des revenus et dépenses chaque trimestre — quatre mises à jour trimestrielles plus une déclaration finale de fin d'année, comme le précise l'Chartered Institute of Taxation (CIOT). La première échéance de mise à jour trimestrielle tombe le 7 août 2026.
Relisez cela à la lumière de tout ce qui précède. La partie de l’auto-évaluation qui fait mal — rassembler les documents sources et les traduire en chiffres corrects — est précisément celle que le MTD multiplie. Le délai n’a jamais été le goulot d’étranglement ; c’était la préparation, et désormais cette préparation se répète quatre fois par an. C’est pourquoi la question qui vaut la peine d’être posée n’est pas « comment survivre à janvier », mais « comment alléger l’assemblage lui-même, car je vais devoir le faire bien plus souvent ».
Là où la douleur se concentre réellement
Si le problème structurel est une couche de traduction manuelle entre les documents sources et les cases du formulaire, le seul vrai soulagement consiste à automatiser cette couche — pas la déclaration, qui n’a jamais été la partie difficile, mais la transformation des relevés et reçus en chiffres propres et catégorisés.
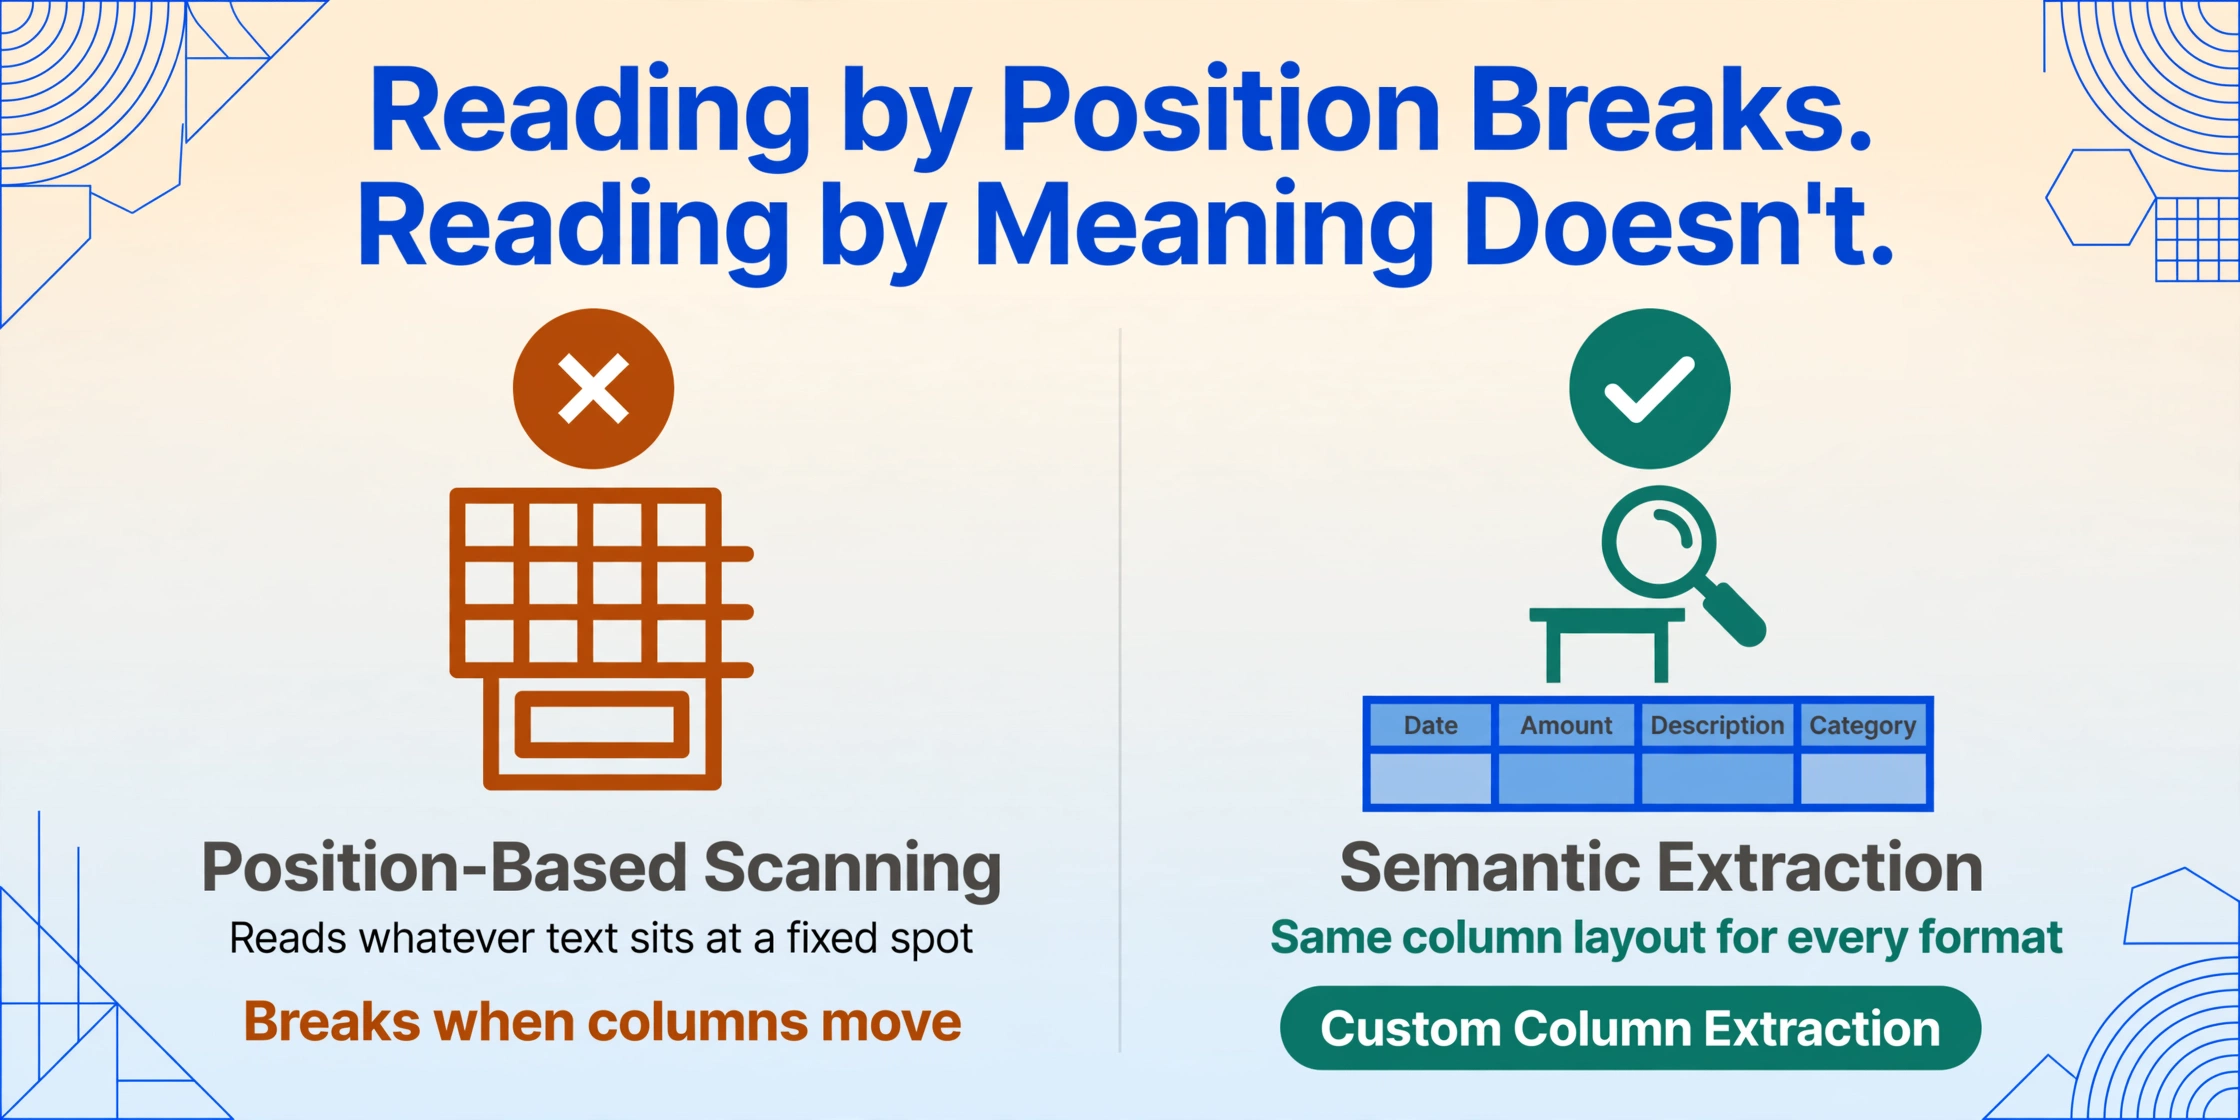
C’est un travail différent de celui de l’OCR à l’ancienne. Les outils de numérisation traditionnels lisent un document position par position — ils produisent le texte qui se trouve à un endroit donné de la page. Cela casse dès qu’un export PayPal et un relevé bancaire disposent leurs colonnes différemment, ce qui arrive toujours. L’approche qui convient réellement à l’auto-évaluation est sémantique : vous indiquez à l’outil ce que vous voulez, par le sens, plutôt que de pointer vers l’endroit où cela se trouve.
C’est l’idée derrière Extraction de colonnes personnalisées. Au lieu de dessiner des cadres autour des champs, vous tapez les noms de colonnes dont vous avez besoin — « Date », « Montant », « Description », « Catégorie » — et l’IA lit chaque document et localise la valeur correspondante en comprenant ce que signifie le champ, où qu’il apparaisse sur la page. Un relevé bancaire, un rapport de paiement Stripe et un reçu photographié peuvent tous être versés dans la même disposition de colonnes, car la définition repose sur le sens, pas sur la position. Vous pouvez même ajouter une colonne inférée — par exemple, une colonne « Catégorie (options : Revenu / Dépense admissible / Personnel / Remboursement) » — et l’IA classe chaque ligne au fur et à mesure de l’extraction, prenant la décision « que signifie ce chiffre » qui reposait entièrement sur vous. Elle lit aussi bien les relevés imprimés, les exports PDF et les photos de reçus papier prises au téléphone, et fusionne plusieurs fichiers en une seule feuille de calcul en une seule passe.
À partir de là, les étapes mécaniques sont celles déjà documentées dans le reste de ce groupe : le guide complet pour extraire les données d’auto-évaluation SA100 dans Excel, et — pour un comptable gérant de nombreux clients — le traitement par lots de plusieurs déclarations SA100 en une seule feuille de calcul récapitulative. Si vous êtes celui qui collecte des documents auprès d’autres personnes — un comptable recueillant les dossiers de clients, ou un chef d’entreprise cherchant des reçus auprès de son personnel — un Lien de collecte vous permet de partager une simple page de téléversement (ils saisissent un code court, sans compte requis) afin que leurs fichiers arrivent directement dans votre file de traitement au lieu de votre boîte de réception.
Aucune de ces mesures ne change les règles fiscales ni ne supprime la nécessité de réfléchir à vos chiffres. Ce qu’elles suppriment, c’est la ressaisie et la reformatage — les heures passées à servir de couche de traduction humaine. Et avec le MTD faisant de cette couche une obligation trimestrielle, la compresser n’est plus un confort de janvier. C’est la différence entre quatre mises à jour gérables par an et quatre mois de janvier.
Questions fréquentes
Pourquoi préparer une déclaration de revenus est-il plus difficile que de la soumettre ?
La soumission est une étape courte et mécanique — se connecter au HMRC et saisir une dizaine de chiffres. La préparation est la partie difficile car les chiffres doivent être reconstitués à partir de documents qui n'ont jamais été conçus pour alimenter le SA100 : relevés bancaires de plusieurs comptes, exports PayPal ou Stripe, factures et reçus. Vous passez votre temps à décider ce que chaque chiffre signifie et dans quelle case il va, pas à le taper.
De quels documents ai-je besoin pour remplir un SA100 ?
Pour la plupart des travailleurs indépendants : relevés bancaires de tous les comptes professionnels, exports de transactions des plateformes de paiement (PayPal, Stripe ou paiements de marketplace), factures émises, reçus de dépenses, tout P60 ou P45 d'un emploi durant l'année fiscale et, le cas échéant, coupons de dividendes et relevés d'intérêts hypothécaires. Les revenus d'indépendant sont déclarés sur les pages supplémentaires SA103, les revenus d'emploi sur SA102 et les revenus locatifs sur SA105, tous annexés au SA100 principal.
Avoir un comptable supprime-t-il la charge de paperasse ?
Pas la partie classement. Un comptable gère la soumission et le jugement fiscal, mais vous devez toujours fournir les données sources — et les comptables demandent souvent un justificatif pour chaque transaction plutôt qu'un seul résumé. Cette demande transforme un seul chiffre de paiement en dizaines de documents à trouver et étiqueter. Le goulot d'étranglement de la préparation reste avec vous, peu importe qui soumet la déclaration.
Le Making Tax Digital va-t-il simplifier ou compliquer la déclaration de revenus ?
À court terme, compliquer le travail d'assemblage. Le MTD pour ITSA est obligatoire à partir du 6 avril 2026 pour les revenus supérieurs à 50 000 £ (plus de 30 000 £ à partir d'avril 2027, plus de 20 000 £ à partir d'avril 2028). Il remplace une déclaration annuelle par quatre mises à jour trimestrielles plus une déclaration finale. L'obligation de tenue de registres numériques peut réduire le stress de fin d'année avec le temps, mais l'effort de transformer les documents sources en chiffres catégorisés se répète désormais tous les trimestres au lieu d'une fois par an.
Puis-je extraire des données d'un SA100 papier ou d'un relevé bancaire scanné ou photographié ?
Oui. L'extraction sémantique lit aussi bien les documents imprimés, les exports PDF et les photos de papier prises avec un téléphone, car elle localise les valeurs par leur sens plutôt que par une position fixe de pixel. Vous définissez les colonnes souhaitées, et la même définition fonctionne sur un relevé bancaire, un rapport Stripe et un reçu photographié — les fusionnant en un seul tableur. Cela ne décide pas du traitement fiscal à votre place, mais supprime la ressaisie manuelle qui se trouve entre les documents et vos chiffres.
La prochaine fois que l'appréhension arrive — et avec le MTD, elle arrivera plus d'une fois par an — il vaut la peine de nommer ce qui la cause réellement. Pas la date limite, pas votre discipline, mais les heures passées à traduire manuellement une année de documents disparates dans les cases du HMRC. C'est cette couche qu'il vaut la peine de supprimer. Voyez ce à quoi vos propres relevés et reçus ressemblent quand le remodelage est fait pour vous.