Warum britische Freelancer die SA100
lange vor der Abgabe fürchten
Die Self-Assessment-Frist bekommt die ganze Aufmerksamkeit – und verdient nur sehr wenig davon. Das Einreichen der Steuererklärung – der eigentliche Akt des Einloggens ins HMRC-Portal und des Durchklickens der Felder – dauert bei den meisten Selbstständigen einen Abend. Was Dezember und Januar ruiniert, ist nicht das Einreichen. Es ist alles, was passieren muss, bevor auch nur eine einzige Zahl in die SA100 eingegeben werden kann: die Monate des Zusammensuchens von Kontoauszügen, des Exportierens von Zahlungsplattform-Transaktionen, des Abgleichs von Belegen mit Ausgaben und des manuellen Übersetzens all dessen in die Form, die His Majesty's Revenue and Customs (HMRC) erwartet. In dieser Vorbereitungsarbeit lebt die Angst – und fast niemand spricht darüber als das eigentliche Problem, weil es nie als Posten auf einer Rechnung auftaucht.
Wichtigste Erkenntnisse
- Die SA100 dauert einen Abend zum Einreichen – die Wochen des Übersetzens von Kontoauszügen, PayPal-Exporten, Rechnungen und Belegen in die Formularfelder von HMRC sind ein unsichtbarer Zweitjob, den niemand einplant.
- Ab April 2026 macht Making Tax Digital aus dieser jährlichen Vorbereitung eine vierteljährliche Pflicht – die Übersetzungsarbeit, die Sie im Januar fürchten, wird viermal zusätzlich im Jahr anfallen.
- Semantische Extraktion liest Ihre Dokumente nach Bedeutung statt nach Seitenposition – eine Spaltendefinition funktioniert über einen Kontoauszug, einen Stripe-Bericht und einen fotografierten Beleg hinweg, ohne eine einzige Zahl neu einzutippen.
Nicht die Frist ist das Problem – sondern die Wochen davor
Die Online-Abgabefrist am 31. Januar ist zur ganzen Geschichte der Selbstveranlagung geworden, und diese Darstellung verdeckt, wo die eigentliche Arbeit steckt. Die Zahlen zeigen, wie das Land damit umgeht: Im letzten Zyklus haben mehr als 11,4 Millionen Menschen fristgerecht eingereicht, aber 475.722 von ihnen haben es bis zum Abgabetag selbst aufgeschoben – und 27.456 reichten in der letzten Stunde ein, zwischen 23:00 und 23:59 Uhr am 31. Januar. Über eine Million verpassten die Frist komplett und kassierten die automatische £100-Strafe.
Es ist verlockend, das als eine Nation von Aufschiebern zu lesen. Ist es nicht. Das Einreichen geht schnell; niemand verbringt drei Monate damit, auf Portal-Kästchen zu klicken. Was die Leute aufschieben, ist die Zusammenstellung – die Rekonstruktion eines ganzen Jahres finanzieller Aktivität aus Dokumenten, die über Banken, Plattformen und Postfächer verstreut sind. Die Frist ist nur der Moment, in dem die angestaute Sorge die Arbeit endlich erzwingt. Der Papierkram war die ganze Zeit das Problem; der 31. Januar stellt nur den Wecker.
Was ein Selbstständiger tatsächlich zusammenstellen muss
Beginnen wir mit dem Formular selbst. Das SA100 ist HMRCs wichtigste Selbstveranlagungserklärung und ist über sechs Seiten mit den Nummern TR1 bis TR6 strukturiert. Eine seitenweise Feldreferenz über alle TR-Seiten und Ergänzungsformulare finden Sie in unserem vollständigen Leitfaden zur UK-SA100-Datenextraktion. Aber das SA100 allein beschreibt selten die Verhältnisse eines arbeitenden Freiberuflers. Selbstständiges Einkommen kommt auf die Ergänzungsseiten SA103. Arbeitnehmereinkommen – aus einem Teilzeit-PAYE-Job oder einer früher im Steuerjahr ausgeübten Stelle – kommt auf SA102. Mieteinkünfte kommen auf SA105. Jemand mit einem Job, einem freiberuflichen Nebengeschäft und einer vermieteten Wohnung füllt das SA100 plus drei Ergänzungsformulare aus, bevor er auch nur eine einzige Ausgabe gemeldet hat.
Hier ist der kontraintuitive Teil: All dieser Papierkram läuft auf eine erstaunlich kurze Liste von Zahlen hinaus. Ihre zehnstellige Unique Taxpayer Reference (UTR), Ihr Gesamteinkommen pro Kategorie, Ihre abzugsfähigen Ausgaben, Ihr Nettogewinn, Ihre Steuerschuld und Ihre Vorauszahlungen – für die meisten Menschen ist die gesamte Erklärung ein Dutzend oder so Zahlen. Die Seiten sind lang; die eigentlichen Daten sind es nicht. Der Schmerz ist nicht die Menge der Zahlen. Es ist die Frage, woher diese Zahlen geholt werden müssen.
Für einen typischen Einzelunternehmer sieht die Kurzliste der Quelldokumente so aus:
Einkommensquellen
- Kontoauszüge — oft von zwei oder drei Konten, privat und geschäftlich, weil Einnahmen und Ausgaben das Jahr über selten sauber getrennt blieben.
- Zahlungsplattform-Exporte — PayPal, Stripe oder ein Marktplatz-Auszahlungsbericht, jeweils mit eigenem Format und eigener Gebührenstruktur.
- Ausgestellte Rechnungen — der Nachweis dessen, was Sie in Rechnung gestellt haben, was möglicherweise nicht dem tatsächlich eingegangenen Betrag entspricht.
- Dividendenbelege — für alle, die aus ihrer eigenen Limited Gewinne beziehen.
Abzüge & frühere Beschäftigung
- Ausgabenbelege — der Schuhkarton, die Handykamera, der Ordner mit E-Mail-Anhängen. Jeder abzugsfähige Betrag braucht ein Belegdokument.
- P60 oder P45 — aus jeder Beschäftigung im Steuerjahr, mit bereits unter PAYE abgeführten Lohn- und Steuerbeträgen.
- Hypothekenzinsabrechnungen — für Vermieter, die Entlastung für Finanzierungskosten beanspruchen.
- Renten- und Gift-Aid-Unterlagen — klein, aber leicht zu vergessen, und jede verschiebt die endgültige Berechnung.
Keines dieser Dokumente wurde dafür entwickelt, mit den anderen zu kommunizieren, und keines davon wurde dafür entwickelt, das SA100 zu speisen. Diese Diskrepanz — nicht die Anzahl der Dokumente — ist die strukturelle Ursache des Problems, und es lohnt sich, genau zu sein, warum.
Warum es sich wie Übersetzen anfühlt, nicht wie Ausfüllen
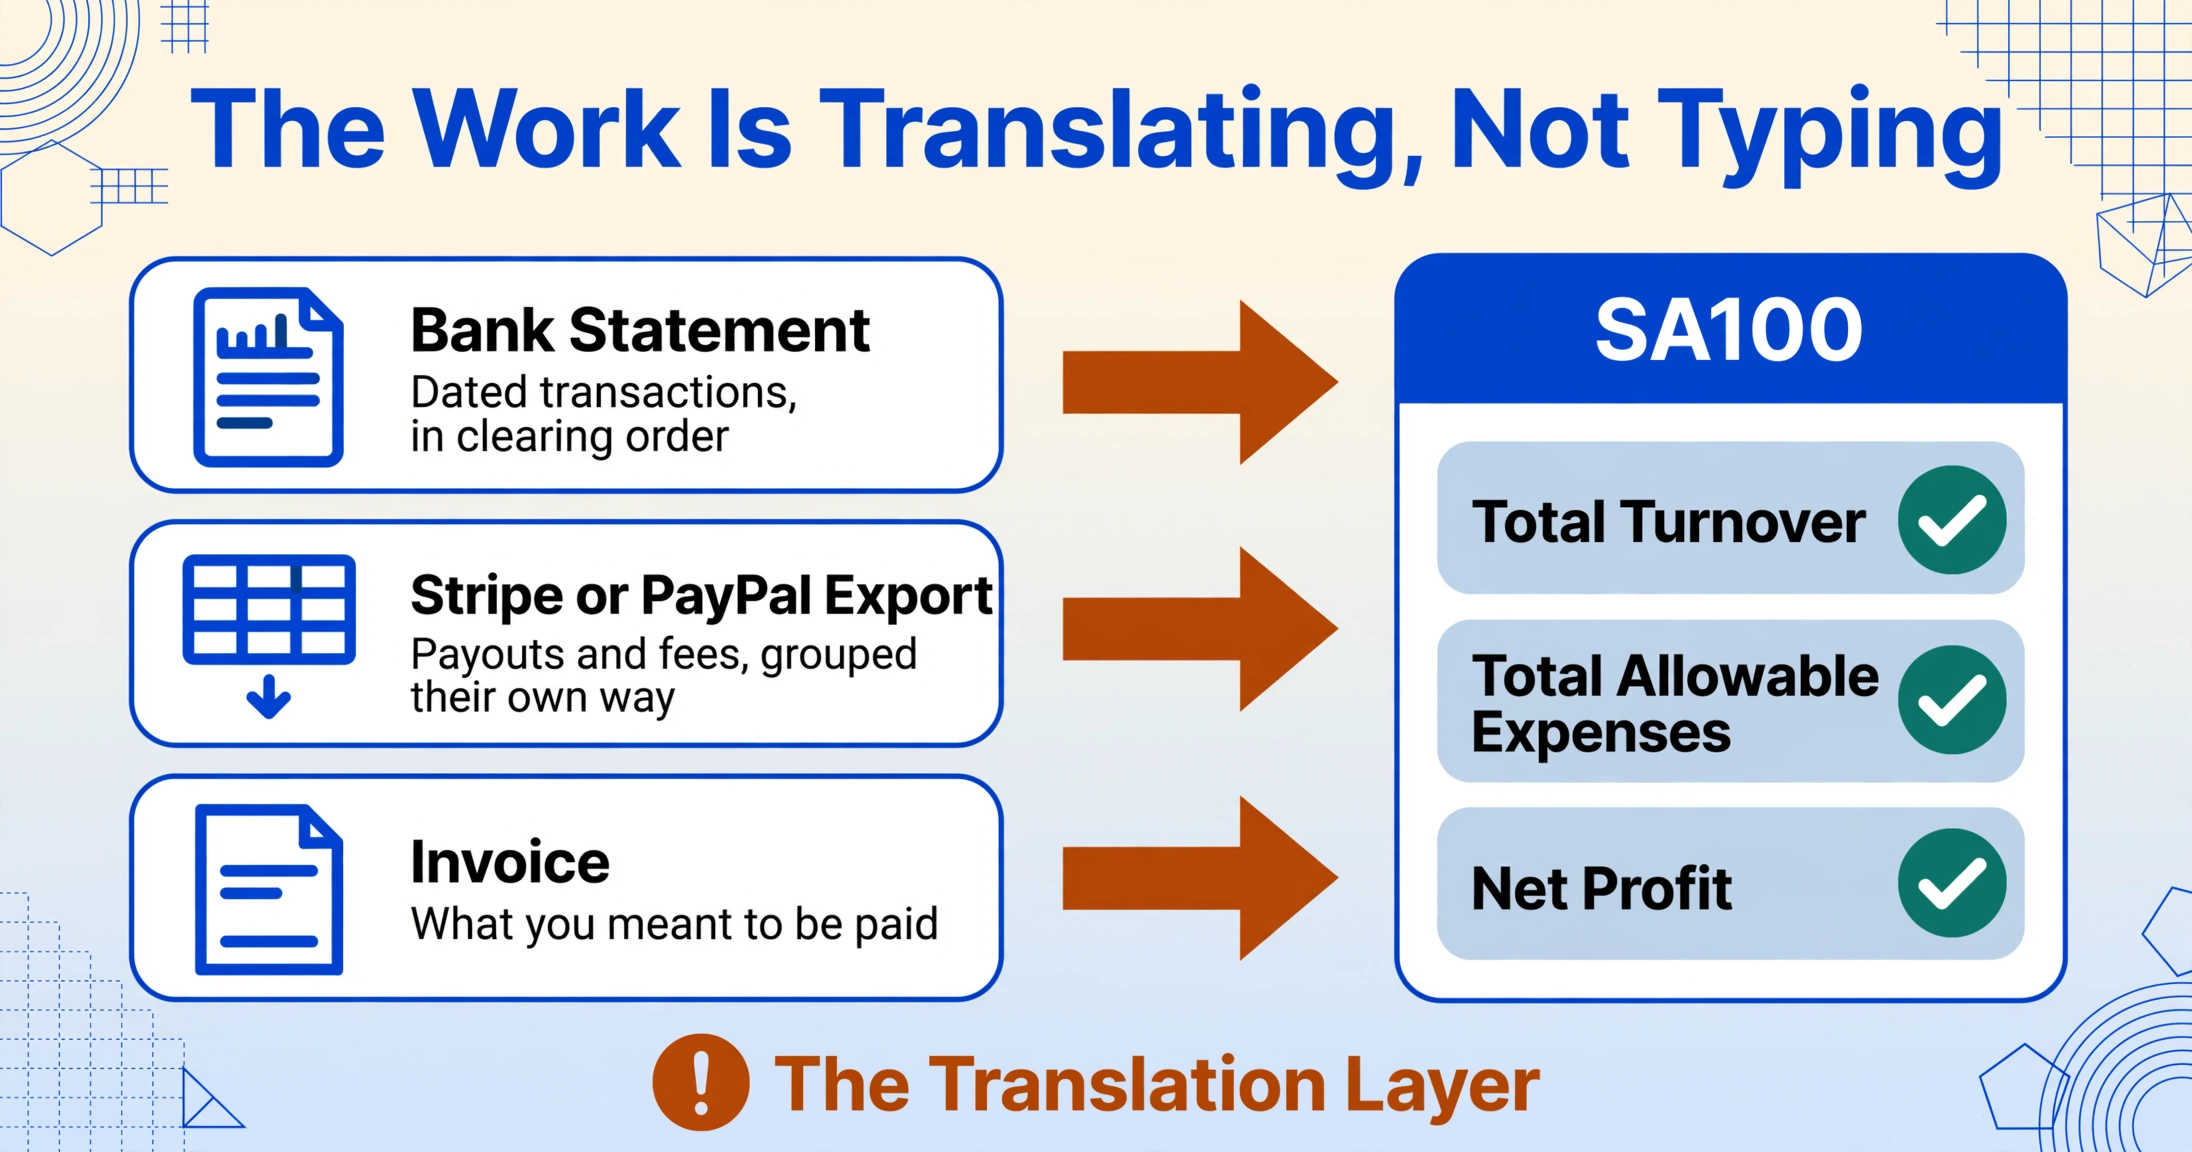
Der Grund, warum sich die Vorbereitung der Self Assessment so schwer anfühlt, ist, dass Sie nicht wirklich Daten kopieren — Sie übersetzen sie. Jedes Quelldokument spricht seine eigene Sprache. Ein Kontoauszug listet datierte Transaktionen in der Reihenfolge auf, in der sie gebucht wurden. Ein Stripe-Export gruppiert Auszahlungen und Gebühren nach eigener Logik. Eine Rechnung gibt an, was Sie zu erhalten beabsichtigten. Das SA100 stellt keine dieser Fragen. Es fragt nach einer einzigen Zahl: Gesamtumsatz für das Steuerjahr. Gesamte abzugsfähige Ausgaben. Nettogewinn.
Von einem zum anderen zu gelangen bedeutet, die Bedeutung einer Zahl im Kopf zu behalten, während man sie überträgt. Diese Transaktion ist Einkommen; jene ist eine Rückerstattung; diese hier ist eine private Ausgabe, die hier gar nicht hingehört; diese sechs Zeilen zusammen sind das Feld „Bürokosten". Sie fungieren als menschliche Übersetzungsebene zwischen der Sprache, in der Dokumente verfasst sind, und der Sprache, die die Formularfelder von HMRC verlangen. Diese kognitive Arbeit — zu entscheiden, was jede Zahl bedeutet, bevor sie eingeordnet werden kann — ist unsichtbar, ungemessen und erschöpfend. Sie ist auch der Grund, warum die Aufgabe nicht einfach beschleunigt werden kann: Schnelleres Tippen beschleunigt nicht das Entscheiden.
Das ist dieselbe Reibung, die routinemäßige Lohnabrechnungsdokumente anderswo im britischen Steuersystem zu einem manuellen Engpass macht. Die Gründe, warum Lohnabrechnungsteams im Mai jeden Jahres P60-Daten manuell neu eingeben und warum die P45-Verarbeitung hartnäckig manuell bleibt, laufen auf dieselbe strukturelle Lücke hinaus: Ein Dokument sagt das eine, ein Zielfeld erwartet etwas anderes, und eine Person muss die beiden überbrücken, indem sie liest und neu tippt.
Die Abgleichfalle, vor der niemand warnt
Das Übersetzungsproblem wird beim Abgleich am deutlichsten – an dem Punkt, an dem Sie versuchen, Ihre Einkommenszahl mit jeder Quelle in Einklang zu bringen, die sie erfasst hat. Hier verlieren Selbstständige still und leise ganze Abende, und die Zahlungsplattformen machen es durch ihr Design noch schlimmer.
PayPal ist das klassische Beispiel. Wie ein Kleinunternehmer auf Reddit sagte, "zeigt PayPal im Grunde keinen laufenden Saldo in den Kontoauszügen an. Es ist unmöglich, einen Bankabgleich zu machen, wie man es normalerweise bei einer normalen Bank tun würde." Ohne laufenden Saldo können Sie den Endbetrag nicht einfach mit Ihren Büchern abgleichen – Sie müssen ihn Transaktion für Transaktion rekonstruieren und Verkäufe von Rückerstattungen und Gebühren trennen.
Buchhalter hingegen erhöhen die Messlatte in die andere Richtung. Eine wiederkehrende Beschwerde in r/smallbusiness beschreibt Buchhalter, die "ein Quelldokument für jede einzelne Transaktion verlangen. Keine Auszahlungsübersicht. Nicht die Stripe-Rechnung" – die primäre Quittung hinter jeder Zeile. Diese Anforderung ist für die Compliance vernünftig, aber sie verwandelt eine einzige Auszahlungszahl in Dutzende von Dokumenten, die jeweils gefunden, abgeglichen und beschriftet werden müssen. Die Lücke zwischen "Ich weiß ungefähr, was ich verdient habe" und "Ich kann jeden Pfund davon in HMRCs Kategorien belegen" ist genau die Lücke, die Self Assessment Sie zwingt, von Hand zu schließen – einmal im Jahr.
Multiplizieren Sie das über zwei oder drei Konten und ein paar Zahlungsplattformen, und der Abgleich ist kein Schritt – er ist der Großteil der Arbeit. Die SA100-Felder warten geduldig am Ende; der Kampf wird vorgelagert geführt.
Es liegt nicht daran, dass Sie unorganisiert sind
Die vorherrschende Erzählung rund um die Selbstveranlagung – wiederholt in jedem Januar-Blogbeitrag von Steuerberatern – besagt, dass der Schmerz Ihre eigene Schuld ist: Sie hätten besser Buch führen sollen, Sie hätten es nicht so spät angehen lassen dürfen, Sie brauchen ein System. Daran ist etwas Wahres, aber es ist eine Fehldiagnose des Problems. Selbst der gut organisierte Freelancer, der monatlich Belege ablegt, steht am Jahresende vor der Übersetzungsebene. Gute Gewohnheiten verkürzen die Suchzeit; sie beseitigen nicht die Arbeit, ein Jahr voller Dokumente in das HMRC-Format zu bringen.
Der Beweis, dass dies strukturell und nicht persönlich bedingt ist, zeigt sich in dem, was Menschen tatsächlich fürchten. In einer YouGov-Umfrage unter Personen, die eine Steuererklärung eingereicht hatten, war die größte Sorge – von 34 % genannt – die Angst, einen Fehler zu machen, noch vor dem Verständnis der Steuerregeln (28 %) und der Frist selbst (19 %). Die meisten Menschen haben keine Angst davor, dass ihnen die Zeit ausgeht. Sie haben Angst, eine Zahl falsch anzugeben, denn genau dort, bei der manuellen Übertragung vom Quelldokument in das Formularfeld, schleichen sich Fehler ein – eine vertauschte Ziffer in der UTR, eine Ausgabe in der falschen Kategorie, doppelt gezähltes Einkommen aus einem Kontoauszug und einem PayPal-Export.
Dies ist ein gemeinsames Phänomen, kein individuelles Versagen. Großbritannien hat laut Office for National Statistics rund 4,4 Millionen Selbstständige – eine Bevölkerungsgruppe, die IPSE, der Verband unabhängiger Professionals und Selbstständiger, vertritt. Jeder von ihnen stößt jedes Jahr auf dieselbe Hürde. Wenn Millionen fähiger Menschen dieselbe Aufgabe als mühsam empfinden, liegt das Problem an der Aufgabe – nicht an den Menschen.
MTD für ITSA: Das Problem wird bald vierteljährlich
Wenn die jährliche Variante davon schmerzhaft ist, wird die nahe Zukunft schlimmer – und sie ist bereits gesetzlich verankert. Making Tax Digital for Income Tax Self Assessment (MTD für ITSA) verändert den Rhythmus des gesamten Prozesses. Ab dem 6. April 2026 wird es für Einzelunternehmer und Vermieter mit Bruttoeinkünften über £50.000 aus selbstständiger Tätigkeit und/oder Vermietung verpflichtend. Ab dem 6. April 2027 sinkt die Schwelle auf £30.000 und ab April 2028 auf £20.000.
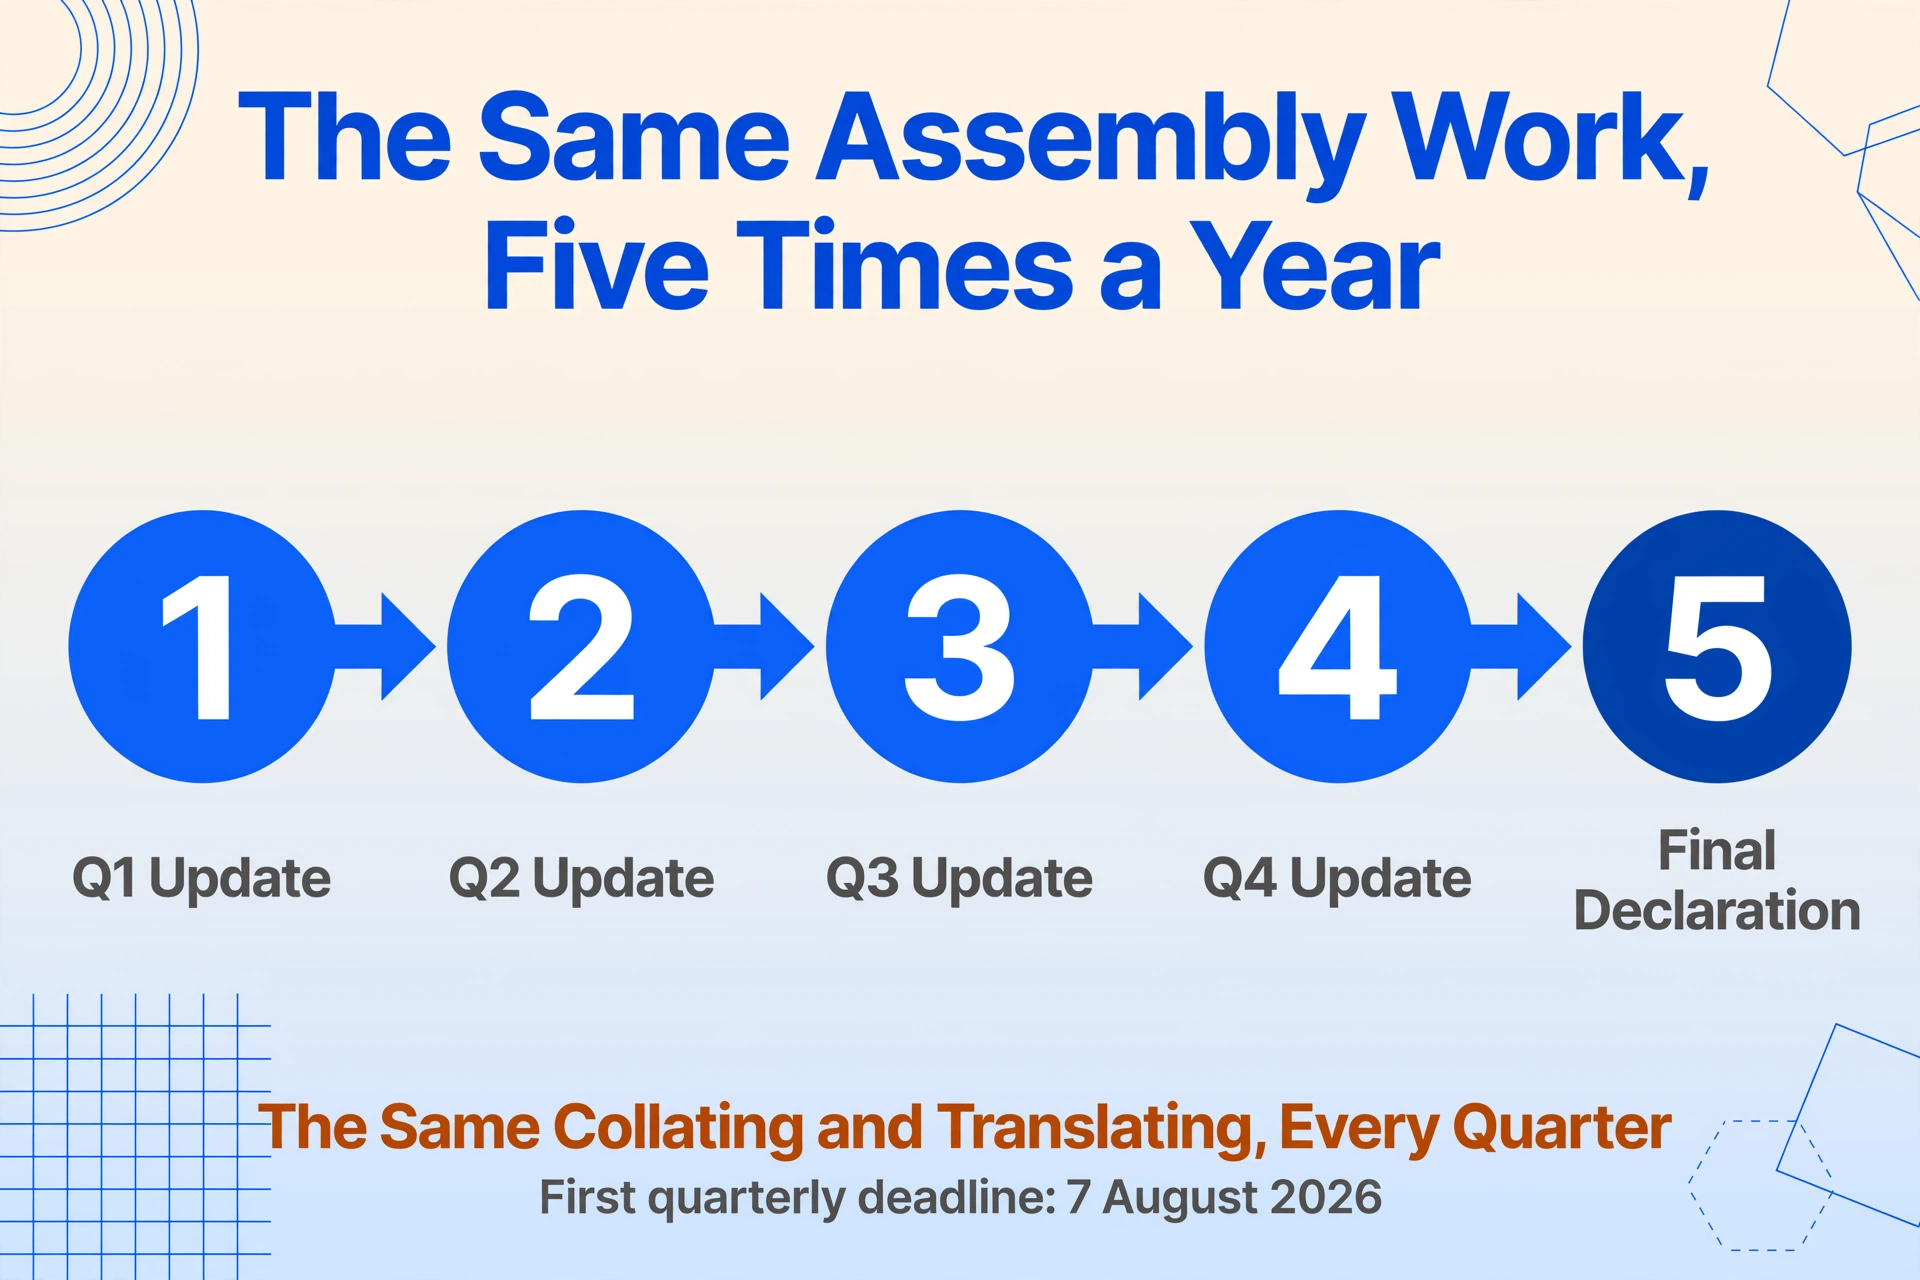
Die eigene Folgenabschätzung der Regierung erwartet, dass sich im April 2026 rund 780.000 Personen anschließen, im April 2027 weitere 970.000. Und die Änderung ist nicht kosmetisch. Statt einer jährlichen Erklärung müssen die Betroffenen digitale Aufzeichnungen führen und jedes Quartal eine Zusammenfassung der Einnahmen und Ausgaben einreichen – vier vierteljährliche Updates plus eine abschließende Jahreserklärung, wie der Chartered Institute of Taxation (CIOT) festlegt. Die erste vierteljährliche Update-Frist ist der 7. August 2026.
Lesen Sie das vor dem Hintergrund von allem oben Genannten. Der Teil der Selbstveranlagung, der wehtut – das Zusammentragen der Quelldokumente und deren Übersetzung in die richtigen Zahlen – ist genau der Teil, den MTD vervielfacht. Die Frist war nie der Engpass; die Vorbereitung war es, und jetzt findet die Vorbereitung viermal im Jahr zusätzlich statt. Deshalb ist die Frage, die sich lohnt, nicht „Wie überlebe ich den Januar?“, sondern „Wie mache ich die Zusammenstellung selbst leichter, denn ich werde sie jetzt viel häufiger durchführen?“
Wo der Schmerz tatsächlich sitzt
Wenn das strukturelle Problem eine manuelle Übersetzungsebene zwischen Quelldokumenten und Formularfeldern ist, besteht die einzige echte Erleichterung darin, diese Ebene zu automatisieren – nicht die Einreichung, die nie der schwierige Teil war, sondern das Umformen von Kontoauszügen und Belegen in saubere, kategorisierte Zahlen.
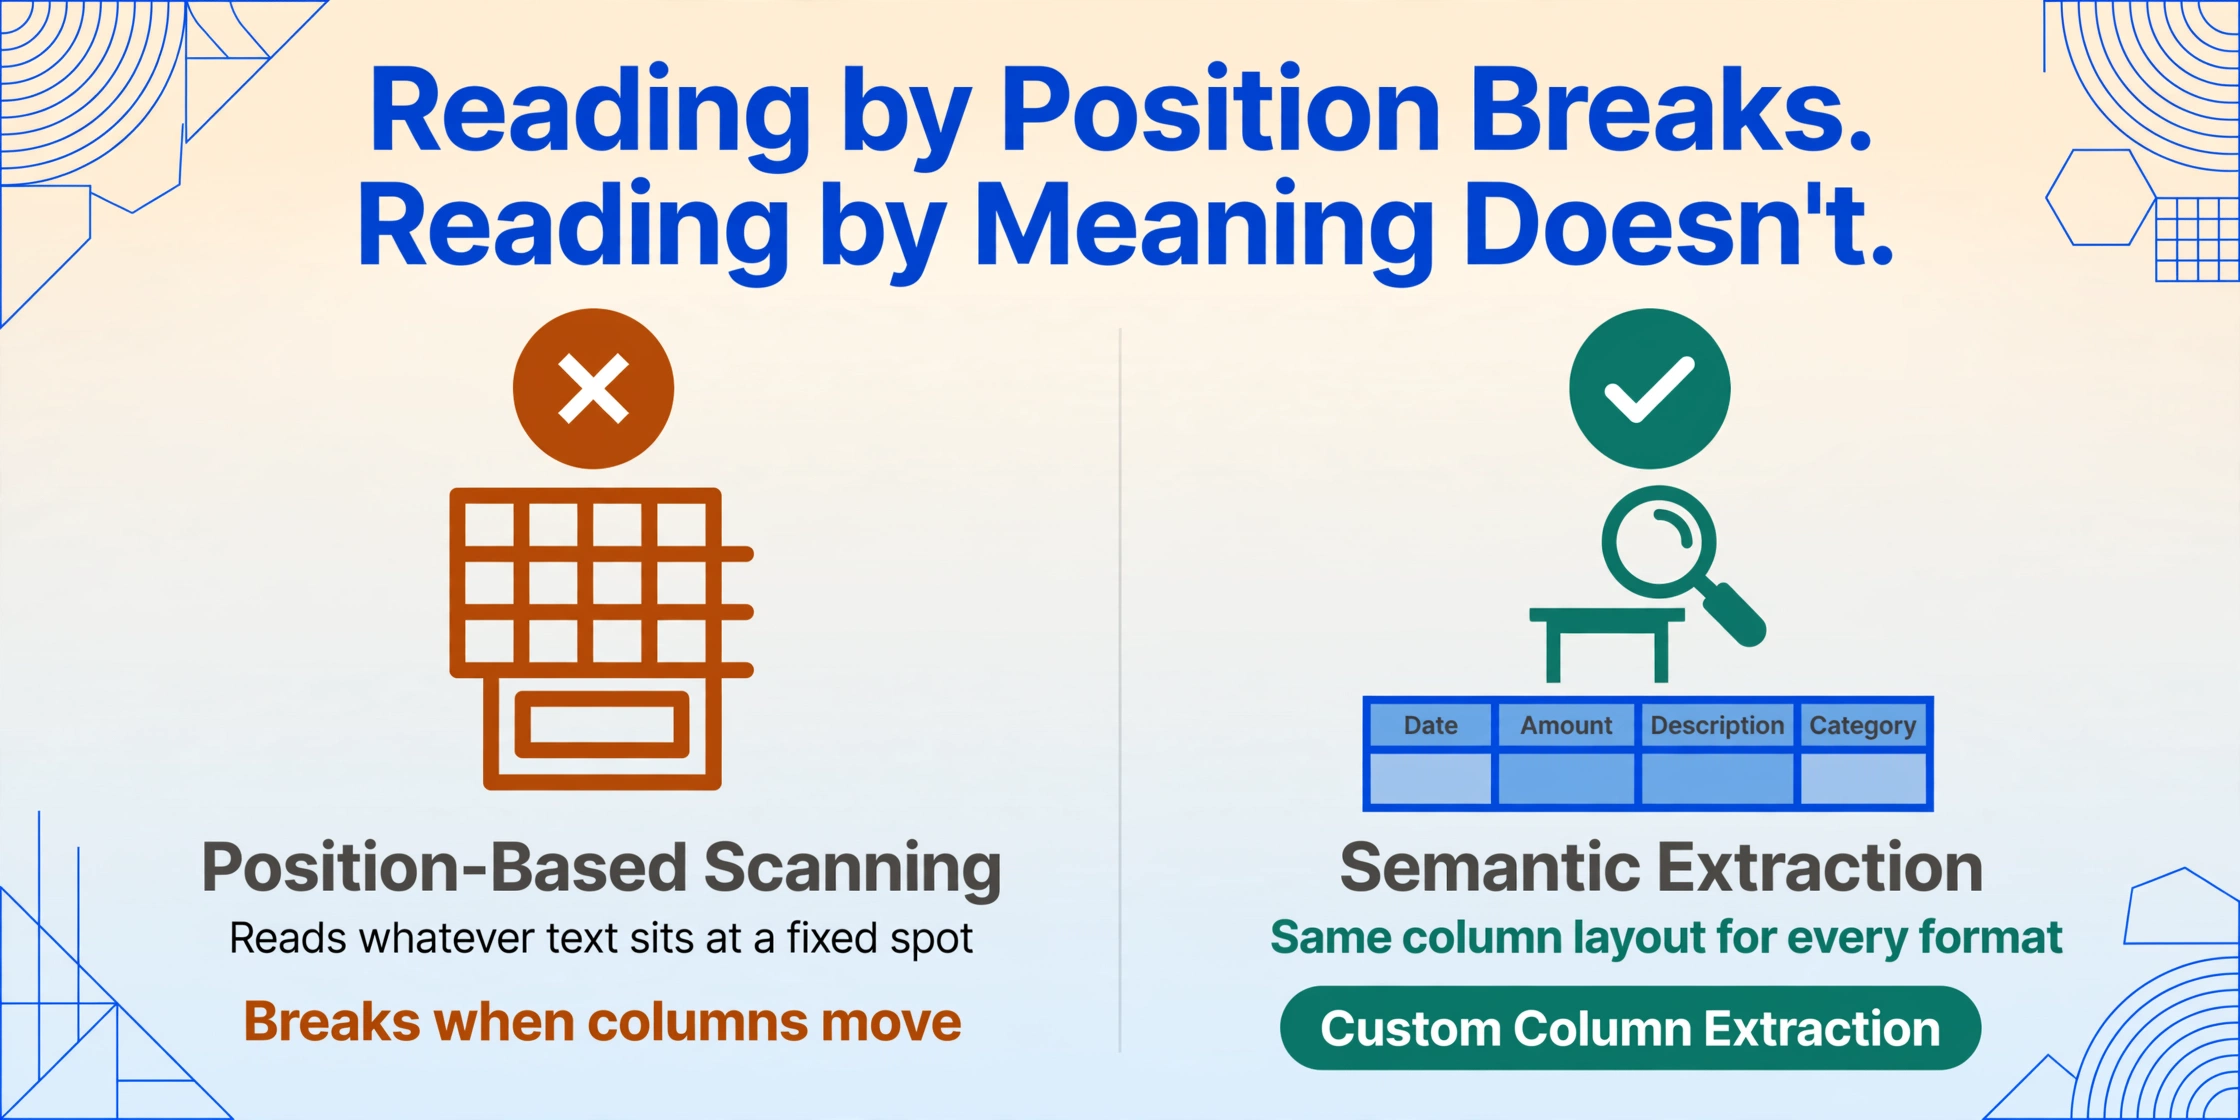
Das ist eine andere Aufgabe als das, was altmodische OCR leistet. Herkömmliche Scan-Tools lesen ein Dokument positionsbasiert – sie geben den Text aus, der an einer bestimmten Stelle auf der Seite steht. Das bricht in dem Moment, in dem ein PayPal-Export und ein Kontoauszug ihre Spalten unterschiedlich anordnen, was sie immer tun. Der Ansatz, der wirklich zur Selbstveranlagung passt, ist semantisch: Sie sagen dem Tool, was Sie wollen, nach Bedeutung, statt darauf zu zeigen, wo es steht.
Das ist die Idee hinter Benutzerdefinierte Spaltenextraktion. Statt Felder mit Rahmen zu umranden, geben Sie die benötigten Spaltennamen ein – „Datum“, „Betrag“, „Beschreibung“, „Kategorie“ – und die KI liest jedes Dokument und findet den passenden Wert, indem sie versteht, was das Feld bedeutet, egal wo es auf der Seite erscheint. Ein Kontoauszug, ein Stripe-Auszahlungsbericht und ein fotografierter Beleg können alle in dasselbe Spaltenlayout gegossen werden, weil die Definition auf Bedeutung basiert, nicht auf Position. Sie können sogar eine abgeleitete Spalte hinzufügen – zum Beispiel eine Spalte „Kategorie (Optionen: Einkommen / Abzugsfähige Ausgabe / Privat / Erstattung)“ – und die KI klassifiziert jede Zeile während der Extraktion und übernimmt damit die Entscheidung „Was bedeutet diese Zahl?“, die früher komplett in Ihrem Kopf stattfand. Sie liest gedruckte Kontoauszüge, PDF-Exporte und Handyfotos von Papierbelegen gleichermaßen und führt mehrere Dateien in einem Durchgang zu einer einzigen Tabelle zusammen.
Von dort aus sind die mechanischen Schritte die bereits im Rest dieses Clusters dokumentierten: die vollständige Anleitung zum Extrahieren von SA100-Selbstveranlagungsdaten in Excel und – für einen Buchhalter, der viele Mandanten betreut – die Stapelverarbeitung mehrerer SA100-Erklärungen in eine einzige Übersichtstabelle. Wenn Sie derjenige sind, der Dokumente von anderen einsammelt – ein Buchhalter, der Unterlagen von Mandanten erhält, oder ein Geschäftsinhaber, der Belege von Mitarbeitern jagt – ermöglicht Ihnen ein Sammellink, eine einfache Upload-Seite zu teilen (sie geben einen kurzen Code ein, kein Konto nötig), sodass ihre Dateien direkt in Ihrer Verarbeitungswarteschlange landen statt in Ihrem Posteingang.
Nichts davon ändert die Steuerregeln oder nimmt Ihnen das Nachdenken über Ihre Zahlen ab. Was es entfernt, ist das Abtippen und Umformen – die Stunden, die Sie als menschliche Übersetzungsebene verbracht haben. Und da MTD diese Ebene zu einer vierteljährlichen Pflicht macht, ist ihre Komprimierung keine Januar-Bequemlichkeit mehr. Es ist der Unterschied zwischen vier machbaren Aktualisierungen pro Jahr und vier Januaren.
Häufig gestellte Fragen
Warum ist die Vorbereitung einer Steuererklärung schwieriger als die eigentliche Abgabe?
Die Abgabe ist ein kurzer, mechanischer Schritt – Einloggen bei HMRC und ein Dutzend Zahlen eintragen. Die Vorbereitung ist der schwierige Teil, weil die Zahlen aus Unterlagen rekonstruiert werden müssen, die nie für das SA100-Formular gedacht waren: Kontoauszüge mehrerer Konten, PayPal- oder Stripe-Exporte, Rechnungen und Belege. Die Zeit wird damit verbracht, zu entscheiden, was jede Zahl bedeutet und in welches Feld sie gehört – nicht mit dem Eintippen.
Welche Unterlagen brauche ich tatsächlich, um ein SA100 auszufüllen?
Für die meisten Selbstständigen: Kontoauszüge aller geschäftlich genutzten Konten, Transaktions-Exporte von Zahlungsplattformen (PayPal, Stripe oder Marktplatz-Auszahlungen), ausgestellte Rechnungen, Ausgabenbelege, etwaige P60 oder P45 aus einer Anstellung im Steuerjahr sowie – falls zutreffend – Dividendengutscheine und Hypothekenzinsabrechnungen. Einkünfte aus selbstständiger Arbeit werden in den ergänzenden SA103-Seiten gemeldet, Einkünfte aus nichtselbstständiger Arbeit im SA102 und Mieteinnahmen im SA105 – alle an das Hauptformular SA100 angehängt.
Entfällt der Papierkram, wenn ich einen Steuerberater habe?
Nicht der Teil des Zusammenstellens. Ein Steuerberater übernimmt die Abgabe und die steuerliche Beurteilung, aber Sie müssen trotzdem die Quelldaten liefern – und Steuerberater verlangen oft für jede Transaktion einen Beleg, statt einer einzigen Zusammenfassung. Diese Anforderung macht aus einer Auszahlungszahl dutzende zu findende und zu beschriftende Dokumente. Der Vorbereitungsengpass bleibt bei Ihnen, unabhängig davon, wer die Erklärung einreicht.
Wird „Making Tax Digital“ die Steuererklärung einfacher oder schwieriger machen?
Kurzfristig schwieriger für die Zusammenstellung. MTD für ITSA ist ab dem 6. April 2026 für Einkünfte über £50.000 verpflichtend (über £30.000 ab April 2027, über £20.000 ab April 2028). Es ersetzt eine jährliche Erklärung durch vier vierteljährliche Updates plus eine Schlusserklärung. Die Pflicht zur digitalen Aufzeichnung kann den Jahresend-Stress mit der Zeit verringern, aber die Arbeit, Quelldokumente in kategorisierte Zahlen zu verwandeln, wiederholt sich nun vierteljährlich statt einmal im Jahr.
Kann ich Daten aus einem gescannten oder fotografierten Papier-SA100 oder Kontoauszug extrahieren?
Ja. Semantische Extraktion liest gedruckte Dokumente, PDF-Exporte und Handyfotos von Papier gleichermaßen, weil sie Werte anhand ihrer Bedeutung und nicht anhand fester Pixelpositionen findet. Sie definieren die gewünschten Spalten, und dieselbe Definition funktioniert für einen Kontoauszug, einen Stripe-Bericht und einen fotografierten Beleg – und führt sie in einer Tabelle zusammen. Die steuerliche Behandlung wird Ihnen nicht abgenommen, aber das manuelle Abtippen zwischen den Dokumenten und Ihren Zahlen entfällt.
Wenn das nächste Mal das Unbehagen aufkommt – und mit MTD wird es mehr als einmal im Jahr kommen – lohnt es sich, die eigentliche Ursache zu benennen. Nicht die Frist, nicht Ihre Disziplin, sondern die Stunden, die Sie damit verbringen, ein Jahr voller unterschiedlicher Dokumente von Hand in die HMRC-Felder zu übersetzen. Das ist die Schicht, die es zu entfernen gilt. Sehen Sie selbst, wie Ihre eigenen Kontoauszüge und Belege aussehen, wenn die Aufbereitung für Sie erledigt wird.