Lista de verificación de enero para el SA100:
lo que los autónomos necesitan antes de la fecha límite
Ocho días antes de la última fecha límite del Self Assessment, 8,6 millones de personas ya habían presentado su declaración y unos 3,3 millones no lo habían hecho; y de quienes apuraron hasta el final, 475.722 esperaron hasta el propio 31 de enero, con 27.456 enviándola en la última hora, entre las 23:00 y las 23:59, según las cifras de presentación de HM Revenue and Customs (HMRC). Quienes presentan a altas horas de la noche no tardan tres horas en rellenar el SA100; el formulario se completa en una tarde. Lo que consume la última semana es la recopilación: sacar doce meses de ingresos y gastos de extractos bancarios, plataformas de pago, recibos y un P60 que está en alguna carpeta de correo. Esta es una guía de supervivencia para exactamente ese problema: qué necesita, dónde está, cuándo debe estar listo y cómo comprimir toda la recopilación en una sola sesión.
Puntos clave
- 475.722 personas presentaron su SA100 el propio día de la fecha límite y 27.456 lo hicieron en la última hora, no porque sean desorganizadas, sino porque la declaración exige cifras de entre diez y doce fuentes distintas, cada una en su propio formato, y solo la recopilación consume todas las horas laborables de la última semana antes de que siquiera pueda abrir el formulario.
- La escala de penalizaciones empieza en £100 por incumplir la fecha límite y sube hasta £1.600 a los doce meses, pero grava el paso de presentar, no el de recopilar; así, la multa se activa por la única parte del proceso que lleva una tarde, mientras que las semanas que pierde localizando, exportando y sumando documentos son gratuitas para el sistema e invisibles para cualquier calendario de penalizaciones.
- Su tarea en enero deja de consistir en teclear cifras más rápido en las casillas del SA100 y pasa a consistir en convertir los documentos en una única hoja de cálculo lo antes posible, porque cada cifra que llega ya extraída es una cifra que ya no tiene que transcribir con el reloj de la penalización corriendo.
Las cuentas de enero: por qué el plazo es más ajustado de lo que parece
La razón por la que enero se siente como una carrera contra el reloj es que la fecha límite es fija, pero la preparación no. HMRC esperaba más de 12 millones de declaraciones para el ejercicio fiscal 2024/25, y 11,48 millones llegaron antes del 31 de enero, pero la distribución de cuándo presentó la gente cuenta la historia real. A falta de ocho días, una de cada cuatro declaraciones esperadas aún no se había presentado. La hora más ajetreada del día límite fue de 17:00 a 17:59, cuando llegaron 32.982 declaraciones: el aluvión posterior al trabajo de quienes pasaron el día reuniendo cifras y presentaron en cuanto las tuvieron.
Ese patrón no es pereza. Presentar el SA100 en línea es un proceso guiado: usted inicia sesión, recorre las casillas y envía. Si sus cifras están listas, es trabajo de una tarde. El cuello de botella está un paso antes. Un trabajador autónomo o empresario individual del Reino Unido tiene que reconstruir un ejercicio fiscal completo a partir de documentos que nunca se diseñaron para sumarse juntos: una cuenta corriente del negocio, una cuenta personal que ocasionalmente recibió pagos de clientes, exportaciones de PayPal o Stripe, una caja de recibos de gastos y cualquier documentación laboral de un empleo anterior en el año. Nada de esto llega con la forma que exige la declaración. El trabajo de enero consiste en convertir ese montón en cifras, y cuanto más cerca del 31 de enero empiece, menos margen tendrá para encontrar el documento que falta.
La fecha límite es fija; lo que se comprime es la recopilación. El SA100 en sí lleva una tarde. Los días que se esfuman a finales de enero se dedican a localizar, exportar y totalizar un año de ingresos y gastos de una docena de fuentes distintas, que es exactamente la parte que puede preparar con antelación y acortar.
El reloj de las sanciones contra el que compite de verdad
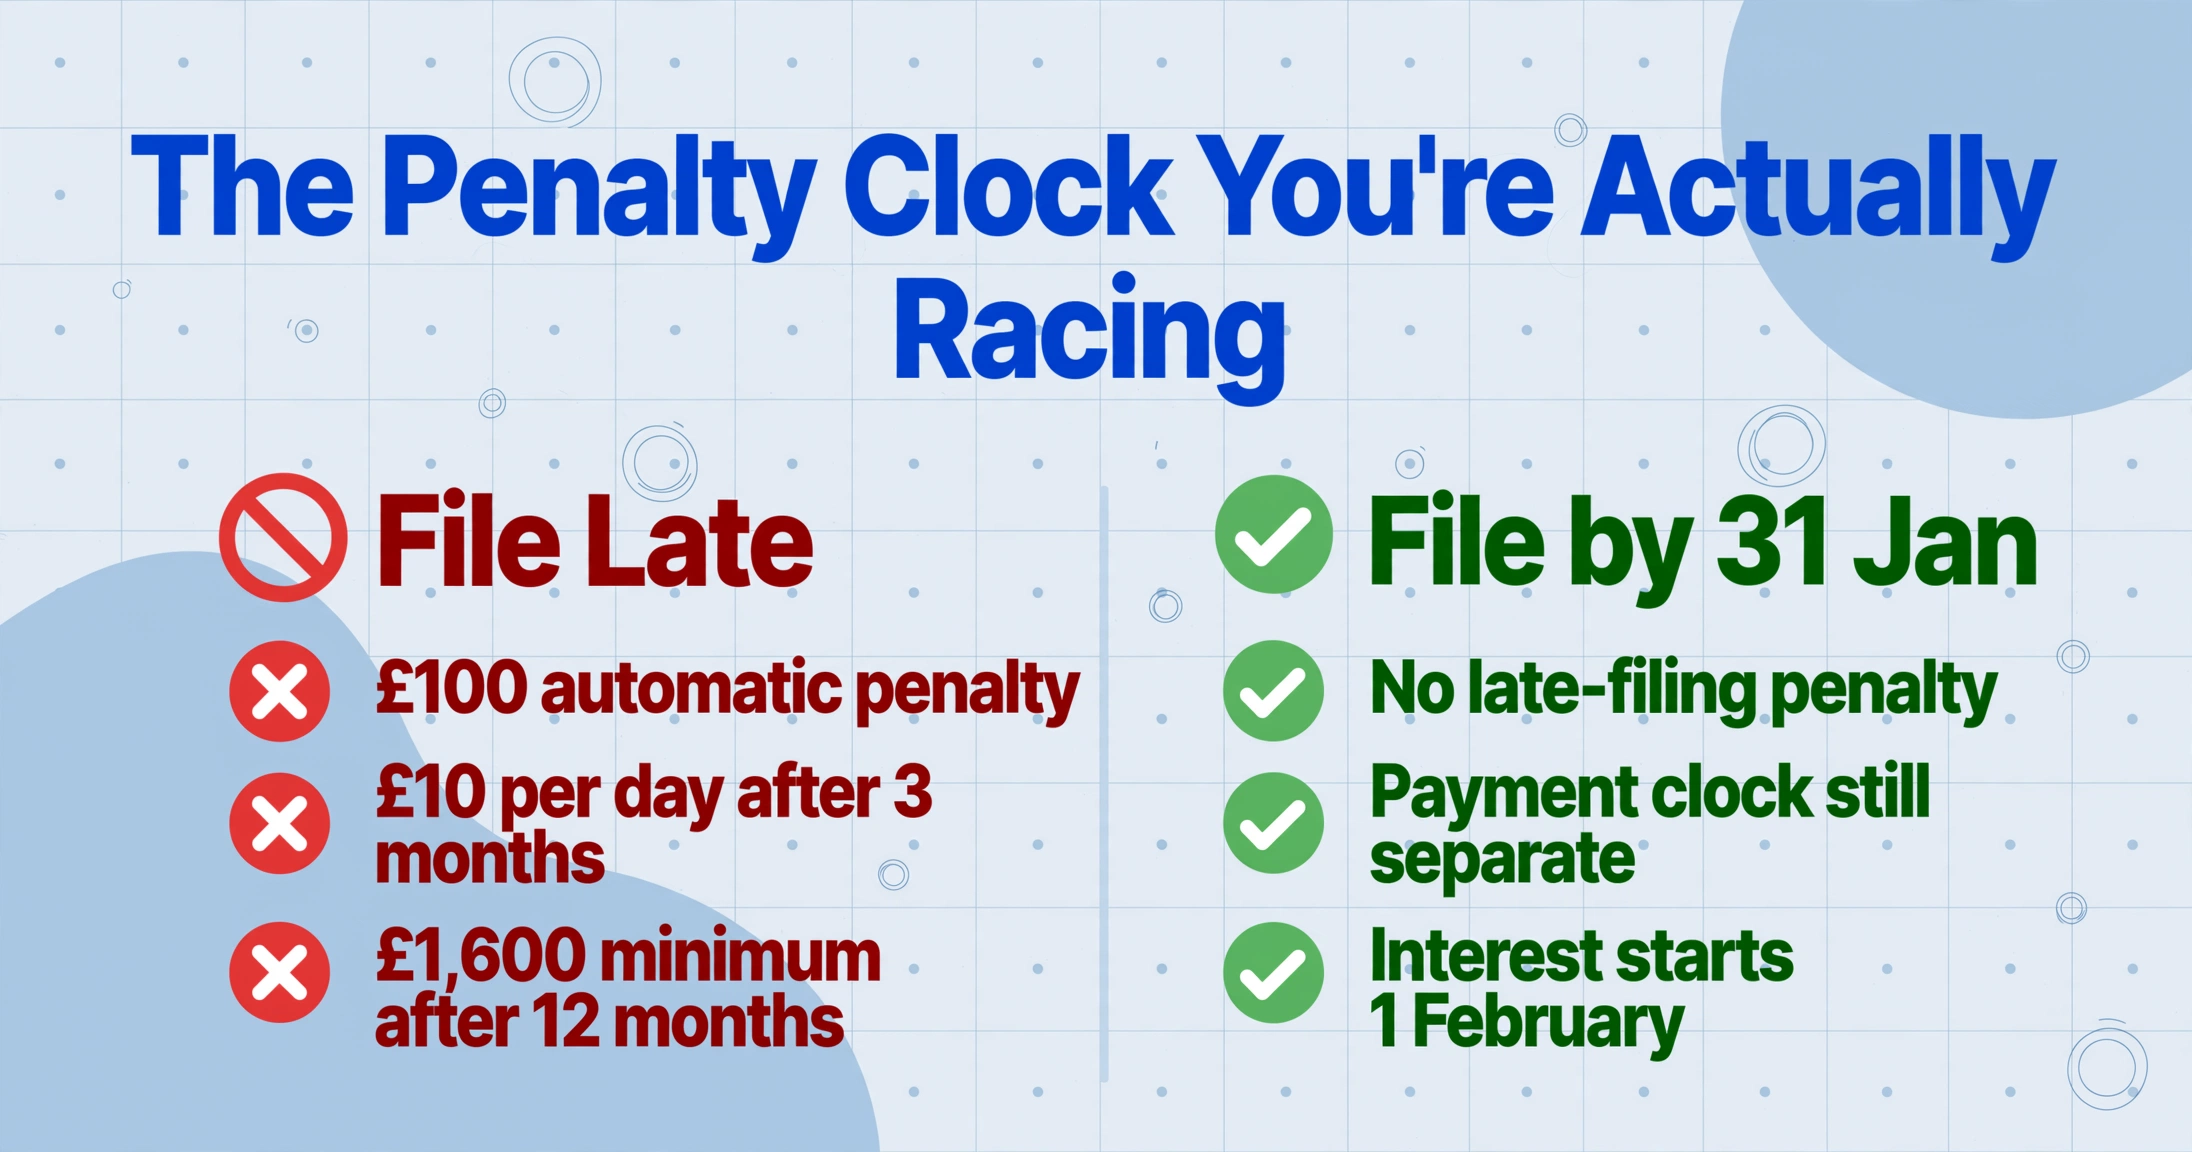
No cumplir con el 31 de enero no es una sola multa: es una escalera que sigue subiendo cuanto más tiempo permanece sin presentar la declaración. En el momento en que pasa la fecha límite, HMRC aplica automáticamente una sanción de £100 por presentación tardía, y esto se aplica incluso si no debe ningún impuesto. A partir de ahí, los cargos aumentan según un calendario:
- 1 día de retraso: sanción automática de £100, independientemente del impuesto adeudado.
- 3 meses de retraso: £10 por cada día adicional, hasta 90 días, un máximo de £900 además de las £100.
- 6 meses de retraso: otras £300, o el 5% del impuesto adeudado si es mayor.
- 12 meses de retraso: otras £300, o el 5% del impuesto adeudado si es mayor.
El Low Incomes Tax Reform Group (LITRG), una iniciativa del Chartered Institute of Taxation, detalla a dónde lleva esto: una declaración con doce meses de retraso acumula sanciones mínimas por presentación tardía de £1.600 antes de cualquier cargo vinculado al impuesto. El pago tardío sigue un reloj aparte: el 5% del impuesto impagado a los 30 días, otro 5% a los 6 meses y otro 5% a los 12 meses, y HMRC cobra intereses sobre el saldo pendiente desde el 1 de febrero. Presentar a tiempo pero pagar tarde también genera sanciones; las dos obligaciones son independientes, y el 31 de enero es la fecha límite para ambas.
Hay una trampa que atrapa especialmente a quienes presentan la declaración por primera vez. Los casos prácticos publicados por LITRG describen a personas que "finalmente se conectaron para hacer la declaración a finales de enero" y descubrieron que no podían presentarla en absoluto, porque nunca se habían registrado en Self Assessment y no tenían un Unique Taxpayer Reference (UTR). El registro debe realizarse antes del 5 de octubre siguiente al final del ejercicio fiscal, y el UTR de 10 dígitos llega por correo, lo que lleva un tiempo del que no dispone el 30 de enero. Si presenta la declaración por primera vez, confirmar que está registrado y que dispone de un UTR válido y de un acceso a Government Gateway es el primer punto de la lista de comprobación, antes de reunir una sola cifra.
Conviene conocer dos fechas anteriores para que no le sorprendan. El plazo del SA100 en papel es el 31 de octubre, tres meses antes que el de la presentación en línea. Y si desea que el impuesto que debe (menos de £3,000) se recaude a través de su código PAYE en lugar de como pago único, debe presentar en línea antes del 30 de diciembre, no del 31 de enero: un mes completo antes. Ambas fechas proceden de la guía de plazos de Self Assessment de HMRC.
Los datos que necesita antes de iniciar sesión
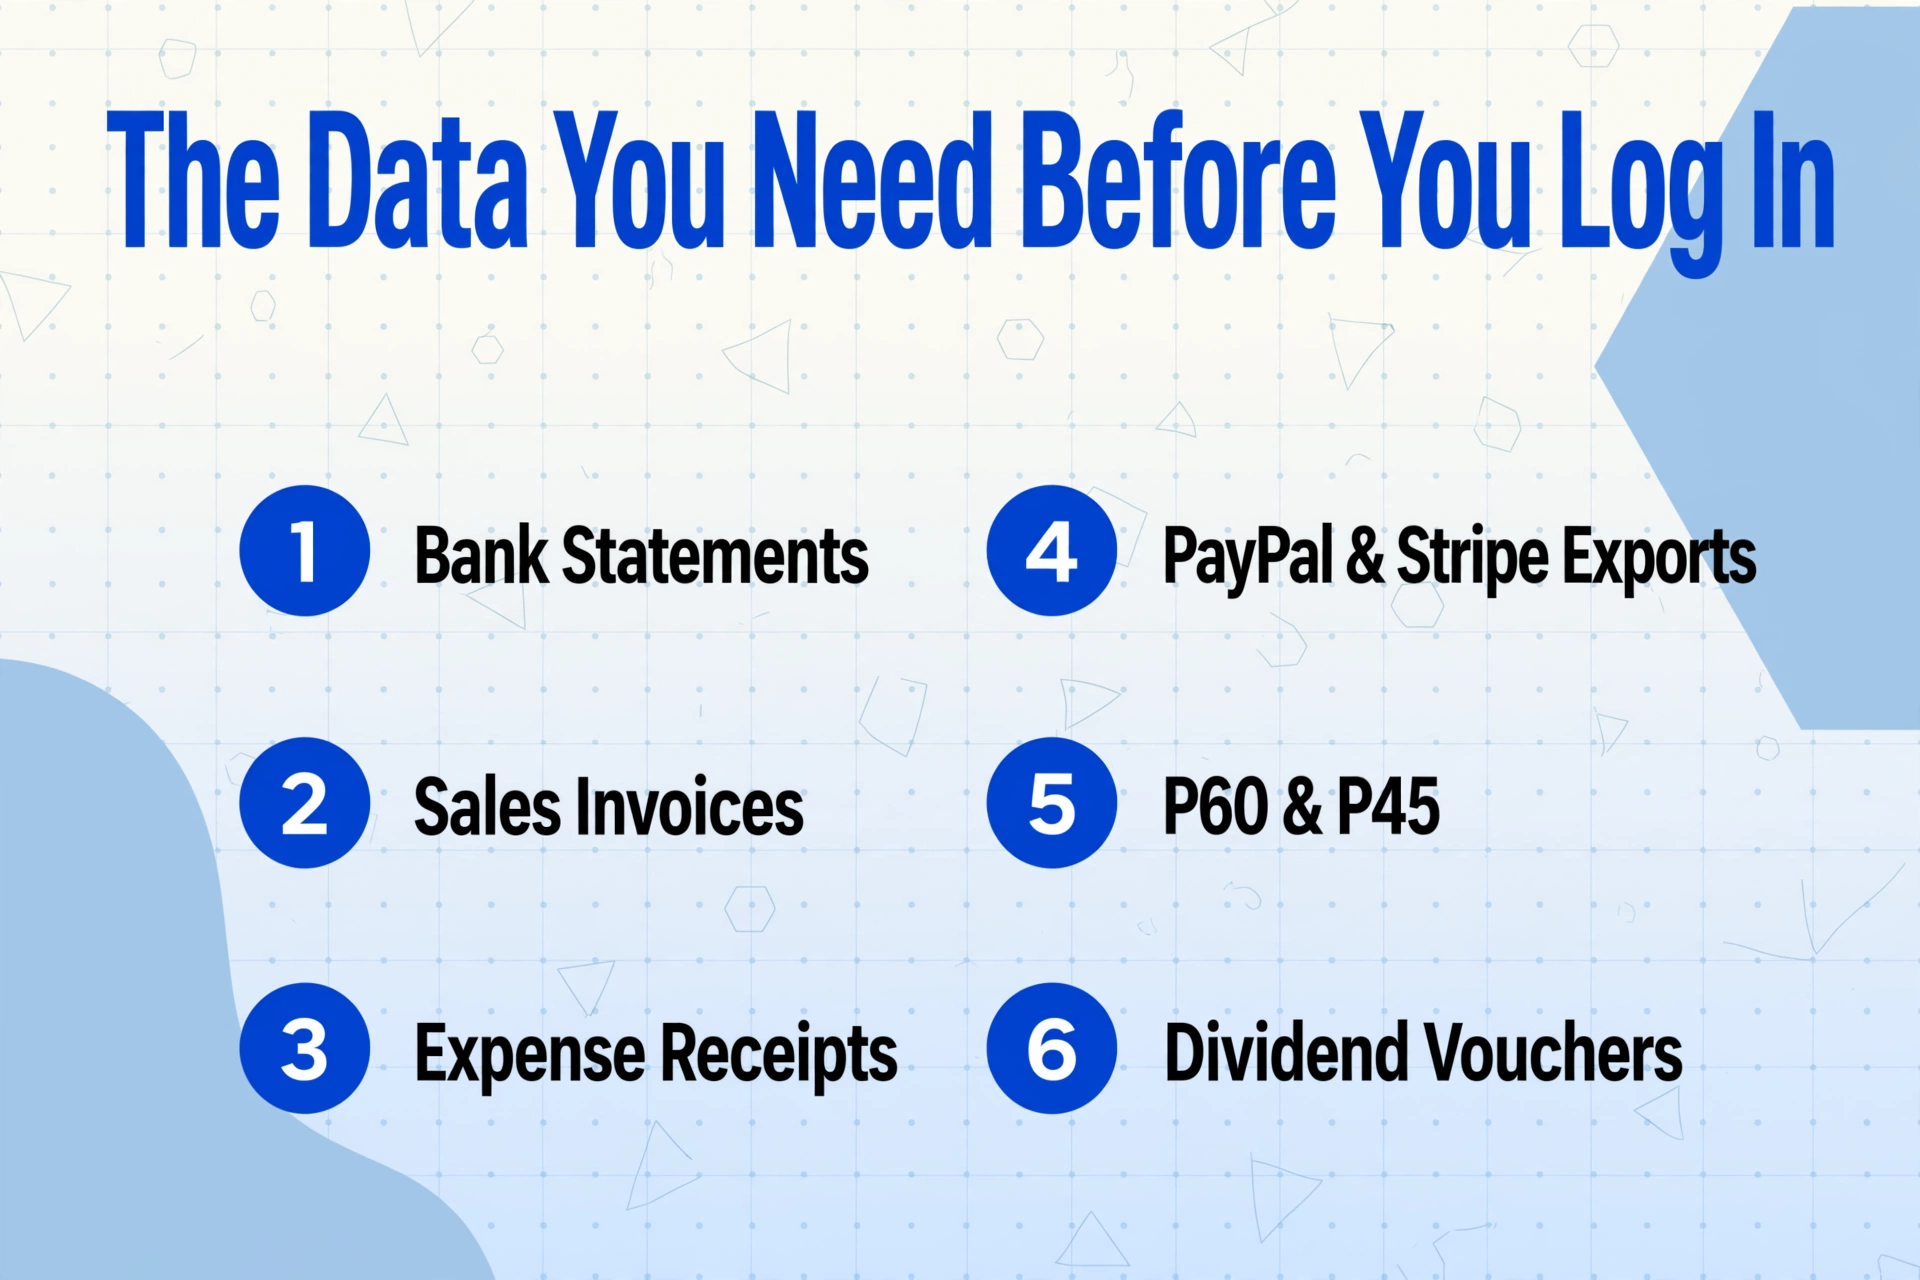
El mayor ahorro de tiempo consiste en saber qué reunir antes de abrir la declaración, porque el SA100 no es un único formulario: es una declaración central más páginas complementarias, y cada documento de origen alimenta una parte concreta de ella. La propia guía paso a paso de HMRC para prepararse enumera los documentos que necesitará; la tabla siguiente relaciona los que suele tener un declarante típico por cuenta propia o arrendador con la parte de la declaración que cumplimentan. No todo el mundo necesita todas las filas, pero saber cuáles le aplican convierte un vago "reunir mis papeles" en una lista de comprobación finita.
| Documento de origen | Dónde se encuentra | Qué alimenta en la declaración |
|---|---|---|
| Extractos de la cuenta bancaria de la empresa / sociedad de crédito hipotecario | Portal bancario, descargas en PDF | Facturación y gastos por trabajo autónomo (SA103); intereses no gravados en el SA100 principal |
| Facturas de venta que emitió | Software de contabilidad, correo electrónico, hojas de cálculo | Casilla de facturación en la página de trabajo autónomo (SA103) |
| Recibos de gastos | Cartera, bandeja de entrada, carrete de fotos, aplicaciones de recibos | Gastos empresariales deducibles (SA103) |
| Exportaciones de plataformas de pago (PayPal, Stripe, Etsy) | Exportaciones del panel de la plataforma (CSV/PDF) | Facturación por trabajo autónomo (SA103) |
| P60 y P45 | Empleador, portal de nóminas, correo electrónico | Salario por empleo e impuesto retenido (SA102) |
| P11D (prestaciones y gastos) | Empleador | Prestaciones sujetas a impuestos en la página de empleo (SA102) |
| Certificados de dividendos | Extractos de la empresa / del bróker | Sección de ingresos por dividendos del SA100 |
| Registros de ingresos por alquiler y certificado de intereses hipotecarios | Agente inmobiliario, extracto anual del prestamista | Ingresos por propiedad y desgravación por costes financieros (SA105) |
| Extractos de pensiones y registros de Gift Aid | Proveedor, recibos de donaciones benéficas | Sección de desgravaciones fiscales del SA100 |
| Extracto de préstamo estudiantil | Cuenta de Student Loans Company | Sección de devolución del préstamo estudiantil del SA100 |
| Registros de ganancias de capital | Bróker, notario, notas de contrato | Resumen de ganancias de capital (SA108) |
Lea esa lista de arriba a abajo y la razón por la que enero resulta abrumador se vuelve obvia: un trabajador autónomo con un empleo secundario y un piso alquilado está extrayendo datos de diez o doce lugares distintos, cada uno con su propio formato y su propio inicio de sesión. La declaración no acepta ninguno de esos documentos directamente: quiere cifras escritas en casillas. Cada fila de la tabla es una pequeña tarea de traducción manual, y cuantas más filas le apliquen, más tiempo llevará la recopilación.
Una cuenta atrás realista para las últimas tres semanas
Si está leyendo esto en enero con la fecha límite a la vista, lo útil no es un sermón sobre presentar la declaración con antelación, sino un plan para el tiempo que realmente tiene. Divida la ventana restante en tres bloques, contando hacia atrás desde el 31 de enero.
A tres semanas — confirme el acceso y reúna las fuentes
Compruebe que puede iniciar sesión en el Government Gateway y que tiene su UTR a mano; si presenta la declaración por primera vez y no está registrado, empiece hoy mismo, porque el UTR llega por correo postal. Después, descargue todos los documentos de origen de la lista de comprobación que le correspondan: extractos bancarios en PDF, exportaciones de plataformas, su P60, certificados de dividendos, el certificado de intereses hipotecarios. La recopilación es la parte más propensa a sufrir retrasos, así que adelántela.
A dos semanas — convierta los documentos en cifras
Este es el trabajo real: sumar la facturación, acumular los gastos deducibles por categoría y conciliar lo que muestra el banco con lo que facturó. Hágalo en una hoja de cálculo, con una pestaña por tipo de ingreso y gasto, para que las cifras que van en cada casilla del SA100 ya estén sumadas y verificadas. Este es el paso que la extracción puede comprimir de días a una tarde, como se explica en la siguiente sección.
Última semana — presente y luego resuelva el pago
Con las cifras listas, complete la declaración y envíela. Anote el impuesto y cualquier primer pago a cuenta que calcule, y asegúrese de que el dinero llega a HMRC antes del 31 de enero: presentar a tiempo pero pagar tarde sigue generando una penalización del 5% a los 30 días. No lo deje para la última hora: los pagos con tarjeta y transferencia pueden ralentizarse el día más ajetreado del año.
La cuenta atrás funciona porque sitúa primero el paso lento y propenso a fallos —recopilar documentos— y al final el paso rápido y guiado —presentar—. El bloque intermedio es donde se van la mayoría de las horas, y es la única parte del proceso que, hasta hace poco, no tenía atajo.
Comprimir la recopilación: una hoja de cálculo en lugar de doce pestañas
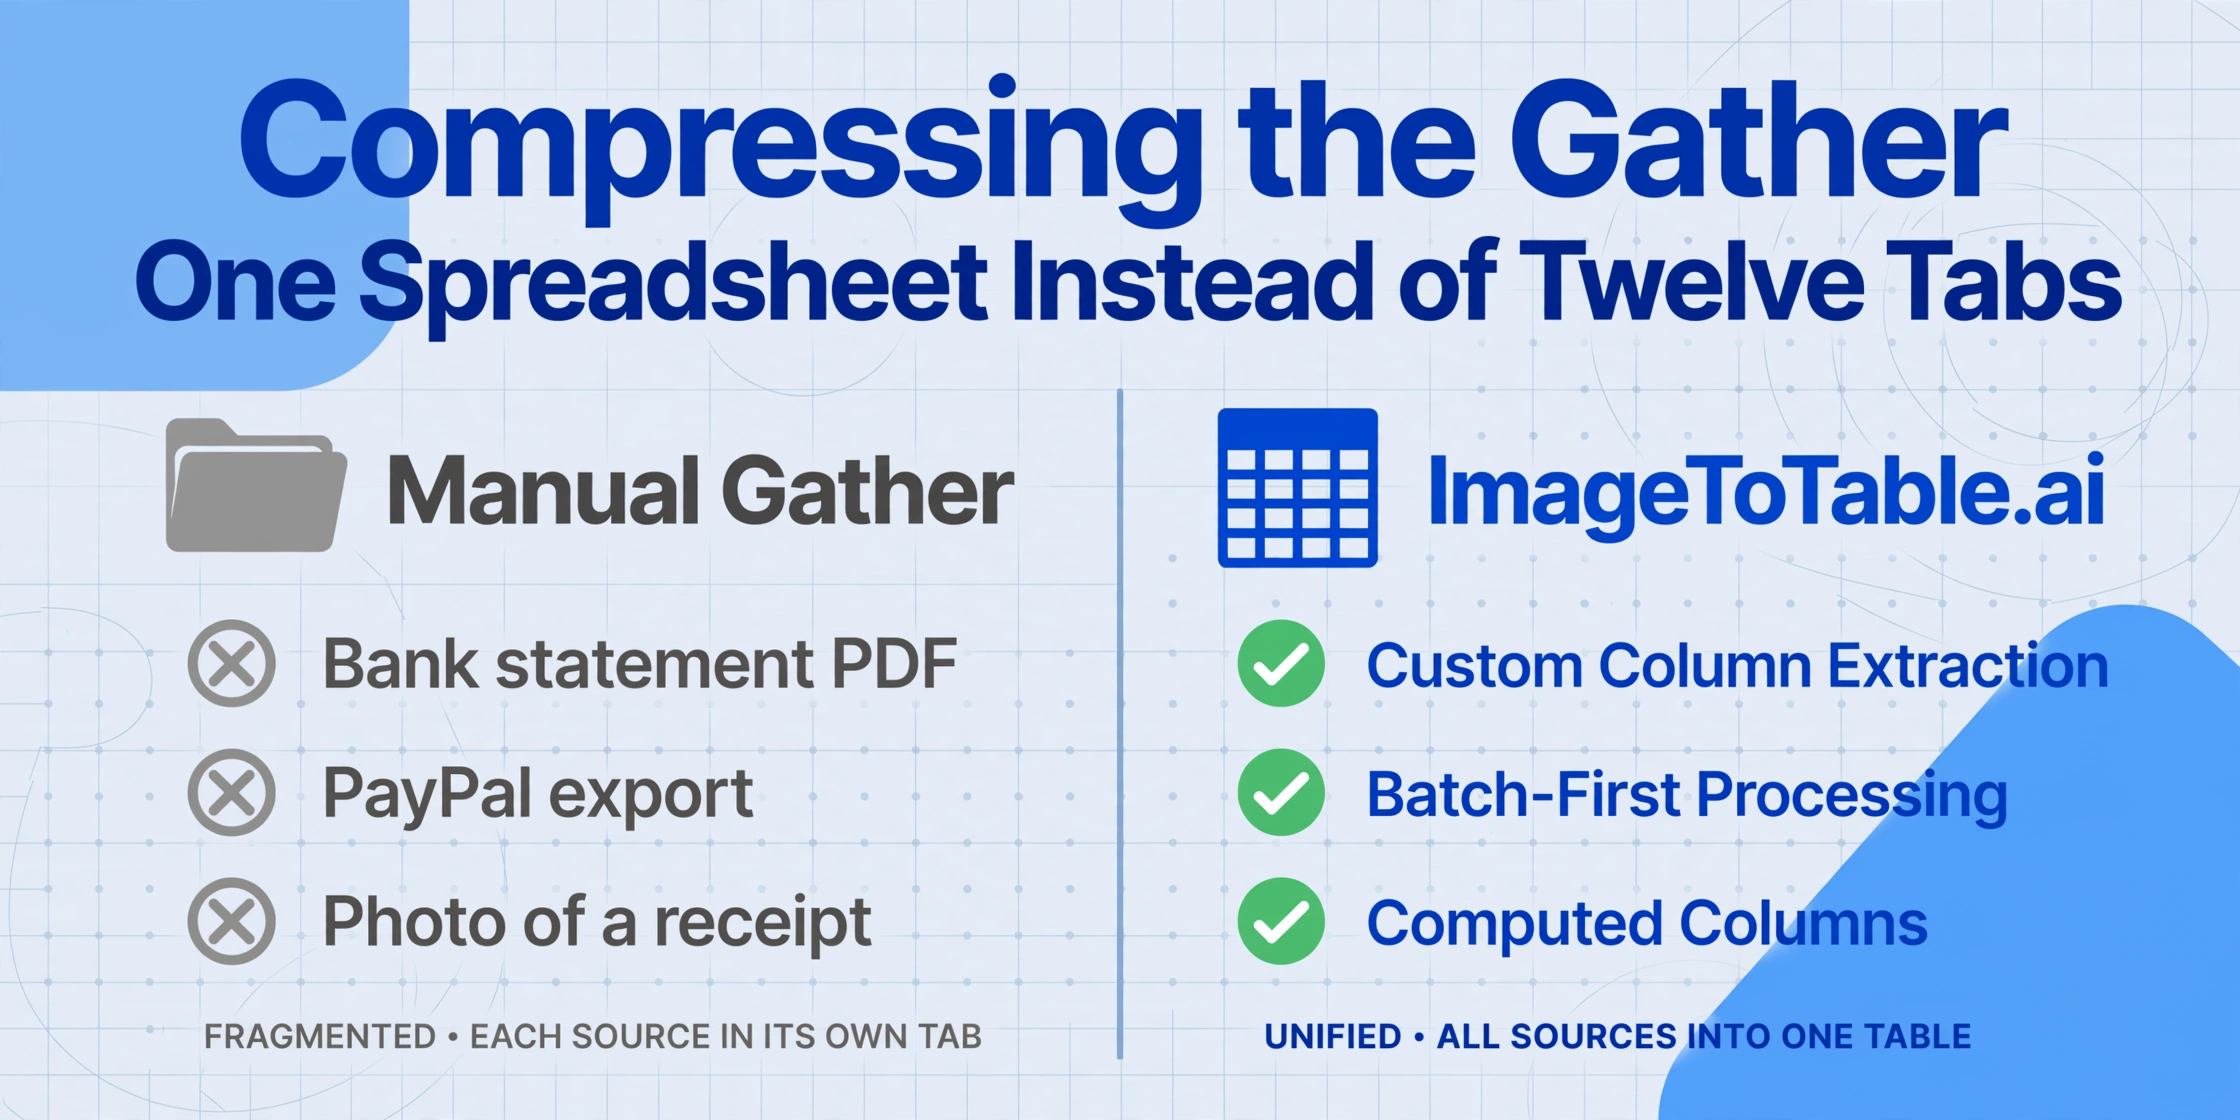
El bloque intermedio se reduce drásticamente en cuanto deja de teclear cifras de los documentos a mano. El problema de la recopilación tradicional es que cada fuente tiene un diseño distinto — un extracto bancario no se parece en nada a una exportación de PayPal, que no se parece en nada a un recibo fotografiado —, así que no existe un único método para «leerlo todo». Las herramientas antiguas intentaban resolverlo con plantillas: se configura un analizador para cada formato de documento, lo que solo funciona si el formato nunca cambia y usted está dispuesto a mantener una regla para cada banco y plataforma que utilice. Para una tarea que se hace una vez al año, esa configuración cuesta más tiempo del que ahorra.
Un enfoque distinto lee los documentos como lo haría una persona: entendiendo qué significa cada campo en lugar de dónde está situado en la página. Esto es lo que ImageToTable.ai llama Extracción de Columnas Personalizadas: usted escribe los nombres de columna que quiere — por ejemplo, Fecha, Descripción, Importe, Categoría — y la IA localiza cada valor en todos los documentos por su significado, independientemente del diseño. Un extracto bancario en PDF, un informe de Stripe y una foto de un recibo de papel se resuelven en las mismas columnas, así que acaban en una sola hoja de cálculo en lugar de en doce pestañas separadas que, de otro modo, tendría que cuadrar a ojo.
Dos funciones son especialmente relevantes para la recopilación del SA100. Como la herramienta es Procesamiento por lotes prioritario — usted sube muchos archivos a la vez y los resultados se fusionan en una única tabla de Excel —, una carpeta entera de recibos se convierte en un solo registro de gastos en lugar de en una pila procesada uno a uno. Y las columna calculada permiten que la IA haga las operaciones aritméticas mientras lee: defina una columna como Total de línea (Cant. × Precio unitario), o pídale que clasifique cada recibo en «Viajes / Oficina / Software / Otros», y los totales que necesita para cada casilla del SA100 salen ya sumados, sin necesidad de una segunda pasada con una fórmula. Si un asesor fiscal presenta su declaración, la función Enlace de Recopilación — un enlace compartible (como /c/xxxx) que le permite subir sus documentos directamente a su cola de procesamiento sin que ninguno de los dos tenga que crear cuentas adicionales — elimina el ir y venir de archivos adjuntos por correo que suele consumir la primera semana de enero.
Los archivos se procesan de forma segura y no se almacenan.
La mecánica de hacerlo de principio a fin — qué columnas definir para cada tipo de documento, cómo mantener el resultado lo bastante limpio como para escribirlo directamente en la declaración — se explica paso a paso en la guía para extraer datos del SA100 a Excel para la presentación y el archivo de registros. Los extractos bancarios suelen ser la mayor fuente individual, y el flujo de trabajo para convertir un año de extractos en una tabla de transacciones se detalla en el tutorial sobre convertir extractos bancarios en una hoja de cálculo. Y si usted es un contable que no se enfrenta a una declaración, sino a treinta, el método para consolidar los documentos de varios clientes está en la guía para procesar por lotes declaraciones SA100 en una única hoja de cálculo resumen.
Nada de esto cambia la declaración en sí: las casillas del SA100 son las mismas y HMRC sigue queriendo que las cifras se escriban a mano. Lo que cambia es cuánto se tarda en tener esas cifras listas y correctas. La perspectiva del autónomo sobre por qué ese paso de traducción es la verdadera fuente del pavor anual se desarrolla en el artículo sobre por qué los autónomos del Reino Unido temen el SA100 mucho antes de presentarlo.
Después de 2026: cómo MTD for ITSA reescribe el ritmo de enero
El agobio anual de enero está en camino de convertirse en una rutina cuatro veces al año, lo que cambia por completo el cálculo. Según Making Tax Digital for Income Tax Self Assessment (MTD for ITSA), los trabajadores autónomos y los arrendadores con ingresos que superen las £50,000 deben llevar registros digitales y enviar actualizaciones trimestrales a HMRC a partir del 6 de abril de 2026. El umbral baja a £30,000 desde abril de 2027 y a £20,000 desde abril de 2028, incorporando a varios cientos de miles de personas más con cada paso.
El cambio práctico está en la cadencia. En lugar de una única tarea anual de recopilación, los contribuyentes afectados se enfrentan a plazos de actualización trimestrales — 7 de agosto, 7 de noviembre, 7 de febrero y 7 de mayo — seguidos de una Declaración Final que sustituye a la antigua declaración, según el calendario de actualizaciones trimestrales de HMRC. La recopilación que teme una vez en enero ocurrirá cuatro veces más al año. Eso hace que la diferencia entre una forma repetible y sin fricciones de convertir documentos en cifras y un forcejeo manual sea mucho mayor que hoy: un flujo de trabajo que se crea una vez y se ejecuta cada trimestre vale mucho más cuando se ejecuta cinco veces al año que cuando se ejecuta una sola vez.
MTD convierte el agobio anual en un hábito trimestral. Desde abril de 2026, los contribuyentes que superen el umbral de ingresos declaran cuatro veces al año más una Declaración Final, por lo que el valor de un método rápido y repetible para pasar de documento a hoja de cálculo se multiplica. Lo que le ahorra una semana cada enero le ahorrará ese tiempo cada trimestre.
La misma presión estacional aparece en todo el calendario fiscal y de nóminas del Reino Unido, solo que en fechas distintas. Los empleadores se enfrentan a su propia versión a principios de enero con la avalancha de P45 tras las navidades, y de nuevo en primavera con el plazo del P60 del 31 de mayo. El hilo conductor es el mismo en todos los casos: el documento está estandarizado, el plazo es fijo y el coste de tiempo está enteramente en pasar los datos de la página a un formato utilizable.
Preguntas frecuentes
¿Cuál es el plazo de presentación del SA100 y coincide con el plazo de pago?
Para las declaraciones en línea, el plazo de presentación del SA100 es a las 23:59 del 31 de enero siguiente al final del año fiscal, y la fecha límite para pagar cualquier impuesto que deba es la misma. Funcionan con relojes de penalización independientes: presentar tarde conlleva una penalización automática de £100 aunque no se deba ningún impuesto, mientras que pagar tarde conlleva un cargo del 5% sobre el impuesto impagado a los 30 días. El plazo para la declaración en papel es anterior —el 31 de octubre— y si desea que se recauden impuestos inferiores a £3,000 a través de su código PAYE, debe presentar en línea antes del 30 de diciembre.
¿Qué ocurre si incumplo el plazo del 31 de enero?
Recibe una penalización automática de £100 en el momento en que pasa el plazo, independientemente de si debe algún impuesto. Si la declaración sigue pendiente tres meses después, HMRC añade £10 por día durante un máximo de 90 días (un máximo de £900). A los seis meses de retraso hay otros £300 o el 5% del impuesto debido, lo que sea mayor, y lo mismo de nuevo a los doce meses. Una declaración con un año completo de retraso alcanza penalizaciones mínimas por presentación tardía de £1,600. El pago tardío se cobra por separado —el 5% del impuesto impagado a los 30 días, 6 meses y 12 meses— más intereses desde el 1 de febrero.
¿Qué documentos debo reunir antes de comenzar mi Self Assessment?
Depende de sus fuentes de ingresos, pero un declarante típico por cuenta propia o arrendador necesita: extractos bancarios comerciales y personales, facturas de venta, recibos de gastos, exportaciones de plataformas de pago (PayPal, Stripe), cualquier P60 o P45 del empleo, un P11D si tuvo beneficios sujetos a impuestos, comprobantes de dividendos, registros de ingresos por alquiler y el certificado de intereses hipotecarios, registros de pensiones y Gift Aid, un estado de préstamo estudiantil y registros de ganancias de capital. Cada uno alimenta una parte específica de la declaración —la página de trabajo por cuenta propia (SA103), la página de empleo (SA102), la página de propiedades (SA105), etcétera. Saber cuáles le aplican convierte "reunir mi documentación" en una lista de verificación finita.
Lo he dejado para el final: ¿qué debo hacer primero?
Confirme que realmente puede presentar la declaración. Compruebe que tiene un acceso operativo a Government Gateway y su UTR de 10 dígitos; si nunca se ha registrado en Self Assessment, hágalo de inmediato, porque el UTR llega por correo y puede que no haya tiempo antes del 31 de enero. Una vez confirmado el acceso, descargue todos los documentos de origen que le correspondan antes de abrir la declaración: la recopilación es el paso que más probabilidades tiene de atascarse, así que adelántelo. Después, sume sus cifras, presente la declaración y asegúrese de que el pago llegue a HMRC antes de la fecha límite.
¿Puedo extraer datos de extractos bancarios y recibos en lugar de teclear cada cifra?
Sí. La extracción con IA lee un documento entendiendo qué significa cada campo en lugar de dónde está situado, por lo que un PDF de extracto bancario, una exportación de una plataforma de pagos y la foto de un recibo en papel pueden convertirse en el mismo conjunto de columnas de hoja de cálculo —Fecha, Descripción, Importe, Categoría— sin plantilla para cada formato. Como la herramienta procesa archivos en lote y los fusiona en una sola tabla de Excel, una carpeta de recibos se convierte en un único registro de gastos, y las columnas calculadas pueden sumar y categorizar las cifras a medida que se leen, de modo que los números quedan listos para teclearlos directamente en las casillas del SA100.
¿Cómo cambiará Making Tax Digital la fecha límite de enero?
Desde el 6 de abril de 2026, los trabajadores autónomos y los arrendadores con ingresos computables superiores a £50,000 deberán llevar registros digitales y enviar a HMRC cuatro actualizaciones trimestrales al año más una Declaración Final, en el marco de MTD for Income Tax. El umbral baja a £30,000 en abril de 2027 y a £20,000 en abril de 2028. Para quienes estén dentro del ámbito de aplicación, la única recopilación anual de enero se convierte en una obligación trimestral con fechas límite el 7 de agosto, el 7 de noviembre, el 7 de febrero y el 7 de mayo, y por eso una forma repetible de convertir documentos en cifras resulta mucho más valiosa cuando el trabajo se hace cada trimestre en lugar de una vez al año.