Plazo del P60 el 31 de mayo
Lo que los equipos de nóminas deben auditar antes del cierre
El pánico administrativo del P60 no empieza el 28 de mayo. Empieza el 6 de abril, el día en que se cierra el ejercicio fiscal y comienza la cuenta atrás de ocho semanas hacia el plazo legal. Pero el verdadero cuello de botella no es el tiempo que tarda el software de nóminas en generar 150 certificados a partir de un conjunto de datos limpio. Es la auditoría de la lista de empleados, la verificación de los NINO, la conciliación del FPS y la clasificación de casos límite —bajas el 4 de abril frente al 8 de abril, directores con pago trimestral, empleados con dos letras de categoría de NI— que debería haberse hecho antes de que alguien pulsara "generar". En las empresas donde esa auditoría se aplaza hasta mediados de mayo, las dos últimas semanas del mes se convierten en un sprint de correcciones, reemisiones duplicadas y referencias cruzadas a altas horas de la noche que una sola mañana de verificación en abril habría evitado.
Puntos clave
- El 31 de mayo no es su plazo real: es la fecha en la que cada certificado debe resistir el escrutinio del empleado, porque un NINO incorrecto impreso en un P60 fija el error en el registro fiscal de esa persona hasta que se reemita un certificado duplicado.
- Su registro de nóminas del 6 de abril no es la lista de distribución del P60: una baja el 4 de abril no recibe certificado, mientras que una baja el 8 de abril sí lo necesita, y el software de nóminas no puede hacer esta distinción sin una pasada de auditoría manual.
- Una tarde dedicada a comprobar el formato de los NINO en la lista de empleados durante la segunda semana de abril detecta todos los números de la Seguridad Social mal formados antes de que se impriman en un certificado y provoquen un verano de reemisiones duplicadas.
El reloj del plazo: qué exige la ley y por qué ocho semanas no son tan largas como parecen
La obligación es clara y no admite excepciones. Según la Regulation 67 of the Income Tax (Pay As You Earn) Regulations 2003 (SI 2003/2682), todo empleador debe entregar un certificado —el formulario P60— a cada empleado que estuviera en nómina el 5 de abril, a más tardar el 31 de mayo. El certificado debe contener el conjunto completo de campos obligatorios definidos en la especificación RD1 anual de HMRC para formularios P60 sustitutivos, incluidos las cifras de retribución e impuestos desglosadas por «este empleo» y «total del año», las cotizaciones a la Seguridad Social desglosadas por letra de categoría y tramo de ingresos, y los pagos obligatorios recibidos.
El plazo no es «intente tenerlo listo para finales de mayo». Es «antes del 1 de junio». Un P60 emitido el 1 de junio llega tarde. La consecuencia práctica para el empleador no es una sanción fija —HMRC no impone una multa automática por un P60 tardío como sí lo hace por un pago de PAYE tardío—, pero desencadena una cadena de problemas posteriores. Los empleados que no reciben su P60 no pueden completar una declaración de la renta de Self Assessment con cifras exactas. Los empleados que solicitan una hipoteca o prestaciones basadas en ingresos ven su solicitud bloqueada. El coste acumulado de atender los correos de reclamación de 150 empleados y reemitir certificados durante todo junio borra cualquier tiempo que el equipo de nóminas creyera ahorrar al aplazar el trabajo.
Ocho semanas —del 6 de abril al 31 de mayo— suenan generosas. No lo son. Las dos primeras semanas se consumen con el plazo final de presentación del FPS del 19 de abril y los procedimientos de cierre de nómina asociados. Las dos últimas semanas se consumen con la logística de distribución y las consultas de los empleados. Quedan aproximadamente cuatro semanas laborables a finales de abril y principios de mayo para el trabajo real de auditoría y verificación. La lista de comprobación que figura a continuación se estructura en torno a esa ventana de cuatro semanas, y cada punto de la misma es algo que, si se omite, aflorará como una solicitud de corrección en junio.
A quién debe verificar, no solo para quién debe generar: Un empleado en nómina el 5 de abril recibe un P60, incluido alguien que empezó el 1 de abril, un director remunerado trimestralmente y una baja el 8 de abril. Un empleado que causó baja el 4 de abril recibe un P45, no un P60, y emitir un P60 a una baja genera confusión en HMRC y en el nuevo empleador del empleado. La lista de empleados que aparece en su software de nóminas el 6 de abril no es automáticamente la lista correcta de distribución de P60: necesita una pasada de auditoría.
Quién recibe un P60 — y quién no: la auditoría de la lista de empleados
El criterio legal es binario: ¿estaba la persona en su nómina el 5 de abril? Pero un registro de nómina del 6 de abril contiene personas que no deberían estar en la lista del P60, y faltan personas cuyo estado exige una segunda revisión. Realizar la auditoría implica recorrer la plantilla de empleados y etiquetar cada entrada con una decisión sobre el P60 y la evidencia que la respalda.
| Escenario del empleado | ¿P60 debido? | Por qué |
|---|---|---|
| Empleado de forma continua todo el año, sigue en nómina el 5 de abril | Sí | Elegibilidad legal clara |
| Causó baja el 4 de abril | No — solo P45 | No estaba en nómina el 5 de abril. El P45 emitido al causar baja cubre el periodo hasta la fecha de salida |
| Causó baja el 8 de abril | Sí | Estaba en nómina el 5 de abril. El P60 cubre el año completo; también se emite un P45 por el periodo parcial de abril |
| Se incorporó el 1 de abril, seguía empleado el 5 de abril | Sí | Incluso un solo día en nómina a 5 de abril genera la obligación del P60 |
| Director con pago trimestral, último pago en marzo, sigue siendo director el 5 de abril | Sí | La relación laboral existe el 5 de abril independientemente de la frecuencia de pago |
| Empleado con excedencia sin sueldo prolongada, sigue empleado contractualmente el 5 de abril | Sí | El empleo no se ha extinguido; el P60 puede mostrar cero retribución durante parte del año |
| Subcontratista CIS pagado en bruto con deducciones | No | Las deducciones CIS se declaran por separado mediante declaraciones CIS, no por PAYE. Los subcontratistas reciben extractos CIS, no P60 |
| Empleado recontratado — causó baja en septiembre, recontratado en marzo, en nómina el 5 de abril | Sí | El P60 cubre solo el periodo desde la fecha de recontratación hasta el cierre del año. El periodo de empleo original quedó cubierto por el P45 emitido al causar baja en septiembre |
| Pensionista que recibe pensión de jubilación a través de la nómina | Sí | La pensión se trata como rendimiento del trabajo a efectos de PAYE; el P60 lo emite el administrador del plan de pensiones |
La causa más común de errores en la lista del P60 es la persona que causa baja en la primera semana de abril. El software de nómina la mostrará como activa durante el periodo de pago de marzo — su fecha de baja de abril figura en el sistema como un cambio con fecha futura que puede no haberse procesado antes de la generación del P60. Si el equipo genera los P60 seleccionando "todos los empleados" sin ejecutar antes una auditoría de fechas de baja, quienes causaron baja entre el 6 y el 8 de abril reciben P60 que no necesitan junto con los P45 que ya recibieron. La corrección implica emitir un P60 revisado marcado como "duplicado" y una nota manual al empleado — algo evitable con un filtro de rango de fechas de 10 minutos antes de la generación.
Verificar Números NI, Referencias PAYE y Datos de Empleados Antes de la Generación
En el momento en que un P60 sale de su oficina con un número de National Insurance incorrecto, el error queda bloqueado en el registro fiscal del empleado hasta que se emita una corrección — y el proceso de corrección no es un simple "reimprimir con el número correcto". Bajo RTI, el número NI es la clave principal que vincula cada envío FPS con la cuenta de HMRC del individuo. Un P60 con un NINO incorrecto produce una discrepancia que los sistemas de HMRC pueden no señalar hasta meses después, cuando el empleado presenta una declaración de Self Assessment y las cifras de la declaración no concuerdan con los datos reportados por el empleador.
La pasada de verificación previa a la generación comprueba tres categorías de datos — y dos de ellas no pueden ser detectadas por el software de nóminas por sí solo porque el software asume que sus propios registros son correctos.
Formato y titularidad del NINO
Un NINO válido tiene nueve caracteres: dos letras, seis dígitos, una letra de sufijo (A, B, C o D). Los errores comunes incluyen un dígito transpuesto (QQ 12 34 56 C se convierte en QQ 12 43 56 C), una letra de sufijo eliminada durante una migración de datos, y un número de referencia temporal (prefijo TN seguido de una fecha) que nunca se actualizó cuando se recibió el NINO permanente. Ejecute una comprobación de formato en cada NINO de la lista de empleados — si su software de nóminas tiene una exportación masiva, una sola fórmula de Excel marca las entradas no conformes: =AND(LEN(A2)=9,ISNUMBER(VALUE(MID(A2,3,6))),OR(RIGHT(A2,1)={"A","B","C","D"})). Los empleados cuyo NINO empiece por TN, o esté en blanco, necesitan seguimiento antes de la generación del P60.
Integridad de la referencia PAYE
La referencia PAYE del empleador aparece en cada P60 y sigue el formato de tres dígitos, barra, hasta diez caracteres alfanuméricos (p. ej. 123/AB45678). El prefijo de tres dígitos es el número de oficina fiscal de HMRC asignado al plan del empleador. Si su organización opera múltiples planes PAYE — una configuración común para grupos con empresas subsidiarias o nóminas separadas para distintas ubicaciones — confirme que cada empleado está asignado a la referencia de plan correcta antes de generar los P60. Un empleado bajo el plan PAYE 123/AB45678 que se incluya en el lote de P60 del plan 456/CD12345 generará un certificado que no coincide con ningún registro de HMRC.
Actualidad del nombre y dirección del empleado
Un cambio de nombre que se actualizó en el sistema de RR. HH. pero no se sincronizó con la nómina — una brecha común en empresas donde RR. HH. y nóminas son plataformas separadas — produce un P60 con el nombre anterior del empleado. Aunque HMRC coteja principalmente por el NINO, la discrepancia de nombre crea confusión para el empleado y socava la utilidad del certificado como prueba de ingresos para terceros (proveedores de hipotecas, agentes inmobiliarios). Coteje el nombre del empleado en la nómina con el sistema de RR. HH., o confírmelo directamente con los empleados durante la comunicación del cierre de nómina de abril. Las direcciones son menos críticas para el cotejo de HMRC pero importan para la distribución en papel del P60.
Ninguna de estas comprobaciones requiere acceso a los sistemas de HMRC. Son validaciones internas de integridad de datos que se ejecutan en una tarde y detectan los errores que, una vez impresos en un P60 y entregados a un empleado, se convierten en un proceso de corrección de seis semanas con certificados duplicados y cartas explicativas.
Conciliación de las cifras del P60 con las últimas presentaciones FPS
Las cifras impresas en un P60 no proceden de un cálculo de fin de año independiente. Son un agregado de los mismos datos comunicados a HMRC a través de cada Full Payment Submission (FPS) presentada durante el ejercicio fiscal. En el marco de Real Time Information (RTI) — obligatorio desde abril de 2013 — cada ejecución de nómina genera una FPS que comunica el salario, el impuesto, la National Insurance y los pagos estatutarios de cada empleado para ese periodo. La FPS final del ejercicio fiscal, marcada con un indicador de fin de año, comunica a HMRC que no se enviarán más presentaciones. El P60 es el resumen para el empleado de lo que comunicaron esas doce (o cincuenta y dos) presentaciones FPS.
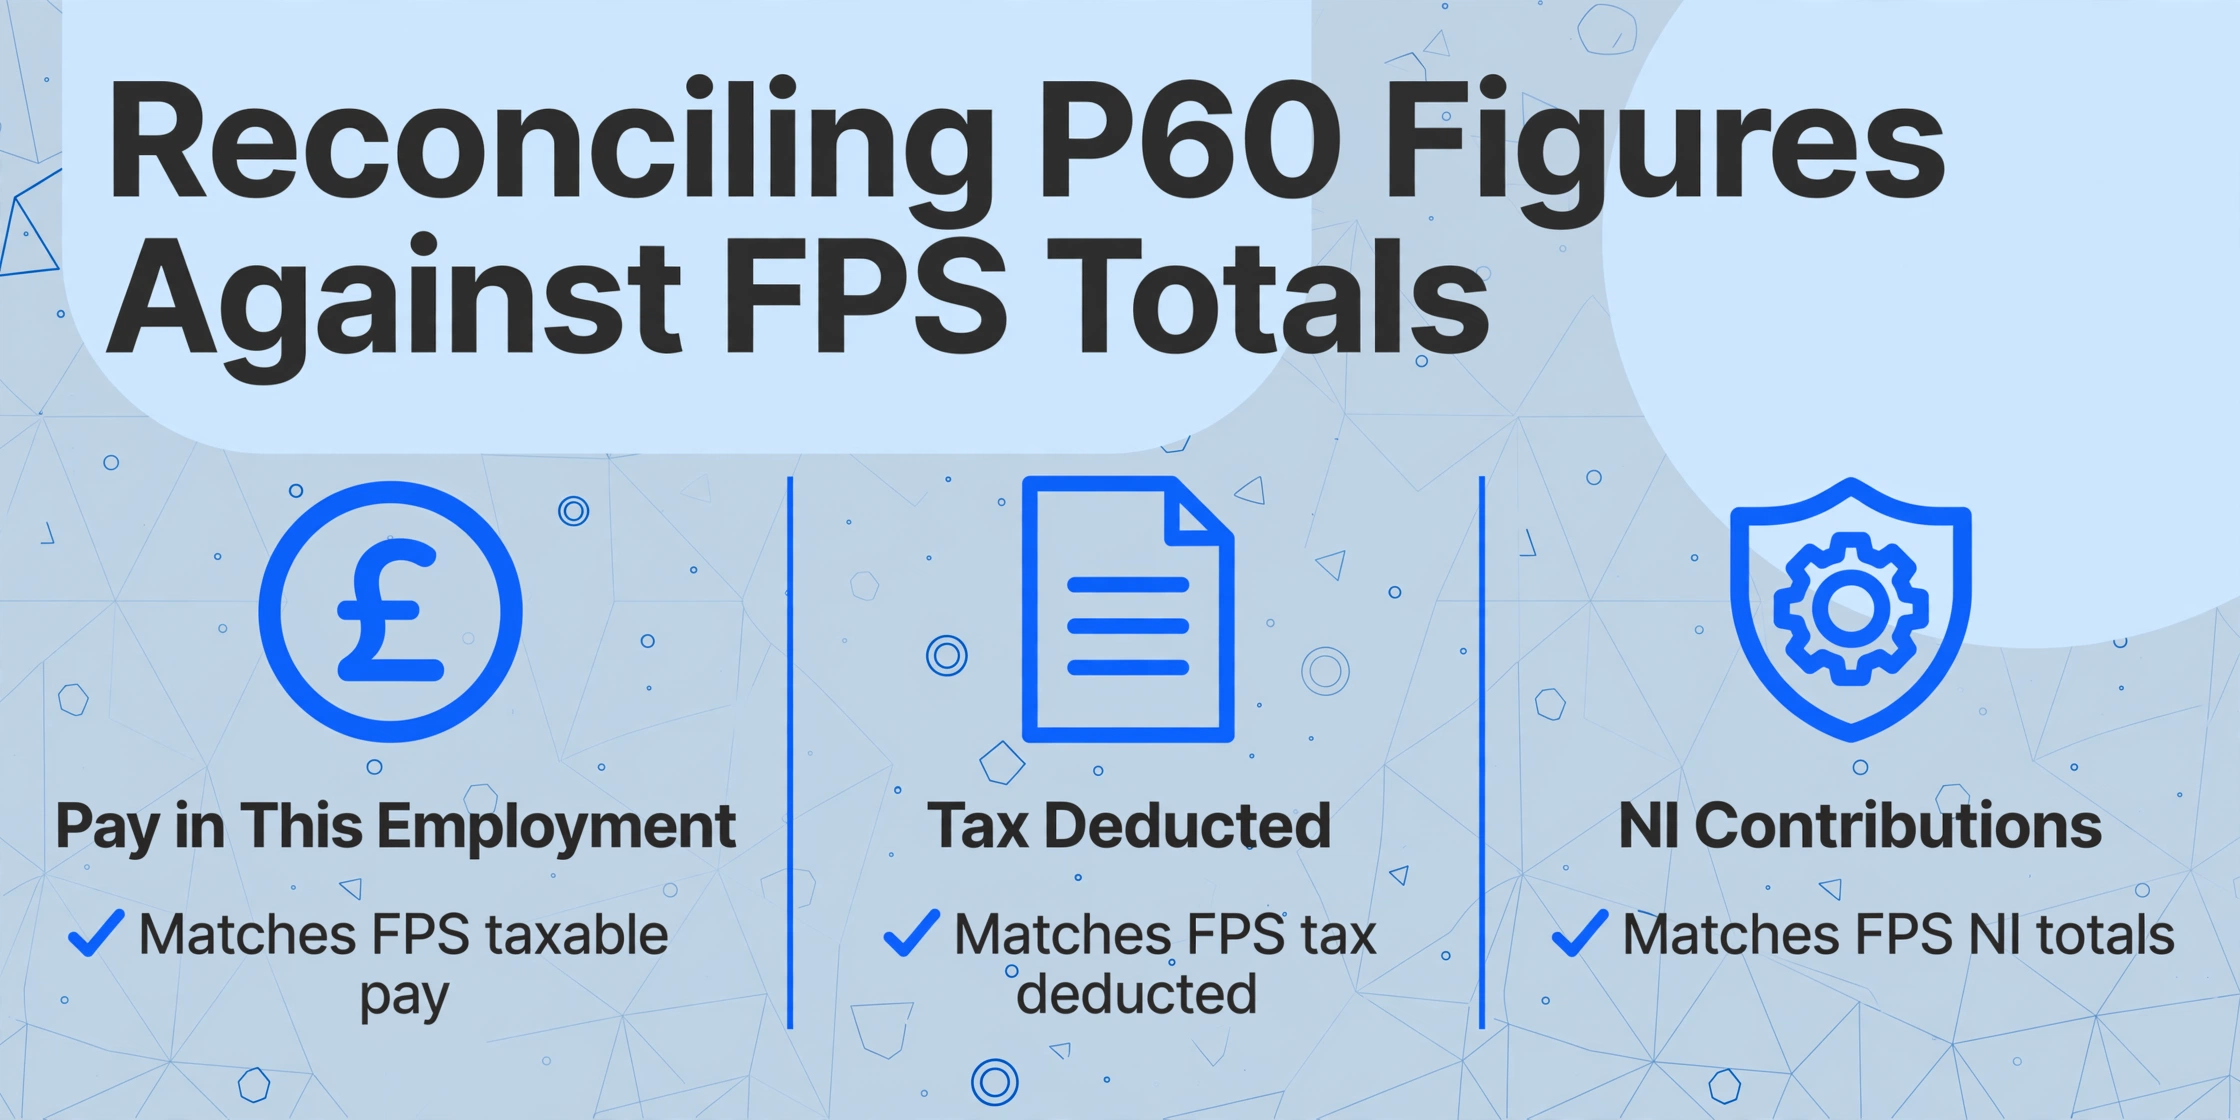
Por lo tanto, conciliar el borrador del P60 con los totales de las FPS no es un paso de verificación "deseable". Es la única forma de detectar discrepancias antes de que el certificado llegue al empleado. Las tres cifras que provocan más desviaciones en la conciliación — y donde una discrepancia entre el P60 y el registro de HMRC del empleado desencadenará una investigación formal — son:
| Cifra | Origen en los datos FPS | Modo de fallo habitual en la conciliación | Resolución |
|---|---|---|---|
| Pay in This Employment | Agregado de todos los campos "taxable pay" de las FPS del ejercicio fiscal, solo de este empleador | Corrección de mitad de año presentada mediante una FPS adicional que se aplicó en la nómina pero no se reflejó en el módulo de generación del P60 | Forzar una regeneración del P60 a partir de los datos de nómina ajustados, o emitir un P60 corregido manualmente |
| Tax Deducted | Agregado de todos los campos "tax deducted" de las FPS | Un cambio de código fiscal aplicado después de la ejecución de nómina de diciembre se retrofechó en la nómina pero la FPS correspondiente no se volvió a presentar; el P60 muestra la cifra acumulada corregida, HMRC conserva la no corregida | Presentar una FPS adicional para el periodo afectado y, después, regenerar el P60 |
| NI Category Letter | Comunicada por periodo en cada FPS | El empleado alcanzó la edad de jubilación estatal a mitad de año — la letra de NI cambió de A a C. El P60 muestra ambas letras en filas separadas, pero la FPS puede haber registrado solo la letra final si el cambio se aplicó tarde | Verificar la letra de la tabla de NI con la fecha de nacimiento del empleado. Si el cambio de mitad de año se pasó por alto en la nómina, se requiere un Earlier Year Update (EYU) — ahora una FPS adicional |
El método práctico: exporte los datos del borrador del P60 a una hoja de cálculo, extraiga los totales acumulados del año del archivo FPS final o del informe del software de nóminas, y realice una comprobación de variaciones a nivel de columna. Cualquier fila en la que las variaciones de salario o impuestos superen la tolerancia de redondeo (unos pocos peniques) merece una investigación. Para los equipos de nóminas que gestionan esto manualmente —transcribiendo las cifras del P60 desde certificados impresos a una hoja de cálculo de conciliación—, la propia auditoría se convierte en el cuello de botella temporal. Una empresa mediana con 150 empleados y sin extracción automatizada de datos de PDFs de P60 a Excel dedica la fase de conciliación a reescribir cifras en lugar de analizar variaciones. Consulte nuestra guía para extraer datos de P60 del Reino Unido a Excel para la conciliación de nóminas para conocer el flujo de trabajo columna por columna que convierte el paso de transcripción en un pipeline de datos estructurado. Para las agencias de nóminas y las empresas con múltiples empleadores que ejecutan la misma auditoría en varias nóminas de clientes simultáneamente, nuestra metodología de auditoría por lotes cubre el flujo de trabajo de conciliación paralelizado que gestiona docenas de planes PAYE en un único trabajo de procesamiento.
P60 de múltiples fuentes: cuando los empleados tienen certificados de más de un empleador
Un empleado que tuvo dos trabajos simultáneos durante el ejercicio fiscal —algo habitual en hostelería, comercio minorista y educación— recibe un P60 independiente de cada empleador. Los certificados son independientes: cada uno cubre únicamente el salario y los impuestos de ese empleo concreto. El empleado, no el empleador, es responsable de agregar las cifras al completar una declaración de Self Assessment o al aportar prueba de ingresos totales.
Para el empleador, este hecho genera dos consideraciones operativas durante la ventana de preparación del P60. En primer lugar, la cifra de empleo anterior del empleado en el P60 —"pay in previous employments"— debe reflejar la posición acumulada correcta en el momento en que el empleado se incorporó. Si el empleado empezó a mitad de año y el equipo de nóminas introdujo una cifra incorrecta del P45 en la incorporación, las columnas "total pay for year" y "total tax for year" del P60 —que suman los empleos anteriores y el actual— serán erróneas. La columna "pay in this employment" del P60 seguirá siendo correcta, pero el empleado utilizará las cifras totales del año al presentar su declaración de la renta, y una discrepancia entre el total del P60 y el registro de HMRC de los ingresos combinados genera una investigación.
En segundo lugar, cuando su empresa adquiere otra compañía a mitad de año y hereda a sus empleados en virtud de TUPE —la normativa de Transfer of Undertakings (Protection of Employment)—, esos empleados deben recibir un único P60 que cubra todo el ejercicio fiscal del nuevo empleador, no dos P60 separados de las entidades antigua y nueva. El nuevo empleador asume las obligaciones de PAYE durante todo el año. Si el software de nóminas no está configurado para fusionar las cifras acumuladas del año de los empleados adquiridos en el nuevo plan PAYE antes de generar el P60, los certificados mostrarán únicamente el salario posterior a la adquisición, y a los empleados les faltarán varios meses de ingresos en su P60.
Transiciones entre umbrella companies: Un empleado que pasó de una umbrella company a otra a mitad de año —algo habitual en el sector de la contratación— tendrá dos P60 separados de dos empleadores distintos. Esto es correcto. A diferencia del escenario de TUPE, el empleador no cambió por ministerio de la ley; el empleado terminó un empleo y comenzó otro. Ambas umbrella companies deben emitir P60 que cubran sus respectivos periodos de empleo.
El calendario de preparación de 4 semanas: del 6 de abril al 2 de mayo
Este calendario asume una nómina de tamaño medio — de 50 a 500 empleados — que funciona con Sage, Xero, BrightPay, IRIS, QuickBooks o una plataforma equivalente. Anticipa el trabajo de auditoría en abril y reserva mayo para la generación y la distribución. El objetivo no es terminar antes y esperar; es terminar con margen suficiente para que una corrección — un NINO erróneo, un empleado que causa baja y no se registró, una cifra del FPS desalineada — pueda resolverse sin que el calendario marque el ritmo.
Semana 1 (6–12 de abril): Cierre el año fiscal y fije la lista de empleados
Entregables: (1) Presente el FPS final del año fiscal 2025/26 — marcado con el indicador de cierre de año — a más tardar el 19 de abril. (2) Ejecute la última nómina del año fiscal y confirme que todas las correcciones, ajustes retroactivos y pagos pendientes se procesan antes del cierre. (3) Exporte la lista completa de empleados desde la nómina a fecha de 5 de abril y bloquéela: esta es su lista de candidatos a P60. (4) Etiquete cada entrada: baja antes del 5 de abril → P45 ya emitido, sin P60; baja después del 5 de abril → P45 y P60; empleado activo → P60; director → P60; pensionista → P60; subcontratista CIS → sin P60. La lista etiquetada se convierte en la base de auditoría para la Semana 2.
Semana 2 (13–19 de abril): Verifique los datos de los empleados y concilie los totales
Entregables: (1) Ejecute la comprobación del formato de NINO en cada empleado marcado para P60. Señale los NINO en blanco, con prefijo TN y no conformes para su seguimiento. (2) Verifique la referencia PAYE del empleador por empleado, especialmente en organizaciones con varios esquemas. (3) Extraiga los totales acumulados del año del FPS de salario, impuesto y NI y compárelos con las cifras del borrador del P60. Señale las filas cuya variación supere el redondeo a peniques. (4) Para los empleados cuya letra de categoría de NI cambió a mitad de año — lo más habitual, de A a C al alcanzar la edad de pensión estatal — confirme que el borrador del P60 muestra dos filas de NI separadas con los tramos de ingresos correctos. (5) Identifique a cualquier empleado que tuviera varios empleos simultáneos y confirme qué empleador debe emitir cada P60.
Semana 3 (20–26 de abril): Genere y prepare los certificados
Entregables: (1) Genere los P60 desde el software de nómina usando la lista de empleados verificada, no el registro de nómina sin depurar. (2) Compruebe por muestreo un 10% de los certificados generados contra la última nómina del año del empleado. Las cifras acumuladas del año de la nómina deben coincidir exactamente con las cifras de "pay in this employment" y "tax deducted" del P60. (3) Si la empresa emite los P60 electrónicamente a través de un portal de nómina (permitido sin consentimiento del empleado desde abril de 2023), confirme que todos los empleados marcados tienen acceso al portal y que ninguna cuenta está inactiva o bloqueada. (4) Para los empleados que reciben P60 en papel, confirme las direcciones postales actuales: la dirección registrada desde abril de 2025 puede tener doce meses de antigüedad. (5) Prepare certificados marcados como duplicados para cualquier empleado que solicite una reemisión de un año anterior.
Semana 4 (27 de abril–2 de mayo): Distribuir y documentar
Entregables: (1) Distribuya todos los P60 —electrónicos o en papel— antes de que termine esta semana. Las semanas restantes de mayo son un margen para correcciones y consultas de los empleados, no para la primera distribución. (2) Envíe un correo a toda la empresa confirmando que los P60 se han emitido, dónde pueden acceder los empleados y con quién contactar si tienen preguntas. (3) Registre la distribución: una hoja de cálculo sencilla que anote el nombre del empleado, la fecha de emisión, el método (portal/correo/papel) y cualquier nota (duplicado, corregido). Este registro es la prueba de cumplimiento si un empleado alega después que nunca recibió su certificado. (4) Archive el registro de distribución de los P60 y consérvelo junto con los registros de nómina: el periodo de conservación legal de los registros de PAYE es de tres años desde el final del ejercicio fiscal.
Este calendario anticipa el trabajo de verificación porque el paso de generación en sí — hacer clic en un botón del software de nóminas — tarda minutos. Las cuatro semanas de auditoría previas a ese clic son las que determinan si los P60 que salen al final son correctos a la primera o necesitan un verano de correcciones.
Qué viene después del 31 de mayo: P11D, correcciones y el siguiente plazo
Emitir los P60 cierra un capítulo del ciclo de cierre del año de nóminas, pero no cierra el libro. Antes del 6 de julio — unas cinco semanas después del plazo de los P60 — los empleadores deben presentar ante HMRC los formularios P11D y P11D(b) declarando cualquier retribución en especie y gastos no incluidos en la nómina durante el ejercicio fiscal. El National Insurance de Clase 1A sobre esas retribuciones debe pagarse antes del 19 de julio (por correo postal) o del 22 de julio (por vía electrónica). La ventana de emisión de los P60 y la ventana de preparación de los P11D se solapan: mientras el equipo de nóminas distribuye los P60 en mayo, al mismo tiempo recopila datos de kilometraje de coches de empresa, primas de seguros médicos privados y saldos de préstamos sin intereses para la declaración de retribuciones de julio.
Para cualquier P60 emitido con un error — una cifra equivocada, un empleado omitido, un NINO incorrecto — la corrección sigue una de tres vías según la naturaleza y el momento del error. Un error administrativo simple (NINO erróneo, nombre mal escrito) requiere emitir un certificado corregido marcado como "duplicate" con la información corregida. Un error en los datos de nómina (cifra de pago equivocada porque nunca se presentó un FPS de corrección) requiere presentar primero el FPS de corrección y luego regenerar el P60 a partir de los datos corregidos. Un error descubierto después de que el empleado ya haya presentado su declaración de Self Assessment requiere coordinación: el empleador emite el P60 corregido, el empleado modifica su declaración y HMRC cruza los datos del FPS corregido.
Las solicitudes de P60 duplicados son un volumen previsible de mayo a junio: los empleados pierden sus P60, los necesitan para solicitar hipotecas o descubren que extraviaron el certificado de un empleador anterior. Los empleadores deben proporcionar un duplicado — marcado como "duplicate" — cuando se les solicite, y muchos equipos de nóminas subestiman el volumen administrativo que esto genera en las cuatro semanas siguientes al plazo del 31 de mayo. Integrar la gestión de solicitudes de duplicados en el flujo de trabajo posterior al plazo, en lugar de tratar cada solicitud como una interrupción puntual, es lo que separa un junio limpio de un junio fracturado.
Preguntas frecuentes
¿Qué ocurre si no cumplo con el plazo del P60 del 31 de mayo?
HMRC no emite sanciones automáticas por los P60 presentados fuera de plazo como sí hace con los pagos de PAYE atrasados. No obstante, los empleados que no reciben su P60 pueden contactar con HMRC, que a su vez puede contactar con el empleador para solicitar el cumplimiento. Las consecuencias prácticas son más inmediatas: empleados bloqueados para presentar su declaración de Self Assessment, solicitudes de hipoteca paralizadas y una oleada de correos de reclamación. Emita el P60 lo antes posible tras detectar el retraso y mantenga un registro de por qué se retrasó y de cuándo se emitió finalmente. El incumplimiento persistente en la emisión de P60 —cuando HMRC detecta un patrón a lo largo de varios años— puede dar lugar a una revisión de cumplimiento.
¿Puedo emitir los P60 en formato electrónico en lugar de en papel?
Sí. Desde abril de 2023, los empleadores pueden facilitar los P60 en formato electrónico —por ejemplo, un PDF a través de un portal de nóminas o como archivo adjunto en un correo electrónico— sin necesidad de obtener previamente el consentimiento explícito del empleado. Se eliminó el requisito anterior de que el empleado debía aceptar la recepción electrónica. El P60 electrónico tiene la misma validez legal que una copia en papel y debe contener todos los mismos campos obligatorios. El empleador debe asegurarse de que el empleado pueda acceder, guardar e imprimir el certificado electrónico.
¿Y si un antiguo empleado que se marchó antes del 5 de abril solicita un P60?
Los empleados que se marcharon antes del 5 de abril no reciben un P60 de ese empleo: su P45, emitido en el momento de la baja, sirve como registro acumulado del ejercicio. No obstante, un antiguo empleado tiene derecho a solicitar sus datos de nómina y, como buena práctica, un empleador puede emitir un certificado de retribuciones del periodo de empleo. Este no es un P60 oficial y no debe etiquetarse como tal: márquelo como «certificado de retribuciones del periodo [fecha de inicio] a [fecha de baja]» para evitar confusiones con los registros de HMRC.
Nuestra empresa tiene varios sistemas de PAYE. ¿Emitimos P60 separados de cada uno?
Sí. Cada sistema de PAYE es una entidad empleadora independiente a efectos de HMRC. Si un empleado figura en la nómina de dos sistemas —por ejemplo, porque la empresa gestiona nóminas separadas para distintas divisiones con referencias de sistema diferentes—, debe recibir un P60 independiente de cada sistema. El mismo principio se aplica a un grupo de empresas: cada filial con su propio sistema de PAYE emite sus propios P60 a sus propios empleados. La referencia de PAYE del empleador en cada certificado identifica qué sistema lo emitió.
¿Los subcontratistas de CIS reciben P60?
No. Los subcontratistas del Construction Industry Scheme (CIS) no son empleados y no forman parte de la nómina de PAYE. Sus deducciones fiscales se gestionan a través del sistema independiente de declaraciones CIS: los contratistas deducen el 20% (o el 30% para subcontratistas no registrados) de los pagos y presentan declaraciones CIS mensuales a HMRC. Al final del año, los subcontratistas reciben un estado de deducciones CIS, no un P60. Incluir a un subcontratista de CIS en la lista de P60 es un error habitual en las auditorías de nómina, porque la persona puede aparecer en el sistema de nómina como perceptor pero no como empleado.
¿Y si un empleado trae un P60 en papel de un empleador anterior y necesito digitalizarlo?
Si un nuevo empleado aporta un P45 o P60 en papel de un empleador anterior que debe introducirse en los registros de nómina, los datos pueden extraerse a un formato estructurado mediante procesamiento de documentos con IA. Los campos relevantes —Pay to Date, Tax to Date, NINO y la referencia PAYE del empleador— pueden capturarse a partir de una foto o un escaneo del certificado sin transcripción manual. Consulte nuestra guía detallada sobre la extracción de datos de P60 para la configuración columna por columna.
He detectado un error en la nómina después de emitir los P60. ¿Cómo lo corrijo?
La vía de corrección depende de cuándo se originó el error. Si el error estaba en un FPS individual presentado durante el año —una cifra de pago incorrecta para un solo periodo— debe presentar un FPS adicional para ese ejercicio fiscal con las cifras acumuladas del año corregidas. Desde abril de 2021, HMRC solo acepta presentaciones de FPS adicionales para enmiendas; el antiguo mecanismo Earlier Year Update (EYU) ya no se utiliza. Una vez aceptado el FPS corregido, regenere los P60 afectados a partir de los registros de nómina corregidos y entréguelos a los empleados correspondientes marcados como "replacement" o "corrected". Guarde un registro de qué certificados se corrigieron y por qué: esta documentación es esencial si HMRC cuestiona posteriormente la discrepancia.
La diferencia entre emitir los P60 el 28 de mayo con tres correcciones pendientes y emitirlos el 2 de mayo con cada cifra verificada contra los totales del FPS es cuatro semanas de trabajo de auditoría adelantadas a abril. El calendario de cuatro semanas anterior es la estructura; el paso de extracción que lo transforma de un maratón de transcripción manual en una auditoría de hoja de cálculo es el motor.
Comience su auditoría de datos de P60No se requiere registro para probar. Procesamiento seguro con eliminación automática de archivos tras el periodo de retención.