P60 마감 31 May
급여 담당자가 마감 전에 반드시 점검해야 할 사항
P60 서류 작업의 공포는 5월 28일에 시작되지 않습니다. 과세 연도가 종료되고 법정 마감일을 향한 8주 시계가 돌기 시작하는 4월 6일에 시작됩니다. 하지만 진짜 병목은 급여 소프트웨어가 깨끗한 데이터셋에서 150개의 증명서를 생성하는 데 걸리는 시간이 아닙니다. 직원 명단 점검, NINO 검증, FPS 대사, 그리고 예외 사례 분류 — 4월 4일 퇴사자와 4월 8일 퇴사자, 분기별로 급여를 받는 이사, NI 범주 문자가 두 개인 직원 — 는 누군가 "생성"을 클릭하기 전에 완료되어야 합니다. 이 점검이 5월 중순까지 미뤄지는 회사에서는 월말 2주가 수정, 중복 재발급, 야간 대조 작업으로 몰아치는 상황이 되는데, 4월에 단 하루 아침만 검증에 투자했다면 막을 수 있었을 일입니다.
핵심 요약
- 31 May는 실제 마감일이 아닙니다. 모든 증명서가 직원의 검증을 견뎌야 하는 날짜입니다. P60에 잘못된 NINO가 인쇄되면 중복 증명서가 재발급될 때까지 그 오류가 해당 직원의 세금 기록에 고정되기 때문입니다.
- 4월 6일의 급여 등록부는 P60 배포 명단이 아닙니다. 4월 4일 퇴사자는 증명서를 받지 않지만 4월 8일 퇴사자는 필요로 하며, 급여 소프트웨어는 수동 점검 없이는 이 차이를 구분할 수 없습니다.
- 4월 둘째 주에 한나절 동안 직원 명단 전체에 NINO 형식 검사를 실행하면 잘못된 National Insurance 번호가 증명서에 인쇄되어 여름 내내 중복 재발급을 유발하기 전에 모두 잡아낼 수 있습니다.
마감 시계: 법이 요구하는 것과 8주가 보기보다 길지 않은 이유
의무는 명확하며 굽히지 않습니다. 2003년 소득세(Pay As You Earn) 규정 제67조(SI 2003/2682)에 따라, 모든 고용주는 4월 5일 기준 급여 명부에 있던 모든 직원에게 증명서 — Form P60 — 를 5월 31일까지 발급해야 합니다. 증명서에는 HMRC의 연례 대체 P60 양식용 RD1 사양에 정의된 법정 필드 전체가 포함되어야 하며, 여기에는 "이 고용"과 "연간 합계"로 구분된 급여 및 세금 수치, 범주 문자와 소득 구간별로 세분화된 국민보험료(National Insurance) 기여금, 그리고 수령한 법정 급여가 포함됩니다.
마감일은 "5월 말까지 어떻게든 끝내라"가 아닙니다. "6월 1일 이전"입니다. 6월 1일에 발급된 P60은 지연입니다. 고용주에게 미치는 실질적 결과는 고정 벌금이 아닙니다 — HMRC는 PAYE 납부 지연에 부과하는 방식으로 P60 지연에 대해 자동 과태료를 부과하지는 않습니다 — 그러나 이는 연쇄적인 후속 문제를 촉발합니다. P60을 받지 못한 직원은 정확한 수치로 Self Assessment 세금 신고를 완료할 수 없습니다. 모기지나 소득 기반 복지를 신청하는 직원은 신청이 지연됩니다. 150명의 직원으로부터 독촉 이메일을 처리하고 6월 내내 증명서를 재발급하는 누적 비용은 급여팀이 업무를 미룸으로써 절약했다고 생각한 시간을 모두 상쇄합니다.
8주 — 4월 6일부터 5월 31일까지 — 는 넉넉해 보입니다. 그렇지 않습니다. 첫 2주는 4월 19일의 최종 FPS 제출 마감과 관련 급여 마감 절차로 소비됩니다. 마지막 2주는 배포 물류와 직원 문의로 소비됩니다. 그러면 4월 말과 5월 초의 약 4주 근무 기간이 실제 감사 및 검증 작업을 위해 남습니다. 아래 체크리스트는 그 4주 기간을 중심으로 구성되어 있으며, 항목 하나하나가 건너뛰면 6월에 수정 요청으로 나타날 것입니다.
단순히 생성 대상이 아니라 검증해야 할 대상: 4월 5일 기준 급여 명부에 있는 직원은 P60을 받습니다 — 4월 1일에 입사한 사람, 분기별로 급여를 받는 이사, 4월 8일에 퇴사한 사람도 포함됩니다. 4월 4일에 퇴사한 직원은 P60이 아니라 P45를 받습니다 — 퇴사자에게 P60을 발급하면 HMRC와 직원의 새 고용주 모두에게 혼란을 야기합니다. 4월 6일 당시 급여 소프트웨어에 있는 직원 목록이 자동으로 올바른 P60 배포 목록이 되는 것은 아닙니다 — 감사 검토가 필요합니다.
P60를 받는 사람과 받지 않는 사람: 직원 목록 점검
법정 기준은 이분법적입니다. 해당 개인이 4월 5일에 급여 명부에 있었는지 여부입니다. 하지만 4월 6일의 급여 명부에는 P60 목록에 있어서는 안 되는 사람들이 포함되어 있고, 상태를 다시 확인해야 하는 사람들이 누락되어 있습니다. 점검을 실행한다는 것은 직원 명부를 검토하면서 각 항목에 P60 결정과 이를 뒷받침하는 근거를 표시하는 것을 의미합니다.
| 직원 시나리오 | P60 발급 대상? | 이유 |
|---|---|---|
| 연중 계속 근무, 4월 5일에도 급여 명부에 있음 | 예 | 명확한 법정 자격 충족 |
| 4월 4일 퇴사 | 아니오 — P45만 해당 | 4월 5일 급여 명부에 없음. 퇴사 시 발급된 P45가 퇴사일까지의 기간을 포함 |
| 4월 8일 퇴사 | 예 | 4월 5일 급여 명부에 있었음. P60는 전체 연도를 포함하며, 4월 단기 기간에 대해서는 P45도 발급됨 |
| 4월 1일 입사, 4월 5일에도 재직 중 | 예 | 4월 5일 기준 급여 명부에 단 하루만 있어도 P60 의무 발생 |
| 분기별 급여를 받는 이사, 3월에 마지막 급여 지급, 4월 5일에도 이사직 유지 | 예 | 급여 지급 빈도와 관계없이 4월 5일에 고용 관계가 존재 |
| 장기 무급 휴가 중인 직원, 4월 5일에도 계약상 재직 중 | 예 | 고용이 종료되지 않음. P60에 연중 일부 기간의 급여가 0으로 표시될 수 있음 |
| 공제 후 총액으로 지급받는 CIS 하도급업자 | 아니오 | CIS 공제는 PAYE가 아닌 CIS 신고를 통해 별도로 보고됨. 하도급업자는 P60가 아닌 CIS 명세서를 받음 |
| 재입사 직원 — 9월 퇴사, 3월 재입사, 4월 5일 급여 명부에 있음 | 예 | P60는 재입사일부터 연말까지만 포함. 최초 고용 기간은 9월 퇴사 시 발급된 P45로 처리됨 |
| 급여를 통해 직역연금을 받는 연금 수급자 | 예 | 연금은 PAYE 목적상 고용 소득으로 처리됨. P60는 연금 제도 관리자가 발급 |
P60 목록 오류의 가장 흔한 원인은 4월 첫 주에 퇴사한 사람입니다. 급여 소프트웨어는 3월 급여 기간까지 이들을 재직 중으로 표시합니다. 이들의 4월 퇴사일은 시스템에 미래 날짜 변경으로 등록되어 있어 P60 생성 작업 전에 처리되지 않았을 수 있습니다. 팀이 퇴사일 점검을 먼저 실행하지 않고 "전체 직원"을 선택하여 P60를 생성하면, 4월 6~8일 퇴사자들이 이미 받은 P45와 함께 필요하지도 않은 P60를 받게 됩니다. 수정은 "중복"으로 표시된 수정 P60를 발급하고 직원에게 수동으로 안내하는 것을 포함합니다. 생성 전 10분간 날짜 범위 필터를 적용하면 피할 수 있습니다.
생성 전 NI 번호, PAYE 참조번호, 직원 정보 확인
P60가 잘못된 National Insurance 번호를 기재한 채 사무실을 떠나는 순간, 그 오류는 수정이 발행될 때까지 직원의 세금 기록에 고정됩니다. 그리고 수정 절차는 단순히 "올바른 번호로 다시 인쇄"하는 것이 아닙니다. RTI에서는 NI 번호가 모든 FPS 제출을 개인의 HMRC 계정에 연결하는 기본 키입니다. 잘못된 NINO가 기재된 P60는 불일치를 발생시키며, HMRC 시스템이 이를 감지하지 못한 채 몇 달이 지나 직원이 Self Assessment 신고서를 제출할 때 신고서의 수치가 고용주가 보고한 데이터와 일치하지 않아 문제가 드러납니다.
생성 전 확인 단계에서는 세 가지 범주의 데이터를 점검합니다. 그중 두 가지는 급여 소프트웨어만으로는 잡아낼 수 없는데, 소프트웨어가 자체 기록이 정확하다고 전제하기 때문입니다.
NINO 형식 및 소유권
유효한 NINO는 9자로 구성됩니다. 문자 2개, 숫자 6개, 접미사 문자 1개(A, B, C, D 중 하나)입니다. 흔한 오류로는 숫자 전치(QQ 12 34 56 C가 QQ 12 43 56 C로 입력되는 경우), 데이터 마이그레이션 중 접미사 문자 누락, 영구 NINO를 받은 후에도 갱신되지 않은 임시 참조번호(TN 접두사 뒤에 날짜가 붙는 형식) 등이 있습니다. 직원 목록의 모든 NINO에 대해 형식 검사를 실행하세요. 급여 소프트웨어에 일괄 내보내기 기능이 있다면 Excel 수식 하나로 규정에 맞지 않는 항목을 표시할 수 있습니다: =AND(LEN(A2)=9,ISNUMBER(VALUE(MID(A2,3,6))),OR(RIGHT(A2,1)={"A","B","C","D"})). NINO가 TN으로 시작하거나 비어 있는 직원은 P60 생성 전에 후속 확인이 필요합니다.
PAYE 참조번호 정확성
고용주 PAYE 참조번호는 모든 P60에 표시되며, 형식은 숫자 3개, 슬래시, 영숫자 최대 10개(예: 123/AB45678)입니다. 앞의 3자리 숫자는 고용주 제도에 부여된 HMRC 세무서 번호입니다. 조직이 여러 PAYE 제도를 운영하는 경우 — 자회사가 있는 그룹이나 지역별로 급여를 별도 운영하는 경우 흔한 구성입니다 — P60를 생성하기 전에 각 직원이 올바른 제도 참조번호에 배정되었는지 확인하세요. PAYE 제도 123/AB45678에 속한 직원이 제도 456/CD12345의 P60 배치에 포함되면, 어떤 HMRC 기록과도 일치하지 않는 증명서가 생성됩니다.
직원 이름 및 주소 최신성
HR 시스템에서는 갱신되었지만 급여 시스템에 동기화되지 않은 이름 변경 — HR과 급여가 별도 플랫폼인 회사에서 흔한 누락입니다 — 은 직원의 이전 이름이 기재된 P60를 만들어냅니다. HMRC는 주로 NINO로 대조하지만, 이름 불일치는 직원에게 혼란을 주고 제3자(주택담보대출 기관, 임대 에이전트)에게 소득 증명서로서의 효용을 떨어뜨립니다. 급여 시스템의 직원 이름을 HR 시스템과 대조하거나, 4월 급여 마감 안내 시 직원에게 직접 확인하세요. 주소는 HMRC 대조에는 덜 중요하지만 종이 P60 배포에는 중요합니다.
이러한 검증 중 어느 것도 HMRC 시스템에 접근할 필요가 없습니다. 이는 오후 한나절이면 실행할 수 있는 내부 데이터 무결성 검증으로, P60에 인쇄되어 직원에게 전달된 후에는 중복 증명서와 설명 서신을 포함한 6주간의 정정 절차로 이어지는 오류를 잡아냅니다.
최종 FPS 제출 내역과 P60 수치 대사
P60에 인쇄되는 수치는 별도의 연말 계산에서 산출되는 것이 아닙니다. 이는 해당 과세연도 동안 제출된 모든 Full Payment Submission(FPS)을 통해 HMRC에 보고된 동일한 데이터의 집계입니다. 2013년 4월부터 의무화된 Real Time Information(RTI) 체계에서는 급여 실행 시마다 FPS가 생성되어 해당 기간의 각 직원 급여, 세금, National Insurance, 법정 지급액을 보고합니다. 연말 표시가 붙은 과세연도의 최종 FPS는 더 이상 제출이 없음을 HMRC에 알립니다. P60은 이 12회(또는 52회)의 FPS 제출이 보고한 내용을 직원용으로 요약한 것입니다.
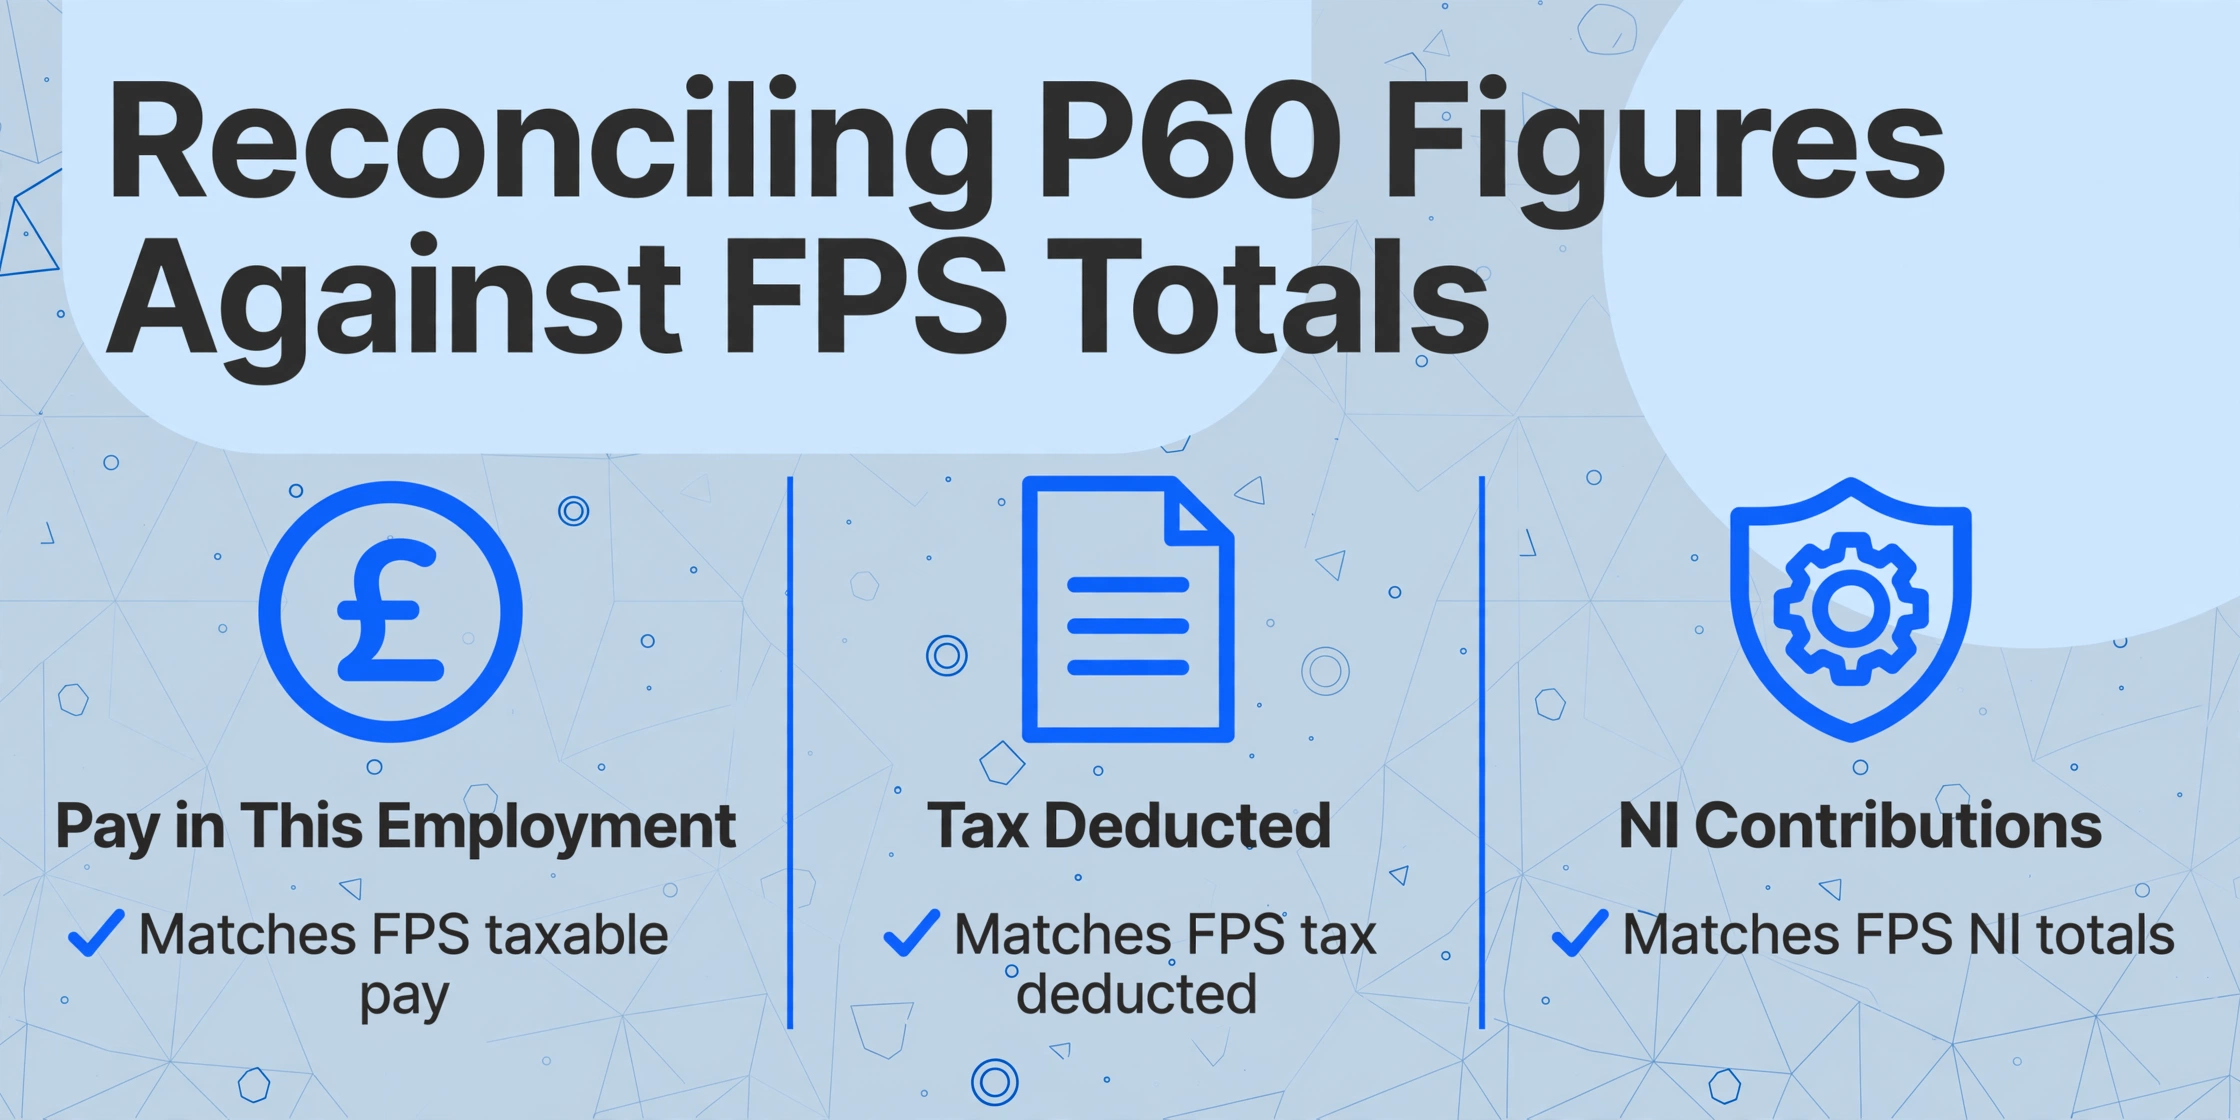
따라서 P60 초안을 FPS 합계와 대사하는 것은 "있으면 좋은" 검증 단계가 아닙니다. 증명서가 직원에게 전달되기 전에 불일치를 잡아낼 수 있는 유일한 방법입니다. 가장 많은 대사 차이를 유발하며, P60과 직원의 HMRC 기록 간 불일치가 공식 조사를 촉발하는 세 가지 수치는 다음과 같습니다.
| 수치 | FPS 데이터 내 출처 | 흔한 대사 실패 유형 | 해결 방법 |
|---|---|---|---|
| Pay in This Employment | 해당 과세연도의 모든 FPS "taxable pay" 필드 집계, 이 고용주만 해당 | 급여에는 반영되었으나 P60 생성 모듈에는 반영되지 않은 추가 FPS로 제출된 연중 정정 | 조정된 급여 데이터로 P60 재생성을 강제하거나 수동 정정 P60을 발급 |
| Tax Deducted | 모든 FPS "tax deducted" 필드 집계 | 12월 급여 실행 이후 적용된 세금 코드 변경을 급여에서 소급 적용했으나 해당 FPS는 재제출되지 않음. P60에는 정정된 누적 수치가 표시되지만 HMRC에는 정정되지 않은 수치가 남아 있음 | 해당 기간에 대한 추가 FPS를 제출한 후 P60 재생성 |
| NI Category Letter | 모든 FPS에서 기간별로 보고됨 | 직원이 연중 State Pension age에 도달하여 NI 문자가 A에서 C로 변경됨. P60에는 두 문자가 별도 행으로 표시되지만 변경이 늦게 적용된 경우 FPS에는 최종 문자만 기록되었을 수 있음 | 직원 생년월일과 NI 테이블 문자를 대조 확인. 급여에서 연중 변경이 누락된 경우 Earlier Year Update(EYU) — 현재는 추가 FPS — 가 필요함 |
실무 방법: P60 초안 데이터를 스프레드시트로 내보내고, 최종 FPS 파일이나 급여 소프트웨어 보고서에서 연간 누계를 추출한 뒤 열 단위 변동 검사를 실행합니다. 급여나 세금 변동이 반올림 허용 범위(몇 펜스)를 초과하는 행은 조사가 필요합니다. 이를 수동으로 처리하는 급여 팀 — 인쇄된 증명서의 P60 수치를 대사 스프레드시트에 옮겨 적는 경우 — 에게는 감사 자체가 시간 병목이 됩니다. 직원 150명 규모의 중견 기업이 P60 PDF에서 Excel로의 자동 데이터 추출 없이 대사 단계에서 변동을 분석하는 대신 수치를 다시 입력하는 데 시간을 씁니다. 전사 단계를 구조화된 데이터 파이프라인으로 바꾸는 열별 워크플로는 급여 대사를 위한 영국 P60 데이터 Excel 추출 가이드를 참고하세요. 여러 고객 급여를 동시에 같은 감사로 처리하는 급여 대행사와 다중 고용주 기업을 위해, 배치 감사 방법론에서는 단일 처리 작업으로 수십 개의 PAYE 제도를 처리하는 병렬 대사 워크플로를 다룹니다.
다중 출처 P60: 직원이 둘 이상의 고용주로부터 증명서를 받은 경우
과세 연도 중 두 개의 직장을 동시에 가진 직원 — 숙박, 소매, 교육 분야에서 흔함 — 은 각 고용주로부터 별도의 P60을 받습니다. 증명서는 독립적입니다. 각각 해당 고용에 대한 급여와 세금만을 다룹니다. 자기 평가 신고서를 작성하거나 총소득 증빙을 제공할 때 수치를 합산할 책임은 고용주가 아니라 직원에게 있습니다.
고용주 입장에서 이 사실은 P60 준비 기간 동안 두 가지 운영상 고려 사항을 만듭니다. 첫째, P60의 직원 이전 고용 수치 — "이전 고용 급여" — 는 직원이 입사한 시점의 올바른 누적 상태를 반영해야 합니다. 직원이 연중 입사했는데 급여 팀이 온보딩 시 잘못된 P45 수치를 입력했다면, P60의 "연간 총 급여"와 "연간 총 세금" 열 — 이전 및 현재 고용을 합산 — 이 틀리게 됩니다. P60의 "이 고용 급여" 열은 여전히 정확하지만, 직원은 세금 신고 시 연간 총계 수치를 사용하게 되며, P60 총계와 HMRC의 합산 소득 기록 간 불일치는 조사를 초래합니다.
둘째, 귀사가 연중 다른 회사를 인수하고 TUPE — 사업 양도(고용 보호) 규정 — 에 따라 그 직원들을 승계할 때, 그 직원들은 새 고용주로부터 전체 과세 연도를 포괄하는 단일 P60을 받아야 하며, 구 및 신 법인으로부터 별도의 P60 두 장을 받아서는 안 됩니다. 새 고용주는 연간 전체에 대한 PAYE 의무를 승계합니다. P60 생성 전에 급여 소프트웨어가 인수 직원의 연간 누계 수치를 새 PAYE 제도에 병합하도록 구성되지 않았다면, 증명서에는 인수 후 급여만 표시되며 — 직원들의 P60에는 몇 달치 소득이 누락됩니다.
우산 회사 전환: 연중 한 우산 회사에서 다른 우산 회사로 이동한 직원 — 계약직 부문에서 흔함 — 은 서로 다른 두 고용주로부터 별도의 P60 두 장을 받습니다. 이는 올바릅니다. TUPE 시나리오와 달리, 법률 작용으로 고용주가 변경된 것이 아니라 직원이 한 고용을 끝내고 다른 고용을 시작한 것입니다. 두 우산 회사 모두 각자의 고용 기간을 포괄하는 P60을 발급해야 합니다.
4주 준비 타임라인: 4월 6일부터 5월 2일까지
이 타임라인은 Sage, Xero, BrightPay, IRIS, QuickBooks 또는 이에 준하는 플랫폼을 사용하는 중규모 급여(직원 50~500명)를 기준으로 합니다. 감사 작업을 4월에 집중 배치하고, 5월은 생성과 배포를 위해 남겨둡니다. 목표는 일찍 끝내고 기다리는 것이 아니라, 잘못된 NINO, 누락된 퇴사자, 어긋난 FPS 수치 같은 수정 사항을 달력에 쫓기지 않고 처리할 수 있을 만큼의 여유를 두고 마치는 것입니다.
1주차 (4월 6–12일): 세무연도 마감 및 직원 목록 확정
산출물: (1) 2025/26 세무연도의 최종 FPS를 연말 표시와 함께 늦어도 4월 19일까지 제출하세요. (2) 세무연도의 마지막 급여를 실행하고 모든 정정, 소급 조정, 누락된 지급이 마감 전에 처리되었는지 확인하세요. (3) 4월 5일 기준으로 급여 시스템에서 전체 직원 목록을 내보내고 고정하세요 — 이것이 P60 대상자 목록입니다. (4) 모든 항목에 태그를 지정하세요: 4월 5일 이전 퇴사자 → P45 이미 발급됨, P60 없음; 4월 5일 이후 퇴사자 → P45와 P60 모두; 재직 직원 → P60; 이사 → P60; 연금 수령자 → P60; CIS 하도급업자 → P60 없음. 태그된 목록은 2주차의 감사 기준선이 됩니다.
2주차 (4월 13–19일): 직원 데이터 검증 및 합계 대사
산출물: (1) P60 대상으로 표시된 모든 직원에 대해 NINO 형식 검사를 실행하세요. 공란, TN 접두사, 형식 미준수 NINO를 후속 조치 대상으로 표시하세요. (2) 직원별 고용주 PAYE 참조번호를 확인하세요 — 특히 다중 제도 조직에서 중요합니다. (3) 급여, 세금, NI의 연간 누계 FPS 합계를 가져와 P60 초안 수치와 비교하세요. 차이가 펜스 단위 반올림을 초과하는 행을 표시하세요. (4) 연중 NI 범주 문자가 변경된 직원 — 가장 흔하게는 국민연금 수령 연령 도달 시 A → C — 의 경우 P60 초안에 올바른 소득 구간 분할과 함께 두 개의 별도 NI 행이 표시되는지 확인하세요. (5) 동시에 여러 고용 관계를 가진 직원을 식별하고 어느 고용주가 어느 P60을 발급할 책임이 있는지 확인하세요.
3주차 (4월 20–26일): 증명서 생성 및 준비
산출물: (1) 검증된 직원 목록을 사용하여 급여 소프트웨어에서 P60을 생성하세요 — 원시 급여 등록부가 아닙니다. (2) 생성된 증명서의 10% 표본을 해당 직원의 연간 최종 급여명세서와 대조 검사하세요. 급여명세서의 연간 누계 수치는 P60의 "이 고용에서의 급여" 및 "공제된 세금" 수치와 정확히 일치해야 합니다. (3) 회사가 급여 포털을 통해 P60을 전자적으로 발급하는 경우(2023년 4월부터 직원 동의 없이 허용됨), 표시된 모든 직원이 포털에 접근할 수 있고 비활성 또는 잠긴 계정이 없는지 확인하세요. (4) 종이 P60을 받는 직원의 경우 현재 우편 주소를 확인하세요 — 2025년 4월에 등록된 주소는 12개월이 지나 오래되었을 수 있습니다. (5) 이전 연도의 재발급을 요청하는 직원을 위해 중복 표시된 증명서를 준비하세요.
4주차(4월 27일~5월 2일): 배포 및 기록
산출물: (1) 이번 주 말까지 모든 P60을 전자 또는 종이로 배포하세요. 5월의 남은 주는 수정 및 직원 문의를 위한 여유 기간이며, 최초 배포를 위한 기간이 아닙니다. (2) P60이 발급되었음, 직원이 어디에서 확인할 수 있는지, 문의 시 누구에게 연락해야 하는지를 안내하는 전사 이메일을 발송하세요. (3) 배포 내역을 기록하세요: 직원 이름, 발급일, 방법(포털/이메일/종이), 비고(중복, 수정)를 기재한 간단한 스프레드시트입니다. 이 기록은 직원이 나중에 증명서를 받지 못했다고 주장할 경우 규정 준수를 입증하는 자료가 됩니다. (4) P60 배포 기록을 보관하고 급여 기록과 함께 유지하세요. PAYE 기록의 법정 보존 기간은 해당 세금 연도 종료 후 3년입니다.
이 타임라인이 검증 작업을 앞당겨 배치하는 이유는, 생성 단계 자체는 급여 소프트웨어에서 버튼 한 번 클릭하는 데 몇 분이면 끝나기 때문입니다. 그 클릭 전의 4주 감사가 결과물로 나오는 P60이 처음부터 정확한지, 아니면 여름 내내 수정 작업을 해야 하는지를 결정합니다.
5월 31일 이후: P11D, 수정, 그리고 다음 마감일
P60 발급은 급여 연말 주기의 한 장을 마무리하지만, 그것으로 끝나는 것은 아닙니다. 7월 6일까지 — P60 마감일로부터 약 5주 후 — 고용주는 과세 연도 중 급여에 반영되지 않은 복리후생 및 비용을 보고하는 P11D 및 P11D(b) 양식을 HMRC에 제출해야 합니다. 해당 복리후생에 대한 Class 1A 국민보험료는 7월 19일(우편) 또는 7월 22일(전자)까지 납부해야 합니다. P60 발급 기간과 P11D 준비 기간은 겹칩니다. 급여팀이 5월에 P60을 배포하는 동안, 동시에 7월 복리후생 신고를 위해 법인차 주행거리 데이터, 민간 건강보험료, 무이자 대출 잔액을 수집하고 있는 것입니다.
오류가 있는 P60 — 잘못된 수치, 누락된 직원, 부정확한 NINO — 의 수정은 오류의 성격과 시점에 따라 세 가지 경로 중 하나를 따릅니다. 단순 사무 오류(잘못된 NINO, 이름 오타)의 경우 수정된 정보를 기재하고 "duplicate"로 표시한 수정 증명서를 발급해야 합니다. 급여 데이터 오류(수정 FPS가 제출되지 않아 급여 수치가 잘못된 경우)의 경우 먼저 수정 FPS를 제출한 후, 수정된 데이터로 P60을 재생성해야 합니다. 직원이 이미 Self Assessment 신고서를 제출한 후 발견된 오류의 경우 조율이 필요합니다. 고용주는 수정된 P60을 발급하고, 직원은 신고서를 수정하며, HMRC는 수정된 FPS 데이터를 대조합니다.
P60 중복 발급 요청은 5~6월에 예측 가능한 물량입니다: 직원들은 P60을 분실하거나, 주택담보대출 신청에 필요하거나, 이전 고용주의 증명서를 잘못 보관했음을 발견합니다. 고용주는 요청 시 "duplicate"로 표시된 대체 증명서를 제공해야 하며, 많은 급여팀이 5월 31일 마감 후 4주 동안 발생하는 이 행정 물량을 과소평가합니다. 중복 요청 처리를 사후 마감 워크플로에 포함시키고, 각 요청을 즉흥적인 방해 요소로 취급하지 않는 것이 깔끔한 6월과 엉망인 6월을 가르는 차이입니다.
자주 묻는 질문
5월 31일 P60 마감일을 놓치면 어떻게 되나요?
HMRC는 PAYE 납부 지연의 경우처럼 P60 지연 제출에 대해 자동 과태료를 부과하지는 않습니다. 하지만 P60을 받지 못한 직원이 HMRC에 문의할 수 있으며, HMRC가 고용주에게 연락해 이행을 요청할 수 있습니다. 실질적인 결과는 더 즉각적입니다. 직원의 Self Assessment 신고가 막히고, 주택담보대출 신청이 지연되며, 독촉 이메일이 쏟아집니다. 지연을 발견한 즉시 P60을 발급하고, 지연 사유와 최종 발급 시점을 기록으로 남기세요. P60 발급을 지속적으로 이행하지 않아 HMRC가 여러 해에 걸친 패턴을 확인하면 컴플라이언스 검토로 이어질 수 있습니다.
P60을 종이 대신 전자 방식으로 발급할 수 있나요?
네. 2023년 4월부터 고용주는 직원의 명시적 동의를 먼저 받지 않고도 급여 포털의 PDF나 이메일 첨부 파일 등 전자 형식으로 P60을 제공할 수 있습니다. 직원이 전자 수령에 동의해야 한다는 기존 요건은 폐지되었습니다. 전자 P60은 종이 사본과 동일한 법적 효력을 가지며, 모든 법정 항목을 동일하게 포함해야 합니다. 고용주는 직원이 전자 증명서에 접근하고 저장하고 인쇄할 수 있도록 보장해야 합니다.
4월 5일 이전에 퇴사한 전 직원이 P60을 요청하면 어떻게 하나요?
4월 5일 이전에 퇴사한 직원은 해당 고용 관계에서 P60을 받지 않습니다. 퇴사 시 발급된 P45가 연간 누계 기록 역할을 합니다. 하지만 전 직원은 자신의 급여 데이터를 요청할 권리가 있으며, 모범 사례로서 고용주는 재직 기간의 소득 명세서를 발급할 수 있습니다. 이는 법정 P60이 아니며 그렇게 표기해서는 안 됩니다. HMRC 기록과의 혼동을 피하기 위해 "[시작일]부터 [퇴사일]까지의 소득 명세서"로 표기하세요.
당사는 여러 개의 PAYE 제도를 운영하고 있습니다. 각 제도에서 별도의 P60을 발급해야 하나요?
네. 각 PAYE 제도는 HMRC 기준에서 별도의 고용주 법인입니다. 직원이 두 제도의 급여 명세에 나타나는 경우 — 예를 들어 회사가 서로 다른 제도 참조 번호로 부서별 급여를 별도 운영하는 경우 — 각 제도에서 별도의 P60을 받아야 합니다. 같은 원칙이 기업 그룹에도 적용됩니다. 자체 PAYE 제도를 가진 각 자회사는 소속 직원에게 자체 P60을 발급합니다. 각 증명서의 고용주 PAYE 참조 번호가 어느 제도에서 발급했는지 식별해 줍니다.
CIS 하도급업체도 P60을 받나요?
아니요. Construction Industry Scheme (CIS) 하도급업체는 근로자가 아니며 PAYE 급여 명세에 포함되지 않습니다. 이들의 세금 공제는 별도의 CIS 신고 시스템을 통해 처리됩니다. 즉, 원청업체는 지급액에서 20%(미등록 하도급업체의 경우 30%)를 공제하고 매월 CIS 신고서를 HMRC에 제출합니다. 연말에 하도급업체는 공제 내역서(CIS statement of deductions)를 받으며, P60은 받지 않습니다. CIS 하도급업체를 P60 목록에 포함하는 것은 흔한 급여 감사 오류입니다. 해당 개인이 급여 시스템에 수령인으로 표시될 수는 있지만 근로자로 등록된 것은 아니기 때문입니다.
근로자가 이전 고용주의 종이 P60을 가져왔는데 이를 디지털화해야 한다면 어떻게 해야 하나요?
신규 근로자가 이전 고용주의 종이 P45 또는 P60을 제출하여 급여 기록에 입력해야 하는 경우, AI 기반 문서 처리를 통해 데이터를 구조화된 형식으로 추출할 수 있습니다. Pay to Date, Tax to Date, NINO, 고용주 PAYE reference 등 관련 필드는 수기 입력 없이 증명서 사진이나 스캔본에서 캡처할 수 있습니다. 열별 설정 방법은 P60 데이터 추출 상세 가이드를 참고하세요.
P60을 발급한 후 급여 오류를 발견했습니다. 어떻게 수정하나요?
수정 방법은 오류가 언제 발생했는지에 따라 달라집니다. 연중 제출한 개별 FPS에 오류가 있었다면(특정 기간의 잘못된 급여 금액), 해당 과세연도에 대해 수정된 연간 누계 금액을 포함한 추가 FPS를 제출해야 합니다. 2021년 4월부터 HMRC는 수정을 위한 추가 FPS 제출만 허용하며, 기존의 Earlier Year Update (EYU) 방식은 더 이상 사용되지 않습니다. 수정된 FPS가 승인되면 수정된 급여 기록에서 영향을 받은 P60을 재생성하여 해당 근로자에게 "replacement" 또는 "corrected"로 표시하여 발급하세요. 어떤 증명서를 왜 수정했는지 기록을 남겨두세요. 나중에 HMRC가 불일치를 문제 삼을 경우 이 문서가 필수적입니다.
수정 사항 세 건이 남은 상태로 5월 28일에 P60을 발급하는 것과, 모든 수치를 FPS 합계와 대조해 검증한 뒤 5월 2일에 발급하는 것의 차이는 4월로 앞당겨 몰아넣어야 하는 4주간의 감사 작업입니다. 위의 4주 일정은 구조이고, 수작업 전사 마라톤을 스프레드시트 감사로 바꿔 주는 추출 단계가 엔진입니다.
P60 데이터 감사 시작하기테스트에는 가입이 필요하지 않습니다. 보관 기간이 지나면 파일이 자동 삭제되는 안전한 처리 방식입니다.