P60期限5月31日
締切前に給与計算チームが監査すべきこと
P60の書類パニックは5月28日に始まるわけではありません。始まるのは4月6日、課税年度が終了し、法定期限に向けて8週間のカウントダウンが始まる日です。しかし本当のボトルネックは、クリーンなデータセットから150件の証明書を給与計算ソフトが生成する時間ではありません。従業員リストの監査、NINO確認、FPS照合、そして例外ケースのトリアージ — 4月4日退職者と4月8日退職者、四半期ごとに支払われる役員、NIカテゴリ文字を2つ持つ従業員など — は、誰かが「生成」をクリックする前に済ませておくべきものです。その監査を5月中旬まで先延ばしにする事務所では、月末の2週間が修正、重複再発行、深夜の照合作業のスプリントになり、4月に1朝の確認作業で防げたはずの事態を招きます。
主なポイント
- 5月31日は本当の期限ではありません。すべての証明書が従業員の精査に耐えなければならない日です。P60に誤ったNINOが印刷されると、重複証明書が再発行されるまで、その誤りがその人の税務記録に固定されてしまうからです。
- 4月6日の給与計算台帳はP60の配布リストではありません。4月4日退職者には証明書が発行されず、4月8日退職者には必要ですが、給与計算ソフトは手動の監査なしにこの区別をできません。
- 4月第2週に従業員リスト全体でNINO形式チェックを1午後行えば、不備のあるNational Insurance番号が証明書に印刷される前にすべて発見でき、夏の重複再発行を防げます。
締め切りまでの時間:法律が求めるものと、8週間が思ったより短い理由
この義務は明確で、曲げることはできません。2003年所得税(Pay As You Earn)規則第67条(SI 2003/2682)により、すべての雇用主は、4月5日時点で給与計算対象であったすべての従業員に対し、遅くとも5月31日までに証明書 — P60 — を交付しなければなりません。証明書には、HMRCの年次代替P60様式に関するRD1仕様で定義された法定項目の全セット、すなわち「この雇用」と「年間合計」に分けた給与および税額、カテゴリーレターと所得帯別に区分した国民保険料、および受給した法定給付金を含める必要があります。
この期限は「5月末までに何とか終わらせる」というものではありません。「6月1日より前」です。6月1日に発行されたP60は遅延です。雇用主にとっての実際の影響は固定の罰金ではありません — HMRCはPAYEの支払い遅延に対するようには、P60の遅延に対して自動的な罰金を課しません — しかし、下流の一連の問題を引き起こします。P60を受け取らない従業員は、正確な数字で確定申告を完了できません。住宅ローンや所得に基づく給付金を申請する従業員は、申請が滞ることになります。150人の従業員からの督促メールに対応し、6月中ずっと証明書を再発行する累積コストは、作業を先延ばしにすることで給与計算チームが節約したと思っていた時間を帳消しにします。
8週間 — 4月6日から5月31日まで — は余裕があるように聞こえます。そうではありません。最初の2週間は、4月19日の最終FPS提出期限と関連する給与計算締め手続きに費やされます。最後の2週間は、配布のロジスティクスと従業員からの問い合わせに費やされます。つまり、実際の監査と検証作業のために残るのは、4月下旬から5月上旬のおよそ4営業週間です。以下のチェックリストは、その4週間の枠に合わせて構成されています — そしてその項目の一つひとつは、省略すれば6月に修正依頼として表面化するものです。
誰のために生成するかだけでなく、誰を検証する必要があるか: 4月5日時点で給与計算対象の従業員はP60を受け取ります — 4月1日に入社した人、四半期ごとに支払われる役員、4月8日に退職した人も含まれます。4月4日に退職した従業員はP60ではなくP45を受け取ります — そして退職者にP60を発行すると、HMRCと従業員の新しい雇用主の両方で混乱を招きます。4月6日時点で給与計算ソフトウェアに表示される従業員リストは、自動的に正しいP60配布リストではありません — 監査による確認が必要です。
P60を受け取る人、受け取らない人:従業員リストの監査
法定要件は二者択一です:4月5日時点でその人が給与支払対象者であったかどうかです。しかし4月6日の給与台帳には、P60リストに含めるべきでない人が含まれていたり、逆に再確認が必要なステータスの人が抜けていたりします。監査を実施するには、従業員名簿を確認し、各項目にP60の判定とその根拠を付していく必要があります。
| 従業員の状況 | P60は必要? | 理由 |
|---|---|---|
| 年間を通じて継続雇用され、4月5日時点でも給与支払対象 | はい | 法定要件を明確に満たす |
| 4月4日に退職 | いいえ — P45のみ | 4月5日時点で給与支払対象でない。退職時に発行されたP45が退職日までの期間をカバーする |
| 4月8日に退職 | はい | 4月5日時点で給与支払対象だった。P60は通年をカバーし、4月の端数期間分としてP45も発行される |
| 4月1日に入社し、4月5日時点でも雇用中 | はい | 4月5日時点で1日でも給与支払対象であればP60の義務が生じる |
| 四半期ごとに報酬を受ける取締役、最終支払は3月、4月5日時点でも取締役 | はい | 支払頻度にかかわらず、4月5日時点で雇用関係が存在する |
| 長期無給休暇中の従業員、4月5日時点でも契約上雇用中 | はい | 雇用は終了しておらず、P60では年間の一部について支払額ゼロと表示される場合がある |
| 控除後の総額で支払われるCIS下請業者 | いいえ | CISの控除はPAYEではなくCIS申告を通じて別途報告される。下請業者はP60ではなくCIS明細を受け取る |
| 再雇用された従業員 — 9月に退職、3月に再雇用、4月5日時点で給与支払対象 | はい | P60は再雇用日から年度末までの期間のみをカバーする。当初の雇用期間は9月の退職時に発行されたP45でカバーされている |
| 給与を通じて企業年金を受け取る年金受給者 | はい | 年金はPAYE上、雇用所得として扱われる。P60は年金制度の管理者が発行する |
P60リストの誤りで最も多い原因は、4月第1週に退職した人です。給与ソフトウェア上では3月の給与期間まで在籍者として表示され、4月の退職日はシステム上で将来日付の変更として登録され、P60生成処理の前に処理されていない可能性があります。退職日監査を先に実施せずに「全従業員」を選択してP60を生成すると、4月6日〜8日に退職した人が、すでに受け取ったP45に加えて不要なP60も受け取ることになります。修正には「duplicate」と表示した訂正版P60の発行と従業員への手動での連絡が必要となり、生成前に10分間の日付範囲フィルターをかければ避けられたものです。
生成前のNI番号、PAYE参照番号、従業員情報の確認
誤ったNational Insurance番号のままP60が発行されると、訂正が行われるまでそのエラーは従業員の税務記録に固定されます。しかも訂正手続きは「正しい番号で再発行する」だけの単純なものではありません。RTIでは、NI番号がすべてのFPS提出を個人のHMRCアカウントに紐づける主キーとなります。誤ったNINOを含むP60は不一致を生み、HMRCのシステムがそれを検知するのは数か月後、従業員がSelf Assessment申告を行い、申告書の数値が雇用主の報告データと一致しない時点になる可能性があります。
生成前の確認パスでは3種類のデータをチェックしますが、そのうち2つは給与計算ソフトだけでは検出できません。ソフトは自身の記録が正しいことを前提としているからです。
NINOの形式と所有者
有効なNINOは9文字です。2文字のアルファベット、6桁の数字、1文字のサフィックス(A、B、C、Dのいずれか)で構成されます。よくあるエラーには、数字の入れ替わり(QQ 12 34 56 CがQQ 12 43 56 Cになる)、データ移行時にサフィックスが欠落する、恒久的なNINOを受領した際に更新されなかった一時参照番号(TNプレフィックスに日付が続く形式)などがあります。従業員リスト内のすべてのNINOに対して形式チェックを実行してください。給与計算ソフトに一括エクスポート機能があれば、1つのExcel数式で不適合なエントリを検出できます:=AND(LEN(A2)=9,ISNUMBER(VALUE(MID(A2,3,6))),OR(RIGHT(A2,1)={"A","B","C","D"}))。NINOがTNで始まる、または空白の従業員は、P60生成前にフォローアップが必要です。
PAYE参照番号の整合性
雇用主のPAYE参照番号はすべてのP60に記載され、3桁の数字、スラッシュ、最大10文字の英数字という形式です(例:123/AB45678)。3桁のプレフィックスは、雇用主スキームに割り当てられたHMRCの税務署番号です。組織が複数のPAYEスキームを運用している場合(子会社を持つグループや拠点ごとに給与計算を分けている場合によくある構成)、P60を生成する前に、各従業員が正しいスキーム参照番号に割り当てられていることを確認してください。PAYEスキーム123/AB45678の従業員がスキーム456/CD12345のP60バッチに含まれると、どのHMRC記録とも一致しない証明書が生成されます。
従業員の氏名と住所の最新性
HRシステムでは更新されたものの給与計算に同期されていない氏名変更は(HRと給与計算が別プラットフォームである企業によくある抜け漏れです)、従業員の旧姓が記載されたP60を生成してしまいます。HMRCは主にNINOで照合しますが、氏名の不一致は従業員に混乱を招き、第三者(住宅ローン提供者、賃貸仲介業者)に対する所得証明としての証明書の有用性を損ないます。給与計算の従業員氏名をHRシステムと照合するか、4月の給与計算締めの連絡時に従業員へ直接確認してください。住所はHMRCの照合ではそれほど重要ではありませんが、紙のP60の配布には影響します。
これらのチェックはいずれもHMRCのシステムへのアクセスを必要としません。これらは内部のデータ整合性検証であり、実行に半日かかるものの、一度P60に印刷されて従業員に渡されてしまうと、重複した証明書や説明文書を伴う6週間の訂正プロセスになってしまうエラーを捕捉できます。
P60の数値を最終FPS提出分と照合する
P60に印刷される数値は、別途行われる年末計算から得られたものではありません。それらは、課税年度中に提出されたすべてのFull Payment Submission(FPS)を通じてHMRCに報告された同じデータを集計したものです。2013年4月以降義務化されているReal Time Information(RTI)の枠組みでは、給与計算を実行するたびにFPSが生成され、その期間の各従業員の給与、税、国民保険、および法定支払額が報告されます。課税年度の最終FPSは年末インジケーターが付され、これ以上の提出がないことをHMRCに伝えます。P60は、これら12回(または52回)のFPS提出で報告された内容を従業員向けにまとめたものです。
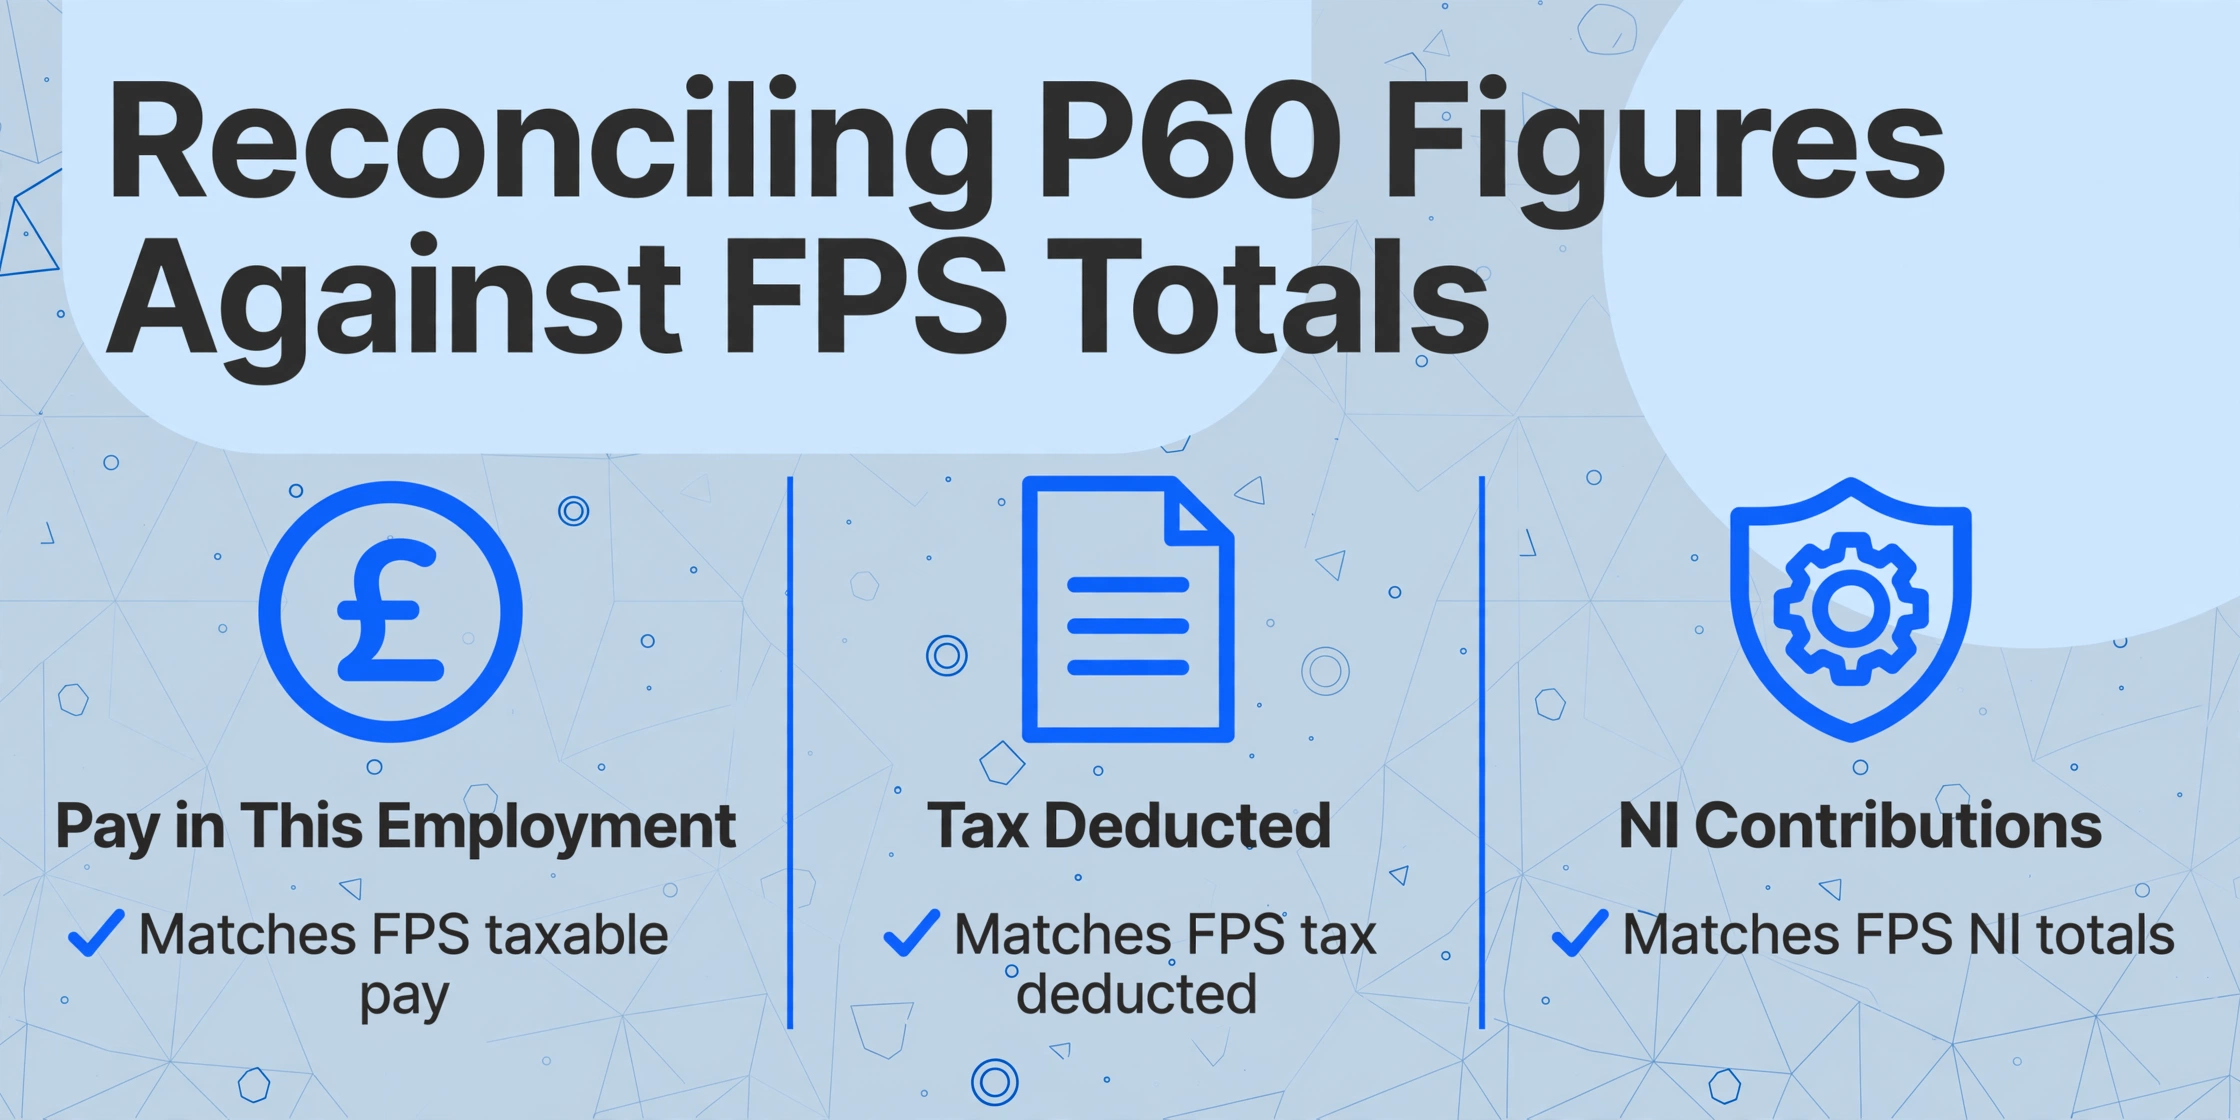
したがって、P60のドラフトをFPSの合計と照合することは、「あれば良い」検証ステップではありません。証明書が従業員の手に渡る前に不一致を捕捉する唯一の方法です。最も照合のずれを引き起こしやすく、またP60と従業員のHMRC記録との間の不一致が正式な照会を招く3つの数値は次のとおりです。
| 数値 | FPSデータにおける出所 | よくある照合失敗のパターン | 解決方法 |
|---|---|---|---|
| この雇用における支払額 | 課税年度のすべてのFPS「課税対象支払額」フィールドの集計(この雇用主のみ) | 年央の訂正が追加FPSで提出され、給与計算には反映されたがP60生成モジュールには反映されなかった | 調整後の給与計算データからP60を強制的に再生成するか、手動で訂正済みP60を発行する |
| 控除税額 | すべてのFPS「控除税額」フィールドの集計 | 12月の給与計算実行後に適用された税コード変更が給与計算で遡及適用されたが、対応するFPSが再提出されなかった。P60には訂正後の累計額が表示されるが、HMRCは訂正前のものを保持している | 該当期間の追加FPSを提出し、その後P60を再生成する |
| NIカテゴリー文字 | 毎回のFPSで期間ごとに報告される | 従業員が年央に年金受給年齢に達し、NI文字がAからCに変更された。P60には両方の文字が別々の行に表示されるが、変更が遅れて適用された場合、FPSには最終的な文字のみが記録されている可能性がある | NI表の文字を従業員の生年月日と照合して確認する。年央の変更が給与計算で見落とされていた場合、Earlier Year Update(EYU)—現在は追加FPS—が必要となる |
実践的な方法:P60のドラフトデータをスプレッドシートにエクスポートし、最終FPSファイルまたは給与計算ソフトのレポートから年累計を取得し、列レベルの差異チェックを実行します。給与や税の差異が丸め許容範囲(数ペンス)を超える行は調査に値します。これを手作業で処理する給与計算チーム——印刷された証明書からP60の数値を照合スプレッドシートに転記する——にとって、監査自体が時間のボトルネックになります。従業員150名を抱え、P60 PDFからExcelへの自動データ抽出を行っていない中規模企業は、照合フェーズで差異を分析するのではなく数値を再入力するのに時間を費やします。転記ステップを構造化されたデータパイプラインに変える列ごとのワークフローについては、給与計算の照合のために英国のP60データをExcelに抽出するガイドをご覧ください。複数のクライアント給与計算で同じ監査を同時に実行する給与計算代行会社や複数雇用主の企業向けには、バッチ監査手法で、1回の処理ジョブで数十のPAYE制度を処理する並列化された照合ワークフローを説明しています。
複数ソースのP60:従業員が複数の雇用主から証明書を持っている場合
課税年度中に2つの仕事を同時に持っていた従業員——接客業、小売業、教育でよく見られる——は、各雇用主から別々のP60を受け取ります。証明書は独立しており、それぞれがその特定の雇用の給与と税のみを対象としています。Self Assessment申告書を作成したり、総所得の証明を提供したりする際に数値を集計する責任は、雇用主ではなく従業員にあります。
雇用主にとって、この事実はP60作成期間中に2つの運用上の考慮事項を生み出します。第一に、P60の従業員の前職の数値——「前職の給与」——は、従業員が入社した時点の正しい累計状況を反映している必要があります。従業員が年度途中で入社し、給与計算チームがオンボーディング時に誤ったP45の数値を入力した場合、P60の「年間総給与」と「年間総税額」の列——前職と現職を合計したもの——は誤ったものになります。P60の「この雇用での給与」列は依然として正しいですが、従業員は納税申告書を提出する際に年間総額の数値を使用し、P60の合計とHMRCの合算所得記録との不一致が問い合わせを引き起こします。
第二に、あなたの会社が年度途中で別の会社を買収し、TUPE——事業譲渡(雇用保護)規則——に基づいてその従業員を引き継ぐ場合、それらの従業員は新しい雇用主から課税年度全体をカバーする単一のP60を受け取るべきであり、旧会社と新会社から2つの別々のP60を受け取るべきではありません。新しい雇用主は年間全体のPAYE義務を引き継ぎます。P60生成前に買収した従業員の年累計数値を新しいPAYE制度に統合するように給与計算ソフトが設定されていない場合、証明書には買収後の給与のみが表示され、従業員のP60には数か月分の所得が欠落することになります。
アンブレラ会社の移行:契約業界でよく見られるように、年度途中で1つのアンブレラ会社から別のアンブレラ会社に移った従業員は、2つの異なる雇用主から2つの別々のP60を持つことになります。これは正しいことです。TUPEのシナリオとは異なり、法律の効力によって雇用主が変わったのではなく、従業員が1つの雇用を終えて別の雇用を開始したのです。両方のアンブレラ会社は、それぞれの雇用期間をカバーするP60を発行する必要があります。
4週間の準備タイムライン:4月6日から5月2日まで
このタイムラインは、Sage、Xero、BrightPay、IRIS、QuickBooks、または同等のプラットフォームで運用されている中規模の給与計算(従業員50~500名)を想定しています。監査作業を4月に前倒しし、5月は生成と配布のために確保します。目標は、早く終わらせて待つことではなく、余裕を持って終わらせることです。そうすれば、誤ったNINO、退職者の漏れ、FPS数値の不一致といった修正に、カレンダーに左右されることなく対応できます。
第1週(4月6日〜12日):課税年度を締め、従業員リストを確定する
成果物:(1)2025/26課税年度の最終FPSを、年末指標を付して4月19日までに提出する。(2)課税年度の最終給与計算を実行し、すべての訂正、遡及調整、未払い分が締め前に処理されていることを確認する。(3)4月5日時点の全従業員リストを給与計算システムからエクスポートして凍結する。これがP60候補リストとなる。(4)すべてのエントリにタグを付ける:4月5日以前の退職者 → P45発行済み、P60なし。4月5日以降の退職者 → P45とP60の両方。在職従業員 → P60。役員 → P60。年金受給者 → P60。CIS下請業者 → P60なし。タグ付けされたリストが第2週の監査基準となる。
第2週(4月13日〜19日):従業員データを検証し、合計を照合する
成果物:(1)P60対象としてフラグが立った全従業員に対してNINO形式チェックを実行する。空白、TN接頭辞、形式不適合のNINOにはフォローアップのフラグを立てる。(2)従業員ごとに雇用主のPAYE参照番号を確認する。特に複数制度を運用する組織では重要。(3)給与、税、NIの年度累計FPS合計を取得し、P60ドラフトの数値と比較する。差異がペンス単位の端数処理を超える行にはフラグを立てる。(4)年度途中でNIカテゴリレターが変更された従業員(最も一般的には年金受給年齢到達によるA → C)については、P60ドラフトに正しい所得帯区分で2つの別々のNI行が表示されていることを確認する。(5)複数の雇用を同時に保有していた従業員を特定し、どの雇用主がどのP60を発行する責任を負うかを確認する。
第3週(4月20日〜26日):証明書を生成し、準備する
成果物:(1)検証済みの従業員リストを使用して給与計算ソフトウェアからP60を生成する。生の給与台帳は使用しない。(2)生成された証明書の10%をサンプル抽出し、その年度の最終給与明細と照合する。給与明細の年度累計数値は、P60の「この雇用における給与」および「控除税額」の数値と完全に一致するはず。(3)会社が給与ポータル経由でP60を電子的に発行する場合(2023年4月以降、従業員の同意なしで許可されている)、フラグが立った全従業員がポータルにアクセスでき、非アクティブまたはロックされたアカウントがないことを確認する。(4)紙のP60を受け取る従業員については、現在の郵送先住所を確認する。2025年4月に登録された住所は12か月分古くなっている可能性がある。(5)過去年度の再発行を求める従業員には、重複マーク付きの証明書を準備する。
第4週(4月27日~5月2日):配布と記録
成果物:(1)今週末までにすべてのP60を配布します(電子または紙)。5月の残りの週は、初回配布ではなく、訂正や従業員からの問い合わせのためのバッファです。(2)P60を発行したこと、従業員がどこで閲覧できるか、質問がある場合の連絡先を記載した全社メールを送信します。(3)配布を記録します。従業員名、発行日、方法(ポータル/メール/紙)、および備考(再発行、訂正)を記録する簡単なスプレッドシートです。この記録は、従業員が後に証明書を受け取っていないと主張した場合のコンプライアンスの証拠となります。(4)P60配布記録を保管し、給与記録とともに保持します。PAYE記録の法定保存期間は、課税年度の終了から3年間です。
このタイムラインが検証作業を前倒しするのは、生成ステップ自体——給与計算ソフトのボタンをクリックするだけ——は数分で完了するからです。そのクリックまでの4週間の監査が、出力されるP60が最初から正確であるか、夏の間ずっと修正が必要になるかを決定します。
5月31日以降:P11D、修正、そして次の締め切り
P60の発行は給与計算年度末サイクルの一章を閉じますが、帳簿を閉じるわけではありません。7月6日までに——P60の締め切りから約5週間後——雇用主は、課税年度中に給与処理されなかった現物給付および経費を報告するP11DおよびP11D(b)様式をHMRCに提出しなければなりません。これらの給付に対するClass 1A国民保険料は、7月19日(郵送)または7月22日(電子)までに支払う必要があります。P60の発行期間とP11Dの準備期間は重なります。給与計算チームが5月にP60を配布している間、同時に7月の給付申告のために社用車の走行距離データ、民間健康保険料、無利子ローンの残高を収集しています。
誤って発行されたP60——誤った数値、漏れた従業員、不正確なNINO——については、誤りの性質とタイミングに応じて3つの修正方法のいずれかを取ります。単純な事務上の誤り(誤ったNINO、名前の綴り間違い)の場合は、修正情報を記載した「duplicate」と明記された訂正証明書を発行する必要があります。給与計算データの誤り(訂正FPSが提出されなかったための誤った給与額)の場合は、まず訂正FPSを提出し、その後修正されたデータからP60を再生成する必要があります。従業員が既に確定申告を提出した後に発見された誤りの場合は、調整が必要です。雇用主は訂正されたP60を発行し、従業員は申告を修正し、HMRCが訂正されたFPSデータと照合します。
P60の再発行依頼は5月から6月にかけて予測可能な業務量です:従業員はP60を紛失したり、住宅ローン申請に必要になったり、以前の雇用主からの証明書をどこかに置き忘れたことに気づいたりします。雇用主は請求に応じて「duplicate」と明記された代替証明書を提供しなければならず、多くの給与計算チームは5月31日の締め切り後の4週間でこれが生み出す事務作業量を過小評価しています。再発行依頼への対応をその場しのぎの中断として扱うのではなく、締め切り後のワークフローに組み込むことが、混乱のない6月と分断された6月を分けるのです。
FAQ
5月31日のP60期限を逃したらどうなりますか?
HMRCは、PAYEの支払遅延の場合のように、P60の遅延に対して自動的なペナルティを課すことはありません。ただし、P60を受け取っていない従業員がHMRCに連絡すると、HMRCが雇用主に連絡してコンプライアンスを求めることがあります。実際の影響はより差し迫ったものです。従業員は確定申告(Self Assessment)の提出ができなくなり、住宅ローン申請が滞り、催促のメールが殺到します。遅延に気づいたらできるだけ早くP60を発行し、なぜ遅れたのか、いつ最終的に発行したのかを記録しておきましょう。P60の発行を繰り返し怠り、HMRCが複数年にわたるパターンとして認識した場合、コンプライアンス調査につながることがあります。
P60は紙ではなく電子形式で発行できますか?
はい。2023年4月以降、雇用主は従業員の明示的な同意を事前に得ることなく、給与ポータル経由のPDFやメール添付などの電子形式でP60を提供できます。従来必要だった、従業員が電子受領に同意しなければならないという要件は撤廃されました。電子P60は紙のコピーと同じ法的効力を持ち、同じ法定項目をすべて含める必要があります。雇用主は、従業員が電子証明書にアクセスし、保存し、印刷できることを確保しなければなりません。
4月5日より前に退職した元従業員がP60を求めてきた場合はどうなりますか?
4月5日より前に退職した従業員は、その雇用からP60を受け取りません。退職時に発行されたP45が年次累計の記録となります。ただし、元従業員には自分の給与データを請求する権利があり、適切な慣行として、雇用主は在職期間の所得証明書を発行することができます。これは法定のP60ではなく、P60として表示すべきではありません。HMRCの記録との混同を避けるため、「[開始日]から[退職日]までの期間の所得証明書」と記載してください。
当社には複数のPAYE制度があります。それぞれから別々のP60を発行しますか?
はい。HMRCの目的上、各PAYE制度は別個の雇用主 entity です。従業員が2つの制度の給与に登場する場合、たとえば会社が異なる部門のために異なる制度参照番号で別々の給与を運営している場合、その従業員は各制度から別々のP60を受け取るべきです。同じ原則が企業グループにも当てはまります。独自のPAYE制度を持つ各子会社は、自社の従業員に自社のP60を発行します。各証明書の雇用主PAYE参照番号は、どの制度が発行したかを示します。
CISの下請け業者にP60は発行されますか?
いいえ。Construction Industry Scheme(CIS)の下請け業者は従業員ではなく、PAYEの給与計算には含まれません。その税額控除は別のCIS申告システムで処理されます — 元請業者は支払いから20%(未登録の下請け業者の場合は30%)を控除し、毎月HMRCにCIS申告を提出します。年度末に下請け業者が受け取るのはCISの控除明細書であり、P60ではありません。CISの下請け業者をP60のリストに含めるのは、よくある給与監査の誤りです。その個人は給与システム上、受給者としては表示されても従業員としては表示されないためです。
従業員が前職の紙のP60を持参し、それをデジタル化する必要がある場合はどうすればよいですか?
新しい従業員が前職の紙のP45またはP60を提出し、それを給与記録に入力する必要がある場合、AIベースのドキュメント処理を使ってデータを構造化フォーマットに抽出できます。該当する項目 — Pay to Date、Tax to Date、NINO、雇用主のPAYE参照番号 — は、証明書の写真やスキャンから手作業で転記することなく取得できます。列ごとの設定については、P60データ抽出の詳細ガイドをご覧ください。
P60を発行した後に給与計算の誤りを見つけました。どう修正すればよいですか?
修正の方法は、誤りがいつ発生したかによって異なります。誤りが年度中に提出された個別のFPSにあった場合 — つまり特定の期間の給与額が誤っていた場合 — は、その課税年度について修正後の年度累計額を記載した追加のFPSを提出する必要があります。2021年4月以降、HMRCは修正のための追加FPS提出のみを受け付けており、以前のEarlier Year Update(EYU)の仕組みは使用されていません。修正後のFPSが受理されたら、修正された給与記録から該当するP60を再生成し、該当する従業員に「replacement」または「corrected」と明記して発行します。どの証明書をなぜ修正したかの記録を保管してください — この文書は、後日HMRCが不一致について問い合わせてきた場合に不可欠です。
5月28日に3件の修正が未処理のままP60を発行する場合と、5月2日にすべての数値をFPS合計と照合して発行する場合の違いは、4月に前倒しで行う4週間分の監査作業です。上記の4週間のタイムラインはあくまで枠組みであり、手作業の転記マラソンをスプレッドシート監査に変える抽出ステップがそのエンジンです。
P60データ監査を開始テストにサインアップは不要です。保持期間終了後にファイルが自動削除される安全な処理。