Prazo do P60 em 31 de maio
O que as equipes de folha de pagamento precisam auditar antes do corte
O pânico com a papelada do P60 não começa em 28 de maio. Começa em 6 de abril — o dia em que o ano fiscal se encerra e o relógio de oito semanas começa a contar até o prazo legal. Mas o verdadeiro gargalo não é o tempo que o software de folha de pagamento leva para gerar 150 certificados a partir de uma base de dados limpa. É a auditoria da lista de funcionários, a verificação de NINO, a reconciliação do FPS e a triagem de casos excepcionais — desligados em 4 de abril vs 8 de abril, diretores pagos trimestralmente, funcionários com duas letras de categoria de NI — que deveria ter sido feita antes de alguém clicar em "gerar". Em empresas onde essa auditoria é adiada até meados de maio, as duas últimas semanas do mês viram uma corrida de correções, reemissões duplicadas e conferências de madrugada que uma única manhã de verificação em abril teria evitado.
Principais conclusões
- 31 de maio não é o seu prazo real — é a data até a qual cada certificado precisa resistir ao escrutínio do funcionário, porque um NINO errado impresso em um P60 fixa o erro no registro fiscal daquela pessoa até que um certificado duplicado seja reemitido.
- Seu registro de folha de pagamento em 6 de abril não é a lista de distribuição do P60 — um desligado em 4 de abril não recebe certificado, enquanto um desligado em 8 de abril precisa de um, e o software de folha de pagamento não consegue fazer essa distinção sem uma auditoria manual.
- Uma tarde executando uma verificação de formato de NINO em toda a lista de funcionários na Semana 2 de abril detecta todo número de National Insurance malformado antes que seja impresso em um certificado e gere um verão de reemissões duplicadas.
O Relógio do Prazo: O Que a Lei Exige e Por Que Oito Semanas Não São Tão Longas Quanto Parecem
A obrigação é clara e não se flexibiliza. Segundo o Regulation 67 of the Income Tax (Pay As You Earn) Regulations 2003 (SI 2003/2682), todo empregador deve entregar um certificado — o Form P60 — a cada funcionário que estava na folha de pagamento em 5 de abril, até no máximo 31 de maio. O certificado deve conter o conjunto completo de campos obrigatórios definidos na especificação RD1 anual da HMRC para formulários P60 substitutos, incluindo valores de pagamento e imposto divididos entre "this employment" e "total for year", contribuições de National Insurance detalhadas por categoria e faixa de rendimentos, e quaisquer pagamentos obrigatórios recebidos.
O prazo não é "tente concluir até o fim de maio". É "antes de 1º de junho". Um P60 emitido em 1º de junho está atrasado. A consequência prática para o empregador não é uma multa fixa — a HMRC não aplica multa automática por um P60 atrasado da mesma forma que faz com um pagamento PAYE atrasado — mas desencadeia uma série de problemas subsequentes. Funcionários que não recebem seu P60 não conseguem preencher uma declaração de Self Assessment com valores precisos. Funcionários que solicitam hipotecas ou benefícios baseados em renda veem sua solicitação travada. O custo acumulado de responder a e-mails de cobrança de 150 funcionários e reemitir certificados ao longo de junho apaga qualquer tempo que a equipe de folha de pagamento achou que estava economizando ao adiar o trabalho.
Oito semanas — de 6 de abril a 31 de maio — parecem generosas. Não são. As duas primeiras semanas são consumidas pelo prazo final de envio do FPS em 19 de abril e pelos procedimentos associados de fechamento da folha de pagamento. As duas últimas semanas são consumidas pela logística de distribuição e pelas dúvidas dos funcionários. Isso deixa aproximadamente quatro semanas úteis no final de abril e início de maio para o trabalho efetivo de auditoria e verificação. A lista de verificação abaixo está estruturada em torno dessa janela de quatro semanas — e cada item dela é algo que, se ignorado, aparecerá como um pedido de correção em junho.
Quem você precisa verificar, não apenas para quem precisa gerar: Um funcionário na folha de pagamento em 5 de abril recebe um P60 — incluindo alguém que começou em 1º de abril, um diretor pago trimestralmente e um desligado em 8 de abril. Um funcionário que saiu em 4 de abril recebe um P45, não um P60 — e emitir um P60 para um desligado gera confusão na HMRC e para o novo empregador do funcionário. A lista de funcionários no seu software de folha de pagamento em 6 de abril não é automaticamente a lista correta de distribuição de P60 — ela precisa de uma passagem de auditoria.
Quem Recebe um P60 — e Quem Não Recebe: A Auditoria da Lista de Funcionários
O teste legal é binário: o indivíduo estava na sua folha de pagamento em 5 de abril? Mas um registro de folha de pagamento em 6 de abril contém pessoas que não deveriam estar na lista do P60, e dele estão ausentes pessoas cujo status exige uma segunda análise. Realizar a auditoria significa percorrer o quadro de funcionários e marcar cada entrada com uma decisão sobre o P60 e as evidências que a sustentam.
| Cenário do funcionário | P60 devido? | Por quê |
|---|---|---|
| Empregado continuamente o ano todo, ainda na folha de pagamento em 5 de abril | Sim | Elegibilidade legal clara |
| Saiu do emprego em 4 de abril | Não — apenas P45 | Não estava na folha de pagamento em 5 de abril. O P45 emitido na saída cobre o período até a data de desligamento |
| Saiu do emprego em 8 de abril | Sim | Estava na folha de pagamento em 5 de abril. O P60 cobre o ano completo; o P45 também é emitido para o período parcial de abril |
| Começou em 1 de abril, ainda empregado em 5 de abril | Sim | Mesmo um dia na folha de pagamento em 5 de abril aciona a obrigação do P60 |
| Diretor pago trimestralmente, último pagamento em março, ainda diretor em 5 de abril | Sim | A relação de emprego existe em 5 de abril independentemente da frequência de pagamento |
| Funcionário em licença não remunerada prolongada, ainda contratualmente empregado em 5 de abril | Sim | O emprego não foi encerrado; o P60 pode mostrar remuneração zero por parte do ano |
| Subcontratado CIS pago bruto com deduções | Não | As deduções do CIS são reportadas separadamente por meio das declarações CIS, não pelo PAYE. Os subcontratados recebem extratos CIS, não P60s |
| Funcionário recontratado — saiu em setembro, recontratado em março, na folha de pagamento em 5 de abril | Sim | O P60 cobre apenas o período da data de recontratação até o fim do ano. O período de emprego original foi coberto pelo P45 emitido na saída em setembro |
| Aposentado recebendo pensão ocupacional pela folha de pagamento | Sim | A pensão é tratada como rendimento do trabalho para fins de PAYE; o P60 é emitido pelo administrador do plano de pensão |
A fonte mais comum de erros na lista do P60 é o desligado que saiu na primeira semana de abril. O software de folha de pagamento o mostrará como ativo durante o período de pagamento de março — sua data de saída em abril consta no sistema como uma alteração com data futura que pode não ter sido processada antes da geração do P60. Se a equipe gerar os P60s selecionando "todos os funcionários" sem antes realizar uma auditoria de datas de desligamento, os desligados em 6–8 de abril recebem P60s de que não precisam, junto com P45s que já receberam. A correção envolve emitir um P60 revisado marcado como "duplicado" e uma nota manual ao funcionário — evitável com um filtro de intervalo de datas de 10 minutos antes da geração.
Verificação de Números de IN, Referências de PAYE e Dados dos Funcionários Antes da Geração
No momento em que um P60 sai do seu escritório com um número de National Insurance incorreto, o erro fica travado no registro fiscal do funcionário até que uma correção seja emitida — e o processo de correção não é um simples "reimprimir com o número certo". Sob o RTI, o número de IN é a chave primária que vincula cada envio de FPS à conta individual do funcionário na HMRC. Um P60 com um NINO errado produz uma divergência que os sistemas da HMRC podem não sinalizar até meses depois, quando o funcionário entrega uma declaração de Self Assessment e os valores da declaração não conciliam com os dados reportados pelo empregador.
A etapa de verificação pré-geração checa três categorias de dados — e duas delas não podem ser detectadas apenas pelo software de folha de pagamento, porque o software presume que seus próprios registros estão corretos.
Formato e titularidade do NINO
Um NINO válido tem nove caracteres: duas letras, seis dígitos, uma letra de sufixo (A, B, C ou D). Erros comuns incluem um dígito transposto (QQ 12 34 56 C vira QQ 12 43 56 C), uma letra de sufixo perdida durante uma migração de dados e um número de referência temporário (prefixo TN seguido de uma data) que nunca foi atualizado quando o NINO permanente foi recebido. Rode uma verificação de formato em cada NINO da lista de funcionários — se o seu software de folha de pagamento tiver exportação em massa, uma única fórmula do Excel sinaliza entradas não conformes: =AND(LEN(A2)=9,ISNUMBER(VALUE(MID(A2,3,6))),OR(RIGHT(A2,1)={"A","B","C","D"})). Funcionários cujo NINO começa com TN, ou está em branco, precisam de acompanhamento antes da geração do P60.
Integridade da referência de PAYE
A referência de PAYE do empregador aparece em cada P60 e segue o formato de três dígitos, barra, até dez caracteres alfanuméricos (ex.: 123/AB45678). O prefixo de três dígitos é o número do escritório fiscal da HMRC atribuído ao regime do empregador. Se a sua organização opera vários regimes de PAYE — uma configuração comum para grupos com empresas subsidiárias ou folhas de pagamento separadas para locais diferentes — confirme que cada funcionário está atribuído à referência de regime correta antes de gerar os P60s. Um funcionário sob o regime de PAYE 123/AB45678 que for incluído no lote de P60 do regime 456/CD12345 gerará um certificado que não corresponde a nenhum registro da HMRC.
Atualidade do nome e endereço do funcionário
Uma mudança de nome atualizada no sistema de RH mas não sincronizada com a folha de pagamento — uma lacuna comum em empresas onde RH e folha de pagamento são plataformas separadas — produz um P60 com o nome anterior do funcionário. Embora a HMRC faça a correspondência principalmente pelo NINO, a divergência de nome gera confusão para o funcionário e prejudica a utilidade do certificado como comprovante de renda para terceiros (credores hipotecários, imobiliárias). Confira o nome do funcionário na folha de pagamento com o sistema de RH, ou confirme diretamente com os funcionários durante a comunicação de fechamento da folha de abril. Os endereços são menos críticos para a correspondência da HMRC, mas importam para a distribuição do P60 em papel.
Nenhuma dessas verificações exige acesso aos sistemas da HMRC. São validações internas de integridade de dados que levam uma tarde para serem executadas e capturam os erros que, uma vez impressos em um P60 e entregues a um funcionário, se transformam em um processo de correção de seis semanas envolvendo certificados duplicados e cartas explicativas.
Conciliando os Valores do P60 com as Últimas Submissões FPS
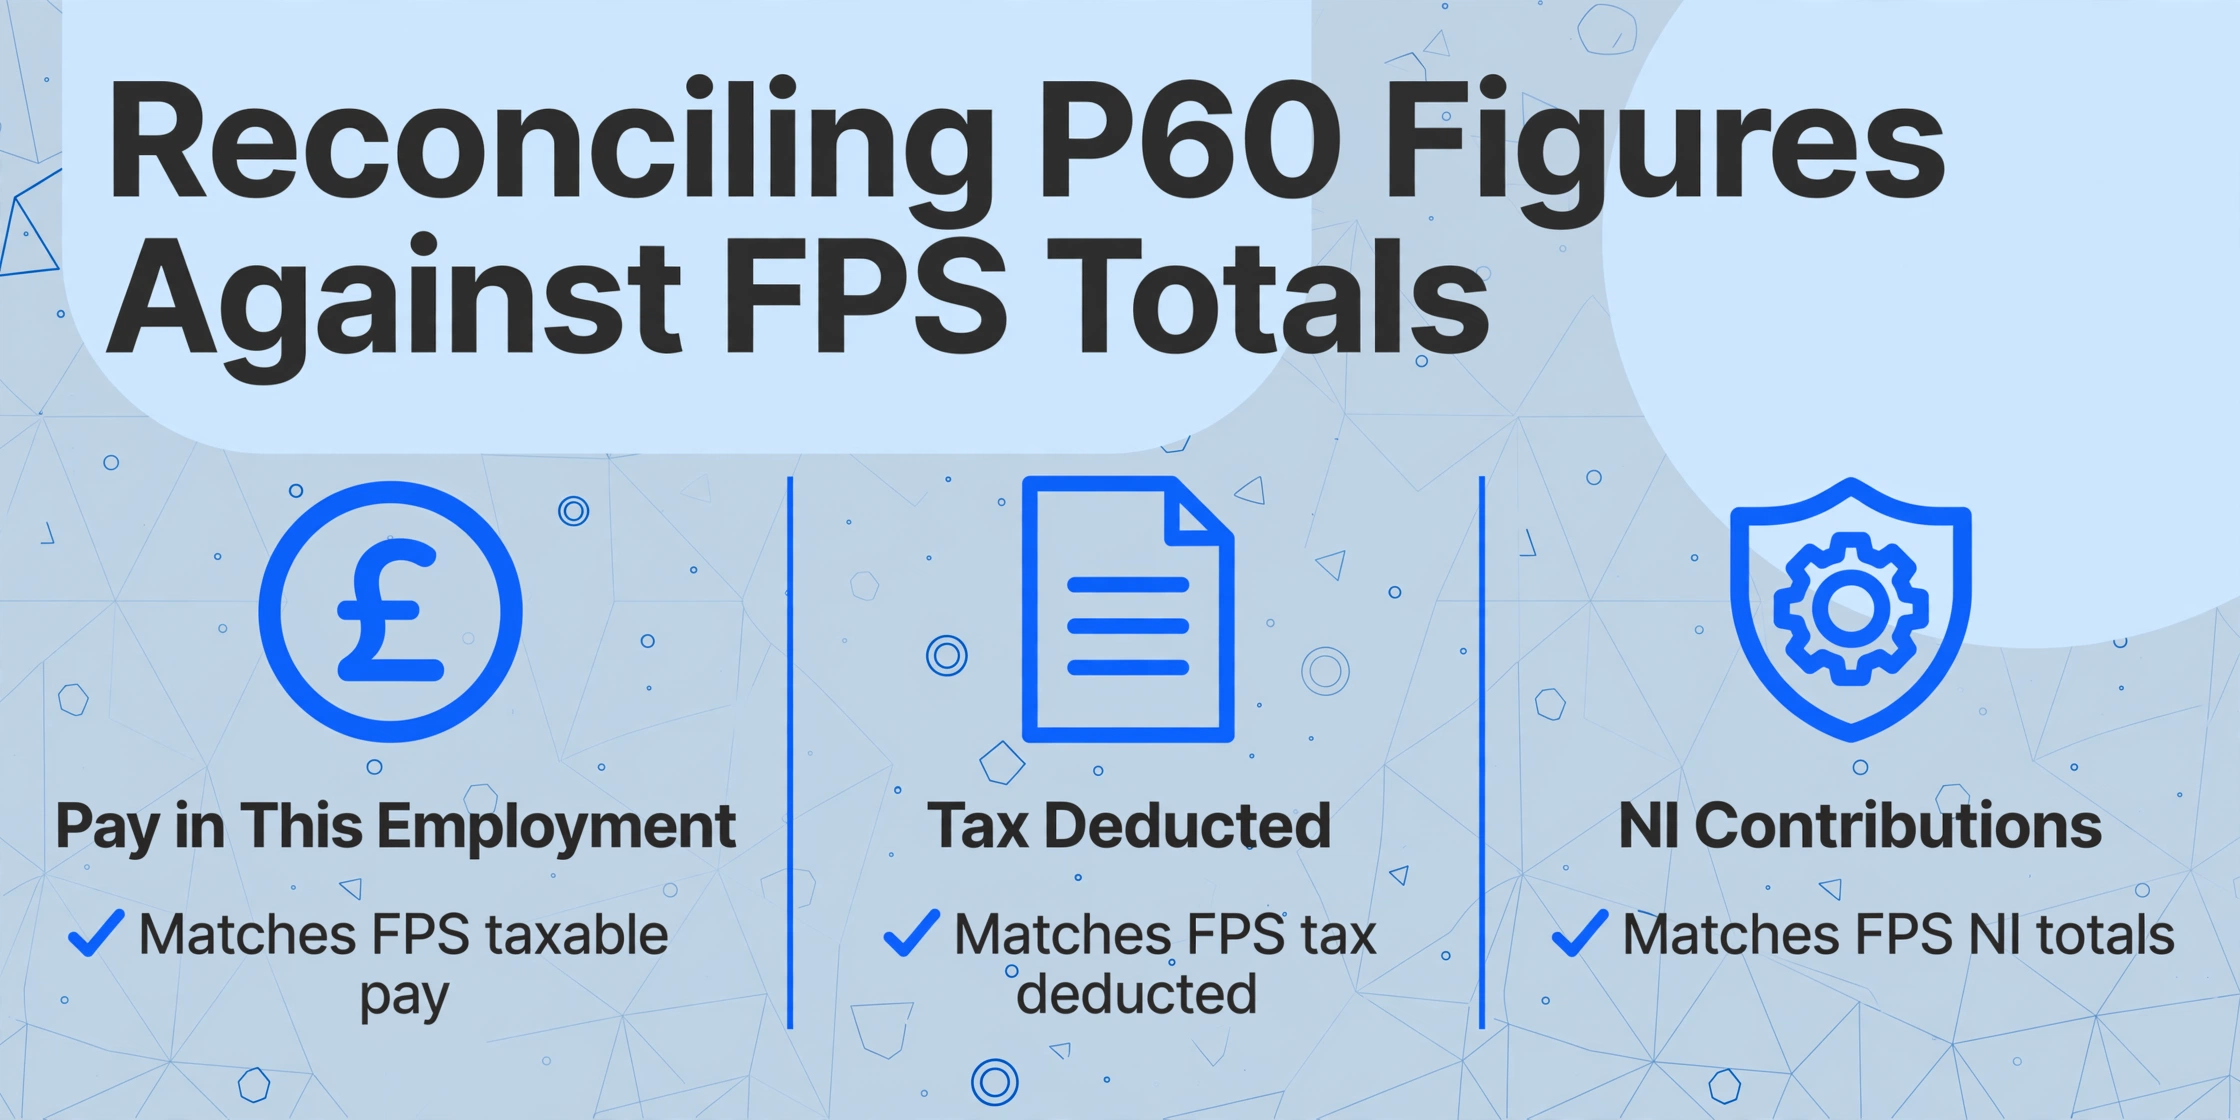
Os valores impressos em um P60 não são provenientes de um cálculo separado de fim de ano. Eles são um agregado dos mesmos dados reportados à HMRC por meio de cada Full Payment Submission (FPS) enviada durante o ano fiscal. Sob a estrutura do Real Time Information (RTI) — obrigatória desde abril de 2013 —, cada processamento de folha de pagamento gera uma FPS que reporta o pagamento, o imposto, o National Insurance e os pagamentos estatutários de cada funcionário para aquele período. A FPS final do ano fiscal, marcada com um indicador de fim de ano, informa à HMRC que não haverá mais submissões. O P60 é o resumo, voltado ao funcionário, do que aquelas doze (ou cinquenta e duas) submissões FPS reportaram.
Conciliar o rascunho do P60 com os totais do FPS, portanto, não é uma etapa de verificação "desejável". É a única forma de capturar discrepâncias antes que o certificado chegue ao funcionário. Os três valores que causam mais divergências de conciliação — e onde uma discrepância entre o P60 e o registro do funcionário na HMRC desencadeará uma investigação formal — são:
| Valor | Origem nos dados do FPS | Modo comum de falha na conciliação | Resolução |
|---|---|---|---|
| Pay in This Employment | Agregado de todos os campos "taxable pay" do FPS para o ano fiscal, apenas deste empregador | Correção de meio de ano enviada por meio de uma FPS adicional que foi aplicada na folha de pagamento, mas não refletida no módulo de geração do P60 | Forçar uma regeneração do P60 a partir dos dados ajustados da folha de pagamento, ou emitir um P60 corrigido manualmente |
| Tax Deducted | Agregado de todos os campos "tax deducted" do FPS | Uma alteração de código fiscal aplicada após o processamento de dezembro foi retroagida pela folha de pagamento, mas a FPS correspondente não foi reenviada; o P60 mostra o valor cumulativo corrigido, a HMRC mantém o não corrigido | Enviar uma FPS adicional para o período afetado e, em seguida, regenerar o P60 |
| NI Category Letter | Reportada por período em cada FPS | O funcionário atingiu a idade de aposentadoria estatal no meio do ano — a letra de NI mudou de A para C. O P60 mostra ambas as letras em linhas separadas, mas a FPS pode ter registrado apenas a letra final se a alteração foi aplicada tardiamente | Verificar a letra da tabela de NI em relação à data de nascimento do funcionário. Se a alteração de meio de ano foi perdida na folha de pagamento, é necessário um Earlier Year Update (EYU) — agora uma FPS adicional |
O método prático: exporte os dados do rascunho do P60 para uma planilha, extraia os totais acumulados no ano do arquivo FPS final ou do relatório do software de folha de pagamento e execute uma verificação de variação em nível de coluna. Qualquer linha em que as variações de pagamento ou imposto excedam a tolerância de arredondamento (alguns centavos) merece investigação. Para equipes de folha de pagamento que fazem isso manualmente — transcrevendo valores do P60 de certificados impressos para uma planilha de conciliação — a própria auditoria se torna o gargalo de tempo. Uma empresa de médio porte com 150 funcionários e sem extração automatizada de dados de PDFs de P60 para o Excel gasta a fase de conciliação redigitando valores em vez de analisar variações. Consulte nosso guia para extrair dados de P60 do Reino Unido para o Excel para conciliação de folha de pagamento para o fluxo de trabalho coluna por coluna que transforma a etapa de transcrição em um pipeline de dados estruturado. Para escritórios de folha de pagamento e empresas com vários empregadores que executam a mesma auditoria em várias folhas de pagamento de clientes simultaneamente, nossa metodologia de auditoria em lote cobre o fluxo de trabalho de conciliação paralelizada que processa dezenas de regimes PAYE em um único job de processamento.
P60s de várias fontes: quando os funcionários têm certificados de mais de um empregador
Um funcionário que teve dois empregos simultâneos durante o ano fiscal — comum em hotelaria, varejo e educação — recebe um P60 separado de cada empregador. Os certificados são independentes: cada um cobre apenas o pagamento e o imposto daquele emprego específico. O funcionário, e não o empregador, é responsável por agregar os valores ao preencher uma declaração de Self Assessment ou ao comprovar a renda total.
Para o empregador, esse fato cria duas considerações operacionais durante a janela de preparação do P60. Primeiro, o valor de emprego anterior no P60 — "pay in previous employments" — deve refletir a posição cumulativa correta no momento em que o funcionário entrou. Se o funcionário começou no meio do ano e a equipe de folha de pagamento inseriu um valor incorreto do P45 na admissão, as colunas "total pay for year" e "total tax for year" do P60 — que somam empregos anteriores e atual — estarão erradas. A coluna "pay in this employment" do P60 ainda estará correta, mas o funcionário usará os valores totais do ano ao enviar sua declaração de imposto, e uma divergência entre o total do P60 e o registro de ganhos combinados da HMRC gera uma investigação.
Segundo, quando sua empresa adquire outra empresa no meio do ano e herda seus funcionários sob TUPE — as regulamentações de Transfer of Undertakings (Protection of Employment) — esses funcionários devem receber um único P60 cobrindo o ano fiscal completo do novo empregador, e não dois P60s separados das entidades antiga e nova. O novo empregador assume as obrigações do PAYE pelo ano completo. Se o software de folha de pagamento não estiver configurado para mesclar os valores acumulados no ano dos funcionários adquiridos no novo regime PAYE antes da geração do P60, os certificados mostrarão apenas o pagamento pós-aquisição — e os funcionários ficarão sem vários meses de ganhos em seu P60.
Transições entre umbrella companies: Um funcionário que passou de uma umbrella company para outra no meio do ano — comum no setor de contratos — terá dois P60s separados de dois empregadores diferentes. Isso está correto. Diferentemente do cenário de TUPE, o empregador não mudou por força de lei; o funcionário encerrou um emprego e começou outro. Ambas as umbrella companies devem emitir P60s cobrindo seus respectivos períodos de emprego.
O Cronograma de Preparação de 4 Semanas: De 6 de abril a 2 de maio
Este cronograma pressupõe uma folha de pagamento de porte médio — de 50 a 500 funcionários — operando em Sage, Xero, BrightPay, IRIS, QuickBooks ou plataforma equivalente. Ele concentra o trabalho de auditoria em abril e reserva maio para geração e distribuição. O objetivo não é terminar cedo e esperar; é terminar com margem suficiente para que uma correção — um NINO errado, um desligamento não registrado, um valor de FPS desalinhado — possa ser tratada sem que o calendário dite o ritmo.
Semana 1 (6–12 de abril): Encerre o ano fiscal e bloqueie a lista de funcionários
Entregáveis: (1) Envie o FPS final do ano fiscal 2025/26 — marcado com o indicador de fim de ano — até 19 de abril, no mais tardar. (2) Execute a folha de pagamento final do ano fiscal e confirme que todas as correções, ajustes retroativos e pagamentos pendentes foram processados antes do encerramento. (3) Exporte a lista completa de funcionários da folha de pagamento com data de 5 de abril e congele-a — esta é a sua lista de candidatos a P60. (4) Marque cada entrada: desligado antes de 5 de abril → P45 já emitido, sem P60; desligado após 5 de abril → P45 e P60; funcionário ativo → P60; diretor → P60; pensionista → P60; subcontratado CIS → sem P60. A lista marcada torna-se a base de auditoria para a Semana 2.
Semana 2 (13–19 de abril): Verifique os dados dos funcionários e reconcilie os totais
Entregáveis: (1) Execute a verificação de formato do NINO em cada funcionário marcado para P60. Sinalize NINOs em branco, com prefixo TN e não conformes para acompanhamento. (2) Verifique a referência PAYE do empregador por funcionário — especialmente em organizações com múltiplos regimes. (3) Extraia os totais acumulados do ano do FPS para pagamento, imposto e NI e compare com os valores preliminares do P60. Sinalize linhas em que a variação exceda o arredondamento ao nível de centavos. (4) Para quaisquer funcionários cuja letra de categoria de NI mudou no meio do ano — mais comumente A → C ao atingir a idade de aposentadoria estatal — confirme que o rascunho do P60 mostra duas linhas de NI separadas com divisões corretas de faixas de rendimentos. (5) Identifique qualquer funcionário que tenha tido múltiplos empregos simultâneos e confirme qual empregador é responsável por emitir qual P60.
Semana 3 (20–26 de abril): Gere e prepare os certificados
Entregáveis: (1) Gere os P60s a partir do software de folha de pagamento usando a lista verificada de funcionários — não o registro bruto da folha de pagamento. (2) Faça uma verificação por amostragem de 10% dos certificados gerados em relação ao contracheque final do funcionário referente ao ano. Os valores acumulados do ano no contracheque devem corresponder exatamente aos valores de "pagamento neste emprego" e "imposto retido" do P60. (3) Se a empresa emite P60s eletronicamente por meio de um portal de folha de pagamento (permitido sem consentimento do funcionário desde abril de 2023), confirme que cada funcionário marcado tem acesso ao portal e que nenhuma conta está inativa ou bloqueada. (4) Para funcionários que recebem P60s em papel, confirme os endereços postais atuais — o endereço registrado desde abril de 2025 pode estar desatualizado há doze meses. (5) Prepare certificados marcados como duplicata para qualquer funcionário que solicite uma reemissão de um ano anterior.
Semana 4 (27 de abril–2 de maio): Distribuir e documentar
Entregáveis: (1) Distribua todos os P60s — eletrônicos ou em papel — até o final desta semana. As semanas restantes de maio são reserva para correções e dúvidas dos funcionários, não para a primeira distribuição. (2) Envie um e-mail para toda a empresa confirmando que os P60s foram emitidos, onde os funcionários podem acessá-los e quem contatar em caso de dúvidas. (3) Registre a distribuição: uma planilha simples com o nome do funcionário, data de emissão, método (portal/e-mail/papel) e quaisquer observações (duplicata, corrigido). Esse registro é a evidência de conformidade caso um funcionário alegue posteriormente que nunca recebeu seu certificado. (4) Arquive o registro de distribuição dos P60s e mantenha-o junto aos registros de folha de pagamento — o período de retenção legal para registros de PAYE é de três anos a partir do final do ano fiscal.
Este cronograma concentra o trabalho de verificação porque a etapa de geração em si — clicar em um botão no software de folha de pagamento — leva minutos. As quatro semanas de auditoria antes desse clique é que determinam se os P60s gerados estarão corretos de primeira ou precisarão de um verão de correções.
O Que Vem Depois de 31 de maio: P11Ds, Correções e o Próximo Prazo
A emissão dos P60s encerra um capítulo do ciclo de fim de ano da folha de pagamento, mas não encerra o processo. Até 6 de julho — cerca de cinco semanas após o prazo dos P60s — os empregadores devem enviar os formulários P11D e P11D(b) à HMRC, reportando quaisquer benefícios em espécie e despesas não incluídos na folha de pagamento durante o ano fiscal. O National Insurance Classe 1A sobre esses benefícios deve ser pago até 19 de julho (por correio) ou 22 de julho (eletronicamente). A janela de emissão dos P60s e a janela de preparação dos P11Ds se sobrepõem: enquanto a equipe de folha de pagamento distribui os P60s em maio, ela simultaneamente reúne dados de quilometragem de carros da empresa, prêmios de plano de saúde privado e saldos de empréstimos sem juros para a declaração de benefícios de julho.
Para qualquer P60 emitido com erro — um valor errado, um funcionário não incluído, um NINO incorreto — a correção segue um de três caminhos, dependendo da natureza e do momento do erro. Um erro clerical simples (NINO errado, nome grafado incorretamente) exige a emissão de um certificado corrigido marcado como "duplicate" com as informações corrigidas. Um erro de dados da folha de pagamento (valor de pagamento errado porque um FPS de correção nunca foi enviado) exige o envio do FPS de correção primeiro e, em seguida, a regeneração do P60 a partir dos dados corrigidos. Um erro descoberto depois que o funcionário já enviou sua declaração de Self Assessment exige coordenação: o empregador emite o P60 corrigido, o funcionário retifica sua declaração e a HMRC faz referência cruzada com os dados corrigidos do FPS.
Pedidos de segunda via de P60 são um volume previsível entre maio e junho: Funcionários perdem seus P60s, precisam deles para solicitações de financiamento imobiliário ou descobrem que extraviaram o certificado de um empregador anterior. Os empregadores devem fornecer uma via substituta — marcada como "duplicate" — mediante solicitação, e muitas equipes de folha de pagamento subestimam o volume administrativo que isso gera nas quatro semanas seguintes ao prazo de 31 de maio. Incorporar o tratamento de pedidos de segunda via ao fluxo de trabalho pós-prazo, em vez de tratar cada solicitação como uma interrupção pontual, é o que separa um junho tranquilo de um junho fragmentado.
Perguntas frequentes
O que acontece se eu perder o prazo do P60 de 31 de maio?
A HMRC não aplica multas automáticas por P60s atrasados da mesma forma que faz para pagamentos PAYE em atraso. No entanto, os funcionários que não recebem o P60 podem contatar a HMRC, que por sua vez pode contatar o empregador para solicitar conformidade. As consequências práticas são mais imediatas: funcionários impedidos de enviar declarações de Self Assessment, pedidos de hipoteca paralisados e uma onda de e-mails de cobrança. Emita o P60 o mais rápido possível após descobrir o atraso e mantenha um registro do motivo do atraso e de quando ele foi finalmente emitido. A falha persistente em emitir P60s — quando a HMRC identifica um padrão ao longo de vários anos — pode resultar em uma revisão de conformidade.
Posso emitir P60s eletronicamente em vez de em papel?
Sim. Desde abril de 2023, os empregadores podem fornecer P60s em formato eletrônico — como um PDF por meio de um portal de folha de pagamento ou como anexo de e-mail — sem primeiro obter o consentimento explícito do funcionário. O requisito anterior de que o funcionário precisava concordar com o recebimento eletrônico foi removido. O P60 eletrônico tem o mesmo valor legal que uma cópia em papel e deve conter todos os mesmos campos obrigatórios. O empregador deve garantir que o funcionário possa acessar, salvar e imprimir o certificado eletrônico.
E se um ex-funcionário que saiu antes de 5 de abril pedir um P60?
Funcionários que saíram antes de 5 de abril não recebem um P60 desse emprego — seu P45, emitido na saída, serve como seu registro acumulado do ano. No entanto, um ex-funcionário tem o direito de solicitar seus dados de folha de pagamento e, como boa prática, um empregador pode emitir um demonstrativo de rendimentos referente ao período de emprego. Este não é um P60 estatutário e não deve ser rotulado como tal — marque-o como "demonstrativo de rendimentos referente ao período de [data de início] a [data de saída]" para evitar confusão com os registros da HMRC.
Nossa empresa tem vários regimes PAYE. Emitimos P60s separados para cada um?
Sim. Cada regime PAYE é uma entidade empregadora separada para fins da HMRC. Se um funcionário aparece na folha de pagamento de dois regimes — por exemplo, porque a empresa opera folhas de pagamento separadas para divisões diferentes sob referências de regime distintas — ele deve receber um P60 separado de cada regime. O mesmo princípio se aplica a um grupo de empresas: cada subsidiária com seu próprio regime PAYE emite seus próprios P60s para seus próprios funcionários. A referência PAYE do empregador em cada certificado identifica qual regime o emitiu.
Subcontratados do CIS recebem P60s?
Não. Os subcontratados do Construction Industry Scheme (CIS) não são funcionários e não estão na folha de pagamento do PAYE. Suas deduções fiscais são tratadas através do sistema separado de declaração do CIS — os contratantes deduzem 20% (ou 30% para subcontratados não registrados) dos pagamentos e enviam declarações mensais do CIS ao HMRC. No final do ano, os subcontratados recebem um extrato de deduções do CIS, não um P60. Incluir um subcontratado do CIS na lista de P60s é um erro comum em auditoria de folha de pagamento, pois o indivíduo pode aparecer no sistema de folha como beneficiário, mas não como funcionário.
E se um funcionário trouxer um P60 em papel de um empregador anterior e eu precisar digitalizá-lo?
Se um novo funcionário fornecer um P45 ou P60 em papel de um empregador anterior que precise ser inserido nos registros de folha de pagamento, os dados podem ser extraídos para um formato estruturado usando processamento de documentos com IA. Os campos relevantes — Pay to Date, Tax to Date, NINO e referência PAYE do empregador — podem ser capturados a partir de uma foto ou digitalização do certificado sem transcrição manual. Consulte nosso guia detalhado para extração de dados de P60 para a configuração coluna a coluna.
Encontrei um erro na folha de pagamento depois de emitir os P60s. Como corrijo?
O caminho de correção depende de quando o erro se originou. Se o erro estava em um FPS individual enviado durante o ano — um valor de pagamento incorreto para um único período — você deve enviar um FPS adicional para aquele ano fiscal com os valores acumulados corrigidos. Desde abril de 2021, o HMRC só aceita envios de FPS adicionais para correções; o antigo mecanismo Earlier Year Update (EYU) não é mais utilizado. Depois que o FPS corrigido for aceito, regenere os P60s afetados a partir dos registros de folha de pagamento corrigidos e emita-os aos funcionários relevantes marcados como "replacement" ou "corrected". Mantenha um registro de quais certificados foram corrigidos e por quê — essa documentação é essencial se o HMRC questionar a discrepância posteriormente.
A diferença entre emitir P60s em 28 de maio com três correções pendentes e emiti-los em 2 de maio com cada valor verificado em relação aos totais do FPS é de quatro semanas de trabalho de auditoria antecipadas para abril. O cronograma de quatro semanas acima é a estrutura — a etapa de extração que o transforma de uma maratona de transcrição manual em uma auditoria de planilha é o motor.
Inicie Sua Auditoria de Dados de P60Não é necessário cadastro para testar. Processamento seguro com exclusão automática de arquivos após o período de retenção.