Échéance P60 du 31 mai
Ce que les équipes de paie doivent auditer avant la date limite
La panique administrative liée aux P60 ne commence pas le 28 mai. Elle commence le 6 avril — le jour où l'exercice fiscal se clôture et où le compte à rebours de huit semaines vers l'échéance légale démarre. Mais le véritable goulot d'étranglement n'est pas le temps nécessaire au logiciel de paie pour générer 150 certificats à partir d'un jeu de données propre. C'est l'audit de la liste des salariés, la passe de vérification des NINO, le rapprochement FPS et le tri des cas particuliers — sortants au 4 avril vs 8 avril, dirigeants rémunérés trimestriellement, salariés avec deux lettres de catégorie NI — qui auraient dû être effectués avant que quiconque ne clique sur « générer ». Dans les cabinets où cet audit est reporté à la mi-mai, les deux dernières semaines du mois deviennent un sprint de corrections, de réémissions en double et de recoupements tard le soir qu'une seule matinée de vérification en avril aurait permis d'éviter.
Points clés
- Le 31 mai n'est pas votre véritable échéance — c'est la date à laquelle chaque certificat doit résister à l'examen du salarié, car un NINO erroné imprimé sur un P60 fige l'erreur dans le dossier fiscal de cette personne jusqu'à la réémission d'un certificat en double.
- Votre registre de paie au 6 avril n'est pas la liste de diffusion des P60 — un sortant au 4 avril ne reçoit aucun certificat, tandis qu'un sortant au 8 avril en a besoin, et le logiciel de paie ne peut pas faire cette distinction sans une passe d'audit manuelle.
- Un après-midi consacré à un contrôle de format des NINO sur la liste des salariés en semaine 2 d'avril permet de détecter tout numéro d'assurance nationale mal formé avant qu'il ne soit imprimé sur un certificat et ne déclenche une série de réémissions en double tout l'été.
Le compte à rebours : ce que la loi exige et pourquoi huit semaines ne sont pas aussi longues qu'elles en ont l'air
L'obligation est claire et ne souffre aucune exception. En vertu de l'article 67 du Règlement de 2003 sur l'impôt sur le revenu (Pay As You Earn) (SI 2003/2682), chaque employeur doit remettre un certificat — le formulaire P60 — à chaque salarié inscrit à la paie au 5 avril, au plus tard le 31 mai. Le certificat doit contenir l'ensemble des champs réglementaires définis dans la spécification RD1 annuelle de HMRC pour les formulaires P60 de substitution, notamment les montants de rémunération et d'impôt ventilés entre « cet emploi » et « total pour l'année », les cotisations d'assurance nationale réparties par lettre de catégorie et par tranche de revenus, ainsi que les éventuelles prestations légales perçues.
L'échéance n'est pas « essayez de terminer avant la fin mai ». C'est « avant le 1er juin ». Un P60 émis le 1er juin est en retard. La conséquence pratique pour l'employeur n'est pas une pénalité fixe — HMRC n'inflige pas d'amende automatique pour un P60 tardif, contrairement à un paiement PAYE tardif — mais elle déclenche une série de problèmes en cascade. Les salariés qui ne reçoivent pas leur P60 ne peuvent pas remplir une déclaration de revenus avec des chiffres exacts. Les salariés qui demandent un prêt immobilier ou des prestations sous condition de ressources voient leur dossier bloqué. Le coût cumulé du traitement des relances de 150 salariés et de la réémission des certificats tout au long du mois de juin annule le temps que l'équipe de paie pensait gagner en reportant le travail.
Huit semaines — du 6 avril au 31 mai — semblent généreuses. Elles ne le sont pas. Les deux premières semaines sont absorbées par l'échéance finale de soumission FPS du 19 avril et les procédures de clôture de paie associées. Les deux dernières semaines sont absorbées par la logistique de distribution et les questions des salariés. Il reste environ quatre semaines de travail fin avril et début mai pour le véritable travail d'audit et de vérification. La liste de contrôle ci-dessous est structurée autour de cette fenêtre de quatre semaines — et chaque élément qu'elle contient, s'il est omis, se manifestera sous forme de demande de correction en juin.
Qui vous devez vérifier, et pas seulement pour qui vous devez générer : Un salarié inscrit à la paie au 5 avril reçoit un P60 — y compris une personne embauchée le 1er avril, un dirigeant rémunéré trimestriellement et un salarié sorti le 8 avril. Un salarié parti le 4 avril reçoit un P45, pas un P60 — et émettre un P60 pour un sortant crée de la confusion chez HMRC et pour le nouvel employeur du salarié. La liste des salariés présents dans votre logiciel de paie au 6 avril n'est pas automatiquement la bonne liste de distribution des P60 — elle nécessite une passe d'audit.
Qui reçoit un P60 — et qui n'en reçoit pas : l'audit de la liste des employés
Le critère légal est binaire : la personne figurait-elle sur votre paie au 5 avril ? Or, un registre de paie au 6 avril contient des personnes qui ne devraient pas figurer sur la liste des P60, et il en manque dont le statut exige un second examen. Réaliser l'audit consiste à parcourir le registre du personnel et à marquer chaque entrée d'une décision P60 et des justificatifs correspondants.
| Scénario employé | P60 dû ? | Pourquoi |
|---|---|---|
| Employé en continu toute l'année, toujours sur la paie au 5 avril | Oui | Éligibilité légale évidente |
| A quitté l'emploi le 4 avril | Non — P45 uniquement | Pas sur la paie au 5 avril. Le P45 émis au départ couvre la période jusqu'à la date de sortie |
| A quitté l'emploi le 8 avril | Oui | Était sur la paie au 5 avril. Le P60 couvre l'année complète ; un P45 est également émis pour la période partielle d'avril |
| A commencé le 1er avril, toujours employé au 5 avril | Oui | Même un seul jour sur la paie au 5 avril déclenche l'obligation de P60 |
| Directeur rémunéré trimestriellement, dernier paiement en mars, toujours directeur au 5 avril | Oui | La relation d'emploi existe au 5 avril quelle que soit la fréquence des paiements |
| Employé en congé sans solde prolongé, toujours sous contrat au 5 avril | Oui | L'emploi n'est pas terminé ; le P60 peut indiquer zéro rémunération pour une partie de l'année |
| Sous-traitant CIS payé brut avec retenues | Non | Les retenues CIS sont déclarées séparément via les déclarations CIS, et non via PAYE. Les sous-traitants reçoivent des relevés CIS, pas des P60 |
| Employé réembauché — parti en septembre, réembauché en mars, sur la paie au 5 avril | Oui | Le P60 couvre uniquement la période allant de la date de réembauche à la fin de l'année. La période d'emploi initiale était couverte par le P45 émis au départ de septembre |
| Retraité percevant une pension professionnelle via la paie | Oui | La pension est traitée comme un revenu d'emploi aux fins de PAYE ; le P60 est émis par le gestionnaire du régime de retraite |
La source la plus fréquente d'erreurs dans la liste des P60 est le salarié sorti durant la première semaine d'avril. Le logiciel de paie le montrera comme actif jusqu'à la période de paie de mars — sa date de départ d'avril figure dans le système comme une modification à date future qui n'a peut-être pas été traitée avant l'exécution de génération des P60. Si l'équipe génère les P60 en sélectionnant « tous les employés » sans avoir d'abord réalisé un audit des dates de sortie, les salariés sortis les 6–8 avril reçoivent des P60 dont ils n'ont pas besoin, en plus des P45 qu'ils ont déjà reçus. La correction implique d'émettre un P60 révisé marqué « duplicata » et une note manuelle à l'employé — évitable avec un filtre de plage de dates de 10 minutes avant la génération.
Vérification des numéros NI, des références PAYE et des données des employés avant génération
Dès qu'un P60 quitte votre bureau avec un numéro d'assurance nationale incorrect, l'erreur est verrouillée dans le dossier fiscal de l'employé jusqu'à l'émission d'une correction — et le processus de correction n'est pas une simple « réimpression avec le bon numéro ». Dans le cadre du RTI, le numéro NI est la clé primaire qui relie chaque soumission FPS au compte HMRC de l'individu. Un P60 comportant un NINO erroné produit une incohérence que les systèmes de HMRC peuvent ne pas signaler avant plusieurs mois, lorsque l'employé dépose une déclaration d'impôt et que les chiffres de la déclaration ne concordent pas avec les données déclarées par l'employeur.
La passe de vérification avant génération contrôle trois catégories de données — et deux d'entre elles ne peuvent pas être détectées par le logiciel de paie seul, car celui-ci présume que ses propres enregistrements sont corrects.
Format et attribution du NINO
Un NINO valide comporte neuf caractères : deux lettres, six chiffres, une lettre suffixe (A, B, C ou D). Les erreurs courantes incluent un chiffre transposé (QQ 12 34 56 C devient QQ 12 43 56 C), une lettre suffixe perdue lors d'une migration de données, et un numéro de référence temporaire (préfixe TN suivi d'une date) qui n'a jamais été mis à jour à la réception du NINO définitif. Effectuez un contrôle de format sur chaque NINO de la liste des employés — si votre logiciel de paie dispose d'un export en masse, une seule formule Excel signale les entrées non conformes : =AND(LEN(A2)=9,ISNUMBER(VALUE(MID(A2,3,6))),OR(RIGHT(A2,1)={"A","B","C","D"})). Les employés dont le NINO commence par TN, ou est vide, nécessitent un suivi avant la génération des P60.
Intégrité de la référence PAYE
La référence PAYE de l'employeur figure sur chaque P60 et suit le format trois chiffres, barre oblique, jusqu'à dix caractères alphanumériques (par ex. 123/AB45678). Le préfixe à trois chiffres est le numéro de bureau des impôts HMRC attribué au régime de l'employeur. Si votre organisation exploite plusieurs régimes PAYE — une configuration courante pour les groupes avec des filiales ou des paies distinctes selon les sites — confirmez que chaque employé est rattaché à la bonne référence de régime avant de générer les P60. Un employé relevant du régime PAYE 123/AB45678 mais inclus dans le lot de P60 du régime 456/CD12345 générera un certificat qui ne correspond à aucun enregistrement HMRC.
Actualité du nom et de l'adresse de l'employé
Un changement de nom mis à jour dans le système RH mais non synchronisé avec la paie — une lacune courante dans les entreprises où les RH et la paie sont des plateformes distinctes — produit un P60 portant l'ancien nom de l'employé. Bien que HMRC effectue principalement la correspondance sur le NINO, l'incohérence de nom crée une confusion pour l'employé et compromet l'utilité du certificat comme preuve de revenus auprès de tiers (prêteurs hypothécaires, agences immobilières). Recoupez le nom de l'employé dans la paie avec le système RH, ou confirmez-le directement auprès des employés lors de la communication de clôture de la paie d'avril. Les adresses sont moins critiques pour la correspondance HMRC mais importantes pour la distribution papier des P60.
Aucune de ces vérifications ne nécessite l'accès aux systèmes de HMRC. Il s'agit de contrôles internes d'intégrité des données qui prennent un après-midi à exécuter et permettent de détecter les erreurs qui, une fois imprimées sur un P60 et remises à un salarié, deviennent un processus de correction de six semaines impliquant des certificats en double et des courriers explicatifs.
Rapprochement des chiffres du P60 avec les dernières soumissions FPS
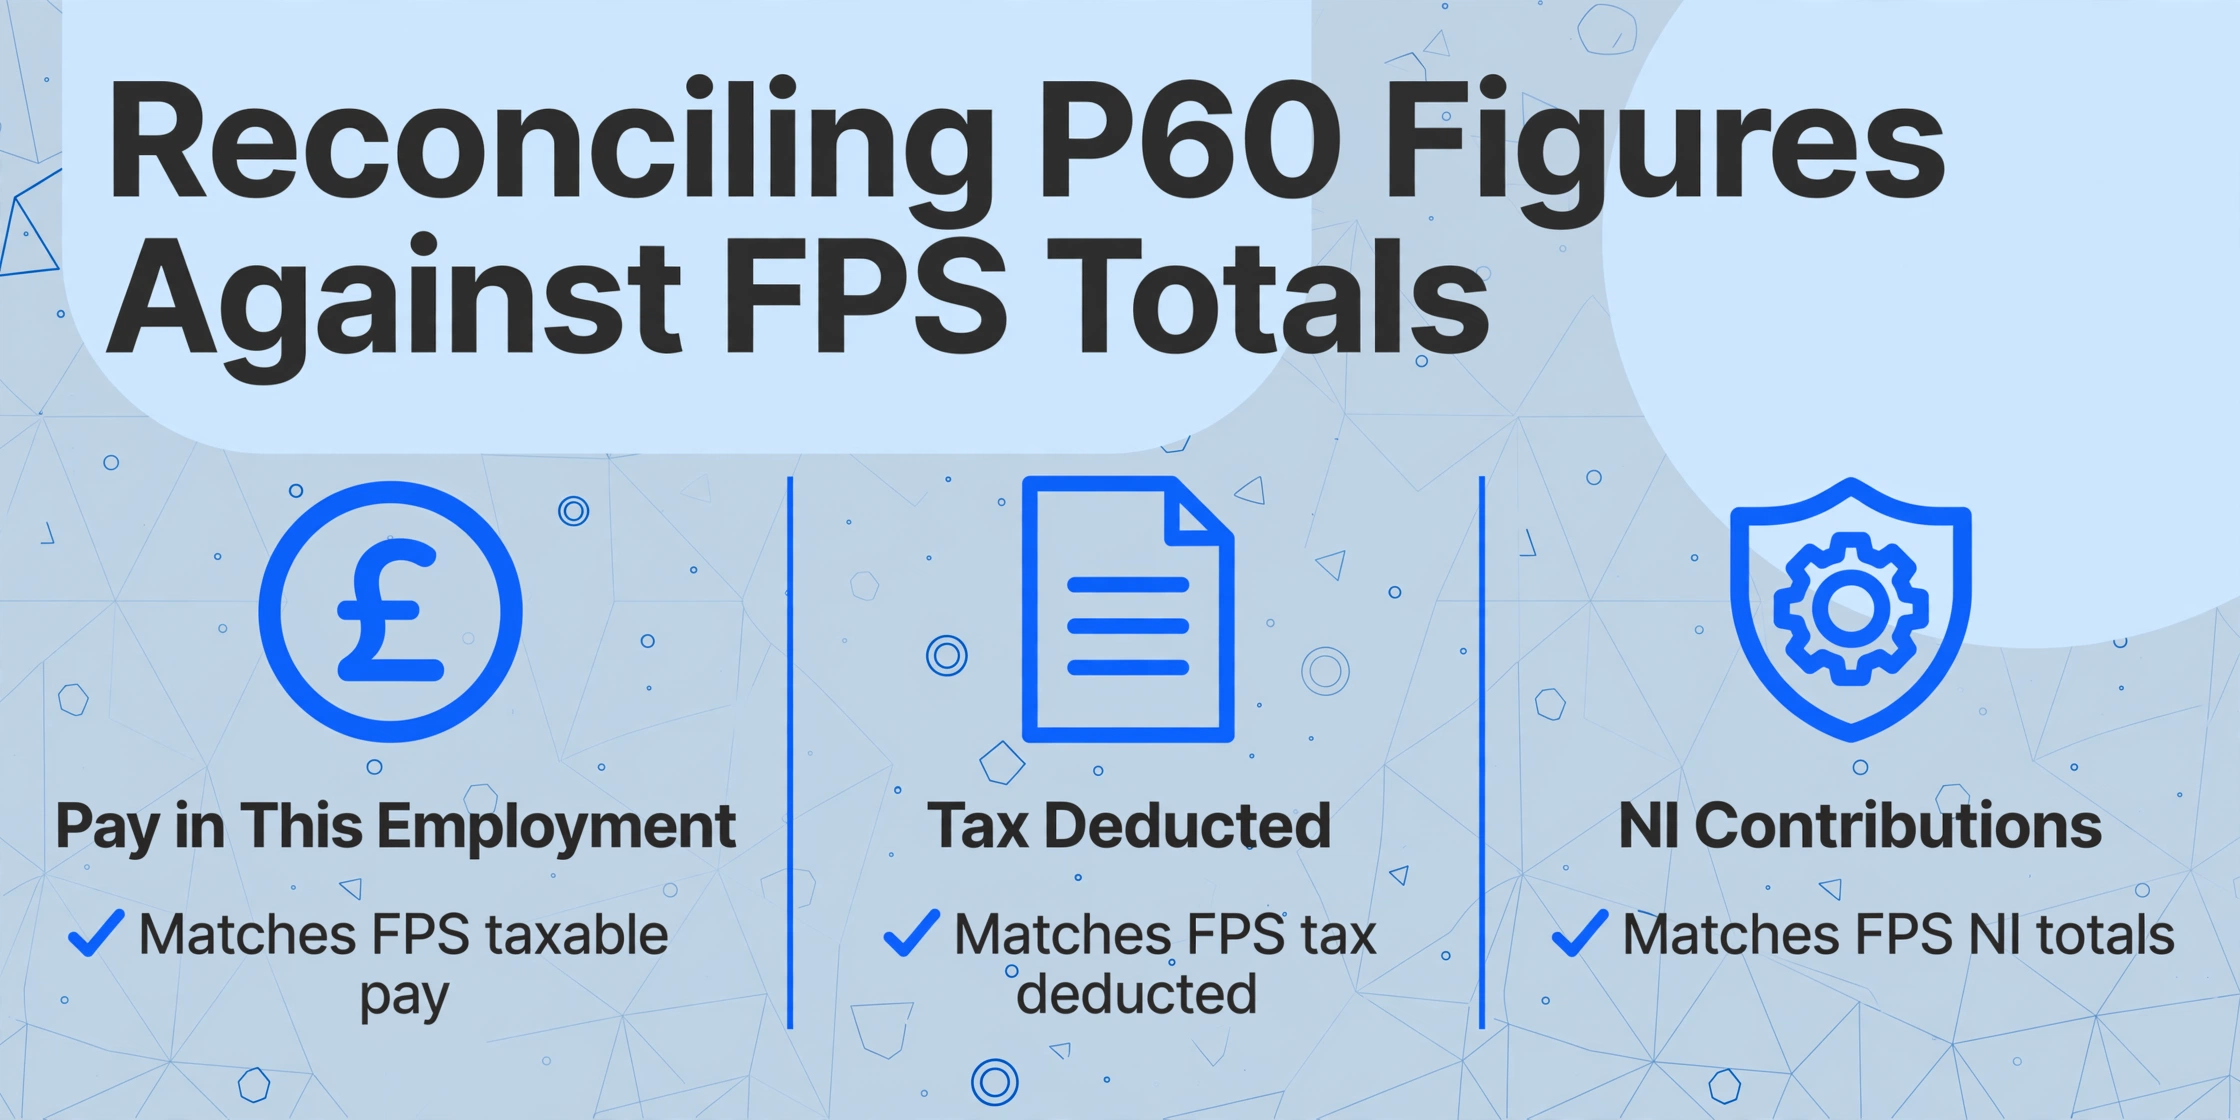
Les chiffres imprimés sur un P60 ne proviennent pas d'un calcul de fin d'année distinct. Ils constituent l'agrégation des mêmes données déclarées à HMRC via chaque Full Payment Submission (FPS) soumise au cours de l'exercice fiscal. Dans le cadre du Real Time Information (RTI) — obligatoire depuis avril 2013 — chaque exécution de paie génère une FPS qui déclare la rémunération, l'impôt, les cotisations National Insurance et les paiements légaux de chaque salarié pour la période concernée. La dernière FPS de l'exercice fiscal, marquée d'un indicateur de fin d'année, signale à HMRC qu'aucune autre soumission n'est à venir. Le P60 est le récapitulatif destiné au salarié de ce que ces douze (ou cinquante-deux) soumissions FPS ont déclaré.
Le rapprochement du projet de P60 avec les totaux FPS n'est donc pas une étape de vérification « souhaitable ». C'est le seul moyen de détecter les écarts avant que le certificat ne parvienne au salarié. Les trois chiffres qui génèrent le plus d'écarts de rapprochement — et pour lesquels une divergence entre le P60 et le dossier HMRC du salarié déclenchera une enquête formelle — sont les suivants :
| Chiffre | Source dans les données FPS | Mode de défaillance courant du rapprochement | Résolution |
|---|---|---|---|
| Pay in This Employment | Agrégation de tous les champs « taxable pay » des FPS de l'exercice fiscal, pour cet employeur uniquement | Correction en cours d'année soumise via une FPS supplémentaire, appliquée en paie mais non répercutée dans le module de génération du P60 | Forcer une régénération du P60 à partir des données de paie ajustées, ou émettre un P60 corrigé manuellement |
| Tax Deducted | Agrégation de tous les champs « tax deducted » des FPS | Un changement de code fiscal appliqué après l'exécution de la paie de décembre a été rétroactif en paie, mais la FPS correspondante n'a pas été redéposée ; le P60 affiche le cumul corrigé, HMRC détient le cumul non corrigé | Soumettre une FPS supplémentaire pour la période concernée, puis régénérer le P60 |
| NI Category Letter | Déclarée pour chaque période dans chaque FPS | Le salarié a atteint l'âge de la State Pension en cours d'année — la lettre NI est passée de A à C. Le P60 affiche les deux lettres sur des lignes distinctes, mais la FPS peut n'avoir enregistré que la lettre finale si le changement a été appliqué tardivement | Vérifier la lettre de table NI par rapport à la date de naissance du salarié. Si le changement en cours d'année a été manqué en paie, un Earlier Year Update (EYU) — désormais une FPS supplémentaire — est requis |
La méthode pratique : exportez les données du brouillon P60 vers un tableur, récupérez les cumuls annuels depuis le fichier FPS final ou le rapport du logiciel de paie, puis effectuez un contrôle des écarts colonne par colonne. Toute ligne dont les écarts de paie ou d'impôt dépassent la tolérance d'arrondi (quelques pence) justifie une investigation. Pour les équipes de paie qui gèrent cela manuellement — en transcrivant les chiffres du P60 depuis les certificats imprimés vers un tableur de rapprochement — l'audit lui-même devient le goulot d'étranglement. Un cabinet de taille moyenne comptant 150 salariés et sans extraction automatisée des données des PDF P60 vers Excel consacre la phase de rapprochement à retaper des chiffres plutôt qu'à analyser les écarts. Consultez notre guide d'extraction des données P60 britanniques vers Excel pour le rapprochement de paie pour le flux de travail colonne par colonne qui transforme l'étape de transcription en pipeline de données structuré. Pour les bureaux de paie et les cabinets multi-employeurs qui réalisent le même audit sur plusieurs paies clients simultanément, notre méthodologie d'audit par lots couvre le flux de rapprochement parallélisé qui traite des dizaines de dispositifs PAYE en une seule tâche de traitement.
P60 multi-sources : lorsque les salariés détiennent des certificats de plusieurs employeurs
Un salarié ayant occupé deux emplois simultanés durant l'exercice fiscal — fréquent dans l'hôtellerie, le commerce de détail et l'enseignement — reçoit un P60 distinct de chaque employeur. Les certificats sont indépendants : chacun ne couvre que la paie et l'impôt de cet emploi précis. C'est le salarié, et non l'employeur, qui doit agréger les chiffres lors de la déclaration Self Assessment ou pour justifier de son revenu total.
Pour l'employeur, ce fait engendre deux considérations opérationnelles durant la période de préparation des P60. Premièrement, la ligne « pay in previous employments » du P60 doit refléter la position cumulative correcte au moment de l'embauche du salarié. Si le salarié a commencé en cours d'année et que l'équipe de paie a saisi un chiffre P45 erroné à l'intégration, les colonnes « total pay for year » et « total tax for year » du P60 — qui cumulent emplois antérieurs et actuel — seront fausses. La colonne « pay in this employment » du P60 restera correcte, mais le salarié utilisera les totaux annuels pour sa déclaration fiscale, et un écart entre le total du P60 et le relevé HMRC des revenus combinés déclenchera une enquête.
Deuxièmement, lorsque votre cabinet rachète une entreprise en cours d'année et hérite de ses salariés dans le cadre de TUPE — la réglementation Transfer of Undertakings (Protection of Employment) — ces salariés doivent recevoir un P60 unique couvrant l'intégralité de l'exercice fiscal de la part du nouvel employeur, et non deux P60 distincts émanant des anciennes et nouvelles entités. Le nouvel employeur assume les obligations PAYE pour l'année entière. Si le logiciel de paie n'est pas configuré pour fusionner les cumuls annuels des salariés rachetés dans le nouveau dispositif PAYE avant la génération des P60, les certificats n'afficheront que la paie postérieure à l'acquisition — et les salariés verront plusieurs mois de revenus manquants sur leur P60.
Transitions entre umbrella companies : un salarié passé d'une umbrella company à une autre en cours d'année — fréquent dans le secteur du contracting — aura deux P60 distincts émanant de deux employeurs différents. C'est correct. Contrairement au scénario TUPE, l'employeur n'a pas changé par effet de la loi ; le salarié a mis fin à un emploi et en a commencé un autre. Les deux umbrella companies doivent émettre des P60 couvrant leurs périodes d'emploi respectives.
Le calendrier de préparation en 4 semaines : du 6 avril au 2 mai
Ce calendrier suppose une paie de taille moyenne — de 50 à 500 salariés — fonctionnant sous Sage, Xero, BrightPay, IRIS, QuickBooks ou une plateforme équivalente. Il concentre le travail d'audit en avril et réserve mai à la génération et à la distribution. L'objectif n'est pas de terminer tôt pour attendre ; il est de terminer avec une marge suffisante pour qu'une correction — un NINO erroné, un sortant oublié, un chiffre FPS désaligné — puisse être traitée sans que le calendrier ne dicte la cadence.
Semaine 1 (6–12 avril) : clôturer l'exercice fiscal et verrouiller la liste des employés
Livrables : (1) Transmettez le FPS final de l'exercice 2025/26 — marqué de l'indicateur de fin d'exercice — au plus tard le 19 avril. (2) Exécutez la dernière paie de l'exercice et confirmez que toutes les corrections, régularisations rétroactives et paiements manquants sont traités avant la clôture. (3) Exportez la liste complète des employés depuis la paie au 5 avril et figez-la — c'est votre liste de candidats P60. (4) Étiquetez chaque entrée : sortie avant le 5 avril → P45 déjà émis, pas de P60 ; sortie après le 5 avril → P45 et P60 ; employé actif → P60 ; dirigeant → P60 ; retraité → P60 ; sous-traitant CIS → pas de P60. La liste étiquetée devient la base d'audit pour la semaine 2.
Semaine 2 (13–19 avril) : vérifier les données des employés et rapprocher les totaux
Livrables : (1) Lancez le contrôle de format NINO sur chaque employé signalé pour un P60. Signalez les NINO vides, préfixés TN et non conformes pour suivi. (2) Vérifiez la référence PAYE de l'employeur pour chaque employé — en particulier dans les organisations multi-régimes. (3) Extrayez les totaux FPS cumulés de l'exercice pour la paie, l'impôt et les NI et comparez-les aux chiffres du projet de P60. Signalez les lignes dont l'écart dépasse l'arrondi au penny. (4) Pour tout employé dont la lettre de catégorie NI a changé en cours d'exercice — le plus souvent A → C à l'atteinte de l'âge de la retraite — confirmez que le projet de P60 présente deux lignes NI distinctes avec des répartitions de tranches de revenus correctes. (5) Identifiez tout employé ayant occupé plusieurs emplois simultanés et confirmez quel employeur doit émettre quel P60.
Semaine 3 (20–26 avril) : générer et préparer les certificats
Livrables : (1) Générez les P60 depuis le logiciel de paie à partir de la liste vérifiée des employés — pas du registre de paie brut. (2) Contrôlez par échantillonnage 10 % des certificats générés par rapport au dernier bulletin de paie de l'employé pour l'exercice. Les chiffres cumulés du bulletin doivent correspondre exactement aux chiffres « paie dans cet emploi » et « impôt retenu » du P60. (3) Si l'entreprise émet les P60 par voie électronique via un portail de paie (autorisé sans consentement de l'employé depuis avril 2023), confirmez que chaque employé signalé a accès au portail et qu'aucun compte n'est inactif ou verrouillé. (4) Pour les employés recevant des P60 papier, confirmez les adresses postales actuelles — l'adresse au dossier d'avril 2025 peut avoir douze mois de retard. (5) Préparez des certificats marqués comme duplicatas pour tout employé demandant une réédition d'un exercice antérieur.
Semaine 4 (27 avril–2 mai) : Diffuser et documenter
Livrables : (1) Diffuser tous les P60 — électroniques ou papier — avant la fin de cette semaine. Les semaines restantes de mai servent de marge pour les corrections et les questions des employés, non pour une première diffusion. (2) Envoyer un email à l'ensemble de l'entreprise confirmant que les P60 ont été émis, où les employés peuvent y accéder et qui contacter en cas de questions. (3) Consigner la diffusion : un simple tableur indiquant le nom de l'employé, la date d'émission, le mode (portail/email/papier) et toute note (duplicata, corrigé). Ce journal constitue la preuve de conformité si un employé affirme ultérieurement ne jamais avoir reçu son certificat. (4) Classer le journal de diffusion des P60 et le conserver avec les dossiers de paie — la durée de conservation légale des dossiers PAYE est de trois ans à compter de la fin de l'exercice fiscal.
Ce calendrier concentre le travail de vérification en amont, car l'étape de génération elle-même — cliquer sur un bouton dans le logiciel de paie — ne prend que quelques minutes. Les quatre semaines d'audit qui précèdent ce clic déterminent si les P60 qui en résultent sont corrects du premier coup ou nécessitent un été de corrections.
Ce qui suit le 31 mai : P11D, corrections et la prochaine échéance
L'émission des P60 clôt un chapitre du cycle de fin d'année de paie, mais elle ne clôt pas le dossier. Au plus tard le 6 juillet — environ cinq semaines après l'échéance des P60 — les employeurs doivent transmettre à HMRC les formulaires P11D et P11D(b) déclarant tout avantage en nature et frais non intégrés à la paie au cours de l'exercice fiscal. La National Insurance de classe 1A sur ces avantages est exigible au 19 juillet (envoi postal) ou au 22 juillet (voie électronique). La période d'émission des P60 et celle de préparation des P11D se chevauchent : pendant que l'équipe de paie distribue les P60 en mai, elle collecte simultanément les données de kilométrage des véhicules de société, les primes d'assurance santé privée et les soldes de prêts sans intérêt pour la déclaration des avantages de juillet.
Pour tout P60 émis avec une erreur — un chiffre erroné, un salarié oublié, un NINO incorrect — la correction suit l'une de trois voies selon la nature et le moment de l'erreur. Une simple erreur administrative (NINO erroné, nom mal orthographié) nécessite l'émission d'un certificat corrigé portant la mention « duplicate » avec les informations corrigées. Une erreur de données de paie (chiffre de rémunération erroné parce qu'un FPS de correction n'a jamais été déposé) nécessite de déposer d'abord le FPS de correction, puis de régénérer le P60 à partir des données corrigées. Une erreur découverte après que le salarié a déjà déposé sa déclaration Self Assessment nécessite une coordination : l'employeur émet le P60 corrigé, le salarié rectifie sa déclaration, et HMRC recoupe les données FPS corrigées.
Les demandes de duplicata de P60 représentent un volume prévisible en mai-juin : les salariés perdent leur P60, en ont besoin pour une demande de prêt immobilier, ou découvrent qu'ils ont égaré le certificat d'un employeur précédent. Les employeurs doivent fournir un duplicata — portant la mention « duplicate » — sur demande, et de nombreuses équipes de paie sous-estiment le volume administratif que cela génère dans les quatre semaines suivant l'échéance du 31 mai. Intégrer le traitement des demandes de duplicata au flux de travail post-échéance plutôt que de traiter chaque demande comme une interruption ponctuelle, c'est ce qui distingue un mois de juin serein d'un mois de juin chaotique.
FAQ
Que se passe-t-il si je manque la date limite du 31 mai pour les P60 ?
HMRC ne délivre pas de pénalités automatiques pour les P60 en retard, contrairement aux paiements PAYE tardifs. Toutefois, les employés qui ne reçoivent pas leur P60 peuvent contacter HMRC, qui peut ensuite se rapprocher de l'employeur pour exiger la conformité. Les conséquences pratiques sont plus immédiates : employés bloqués pour déposer leur déclaration Self Assessment, demandes de prêt immobilier suspendues et une vague d'e-mails de relance. Émettez le P60 dès que possible après avoir constaté le retard, et conservez une trace de la raison du retard et de la date d'émission effective. Un manquement persistant à émettre les P60 — lorsque HMRC constate une récurrence sur plusieurs années — peut donner lieu à un contrôle de conformité.
Puis-je émettre les P60 sous format électronique plutôt que papier ?
Oui. Depuis avril 2023, les employeurs peuvent fournir les P60 sous format électronique — par exemple un PDF via un portail de paie ou en pièce jointe d'un e-mail — sans obtenir au préalable le consentement explicite de l'employé. L'obligation antérieure d'obtenir l'accord de l'employé pour la réception électronique a été supprimée. Le P60 électronique a la même valeur juridique qu'un exemplaire papier et doit contenir tous les mêmes champs réglementaires. L'employeur doit veiller à ce que l'employé puisse accéder au certificat électronique, l'enregistrer et l'imprimer.
Que faire si un ancien employé parti avant le 5 avril demande un P60 ?
Les employés partis avant le 5 avril ne reçoivent pas de P60 au titre de cet emploi — leur P45, remis au départ, tient lieu de relevé cumulé depuis le début de l'année. Toutefois, un ancien employé a le droit de demander ses données de paie et, par bonne pratique, un employeur peut émettre un relevé de rémunération pour la période d'emploi. Il ne s'agit pas d'un P60 réglementaire et il ne doit pas être présenté comme tel — indiquez « relevé de rémunération pour la période du [date de début] au [date de départ] » afin d'éviter toute confusion avec les dossiers HMRC.
Notre entreprise dispose de plusieurs dispositifs PAYE. Devons-nous émettre des P60 distincts pour chacun ?
Oui. Chaque dispositif PAYE constitue une entité employeur distincte pour HMRC. Si un employé figure sur la paie de deux dispositifs — par exemple parce que l'entreprise gère des paies distinctes pour différentes divisions sous des références de dispositif différentes — il doit recevoir un P60 distinct de chaque dispositif. Le même principe s'applique à un groupe de sociétés : chaque filiale disposant de son propre dispositif PAYE émet ses propres P60 à ses propres employés. La référence employeur PAYE figurant sur chaque certificat identifie le dispositif qui l'a émis.
Les sous-traitants CIS reçoivent-ils un P60 ?
Non. Les sous-traitants du Construction Industry Scheme (CIS) ne sont pas des salariés et ne figurent pas sur la paie PAYE. Leurs retenues fiscales sont gérées via le système distinct de déclaration CIS — les entrepreneurs déduisent 20 % (ou 30 % pour les sous-traitants non enregistrés) des paiements et soumettent des déclarations CIS mensuelles à HMRC. En fin d'année, les sous-traitants reçoivent un relevé CIS des retenues, et non un P60. Inclure un sous-traitant CIS dans la liste des P60 est une erreur d'audit de paie courante, car l'individu peut apparaître dans le système de paie comme bénéficiaire sans être un salarié.
Que faire si un salarié apporte un P60 papier d'un ancien employeur et que je dois le numériser ?
Si un nouveau salarié fournit un P45 ou P60 papier d'un ancien employeur qui doit être saisi dans les dossiers de paie, les données peuvent être extraites dans un format structuré à l'aide d'un traitement documentaire basé sur l'IA. Les champs pertinents — Pay to Date, Tax to Date, NINO et référence PAYE de l'employeur — peuvent être capturés à partir d'une photo ou d'un scan du certificat sans transcription manuelle. Consultez notre guide détaillé de l'extraction des données P60 pour la configuration colonne par colonne.
J'ai découvert une erreur de paie après avoir émis les P60. Comment la corriger ?
La procédure de correction dépend du moment où l'erreur est apparue. Si l'erreur figurait dans un FPS individuel soumis durant l'année — un montant de paie erroné pour une seule période — vous devez soumettre un FPS supplémentaire pour cet exercice fiscal avec les chiffres cumulés corrigés. Depuis avril 2021, HMRC n'accepte les FPS supplémentaires que pour les modifications ; l'ancien mécanisme Earlier Year Update (EYU) n'est plus utilisé. Une fois le FPS corrigé accepté, régénérez les P60 concernés à partir des dossiers de paie corrigés et remettez-les aux salariés concernés avec la mention « replacement » ou « corrected ». Conservez une trace des certificats corrigés et des motifs — cette documentation est essentielle si HMRC conteste ultérieurement l'écart.
La différence entre émettre les P60 le 28 mai avec trois corrections en attente et les émettre le 2 mai avec chaque chiffre vérifié par rapport aux totaux FPS représente quatre semaines de travail d'audit concentrées en avril. Le calendrier de quatre semaines ci-dessus constitue la structure — l'étape d'extraction qui le transforme d'un marathon de saisie manuelle en un audit de feuille de calcul en est le moteur.
Lancer votre audit de données P60Aucune inscription requise pour tester. Traitement sécurisé avec suppression automatique des fichiers après la période de conservation.