Échéance de février pour les T4
Liste de vérification pour la préparation des données de paie au Canada
Le calendrier indique que vous disposez de huit semaines entre la clôture de la dernière période de paie de décembre et l'échéance de production des T4 à la fin de février — mais le calendrier n'est pas une feuille de temps. Deux de ces semaines sont consacrées à la finalisation des écritures de fin d'année de paie, à l'émission des dernières corrections de talons de paie et à la clôture des livres. La dernière semaine est réservée à la soumission à l'ARC et à la distribution aux employés. Chaque jour intermédiaire est tiré dans trois directions : les questions des employés sur les rajustements des avantages imposables, les demandes du contrôleur financier pour des extraits du registre de paie, et la sélection d'échantillons de l'auditeur externe qui arrive dans la même boîte de réception. Un gestionnaire de paie canadien qui commence la préparation des données T4 en février est déjà en retard. La liste ci-dessous est organisée par phase — si vous lisez ceci avant la fin de janvier, commencez à la phase 1. S'il est déjà février et que la phase 1 n'est pas terminée, exécutez les phases 1 et 2 simultanément, mais sachez que chaque vérification sautée de la phase 1 se manifestera sous forme de lettre d'évaluation PIER (Examen des gains ouvrant droit à pension et à l'assurance-emploi) de l'Agence du revenu du Canada entre mai et octobre.
Points clés à retenir
- L'échéance de production des T4 est le 28 février — mais les cinq phases de vérification ne peuvent être terminées que si la vérification des employés de la phase 1 est achevée d'ici le 15 janvier.
- Le dépôt tardif coûte 100 $ par jour — mais une seule omission à la case 16A du RPC2 déclenche une nouvelle cotisation PIER avec intérêts composés quotidiens, et non une pénalité fixe.
- L'étape qui élimine la plus grande source de déclencheurs PIER : extraire les valeurs des cases du T4 directement du PDF du feuillet au lieu de les ressaisir.
L’échéancier de production des T4 : ce que l’ARC exige et quand
Pour l’année d’imposition 2025, tout employeur ayant versé un revenu d’emploi — salaire, traitement, commissions, primes, avantages imposables — au cours de l’année civile doit remettre un T4 (État de la rémunération payée) à chaque employé et produire les feuillets auprès de l’ARC au plus tard le dernier jour de février. En 2026, le 28 février tombe un samedi, ce qui repousse la date limite effective au lundi 2 mars. Ne comptez pas sur ce jour de grâce. Planifiez plutôt pour avoir des données propres à temps pour détecter les erreurs avant leur transmission.
L’obligation de production est binaire : vous respectez la date limite ou vous ne la respectez pas. Il n’y a pas de prolongation pour une migration de système de paie qui a pris plus de temps que prévu, pour un administrateur de paie en congé pendant la période critique, ou pour un avantage imposable découvert fin janvier qui aurait dû être suivi toute l’année. Le dépôt tardif d’un T4 entraîne une pénalité de 100 $ par jour, jusqu’à un maximum de 7 500 $. La production de plus de cinq feuillets sur papier alors que la transmission électronique est obligatoire déclenche une pénalité distincte de 125 $. Ce sont les pénalités que les gestionnaires de paie connaissent par cœur. Mais ce ne sont pas celles qui comptent vraiment — la nouvelle cotisation PIER (Examen des gains ouvrant droit à pension et à l’assurance-emploi) qui suit une cotisation RPC mal alignée ou un montant d’impôt mal saisi à la Case 22 coûte des ordres de grandeur de plus en main-d’œuvre de correction, en communication avec les employés et en intérêts composés quotidiens calculés à partir de la première période de paie où la sous-remise s’est produite.
| Date limite | Ce qui doit être fait | Règle de transmission électronique |
|---|---|---|
| Dernier jour de février | Feuillets T4 distribués aux employés et produits auprès de l’ARC avec le Sommaire T4 (T4SUM) | Obligatoire pour 6 feuillets ou plus — Transfert de fichiers par Internet (XML, jusqu’à 150 Mo) ou Formulaires Web (jusqu’à 100 feuillets) |
| 2 mars 2026 | Date limite effective pour l’année d’imposition 2025 — le 28 février 2026 tombe un samedi | Mêmes seuils de transmission électronique |
| Chaque période de paie | Remises de RPC/AE dues tout au long de l’année — le rapprochement du T4SUM doit correspondre aux remises cumulatives | L’état de compte PD7A sert de source pour les remises de la Ligne 82 du Sommaire T4 |
Si votre organisation utilise Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint ou une plateforme héritée d’une acquisition, le logiciel générera les feuillets T4. Cette partie est automatisée. L’écart entre « les PDF existent » et « l’ARC a accepté la production » est l’endroit où se trouve cette liste de vérification — et il est plus grand que la plupart des équipes de paie ne le réalisent lorsqu’elles ouvrent la première feuille de calcul de janvier.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
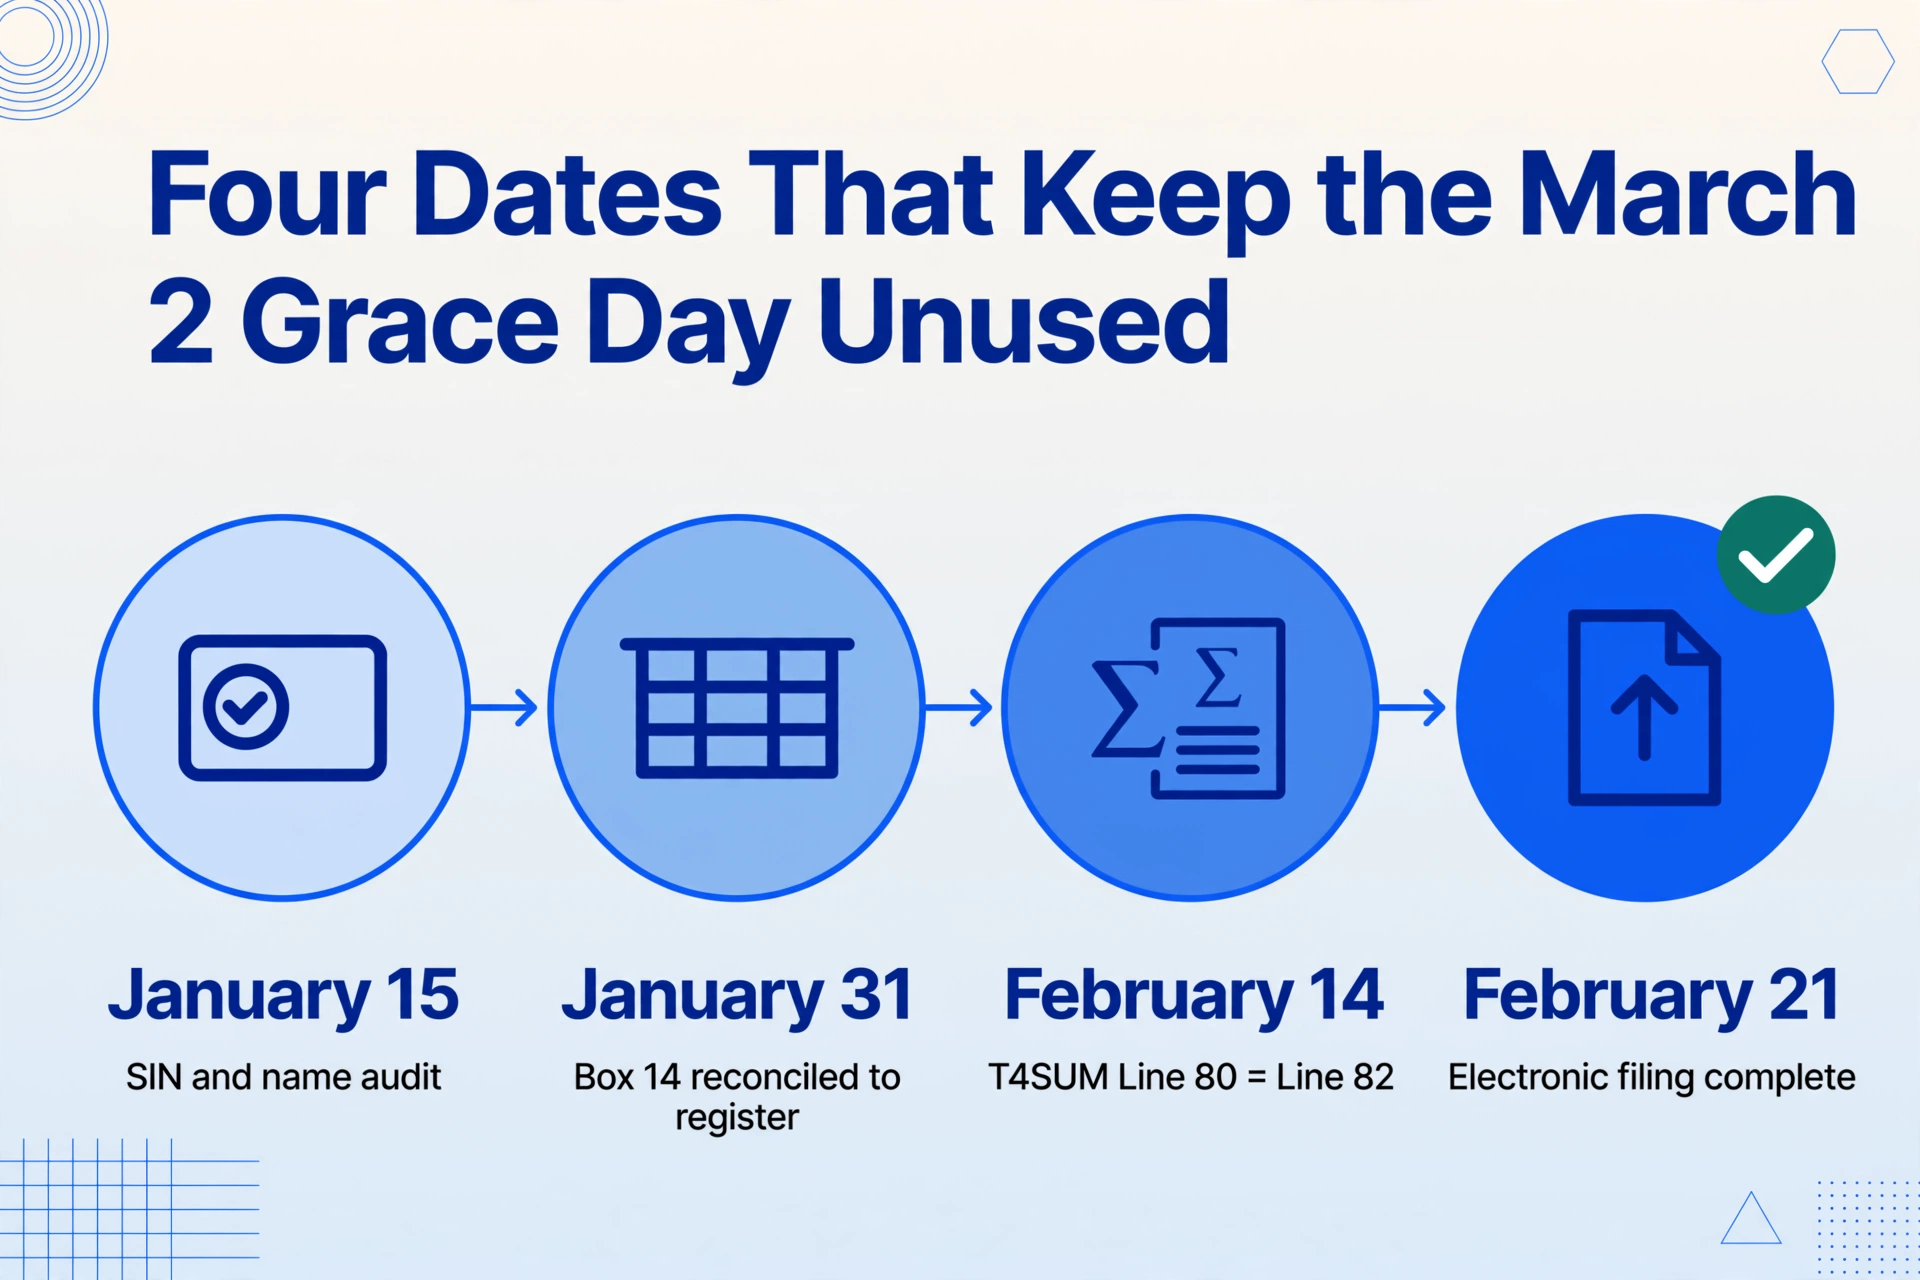
Phase 1 — Semaines 1 et 2 de janvier : Vérification des données des employés (à terminer d'ici le 15 janvier)
La phase 1 est la vérification que tout service de paie a l'intention de faire et que presque aucun ne planifie réellement. Son résultat est une seule information : « Chaque dossier d'employé dans mon système de paie est-il exact? » La question semble triviale jusqu'à ce qu'on y réponde. Cette phase ne dépend pas de la génération des feuillets T4 — il s'agit purement d'un rapprochement du système d'enregistrement qui doit être terminé avant que quiconque touche aux données T4, car les erreurs détectées après le rapprochement se répercutent dans tous les processus en aval.
Vérifiez le NAS et le nom légal de chaque employé auprès des dossiers de l'ARC
Un seul chiffre erroné dans un NAS — inversé, manquant ou saisi pour le mauvais employé — signalera l'ensemble de la déclaration T4. L'ARC valide les NAS par rapport au Registre de l'assurance sociale au moment de la soumission électronique, et les NAS non concordants entraînent le rejet du feuillet individuel ou, selon la méthode de production, de tout le lot. Sensibilité aux délais : si une erreur de NAS est découverte après la génération des feuillets T4 mais avant la production, vous devez régénérer le feuillet concerné avec le NAS corrigé. Si elle est découverte après la production, vous devez produire un T4 modifié — ce qui consomme au minimum une heure par feuillet en frais de correction. Effectuez une validation du format du NAS : les neuf chiffres, réussite de la somme de contrôle de Luhn, format NNN-NNN-NNN. Pour les employés dont le NAS commence par un 9 — indiquant un statut de résident temporaire — confirmez que le NAS est toujours valide et n'a pas expiré.
Définissez la liste de distribution des T4 — qui est parti, qui a commencé et qui a changé de statut
La liste des employés de votre logiciel de paie au 1er janvier n'est pas automatiquement la liste de distribution des T4. Un employé qui a gagné 500 $ ou plus au cours de l'année civile et qui est parti en novembre 2025 a toujours besoin d'un T4 — mais son dossier a peut-être été archivé, son NAS a peut-être été désactivé et son adresse postale est peut-être obsolète. Un employé dont le statut est passé de temps plein à contractuel en cours d'année peut avoir besoin d'un T4A pour la partie contractuelle et d'un T4 pour la partie emploi. Générez un rapport montrant chaque personne ayant reçu un revenu d'emploi de tout compte de paie au cours de l'année civile, y compris les employés licenciés, les travailleurs saisonniers et les employés en invalidité de longue durée. Recoupez-le avec le registre de paie actuel. Cas particulier : un employé parti qui a reçu un paiement complémentaire en janvier 2026 pour un travail effectué en décembre 2025 — ce paiement appartient à l'année d'imposition 2026, pas au T4 de 2025. C'est la date du paiement qui détermine l'année d'imposition, pas la date du travail.
Rapprochez les avantages imposables — les postes qui ne figurent pas sur le bulletin de paie mais qui doivent être sur le T4
Chaque avantage et allocation imposable que l'employé a reçu au cours de l'année doit être déclaré à la case 14 (Revenu d'emploi) et identifié séparément dans la zone Renseignements divers à l'aide des codes appropriés. Cela comprend les frais de disponibilité et les frais d'exploitation d'une automobile (code 34), les primes d'assurance-vie collective temporaire payées par l'employeur (code 30 pour les primes > 25 000 $ de couverture), les prêts sans intérêt ou à faible taux d'intérêt (code 36), les cotisations de l'employeur à un RPA (déclarées à la case 20 et le facteur d'équivalence à la case 52) et les avantages liés aux options d'achat d'actions (codes 38-41 ou 90-92, selon l'année et la date de production). Le risque de délai ne consiste pas à oublier un avantage — le logiciel de paie peut les suivre — mais à l'avantage qui a été suivi dans une feuille de calcul distincte, un système de RH ou un outil de gestion des dépenses qui n'a pas alimenté la paie. Lacune courante : un avantage lié à une voiture de société que l'administrateur RH a calculé à l'aide de la formule prescrite par l'ARC mais n'a jamais saisi dans le module de paie — il existe dans une feuille de calcul sur un lecteur partagé, et le 27 février, quelqu'un demande s'il a été inclus.
Identifier les employés multi-provinciaux et confirmer les codes de province d'emploi
Un employé qui a travaillé en Ontario pendant les six premiers mois de l'année et en Alberta pendant les six derniers mois doit voir son T4 refléter la bonne province d'emploi pour chaque période. Le code de province sur le T4 détermine les taux d'impôt provinciaux que l'ARC applique à la déclaration de l'employé — et un mauvais code signifie une année de retenues d'impôt provinciales incorrectes que l'employé découvre en avril de l'année suivante. Pour 2025, les codes de province incluent ON, BC, AB, SK, MB, QC, NB, NS, PE, NL, YT, NT et NU. Pour les employés travaillant à distance depuis une province différente de celle du bureau physique de leur employeur, confirmez quelles normes d'emploi et quelles règles fiscales provinciales s'appliquent — la réponse dépend du contrat de travail et des règles de détermination de la province d'emploi de l'ARC, et non de l'adresse postale de l'employé.
Objectif de la phase 1 : d'ici le 15 janvier, chaque dossier d'employé est vérifié — NAS exacts, liste de distribution verrouillée, avantages imposables comptabilisés, codes de province confirmés. Le reste de la liste de contrôle dépend de cette exactitude. Un NAS corrigé à la phase 3 coûte une heure de reprise. Un avantage imposable découvert à la phase 4 coûte la date limite de production.
Phase 2 — Janvier, semaines 3-4 : Rapprochement des cases T4 avec le registre de paie (à terminer d'ici le 31 janvier)
La phase 2 est celle où les données de chaque feuillet T4 des employés sont vérifiées par rapport au registre de paie avant la soumission du feuillet. C'est la phase la plus critique — une erreur de rapprochement ici produit un écart avec l'ARC qui refait surface des mois plus tard par l'entremise du programme PIER (Examen des gains ouvrant droit à pension et à l'assurance-emploi), moment où l'administrateur de la paie qui a fait le rapprochement a peut-être quitté son poste et où la feuille de calcul originale est enfouie dans une sauvegarde.
Rapprocher la case 14 — Revenus d'emploi
La case 14 correspond à la somme de tous les paiements de revenus imposables versés à l'employé au cours de l'année civile : salaires ou traitements, primes et commissions, allocations imposables et avantages déclarés dans la zone des autres renseignements, indemnités de vacances et paiements rétroactifs. Elle exclut les cotisations de l'employeur à un RPA, les montants déclarés sur un T4A et les allocations non imposables. Pour chaque employé, la case 14 du T4 doit être égale au total des gains bruts du registre de paie, plus la valeur en espèces des avantages imposables non déjà inclus dans la rémunération brute. Un écart de quelques dollars seulement — causé par une différence d'arrondi, un talon de paie corrigé qui a été mis à jour dans le système mais non reflété dans la génération du T4 — déclenche un drapeau PIER (Examen des gains ouvrant droit à pension et à l'assurance-emploi). Étape de vérification : générez un rapport de votre logiciel de paie indiquant le total des gains cumulatifs de l'année pour chaque employé. Comparez-le à la case 14 du T4 provisoire. Examinez chaque écart supérieur à 2 $.
Rapprocher la case 16 (RPC) et la case 26 (Gains ouvrant droit à pension) — et vérifier la case 16A (RPC2)
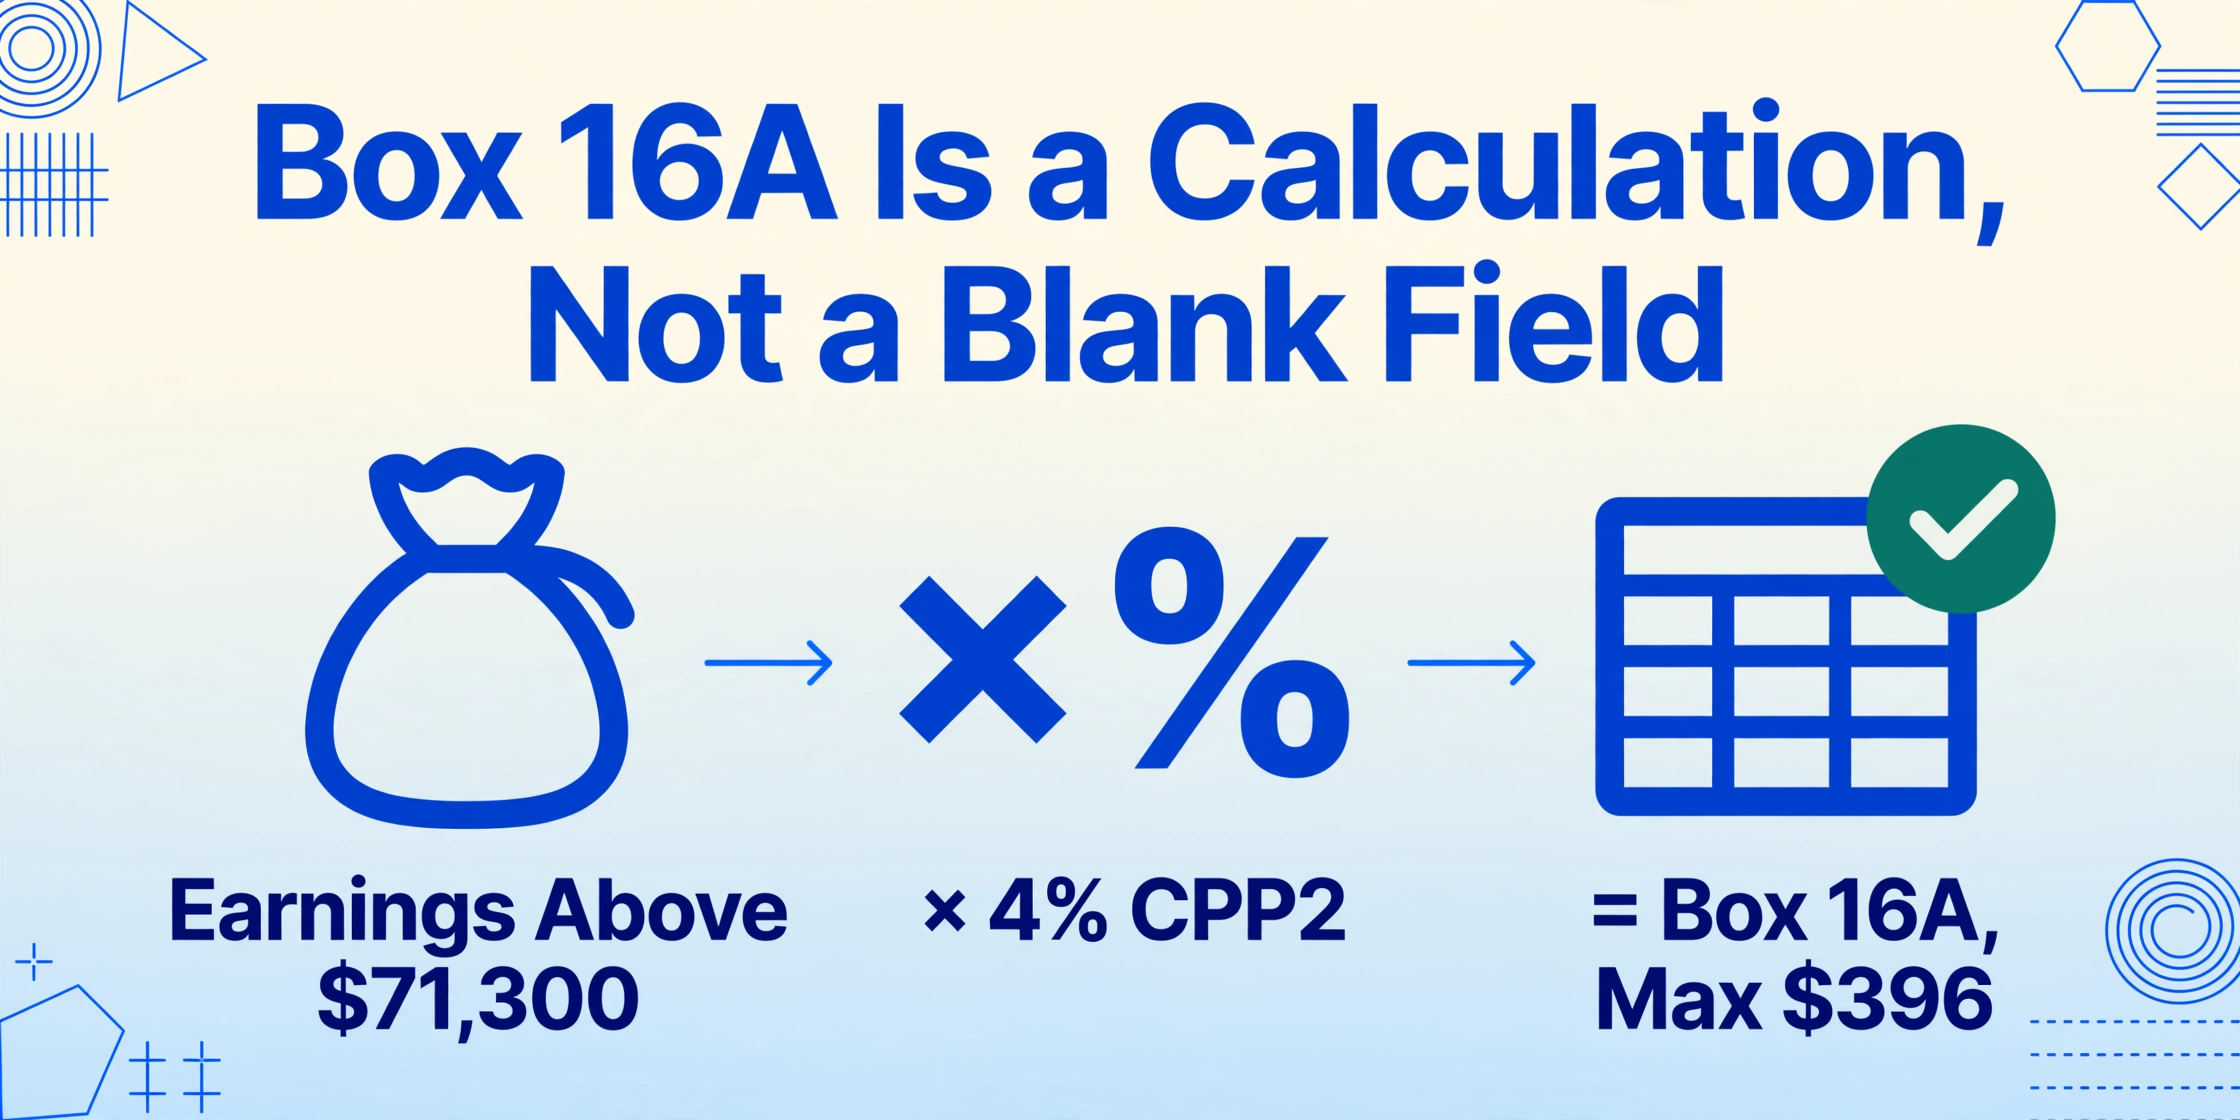
La case 16 indique le total des cotisations au RPC de l'employé pour l'année. La case 26 indique les gains ouvrant droit à pension sur lesquels ces cotisations ont été calculées. Le programme PIER de l'ARC divise la case 16 par (case 26 moins l'exemption de base de 3 500 $) et compare le résultat au taux légal — 5,95 % pour l'année d'imposition 2025. Si le taux effectif s'écarte, l'employé est signalé. La vérification rapide : pour chaque employé gagnant au moins le MGAP de 2025, soit 71 300 $, la case 16 doit indiquer la cotisation maximale de 4 034,10 $. Pour chaque employé gagnant moins que le MGAP, case 16 ÷ (case 26 − 3 500 $) doit être égal à 0,0595. Case 16A — RPC2 : introduite pour l'année d'imposition 2024, cette case saisit les deuxièmes cotisations supplémentaires au RPC de 4 % sur les gains ouvrant droit à pension entre le MGAP (71 300 $ pour 2025) et le MGAP2 (81 200 $ pour 2025). Si un employé a gagné 78 000 $ en 2025, sa cotisation RPC2 à la case 16A devrait être (78 000 $ − 71 300 $) × 4 % = 268 $. La cotisation RPC2 maximale pour 2025 est de 396 $. Si votre logiciel de paie a été mis à jour en cours d'année ou si certains employés franchissent le seuil du MGAP au milieu d'une période de paie, vérifiez que le RPC2 n'a été déduit que sur les gains supérieurs au MGAP et que le total ne dépasse pas le maximum annuel. Une case 16A vide alors que les gains de l'employé dépassaient le MGAP est le déclencheur PIER lié au RPC le plus courant pour les années d'imposition 2024 et 2025.
Rapprocher la case 18 (cotisations à l'AE) et la case 24 (gains assurables à l'AE)
Pour 2025, le taux de cotisation des employés à l'AE est de 1,64 % sur les gains assurables jusqu'à 65 700 $, ce qui donne une cotisation maximale de 1 077,48 $ par employé. La case 18 doit indiquer le total des cotisations à l'AE retenues. La case 24 doit indiquer le total des gains assurables — dans la plupart des cas, égal à la case 14 jusqu'au maximum. Si les gains assurables de l'employé dépassent le maximum, la case 24 doit indiquer 65 700 $ et la case 18 doit indiquer 1 077,48 $. Cas limite de vérification : un employé qui a été transféré d'un lieu de travail au Québec à un lieu de travail en Ontario en cours d'année aura des cotisations réduites à l'AE pendant la portion québécoise (le RQAP remplace les prestations parentales de l'AE) et des cotisations normales à l'AE pendant la portion ontarienne. Le système de paie doit suivre correctement ce prorata, et le T4 doit refléter la répartition. Un employé admissible au RQAP pour toute l'année reçoit un RL-1, et non un T4 — confirmez que les employés du Québec sont correctement exclus du lot de T4.
Rapprocher la case 22 — Impôt sur le revenu retenu — avec les totaux des versements du PD7A
La case 22 indique le total de l'impôt fédéral et provincial sur le revenu retenu sur la paie de l'employé tout au long de l'année. Ce montant doit être égal aux versements cumulatifs déclarés sur les relevés PD7A de l'employeur. Mécanique de la vérification : additionnez la case 22 pour tous les employés. Comparez au total de l'impôt sur le revenu versé selon le PD7A. Si les sommes diffèrent de plus qu'une tolérance d'arrondissement, l'une des quatre situations suivantes s'est produite : un versement a été crédité au mauvais compte de paie, une retenue d'une période de paie a été annulée sans que le total cumulatif de l'année ne soit corrigé, une retenue légale (RPC/AE/impôt sur le revenu) a été mal classée, ou une écriture de régularisation manuelle a été saisie directement dans le registre de paie sans écriture de versement correspondante. Suivez chaque écart individuellement — ne les compensez pas les uns avec les autres. Un trop-versé de 500 $ pour l'employé A plus un sous-versé de 500 $ pour l'employé B ne donne pas zéro au Sommaire T4.
Vérifier les codes Renseignements divers : RPA (case 20/52), cotisations syndicales (case 44), dons de bienfaisance (case 46)
La case 20 indique les cotisations de l'employé à un régime de pension agréé — elles doivent correspondre au total des retenues RPA selon le registre de paie. La case 52 indique le facteur d'équivalence (FE), qui réduit les droits de cotisation au REER de l'employé — le FE est calculé comme suit : (9 × crédits de pension annuels) moins 600 $, et un FE déclaré incorrectement a une incidence sur l'Avis de cotisation de l'employé. La case 44 indique les cotisations syndicales, déductibles en vertu de l'alinéa 8(1)i) de la Loi de l'impôt sur le revenu. La case 46 indique les dons de bienfaisance effectués par retenues sur la paie. Ces champs sont souvent les derniers à être vérifiés parce qu'ils se trouvent dans la zone Renseignements divers du T4 plutôt que dans la grille des cases principales, et un administrateur de paie qui a vérifié les cases 14 à 26 peut considérer le feuillet comme complet. Chaque champ du T4 fait partie de la déclaration de revenus de l'employé. Une omission dans la case 44 signifie que l'employé ne peut pas demander la déduction des cotisations syndicales — et il le découvrira lorsque son préparateur de déclarations lui demandera ce montant.
Objectif de la phase 2 : d'ici le 31 janvier, chaque valeur de case de chaque feuillet T4 provisoire a été vérifiée par rapport au registre de paie, au PD7A et au calendrier des avantages imposables. Tout écart supérieur à 2 $ a été examiné et soit corrigé, soit documenté avec une explication. Si les feuillets T4 provisoires ne sont pas encore générés, terminez le rapprochement du registre de paie — les chiffres existent dans le système même si les feuillets formatés n'existent pas encore.
Phase 3 — Février, semaines 1-2 : Préparation du Sommaire T4 (1er-14 février)
Le Sommaire T4 (T4SUM) est le document de contrôle qui accompagne les feuillets T4 lors du dépôt auprès de l'ARC. Il totalise chaque valeur de case pour tous les employés et rapproche les retenues cumulatives des versements de l'employeur. Une divergence sur le T4SUM — même si chaque feuillet T4 individuel est correct — est ce qui génère la demande de rapprochement PD4R de l'ARC. La phase 3 n'est pas un exercice de saisie de données. C'est une dernière passe de validation qui vérifie que les chiffres validés à la phase 2 constituent une soumission défendable.
Assembler le T4SUM : contre-vérifier les totaux et rapprocher la Ligne 80 de la Ligne 82
Le T4SUM contient une ligne pour chaque total de Case — Ligne 14 (total du revenu d'emploi), Ligne 16 (total des cotisations au RPC), Ligne 16A (total des cotisations au RPC2), Ligne 18 (total des cotisations à l'AE), Ligne 19 (total des cotisations syndicales), Ligne 22 (total de l'impôt sur le revenu retenu) et Ligne 52 (total de la somme ajustée). La Ligne 80 additionne les Lignes 16, 16A, 18, 19 et 22 pour produire le total des déductions déclarées. La Ligne 82 est le total des versements effectués à l'ARC au cours de l'année selon le PD7A. La différence entre la Ligne 80 et la Ligne 82 est soit un trop-payé (Ligne 84), soit un solde dû (Ligne 86). En règle générale, l'ARC ne facture ni ne rembourse une différence de 2 $ ou moins. L'erreur T4SUM la plus courante : la Ligne 82 est copiée à partir du mauvais PD7A ou d'un relevé partiel qui ne reflète pas les versements finaux de l'année civile. Tirez le PD7A pour l'année civile complète. Vérifiez le total des versements par rapport au compte de passif de paie du grand livre général.
Exécuter la simulation PIER avant le dépôt
Avant de déposer, simulez ce que le programme d'examen des gains ouvrant droit à pension et à l'assurance-emploi de l'ARC fera lorsqu'il recevra vos données. Pour chaque employé : divisez la Case 16 par (Case 26 − 3 500 $) — le résultat devrait être 0,0595 pour les employés au niveau ou sous le MGAP. Divisez la Case 18 par la Case 24 — le résultat devrait être 0,0164 pour les employés au niveau ou sous le maximum de 65 700 $. Pour les employés ayant atteint l'un ou l'autre plafond, confirmez que la valeur de la Case est égale au maximum de 2025. Pour les employés ayant plusieurs comptes de paie sous le même numéro d'entreprise, l'ARC regroupera tous les T4 aux fins du PIER — assurez-vous que la Case 28 (Exemption RPC/RRQ, AE ou RQAP) est correctement remplie si les gains d'un employé sont exonérés des cotisations au RPC ou à l'AE. Un employé retraité recevant un revenu de pension du même employeur après l'âge de 70 ans est exonéré du RPC — ne pas déclarer le code « 06 » dans la Case 28 pour cet employé déclenche un calcul PIER qui suppose que le RPC aurait dû être retenu.
Préparer les coordonnées et l'attestation
Le T4SUM exige le nom et le numéro de téléphone d'une personne-ressource (Lignes 76 et 78) que l'ARC peut appeler pour obtenir des précisions. Il devrait s'agir d'une personne joignable de mars à octobre — pas de l'administrateur de la paie qui prend des vacances en mars. Le T4SUM exige également une signature d'attestation d'une personne autorisée. Si la personne-ressource et le signataire autorisé sont des personnes différentes, assurez-vous que la personne-ressource a accès aux données de paie sous-jacentes et peut expliquer tout écart que l'ARC soulève.
Objectif de la phase 3 : d'ici le 14 février, le T4SUM est assemblé, chaque total contre-vérifié au sou près, le rapprochement Ligne 80-à-82 est complet avec documentation pour toute différence, et la personne-ressource sait qu'elle est la personne-ressource.
Phase 4 — Semaine 3 de février : Dépôt électronique auprès de l'ARC (15-21 février)
Le dépôt électronique est obligatoire pour les employeurs qui émettent six feuillets T4 ou plus. L'ARC a abaissé le seuil de 50 feuillets — en pratique, si vous avez plus de cinq employés, vous devez produire vos feuillets par voie électronique. Les deux méthodes sont le Transfert de fichiers par Internet et les Formulaires Web. Les deux exigent que les données soient en format XML, et les deux valident le schéma XML à la soumission — une erreur de validation à 21 h le 27 février est le scénario que cette phase vise à prévenir.
Choisissez votre méthode de production et vérifiez le fichier XML
Le Transfert de fichiers par Internet accepte un fichier XML généré par un logiciel de paie certifié ou un système interne. Le fichier peut atteindre 150 Mo compressé (maximum 1 Go non compressé) et doit inclure un enregistrement T619 de transmission électronique. Les Formulaires Web sont une application Web qui construit le format XML à partir des données que vous saisissez — convenant à un maximum de 100 feuillets. Quelle que soit la méthode : faites passer le XML par l'outil de validation de votre logiciel de paie avant de le soumettre. L'ARC valide le Numéro de compte du transmetteur par rapport aux identifiants de connexion, le Numéro d'entreprise par rapport au compte de paie, le champ d'adresse courriel (désormais obligatoire) et le schéma XML. Depuis janvier 2025, tous les feuillets d'une même soumission doivent être du même type de déclaration — vous ne pouvez pas mélanger les feuillets T4 et T4A dans un même lot XML. Depuis octobre 2025, l'ARC rejette les fichiers XML contenant des champs facultatifs sans valeur — supprimez toutes les balises facultatives vides.
Produisez tôt — déposez vos feuillets d'ici le 21 février même si l'échéance est le 2 mars
L'ARC ne garantit pas la disponibilité du système pendant les derniers jours de la période de production. Une soumission XML rejetée le 27 février qui exige une remise en forme, une revalidation et une nouvelle soumission signifie que vous corrigez des balises XML à 22 h pour une échéance qui se compte en heures. Produisez vos feuillets d'ici le 21 février. Si la soumission est acceptée, le numéro de confirmation vous donne une semaine de marge. Si la soumission est rejetée, vous avez une semaine pour corriger le format et soumettre à nouveau. Les motifs de rejet sont généralement techniques — une non-concordance du schéma, un Numéro de compte du transmetteur manquant, un Numéro d'entreprise incorrect — et ils peuvent être corrigés en quelques minutes une fois identifiés. Le risque ne réside pas dans la complexité de la correction. Il réside dans le temps restant lorsque vous découvrez que vous devez la faire.
Conservez la confirmation de production et les registres de paie originaux
L'ARC exige que les employeurs conservent les registres de paie pendant six ans après la fin de la dernière année d'imposition à laquelle ils se rapportent. Pour l'année d'imposition 2025, cela signifie conserver les registres au moins jusqu'au 31 décembre 2031. Conservez la confirmation de production, le fichier XML final, le T4SUM, le tableur de simulation PIER, les extraits du registre de paie utilisés à la phase 2 et le rapprochement des avantages imposables. Si une évaluation PIER arrive en août et que l'administrateur de paie qui a préparé les T4 a quitté l'organisation, ces registres sont le seul moyen de répondre sans reconstituer l'ensemble de la production de mémoire.
Phase 5 — Semaine 4 de février : Distribution et après-production des déclarations (22-28 février)
La phase 5 est la plus courte, mais elle détermine si la production a été réussie ou si vous passerez le mois de mars à émettre des T4 modifiés. La production auprès de l'ARC est terminée — la liste de contrôle finale consiste à remettre les feuillets aux employés et à se préparer aux demandes de renseignements qui arriveront.
Distribuer les feuillets T4 aux employés — par voie électronique ou sur papier, avant la date limite
Les employeurs doivent fournir les feuillets T4 aux employés au plus tard le dernier jour de février. La distribution électronique — copies PDF envoyées par courriel ou affichées sur un portail employé — exige le consentement de l'employé, qui aurait dû être obtenu lors de l'embauche ou avant la distribution. Pour les copies papier, envoyez-les à la dernière adresse connue de l'employé. Pour les anciens employés : confirmez que l'adresse postale est à jour — un T4 envoyé à une adresse que l'employé a quittée il y a 18 mois ne lui parviendra pas, et lorsqu'il ne le reçoit pas, l'appel va à la paie. Pour l'année d'imposition 2025, les feuillets T4 doivent également être disponibles pour les employés dans Mon dossier de l'ARC — mais cela ne dégage pas l'employeur de l'obligation de remettre le feuillet directement.
Préparer un processus de T4 modifiés — non pas pour les erreurs que vous avez commises, mais pour les corrections qui arrivent des employés
Chaque année en février, un pourcentage d'employés examinera son T4 et signalera une erreur que l'employeur n'a pas relevée. Les plus courantes : un employé qui a changé d'adresse en cours d'année et dont le code de province d'emploi est erroné, un avantage imposable incorrectement exclu parce que le service des RH l'a classé comme non imposable, et l'employé qui insiste pour dire que la case 14 est erronée parce qu'elle comprend un bonus qu'il a oublié avoir reçu. Les feuillets T4 modifiés sont produits par voie électronique selon la même méthode que l'original — le feuillet doit être marqué « MODIFIÉ » et inclure toutes les valeurs des cases, pas seulement celles qui ont été corrigées. Si la correction modifie les cases 16, 16A ou 18, l'employeur doit également verser tout montant supplémentaire de RPC, RPC2 ou AE, plus la part de l'employeur — et l'ARC calculera les intérêts à partir de la première période de paie où le montant sous-versé aurait dû l'être. Pour la procédure corrigée, consultez l'article connexe sur pourquoi la saisie manuelle des T4 crée un problème PIER qui s'aggrave chaque février.
Archiver le classeur de rapprochement — c'est votre première ligne de défense contre la lettre PIER
Lorsque le programme PIER de l'ARC recoupe vos données T4 et signale un employé pour un écart de RPC ou d'AE — généralement entre mai et octobre — la lettre vous demande d'expliquer ou de corriger les montants déclarés. Le classeur de rapprochement de la phase 2, montrant chaque valeur de case vérifiée par rapport au registre de paie, constitue votre réponse. Il démontre que les montants déclarés correspondent au système de paie, et que tout écart signalé par le programme PIER est une véritable erreur de paie plutôt qu'une erreur de transcription. Sans ce classeur, la réponse au PIER exige de reconstituer les valeurs des cases à partir du registre de paie pour chaque employé signalé individuellement — soit environ quatre heures par réponse.
La liste de contrôle est complète lorsque : chaque feuillet T4 a été transmis à l'ARC et distribué aux employés, le T4SUM a été accepté, la confirmation de transmission est conservée, le classeur de rapprochement est archivé, et le processus de feuillets T4 modifiés est prêt pour les demandes des employés qui arriveront dans les deux semaines suivant la distribution.
Trois pièges courants qui survivent à chaque étape de cette liste de contrôle
Même avec une liste de contrôle de vérification en dix-sept étapes, trois problèmes surviennent plus souvent que tout autre — non pas parce qu'ils sont techniquement complexes, mais parce qu'ils se situent à la frontière entre la paie, les RH et les finances, où aucun service ne détient seul les données.
RPC2 Case 16A — La case qui n'existait pas avant 2024
La deuxième cotisation supplémentaire au RPC et la case 16A correspondante ont été introduites pour l'année d'imposition 2024. Pour les systèmes de paie mis à jour à temps, c'est simple. Pour les organisations qui utilisent des versions plus anciennes de logiciels de paie, qui effectuent des calculs manuels du RPC dans Excel pour un sous-ensemble d'employés, ou qui exploitent une plateforme de paie héritée d'une acquisition jamais mise à jour pour le RPC2, la case 16A est soit vide, soit incorrectement remplie. Une case 16A vide pour un employé dont les gains dépassent le MGAP signifie que le programme PIER de l'ARC voit 0 $ de cotisations RPC2 là où une valeur devrait exister. Pour 2025, la cotisation RPC2 maximale est de 396 $ par employé — un montant assez faible pour que le drapeau PIER passe inaperçu jusqu'à ce que l'avis de cotisation de l'employé fasse référence à un écart RPC2. La solution : avant la transmission, générez un rapport montrant chaque employé dont les gains de 2025 dépassent le MGAP de 71 300 $ et vérifiez que la case 16A contient une valeur non nulle, sauf si l'employé bénéficie d'une exemption RPC2 valide. Pour les employés qui ont changé de catégorie d'âge au cours de l'année — atteignant 18 ans (début du RPC) ou 70 ans (fin du RPC) — vérifiez la limite de cotisation RPC2 au prorata.
Employés multi-provinciaux et inter-juridictionnels
Un employé qui a travaillé dans deux provinces au cours de la même année civile, ou qui a déménagé du Québec (où le RRQ et le RQAP remplacent respectivement le RPC et l'AE) vers une autre province, nécessite deux niveaux de vérification : le code de la province d'emploi sur le T4, et la répartition RPC/RRQ et AE/RQAP du côté des versements. Un employé du Québec muté en Ontario en juillet a des cotisations au RRQ jusqu'en juin et des cotisations au RPC à partir de juillet. Le T4 doit refléter uniquement la portion RPC, tandis que le RL-1 (Relevé 1) de Revenu Québec saisit la portion RRQ. L'ARC compare la case 16 du T4 à la case 26 — si la case 26 reflète les gains ouvrant droit à pension de l'année complète mais que la case 16 ne reflète que les cotisations au RPC de la moitié de l'année, le calcul du ratio PIER produira une apparente sous-cotisation. La solution consiste à réduire correctement la case 26 pour la période au Québec — la case 26 ne doit refléter que les gains ouvrant droit à pension pour la période où l'employé était hors du Québec. Il s'agit d'un problème de configuration du système de paie, et non d'un problème de saisie de données, et c'est l'une des causes les plus courantes d'inscriptions PIER pour les employeurs ayant une main-d'œuvre multi-juridictionnelle.
L'avantage imposable qui vit dans un tableur, pas dans la paie
Usage personnel d'un véhicule de société. Stationnement payé par l'employeur dans un immeuble de bureaux au centre-ville. Primes d'assurance-vie collective de groupe au-delà de 25 000 $ de couverture. Cotisations de l'employeur à un REER. Remboursement de frais de scolarité au-delà du seuil de l'ARC. Chacun de ces éléments est un avantage imposable qui doit apparaître dans la case 14 et être identifié par un code dans la zone des autres renseignements. Le système de paie les connaît — si quelqu'un les a saisis. Le service des RH les connaît — si l'avantage a été suivi dans le système d'administration des avantages sociaux. L'employé les connaît — lorsqu'il a reçu l'avantage. L'écart se situe dans la transmission. Un avantage de véhicule de société que l'administrateur des RH a calculé sur un tableur en janvier, enregistré sur un lecteur partagé et jamais téléversé dans le module de paie, n'apparaîtra pas sur le T4. L'employé reçoit un T4 qui sous-déclare la case 14 de la valeur de l'avantage, produit sa déclaration de revenus, et des mois plus tard reçoit un avis de nouvelle cotisation lorsque l'ARC recoupe les registres de propriété des véhicules avec le revenu déclaré. Le rapprochement à l'étape 3 de la phase 1 — recouper chaque avantage imposable connu avec les totaux cumulatifs du système de paie — est la seule défense contre cet écart.
L'étape qui remplace la saisie
Chaque phase de cette liste de contrôle suppose que les données sont disponibles — que vous pouvez voir la valeur de la Case 14 dans le registre de paie, la comparer à l'ébauche du T4 et signaler l'écart. Dans un environnement de paie multiplateforme — Ceridian Dayforce pour le siège social, ADP Workforce Now pour la filiale acquise, QuickBooks Canada Payroll pour la division basée sur des projets — les données existent dans trois systèmes distincts, chacun générant des feuillets T4 dans une mise en page visuellement différente. L'administrateur de paie qui ouvre ces PDF en février et ressaisit 12 valeurs de case par employé dans une feuille de calcul de rapprochement ajoute une couche de transcription par-dessus la couche de vérification — et à un taux d'erreur par champ de 0,5 % à 1 %, un lot de 150 employés introduit de 9 à 18 erreurs de transcription avant même que le rapprochement ne commence.
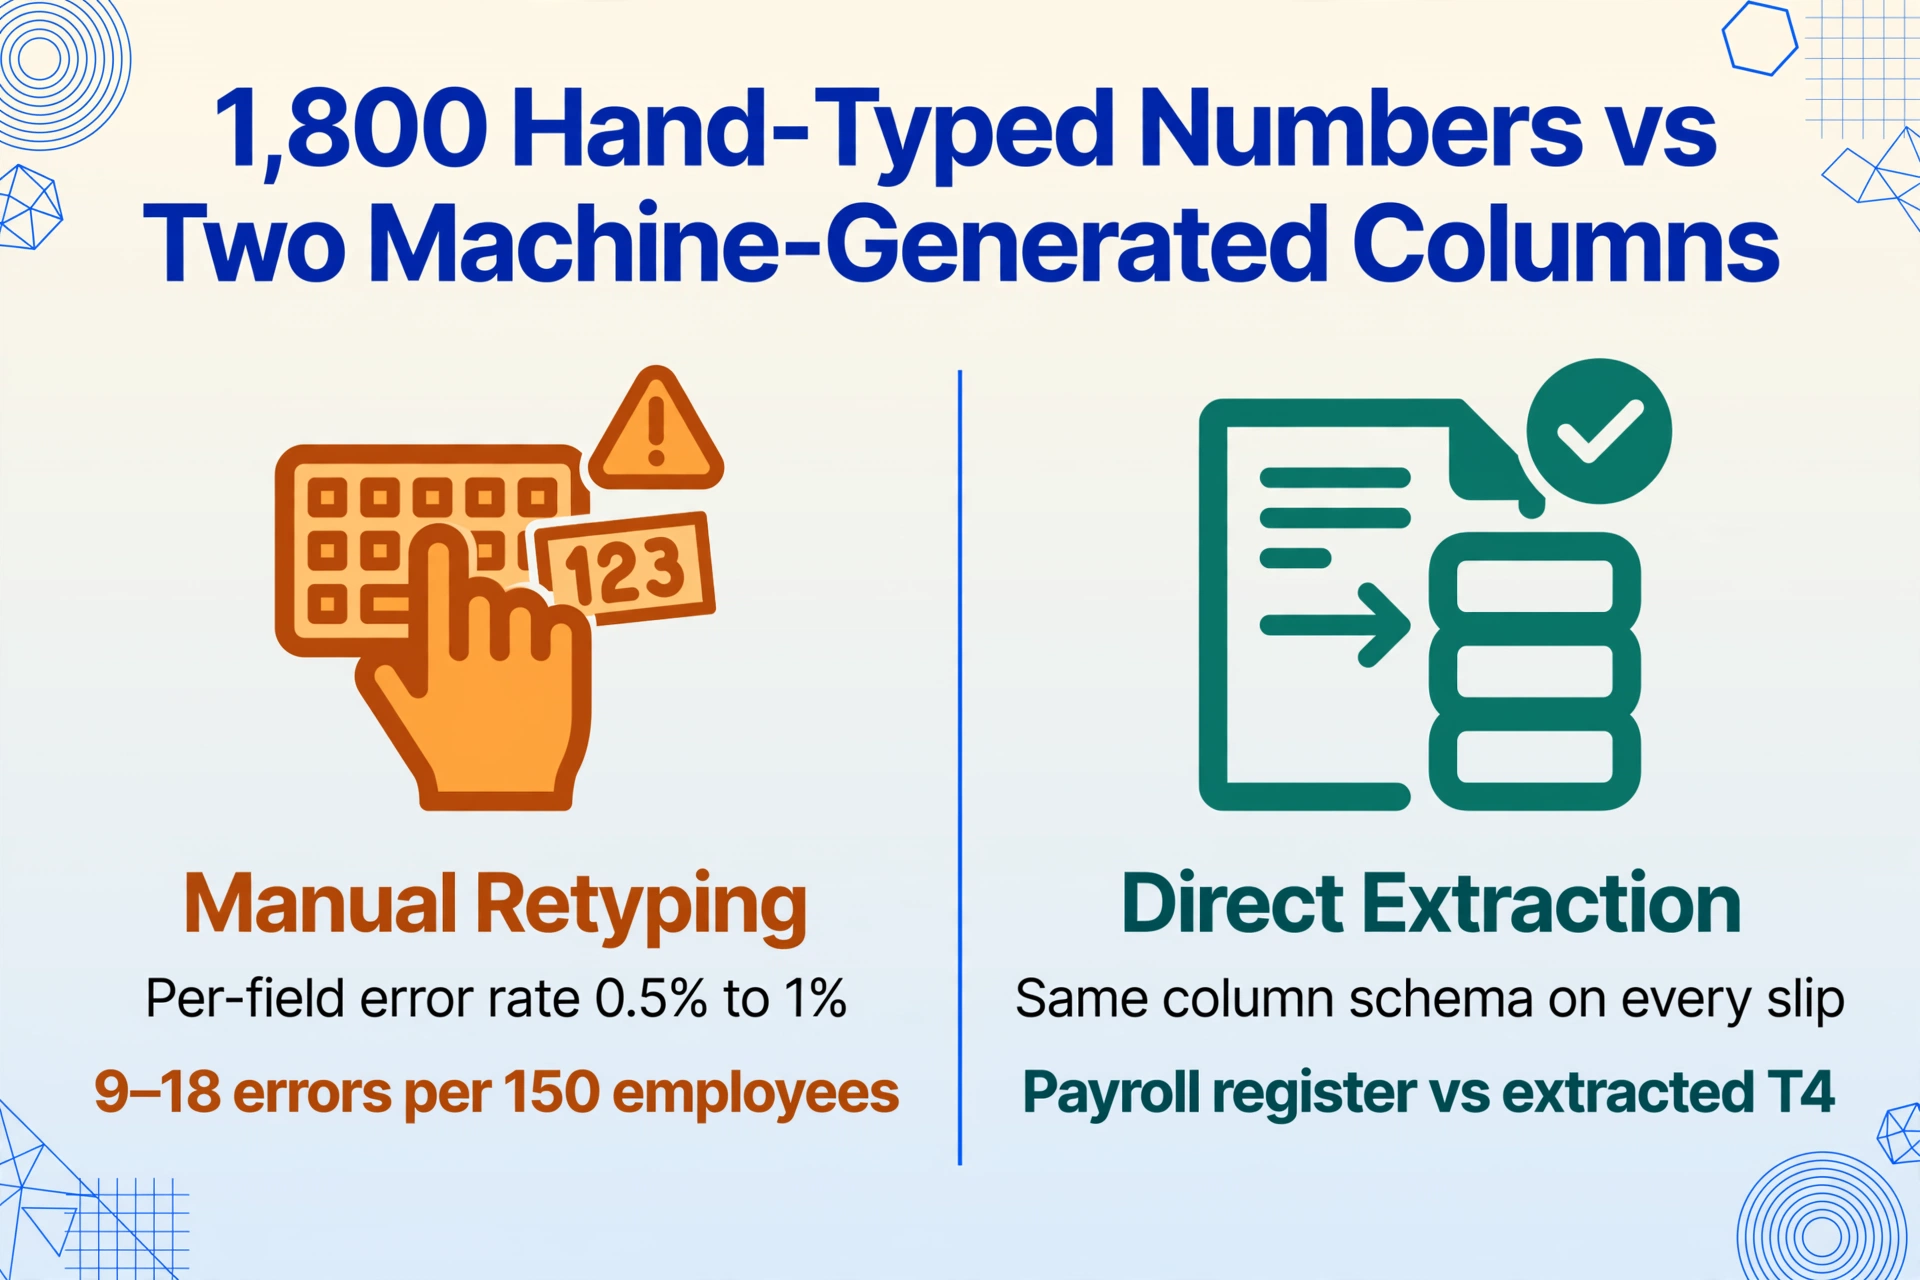
L'alternative — extraire les données du T4 directement du PDF du feuillet dans une feuille de calcul, avec le même schéma de colonnes appliqué à chaque feuillet, peu importe la plateforme de paie qui l'a généré — élimine entièrement l'étape de transcription. Chaque valeur de case apparaît dans la feuille de calcul dans la même position de colonne pour chaque employé, et le rapprochement de la Phase 2 devient une comparaison de deux ensembles de données générés par machine (registre de paie vs T4 extrait) plutôt qu'un audit visuel de 1 800 nombres saisis à la main. Pour le flux de travail d'extraction complet, consultez le guide pratique sur l'extraction des données des feuillets T4 canadiens dans Excel. Pour l'approche par lots qui traite les T4 des 150 employés en une seule feuille de calcul prête pour l'ARC, consultez le guide de traitement par lots des T4. Et si vous voulez mesurer ce que l'étape de transcription coûte réellement — non pas en heures de saisie, mais en réponse PIER, en nouvelle cotisation modifiée et en coût d'opportunité que la saisie déclenche — le calcul de coût en quatre lignes pour le traitement manuel des T4 décompose chaque dollar par source.
Un même processus de vérification, des autorités fiscales différentes
Le problème structurel — un système de paie génère un certificat de fin d'année, et les données doivent être vérifiées, rapprochées et produites avant une échéance légale — n'est pas propre au Canada. Au Royaume-Uni, la liste de vérification pour l'échéance du 31 mai du P60 couvre la même séquence de vérification pour les certificats de fin d'année P60 du HMRC : vérification de la liste des employés en avril, rapprochement P60-FPS fin avril et début mai, assemblage des P14/P35, et soumission électronique. L'autorité fiscale change, les références légales changent, les noms des cases changent — mais les étapes de vérification sont identiques, car l'écart entre ce qu'un système de paie produit et ce qu'une autorité fiscale exige est le même écart structurel dans toutes les juridictions. En Australie, la liste de vérification pour l'échéance du 14 juillet du PAYG applique le même modèle à la fenêtre de finalisation du STP : vérification du TFN avant le 30 juin, extraction et rapprochement des relevés de paiement dans les 10 premiers jours de juillet, dépôt du rapport annuel auprès de l'ATO avant le 14 août. La structure en quatre ou cinq phases — vérification des données, rapprochement, assemblage du sommaire, production électronique, distribution — fonctionne pour le cycle de déclaration de fin d'année de n'importe quel pays, car la séquence de ce qui doit être vérifié avant de pouvoir être produit n'est pas un choix politique. C'est un graphe de dépendances informationnelles.
FAQ : Préparation à l'échéance de février des T4 et production auprès de l'ARC
Quelle est la date limite de production des T4 pour l'année d'imposition 2025 ?
La date limite de production des T4 pour l'année d'imposition 2025 est le 28 février 2026. Comme le 28 février tombe un samedi, l'ARC repousse la date limite au jour ouvrable suivant — le lundi 2 mars 2026. Les feuillets T4 et le Sommaire T4 (T4SUM) doivent être produits auprès de l'ARC et distribués aux employés au plus tard à cette date. La date limite s'applique autant aux déclarants électroniques que papier, bien que la production électronique soit obligatoire pour les employeurs qui émettent six feuillets T4 ou plus. Les employeurs qui émettent cinq feuillets ou moins peuvent encore produire sur papier, mais la production électronique réduit le risque d'erreurs de saisie de données du côté de l'ARC et fournit une confirmation immédiate de la soumission.
Qu'est-ce que la Case 16A et quand doit-elle être remplie ?
La Case 16A a été introduite pour l'année d'imposition 2024 afin de déclarer les deuxièmes cotisations supplémentaires au Régime de pensions du Canada (RPC2). Elle doit être remplie pour tout employé dont les gains ouvrant droit à pension ont dépassé le Maximum des gains annuels ouvrant droit à pension (MGAP). Pour l'année d'imposition 2025, le MGAP est de 71 300 $ et le Maximum des gains annuels additionnels ouvrant droit à pension (MGAP2) est de 81 200 $. Si un employé a gagné entre 71 300 $ et 81 200 $, vous devez déclarer les cotisations RPC2 de 4 % sur les gains supérieurs à 71 300 $ dans la Case 16A. La cotisation RPC2 maximale pour 2025 est de 396 $. Si l'employé a gagné 71 300 $ ou moins, la Case 16A doit indiquer 0,00 $ — et non être laissée vide. Une Case 16A vide déclenche un drapeau PIER (Examen des gains ouvrant droit à pension et à l'assurance-emploi) de l'ARC, car le système ne peut pas faire la distinction entre « aucune cotisation RPC2 requise » et « une cotisation RPC2 était requise mais n'a pas été déclarée ». Même si un employé gagnant 90 000 $ a déjà maximisé sa cotisation RPC2, la Case 16A doit indiquer 396 $.
Que se passe-t-il si les versements du Sommaire T4 ne correspondent pas au PD7A ?
Si la Ligne 80 (total des déductions déclarées sur le Sommaire T4) ne correspond pas à la Ligne 82 (total des versements selon le PD7A), l'ARC émettra une demande de rapprochement PD4R. Cette demande vous invite à expliquer l'écart ou à corriger la déclaration. Si l'écart entraîne un solde dû — c'est-à-dire que vous avez déclaré plus de déductions sur le Sommaire T4 que vous n'en avez versées — l'ARC évaluera le manque à gagner majoré des intérêts composés quotidiens calculés à partir de la première période de paie où le sous-versement aurait dû être effectué. Si l'écart entraîne un trop-perçu, vous pouvez demander un transfert vers un autre compte, un transfert vers une autre année ou un remboursement. La cause la plus fréquente d'un PD4R : le PD7A utilisé pour la Ligne 82 ne reflète pas la totalité des versements de l'année civile. Tirez toujours le PD7A couvrant la période du 1er janvier au 31 décembre avant de remplir le Sommaire T4.
Puis-je produire des feuillets T4 via Mon dossier d'entreprise de l'ARC ?
Oui. Mon dossier d'entreprise de l'ARC donne accès au Transfert de fichiers par Internet et aux Formulaires Web pour la production électronique. Le Transfert de fichiers par Internet accepte un fichier XML compressé jusqu'à 150 Mo (maximum 1 Go décompressé) généré par un logiciel de paie certifié ou un système interne. Les Formulaires Web sont une application en ligne qui construit le XML à partir des données que vous saisissez, adaptée jusqu'à 100 feuillets. Les deux méthodes nécessitent un Code d'accès Web (CAW) valide, que vous pouvez obtenir via le service de Code d'accès Web en ligne de l'ARC ou en appelant les Renseignements aux entreprises au 1-800-959-5525. Si vous utilisez Représenter un client (RAC) pour produire au nom d'un employeur, vous accédez aux mêmes méthodes de production via le portail RAC. L'exigence clé est que le Numéro de compte du transmetteur dans le XML corresponde aux identifiants de connexion utilisés pour accéder au système de production — une non-concordance entraîne un rejet automatique.
Quel est le moyen le plus rapide de corriger une erreur T4 après la production ?
Produisez un feuillet T4 modifié portant la mention « MODIFIÉ » par la même méthode de production électronique que celle utilisée pour la soumission originale. Le feuillet modifié doit contenir toutes les valeurs des Cases — pas seulement celles corrigées — car l'ARC remplace le feuillet original dans ses dossiers par la version modifiée. Si la modification change la Case 16 (RPC), la Case 16A (RPC2) ou la Case 18 (AE), calculez le montant supplémentaire dû, versez-le avec la part de l'employeur correspondante, et calculez les intérêts à partir de la première période de paie où le sous-versement aurait dû être effectué. Si la modification change les totaux du Sommaire T4, vous devrez peut-être également produire un Sommaire T4 modifié. Pour les modifications qui n'affectent que la déclaration de revenus personnelle de l'employé — comme un code de province d'emploi corrigé sans ajustement du RPC, de l'AE ou de l'impôt sur le revenu — le feuillet T4 modifié seul suffit. Pour une analyse complète de la façon dont les erreurs de saisie manuelle des T4 déclenchent le cycle de modification PIER, consultez l'article connexe sur pourquoi la saisie manuelle des T4 empire chaque année en février.
Quand commencer la préparation des T4 pour éviter le rush de février ?
La phase 1 — l'audit des données des employés couvrant les NAS, la liste de distribution, les avantages imposables et les codes de province — devrait débuter la première semaine de janvier, immédiatement après la clôture de la dernière période de paie de décembre. La phase 2 — le rapprochement case par case de la paie aux T4 — nécessite les projets de T4 de votre logiciel de paie, généralement disponibles de la mi à la fin janvier. La phase 3 — l'assemblage du T4SUM — dépend de l'achèvement des phases 1 et 2 et devrait être terminée pour la deuxième semaine de février. La phase 4 — le dépôt électronique auprès de l'ARC — devrait être exécutée d'ici la troisième semaine de février pour laisser une marge en cas de rejet. Les équipes de paie qui commencent la préparation des T4 en février sont celles qui produisent des feuillets modifiés en mars. La liste de contrôle ci-dessus est structurée autour de ce calendrier — si vous lisez ceci fin janvier, vous pouvez compresser les phases 1 et 2 en flux parallèles, mais vous ne retrouverez pas la rigueur de vérification qu'offre un début en janvier.
Le 28 février n'est pas la date limite. C'est la fin d'une chaîne de dépendances qui commence le premier jour ouvrable de janvier. Le gestionnaire de paie qui exécute cette liste de contrôle découvrira, vers le 20 février, que le dépôt est fait, la liste de distribution vérifiée, le classeur de rapprochement archivé, et que les huit jours restants sont une marge. À 17 h le 2 mars, la différence entre ce gestionnaire de paie et celui qui a commencé la préparation des données le 15 février n'est pas une question d'effort. C'est une question de savoir quelle phase a été achevée en janvier.