T4-Frist im Februar
Eine Checkliste zur Vorbereitung der Lohnbuchhaltungsdaten in Kanada
Der Kalender sagt, Sie haben acht Wochen zwischen dem Ende der letzten Dezember-Lohnperiode und der T4-Einreichungsfrist Ende Februar – aber der Kalender ist keine Stundentabelle. Zwei dieser Wochen werden durch den Abschluss der Lohnjahresendbuchungen, die Ausstellung der letzten Gehaltsabrechnungskorrekturen und den Buchabschluss verbraucht. Die letzte Woche ist für die CRA-Übermittlung und die Verteilung an die Mitarbeiter reserviert. Jeder dazwischenliegende Tag wird in drei Richtungen gezogen: Mitarbeiterfragen zu Anpassungen steuerpflichtiger Leistungen, Anfragen des Finanzcontrollers nach Lohnregisterauszügen und die Stichprobenauswahl des externen Wirtschaftsprüfers, die im selben Posteingang eintrifft. Ein kanadischer Lohnbuchhaltungsleiter, der mit der T4-Datenvorbereitung im Februar beginnt, ist bereits im Rückstand. Die folgende Checkliste ist nach Phasen gegliedert – wenn Sie dies vor Ende Januar lesen, beginnen Sie mit Phase 1. Wenn es bereits Februar ist und Phase 1 nicht abgeschlossen ist, führen Sie die Phasen 1 und 2 gleichzeitig aus, aber seien Sie sich bewusst, dass jede übersprungene Prüfung aus Phase 1 zwischen Mai und Oktober als PIER-Prüfungsbescheid der Canada Revenue Agency (kanadische Steuerbehörde) auftauchen wird.
Wichtigste Erkenntnisse
- Die T4-Einreichungsfrist ist der 28. Februar – aber die fünf Prüfungsphasen können nur abgeschlossen werden, wenn die Mitarbeiterprüfung aus Phase 1 bis zum 15. Januar abgeschlossen ist.
- Verspätete Einreichung kostet 100 $ pro Tag – aber eine einzige ausgelassene CPP2-Box-16A-Angabe löst eine PIER-Neuprüfung mit zusammengesetzten täglichen Zinsen aus, nicht eine Pauschalstrafe.
- Der eine Schritt, der die größte Quelle für PIER-Auslöser beseitigt: T4-Box-Werte direkt aus dem Slip-PDF extrahieren, statt sie neu einzutippen.
Die T4-Einreichungsfrist: Was die CRA verlangt und wann
Für das Steuerjahr 2025 muss jeder Arbeitgeber, der im Kalenderjahr Arbeitseinkommen gezahlt hat – Gehälter, Löhne, Provisionen, Boni, steuerpflichtige Leistungen – jedem Arbeitnehmer eine T4 (Vergütungsbescheinigung) ausstellen und die Belege bis zum letzten Tag des Februars bei der CRA einreichen. Im Jahr 2026 fällt der 28. Februar auf einen Samstag, wodurch sich die effektive Frist auf Montag, den 2. März verschiebt. Planen Sie nicht auf den Gnadentag. Planen Sie darauf, rechtzeitig saubere Daten zu haben, um Fehler vor der Einreichung zu erkennen.
Die Einreichungspflicht ist binär – entweder Sie halten die Frist ein oder nicht. Es gibt keine Verlängerung für eine länger als erwartete Migration des Lohnsystems, für einen Lohnbuchhalter, der während des kritischen Zeitfensters abwesend war, oder für eine steuerpflichtige Leistung, die erst Ende Januar entdeckt wurde und eigentlich das ganze Jahr über hätte erfasst werden müssen. Eine verspätete T4-Einreichung führt zu einer Strafe von 100 $ pro Tag, maximal 7.500 $. Die Einreichung von mehr als fünf Belegen in Papierform, wenn die elektronische Einreichung vorgeschrieben ist, löst eine separate Strafe von 125 $ aus. Dies sind die Strafen, die Lohnbuchhalter auswendig lernen. Es sind nicht die Strafen, die wirklich zählen – die PIER-Neuveranlagung, die auf einen falsch abgeglichenen CPP-Beitrag oder einen falsch eingegebenen Steuerbetrag in Box 22 folgt, kostet um Größenordnungen mehr an Korrekturaufwand, Mitarbeiterkommunikation und zusammengesetzten täglichen Zinsen, die ab dem ersten Lohnzeitraum berechnet werden, in dem die Unterzahlung erfolgte.
| Frist | Was getan werden muss | Regel zur elektronischen Einreichung |
|---|---|---|
| Letzter Tag im Februar | T4-Belege an Mitarbeiter verteilt und zusammen mit der T4 Summary (T4SUM) bei der CRA eingereicht | Pflicht bei 6+ Belegen – Internet File Transfer (XML, bis 150 MB) oder Web Forms (bis 100 Belege) |
| 2. März 2026 | Effektive Frist für das Steuerjahr 2025 – der 28. Februar 2026 fällt auf einen Samstag | Gleiche Schwellenwerte für die elektronische Einreichung gelten |
| Jeder Lohnzeitraum | CPP/EI-Abführungen sind das ganze Jahr über fällig – der T4SUM-Abgleich muss mit den kumulierten Abführungen übereinstimmen | Der PD7A-Kontoauszug dient als Quelle für die Abführungen in Line 82 der T4 Summary |
Wenn Ihr Unternehmen die Lohnabrechnung mit Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint oder einer durch Übernahme übernommenen Plattform betreibt, erstellt die Software die T4-Belege. Dieser Teil ist automatisiert. Die Lücke zwischen „die PDFs existieren“ und „die CRA hat die Einreichung akzeptiert“ ist der Ort, an dem diese Checkliste lebt – und sie ist größer, als die meisten Lohnbuchhaltungsteams glauben, wenn sie die erste Januar-Tabelle öffnen.
Dateien werden sicher verarbeitet und nicht gespeichert.
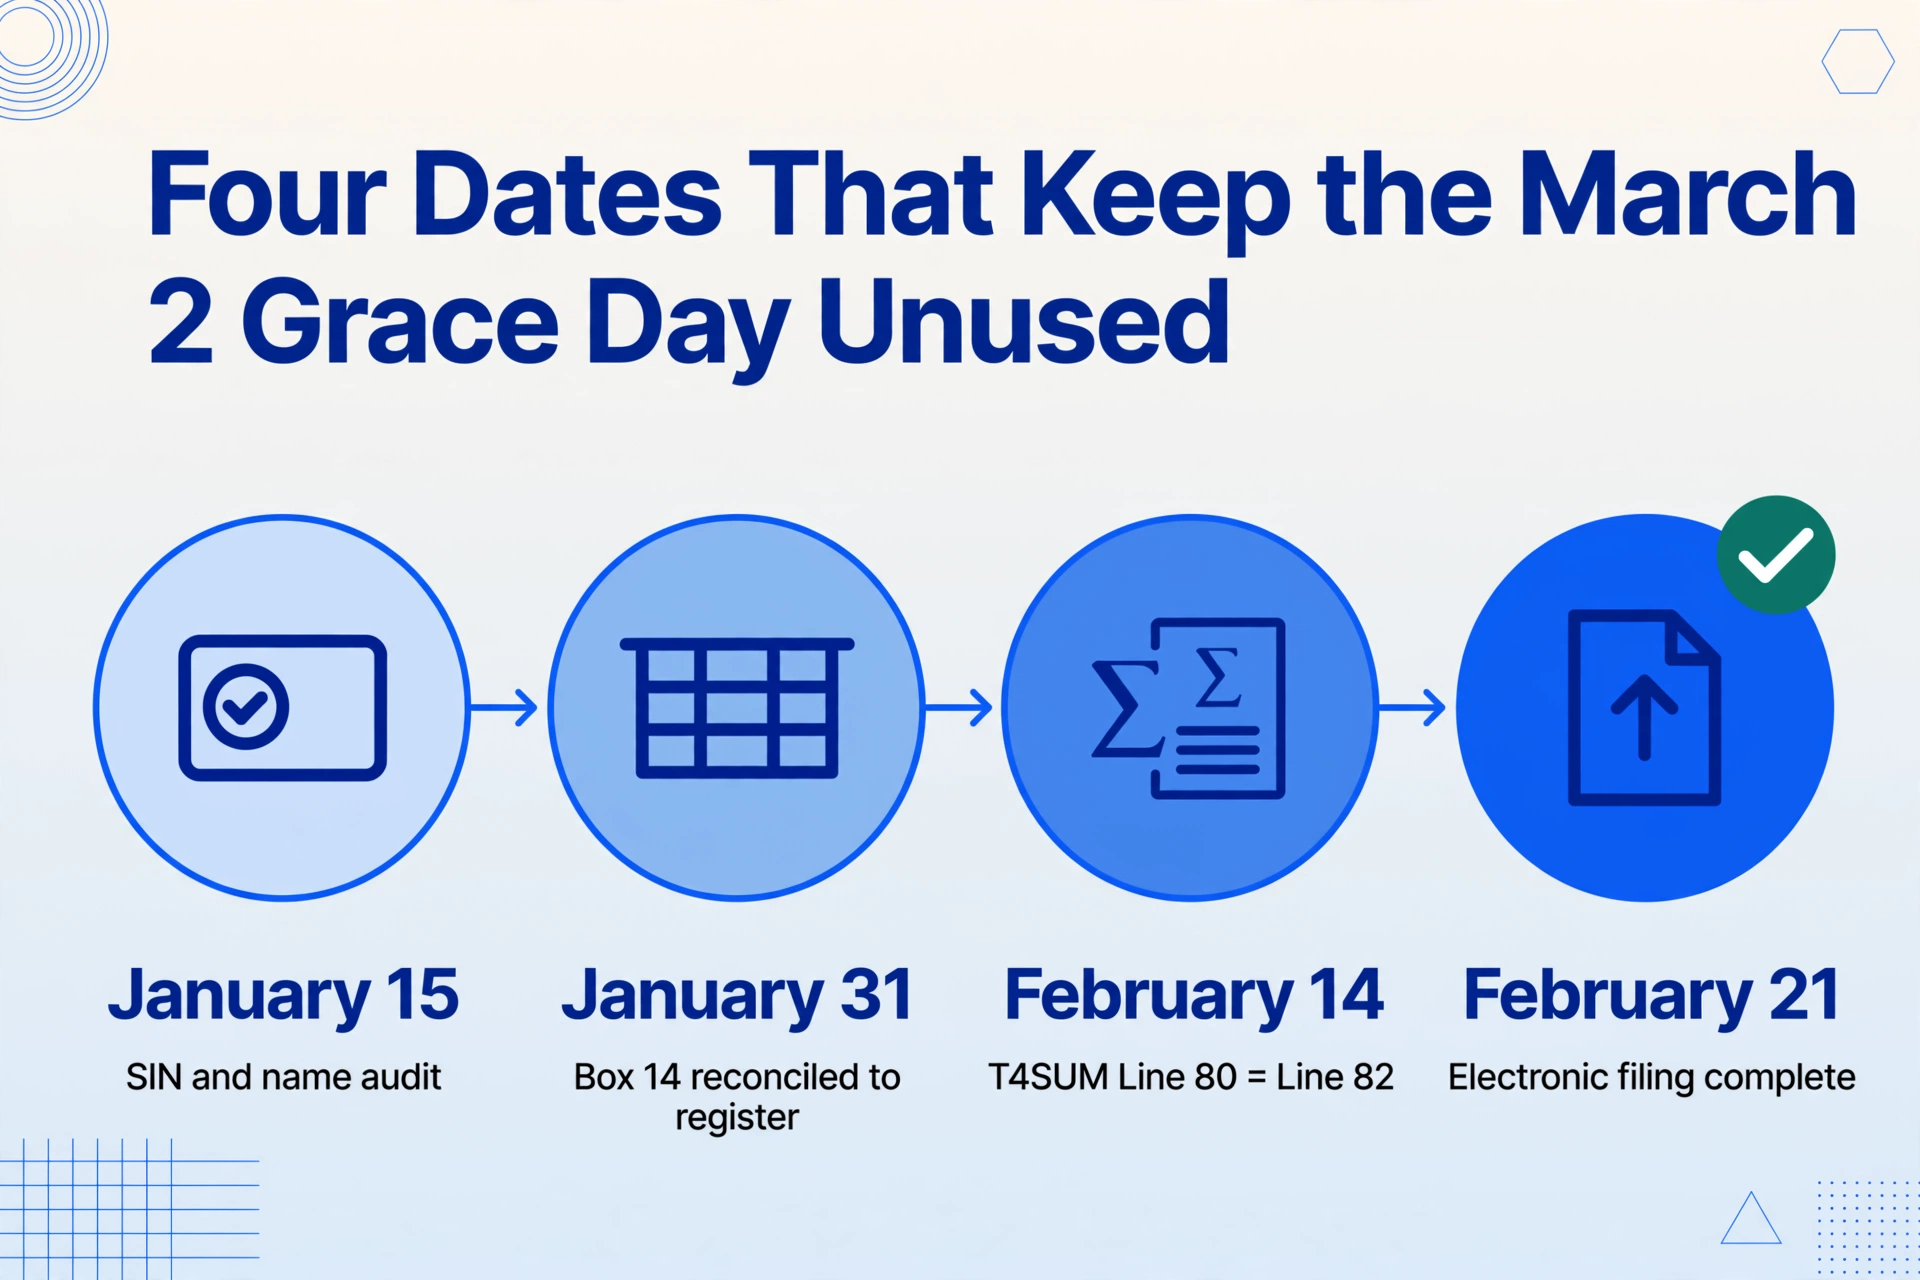
Phase 1 – Januar, Wochen 1-2: Prüfung der Mitarbeiterdaten (bis 15. Januar abgeschlossen)
Phase 1 ist die Prüfung, die jede Lohnbuchhaltung durchführen will und fast keine tatsächlich einplant. Ihr Ergebnis ist eine einzige Information: „Ist jeder Mitarbeiterdatensatz in meinem Lohnsystem korrekt?“ Die Frage klingt trivial, bis man sie beantwortet. Diese Phase hängt nicht von der T4-Slip-Erstellung ab – sie ist eine reine Abgleichprüfung des Systems, die abgeschlossen sein muss, bevor jemand die T4-Daten anfasst, denn Fehler, die nach dem Abgleich entdeckt werden, wirken sich auf jeden nachgelagerten Prozess aus.
Überprüfen Sie die Sozialversicherungsnummer und den legalen Namen jedes Mitarbeiters anhand der CRA-Daten
Eine einzige falsche Ziffer in einer SIN – vertauscht, fehlend oder dem falschen Mitarbeiter zugeordnet – führt zur Beanstandung der gesamten T4-Meldung. Die CRA validiert SINs zum Zeitpunkt der elektronischen Übermittlung gegen das Sozialversicherungsregister; nicht übereinstimmende SINs führen zur Ablehnung des einzelnen Belegs oder, je nach Übermittlungsmethode, der gesamten Charge. Fristrelevanz: Wird ein SIN-Fehler nach der Erstellung der T4-Belege, aber vor der Einreichung entdeckt, müssen Sie den betroffenen Beleg mit der korrigierten SIN neu erstellen. Wird der Fehler nach der Einreichung entdeckt, müssen Sie eine korrigierte T4 einreichen – was mindestens eine Stunde Korrekturaufwand pro Beleg verursacht. Führen Sie eine SIN-Formatvalidierung durch: alle neun Ziffern, besteht die Luhn-Prüfsumme, Format NNN-NNN-NNN. Bei Mitarbeitern, deren SIN mit einer 9 beginnt – was auf einen vorübergehenden Aufenthaltsstatus hinweist – bestätigen Sie, dass die SIN noch gültig und nicht abgelaufen ist.
Legen Sie die T4-Verteilungsliste fest – wer ausgeschieden ist, wer begonnen hat und wer seinen Status geändert hat
Die Mitarbeiterliste Ihrer Lohnbuchhaltungssoftware vom 1. Januar ist nicht automatisch die T4-Verteilungsliste. Ein Mitarbeiter, der im Kalenderjahr 500 $ oder mehr verdient hat und im November 2025 ausgeschieden ist, benötigt weiterhin eine T4 – aber sein Datensatz wurde möglicherweise archiviert, seine SIN wurde möglicherweise deaktiviert und seine Postanschrift ist möglicherweise veraltet. Ein Mitarbeiter, dessen Status im Laufe des Jahres von Vollzeit auf Vertrag gewechselt hat, benötigt möglicherweise eine T4A für den Vertragsteil und eine T4 für den Beschäftigungsteil. Erstellen Sie einen Bericht, der jede Person zeigt, die im Kalenderjahr aus einem beliebigen Lohnkonto Arbeitseinkommen erhalten hat, einschließlich ausgeschiedener Mitarbeiter, Saisonarbeiter und Mitarbeiter mit langfristiger Erwerbsunfähigkeit. Gleichen Sie dies mit dem aktuellen Lohnregister ab. Grenzfall: Ein ausgeschiedener Mitarbeiter, der im Januar 2026 eine Aufstockungszahlung für im Dezember 2025 geleistete Arbeit erhalten hat – diese Zahlung gehört zum Steuerjahr 2026, nicht zur T4 2025. Das Zahlungsdatum bestimmt das Steuerjahr, nicht das Arbeitsdatum.
Gleichen Sie steuerpflichtige Zuwendungen ab – die Positionen, die nicht auf dem Gehaltszettel stehen, aber auf der T4 erscheinen müssen
Jede steuerpflichtige Zuwendung und Zulage, die der Mitarbeiter im Laufe des Jahres erhalten hat, muss in Box 14 gemeldet und im Bereich „Sonstige Informationen“ mit den entsprechenden Codes separat ausgewiesen werden. Dazu gehören Standgebühren und Betriebskosten für Firmenfahrzeuge (Code 34), vom Arbeitgeber gezahlte Prämien für eine Gruppenlebensversicherung (Code 30 für Prämien bei einer Deckung von mehr als 25.000 $), zinslose oder zinsgünstige Darlehen (Code 36), Arbeitgeberbeiträge zu einem RPP (gemeldet in Box 20 und der Pensionsanpassung in Box 52) sowie Vorteile aus Aktienoptionen (Codes 38-41 oder 90-92, je nach Jahr und Einreichungsdatum). Das Fristrisiko besteht nicht darin, eine Zuwendung zu vergessen – die Lohnbuchhaltungssoftware erfasst sie möglicherweise –, sondern darin, dass die Zuwendung in einer separaten Tabellenkalkulation, einem HR-System oder einem Spesenverwaltungstool erfasst wurde, das nicht in die Lohnbuchhaltung eingespeist wurde. Häufige Lücke: Ein Firmenwagen-Vorteil, den der HR-Administrator mit der vorgeschriebenen CRA-Formel berechnet, aber nie in das Lohnmodul eingegeben hat – er existiert in einer Tabellenkalkulation auf einem gemeinsamen Laufwerk, und am 27. Februar fragt jemand, ob er berücksichtigt wurde.
Identifizieren Sie Mitarbeiter in mehreren Provinzen und bestätigen Sie die Codes für die Beschäftigungsprovinz
Ein Mitarbeiter, der in den ersten sechs Monaten des Jahres in Ontario und in den zweiten sechs Monaten in Alberta gearbeitet hat, muss auf seiner T4 die korrekte Beschäftigungsprovinz für jeden Zeitraum ausweisen. Der Provinzcode auf der T4 bestimmt, welche Provinzsteuersätze die CRA (kanadische Steuerbehörde) auf die Steuererklärung des Mitarbeiters anwendet – und ein falscher Code bedeutet ein Jahr lang falsche Provinzsteuerabzüge, die der Mitarbeiter im April des Folgejahres entdeckt. Für 2025 umfassen die Provinzcodes ON, BC, AB, SK, MB, QC, NB, NS, PE, NL, YT, NT und NU. Für Mitarbeiter, die remote aus einer anderen Provinz arbeiten als dem physischen Standort des Arbeitgebers, bestätigen Sie, welche Beschäftigungsstandards und Steuerregeln der Provinz gelten – die Antwort hängt vom Arbeitsvertrag und den Bestimmungsregeln der CRA zur Beschäftigungsprovinz ab, nicht von der Postanschrift des Mitarbeiters.
Ziel von Phase 1: Bis zum 15. Januar ist jeder Mitarbeiterdatensatz verifiziert – SINs korrekt, Verteilungsliste festgelegt, steuerpflichtige Leistungen berücksichtigt, Provinzkürzel bestätigt. Der Rest der Checkliste hängt davon ab, dass dies zutrifft. Eine in Phase 3 korrigierte SIN kostet eine Stunde Nacharbeit. Eine in Phase 4 entdeckte steuerpflichtige Leistung kostet die Einreichungsfrist.
Phase 2 — Januar, Wochen 3–4: Abgleich Lohnbuchhaltung mit T4-Boxen (bis 31. Januar abschließen)
In Phase 2 werden die Daten auf jedem T4-Formular jedes Mitarbeiters mit dem Lohnregister abgeglichen, bevor das Formular eingereicht wird. Dies ist die Phase mit dem höchsten Risiko — ein Abgleichfehler hier führt zu einer Unstimmigkeit bei der CRA, die Monate später im Rahmen des PIER-Programms auftaucht. Zu diesem Zeitpunkt hat der zuständige Lohnbuchhalter das Unternehmen möglicherweise bereits verlassen und die ursprüngliche Tabelle ist in einem Backup vergraben.
Box 14 abgleichen – Arbeitseinkommen
Box 14 ist die Summe aller steuerpflichtigen Arbeitsentgelte, die dem Arbeitnehmer im Kalenderjahr gezahlt wurden: Gehalt oder Lohn, Prämien und Provisionen, steuerpflichtige Zulagen und Sachleistungen, die im Bereich „Sonstige Informationen“ gemeldet werden, Urlaubsgeld und Nachzahlungen. Nicht enthalten sind Arbeitgeberbeiträge zu einem RPP, Beträge, die auf einer T4A gemeldet werden, und nicht steuerpflichtige Zulagen. Für jeden Arbeitnehmer muss Box 14 auf der T4 dem gesamten Bruttoverdienst aus der Lohnbuchhaltung plus dem Geldwert der steuerpflichtigen Sachleistungen entsprechen, die nicht bereits im Bruttolohn enthalten sind. Schon eine Abweichung von wenigen Dollar – verursacht durch eine Rundungsdifferenz oder einen korrigierten Gehaltszettel, der im System aktualisiert, aber nicht in der T4-Erstellung berücksichtigt wurde – führt zu einer PIER-Kennzeichnung. Prüfschritt: Erstellen Sie einen Bericht aus Ihrer Lohnsoftware, der die gesamten Jahresverdienste jedes Arbeitnehmers zeigt. Vergleichen Sie diesen mit Box 14 auf dem T4-Entwurf. Untersuchen Sie jede Abweichung von mehr als $2.
Box 16 (CPP) und Box 26 (CPP-rentenpflichtiges Einkommen) abgleichen – und Box 16A (CPP2) prüfen
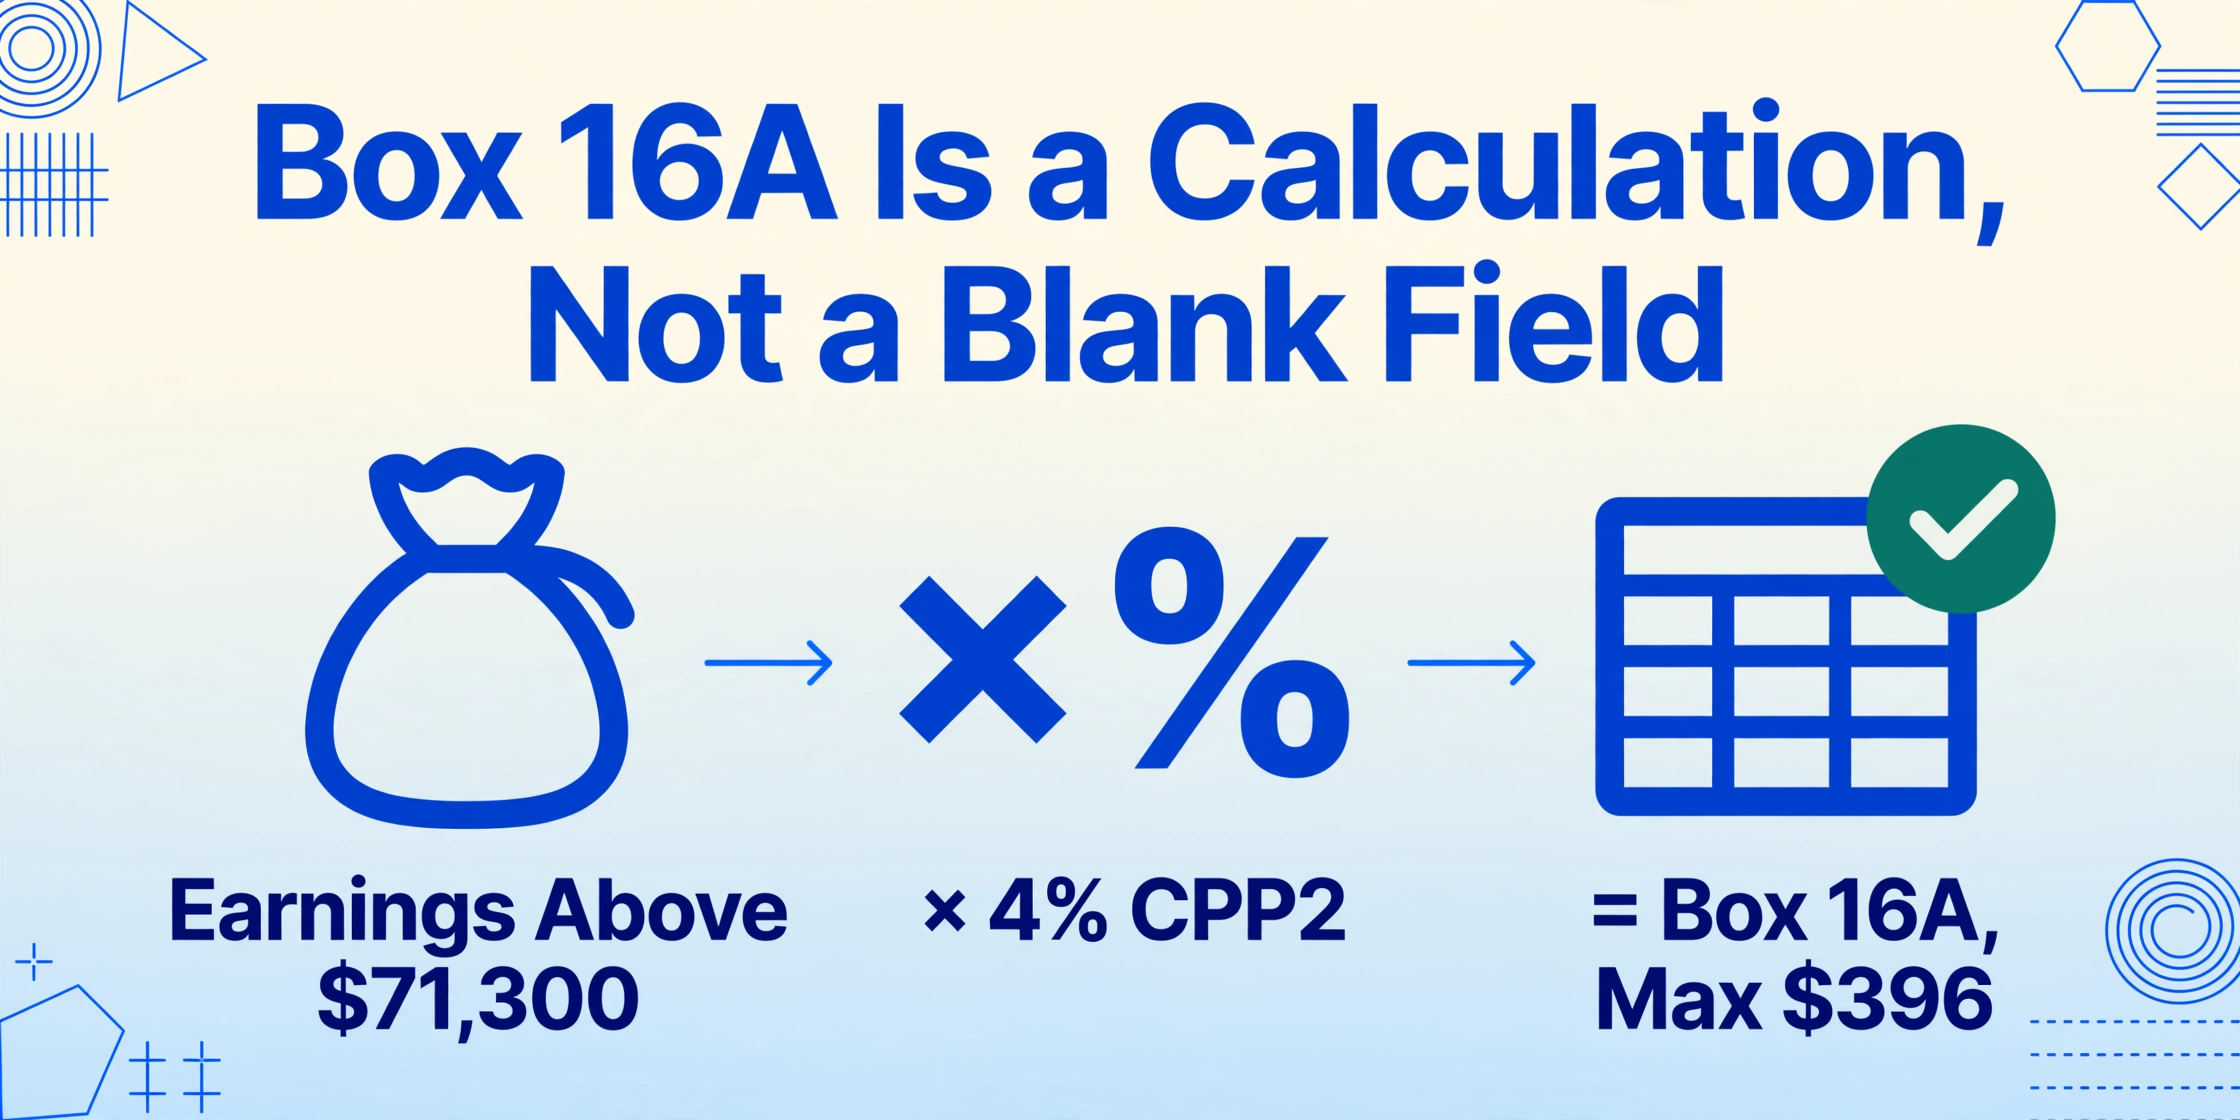
Box 16 meldet die gesamten CPP-Beiträge des Arbeitnehmers für das Jahr. Box 26 meldet das rentenpflichtige Einkommen, auf dessen Grundlage diese Beiträge berechnet wurden. Das PIER-Programm der CRA dividiert Box 16 durch (Box 26 minus den Grundfreibetrag von $3.500) und vergleicht das Ergebnis mit dem gesetzlichen Satz – 5,95 % für das Steuerjahr 2025. Weicht der effektive Satz ab, wird der Arbeitnehmer gekennzeichnet. Die schnelle Prüfung: Für jeden Arbeitnehmer mit einem Einkommen auf oder über dem YMPE 2025 von $71.300 sollte Box 16 den Höchstbeitrag von $4.034,10 aufweisen. Für jeden Arbeitnehmer mit einem Einkommen unter dem YMPE sollte Box 16 ÷ (Box 26 − $3.500) 0,0595 ergeben. Box 16A – CPP2: Diese Box wurde für das Steuerjahr 2024 eingeführt und erfasst die zweiten zusätzlichen CPP-Beiträge (CPP2) von 4 % auf das rentenpflichtige Einkommen zwischen dem YMPE ($71.300 für 2025) und dem YAMPE ($81.200 für 2025). Wenn ein Arbeitnehmer 2025 $78.000 verdient hat, sollte sein CPP2-Beitrag in Box 16A ($78.000 − $71.300) × 4 % = $268 betragen. Der Höchstbeitrag für CPP2 beträgt 2025 $396. Wenn Ihre Lohnsoftware im Laufe des Jahres aktualisiert wurde oder Sie Arbeitnehmer haben, deren Einkommen die YMPE-Schwelle mitten in einem Abrechnungszeitraum überschreitet, prüfen Sie, dass CPP2 nur auf Einkommen über dem YMPE einbehalten wurde und dass der Gesamtbetrag das Jahresmaximum nicht überschreitet. Eine leere Box 16A, obwohl das Einkommen des Arbeitnehmers das YMPE überschritten hat, ist der häufigste CPP-bezogene PIER-Auslöser für die Steuerjahre 2024 und 2025.
Box 18 (EI-Beiträge) und Box 24 (EI-versicherungspflichtiges Einkommen) abgleichen
Für 2025 beträgt der EI-Arbeitnehmerbeitragssatz 1,64 % auf versicherungspflichtiges Einkommen bis zu 65.700 $, was einen maximalen Arbeitnehmerbeitrag von 1.077,48 $ ergibt. In Box 18 sollten die insgesamt einbehaltenen EI-Beiträge angegeben werden. In Box 24 sollte das gesamte versicherungspflichtige Einkommen angegeben werden – in den meisten Fällen gleich Box 14 bis zur Höchstgrenze. Übersteigt das versicherungspflichtige Einkommen des Arbeitnehmers die Höchstgrenze, sollte Box 24 65.700 $ und Box 18 1.077,48 $ ausweisen. Verifizierungs-Grenzfall: Ein Arbeitnehmer, der im Laufe des Jahres von einem Arbeitsort in Quebec an einen Standort in Ontario wechselt, hat während des Quebec-Anteils reduzierte EI-Beiträge (QPIP ersetzt EI-Elternleistungen) und während des Ontario-Anteils reguläre EI-Beiträge. Das Lohnsystem muss diese anteilige Berechnung korrekt nachverfolgen, und die T4 muss die Aufteilung widerspiegeln. Ein Arbeitnehmer mit QPIP für das gesamte Jahr erhält ein Relevé 1 und keine T4 – bestätigen Sie, dass Arbeitnehmer in Quebec korrekt aus dem T4-Batch ausgeschlossen sind.
Box 22 – einbehaltene Einkommensteuer – mit den PD7A-Überweisungssummen abgleichen
Box 22 weist die gesamte im Laufe des Jahres vom Lohn des Arbeitnehmers einbehaltene Bundes- und Provinzeinkommensteuer aus. Dieser Betrag muss den kumulierten Überweisungen laut den PD7A-Erklärungen des Arbeitgebers entsprechen. Die Mechanik der Verifizierung: Summieren Sie Box 22 über alle Arbeitnehmer. Vergleichen Sie mit der insgesamt laut PD7A überwiesenen Einkommensteuer. Weichen die Summen um mehr als eine Rundungstoleranz ab, ist einer von vier Fällen eingetreten: Eine Überweisung wurde dem falschen Lohnkonto gutgeschrieben, ein Abzug einer Lohnperiode wurde rückgängig gemacht, ohne den Jahresgesamtbetrag zu korrigieren, ein gesetzlicher Abzug (CPP/EI/Einkommensteuer) wurde falsch klassifiziert, oder eine manuelle Korrektur wurde direkt im Lohnregister erfasst, ohne einen entsprechenden Überweisungseintrag. Verfolgen Sie jede Abweichung einzeln – verrechnen Sie sie nicht gegeneinander. Eine Überzahlung von 500 $ für Arbeitnehmer A plus eine Unterzahlung von 500 $ für Arbeitnehmer B ergibt in der T4 Summary nicht null.
Codes für sonstige Angaben prüfen: RPP (Box 20/52), Gewerkschaftsbeiträge (Box 44), Spenden (Box 46)
Box 20 weist die Beiträge des Arbeitnehmers zum registrierten Rentenplan (RPP) aus – diese müssen den gesamten RPP-Abzügen laut Lohnregister entsprechen. Box 52 weist die Rentenanpassung (Pension Adjustment, PA) aus, die den RRSP-Beitragsraum des Arbeitnehmers reduziert – die PA wird berechnet als (9 × jährliche Rentengutschriften) minus 600 $, und eine falsch gemeldete PA wirkt sich auf den Steuerbescheid des Arbeitnehmers aus. Box 44 weist Gewerkschaftsbeiträge aus, die gemäß Absatz 8(1)(i) des Income Tax Act abzugsfähig sind. Box 46 weist Spenden aus, die über den Lohnabzug geleistet wurden. Diese Felder werden häufig zuletzt geprüft, da sie im Bereich „Sonstige Angaben“ der T4 und nicht im zentralen Box-Raster liegen – und ein Lohnbuchhalter, der die Boxen 14 bis 26 geprüft hat, könnte den Beleg als vollständig betrachten. Jedes Feld auf der T4 ist Teil der Steuererklärung des Arbeitnehmers. Eine Auslassung in Box 44 bedeutet, dass der Arbeitnehmer den Abzug für Gewerkschaftsbeiträge nicht geltend machen kann – und er wird dies entdecken, wenn sein Steuerberater nach der Zahl fragt.
Ziel von Phase 2: Bis zum 31. Januar wurde jeder Box-Wert auf jedem T4-Entwurf mit dem Lohnregister, der PD7A und dem Zeitplan für steuerpflichtige Zusatzleistungen abgeglichen. Jede Abweichung von mehr als 2 $ wurde untersucht und entweder korrigiert oder mit einer Erklärung dokumentiert. Falls die T4-Entwürfe noch nicht erstellt wurden, schließen Sie den Lohnregister-Abgleich ab — die Zahlen sind im System vorhanden, auch wenn die formatierten Formulare noch nicht vorliegen.
Phase 3 — Februar, Wochen 1–2: Zusammenstellung der T4-Summary (1.–14. Februar)
Die T4-Summary (T4SUM) ist das Kontrolldokument, das zusammen mit den T4-Formularen bei der CRA eingereicht wird. Sie summiert jeden Box-Wert über alle Mitarbeiter und gleicht die kumulierten Abzüge mit den Überweisungen des Arbeitgebers ab. Eine Abweichung in der T4SUM — selbst wenn jedes einzelne T4-Formular korrekt ist — führt zur Aufforderung der CRA zur Übermittlung der PD4R für den Abgleich. Phase 3 ist keine Dateneingabeübung. Sie ist eine abschließende Validierungsprüfung, die testet, ob die in Phase 2 verifizierten Zahlen eine verteidigungsfähige Einreichung ergeben.
T4SUM zusammenstellen: Summen quer prüfen und Line 80 mit Line 82 abgleichen
Die T4SUM enthält eine Zeile für jede Box-Summe — Line 14 (gesamtes Erwerbseinkommen), Line 16 (gesamte CPP-Beiträge), Line 16A (gesamte CPP2-Beiträge), Line 18 (gesamte EI-Prämien), Line 19 (gesamte Gewerkschaftsbeiträge), Line 22 (gesamte einbehaltene Einkommensteuer) und Line 52 (gesamte Pensionsanpassung). Line 80 summiert Lines 16, 16A, 18, 19 und 22, um die gemeldeten Gesamtabzüge zu ermitteln. Line 82 ist die Summe der im Laufe des Jahres gemäß PD7A an die CRA geleisteten Überweisungen. Die Differenz zwischen Line 80 und Line 82 ist entweder eine Überzahlung (Line 84) oder ein fälliger Saldo (Line 86). In der Regel berechnet die CRA keine Gebühr und erstattet keine Differenz von 2 $ oder weniger. Der häufigste T4SUM-Fehler: Line 82 wird vom falschen PD7A oder von einer Teilerklärung kopiert, die nicht die endgültigen Überweisungen des Kalenderjahres widerspiegelt. Ziehen Sie den PD7A für das gesamte Kalenderjahr heran. Gleichen Sie die Überweisungssumme mit dem Lohnkonto in der Hauptbuchhaltung ab.
PIER-Simulation vor der Einreichung durchführen
Bevor Sie einreichen, simulieren Sie, was das PIER-Programm (Prüfung des renten- und versicherungspflichtigen Einkommens) der CRA tun wird, wenn es Ihre Daten erhält. Für jeden Mitarbeiter: Teilen Sie Box 16 durch (Box 26 − 3.500 $) — das Ergebnis sollte 0,0595 für Mitarbeiter bei oder unter dem YMPE betragen. Teilen Sie Box 18 durch Box 24 — das Ergebnis sollte 0,0164 für Mitarbeiter bei oder unter dem Maximum von 65.700 $ betragen. Für Mitarbeiter, die eine der beiden Obergrenzen erreicht haben, bestätigen Sie, dass der Box-Wert dem Maximum von 2025 entspricht. Für Mitarbeiter mit mehreren Lohnkonten unter derselben Unternehmensnummer wird die CRA alle T4s für PIER-Zwecke zusammenfassen — stellen Sie sicher, dass Box 28 (Exempt CPP/QPP, EI oder PPIP) korrekt ausgefüllt ist, wenn das Einkommen eines Mitarbeiters von CPP- oder EI-Beiträgen befreit ist. Ein pensionierter Mitarbeiter, der nach dem 70. Lebensjahr Renteneinkommen vom selben Arbeitgeber erhält, ist von der CPP befreit — wenn Sie für diesen Mitarbeiter nicht den Code „06“ in Box 28 melden, löst dies eine PIER-Berechnung aus, die davon ausgeht, dass CPP hätte abgezogen werden müssen.
Kontaktinformationen und Zertifizierung vorbereiten
Die T4SUM erfordert den Namen und die Telefonnummer einer Kontaktperson (Lines 76 und 78), die die CRA bei Rückfragen anrufen kann. Dies sollte jemand sein, der von März bis Oktober erreichbar ist — nicht der Lohnbuchhalter, der im März Urlaub macht. Die T4SUM erfordert außerdem eine Zertifizierungsunterschrift einer autorisierten Person. Wenn die Kontaktperson und der autorisierte Unterzeichner verschiedene Personen sind, stellen Sie sicher, dass die Kontaktperson Zugriff auf die zugrunde liegenden Lohndaten hat und jede von der CRA angefragte Abweichung erklären kann.
Ziel von Phase 3: Bis zum 14. Februar ist die T4SUM zusammengestellt, jede Summe stimmt auf den Cent genau überein, der Abgleich von Line 80 zu 82 ist mit Dokumentation für jede Differenz abgeschlossen, und die Kontaktperson weiß, dass sie die Kontaktperson ist.
Phase 4 — Februar, Woche 3: Elektronische Übermittlung an die CRA (15.–21. Februar)
Die elektronische Übermittlung ist für Arbeitgeber verpflichtend, die sechs oder mehr T4-Belege ausstellen. Die CRA hat die Schwelle von 50 Belegen gesenkt — wenn Sie also mehr als fünf Mitarbeiter haben, übermitteln Sie elektronisch. Die beiden Methoden sind Internet File Transfer und Web Forms. Beide erfordern die Daten im XML-Format, und beide validieren das XML-Schema bei der Übermittlung — ein Validierungsfehler am 27. Februar um 21 Uhr ist genau das Szenario, das diese Phase verhindern soll.
Wählen Sie Ihre Übermittlungsmethode und prüfen Sie die XML-Ausgabe
Internet File Transfer akzeptiert eine XML-Datei, die von zertifizierter Lohnbuchhaltungssoftware oder einem internen System erzeugt wurde. Die Datei kann bis zu 150 MB komprimiert sein (maximal 1 GB unkomprimiert) und muss einen T619 Electronic Transmittal-Datensatz enthalten. Web Forms ist eine browserbasierte Anwendung, die das XML-Format aus den von Ihnen eingegebenen Daten erstellt — geeignet für bis zu 100 Belege. Unabhängig von der Methode: Führen Sie das XML vor der Übermittlung durch das Validierungstool Ihrer Lohnbuchhaltungssoftware. Die CRA validiert die Übermittler-Kontonummer gegen die Anmeldedaten, die Unternehmensnummer gegen das Lohnkonto, das E-Mail-Adressfeld (jetzt Pflichtfeld) und das XML-Schema. Seit Januar 2025 müssen alle Meldungen in einer einzigen Übermittlung vom gleichen Informationsrückmeldungstyp sein — Sie können T4- und T4A-Belege nicht in einem XML-Batch mischen. Seit Oktober 2025 lehnt die CRA XML-Dateien ab, die optionale Felder ohne Werte enthalten — entfernen Sie alle leeren optionalen Tags.
Übermitteln Sie frühzeitig — reichen Sie bis zum 21. Februar ein, auch wenn die Frist der 2. März ist
Die CRA garantiert keine Systemverfügbarkeit in den letzten Tagen der Einreichungsfrist. Eine abgelehnte XML-Übermittlung am 27. Februar, die neu formatiert, neu validiert und erneut übermittelt werden muss, bedeutet, dass Sie um 22 Uhr XML-Tags korrigieren, während die Frist nur noch Stunden entfernt ist. Reichen Sie bis zum 21. Februar ein. Wird die Übermittlung akzeptiert, gibt Ihnen die Bestätigungsnummer eine Woche Spielraum. Wird die Übermittlung abgelehnt, haben Sie eine Woche Zeit, das Format zu korrigieren und erneut einzureichen. Die Ablehnungsgründe sind in der Regel technischer Natur — eine Schemaabweichung, eine fehlende Übermittler-Kontonummer, eine falsche Unternehmensnummer — und können, sobald identifiziert, in Minuten behoben werden. Das Risiko liegt nicht in der Komplexität der Korrektur. Es liegt in der verbleibenden Zeit, wenn Sie feststellen, dass Sie sie vornehmen müssen.
Bewahren Sie die Übermittlungsbestätigung und die ursprünglichen Lohnunterlagen auf
Die CRA verlangt von Arbeitgebern, Lohnunterlagen sechs Jahre nach Ende des letzten Steuerjahres, auf das sie sich beziehen, aufzubewahren. Für das Steuerjahr 2025 bedeutet das, die Unterlagen mindestens bis zum 31. Dezember 2031 aufzubewahren. Bewahren Sie die Übermittlungsbestätigung, die endgültige XML-Datei, die T4SUM, die PIER-Simulationskalkulationstabelle, die in Phase 2 verwendeten Lohnregisterauszüge und den Abgleich der steuerpflichtigen Sachleistungen auf. Wenn im August eine PIER-Prüfung eintrifft und der Lohnbuchhalter, der die T4s erstellt hat, das Unternehmen verlassen hat, sind diese Unterlagen der einzige Weg, um zu reagieren, ohne die gesamte Einreichung aus dem Gedächtnis zu rekonstruieren.
Phase 5 — Februar, Woche 4: Verteilung und Nachbereitung der Einreichung (22.–28. Februar)
Phase 5 ist die kürzeste Phase, entscheidet aber darüber, ob die Einreichung erfolgreich war oder ob Sie den März mit der Ausstellung korrigierter T4-Formulare verbringen werden. Die Einreichung bei der CRA ist abgeschlossen — die letzte Checkliste betrifft die Zustellung der Belege an die Mitarbeiter und die Vorbereitung auf die Rückfragen, die eintreffen werden.
T4-Belege an Mitarbeiter verteilen — elektronisch oder in Papierform, fristgerecht
Arbeitgeber müssen den Mitarbeitern die T4-Belege bis zum letzten Tag des Februars zur Verfügung stellen. Für die elektronische Verteilung — per E-Mail versandte PDF-Kopien oder Bereitstellung im Mitarbeiterportal — ist die Zustimmung des Mitarbeiters erforderlich, die idealerweise beim Onboarding oder vor der Verteilung eingeholt wurde. Für Papierkopien senden Sie diese an die letzte bekannte Adresse des Mitarbeiters. Bei ehemaligen Mitarbeitern: Vergewissern Sie sich, dass die Postanschrift aktuell ist — ein T4, das an eine Adresse gesendet wird, die der Mitarbeiter vor 18 Monaten verlassen hat, erreicht ihn nicht, und wenn er es nicht erhält, landet der Anruf bei der Lohnbuchhaltung. Für das Steuerjahr 2025 müssen die T4-Belege den Mitarbeitern außerdem über CRA My Account zur Verfügung stehen — dies entbindet den Arbeitgeber jedoch nicht von der Pflicht, den Beleg direkt auszustellen.
Einen Workflow für korrigierte T4-Formulare vorbereiten — nicht für eigene Fehler, sondern für die Korrekturen, die von Mitarbeitern eingehen
Jeden Februar wird ein Teil der Mitarbeiter seinen T4 prüfen und einen Fehler melden, den der Arbeitgeber nicht bemerkt hat. Die häufigsten Fälle: ein Mitarbeiter, der im Laufe des Jahres umgezogen ist und dessen Code für die Provinz der Beschäftigung falsch ist, ein steuerpflichtiger Vorteil, der fälschlich ausgeschlossen wurde, weil die Personalabteilung ihn als nicht steuerpflichtig eingestuft hat, sowie der Mitarbeiter, der darauf besteht, dass Box 14 falsch ist, weil sie einen Bonus enthält, den er vergessen hat zu erhalten. Korrigierte T4-Belege werden elektronisch mit derselben Methode wie die Originale eingereicht — der Beleg muss als „AMENDED“ gekennzeichnet sein und alle Box-Werte enthalten, nicht nur die korrigierten. Wenn die Korrektur Box 16, 16A oder 18 betrifft, muss der Arbeitgeber außerdem etwaige zusätzliche CPP-, CPP2- oder EI-Beträge sowie den Arbeitgeberanteil abführen — und die CRA berechnet Zinsen ab dem ersten Lohnzeitraum, in dem die Unterzahlung hätte behoben werden müssen. Das korrigierte Verfahren finden Sie im Begleitartikel zu warum die manuelle T4-Erfassung ein PIER-Problem schafft, das sich jeden Februar verschärft.
Die Abstimmungs-Arbeitsmappe archivieren — sie ist Ihre erste Verteidigungslinie gegen den PIER-Brief
Wenn das PIER-Programm der CRA Ihre T4-Daten abgleicht und einen Mitarbeiter wegen einer CPP- oder EI-Diskrepanz markiert — in der Regel zwischen Mai und Oktober —, fordert der Brief Sie auf, die gemeldeten Beträge zu erläutern oder zu korrigieren. Die Abstimmungs-Arbeitsmappe aus Phase 2, in der jeder Box-Wert gegen das Lohnregister geprüft wurde, ist Ihre Antwort. Sie belegt, dass die gemeldeten Zahlen mit dem Lohnsystem übereinstimmen, und jede vom PIER-Programm markierte Diskrepanz ist ein echter Lohnabrechnungsfehler und kein Übertragungsfehler. Ohne diese Arbeitsmappe erfordert die PIER-Antwort, die Box-Werte für jeden markierten Mitarbeiter einzeln aus dem Lohnregister zu rekonstruieren — mit einem Aufwand von etwa vier Stunden pro Antwort.
Die Checkliste ist abgeschlossen, wenn: jeder T4-Slip bei der CRA (kanadische Steuerbehörde) eingereicht und an die Mitarbeiter verteilt wurde, die T4SUM akzeptiert wurde, die Bestätigung der Übermittlung aufbewahrt wird, die Abstimmungsarbeitsmappe archiviert ist und der Workflow für geänderte T4-Slips für die Mitarbeiteranfragen bereit ist, die innerhalb von zwei Wochen nach der Verteilung eingehen werden.
Drei häufige Fallstricke, die jede Phase dieser Checkliste überdauern
Selbst mit einer siebzehn Schritte umfassenden Verifizierungs-Checkliste treten drei Probleme häufiger auf als alle anderen – nicht weil sie technisch komplex sind, sondern weil sie an der Grenze zwischen Lohnbuchhaltung, Personalabteilung und Finanzen liegen, wo keine einzelne Abteilung die Daten besitzt.
CPP2 Box 16A – Die Box, die es vor 2024 nicht gab
Der zweite zusätzliche CPP-Beitrag und die entsprechende Box 16A wurden für das Steuerjahr 2024 eingeführt. Für Lohnabrechnungssysteme, die rechtzeitig aktualisiert wurden, ist dies unkompliziert. Für Organisationen, die ältere Versionen von Lohnabrechnungssoftware verwenden, manuelle CPP-Berechnungen in Excel für eine Teilmenge von Mitarbeitern durchführen oder eine durch Übernahme erworbene Lohnplattform betreiben, die nie für CPP2 aktualisiert wurde, ist Box 16A entweder leer oder falsch ausgefüllt. Eine leere Box 16A für einen Mitarbeiter, dessen Einkommen das YMPE (jährliche Höchstgrenze des rentenpflichtigen Einkommens) überschritten hat, bedeutet, dass das PIER-Programm (Prüfung des renten- und versicherungspflichtigen Einkommens) der CRA 0 $ an CPP2-Beiträgen sieht, wo ein Wert vorhanden sein sollte. Für 2025 beträgt der maximale CPP2-Beitrag 396 $ pro Mitarbeiter – ein so kleiner Betrag, dass das PIER-Flag möglicherweise unbemerkt bleibt, bis der Steuerbescheid des Mitarbeiters eine CPP2-Diskrepanz erwähnt. Die Lösung: Führen Sie vor der Einreichung einen Bericht aus, der jeden Mitarbeiter zeigt, dessen Einkommen 2025 das YMPE von 71.300 $ überschritten hat, und verifizieren Sie, dass Box 16A einen Wert ungleich Null enthält, es sei denn, der Mitarbeiter hat eine gültige CPP2-Befreiung. Für Mitarbeiter, die im Laufe des Jahres die Alterskategorie gewechselt haben – 18 Jahre (CPP beginnt) oder 70 Jahre (CPP endet) – verifizieren Sie das anteilige CPP2-Beitragslimit.
Mitarbeiter in mehreren Provinzen und über mehrere Zuständigkeitsbereiche hinweg
Ein Mitarbeiter, der im selben Kalenderjahr in zwei Provinzen gearbeitet hat oder von Quebec (wo QPP und QPIP CPP bzw. EI ersetzen) in eine andere Provinz gezogen ist, erfordert eine zweistufige Überprüfung: den Provinzbeschäftigungscode auf dem T4 sowie die Aufteilung CPP/QPP und EI/QPIP auf der Übermittlungsseite. Ein Quebecer Mitarbeiter, der im Juli nach Ontario wechselte, hat bis Juni QPP-Beiträge und ab Juli CPP-Beiträge. Das T4 muss nur den CPP-Anteil ausweisen, während das RL-1 (Relevé 1) von Revenu Québec (Steuerbehörde von Quebec) den QPP-Anteil erfasst. Die CRA vergleicht Box 16 des T4 mit Box 26 – wenn Box 26 das rentenpflichtige Jahreseinkommen ausweist, Box 16 jedoch nur die CPP-Beiträge für ein halbes Jahr, führt die PIER-Verhältnisberechnung zu einer scheinbaren Unterbeitragung. Die Lösung besteht darin, Box 26 für den Quebec-Zeitraum korrekt zu reduzieren – Box 26 sollte nur das rentenpflichtige Einkommen für den Zeitraum ausweisen, in dem der Mitarbeiter außerhalb von Quebec tätig war. Dies ist ein Konfigurationsproblem des Lohnsystems, kein Dateneingabeproblem, und es ist eine der häufigsten Ursachen für PIER-Meldungen bei Arbeitgebern mit Belegschaften in mehreren Zuständigkeitsbereichen.
Der steuerpflichtige Vorteil, der in einer Tabellenkalkulation lebt, nicht in der Lohnbuchhaltung
Private Nutzung eines Firmenfahrzeugs. Vom Arbeitgeber bezahlte Parkplätze in einem Bürogebäude in der Innenstadt. Beiträge zur Gruppenlebensversicherung über 25.000 $ Deckungssumme. Arbeitgeberbeiträge zu einem RESP. Erstattung von Studiengebühren über der Schwelle der CRA. Jeder dieser Punkte ist ein steuerpflichtiger Vorteil, der in Box 14 erscheinen und im Bereich „Sonstige Informationen“ mit einem Code gekennzeichnet werden muss. Das Lohnsystem weiß davon – wenn jemand sie eingegeben hat. Die Personalabteilung weiß davon – wenn der Vorteil im Leistungsverwaltungssystem erfasst wurde. Der Mitarbeiter weiß davon – als er den Vorteil erhalten hat. Die Lücke ist die Übergabe. Ein Firmenwagen-Vorteil, den der HR-Administrator im Januar in einer Tabellenkalkulation berechnet, auf einem gemeinsamen Laufwerk gespeichert und nie in das Lohnmodul hochgeladen hat, erscheint nicht auf dem T4. Der Mitarbeiter erhält ein T4, das Box 14 um den Wert des Vorteils zu niedrig ausweist, reicht seine Steuererklärung ein und erhält Monate später einen Änderungsbescheid, wenn die CRA die Fahrzeugbesitzdaten mit dem gemeldeten Einkommen abgleicht. Der Abgleich in Schritt 3 von Phase 1 – die Überprüfung jedes bekannten steuerpflichtigen Vorteils gegen die Jahreswerte des Lohnsystems – ist der einzige Schutz gegen diese Lücke.
Der Schritt, der das Abtippen ersetzt
Jede Phase dieser Checkliste setzt voraus, dass Daten verfügbar sind – dass Sie den Box-14-Wert aus der Lohnliste sehen, ihn mit dem T4-Entwurf vergleichen und die Abweichung kennzeichnen können. In einer Multi-Plattform-Lohnbuchhaltungsumgebung – Ceridian Dayforce für die Hauptverwaltung, ADP Workforce Now für die übernommene Tochtergesellschaft, QuickBooks Canada Payroll für die projektbasierte Abteilung – existieren die Daten in drei getrennten Systemen, die jeweils T4-Slips in einem optisch unterschiedlichen Layout erzeugen. Der Lohnbuchhalter, der diese PDFs im Februar öffnet und 12 Box-Werte pro Mitarbeiter in eine Abstimmungstabelle eintippt, fügt der Prüfungsebene eine Übertragungsebene hinzu – und bei einer Fehlerquote von 0,5 % bis 1 % pro Feld entstehen bei einem Batch von 150 Mitarbeitern 9 bis 18 Übertragungsfehler, bevor die Abstimmung überhaupt beginnt.
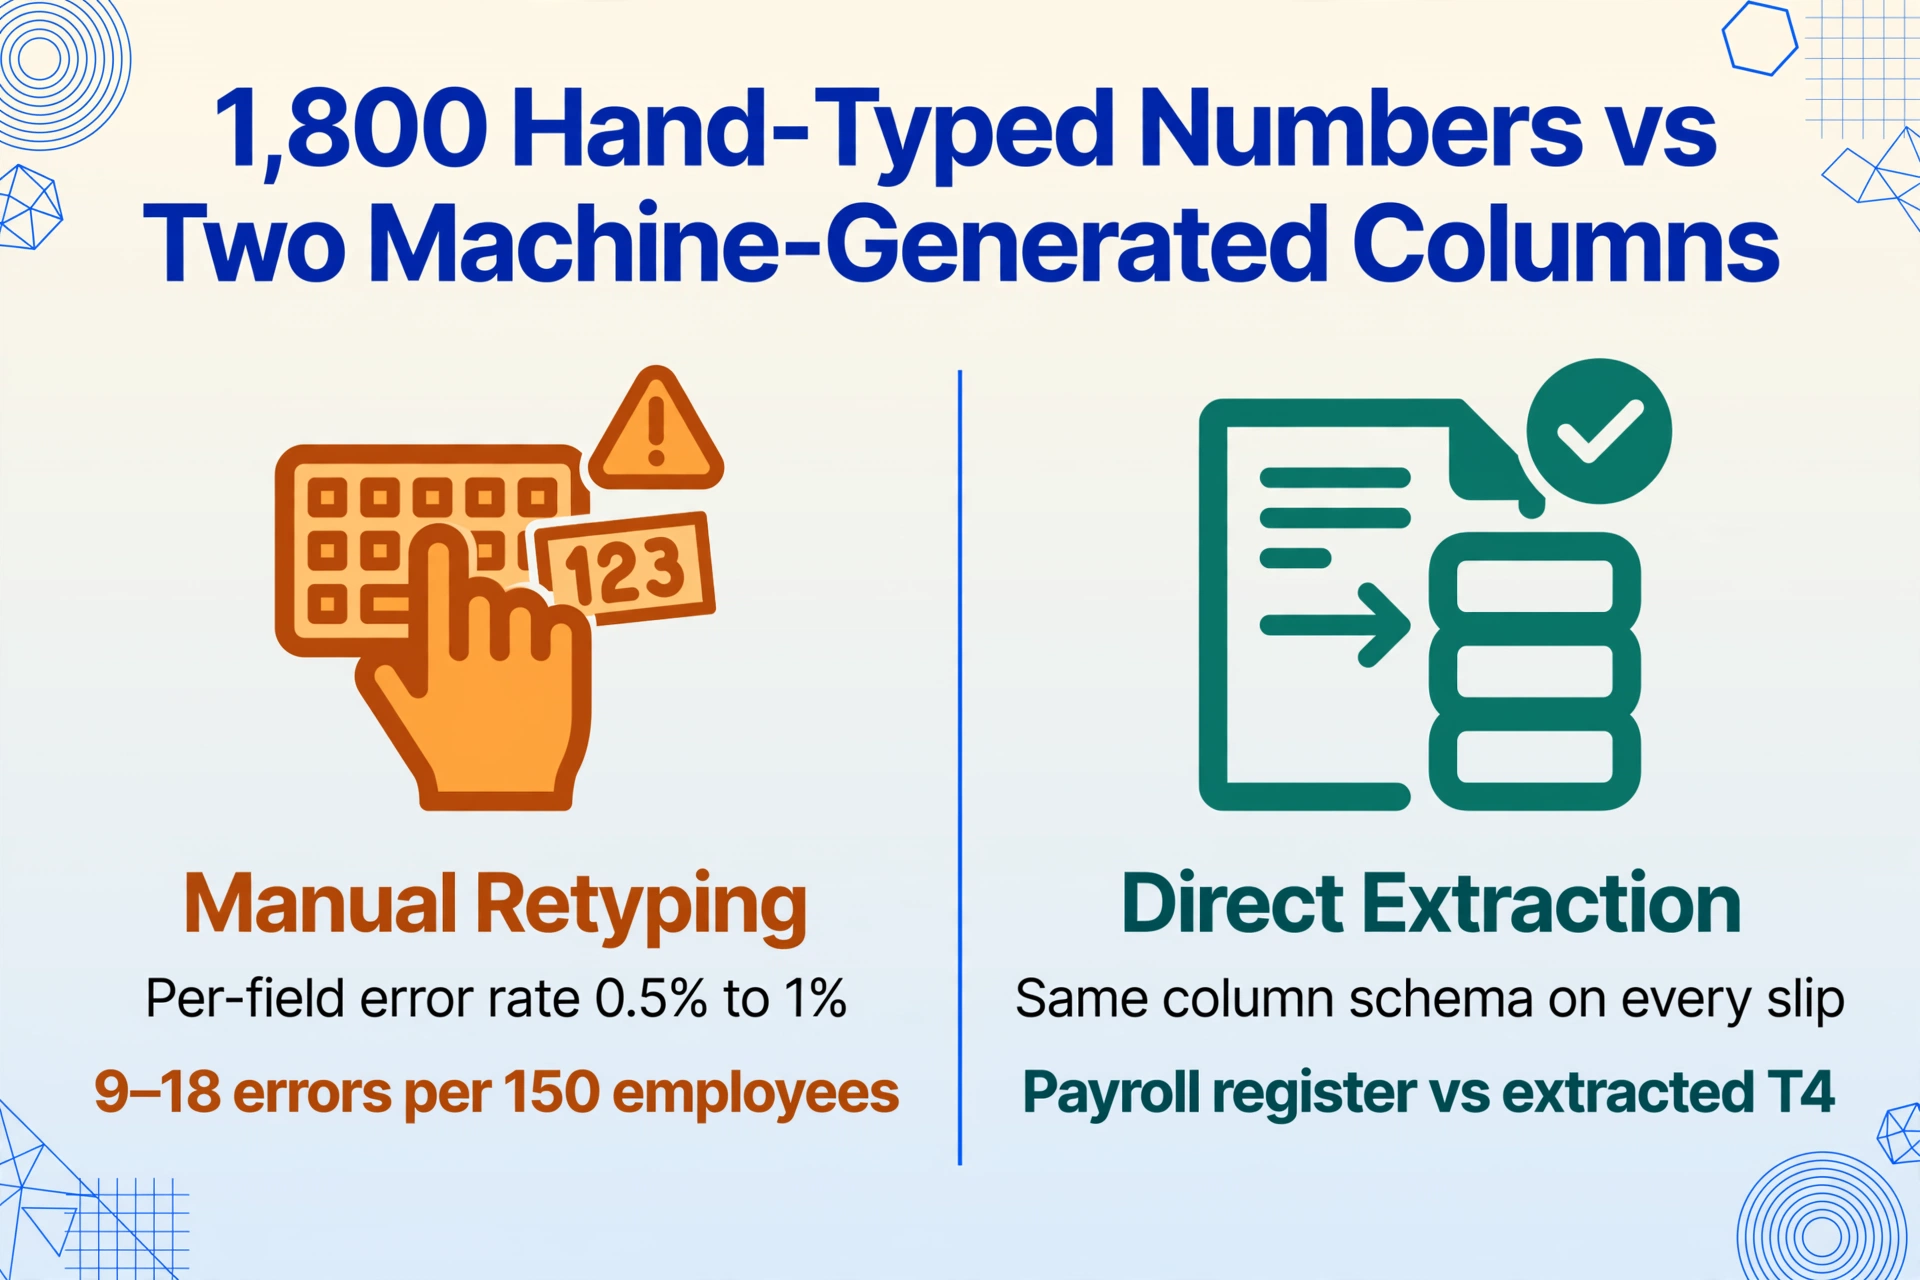
Die Alternative – T4-Daten direkt aus dem Slip-PDF in eine Tabelle zu extrahieren, wobei dasselbe Spaltenschema auf jeden Slip angewendet wird, unabhängig davon, welche Lohnplattform ihn erzeugt hat – eliminiert den Übertragungsschritt vollständig. Jeder Box-Wert erscheint in der Tabelle für jeden Mitarbeiter in derselben Spaltenposition, und die Abstimmung in Phase 2 wird zu einem Vergleich zweier maschinell erzeugter Datensätze (Lohnliste vs. extrahiertes T4) statt zu einer visuellen Prüfung von 1.800 handgetippten Zahlen. Den vollständigen Extraktionsablauf finden Sie in der Anleitung zum Extrahieren kanadischer T4-Slip-Daten in Excel. Für den Batch-Ansatz, der alle T4s der 150 Mitarbeiter in eine CRA-fertige Tabelle verarbeitet, siehe den Leitfaden zur T4-Batch-Verarbeitung. Und wenn Sie messen möchten, was der Übertragungsschritt tatsächlich kostet – nicht in Tippstunden, sondern in der PIER-Antwort, der geänderten Meldung und den Opportunitätskosten, die das Tippen auslöst –, schlüsselt die vierzeilige Kostenberechnung für die manuelle T4-Verarbeitung jeden Dollar nach Quelle auf.
Die gleiche Checkliste, verschiedene Steuerbehörden
Das strukturelle Problem – ein Lohnabrechnungssystem erstellt eine Jahresendbescheinigung, und die Daten müssen vor einer gesetzlichen Frist überprüft, abgeglichen und eingereicht werden – ist nicht nur in Kanada bekannt. Im Vereinigten Königreich deckt die Checkliste zur P60-Frist zum 31. Mai die gleiche Überprüfungssequenz für HMRC-P60-Jahresendbescheinigungen ab: Prüfung der Mitarbeiterliste im April, P60-zu-FPS-Abgleich Ende April/Anfang Mai, Zusammenstellung von P14/P35 und elektronische Übermittlung. Die Steuerbehörde ändert sich, die gesetzlichen Verweise ändern sich, die Box-Bezeichnungen ändern sich – aber die Überprüfungsschritte sind identisch, weil die Lücke zwischen dem, was ein Lohnabrechnungssystem ausgibt, und dem, was eine Steuerbehörde verlangt, in allen Rechtsräumen die gleiche strukturelle Lücke ist. In Australien bildet die Checkliste zur PAYG-Frist zum 14. Juli das gleiche Muster auf das STP-Finalisierungsfenster ab: TFN-Überprüfung vor dem 30. Juni, Extraktion und Abgleich der Zahlungsübersichten in den ersten 10 Julitagen, Einreichung des ATO-Jahresberichts bis zum 14. August. Die Vier-oder-Fünf-Phasen-Struktur – Datenprüfung, Abgleich, Zusammenfassungserstellung, elektronische Einreichung, Verteilung – funktioniert für den Jahresendmeldezyklus jedes Landes, weil die Reihenfolge dessen, was überprüft werden muss, bevor etwas eingereicht werden kann, keine politische Entscheidung ist. Es ist ein Informationsabhängigkeitsdiagramm.
FAQ: Vorbereitung auf die T4-Februarfrist und CRA-Einreichung
Wann ist die T4-Einreichungsfrist für das Steuerjahr 2025?
Die T4-Einreichungsfrist für das Steuerjahr 2025 ist der 28. Februar 2026. Da der 28. Februar auf einen Samstag fällt, verlängert die CRA die Frist auf den nächsten Werktag – Montag, den 2. März 2026. Sowohl die T4-Slips als auch die T4 Summary (T4SUM) müssen bis zu diesem Datum bei der CRA eingereicht und an die Mitarbeiter verteilt werden. Die Frist gilt sowohl für elektronische als auch für Papier-Einreicher, wobei die elektronische Einreichung für Arbeitgeber, die sechs oder mehr T4-Slips ausstellen, verpflichtend ist. Arbeitgeber mit fünf oder weniger Slips können weiterhin auf Papier einreichen, aber die elektronische Einreichung verringert das Risiko von Dateneingabefehlern bei der CRA und bietet eine sofortige Bestätigung der Übermittlung.
Was ist Box 16A, und wann muss sie ausgefüllt werden?
Box 16A wurde für das Steuerjahr 2024 eingeführt, um die zweiten zusätzlichen Canada Pension Plan-Beiträge (CPP2) zu melden. Sie muss für jeden Mitarbeiter ausgefüllt werden, dessen rentenpflichtiges Einkommen die jährliche Höchstgrenze des rentenpflichtigen Einkommens (YMPE) überstiegen hat. Für das Steuerjahr 2025 beträgt die YMPE 71.300 $ und die jährliche zusätzliche Höchstgrenze des rentenpflichtigen Einkommens (YAMPE) 81.200 $. Wenn ein Mitarbeiter zwischen 71.300 $ und 81.200 $ verdient hat, müssen Sie CPP2-Beiträge von 4 % auf das Einkommen über 71.300 $ in Box 16A melden. Der maximale CPP2-Beitrag für 2025 beträgt 396 $. Wenn der Mitarbeiter 71.300 $ oder weniger verdient hat, sollte Box 16A 0,00 $ anzeigen – nicht leer gelassen werden. Eine leere Box 16A löst ein CRA-PIER-Flag aus, da das System nicht zwischen „kein CPP2 erforderlich“ und „CPP2 war erforderlich, wurde aber nicht gemeldet“ unterscheiden kann. Selbst wenn ein Mitarbeiter, der 90.000 $ verdient, seinen CPP2-Beitrag bereits maximiert hat, muss Box 16A 396 $ anzeigen.
Was passiert, wenn die T4-Summenmeldungen nicht mit der PD7A übereinstimmen?
Wenn Line 80 (die in der T4-Zusammenfassung gemeldeten Gesamtabzüge) nicht mit Line 82 (die Gesamteinzahlungen laut PD7A) übereinstimmt, fordert die CRA mit einer PD4R-Anfrage zur Abstimmung auf. Diese Anfrage verlangt von Ihnen, die Differenz zu erklären oder die Meldung zu korrigieren. Führt die Differenz zu einem Zahlungsrückstand – d. h. Sie haben in der T4-Zusammenfassung mehr Abzüge gemeldet, als Sie eingezahlt haben –, setzt die CRA den Fehlbetrag zuzüglich täglicher Zinseszinsen fest, berechnet ab dem ersten Lohnzahlungszeitraum, in dem die Unterzahlung hätte erfolgen müssen. Führt die Differenz zu einer Überzahlung, können Sie eine Übertragung auf ein anderes Konto, eine Übertragung auf ein anderes Jahr oder eine Rückerstattung beantragen. Die häufigste Ursache für eine PD4R: Die für Line 82 verwendete PD7A spiegelt nicht die Einzahlungen des gesamten Kalenderjahres wider. Ziehen Sie immer die PD7A für den Zeitraum 1. Januar bis 31. Dezember heran, bevor Sie die T4-Zusammenfassung ausfüllen.
Kann ich T4-Slips über CRA My Business Account einreichen?
Ja. CRA My Business Account bietet Zugang sowohl zu Internet File Transfer als auch zu Web Forms für die elektronische Einreichung. Internet File Transfer akzeptiert eine XML-Datei mit bis zu 150 MB komprimiert (maximal 1 GB unkomprimiert), die von zertifizierter Lohnbuchhaltungssoftware oder einem internen System erstellt wurde. Web Forms ist eine browserbasierte Anwendung, die das XML aus den von Ihnen eingegebenen Daten erstellt und für bis zu 100 Slips geeignet ist. Beide Methoden erfordern einen gültigen Web Access Code (WAC), den Sie über den Online-Web-Access-Code-Dienst der CRA oder telefonisch unter 1-800-959-5525 (Geschäftskundenanfragen) abrufen können. Wenn Sie Represent a Client (RAC) nutzen, um im Namen eines Arbeitgebers einzureichen, greifen Sie über das RAC-Portal auf dieselben Einreichungsmethoden zu. Die wichtigste Voraussetzung ist, dass die Übermittler-Kontonummer im XML mit den Anmeldedaten für den Zugriff auf das Einreichungssystem übereinstimmt – eine Abweichung führt zur automatischen Ablehnung.
Wie kann ich einen T4-Fehler nach der Einreichung am schnellsten korrigieren?
Reichen Sie einen korrigierten T4-Slip mit dem Vermerk „AMENDED“ über dieselbe elektronische Einreichungsmethode ein, die auch für die ursprüngliche Übermittlung verwendet wurde. Der korrigierte Slip muss alle Box-Werte enthalten – nicht nur die korrigierten –, da die CRA den ursprünglichen Slip in ihren Aufzeichnungen durch die korrigierte Version ersetzt. Wenn die Korrektur Box 16 (CPP), Box 16A (CPP2) oder Box 18 (EI) betrifft, berechnen Sie den zusätzlich geschuldeten Betrag, zahlen Sie ihn zusammen mit dem Arbeitgeberanteil ein und berechnen Sie Zinsen ab dem ersten Lohnzahlungszeitraum, in dem die Unterzahlung hätte erfolgen müssen. Wenn die Korrektur die Gesamtsummen der T4-Zusammenfassung ändert, müssen Sie möglicherweise auch eine korrigierte T4-Zusammenfassung einreichen. Bei Änderungen, die nur die persönliche Steuererklärung des Arbeitnehmers betreffen – wie z. B. ein korrigierter Beschäftigungsprovinzcode ohne Anpassung von CPP, EI oder Einkommensteuer – reicht der korrigierte T4-Slip allein aus. Eine vollständige Analyse, wie manuelle T4-Eingabefehler den PIER-Korrekturzyklus auslösen, finden Sie im Begleitartikel zu warum manuelle T4-Eingabe jeden Februar schlimmer wird.
Wie früh sollte ich mit der T4-Vorbereitung beginnen, um den Februar-Stress zu vermeiden?
Phase 1 – die Prüfung der Mitarbeiterdaten mit SINs, Verteilerliste, steuerpflichtigen Leistungen und Provinzcodes – sollte in der ersten Januarwoche beginnen, unmittelbar nach Abschluss des letzten Dezember-Lohnzeitraums. Phase 2 – die Box-für-Box-Abstimmung von Lohnabrechnung zu T4 – erfordert die T4-Entwürfe aus Ihrer Lohnsoftware, die in der Regel Mitte bis Ende Januar verfügbar sind. Phase 3 – die T4SUM-Erstellung – setzt den Abschluss von Phase 1 und 2 voraus und sollte bis zur zweiten Februarwoche abgeschlossen sein. Phase 4 – die elektronische Übermittlung an die CRA – sollte in der dritten Februarwoche erfolgen, um einen Puffer für abgelehnte Einreichungen zu haben. Die Lohnabrechnungsteams, die im Februar mit der T4-Vorbereitung beginnen, sind diejenigen, die im März korrigierte Auszüge einreichen. Die obige Checkliste ist auf diesen Zeitplan abgestimmt – wenn Sie dies Ende Januar lesen, können Sie Phase 1 und 2 in parallele Abläufe zusammenfassen, aber Sie werden nicht die Gründlichkeit der Überprüfung erreichen, die ein Start Anfang Januar bietet.
Der 28. Februar ist nicht die Frist. Es ist das Ende einer Kette von Abhängigkeiten, die am ersten Arbeitstag im Januar beginnt. Der Lohnbuchhalter, der diese Checkliste abarbeitet, wird um den 20. Februar herum feststellen, dass die Einreichung abgeschlossen ist, die Verteilerliste überprüft wurde, das Abstimmungs-Arbeitsblatt archiviert ist und die verbleibenden acht Tage als Puffer dienen. Am 2. März um 17 Uhr ist der Unterschied zwischen diesem Lohnbuchhalter und demjenigen, der am 15. Februar mit der Datenvorbereitung begonnen hat, keine Frage des Aufwands. Es ist eine Frage davon, welche Phase im Januar abgeschlossen wurde.