T4 2月の期限
カナダの給与計算データ準備チェックリスト
カレンダー上では、12月の最終給与計算期間の終了から2月末のT4申告期限まで8週間あるように見えますが、カレンダーはタイムシートではありません。そのうちの2週間は、給与計算年度末の入力確定、最後の給与明細の修正発行、帳簿の締めに費やされます。最終週はCRAへの提出と従業員への配布のために確保されています。それ以外の日はすべて、課税対象手当の調整に関する従業員からの質問、給与計算台帳の抽出を求める財務管理部門からの依頼、外部監査人のサンプル選定が同じ受信箱に届くという、3つの方向から引き裂かれています。2月にT4データの準備を始めたカナダの給与計算マネージャーは、すでに遅れています。以下のチェックリストはフェーズごとに整理されています。1月下旬より前にこの記事を読んでいる場合は、フェーズ1から始めてください。すでに2月でフェーズ1が完了していない場合は、フェーズ1と2を並行して実行してください。ただし、フェーズ1でスキップした検証はすべて、5月から10月の間にカナダ歳入庁(CRA)からのPIER(年金・雇用保険対象所得審査)評価書として表面化することを認識しておいてください。
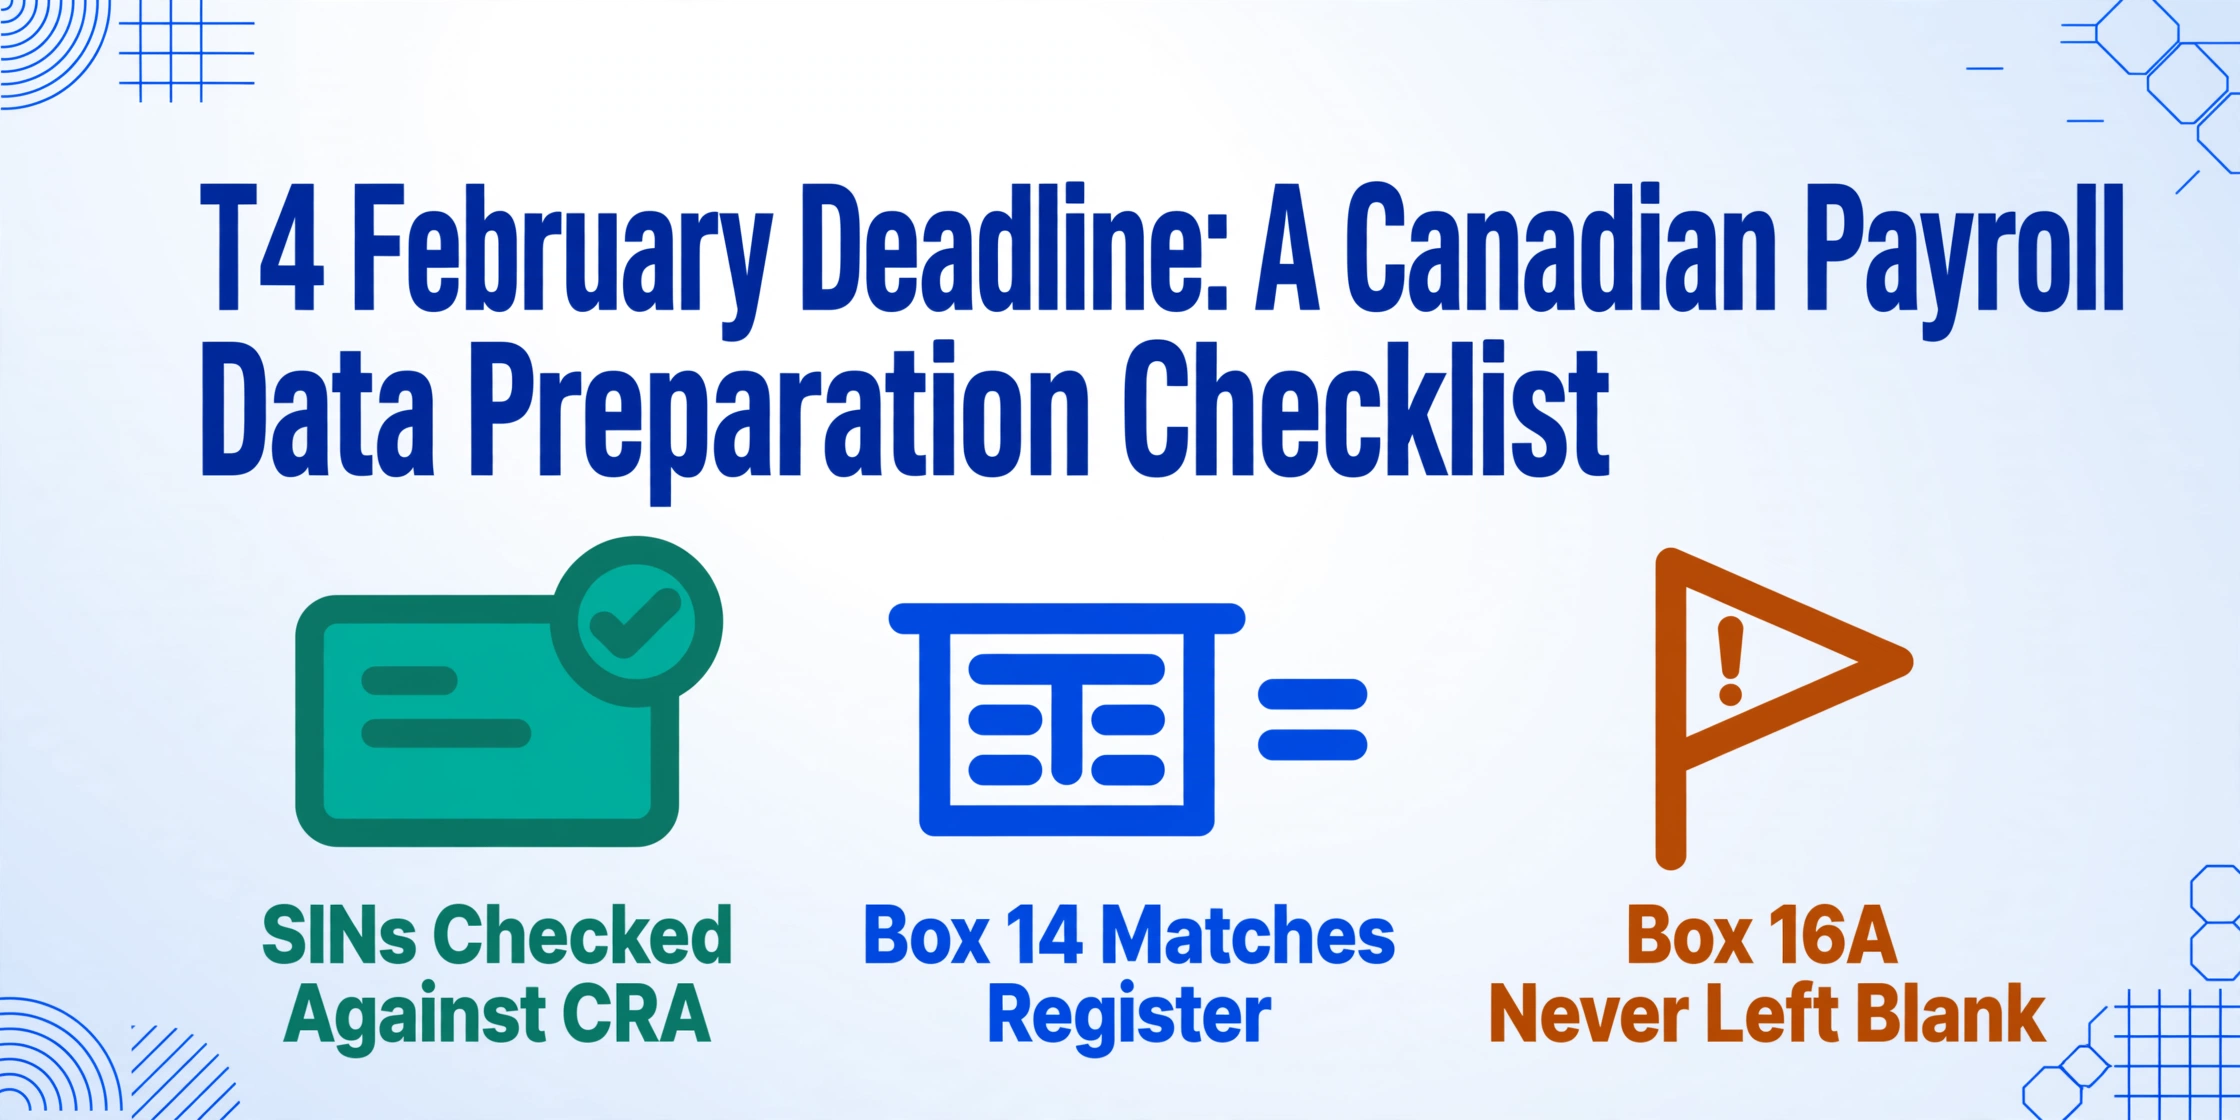
重要なポイント
- T4の申告期限は2月28日ですが、5つの検証フェーズは、フェーズ1の従業員監査が1月15日までに完了して初めて完了できます。
- 遅延申告には1日あたり$100の罰金が科せられますが、CPP2 Box 16Aの記載漏れが1つあるだけで、定額の罰金ではなく、複利の日次利息が付くPIERの再評価が発生します。
- PIERの発生要因を最も大きく減らす1つのステップ:T4のBox値をスリップPDFから直接抽出し、再入力しないことです。
T4提出スケジュール:CRAの要件と期限
2025課税年度において、暦年中に給与、賃金、歩合、賞与、課税手当などの雇用所得を支払ったすべての雇用主は、各従業員にT4(支払報酬明細書)を発行し、2月末日までにCRAに提出する必要があります。2026年は2月28日が土曜日のため、実質的な期限は3月2日月曜日に繰り延べられます。猶予日に頼らず、提出前にエラーを発見できるよう、期限内にクリーンなデータを準備する計画を立ててください。
提出義務は二者択一です。期限を守るか、守らないかのどちらかです。予想以上に時間がかかった給与システムの移行、重要な時期に休暇を取っていた給与管理担当者、1月後半に発覚した年間を通じて追跡すべきだった課税手当など、期限延長の理由にはなりません。T4の遅延提出には、1日あたり100ドル、最大7,500ドルの罰金が科せられます。電子提出が義務付けられている場合に5枚を超える紙の申告書を提出すると、別途125ドルの罰金が発生します。これらは給与計算マネージャーが覚えている罰金ですが、本当に重要な罰金はこれらではありません。CPP拠出金の不一致やBox 22の所得税額の入力ミスに続くPIERの再評価は、是正作業、従業員との連絡、および過少納付が発生した最初の給与期間から計算される複利日々の利息において、桁違いのコストがかかります。
| 期限 | 必要な対応 | 電子提出ルール |
|---|---|---|
| 2月末日 | T4明細書を従業員に配布し、T4サマリー(T4SUM)とともにCRAに提出 | 6枚以上の場合は必須 — インターネットファイル転送(XML、最大150 MB)またはWeb Forms(最大100枚) |
| 2026年3月2日 | 2025課税年度の実質的な期限 — 2026年2月28日は土曜日のため | 同じ電子提出基準が適用 |
| 各給与期間 | 年間を通じてCPP/EIの納付期限あり — T4SUMの調整は累積納付額と一致する必要あり | PD7Aの取引明細書がT4サマリーのLine 82納付額のソースとなる |
組織がCeridian Dayforce、ADP Workforce Now、QuickBooks Canada Payroll、Wagepoint、または買収により継承したプラットフォームで給与計算を運用している場合、ソフトウェアがT4明細書を生成します。その部分は自動化されています。「PDFが存在する」状態と「CRAが提出を受け付けた」状態の間にあるギャップこそ、このチェックリストが存在する場所であり、ほとんどの給与計算チームが1月の最初のスプレッドシートを開いたときに認識するよりもはるかに大きなものです。
ファイルは安全に処理され、保存されません。
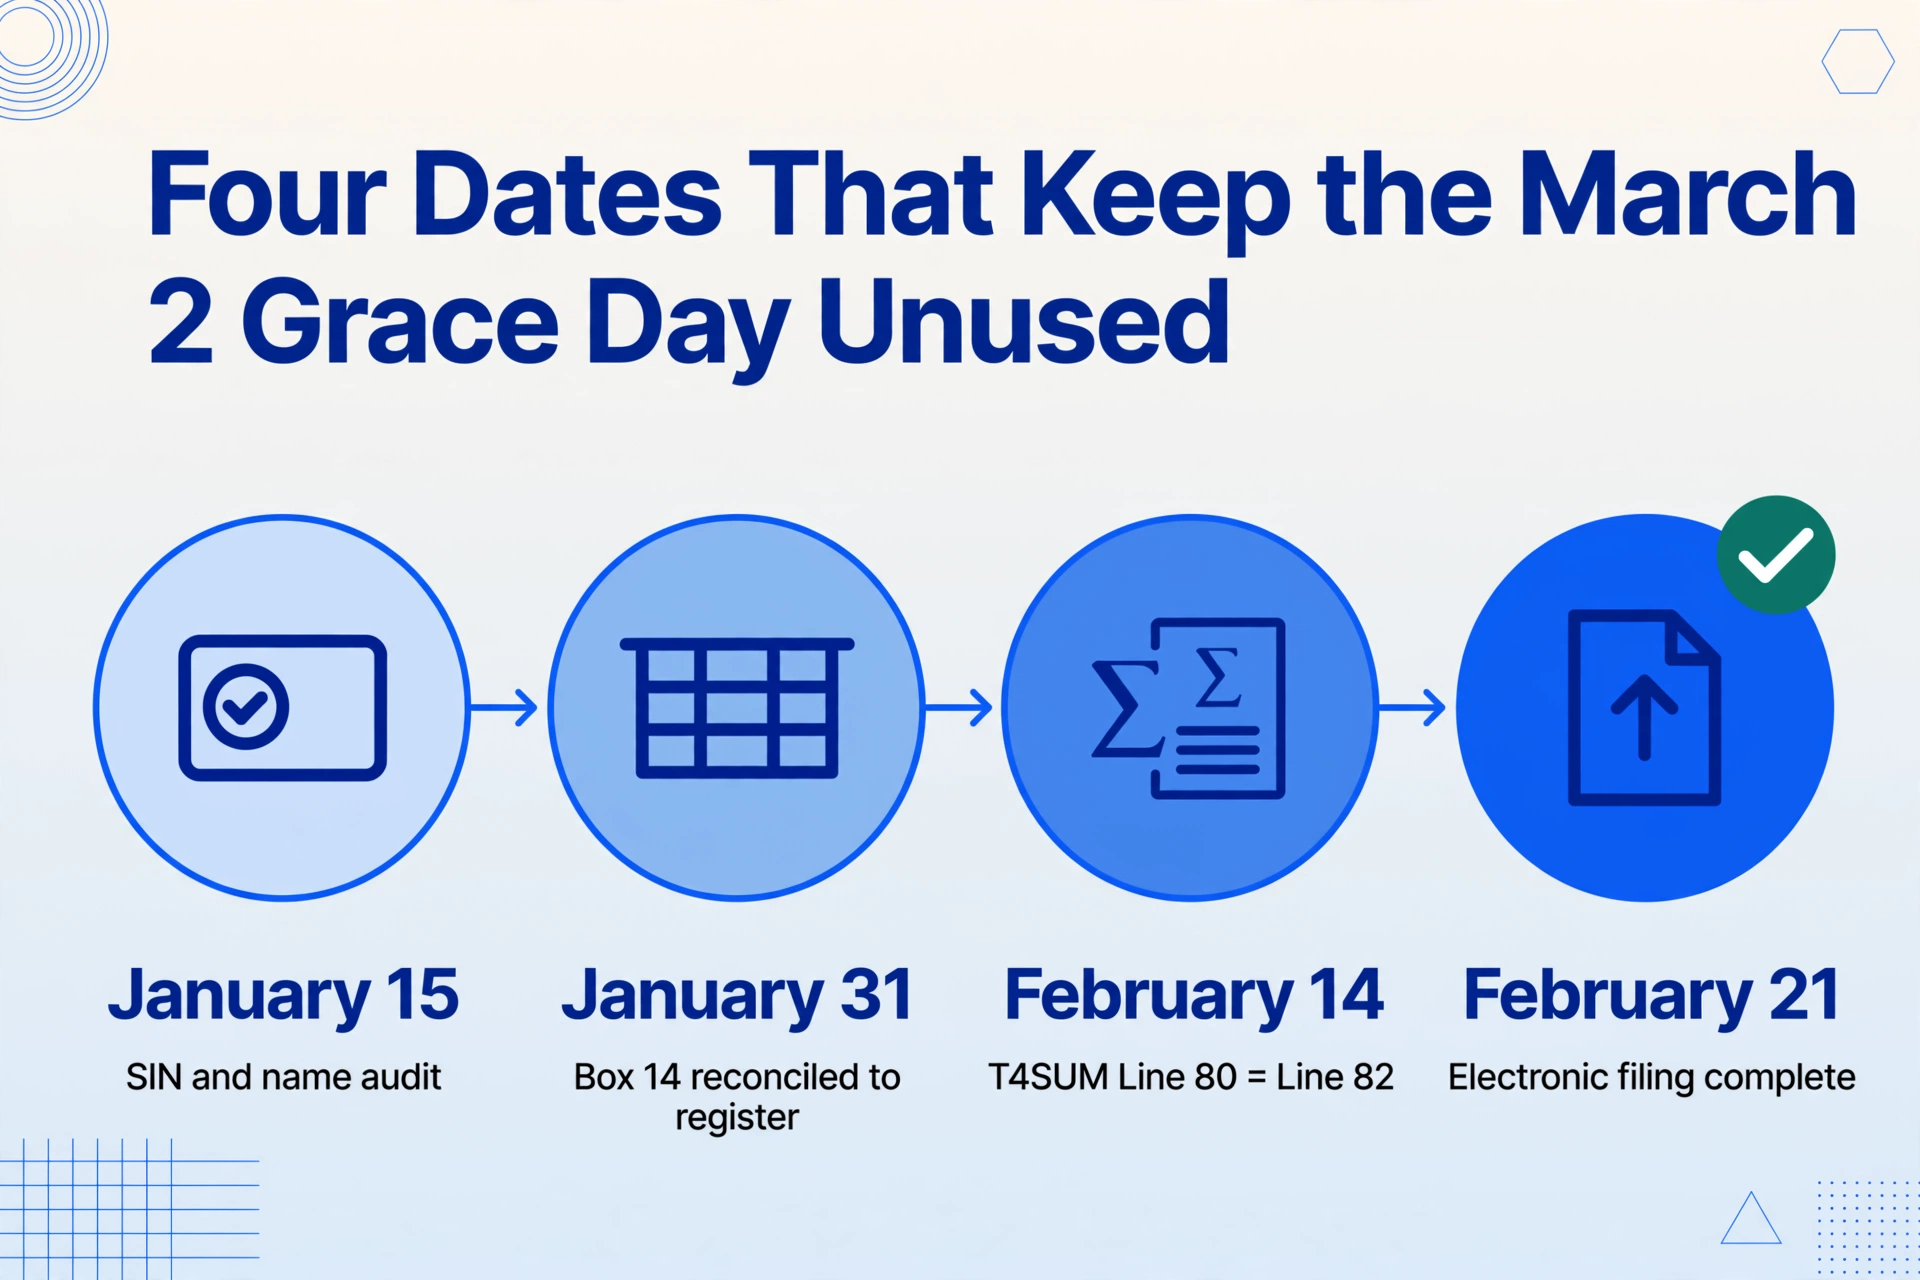
フェーズ1 — 1月の第1〜2週:従業員データ監査(1月15日までに完了)
フェーズ1は、すべての給与計算部門が実施しようと考えながら、実際にはほとんどがスケジュールを組まない監査工程です。その成果物は単一の情報、つまり「給与システム内のすべての従業員レコードが正しいかどうか」です。この質問は、答えようとするまでは些細に聞こえます。このフェーズはT4納付書の生成に依存せず、純粋にシステム上の記録の照合であり、T4データに触れる前に完了していなければなりません。照合後に発見されたエラーは、後続のすべてのプロセスに連鎖的に影響するからです。
すべての従業員のSIN(社会保険番号)と氏名をCRA(カナダ歳入庁)の記録と照合する
SINの1桁の誤り(桁の入れ替え、欠落、別の従業員の番号の入力)は、T4申告全体にフラグを立てます。CRAは電子提出時にSINを社会保険登録簿と照合し、不一致があると個別のスリップが拒否されるか、提出方法によってはバッチ全体が拒否されます。期限の重要度:SINエラーがT4スリップ発行後、提出前に発見された場合は、修正したSINで該当スリップを再発行する必要があります。提出後に発見された場合は、修正T4を提出する必要があり、スリップ1枚につき最低1時間の修正作業が発生します。SINの形式検証を実行してください。9桁すべて、Luhnチェックサムを通過、形式NNN-NNN-NNN。SINが9で始まる従業員(一時居住者ステータスを示す)については、SINがまだ有効で期限切れでないことを確認してください。
T4配布リストを定義する — 退職者、新入社員、ステータス変更者
1月1日時点の給与ソフトウェアの従業員リストは、自動的にT4配布リストになるわけではありません。暦年中に500ドル以上を稼いで2025年11月に退職した従業員には、依然としてT4が必要です。しかし、その記録はアーカイブされ、SINは無効化され、住所は古くなっている可能性があります。年の途中でフルタイムから契約社員にステータスが変わった従業員には、契約部分にはT4A、雇用部分にはT4が必要な場合があります。暦年中にいずれかの給与アカウントから雇用所得を受け取ったすべての個人(退職者、季節労働者、長期障害休暇中の従業員を含む)を示すレポートを実行してください。現在の給与台帳と照合します。エッジケース:2025年12月の勤務に対して2026年1月に補充支払いを受け取った退職者 — その支払いは2025年のT4ではなく、2026年の課税年度に属します。課税年度を決定するのは勤務日ではなく、支払日です。
課税対象手当を照合する — 給与明細にはないがT4には記載が必要な項目
従業員が年内に受け取ったすべての課税対象手当および諸手当は、Box 14(雇用所得)に報告し、適切なコードを使用してその他の情報エリアで個別に特定する必要があります。これには、自動車の待機料と運行費(コード34)、雇用主負担の団体定期生命保険料(25,000ドル超の補償の場合コード30)、無利子または低利子の融資(コード36)、RPP(登録年金制度)への雇用主拠出金(Box 20とBox 52の年金調整額に報告)、およびストックオプションの給付(年と申告日によってコード38-41または90-92)が含まれます。期限に関するリスクは、手当を忘れることではありません(給与ソフトウェアが追跡している場合があります)。リスクは、給与に反映されなかった別のスプレッドシート、人事システム、または経費管理ツールで追跡されていた手当です。よくあるギャップ:人事管理者がCRAの所定の計算式を使用して計算したが、給与モジュールに入力しなかった社用車の手当 — 共有ドライブのスプレッドシートに存在し、2月27日に誰かがそれが含まれているかどうか尋ねます。
複数州で勤務する従業員を特定し、就業州コードを確認する
年の前半6か月をオンタリオ州、後半6か月をアルバータ州で勤務した従業員の場合、T4に各期間の正しい就業州を反映させる必要があります。T4の州コードによって、CRA(カナダ歳入庁)が従業員の申告に適用する州税税率が決まります。コードを誤ると、翌年4月に従業員が気づくまで1年間、州税の源泉徴収額が誤ったままになります。2025年の州コードには、ON、BC、AB、SK、MB、QC、NB、NS、PE、NL、YT、NT、NUがあります。雇用主の物理的なオフィスとは異なる州でリモート勤務する従業員については、どの州の雇用基準と税規則が適用されるかを確認してください。その判断は、雇用契約とCRAの就業州の判定規則に基づくものであり、従業員の郵送先住所に基づくものではありません。
フェーズ1の目標:1月15日までに、すべての従業員レコードが検証済みであること — SIN(社会保険番号)の正確性、配布リストの確定、課税対象手当の計上、州コードの確認。残りのチェックリストはこれが真であることに依存しています。フェーズ3でSINを修正すると、1時間の手戻りが発生します。フェーズ4で課税対象手当が発見されると、申告期限を逃すことになります。
フェーズ2 — 1月第3〜4週:給与台帳とT4ボックスの照合(1月31日までに完了)
フェーズ2では、各従業員のT4明細書のデータが、提出前に給与台帳と照合されているかを確認します。これは最も重要度の高いフェーズです。ここでの照合ミスは、CRA(カナダ歳入庁)の不一致として数か月後にPIER(年金・雇用保険対象所得審査)プログラムを通じて表面化します。その頃には、照合を行った給与計算担当者が異動している可能性もあり、元のスプレッドシートはバックアップの中に埋もれているでしょう。
Box 14(雇用所得)の照合
Box 14は、暦年中に従業員に支払われたすべての課税対象となる雇用支払額の合計です。給与・賃金、賞与・歩合、その他情報欄に報告される課税対象の手当・福利厚生、有給休暇手当、遡及支払いが含まれます。RPPへの雇用主拠出金、T4Aで報告される金額、非課税の手当は除外されます。各従業員について、T4のBox 14は給与台帳の総支給額に、総支給額にまだ含まれていない課税対象福利厚生の現金価値を加えたものと一致する必要があります。数ドルの差異でも—丸め誤差や、システムでは更新されたがT4生成に反映されなかった修正済み給与明細が原因で—PIERフラグが発生します。検証手順:給与ソフトウェアから各従業員の年度累計支給額を示すレポートを実行します。ドラフトT4のBox 14と比較します。$2を超える差異はすべて調査します。
Box 16(CPP)とBox 26(CPP年金対象所得)の照合—およびBox 16A(CPP2)の確認
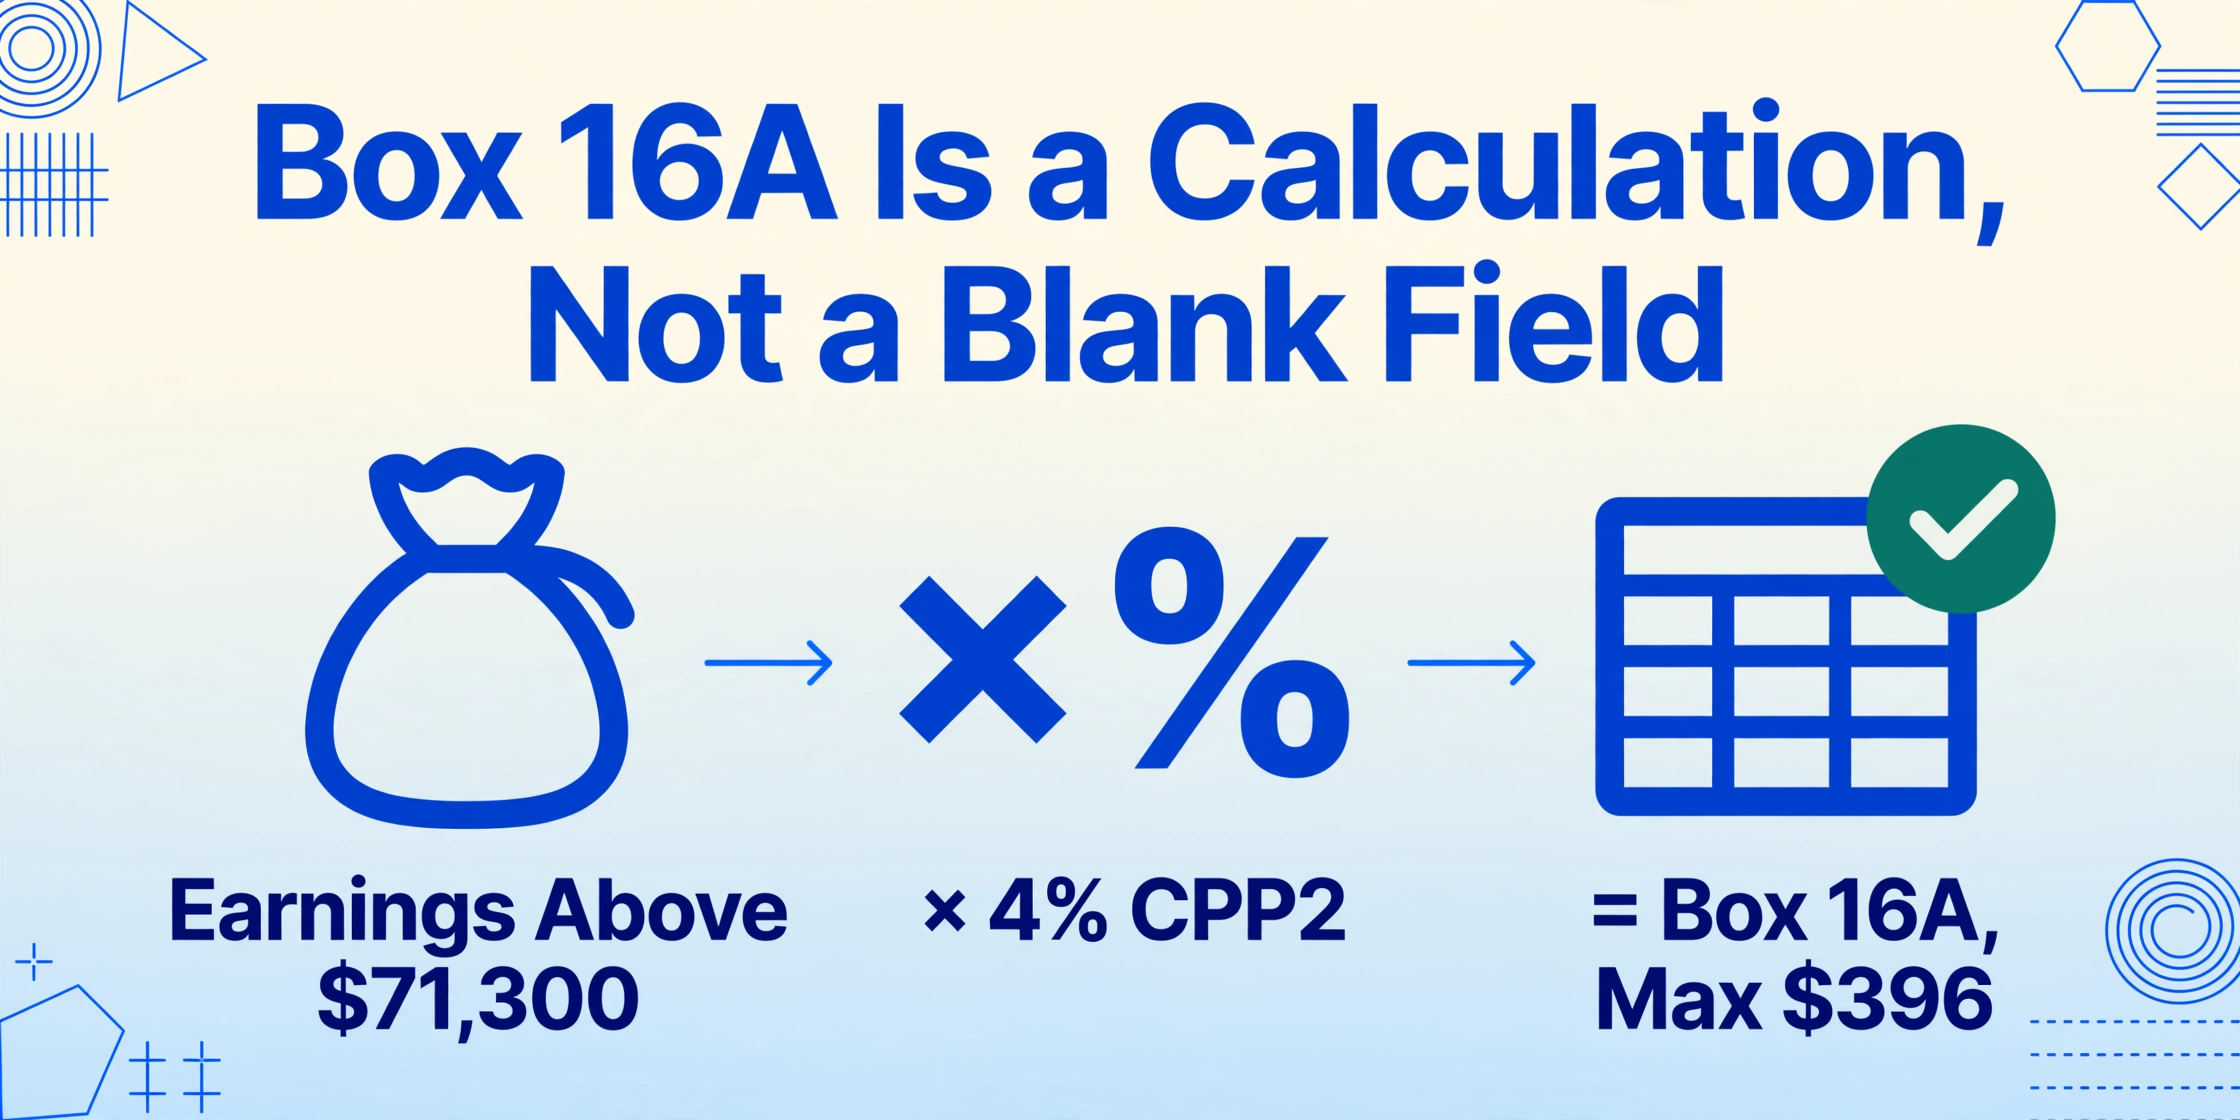
Box 16は、その年の従業員のCPP拠出金総額を報告します。Box 26は、その拠出金が計算された年金対象所得を報告します。CRA(カナダ歳入庁)のPIER(年金・雇用保険対象所得審査)プログラムは、Box 16を(Box 26から$3,500の基本控除を差し引いた額)で割り、その結果を法定税率—2025年度は5.95%—と比較します。実効税率が乖離すると、従業員にフラグが立てられます。迅速な検証方法:2025年のYMPE(年間最大年金対象所得)である$71,300以上を稼ぐすべての従業員について、Box 16には上限拠出額の$4,034.10が表示されるはずです。YMPE未満を稼ぐ従業員については、Box 16 ÷(Box 26 − $3,500)が0.0595に等しくなるはずです。Box 16A — CPP2:2024年度に導入されたこのボックスは、YMPE(2025年は$71,300)とYAMPE(年間追加最大年金対象所得)(2025年は$81,200)の間の年金対象所得に対する4%の追加CPP拠出金(CPP2)を記録します。2025年に$78,000を稼いだ従業員の場合、Box 16AのCPP2拠出金は($78,000 − $71,300)× 4% = $268となるはずです。2025年のCPP2拠出金の上限は$396です。給与ソフトウェアが年度途中で更新された場合や、給与期間の途中で従業員の所得がYMPEのしきい値を超える場合は、CPP2がYMPEを超える所得に対してのみ控除され、合計が年間上限を超えていないことを確認してください。従業員の所得がYMPEを超えているのにBox 16Aが空白の場合、2024年度および2025年度で最も一般的なCPP関連のPIERトリガーとなります。
Box 18(EI保険料)とBox 24(EI被保険所得)の照合
2025年度のEI従業員保険料率は、被保険所得上限$65,700に対して1.64%で、最大従業員保険料は$1,077.48です。Box 18には控除したEI保険料の合計額を、Box 24には被保険所得の合計額(多くの場合、上限までのBox 14と同額)を報告します。被保険所得が上限を超える場合は、Box 24に$65,700、Box 18に$1,077.48を記載します。照合のエッジケース:年度途中にケベック州の勤務地からオンタリオ州へ異動した従業員は、ケベック州勤務期間中はEI保険料が減額され(QPIPがEIの育児給付を代替)、オンタリオ州勤務期間中は標準のEI保険料が適用されます。給与計算システムでこの按分を正確に追跡し、T4にその内訳を反映させる必要があります。年間を通じてQPIPのみの従業員にはT4ではなくRelevé 1が発行されます。ケベック州の従業員がT4バッチから正しく除外されていることを確認してください。
Box 22(源泉所得税控除額)とPD7A納付額の照合
Box 22には、年間を通じて従業員の給与から控除した連邦・州所得税の合計額を報告します。この金額は、雇用主がPD7A明細書で報告した累計納付額と一致している必要があります。照合の手順:全従業員のBox 22を合計し、PD7Aに基づく所得税納付総額と比較します。差が丸め誤差の範囲を超える場合、以下の4つのいずれかが発生しています。納付が誤った給与計算アカウントに計上された、給与期間の控除が取り消されたが年度累計額が修正されていない、法定控除(CPP/EI/所得税)が誤って分類された、または給与台帳に手動調整が納付記録なしで直接入力された。各差異は個別に追跡してください — 相互に相殺しないでください。従業員Aの$500過納付と従業員Bの$500不足納付は、T4サマリー上ではゼロにはなりません。
その他の情報コードの確認:RPP(Box 20/52)、組合費(Box 44)、慈善寄付(Box 46)
Box 20には従業員の登録年金制度(RPP)拠出額を報告します。これは給与台帳のRPP控除合計と一致している必要があります。Box 52には年金調整額(PA)を報告します。これは従業員のRRSP拠出枠を減らすもので、PAは(年間年金クレジット×9)−$600で計算され、誤って報告されたPAは従業員の納税通知書に影響します。Box 44には組合費を報告します。これは所得税法第8条(1)(i)に基づき控除対象となります。Box 46には給与控除による慈善寄付を報告します。これらの項目は、T4のコアとなるBoxグリッドではなくその他の情報エリアに位置するため、最後に確認されることがよくあります。Box 14から26までを確認した給与計算担当者は、スリップが完了したと判断するかもしれません。しかし、T4のすべての項目は従業員の税務申告の一部です。Box 44の記載漏れがあると、従業員は組合費控除を申請できず、税理士に金額を尋ねられたときにその事実に気づくことになります。
フェーズ2の目標:1月31日までに、各ドラフトT4のすべてのBox値が給与台帳、PD7A、課税手当スケジュールと照合されていること。$2を超えるすべての不一致について調査し、修正または説明付きで記録されていること。ドラフトT4がまだ生成されていない場合は、給与台帳の照合を完了してください。フォーマット済みの明細書が存在しなくても、数値はシステム内にあります。
フェーズ3 — 2月第1〜2週:T4サマリーの作成(2月1日〜14日)
T4サマリー(T4SUM)は、CRAに提出する際にT4明細書に添付される管理文書です。全従業員のすべてのBox値を合計し、累計控除額を雇用主の納付額と照合します。T4SUMの不一致は、個々のT4明細書がすべて正しい場合でも、CRAからPD4Rによる照合要求が発生する原因となります。フェーズ3はデータ入力作業ではありません。フェーズ2で検証した数値が、防御可能な提出物として合算されるかを確認する最終検証プロセスです。
T4SUMを組み立てる:合計をクロスフットし、Line 80とLine 82を照合する
T4SUMには各Box合計に対応する行があります。Line 14(総雇用収入)、Line 16(CPP拠出総額)、Line 16A(CPP2拠出総額)、Line 18(EI保険料総額)、Line 19(組合費総額)、Line 22(源泉控除所得税総額)、Line 52(年金調整額総額)です。Line 80はLine 16、16A、18、19、22を合計し、報告された控除総額を算出します。Line 82は、PD7Aに基づく年間のCRA(カナダ歳入庁)への納金総額です。Line 80とLine 82の差は、過払い(Line 84)または未払い(Line 86)のいずれかになります。一般的に、CRAは2ドル以下の差については請求も還付も行いません。T4SUMで最も多いエラー:Line 82が誤ったPD7A、または暦年全体の納金を反映していない年度途中の明細からコピーされているケースです。暦年全体のPD7Aを取得してください。納金総額を総勘定元帳の給与負担勘定と照合してください。
提出前のPIERシミュレーションを実行する
提出前に、CRAのPIER(年金・雇用保険対象所得審査)プログラムがデータを受信した際に何を行うかをシミュレーションしてください。従業員ごとに:Box 16を(Box 26 − $3,500)で割ります。結果は、YMPE(年間最大年金対象所得)以下の従業員では0.0595になるはずです。Box 18をBox 24で割ります。結果は、$65,700上限以下の従業員では0.0164になるはずです。いずれかの上限に達した従業員については、Boxの値が2025年の上限と一致していることを確認してください。同じ事業者番号の下で複数の給与アカウントを持つ従業員については、CRAはPIERの目的ですべてのT4を合算します。従業員の収入がCPPまたはEIの拠出対象外である場合は、Box 28(CPP/QPP、EI、またはPPIP免除)が正しく記入されていることを確認してください。70歳を超えて同じ雇用主から年金収入を受けている退職者はCPP免除となります。その従業員についてBox 28にコード「06」を報告しないと、CPPが控除されるべきだったと仮定したPIER計算がトリガーされます。
連絡先情報と証明書を準備する
T4SUMには、CRAが照会のために連絡できる連絡担当者の氏名と電話番号(Line 76および78)が必要です。これは、3月から10月まで連絡が取れる人物であるべきです。3月に休暇を取る給与計算担当者ではありません。T4SUMには、権限のある人物による証明署名も必要です。連絡担当者と署名権者が異なる場合は、連絡担当者が基礎となる給与データにアクセスでき、CRAが照会する差異を説明できることを確認してください。
フェーズ3の目標:2月14日までに、T4SUMが組み立てられ、すべての合計が1セント単位までクロスフットされ、Line 80から82への照合が差異の文書化とともに完了し、連絡担当者が自分が連絡担当者であることを認識している状態にすること。
フェーズ4 — 2月第3週: CRA電子申告(2月15日〜21日)
T4スリップを6枚以上発行する雇用主には電子申告が義務付けられています。CRAは基準を50枚から引き下げました。つまり、従業員が5人を超える場合は電子申告が必要です。2つの方法は、インターネットファイル転送とWeb Formsです。どちらもデータをXML形式にする必要があり、送信時にXMLスキーマの検証が行われます。2月27日午後9時に検証エラーが発生する——このフェーズはまさにそのシナリオを防ぐために設計されています。
申告方法を選択し、XML出力を検証する
インターネットファイル転送では、認定給与計算ソフトウェアまたは社内システムで生成されたXMLファイルを受け付けます。ファイルは圧縮時150 MBまで(非圧縮時最大1 GB)で、T619電子送信記録を含める必要があります。Web Formsは、入力したデータからXML形式を構築するブラウザベースのアプリケーションで、最大100枚のスリップに対応しています。方法に関係なく:送信前に、給与計算ソフトウェアの検証ツールにXMLを通してください。CRAは、送信者アカウント番号をログイン資格情報と照合し、事業者番号を給与口座と照合し、メールアドレス欄(現在は必須)とXMLスキーマを検証します。2025年1月以降、1回の送信に含まれるすべての申告は同じ情報申告タイプでなければなりません。1つのXMLバッチにT4とT4Aスリップを混在させることはできません。2025年10月以降、CRAは値のない任意フィールドを含むXMLファイルを拒否するため、空の任意タグはすべて削除してください。
期限は3月2日でも、2月21日までに早めに提出する
CRAは申告シーズン終盤のシステム稼働を保証していません。2月27日にXML送信が拒否され、再フォーマット、再検証、再送信が必要になれば、期限まで数時間という状況で午後10時にXMLタグを修正することになります。2月21日までに提出しましょう。送信が受理されれば、確認番号によって1週間の余裕が生まれます。送信が拒否された場合も、形式を修正して再送信するまで1週間あります。拒否理由は通常技術的なものです——スキーマの不一致、送信者アカウント番号の欠落、事業者番号の誤りなど——特定できれば数分で修正できます。リスクは修正の複雑さではありません。修正が必要だと気づいた時点で残っている時間です。
送信確認書と元の給与記録を保管する
CRAは、雇用主に対し、関連する最後の課税年度の終了から6年間、給与記録を保管することを義務付けています。2025課税年度の場合、少なくとも2031年12月31日まで記録を保管する必要があります。送信確認書、最終XMLファイル、T4SUM、PIERシミュレーションスプレッドシート、フェーズ2で使用した給与台帳抽出データ、課税対象福利厚生の調整記録を保管してください。8月にPIER審査が届き、T4を作成した給与計算担当者がすでに退職していた場合、これらの記録がなければ、申告全体を記憶から再構築するしか対応方法がありません。
フェーズ5 — 2月第4週:配布と提出後対応(2月22日〜28日)
フェーズ5は最も短いフェーズですが、提出が成功したかどうか、それとも3月に修正T4を発行することになるかを左右します。CRAへの提出は完了しています。最終チェックリストは、従業員へのスリップの配布と、今後寄せられる問い合わせへの準備に関するものです。
T4スリップを従業員に配布する — 電子または紙で、期限までに
雇用主は、2月末日までに従業員へT4スリップを提供する義務があります。電子配布(PDFをメール送信または従業員ポータルに掲載)には従業員の同意が必要であり、その同意は入社時または配布前に取得しておく必要があります。紙の場合は、従業員の最終既知住所に郵送します。退職済みの従業員の場合:郵送先住所が最新であることを確認してください。18か月前に退去した住所にT4を郵送しても届かず、従業員が受け取れなかった場合の問い合わせは給与計算担当者に来ます。2025年度分については、T4スリップはCRAのマイアカウントでも従業員が確認できるようにする必要がありますが、これは雇用主がスリップを直接発行する義務を免除するものではありません。
修正T4のワークフローを準備する — 自分たちのミスのためではなく、従業員から寄せられる修正のために
毎年2月、一定割合の従業員が自分のT4を確認し、雇用主が気づかなかったエラーを報告します。最も多いのは、年度途中に住所が変わったために勤務先州コードが誤っているケース、人事部門が非課税と分類したために課税対象手当が誤って除外されたケース、そしてBox 14に受け取ったことを忘れていたボーナスが含まれているため間違っていると主張する従業員のケースです。修正T4スリップは、原本と同じ方法で電子提出します。スリップには「AMENDED(修正)」とマークし、修正されたBoxだけでなくすべてのBox値を含める必要があります。修正によってBox 16、16A、または18が変更される場合、雇用主は追加のCPP、CPP2、またはEIの金額に雇用主負担分を加えて納付する必要があり、CRAは本来納付すべきであった最初の給与期間から利息を計算します。修正手続きの詳細については、関連記事「手動のT4入力が毎年2月に悪化するPIER問題を引き起こす理由」を参照してください。
調整ワークブックを保管する — PIERレターに対する最初の防御線です
CRAのPIERプログラムがT4データを照合し、従業員のCPPまたはEIの不一致を検出した場合(通常は5月から10月の間)、レターで報告額の説明または修正を求められます。フェーズ2の調整ワークブックは、すべてのBox値が給与台帳と照合済みであることを示すものであり、これが回答資料となります。報告された数値が給与システムと一致していることを証明し、PIERプログラムが検出した不一致が転記ミスではなく、実際の給与計算エラーであることを示します。そのワークブックがない場合、PIERへの回答は、検出された各従業員について給与台帳からBox値を個別に再構築する作業となり、1件あたり約4時間かかります。
チェックリストが完了するのは、すべてのT4スリップがCRAに提出され従業員に配布され、T4SUMが受理され、提出確認書が保管され、照合作業簿がアーカイブされ、修正T4のワークフローが配布後2週間以内に寄せられる従業員からの問い合わせに備えられたときです。
このチェックリストの全フェーズで発生しうる3つのよくある落とし穴
17段階の検証チェックリストがあっても、他のどの問題よりも頻繁に発生する3つの問題があります。技術的に複雑だからではなく、給与計算、人事、経理の境界に位置し、どの部門もデータを単独で所有していないからです。
CPP2 Box 16A — 2024年以前には存在しなかった欄
2回目の追加CPP拠出金(CPP2)と対応するBox 16Aは、2024年度の税年度に導入されました。時間通りに更新された給与計算システムでは、これは簡単です。古いバージョンの給与計算ソフトウェアを実行している組織、一部の従業員に対してExcelで手動のCPP計算を使用している組織、またはCPP2用に更新されなかった買収によって引き継がれた給与計算プラットフォームを運用している組織では、Box 16Aが空白または誤って入力されています。収入がYMPEを超えた従業員のBox 16Aが空白の場合、CRAのPIERプログラムは、値が存在するべき場所にCPP2拠出金が$0であると認識します。2025年のCPP2拠出金の上限は従業員1人あたり$396です。これは小さい金額のため、従業員の納税通知書にCPP2の不一致が記載されるまで、PIERフラグに気付かない可能性があります。修正方法:提出前に、2025年の収入が$71,300のYMPEを超えたすべての従業員を示すレポートを実行し、有効なCPP2免除がない限り、Box 16Aにゼロ以外の値が含まれていることを確認します。年度中に年齢区分が変わった従業員(18歳到達でCPP開始、70歳到達でCPP終了)については、按分されたCPP2拠出上限を確認してください。
複数州・複数管轄で勤務する従業員
同じ暦年内に2つの州で勤務した従業員、またはケベック州(QPPとQPIPがそれぞれCPPとEIに代わる)から他の州へ転勤した従業員には、T4の勤務州コードと、納入側のCPP/QPPおよびEI/QPIPの按分という、2つの検証レベルが必要です。7月にオンタリオ州へ転勤したケベック州の従業員は、6月までQPPの拠出、7月からCPPの拠出となります。T4にはCPPのみの部分を反映し、Revenu Québec(ケベック州歳入庁)からのRL-1(Relevé 1)がQPPの部分を捕捉します。CRA(カナダ歳入庁)はT4のBox 16とBox 26を照合します。Box 26が年間の年金対象所得を反映しているのに、Box 16が半年分のCPP拠出のみを反映している場合、PIER(年金・雇用保険対象所得審査)比率の計算で過少拠出が発生したように見えます。解決策は、ケベック州在住期間に合わせてBox 26を正しく減らすことです。Box 26には、従業員がケベック州外にいた期間の年金対象所得のみを反映させる必要があります。これは給与システムの設定の問題であり、データ入力の問題ではありません。複数管轄で従業員を抱える雇用主にとって、PIERリストが発生する最も一般的な原因の1つです。
給与計算ではなくスプレッドシートに存在する課税手当
会社車両の私的利用。都心のオフィスビルでの雇用主負担の駐車料金。25,000ドルを超える生命保険契約に対する団体定期生命保険料。RESPへの雇用主の拠出。CRA(カナダ歳入庁)の基準を超える授業料の払い戻し。これらはすべて、Box 14に記載し、その他の情報欄にコードで識別しなければならない課税手当です。給与システムはそれらを認識しています。誰かが入力していれば、ですが。人事部門も認識しています。福利厚生管理システムで追跡されていれば、ですが。従業員も認識しています。手当を受け取ったときには、ですが。問題は引き継ぎの段階です。1月に人事担当者がスプレッドシートで計算し、共有ドライブに保存したまま、給与モジュールにアップロードしなかった会社車両の手当は、T4に表示されません。従業員は、手当の価値だけBox 14が過少申告されたT4を受け取り、納税申告書を提出し、数ヶ月後にCRA(カナダ歳入庁)が車両所有記録を申告所得と照合した時点で更正通知書を受け取ることになります。フェーズ1のステップ3での照合、つまり既知のすべての課税手当を給与システムの年度累計と突き合わせてクロスチェックすることだけが、このギャップに対する唯一の防御策です。
タイピングを不要にするステップ
このチェックリストのすべての段階は、データが利用可能であることを前提としています。つまり、給与台帳からBox 14の値を確認し、T4ドラフトと比較して、差異を指摘できる状態を指します。複数プラットフォームの給与環境(本社はCeridian Dayforce、買収した子会社はADP Workforce Now、プロジェクトベース部門はQuickBooks Canada Payroll)では、データは3つの別々のシステムに存在し、それぞれが視覚的に異なるレイアウトでT4スリップを生成します。2月にそれらのPDFを開き、従業員ごとに12個のBox値を照合スプレッドシートに打ち直す給与担当者は、検証レイヤーの上に転記レイヤーを追加していることになります。そして、フィールドあたりのエラー率が0.5%から1%の場合、150人の従業員バッチでは、照合が始まる前に9件から18件の転記エラーが発生します。
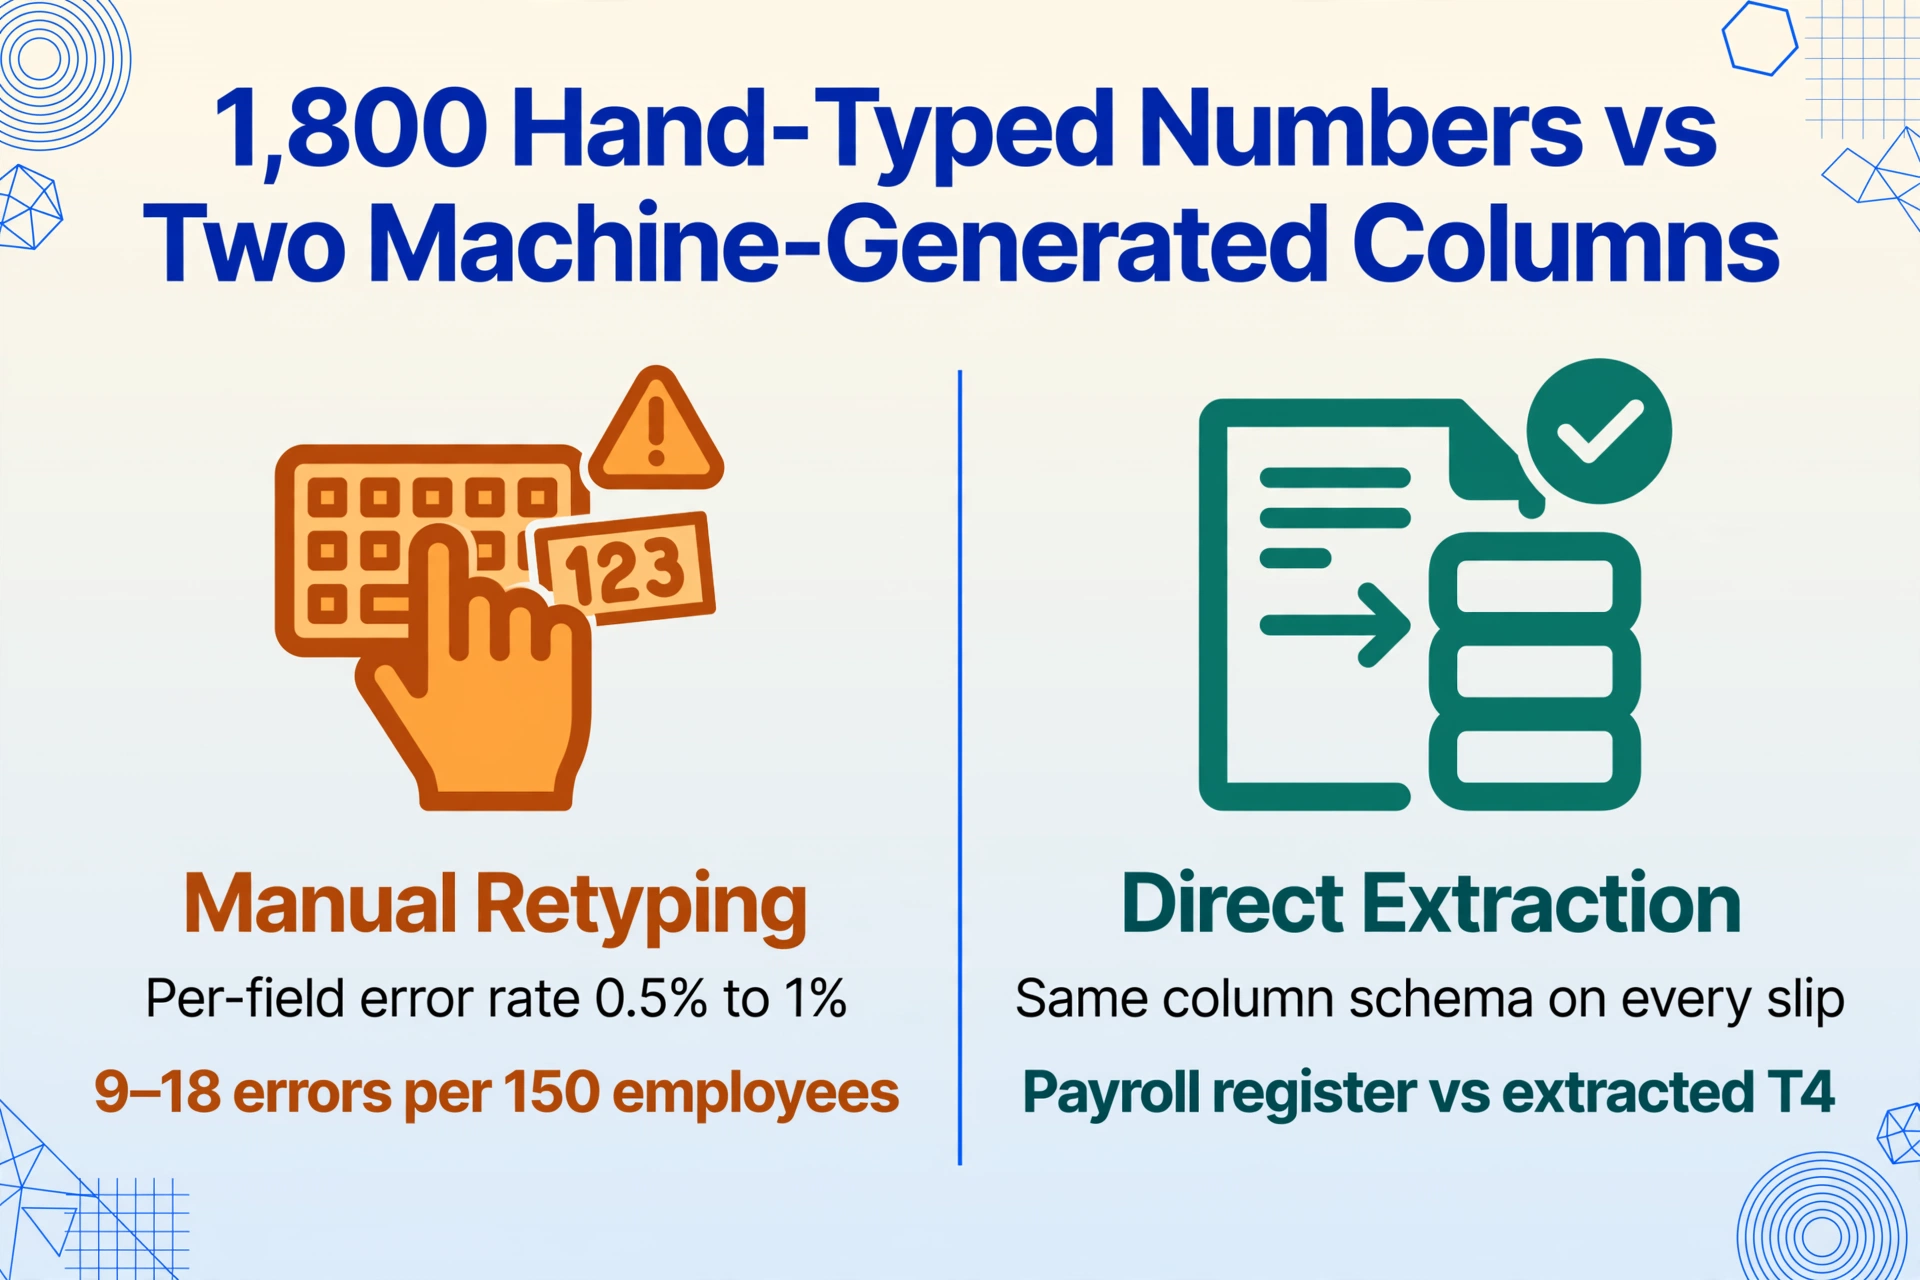
代替案として、スリップPDFからT4データを直接スプレッドシートに抽出し、どの給与プラットフォームが生成したかにかかわらず、すべてのスリップに同じ列スキーマを適用する方法があります。これにより、転記ステップが完全に不要になります。各Box値は、すべての従業員について同じ列位置のスプレッドシートに表示され、フェーズ2の照合は、1,800件の手入力数字の目視監査ではなく、2つの機械生成データセット(給与台帳と抽出されたT4)の比較になります。完全な抽出ワークフローについては、カナダのT4スリップデータをExcelに抽出する方法ガイドを参照してください。150人全員のT4を1つのCRA対応スプレッドシートに処理するバッチアプローチについては、バッチT4処理ガイドを参照してください。また、転記ステップが実際にどれだけのコストをかけているかを測定したい場合(タイピング時間ではなく、転記が引き起こすPIER(年金・雇用保険対象所得審査)対応、修正申告、機会費用)は、手動T4処理の4行コスト計算で、すべてのドルを発生源別に詳しく説明しています。
同じチェックリスト、異なる税務当局
構造上の問題——給与システムが年末証明書を生成し、そのデータを法定期限までに検証、調整、提出しなければならない——は、カナダに限った話ではありません。英国では、P60 5月31日期限チェックリストが、HMRCのP60年末証明書に関する同じ検証手順(4月の従業員リスト監査、4月下旬から5月上旬のP60対FPS調整、P14/P35の集計、電子提出)をカバーしています。税務当局が変わり、法的根拠が変わり、Boxの名称が変わっても、検証段階は同一です。なぜなら、給与システムの出力と税務当局の要求との間のギャップは、どの法域でも同じ構造上のギャップだからです。オーストラリアでは、PAYG 7月14日期限チェックリストが、同じパターンをSTP最終化期間に当てはめています。6月30日までのTFN確認、7月上旬の支払概要抽出と調整、8月14日までのATO年次報告書提出です。この4~5段階の構造(データ監査、調整、概要集計、電子提出、配布)は、どの国の年末報告サイクルにも機能します。なぜなら、何を提出する前に何を検証しなければならないかという順序は、政策上の選択ではなく、情報の依存関係グラフだからです。
FAQ:T4 2月期限の準備とCRAへの提出
2025年度のT4提出期限はいつですか?
2025年度のT4提出期限は2026年2月28日です。2月28日が土曜日のため、CRAは期限を翌営業日である2026年3月2日(月曜日)に延長します。T4スリップとT4サマリー(T4SUM)の両方を、この日までにCRAに提出し、従業員に配布する必要があります。この期限は電子申告と紙申告の両方に適用されますが、6枚以上のT4スリップを発行する雇用主には電子申告が義務付けられています。5枚以下の雇用主は紙での申告も可能ですが、電子申告はCRA側でのデータ入力ミスのリスクを減らし、提出の即時確認が得られます。
Box 16Aとは何ですか?いつ記入する必要がありますか?
Box 16Aは、2024年度から第二追加カナダ年金制度拠出金(CPP2)を報告するために導入されました。年金対象所得が年間最大年金対象所得(YMPE)を超えた従業員について記入する必要があります。2025年度のYMPEは71,300ドル、年間追加最大年金対象所得(YAMPE)は81,200ドルです。従業員の収入が71,300ドルから81,200ドルの間であった場合、71,300ドルを超える部分に対する4%のCPP2拠出金をBox 16Aに報告する必要があります。2025年のCPP2最大拠出額は396ドルです。従業員の収入が71,300ドル以下の場合、Box 16Aは0.00ドルと表示する必要があります。空欄のままにしてはいけません。Box 16Aが空欄だと、CRAのPIER(年金・雇用保険対象所得審査)でフラグが立ちます。システムが「CPP2不要」と「CPP2が必要だが未報告」を区別できないためです。90,000ドルを稼ぐ従業員がすでにCPP2拠出を最大化している場合でも、Box 16Aには396ドルを表示しなければなりません。
T4サマリーの納付額がPD7Aと一致しない場合はどうなりますか?
Line 80(T4サマリーで報告された総控除額)がLine 82(PD7Aによる総納付額)と一致しない場合、CRA(カナダ歳入庁)は調整のためのPD4R請求を発行します。この請求では、差異の説明または訂正提出を求められます。差異により未払い額が生じた場合(つまり、納付額よりも多くの控除額をT4サマリーで報告した場合)、CRAは不足額に加え、最初に不足納付が発生したべき給与期間から計算される複利日割り利息を査定します。差異により過払いが生じた場合は、別の口座への振替、別の年度への振替、または還付を請求できます。PD4Rの最も一般的な原因は、Line 82に使用したPD7Aが暦年全体の納付額を反映していないことです。T4サマリーを完了する前に、必ず1月1日から12月31日までの期間をカバーするPD7Aを取得してください。
CRAのMy Business AccountからT4スリップを提出できますか?
はい。CRAのMy Business Accountでは、電子提出のためのインターネットファイル転送とWeb Formsの両方にアクセスできます。インターネットファイル転送は、認定された給与計算ソフトウェアまたは社内システムで生成された、圧縮時150 MB(非圧縮時最大1 GB)までのXMLファイルを受け付けます。Web Formsはブラウザベースのアプリケーションで、入力したデータからXMLを構築し、最大100枚のスリップに適しています。どちらの方法も有効なWebアクセスコード(WAC)が必要です。WACは、CRAのオンラインWebアクセスコードサービス、またはBusiness Enquiries(1-800-959-5525)への電話で取得できます。代理人サービス(RAC)を使用して雇用主に代わって提出する場合も、RACポータルを通じて同じ提出方法にアクセスできます。重要な要件は、XML内の送信者アカウント番号が、提出システムへのログイン認証情報と一致することです。不一致があると自動的に却下されます。
提出後にT4の誤りを修正する最も速い方法は?
元の提出に使用したのと同じ電子提出方法で、「AMENDED」とマークした修正T4スリップを提出してください。修正スリップには、修正箇所だけでなくすべてのBox値を含める必要があります。これは、CRAが記録内の元のスリップを修正版に置き換えるためです。修正によりBox 16(CPP)、Box 16A(CPP2)、またはBox 18(EI)が変更される場合は、追加の未払い額を計算し、雇用主負担分とともに納付し、最初に不足納付が発生したべき給与期間から利息を計算してください。修正によりT4サマリーの合計が変更される場合は、修正T4サマリーも提出する必要がある場合があります。従業員の個人確定申告のみに影響する変更(例:CPP、EI、所得税の調整を伴わない雇用州コードの訂正)の場合は、修正T4スリップのみで十分です。手動でのT4入力ミスがどのようにPIER(年金・雇用保険対象所得審査)修正サイクルを引き起こすかの詳細な分析については、関連記事「なぜ手動T4入力は毎年2月に悪化し続けるのか」をご参照ください。
2月の繁忙期を避けるため、T4準備はいつから始めるべきですか?
フェーズ1(SIN、配布リスト、課税手当、州コードをカバーする従業員データ監査)は、12月の最終給与期間が終了した直後、1月の第1週に開始する必要があります。フェーズ2(Boxごとの給与からT4への調整)には、給与ソフトウェアからのT4ドラフトが必要であり、通常1月中旬から下旬に利用可能になります。フェーズ3(T4SUMの組み立て)は、フェーズ1と2が完了していることが前提であり、2月の第2週までに終了する必要があります。フェーズ4(CRAへの電子申告)は、却下された申告に備えて余裕を持たせるため、2月の第3週までに実行する必要があります。2月にT4準備を開始する給与チームは、3月に修正票を提出することになります。上記のチェックリストはこのスケジュールに基づいています。1月下旬にこれを読んでいる場合は、フェーズ1と2を並行して進めることで短縮できますが、1月上旬に開始することで得られる検証の徹底性を取り戻すことはできません。
2月28日は締切日ではありません。それは、1月の最初の営業日に始まる一連の依存関係の終点です。このチェックリストを実行する給与管理者は、2月20日頃には、申告が完了し、配布リストが検証され、調整ワークブックがアーカイブされ、残りの8日間が余裕であることに気づくでしょう。3月2日の午後5時、その給与管理者と、2月15日にデータ準備を開始した給与管理者との違いは、努力の問題ではありません。それは、どのフェーズが1月に完了したかの問題です。