Prazo de Febrero para T4
Lista de Verificación para la Preparación de Datos de Nómina en Canadá
El calendario dice que tienes ocho semanas entre el cierre del último período de pago de diciembre y el plazo de presentación de T4 a finales de febrero, pero el calendario no es una hoja de tiempos. Dos de esas semanas se consumen finalizando las entradas de cierre de año de nómina, emitiendo las últimas correcciones de talones de pago y cerrando los libros. La última semana está reservada para la presentación ante la CRA y la distribución a los empleados. Cada día intermedio se ve jalado en tres direcciones: preguntas de empleados sobre ajustes de beneficios gravables, solicitudes del controlador financiero para extractos del registro de nómina y la selección de muestra del auditor externo que llega a la misma bandeja de entrada. Un gerente de nómina canadiense que comienza la preparación de datos T4 en febrero ya va tarde. La lista a continuación está organizada por fase: si estás leyendo esto antes de finales de enero, comienza en la Fase 1. Si ya es febrero y la Fase 1 no está completa, ejecuta las Fases 1 y 2 simultáneamente, pero ten en cuenta que cada verificación omitida de la Fase 1 aparecerá como una carta de evaluación PIER de la Agencia Tributaria de Canadá entre mayo y octubre.
Conclusiones Clave
- El plazo de presentación de T4 es el 28 de febrero, pero las cinco fases de verificación solo se pueden completar si la auditoría de empleados de la Fase 1 termina antes del 15 de enero.
- La presentación tardía cuesta $100 por día, pero una sola omisión de CPP2 Box 16A desencadena una reevaluación PIER con interés diario compuesto, no una multa fija.
- El paso que elimina la mayor fuente de desencadenantes PIER: extraer los valores de Box del T4 directamente del PDF del comprobante en lugar de volver a escribirlos.
O Relógio do T4: O Que a CRA Exige e Quando
Para o ano fiscal de 2025, todo empregador que pagou rendimentos de trabalho — salário, ordenados, comissões, bónus, benefícios tributáveis — durante o ano civil deve emitir um T4 (Declaração de Remuneração Paga) para cada empregado e apresentar os comprovativos à CRA (Agência Tributária do Canadá) até ao último dia de fevereiro. Em 2026, 28 de fevereiro cai num sábado, o que adia o prazo efetivo para segunda-feira, 2 de março. Não planeie com base no dia de tolerância. Planeie com base em ter dados limpos a tempo de detetar erros antes de os submeter.
A obrigação de apresentação é binária — ou cumpre o prazo ou não. Não há extensão para uma migração do sistema de processamento salarial que demorou mais do que o esperado, para um administrador de salários que esteve de licença durante o período crítico, ou para um benefício tributável descoberto no final de janeiro que deveria ter sido registado durante todo o ano. A apresentação tardia do T4 incorre numa multa de $100 por dia até um máximo de $7.500. Apresentar mais de cinco comprovativos em papel quando a apresentação eletrónica é obrigatória desencadeia uma multa separada de $125. Estas são as multas que os gestores de salários memorizam. Não são as multas que importam — a reavaliação PIER (Revisão de Rendimentos Pensionáveis e Seguráveis) que se segue a uma contribuição CPP (Plano de Pensões do Canadá) mal alinhada ou a um valor de imposto de renda Box 22 mal digitado custa ordens de grandeza mais em mão de obra de correção, comunicação com os funcionários e juros diários compostos calculados a partir do primeiro período de pagamento onde ocorreu a sub-remessa.
| Prazo | O Que Deve Ser Feito | Regra de Apresentação Eletrónica |
|---|---|---|
| Último dia de fevereiro | Comprovativos T4 distribuídos aos funcionários e apresentados à CRA juntamente com o Resumo T4 (T4SUM) | Obrigatório para 6+ comprovativos — Transferência de Ficheiros pela Internet (XML, até 150 MB) ou Web Forms (até 100 comprovativos) |
| 2 de março de 2026 | Prazo efetivo para o ano fiscal de 2025 — 28 de fevereiro de 2026 cai num sábado | Os mesmos limites de apresentação eletrónica aplicam-se |
| Cada período de pagamento | Remessas de CPP/EI (Seguro-Emprego) devidas ao longo do ano — a reconciliação do T4SUM deve corresponder às remessas acumuladas | O extrato de conta PD7A serve como fonte para as remessas da Line 82 no Resumo T4 |
Se a sua organização processa salários no Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint, ou numa plataforma herdada através de aquisição, o software gerará os comprovativos T4. Essa parte é automatizada. A lacuna entre "os PDFs existem" e "a CRA aceitou a apresentação" é onde esta lista de verificação se encontra — e é maior do que a maioria das equipas de processamento salarial imagina quando abre a primeira folha de cálculo de janeiro.
Os ficheiros são processados de forma segura e não são armazenados.
Fase 1 — Semanas 1-2 de Janeiro: Auditoría de Datos de Empleados (Completar antes de 15 de Janeiro)
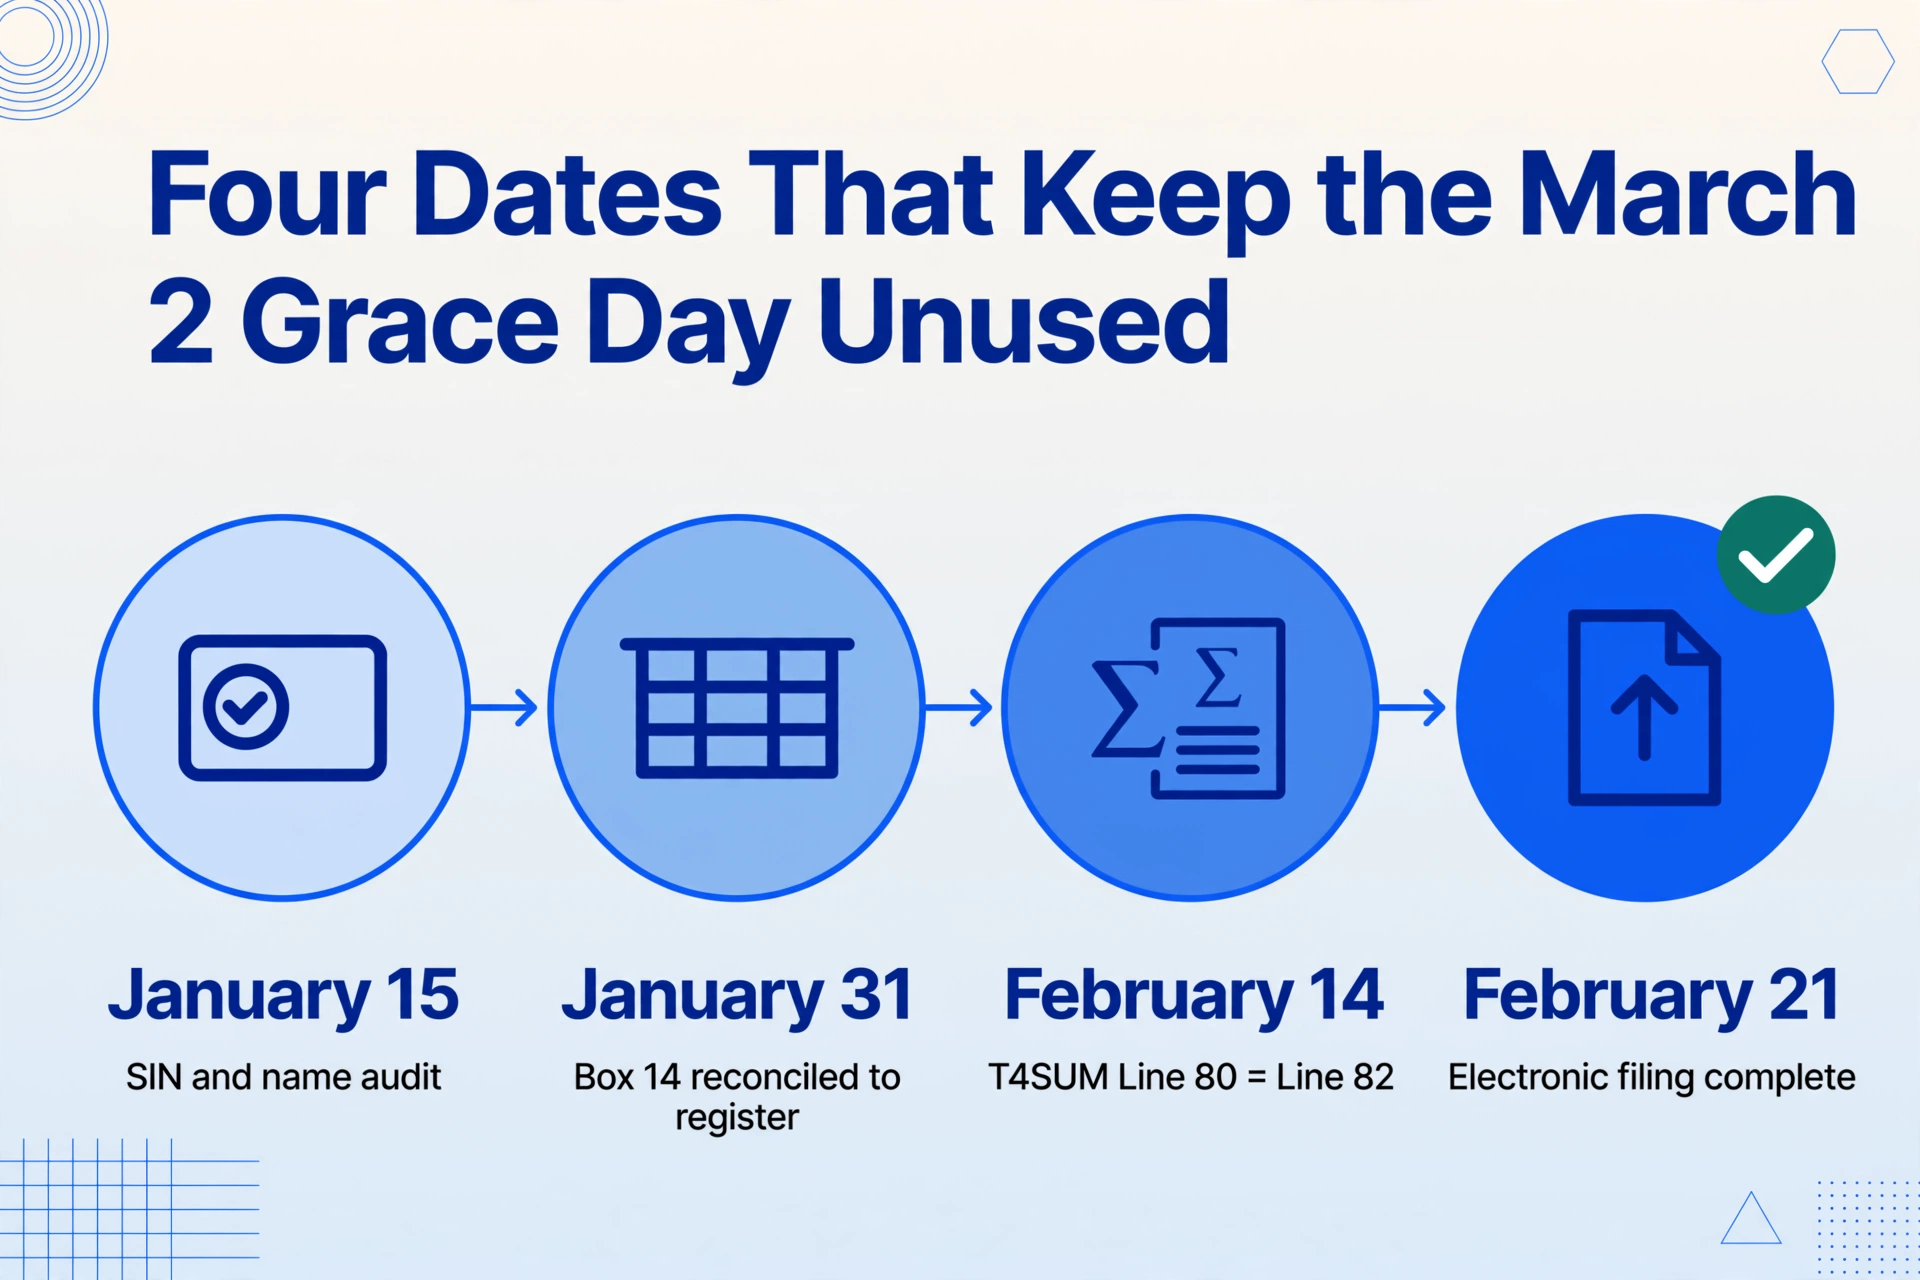
La Fase 1 es la auditoría que todo departamento de nómina pretende hacer y casi ninguno programa realmente. Su resultado es una única información: "¿es correcto cada registro de empleado en mi sistema de nómina?". La pregunta parece trivial hasta que la respondes. Esta fase no depende de la generación de los talones T4 — es puramente una conciliación del sistema de registro que debe completarse antes de que nadie toque los datos del T4, porque los errores detectados después de la conciliación se propagan a todos los procesos posteriores.
Verifique o Número de Seguro Social (SIN) e o nome legal de cada funcionário nos registros da CRA
Um único dígito errado em um SIN — transposto, ausente ou inserido para o funcionário errado — sinalizará todo o arquivamento do T4. A CRA valida os SINs no Registro de Seguro Social no momento da submissão eletrônica, e SINs incompatíveis acionam a rejeição do comprovante individual ou, dependendo do método de arquivamento, de todo o lote. Sensibilidade ao prazo: se um erro de SIN for descoberto após a geração dos comprovantes T4, mas antes do arquivamento, você precisa gerar novamente o comprovante afetado com o SIN corrigido. Se descoberto após o arquivamento, você precisa arquivar um T4 alterado — o que consome no mínimo uma hora por comprovante em custos de correção. Execute uma validação de formato do SIN: todos os nove dígitos, passa na soma de verificação de Luhn, formato NNN-NNN-NNN. Para funcionários cujo SIN começa com 9 — indicando status de residente temporário — confirme se o SIN ainda é válido e não expirou.
Defina a lista de distribuição do T4 — quem saiu, quem começou e quem mudou de status
A lista de funcionários do seu software de folha de pagamento em 1º de janeiro não é automaticamente a lista de distribuição do T4. Um funcionário que ganhou $500 ou mais durante o ano-calendário e saiu em novembro de 2025 ainda precisa de um T4 — mas seu registro pode ter sido arquivado, seu SIN pode ter sido inativado e seu endereço de correspondência pode estar desatualizado. Um funcionário cujo status mudou de tempo integral para contrato no meio do ano pode precisar de um T4A para a parte do contrato e um T4 para a parte do emprego. Execute um relatório mostrando cada indivíduo que recebeu renda de emprego de qualquer conta de folha de pagamento durante o ano-calendário, incluindo funcionários demitidos, trabalhadores sazonais e funcionários em licença por invalidez de longo prazo. Faça uma referência cruzada com o registro de folha de pagamento atual. Caso específico: um ex-funcionário que recebeu um pagamento complementar em janeiro de 2026 por trabalho realizado em dezembro de 2025 — esse pagamento pertence ao ano fiscal de 2026, não ao T4 de 2025. A data do pagamento é o que determina o ano fiscal, não a data do trabalho.
Concilie os benefícios tributáveis — os itens de linha que não estão no contracheque, mas devem estar no T4
Todo benefício tributável e subsídio que o funcionário recebeu durante o ano deve ser relatado na Box 14 (Renda de Emprego) e identificado separadamente na área de Outras Informações usando os códigos apropriados. Isso inclui encargos de disponibilidade de automóvel e despesas operacionais (Código 34), prêmios de seguro de vida em grupo pagos pelo empregador (Código 30 para prêmios > cobertura de $25.000), empréstimos sem juros ou com juros baixos (Código 36), contribuições do empregador para um RPP (relatadas na Box 20 e o Ajuste de Pensão na Box 52) e benefícios de opções de valores mobiliários (Códigos 38-41 ou 90-92, dependendo do ano e da data de arquivamento). O risco de prazo não é esquecer um benefício — o software de folha de pagamento pode rastreá-lo — é o benefício que foi rastreado em uma planilha separada, um sistema de RH ou uma ferramenta de gerenciamento de despesas que não alimentou a folha de pagamento. Lacuna comum: um benefício de carro da empresa que o administrador de RH calculou usando a fórmula prescrita pela CRA, mas nunca inseriu no módulo de folha de pagamento — ele existe em uma planilha em uma unidade compartilhada, e em 27 de fevereiro alguém pergunta se foi incluído.
Identifique os empregados multi-provincia e confirme os códigos de província de emprego
Um empregado que trabalhou em Ontário durante os primeiros seis meses do ano e em Alberta durante os segundos seis meses deve ter seu T4 refletindo a província de emprego correta para cada período. O código de província no T4 determina quais taxas de imposto provincial a CRA (Agência Tributária do Canadá) aplica à declaração do empregado — e um código errado significa um ano de retenções de imposto provincial incorretas que o empregado descubre em abril do ano seguinte. Para 2025, os códigos de província incluem ON, BC, AB, SK, MB, QC, NB, NS, PE, NL, YT, NT e NU. Para empregados que trabalham remotamente de uma província diferente do escritório físico do empregador, confirme quais normas de emprego e regras fiscales da província se aplicam — a resposta depende do contrato de trabalho e das regras de determinação da província de emprego da CRA, não do endereço postal do empregado.
Objetivo de la Fase 1: antes del 15 de enero, cada registro de empleado está verificado — SIN correctos, lista de distribución bloqueada, beneficios sujetos a impuestos contabilizados, códigos de provincia confirmados. El resto de la lista de verificación depende de que esto sea cierto. Un SIN corregido en la Fase 3 cuesta una hora de retrabajo. Un beneficio sujeto a impuestos descubierto en la Fase 4 cuesta la fecha límite de presentación.
Fase 2 — Janeiro, Semanas 3-4: Reconciliação da Folha de Pagamento com os Box do T4 (Concluir até 31 de janeiro)
A Fase 2 é onde os dados de cada comprovante T4 de cada funcionário são verificados em relação ao registro de folha de pagamento antes de o comprovante ser enviado. Esta é a fase de maior risco — um erro de reconciliação aqui gera uma discrepância na CRA (Agência Tributária do Canadá) que só aparece meses depois, por meio do programa PIER (Revisão de Rendimentos Pensionáveis e Seguráveis), momento em que o administrador de folha de pagamento que fez a reconciliação pode já ter saído e a planilha original está enterrada em um backup.
Conciliar a Box 14 — Rendimentos de Emprego
A Box 14 é a soma de todos os pagamentos tributáveis de emprego feitos ao funcionário durante o ano civil: salário ou ordenado, bónus e comissões, subsídios tributáveis e benefícios reportados na área de Outras Informações, pagamentos de férias e pagamentos retroativos. Exclui contribuições do empregador para um RPP, valores reportados num T4A e subsídios não tributáveis. Para cada funcionário, a Box 14 no T4 deve ser igual ao total de rendimentos brutos do registo de folha de pagamento mais o valor em dinheiro dos benefícios tributáveis ainda não incluídos no pagamento bruto. Uma discrepância de até alguns dólares — causada por uma diferença de arredondamento, um recibo de pagamento corrigido que foi atualizado no sistema mas não refletido na geração do T4 — gera um sinalizador PIER. Etapa de verificação: execute um relatório do seu software de folha de pagamento mostrando o total de rendimentos acumulados no ano para cada funcionário. Compare com a Box 14 no rascunho do T4. Investigue cada discrepância superior a $2.
Conciliar a Box 16 (CPP) e a Box 26 (Rendimentos Pensionáveis CPP) — e verificar a Box 16A (CPP2)
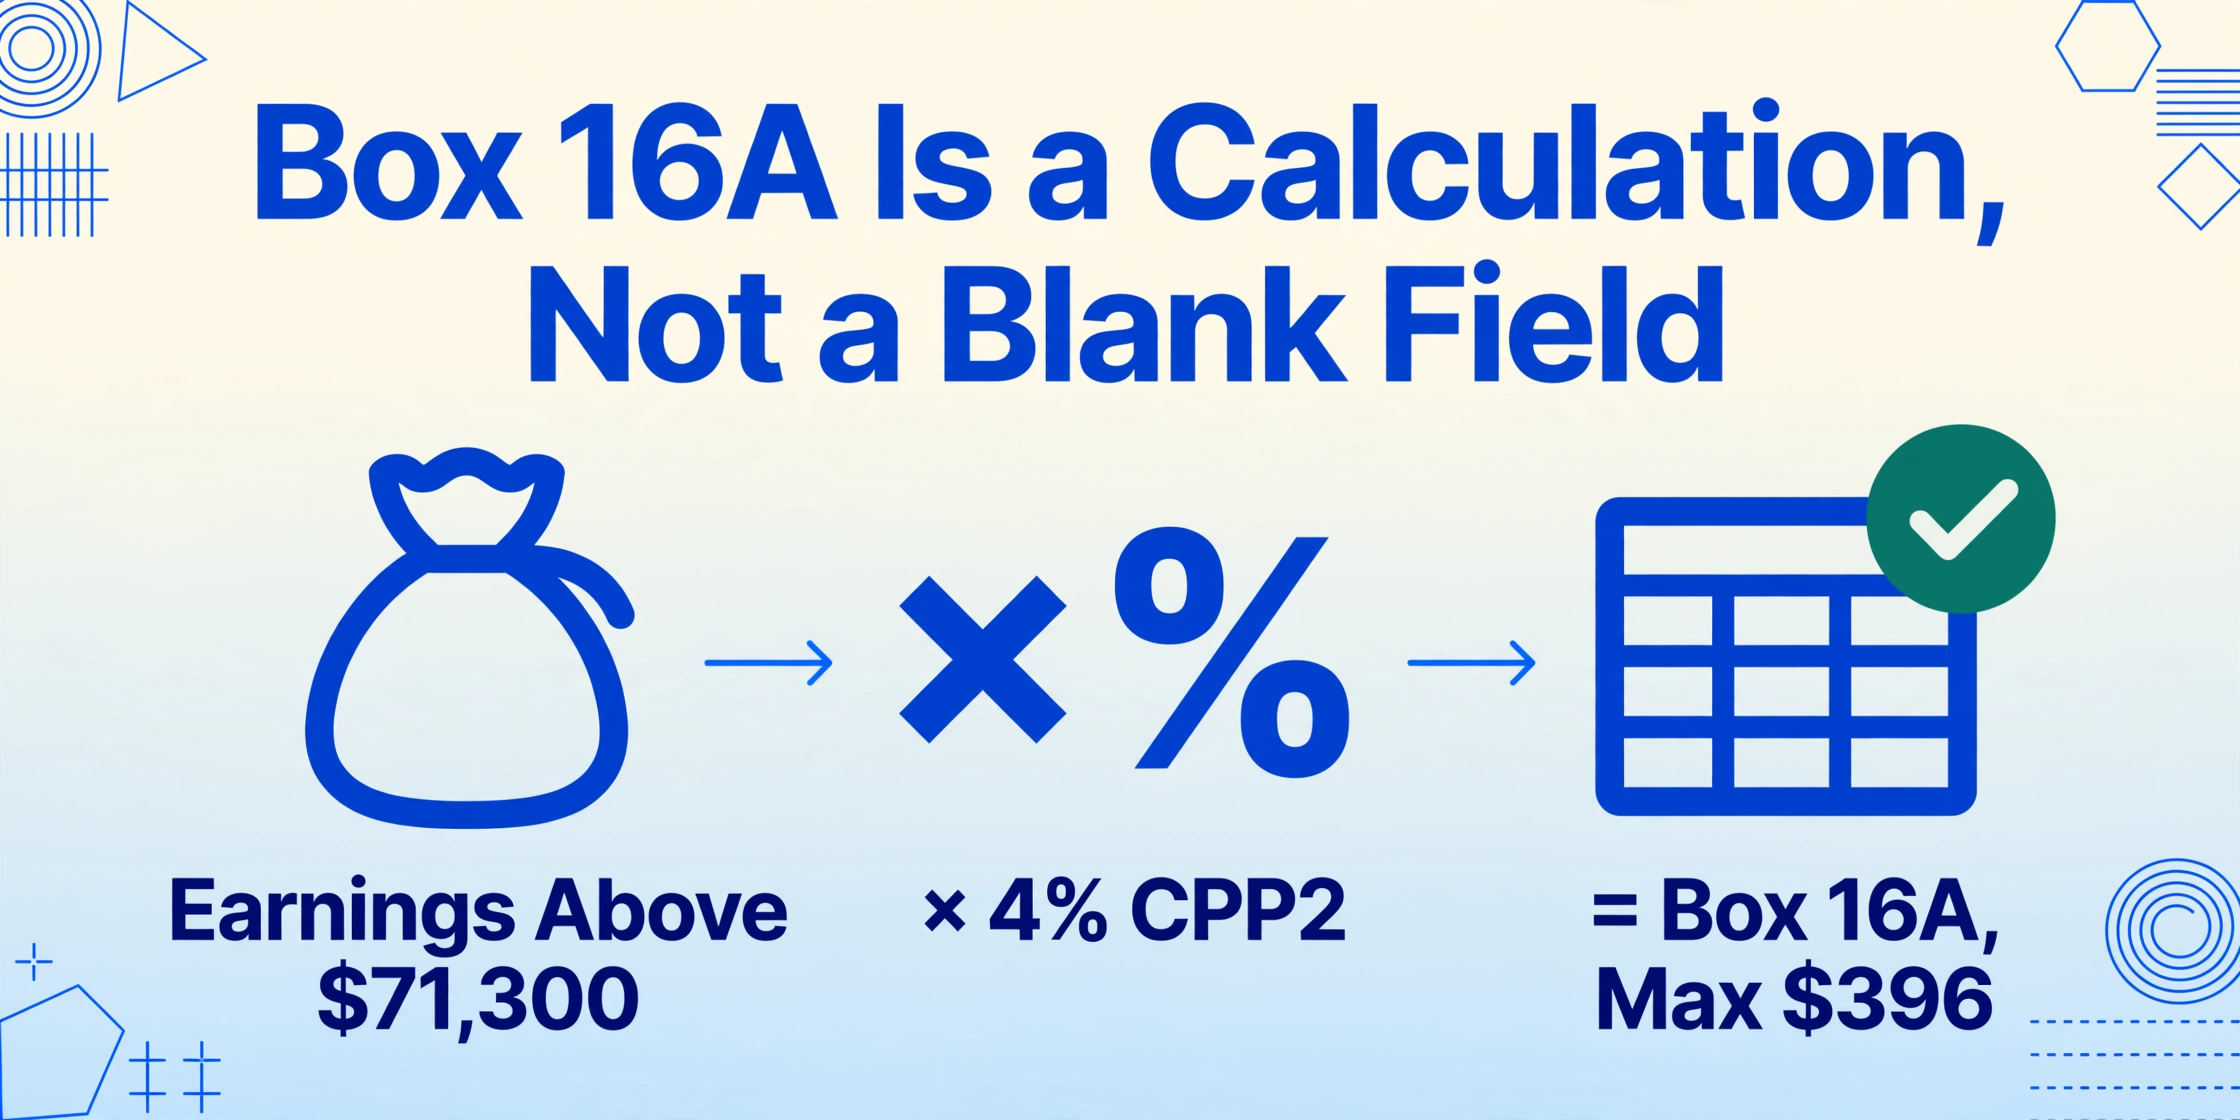
A Box 16 reporta as contribuições totais do funcionário para o CPP no ano. A Box 26 reporta os rendimentos pensionáveis sobre os quais essas contribuições foram calculadas. O programa PIER da CRA divide a Box 16 por (Box 26 menos a isenção básica de $3.500) e compara o resultado com a taxa estatutária — 5,95% para o ano fiscal de 2025. Se a taxa efetiva se desviar, o funcionário é sinalizado. A verificação rápida: para cada funcionário que ganha no nível ou acima do YMPE de 2025 de $71.300, a Box 16 deve mostrar a contribuição máxima de $4.034,10. Para cada funcionário que ganha abaixo do YMPE, Box 16 ÷ (Box 26 − $3.500) deve ser igual a 0,0595. Box 16A — CPP2: introduzida para o ano fiscal de 2024, esta box captura as segundas contribuições adicionais ao CPP (CPP2) de 4% sobre os rendimentos pensionáveis entre o YMPE ($71.300 para 2025) e o YAMPE ($81.200 para 2025). Se um funcionário ganhou $78.000 em 2025, a sua contribuição CPP2 na Box 16A deve ser ($78.000 − $71.300) × 4% = $268. A contribuição máxima de CPP2 para 2025 é $396. Se o seu software de folha de pagamento foi atualizado a meio do ano ou se tem funcionários cujos rendimentos ultrapassam o limite do YMPE a meio de um período de pagamento, verifique se o CPP2 foi apenas deduzido sobre os rendimentos acima do YMPE e se o total não excede o máximo anual. Uma Box 16A em branco quando os rendimentos do funcionário excederam o YMPE é o gatilho de PIER relacionado com CPP mais comum para os anos fiscais de 2024 e 2025.
Concilie o Box 18 (Prêmios de EI) e o Box 24 (Rendimentos Segurables de EI)
Para 2025, a taxa de prêmio de EI para empregados é de 1,64% sobre rendimentos segurables até $65.700, resultando em um prêmio máximo de empregado de $1.077,48. O Box 18 deve reportar o total de prêmios de EI deducidos. O Box 24 deve reportar o total de rendimentos segurables — na maioria dos casos, igual ao Box 14 até o máximo. Se os rendimentos segurables do empregado excederem o máximo, o Box 24 deve mostrar $65.700 e o Box 18 deve mostrar $1.077,48. Caso de verificação de borda: um empregado que se transferiu de um local de trabalho em Quebeque para um local em Ontário a meio do ano terá prêmios de EI reduzidos durante a porção de Quebeque (QPIP substituye os benefícios parentais de EI) e prêmios de EI padrão durante a porção de Ontário. O sistema de nómina deve rastrear esta prorrateação corretamente, e o T4 deve refletir a divisão. Um empregado de QPIP de ano completo recebe um Relevé 1, não um T4 — confirme que os empregados de Quebeque estão corretamente excluidos do lote de T4.
Concilie o Box 22 — Imposto sobre a Renda Deducido — contra os totais de remessa do PD7A
O Box 22 reporta o total de imposto sobre a renda federal e provincial deducido do pagamento do empregado ao longo do ano. Esta cifra deve ser igual às remessas acumuladas reportadas nas declarações PD7A do empregador. A mecánica da verificação: sume o Box 22 de todos os empregados. Compare com o total de imposto sobre a renda remitido segundo o PD7A. Se as sumas diferem por mais de uma tolerância de arredondamento, uma de quatro coisas aconteceu: uma remessa foi creditada à conta de nómina equivocada, uma dedução de período de pagamento foi revertida mas o total de ano até a data não foi corrigido, uma dedução estatutária (CPP/EI/imposto sobre a renda) foi mal classificada, ou um ajuste manual foi introducido diretamente no registro de nómina sem uma entrada de remessa correspondente. Rastree cada discrepância individualmente — não as compense entre si. Uma sobre-remessa de $500 para o Empregado A mais uma sub-remessa de $500 para o Empregado B não equivale a zero no Resumo T4.
Verifique os códigos de Outras Informações: RPP (Box 20/52), Cotas Sindicales (Box 44), Doações de Caridade (Box 46)
O Box 20 reporta as contribuciones do empregado ao Plano de Pensões Registado (RPP) — estas devem coincidir com o total de deducciones de RPP segundo o registro de nómina. O Box 52 reporta o Ajuste de Pensión (PA), que reduz o espaço de contribución RRSP do empregado — o PA se calcula como (9 × créditos de pensión anuales) menos $600, e um PA reportado incorretamente afeta o Aviso de Liquidação do empregado. O Box 44 reporta as cotas sindicales, deducibles sob o parágrafo 8(1)(i) da Ley del Impuesto sobre la Renta. O Box 46 reporta doações de caridade feitas através de deducción de nómina. Estos campos são frequentemente os últimos a ser verificados porque se encontran na área de Outras Informações do T4 em lugar da grade central de Boxes, e um administrador de nómina que verificou os Boxes 14 a 26 pode considerar o slip completo. Cada campo no T4 é parte da declaração de impuestos do empregado. Uma omisión no Box 44 significa que o empregado não pode reclamar a deducción de cotas sindicales — e descobrirá isso quando seu preparador de impuestos pida a cifra.
Objetivo da Fase 2: até 31 de janeiro, cada valor de Box em cada rascunho de T4 foi verificado em relação ao registro de folha de pagamento, ao PD7A e ao cronograma de benefícios tributáveis. Toda discrepância superior a $2 foi investigada e corrigida ou documentada com uma explicação. Se os rascunhos de T4 ainda não foram gerados, conclua a reconciliação do registro de folha de pagamento — os números existem no sistema, mesmo que os comprovantes formatados ainda não existam.
Fase 3 — Fevereiro, Semanas 1-2: Montagem do Resumo T4 (1 a 14 de fevereiro)
O Resumo T4 (T4SUM) é o documento de controle que acompanha os comprovantes T4 quando são enviados à CRA. Ele totaliza cada valor de Box de todos os funcionários e reconcilia as deduções acumuladas com os recolhimentos do empregador. Uma divergência no T4SUM — mesmo que cada comprovante T4 individual esteja correto — é o que gera o pedido de reconciliação PD4R da CRA. A Fase 3 não é um exercício de entrada de dados. É uma validação final que testa se os números verificados na Fase 2 somam um envio defensável.
Monte o Resumo T4: confira os totais e concilie a Line 80 com a Line 82
O Resumo T4 contém uma linha para cada total de Box — Line 14 (rendimento total de emprego), Line 16 (total de contribuições ao CPP), Line 16A (total de contribuições ao CPP2), Line 18 (total de prêmios de EI), Line 19 (total de quotas sindicais), Line 22 (total de imposto de renda retido) e Line 52 (total de ajuste de pensão). A Line 80 soma as Lines 16, 16A, 18, 19 e 22 para produzir o total de deduções informadas. A Line 82 é o total de remessas feitas à CRA durante o ano, conforme o PD7A. A diferença entre a Line 80 e a Line 82 é um pagamento a maior (Line 84) ou um saldo devido (Line 86). Em geral, a CRA não cobra nem reembolsa uma diferença de $2 ou menos. O erro mais comum no Resumo T4: a Line 82 é copiada do PD7A errado ou de um extrato parcial que não reflete as remessas finais do ano-calendário. Consulte o PD7A do ano-calendário completo. Confira o total de remessas com a conta de passivo de folha de pagamento no razão geral.
Execute a simulação de PIER antes do envio
Antes de enviar, simule o que o programa de Revisão de Rendimentos Pensionáveis e Seguráveis da CRA fará ao receber seus dados. Para cada funcionário: divida a Box 16 por (Box 26 − $3.500) — o resultado deve ser 0,0595 para funcionários no YMPE ou abaixo dele. Divida a Box 18 pela Box 24 — o resultado deve ser 0,0164 para funcionários no máximo de $65.700 ou abaixo dele. Para funcionários que atingiram qualquer um dos tetos, confirme se o valor da Box é igual ao máximo de 2025. Para funcionários com múltiplas contas de folha de pagamento sob o mesmo Número de Empresa, a CRA agregará todos os T4 para fins de PIER — garanta que a Box 28 (Isento de CPP/QPP, EI ou PPIP) esteja corretamente preenchida se os rendimentos de um funcionário forem isentos de contribuições ao CPP ou EI. Um funcionário aposentado que recebe renda de pensão do mesmo empregador após os 70 anos é isento de CPP — deixar de informar o código "06" na Box 28 para esse funcionário aciona um cálculo de PIER que pressupõe que o CPP deveria ter sido deduzido.
Prepare as informações de contato e a certificação
O Resumo T4 exige o nome e o telefone de uma pessoa de contato (Lines 76 e 78) que a CRA possa chamar para esclarecimentos. Essa pessoa deve estar disponível de março a outubro — não o administrador da folha de pagamento que tira férias em março. O Resumo T4 também exige a assinatura de certificação de uma pessoa autorizada. Se a pessoa de contato e o signatário autorizado forem pessoas diferentes, garanta que a pessoa de contato tenha acesso aos dados subjacentes da folha de pagamento e possa explicar qualquer discrepância questionada pela CRA.
Meta da Fase 3: até 14 de fevereiro, o Resumo T4 está montado, todos os totais conferem ao centavo, a conciliação da Line 80 com a Line 82 está completa com documentação para qualquer diferença, e a pessoa de contato sabe que é a pessoa de contato.
Fase 4 — Semana 3 de fevereiro: Envio Eletrônico à CRA (15 a 21 de fevereiro)
O envio eletrônico é obrigatório para empregadores que emitem seis ou mais formulários T4. A CRA reduziu o limite de 50 formulários — na prática, se você tem mais de cinco funcionários, o envio é eletrônico. Os dois métodos são a Transferência de Ficheiros pela Internet e os Web Forms. Ambos exigem que os dados estejam em formato XML e ambos validam o esquema XML no envio — um erro de validação às 21h de 27 de fevereiro é o cenário que esta fase foi projetada para evitar.
Escolha seu método de envio e verifique a saída XML
A Transferência de Ficheiros pela Internet aceita um arquivo XML gerado por software de folha de pagamento certificado ou por um sistema interno. O arquivo pode ter até 150 MB compactado (máximo de 1 GB descompactado) e deve incluir um registro T619 de Transmissão Eletrônica. Os Web Forms são um aplicativo baseado em navegador que gera o formato XML a partir dos dados inseridos — adequado para até 100 formulários. Independentemente do método: execute o XML pela ferramenta de validação do seu software de folha de pagamento antes de enviar. A CRA valida o Número de Conta do Transmissor em relação às credenciais de login, o Número de Empresa em relação à conta de folha de pagamento, o campo de endereço de e-mail (agora obrigatório) e o esquema XML. Desde janeiro de 2025, todas as declarações em um único envio devem ser do mesmo tipo de declaração de informações — você não pode misturar formulários T4 e T4A em um único lote XML. Desde outubro de 2025, a CRA rejeita arquivos XML que contenham campos opcionais sem valores — remova todas as tags opcionais vazias.
Envie cedo — arquive até 21 de fevereiro, mesmo que o prazo seja 2 de março
A CRA não garante a disponibilidade do sistema durante os últimos dias da temporada de envio. Um envio XML rejeitado em 27 de fevereiro que exija reformatação, revalidação e reenvio significa que você estará corrigindo tags XML às 22h para um prazo medido em horas. Envie até 21 de fevereiro. Se o envio for aceito, o número de confirmação lhe dá uma semana de margem. Se o envio for rejeitado, você tem uma semana para corrigir o formato e reenviar. Os motivos da rejeição geralmente são técnicos — uma incompatibilidade de esquema, um Número de Conta do Transmissor ausente, um Número de Empresa incorreto — e podem ser corrigidos em minutos uma vez identificados. O risco não é a complexidade da correção. É o tempo restante quando você descobre que precisa fazê-la.
Guarde a confirmação do envio e os registros originais da folha de pagamento
A CRA exige que os empregadores mantenham os registros de folha de pagamento por seis anos a partir do final do último ano fiscal a que se referem. Para o ano fiscal de 2025, isso significa manter os registros até pelo menos 31 de dezembro de 2031. Guarde a confirmação do envio, o arquivo XML final, o T4SUM, a planilha de simulação do PIER, os extratos do registro de folha de pagamento usados na Fase 2 e a conciliação dos benefícios tributáveis. Se uma avaliação do PIER chegar em agosto e o administrador de folha de pagamento que preparou os T4s tiver deixado a organização, esses registros são a única maneira de responder sem reconstruir todo o envio a partir da memória.
Fase 5 — Semana 4 de fevereiro: Distribuição e pós-envio (22 a 28 de fevereiro)
A Fase 5 é a mais curta, mas é ela que determina se o envio foi bem-sucedido ou se você passará março emitindo T4s corrigidos. O envio à CRA está concluído — a lista de verificação final trata de entregar os comprovantes aos funcionários e se preparar para as consultas que virão.
Distribua os comprovantes T4 aos funcionários — eletrônicos ou em papel, até o prazo
Os empregadores devem fornecer os comprovantes T4 aos funcionários até o último dia de fevereiro. A distribuição eletrônica — cópias em PDF enviadas por e-mail ou publicadas em um portal do funcionário — exige o consentimento do funcionário, que deve ter sido obtido durante a integração ou antes da distribuição. Para cópias em papel, envie pelo correio para o último endereço conhecido do funcionário. Para ex-funcionários: confirme se o endereço postal está atualizado — um T4 enviado para um endereço que o funcionário deixou há 18 meses não o alcançará, e quando ele não o receber, a ligação vai para a folha de pagamento. Para o ano fiscal de 2025, os comprovantes T4 também devem estar disponíveis aos funcionários pelo Meu Conta da CRA — mas isso não isenta o empregador da obrigação de emitir o comprovante diretamente.
Prepare um fluxo de trabalho para T4 corrigido — não para os erros que você cometeu, mas para as correções que chegam dos funcionários
Todo mês de fevereiro, uma porcentagem dos funcionários revisa seu T4 e relata um erro que o empregador não detectou. Os mais comuns: um funcionário que mudou de endereço no meio do ano e cujo código da província de emprego está errado, um benefício tributável que foi incorretamente excluído porque o departamento de RH o categorizou como não tributável, e o funcionário que insiste que o Box 14 está errado porque inclui um bônus que ele esqueceu que recebeu. Os comprovantes T4 corrigidos são enviados eletronicamente usando o mesmo método do original — o comprovante deve ser marcado como "CORRIGIDO" e incluir todos os valores do Box, não apenas os corrigidos. Se a correção alterar o Box 16, 16A ou 18, o empregador também deve remeter quaisquer valores adicionais de CPP, CPP2 ou EI, mais a parcela correspondente do empregador — e a CRA calculará juros a partir do primeiro período de pagamento em que a remessa a menor deveria ter sido feita. Para o procedimento corrigido, consulte o artigo complementar sobre por que a entrada manual de T4 cria um problema de PIER que se agrava todo mês de fevereiro.
Arquive a planilha de conciliação — ela é sua primeira linha de defesa contra a carta de PIER
Quando o programa PIER da CRA cruza seus dados de T4 e sinaliza um funcionário por uma discrepância de CPP ou EI — normalmente entre maio e outubro — a carta pede que você explique ou corrija os valores informados. A planilha de conciliação da Fase 2, mostrando cada valor do Box verificado contra o registro de folha de pagamento, é sua resposta. Ela demonstra que os valores informados correspondem ao sistema de folha de pagamento, e qualquer discrepância sinalizada pelo programa PIER é um erro real de folha de pagamento, e não um erro de transcrição. Sem essa planilha, a resposta ao PIER envolve reconstruir os valores do Box a partir do registro de folha de pagamento para cada funcionário sinalizado individualmente — a cerca de quatro horas por resposta.
A lista de verificação está completa quando: todos os comprovantes T4 ten sido apresentados à CRA (Agência Tributária do Canadá) e distribuidos aos empregados, o T4SUM tenha sido aceito, a confirmação de envio seja guardada, o livro de trabalho de conciliação seja arquivado, e o fluxo de trabalho para T4 corrigidos esteja pronto para as consultas dos empregados que chegarão dentro de duas semanas após a distribuição.
Three Common Pitfalls That Survive Every Phase of This Checklist
Mesmo com uma lista de verificação de dezassete etapas, três problemas surgem com mais frequência que qualquer outro — não porque sejam tecnicamente complexos, mas porque ficam na fronteira entre payroll, RH e finanças, onde nenhun departamento é dono dos dados.
CPP2 Box 16A — The Box That Did Not Exist Before 2024
A segunda contribuição adicional ao CPP e o correspondente Box 16A foram introducidos para o ano fiscal de 2024. Para sistemas de payroll atualizados a tempo, isso é simples. Para organizações que executam versões antigas de software de payroll, usam cálculos manuais de CPP em Excel para um subconjunto de empregados, ou operam uma plataforma de payroll herdada de uma aquisição que nunca foi atualizada para CPP2, o Box 16A está em branco ou preenchido incorretamente. Um Box 16A em branco para um empregado cujos rendimentos excederam o YMPE (Rendimento Máximo Anual Pensionável) significa que o programa PIER (Revisão de Rendimentos Pensionáveis e Seguráveis) da CRA vê $0 em contribuciones CPP2 onde devería haver um valor. Para 2025, a contribución máxima CPP2 é de $396 por empregado — uma cifra pequena o suficiente para que o aviso PIER passe despercebido até que o Aviso de Liquidação do empregado mencione uma discrepância de CPP2. A solução: antes de apresentar, execute um informe mostrando cada empregado cujos rendimentos de 2025 excederam o YMPE de $71,300 e verifique que o Box 16A contenga um valor não nulo, a menos que o empregado tenha uma isenção válida de CPP2. Para empregados que mudaram de categoria de idade durante o ano — completando 18 anos (CPP começa) ou 70 (CPP para) — verifique o limite de contribución CPP2 proporcional.
Funcionários Multi-Província e Interjurisdicionais
Um funcionário que trabalhou em duas províncias durante o mesmo ano civil, ou que se mudou do Quebeque (onde o QPP e o QPIP substituem o CPP e o EI, respetivamente) para outra província, exige duas camadas de verificação: o código da província de emprego no T4 e a divisão CPP/QPP e EI/QPIP no lado da remessa. Um funcionário do Quebeque transferido para Ontário em julho tem contribuições QPP até junho e contribuições CPP a partir de julho. O T4 deve refletir apenas a parte do CPP, enquanto o RL-1 (Relevé 1) da Revenu Québec captura a parte do QPP. A CRA compara o Box 16 do T4 com o Box 26 — se o Box 26 refletir rendimentos pensionáveis do ano inteiro, mas o Box 16 refletir apenas contribuições CPP de meio ano, o cálculo do rácio PIER produzirá uma aparente subcontribuição. A solução é reduzir corretamente o Box 26 para o período do Quebeque — o Box 26 deve refletir apenas os rendimentos pensionáveis do período em que o funcionário esteve fora do Quebeque. Isso é uma questão de configuração do sistema de folha de pagamento, não de entrada de dados, e é uma das causas mais comuns de listagens PIER para empregadores com força de trabalho multijurisdicional.
O Benefício Tributável que Vive numa Planilha, Não na Folha de Pagamento
Uso pessoal de veículo da empresa. Estacionamento pago pelo empregador num edifício de escritórios no centro. Prémios de seguro de vida coletivo em grupo acima de $25.000 de cobertura. Contribuições do empregador para um RESP. Reembolso de propinas acima do limite da CRA. Cada um destes é um benefício tributável que deve constar no Box 14 e ser identificado com um código na área de Outras Informações. O sistema de folha de pagamento sabe deles — se alguém os inseriu. O departamento de RH sabe deles — se o benefício foi rastreado no sistema de administração de benefícios. O funcionário sabe deles — quando recebeu o benefício. A lacuna é a transição. Um benefício de carro da empresa que o administrador de RH calculou numa planilha em janeiro, salvou numa unidade partilhada e nunca carregou no módulo de folha de pagamento, não aparecerá no T4. O funcionário recebe um T4 que subnotifica o Box 14 pelo valor do benefício, apresenta a declaração de imposto e, meses depois, recebe um Aviso de Reliquidação quando a CRA cruza os registos de propriedade do veículo com o rendimento declarado. A reconciliação no Passo 3 da Fase 1 — verificar cada benefício tributável conhecido contra os totais acumulados no ano do sistema de folha de pagamento — é a única defesa contra esta lacuna.
A Etapa Que Substitui a Digitação
Cada fase desta lista de verificação pressupõe que os dados estejam disponíveis — que você consiga ver o valor da Box 14 no registro de folha de pagamento, compará-lo com o rascunho do T4 e sinalizar a discrepância. Em um ambiente de folha de pagamento multiplataforma — Ceridian Dayforce para a sede, ADP Workforce Now para a subsidiária adquirida, QuickBooks Canada Payroll para a divisão baseada em projetos — os dados existem em três sistemas separados, cada um gerando recibos T4 em um layout visualmente distinto. O administrador de folha de pagamento que abre esses PDFs em fevereiro e redigita 12 valores de Box por funcionário em uma planilha de reconciliação está adicionando uma camada de transcrição sobre a camada de verificação — e, com uma taxa de erro por campo de 0,5% a 1%, um lote de 150 funcionários introduz de 9 a 18 erros de transcrição antes mesmo de a reconciliação começar.
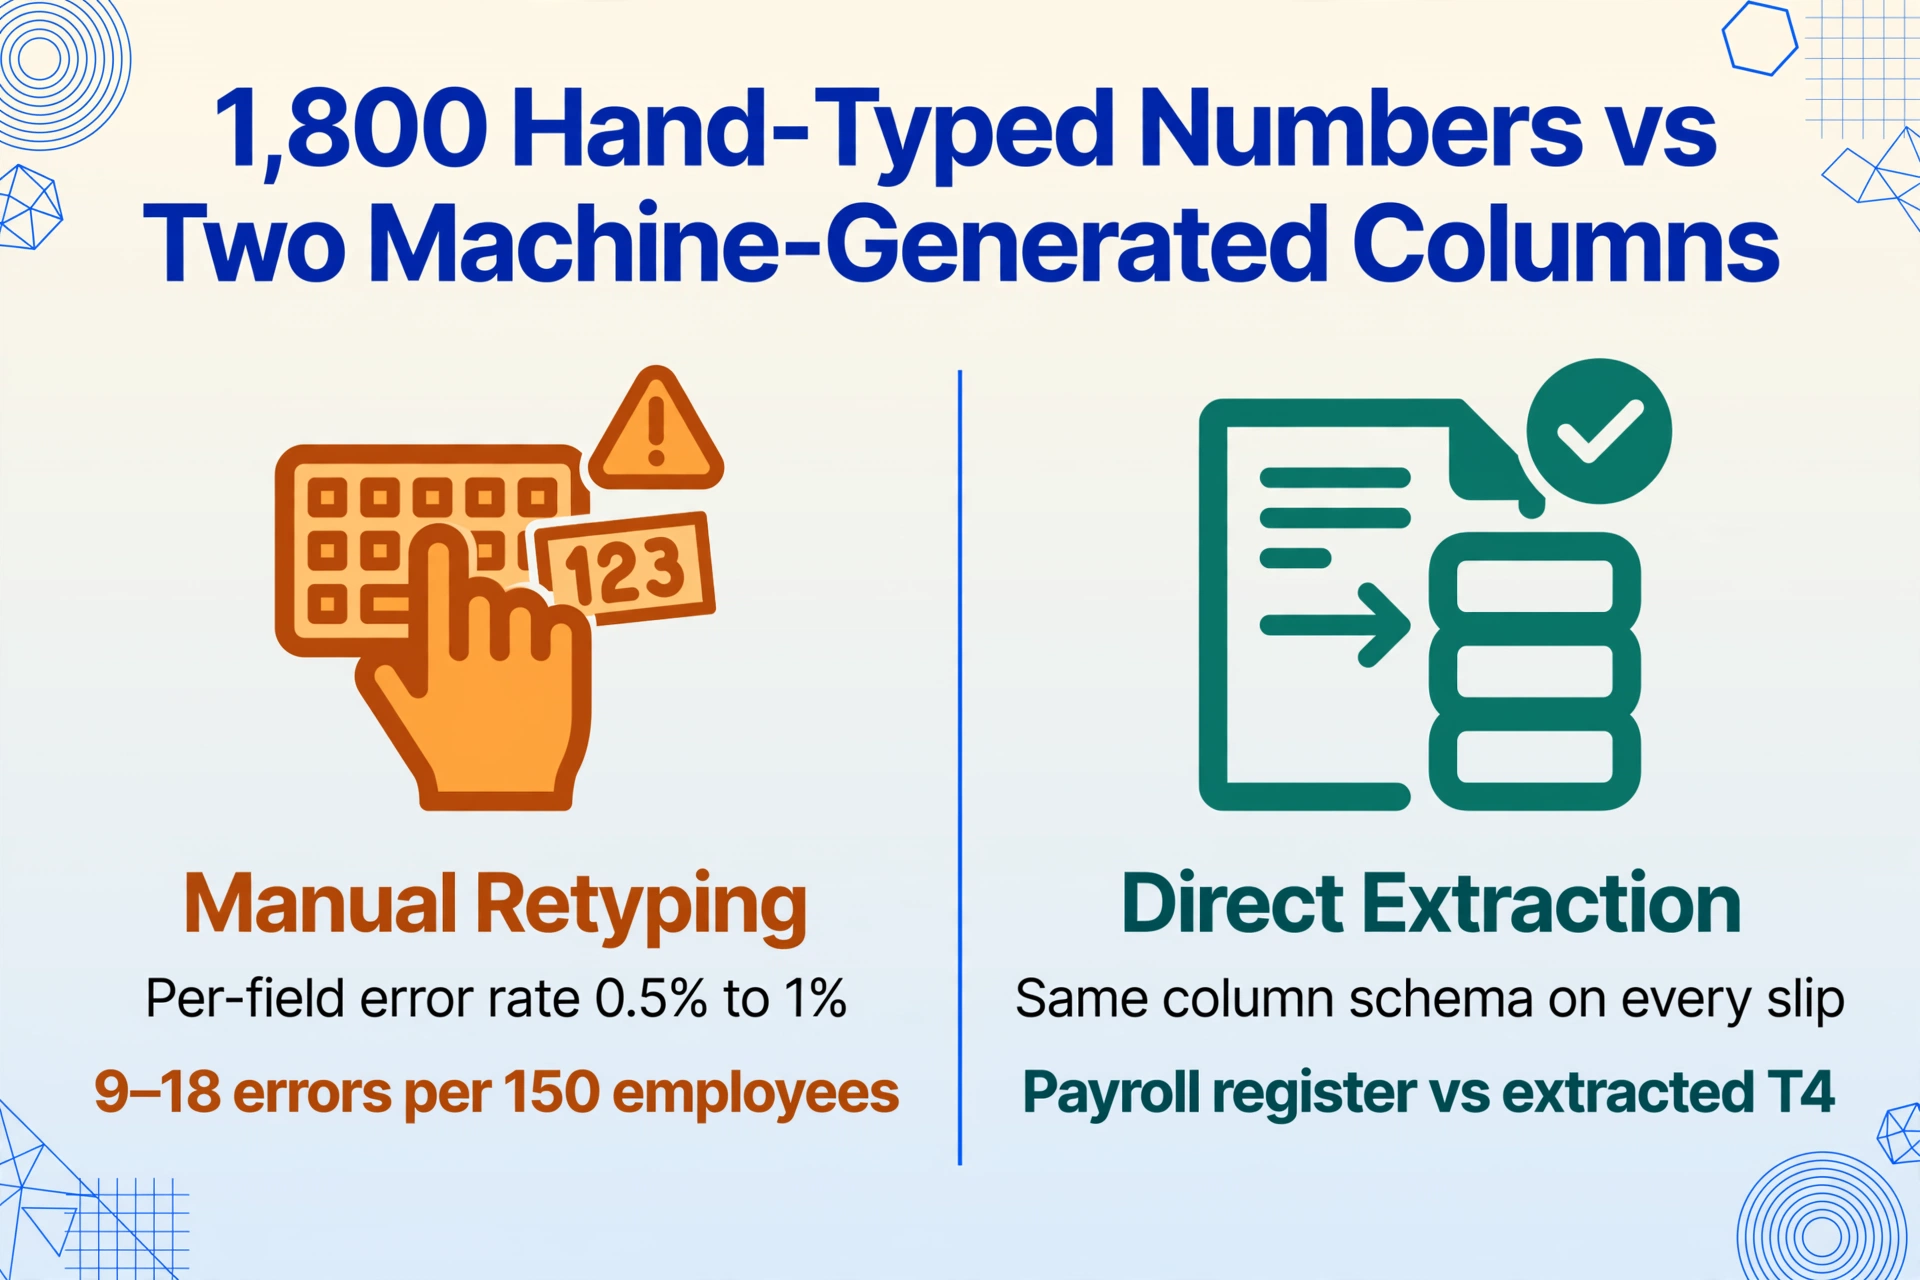
A alternativa — extrair os dados do T4 diretamente do PDF do recibo para uma planilha, com o mesmo esquema de colunas aplicado a cada recibo, independentemente de qual plataforma de folha de pagamento o gerou — elimina a etapa de transcrição por completo. Cada valor de Box aparece na planilha na mesma posição de coluna para cada funcionário, e a reconciliação na Fase 2 torna-se uma comparação de dois conjuntos de dados gerados por máquina (registro de folha de pagamento vs T4 extraído) em vez de uma auditoria visual de 1.800 números digitados manualmente. Para o fluxo de trabalho completo de extração, consulte o guia passo a passo sobre como extrair dados de recibos T4 canadenses para o Excel. Para a abordagem em lote que processa os T4s de todos os 150 funcionários em uma única planilha pronta para a CRA, consulte o guia de processamento de T4 em lote. E se você quiser medir o que a etapa de transcrição realmente custa — não em horas de digitação, mas na resposta PIER, na declaração alterada e no custo de oportunidade que a digitação desencadeia — o cálculo de custo em quatro linhas para processamento manual de T4 detalha cada dólar por fonte.
A Mesma Lista de Verificação, Autoridades Fiscais Diferentes
O problema estrutural — um sistema de folha de pagamento gera um certificado de fim de ano, e os dados devem ser verificados, reconciliados e arquivados antes de um prazo legal — não é exclusivo do Canadá. No Reino Unido, a lista de verificação do prazo de 31 de maio do P60 cobre a mesma sequência de verificação para os certificados de fim de ano P60 do HMRC: auditoria da lista de funcionários em abril, reconciliação do P60 com o FPS no final de abril e início de maio, montagem do P14/P35 e envio eletrónico. A autoridade fiscal muda, as referências legais mudam, os nomes das Box mudam — mas as etapas de verificação são idênticas porque a lacuna entre o que um sistema de folha de pagamento produz e o que uma autoridade fiscal exige é a mesma lacuna estrutural em todas as jurisdições. Na Austrália, a lista de verificação do prazo de 14 de julho do PAYG mapeia o mesmo padrão para a janela de finalização do STP: verificação do TFN antes de 30 de junho, extração e reconciliação dos comprovantes de pagamento nos primeiros 10 dias de julho, envio do relatório anual à ATO até 14 de agosto. A estrutura de quatro ou cinco fases — auditoria de dados, reconciliação, montagem do resumo, arquivamento eletrónico, distribuição — funciona para o ciclo de relatórios de fim de ano de qualquer país porque a sequência do que deve ser verificado antes do que pode ser arquivado não é uma escolha política. É um gráfico de dependência de informações.
FAQ: Preparação para o Prazo de Fevereiro do T4 e Arquivamento na CRA
Qual é o prazo de arquivamento do T4 para o ano fiscal de 2025?
O prazo de arquivamento do T4 para o ano fiscal de 2025 é 28 de fevereiro de 2026. Como 28 de fevereiro cai num sábado, a CRA (Agência Tributária do Canadá) estende o prazo para o próximo dia útil — segunda-feira, 2 de março de 2026. Tanto os comprovantes T4 quanto o Resumo T4 (T4SUM) devem ser arquivados na CRA e distribuídos aos funcionários até esta data. O prazo aplica-se tanto a arquivadores eletrónicos quanto em papel, embora o arquivamento eletrónico seja obrigatório para empregadores que emitam seis ou mais comprovantes T4. Empregadores com cinco ou menos comprovantes ainda podem arquivar em papel, mas o arquivamento eletrónico reduz o risco de erros de entrada de dados na CRA e fornece uma confirmação imediata do envio.
O que é a Box 16A e quando deve ser preenchida?
A Box 16A foi introduzida para o ano fiscal de 2024 para reportar as segundas contribuições adicionais ao Plano de Pensões do Canadá (CPP2). Deve ser preenchida para qualquer funcionário cujos rendimentos pensionáveis excederam o Rendimento Máximo Anual Pensionável (YMPE). Para o ano fiscal de 2025, o YMPE é de $71.300 e o Rendimento Máximo Anual Adicional Pensionável (YAMPE) é de $81.200. Se um funcionário ganhou entre $71.300 e $81.200, deve reportar contribuições CPP2 de 4% sobre os rendimentos acima de $71.300 na Box 16A. A contribuição máxima do CPP2 para 2025 é de $396. Se o funcionário ganhou $71.300 ou menos, a Box 16A deve mostrar $0,00 — não deve ser deixada em branco. Uma Box 16A em branco aciona um sinalizador PIER (Revisão de Rendimentos Pensionáveis e Seguráveis) da CRA porque o sistema não consegue distinguir entre "nenhum CPP2 exigido" e "CPP2 era exigido, mas não foi reportado". Mesmo que um funcionário que ganhe $90.000 já tenha maximizado sua contribuição CPP2, a Box 16A deve mostrar $396.
O que acontece se as remessas do Resumo T4 não corresponderem ao PD7A?
Se a Line 80 (total de deduções informadas no Resumo T4) não corresponder à Line 82 (total de remessas conforme o PD7A), a CRA emitirá uma solicitação de reconciliação PD4R. Essa solicitação pede que você explique a diferença ou corrija o arquivamento. Se a diferença resultar em um saldo devedor — ou seja, você informou mais deduções no Resumo T4 do que remeteu — a CRA avaliará a insuficiência acrescida de juros compostos diários calculados a partir do primeiro período de pagamento em que a sub-remessa deveria ter sido feita. Se a diferença resultar em um pagamento a maior, você pode solicitar uma transferência para outra conta, uma transferência para outro ano ou um reembolso. A causa mais comum de um PD4R: o PD7A usado para a Line 82 não reflete as remessas do ano civil completo. Sempre obtenha o PD7A que cobre o período de 1º de janeiro a 31 de dezembro antes de preencher o Resumo T4.
Posso arquivar recibos T4 através do CRA My Business Account?
Sim. O CRA My Business Account fornece acesso tanto à Transferência de Ficheiros pela Internet quanto aos Web Forms para arquivamento eletrônico. A Transferência de Ficheiros pela Internet aceita um arquivo XML de até 150 MB compactado (máximo de 1 GB descompactado) gerado por software de folha de pagamento certificado ou por um sistema interno. O Web Forms é uma aplicação baseada em navegador que constrói o XML a partir dos dados inseridos por você, adequado para até 100 recibos. Ambos os métodos exigem um Código de Acesso Web (WAC) válido, que você pode obter através do serviço Online Web Access Code da CRA ou ligando para Business Enquiries no telefone 1-800-959-5525. Se você usar o Representar um Cliente (RAC) para arquivar em nome de um empregador, acessa os mesmos métodos de arquivamento através do portal RAC. O requisito principal é que o Número de Conta do Transmissor no XML corresponda às credenciais de login usadas para acessar o sistema de arquivamento — uma incompatibilidade resulta em rejeição automática.
Qual é a maneira mais rápida de corrigir um erro no T4 após o arquivamento?
Arquive um recibo T4 alterado marcado como "AMENDED" através do mesmo método de arquivamento eletrônico usado para o envio original. O recibo alterado deve conter todos os valores das Box — não apenas os corrigidos — porque a CRA substitui o recibo original em seus registros pela versão alterada. Se a alteração modificar a Box 16 (CPP), a Box 16A (CPP2) ou a Box 18 (EI), calcule o valor adicional devido, remeta-o juntamente com a parcela correspondente do empregador e calcule os juros a partir do primeiro período de pagamento em que a sub-remessa deveria ter sido feita. Se a alteração modificar os totais do Resumo T4, pode ser necessário arquivar também um Resumo T4 alterado. Para alterações que afetam apenas a declaração de imposto de renda pessoal do funcionário — como um código de província de emprego corrigido sem ajuste de CPP, EI ou imposto de renda — apenas o recibo T4 alterado é suficiente. Para uma análise completa de como erros manuais de entrada no T4 desencadeiam o ciclo de alteração do PIER, consulte o artigo complementar sobre por que a entrada manual de T4 continua piorando a cada fevereiro.
Com que antecedência devo começar a preparação do T4 para evitar a correria de fevereiro?
A Fase 1 — auditoria de dados dos funcionários, abrangendo SINs, lista de distribuição, benefícios tributáveis e códigos de província — deve começar na primeira semana de janeiro, imediatamente após o fechamento do último período de pagamento de dezembro. A Fase 2 — reconciliação Box por Box da folha de pagamento com o T4 — requer os rascunhos dos T4 do seu software de folha de pagamento, que geralmente estão disponíveis entre meados e o final de janeiro. A Fase 3 — montagem do T4SUM — depende da conclusão das Fases 1 e 2 e deve ser finalizada até a segunda semana de fevereiro. A Fase 4 — envio eletrônico à CRA — deve ser executada até a terceira semana de fevereiro para deixar uma margem para submissões rejeitadas. As equipes de folha de pagamento que iniciam a preparação do T4 em fevereiro são as que emitem slips corrigidos em março. A lista de verificação acima está estruturada em torno deste cronograma — se você está lendo isto no final de janeiro, pode comprimir as Fases 1 e 2 em fluxos simultâneos, mas não recuperará a minúcia de verificação que começar no início de janeiro proporciona.
28 de fevereiro não é o prazo final. É o fim de uma cadeia de dependências que começa no primeiro dia útil de janeiro. O gestor de folha de pagamento que executar esta lista de verificação descobrirá, por volta de 20 de fevereiro, que o envio está concluído, a lista de distribuição está verificada, o livro de reconciliação está arquivado e os oito dias restantes são margem. Às 17h do dia 2 de março, a diferença entre esse gestor de folha de pagamento e aquele que começou a preparação dos dados em 15 de fevereiro não é uma questão de esforço. É uma questão de qual fase foi concluída em janeiro.