Prazo do Resumo PAYG em 14 de julho
Uma Checklist de Preparação dos Dados de Folha de Pagamento para 2026
O ano fiscal de 2025-26 termina em 30 de junho. Na manhã de 1º de julho, dois relógios começam a contar. O primeiro — visível no calendário de todo gestor de folha de pagamento — faz a contagem regressiva até 14 de julho, quando a finalização do STP deve estar concluída e os resumos de pagamento PAYG devem chegar aos funcionários não reportados via STP. O segundo relógio, menos visível mas igualmente implacável, é movido por 14 milhões de funcionários australianos que podem enviar suas declarações de imposto de renda a partir de 1º de julho. Todo funcionário que acessa o myGov entre o dia 1º e o dia 14 espera que seu income statement esteja marcado como "Tax ready". Todo funcionário que não consegue ver seus dados finalizados liga para a folha de pagamento. Este é o aperto de julho — e a única defesa confiável contra ele é uma checklist executada antes que o relógio chegue a zero.
Principais Conclusões
- Em 1º de julho, dois relógios começam a contar: o prazo visível de 14 de julho no seu calendário e o relógio invisível movido por 14 milhões de funcionários que acessam o myGov na mesma manhã esperando income statements "Tax ready".
- O prazo de 14 de julho lhe dá cerca de três dias úteis reais para conciliar os dados de cada funcionário após o fechamento da última folha de junho — e a janela de conformidade do Payday Super (em vigor desde 1º de julho de 2026) consome dois desses dias com o processamento das contribuições de SG.
- Redefina "pronto" de saída para entrada: até 10 de julho, deve existir uma planilha extraída por máquina em que cada linha esteja verificada, cada sinalização de coluna calculada revisada e cada stakeholder — financeiro, auditor, agente fiscal — obtendo dados da mesma fonte conciliada.
O Cronograma PAYG de Julho-Agosto: Quatro Datas Que Definem Seu Mês de Folha de Pagamento
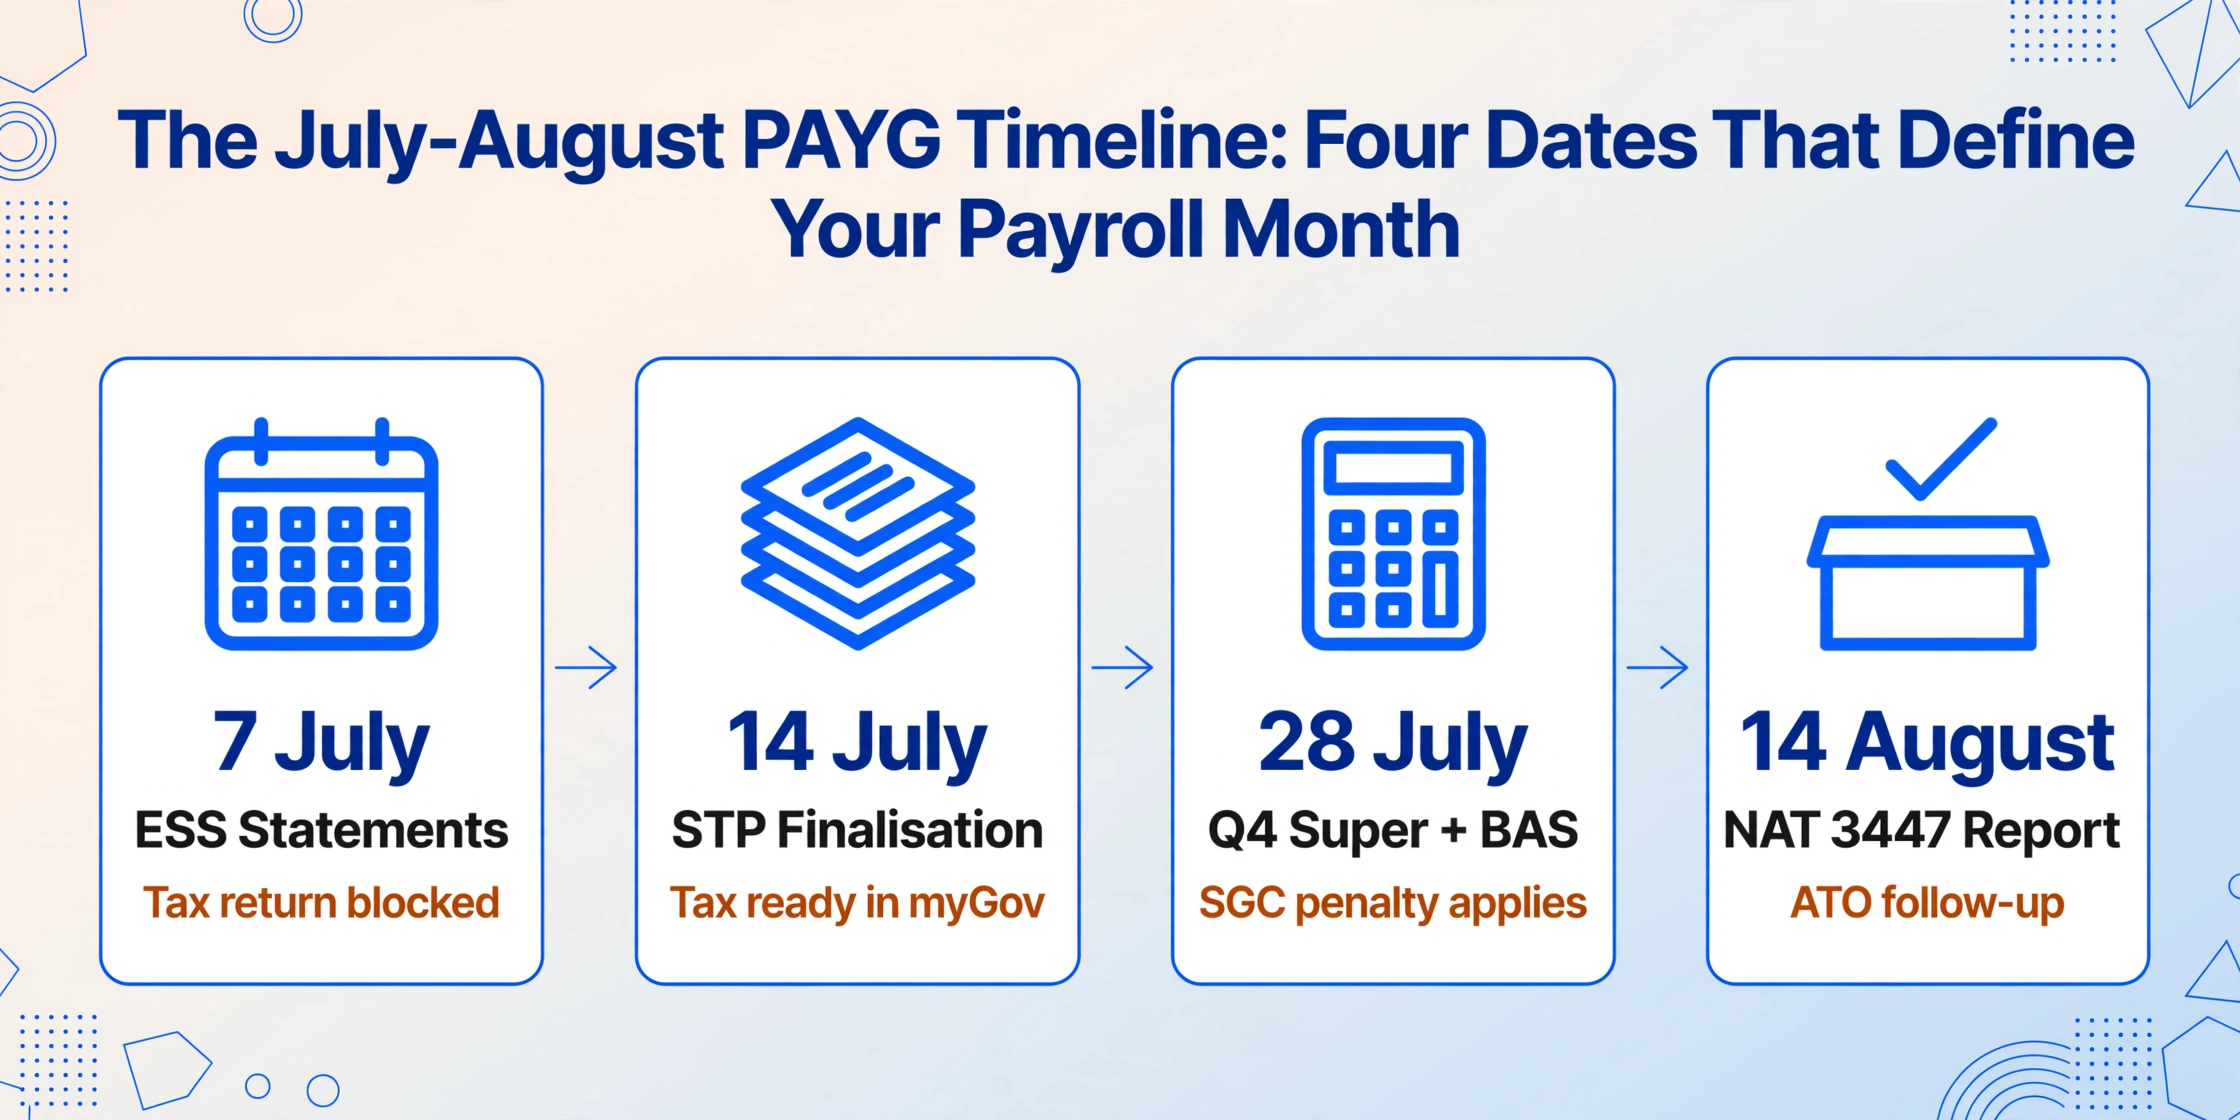
Antes de detalhar a lista de verificação, entenda a sequência. Cada data desencadeia uma cascata para a próxima — e perder uma comprime o tempo disponível para a que segue.
| Data | Requisito | Quem É Afetado | Consequência de Perder |
|---|---|---|---|
| 7 de julho | Declarações do plano de participação acionária de funcionários (ESS) emitidas aos funcionários | Empregadores com acordos de ESS | O funcionário não pode completar a declaração de imposto; acompanhamento de conformidade da ATO |
| 14 de julho | Declaração de finalização do STP + resumos de pagamento PAYG emitidos aos funcionários não reportados via STP | Todos os empregadores que reportam via STP; empregadores com beneficiários isentos de STP ou com reporte diferido | Os funcionários não podem ver as declarações de renda Tax Ready no myGov; a emissão tardia de resumos pode atrair penalidades da ATO |
| 28 de julho | Contribuições de garantia de super do T4 (abril-junho) devidas + entrega e pagamento do BAS do T4 | Todos os empregadores | Aplica-se a taxa de garantia de super (penalidade); penalidade por entrega tardia do BAS |
| 14 de agosto | Entrega do relatório anual de resumo de pagamento PAYG (NAT 3447) | Empregadores que emitiram resumos PAYG tradicionais | Acompanhamento de não entrega da ATO; lacunas de correspondência de dados entre a retenção reportada e os totais do BAS |
Existem duas datas adicionais fora da sequência principal, mas que afetam categorias específicas de empregadores. 30 de setembro — Finalização do STP para beneficiários closely held (diretores, familiares de uma empresa familiar, beneficiários de trust). 31 de outubro — Retenção de PAYG quando o ABN não foi informado, relatório anual (NAT 3448) para pagamentos a fornecedores que não forneceram um ABN.
A lista de verificação a seguir cobre o prazo de 14 de julho — a data que mais consome recursos — com a preparação para o relatório anual de 14 de agosto integrada ao mesmo fluxo de trabalho. Execute na ordem: cada seção depende da conclusão da anterior.
Fase 1: Antes de 30 de junho — Preparação dos dados (conclua antes do fim do ano fiscal)
Verifique os dados dos funcionários no sistema de folha de pagamento
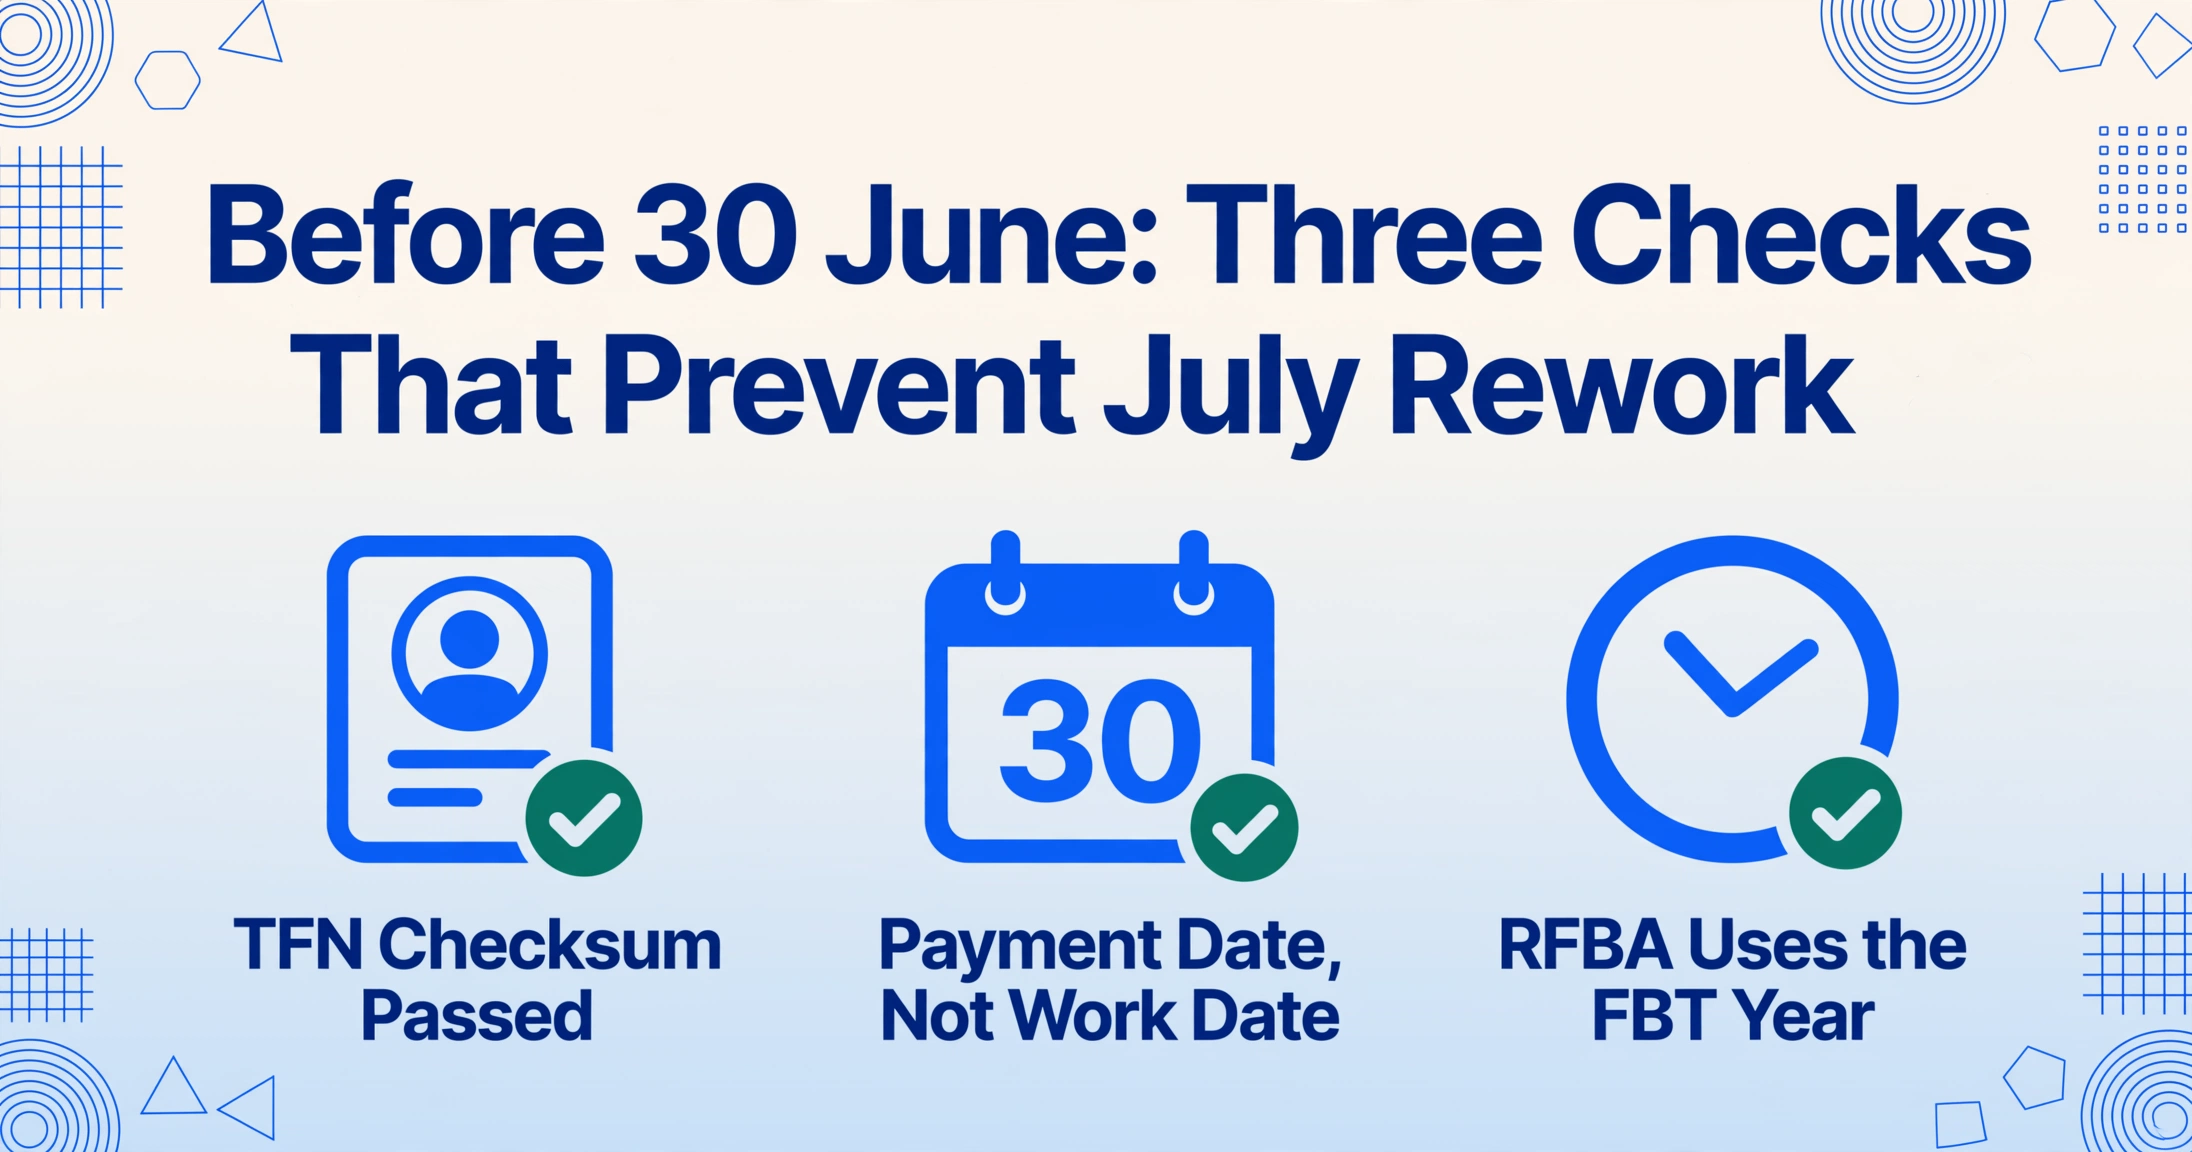
Confirme se o TFN, a grafia do nome, a data de nascimento e o endereço de cada funcionário correspondem aos registros da ATO. Um TFN divergente é o gatilho mais comum para rejeição de dados do STP e erros no resumo de PAYG. Gere um relatório de validação de TFN no seu software de folha de pagamento — a maioria das plataformas sinaliza TFNs que não passam no algoritmo de checksum da ATO. Corrija qualquer divergência antes do processamento final de junho. Sensibilidade ao prazo: após 30 de junho, corrigir um dado de funcionário exige um evento de atualização no STP, o que adiciona uma etapa à finalização.
Reconcilie o último processamento de pagamento do ano fiscal
O processamento final antes de 30 de junho determina a qual ano fiscal os pagamentos pertencem — a ATO usa a data do pagamento, não a data do trabalho. Se o período de pagamento abrange 30 de junho (por exemplo, de 23 de junho a 6 de julho) e a data do pagamento é em ou após 1º de julho, o pagamento inteiro pertence ao ano fiscal 2026-27. Confirme com seu software de folha de pagamento como ele trata essa divisão — Xero, MYOB e Employment Hero tratam de forma diferente os processamentos na virada do ano fiscal. Uma divergência entre sua suposição e o tratamento do software é a causa mais comum de discrepância no pagamento bruto que surge durante a reconciliação de julho.
Revise os benefícios marginais reportáveis do ano de FBT
O ano de FBT vai de 1º de abril a 31 de março — não é o ano fiscal. Os valores de benefícios marginais reportáveis (RFBA) para os resumos de PAYG de 2025-26 baseiam-se nas declarações de FBT do período de 1º de abril de 2025 a 31 de março de 2026. Confirme se os valores de RFBA no seu sistema de folha de pagamento correspondem aos números da sua declaração de FBT. Um RFBA corretamente reportado para fins de FBT, mas não atualizado no sistema de folha de pagamento antes de 30 de junho, aparecerá incorretamente nos resumos dos funcionários — e um funcionário cujo RFBA está subestimado pode enfrentar uma sobretaxa inesperada do Medicare levy ou uma obrigação de pagamento do HELP quando a ATO cruzar os dados com o valor correto.
Identifique e classifique todos os pagamentos de rescisão do ano
Para cada funcionário que saiu durante o ano fiscal, confirme: Um resumo de pagamento de ETP (NAT 70868) foi emitido dentro de 14 dias após o pagamento? Os componentes de pagamento único foram classificados corretamente (A para férias anuais não usufruídas, B para licença de longo serviço não usufruída, D para indenização isenta de imposto, E para pagamento retroativo)? Um pagamento único mal classificado — Tipo A inserido onde deveria ser Tipo D — significa que a declaração de renda do funcionário reporta renda tributável onde deveria aparecer um valor isento de imposto. O funcionário descobre isso ao entregar a declaração de imposto de renda, e a correção exige reemitir o resumo, enviar um relatório STP retificado e lidar com a reclamação do funcionário.
Meta da Fase 1: até 30 de junho, todo registro de funcionário no seu sistema de folha de pagamento está correto, todo pagamento está atribuído ao ano fiscal certo e todo pagamento de rescisão está classificado. A Fase 2 — a extração e a reconciliação — é tão limpa quanto os dados da Fase 1.
Fase 2: 1 a 10 de julho — Extração e Conciliação
Gere e colete todos os resumos de pagamento PAYG — digitais e em papel
Para funcionários reportados via STP: seu software de folha de pagamento já reportou os dados. Você não precisa gerar resumos em papel — a finalização do STP os substitui. Para funcionários isentos de STP ou com prazo prorrogado: gere os resumos de pagamento no seu software de folha de pagamento e salve como PDFs. Para beneficiários de empresas fechadas que recebem resumos provisórios enquanto a finalização do STP se estende até 30 de setembro: gere os resumos provisórios agora — eles serão reconciliados novamente em setembro, mas devem ser distribuídos até 14 de julho. Para certificados de terceiros (fornecedores de mão de obra temporária, entidades relacionadas): colete todos os PDFs recebidos de fontes externas. Crie uma única pasta — digital ou física — contendo todos os resumos que precisam ser processados. Se os resumos em papel de fornecedores terceiros não chegarem até 5 de julho, faça o acompanhamento imediatamente.
Extraia todos os resumos em uma única planilha de reconciliação
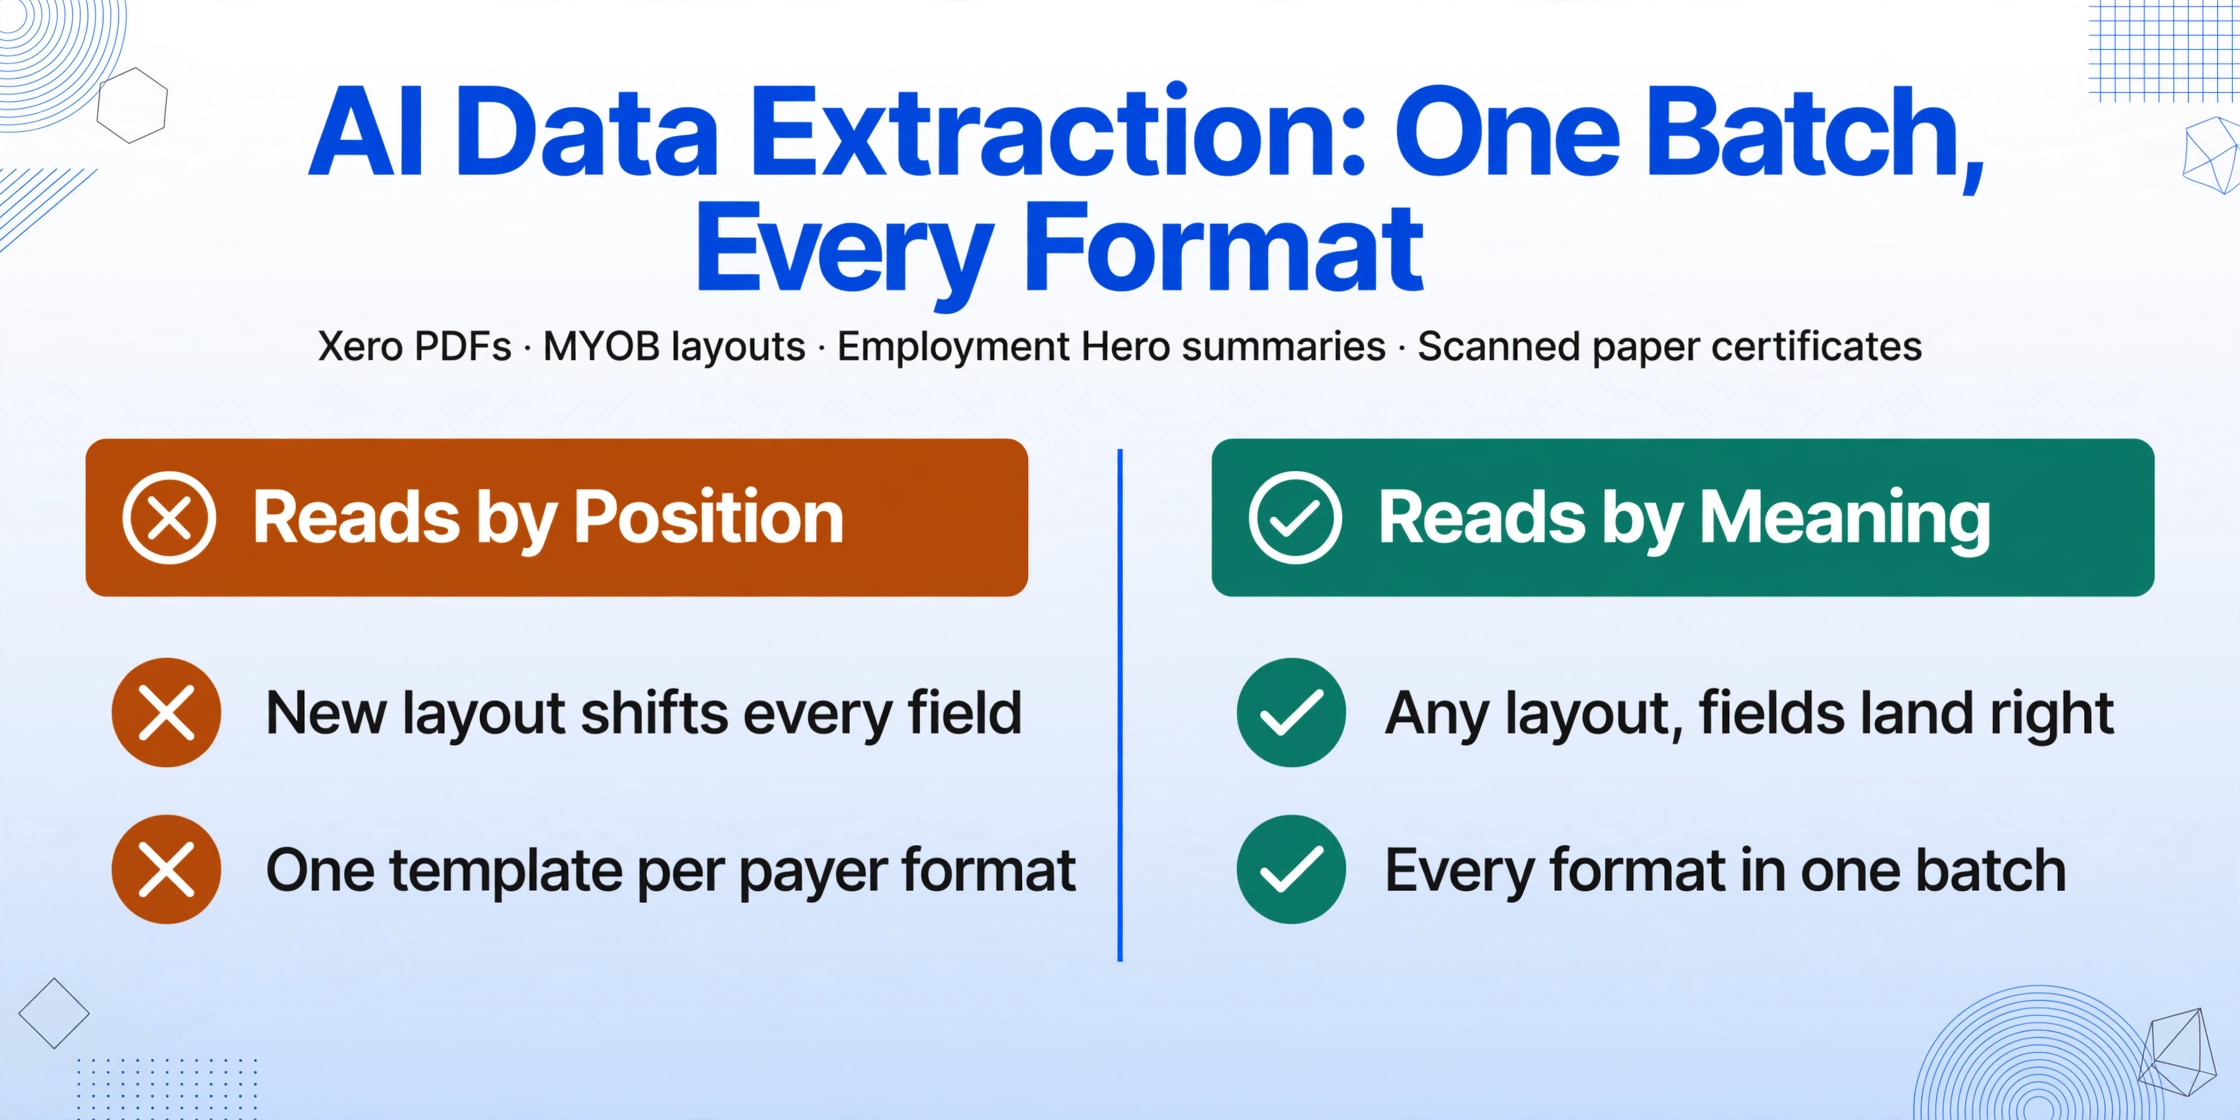
Esta é a etapa que determina se o restante da lista de verificação levará horas ou dias. Defina o esquema de colunas — Employee Name, TFN, Payer ABN, Gross Payments, Total Tax Withheld, RFBA, RESC, Allowances, Lump Sum A-E, Period Start, Period End — e carregue todos os resumos em um único lote. O mecanismo de extração processa todos os formatos — PDFs do Xero, layouts do MYOB, resumos do Employment Hero, certificados em papel digitalizados de fornecedores terceiros — no mesmo lote, porque lê cada campo pelo seu significado semântico, não pela sua posição na página. O resultado é uma planilha com uma linha por funcionário por tipo de resumo. Para extração de resumos PAYG, a principal decisão de design é se deve usar colunas calculadas durante a extração — incorporando regras de validação (verificação de conformidade com SG, detecção de valores atípicos na alíquota efetiva de imposto) que sinalizam discrepâncias antes de a planilha ser aberta.
Reconcile os dados extraídos com o sistema de folha de pagamento
Com a planilha de extração e o relatório acumulado do ano do sistema de folha de pagamento lado a lado, verifique: (a) se o total de pagamentos brutos de todos os resumos corresponde ao relatório de rendimentos acumulados do ano da folha de pagamento, (b) se o total de imposto retido de todos os resumos corresponde à soma da retenção de PAYG nas quatro BAS trimestrais (rótulos W1 para salários e ordenados, W2 para retenção), (c) se o número de funcionários na extração é igual ao número de funcionários que receberam um resumo de pagamento (a contagem inclui funcionários de tempo integral, tempo parcial e casuais com imposto retido, e ex-funcionários — exclui prestadores de serviço com ABN, a menos que tenha havido retenção voluntária, e funcionários com retenção zero que estejam abaixo do limite de isenção), (d) para qualquer funcionário com RFBA diferente de zero, confirme se o valor corresponde à declaração de FBT e se o funcionário realmente recebeu um benefício marginal reportável.
Investigue e resolva todas as divergências de conciliação
Qualquer funcionário cujo pagamento bruto ou imposto retido difira entre o resumo extraído e o sistema de folha de pagamento exige investigação. Causas comuns resolvidas em menos de 10 minutos: (a) um ajuste manual de pagamento inserido no sistema de folha de pagamento após a geração do resumo, (b) um bônus pago em junho mas processado na folha de julho (pertence ao próximo ano fiscal pelas regras de data de pagamento da ATO), (c) um acordo de salary sacrifice codificado como SG padrão em vez de RESC — o pagamento bruto está correto, mas o campo RESC está errado. Menos comuns, mas mais demoradas: (d) um funcionário pago por duas entidades diferentes dentro do mesmo grupo corporativo — cada entidade emitiu seu próprio resumo e o relatório do sistema de folha de pagamento cobre apenas uma entidade, (e) um trabalhador classificado como funcionário em um período de declaração e como prestador de serviço em outro — o resumo cobre apenas o período como funcionário, mas o registro da folha de pagamento pode incluir ambos. Escalone qualquer divergência que você não consiga explicar ao fornecedor do software de folha de pagamento ou ao agente fiscal antes de 10 de julho — os quatro dias restantes são para distribuição e finalização, não para investigação.
Meta da Fase 2: até 10 de julho, todo resumo foi extraído, conciliado e quaisquer divergências foram resolvidas. A planilha de extração é a fonte da verdade para os três grupos de interessados (financeiro, auditor, agente fiscal). A Fase 3 — finalização e distribuição — é uma etapa de confirmação, não de correção de dados.
Fase 3: 11 a 14 de julho — Finalização e Distribuição
Envie a declaração de finalização do STP
Através do seu software de folha de pagamento habilitado para STP, envie a declaração de finalização de todos os funcionários em condições normais de mercado. Isso marca as declarações de renda deles como "Tax ready" no myGov. Antes de enviar, visualize o relatório de finalização do STP — a maioria das plataformas de folha de pagamento oferece uma função de visualização — e confirme que os totais correspondem à sua planilha de extração reconciliada. Para funcionários que saíram durante o ano, confirme se a data de desligamento está correta e se a finalização inclui todos os pagamentos até essa data. Para beneficiários de empresas fechadas (closely held payees), se você está emitindo resumos tradicionais provisórios enquanto adia a finalização do STP para 30 de setembro, não os finalize agora — mas garanta que os resumos provisórios sejam distribuídos até 14 de julho. Observação: a partir de 1º de julho de 2026, o Payday Super exige que as contribuições de SG cheguem aos fundos dos funcionários em até sete dias úteis após cada data de pagamento. As primeiras folhas de pagamento após 1º de julho se enquadram nessa regra — confirme se seu software de folha de pagamento e sua câmara de compensação de super estão configurados para o novo prazo.
Distribua os resumos de pagamento PAYG aos funcionários fora do STP
Para funcionários não reportados através do STP — beneficiários isentos de STP, funcionários do período pré-transição, beneficiários de empresas fechadas que recebem resumos provisórios e destinatários de certificados de terceiros — distribua seus resumos de pagamento PAYG até 14 de julho. Cada resumo deve ser um registro completo e preciso dos pagamentos feitos e do imposto retido. Métodos de distribuição: e-mail (anexo em PDF), correio físico (certificado impresso) ou entrega em mãos. Mantenha um registro da distribuição — data de emissão, método e destinatário — para seus próprios registros de conformidade. Funcionários que não receberem o resumo até 14 de julho não poderão preencher a declaração de imposto de renda com precisão, e a ATO responsabiliza o empregador pelo atraso.
Comunique-se com os funcionários sobre suas declarações de renda
Envie um e-mail breve a todos os funcionários (ou publique na intranet) explicando: (a) funcionários reportados via STP podem acessar sua declaração de renda pelo myGov — ela deve estar marcada como "Tax ready" após a finalização do empregador, (b) funcionários que receberam um resumo de pagamento PAYG tradicional devem usar os valores desse resumo para sua declaração de imposto de renda, (c) se algum valor na declaração de renda ou no resumo de pagamento não corresponder à expectativa do funcionário, ele deve contatar o setor de folha de pagamento — não a ATO — primeiro. Este último ponto é crítico: um funcionário que questiona um valor diretamente com a ATO aciona uma investigação de cruzamento de dados que leva mais tempo e envolve mais partes do que uma correção interna de folha de pagamento. A comunicação proativa reduz o volume de consultas de funcionários em julho e agosto, direcionando-os ao canal correto.
Meta da Fase 3: até 14 de julho, a finalização do STP está concluída, cada funcionário tem seu resumo de fim de ano (declaração de renda digital ou resumo PAYG tradicional), e os funcionários sabem a quem recorrer em caso de dúvidas. A correria de julho está sob controle. A Fase 4 — o relatório anual da ATO — tem um mês inteiro para se preparar.
Fase 4: 15 de julho – 14 de agosto — Relatório Anual da ATO e Preparação para Auditoria
Prepare o relatório anual de resumo de pagamentos PAYG (NAT 3447)
Se você emitiu algum resumo de pagamento PAYG tradicional (funcionários não-STP, resumos provisórios de beneficiários com participação societária próxima, certificados de terceiros), você deve protocolar uma declaração de resumo de pagamentos PAYG (NAT 3447) junto à ATO até 14 de agosto. Este formulário resume todos os resumos de pagamento emitidos — total de pagamentos brutos, total de impostos retidos e o número de resumos para cada tipo de resumo PAYG. Sua planilha de extração reconciliada da Fase 2 fornece os números — a SOMA das colunas de Pagamentos Brutos e Total de Impostos Retidos, filtrada por tipo de resumo se você emitiu vários tipos. Faça referência cruzada desses totais com seus valores de retenção trimestral do BAS (rótulos W1 e W2). Qualquer discrepância entre o total do relatório anual e a soma do BAS provoca uma investigação da ATO.
Arquive tudo para o requisito de retenção de registros de cinco anos
A ATO exige que os empregadores mantenham registros de folha de pagamento — incluindo resumos de pagamento PAYG — por cinco anos a partir da data em que foram preparados ou obtidos. Salve em um local estruturado e pesquisável: (a) a planilha de extração reconciliada (formato Excel, um arquivo por ano fiscal) — este é seu índice pesquisável para qualquer revisão futura da ATO ou consulta de funcionário, (b) todos os PDFs e digitalizações originais dos resumos de pagamento organizados por ano fiscal e funcionário, (c) a confirmação de finalização do STP do seu software de folha de pagamento, (d) o relatório anual NAT 3447 protocolado e a confirmação do protocolo. Uma planilha com todos os campos extraídos por máquina é um arquivo pesquisável; uma pasta de PDFs não extraídos classificados por nome de funcionário é um armário de arquivos. A diferença fica evidente na primeira vez que você precisa responder a uma consulta da ATO sobre um funcionário específico de três anos fiscais atrás. O prazo de maio do P60 do Reino Unido e o prazo de julho do P11D seguem a mesma sequência de preparação sob calendários fiscais diferentes — os tipos de documentos diferem, mas a estrutura da lista de verificação (verificar → extrair → reconciliar → distribuir → protocolar → arquivar) é universal.
Perguntas Frequentes
O que acontece se eu perder o prazo de 14 de julho?
Para a finalização do STP: não há penalidade financeira direta por perder o prazo de 14 de julho, mas os funcionários não podem concluir suas declarações de imposto até que seu extrato de rendimentos seja marcado como "Tax ready". A ATO pode entrar em contato para pedir uma explicação se você estiver significativamente atrasado, e atrasos consistentes ao longo de vários anos podem atrair atenção de conformidade. Você pode solicitar à ATO um adiamento se não conseguir cumprir o prazo — os pedidos são avaliados caso a caso. Para os resumos de pagamento PAYG tradicionais: a emissão tardia pode atrair penalidades sob a estrutura de falha de entrega da ATO. O custo prático costuma ser maior que a penalidade: funcionários que não conseguem entregar sua declaração de imposto porque lhes falta um resumo escalarão suas reclamações, consumindo o tempo da equipe de folha de pagamento durante um período em que a equipe já está lidando com a entrega do BAS e os pagamentos de super do Q4.
Como o Payday Super (a partir de 1º de julho de 2026) afeta a carga de trabalho do prazo de julho?
O Payday Super exige que as contribuições de SG cheguem ao fundo de super do funcionário dentro de sete dias úteis de cada data de pagamento — substituindo o prazo atual de contribuição trimestral. Para o ciclo de folha de pagamento de julho de 2026, isso significa que os primeiros processamentos de pagamento realizados em ou após 1º de julho devem ter as contribuições de super pagas por volta de 10 a 12 de julho (dependendo da data exata de pagamento e da janela de sete dias úteis). Isso se sobrepõe à janela de finalização do STP e distribuição dos resumos PAYG. As equipes de folha de pagamento que processam simultaneamente a finalização de fim de ano e o primeiro processamento de contribuição compatível com o Payday Super ficam com capacidade limitada — a lista de verificação acima antecipa o trabalho de reconciliação para a janela de 1 a 10 de julho, liberando a janela de 11 a 14 de julho para finalização e processamento de super.
Preciso emitir resumos PAYG para funcionários que nunca tiveram imposto retido?
De acordo com as regras da ATO, você deve fornecer a cada trabalhador um resumo de pagamento até 14 de julho "mesmo que o valor retido seja nulo". Isso se aplica a funcionários que ganharam abaixo do limite de isenção de imposto ($18,200 para 2025-26) ou que reivindicaram a isenção de imposto e não tiveram imposto retido sobre seus rendimentos. O resumo ainda cumpre uma função de manutenção de registros: confirma os rendimentos brutos do funcionário no ano, o que pode ser relevante para benefícios governamentais, avaliações de pensão alimentícia ou pedidos de empréstimo. Na prática, muitos empregadores geram esses resumos de retenção nula por meio de seu software de folha de pagamento e os distribuem junto com os resumos padrão — o processo de extração e reconciliação os trata de forma idêntica porque os campos são os mesmos; apenas o valor do imposto retido é zero.
Posso finalizar o STP antecipadamente — antes de 14 de julho — para funcionários que saíram no meio do ano?
Sim. Você pode finalizar os dados de STP de um funcionário individual a qualquer momento após o término de seu vínculo empregatício — não precisa esperar até o fim do ano fiscal. Isso é particularmente útil para funcionários que saíram em, digamos, março e querem entregar sua declaração de imposto antes de julho. Finalize os dados deles por meio de seu software habilitado para STP assim que o pagamento final for processado e todos os valores (incluindo qualquer ETP, pagamentos de férias não utilizadas e a contribuição final de super) estiverem finalizados. O extrato de rendimentos do funcionário aparecerá como "Tax ready" no myGov, e ele poderá entregar sua declaração sem esperar pelo ciclo de finalização de julho. Mantenha um registro de quais funcionários foram finalizados antecipadamente — seus valores acumulados no ano na data da finalização devem ser confirmados como completos e não devem mudar após a finalização.
Como lidar com um funcionário que questiona o valor do seu resumo de PAYG depois que eu já enviei a declaração anual?
Investigue o questionamento com base na sua planilha de extração reconciliada e no PDF do resumo original. Se o questionamento revelar um erro genuíno: (a) emita um resumo de pagamento PAYG corrigido para o funcionário, (b) envie um relatório STP retificado (evento de atualização) se o funcionário foi reportado via STP, (c) retifique sua declaração anual de resumo de pagamento PAYG (NAT 3447) se a correção alterar os totais reportados e (d) notifique o funcionário por escrito de que a correção foi feita e forneça uma cópia do resumo retificado. Se a ATO já usou o valor incorreto na avaliação fiscal do funcionário, ele pode precisar solicitar uma retificação da sua declaração de imposto de renda. O custo desse processo de correção — em tempo do responsável pela folha de pagamento, tempo do agente fiscal e frustração do funcionário — é o custo oculto do erro original. É por isso que a Fase 2 (reconciliação) é a fase mais importante da lista de verificação: erros detectados e corrigidos antes da finalização custam minutos; erros detectados após o envio custam horas.