PAYG-Zusammenfassung Frist 14. Juli
Eine Checkliste zur Lohnabrechnungs-Vorbereitung für 2026
Das Geschäftsjahr 2025-26 endet am 30. Juni. Am Morgen des 1. Juli beginnen zwei Uhren zu ticken. Die erste – sichtbar im Kalender jedes Lohnverantwortlichen – zählt herunter bis zum 14. Juli, wenn die STP-Finalisierung abgeschlossen sein muss und PAYG-Zahlungszusammenfassungen Mitarbeiter erreichen müssen, die nicht über STP gemeldet wurden. Die zweite Uhr, weniger sichtbar, aber ebenso unerbittlich, wird von 14 Millionen australischen Arbeitnehmern angetrieben, die ab dem 1. Juli ihre Steuererklärungen einreichen können. Jeder Mitarbeiter, der sich zwischen dem 1. und dem 14. Juli bei myGov anmeldet, erwartet, dass seine Einkommensaufstellung als „Steuerbereit" markiert ist. Jeder Mitarbeiter, der seine finalisierten Daten nicht sehen kann, ruft die Lohnabrechnung an. Das ist der Juli-Engpass – und der einzige zuverlässige Schutz dagegen ist eine Checkliste, die ausgeführt wird, bevor die Uhr abläuft.
Wichtigste Erkenntnisse
- Am 1. Juli beginnen zwei Uhren zu ticken: die sichtbare Frist am 14. Juli in Ihrem Kalender und die unsichtbare Uhr, die von 14 Millionen Mitarbeitern angetrieben wird, die sich am selben Morgen bei myGov anmelden und „Steuerbereite" Einkommensaufstellungen erwarten.
- Die Frist am 14. Juli lässt Ihnen nach dem Abschluss des letzten Juni-Lohnlaufs nur etwa drei tatsächliche Arbeitstage, um die Daten jedes Mitarbeiters abzugleichen – und das Payday-Super-Compliance-Fenster (wirksam ab 1. Juli 2026) verbraucht zwei dieser Tage mit der SG-Beitragsverarbeitung.
- Definieren Sie „bereit" neu – vom Output zum Input: Bis zum 10. Juli muss eine maschinell extrahierte Tabelle existieren, in der jede Zeile verifiziert ist, jedes Flag der berechneten Spalte überprüft wurde und alle Beteiligten – Finanzen, Wirtschaftsprüfer, Steuerberater – aus denselben abgeglichenen Daten schöpfen.
Der PAYG-Zeitplan Juli–August: Vier Termine, die Ihren Lohnmonat bestimmen
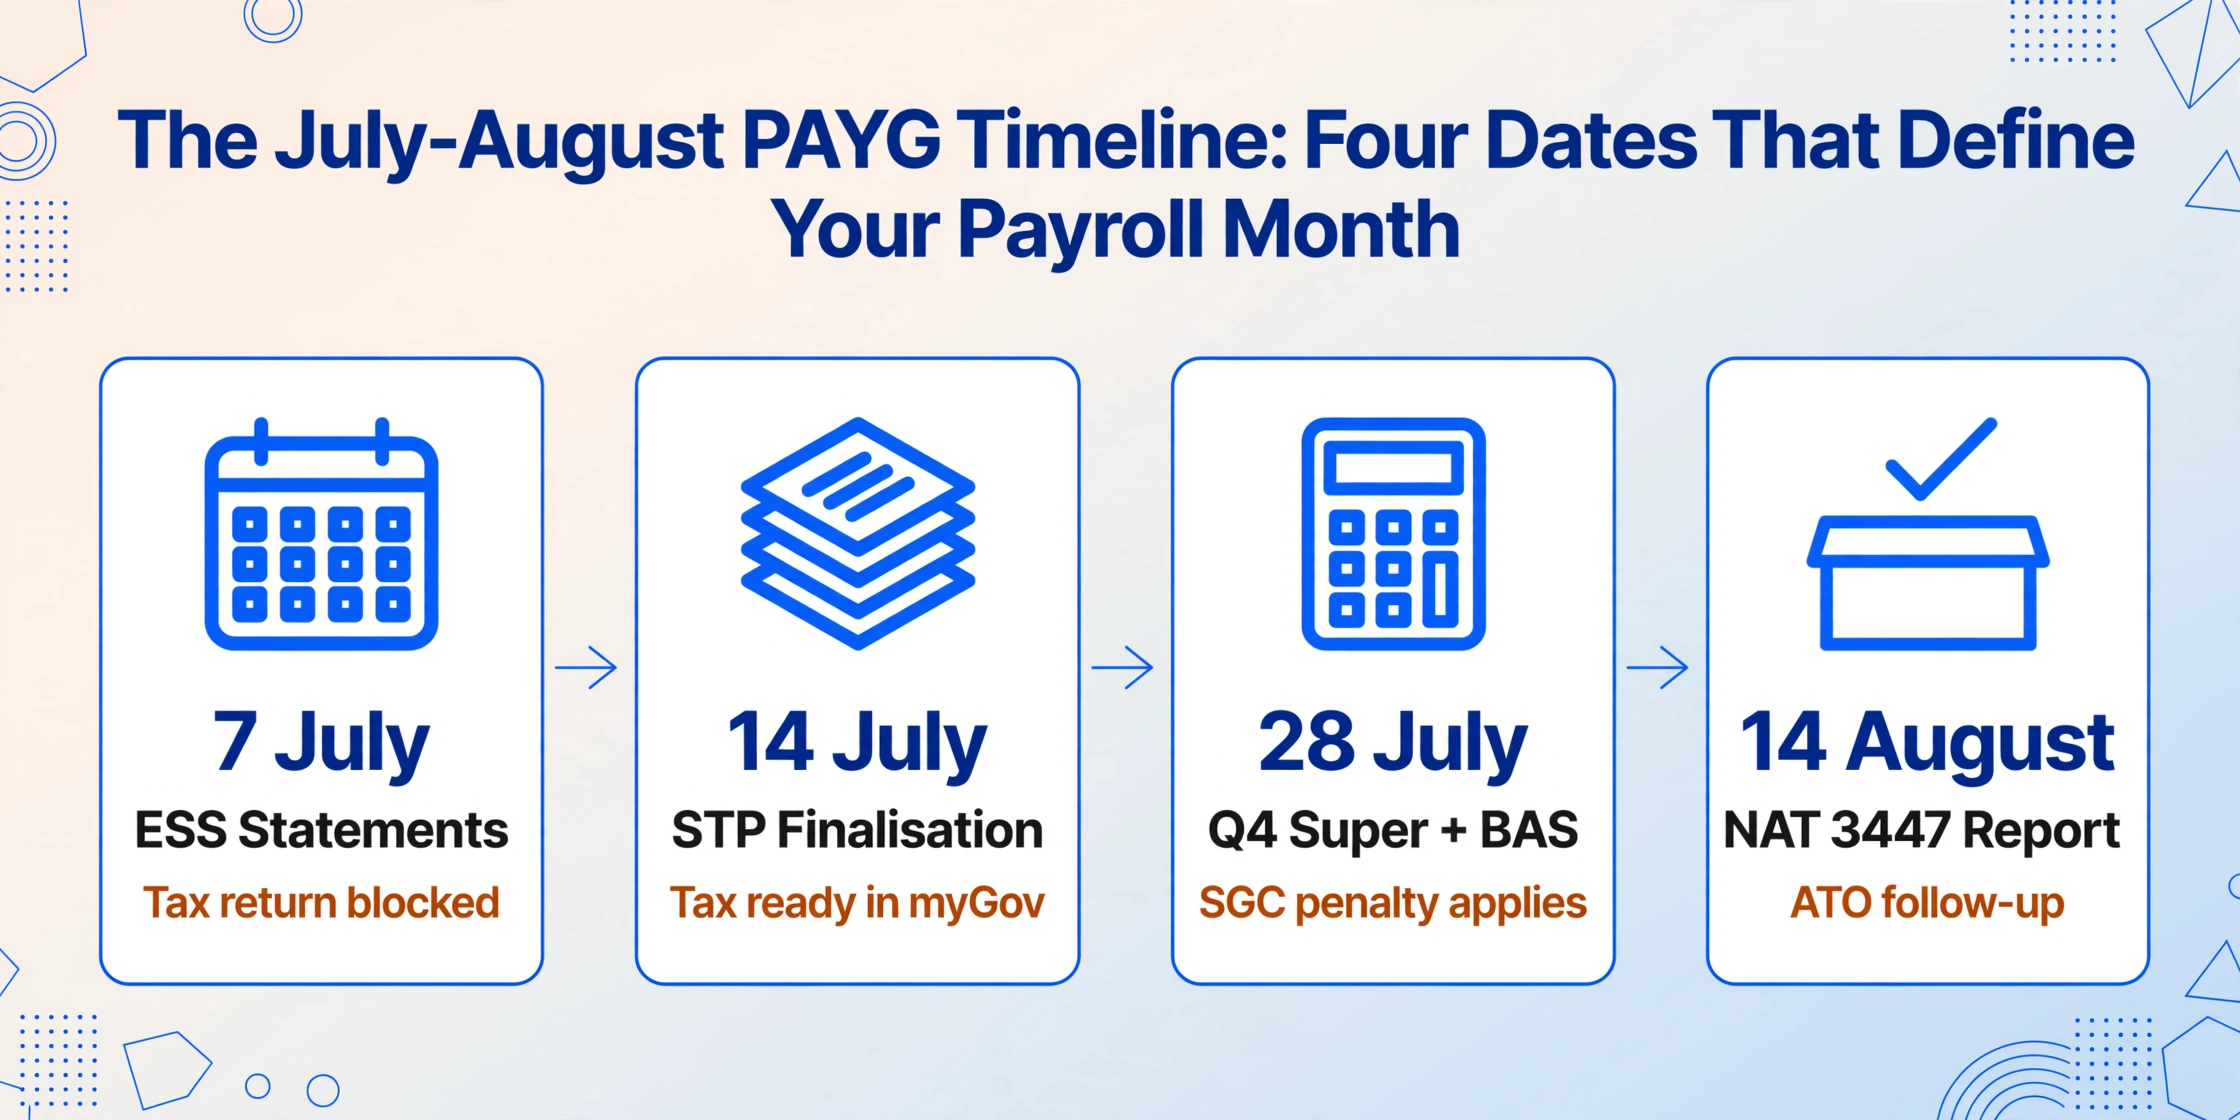
Bevor wir die Checkliste aufschlüsseln, ist es wichtig, die Reihenfolge zu verstehen. Jeder Termin löst eine Kaskade zum nächsten aus – und wenn Sie einen verpassen, verkürzt sich die Zeit für den darauffolgenden Termin.
| Datum | Anforderung | Betroffene | Folge bei Nichteinhaltung |
|---|---|---|---|
| 7. Juli | Ausgabe der Erklärungen zu Mitarbeiter-Aktienbeteiligungsprogrammen (ESS) an Mitarbeiter | Arbeitgeber mit ESS-Vereinbarungen | Mitarbeiter können ihre Steuererklärung nicht abschließen; Nachfragen der ATO zur Einhaltung der Vorschriften |
| 14. Juli | STP-Abschlusserklärung + Ausgabe der PAYG-Zahlungsbelege an Mitarbeiter, die nicht über STP gemeldet werden | Alle STP-meldepflichtigen Arbeitgeber; Arbeitgeber mit STP-befreiten oder aufgeschobenen Zahlungsempfängern | Mitarbeiter können keine steuerfertigen Einkommensnachweise in myGov sehen; verspätete Belegausstellung kann ATO-Strafen nach sich ziehen |
| 28. Juli | Fälligkeit der Q4-Beiträge (April–Juni) zur Super-Garantie + Einreichung und Zahlung der Q4-BAS | Alle Arbeitgeber | Es gilt die Super-Garantie-Abgabe (Strafe); Strafe für verspätete BAS-Einreichung |
| 14. August | Einreichung des Jahresberichts der PAYG-Zahlungsbelege (NAT 3447) | Arbeitgeber, die traditionelle PAYG-Belege ausgestellt haben | Nicht-Einreichungs-Nachfrage der ATO; Datenabgleichslücken zwischen gemeldeter Quellensteuer und BAS-Summen |
Zwei weitere Termine liegen außerhalb der Hauptreihenfolge, betreffen aber bestimmte Arbeitgebergruppen. 30. September – STP-Abschluss für nahestehende Zahlungsempfänger (Geschäftsführer, Familienangehörige eines Familienunternehmens, Treuhandbegünstigte). 31. Oktober – PAYG-Quellensteuer, wenn der Jahresbericht ohne ABN (NAT 3448) für Zahlungen an Lieferanten ohne ABN eingereicht wird.
Die folgende Checkliste deckt den Termin am 14. Juli ab – den ressourcenintensivsten Termin – und integriert die Vorbereitung für den Jahresbericht am 14. August in denselben Arbeitsablauf. Führen Sie die Schritte in der angegebenen Reihenfolge aus: Jeder Abschnitt hängt davon ab, dass der vorherige abgeschlossen ist.
Phase 1: Vor dem 30. Juni – Datenbereitschaft (Vor dem Geschäftsjahresende abschließen)
Mitarbeiterdaten im Lohnsystem prüfen
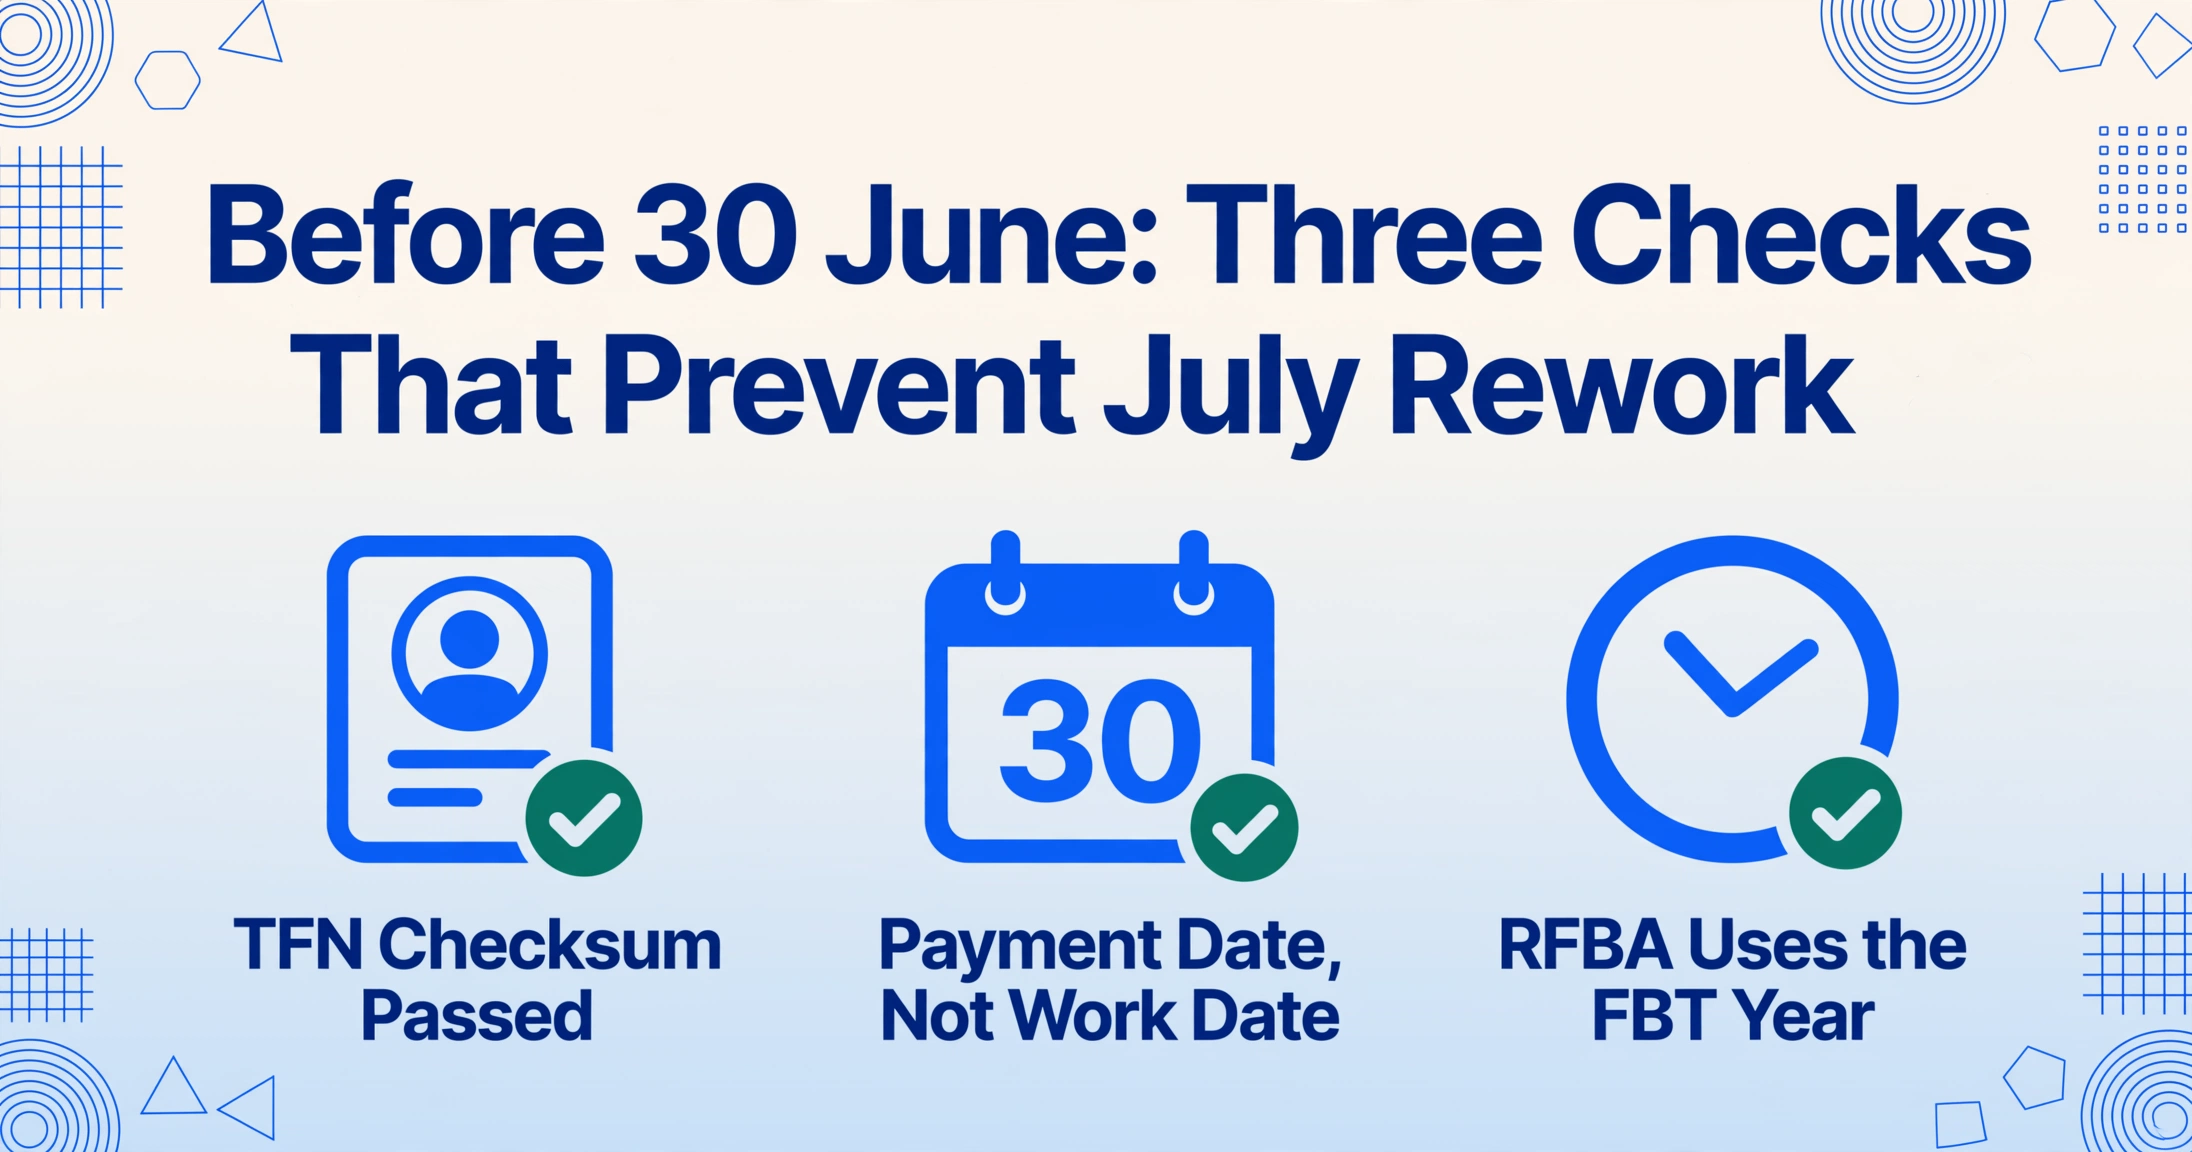
Bestätigen Sie, dass TFN, Namensschreibweise, Geburtsdatum und Adresse jedes Mitarbeiters mit den ATO-Aufzeichnungen übereinstimmen. Ein nicht übereinstimmender TFN ist der häufigste Auslöser für die Ablehnung von STP-Daten und Fehler in der PAYG-Zusammenfassung. Führen Sie einen TFN-Validierungsbericht aus Ihrer Lohnsoftware aus – die meisten Plattformen kennzeichnen TFNs, die den Prüfsummenalgorithmus des ATO nicht bestehen. Korrigieren Sie alle Abweichungen vor dem letzten Juni-Lohnlauf. Fristensensibilität: Nach dem 30. Juni erfordert die Korrektur eines Mitarbeiterdatums ein Update-Ereignis im STP, was der Finalisierung einen Schritt hinzufügt.
Den letzten Lohnlauf des Finanzjahres abstimmen
Der letzte Lohnlauf vor dem 30. Juni bestimmt, in welches Finanzjahr die Zahlungen fallen – das ATO verwendet das Zahlungsdatum, nicht das Arbeitsdatum. Wenn der Zahlungszeitraum den 30. Juni überspannt (z. B. 23. Juni bis 6. Juli) und das Zahlungsdatum am oder nach dem 1. Juli liegt, gehört die gesamte Zahlung zum Finanzjahr 2026-27. Bestätigen Sie mit Ihrer Lohnsoftware, wie sie den Übergang behandelt – Xero, MYOB und Employment Hero behandeln Lohnläufe an der Finanzjahresgrenze jeweils unterschiedlich. Eine Abweichung zwischen Ihrer Annahme und der Behandlung durch die Software ist die häufigste Ursache für eine Bruttozahlungsabweichung, die während der Juli-Abstimmung auftritt.
Meldepflichtige Fringe Benefits für das FBT-Jahr prüfen
Das FBT-Jahr läuft vom 1. April bis zum 31. März – nicht das Finanzjahr. Die meldepflichtigen Fringe-Benefits-Beträge (RFBA) für die PAYG-Zusammenfassungen 2025-26 basieren auf den FBT-Erklärungen für den Zeitraum vom 1. April 2025 bis zum 31. März 2026. Bestätigen Sie, dass die RFBA-Beträge in Ihrem Lohnsystem mit den Zahlen aus Ihrer FBT-Erklärung übereinstimmen. Ein RFBA, der für FBT-Zwecke korrekt gemeldet, aber vor dem 30. Juni nicht im Lohnsystem aktualisiert wurde, erscheint falsch auf den Mitarbeiterzusammenfassungen – und ein Mitarbeiter, dessen RFBA zu niedrig angegeben ist, kann mit einer unerwarteten Medicare-Levy-Zuschlags- oder HELP-Rückzahlungsverpflichtung konfrontiert werden, wenn das ATO die korrekte Zahl abgleicht.
Alle Abfindungszahlungen des Jahres identifizieren und klassifizieren
Bestätigen Sie für jeden Mitarbeiter, der während des Finanzjahres ausgeschieden ist: Wurde eine ETP-Zahlungszusammenfassung (NAT 70868) innerhalb von 14 Tagen nach der Zahlung ausgestellt? Wurden die Pauschalbetragskomponenten korrekt klassifiziert (A für ungenutzten Jahresurlaub, B für ungenutzten Langzeiturlaub, D für steuerfreie Abfindung, E für Nachzahlung)? Eine falsch klassifizierte Pauschale – Typ A, wo Typ D sein sollte – bedeutet, dass die Einkommensaufstellung des Mitarbeiters steuerpflichtiges Einkommen ausweist, wo ein steuerfreier Betrag erscheinen sollte. Der Mitarbeiter entdeckt dies bei der Einreichung seiner Steuererklärung, und die Korrektur erfordert die Neuausstellung der Zusammenfassung, die Einreichung eines geänderten STP-Berichts und die Bearbeitung der Beschwerde des Mitarbeiters.
Ziel von Phase 1: Bis zum 30. Juni ist jeder Mitarbeiterdatensatz in Ihrem Lohnsystem korrekt, jede Zahlung ist dem richtigen Finanzjahr zugeordnet und jede Abfindungszahlung ist klassifiziert. Phase 2 – die Extraktion und Abstimmung – ist nur so sauber wie die Daten aus Phase 1.
Phase 2: 1.–10. Juli — Extraktion und Abgleich
Alle PAYG-Zahlungsbelege erstellen und sammeln – digital und in Papierform
Für STP-gemeldete Mitarbeitende: Ihre Lohnsoftware hat die Daten bereits gemeldet. Sie müssen keine Papierbelege erstellen – die STP-Abschlussmeldung ersetzt diese. Für STP-ausgenommene oder aufgeschobene Mitarbeitende: Erstellen Sie die Zahlungsbelege in Ihrer Lohnsoftware und speichern Sie sie als PDFs. Für eng verbundene Zahlungsempfänger, die Zwischenbelege erhalten, während die STP-Abschlussmeldung bis zum 30. September verlängert ist: Erstellen Sie die Zwischenbelege jetzt – sie werden im September erneut abgeglichen, müssen aber bis zum 14. Juli verteilt werden. Für Zertifikate Dritter (Arbeitskräfteverleiher, verbundene Unternehmen): Sammeln Sie alle PDFs, die von externen Quellen eingegangen sind. Erstellen Sie einen einzigen Ordner – digital oder physisch – der alle zu verarbeitenden Belege enthält. Wenn Papierbelege von Drittanbietern bis zum 5. Juli nicht eingegangen sind, haken Sie sofort nach.
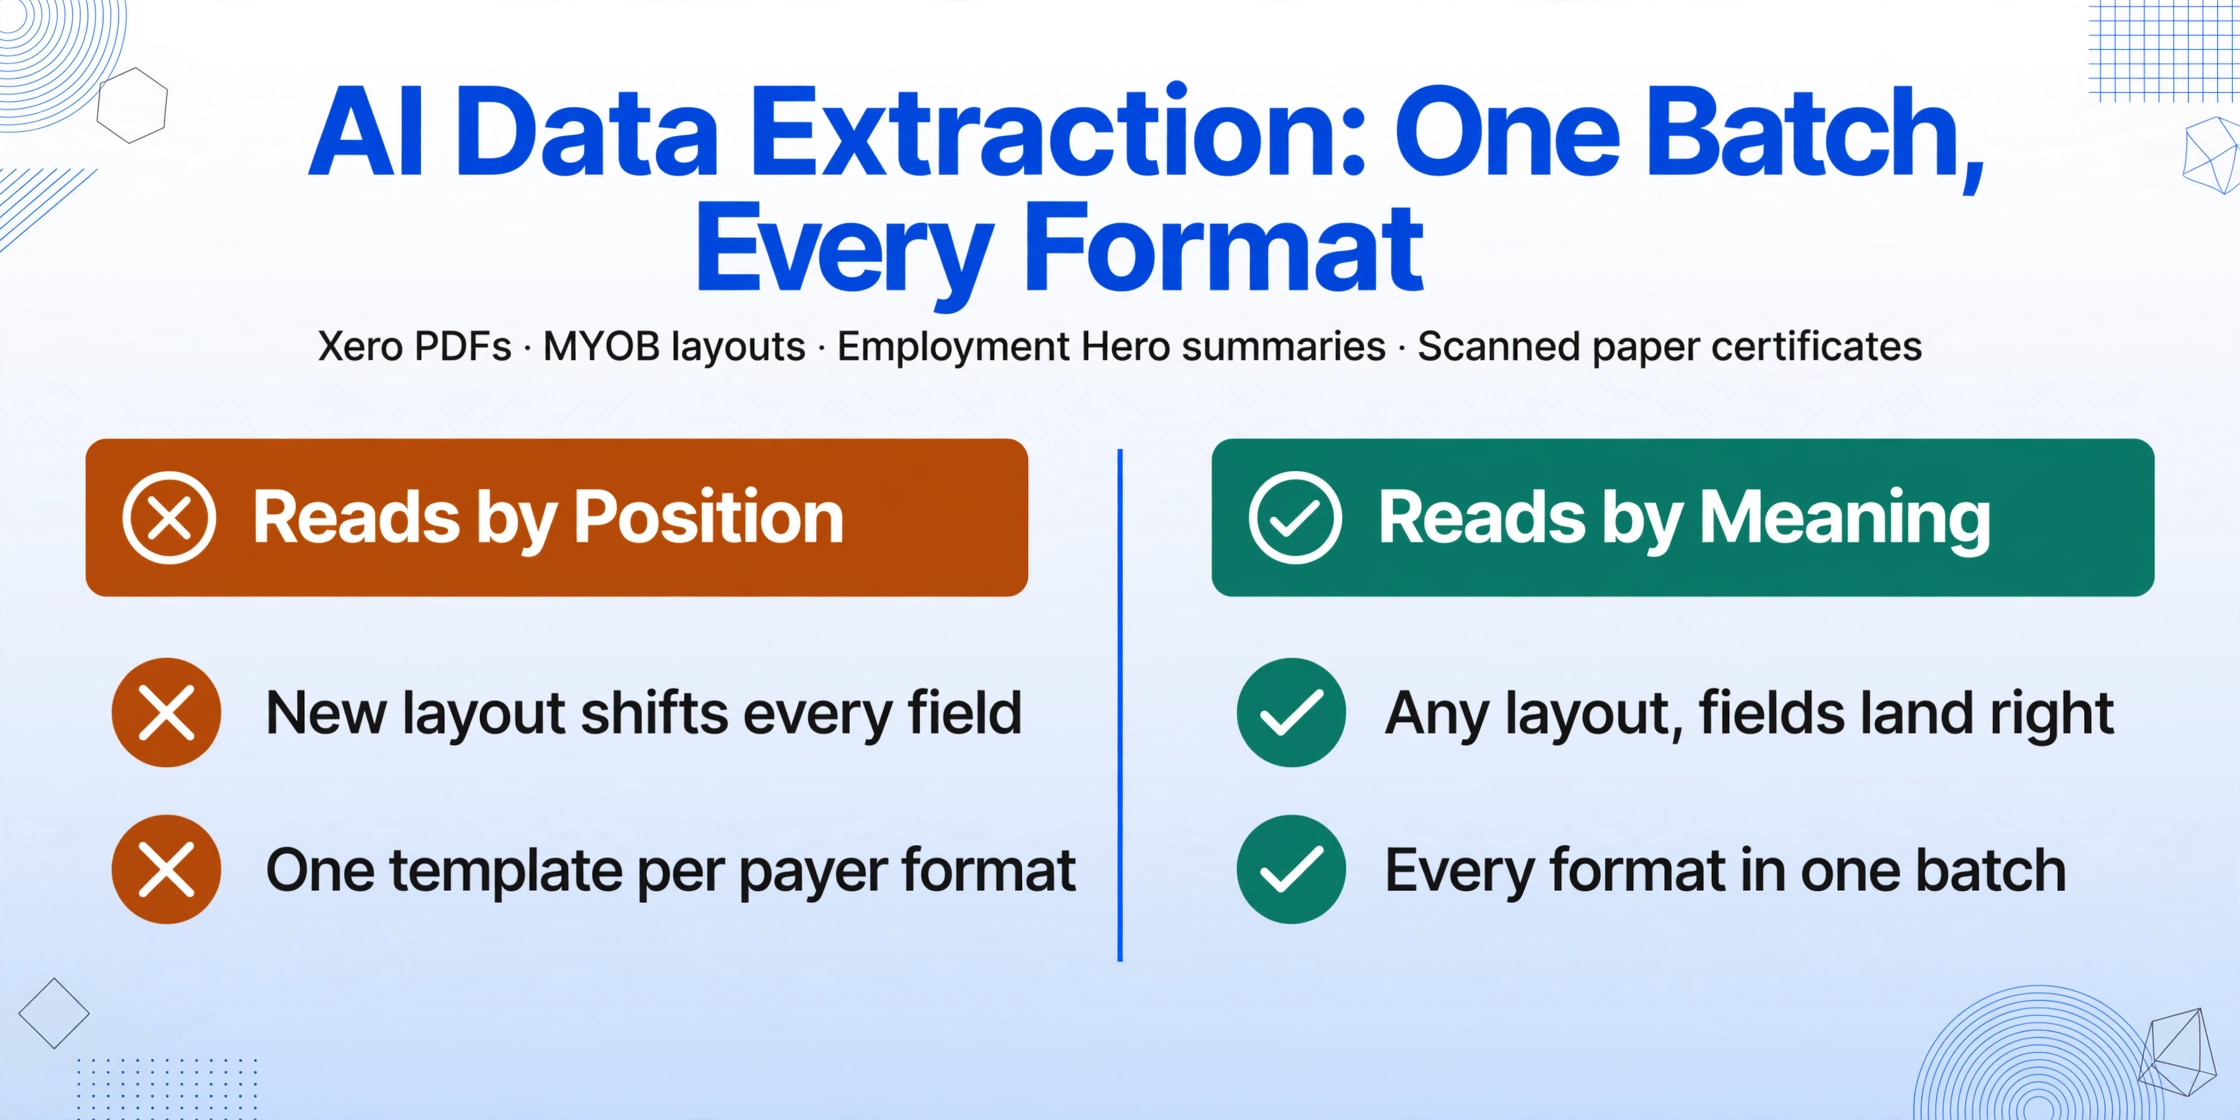
Alle Belege in eine einzige Abgleich-Tabelle extrahieren
Dieser Schritt entscheidet, ob der Rest der Checkliste Stunden oder Tage dauert. Definieren Sie Ihr Spaltenschema – Mitarbeitername, TFN, ABN des Zahlers, Bruttozahlungen, einbehaltene Steuern insgesamt, RFBA, RESC, Zulagen, Pauschalbeträge A–E, Zeitraum Beginn, Zeitraum Ende – und laden Sie alle Belege in einem einzigen Batch hoch. Die Extraktions-Engine verarbeitet alle Formate – Xero-PDFs, MYOB-Layouts, Employment-Hero-Zusammenfassungen, gescannte Papierzertifikate von Drittanbietern – im selben Batch, weil sie jedes Feld nach seiner semantischen Bedeutung liest, nicht nach seiner Position auf der Seite. Das Ergebnis ist eine Tabelle mit einer Zeile pro Mitarbeitendem und Belegart. Für die PAYG-Belegextraktion ist die wichtigste Designentscheidung, ob während der Extraktion berechnete Spalten verwendet werden – mit eingebetteten Validierungsregeln (SG-Konformitätsprüfung, Erkennung von Ausreißern beim effektiven Steuersatz), die Abweichungen markieren, bevor die Tabelle geöffnet wird.
Extrahierte Daten mit dem Lohnsystem abgleichen
Vergleichen Sie die Extraktionstabelle mit dem Jahresverlaufsbericht des Lohnsystems und prüfen Sie: (a) die gesamten Bruttozahlungen aller Zusammenfassungen stimmen mit dem Jahresverlaufsbericht der Lohnabrechnung überein, (b) die gesamte einbehaltene Steuer aller Zusammenfassungen entspricht der Summe der PAYG-Einbehalte der vier vierteljährlichen BAS (Feld W1 für Löhne und Gehälter, W2 für Einbehalte), (c) die Anzahl der Mitarbeiter in der Extraktion entspricht der Anzahl der Mitarbeiter, die eine Zahlungszusammenfassung erhalten haben (einschließlich Vollzeit-, Teilzeit- und Gelegenheitsbeschäftigten mit Steuereinbehalt sowie ehemaligen Mitarbeitern – ausgenommen Auftragnehmer mit ABN, sofern kein freiwilliger Einbehalt erfolgte, und Mitarbeiter ohne Steuereinbehalt unterhalb der Steuerfreigrenze), (d) für jeden Mitarbeiter mit einem RFBA ungleich null bestätigen Sie, dass der Betrag mit der FBT-Erklärung übereinstimmt und der Mitarbeiter tatsächlich einen meldepflichtigen Fringe Benefit erhalten hat.
Alle Abweichungen beim Abgleich untersuchen und beheben
Jeder Mitarbeiter, dessen Bruttozahlung oder einbehaltene Steuer zwischen der extrahierten Zusammenfassung und dem Lohnsystem abweicht, muss untersucht werden. Häufige Ursachen, die in unter 10 Minuten behoben sind: (a) eine manuelle Gehaltskorrektur, die nach Erstellung der Zusammenfassung im Lohnsystem eingegeben wurde, (b) ein Bonus, der im Juni gezahlt, aber erst im Juli-Lohnlauf verarbeitet wurde (gehört gemäß den ATO-Zahlungsdatumsregeln zum nächsten Finanzjahr), (c) eine Gehaltsumwandlungsvereinbarung, die als reguläres SG statt als RESC codiert wurde – die Bruttozahlung ist korrekt, aber das RESC-Feld ist falsch. Weniger häufig, aber zeitaufwändiger: (d) ein Mitarbeiter, der von zwei verschiedenen Unternehmen derselben Unternehmensgruppe bezahlt wird – jedes Unternehmen hat eine eigene Zusammenfassung ausgestellt und der Bericht des Lohnsystems deckt nur ein Unternehmen ab, (e) ein Arbeitnehmer, der in einem Berichtszeitraum als Angestellter und in einem anderen als Auftragnehmer eingestuft wurde – die Zusammenfassung deckt nur den Angestelltenzeitraum ab, das Lohnregister kann jedoch beide enthalten. Eskalieren Sie jede Abweichung, die Sie nicht erklären können, vor dem 10. Juli an den Anbieter der Lohnsoftware oder den Steuerberater – die verbleibenden vier Tage sind für die Verteilung und Finalisierung vorgesehen, nicht für Untersuchungen.
Ziel von Phase 2: Bis zum 10. Juli wurde jede Zusammenfassung extrahiert, abgeglichen und etwaige Abweichungen behoben. Die Extraktionstabelle ist die maßgebliche Quelle für alle drei Interessengruppen (Finanzen, Wirtschaftsprüfer, Steuerberater). Phase 3 — Abschluss und Verteilung — ist ein Bestätigungsschritt, kein Schritt zur Datenkorrektur.
Phase 3: 11.–14. Juli — Abschluss und Verteilung
STP-Abgabeerklärung einreichen
Reichen Sie über Ihre STP-fähige Lohnsoftware die Abgabeerklärung für alle Arbeitnehmer im Arm's-Length-Verhältnis ein. Dadurch werden deren Einkommensnachweise in myGov als „Tax ready" markiert. Prüfen Sie vor dem Einreichen den STP-Abgabebericht – die meisten Lohnplattformen bieten eine Vorschaufunktion – und bestätigen Sie, dass die Summen mit Ihrer abgeglichenen Extraktionstabelle übereinstimmen. Für Arbeitnehmer, die im Laufe des Jahres ausgeschieden sind, bestätigen Sie, dass das Beendigungsdatum korrekt ist und die Abgabe alle Zahlungen bis zu diesem Datum umfasst. Für eng verbundene Zahlungsempfänger: Wenn Sie vorläufige herkömmliche Zusammenfassungen ausstellen und die STP-Abgabe auf den 30. September verschieben, finalisieren Sie diese jetzt nicht – stellen Sie jedoch sicher, dass die vorläufigen Zusammenfassungen bis zum 14. Juli verteilt werden. Hinweis: Ab dem 1. Juli 2026 verlangt Payday Super, dass SG-Beiträge innerhalb von sieben Arbeitstagen nach jedem Zahltag die Fonds der Arbeitnehmer erreichen. Die ersten Lohnläufe nach dem 1. Juli fallen unter diese Regel – bestätigen Sie, dass Ihre Lohnsoftware und Ihr Super-Clearing-House für die neue Terminierung konfiguriert sind.
PAYG-Zahlungsnachweise an Nicht-STP-Arbeitnehmer verteilen
Für Arbeitnehmer, die nicht über STP gemeldet werden – STP-befreite Zahlungsempfänger, Arbeitnehmer aus der Zeit vor der Umstellung, eng verbundene Zahlungsempfänger mit vorläufigen Zusammenfassungen und Empfänger von Drittbescheinigungen – verteilen Sie deren PAYG-Zahlungsnachweise bis zum 14. Juli. Jeder Nachweis muss eine vollständige und genaue Aufzeichnung der geleisteten Zahlungen und einbehaltenen Steuern sein. Verteilungsmethoden: E-Mail (PDF-Anhang), Post (gedruckte Bescheinigung) oder persönliche Übergabe. Bewahren Sie einen Nachweis der Verteilung auf – Ausgabedatum, Methode und Empfänger – für Ihre eigenen Compliance-Unterlagen. Arbeitnehmer, die ihren Nachweis nicht bis zum 14. Juli erhalten, können ihre Steuererklärung nicht korrekt ausfüllen, und das ATO macht den Arbeitgeber für die Verzögerung verantwortlich.
Mit Arbeitnehmern über ihre Einkommensnachweise kommunizieren
Senden Sie allen Arbeitnehmern eine kurze E-Mail (oder veröffentlichen Sie einen Beitrag im Intranet), in der Sie erklären: (a) Über STP gemeldete Arbeitnehmer können ihren Einkommensnachweis über myGov abrufen – er sollte nach der Finalisierung durch den Arbeitgeber als „Tax ready" markiert sein, (b) Arbeitnehmer, die einen herkömmlichen PAYG-Zahlungsnachweis erhalten haben, sollten die Zahlen aus diesem Nachweis für ihre Steuererklärung verwenden, (c) wenn eine Zahl auf dem Einkommensnachweis oder dem Zahlungsnachweis nicht den Erwartungen des Arbeitnehmers entspricht, sollten sie sich zuerst an die Lohnbuchhaltung wenden – nicht an das ATO. Dieser letzte Punkt ist entscheidend: Ein Arbeitnehmer, der eine Zahl direkt beim ATO anfragt, löst eine Datenabgleichsprüfung aus, die länger dauert und mehr Parteien einbezieht als eine interne Lohnkorrektur. Proaktive Kommunikation reduziert das Volumen der Arbeitnehmeranfragen im Juli-August, indem sie an den richtigen Kanal verwiesen werden.
Ziel von Phase 3: Bis zum 14. Juli ist die STP-Finalisierung abgeschlossen, jeder Arbeitnehmer hat seine Jahreszusammenfassung (digitaler Einkommensnachweis oder herkömmlicher PAYG-Nachweis), und die Arbeitnehmer wissen, an wen sie sich bei Fragen wenden können. Der Juli-Ansturm ist bewältigt. Phase 4 – der ATO-Jahresbericht – hat einen vollen Monat Zeit zur Vorbereitung.
Phase 4: 15. Juli – 14. August — ATO-Jahresbericht und Prüfungsvorbereitung
Bereiten Sie den jährlichen PAYG-Zahlungsbelegbericht vor (NAT 3447)
Wenn Sie herkömmliche PAYG-Zahlungsbelege ausgestellt haben (nicht-STP-Mitarbeiter, Zwischenbelege für eng verbundene Zahlungsempfänger, Zertifikate Dritter), müssen Sie bis zum 14. August eine PAYG-Zahlungsbelegerklärung (NAT 3447) beim ATO einreichen. Dieses Formular fasst alle ausgestellten Zahlungsbelege zusammen – gesamte Bruttozahlungen, gesamte einbehaltene Steuern und die Anzahl der Belege für jeden PAYG-Belegtyp. Ihre abgeglichene Extraktionstabelle aus Phase 2 liefert die Zahlen – die SUMME der Spalten Bruttozahlungen und Gesamte einbehaltene Steuern, gefiltert nach Belegtyp, falls Sie mehrere Typen ausgestellt haben. Gleichen Sie diese Summen mit Ihren vierteljährlichen BAS-Einbehaltungszahlen ab (Kennzeichnungen W1 und W2). Jede Abweichung zwischen der Jahresberichtssumme und der BAS-Summe löst eine ATO-Anfrage aus.
Archivieren Sie alles für die fünfjährige Aufbewahrungspflicht
Das ATO verlangt von Arbeitgebern, Lohnunterlagen – einschließlich PAYG-Zahlungsbelegen – fünf Jahre ab dem Datum ihrer Erstellung oder Beschaffung aufzubewahren. Speichern Sie alles an einem strukturierten, durchsuchbaren Ort: (a) die abgeglichene Extraktionstabelle (Excel-Format, eine Datei pro Steuerjahr) – dies ist Ihr durchsuchbarer Index für künftige ATO-Prüfungen oder Mitarbeiteranfragen, (b) alle ursprünglichen Zahlungsbeleg-PDFs und Scans, sortiert nach Steuerjahr und Mitarbeiter, (c) die STP-Abschlussbestätigung aus Ihrer Lohnsoftware, (d) den eingereichten NAT-3447-Jahresbericht und die Einreichungsbestätigung. Eine Tabelle mit allen maschinell extrahierten Feldern ist ein durchsuchbares Archiv; ein Ordner mit nicht extrahierten PDFs, sortiert nach Mitarbeitername, ist ein Aktenschrank. Der Unterschied wird deutlich, sobald Sie eine ATO-Anfrage zu einem bestimmten Mitarbeiter aus einem vor drei Jahren liegenden Steuerjahr beantworten müssen. Die UK-P60-Mai-Frist und die P11D-Juli-Frist folgen derselben Vorbereitungsreihenfolge unter anderen Steuerkalendern – die Dokumenttypen unterscheiden sich, aber die Checklistenstruktur (prüfen → extrahieren → abgleichen → verteilen → einreichen → archivieren) ist universell.
Häufig gestellte Fragen
Was passiert, wenn ich die Frist zum 14. Juli versäume?
Für die STP-Finalisierung: Es gibt keine direkte finanzielle Strafe für das Versäumen des 14. Juli, aber Mitarbeiter können ihre Steuererklärung erst abschließen, wenn ihre Einkommensaufstellung als „Steuerbereit“ markiert ist. Das ATO kann bei erheblicher Verspätung eine Erklärung anfordern, und wiederholte Verspätungen über mehrere Jahre können zu verstärkter Prüfung führen. Sie können beim ATO einen Aufschub beantragen, wenn Sie die Frist nicht einhalten können – Anträge werden einzeln geprüft. Für traditionelle PAYG-Zahlungsbelege: Verspätete Ausstellung kann Strafen im Rahmen des ATO-Systems für Nichtabgabe nach sich ziehen. Die praktischen Kosten sind oft höher als die Strafe: Mitarbeiter, die ihre Steuererklärung nicht einreichen können, weil ein Beleg fehlt, werden sich beschweren und die Lohnbuchhaltung zusätzlich belasten, die zu dieser Zeit bereits mit BAS-Einreichung und Q4-Superzahlungen beschäftigt ist.
Wie wirkt sich Payday Super (ab 1. Juli 2026) auf die Arbeitsbelastung im Juli aus?
Payday Super verlangt, dass SG-Beiträge innerhalb von sieben Werktagen nach jedem Zahltag beim Superfonds des Mitarbeiters eingehen – und ersetzt damit die derzeitige vierteljährliche Beitragsfrist. Für den Lohnzyklus im Juli 2026 bedeutet dies, dass für die ersten ab dem 1. Juli abgerechneten Lohnläufe die Superbeiträge bis etwa zum 10.–12. Juli gezahlt werden müssen (abhängig vom genauen Zahltag und dem Sieben-Werktage-Fenster). Dies überschneidet sich mit dem Zeitfenster für die STP-Finalisierung und die PAYG-Belegverteilung. Lohnbuchhaltungen, die sowohl die Jahresendfinalisierung als auch den ersten Payday-Super-konformen Beitragslauf gleichzeitig bearbeiten, sind in ihrer Kapazität eingeschränkt – die obige Checkliste verlagert Abstimmungsarbeiten in das Zeitfenster vom 1.–10. Juli, um das Fenster vom 11.–14. Juli für die Finalisierung und Superabwicklung freizumachen.
Muss ich Mitarbeitern, von denen nie Steuern einbehalten wurden, PAYG-Belege ausstellen?
Nach den ATO-Regeln müssen Sie jedem Arbeitnehmer bis zum 14. Juli einen Zahlungsbeleg ausstellen, „auch wenn der einbehaltene Betrag null ist“. Dies gilt für Mitarbeiter, die unter der Steuerfreigrenze verdient haben (18.200 $ für 2025–26) oder die die Steuerfreigrenze beantragt haben und bei denen keine Steuern auf ihr Einkommen einbehalten wurden. Der Beleg dient dennoch der Aufzeichnung: Er bestätigt das Bruttoeinkommen des Mitarbeiters für das Jahr, was für staatliche Leistungen, Unterhaltsberechnungen oder Kreditanträge relevant sein kann. In der Praxis erstellen viele Arbeitgeber diese Null-Einbehalt-Belege über ihre Lohnsoftware und verteilen sie zusammen mit den Standardbelegen – der Extraktions- und Abstimmungsprozess behandelt sie identisch, da die Felder gleich sind; nur der einbehaltene Steuerbetrag ist null.
Kann ich die STP vor dem 14. Juli für Mitarbeiter finalisieren, die unterjährig ausgeschieden sind?
Ja. Sie können die STP-Daten eines einzelnen Mitarbeiters jederzeit nach Beendigung des Arbeitsverhältnisses finalisieren – Sie müssen nicht bis zum Ende des Geschäftsjahres warten. Dies ist besonders nützlich für Mitarbeiter, die beispielsweise im März ausgeschieden sind und ihre Steuererklärung vor Juli einreichen möchten. Finalisieren Sie ihre Daten über Ihre STP-fähige Software, sobald ihre letzte Abrechnung verarbeitet ist und alle Beträge (einschließlich etwaiger ETP, Urlaubsabgeltungen und des letzten Superbeitrags) endgültig sind. Die Einkommensaufstellung des Mitarbeiters wird in myGov als „Steuerbereit“ angezeigt, und er kann seine Erklärung einreichen, ohne auf den Finalisierungszyklus im Juli warten zu müssen. Führen Sie Aufzeichnungen darüber, welche Mitarbeiter vorzeitig finalisiert wurden – ihre Jahreswerte zum Zeitpunkt der Finalisierung sollten als vollständig bestätigt sein und sich nach der Finalisierung nicht mehr ändern.
Wie gehe ich vor, wenn ein Mitarbeiter nach Einreichung des Jahresberichts seine PAYG-Abrechnungssumme anzweifelt?
Prüfen Sie die Anfrage anhand Ihrer abgeglichenen Extraktionstabelle und der ursprünglichen Zusammenfassung als PDF. Ergibt die Prüfung einen echten Fehler: (a) stellen Sie dem Mitarbeiter eine korrigierte PAYG-Zahlungsübersicht aus, (b) übermitteln Sie einen korrigierten STP-Bericht (Update-Ereignis), wenn der Mitarbeiter über STP gemeldet wurde, (c) korrigieren Sie Ihren jährlichen PAYG-Zahlungsübersichtsbericht (NAT 3447), falls die Korrektur die gemeldeten Gesamtsummen ändert, und (d) benachrichtigen Sie den Mitarbeiter schriftlich über die Korrektur und geben Sie eine Kopie der korrigierten Übersicht. Hat das Finanzamt den falschen Betrag bereits in der Steuerveranlagung des Mitarbeiters verwendet, muss dieser möglicherweise eine Änderung seiner Steuererklärung beantragen. Die Kosten dieses Korrekturprozesses – in Form von Zeit der Lohnbuchhaltung, Steuerberaterkosten und Frustration des Mitarbeiters – sind die versteckten Kosten des ursprünglichen Fehlers. Deshalb ist Phase 2 (Abgleich) die wichtigste Phase der Checkliste: Fehler, die vor der Finalisierung erkannt und korrigiert werden, kosten Minuten; Fehler, die nach der Einreichung entdeckt werden, kosten Stunden.