PAYGサマリー7月14日期限
2026年向け給与データ準備チェックリスト
2025-26会計年度は6月30日に終了します。7月1日の朝、2つの時計が動き始めます。1つ目は、すべての給与管理者のカレンダーに表示されるもので、STP最終化を完了し、STPで報告されていない従業員にPAYG支払サマリーを届けなければならない7月14日までのカウントダウンです。2つ目の時計はあまり目立ちませんが、同様に容赦なく、7月1日から確定申告ができる1,400万人のオーストラリア人従業員によって動かされています。1日から14日の間にmyGovにログインするすべての従業員は、自分の所得明細書に「Tax ready」と表示されることを期待しています。最終化されたデータを確認できない従業員は、全員給与部門に電話をかけます。これが7月の繁忙期です。そして、これに対する唯一の確実な防御策は、時計が動き切る前に実行されるチェックリストです。
重要ポイント
- 7月1日、2つの時計が動き始めます:カレンダーに表示される7月14日期限と、同じ朝にmyGovにログインして「Tax ready」の所得明細書を期待する1,400万人の従業員によって動かされる目に見えない時計です。
- 7月14日期限までに、最終の6月給与支払いが終了した後、各従業員のデータを照合する実質的な稼働日は約3日しかありません。さらに、Payday Superコンプライアンス期間(2026年7月1日施行)により、そのうち2日間はSG拠出金の処理に費やされます。
- 「準備完了」の定義を出力から入力へと再定義しましょう:7月10日までに、機械抽出された1つのスプレッドシートが存在し、すべての行が検証され、すべての計算列フラグがレビューされ、すべての関係者(経理、監査人、税理士)が同じ照合済みデータを参照している状態にします。
7月〜8月のPAYGスケジュール:給与月を左右する4つの重要日
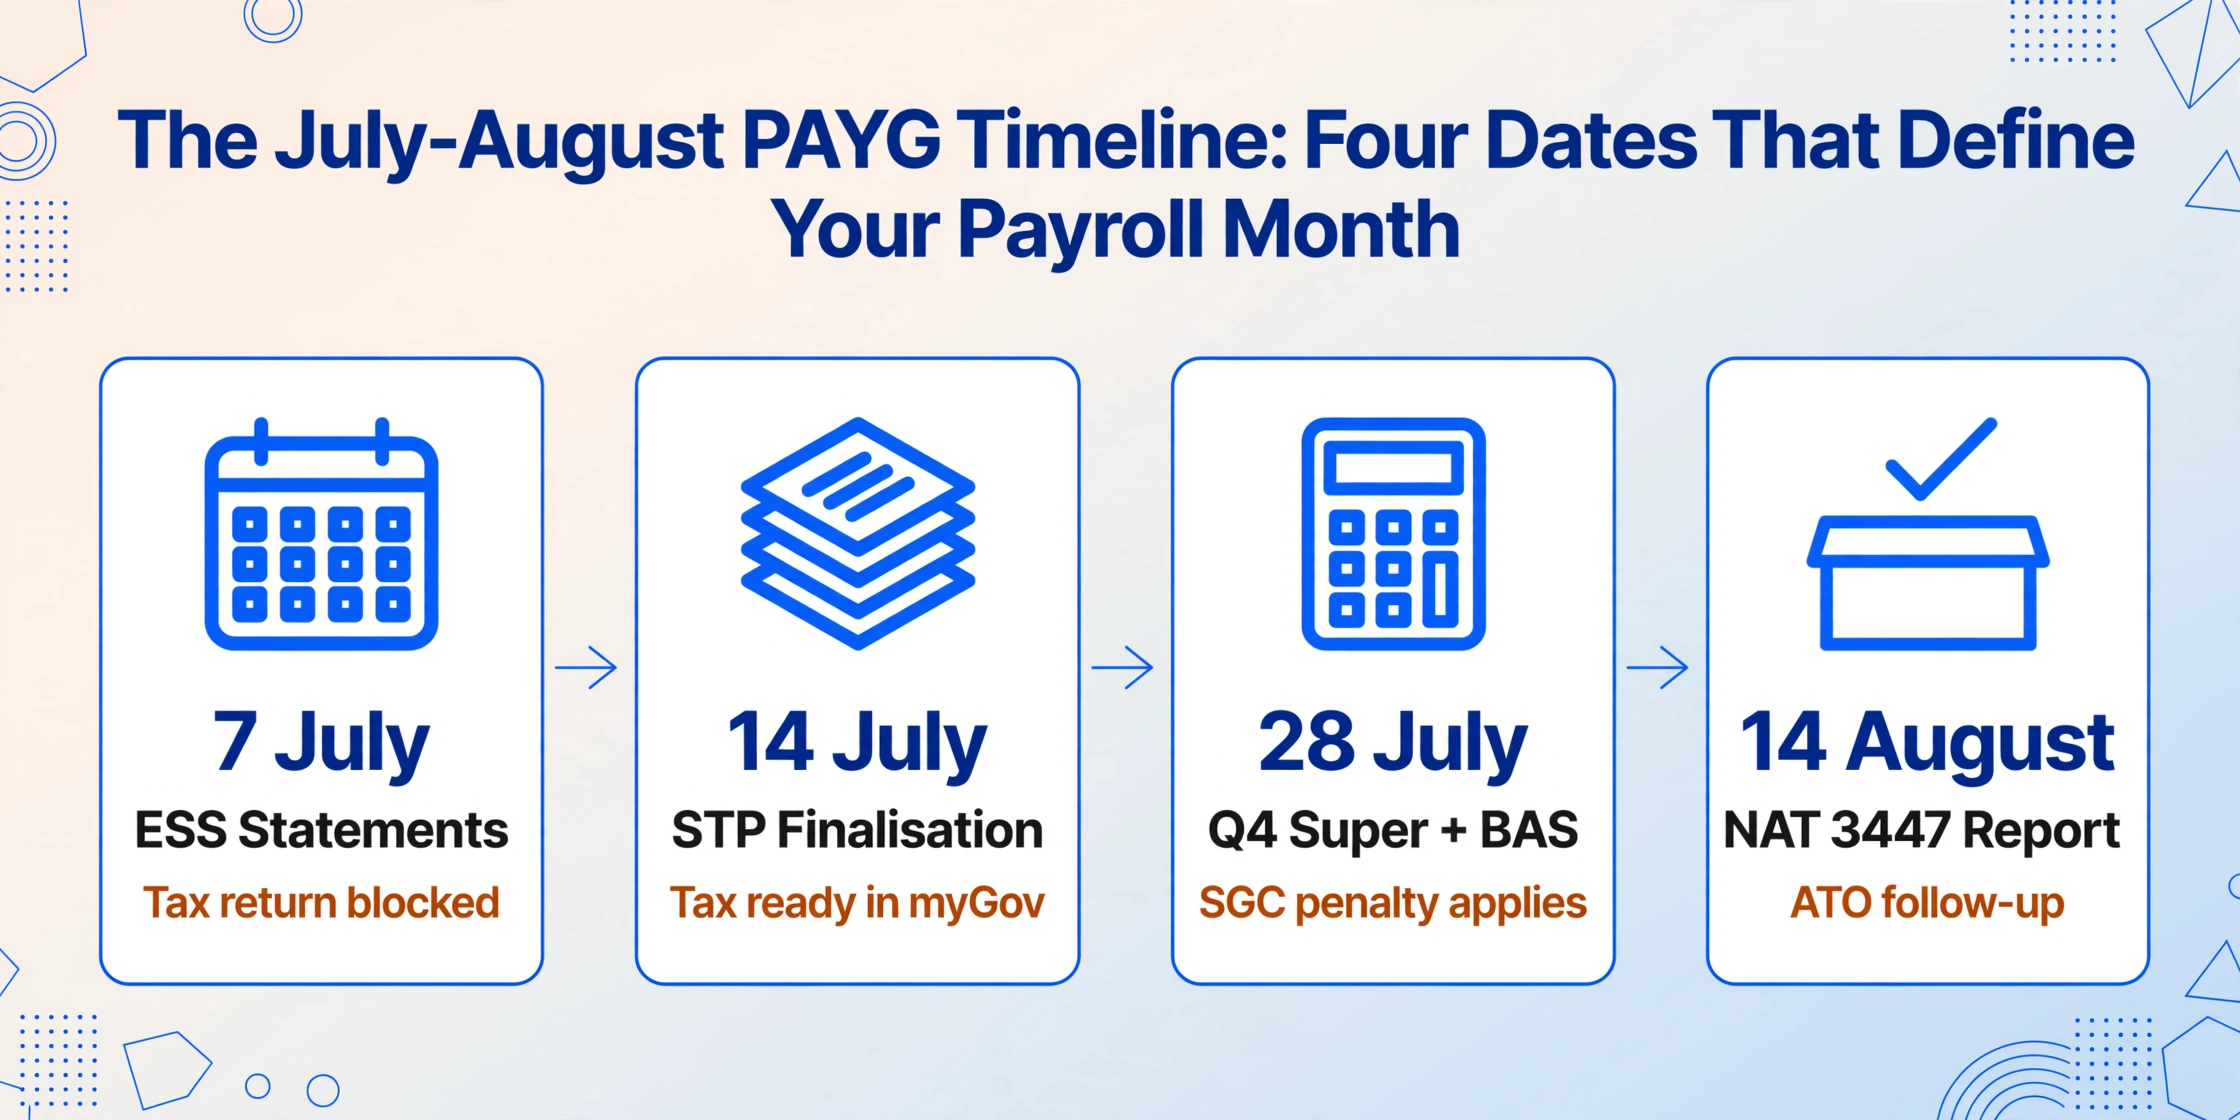
チェックリストの詳細に入る前に、流れを理解しましょう。各日付が次の期限へと連鎖し、1つを逃すと次の対応時間が圧迫されます。
| 日付 | 要件 | 対象者 | 期限を逃した場合の影響 |
|---|---|---|---|
| 7月7日 | 従業員持株制度(ESS)明細書を従業員に発行 | ESS制度を導入している雇用主 | 従業員が確定申告を完了できない。ATOからコンプライアンスのフォローアップを受ける |
| 7月14日 | STP最終化宣言+STPで報告していない従業員へのPAYG支払明細書の発行 | STP報告対象の全雇用主。STP免除・延期対象の受取人がいる雇用主 | 従業員がmyGovでTax Readyの所得明細書を確認できない。明細書の遅延発行によりATOの罰則を受ける可能性がある |
| 7月28日 | Q4(4月〜6月)スーパー保証拠出金の支払期限+Q4 BASの提出・支払い | 全雇用主 | スーパー保証賦課金(罰則)が適用。BASの遅延提出による罰則 |
| 8月14日 | PAYG支払明細書年次報告書(NAT 3447)の提出 | 従来型のPAYG明細書を発行した雇用主 | ATOから未提出のフォローアップ。報告された源泉徴収額とBAS合計の間にデータ照合のズレが生じる |
主な流れ以外にも、特定の雇用主カテゴリーに影響する期限が2つあります。9月30日 — 密接関係者(取締役、家族経営の家族メンバー、信託受益者)に対するSTP最終化。10月31日 — ABNを提示しなかった取引先への支払いに関するABN未提示時のPAYG源泉徴収年次報告書(NAT 3448)。
以下のチェックリストは、最もリソースを要する7月14日の期限を対象とし、8月14日の年次報告書への準備も同じワークフローに組み込んでいます。各セクションは前のセクションの完了を前提としているため、順番に実行してください。
フェーズ1: 6月30日まで — データ準備(会計年度末までに完了)
給与システムで従業員情報を確認する
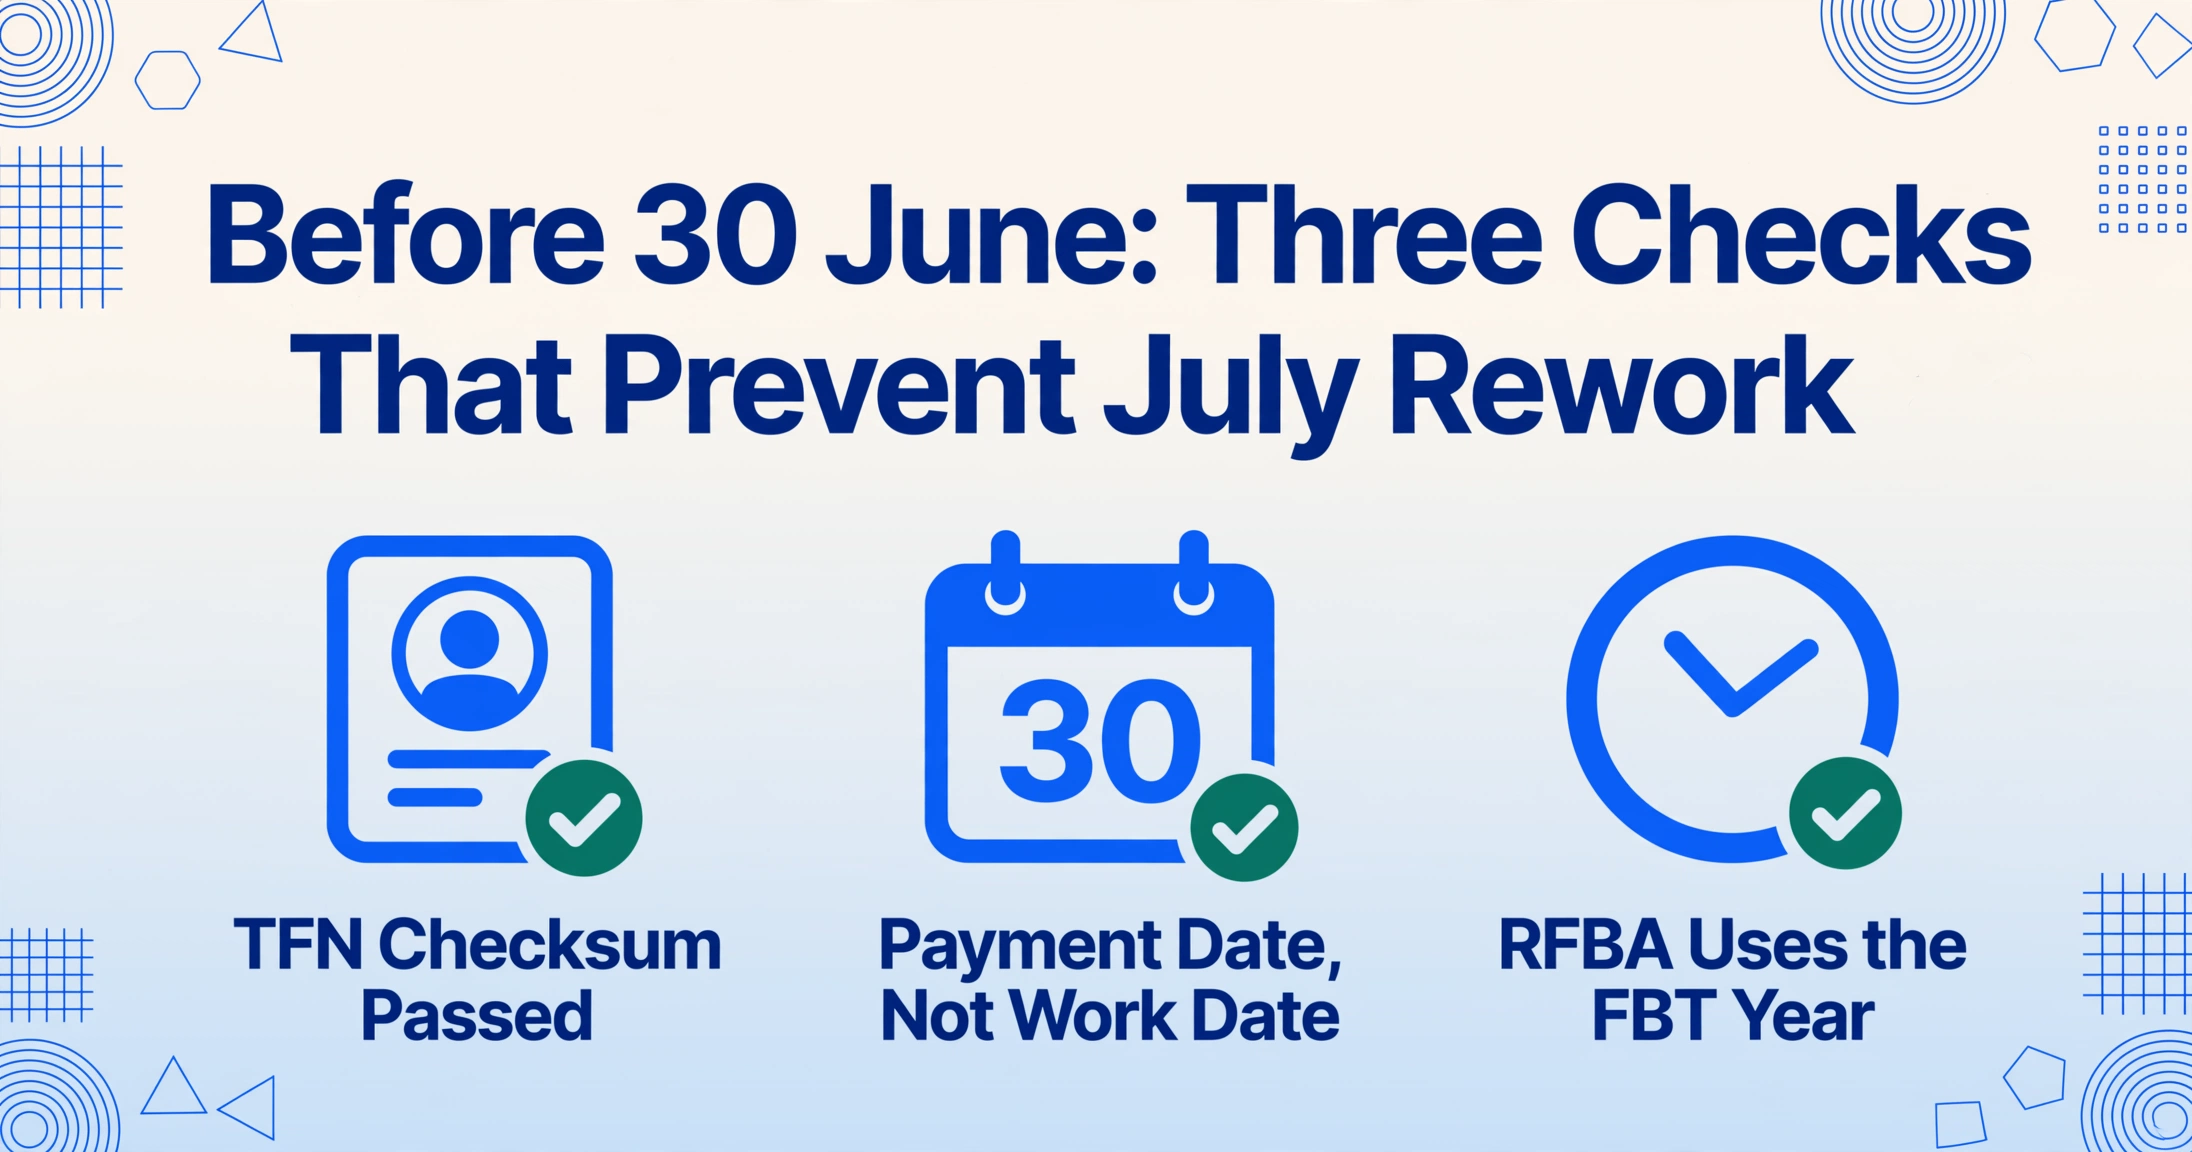
全従業員のTFN、氏名の表記、生年月日、住所がATOの記録と一致していることを確認してください。TFNの不一致は、STPデータの拒否やPAYGサマリーのエラーを引き起こす最も一般的な原因です。給与ソフトウェアからTFN検証レポートを実行してください。ほとんどのプラットフォームは、ATOのチェックサムアルゴリズムを通過しないTFNにフラグを立てます。6月の最終給与実行前に、不一致をすべて修正してください。期限の重要性:6月30日以降に従業員情報を修正するには、STPで更新イベントが必要となり、最終確定に手順が追加されます。
会計年度の最終給与実行を照合する
6月30日より前の最終給与実行によって、支払いがどの会計年度に属するかが決まります。ATOが使用するのは勤務日ではなく支払日です。給与期間が6月30日をまたぐ場合(例:6月23日から7月6日)、支払日が7月1日以降であれば、支払い全体が2026-27会計年度に属します。給与ソフトウェアがまたがる期間をどのように処理するかを確認してください。Xero、MYOB、Employment Heroはそれぞれ会計年度の境界をまたぐ給与実行の処理方法が異なります。ご自身の想定とソフトウェアの処理方法の不一致は、7月の照合中に表面化する総支払額の差異の最も一般的な原因です。
FBT年度の報告対象付加価値福利を確認する
FBT年度は会計年度ではなく、4月1日から3月31日までです。2025-26年度のPAYGサマリーの報告対象付加価値福利額(RFBA)は、2025年4月1日から2026年3月31日までのFBT申告に基づいています。給与システムのRFBA額がFBT申告の数値と一致していることを確認してください。FBT目的で正しく報告されたものの、6月30日までに給与システムで更新されなかったRFBAは、従業員のサマリーに誤って表示されます。また、RFBAが過少報告された従業員は、ATOが正しい数値を照合した際に、予期しないメディケアlevyサーチャージやHELP返済義務に直面する可能性があります。
年度中のすべての退職手当を特定して分類する
会計年度中に退職したすべての従業員について、以下を確認してください:ETP支払サマリー(NAT 70868)は支払いから14日以内に発行されましたか?一時払いの構成要素は正しく分類されましたか(A=未使用の年次休暇、B=未使用の長期勤続休暇、D=非課税の退職手当、E=遡及払い)?一時払いの誤分類(Type DであるべきところにType Aを入力)は、従業員の所得明細書に非課税額が表示されるべき箇所に課税所得が報告されることを意味します。従業員は確定申告の際にこれを発見し、修正にはサマリーの再発行、修正済みSTPレポートの提出、従業員からの苦情への対応が必要となります。
フェーズ1の目標:6月30日までに、給与システム内のすべての従業員記録が正確で、すべての支払いが正しい会計年度に割り当てられ、すべての退職手当が分類されていること。フェーズ2(抽出と照合)は、フェーズ1のデータが正確である場合にのみ正確に行えます。
フェーズ2:7月1日〜10日 — 抽出と照合
すべてのPAYG支給明細書を生成して収集 — デジタルおよび紙
STP報告対象の従業員の場合:給与ソフトウェアがすでにデータを報告済みです。紙の明細書を生成する必要はありません — STPの最終化が紙の明細書に代わります。STP免除または延期対象の従業員の場合:給与ソフトウェアから支給明細書を生成し、PDFとして保存してください。STP最終化が9月30日まで延長される間に中間明細書を受け取る密接関連支給先の場合:今すぐ中間明細書を生成してください — 9月に再度調整されますが、7月14日までに配布する必要があります。第三者証明書(労働者派遣提供者、関連事業体)の場合:外部ソースから届いたすべてのPDFを収集してください。処理が必要なすべての明細書を含む単一のフォルダ(デジタルまたは物理)を作成してください。第三者提供者からの紙の明細書が7月5日までに届かない場合は、すぐにフォローアップしてください。
すべての明細書を1つの照合スプレッドシートに抽出
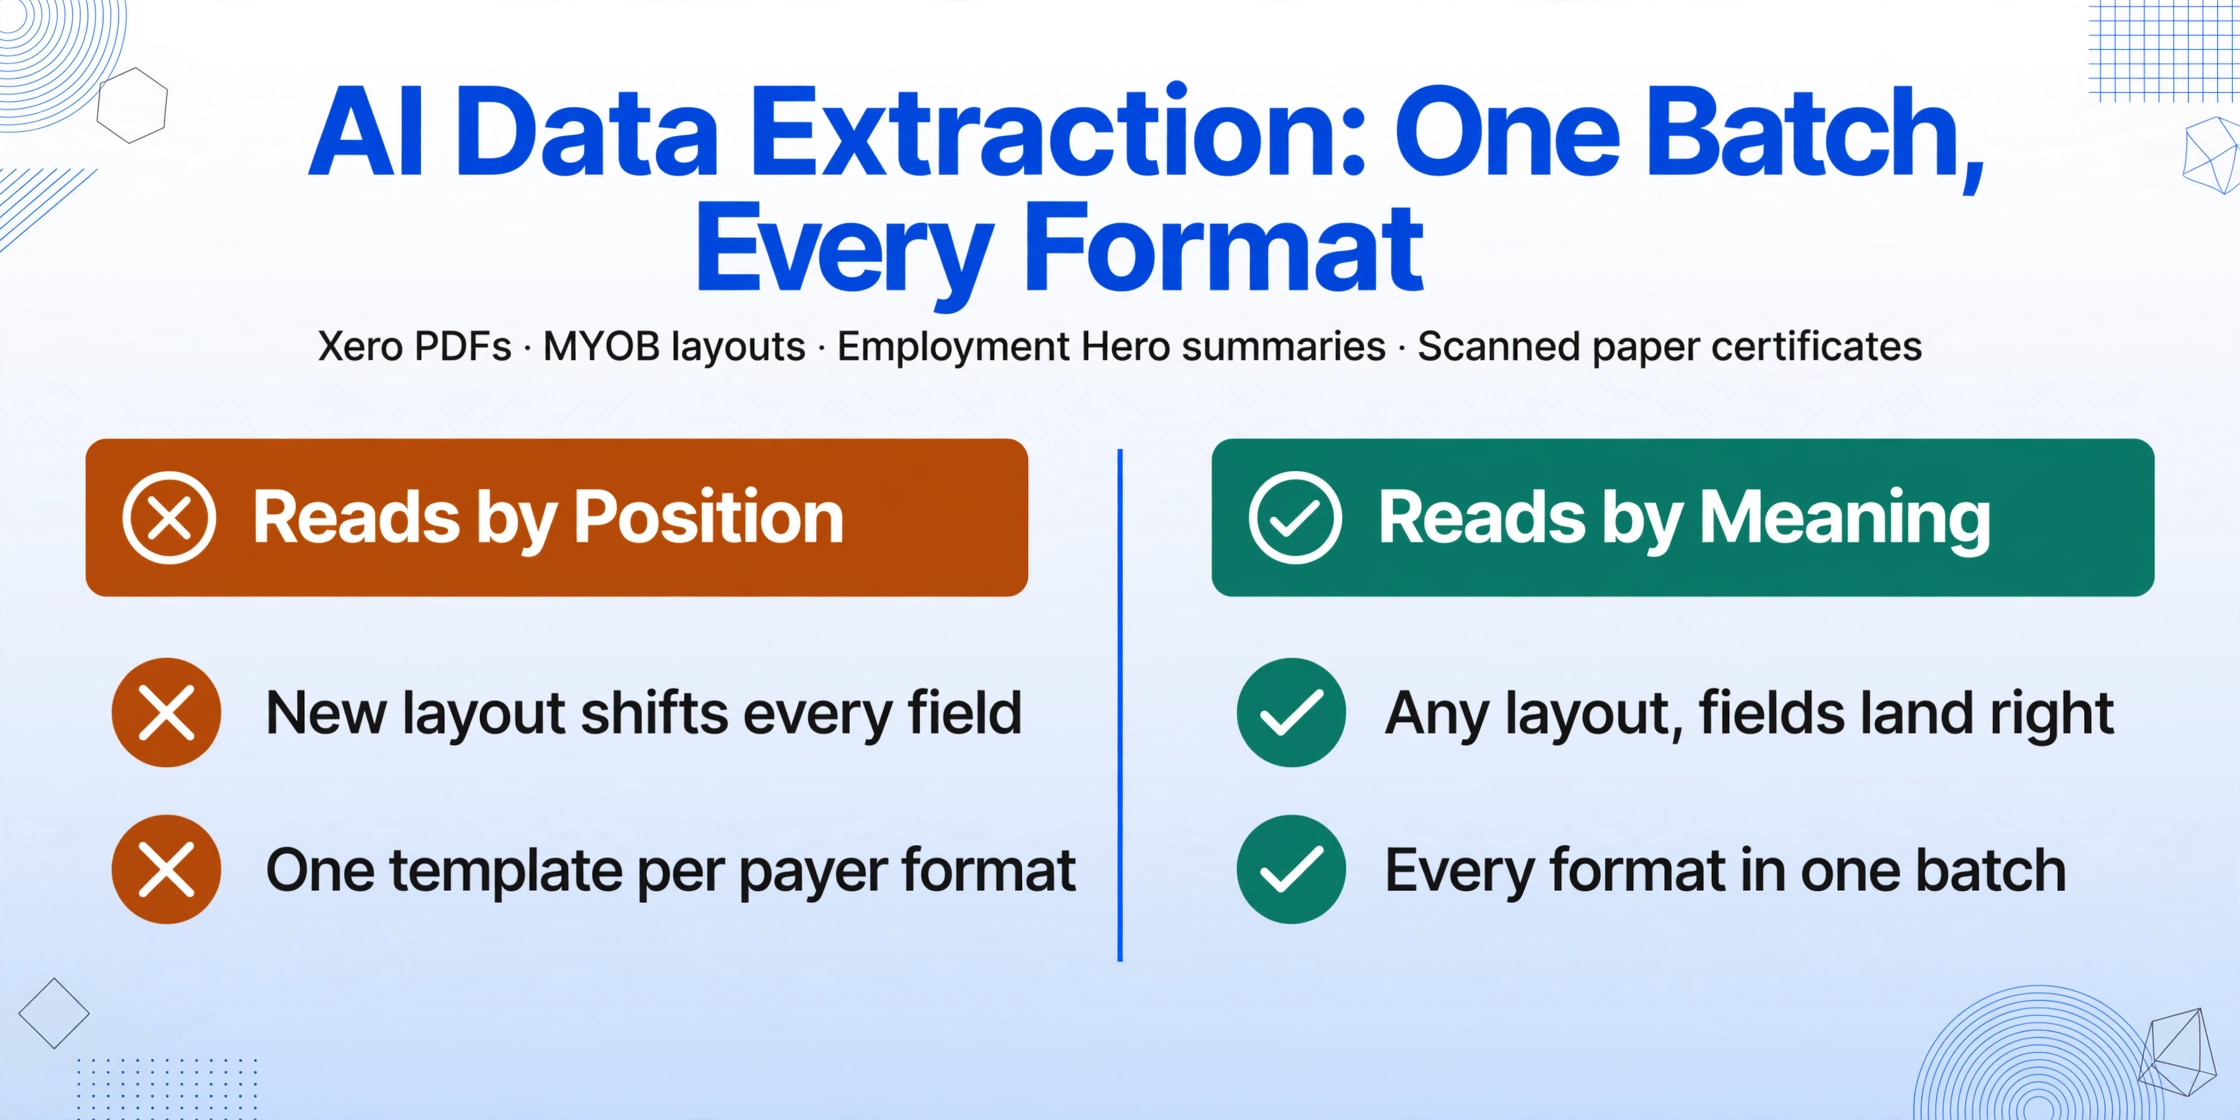
このステップが、チェックリストの残りが数時間で終わるか数日かかるかを左右します。列スキーマを定義してください — 従業員名、TFN、支払者ABN、総支給額、源泉徴収税額合計、RFBA、RESC、手当、一時金A〜E、期間開始日、期間終了日 — そしてすべての明細書を1つのバッチでアップロードしてください。抽出エンジンは、ページ上の位置ではなく各フィールドの意味に基づいて読み取るため、すべての形式(Xero PDF、MYOBレイアウト、Employment Heroの明細書、第三者提供者からのスキャンされた紙の証明書)を同じバッチで処理します。出力は、従業員ごと・明細書タイプごとに1行ずつ含む1つのスプレッドシートです。PAYG明細書抽出では、抽出中に計算列を使用するかどうかが重要な設計上の選択です — スプレッドシートを開く前に不一致をフラグする検証ルール(SGコンプライアンスチェック、実効税率の外れ値検出)を埋め込みます。
抽出データを給与システムと照合する
抽出スプレッドシートと給与システムの年度累計レポートを並べて、以下を確認します。(a) 全サマリーの総支給額の合計が給与の年度累計支給額レポートと一致すること、(b) 全サマリーの総源泉税額が4つの四半期BAS(ラベルW1は給与・賃金、W2は源泉徴収)のPAYG源泉徴収の合計と一致すること、(c) 抽出の従業員数が支給サマリーを受け取った従業員数と一致すること(カウントには、フルタイム、パートタイム、源泉徴収のあるカジュアル従業員、および元従業員が含まれます。ABNを持つ請負業者(自主的な源泉徴収が適用される場合を除く)と、税額ゼロで免税額未満の従業員は除外されます)、(d) RFBAがゼロでない従業員については、金額がFBT申告書と一致し、その従業員が実際に報告対象付加価値を受け取ったことを確認すること。
すべての照合差異を調査し、解決する
抽出サマリーと給与システムで総支給額または源泉徴収額が異なる従業員がいる場合は、調査が必要です。10分以内で解決できる一般的な原因は次のとおりです。(a) サマリー生成後に給与システムで手動の給与調整が入力された、(b) 6月に支払われたボーナスが7月の給与計算で処理された(ATOの支払日ルールに基づき、翌会計年度に属する)、(c) 給与犠牲制度がRESCではなく標準のSGとしてコード化されている — 総支給額は正しいが、RESCフィールドが誤っている。あまり一般的ではないが、より時間がかかるもの:(d) 同じ企業グループ内の2つの異なる法人から支払われた従業員 — 各法人が独自のサマリーを発行しており、給与システムレポートは1つの法人のみを対象としている、(e) ある報告期間では従業員として、別の期間では請負業者として分類された労働者 — サマリーは従業員期間のみを対象としているが、給与台帳には両方が含まれる場合がある。説明できない差異は、7月10日までに給与ソフトウェアプロバイダーまたは税理士にエスカレーションしてください。残りの4日間は配布と最終化のためのものであり、調査のためのものではありません。
フェーズ2の目標:7月10日までに、すべてのサマリーが抽出・照合され、不一致が解決されていること。抽出スプレッドシートは、3つのステークホルダーグループ(経理、監査人、税理士)すべてにとっての信頼できる情報源です。フェーズ3(最終化と配布)は確認のステップであり、データ修正のステップではありません。
フェーズ3:7月11日〜14日 — 最終化と配布
STP確定申告書を提出する
STP対応の給与ソフトウェアを通じて、全従業員(arm's-length employees)の確定申告書を提出してください。これにより、従業員の所得明細書がmyGovで「Tax ready」と表示されます。提出前にSTP確定申告レポートをプレビューし(ほとんどの給与プラットフォームにプレビュー機能があります)、照合済みの抽出スプレッドシートと合計が一致することを確認してください。年度中に退職した従業員については、退職日が正しく、その日までのすべての支払いが確定申告に含まれていることを確認してください。密接関係者(closely held payees)については、STP確定申告を9月30日まで延期しながら暫定的な従来のサマリーを発行する場合、今すぐ確定申告を行わないでください。ただし、暫定サマリーは7月14日までに配布してください。注記:2026年7月1日以降、Payday Superにより、SG拠出金は各支払日から7営業日以内に従業員の基金に到達することが義務付けられます。7月1日以降の最初の給与支払いはこのルールの対象となります。給与ソフトウェアとスーパークリアリングハウスが新しいタイミングに対応していることを確認してください。
非STP従業員にPAYG支払サマリーを配布する
STPで報告されない従業員(STP免除対象者、移行前期間の従業員、暫定サマリーを受け取る密接関係者、第三者証明書の受領者)には、7月14日までにPAYG支払サマリーを配布してください。各サマリーは、支払われた金額と源泉徴収された税金の完全かつ正確な記録でなければなりません。配布方法:メール(PDF添付)、郵送(印刷した証明書)、または手渡し。配布記録(発行日、方法、受領者)をコンプライアンス記録として保管してください。7月14日までにサマリーを受け取らない従業員は、税務申告を正確に完了できず、ATOは遅延の責任を雇用主に負わせます。
従業員に所得明細書について連絡する
全従業員に簡単なメールを送信し(または社内イントラネットに掲示し)、次の点を説明してください:(a)STPで報告された従業員はmyGovを通じて所得明細書にアクセスでき、雇用主の確定申告後には「Tax ready」と表示されること、(b)従来のPAYG支払サマリーを受け取った従業員は、そのサマリーの数字を税務申告に使用すること、(c)所得明細書または支払サマリーの数字が従業員の期待と一致しない場合、まずATOではなく給与部門に連絡すること。最後の点は重要です:従業員がATOに直接数字を問い合わせると、データ照合調査が開始され、社内の給与修正よりも時間がかかり、関与する関係者も多くなります。事前の連絡により、7月〜8月の従業員からの問い合わせを適切な窓口に誘導し、件数を減らすことができます。
フェーズ3の目標:7月14日までにSTP確定申告が完了し、すべての従業員が年度末サマリー(デジタル所得明細書または従来のPAYGサマリー)を受け取り、質問がある場合の連絡先を把握していること。7月の繁忙期を管理します。フェーズ4(ATO年次報告書)の準備には丸1か月あります。
フェーズ4: 7月15日~8月14日 — ATO年次報告書と監査準備
PAYG支払明細書年次報告書(NAT 3447)の作成
従来型のPAYG支払明細書(非STP従業員、密接保有受取人の中間明細書、第三者証明書)を発行した場合は、8月14日までにPAYG支払明細書報告書(NAT 3447)をATOに提出する必要があります。このフォームには、発行したすべての支払明細書の概要(総支払額、総源泉徴収額、PAYG明細書の種類ごとの明細書数)をまとめます。フェーズ2で調整した抽出スプレッドシートから数値を取得します — 総支払額と総源泉徴収額の列の合計で、複数の種類を発行した場合は明細書の種類ごとにフィルタリングします。これらの合計を四半期ごとのBAS源泉徴収額(ラベルW1およびW2)と照合してください。年次報告書の合計とBASの合計に不一致があると、ATOの調査が発生します。
5年間の記録保存要件に備えてすべてをアーカイブする
ATOは雇用主に対し、給与記録(PAYG支払明細書を含む)を、作成または取得した日から5年間保存することを義務付けています。構造化された検索可能な場所に保存してください:(a)調整済み抽出スプレッドシート(Excel形式、税年度ごとに1ファイル)— これは将来のATO審査や従業員からの問い合わせに対応するための検索可能なインデックスです。(b)税年度と従業員ごとに整理されたすべての元の支払明細書PDFとスキャン。(c)給与ソフトウェアからのSTP最終確定確認。(d)提出済みのNAT 3447年次報告書と提出確認書。すべてのフィールドが機械抽出されたスプレッドシートは検索可能なアーカイブであり、抽出されていないPDFを従業員名で並べたフォルダは単なるファイルキャビネットです。その違いは、3税年度前の特定の従業員に関するATOの問い合わせに初めて回答する必要が生じたときに明らかになります。英国のP60の5月期限とP11Dの7月期限も、異なる税カレンダーの下で同じ準備手順に従います — 文書の種類は異なりますが、チェックリストの構造(検証 → 抽出 → 調整 → 配布 → 提出 → アーカイブ)は普遍的です。
よくある質問
7月14日の期限に間に合わなかった場合はどうなりますか?
STP確定の場合:7月14日に遅れても直接的な罰金はありませんが、従業員の所得明細が「Tax ready」になるまで確定申告ができません。大幅に遅れた場合、ATOから説明を求められる可能性があり、複数年にわたり継続して遅延するとコンプライアンス上の注意対象となることがあります。期限に間に合わない場合はATOに延期申請が可能で、個別に審査されます。従来のPAYG支払報告書の場合:遅延発行はATOの未提出枠組みに基づく罰則対象となる可能性があります。実質的なコストは罰則よりも高くつくことが多く、報告書がないために確定申告ができない従業員からの苦情が増加し、すでにBAS提出やQ4のスーパー支払い対応で忙しい給与チームの負担が増大します。
Payday Super(2026年7月1日~)は7月期限の業務量にどのように影響しますか?
Payday Superでは、SG拠出金を各支払日から7営業日以内に従業員のスーパーファンドに送金する必要があり、現在の四半期ごとの拠出期限に代わります。2026年7月の給与サイクルでは、7月1日以降に処理される最初の給与計算のスーパー拠出金は、おおむね7月10~12日(正確な支払日と7営業日間の期間による)までに支払う必要があります。これはSTP確定およびPAYG報告書配布期間と重なります。年度末確定と最初のPayday Super準拠拠出を同時に処理する給与チームはキャパシティに制約があるため、上記のチェックリストでは調整作業を7月1~10日に前倒しし、7月11~14日を確定処理とスーパー処理に充てられるようにしています。
税金が源泉徴収されなかった従業員にもPAYG報告書を発行する必要がありますか?
ATOのルールでは、「源泉徴収額がゼロであっても」7月14日までに各従業員に支払報告書を交付する必要があります。これは、非課税限度額(2025-26年度は18,200ドル)未満の収入の従業員や、非課税枠を申請して収入に対する税金が源泉徴収されなかった従業員に適用されます。報告書は記録保持機能としても機能し、その年の総収入を確認するもので、政府給付金、養育費の算定、ローン申請などに関連する可能性があります。実際には、多くの雇用主が給与ソフトウェアでこれらの源泉徴収なし報告書を作成し、標準的な報告書と一緒に配布しています。抽出・調整プロセスはフィールドが同じであるため同一に処理され、源泉徴収額がゼロである点のみが異なります。
年度途中で退職した従業員について、7月14日より前にSTPを早期確定できますか?
はい。従業員の雇用終了後、いつでも個別のSTPデータを確定できます。年度末まで待つ必要はありません。これは、例えば3月に退職し、7月より前に確定申告をしたい従業員に特に便利です。最終給与が処理され、すべての金額(ETP、未使用休暇の支払い、最終スーパー拠出金を含む)が確定したら、STP対応ソフトウェアを通じてデータを確定してください。従業員の所得明細はmyGovで「Tax ready」と表示され、7月の確定サイクルを待たずに申告できます。早期確定した従業員を記録しておいてください。確定時の年度累計額が完全であることを確認し、確定後に変更があってはなりません。
年次報告を提出した後に、従業員からPAYG支給額について問い合わせがあった場合の対応方法は?
照合済みの抽出スプレッドシートと原本のサマリーPDFに基づいて問い合わせ内容を調査します。その結果、実際の誤りが判明した場合:(a) 従業員に訂正済みのPAYG支給明細書を発行する、(b) STPで報告済みの従業員については訂正STP報告(更新イベント)を提出する、(c) 訂正により報告された合計額が変わる場合は、PAYG支給明細書年次報告(NAT 3447)を修正する、(d) 訂正を行った旨を書面で従業員に通知し、訂正済み明細書の写しを提供する。ATOがすでに誤った金額を従業員の税務評価に使用している場合、従業員は自身の確定申告の修正を申請する必要があるかもしれません。この訂正プロセスにかかるコスト(給与担当者の時間、税理士の時間、従業員のフラストレーション)こそが、当初の誤りがもたらす隠れたコストです。これこそが、フェーズ2(照合)がチェックリストの中で最も重要なフェーズである理由です:最終化前に発見・訂正された誤りは数分で済みますが、提出後に発見された誤りは数時間かかります。