Resumen PAYG: fecha límite del 14 de julio
Una lista de verificación de preparación de datos de nómina para 2026
El año financiero 2025-26 cierra el 30 de junio. La mañana del 1 de julio, dos relojes comienzan a correr. El primero — visible en el calendario de todo responsable de nómina — cuenta hacia atrás hasta el 14 de julio, cuando la finalización de STP debe estar completa y los resúmenes de pago PAYG deben llegar a los empleados no informados a través de STP. El segundo reloj, menos visible pero igualmente implacable, lo impulsan 14 millones de empleados australianos que pueden presentar sus declaraciones de impuestos desde el 1 de julio. Cada empleado que inicia sesión en myGov entre el 1 y el 14 espera que su estado de cuenta de ingresos esté marcado como "Listo para impuestos". Cada empleado que no puede ver sus datos finalizados llama a nómina. Esta es la crisis de julio — y la única defensa confiable contra ella es una lista de verificación ejecutada antes de que el reloj se agote.
Conclusiones clave
- El 1 de julio, dos relojes comienzan a correr: la fecha límite visible del 14 de julio en su calendario y el reloj invisible impulsado por 14 millones de empleados que inician sesión en myGov esa misma mañana esperando estados de cuenta de ingresos "Listos para impuestos".
- La fecha límite del 14 de julio le da aproximadamente tres días hábiles reales para conciliar los datos de cada empleado después de que cierre la última nómina de junio — y la ventana de cumplimiento de Payday Super (vigente desde el 1 de julio de 2026) consume dos de esos días con el procesamiento de contribuciones SG.
- Redefina "listo" de salida a entrada: para el 10 de julio, debe existir una hoja de cálculo extraída por máquina donde cada fila esté verificada, cada indicador de columna calculada revisado y cada parte interesada — finanzas, auditor, agente de impuestos — se abastezca de los mismos datos conciliados.
El cronograma de PAYG de julio a agosto: cuatro fechas que definen su mes de nómina
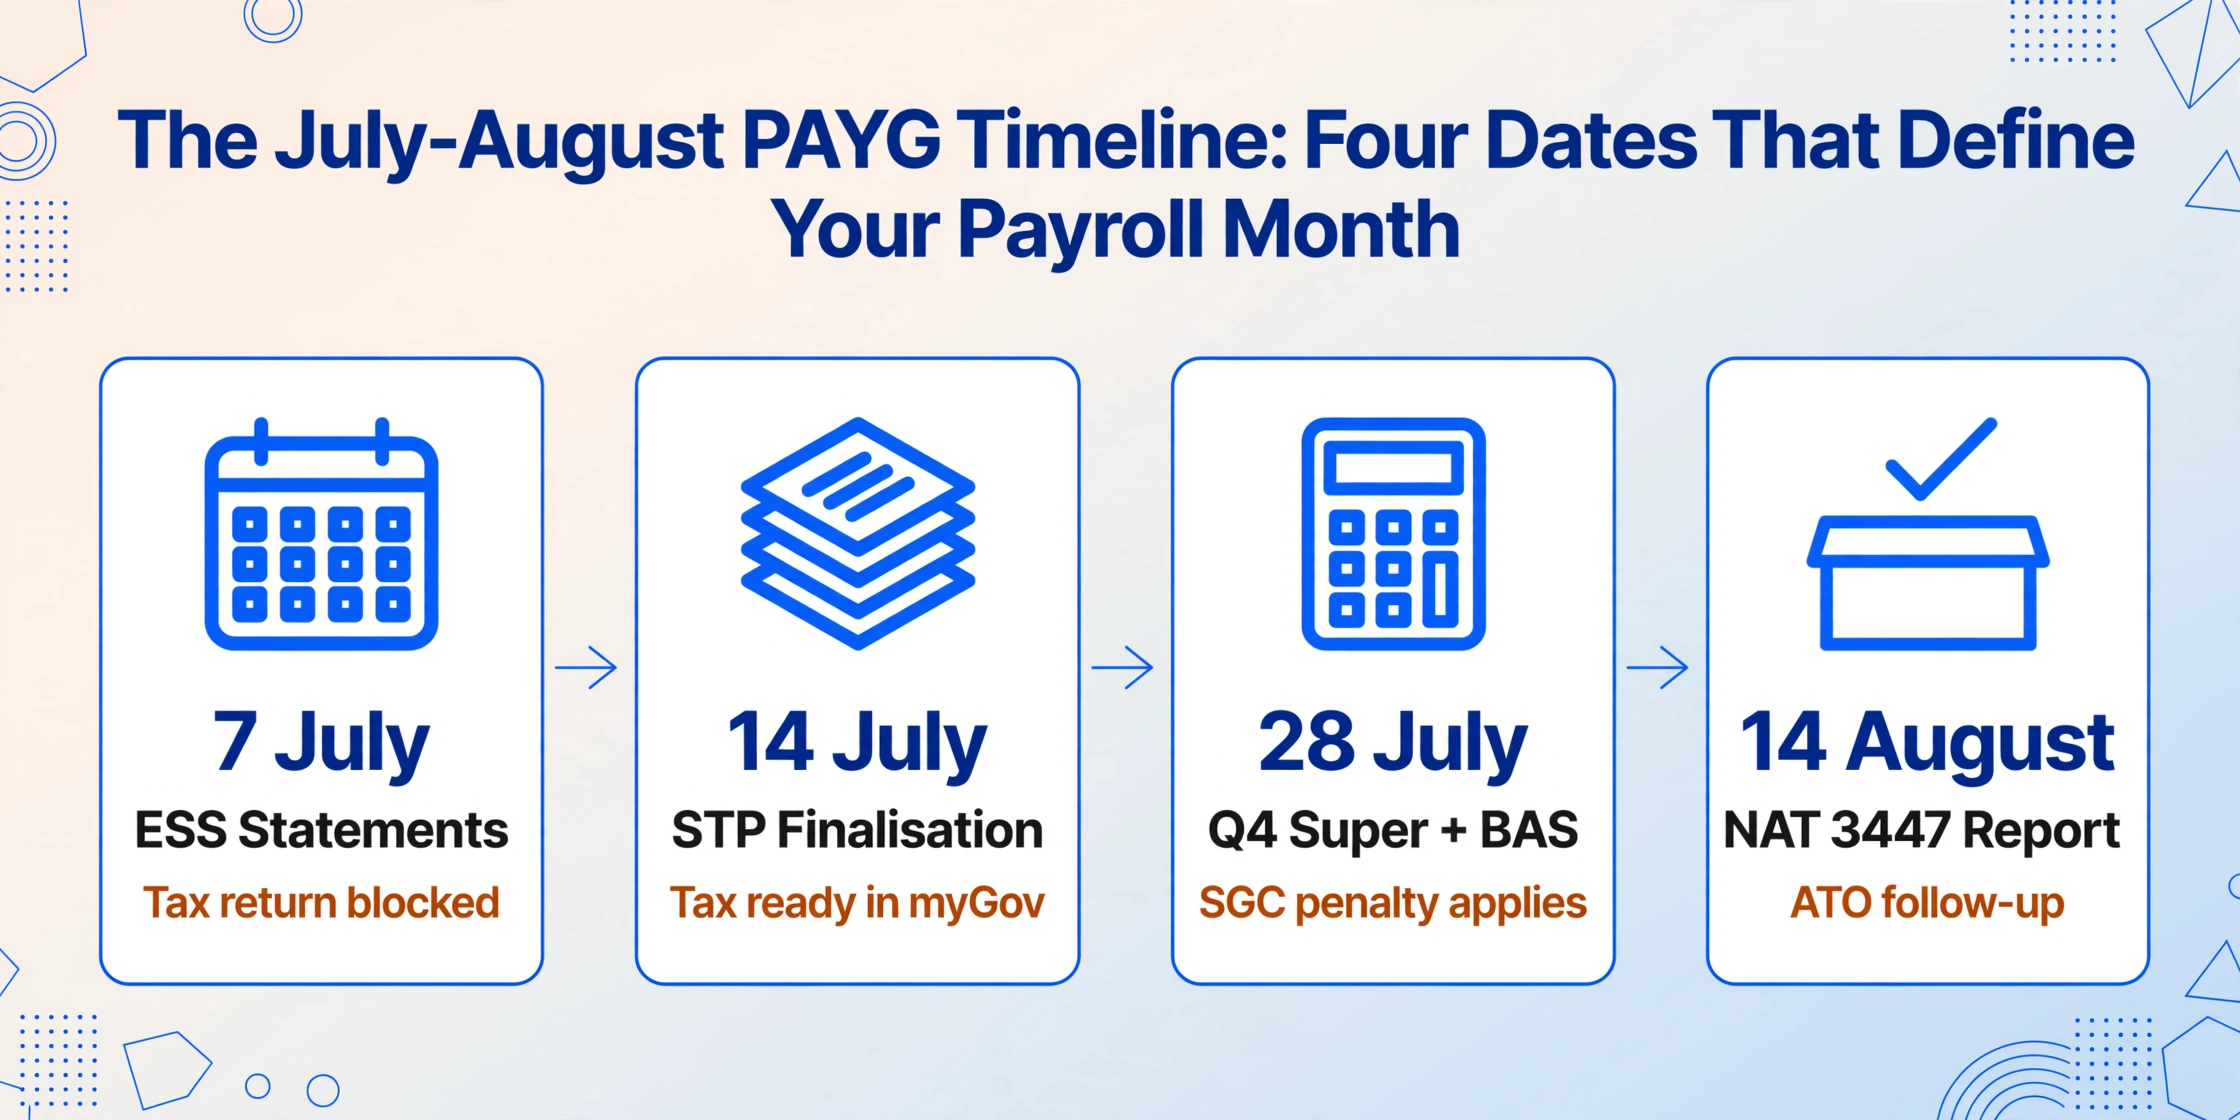
Antes de desglosar la lista de verificación, comprenda la secuencia. Cada fecha desencadena una cascada hacia la siguiente, y no cumplir una reduce el tiempo disponible para la siguiente.
| Fecha | Requisito | A quién afecta | Consecuencia de no cumplirla |
|---|---|---|---|
| 7 de julio | Declaraciones del plan de participación en los beneficios (ESS) emitidas a los empleados | Empleadores con acuerdos de ESS | El empleado no puede completar su declaración de impuestos; seguimiento de cumplimiento por parte de la ATO |
| 14 de julio | Declaración de finalización de STP + resúmenes de pago de PAYG emitidos a empleados no informados a través de STP | Todos los empleadores que informan mediante STP; empleadores con beneficiarios exentos o diferidos de STP | Los empleados no pueden ver sus declaraciones de ingresos listas para impuestos en myGov; la emisión tardía de resúmenes puede generar sanciones de la ATO |
| 28 de julio | Contribuciones de garantía de super del T4 (abril-junio) vencidas + presentación y pago del BAS del T4 | Todos los empleadores | Se aplica el cargo por garantía de super (sanción); sanción por presentación tardía del BAS |
| 14 de agosto | Presentación del informe anual de resúmenes de pago de PAYG (NAT 3447) | Empleadores que emitieron resúmenes de PAYG tradicionales | Seguimiento por no presentación de la ATO; brechas en el cruce de datos entre las retenciones informadas y los totales del BAS |
Existen dos fechas adicionales fuera de la secuencia principal, pero que afectan a categorías específicas de empleadores. 30 de septiembre — finalización de STP para beneficiarios estrechamente vinculados (directores, familiares de una empresa familiar, beneficiarios de fideicomisos). 31 de octubre — informe anual de retención de PAYG cuando no se cotiza el ABN (NAT 3448) para pagos a proveedores que no proporcionaron un ABN.
La lista de verificación que sigue cubre la fecha límite del 14 de julio — la más intensiva en recursos — con la preparación para el informe anual del 14 de agosto integrada en el mismo flujo de trabajo. Ejecute en orden: cada sección depende de que la anterior esté completa.
Fase 1: Antes del 30 de junio — Preparación de datos (Completar antes del fin del ejercicio fiscal)
Verifique los datos de los empleados en el sistema de nómina
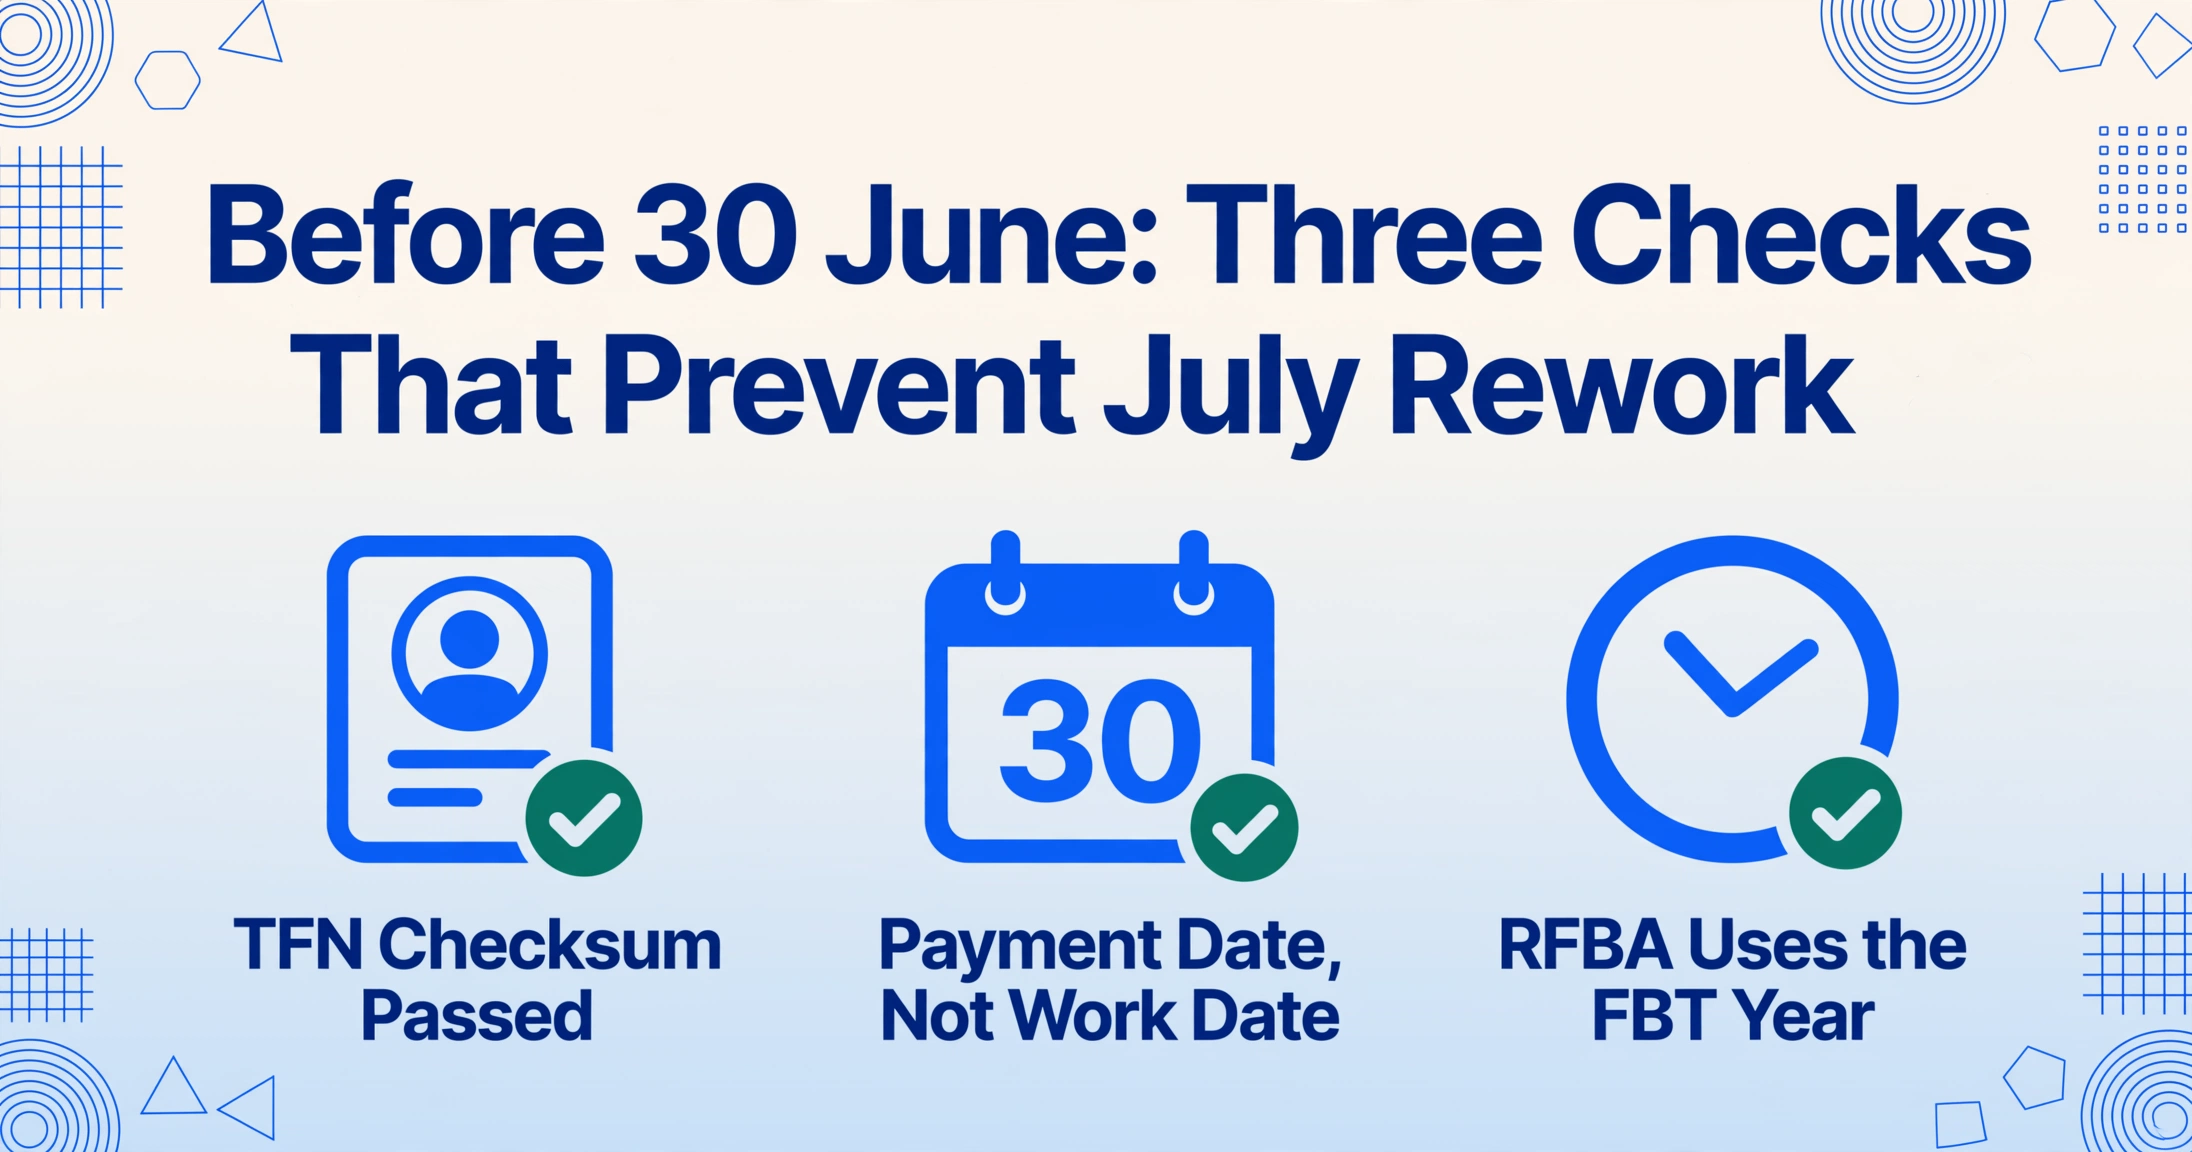
Confirme que el TFN, la ortografía del nombre, la fecha de nacimiento y la dirección de cada empleado coincidan con los registros de la ATO. Un TFN que no coincide es el desencadenante más común de rechazo de datos STP y errores en los resúmenes de PAYG. Ejecute un informe de validación de TFN desde su software de nómina; la mayoría de las plataformas marcan los TFN que no superan el algoritmo de verificación de la ATO. Corrija cualquier discrepancia antes de la nómina final de junio. Sensibilidad a la fecha límite: después del 30 de junio, corregir un dato de un empleado requiere un evento de actualización en STP, lo que añade un paso a la finalización.
Concilie la última nómina del año financiero
La nómina final antes del 30 de junio determina en qué año financiero se incluyen los pagos: la fecha de pago, no la fecha de trabajo, es lo que utiliza la ATO. Si el período de pago abarca el 30 de junio (por ejemplo, del 23 de junio al 6 de julio) y la fecha de pago es el 1 de julio o posterior, el pago completo pertenece al año financiero 2026-27. Confirme con su software de nómina cómo gestiona el período compartido: Xero, MYOB y Employment Hero manejan las nóminas que cruzan el límite del año financiero de manera diferente. Una discrepancia entre su suposición y el tratamiento del software es la causa más común de una diferencia en el pago bruto que surge durante la conciliación de julio.
Revise las prestaciones adicionales reportables para el año FBT
El año FBT va del 1 de abril al 31 de marzo, no el año financiero. Los montos de prestaciones adicionales reportables (RFBA) para los resúmenes de PAYG 2025-26 se basan en las declaraciones de FBT para el período del 1 de abril de 2025 al 31 de marzo de 2026. Confirme que los montos de RFBA en su sistema de nómina coincidan con las cifras de su declaración de FBT. Un RFBA que se reportó correctamente para fines de FBT pero no se actualizó en el sistema de nómina antes del 30 de junio aparecerá incorrectamente en los resúmenes de los empleados, y un empleado cuyo RFBA esté subestimado puede enfrentar un recargo inesperado del impuesto Medicare o una obligación de reembolso de HELP cuando la ATO coteje la cifra correcta.
Identifique y clasifique todos los pagos por terminación del año
Para cada empleado que haya dejado la empresa durante el año financiero, confirme: ¿Se emitió un resumen de pago ETP (NAT 70868) dentro de los 14 días posteriores al pago? ¿Se clasificaron correctamente los componentes de la suma global (A para vacaciones anuales no utilizadas, B para licencia prolongada no utilizada, D para redundancia libre de impuestos, E para pago retroactivo)? Una suma global mal clasificada (tipo A donde debería estar el tipo D) significa que la declaración de ingresos del empleado reporta ingresos imponibles donde debería aparecer un monto libre de impuestos. El empleado lo descubre al presentar su declaración de impuestos, y la corrección requiere reemitir el resumen, presentar un informe STP enmendado y atender la queja del empleado.
Objetivo de la Fase 1: para el 30 de junio, cada registro de empleado en su sistema de nómina es correcto, cada pago está asignado al año financiero correcto y cada pago por terminación está clasificado. La Fase 2 (la extracción y conciliación) solo es tan precisa como los datos de la Fase 1.
Fase 2: 1-10 de julio — Extracción y Conciliación
Genere y recopile todos los resúmenes de pago PAYG, tanto digitales como en papel
Para empleados declarados mediante STP: su software de nómina ya ha declarado los datos. No necesita generar resúmenes en papel; la finalización del STP los reemplaza. Para empleados exentos o diferidos del STP: genere los resúmenes de pago desde su software de nómina y guárdelos como PDF. Para beneficiarios de entidades estrechamente vinculadas que reciben resúmenes provisionales mientras la finalización del STP se extiende hasta el 30 de septiembre: genere los resúmenes provisionales ahora; se conciliarán nuevamente en septiembre, pero deben distribuirse antes del 14 de julio. Para certificados de terceros (proveedores de mano de obra, entidades relacionadas): recopile todos los PDF que hayan llegado de fuentes externas. Cree una única carpeta, digital o física, que contenga todos los resúmenes que deben procesarse. Si los resúmenes en papel de proveedores externos no han llegado antes del 5 de julio, haga un seguimiento inmediato.
Extraiga todos los resúmenes en una única hoja de cálculo de conciliación
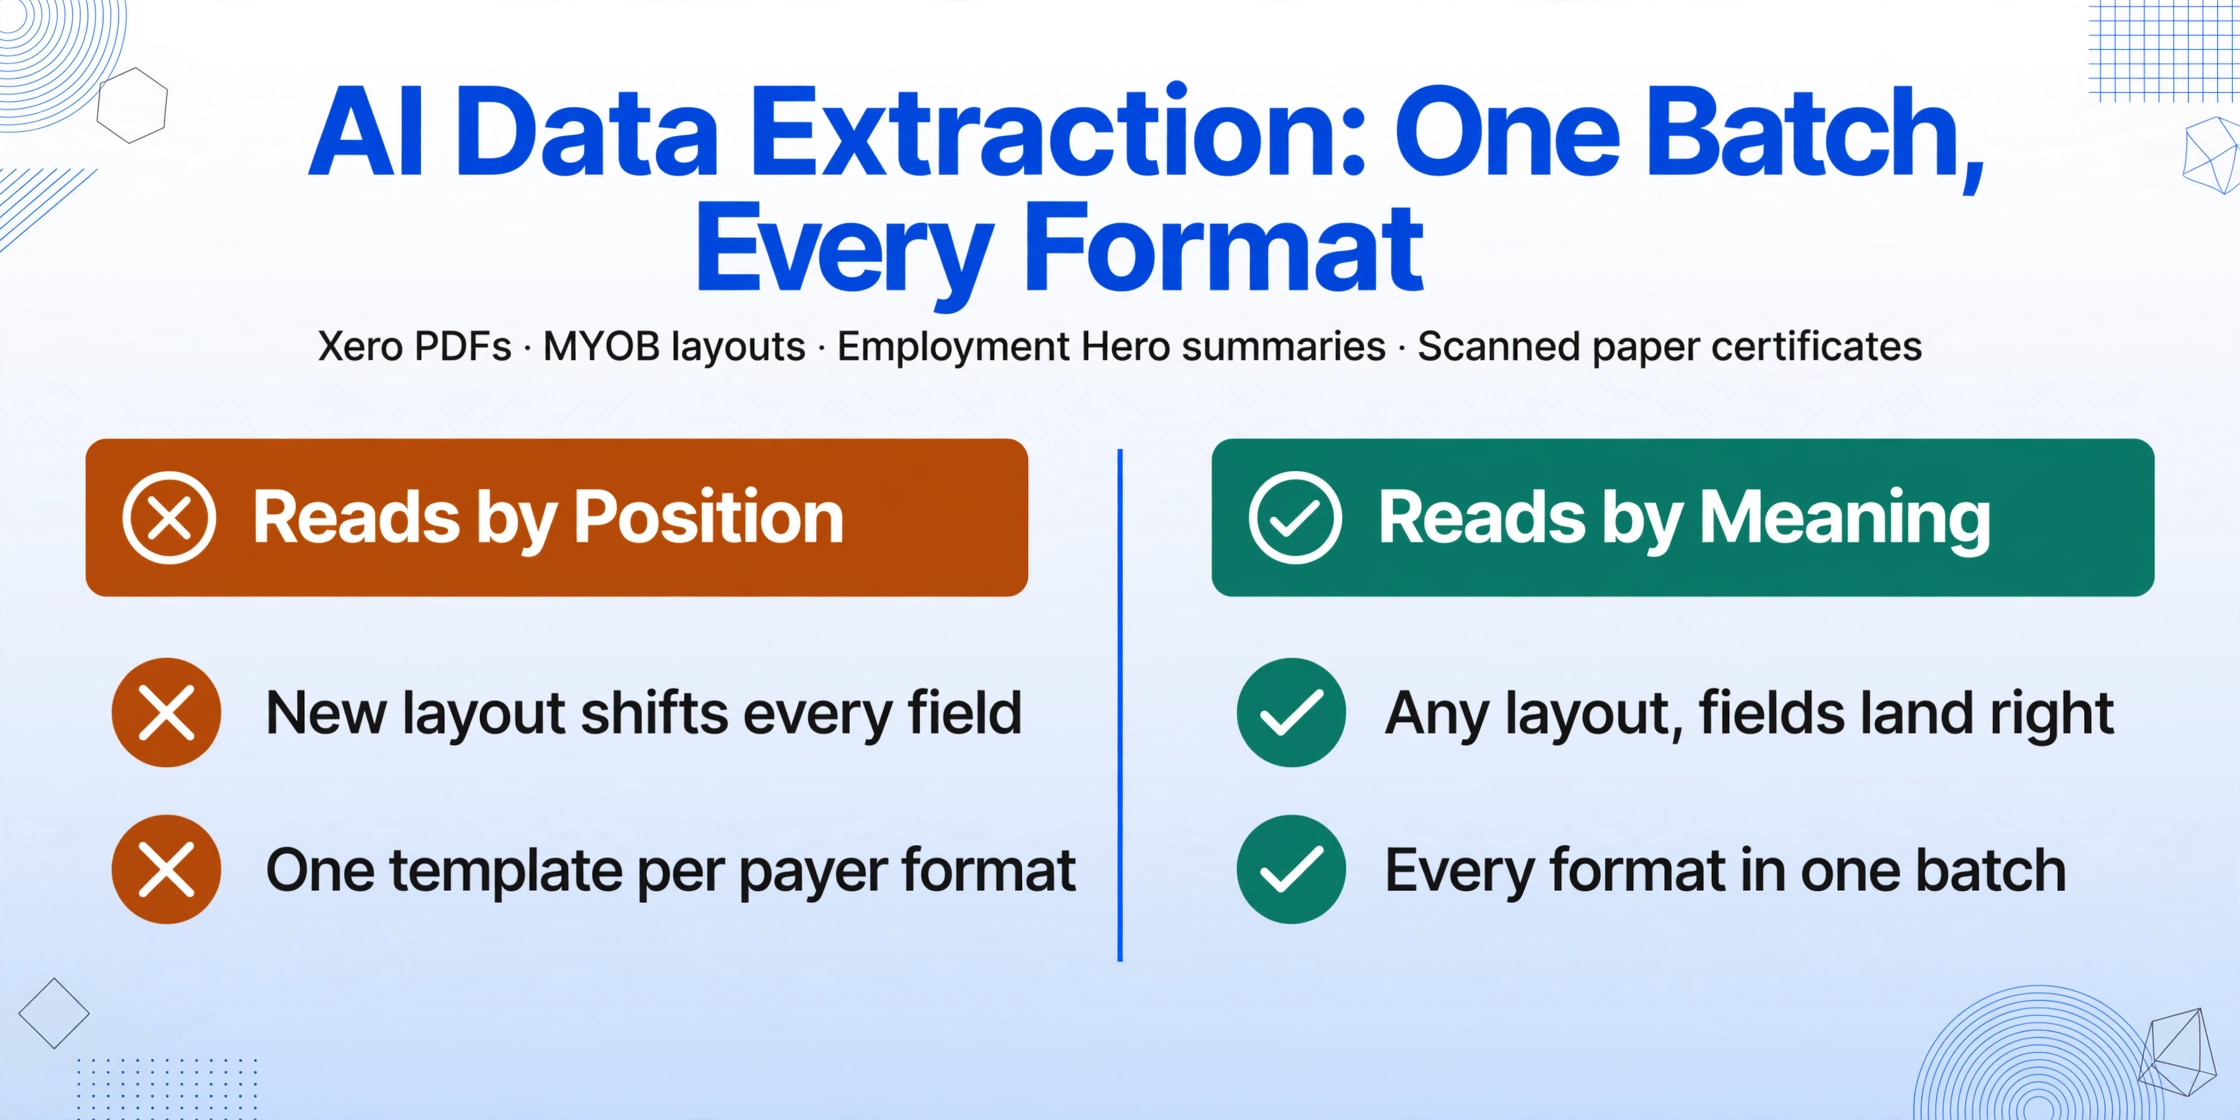
Este es el paso que determina si el resto de la lista de verificación toma horas o días. Defina su esquema de columnas: nombre del empleado, TFN, ABN del pagador, pagos brutos, impuesto total retenido, RFBA, RESC, asignaciones, suma global A-E, inicio del período, fin del período — y cargue todos los resúmenes en un solo lote. El motor de extracción procesa todos los formatos — PDF de Xero, diseños de MYOB, resúmenes de Employment Hero, certificados en papel escaneados de proveedores externos — en el mismo lote porque lee cada campo por su significado semántico, no por su posición en la página. El resultado es una única hoja de cálculo con una fila por empleado y tipo de resumen. Para la extracción de resúmenes PAYG, la decisión de diseño clave es si usar columna calculada durante la extracción, incorporando reglas de validación (verificación de cumplimiento de SG, detección de valores atípicos en la tasa impositiva efectiva) que señalen discrepancias antes de que se abra la hoja de cálculo.
Conciliar los datos extraídos con el sistema de nómina
Con la hoja de cálculo de extracción y el informe de nómina acumulado del año fiscal lado a lado, verifique: (a) que el total de pagos brutos de todos los resúmenes coincida con el informe de ganancias acumuladas del año fiscal de la nómina, (b) que el total de impuestos retenidos de todos los resúmenes coincida con la suma de las retenciones de PAYG de los cuatro BAS trimestrales (etiqueta W1 para salarios y sueldos, W2 para retenciones), (c) que el número de empleados en la extracción sea igual al número de empleados que recibieron un resumen de pagos (el conteo incluye empleados a tiempo completo, tiempo parcial, casuales con impuestos retenidos y exempleados; excluye contratistas con ABN salvo que se haya aplicado retención voluntaria, y empleados con retención de impuestos cero que estén por debajo del umbral libre de impuestos), (d) para cualquier empleado con un RFBA distinto de cero, confirme que el monto coincida con la declaración de FBT y que el empleado haya recibido efectivamente un beneficio adicional reportable.
Investigar y resolver todas las discrepancias de conciliación
Cualquier empleado cuyo pago bruto o impuesto retenido difiera entre el resumen extraído y el sistema de nómina requiere investigación. Causas comunes resueltas en menos de 10 minutos: (a) un ajuste de pago manual ingresado en el sistema de nómina después de generar el resumen, (b) un bono pagado en junio pero procesado en la liquidación de julio (pertenece al siguiente año fiscal según las reglas de fecha de pago del ATO), (c) un acuerdo de sacrificio salarial codificado como SG estándar en lugar de RESC: el pago bruto es correcto pero el campo RESC es incorrecto. Menos comunes pero más lentas de resolver: (d) un empleado pagado desde dos entidades diferentes dentro del mismo grupo corporativo: cada entidad emitió su propio resumen y el informe del sistema de nómina solo cubre una entidad, (e) un trabajador clasificado como empleado en un período de reporte y como contratista en otro: el resumen cubre solo el período de empleo, pero el registro de nómina puede incluir ambos. Escale cualquier discrepancia que no pueda explicar al proveedor de software de nómina o al agente fiscal antes del 10 de julio: los cuatro días restantes son para distribución y finalización, no para investigación.
Objetivo de la Fase 2: para el 10 de julio, cada resumen ha sido extraído, conciliado y cualquier discrepancia resuelta. La hoja de cálculo de extracción es la fuente de verdad para los tres grupos de interesados (finanzas, auditor, agente fiscal). La Fase 3 — finalización y distribución — es un paso de confirmación, no un paso de corrección de datos.
Fase 3: 11-14 de julio — Finalización y Distribución
Presentar la declaración de finalización de STP
A través de su software de nómina habilitado para STP, presente la declaración de finalización para todos los empleados en condiciones de igualdad. Esto marca sus declaraciones de ingresos como "Listas para impuestos" en myGov. Antes de presentar, revise el informe de finalización de STP — la mayoría de las plataformas de nómina ofrecen una función de vista previa — y confirme que los totales coinciden con su hoja de cálculo de extracción conciliada. Para los empleados que se fueron durante el año, confirme que su fecha de cese sea correcta y que su finalización incluya todos los pagos hasta esa fecha. Para los beneficiarios estrechamente vinculados, si emite resúmenes tradicionales provisionales mientras difiere la finalización de STP al 30 de septiembre, no los finalice ahora — pero asegúrese de que sus resúmenes provisionales se distribuyan antes del 14 de julio. Nota: a partir del 1 de julio de 2026, Payday Super exige que las contribuciones SG lleguen a los fondos de los empleados dentro de los siete días hábiles posteriores a cada fecha de pago. Las primeras nóminas posteriores al 1 de julio están sujetas a esta regla — confirme que su software de nómina y su cámara de compensación de super estén configurados para el nuevo cronograma.
Distribuir los resúmenes de pago de PAYG a empleados no cubiertos por STP
Para los empleados no reportados a través de STP — beneficiarios exentos de STP, empleados del período previo a la transición, beneficiarios estrechamente vinculados que reciben resúmenes provisionales y destinatarios de certificados de terceros — distribuya sus resúmenes de pago de PAYG antes del 14 de julio. Cada resumen debe ser un registro completo y preciso de los pagos realizados y el impuesto retenido. Métodos de distribución: correo electrónico (archivo PDF adjunto), correo físico (certificado impreso) o entrega en mano. Conserve un registro de la distribución — fecha de emisión, método y destinatario — para sus propios registros de cumplimiento. Los empleados que no reciban su resumen antes del 14 de julio no podrán completar su declaración de impuestos con precisión, y la ATO considera al empleador responsable de la demora.
Comunicarse con los empleados sobre sus declaraciones de ingresos
Envíe un correo electrónico breve a todos los empleados (o publique en su intranet) explicando: (a) los empleados reportados por STP pueden acceder a su declaración de ingresos a través de myGov — debe estar marcada como "Lista para impuestos" después de la finalización del empleador, (b) los empleados que recibieron un resumen de pago de PAYG tradicional deben usar las cifras de ese resumen para su declaración de impuestos, (c) si alguna cifra en la declaración de ingresos o en el resumen de pago no coincide con lo que el empleado esperaba, deben contactar primero con nómina — no con la ATO. Este último punto es fundamental: un empleado que consulta una cifra directamente con la ATO desencadena una investigación de cruce de datos que tarda más e involucra a más partes que una corrección interna de nómina. La comunicación proactiva reduce el volumen de consultas de empleados de julio a agosto al dirigirlas al canal correcto.
Objetivo de la Fase 3: antes del 14 de julio, la finalización de STP está completa, cada empleado tiene su resumen de fin de año (declaración de ingresos digital o resumen de pago de PAYG tradicional), y los empleados saben a quién contactar si tienen preguntas. El apuro de julio está gestionado. La Fase 4 — el informe anual de la ATO — tiene un mes completo para prepararse.
Fase 4: 15 de julio – 14 de agosto — Preparación del informe anual y la auditoría ante la ATO
Prepare el informe anual de resúmenes de pago PAYG (NAT 3447)
Si emitió algún resumen de pago PAYG tradicional (empleados no STP, resúmenes provisionales de beneficiarios estrechamente vinculados, certificados de terceros), debe presentar una declaración de resúmenes de pago PAYG (NAT 3447) ante la ATO antes del 14 de agosto. Este formulario resume todos los resúmenes de pago emitidos: pagos brutos totales, impuesto total retenido y el número de resúmenes por cada tipo de resumen PAYG. Su hoja de cálculo de extracción conciliada de la Fase 2 proporciona las cifras: la SUMA de las columnas de Pagos Brutos e Impuesto Total Retenido, filtrada por tipo de resumen si emitió varios tipos. Compare estas cifras con sus retenciones trimestrales del BAS (casillas W1 y W2). Cualquier discrepancia entre el total del informe anual y la suma del BAS desencadena una investigación de la ATO.
Archive todo para el requisito de conservación de registros de cinco años
La ATO exige que los empleadores conserven los registros de nómina, incluidos los resúmenes de pago PAYG, durante cinco años desde la fecha en que se prepararon u obtuvieron. Guárdelos en una ubicación estructurada y buscable: (a) la hoja de cálculo de extracción conciliada (formato Excel, un archivo por año fiscal), que es su índice buscable para cualquier revisión futura de la ATO o consulta de empleados; (b) todos los PDF y escaneos originales de los resúmenes de pago organizados por año fiscal y empleado; (c) la confirmación de finalización de STP de su software de nómina; (d) el informe anual NAT 3447 presentado y la confirmación de la presentación. Una hoja de cálculo con todos los campos extraídos automáticamente es un archivo buscable; una carpeta de PDF sin extraer ordenados por nombre de empleado es un archivador físico. La diferencia se hace evidente la primera vez que necesite responder una consulta de la ATO sobre un empleado específico de hace tres años fiscales. El plazo de mayo del P60 del Reino Unido y el plazo de julio del P11D siguen la misma secuencia de preparación bajo calendarios fiscales distintos: los tipos de documentos difieren, pero la estructura de la lista de verificación (verificar → extraer → conciliar → distribuir → presentar → archivar) es universal.
Preguntas Frecuentes
¿Qué pasa si no cumplo con la fecha límite del 14 de julio?
Para la finalización de STP: no hay una multa económica directa por no cumplir con el 14 de julio, pero los empleados no pueden completar su declaración de impuestos hasta que su estado de cuenta de ingresos esté marcado como "Listo para impuestos". La ATO puede solicitar una explicación si se retrasa significativamente, y los retrasos constantes durante varios años pueden atraer atención de cumplimiento. Puede solicitar una prórroga a la ATO si no puede cumplir con la fecha límite; las solicitudes se evalúan caso por caso. Para los resúmenes de pago PAYG tradicionales: la emisión tardía puede conllevar multas según el marco de incumplimiento de presentación de la ATO. El costo práctico suele ser mayor que la multa: los empleados que no pueden presentar su declaración de impuestos porque les falta un resumen escalarán sus quejas, consumiendo tiempo del equipo de nóminas en un período en el que el equipo ya está gestionando la presentación de BAS y los pagos de super del cuarto trimestre.
¿Cómo afecta Payday Super (a partir del 1 de julio de 2026) la carga de trabajo de la fecha límite de julio?
Payday Super exige que las contribuciones SG lleguen al fondo de super del empleado dentro de los siete días hábiles posteriores a cada fecha de pago, reemplazando la fecha límite de contribución trimestral actual. Para el ciclo de nóminas de julio de 2026, esto significa que las primeras ejecuciones de nómina procesadas a partir del 1 de julio deben tener las contribuciones de super pagadas aproximadamente entre el 10 y el 12 de julio (dependiendo de la fecha de pago exacta y la ventana de siete días hábiles). Esto se superpone con la ventana de finalización de STP y distribución de resúmenes PAYG. Los equipos de nóminas que procesan simultáneamente la finalización de fin de año y la primera ejecución de contribuciones compatible con Payday Super tienen capacidad limitada; la lista de verificación anterior adelanta el trabajo de conciliación a la ventana del 1 al 10 de julio para liberar la ventana del 11 al 14 de julio para la finalización y el procesamiento de super.
¿Necesito emitir resúmenes PAYG a empleados que nunca tuvieron retención de impuestos?
Según las reglas de la ATO, debe entregar un resumen de pago a cada trabajador antes del 14 de julio "incluso si el monto retenido es cero". Esto se aplica a empleados que ganaron por debajo del umbral libre de impuestos ($18,200 para 2025-26) o que reclamaron el umbral libre de impuestos y no tuvieron retención de impuestos sobre sus ganancias. El resumen sigue cumpliendo una función de mantenimiento de registros: confirma las ganancias brutas del empleado para el año, lo que puede ser relevante para beneficios gubernamentales, evaluaciones de manutención infantil o solicitudes de préstamos. En la práctica, muchos empleadores generan estos resúmenes de retención cero a través de su software de nóminas y los distribuyen junto con los resúmenes estándar; el proceso de extracción y conciliación los maneja de manera idéntica porque los campos son los mismos; solo el valor del impuesto retenido es cero.
¿Puedo finalizar el STP antes del 14 de julio para empleados que se fueron a mitad de año?
Sí. Puede finalizar los datos STP de un empleado individual en cualquier momento después de que termine su empleo; no necesita esperar hasta el final del año financiero. Esto es particularmente útil para empleados que se fueron, por ejemplo, en marzo y quieren presentar su declaración de impuestos antes de julio. Finalice sus datos a través de su software habilitado para STP tan pronto como se procese su pago final y todas las cifras (incluyendo cualquier ETP, pago de vacaciones no utilizadas y la contribución de super final) estén finalizadas. El estado de cuenta de ingresos del empleado aparecerá como "Listo para impuestos" en myGov, y podrán presentar su declaración sin esperar el ciclo de finalización de julio. Mantenga un registro de qué empleados se finalizaron antes; sus cifras acumuladas del año en el momento de la finalización deben confirmarse como completas y no deben cambiar después de la finalización.
¿Cómo manejo a un empleado que consulta su cifra del resumen PAYG después de haber presentado el informe anual?
Investigue la consulta cotejando su hoja de cálculo de conciliación y el resumen PDF original. Si la consulta revela un error real: (a) emita un resumen de pago PAYG corregido al empleado, (b) presente un informe STP enmendado (evento de actualización) si el empleado fue reportado mediante STP, (c) enmiende su informe anual de resumen de pago PAYG (NAT 3447) si la corrección modifica los totales informados, y (d) notifique por escrito al empleado que se ha realizado la corrección y entréguele una copia del resumen enmendado. Si la ATO ya ha utilizado la cifra incorrecta en la liquidación del impuesto del empleado, este podría necesitar solicitar una enmienda a su declaración de impuestos. El costo de este proceso de corrección — en tiempo del oficial de nómina, tiempo del agente tributario y frustración del empleado — es el costo oculto del error original. Por eso la Fase 2 (conciliación) es la fase más importante del checklist: los errores detectados y corregidos antes de la finalización cuestan minutos; los errores detectados después de la presentación cuestan horas.