7 errores de datos del resumen de PAYG que provocan
discrepancias en la conciliación de la ATO
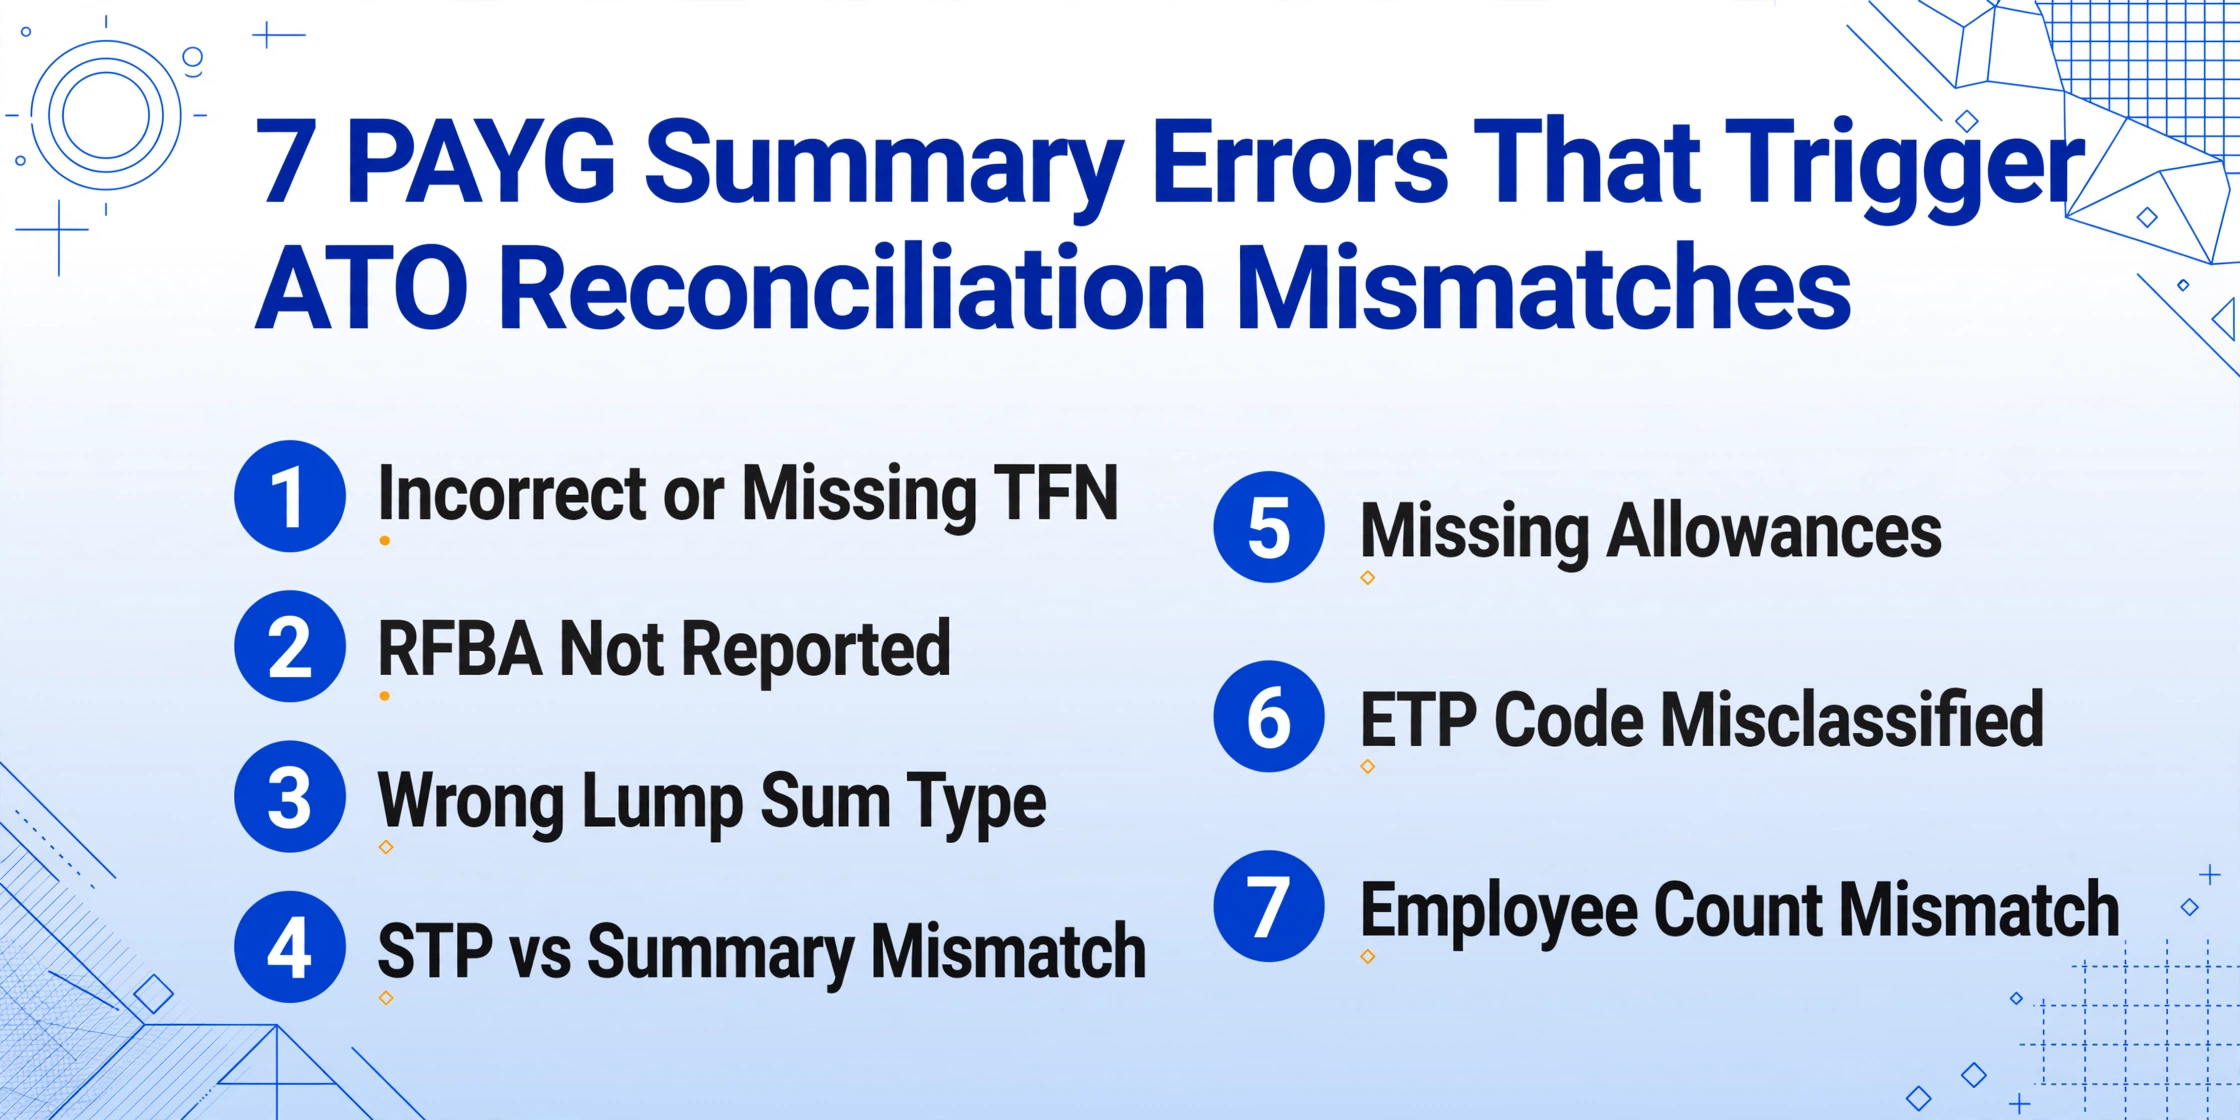
Un oficial de nómina de una empresa manufacturera mediana en Brisbane pasó tres días en septiembre de 2025 resolviendo una sola consulta de cruce de datos de la ATO. La consulta fue provocada por una discrepancia de $210 en el resumen de pago de PAYG de un empleado: la diferencia entre $87,450 (lo que el empleador reportó como pagos brutos) y $87,240 (lo que el empleado declaró en su declaración de impuestos, según su recibo de sueldo final). La causa raíz: un ajuste manual de pago de $210, procesado después de que se hubiera presentado la declaración de finalización de STP, se reflejó en el sistema de nómina pero no en el resumen de pago. La corrección requirió un informe de STP enmendado, un resumen de pago reemitido y una respuesta a la carta de consulta de la ATO: aproximadamente seis horas de trabajo para resolver una discrepancia de tres dígitos. Y esto no es inusual: el sistema de cruce de datos de la ATO señala discrepancias automáticamente, y el 85-89% de los casos señalados resultan en un ajuste real. Este artículo cubre los siete errores más comunes del resumen de PAYG, la consecuencia específica ante la ATO que provoca cada uno y —lo más importante— cómo prevenirlos durante la extracción de datos en lugar de corregirlos después de la presentación.
Conclusiones clave
- Un oficial de nómina de Brisbane pasó seis horas resolviendo una sola discrepancia de $210 —un ajuste de pago procesado después de la finalización de STP— porque el cruce de datos automatizado de la ATO señala discrepancias de cualquier tamaño y el 85–89% terminan en ajustes.
- Los siete errores más comunes de PAYG comparten una causa raíz que no es descuido: la brecha entre la salida del sistema de nómina y la hoja de conciliación se cubre con ojos humanos durante una ventana comprimida de julio, cuando la misma persona maneja simultáneamente la finalización de STP, los plazos de super y las consultas de los empleados.
- Su función durante la extracción no es la entrada de datos —es la gestión de excepciones: las columnas calculadas validan los TFN, señalan las brechas de RFBA, cruzan los tipos de suma global con el estado de terminación y sacan a la superficie las 8 filas de 310 que realmente necesitan una segunda revisión.
Cómo llegan los errores del resumen PAYG a la ATO — y por qué la mayoría se detectan después del hecho
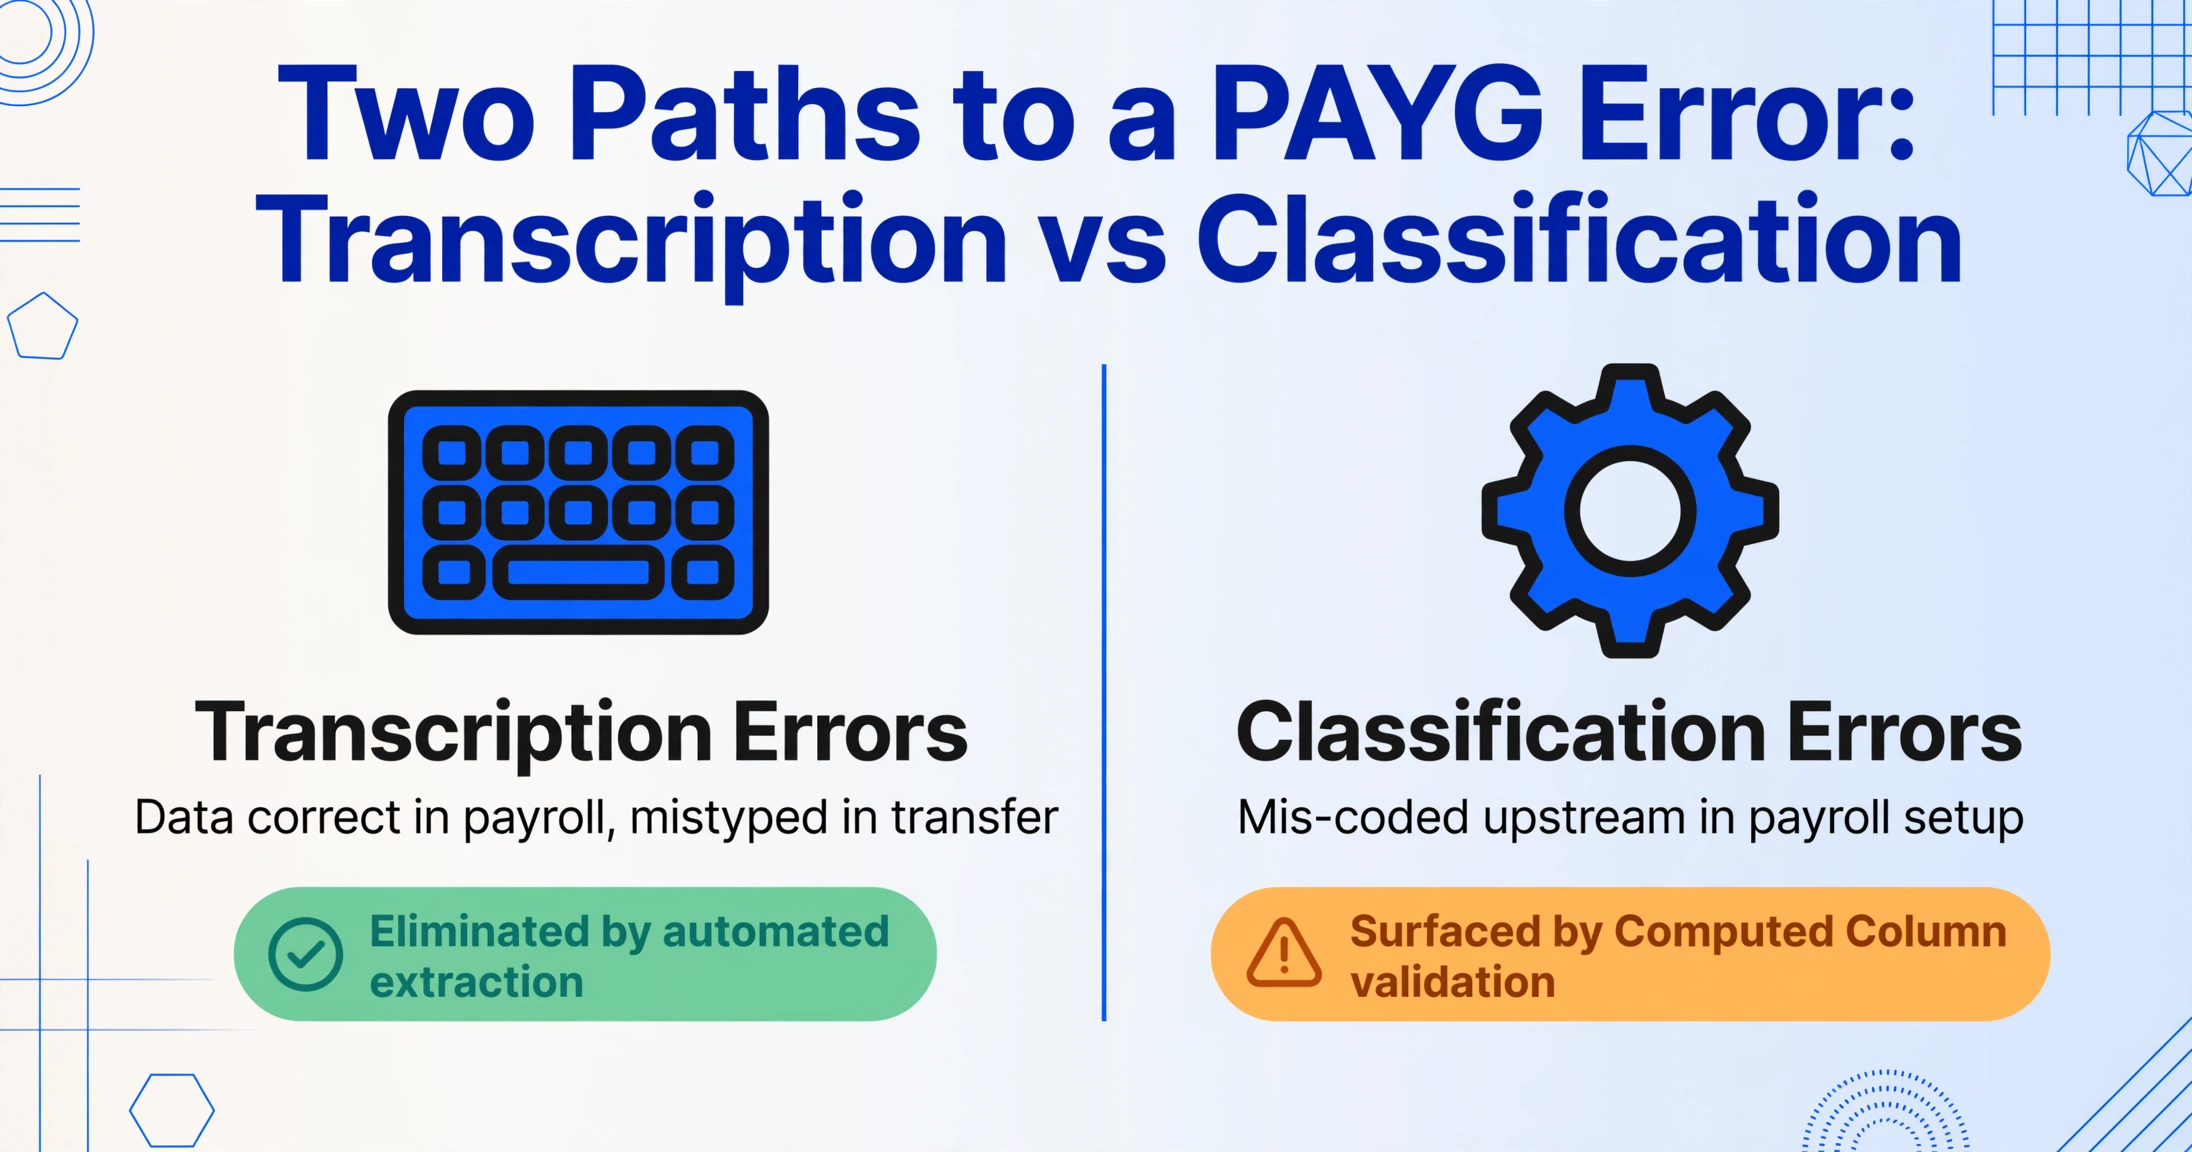
Los errores del resumen de pago PAYG se dividen en dos categorías: errores de transcripción (datos que eran correctos en el sistema de nómina pero se escribieron mal al transferirlos al resumen o a la hoja de conciliación) y errores de clasificación (datos que se categorizaron incorrectamente en el sistema de nómina y por lo tanto aparecen incorrectamente en el resumen). Los errores de transcripción son el tipo más fácil de prevenir — la extracción automatizada los elimina porque la máquina lee el resumen directamente, sin paso de escritura humana entre el documento y la salida. Los errores de clasificación son más difíciles de prevenir en la etapa de extracción porque el error se origina aguas arriba — en la configuración del sistema de nómina, la configuración de informes STP o la codificación manual de un tipo de pago — pero la extracción aún puede detectarlos mediante reglas de validación de columna calculada que marcan patrones anómalos antes de que el resumen llegue a un empleado o a la ATO.
Ambos tipos de errores, una vez presentados, desencadenan una de dos respuestas de la ATO: una consulta de cruce de datos (el sistema automatizado de la ATO detecta una discrepancia entre la cifra reportada por el empleador y la declaración de impuestos del empleado, y emite una carta solicitando explicación) o — si el error se descubre durante una revisión o auditoría formal — una penalización por deficiencia del 25% al 75% del impuesto no pagado, dependiendo de si la ATO evalúa el error como falta de cuidado razonable, negligencia o desprecio intencional. Los siete errores a continuación están ordenados de más común a más consecuente — pero cualquiera de ellos, si se repite en múltiples empleados, puede escalar de una sola carta de consulta a una revisión de cumplimiento sistémica.
Error 1: TFN incorrecto o faltante — La mina terrestre de nueve dígitos
Consecuencia ante la ATO: Retención del 47% (tasa marginal máxima + recargo de Medicare) en lugar de la tasa marginal del empleado si falta el TFN. Si el TFN está presente pero es incorrecto — normalmente dos dígitos transpuestos — el prellenado de myGov del empleado muestra un empleador que no reconoce, el empleado disputa el estado de cuenta de ingresos y la ATO emite una consulta de conciliación de datos al empleador. Resolución: de 30 minutos a dos horas por empleado afectado.
Cómo ocurre: El oficial de nómina escribe el TFN del resumen de pago en la hoja de cálculo de conciliación y transpone dos dígitos — 123 456 789 se convierte en 123 456 798. Los nueve dígitos están presentes, por lo que una revisión visual no detecta el error. La hoja de cálculo se usa para verificar los datos de STP, y el TFN incorrecto llega a la finalización. En resúmenes en papel de proveedores externos, el TFN puede estar escrito a mano y ser difícil de leer — un '8' que parece un '3' con mala calidad de escaneo se convierte en una investigación de tres horas.
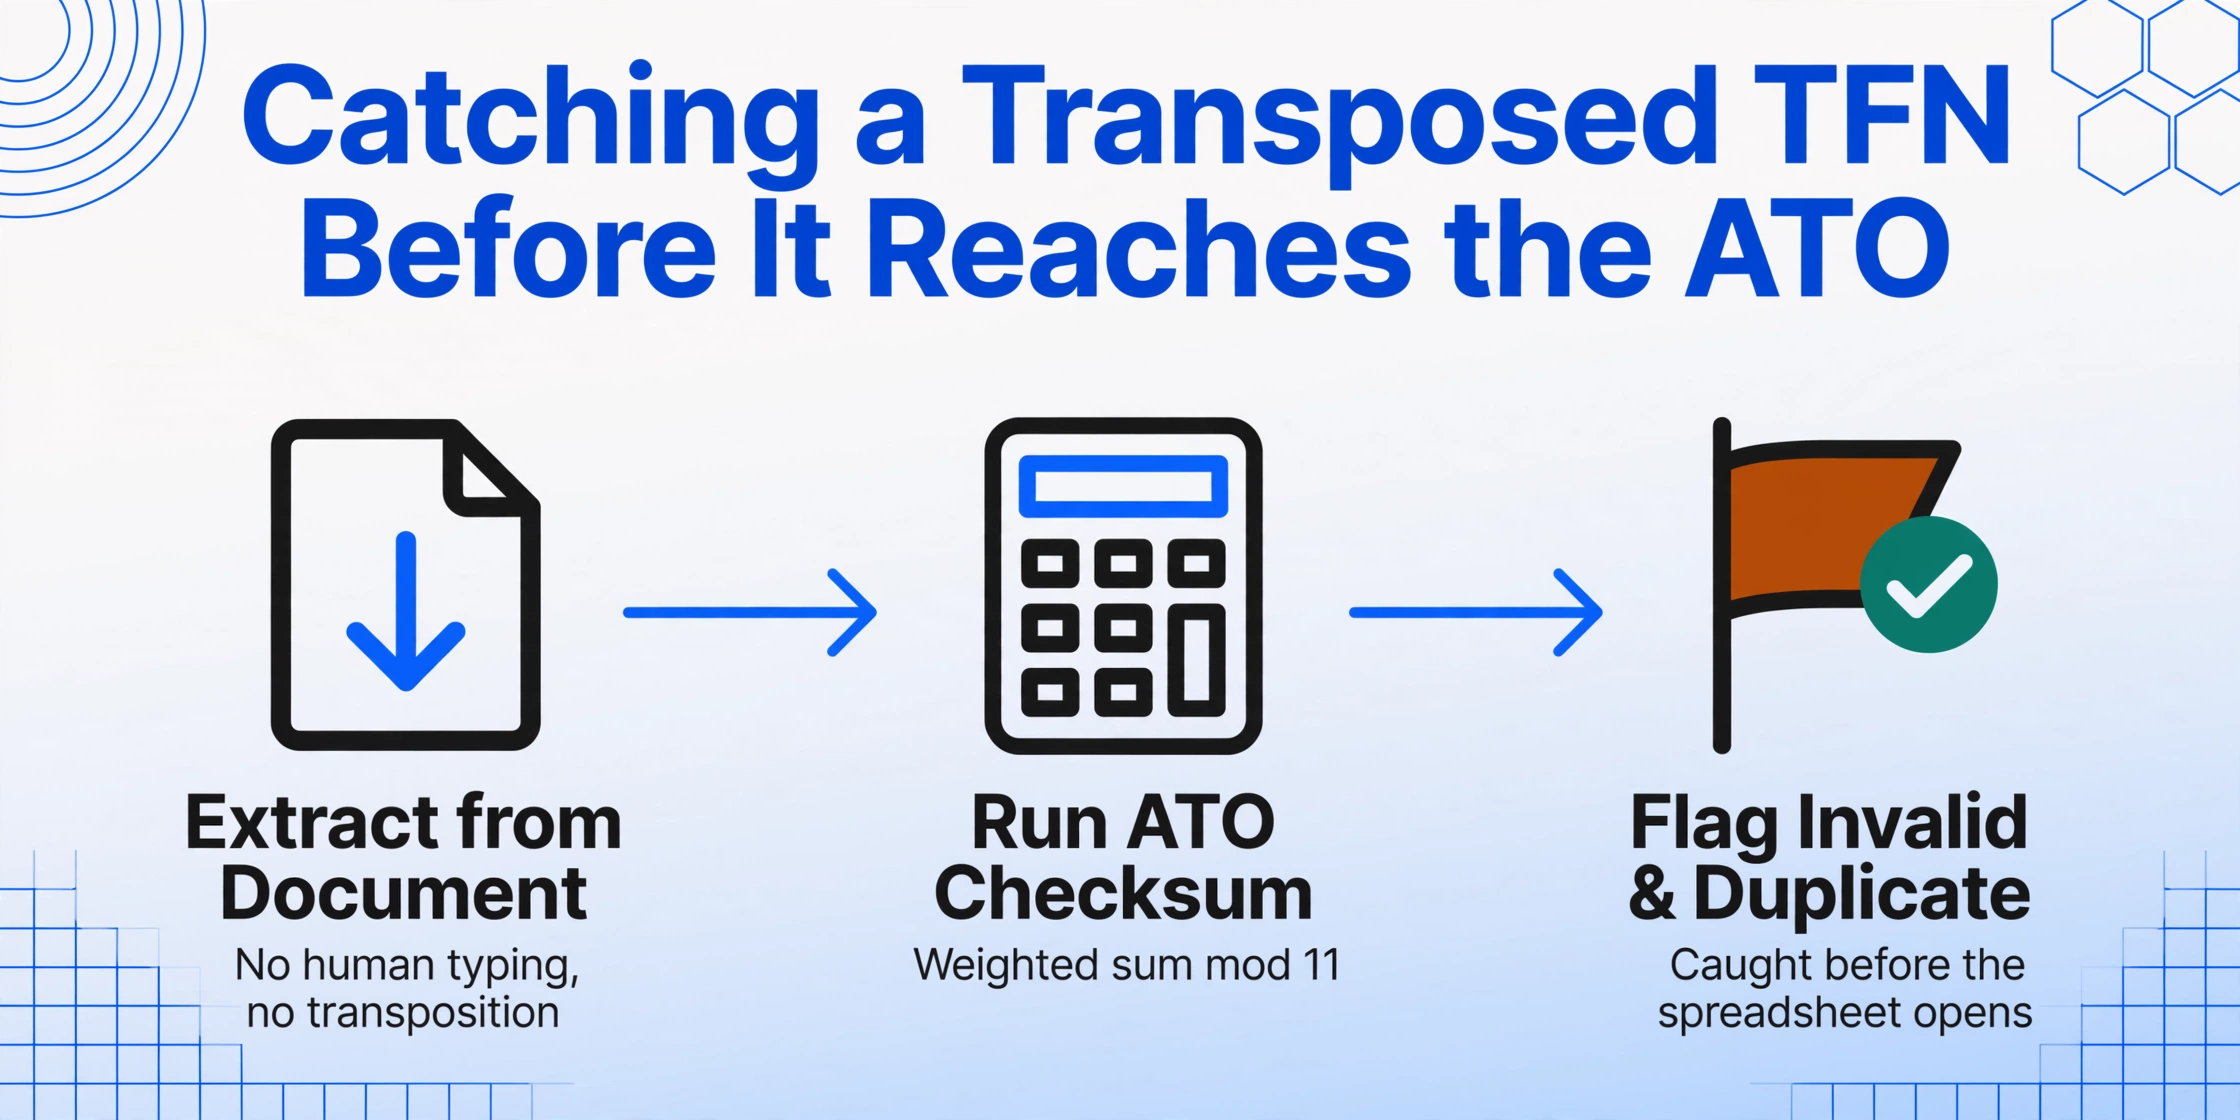
Prevención durante la extracción: La extracción automatizada lee el TFN del contenido visual del documento — sin escritura manual, sin transposición. Para el procesamiento por lotes, una columna calculada que ejecuta el algoritmo de verificación de TFN de la ATO (suma ponderada de los primeros ocho dígitos módulo 11 debe ser igual al noveno dígito) en cada TFN extraído marca números inválidos antes de que se abra la hoja de cálculo. Una columna adicional que marca TFN duplicados entre filas detecta el caso en que dos empleados comparten el mismo TFN ingresado incorrectamente — un patrón que de otro modo sobreviviría tanto a la extracción como a la revisión visual.
Error 2: Beneficios Adicionales Reportables No Declarados — o Declarados Incorrectamente
Consecuencia ante la ATO: Si el RFBA se omite del resumen pero el empleado realmente recibió beneficios adicionales reportables, los ingresos del empleado para fines del recargo del impuesto Medicare y del reembolso HELP quedan subestimados. El empleado puede recibir un reembolso de impuestos al que no tiene derecho, o evitar un recargo que debería haber pagado. Cuando la ATO contrasta la declaración FBT del empleador (presentada antes del 21 de mayo para el año FBT que finaliza el 31 de marzo) con los montos de RFBA declarados en los resúmenes PAYG, una discrepancia activa una revisión a nivel del empleador — no solo una consulta de un solo empleado. Un RFBA incorrecto en un resumen puede derivar en una revisión de cumplimiento de toda la declaración FBT del empleador.
Cómo Ocurre: El año FBT (1 de abril al 31 de marzo) y el año financiero (1 de julio al 30 de junio) no coinciden. Un beneficio adicional proporcionado en abril de 2026 pertenece al año FBT 2026-27, pero puede aparecer en el resumen PAYG 2025-26 del empleado si el equipo de nómina aplica incorrectamente la lógica del año financiero al campo RFBA. Alternativamente, la cifra de RFBA se calculó correctamente para la declaración FBT pero nunca se actualizó en el sistema de nómina — el resumen muestra $0 de RFBA, pero la declaración FBT reporta un valor bruto no nulo para ese empleado, y el cruce automático de la ATO señala la inconsistencia.
Prevención Durante la Extracción: Una columna calculada que verifique: si la remuneración total de un empleado (Pagos Brutos + cualquier sacrificio salarial) supera los $100,000 y el RFBA = $0, marcar para revisión — los empleados de altos ingresos tienen estadísticamente más probabilidades de recibir beneficios adicionales reportables. Una regla de validación separada: para cualquier empleado con un acuerdo de beneficios adicionales conocido (auto de la empresa, seguro de salud, beneficios de entretenimiento), confirmar que el RFBA no sea cero y coincida con el cronograma de la declaración FBT. La hoja de cálculo de extracción, contrastada contra la declaración FBT antes de la finalización del 14 de julio, detecta discrepancias de RFBA mientras aún hay tiempo para corregir el resumen.
Error 3: Tipo de Suma Global Incorrecto — Cuando A, B, D y E se Mezclan
Consecuencia de la ATO: Clasificar incorrectamente un pago de suma global cambia la renta imponible y la obligación tributaria del empleado. Ingresar un pago de redundancia genuino de $15,000 como Suma Global A (vacaciones anuales imponibles no utilizadas) en lugar de Suma Global D (componente de redundancia exento de impuestos) significa que el estado de cuenta de ingresos del empleado muestra $15,000 de renta imponible adicional. El empleado enfrenta impuestos sobre ese monto — potencialmente $4,875 a la tasa marginal del 32.5% más el recargo de Medicare — impugna la evaluación y presenta una queja. El empleador debe reemitir el resumen, presentar un informe STP enmendado y potencialmente compensar al empleado por cualquier interés de penalidad que la ATO haya cobrado sobre la evaluación incorrecta. Peor aún: un liquidador o administrador que revise una empresa que ha estado clasificando incorrectamente los pagos de suma global de múltiples empleados durante varios años puede identificar una falla sistémica de cumplimiento de nómina — un hallazgo mucho más grave que un solo pago mal clasificado.
Cómo Ocurre: El flujo de trabajo de pagos por terminación del software de nómina solicita al oficial de nómina seleccionar un tipo de suma global de un menú desplegable. El oficial, no familiarizado con la distinción fiscal entre el Tipo A (vacaciones anuales — imponible) y el Tipo D (redundancia — exento de impuestos), selecciona la opción incorrecta. El software genera el resumen con la clasificación incorrecta, y ninguna revisión posterior lo detecta porque el monto en dólares — $15,000 — parece plausible independientemente del tipo. El error solo sale a la luz cuando se evalúa la declaración de impuestos del empleado y el sistema de la ATO detecta que el empleador informó una suma global D pero la declaración del empleado muestra renta imponible que incluye el monto — o viceversa.
Prevención Durante la Extracción: Cree una regla de validación durante la extracción: para cualquier empleado con una Suma Global D distinta de cero, marque la fila para verificar una redundancia genuina o un esquema de jubilación anticipada — y exija documentación (carta de redundancia, aprobación del esquema de jubilación anticipada) antes de emitir el resumen. Para cualquier empleado con una Suma Global A o B distinta de cero, confirme que el empleado realmente terminó su relación laboral durante el año financiero — un empleado actual no debería tener sumas globales de vacaciones no utilizadas. Una columna calculada que cruce los saldos de vacaciones del sistema de nómina con los montos de suma global en el resumen detecta discrepancias cuando la cifra de pago de vacaciones en el resumen no coincide con el saldo de vacaciones acumulado al momento de la terminación.
Error 4: Cifras de Finalización de STP No Coinciden con las Cifras del Resumen de Pagos
Consecuencia de la ATO: Para los empleados informados a través de STP, la declaración de finalización de STP y el resumen de pagos de PAYG (si ambos existen para el mismo empleado en el mismo período — lo cual no debería ocurrir, pero a veces sucede) deben informar cifras idénticas. Una discrepancia significa que el empleado recibe dos versiones diferentes de sus ingresos del mismo empleador: una a través de myGov (STP) y otra en el resumen en papel/PDF. La declaración de impuestos del empleado — que utiliza el precargado de myGov — puede no coincidir con el resumen de pagos que posee. El cruce de datos de la ATO detecta la inconsistencia y consulta tanto al empleador como al empleado. Resolución: el empleador debe determinar cuál cifra es la correcta, corregir la incorrecta (evento de actualización de STP o resumen reemitido) y notificar al empleado.
Cómo Ocurre: El escenario más común: un empleado hizo la transición de un período pre-STP a un período STP dentro del mismo año financiero (p. ej., el empleador implementó STP en octubre de 2025). El sistema de nómina genera un resumen de pagos de PAYG para el período pre-STP de julio a septiembre y datos de STP para el período de octubre a junio. Si los dos conjuntos de datos no se concilian antes de la finalización, el empleado puede aparecer en ambos informes con cifras superpuestas o inconsistentes. Un escenario menos común pero igualmente problemático: un ajuste de pago manual ingresado después de la finalización de STP actualiza el sistema de nómina, pero el evento de actualización de STP correspondiente no se envía — los datos de STP que posee la ATO ahora están desactualizados, pero no se ve ninguna marca de discrepancia dentro de los propios sistemas del empleador.
Prevención Durante la Extracción: Para cualquier empleado que haya recibido tanto un resumen de PAYG tradicional (período pre-STP) como datos informados por STP (período posterior a la transición) dentro del mismo año financiero, extraiga ambas fuentes de datos a la hoja de cálculo de conciliación y concilie los totales combinados contra el informe anual completo del sistema de nómina. La hoja de cálculo de extracción se convierte en la única fuente de verdad: use VLOOKUP para buscar el TFN de cada empleado contra los datos de STP y el resumen pre-STP, confirme que la suma de pagos brutos e impuestos retenidos en ambas fuentes sea igual al informe de nómina de año hasta la fecha, y marque a cualquier empleado cuya cifra combinada no coincida. Esto evita el escenario en el que los datos de STP y el resumen parecen internamente consistentes pero informan totales diferentes para el mismo empleado.
Error 5: Asignaciones faltantes: cuando los pagos exentos de impuestos no se declaran
Consecuencia para la ATO: Las asignaciones deben detallarse por separado en el resumen de pago PAYG porque los distintos tipos de asignaciones tienen tratamientos impositivos diferentes. Una asignación de herramientas puede estar exenta de impuestos hasta una tasa ATO especificada; una asignación de viaje puede ser parcialmente gravable según si se llevó un diario de viaje; una asignación de primeros auxilios es totalmente gravable. Si una asignación se incluye en los Pagos Brutos sin detallarse por separado, el empleado no puede reclamar el tratamiento impositivo correcto en su declaración. Si la asignación se omite por completo del resumen, el ingreso declarado del empleado queda subestimado — y el cruce de datos de la ATO (que compara los totales salariales del BAS del empleador con la suma de las cifras de los resúmenes de los empleados) detecta la discrepancia. Una discrepancia en las asignaciones suele aparecer como un desajuste entre el BAS y los resúmenes: los salarios declarados en el BAS son más altos que la suma de los pagos brutos en los resúmenes, lo que genera una consulta de la ATO sobre ingresos de empleados no declarados.
Cómo ocurre: El sistema de nómina puede codificar las asignaciones como parte de los salarios brutos para fines de informes internos, pero imprimirlas como una línea separada en el resumen PAYG. Si el oficial de nómina que extrae el resumen escribe la cifra de pago bruto tal como aparece en el registro de nómina — que puede incluir asignaciones — pero el resumen imprime las asignaciones por separado, la cifra extraída es demasiado alta. Por el contrario, si el oficial de nómina escribe los montos de las asignaciones del resumen pero olvida incluirlos en el total de pagos brutos, la cifra extraída es demasiado baja. El error es un desajuste entre lo que el sistema de nómina reporta internamente y lo que el resumen reporta externamente — y la hoja de extracción que confía en una fuente sin verificar contra la otra propaga el error.
Prevención durante la extracción: Extraiga las asignaciones como columnas separadas en el esquema de salida. Una columna calculada que sume los Pagos Brutos más todas las columnas de asignaciones y compare el resultado contra el informe de ganancias brutas acumuladas del año del sistema de nómina detecta el caso en que las asignaciones se incluyeron en el bruto en una fuente pero se separaron en otra. Una columna de validación separada que marque cualquier tipo de asignación distinto de cero cuyo monto parezca poco plausible — una asignación de herramientas de $50,000 para un oficinista, o una asignación de viaje de $200 para un técnico de campo que viajó 5,000 km durante el año — detecta la clasificación errónea sin requerir una revisión línea por línea.
Error 6: Componentes de ETP Clasificados Incorrectamente — Código Incorrecto, Impuesto Incorrecto
Consecuencia de la ATO: Un Pago por Terminación de Empleo recibe un código de ETP que determina su tratamiento fiscal: R para redundancia genuina, O para otros (renuncia, despido, indemnización por despido), D para beneficio por fallecimiento, B para invalidez, N para pagos no excluidos. El límite de ETP — el monto máximo que recibe un tratamiento fiscal concesional — depende del código. Un pago codificado como O (otros) cuando debería ser R (redundancia) significa que el empleado recibe un límite de ETP más bajo: $245,000 para 2025-26 (indexado anualmente) para el código R, pero potencialmente solo el límite de ingreso total de $180,000 menos otros ingresos imponibles para el código O — una diferencia de decenas de miles de dólares en ingresos imponibles frente a ingresos gravados concesionalmente. El empleado descubre el error cuando su declaración de impuestos muestra una obligación fiscal mucho mayor sobre el ETP de lo esperado. El empleador debe reemitir el resumen de pago de ETP con el código correcto, recalcular el impuesto retenido y potencialmente compensar al empleado por cualquier impuesto adicional e intereses.
Cómo Ocurre: El oficial de nómina que procesa la terminación en el software de nómina ve un menú desplegable de códigos de ETP — R, O, D, B, N — con una explicación mínima en pantalla sobre lo que significa cada código para fines fiscales. El oficial selecciona el código que "suena correcto" en lugar del código que coincide con el motivo de la terminación. Para una redundancia donde el empleado firmó una escritura de liberación (que puede usar lenguaje como "pago ex gratia" o "pago por terminación" sin especificar "redundancia"), el oficial puede seleccionar O (otros) porque la escritura no usa la palabra "redundancia" — aunque la terminación cumpla con la definición de redundancia genuina de la ATO. El código se almacena en el sistema de nómina, se imprime en el resumen de ETP y se informa a la ATO a través de STP — y ninguna revisión posterior detecta la clasificación incorrecta porque el monto total del ETP es correcto independientemente del código.
Prevención Durante la Extracción: Extraiga el código de ETP como una columna separada y compárelo con el motivo de terminación registrado en el sistema de RR. HH. Una columna calculada que marque cualquier ETP con código O donde el motivo de terminación sea "redundancia" o "retrenchment" — o código R donde el motivo de terminación sea "renuncia" — detecta posibles clasificaciones incorrectas antes de que el resumen llegue al empleado. Para la extracción por lotes de múltiples resúmenes de ETP, una columna que agrupe los montos de ETP por código y compare la distribución con los patrones esperados (una empresa que atraviesa una sola ronda de redundancia no debería tener una mezcla de códigos R y O para empleados terminados en el mismo proceso) detecta errores sistémicos de codificación.
Error 7: Discrepancia en el Recuento de Empleados: Alguien Falta en la Conciliación
Consecuencia ante la ATO: El número de empleados para quienes se emiten resúmenes de PAYG debe coincidir con el número de empleados para quienes se informó la retención de PAYG a la ATO, a través de STP, BAS y el informe anual. Un empleado que recibió un pago durante el año pero no recibió un resumen no tiene registro de sus ingresos ni del impuesto retenido, no puede completar su declaración de impuestos con precisión y, cuando finalmente recibe un resumen o descubre la omisión, es posible que ya haya presentado una declaración incorrecta. El cruce de datos de la ATO detecta la brecha: el número total de empleados con retención de PAYG en el informe anual es menor que el número de empleados en el BAS, o el total de pagos brutos en los resúmenes es menor que los salarios informados en el BAS. El empleador debe explicar la discrepancia y, si se omitieron empleados, emitir resúmenes retroactivos, potencialmente para un año fiscal que ya ha cerrado.
Cómo Ocurre: Los empleados que se fueron durante el año financiero pero trabajaron parte de él son el grupo omitido con mayor frecuencia. El oficial de nómina genera los resúmenes a partir de la lista de empleados actual, que excluye a los empleados terminados, y no verifica contra el registro de nómina de todo el año. Los empleados casuales que trabajaron un solo turno y tuvieron $12 retenidos en impuestos son otra omisión común: el equipo de nómina puede asumir un umbral por debajo del cual no se requieren resúmenes, pero la ATO exige un resumen para cada trabajador que tuvo impuestos retenidos, independientemente del monto. Los contratistas bajo un acuerdo de retención voluntaria que recibieron un resumen NAT 72545 separado (ingresos de servicios comerciales y personales) pueden omitirse del informe anual si el equipo de nómina cree que solo cuentan los resúmenes NAT 0046.
Prevención Durante la Extracción: Antes de finalizar, extraiga cada resumen de PAYG, incluidos los resúmenes de ETP, los resúmenes de ingresos de servicios comerciales y personales, y los resúmenes de empleados terminados y casuales, en una sola hoja de cálculo. Agregue una columna calculada que cuente los TFN únicos en la extracción y muestre el número total de empleados. Compare este recuento contra: (a) el número de empleados en el informe de año hasta la fecha del sistema de nómina que tuvieron retención de PAYG (no solo la lista de empleados activos actual), (b) el número de empleados informados en los cuatro BAS trimestrales, y (c) el número de empleados con datos de STP finalizados. Cualquier diferencia entre estos recuentos, incluso una diferencia de uno, requiere investigación antes de presentar el informe anual. Un solo resumen faltante es una consulta de la ATO a punto de ocurrir.
Cómo construir un sistema de prevención de errores en el flujo de extracción
Cada uno de los siete errores anteriores comparte una causa raíz: la brecha entre la generación de datos (el sistema de nómina que produce el resumen) y la verificación de datos (la hoja de conciliación que confirma que los números son correctos) se cubre mediante revisión humana — y la revisión humana, durante un plazo comprimido en julio, omite errores que la validación automatizada detecta de manera consistente.
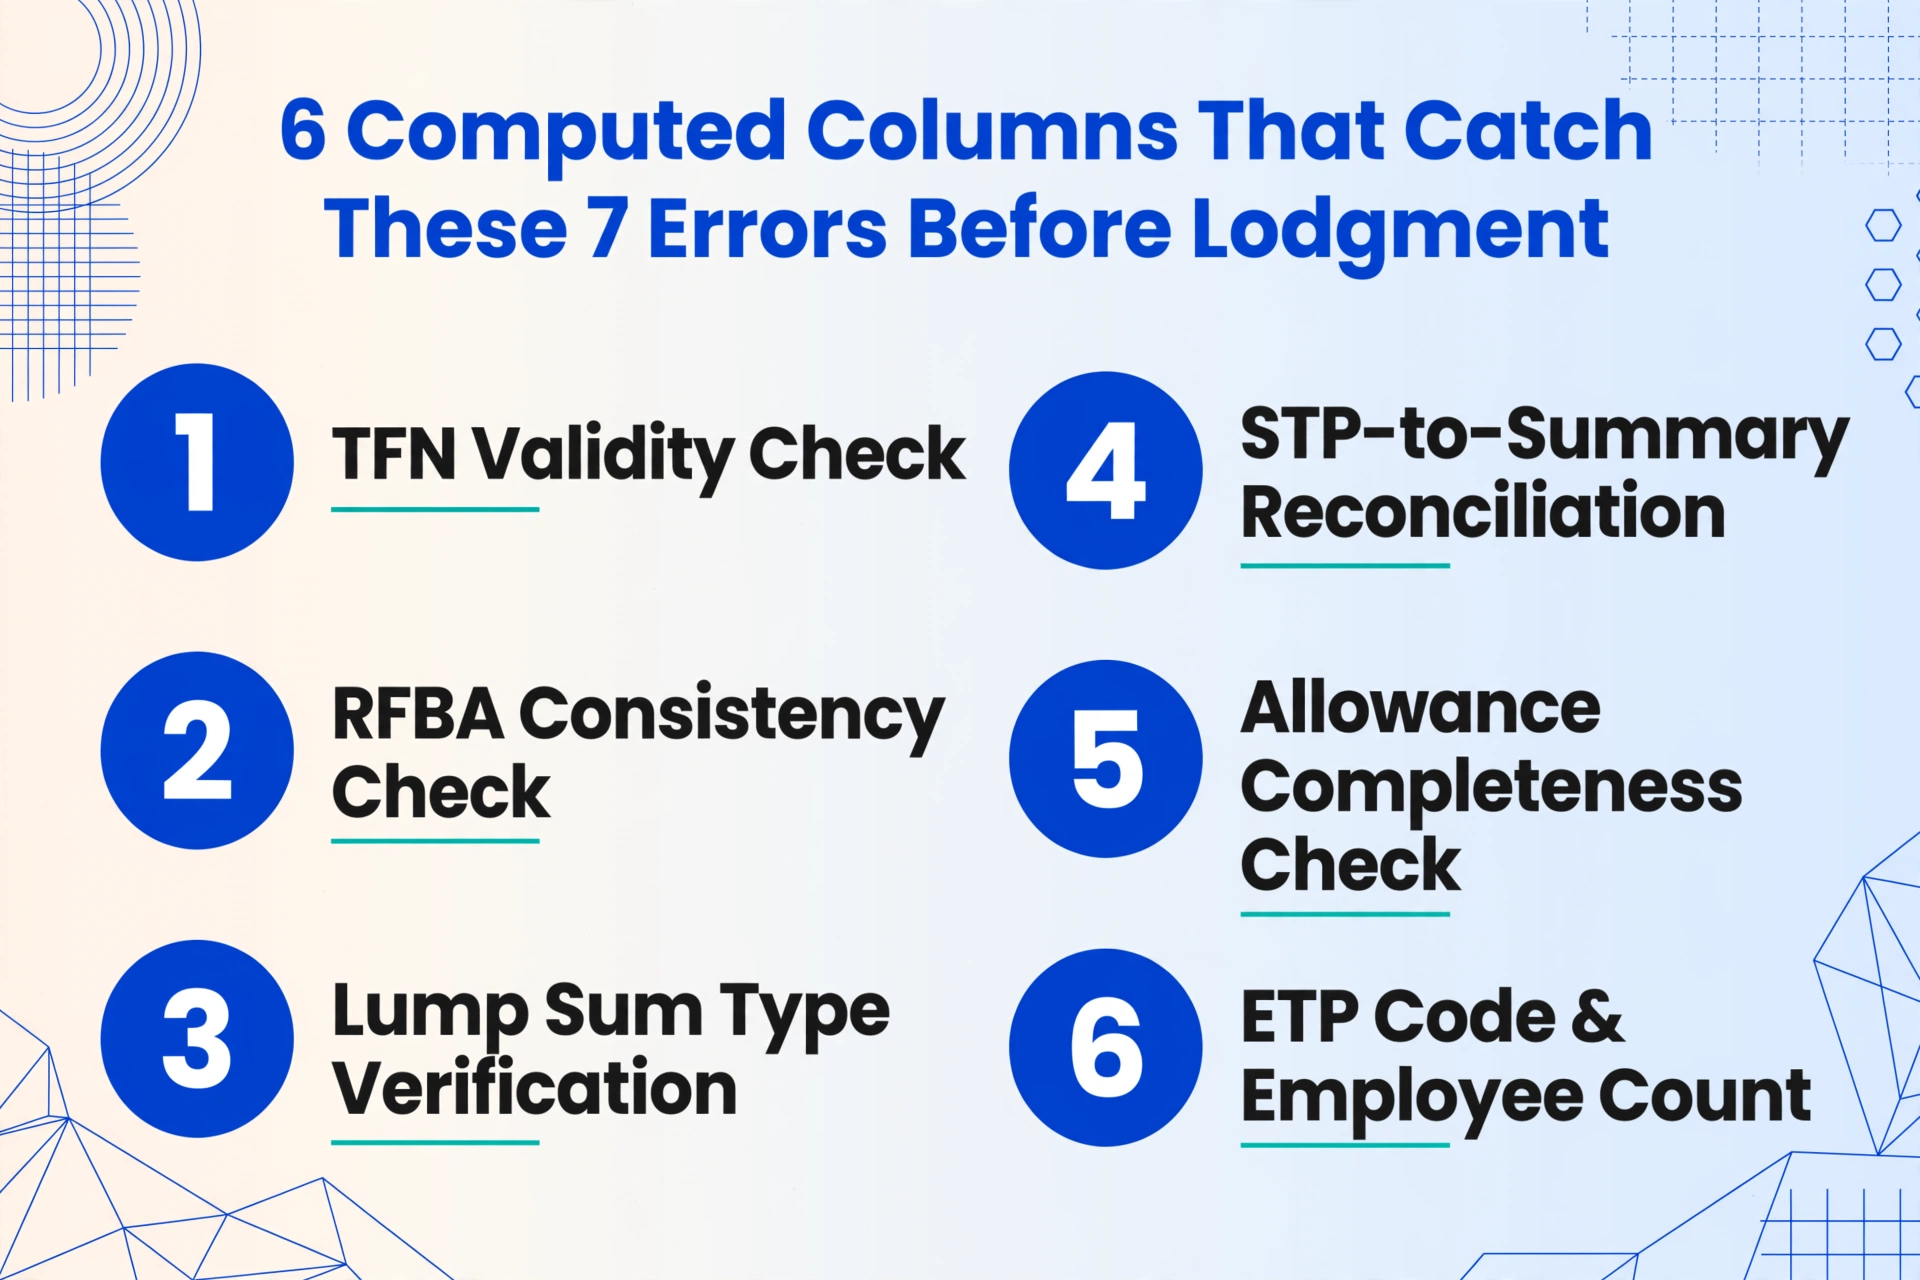
Incorporar columnas calculadas al flujo de extracción convierte la hoja de conciliación de un registro pasivo en una herramienta de validación activa. Seis columnas calculadas que detectan los siete errores anteriores antes de que cualquier resumen llegue a un empleado o a la ATO:
Verificación de validez de TFN: Una columna que marca los TFN que no superan el algoritmo de verificación de la ATO — detecta el Error 1 antes de la presentación.
Verificación de consistencia de RFBA: Una columna que compara la RFBA con los umbrales de remuneración total — marca a los empleados con RFBA sospechosamente en cero donde se esperan beneficios — detecta el Error 2.
Verificación de tipo de suma global: Una columna que contrasta los tipos de suma global con el estado de terminación del empleado — detecta el Error 3.
Conciliación de STP con resumen: Una columna que compara los pagos brutos totales de los resúmenes extraídos con los totales reportados por STP por empleado — detecta el Error 4.
Verificación de integridad de asignaciones: Una columna que compara la suma de las asignaciones extraídas más el bruto con la cifra bruta integral del sistema de nómina — detecta el Error 5.
Código ETP y recuento de empleados: Columnas que marcan discrepancias en el motivo de terminación del código ETP y el recuento único de TFN frente al recuento de empleados de BAS — detecta los Errores 6 y 7.
Para más detalles sobre cómo configurar estas reglas de validación durante la extracción, consulte la guía completa de extracción de PAYG y el flujo de extracción paso a paso. La misma lógica de prevención de errores aplica en todas las jurisdicciones fiscales — los equipos de nómina del Reino Unido que procesan formularios P60 y certificados de salida P45 enfrentan la misma taxonomía de errores de transcripción y clasificación con consecuencias equivalentes a las de HMRC.
Preguntas Frecuentes
¿Cómo detecta realmente la ATO los errores en los resúmenes de PAYG? ¿Es todo automático?
La ATO utiliza un sistema de comparación de datos de múltiples niveles. El primer nivel es automático: cuando un empleado presenta su declaración de impuestos, el sistema de la ATO compara las cifras de salario y sueldos de la declaración con los datos de retención de PAYG informados por el empleador (a través de STP o del informe anual). Cualquier discrepancia, sin importar su tamaño, activa una alerta: no hay un umbral mínimo; una discrepancia de $210 activa la misma alerta automática que una de $21,000. El segundo nivel es la revisión humana: un caso marcado se evalúa según su materialidad y patrón. Una discrepancia pequeña y aislada puede resolverse con una carta automática; múltiples discrepancias en varios empleados del mismo empleador escalan a una revisión de cumplimiento. El sistema también contrasta entre las diferentes fuentes de datos que el empleador ha presentado: totales de retención de BAS frente a totales del informe anual, datos de STP frente a datos del resumen de pagos, declaraciones de FBT frente a RFBA en los resúmenes. Las inconsistencias entre los propios informes del empleador son una señal de incumplimiento más fuerte que un simple desajuste entre empleado y empleador.
¿Cuál es la penalización si la ATO encuentra un error en el resumen de PAYG que resultó en impuestos no pagados?
La penalización depende de la evaluación que haga la ATO del comportamiento del empleador. Por no tomar las precauciones razonables: 25% del déficit de impuestos. Por negligencia temeraria: 50%. Por desatención intencional: 75%. Un único pago de suma global mal clasificado que causara $4,875 en impuestos no pagados podría atraer una penalización de $1,219 a $3,656 (75%) además del impuesto adeudado, más intereses. La penalización puede reducirse hasta en un 80% si el empleador divulga voluntariamente el error antes de que la ATO lo detecte — por eso contar con un flujo de trabajo de extracción y validación que detecte errores antes de la presentación no es solo una medida de ahorro de tiempo, sino un mecanismo para evitar penalizaciones. Las pautas de remisión de la ATO consideran si el empleador tenía "sistemas y procesos razonables" para prevenir el error — un empleador que utiliza extracción automatizada con reglas de validación puede demostrarlo; un empleador que depende de la entrada manual de datos sin un paso de verificación tiene un caso más difícil.
¿Puedo corregir un error en el resumen de PAYG después de la fecha límite del 14 de julio?
Sí. Para empleados informados por STP: presente un evento de actualización a través de su software habilitado para STP con las cifras corregidas. La declaración de ingresos del empleado en myGov se actualizará para reflejar la corrección — pero solo si el empleado aún no ha presentado su declaración de impuestos. Si ya la presentó, es posible que deba solicitar una enmienda a su evaluación. Para los resúmenes de PAYG tradicionales: emita un resumen de pagos corregido al empleado, claramente marcado como "Enmendado", y presente un informe anual de resumen de pagos de PAYG revisado (NAT 3447) si la corrección cambia los totales. El proceso es sencillo — emitir resúmenes corregidos es una actividad rutinaria de cumplimiento de nómina — pero el costo de tiempo (localizar el error original, calcular la corrección, reemitir el documento, presentar la enmienda, comunicarse con el empleado) es la penalización oculta que la extracción y validación automatizadas evitan al detectar el error antes de la presentación original.
¿Qué error del resumen de PAYG es el más costoso de corregir?
En términos financieros directos: un código de ETP mal clasificado (Error 6) en el que el empleador seleccionó el código O (otro) en lugar de R (redundancia), lo que reduce el límite de ETP del empleado y provoca que más de $30,000 adicionales del pago de terminación se graven a la tasa marginal máxima. Solo la diferencia de impuestos puede superar los $14,000, y si la ATO determina que el error fue imprudente (el oficial de nómina debería haber sabido la diferencia entre redundancia y renuncia), la multa del 50% sobre el monto no pagado puede elevar el costo total a más de $20,000 para un solo empleado. En términos de riesgo sistémico: el Error 7 (discrepancia en el recuento de empleados) es el más peligroso porque rara vez es un error de un solo empleado: si el empleador omitió sistemáticamente una categoría de trabajadores (empleados terminados, eventuales, contratistas) del informe anual, la revisión de la ATO pasa de una consulta de cotejo de datos a una auditoría de cumplimiento que abarca varios años fiscales.