Seis errores de entrada de datos del P45
que tributan de más a un nuevo empleado — y cuánto cuesta corregirlos
En r/LegalAdviceUK, un empleado describió cómo estuvo atrapado en un código de impuesto de emergencia durante casi cuatro meses después de empezar un trabajo nuevo — a pesar de haber entregado su P45. En hilos paralelos en r/HMRC y r/UKPersonalFinance, la misma historia se repite: alguien le da a nóminas un P45 válido 1257L "para asegurarme de que no me aplicaran el impuesto de emergencia", y las deducciones salen mal de todos modos. Lo que casi ninguna de esas publicaciones captura es que el fallo normalmente no es el P45 en sí. Es lo que ocurre en los dos minutos entre que se abre el PDF y se teclean los valores en la pantalla de nuevo empleado del software de nóminas. Un P45 lleva aproximadamente una docena de campos, y cada uno tiene una forma específica de fallar que produce una consecuencia específica y rastreable en el siguiente recibo de sueldo del empleado.
Conclusiones clave
- Usted se culpa por un error de entrada de datos del P45 — pero el formulario del que transcribe fue diseñado sin un formato estándar, sin dígitos de verificación y sin ningún mecanismo para que el software de nóminas marque un valor bien formado pero incorrecto.
- Un solo campo mal tecleado no se queda mal en un solo recibo de sueldo — porque el PAYE es acumulativo, el mismo código de impuesto o cifra de pago acumulado incorrectos se vuelven a aplicar cada mes, tributando de más al empleado en cada ciclo de pago hasta que una corrección del HMRC restablece la base.
- Elimine el paso de reescritura y su trabajo cambia de transcribir cada carácter de cada P45 a validar solo el puñado de filas donde un campo no cuadra — un NINO de nueve dígitos al que le falta un dígito, o una cifra de impuesto que es inverosímil frente al pago acumulado.
Por qué un campo incorrecto en un P45 nunca se queda en un solo campo incorrecto
Un error en un P45 se agrava porque el PAYE es acumulativo por diseño. A diferencia de un recibo o una factura — donde una cifra mal escrita está mal en un solo documento — un P45 alimenta la posición inicial de un cálculo continuo que su software de nóminas repite cada período de pago durante el resto del año fiscal. Si introduce mal el código de impuesto, el salario acumulado o la base de la Semana 1/Mes 1 al configurarlo, el software no aplica ese error solo una vez; lo arrastra a cada Full Payment Submission (FPS) posterior hasta que alguien lo detecta y corrige la línea base.
Esa es la diferencia entre un error de P45 y la mayoría de los otros errores de entrada de datos. Al empleado en el hilo de impuesto de emergencia no se le cobró de más por un solo número incorrecto en el primer mes — se le cobró de más en el primer mes, el segundo, el tercero y el cuarto, porque el punto de partida incorrecto seguía generando deducciones incorrectas. Y como el HMRC solo concilia el panorama una vez que tiene datos de ingresos completos, el reembolso a menudo no llega hasta que el código de impuesto se corrige a mitad de año o, peor, hasta que termina el año fiscal. La consecuencia de un error tipográfico de dos segundos se mide en meses del flujo de caja del empleado.
El riesgo principal: Un P45 establece la línea base inicial para un cálculo acumulativo. Un error en el código de impuesto, las cifras de salario acumulado o la base acumulativa/no acumulativa se vuelve a aplicar en cada nómina hasta que se corrige la línea base — por lo que el daño escala con el tiempo que pasa desapercibido, no con el tamaño del error tipográfico original.
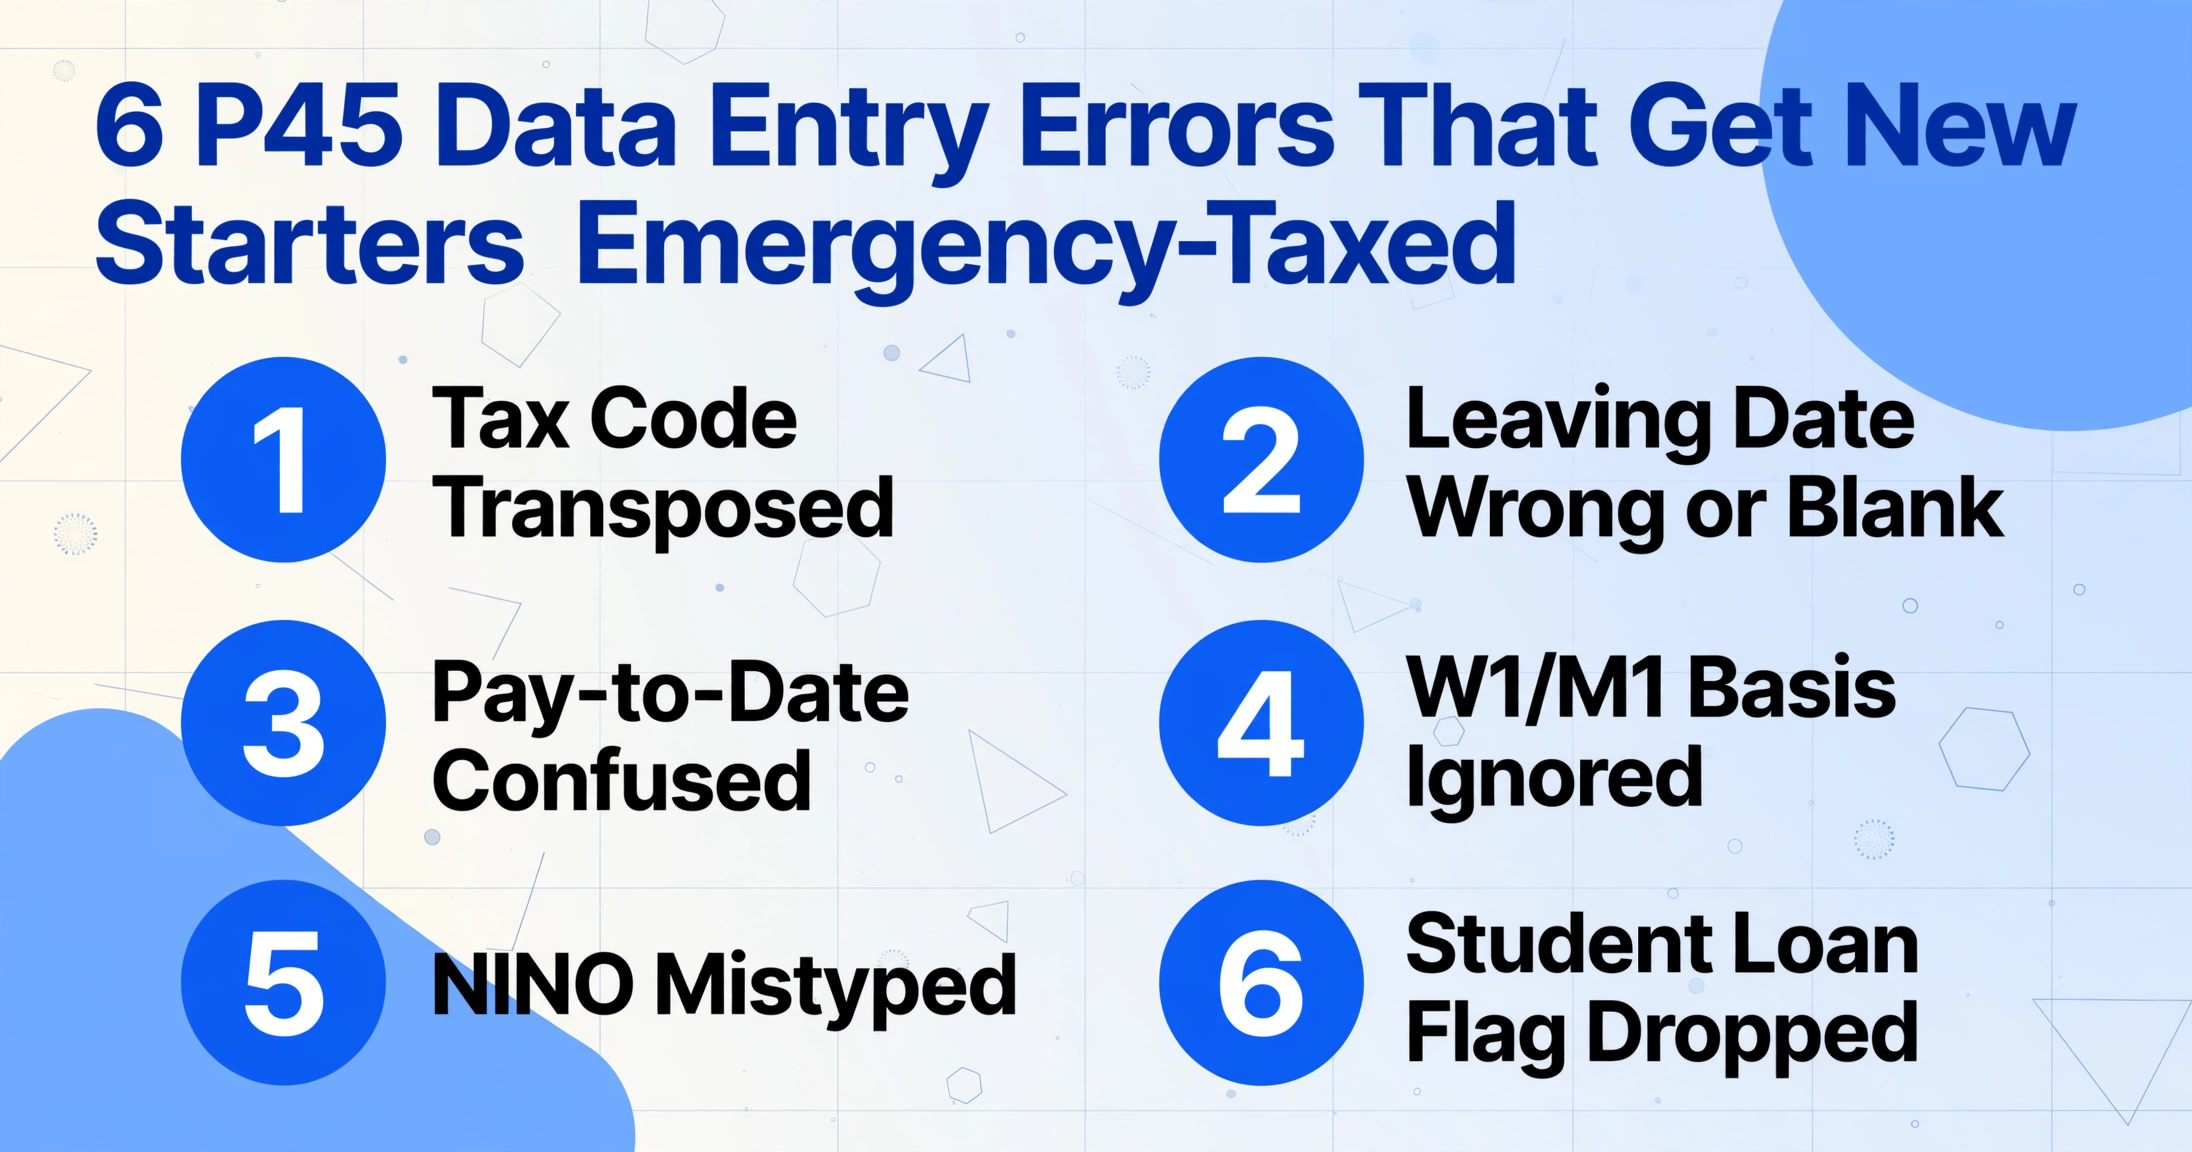
Los seis errores siguientes son los que se repiten en los foros de nóminas y en la guía de corrección del propio HMRC. Cada uno es lo bastante específico como para que usted sepa si lo ha cometido — y cada uno tiene una causa raíz que no es "tener más cuidado".
Error 1: Transponer un dígito en el código de impuesto
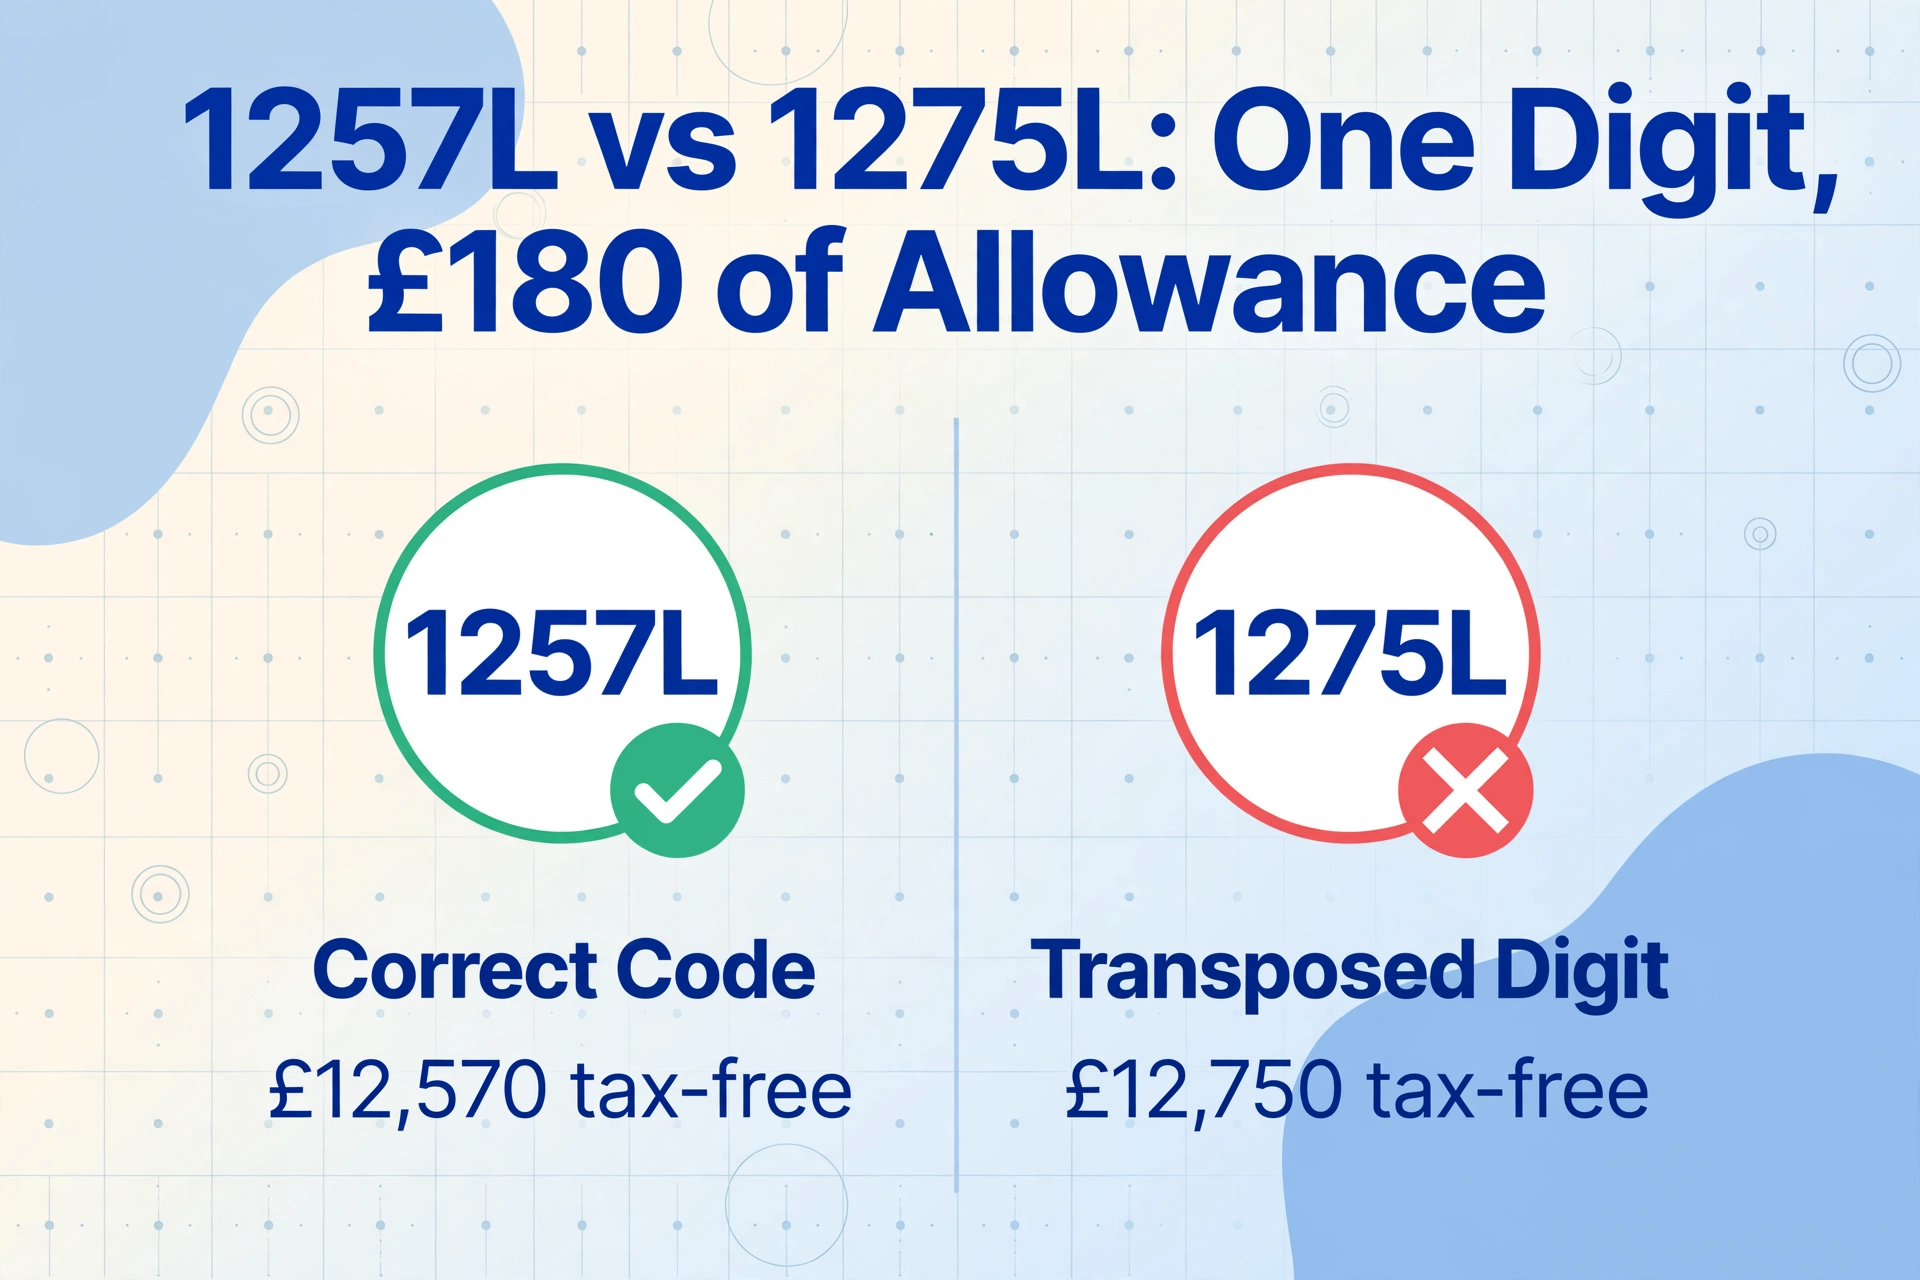
El error más común en un P45 es un solo dígito transpuesto en el código de impuesto — 1257L tecleado como 1275L, o 1250L como 1205L. Parece trivial porque es un solo carácter, pero el número en un código de impuesto es la desgravación libre de impuestos del empleado dividida entre diez. 1257L otorga £12,570 de pago libre de impuestos; 1275L otorga £12,750; 1205L otorga £12,050. Un código incorrecto significa que al empleado se le otorga una desgravación a la que no tiene derecho (y tendrá que devolverla) o se le niega una a la que sí tiene derecho (y paga de más hasta que se corrija).
La causa raíz no es el descuido — es que los códigos de impuesto son cadenas de dígitos sin verificación interna, leídos de un formato y tecleados en otro bajo presión de tiempo. No hay nada en "1275L" que parezca incorrecto. Es un código con formato válido; solo pertenece a una desgravación diferente. Y como el software de nóminas acepta cualquier código bien formado sin cuestionar si coincide con el P45, el error pasa silenciosamente a la primera ejecución de nómina.
La corrección, una vez que está activa, pasa por el HMRC en lugar de una edición rápida: el HMRC emite un código revisado mediante un aviso P6 o P9, y su software lo aplica en adelante. Si el código era acumulativo, la siguiente nómina suele autocorregir la posición del año hasta la fecha. Si estaba en una base de Semana 1/Mes 1, el pago de más o de menos queda sin resolver hasta el final del año. En cualquier caso, la corrección es más lenta que el error.
Error 2: Introducir una fecha de cese incorrecta — o en blanco
Una fecha de cese incorrecta distorsiona la posición del empleado en la línea temporal del año fiscal, y una en blanco que se rellena con un valor predeterminado (los sistemas de nóminas a veces convierten una fecha vacía en 01/01/1900) puede crear un registro PAYE duplicado en HMRC. La fecha de cese en el P45 indica a su software qué semana o mes fiscal terminó el empleo anterior, lo que a su vez determina dónde se retoma el nuevo empleo. Si la introduce mal, el cálculo acumulativo se ancla en el punto equivocado del año.
La propia guía de HMRC sobre cómo corregir un FPS es explícita sobre lo complicada que resulta la limpieza posterior: si se notifica incorrectamente una fecha de pago o de cese y está implicado un indicador de "pago después del cese", no debe introducir los mismos importes tanto en el campo "pago en el período" como en el de "pago en el acumulado del año", o creará un registro duplicado para el empleado — debe poner 0.00 en el campo de pago en el período y realinear la nómina al período fiscal correcto. Se trata de una conciliación de varios pasos provocada por una fecha mal tecleada.
La causa raíz es que las fechas de cese son fáciles de confundir: la fecha en que terminó el empleo del trabajador, la fecha de su pago final y la fecha en que usted recibió el P45 son tres cosas distintas, y los formatos del P45 no siempre hacen evidente la diferencia. Si introduce la fecha de pago donde corresponde la de cese, la línea temporal se desplaza.
Error 3: Confundir "Total Pay to Date" con "Pay in This Employment"
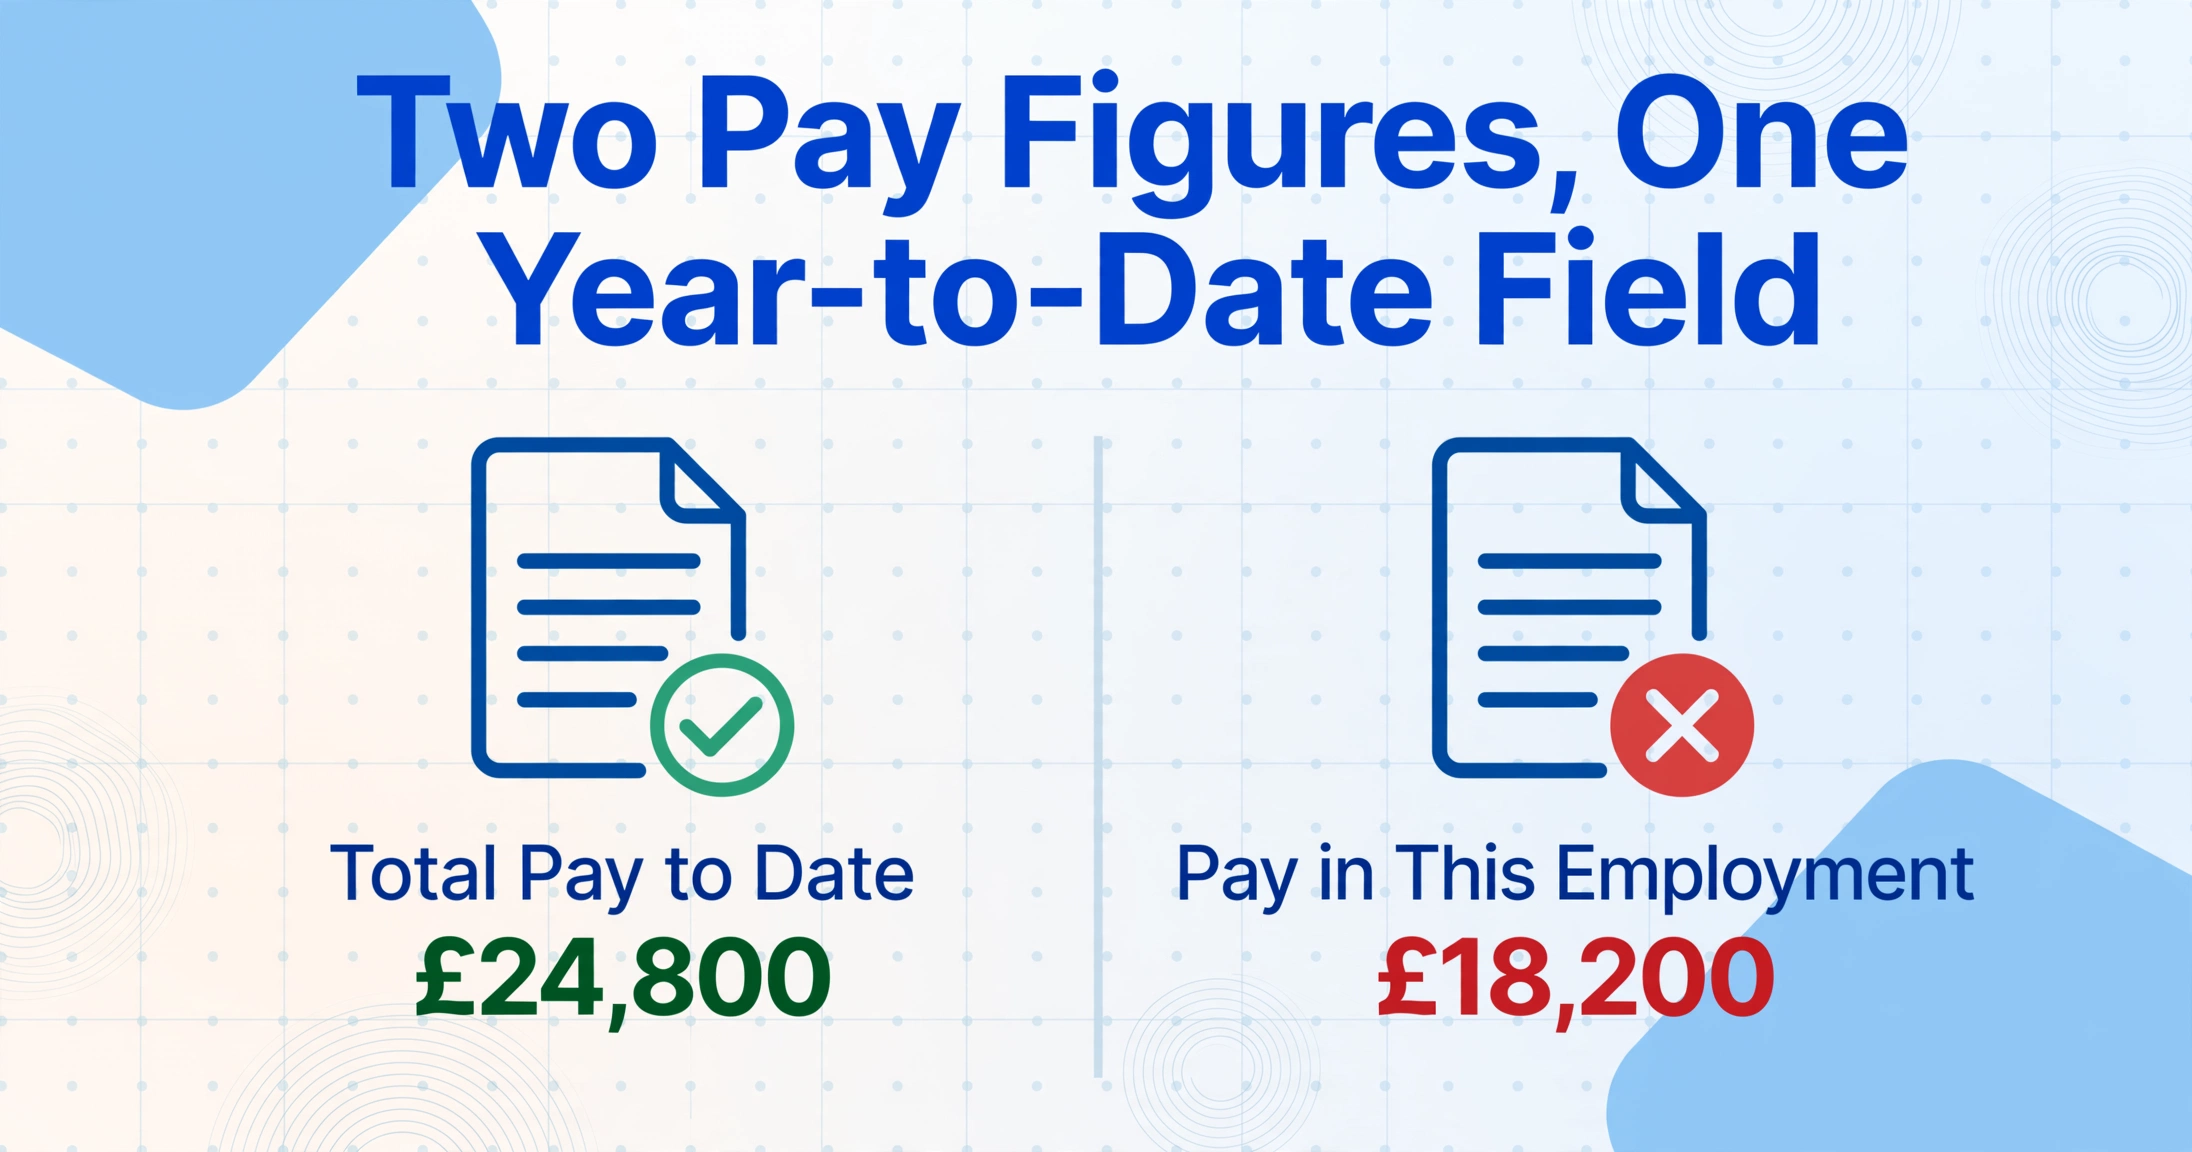
Cuando un empleado ha tenido más de un empleo, el P45 muestra dos cifras de pago — "Total Pay to Date" (acumulado en todos los empleos de este año fiscal) y "Pay in This Employment" (solo el empleo que se deja) — e introducir la equivocada en el campo de acumulado del año de su software notifica incorrectamente a HMRC las ganancias acumuladas del empleado. Los dos números son diferentes a propósito, y solo uno de ellos corresponde al campo de acumulado del año que impulsa el cálculo fiscal acumulativo.
Si pone "Pay in This Employment" donde debería ir "Total Pay to Date", subestimará las ganancias del empleado para el año. El software entonces cree que el empleado tiene más asignación personal no utilizada de la que realmente tiene, deduce menos impuestos durante varios meses, y el déficit aparece después como una desagradable corrección del código fiscal — HMRC recupera el impuesto no pagado recortando la asignación en el código, por lo que el empleado ve de repente una deducción mucho mayor para recuperar lo que nunca se retuvo.
Esto afecta a administradores experimentados, no solo a los nuevos, porque en un P45 de un solo empleo las dos cifras son idénticas — así que el hábito de "tomar el número de pago" funciona hasta que silenciosamente falla con un empleado que deja varios trabajos. La causa raíz es que la distinción solo importa algunas veces, que es exactamente cuando un paso de copia automático falla. El desglose campo por campo de lo que significa cada casilla del P45 merece la pena tenerlo a mano precisamente para estos casos de doble cifra.
Error 4: Tratar un código de Semana 1/Mes 1 como acumulativo
Un código fiscal con el sufijo "W1" o "M1" — por ejemplo, 1257L M1 — no es acumulativo, e ignorar ese sufijo (ingresar el código como 1257L simple) le indica a su software que distribuya la desgravación de forma acumulativa cuando no debería. Semana 1/Mes 1 significa que cada período de pago se grava de forma aislada, usando solo el pago de ese período e ignorando todo lo anterior en el año. Elimine el sufijo y la base de cálculo cambia.
La consecuencia va en la dirección que haya empujado la base ignorada. Si el empleado realmente debería estar en M1 (HMRC suele aplicarlo cuando sus registros de años anteriores estaban incompletos) y usted ingresa un código acumulativo, el software puede devolver una desgravación que el empleado ya ha usado en otro lugar, sub-reteniendo ahora y generando una factura después. El error inverso — dejar un código M1 de emergencia activo cuando HMRC ha emitido uno acumulativo — mantiene al empleado con exceso de impuestos porque la desgravación nunca se acumula entre períodos.
La causa raíz es que la marca W1/M1 es un sufijo de dos caracteres que parece una ocurrencia tardía pero cambia toda la aritmética. Es fácil tratar "1257L M1" y "1257L" como el mismo código con una etiqueta extraviada. No son el mismo código. Un detalle deliberado: un código W1/M1 genuino en un P45 es una instrucción autorizada de HMRC para ingresarlo tal cual — no un error que "ordenar" haciendo que las cifras parezcan acumulativas.
Error 5: Escribir mal el número de la Seguridad Social
Un número de la Seguridad Social incorrecto impide que HMRC vincule al nuevo empleado con su registro existente, por lo que el primer FPS puede ser rechazado o, peor, asignarse a la cuenta de otra persona. El NINO es la clave de identidad que HMRC usa para conciliar a una persona en todos los empleos que haya tenido. Su formato es rígido — dos letras, seis dígitos, una letra de sufijo (p. ej., QQ 12 34 56 C) — pero el formato rígido no evita un dígito transpuesto, y un NINO bien formado pero incorrecto parece completamente válido.
Cuando el número no coincide, las contribuciones al Seguro Social y el PAYE que reporta pueden acreditarse al registro equivocado. Para el empleado, esto puede significar lagunas en su historial de contribuciones — el tipo que luego afecta los años de calificación para la pensión estatal o el derecho a prestaciones basadas en contribuciones — y el problema es invisible hasta que revisan un estado de cuenta años después. Ciertos prefijos nunca se emiten (las letras D, F, I, Q, U y V nunca se usan como primera letra; O nunca es la segunda), por lo que esos señalan un error obvio, pero un número incorrecto plausible pasa sin problemas.
La causa raíz es que un NINO son nueve caracteres de identificador puro sin significado para verificar su validez — no se puede mirarlo y saber que está mal como se podría cuestionar un salario poco realista. O coincide con el registro de HMRC o no, y se entera después.
Error 6: Omitir el indicador de préstamo estudiantil — o adivinar el plan
El P45 señala los préstamos estudiantiles con un único indicador "Y" en la casilla 5 y nada más — no indica qué plan —, por lo que tanto omitir el indicador como adivinar el plan generan deducciones mensuales incorrectas. Según el Chartered Institute of Payroll Professionals (CIPP), cuando un P45 muestra "Y" en la casilla de préstamo estudiantil, las deducciones deben comenzar desde el próximo día de pago disponible, pero como el formulario no distingue entre Plan 1, Plan 2, Plan 4 o Plan 5, el empleado debe indicar cuál aplica.
Aquí hay dos errores distintos. El primero es pasar por alto el indicador por completo: la casilla es pequeña y, si se pasa por alto, los pagos del empleado se detienen al cambiar de trabajo, acumulando silenciosamente un saldo de atrasos que la Student Loans Company recupera después. El segundo es adivinar el plan. La guía de HMRC para empleadores indica que si el empleado no puede decirle su plan, usted usa por defecto el Plan 5 en su software de nómina hasta que llegue un aviso de inicio SL1 — no invente un plan ni descuente atrasos por el período anterior a recibir el P45. Si elige el plan equivocado, el umbral es incorrecto, por lo que el porcentaje se aplica a la porción de salario equivocada cada mes hasta que un SL1 lo corrija.
La causa raíz es una brecha estructural que el CIPP ha consultado abiertamente entre sus miembros: el P45 simplemente no incluye el tipo de plan, por lo que el formulario en sí no proporciona suficiente información para hacer la deducción correcta. Esto lo convierte menos en un error de transcripción y más en un punto ciego conocido — que se cierra capturando el indicador con precisión y luego confirmando el plan con el empleado o mediante el aviso SL1, no asumiendo.
Lo que realmente cuesta corregir un error de P45 después de procesar la nómina
Corregir un error de P45 nunca es tan rápido como el error que lo causó, y en circunstancias desfavorables expone al empleador a una multa. Lo primero que hay que saber es que no se puede simplemente reemitir un P45 corregido — HMRC prohíbe modificarlo o regenerarlo, porque un segundo P45 crearía registros duplicados de PAYE. Cualquier corrección debe realizarse a través de Real Time Information.
| Cuándo se detecta el error | Vía de corrección | Qué implica |
|---|---|---|
| Mismo año fiscal, antes del cierre | Actualizar las cifras acumuladas del año en su próximo FPS habitual | Guía de HMRC: corrija el YTD acumulado en la próxima Full Payment Submission; el software realinea la posición acumulada a partir de ahí. |
| Fecha de pago/salida incorrecta, mismo año | FPS adicional con "H — corrección de una presentación anterior" | Envíe un FPS correctivo, marque el motivo de notificación tardía y ponga 0.00 en pago del período cuando corresponda un indicador de pago posterior a la salida para evitar un registro duplicado. |
| Año fiscal anterior (después del 19/20 de abril) | FPS de año anterior (EYFPS), que reemplazó a la Actualización de año anterior (EYU) | Presente cifras corregidas para el año cerrado mediante la función de corrección de año anterior de su software de nómina, o con HMRC Basic PAYE Tools si el año no se procesó en su software. |
| NINO incorrecto ya reportado | Corrija en el próximo FPS, luego escriba a HMRC para recuperar el registro | HMRC no puede recuperar un registro mal publicado hasta que haya corregido y reenviado el FPS; la solicitud de recuperación se envía al equipo de PAYE y Autoliquidación en BX9 1AS. |
El software de nóminas hace posible la mecánica, pero no la simplifica. BrightPay, por ejemplo, exige reabrir los recibos afectados antes de modificarlos e incluye un selector específico de plan de préstamos estudiantiles para esa corrección; IRIS Staffology expone una función "Earlier Year FPS" por empleado para corregir ejercicios cerrados. Las herramientas existen precisamente porque estas correcciones son habituales, pero cada una es una conciliación manual, no un deshacer con un clic.
El riesgo más grave es la sanción. Los errores en las declaraciones RTI están sujetos al Anexo 24 de la Ley de Finanzas de 2007 y, como resume el CIPP, cuando una declaración inexacta subestima el impuesto adeudado, HMRC puede cobrar el 30% de los ingresos potenciales perdidos por inexactitud negligente, el 70% por una deliberada y hasta el 100% si es deliberada y oculta. Es poco probable que una cifra mal tecleada del P45 se considere deliberada, pero "negligente" es precisamente la categoría en la que cae un error de transcripción, y la defensa contra ello es poder demostrar que se actuó con la diligencia debida. HMRC solo impone una sanción "si no actuó con la diligencia debida o lo hizo deliberadamente", lo que convierte la presencia o ausencia de un proceso controlado y verificable de entrada de datos en la diferencia entre una corrección y una multa.
De dónde vienen estos errores — y la solución que elimina el paso de transcripción
Cada uno de estos seis errores comparte una misma causa raíz: una persona lee un valor de un formato de documento y lo vuelve a escribir en otro, sin una capa de corrección de errores intermedia. El código tributario no está mal en el P45; se vuelve incorrecto al reescribirlo. La solución, entonces, no es "revisar con más cuidado", sino eliminar la reescritura.
Esto es más difícil de lo que parece con los P45 en particular, porque no existe un formato estándar de P45. HMRC exige qué datos debe llevar un P45, pero no cómo se ve, por lo que un P45 generado por Sage 50 Payroll sitúa el código tributario en un lugar diferente al de uno de BrightPay, Xero o QuickBooks UK. El OCR basado en plantillas — que depende de saber dónde está cada campo en la página — falla en cuanto llega un P45 de un proveedor de nóminas para cuyo diseño no fue creado. Por eso el "denominador común" siempre ha sido una persona leyendo el PDF.
ImageToTable.ai elimina la reescritura sin necesidad de una plantilla para cada proveedor. Utiliza la Extracción Personalizada de Columnas: en lugar de indicarle a la herramienta dónde está el código tributario en cada diseño, usted escribe los nombres de campo que necesita su configuración de nóminas — "Código Tributario al Salir", "Total Pagado Hasta la Fecha", "Pago en Este Empleo", "Fecha de Salida", "NINO", "Indicador de Préstamo Estudiantil", "Base Semana1/Mes1" — y la IA lee cada P45 comprendiendo el significado de esos campos etiquetados, dondequiera que aparezcan, en cualquier diseño de proveedor. La definición de columna se escribe una vez y se reutiliza para cada nuevo empleado durante todo el año fiscal. Dado que la herramienta captura tanto "Total Pagado Hasta la Fecha" como "Pago en Este Empleo" como columnas separadas, y conserva el sufijo W1/M1 tal como se imprime, los dos errores que dependen de confundir campos (Errores 3 y 4) no surgen del paso de extracción.
La extracción no es una afirmación de precisión perfecta: es la eliminación del modo de fallo específico del que provienen estos seis errores. Aún debes realizar una validación de la ejecución de nómina: una comprobación rápida en Excel que marque un NINO que no tenga nueve caracteres, un código fiscal que no termine en una letra válida, o una cifra fiscal que no sea una proporción plausible del salario. Pero estás revisando un puñado de filas marcadas contra la fuente, no transcribiendo manualmente cada campo de cada P45 esperando no haber intercambiado un dígito. Para los equipos que quieren un contexto más amplio (gestión por lotes, fórmulas de validación y el conjunto completo de campos), la guía completa de extracción de P45 del Reino Unido y el desglose de costes del procesamiento manual de P45 retoman donde este artículo termina.
Preguntas frecuentes
¿Por qué estoy en emergencia fiscal si entregué mi P45 al nuevo empleador?
Un P45 evita la emergencia fiscal solo si el código tributario se ingresa correctamente y con la base adecuada. Si el código se escribió mal, se ignoró un sufijo Semana 1/Mes 1 o la fecha de cese se registró incorrectamente, el software de nóminas puede aplicar un código de emergencia o no acumulativo. Entregar el P45 es el primer paso; lo que realmente evita el código de emergencia es transcribir los valores con precisión en la pantalla de nuevo ingreso. Si le cobran de más pese a entregar un P45 válido, pida a nóminas que verifique el código exacto y la base que ingresaron contra lo impreso en su Parte 2/Parte 3.
¿Puede un empleador reemitir un P45 corregido si cometió un error?
No. HMRC prohíbe modificar o regenerar un P45, porque un segundo P45 crearía registros PAYE duplicados para el mismo empleo. El empleador puede proporcionar una copia duplicada del original (reimprimiendo las mismas cifras exactas), pero cualquier corrección del salario o impuesto hasta la fecha debe hacerse mediante Real Time Information — un FPS actualizado para el año en curso, o un FPS de año anterior para un año cerrado — no alterando el P45.
¿Cuál es la diferencia entre un EYU y un FPS de año anterior?
El FPS de año anterior (EYFPS) reemplazó a la Actualización de año anterior (EYU) como vía para corregir cifras reportadas en un año fiscal anterior cerrado. Mientras que un EYU reportaba solo la diferencia entre las cifras originales y las corregidas, un FPS de año anterior reemplaza la última presentación FPS con las cifras corregidas completas. Para errores del año en curso no se usa ninguno — simplemente se actualizan las cifras acumuladas del año en el siguiente FPS regular.
¿Qué pasa si ingreso el número de Seguro Social incorrecto de un P45?
Un número de Seguro Social incorrecto impide que HMRC vincule el registro con la persona correcta, por lo que las cotizaciones y el impuesto pueden aplicarse a la cuenta equivocada o rebotar al enviarse. Corrija el NINO en su próximo FPS y luego escriba al equipo de PAYE y Autoliquidación de HMRC (BX9 1AS) con el nombre, el NINO correcto y el ID de nómina de la persona para solicitar la recuperación del registro mal asignado — HMRC no puede recuperarlo hasta que haya corregido y reenviado el FPS.
El P45 muestra un indicador de préstamo estudiantil pero no el plan — ¿qué hago?
Inicie las deducciones desde el próximo día de pago disponible y pregunte al empleado en qué plan está (Plan 1, 2, 4 o 5). Si no puede decírselo, la guía de HMRC es usar por defecto el Plan 5 en su software de nóminas hasta que llegue un aviso de inicio SL1 con el plan correcto; no adivine un plan ni descuente atrasos del período anterior a recibir el P45. La casilla 5 del P45 solo indica que las deducciones deben continuar, nunca qué plan aplica.
¿Puede un error al ingresar datos del P45 desencadenar una sanción de HMRC?
Sí, si el error produce una declaración RTI inexacta que subestime el impuesto adeudado. Según el Anexo 24 de la Ley de Finanzas de 2007, HMRC puede cobrar el 30% de los ingresos potencialmente perdidos por una inexactitud por descuido, que aumenta al 70% o 100% para errores deliberados — aunque las sanciones pueden mitigarse o suspenderse, y HMRC solo las aplica cuando no se ha tenido la diligencia razonable. Un proceso controlado de ingreso de datos con un paso de validación es la evidencia práctica de dicha diligencia.
¿Puedo extraer datos de un P45 escaneado o fotografiado?
Sí. Como la extracción lee los campos por su significado y no por una posición fija, maneja exportaciones PDF de cualquier proveedor de nóminas, así como escaneos y fotos de teléfono de P45 impresos, siempre que el texto sea legible. Esto cubre el caso común en que un nuevo empleado trae un P45 en papel de un empleador anterior que nunca emitió una copia digital.
Cada uno de estos seis errores entra por la misma puerta: un valor reescrito a mano bajo presión de tiempo. Cierra esa puerta, y el código fiscal, el salario acumulado y la fecha de baja llegarán a tu hoja de cálculo exactamente como los imprimió el P45, dejándote solo una revisión rápida en lugar de una transcripción completa.
Extraer un P45 sin reescribirloNo requiere registro para probar con un P45 de muestra. Procesamiento seguro con eliminación automática de archivos.