Sechs P45-Dateneingabefehler,
die einen Neuzugang überbesteuern – und was ihre Behebung kostet
Auf r/LegalAdviceUK beschreibt ein Mitarbeiter, dass er nach dem Antritt einer neuen Stelle fast vier Monate lang in einer Notsteuerklasse festhing – obwohl er eine P45 abgegeben hatte. In parallelen Threads auf r/HMRC und r/UKPersonalFinance wiederholt sich dieselbe Geschichte: Jemand gibt der Gehaltsabrechnung eine gültige 1257L-P45, „damit ich nicht in die Notsteuerklasse komme", und die Abzüge stimmen trotzdem nicht. Was in fast keinem dieser Beiträge erwähnt wird: Das Problem liegt meist nicht an der P45 selbst. Es liegt an dem, was in den zwei Minuten zwischen dem Öffnen der PDF und der Eingabe der Werte in den Neuzugangs-Bildschirm der Gehaltssoftware passiert. Eine P45 enthält rund ein Dutzend Felder, und jedes einzelne kann auf eine spezifische Weise falsch eingegeben werden, was eine spezifische, nachvollziehbare Folge auf dem nächsten Gehaltszettel des Mitarbeiters hat.
Wichtigste Erkenntnisse
- Sie geben sich selbst die Schuld für einen P45-Eingabefehler – aber das Formular, von dem Sie übertragen, wurde ohne Standardlayout, ohne Prüfziffern und ohne Mechanismus entworfen, mit dem die Gehaltssoftware einen wohlgeformten, aber falschen Wert kennzeichnen könnte.
- Ein einzelnes falsch eingegebenes Feld bleibt nicht nur auf einem Gehaltszettel falsch – da PAYE kumulativ ist, werden derselbe falsche Steuercode oder derselbe falsche Zahlungsstand jeden Monat erneut angewendet und überbesteuern den Mitarbeiter bei jeder Lohnabrechnung, bis eine HMRC-Korrektur die Basis zurücksetzt.
- Entfernen Sie den Abtipp-Schritt, und Ihre Aufgabe ändert sich vom Übertragen jedes Zeichens jeder P45 hin zur Validierung nur der wenigen Zeilen, bei denen ein Feld nicht aufgeht – eine neunstellige NINO, der eine Ziffer fehlt, oder ein Steuerbetrag, der im Verhältnis zum Zahlungsstand unplausibel ist.
Warum ein falsches Feld auf einer P45 nie ein einzelnes falsches Feld bleibt
Ein P45-Fehler potenziert sich, weil PAYE von Natur aus kumulativ ist. Anders als bei einer Quittung oder Rechnung – wo eine falsch eingegebene Zahl nur auf genau einem Dokument falsch ist – speist eine P45 die Ausgangsposition einer laufenden Berechnung, die Ihre Lohnsoftware für jeden Abrechnungszeitraum für den Rest des Steuerjahres wiederholt. Wenn Sie die Steuerklasse, den bisherigen Verdienst oder die Basis Woche 1/Monat 1 bei der Einrichtung falsch angeben, wendet die Software den Fehler nicht nur einmal an; sie trägt ihn in jede nachfolgende Full Payment Submission (FPS) fort, bis jemand ihn bemerkt und die Basis korrigiert.
Das ist der Unterschied zwischen einem P45-Fehler und den meisten anderen Dateneingabefehlern. Der Mitarbeiter im Notsteuerfall wurde nicht durch eine einzelne falsche Zahl im ersten Monat übersteuert – er wurde im ersten, zweiten, dritten und vierten Monat übersteuert, weil der falsche Ausgangspunkt weiterhin falsche Abzüge erzeugte. Und da HMRC das Bild erst abstimmt, wenn vollständige Einkommensdaten vorliegen, kommt die Erstattung oft erst, wenn die Steuerklasse unterjährig korrigiert wird oder, schlimmer, erst nach Ende des Steuerjahres. Die Folge eines Zwei-Sekunden-Tippfehlers wird in Monaten des Cashflows des Mitarbeiters gemessen.
Das Kernrisiko: Eine P45 legt die Ausgangsbasis für eine kumulative Berechnung fest. Ein Fehler in der Steuerklasse, den bisherigen Verdienstzahlen oder der kumulativen/nicht-kumulativen Basis wird bei jeder Gehaltsabrechnung erneut angewendet, bis die Basis korrigiert ist – der Schaden skaliert also mit der Dauer, in der der Fehler unbemerkt bleibt, nicht mit der Größe des ursprünglichen Tippfehlers.
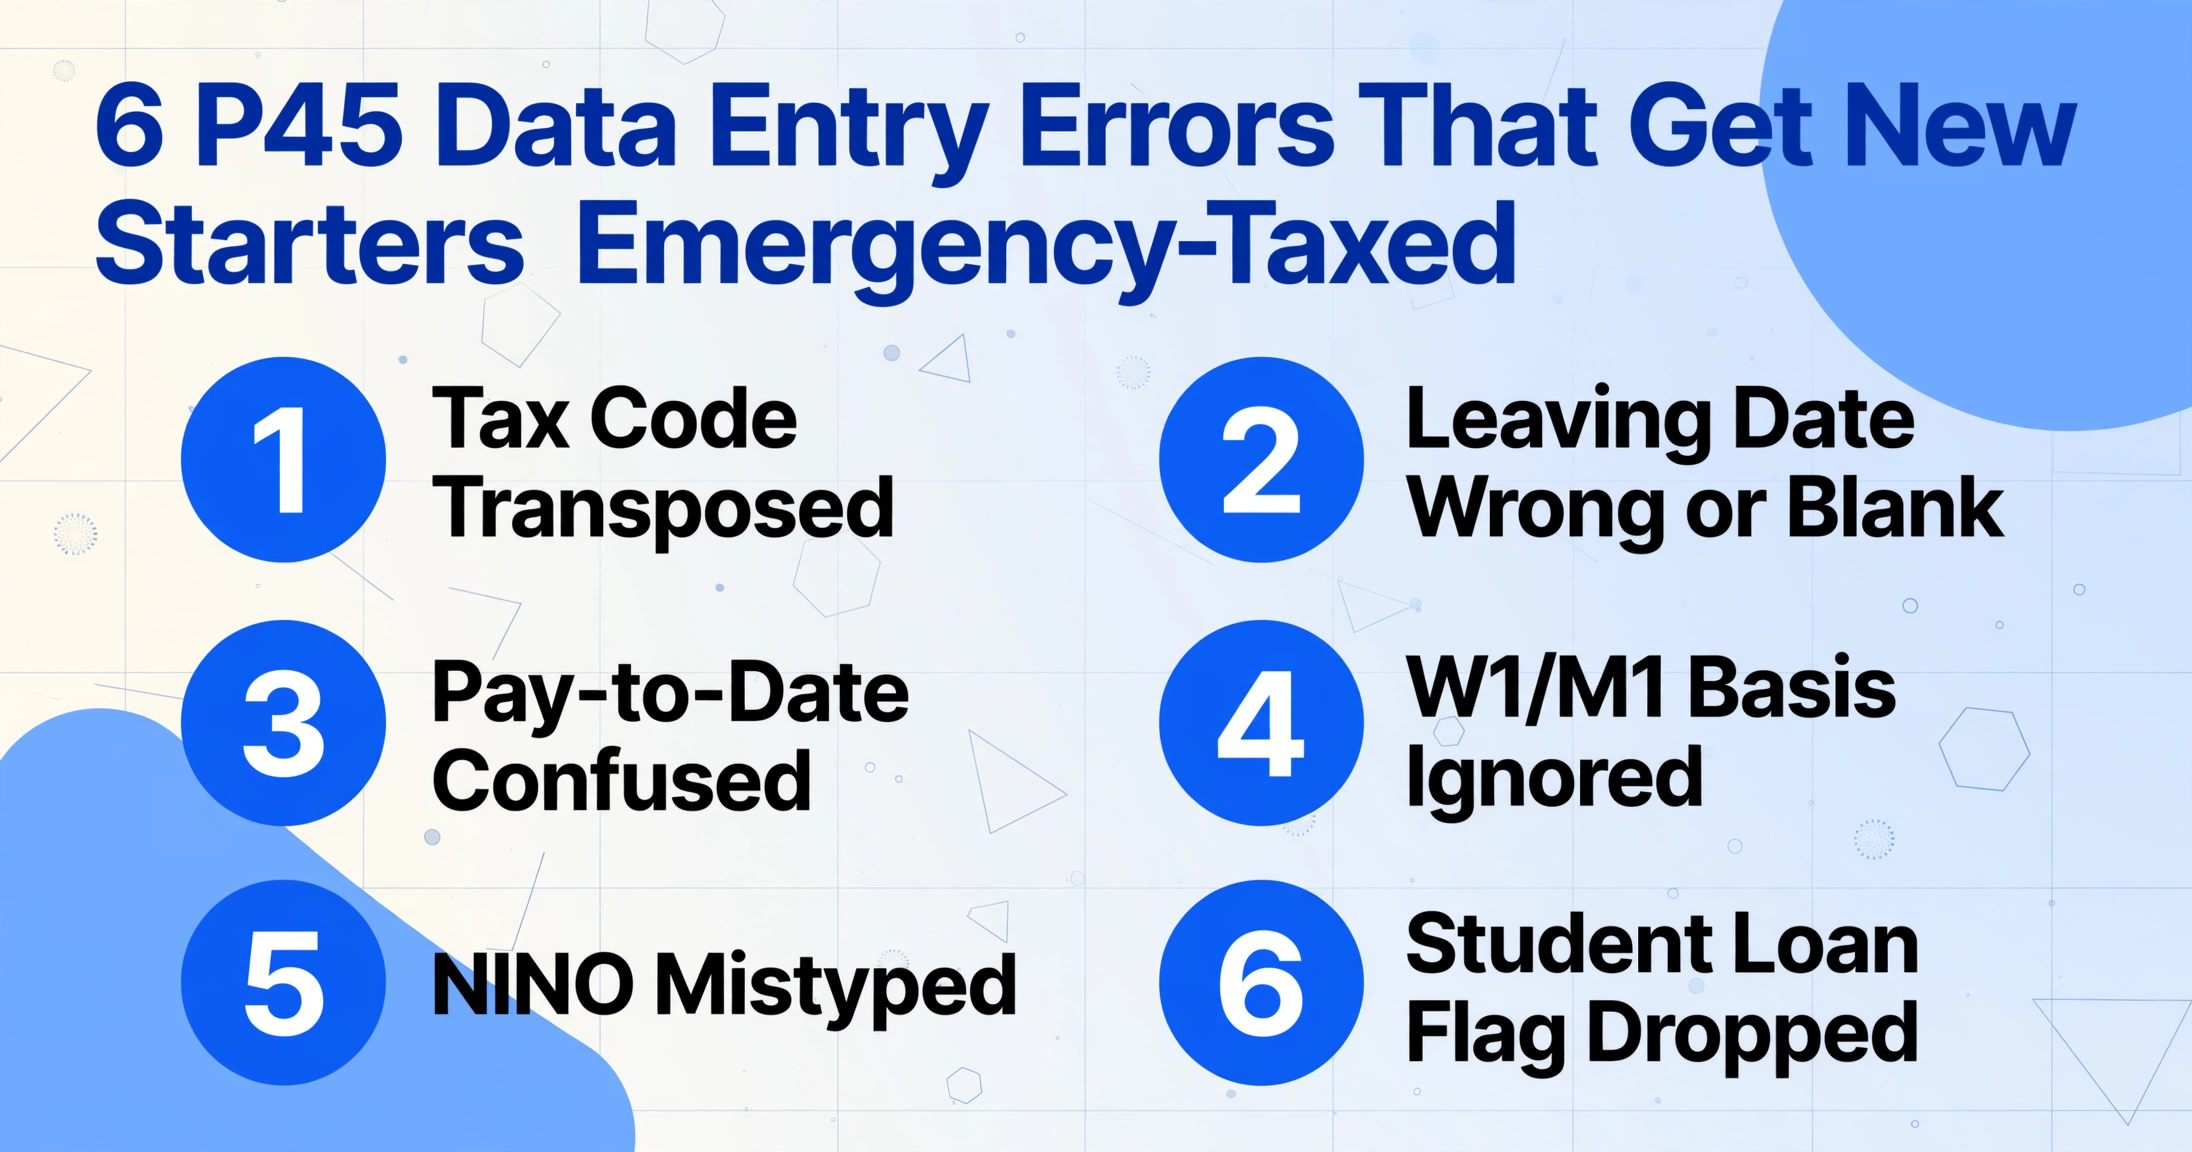
Die sechs unten aufgeführten Fehler sind diejenigen, die in Lohnforen und den eigenen Korrekturhinweisen von HMRC immer wieder auftauchen. Jeder ist spezifisch genug, dass Sie wissen, ob Sie ihn gemacht haben – und jeder hat eine Ursache, die nicht „sei vorsichtiger“ ist.
Fehler 1: Vertauschen einer Ziffer in der Steuerklasse
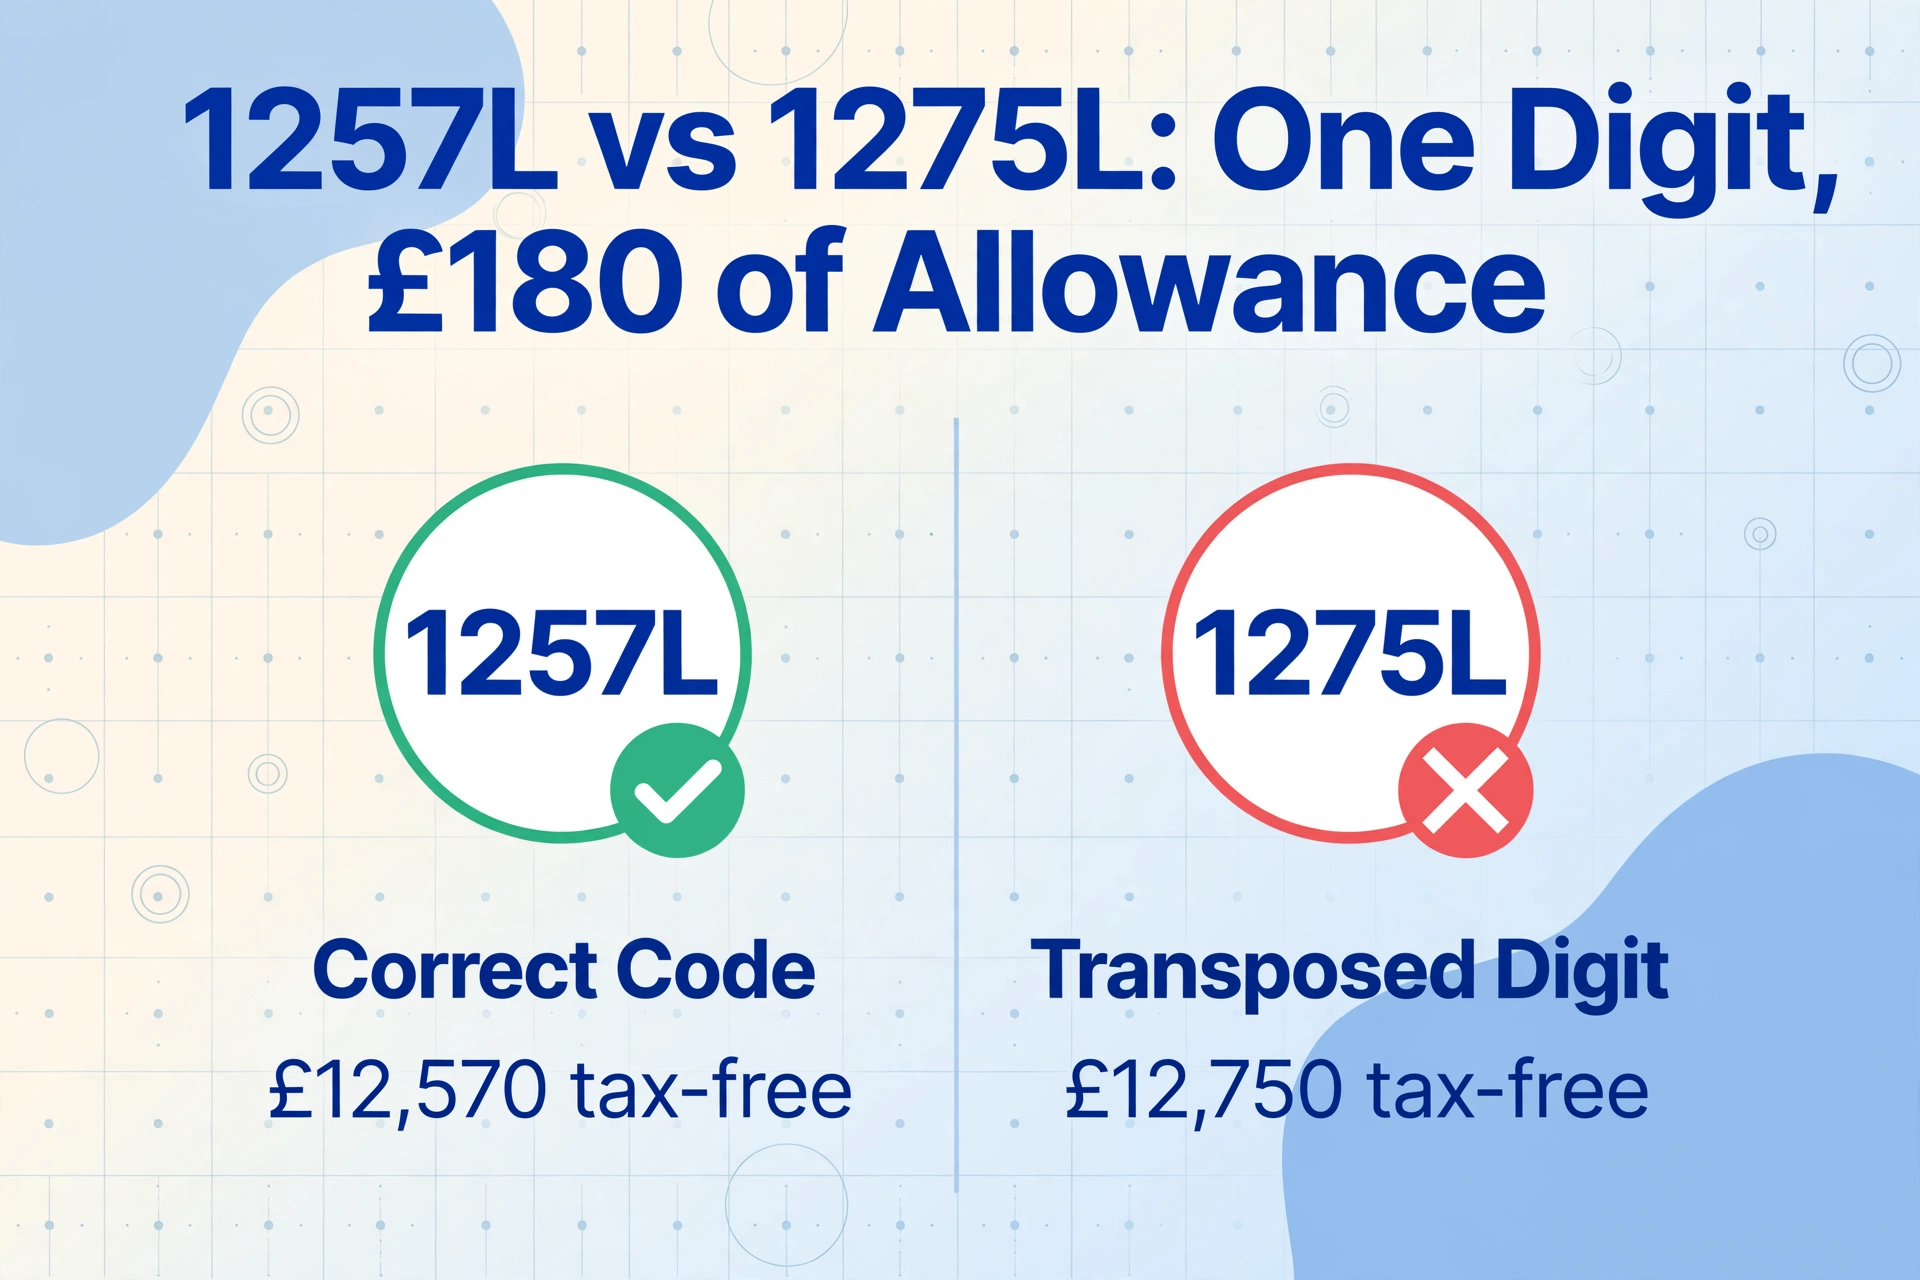
Der häufigste P45-Fehler ist eine einzelne vertauschte Ziffer in der Steuerklasse – 1257L als 1275L eingegeben oder 1250L als 1205L. Es wirkt trivial, weil es nur ein Zeichen ist, aber die Zahl in einer Steuerklasse ist der steuerfreie Freibetrag des Mitarbeiters geteilt durch zehn. 1257L gewährt 12.570 £ steuerfreien Verdienst; 1275L gewährt 12.750 £; 1205L gewährt 12.050 £. Eine falsche Steuerklasse bedeutet, dass der Mitarbeiter entweder einen Freibetrag erhält, der ihm nicht zusteht (und den er zurückzahlen muss), oder ihm ein Freibetrag verwehrt wird, der ihm zusteht (und er zu viel zahlt, bis es korrigiert wird).
Die Ursache ist nicht Nachlässigkeit – es ist, dass Steuerklassen Ziffernfolgen ohne interne Prüfung sind, die von einem Layout abgelesen und unter Zeitdruck in ein anderes getippt werden. An „1275L“ sieht nichts falsch aus. Es ist eine gültig formatierte Steuerklasse; sie gehört nur zu einem anderen Freibetrag. Und weil Lohnsoftware jede wohlgeformte Steuerklasse akzeptiert, ohne zu prüfen, ob sie zur P45 passt, gelangt der Fehler still in den ersten Abrechnungslauf.
Die Korrektur läuft, sobald sie aktiv ist, über HMRC und nicht über eine schnelle Bearbeitung: HMRC gibt eine überarbeitete Steuerklasse über eine P6- oder P9-Mitteilung heraus, und Ihre Software wendet sie ab dann an. Wenn die Steuerklasse kumulativ war, korrigiert sich die Position des bisherigen Jahresverdienstes normalerweise mit der nächsten Gehaltsabrechnung von selbst. Wenn sie auf Basis Woche 1/Monat 1 war, bleibt die Über- oder Unterzahlung bis zum Jahresende ungelöst. In beiden Fällen ist die Korrektur langsamer als der Fehler.
Fehler 2: Falsches – oder leeres – Austrittsdatum eingegeben
Ein falsches Austrittsdatum verfälscht die Position des Mitarbeiters in der Steuerjahres-Zeitachse, und ein leeres Datum, das auf einen Platzhalter zurückfällt (Lohnsysteme setzen ein leeres Datum manchmal auf 01.01.1900), kann einen doppelten PAYE-Datensatz bei HMRC erzeugen. Das Austrittsdatum auf der P45 teilt Ihrer Software mit, in welcher Steuerwoche oder welchem Steuermonat das vorherige Beschäftigungsverhältnis endete – das wiederum bestimmt, wo die neue Beschäftigung anknüpft. Geben Sie es falsch ein, und die kumulative Berechnung wird am falschen Punkt im Jahr verankert.
Die eigene Anleitung von HMRC zur Korrektur einer FPS macht deutlich, wie aufwendig die anschließende Bereinigung wird: Wenn ein Zahlungs- oder Austrittsdatum falsch gemeldet wird und ein „Zahlung nach Austritt“-Kennzeichen betroffen ist, dürfen Sie dieselben Beträge nicht sowohl in die Felder „Zahlung im Zeitraum“ als auch „Zahlung im Jahr-bisher“ eintragen, sonst entsteht ein doppelter Datensatz für den Mitarbeiter – Sie müssen 0,00 in das Feld „Zahlung im Zeitraum“ eintragen und die Lohnabrechnung auf den korrekten Steuerzeitraum neu ausrichten. Das ist eine mehrstufige Abstimmung, ausgelöst durch ein einziges falsch eingegebenes Datum.
Die Ursache ist, dass Austrittsdaten leicht verwechselt werden können: das Datum, an dem das Beschäftigungsverhältnis endete, das Datum der letzten Zahlung und das Datum, an dem Sie die P45 erhalten haben, sind drei verschiedene Dinge, und die P45-Formate machen den Unterschied nicht immer offensichtlich. Geben Sie das Zahlungsdatum dort ein, wo das Austrittsdatum hingehört, und die Zeitachse verschiebt sich.
Fehler 3: „Gesamtbezüge bisher“ mit „Bezüge in diesem Beschäftigungsverhältnis“ verwechseln
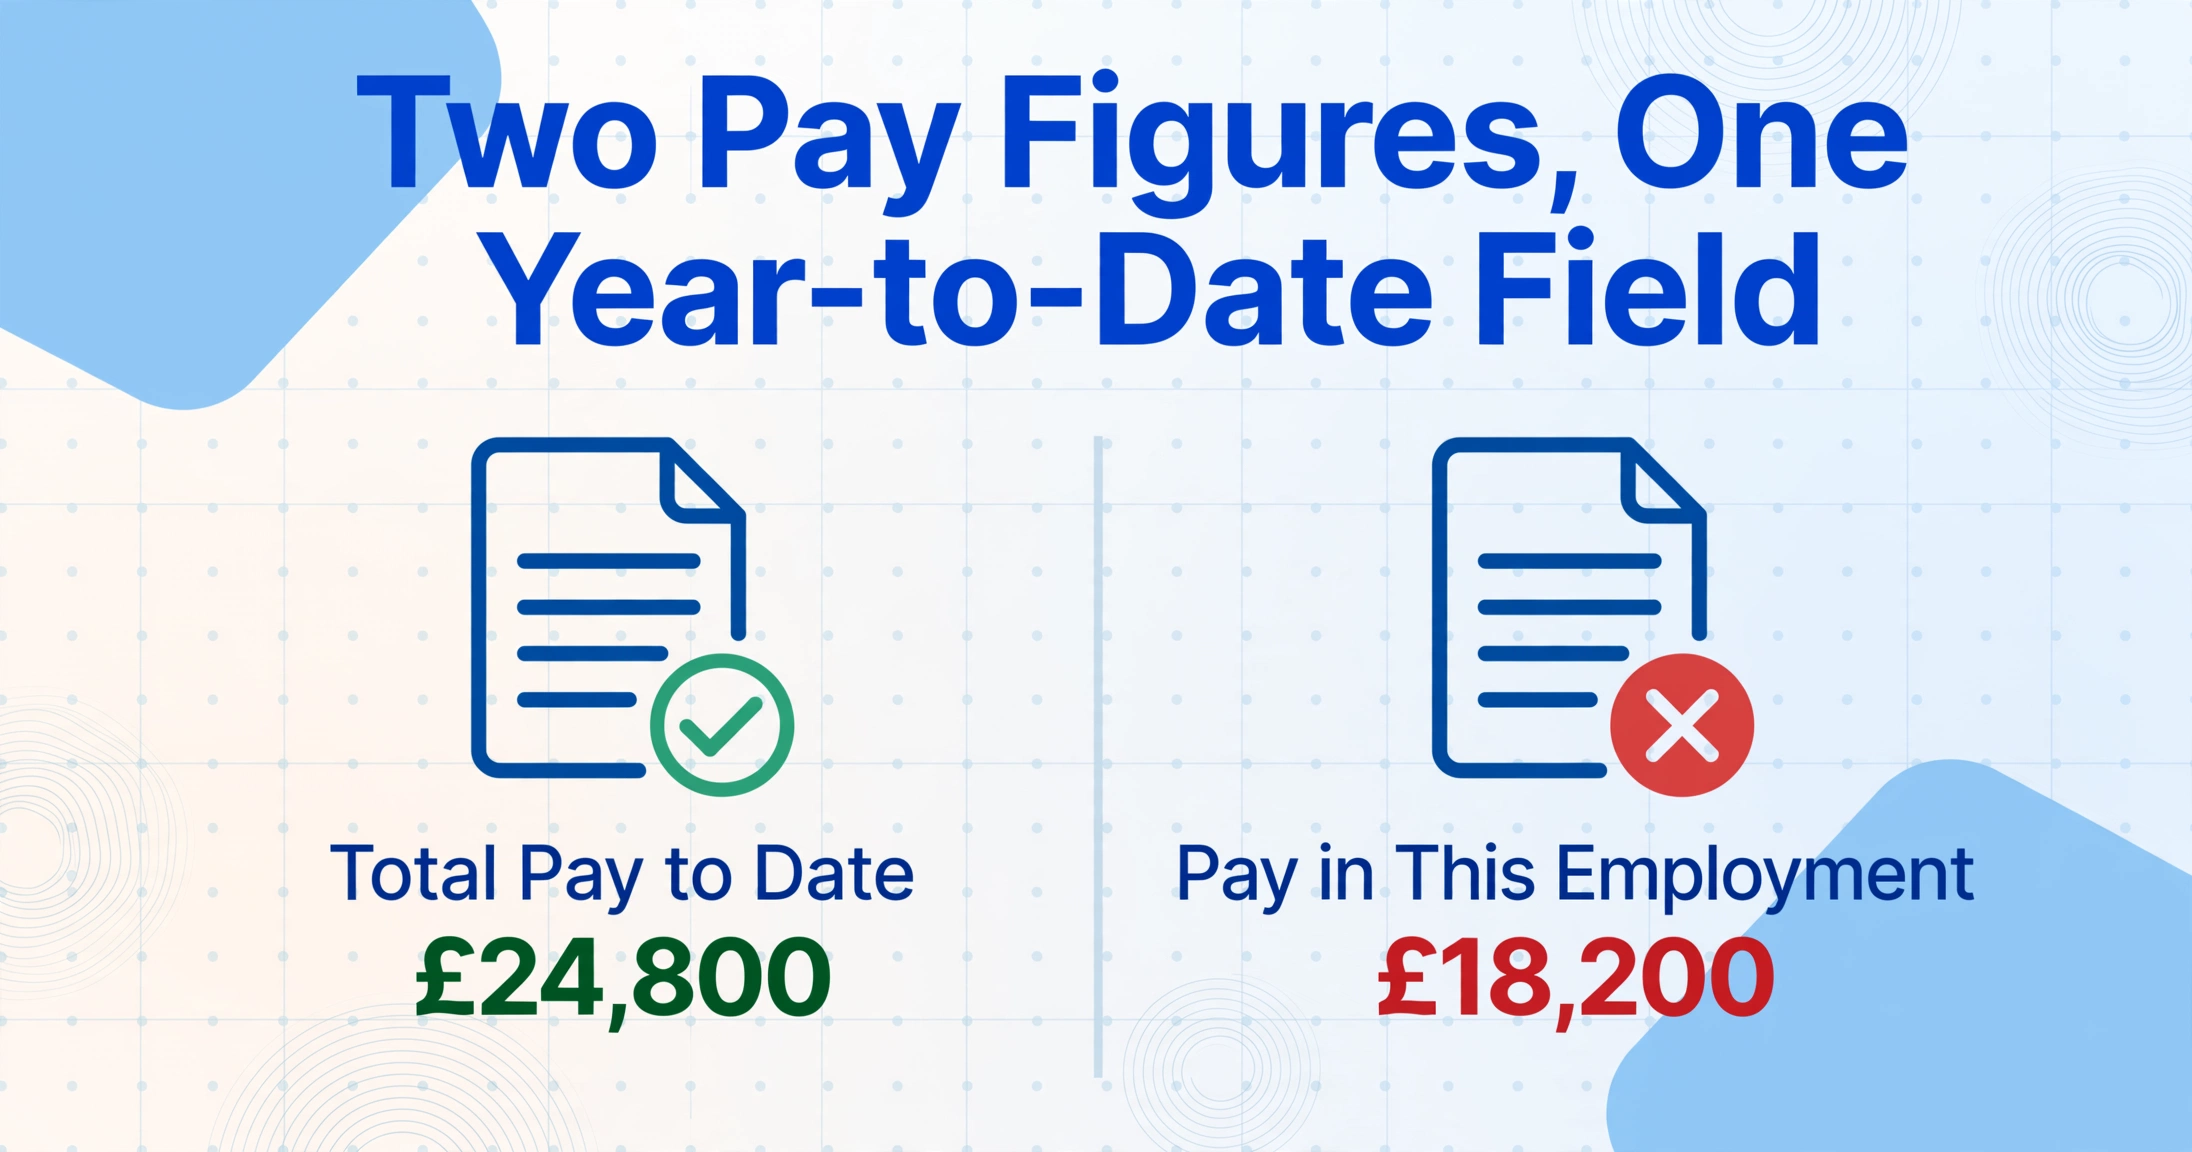
Wenn ein Mitarbeiter mehr als eine Stelle hatte, zeigt die P45 zwei Bezüge-Zahlen – „Gesamtbezüge bisher“ (kumulativ über alle Beschäftigungsverhältnisse in diesem Steuerjahr) und „Bezüge in diesem Beschäftigungsverhältnis“ (nur die austretende Stelle) – und die falsche in das Jahr-bisher-Feld Ihrer Software einzutragen, meldet HMRC die kumulierten Einkünfte des Mitarbeiters falsch. Die beiden Zahlen sind absichtlich unterschiedlich, und nur eine davon gehört in das Jahr-bisher-Feld, das die kumulative Steuerberechnung steuert.
Wenn Sie „Bezüge in diesem Beschäftigungsverhältnis“ dort eintragen, wo „Gesamtbezüge bisher“ hingehört, unterschlagen Sie die Einkünfte des Mitarbeiters für das Jahr. Die Software geht dann davon aus, dass der Mitarbeiter mehr ungenutzten Grundfreibetrag hat, als tatsächlich der Fall ist, zieht mehrere Monate lang zu wenig Steuer ab, und die Unterdeckung taucht später als unangenehme Steuercode-Korrektur auf – HMRC holt sich die zu wenig gezahlte Steuer zurück, indem es den Freibetrag im Code kürzt, sodass der Mitarbeiter plötzlich eine viel höhere Abgabe sieht, um das nie Einbehaltene nachzuholen.
Das erwischt nicht nur Neulinge, sondern auch erfahrene Administratoren, weil bei einer P45 mit nur einem Beschäftigungsverhältnis die beiden Zahlen identisch sind – die Gewohnheit „einfach die Bezüge-Zahl übernehmen“ funktioniert also, bis sie bei einem Mitarbeiter mit mehreren Stellen stillschweigend versagt. Die Ursache ist, dass der Unterschied nur manchmal relevant ist – genau dann, wenn ein mechanischer Kopierschritt fehlschlägt. Die feldweise Aufschlüsselung der Bedeutung jedes P45-Felds lohnt sich genau für diese Fälle mit doppelten Zahlen griffbereit zu halten.
Fehler 4: Behandlung eines W1/M1-Codes als kumulativ
Ein Steuercode mit dem Zusatz „W1“ oder „M1“ – z. B. 1257L M1 – ist nicht kumulativ. Wird dieser Zusatz ignoriert (Eingabe des Codes als einfaches 1257L), verteilt die Software den Freibetrag fälschlicherweise kumulativ. W1/M1 bedeutet, dass jeder Abrechnungszeitraum isoliert besteuert wird, nur auf Basis des jeweiligen Zeitraums und unter Vernachlässigung aller früheren Zeiträume im Jahr. Fehlt der Zusatz, ändert sich die Berechnungsgrundlage.
Die Folge hängt davon ab, in welche Richtung die ignorierte Basis wirkt. Wenn der Arbeitnehmer tatsächlich auf M1 sein sollte (HMRC wendet dies oft an, wenn frühere Aufzeichnungen unvollständig waren) und Sie einen kumulativen Code eingeben, kann die Software Freibeträge gewähren, die der Arbeitnehmer bereits anderweitig genutzt hat. Dies führt zu einer aktuellen Unterzahlung und später zu einer Nachforderung. Der umgekehrte Fehler – ein laufender Notfall-M1-Code, obwohl HMRC inzwischen einen kumulativen Code ausgestellt hat – hält den Arbeitnehmer in einer Überzahlung, da der Freibetrag nie über die Zeiträume hinweg kumuliert wird.
Die Ursache ist, dass das W1/M1-Kennzeichen ein zweistelliger Zusatz ist, der wie ein nachträglicher Gedanke wirkt, aber die gesamte Berechnung verändert. Es ist leicht, „1257L M1“ und „1257L“ als denselben Code mit einem überflüssigen Label zu behandeln. Sie sind nicht derselbe Code. Ein bewusstes Detail: Ein echter W1/M1-Code auf einem P45 ist eine verbindliche HMRC-Anweisung, ihn genau so zu übernehmen – kein Fehler, den man durch „Aufhübschen“ der Zahlen in eine kumulative Form „korrigieren“ sollte.
Fehler 5: Falsche Eingabe der National Insurance-Nummer
Eine falsche National Insurance-Nummer führt dazu, dass HMRC den neuen Arbeitnehmer nicht mit seinem bestehenden Datensatz verknüpfen kann. Der erste FPS kann abgelehnt werden oder, schlimmer noch, auf dem Konto einer falschen Person landen. Die NINO ist der Identitätsschlüssel, den HMRC verwendet, um eine Person über alle ihre bisherigen Beschäftigungsverhältnisse hinweg abzugleichen. Ihr Format ist starr – zwei Buchstaben, sechs Ziffern, ein Suffixbuchstabe (z. B. QQ 12 34 56 C) – aber ein starres Format verhindert keine vertauschten Ziffern, und eine wohlgeformte, aber falsche NINO sieht völlig gültig aus.
Wenn die Nummer nicht übereinstimmt, können die von Ihnen gemeldeten National Insurance-Beiträge und PAYE dem falschen Datensatz gutgeschrieben werden. Für den Arbeitnehmer kann dies Lücken in seinem Beitragsverlauf bedeuten – die Art, die später die rentenqualifizierenden Jahre oder den Anspruch auf beitragsabhängige Leistungen beeinträchtigt – und das Problem bleibt unsichtbar, bis er Jahre später einen Kontoauszug prüft. Bestimmte Präfixe werden nie vergeben (die Buchstaben D, F, I, Q, U und V werden nie als erster Buchstabe verwendet; O ist nie der zweite), diese zeigen einen offensichtlichen Fehler an, aber eine plausible falsche Nummer wird problemlos durchgelassen.
Die Ursache ist, dass eine NINO neun Zeichen eines reinen Identifikators ist, ohne Bedeutung für eine Plausibilitätsprüfung – man kann sie nicht ansehen und erkennen, dass sie falsch ist, so wie man ein unplausibles Gehalt hinterfragen würde. Sie stimmt entweder mit dem HMRC-Datensatz überein oder nicht, und das erfährt man erst später.
Fehler 6: Studienkredit-Indikator weglassen oder Plan erraten
Die P45 kennzeichnet Studienkredite nur mit einem einzelnen „Y“-Indikator in Feld 5 – ohne Angabe des Plans – daher führen sowohl das Weglassen des Indikators als auch das Erraten des Plans zu falschen monatlichen Abzügen. Laut Chartered Institute of Payroll Professionals (CIPP) müssen die Abzüge ab dem nächsten verfügbaren Zahltag beginnen, wenn die P45 im Studienkreditfeld „Y“ zeigt. Da das Formular jedoch nicht zwischen Plan 1, Plan 2, Plan 4 oder Plan 5 unterscheidet, muss der Arbeitnehmer mitteilen, welcher Plan zutrifft.
Hier liegen zwei unterschiedliche Fehler vor. Der erste ist das vollständige Übersehen des Indikators – das Kästchen ist klein, und wenn es übersehen wird, stoppen die Rückzahlungen des Arbeitnehmers mit dem Jobwechsel, was leise einen Rückstand aufbaut, den die Student Loans Company später zurückfordert. Der zweite ist das Erraten des Plans. Die Anleitung der HMRC für Arbeitgeber besagt, dass Sie, wenn der Arbeitnehmer seinen Plan nicht nennen kann, in Ihrer Lohnsoftware standardmäßig Plan 5 verwenden, bis eine SL1-Startmitteilung eingeht – Sie erfinden keinen Plan und ziehen keine Rückstände für den Zeitraum vor Erhalt der P45 ab. Wählen Sie den falschen Plan, stimmt die Freigrenze nicht, und der Prozentsatz wird jeden Monat vom falschen Gehaltsanteil abgezogen, bis eine SL1 dies korrigiert.
Die Ursache ist eine strukturelle Lücke, die der CIPP offen bei seinen Mitgliedern abgefragt hat: Die P45 enthält einfach nicht den Plantyp, sodass das Formular selbst nicht genug Informationen liefert, um den Abzug korrekt vorzunehmen. Dies ist daher weniger ein Übertragungsfehler als vielmehr ein bekannter blinder Fleck – den Sie schließen, indem Sie den Indikator genau erfassen und dann den Plan mit dem Arbeitnehmer oder über die SL1-Mitteilung bestätigen, anstatt Annahmen zu treffen.
Was es tatsächlich kostet, einen P45-Fehler nach erfolgter Lohnabrechnung zu korrigieren
Die Korrektur eines P45-Fehlers ist nie so schnell wie der Fehler, der ihn verursacht hat, und unter ungünstigen Umständen setzt sie den Arbeitgeber einer Strafe aus. Zunächst ist wichtig zu wissen, dass Sie keine korrigierte P45 erneut ausstellen können – die HMRC verbietet Änderungen oder Neuerstellungen, da eine zweite P45 doppelte PAYE-Datensätze erzeugen würde. Jede Korrektur muss stattdessen über Real Time Information erfolgen.
| Wann der Fehler erkannt wird | Korrekturweg | Was damit verbunden ist |
|---|---|---|
| Gleiches Steuerjahr, vor Jahresende | Jahresbetragswerte in der nächsten regulären FPS aktualisieren | HMRC-Anleitung: Korrigieren Sie die laufenden Jahresbeträge in der nächsten Full Payment Submission; die Software richtet die kumulative Position ab diesem Punkt neu aus. |
| Falsches Zahlungs-/Austrittsdatum, gleiches Jahr | Zusätzliche FPS mit „H – Korrektur einer früheren Meldung“ | Senden Sie eine korrigierende FPS, geben Sie den Grund für die verspätete Meldung an und setzen Sie 0,00 in „Zahlung im Zeitraum“, wenn ein Flag für Zahlung nach Austritt gesetzt ist, um einen doppelten Datensatz zu vermeiden. |
| Vorheriges Steuerjahr (nach dem 19./20. April) | Earlier Year FPS (EYFPS), die das Earlier Year Update (EYU) ersetzt hat | Übermitteln Sie korrigierte Zahlen für das abgeschlossene Jahr über die Vorjahreskorrekturfunktion Ihrer Lohnsoftware oder über HMRC Basic PAYE Tools, wenn das Jahr nicht in Ihrer Software abgerechnet wurde. |
| Bereits gemeldete falsche NINO | Korrektur in der nächsten FPS, dann schriftlich an HMRC zur Wiederherstellung des Datensatzes | HMRC kann einen falsch gebuchten Datensatz erst wiederherstellen, nachdem Sie die FPS korrigiert und erneut übermittelt haben; der Wiederherstellungsantrag geht an das PAYE and Self Assessment Team, BX9 1AS. |
Lohnabrechnungssoftware macht die Mechanik möglich, aber nicht schmerzfrei. BrightPay verlangt beispielsweise, dass Sie die betroffenen Gehaltsabrechnungen erneut öffnen, bevor Sie sie ändern können, und bietet einen speziellen Studienkreditplan-Auswähler für diese spezifische Korrektur; IRIS Staffology stellt für Korrekturen abgeschlossener Jahre eine Funktion „Früheres Jahr FPS“ pro Mitarbeiter bereit. Die Werkzeuge existieren genau deshalb, weil diese Korrekturen häufig sind – aber jede einzelne ist eine manuelle Abstimmung, kein Ein-Klick-Rückgängig.
Das größere Risiko ist die Strafe. Fehler bei RTI-Meldungen fallen unter Schedule 24 des Finance Act 2007, und wie das CIPP zusammenfasst, kann HMRC bei einer ungenauen Meldung, die die fällige Steuer zu niedrig angibt, 30 % des potenziell verlorenen Steueraufkommens für eine fahrlässige Ungenauigkeit, 70 % für eine vorsätzliche und bis zu 100 % für eine vorsätzliche und verdeckte Ungenauigkeit verlangen. Ein falsch eingegebener P45-Betrag wird wohl kaum als vorsätzlich eingestuft – aber „fahrlässig“ ist genau die Kategorie, in die ein Übertragungsfehler fällt, und die Verteidigung dagegen ist der Nachweis, dass Sie angemessene Sorgfalt walten ließen. HMRC erhebt nur dann eine Strafe, „wenn Sie nicht angemessen sorgfältig gehandelt oder es vorsätzlich getan haben“, was das Vorhandensein oder Fehlen eines kontrollierten, überprüfbaren Dateneingabeprozesses zum Unterschied zwischen einer Korrektur und einer Geldstrafe macht.
Woher diese Fehler kommen – und die Lösung, die den Übertragungsschritt entfernt
Jeder dieser sechs Fehler hat eine einzige Ursache: Ein Mensch liest einen Wert aus einem Dokumentenlayout ab und tippt ihn in ein anderes ein, ohne dazwischen eine Fehlerkorrekturschicht. Der Steuercode ist auf dem P45 nicht falsch; er wird erst beim Abtippen falsch. Die Lösung ist also nicht „genauer prüfen“ – sondern das Abtippen zu vermeiden.
Dies ist speziell bei P45s schwieriger als es klingt, da es kein Standard-P45-Layout gibt. HMRC schreibt vor, welche Daten ein P45 enthalten muss, aber nicht wie es aussieht. Daher platziert ein von Sage 50 Payroll erstelltes P45 den Steuercode an einer anderen Stelle als eines von BrightPay, Xero oder QuickBooks UK. Vorlagenbasierte OCR – die darauf angewiesen ist, zu wissen, wo sich jedes Feld auf der Seite befindet – versagt, sobald ein P45 von einem Lohnabrechnungsanbieter kommt, für dessen Layout sie nicht erstellt wurde. Deshalb war der „gemeinsame Nenner“ schon immer eine Person, die das PDF liest.
ImageToTable.ai entfernt das Abtippen, ohne eine Vorlage für jeden Anbieter zu benötigen. Es verwendet die benutzerdefinierte Spaltenextraktion: Anstatt dem Tool mitzuteilen, wo der Steuercode in jedem Layout sitzt, geben Sie die Feldnamen ein, die Ihre Lohnabrechnungseinrichtung benötigt – „Steuercode beim Austritt“, „Gesamtvergütung bis heute“, „Vergütung in diesem Beschäftigungsverhältnis“, „Austrittsdatum“, „NINO“, „Studienkredit-Indikator“, „Woche1/Monat1-Basis“ – und die KI liest jeden P45, indem sie versteht, was diese beschrifteten Felder bedeuten, wo auch immer sie erscheinen, auf welchem Layout des Anbieters auch immer. Die Spaltendefinition wird einmal geschrieben und für jeden neuen Mitarbeiter im gesamten Steuerjahr wiederverwendet. Da das Tool sowohl „Gesamtvergütung bis heute“ als auch „Vergütung in diesem Beschäftigungsverhältnis“ als separate Spalten erfasst und das W1/M1-Suffix so beibehält, wie es gedruckt ist, treten die beiden Fehler, die auf der Vermischung von Feldern beruhen (Fehler 3 und 4), beim Extraktionsschritt nicht auf.
Extraktion bedeutet nicht, dass die Daten perfekt genau sind – sie beseitigt gezielt die Fehlerquelle, aus der diese sechs Fehler stammen. Sie müssen den Gehaltslauf trotzdem validieren: ein kurzer Plausibilitätscheck in Excel, der eine NINO mit weniger als neun Zeichen, einen Steuercode ohne gültigen Endbuchstaben oder einen Steuerbetrag, der nicht in einem plausiblen Verhältnis zum Gehalt steht, markiert. Aber Sie prüfen nur einige wenige markierte Zeilen gegen die Quelle, anstatt jedes Feld auf jedem P45 manuell zu erfassen und zu hoffen, dass Sie keine Ziffer vertauscht haben. Für Teams, die den größeren Zusammenhang suchen – Batch-Verarbeitung, Validierungsformeln und das vollständige Feldset – bieten der vollständige Leitfaden zur P45-Extraktion in Großbritannien und die Kostenaufschlüsselung der manuellen P45-Verarbeitung eine Fortsetzung dieses Artikels.
FAQ
Warum bin ich auf Steuerklasse 6, obwohl ich meinem neuen Arbeitgeber eine Lohnsteuerbescheinigung (P45) gegeben habe?
Eine P45 verhindert die Steuerklasse 6 nur, wenn die darauf angegebene Steuerklasse korrekt und auf der richtigen Basis eingegeben wird. Wurde die Steuerklasse falsch eingegeben, ein Wochen-/Monatszuschlag ignoriert oder das Austrittsdatum falsch erfasst, kann die Lohnsoftware dennoch eine Not- oder nicht-kumulative Steuerklasse anwenden. Die Übergabe der P45 ist der erste Schritt; die korrekte Übertragung der Werte in die Neuanmeldemaske verhindert tatsächlich die Steuerklasse 6. Wenn Sie trotz gültiger P45 zu viel Steuern zahlen, bitten Sie die Lohnabteilung, die exakte Steuerklasse und Basis zu bestätigen, die sie eingegeben haben, und vergleichen Sie diese mit den Angaben auf Ihrem Teil 2/Teil 3.
Kann ein Arbeitgeber einfach eine korrigierte P45 ausstellen, wenn er einen Fehler gemacht hat?
Nein. HMRC verbietet die Änderung oder Neuerstellung einer P45, da eine zweite P45 doppelte PAYE-Datensätze für dasselbe Beschäftigungsverhältnis erzeugen würde. Der Arbeitgeber kann eine Kopie des Originals ausstellen (mit denselben Zahlen), aber jede Korrektur von Gehalt oder Steuer muss über Real Time Information erfolgen – eine aktualisierte FPS für das laufende Jahr oder eine Earlier Year FPS für ein abgeschlossenes Jahr – nicht durch Änderung der P45.
Was ist der Unterschied zwischen einer EYU und einer Earlier Year FPS?
Die Earlier Year FPS (EYFPS) hat die Earlier Year Update (EYU) als Methode zur Korrektur von Meldungen aus einem vorherigen, abgeschlossenen Steuerjahr ersetzt. Während eine EYU nur die Differenz zwischen den ursprünglichen und korrigierten Werten meldete, ersetzt eine Earlier Year FPS die letzte FPS-Meldung durch die vollständigen korrigierten Werte. Für Fehler im laufenden Jahr verwenden Sie keines von beiden – Sie aktualisieren einfach die Jahreswerte in Ihrer nächsten regulären FPS.
Was passiert, wenn ich die falsche Sozialversicherungsnummer (NI-Nummer) von einer P45 eingebe?
Eine falsche NI-Nummer verhindert, dass HMRC den Datensatz der richtigen Person zuordnet, sodass Beiträge und Steuern auf das falsche Konto verbucht werden oder bei der Übermittlung zurückgewiesen werden. Korrigieren Sie die NI-Nummer in Ihrer nächsten FPS und schreiben Sie dann an das PAYE and Self Assessment Team von HMRC (BX9 1AS) mit dem Namen der Person, der korrekten NI-Nummer und der Personalnummer, um die Wiederherstellung des falsch verbuchten Datensatzes zu beantragen – HMRC kann ihn erst wiederherstellen, wenn Sie die FPS korrigiert und erneut übermittelt haben.
Die P45 zeigt einen Studienkredit-Indikator, aber nicht den Plan – was soll ich tun?
Beginnen Sie mit den Abzügen ab dem nächsten verfügbaren Zahltag und fragen Sie den Arbeitnehmer, welchen Plan er hat (Plan 1, 2, 4 oder 5). Wenn er es nicht sagen kann, lautet die HMRC-Richtlinie, in Ihrer Lohnsoftware standardmäßig Plan 5 zu verwenden, bis eine SL1-Startmitteilung mit dem korrekten Plan eingeht; raten Sie keinen Plan und ziehen Sie keine Nachzahlungen für den Zeitraum vor Erhalt der P45 ab. Das Feld 5 der P45 zeigt nur an, dass die Abzüge fortgesetzt werden sollen, nie welcher Plan gilt.
Kann ein Dateneingabefehler bei einer P45 tatsächlich eine HMRC-Strafe auslösen?
Ja, wenn der Fehler zu einer ungenauen RTI-Meldung führt, die die geschuldete Steuer unterbewertet. Gemäß Schedule 24 des Finance Act 2007 kann HMRC 30 % des potenziell verlorenen Steueraufkommens für eine fahrlässige Ungenauigkeit verlangen, bei vorsätzlichen Fehlern bis zu 70 % oder 100 % – obwohl Strafen gemildert oder ausgesetzt werden können und HMRC nur eine Strafe verhängt, wenn keine angemessene Sorgfalt walten gelassen wurde. Ein kontrollierter Dateneingabeprozess mit einem Validierungsschritt ist der praktische Nachweis angemessener Sorgfalt.
Kann ich Daten aus einer gescannten oder fotografierten P45 extrahieren?
Ja. Da die Extraktion Felder nach Bedeutung und nicht nach fester Position liest, verarbeitet sie PDF-Exporte von jedem Lohnanbieter sowie Scans und Handyfotos von gedruckten P45s, solange der Text lesbar ist. Dies deckt den häufigen Fall ab, dass ein neuer Mitarbeiter eine Papier-P45 von einem vorherigen Arbeitgeber mitbringt, der nie eine digitale Kopie ausgestellt hat.
Jeder dieser sechs Fehler gelangt durch dieselbe Tür: einen unter Zeitdruck manuell neu eingegebenen Wert. Schließen Sie diese Tür, und die Steuerklasse, der Zahlungsstand bis heute und das Austrittsdatum landen genau so in Ihrer Tabelle, wie sie auf dem P45 gedruckt sind – ein schneller Check statt einer vollständigen Abschrift.
P45 ohne Abtippen extrahierenKeine Anmeldung erforderlich, um es mit einem Muster-P45 zu testen. Sichere Verarbeitung mit automatischer Dateilöschung.