El costo real del procesamiento manual de P45
Un marco para equipos de nóminas del Reino Unido
El manejo manual de P45 es la única tarea de nóminas que le cobra al empleador dos veces por el mismo formulario. Paga una vez a la salida — emitiendo un P45 (el certificado de "Detalles del empleado que deja el trabajo") a cada baja — y otra vez a la entrada, cuando un nuevo empleado le entrega el P45 que produjo su empleador anterior y alguien tiene que leerlo y escribirlo en su sistema de nóminas. La primera factura es pequeña, porque el software de nóminas genera el certificado de la baja automáticamente. La segunda factura es donde realmente vive el costo, y casi nunca se mide, porque el número que se teclea — un código fiscal, una cifra de pago acumulado — viaja hacia adelante hasta el siguiente recibo de pago del empleado, y un solo dígito incorrecto no se queda como un problema de nóminas. Este es un marco para valorar ambas mitades de esa factura, para que pueda producir su propia cifra anual en lugar de asumir que se redondea a cero.
Conclusiones clave
- El P45 costoso no es el que usted emite — es el que recibe, porque ahí es donde una persona vuelve a teclear un código fiscal en su sistema de nóminas y donde un solo dígito incorrecto comienza su recorrido.
- Una cifra de P45 mal tecleada no se queda en su escritorio: coloca al empleado en un código fiscal de emergencia, genera una queja a su equipo de nóminas y abre un ciclo de corrección con HMRC — un error, tres escritorios, y nada de eso se factura a los dos minutos de tecleo que lo causaron.
- Con una rotación promedio del 15% en el Reino Unido, una empresa de 200 personas toca aproximadamente 60 P45 al año, y los incorrectos pueden permanecer sin detectar en un archivo de nóminas donde la multa de £3,000 por registros de HMRC espera una inspección.
Por qué la factura del P45 llega dos veces
Todo empleador del Reino Unido es a la vez productor y consumidor de P45, y el coste manual recae en lados opuestos de esos dos roles. Cuando alguien se va, debes emitirle un P45 — la obligación está establecida en el Reglamento 36 del Income Tax (PAYE) Regulations 2003, que exige el certificado al cese del empleo. Cuando alguien se incorpora, llega con un P45 de su empleador anterior, y tú te conviertes en consumidor: tienes que tomar los datos de ese certificado e ingresarlos en tu sistema de nóminas para establecer correctamente el código fiscal del nuevo empleado.
El formulario en sí está diseñado para esta transferencia. Un P45 tiene cuatro partes: la Parte 1 va a HMRC — ahora se transmite electrónicamente a través de RTI en lugar de por correo; la Parte 1A es la copia del empleado para conservar; y las Partes 2 y 3 son las dos que el cesante entrega a su próximo empleador, quien las usa para registrar al nuevo empleado y aplicar el código fiscal correcto desde el primer día. Cada parte contiene el mismo conjunto de datos clave: la fecha de cese, el total de remuneración y el total de impuestos hasta la fecha del año fiscal en curso, el código fiscal al momento del cese, el número de la Seguridad Social, el estado de deducción del préstamo estudiantil y el indicador Semana 1/Mes 1 que señala si el código se aplicó de forma acumulativa.
El año fiscal al que se refieren esos datos va del 6 de abril al 5 de abril, y los números de remuneración e impuestos hasta la fecha solo tienen sentido dentro de ese período — razón por la cual no pueden simplemente ignorarse y reiniciarse desde cero. Son el total acumulado que el nuevo empleador necesita para continuar la situación fiscal del empleado sin un reinicio. El análisis del problema en por qué los equipos de nóminas del Reino Unido aún procesan P45 en papel manualmente rastrea cómo falla esa transferencia en la práctica; este artículo pone precio a lo que cuesta ese fallo. Para ello separamos los dos roles, porque conllevan facturas muy diferentes.
El lado de la emisión: más barato de lo que parece, pero no gratis
Emitir un P45 es la parte económica, porque el software de nóminas moderno hace el trabajo. Marque a un empleado como saliente, introduzca la fecha de salida, y el software calcula las cifras acumuladas del año, genera las cuatro partes y envía la Parte 1 al HMRC mediante RTI en la misma nómina final. Sage Payroll, BrightPay, Xero Payroll, Iris y Moorepay gestionan todo esto como una función estándar: no hay transcripción manual en la creación del certificado. Si el lado de la salida fuera toda la historia, este artículo terminaría aquí.
Sin embargo, dos costes residuales sobreviven a la automatización. El primero es la distribución y corrección: entregar el certificado al empleado saliente y reemitirlo cuando un empleado que se va impugna una cifra final o la fecha de salida se introduce mal — unos minutos en cada caso, concentrados en las salidas más complicadas. El segundo es más silencioso y más grande: el registro. HMRC exige conservar los registros de nóminas durante al menos tres años desde el final del año fiscal al que se refieren, y advierte de que si no mantiene registros adecuados "puede estimar lo que debe pagar y aplicarle una multa de hasta £3.000". Un P45 generado automáticamente en su software es un registro defendible. Una cifra que alguien volvió a teclear en una hoja de cálculo, sin vínculo con el certificado original, no lo es.
Así que el lado de la emisión es realmente de bajo coste — considérelo unos minutos por empleado saliente más una obligación permanente de conservación de registros. Retenga esa idea, porque en cuanto pase de producir P45 a consumirlos, la aritmética cambia por completo.
El lado de la recepción: donde ocurre la mecanografía de verdad
El lado de la recepción es caro porque es el único punto de todo el ciclo de vida del P45 donde un humano sigue reescribiendo datos estructurados en un sistema de nóminas. Su software generó el certificado del empleado saliente; no puede leer el que un nuevo empleado le trae del software de otro empleador. Alguien tiene que abrir ese PDF o formulario en papel, leer el código fiscal, las cifras de salario acumulado e impuestos acumulados, el número de la Seguridad Social y el indicador de préstamo estudiantil, e introducir cada uno en el registro del nuevo empleado.
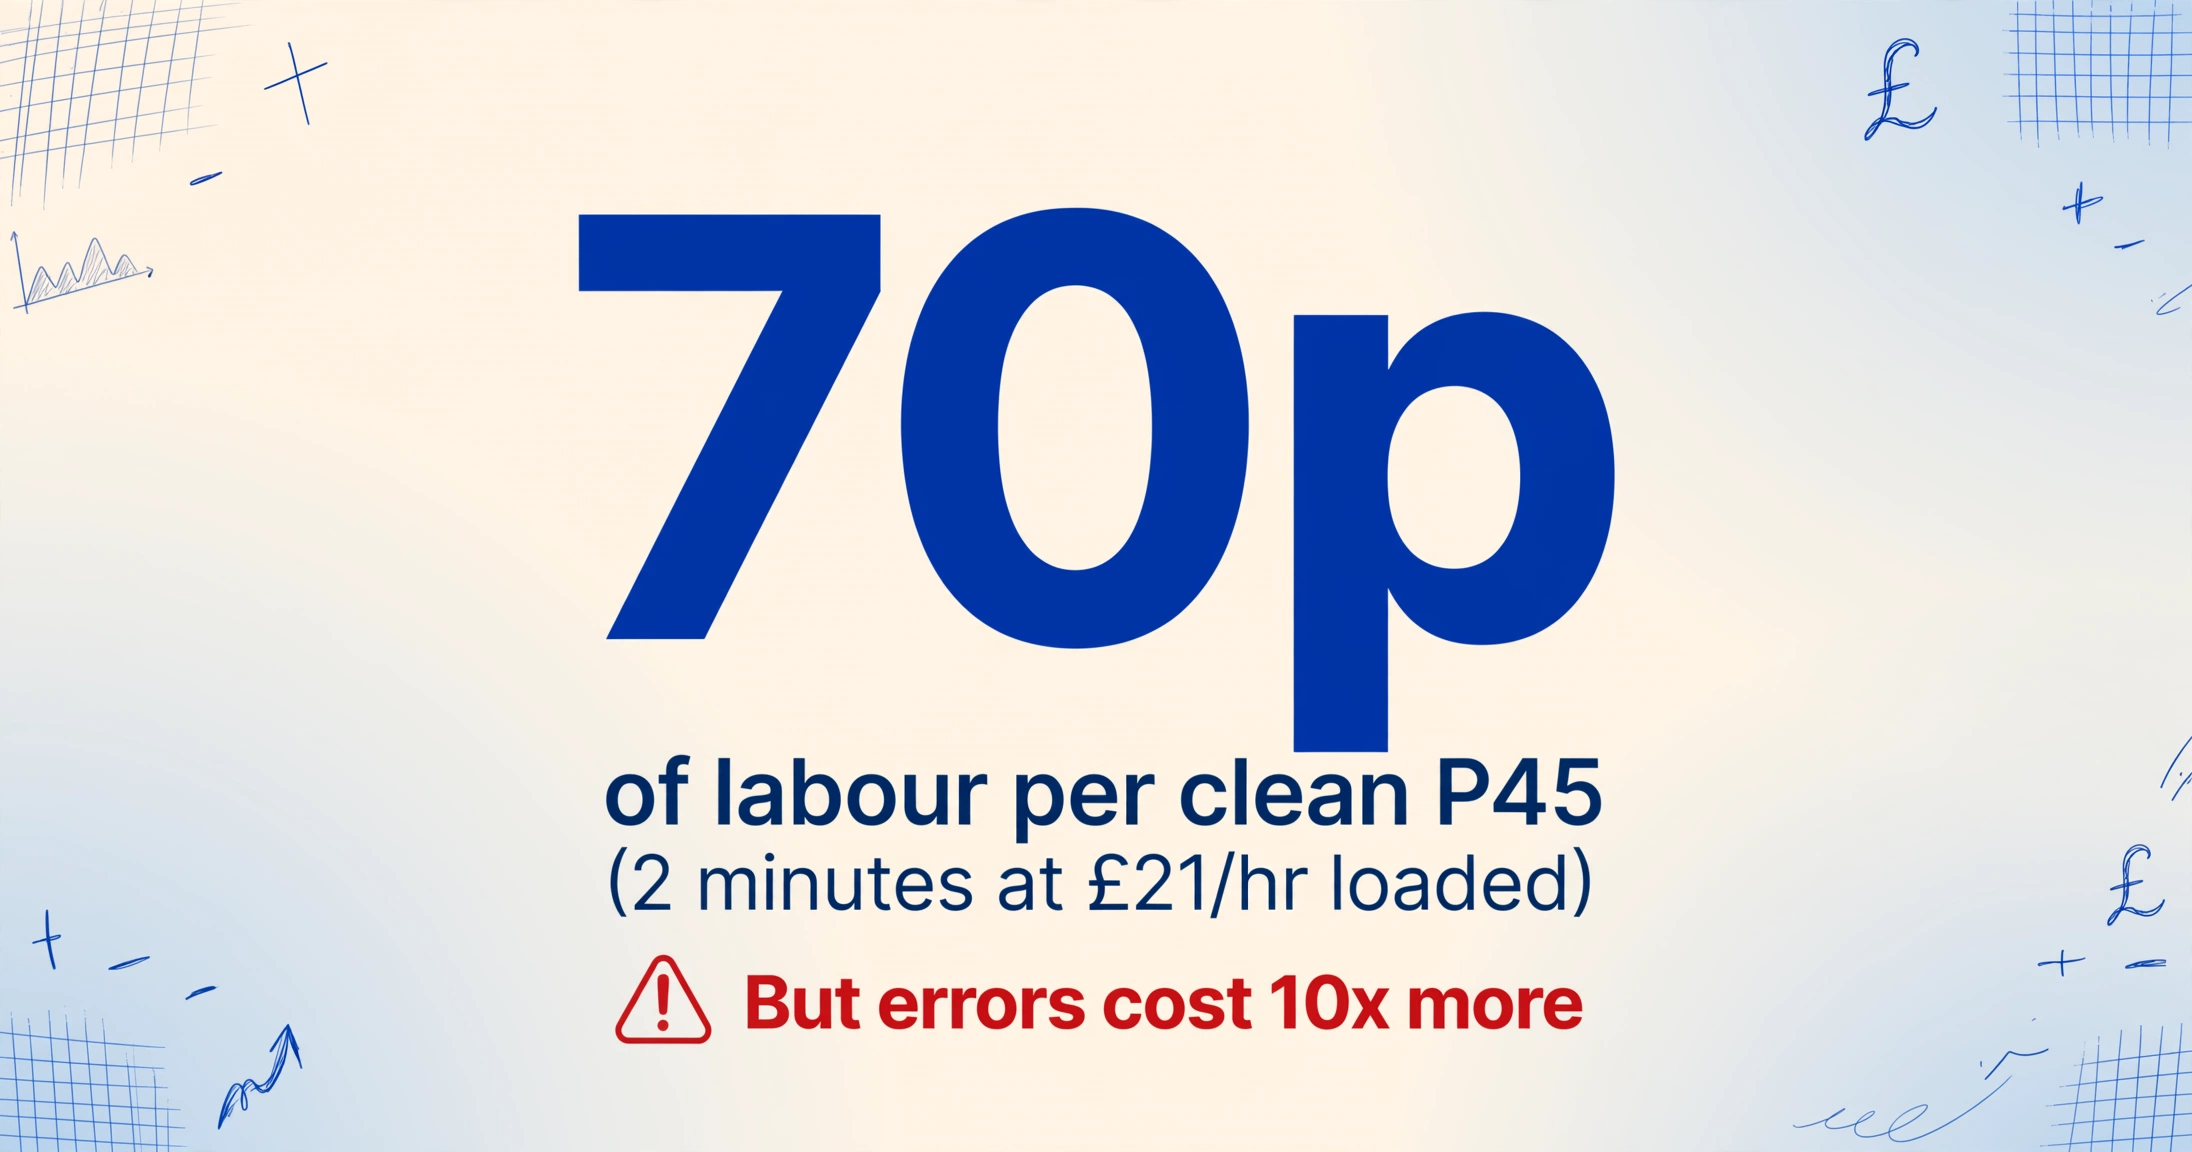
Calcule el coste laboral con honestidad con dos datos. La tarifa: un administrador de nóminas del Reino Unido ganaba entre £27.000 y £33.000 en la guía salarial de Robert Half de 2026, con una mediana cercana a £29.750 brutos. El bruto no es el coste para el empleador — añada la Clase 1 de la Seguridad Social del empleador al 15% sobre las ganancias por encima del umbral secundario de £5.000 (la tasa vigente desde abril de 2025 y congelada hasta 2027/28), más la pensión de inscripción automática, y distribúyalo entre aproximadamente 1.700 horas de trabajo efectivas al año, y el coste total se acerca a £21 por hora. El tiempo: transcribir los cinco campos que necesita la configuración de un nuevo empleado, y luego revisar para verificar, lleva unos dos minutos por P45 cuando el certificado está limpio — tres o cuatro cuando es una fotocopia borrosa o la situación del préstamo estudiantil requiere verificación cruzada.
Dos minutos a £21 por hora son unos 70 peniques de trabajo. Por eso nadie lo calcula. Pero el trabajo es solo la primera de cuatro cosas que puede costar un P45 recibido, y es la más pequeña. Las demás comienzan en el instante en que una pulsación de tecla es incorrecta.
La introducción manual de datos tiene una tasa de error medible: la precisión a nivel de campo para operadores entrenados ronda el 1% en condiciones favorables y sube al 3–4% bajo presión de tiempo y con documentos de calidad variable. En los cinco campos que maneja un P45, una tasa del 1% por campo da aproximadamente un 5% de probabilidad de que un registro tenga al menos un error; al 4%, esa probabilidad se acerca a una de cada cinco. El campo más crítico es el código tributario, porque es corto, parece ruido y se aplica de inmediato. Un código tributario ingresado como 1275L en lugar de 1257L — dos dígitos transpuestos — cambia silenciosamente la desgravación del empleado y no se manifestará hasta que la nómina sea incorrecta. (Un código estándar 1257L para 2025/26 indica la desgravación personal completa de £12,570; tanto la letra como el número tienen significado.)
La cascada del impuesto de emergencia: un dígito equivocado, tres escritorios
Una cifra mal escrita o faltante en el P45 no se queda como un problema de nómina: se convierte en el problema del empleado, luego en el de HMRC, y luego otra vez en el tuyo. Esta es la línea de costo única del P45, y es la razón por la que el lado de recepción supera al lado de emisión. Cuando la información correcta de pago previo y código tributario no llega a tu nómina — porque el P45 llegó tarde, se perdió o se ingresó mal — las reglas de HMRC no le dejan a tu software otra opción que aplicar un código tributario de emergencia. Un código de emergencia termina en W1, M1, X o NONCUM, y grava al empleado "según lo que se le paga solo en esa semana o mes", ignorando todo lo ganado y gravado antes en el año.
Sigue el dinero para ver quién paga. Con un salario de £30,000, un código no acumulativo W1/M1 puede retener notablemente más en el primer mes afectado que el código acumulativo correcto: el empleado paga temporalmente de más por una parte significativa del salario neto mensual, mientras se retienen las desgravaciones a las que tiene derecho. Ese pago en exceso se reembolsa eventualmente cuando HMRC actualiza el registro a través de RTI, pero la fricción intermedia recae en tres escritorios distintos:
- El escritorio del empleado. Un primer recibo de nómina con cientos de libras de menos. En Reddit r/UKPersonalFinance, un nuevo empleado describió que le "gravaron más del 50% en el primer sueldo", y luego descubrió al llamar a HMRC que "nuestra nómina envió datos incorrectos del P45, lo que causó el exceso de gravamen". El exceso era real; la causa fue un error de transcripción aguas arriba.
- Tu escritorio de nómina. La queja llega primero a ti. Alguien tiene que atenderla, volver a verificar el P45 contra lo ingresado, corregir el registro y — si no llegó ningún P45 válido — capturar los datos en la Lista de verificación de inicio de HMRC (el proceso que reemplazó al antiguo P46) para establecer la declaración de inicio. Eso son de 20 a 30 minutos de tiempo no facturable por incidente, dedicados a tranquilizar a un nuevo empleado ansioso en lugar de hacer el trabajo real de nómina.
- El escritorio de HMRC. El bucle de corrección pasa por los sistemas de HMRC, y hasta que se arregle el registro, el empleado "permanece en el código tributario de emergencia hasta que haya pagado el impuesto correcto del año".
Nada de esto aparece en una factura. Se absorbe como "así es como funciona la incorporación", que es otra forma de decir que nadie lo ha costeado. Y a diferencia de la línea de mano de obra, este costo no se reduce cuando tu equipo se vuelve más rápido escribiendo. Solo se reduce cuando la cifra incorrecta deja de ingresarse desde el principio.
La sanción y la exposición de los registros
El error de P45 más costoso es el que nadie nota, porque se convierte en una sanción de HMRC años después. Detrás de un certificado mal escrito hay dos exposiciones, ambas probables más que seguras — exactamente por eso se omiten en el cálculo de costos.
Registros. La sanción de £3,000 por registros no es una multa por equivocar un número — es una multa por no poder demostrar que el número era correcto. Cuando un inspector pide que justifiques una cifra y la única evidencia es una celda que alguien escribió en una hoja de cálculo sin rastro de auditoría hasta el P45 original, HMRC puede considerar los registros inadecuados. Un número de Seguro Social incorrecto es el caso clásico: ingresado una vez en el formato QQ 12 34 56 C, transpuesto por dos caracteres, puede permanecer oculto en un archivo de nómina durante años, atribuyendo mal las contribuciones hasta que una inspección lo saque a la luz.
Inexactitud. Cuando una cifra incorrecta del P45 llega a una declaración que subestima impuestos, el Anexo 24 de la Ley de Finanzas de 2007 aplica una sanción que es un porcentaje de los ingresos potencialmente perdidos, no una tarifa fija. Una inexactitud descuidada — la categoría en la que cae un error de transcripción — conlleva el 30% de los ingresos perdidos; deliberada es el 70%, deliberada y oculta el 100%. La propia hoja informativa CC/FS7A de HMRC confirma que no cobrará una sanción si tomaste medidas razonables — pero una hoja de cálculo sin paso de verificación es un lugar difícil para demostrar medidas razonables después del hecho.
La forma correcta de incluirlos en el modelo es probabilística: multiplica la exposición por la probabilidad de que la entrada manual la active, en toda tu plantilla y múltiples años fiscales. El número es pequeño en cualquier año individual e incómodo en conjunto — que es la propiedad definitoria de un costo que nunca se mide.
De una baja a un año: cómo crece la factura
El coste por evento parece trivial; el coste anual no lo es, porque los P45 son un evento de alta frecuencia que se repite con cada contratación y cada baja durante todo el año. Esto es lo que distingue al P45 del P60, cuyo coste se concentra en un único lote de mayo — el marco complementario de lo que cuesta el procesamiento manual de P60 a los empleadores del Reino Unido cada año fiscal modela ese pico anual. La factura del P45, en cambio, se acumula de forma continua, ligada a la rotación de su plantilla.
El CIPD sitúa la rotación media en el Reino Unido — la tasa de "movilidad" de trabajadores que cambian o dejan su empleador — en torno al 34% durante 2022–2023, y su encuesta a empleadores de primavera de 2025 situó la cifra anual media cerca del 15%, con gran variación por sector: aproximadamente el 25% en administración pública y hasta más del 50% en hostelería. Tomemos una empresa estable de 200 personas con la media del 15%. Eso supone unas 30 bajas al año — 30 P45 emitidos — y, al cubrirse esos puestos, unos 30 nuevos empleados que llegan con P45 que deben registrarse. Hablemos de 60 puntos de contacto con P45 al año, repartidos entre las dos facturas.
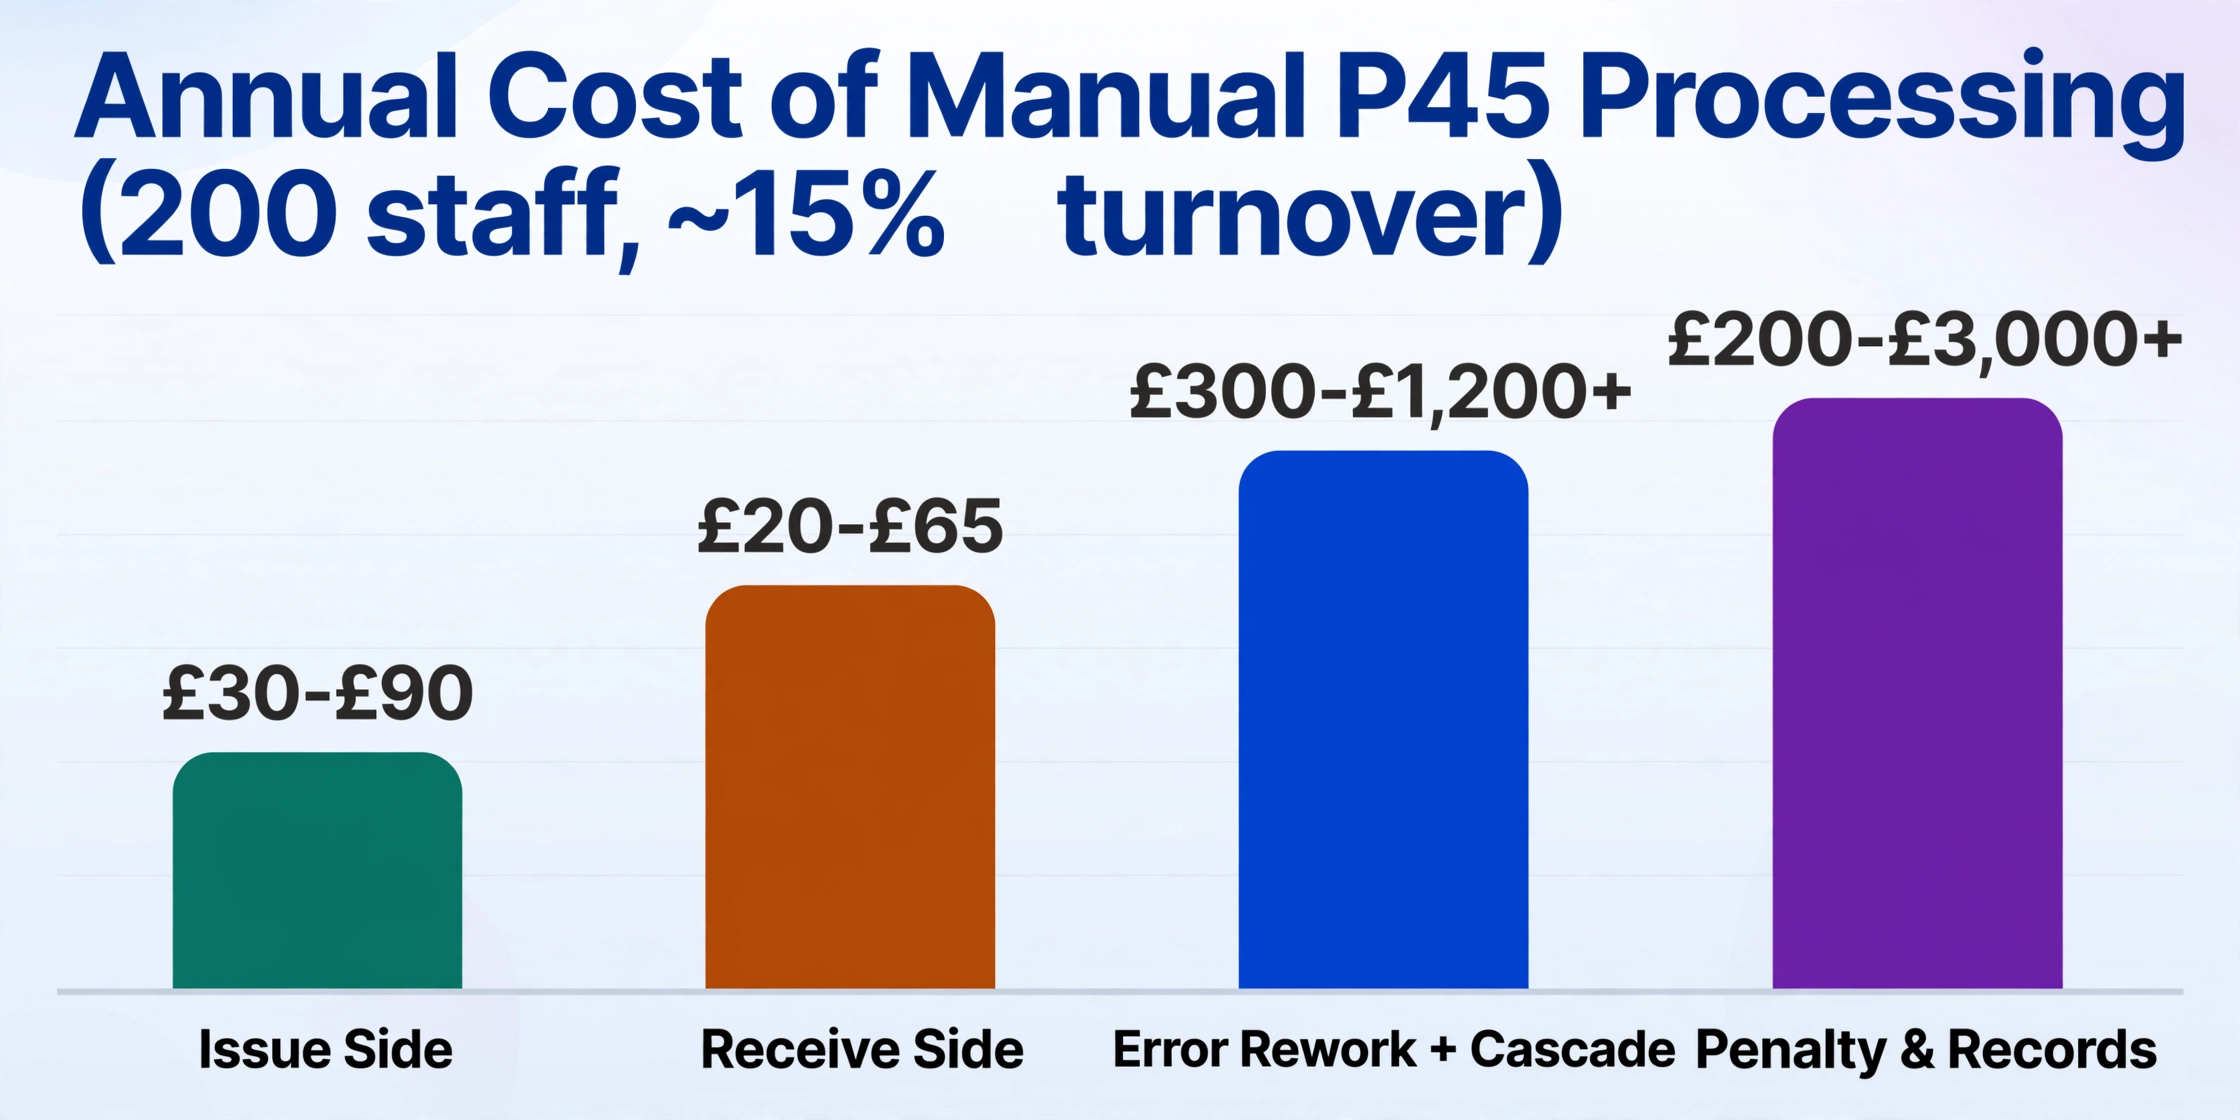
| Línea de coste | Total anual (200 empleados, ~15% de rotación) | Base de cálculo |
|---|---|---|
| Mano de obra — lado de emisión | £30–£90 | ~30 bajas × generado por software + unos minutos de distribución/corrección × £21/hora con cargas |
| Mano de obra — lado de recepción | £20–£65 | ~30 nuevos empleados × 2–4 min de transcripción × £21/hora con cargas |
| Corrección de errores + efecto en cascada del código de emergencia | £300–£1.200+ | El 5–20% de los P45 recibidos contienen un error → 1,5–6 incidencias × ~25 min de corrección + tiempo de resolución con el empleado/HMRC (no facturable) |
| Exposición a sanciones y registros | £200–£3.000+ | Inexactitud por negligencia del Anexo 24 (30% de los ingresos perdidos) + sanción de hasta £3.000 por registros, prorrateada por probabilidad entre ejercicios fiscales |
| Total — 200 empleados | £550–£4.300+ | Coste anual ponderado por probabilidad del paso manual del P45 |
El rango es amplio a propósito, y su forma es la clave: las dos líneas de mano de obra — las únicas en las que alguien piensa — son las dos más pequeñas. Para calcular su propia cifra, sustituya los valores en cuatro expresiones:
- Mano de obra de emisión = bajas por año × minutos por certificado ÷ 60 × su tarifa horaria cargada
- Mano de obra de recepción = nuevas altas por año × minutos por P45 ÷ 60 × su tarifa horaria cargada
- Errores + efecto en cascada = P45 recibidos × su tasa de error a nivel de registro × (tiempo de corrección + costo esperado de resolución con el empleado/HMRC)
- Exposición a sanciones = exposición por inexactitud y registros × la probabilidad de que la entrada manual la active, sumada en todos los ejercicios fiscales
Una agencia de nóminas que concilia nuevas altas en varias nóminas de clientes multiplica el lado de recepción por cada cliente a la vez, por eso las agencias sienten este costo primero. Para la versión por lotes de ese flujo de trabajo — muchas bajas en una única base de datos de salidas — consulte cómo procesar por lotes formularios mensuales de baja P45 en una base de datos de empleados. Sea cual sea su cifra, está impulsada por la línea de errores, y la línea de errores está impulsada por una sola operación: una persona que lee una cifra de un certificado y la escribe en una celda.
Dónde la Extracción Cambia la Aritmética
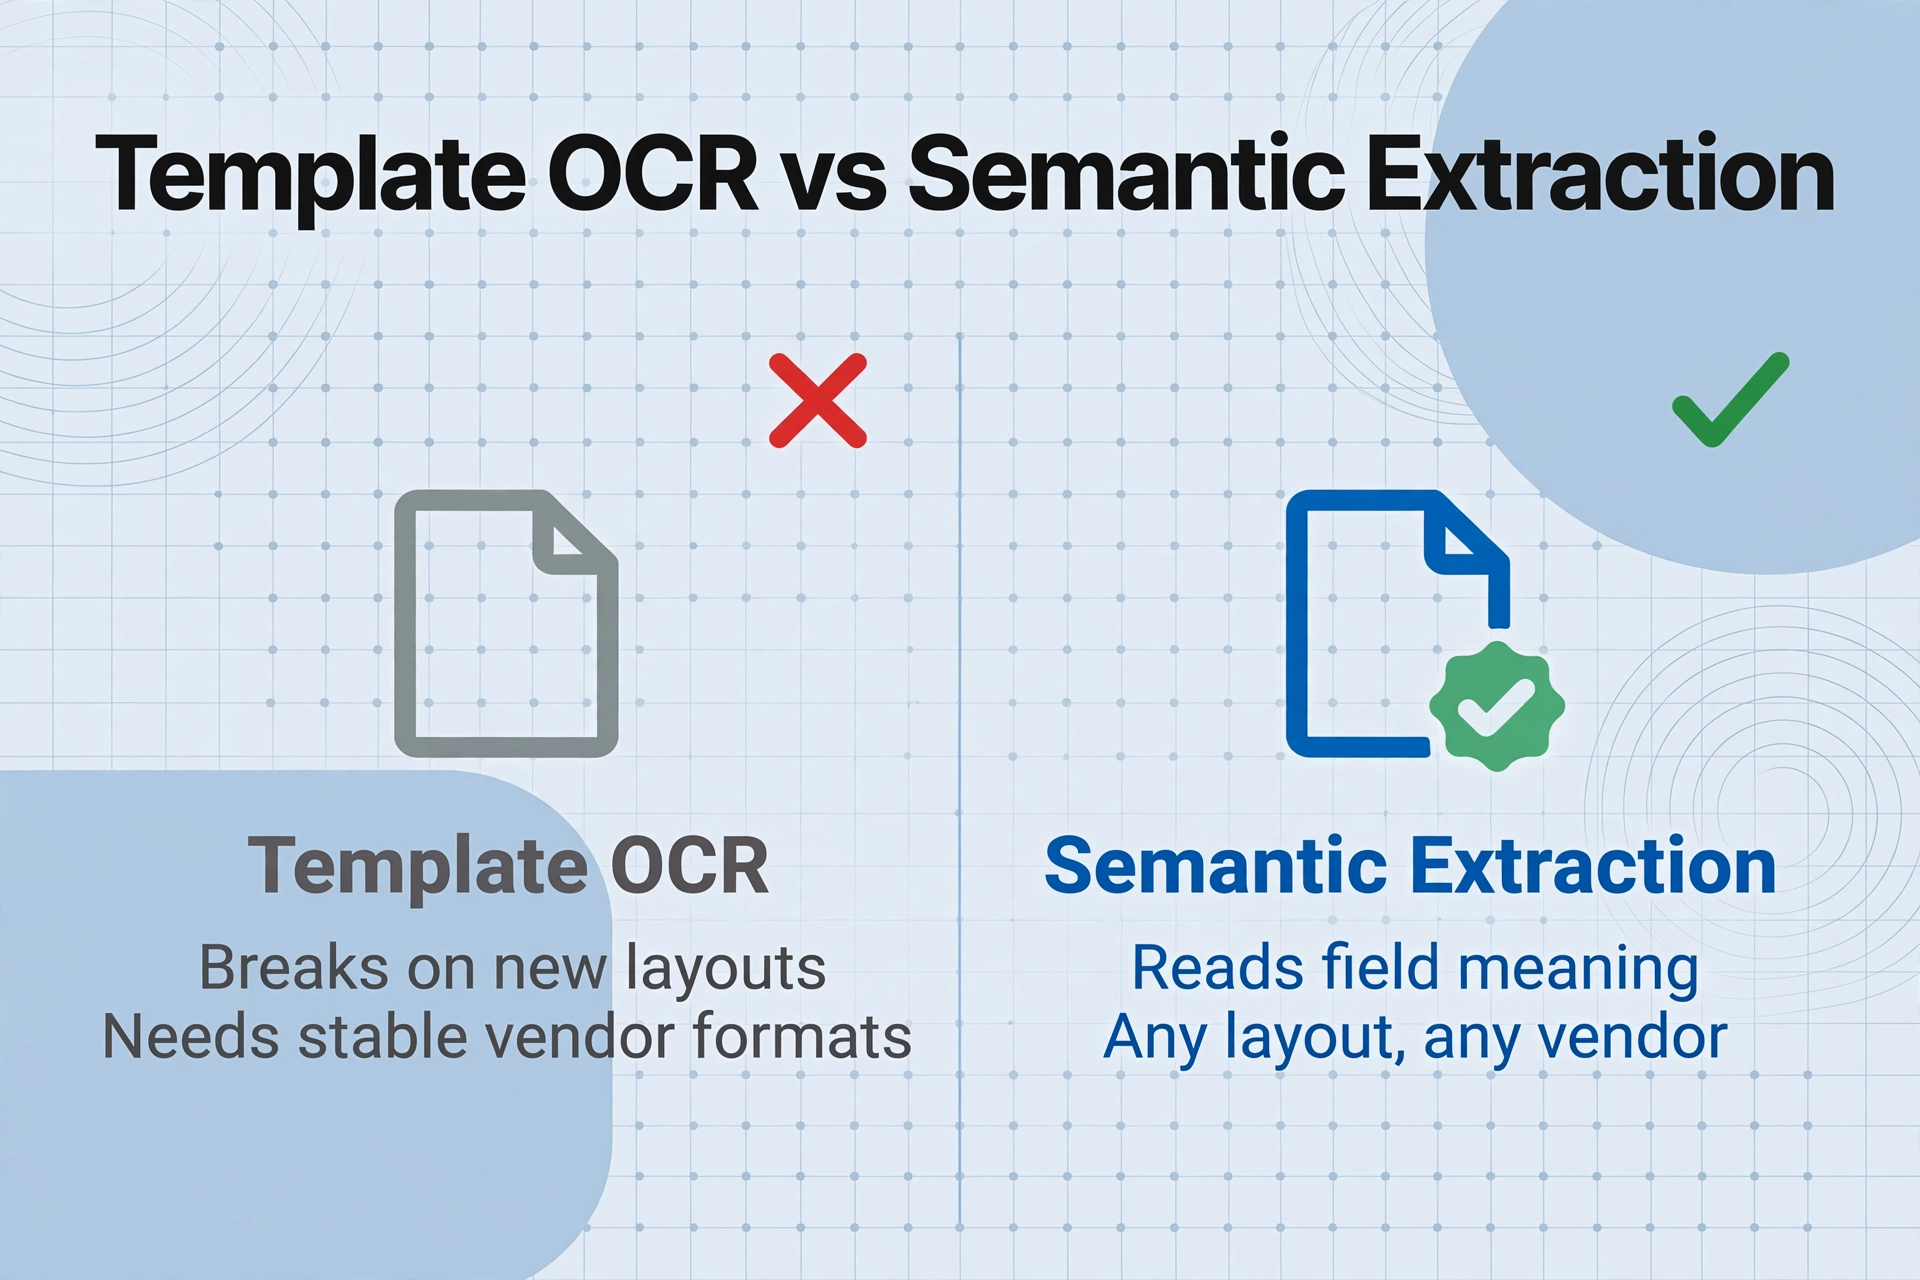
Elimine el reescrito y las cuatro líneas de costo se mueven a la vez. Eso es lo que hace una herramienta de extracción de documentos, y vale la pena ser precisos sobre cómo, porque el mecanismo es diferente del software de nóminas que ya utiliza. El software de nóminas está diseñado para generar P45 desde su propia base de datos; no puede leer un P45 que se originó en el sistema de otra persona — un empleador anterior, un proveedor diferente, un formulario en papel escaneado. Una herramienta de extracción funciona al revés: lee el certificado que le entregaron.
En lugar de coincidir posiciones fijas en una página — el enfoque que toman las herramientas basadas en plantillas, que falla en el momento en que un sistema de nóminas diferente presenta el P45 de otra manera — la extracción semántica lee lo que cada campo significa. Esto es Extracción de Columnas Personalizadas: usted escribe los nombres de columna que desea una vez — "Tax Code," "Total Pay to Date," "Total Tax to Date," "NI Number," "Student Loan" — y la IA localiza cada valor en cada P45 del lote al comprender la etiqueta, ya sea que el formulario provenga de Sage, BrightPay, Xero o una plantilla manuscrita ordenada por HMRC. Las columnas que define se convierten en los encabezados de su hoja de cálculo; el diseño de origen no importa. La versión paso a paso, desde la carga hasta una fila limpia por nueva alta, está en la guía para extraer datos de baja P45 del Reino Unido a Excel para nóminas.
La palanca que ataca la línea de errores directamente es la columna calculada — una columna cuyo valor la IA calcula durante la extracción en lugar de leerlo de la página. Defina una verificación como "marcar si Tax Code no tiene un formato válido de HMRC" y la herramienta saca a la superficie un código transpuesto antes de que llegue a nóminas, convirtiendo la verificación de una relectura completa a un vistazo a una columna. La misma lógica de extracción aplicada a documentos salariales rutinarios se cubre en el caso de uso de recibo de pago a Excel.
Los archivos se procesan de forma segura y no se almacenan.
La fase de recopilación tiene su propio coste que el modelo da por sentado: perseguir a los nuevos empleados por el P45 que su anterior empleador tardó en emitir. Un Enlace de Recopilación lo resuelve: usted genera un enlace compartible, lo envía al nuevo empleado, y este sube su P45 directamente a su cola de procesamiento tras introducir un breve código de verificación, sin necesidad de crear una cuenta. Esto elimina la brecha de "esperar el archivo", que es la razón más común por la que un empleado nuevo acaba en un código de emergencia.
Con aproximadamente diez segundos de procesamiento por documento frente a dos o cuatro minutos de tecleo, la extracción no reduce la línea de trabajo manual: la elimina, dejando solo una revisión rápida. Y como la IA lee las etiquetas en lugar de depender de la precisión del teclado, la tasa de error que provoca la cascada y la exposición a sanciones cae al mínimo automatizado. La aritmética que hacía que el manejo manual del P45 pareciera gratuito nunca se equivocó sobre la mano de obra. Se equivocó sobre qué línea importaba.
Preguntas frecuentes: costo del procesamiento de P45 en el Reino Unido
¿No puede mi software de nóminas importar automáticamente el P45 de un nuevo empleado?
Solo para los datos RTI que HMRC le envía tras el registro, y solo una vez que el nuevo empleado esté configurado, lo que requiere que los datos del P45 se introduzcan primero. Su software genera P45 para sus propias bajas, pero no puede leer un P45 producido por el sistema de otro empleador. Ese certificado entrante es un PDF o un papel, y trasladar sus datos al registro del nuevo empleado es el paso manual que este marco de trabajo valora. La extracción cubre ese vacío específico.
¿Qué ocurre realmente si se introduce un código de impuesto P45 incorrecto?
El empleado tributa sobre una cifra incorrecta desde su primera nómina en el nuevo puesto. Si el error impide que su paga y sus impuestos anteriores se transfieran correctamente, las normas de HMRC aplican un código de impuesto de emergencia — que termina en W1, M1, X o NONCUM — que grava únicamente la paga de ese período y, por lo general, le cobra de más temporalmente. El exceso se reembolsa cuando HMRC actualiza el registro a través de RTI, pero la corrección consume tiempo de nóminas y genera una queja directa del nuevo contratado.
¿Existe una multa específica por equivocarse con un P45?
No hay una multa única denominada para el P45, pero existen dos exposiciones asociadas. HMRC puede imponer una sanción de hasta £3,000 por no mantener registros de nóminas adecuados, y según el Schedule 24 de la Finance Act 2007, una inexactitud por descuido que subestime impuestos conlleva una sanción del 30% de los ingresos potencialmente perdidos. Ambas son probabilísticas: salen a la luz en inspecciones o cuando una cifra errónea llega a una declaración, por lo que pertenecen a un modelo de costos ponderado por probabilidad, no tratadas como certezas.
¿Cuánto cuesta el procesamiento manual de P45 por empleado?
La mano de obra visible es mínima: unos dos a cuatro minutos por P45 recibido, o aproximadamente 70p a £1.40 a una tarifa horaria cargada de £21 para un administrador de nóminas del Reino Unido. El costo real por empleado solo aparece cuando un certificado contiene un error: con una tasa de error a nivel de registro del 5–20%, uno de cada cinco a uno de cada veinte nuevos contratados genera trabajo de corrección, una queja por impuesto de emergencia y una posible exposición a sanciones que en conjunto suman decenas de libras por contratación afectada — y ocasionalmente mucho más si una cifra errónea llega a una declaración de impuestos.
¿Puede la IA leer P45 de diferentes proveedores de nóminas sin configuración?
En gran medida, sí. El P45 sigue un conjunto de datos prescrito por HMRC, por lo que la variación entre un certificado de Sage, BrightPay o Xero es cosmética — fuentes, posiciones, logotipos — más que estructural. La extracción semántica lee las etiquetas de los campos, por lo que trata "Total pay to date" en un diseño y "Pay to date" en otro como el mismo valor, sin configuración por proveedor. El límite honesto: las fotocopias muy degradadas, las modificaciones manuscritas y las plantillas no estándar reducen la precisión, por lo que la ganancia realista es eliminar la mayor parte del tecleo y su tasa de error, no todos los casos excepcionales.
¿Solo tenemos unas pocas bajas al año? ¿Merece la pena medir este coste?
Para un empleador pequeño con poca rotación, el coste laboral anual es realmente insignificante, y aquí la honestidad importa: si procesas cinco P45 al año sin problemas, la automatización te ahorra minutos. El argumento se refuerza con la rotación y con la cola de errores: una gestoría que concilia altas en muchas nóminas de clientes, un empleador de hostelería o comercio minorista con una rotación del 30–50%, o cualquier equipo donde un código fiscal incorrecto al año ya genera una queja y una llamada a HMRC. Calcula tus propios números con las cuatro expresiones anteriores; si la línea de errores se mantiene cerca de cero, la entrada manual es suficiente.
El costo del procesamiento manual de P45 nunca fueron los dos minutos de tecleo. Es el dígito incorrecto que viaja hacia adelante hasta el código fiscal de alguien, la queja que provoca y la exposición ante HMRC que deja atrás — repetido con cada contratación y cada baja, todo el año. Ponga sus propios números en las cuatro líneas y luego vea si leer el certificado en lugar de volver a teclearlo cambia el total.
Extraer un P45 y verificar las cifras