Le coût réel du traitement manuel des P45
Un cadre pour les équipes de paie au Royaume-Uni
La gestion manuelle des P45 est la seule tâche de paie qui facture deux fois le même formulaire à l'employeur. Vous payez une fois au départ — en émettant un P45 (le certificat « Détails du départ d'un salarié ») pour chaque sortant — et une seconde fois à l'arrivée, lorsqu'un nouveau salarié vous remet le P45 produit par son précédent employeur et que quelqu'un doit le lire et le saisir dans votre système de paie. La première facture est minime, car le logiciel de paie génère automatiquement le certificat du sortant. La seconde facture est là où se trouve réellement le coût, et elle n'est presque jamais mesurée, car le nombre saisi — un code fiscal, un montant de rémunération à ce jour — se répercute sur le prochain bulletin de salaire du salarié, et un seul chiffre erroné ne reste pas un simple problème de paie. Voici un cadre pour chiffrer ces deux moitiés de la facture, afin que vous puissiez produire votre propre montant annuel au lieu de supposer qu'il s'arrondit à zéro.
Points clés à retenir
- Le P45 coûteux n'est pas celui que vous émettez — c'est celui que vous recevez, car c'est là qu'une personne ressaisit un code fiscal dans votre système de paie et qu'un seul chiffre erroné commence son parcours.
- Un montant de P45 mal saisi ne reste pas sur votre bureau : il place le salarié sous un code fiscal d'urgence, génère une réclamation auprès de votre équipe de paie et ouvre une boucle de correction avec le HMRC — une erreur, trois services concernés, et rien de tout cela n'est imputé aux deux minutes de saisie qui en sont la cause.
- Avec un taux de rotation moyen de 15 % au Royaume-Uni, une entreprise de 200 personnes traite environ 60 P45 par an, et les formulaires erronés peuvent rester indétectés dans une archive de paie où l'amende de 3 000 £ du HMRC pour les dossiers attend lors d'une inspection.
Pourquoi la facture P45 arrive deux fois
Tout employeur britannique est à la fois producteur et consommateur de P45, et le coût manuel se situe de part et d'autre de ces deux rôles. Lorsqu'un salarié quitte l'entreprise, vous devez lui remettre un P45 — l'obligation est énoncée dans le Règlement 36 du Income Tax (PAYE) Regulations 2003, qui exige le certificat de cessation d'emploi. Lorsqu'un salarié arrive, il apporte un P45 de son précédent employeur, et vous devenez le consommateur : vous devez extraire les chiffres de ce certificat et les intégrer dans votre système de paie pour définir correctement le code fiscal du nouvel embauché.
Le formulaire lui-même est conçu pour cette transition. Un P45 comporte quatre parties : Partie 1 est envoyée à HM Revenue and Customs (HMRC) — désormais transmise électroniquement via Real Time Information (RTI) plutôt que par courrier ; Partie 1A est l'exemplaire du salarié à conserver ; et Parties 2 et 3 sont les deux que le partant remet à son prochain employeur, qui les utilise pour enregistrer le nouvel embauché et appliquer le bon code fiscal dès le premier jour. Chaque partie contient les mêmes données essentielles : la date de départ, le total des rémunérations et le total des impôts à ce jour pour l'année fiscale en cours, le code fiscal au moment du départ, le numéro d'assurance nationale, le statut de déduction du prêt étudiant, et l'indicateur Semaine 1/Mois 1 qui précise si le code a été appliqué de manière cumulative.
L'année fiscale à laquelle ces chiffres se rapportent s'étend du 6 avril au 5 avril, et les montants de rémunération et d'impôt à ce jour n'ont de sens qu'à l'intérieur de celle-ci — c'est précisément pourquoi ils ne peuvent pas être simplement ignorés et saisis à zéro. Ils constituent le total cumulé dont le nouvel employeur a besoin pour poursuivre la situation fiscale du salarié sans réinitialisation. L'analyse des difficultés dans pourquoi les équipes paie britanniques traitent encore les P45 papier à la main retrace comment cette transition échoue en pratique ; cet article chiffre le coût de cette défaillance. Pour ce faire, nous séparons les deux rôles, car ils engendrent des factures très différentes.
Le côté émission : moins cher qu'il n'y paraît, mais pas gratuit
Émettre un P45 est la partie la moins coûteuse, car les logiciels de paie modernes font le travail. Marquez un employé comme sortant, saisissez la date de départ, et le logiciel calcule les montants cumulés depuis le début de l'année, génère les quatre volets et transmet le volet 1 à HMRC via RTI lors du même dernier bulletin de paie. Sage Payroll, BrightPay, Xero Payroll, Iris et Moorepay gèrent tous cela comme une fonction standard — aucune saisie manuelle n'est nécessaire pour créer le certificat. Si le côté émission était toute l'histoire, cet article s'arrêterait ici.
Deux coûts résiduels survivent néanmoins à l'automatisation. Le premier est la distribution et la correction : remettre le certificat au salarié sortant, et le réémettre lorsqu'un employé qui part conteste un montant final ou que la date de départ est saisie par erreur — quelques minutes dans chaque cas, concentrées sur les départs les plus compliqués. Le second est plus discret mais plus important : la conservation des documents. HMRC exige que les registres de paie soient conservés pendant au moins trois ans à compter de la fin de l'année fiscale à laquelle ils se rapportent, et prévient que si vous ne conservez pas des registres adéquats, il « peut estimer ce que vous devez payer et vous infliger une pénalité pouvant atteindre 3 000 £ ». Un P45 généré automatiquement et conservé dans votre logiciel constitue un registre défendable. Un montant ressaisi manuellement dans un tableur, sans lien vers le certificat source, ne l'est pas.
Le côté émission est donc réellement peu coûteux — comptez quelques minutes par salarié sortant, plus une obligation permanente de conservation des registres. Retenez cette idée, car dès que vous passez de la production de P45 à leur réception, l'arithmétique change complètement.
Le côté réception : là où la saisie se produit réellement
Le côté réception est coûteux car c'est le seul point du cycle de vie du P45 où un humain ressaisit encore des données structurées dans un système de paie. Votre logiciel a généré le certificat du salarié sortant ; il ne peut pas lire celui qu'un nouveau salarié vous apporte depuis le logiciel d'un autre employeur. Quelqu'un doit ouvrir ce PDF ou ce formulaire papier, lire le code d'imposition, les montants de salaire et d'impôt cumulés, le numéro d'assurance nationale et l'indicateur de prêt étudiant, puis saisir chacun de ces éléments dans le dossier du nouveau salarié.
Évaluez honnêtement le coût de la main-d'œuvre avec deux paramètres. Le taux : un administrateur de paie britannique gagnait entre 27 000 £ et 33 000 £ selon le guide des salaires 2026 de Robert Half, avec une médiane proche de 29 750 £ brut. Le brut n'est pas le coût employeur — ajoutez la cotisation d'assurance nationale de classe 1 de l'employeur à 15 % sur les revenus dépassant le seuil secondaire de 5 000 £ (taux en vigueur depuis avril 2025 et gelé jusqu'en 2027/28), plus la pension d'auto-inscription, et répartissez le tout sur environ 1 700 heures de travail effectives par an : le coût chargé avoisine 21 £ de l'heure. Le temps : la transcription des cinq champs nécessaires à l'établissement du dossier d'un nouveau salarié, puis une vérification rapide, prend environ deux minutes par P45 lorsque le certificat est propre — trois ou quatre s'il s'agit d'une photocopie peu lisible ou si la situation du prêt étudiant doit être recoupée.
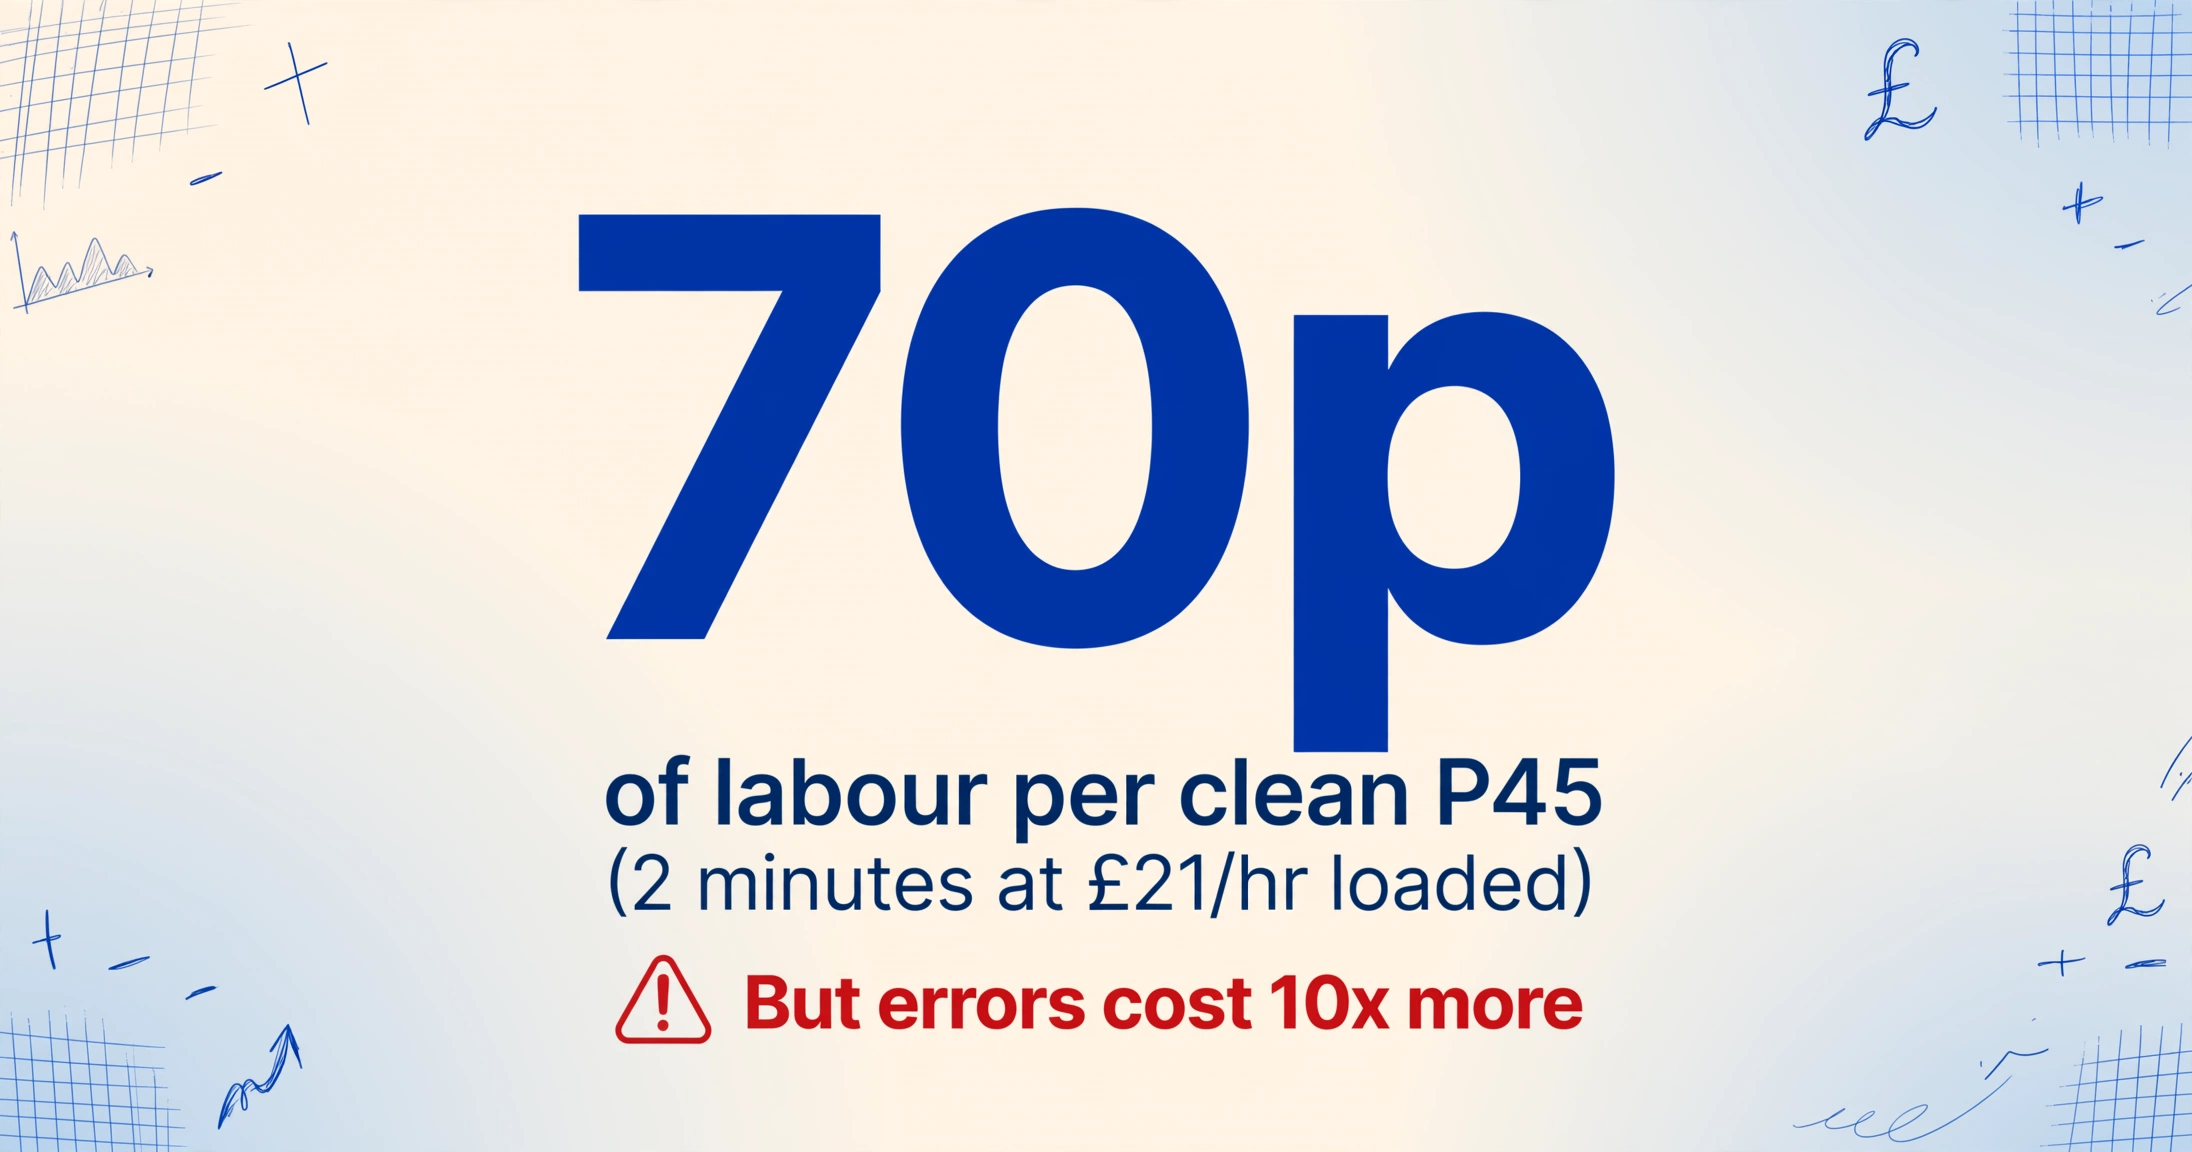
Deux minutes à 21 £ de l'heure représentent environ 70 pence de main-d'œuvre. C'est pourquoi personne n'en chiffre le coût. Mais la main-d'œuvre n'est que la première des quatre choses qu'un P45 reçu peut coûter, et c'est la plus petite. Les autres commencent dès qu'une frappe est erronée.
La saisie manuelle de données comporte un taux d'erreur mesurable : la précision au champ pour un opérateur formé avoisine 1 % dans de bonnes conditions et grimpe à 3–4 % sous pression temporelle et avec une qualité de documents variable. Sur les cinq champs d'un P45, un taux de 1 % par champ donne environ 5 % de risque qu'un enregistrement donné contienne au moins une erreur ; à 4 %, ce risque est d'environ un sur cinq. Le champ le plus critique est le code fiscal, car il est court, ressemble à du bruit et est appliqué immédiatement. Un code fiscal saisi 1275L au lieu de 1257L — deux chiffres inversés — modifie silencieusement l'abattement fiscal du salarié et ne se révélera que lorsque le bulletin de paie sera erroné. (Un code standard 2025/26 de 1257L indique l'abattement personnel complet de 12 570 £ ; la lettre et le chiffre ont tous deux une signification.)
La cascade de l'impôt d'urgence : un chiffre erroné, trois bureaux
Un chiffre mal saisi ou manquant sur un P45 ne reste pas un problème de paie — il devient celui du salarié, puis celui du HMRC, puis le vôtre à nouveau. C'est le coût propre au P45, et c'est pourquoi la réception éclipse l'émission. Lorsque les informations correctes de salaire antérieur et de code fiscal n'atteignent pas votre paie — parce que le P45 a été remis en retard, perdu ou mal saisi — les règles du HMRC ne laissent à votre logiciel d'autre choix que d'appliquer un code fiscal d'urgence. Un code d'urgence se termine par W1, M1, X ou NONCUM, et il impose le salarié « en fonction de ce qui vous est payé au cours de cette semaine ou de ce mois uniquement », ignorant tout ce qui a été gagné et imposé plus tôt dans l'année.
Suivez l'argent pour voir qui paie. Sur un salaire de 30 000 £, un code non cumulatif W1/M1 peut retenir nettement plus le premier mois concerné que le code cumulatif correct — le salarié est temporairement surimposé d'une somme significative sur son salaire net mensuel, tandis que les allégements auxquels il a droit sont retenus. Ce trop-perçu est finalement remboursé lorsque le HMRC met à jour le dossier via RTI, mais les frictions entre-temps atterrissent sur trois bureaux distincts :
- Le bureau du salarié. Un premier bulletin de paie allégé de plusieurs centaines de livres. Sur Reddit r/UKPersonalFinance, un nouveau salarié a décrit avoir été « imposé à plus de 50 % sur son premier salaire », puis avoir découvert après avoir appelé le HMRC que « notre service paie avait soumis des informations P45 erronées, ce qui a causé la surimposition ». La surimposition était réelle ; la cause était une erreur de transcription en amont.
- Votre bureau de paie. La réclamation vous parvient en premier. Quelqu'un doit la traiter, revérifier le P45 par rapport à ce qui a été saisi, corriger l'enregistrement et — si aucun P45 valide n'est arrivé — recueillir les informations sur la Liste de contrôle du nouvel embauché du HMRC (le processus qui a remplacé l'ancien P46) pour définir la déclaration de début d'emploi. Cela représente 20 à 30 minutes de temps non facturable par incident, passées à rassurer un nouvel embauché anxieux plutôt qu'à faire le travail réel de la paie.
- Le bureau du HMRC. La boucle de correction passe par les systèmes du HMRC, et tant que le dossier n'est pas corrigé, le salarié « reste sous code fiscal d'urgence jusqu'à ce qu'il ait payé l'impôt correct pour l'année ».
Aucun de ces éléments n'apparaît sur une facture. C'est absorbé comme « la façon dont l'intégration se passe » — ce qui est une autre façon de dire que personne n'en a chiffré le coût. Et contrairement à la ligne de main-d'œuvre, ce coût ne diminue pas à mesure que votre équipe tape plus vite. Il ne diminue que lorsque les mauvais chiffres cessent d'être saisis en premier lieu.
Sanction et exposition des registres
L'erreur P45 la plus coûteuse est celle que personne ne remarque, car elle se transforme en pénalité HMRC des années plus tard. Deux expositions se cachent derrière un certificat mal saisi, et les deux sont probabilitstes plutôt que certaines — c'est précisément pourquoi elles sont exclues du calcul des coûts.
Registres. La pénalité de 3 000 £ pour les registres n'est pas une amende pour une erreur de chiffre — c'est une amende pour ne pas pouvoir prouver que le chiffre était correct. Lorsqu'un inspecteur vous demande de justifier un montant et que la seule preuve est une cellule tapée dans un tableur sans piste d'audit remontant au P45 source, HMRC peut considérer les registres comme insuffisants. Un mauvais numéro de sécurité sociale est le cas classique : saisi une fois au format QQ 12 34 56 C, inversé de deux caractères, il peut rester indétecté dans une archive de paie pendant des années, attribuant mal les cotisations jusqu'à ce qu'une inspection le révèle.
Inexactitude. Lorsqu'un chiffre erroné du P45 se répercute sur une déclaration qui sous-estime l'impôt, l'annexe 24 de la loi de finances 2007 applique une pénalité qui est un pourcentage des recettes perdues potentielles, et non un montant forfaitaire. Une inexactitude par négligence — la catégorie dans laquelle tombe une erreur de transcription — entraîne 30 % des recettes perdues ; délibérée, 70 % ; délibérée et dissimulée, 100 %. La fiche d'information CC/FS7A de HMRC confirme qu'aucune pénalité ne sera facturée si vous avez fait preuve de diligence raisonnable — mais un tableur sans étape de vérification est un endroit difficile pour démontrer une diligence raisonnable après coup.
La bonne façon d'inclure ces éléments dans le modèle est probabiliste : multipliez l'exposition par la probabilité qu'une saisie manuelle la déclenche, sur l'ensemble de vos effectifs et sur plusieurs exercices fiscaux. Le chiffre est faible pour une année donnée et inconfortable en cumul — ce qui est la propriété caractéristique d'un coût qui n'est jamais mesuré.
D'un départ à une année : l'addition qui grimpe
Le coût par événement paraît dérisoire ; le coût annuel, lui, ne l'est pas, car les P45 sont un événement à haute fréquence qui se répète à chaque embauche et à chaque départ, toute l'année. C'est ce qui distingue le P45 du P60, dont le coût se concentre en un seul lot en mai — le cadre complémentaire sur ce que coûte le traitement manuel des P60 aux employeurs britanniques chaque année fiscale modélise ce pic annuel. La facture du P45, elle, s'accumule en continu, indexée sur votre rotation du personnel.
Le CIPD situe la rotation moyenne au Royaume-Uni — le taux de « churn » des salariés qui changent d'employeur ou quittent leur poste — autour de 34 % sur 2022-2023, et son enquête employeurs du printemps 2025 place la moyenne annuelle près de 15 %, avec de fortes variations sectorielles : environ 25 % dans l'administration publique, jusqu'à plus de 50 % dans l'hôtellerie-restauration. Prenons une entreprise stable de 200 personnes au taux moyen de 15 %. Cela représente environ 30 départs par an — 30 P45 émis — et, à mesure que ces postes sont pourvus, environ 30 nouveaux arrivants avec des P45 à intégrer. Comptez 60 points de contact P45 par an, répartis entre les deux volets.
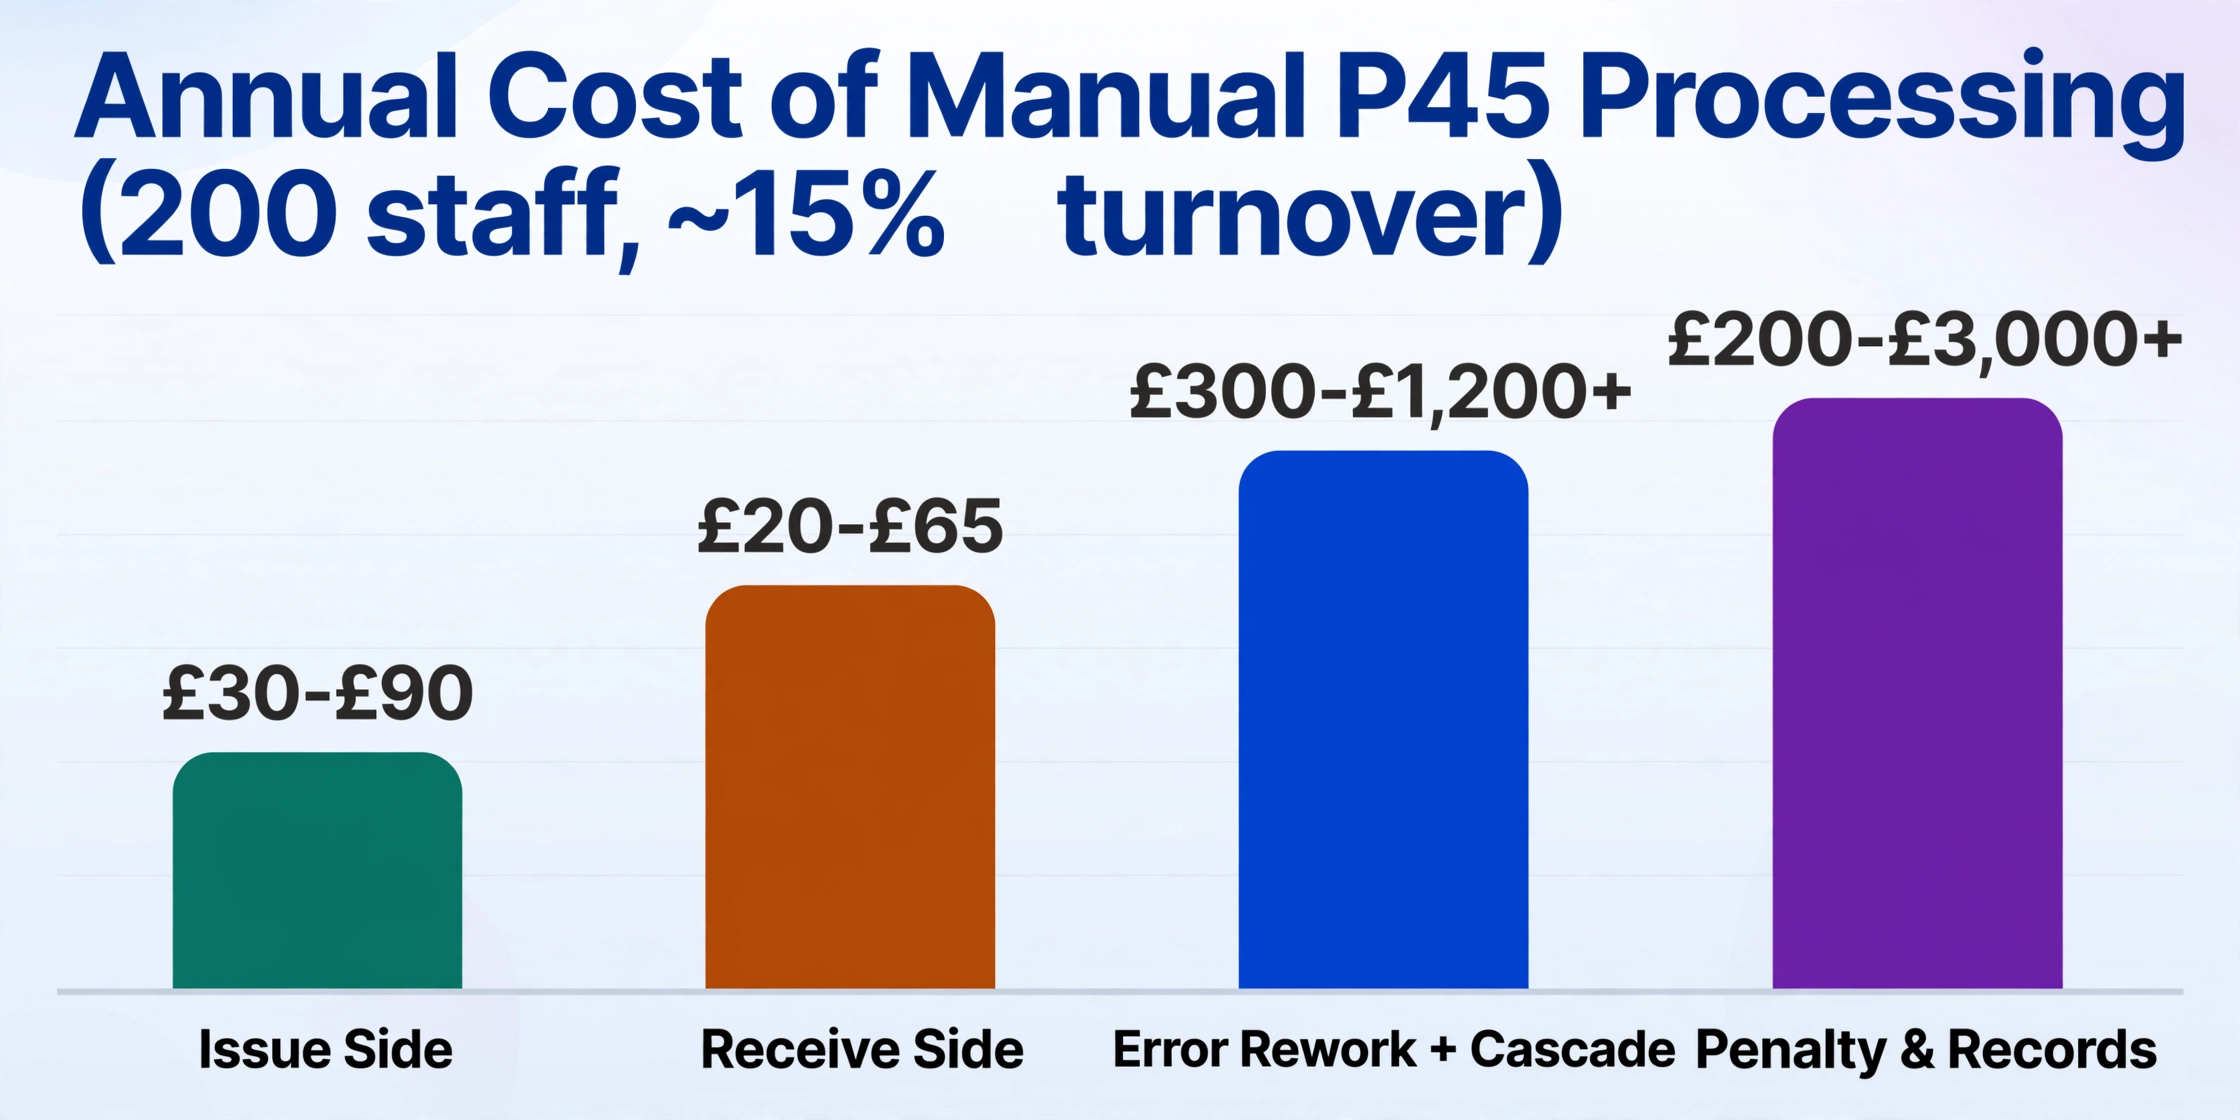
| Ligne de coût | Total annuel (200 salariés, ~15 % de rotation) | Base de calcul |
|---|---|---|
| Main-d'œuvre — côté émission | 30–90 £ | ~30 départs × génération logicielle + quelques minutes de distribution/correction × 21 £/h chargé |
| Main-d'œuvre — côté réception | 20–65 £ | ~30 arrivants × 2 à 4 min de saisie × 21 £/h chargé |
| Reprise des erreurs + effet en cascade du code d'urgence | 300–1 200 £+ | 5 à 20 % des P45 reçus comportent une erreur → 1,5 à 6 incidents × ~25 min de correction + temps de résolution salarié/HMRC (non facturable) |
| Pénalités & exposition des dossiers | 200–3 000 £+ | Inexactitude par négligence de l'annexe 24 (30 % des recettes perdues) + pénalité dossiers jusqu'à 3 000 £, proratisée selon la probabilité sur les années fiscales |
| Total — 200 salariés | 550–4 300 £+ | Coût annuel pondéré par la probabilité de l'étape manuelle du P45 |
La fourchette est volontairement large, et sa forme est le point essentiel : les deux lignes de main-d'œuvre — les seules auxquelles on pense jamais — sont les deux plus petites. Pour établir votre propre chiffre, remplacez les valeurs dans quatre expressions :
- Travail de traitement = départs par an × minutes par certificat ÷ 60 × votre taux horaire chargé
- Travail de réception = nouvelles embauches par an × minutes par P45 ÷ 60 × votre taux horaire chargé
- Erreurs et effets en cascade = P45 reçus × votre taux d'erreur au niveau des dossiers × (temps de correction + coût estimé de résolution employé/HMRC)
- Risque de pénalités = exposition aux inexactitudes et aux dossiers × la probabilité que la saisie manuelle les déclenche, cumulée sur les années fiscales
Un bureau de paie qui rapproche les nouvelles embauches sur plusieurs paies clients multiplie le côté réception par chaque client d'un coup, c'est pourquoi les bureaux ressentent ce coût en premier. Pour la version par lots de ce flux — de nombreux départs dans une base de sortie unique — voir comment traiter par lots les formulaires P45 mensuels de départs dans une base de données employés. Quel que soit votre chiffre, il est déterminé par la ligne d'erreur, et la ligne d'erreur est déterminée par une seule opération : une personne qui lit un chiffre sur un certificat et le saisit dans une cellule.
Où l'extraction change l'arithmétique
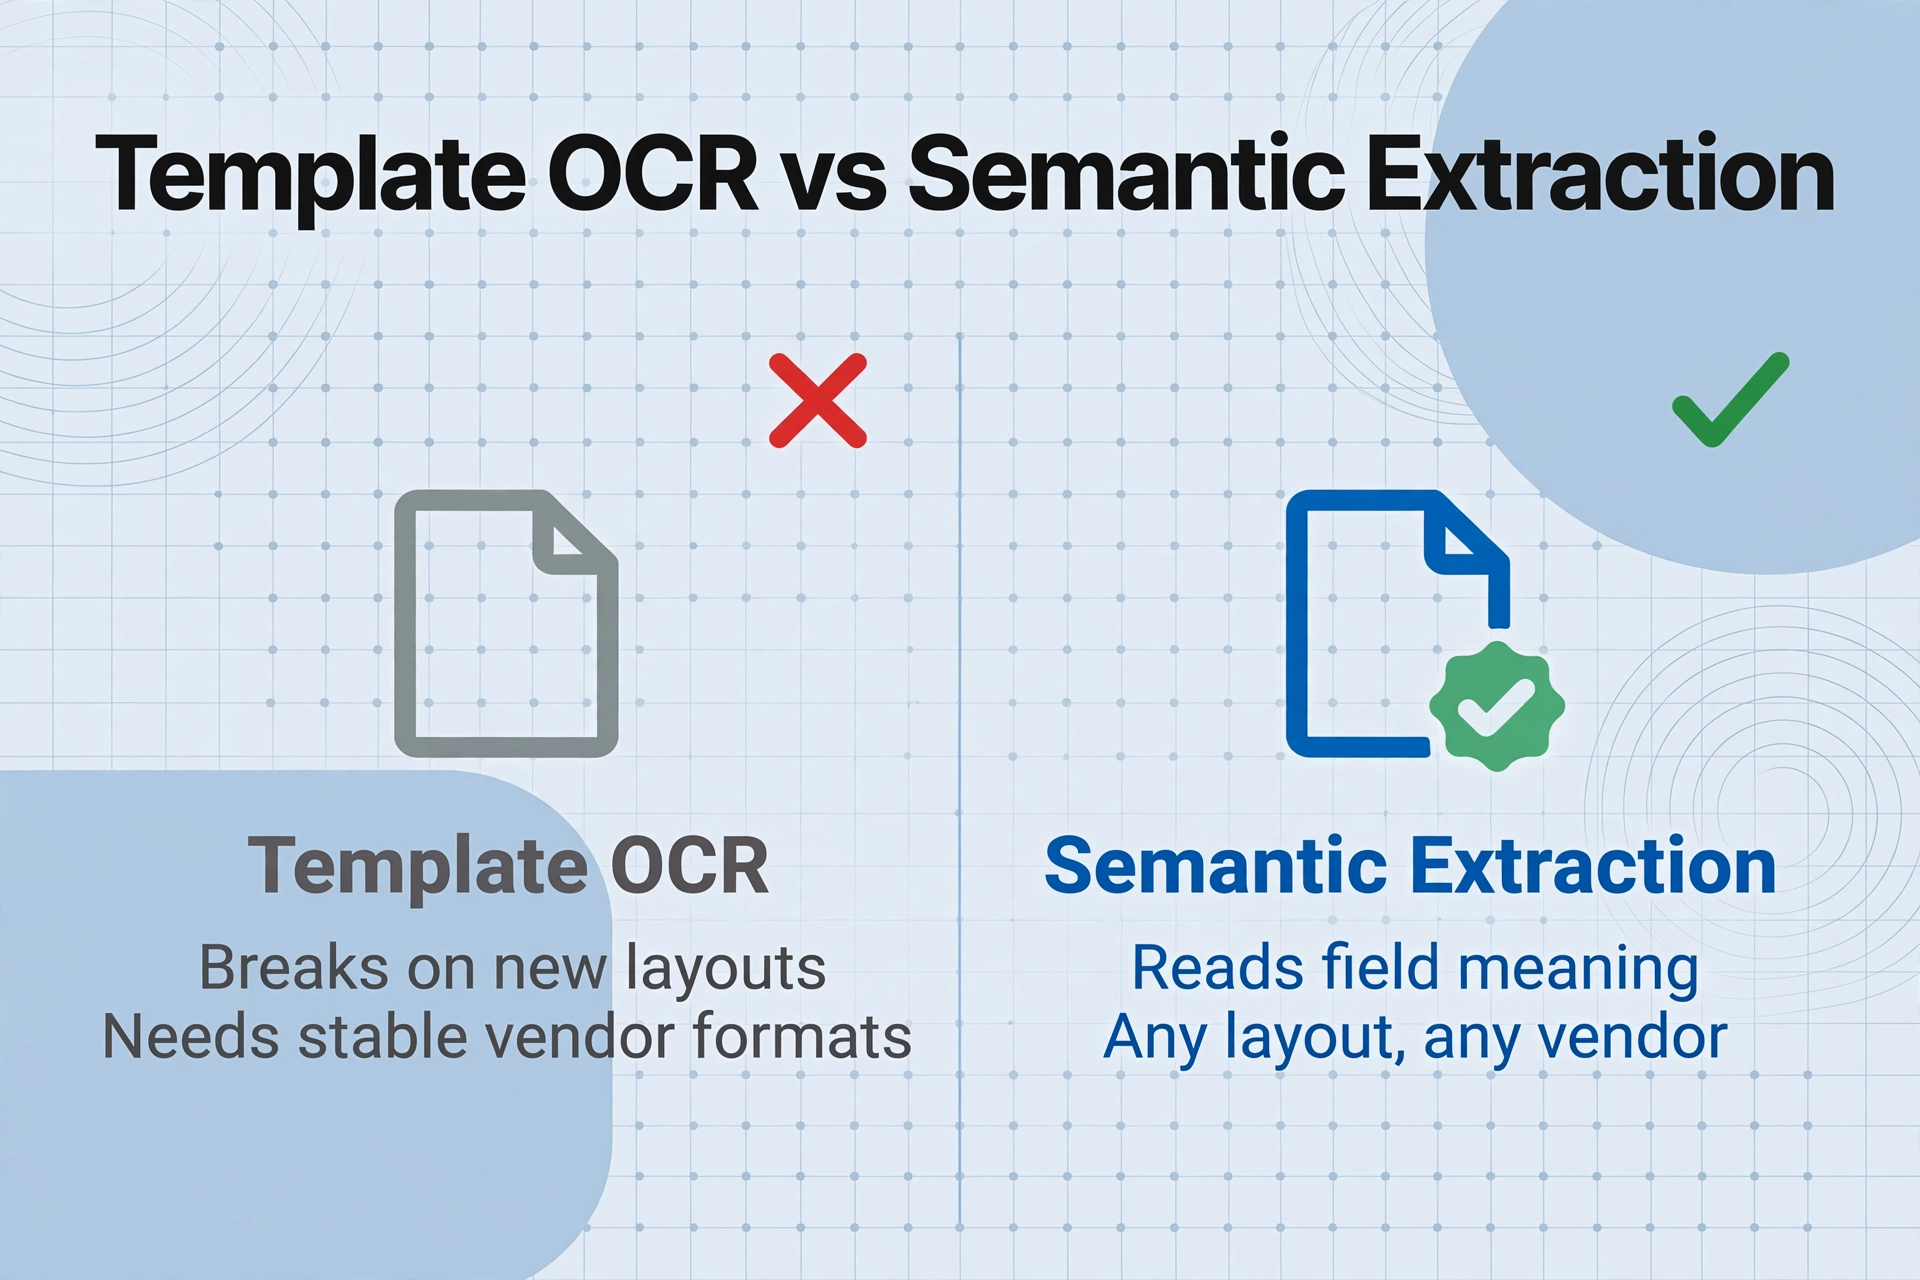
Supprimez la ressaisie et les quatre lignes de coût bougent d'un coup. C'est ce que fait un outil d'extraction de documents, et il vaut la peine d'être précis sur la manière, car le mécanisme est différent de celui du logiciel de paie que vous utilisez déjà. Le logiciel de paie est conçu pour générer des P45 à partir de sa propre base de données ; il ne peut pas lire un P45 provenant du système d'un autre — un ancien employeur, un fournisseur différent, un formulaire papier scanné. Un outil d'extraction fonctionne dans le sens inverse : il lit le certificat qu'on vous a remis.
Plutôt que de faire correspondre des positions fixes sur une page — l'approche des outils basés sur des modèles, qui échoue dès qu'un autre système de paie présente le P45 différemment — l'extraction sémantique lit ce que chaque champ signifie. C'est l'Extraction de colonnes personnalisées : vous saisissez une fois les noms de colonnes souhaités — « Tax Code », « Total Pay to Date », « Total Tax to Date », « NI Number », « Student Loan » — et l'IA localise chaque valeur sur chaque P45 du lot en comprenant le libellé, que le formulaire provienne de Sage, BrightPay, Xero ou d'un modèle manuscrit commandé par HMRC. Les colonnes que vous définissez deviennent les en-têtes de votre feuille de calcul ; la mise en page source n'a pas d'importance. La version étape par étape, du téléchargement à une ligne propre par nouvelle embauche, se trouve dans le guide sur l'extraction des données P45 de départs au Royaume-Uni vers Excel pour la paie.
Le levier qui attaque directement la ligne d'erreur est la colonne calculée — une colonne dont la valeur est calculée par l'IA pendant l'extraction plutôt que lue sur la page. Définissez un contrôle tel que « signaler si le Tax Code n'est pas un format HMRC valide » et l'outil fait remonter un code inversé avant qu'il n'atteigne la paie, transformant la vérification d'une relecture complète en un coup d'œil sur une colonne. La même logique d'extraction appliquée aux documents de salaire courants est couverte dans le cas d'usage fiche de paie vers Excel.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
L'étape de collecte a son propre coût que le modèle ignore commodément — la relance des nouvelles recrues pour obtenir le P45 que leur ancien employeur tarde à émettre. Un Lien de collecte y remédie : vous générez un lien partageable, vous l'envoyez à la nouvelle recrue, et elle téléverse son P45 directement dans votre file de traitement après avoir saisi un court code de vérification, sans avoir à créer de compte. Cela comble l'écart « d'attente du fichier », la raison la plus courante pour laquelle une recrue se retrouve sous code d'urgence en premier lieu.
À environ dix secondes de traitement par document contre deux à quatre minutes de saisie, l'extraction ne réduit pas la ligne de main-d'œuvre — elle la supprime, ne laissant qu'un simple contrôle visuel. Et parce que l'IA lit les libellés plutôt que de dépendre de la précision du clavier, le taux d'erreur qui déclenche la cascade et l'exposition aux pénalités tombe au plancher automatisé. Le calcul qui faisait paraître la gestion manuelle des P45 gratuite n'a jamais été faux sur la main-d'œuvre. Il était faux sur la ligne qui comptait.
FAQ — Coût du traitement des P45 au Royaume-Uni
Mon logiciel de paie ne peut-il pas simplement importer automatiquement le P45 d'un nouveau salarié ?
Uniquement pour les données RTI que HMRC vous envoie après l'inscription, et uniquement une fois le salarié configuré — ce qui nécessite d'abord la saisie des chiffres du P45. Votre logiciel génère les P45 pour vos propres sortants, mais il ne peut pas lire un P45 produit par le système d'un autre employeur. Ce certificat entrant est un PDF ou une feuille de papier, et l'intégration de ses chiffres dans le dossier du nouveau salarié est l'étape manuelle que ce cadre tarifaire évalue. L'extraction comble précisément cette lacune.
Que se passe-t-il réellement si le code fiscal d'un P45 est saisi de manière incorrecte ?
Le salarié est imposé sur le mauvais montant dès son premier bulletin de paie dans le nouvel emploi. Si l'erreur empêche le report correct de son salaire et de ses impôts antérieurs, les règles de HMRC imposent un code fiscal d'urgence — se terminant par W1, M1, X ou NONCUM — qui taxe uniquement le salaire de la période concernée et entraîne généralement une surimposition temporaire. Le trop-perçu est remboursé une fois que HMRC met à jour le dossier via RTI, mais la correction consomme du temps de paie et génère une réclamation directe de la part du nouveau salarié.
Existe-t-il une amende spécifique pour une erreur sur un P45 ?
Pas d'amende unique nommée pour le P45, mais deux risques y sont associés. HMRC peut infliger une pénalité allant jusqu'à 3 000 £ pour défaut de tenue de registres de paie adéquats, et en vertu de l'annexe 24 de la loi de finances de 2007, une inexactitude par négligence qui sous-estime l'impôt entraîne une pénalité de 30 % des recettes potentiellement perdues. Ces deux risques sont probabilistes — ils se matérialisent lors d'un contrôle ou lorsqu'un chiffre erroné est intégré à une déclaration — c'est pourquoi ils relèvent d'un modèle de coût pondéré par la probabilité, et non traités comme des certitudes.
Combien coûte le traitement manuel d'un P45 par salarié ?
La main-d'œuvre visible est minime — environ deux à quatre minutes par P45 reçu, soit environ 70p à 1,40 £ à un taux horaire chargé de 21 £ pour un administrateur de paie au Royaume-Uni. Le coût réel par salarié n'apparaît que lorsqu'un certificat comporte une erreur : avec un taux d'erreur au niveau du dossier de 5 à 20 %, un nouveau salarié sur cinq à un sur vingt déclenche un travail de correction, une réclamation pour impôt d'urgence et une exposition potentielle à des pénalités qui, ensemble, représentent des dizaines de livres par embauche concernée — et parfois bien plus si un chiffre erroné atteint une déclaration fiscale.
L'IA peut-elle lire les P45 de différents fournisseurs de paie sans configuration ?
En grande partie, oui. Le P45 suit un ensemble de données prescrit par HMRC, donc la variation entre un certificat Sage, BrightPay ou Xero est cosmétique — polices, positions, logos — plutôt que structurelle. L'extraction sémantique lit les libellés des champs, elle traite donc « Total pay to date » sur une mise en page et « Pay to date » sur une autre comme la même valeur, sans configuration par fournisseur. La limite honnête : les photocopies fortement dégradées, les modifications manuscrites et les modèles non standard réduisent la précision. Le gain réaliste est donc l'élimination de l'essentiel de la saisie et de son taux d'erreur, et non de chaque cas particulier.
Nous n'avons que quelques départs par an — ce coût vaut-il vraiment la peine d'être mesuré ?
Pour un petit employeur à faible rotation, le coût annuel de la main-d'œuvre est véritablement négligeable, et l'honnêteté compte ici : si vous traitez cinq P45 par an sans difficulté, l'automatisation ne vous fait gagner que quelques minutes. L'argument se renforce avec la rotation et avec la traîne d'erreurs — un bureau qui rapproche les nouveaux arrivants sur de nombreuses paies clients, un employeur du secteur hôtelier ou de la vente au détail avec un taux de rotation de 30 à 50 %, ou toute équipe où une seule erreur de code fiscal par an génère déjà une réclamation et un appel au HMRC. Faites vos propres calculs avec les quatre expressions ci-dessus ; si la ligne d'erreur reste proche de zéro, la saisie manuelle suffit.
Le coût du traitement manuel des P45 n'a jamais été les deux minutes de saisie. C'est le chiffre erroné qui se répercute dans le code fiscal de quelqu'un, la réclamation qu'il déclenche et l'exposition au HMRC qu'il laisse derrière lui — répétés à chaque embauche et à chaque départ, toute l'année. Appliquez vos propres chiffres aux quatre lignes, puis voyez si lire le certificat au lieu de le ressaisir change le total.
Extraire un P45 et vérifier les chiffres