Die wahren Kosten der manuellen P45-Verarbeitung
Ein Rahmenwerk für britische Lohnabrechnungsteams
Die manuelle P45-Bearbeitung ist die einzige Lohnabrechnungsaufgabe, die einen Arbeitgeber zweimal für dasselbe Formular belastet. Sie zahlen einmal beim Austritt – Sie stellen jedem ausscheidenden Mitarbeiter ein P45 aus (die Bescheinigung „Details of employee leaving work") – und erneut beim Eintritt, wenn ein neuer Mitarbeiter Ihnen das P45 übergibt, das sein letzter Arbeitgeber erstellt hat, und jemand es lesen und in Ihre Lohnabrechnung eingeben muss. Die erste Rechnung ist klein, weil die Lohnabrechnungssoftware die Austrittsbescheinigung automatisch erstellt. Die zweite Rechnung ist der Ort, an dem die Kosten tatsächlich entstehen, und sie wird fast nie gemessen, weil die eingegebene Zahl – eine Steuerklasse, ein „pay-to-date"-Betrag – in den nächsten Gehaltszettel des Mitarbeiters übernommen wird, und eine einzelne falsche Ziffer bleibt kein reines Lohnabrechnungsproblem. Dies ist ein Rahmenwerk zur Preisgestaltung beider Hälften dieser Rechnung, damit Sie Ihre eigene jährliche Zahl ermitteln können, anstatt anzunehmen, dass sie sich auf null rundet.
Wichtigste Erkenntnisse
- Das teure P45 ist nicht das, das Sie ausstellen – es ist das, das Sie erhalten, denn dort tippt ein Mensch eine Steuerklasse in Ihre Lohnabrechnung und dort beginnt eine einzelne falsche Ziffer ihre Reise.
- Eine falsch eingegebene P45-Zahl bleibt nicht auf Ihrem Schreibtisch: Sie führt dazu, dass der Mitarbeiter in eine Notsteuerklasse fällt, erzeugt eine Beschwerde bei Ihrem Lohnabrechnungsteam und eröffnet eine HMRC-Korrekturschleife – ein Fehler, drei Schreibtische, keiner davon wird den zwei Minuten Tipparbeit zugerechnet, die ihn verursacht haben.
- Bei einer durchschnittlichen Fluktuation von 15 % in Großbritannien verarbeitet ein Unternehmen mit 200 Mitarbeitern etwa 60 P45 pro Jahr, und die fehlerhaften können unentdeckt in einem Lohnarchiv liegen, wo die £3.000-Strafen für Aufzeichnungen von HMRC auf eine Prüfung warten.
Warum die P45-Abrechnung zweimal anfällt
Jeder britische Arbeitgeber ist sowohl Produzent als auch Konsument von P45-Formularen, und die manuellen Kosten liegen auf entgegengesetzten Seiten dieser beiden Rollen. Wenn jemand ausscheidet, müssen Sie ihm ein P45 ausstellen – die Verpflichtung ergibt sich aus Regulation 36 der Income Tax (PAYE) Regulations 2003, die die Bescheinigung bei Beendigung des Arbeitsverhältnisses vorschreibt. Wenn jemand eintritt, bringt er ein P45 von seinem vorherigen Arbeitgeber mit, und Sie werden zum Konsumenten: Sie müssen die Daten von dieser Bescheinigung in Ihr Gehaltsabrechnungssystem übertragen, um den Steuerfreibetrag des neuen Mitarbeiters korrekt einzustellen.
Das Formular selbst ist für diese Übergabe konzipiert. Ein P45 besteht aus vier Teilen: Teil 1 geht an HM Revenue and Customs (HMRC) – wird heute elektronisch über Real Time Information (RTI) übermittelt, nicht mehr per Post; Teil 1A ist das Exemplar für den Arbeitnehmer; und Teile 2 und 3 sind die beiden, die der Ausscheidende seinem nächsten Arbeitgeber gibt, der sie verwendet, um den neuen Mitarbeiter zu registrieren und ab dem ersten Tag den richtigen Steuerfreibetrag anzuwenden. Jeder Teil enthält denselben Kerndatensatz: das Austrittsdatum, das gesamte bisherige Gehalt und die gesamte bisherige Steuer für das laufende Steuerjahr, den Steuerfreibetrag zum Austrittszeitpunkt, die Sozialversicherungsnummer, den Status des Studienkreditabzugs und den Wochen-1/Monat-1-Indikator, der angibt, ob der Freibetrag kumulativ angewendet wurde.
Das Steuerjahr, auf das sich diese Zahlen beziehen, läuft vom 6. April bis zum 5. April, und die Gehalts- und Steuerbeträge sind nur innerhalb dieses Zeitraums sinnvoll – genau deshalb können sie nicht einfach ignoriert und bei Null neu begonnen werden. Sie sind der laufende Saldo, den der neue Arbeitgeber benötigt, um die Steuerposition des Arbeitnehmers ohne Rückstellung fortzuführen. Die Schmerzanalyse in warum britische Gehaltsabrechnungsteams Papier-P45s immer noch von Hand verarbeiten zeigt, wie diese Übergabe in der Praxis scheitert; dieser Artikel beziffert die Kosten des Scheiterns. Dazu trennen wir die beiden Rollen, da sie sehr unterschiedliche Rechnungen verursachen.
Die Ausstellerseite: Günstiger als gedacht, aber nicht kostenlos
Die Ausstellung einer P45 ist die günstige Hälfte, da moderne Lohnabrechnungssoftware die Arbeit übernimmt. Markieren Sie einen Mitarbeiter als Austretenden, geben Sie das Austrittsdatum ein, und die Software berechnet die Jahresbeträge, erstellt alle vier Teile und übermittelt Teil 1 an HMRC über RTI im selben letzten Gehaltslauf. Sage Payroll, BrightPay, Xero Payroll, Iris und Moorepay bieten dies alles als Standardfunktion an – bei der Erstellung der Bescheinigung ist keine manuelle Übertragung erforderlich. Wäre die Austrittsseite die ganze Geschichte, würde dieser Artikel hier enden.
Zwei Restkosten überleben die Automatisierung jedoch. Die erste ist Verteilung und Korrektur: die Bescheinigung an den Austretenden zu bringen und sie neu auszustellen, wenn ein ausscheidender Mitarbeiter einen Endbetrag anficht oder das Austrittsdatum falsch eingegeben wurde – jeweils ein paar Minuten, konzentriert auf die komplizierteren Abgänge. Die zweite ist leiser und größer: die Aufbewahrung. HMRC verlangt, dass Lohnunterlagen mindestens drei Jahre nach Ende des betreffenden Steuerjahres aufbewahrt werden, und warnt, dass bei unzureichender Aufbewahrung „geschätzt werden kann, was Sie zahlen müssen, und Ihnen eine Strafe von bis zu £3.000 auferlegt werden kann". Eine automatisch generierte P45 in Ihrer Software ist eine verteidigungsfähige Aufzeichnung. Ein Betrag, den jemand manuell in eine Tabellenkalkulation übertragen hat, ohne Verbindung zur Quellbescheinigung, ist es nicht.
Die Ausstellerseite ist also wirklich kostengünstig – nennen Sie es ein paar Minuten pro Austretendem plus eine dauerhafte Aufbewahrungspflicht. Behalten Sie das im Hinterkopf, denn sobald Sie von der Erstellung von P45 zur Verarbeitung eingehender P45 wechseln, ändert sich die Rechnung komplett.
Die Empfängerseite: Wo die Tipparbeit tatsächlich passiert
Die Empfängerseite ist teuer, weil sie der einzige Punkt im gesamten P45-Lebenszyklus ist, an dem ein Mensch strukturierte Daten noch manuell in ein Lohnsystem überträgt. Ihre Software hat die Bescheinigung des Austretenden erstellt; sie kann diejenige nicht lesen, die ein neuer Mitarbeiter von der Software eines anderen Arbeitgebers mitbringt. Jemand muss diese PDF- oder Papierformulare öffnen, den Steuercode, die Beträge für Lohn und Steuer bis zum aktuellen Datum, die National Insurance-Nummer und den Studienkredit-Indikator lesen und jeden Wert in den Datensatz des neuen Mitarbeiters eingeben.
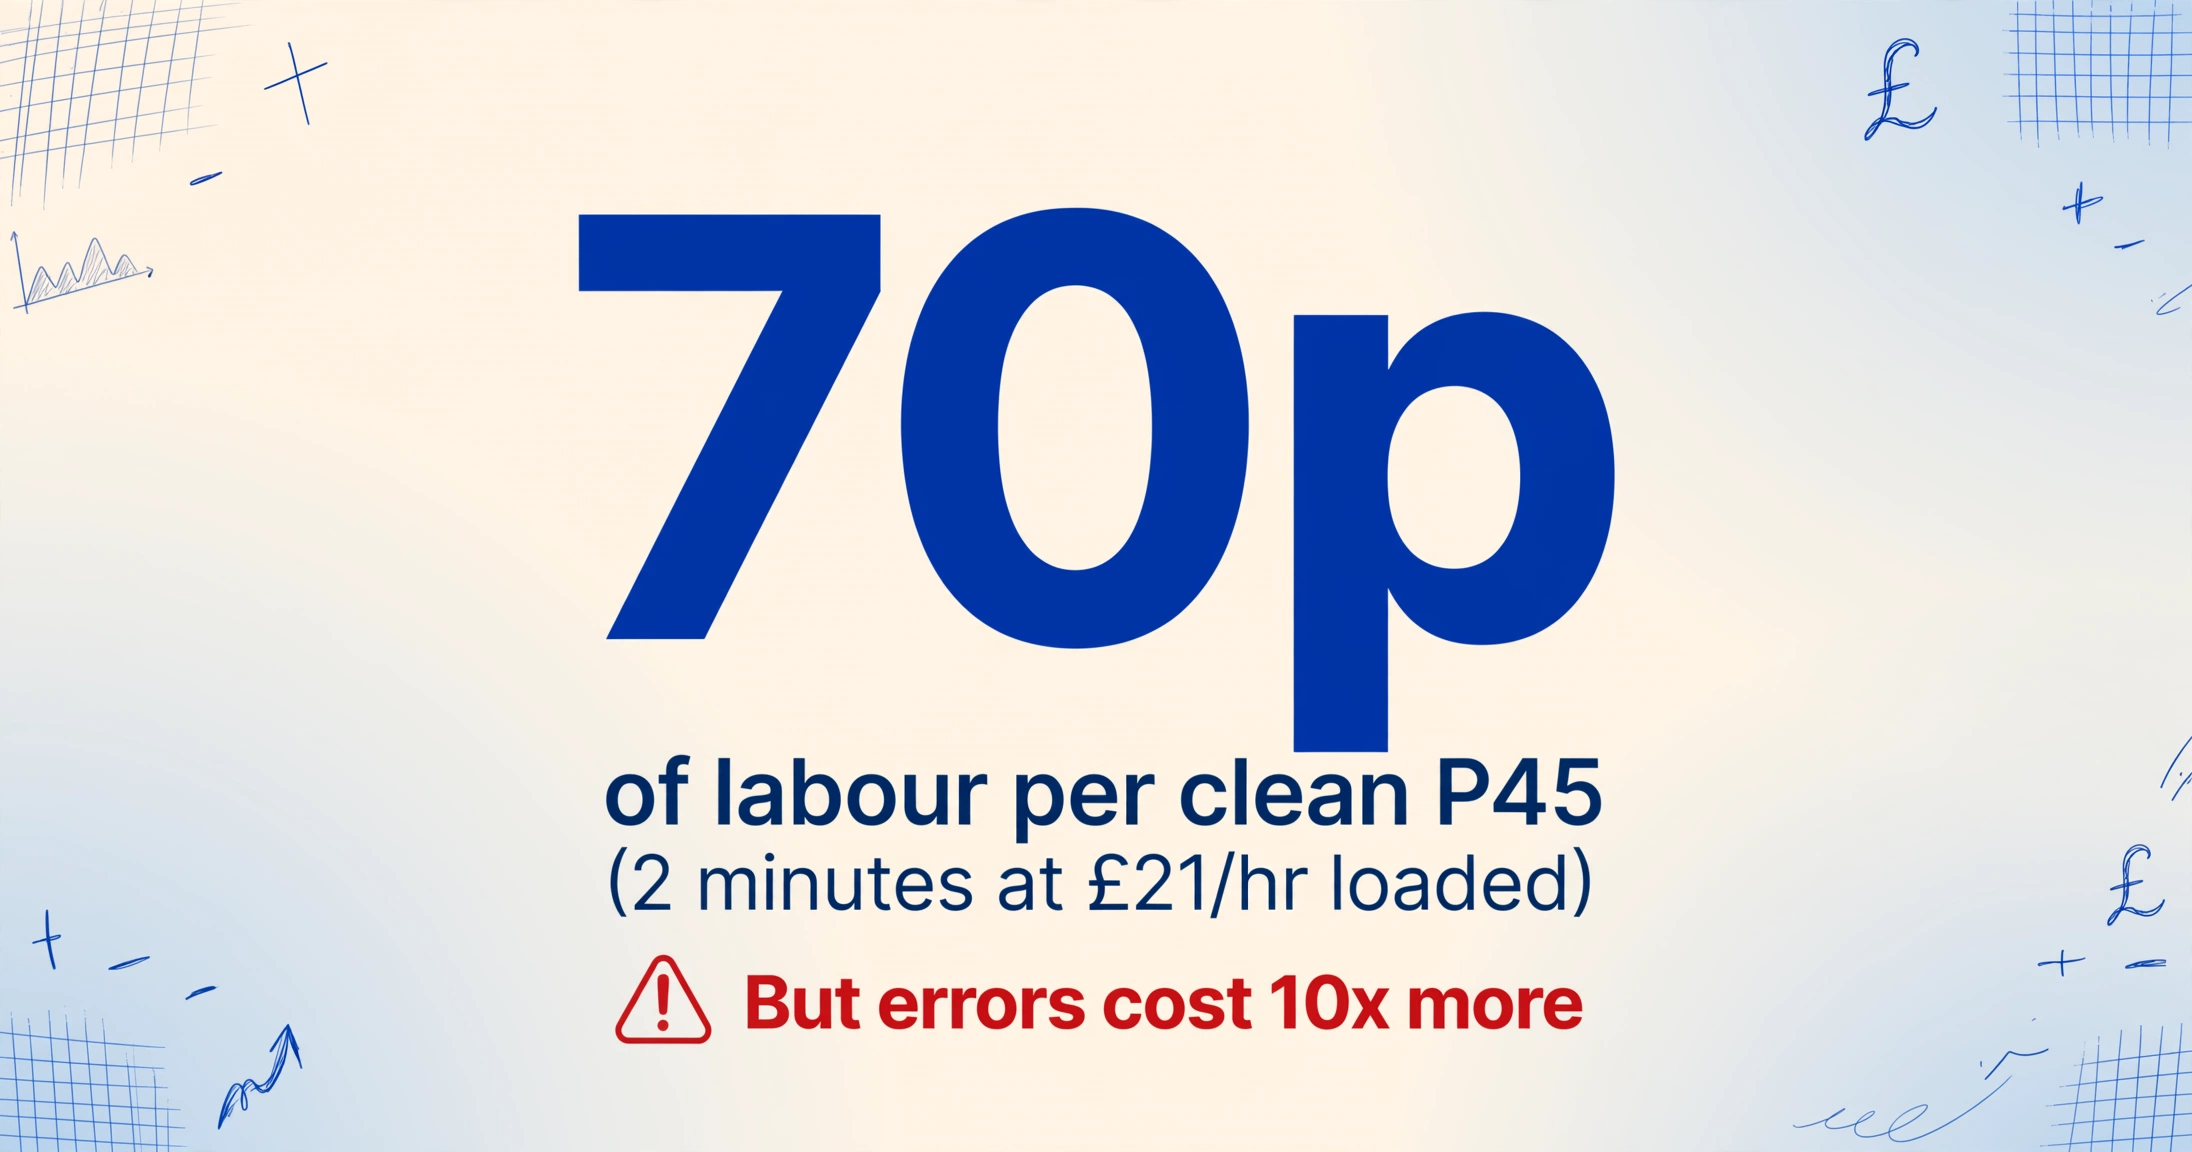
Kalkulieren Sie die Arbeitskosten ehrlich mit zwei Eingabewerten. Der Stundensatz: Ein britischer Lohnbuchhalter verdiente laut Robert Halfs Gehaltsführer 2026 £27.000 bis £33.000, mit einem Median nahe £29.750 brutto. Brutto ist nicht der Arbeitgeberaufwand – addieren Sie den Arbeitgeberbeitrag zur Class 1 National Insurance von 15% auf Einkommen über der sekundären Schwelle von £5.000 (der seit April 2025 geltende und bis 2027/28 eingefrorene Satz), plus Auto-Enrolment-Rente, und verteilen Sie dies auf etwa 1.700 effektive Arbeitsstunden pro Jahr – der belastete Kostensatz liegt nahe £21 pro Stunde. Die Zeit: Die Übertragung der fünf Felder, die für die Einrichtung eines neuen Mitarbeiters benötigt werden, plus ein kurzer Kontrollblick, dauert etwa zwei Minuten pro P45, wenn die Bescheinigung sauber ist – drei oder vier Minuten bei einem blassen Fotokopie oder wenn die Studienkredit-Position überprüft werden muss.
Zwei Minuten bei £21 pro Stunde entsprechen etwa 70 Pence Arbeitskosten. Deshalb kalkuliert das niemand. Aber die Arbeitskosten sind nur das erste von vier Dingen, die eine empfangene P45 kosten kann, und sie sind das Geringste. Die anderen beginnen in dem Moment, in dem ein Tastendruck falsch ist.
Die manuelle Dateneingabe weist eine messbare Fehlerquote auf: Die feldspezifische Genauigkeit geschulter Operateure liegt unter guten Bedingungen bei etwa 1 % und steigt unter Zeitdruck und bei gemischter Dokumentenqualität auf 3–4 %. Bei den fünf Feldern, die ein P45 betrifft, ergibt eine Fehlerquote von 1 % pro Feld eine etwa 5%ige Wahrscheinlichkeit, dass ein bestimmter Datensatz mindestens einen Fehler enthält; bei 4 % liegt diese Wahrscheinlichkeit bei etwa eins zu fünf. Das wichtigste Feld ist die Steuerklasse (Tax Code), da sie kurz ist, wie Rauschen aussieht und sofort angewendet wird. Ein Steuerklasse, die als 1275L statt 1257L eingegeben wird – zwei vertauschte Ziffern – ändert stillschweigend den Steuerfreibetrag des Arbeitnehmers und macht sich erst bemerkbar, wenn die Gehaltsabrechnung falsch ist. (Ein Standardcode für 2025/26 von 1257L signalisiert den vollen persönlichen Freibetrag von £12.570; sowohl der Buchstabe als auch die Zahl haben eine Bedeutung.)
Die Notfallsteuer-Kaskade: Eine falsche Ziffer, drei Schreibtische
Eine falsch eingegebene oder fehlende P45-Zahl bleibt nicht nur ein Problem der Lohnbuchhaltung – sie wird zum Problem des Arbeitnehmers, dann zu dem von HMRC und dann wieder zu Ihrem. Dies ist die Kostenlinie, die einzigartig für das P45 ist, und der Grund, warum die Empfangsseite die Ausgabenseite in den Schatten stellt. Wenn die korrekten Vorjahresbezüge und Steuerklasseninformationen Ihre Lohnbuchhaltung nicht erreichen – weil das P45 zu spät kam, verloren ging oder falsch eingegeben wurde – bleibt Ihrer Software aufgrund der HMRC-Regeln keine andere Wahl, als einen Notfall-Steuerschlüssel anzuwenden. Ein Notfallcode endet auf W1, M1, X oder NONCUM und besteuert den Arbeitnehmer „basierend auf dem, was Sie in dieser Woche oder diesem Monat verdienen", wobei alles, was früher im Jahr verdient und versteuert wurde, ignoriert wird.
Verfolgen Sie das Geld, um zu sehen, wer zahlt. Bei einem Gehalt von £30.000 kann ein nicht-kumulativer W1/M1-Code im ersten betroffenen Monat spürbar mehr einbehalten als der korrekte kumulative Code – der Arbeitnehmer wird vorübergehend um einen beträchtlichen Teil des monatlichen Nettogehalts überbesteuert, während die ihm zustehenden Freibeträge zurückgehalten werden. Diese Überzahlung wird schließlich erstattet, sobald HMRC den Datensatz über RTI aktualisiert, aber die Reibung dazwischen landet auf drei verschiedenen Schreibtischen:
- Der Schreibtisch des Arbeitnehmers. Eine erste Gehaltsabrechnung, die Hunderte von Pfund zu niedrig ist. Auf Reddits r/UKPersonalFinance beschrieb ein Neuzugang, dass er „beim ersten Gehaltsscheck über 50 % besteuert" wurde, und dann nach einem Anruf bei HMRC herausfand, dass „unsere Lohnbuchhaltung falsche P45-Daten übermittelt hat, was die Überbesteuerung verursacht hat." Die Überbesteuerung war real; die Ursache war ein Übertragungsfehler vorgelagert.
- Ihr Lohnbuchhaltungs-Schreibtisch. Die Beschwerde kommt zuerst bei Ihnen an. Jemand muss sich darum kümmern, das P45 erneut mit dem eingegebenen Wert abgleichen, den Datensatz korrigieren und – falls überhaupt kein gültiges P45 eingegangen ist – die Details auf HMRCs Starter Checkliste (dem Verfahren, das das alte P46 ersetzt hat) erfassen, um die Starterklärung zu setzen. Das sind 20 bis 30 Minuten nicht abrechenbare Zeit pro Vorfall, die damit verbracht werden, einen verunsicherten neuen Mitarbeiter zu beruhigen, anstatt die eigentliche Arbeit der Lohnbuchhaltung zu erledigen.
- HMRCs Schreibtisch. Der Korrekturzyklus läuft über die Systeme von HMRC, und bis der Datensatz korrigiert ist, „bleibt der Arbeitnehmer im Notfall-Steuerschlüssel, bis er die korrekte Steuer für das Jahr gezahlt hat."
Nichts davon erscheint auf einer Rechnung. Es wird als „einfach so läuft der Onboarding-Prozess" absorbiert – was eine andere Art zu sagen ist, dass niemand es kalkuliert hat. Und anders als die Arbeitskostenlinie schrumpfen diese Kosten nicht, wenn Ihr Team schneller im Tippen wird. Sie schrumpfen nur, wenn der falsche Wert gar nicht erst eingegeben wird.
Strafe und Offenlegung von Aufzeichnungen
Der teuerste P45-Fehler ist der, den niemand bemerkt, weil er Jahre später in eine HMRC-Strafe umschlägt. Hinter einer falsch eingegebenen Bescheinigung verbergen sich zwei Risiken, die beide eher wahrscheinlichkeitsbasiert als sicher sind – genau deshalb werden sie in der Kostenbetrachtung außen vor gelassen.
Aufzeichnungen. Die Aufzeichnungsstrafe von 3.000 £ ist keine Geldbuße für eine falsche Zahl – sie ist eine Strafe dafür, dass die Richtigkeit der Zahl nicht nachgewiesen werden kann. Wenn ein Prüfer Sie auffordert, eine Zahl zu belegen, und der einzige Nachweis eine Zelle ist, die jemand in eine Tabelle eingegeben hat, ohne Prüfpfad zur ursprünglichen P45, kann HMRC die Aufzeichnungen als unzureichend betrachten. Eine falsche Sozialversicherungsnummer ist der klassische Fall: einmal im Format QQ 12 34 56 C eingegeben, um zwei Zeichen vertauscht, kann sie jahrelang unentdeckt in einem Gehaltsarchiv liegen, Beiträge falsch zuordnen, bis eine Prüfung sie ans Licht bringt.
Ungenauigkeit. Wenn eine falsche P45-Zahl in eine Meldung einfließt, die Steuern zu niedrig ausweist, gilt Schedule 24 des Finance Act 2007 mit einer Strafe, die ein Prozentsatz des potenziell entgangenen Steueraufkommens ist, keine Pauschale. Eine fahrlässige Ungenauigkeit – die Kategorie, in die ein Übertragungsfehler fällt – beträgt 30 % des entgangenen Aufkommens; vorsätzlich 70 %, vorsätzlich und verdeckt 100 %. Das HMRC-eigene Merkblatt CC/FS7A bestätigt, dass keine Strafe erhoben wird, wenn Sie angemessene Sorgfalt walten ließen – aber eine Tabelle ohne Prüfschritt ist ein schwieriger Ort, um angemessene Sorgfalt im Nachhinein nachzuweisen.
Der richtige Weg, diese in das Modell einzubeziehen, ist wahrscheinlichkeitsbasiert: Multiplizieren Sie das Risiko mit der Wahrscheinlichkeit, dass die manuelle Eingabe es auslöst, über Ihre Mitarbeiterzahl und mehrere Steuerjahre hinweg. Die Zahl ist in einem einzelnen Jahr klein und in der Summe unangenehm – das ist die definierende Eigenschaft einer Kosten, die nie gemessen wird.
Von einem Abgang zu einem Jahr: Die Rechnung wächst
Die Kosten pro Ereignis wirken unbedeutend; die Kosten pro Jahr sind es nicht, denn P45s sind ein häufiges Ereignis, das bei jeder Einstellung und jedem Austritt das ganze Jahr über auftritt. Das unterscheidet das P45 vom P60, dessen Kosten in einem einzigen Mai-Batch anfallen – das Begleitmodell für die Kosten der manuellen P60-Verarbeitung für britische Arbeitgeber pro Steuerjahr bildet diese jährliche Spitze ab. Die P45-Rechnung hingegen fällt kontinuierlich an, indexiert an Ihre Personalfluktuation.
Das CIPD beziffert die durchschnittliche Fluktuation im Vereinigten Königreich – die „Abwanderungsrate" von Arbeitnehmern, die den Arbeitgeber wechseln oder verlassen – auf rund 34 % im Zeitraum 2022–2023, und seine Arbeitgeberumfrage vom Frühjahr 2025 bezifferte den durchschnittlichen Jahreswert auf nahezu 15 %, mit großer Branchenvarianz: rund 25 % in der öffentlichen Verwaltung bis über 50 % im Gastgewerbe. Nehmen Sie ein stabiles Unternehmen mit 200 Mitarbeitern bei einem Durchschnitt von 15 %. Das sind etwa 30 Abgänge pro Jahr – 30 ausgestellte P45s – und, da diese Stellen neu besetzt werden, etwa 30 neue Mitarbeiter, deren P45s erfasst werden müssen. Nennen wir es 60 P45-Kontaktpunkte pro Jahr, verteilt auf die beiden Rechnungen.
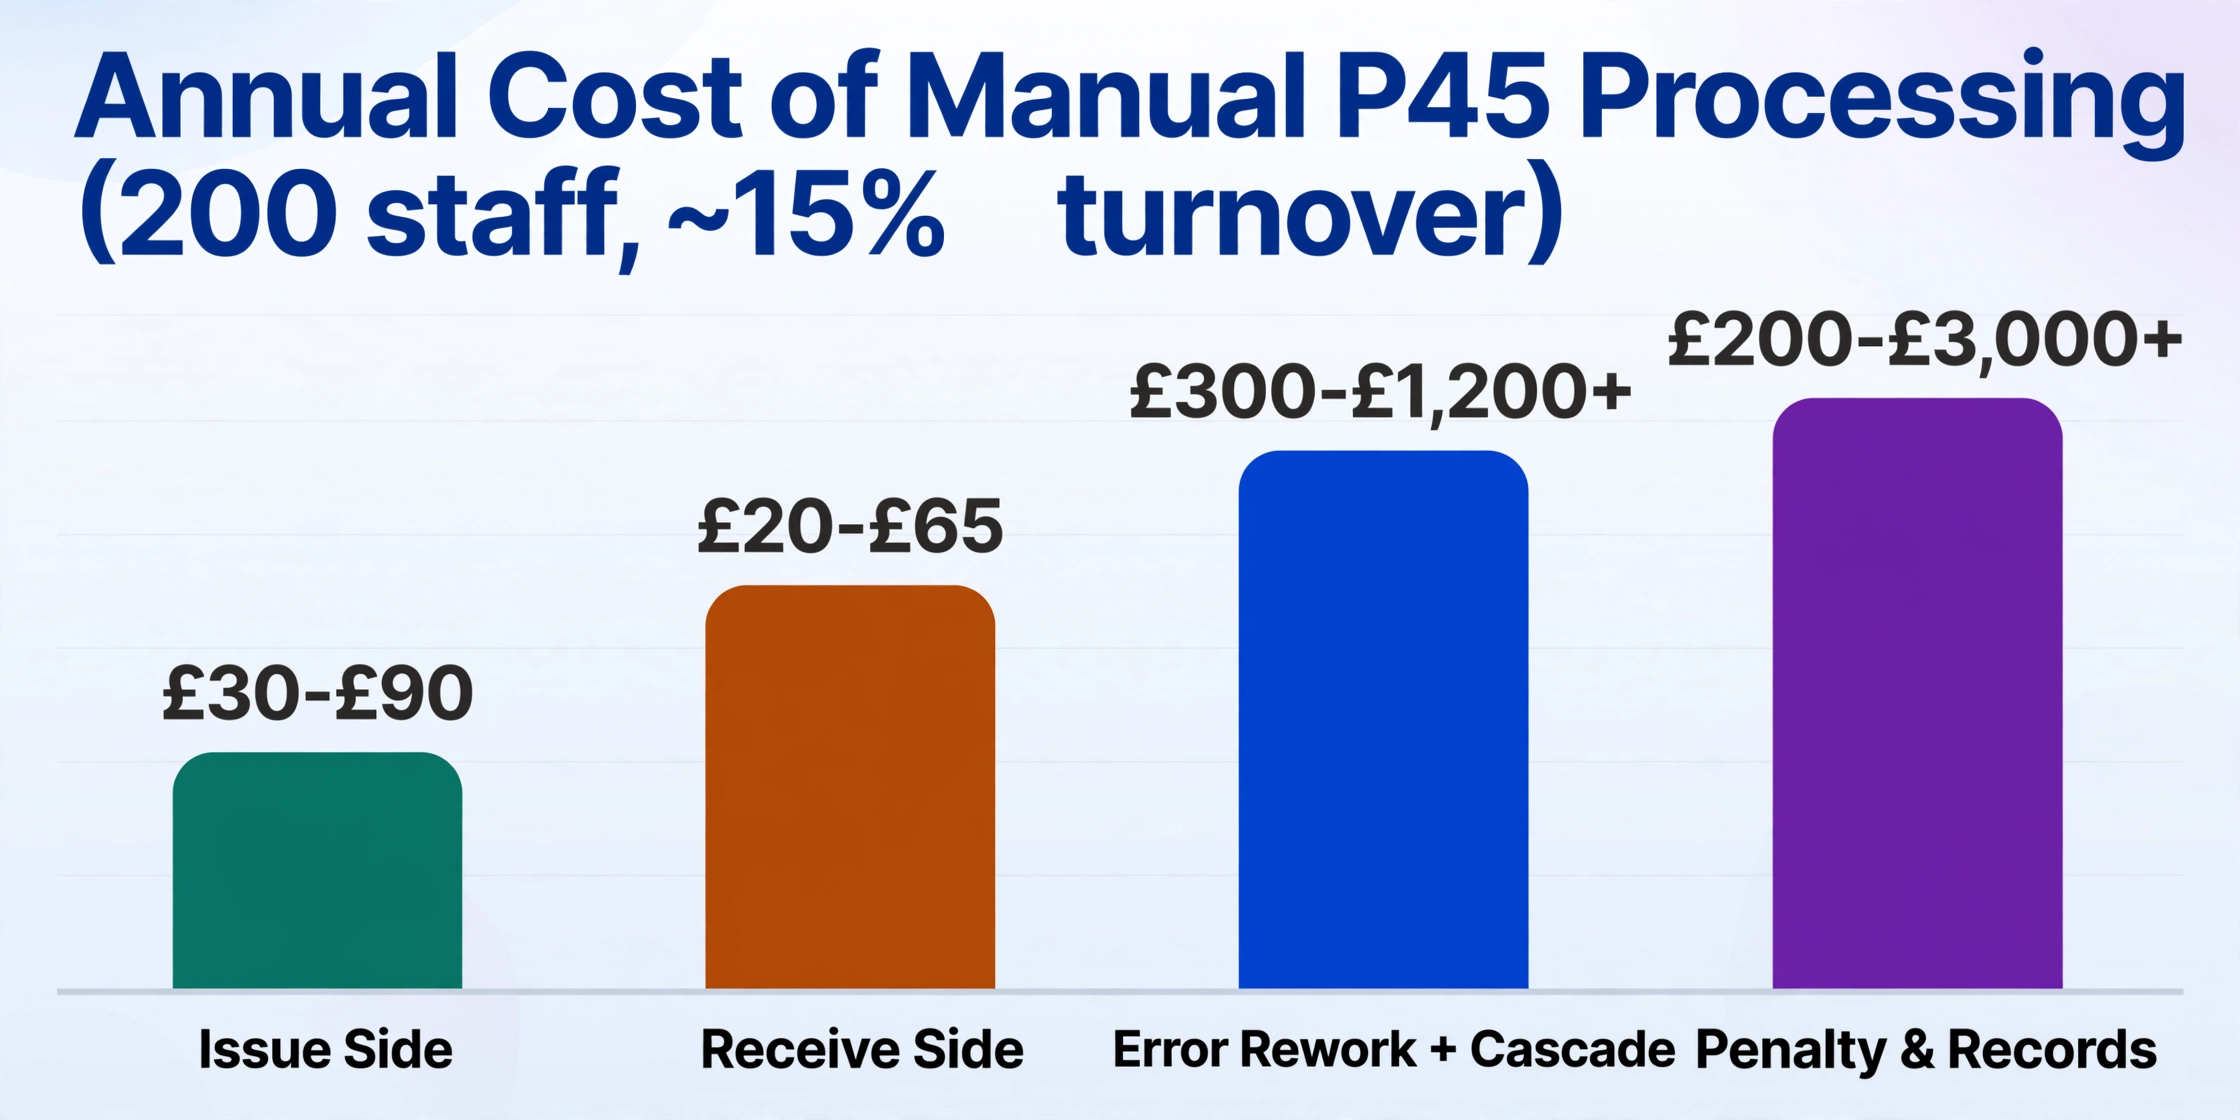
| Kostenposition | Jahressumme (200 Mitarbeiter, ~15 % Fluktuation) | Berechnungsgrundlage |
|---|---|---|
| Arbeitsaufwand – Ausstellungsseite | £30–£90 | ~30 Abgänge × softwaregeneriert + wenige Minuten Verteilung/Korrektur × £21/Std. inkl. Nebenkosten |
| Arbeitsaufwand – Empfängerseite | £20–£65 | ~30 Neueinstellungen × 2–4 Min. Übertragung × £21/Std. inkl. Nebenkosten |
| Fehlerkorrektur + Notsteuer-Kaskade | £300–£1.200+ | 5–20 % der erhaltenen P45s enthalten einen Fehler → 1,5–6 Vorfälle × ~25 Min. Korrektur + Zeit für Klärung mit Mitarbeiter/HMRC (nicht abrechenbar) |
| Strafen & Aufzeichnungspflichten-Risiko | £200–£3.000+ | Schedule 24 Fahrlässigkeit (30 % des entgangenen Umsatzes) + bis zu £3.000 Aufzeichnungsstrafe, anteilig nach Wahrscheinlichkeit über Steuerjahre |
| Gesamt – 200 Mitarbeiter | £550–£4.300+ | Wahrscheinlichkeitsgewichtete Jahreskosten des manuellen P45-Schritts |
Die Spannweite ist bewusst breit, und ihre Form ist der Kernpunkt: Die beiden Arbeitsaufwand-Positionen – die einzigen, an die irgendjemand denkt – sind die beiden kleinsten. Um Ihren eigenen Wert zu ermitteln, setzen Sie in vier Ausdrücke ein:
- Abgangsaufwand = Abgänge pro Jahr × Minuten pro Bescheinigung ÷ 60 × Ihr belasteter Stundensatz
- Zugangsaufwand = Neueinstellungen pro Jahr × Minuten pro P45 ÷ 60 × Ihr belasteter Stundensatz
- Fehler + Folgekosten = erhaltene P45 × Ihre Fehlerquote auf Datensatzebene × (Korrekturzeit + erwartete Kosten für die Lösung durch Mitarbeiter/HMRC)
- Strafzahlungsrisiko = Ungenauigkeits- und Aufzeichnungsrisiko × die Wahrscheinlichkeit, dass die manuelle Eingabe es auslöst, summiert über die Steuerjahre
Eine Lohnabrechnungsfirma, die Neuzugänge über mehrere Kundenlohnabrechnungen abgleicht, multipliziert die Zugangsseite mit jedem Kunden auf einmal – deshalb spüren Firmen diese Kosten zuerst. Für die Batch-Version dieses Arbeitsablaufs – viele Abgänge in eine Exit-Datenbank – siehe wie Sie monatliche P45-Abgangsformulare in eine Mitarbeiterdatenbank stapelverarbeiten. Wie auch immer Ihre Zahl aussieht, sie wird von der Fehlerzeile bestimmt, und die Fehlerzeile wird von einem Vorgang bestimmt: eine Person liest eine Zahl von einer Bescheinigung ab und tippt sie in eine Zelle.
Wo Extraktion die Rechnung verändert
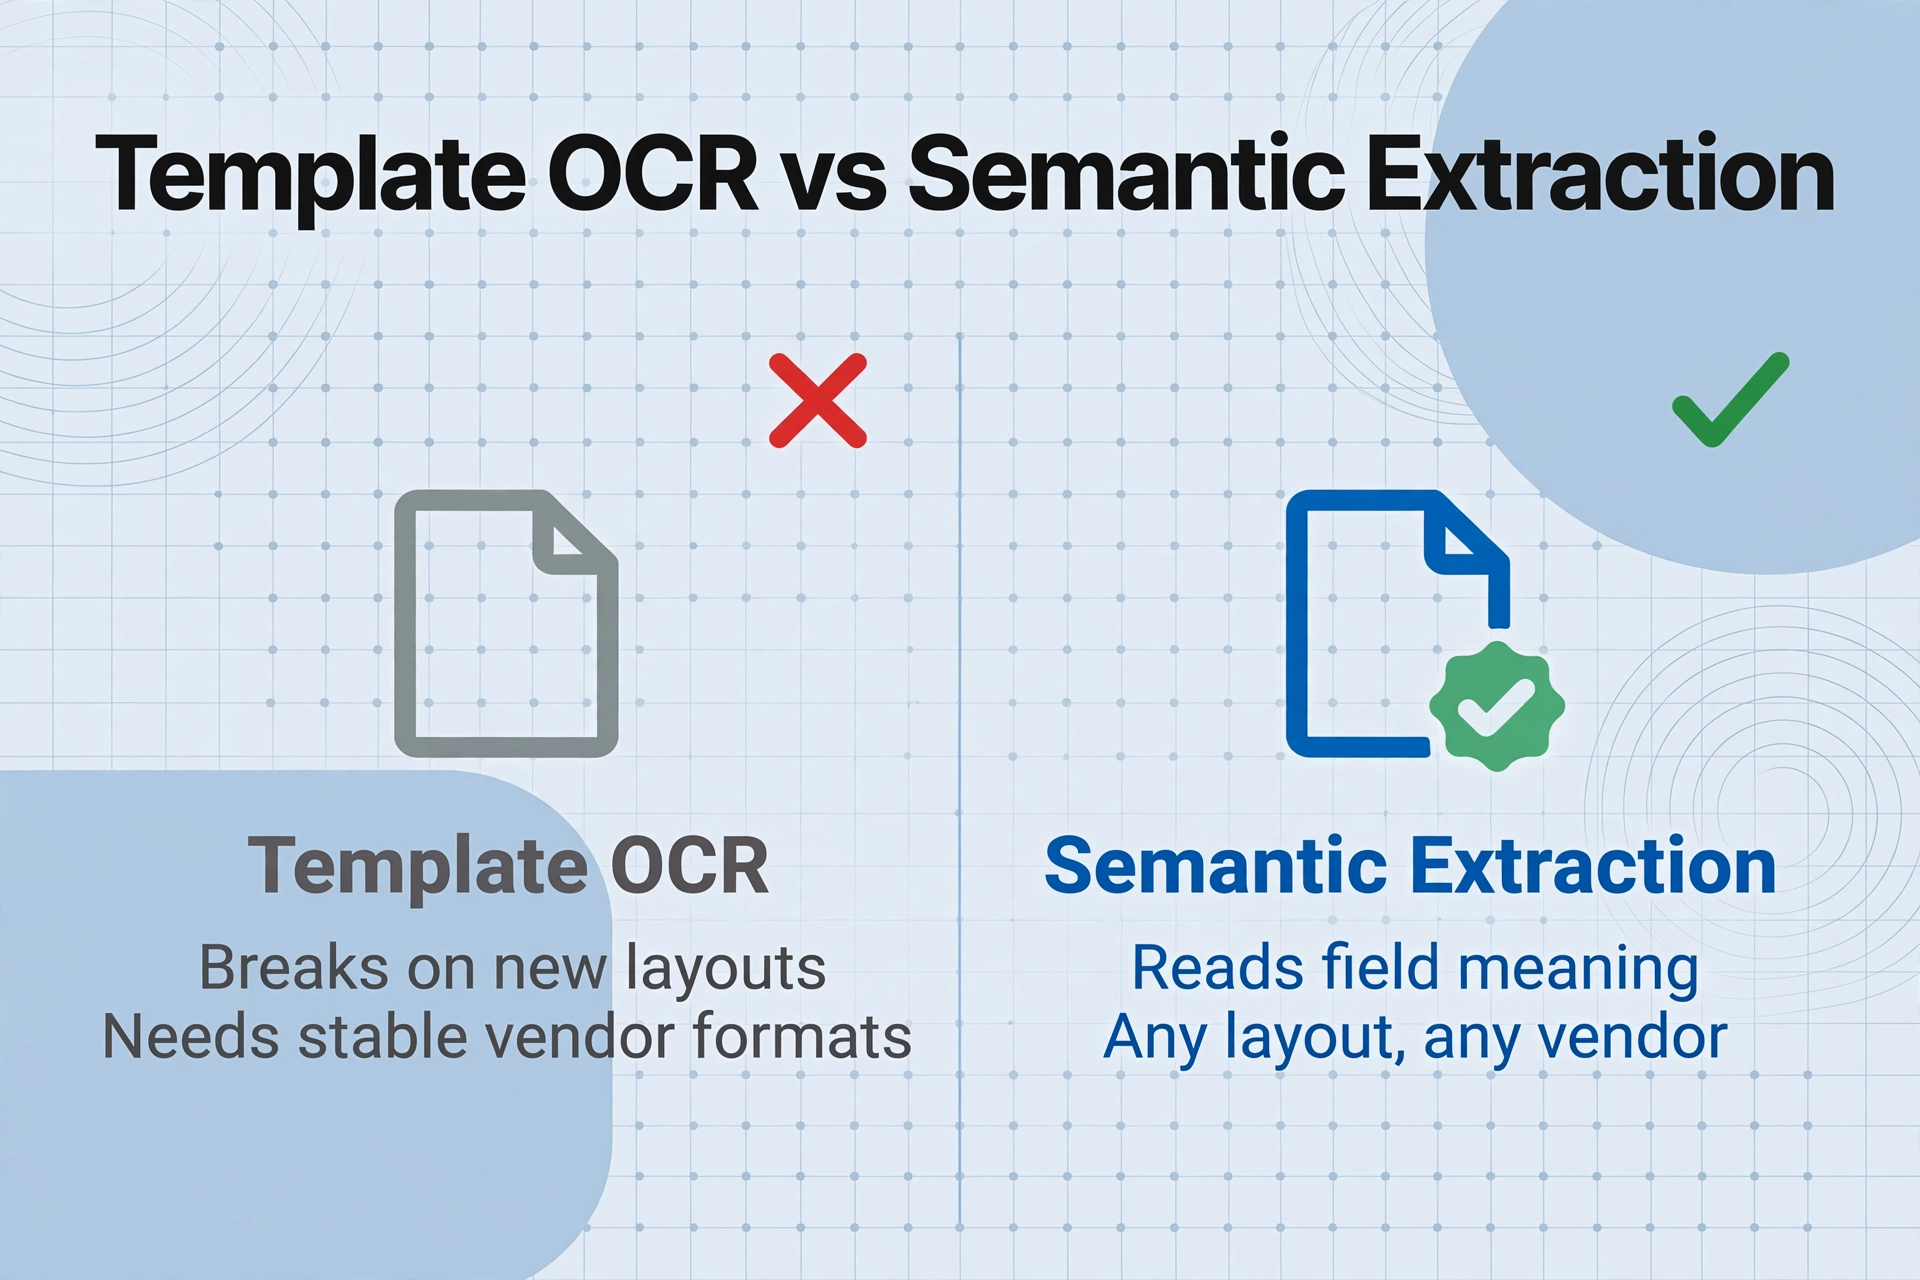
Entfernen Sie das Abtippen, und alle vier Kostenzeilen bewegen sich gleichzeitig. Das macht ein Dokumentextraktionstool, und es lohnt sich, genau zu sein, wie, denn der Mechanismus unterscheidet sich von der Lohnabrechnungssoftware, die Sie bereits nutzen. Lohnabrechnungssoftware ist dafür gebaut, P45 aus ihrer eigenen Datenbank zu erzeugen; sie kann kein P45 lesen, das in einem fremden System entstanden ist – einem früheren Arbeitgeber, einem anderen Anbieter, einem gescannten Papierformular. Ein Extraktionstool funktioniert umgekehrt: Es liest die Bescheinigung, die Ihnen übergeben wurde.
Statt feste Positionen auf einer Seite abzugleichen – der Ansatz, den templatebasierte Tools verwenden und der scheitert, sobald ein anderes Lohnsystem das P45 anders anordnet – liest semantische Extraktion, was jedes Feld bedeutet. Das ist Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen einmal ein – „Steuercode", „Gesamtlohn bis dato", „Gesamtsteuer bis dato", „NI-Nummer", „Studiendarlehen" – und die KI lokalisiert jeden Wert auf jedem P45 im Batch, indem sie das Label versteht, egal ob das Formular von Sage, BrightPay, Xero oder einer handschriftlichen HMRC-bestellten Vorlage stammt. Die von Ihnen definierten Spalten werden zu den Kopfzeilen Ihrer Tabelle; das Quelllayout spielt keine Rolle. Die Schritt-für-Schritt-Version, vom Upload bis zu einer sauberen Zeile pro Neuzugang, finden Sie im Leitfaden zum Extrahieren von UK-P45-Abgangsdaten in Excel für die Lohnabrechnung.
Der Hebel, der die Fehlerzeile direkt angreift, ist die berechnete Spalte – eine Spalte, deren Wert die KI während der Extraktion berechnet, statt ihn von der Seite zu lesen. Definieren Sie eine Prüfung wie „kennzeichnen, wenn der Steuercode kein gültiges HMRC-Format ist", und das Tool deckt einen vertauschten Code auf, bevor er die Lohnabrechnung erreicht, und verwandelt die Verifizierung von einem vollständigen Neulesen in einen Blick auf eine Spalte. Dieselbe Extraktionslogik, angewendet auf routinemäßige Lohndokumente, wird im Gehaltsabrechnung-zu-Excel-Anwendungsfall behandelt.
Dateien werden sicher verarbeitet und nicht gespeichert.
Der Erfassungsschritt verursacht eigene Kosten, die das Modell stillschweigend ausblendet – das Nachfragen bei neuen Mitarbeitern nach dem P45, den der letzte Arbeitgeber nur zögerlich ausgestellt hat. Ein Sammellink löst dieses Problem: Sie generieren einen teilbaren Link, senden ihn an den neuen Mitarbeiter, und dieser lädt sein P45 nach Eingabe eines kurzen Verifizierungscodes direkt in Ihre Verarbeitungswarteschlange hoch – ohne ein Konto erstellen zu müssen. Das schließt die Lücke des „Wartens auf die Datei“, die der häufigste Grund dafür ist, dass ein neuer Mitarbeiter überhaupt erst in einen Notfallcode gerät.
Bei etwa zehn Sekunden Verarbeitungszeit pro Dokument gegenüber zwei bis vier Minuten Tipparbeit reduziert die Extraktion die Arbeitskosten nicht – sie eliminiert sie und lässt nur noch einen kurzen Prüfblick übrig. Und weil die KI Beschriftungen liest statt auf Tastaturgenauigkeit zu setzen, sinkt die Fehlerquote, die die Fehlerkaskade und das Strafrisiko antreibt, auf das automatisierte Minimum. Die Rechnung, die die manuelle P45-Bearbeitung kostenlos erscheinen ließ, lag beim Arbeitsaufwand nie falsch. Sie lag nur bei der Frage falsch, welche Position wirklich zählt.
FAQ — Kosten der P45-Verarbeitung im Vereinigten Königreich
Kann meine Lohnabrechnungssoftware nicht einfach die P45 eines neuen Mitarbeiters automatisch importieren?
Nur für die RTI-Daten, die HMRC Ihnen nach der Registrierung sendet, und nur, sobald der neue Mitarbeiter eingerichtet ist – was die vorherige Eingabe der P45-Daten erfordert. Ihre Software erstellt P45 für Ihre eigenen Abgänger, kann aber kein P45 lesen, das vom System eines anderen Arbeitgebers erstellt wurde. Dieses eingehende Zertifikat ist eine PDF-Datei oder ein Blatt Papier, und das Übertragen seiner Daten in den Datensatz des neuen Mitarbeiters ist der manuelle Schritt, den dieses Framework bepreist. Die Extraktion schließt genau diese Lücke.
Was passiert eigentlich, wenn eine P45-Steuerklasse falsch eingegeben wird?
Der Mitarbeiter wird vom ersten Gehaltszettel am neuen Arbeitsplatz an auf der Grundlage des falschen Betrags besteuert. Wenn der Fehler dazu führt, dass frühere Bezüge und Steuern nicht korrekt übertragen werden können, wendet HMRC gemäß seinen Regeln einen Notsteuercode an – einen, der auf W1, M1, X oder NONCUM endet –, der nur den Lohn dieses Zeitraums besteuert und den Mitarbeiter in der Regel vorübergehend überbesteuert. Die Rückerstattung erfolgt, sobald HMRC den Datensatz über RTI aktualisiert, aber die Korrektur kostet Zeit in der Lohnabrechnung und führt zu einer direkten Beschwerde des neuen Mitarbeiters.
Gibt es eine Geldstrafe speziell für eine falsche P45?
Keine einzelne benannte P45-Strafe, aber zwei Risiken sind damit verbunden. HMRC kann eine Strafe von bis zu £3.000 für die Nichtführung angemessener Lohnabrechnungsunterlagen verhängen, und gemäß Schedule 24 des Finance Act 2007 zieht eine fahrlässige Ungenauigkeit, die Steuern zu niedrig ausweist, eine Strafe von 30 % der potenziell verlorenen Einnahmen nach sich. Beides ist wahrscheinlichkeitsbasiert – es tritt bei einer Prüfung oder auf, wenn ein falscher Wert in eine Meldung einfließt –, weshalb es in ein nach Wahrscheinlichkeit gewichtetes Kostenmodell gehört und nicht als Gewissheit behandelt werden sollte.
Wie hoch sind die Kosten für die manuelle P45-Verarbeitung pro Mitarbeiter?
Die sichtbare Arbeit ist gering – etwa zwei bis vier Minuten pro eingegangenem P45, also ungefähr 70 Pence bis £1,40 bei einem belasteten Stundensatz von £21 für einen britischen Lohnabrechnungsadministrator. Die tatsächlichen Kosten pro Mitarbeiter entstehen erst, wenn ein Zertifikat einen Fehler aufweist: Bei einer Fehlerquote auf Datensatzebene von 5–20 % löst einer von fünf bis einer von zwanzig neuen Mitarbeitern Korrekturarbeit, eine Beschwerde wegen Notsteuercodes und eine mögliche Strafgefahr aus, die zusammen auf zig Pfund pro betroffenem Mitarbeiter anlaufen – und gelegentlich weit mehr, wenn ein falscher Wert eine Steuermeldung erreicht.
Kann KI P45 von verschiedenen Lohnabrechnungsanbietern ohne Einrichtung lesen?
Größtenteils ja. Das P45 folgt einem von HMRC vorgeschriebenen Datensatz, daher ist die Variation zwischen einem Sage-, BrightPay- oder Xero-Zertifikat kosmetischer Natur – Schriftarten, Positionen, Logos – und nicht strukturell. Die semantische Extraktion liest die Feldbezeichnungen, sodass sie „Total pay to date" in einem Layout und „Pay to date" in einem anderen als denselben Wert behandelt, ohne anbieterspezifische Konfiguration. Die ehrliche Grenze: Stark degradierte Fotokopien, handschriftliche Änderungen und nicht standardisierte Vorlagen reduzieren die Genauigkeit, daher besteht der realistische Gewinn darin, den Großteil der Tipparbeit und deren Fehlerquote zu eliminieren, nicht jeden Randfall.
Wir haben nur wenige Abgänge pro Jahr – lohnt sich diese Kostenmessung überhaupt?
Für einen kleinen Arbeitgeber mit geringer Fluktuation ist der jährliche Aufwand wirklich vernachlässigbar, und Ehrlichkeit ist hier wichtig: Wenn Sie fünf P45 pro Jahr sauber verarbeiten, spart die Automatisierung nur Minuten. Der Fall wird stärker mit der Fluktuation und der Fehlerquote – ein Büro, das Neueintritte über viele Kunden-Payrolls abgleicht, ein Arbeitgeber im Gastgewerbe oder Einzelhandel mit 30–50 % Fluktuation, oder jedes Team, bei dem ein falscher Steuercode pro Jahr bereits eine Beschwerde und einen HMRC-Anruf auslöst. Rechnen Sie Ihre eigenen Zahlen mit den vier obigen Ausdrücken durch; wenn die Fehlerlinie nahe Null bleibt, ist die manuelle Eingabe in Ordnung.
Die Kosten der manuellen P45-Verarbeitung waren nie die zwei Minuten Tipparbeit. Es ist die falsche Ziffer, die in die Steuerklasse eines Mitarbeiters übernommen wird, die Beschwerde, die sie auslöst, und die HMRC-Exposition, die sie hinterlässt – wiederholt bei jeder Einstellung und jedem Austritt, das ganze Jahr. Setzen Sie Ihre eigenen Zahlen in die vier Zeilen ein und prüfen Sie dann, ob das Lesen der Bescheinigung anstelle des Abtippens die Summe verändert.
Ein P45 extrahieren und die Zahlen prüfen