手作業によるP45処理の本当のコスト
英国の給与計算チームのための枠組み
手作業によるP45処理は、同じ書式に対して雇用主に2回請求が発生する唯一の給与計算業務です。退職者全員にP45(「退職する従業員の詳細」証明書)を発行する際に1回、そして新規採用者が前の雇用主が作成したP45を提出し、誰かがそれを読み取って給与計算システムに入力する際に、もう1回支払うことになります。1回目の請求は、給与計算ソフトウェアが退職者の証明書を自動的に生成するため、少額です。実際にコストが発生するのは2回目の請求であり、それはほとんど測定されることがありません。入力される数字(税コード、支払済み金額など)は従業員の次の給与明細に引き継がれるため、1桁の誤りは給与計算の問題だけに留まらないからです。これは、その請求の両半分に価格を付けるための枠組みであり、年間の数字をゼロに丸めると仮定するのではなく、独自の年間数値を算出できるようにするためのものです。
重要なポイント
- コストがかかるP45は、発行するものではなく、受け取るものです。なぜなら、そこでは人間が税コードを給与計算システムに再入力し、1桁の誤りがその旅を始めるからです。
- 誤って入力されたP45の数字は、あなたの机の上に留まりません。従業員を緊急税コードに導き、給与計算チームへの苦情を発生させ、HMRCの修正ループを開くことになります。1つのエラーが3つの机を経由し、その原因となった2分間の入力作業には何も請求されません。
- 英国の平均離職率15%では、200人規模の会社は年間約60件のP45に触れることになります。そして、誤ったP45は給与計算アーカイブに検出されずに残り、HMRCの£3,000の記録罰金が査察を待っています。
P45が二度届く理由
英国の雇用主はすべて、P45の作成者であり消費者でもあり、その手作業コストは両方の役割で発生します。退職者がいる場合、P45を発行する義務があります。これは2003年所得税(PAYE)規則第36条に定められており、雇用終了時の証明書の交付を義務付けています。入社者がいる場合、前職のP45を持参するため、雇用主は消費者となります。その証明書の数値を給与計算システムに取り込み、新入社員の税コードを正しく設定する必要があります。
このフォームは、この引き継ぎのために設計されています。P45には4つの部分があります。Part 1は歳入関税庁(HMRC)に送付されます。現在は郵送ではなく、リアルタイム情報(RTI)を通じて電子的に送信されます。Part 1Aは従業員が保管する控えです。Part 2と3は退職者が次の雇用主に渡すもので、雇用主はこれを使って新入社員を登録し、初日から正しい税コードを適用します。各部分には同じコアデータが含まれています。退職日、当該課税年度の総支給額と総所得税額、退職時の税コード、国民保険番号、学生ローン控除の有無、税コードが累積適用されたかどうかを示すWeek 1/Month 1指標です。
これらの数値が関連する課税年度は4月6日から翌年4月5日までで、支給額と所得税額はその期間内でのみ意味を持ちます。そのため、単に無視してゼロから再入力することはできません。これらは、新たな雇用主が従業員の税務状況をリセットせずに継続するために必要な累計値です。英国の給与計算チームが今なお紙のP45を手作業で処理する理由の分析では、この引き継ぎが実際にどのように機能しなくなるかを追跡しています。本記事では、その機能不全のコストを試算します。そのために、2つの役割を分けて考えます。なぜなら、それぞれに異なるコストがかかるからです。
発行側:見た目より安いが、無料ではない
P45の発行は安価な半分です。最新の給与計算ソフトウェアが処理を行うからです。従業員を退職者としてマークし、退職日を入力すれば、ソフトウェアが年度累計額を計算し、4つのパートすべてを生成し、同じ最終給与計算実行でパート1をRTIを通じてHMRCに提出します。Sage Payroll、BrightPay、Xero Payroll、Iris、Moorepayはすべてこれを標準機能として処理します。証明書の作成には手動での転記は一切含まれません。退職者側だけがすべてであれば、この記事はここで終わっていたでしょう。
ただし、自動化後も2つの残存コストが残ります。1つ目は配布と修正です。証明書を退職者に届け、退職する従業員が最終的な数字に異議を唱えたり、退職日を誤って入力したりした場合に再発行する作業です。それぞれ数分かかり、複雑な退職に集中します。2つ目は、より静かで大きなコスト、記録です。HMRCは給与記録を関連する税年度の終了から少なくとも3年間保管することを要求しており、適切な記録を保管しない場合、「支払うべき金額を推定し、最大£3,000の罰金を課す可能性がある」と警告しています。ソフトウェアに自動生成されたP45が存在すれば、それは防御可能な記録です。誰かがスプレッドシートに再入力した数字で、元の証明書へのリンクがないものは、防御可能な記録とは言えません。
つまり、発行側は本当に低コストです。退職者1人あたり数分と、継続的な記録義務と考えてください。この点を覚えておいてください。P45の作成から消費に切り替えた瞬間、計算は完全に変わります。
受取側:実際に入力が発生する場所
受取側が高コストなのは、P45ライフサイクル全体で、人間が構造化データを給与システムに再入力する唯一のポイントだからです。あなたのソフトウェアは退職者の証明書を生成しましたが、別の雇用主のソフトウェアから新しい従業員が持参した証明書を読み取ることはできません。誰かがそのPDFまたは紙のフォームを開き、税コード、支給済み額、控除済み税額、国民保険番号、学生ローン指標を読み取り、それぞれを新しい従業員の記録に入力する必要があります。
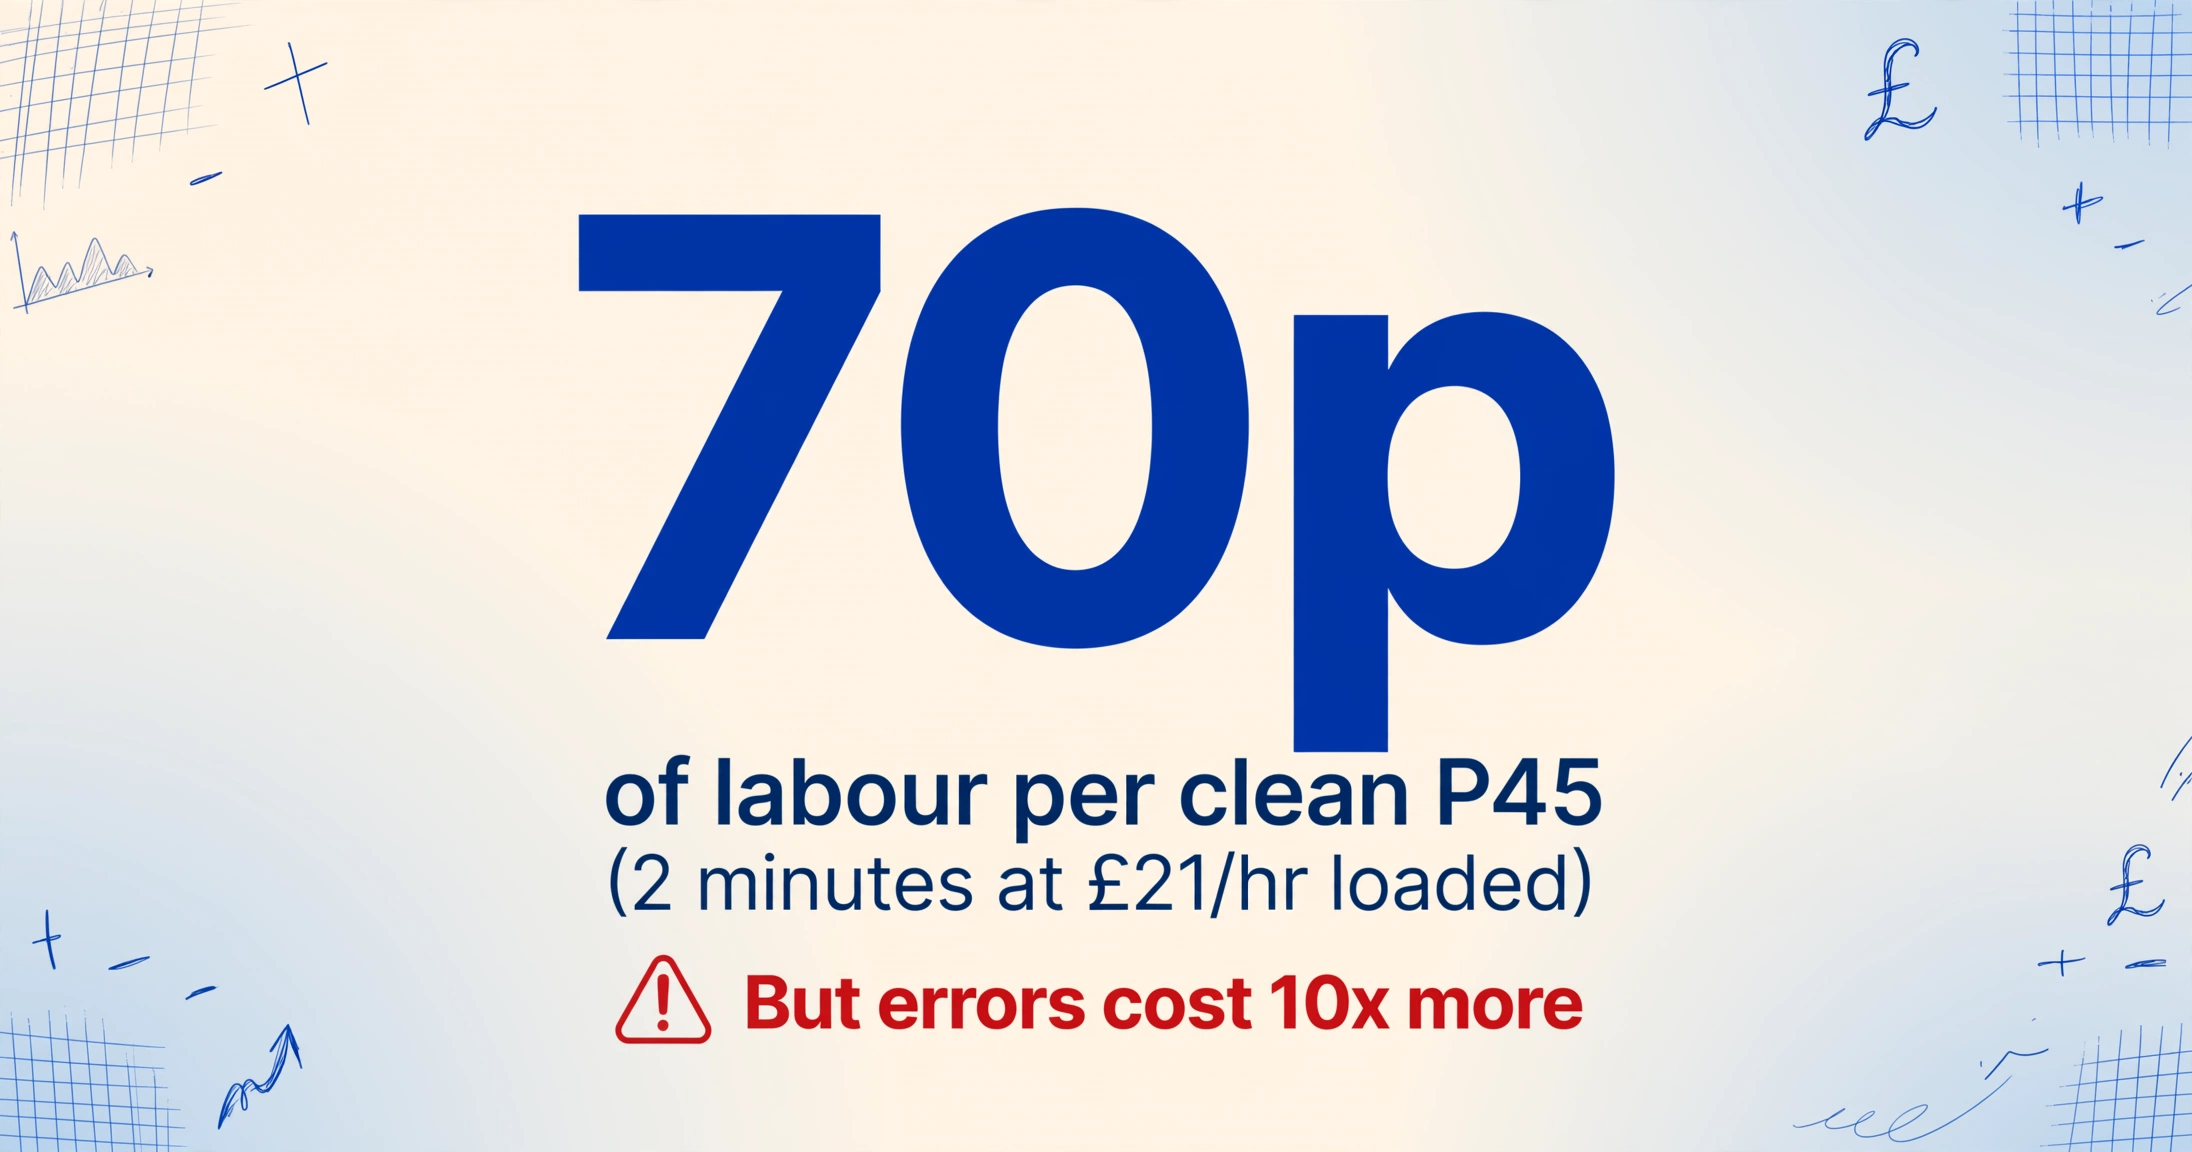
労働コストを2つのインプットで正直に見積もってください。レート:英国の給与管理者は、Robert Halfの2026年給与ガイドで£27,000〜£33,000、中央値は約£29,750(総額)です。総額は雇用主コストではありません。£5,000のセカンダリ閾値を超える所得に対する15%の雇用主クラス1国民保険(2025年4月以降に施行され、2027/28年度まで凍結されている税率)、さらに自動加入年金を加え、年間約1,700時間の実効労働時間に分散すると、負荷コストは1時間あたり約£21になります。時間:新しい従業員のセットアップに必要な5つのフィールドを転記し、確認のために見返す作業は、証明書がクリーンな場合、P45あたり約2分かかります。かすかなコピーや学生ローンの状況を照合する必要がある場合は3〜4分かかります。
1時間£21で2分は、約70ペンスの労働コストです。だから誰もコストとして認識しないのです。しかし、労働は受取ったP45がもたらす4つのコストの最初のものに過ぎず、最も小さいものです。他のコストは、キーストロークが誤った瞬間に始まります。
手動データ入力には測定可能な誤り率が存在する。訓練されたオペレーターのフィールド単位の精度は、良好な条件下で約1%、時間的制約や文書品質のばらつきがあると3~4%に上昇する。P45が扱う5つのフィールド全体では、フィールド単位1%の誤り率で、特定のレコードに少なくとも1つの誤りが含まれる確率は約5%、4%では約5分の1に近づく。最も重要なフィールドは税コードである。なぜなら、それは短く、ノイズのように見え、即座に適用されるからだ。1257Lと入力すべき税コードが1275Lと入力された場合(2桁の転置)、従業員の非課税枠が静かに変更され、給与明細が間違っていることが判明するまでその誤りは表面化しない。(2025/26年度の標準コード1257Lは、完全な12,570ポンドの人的控除を示す。文字と数字の両方に意味がある。)
緊急税コードの連鎖:1桁の誤りが3つの部署を巻き込む
P45の数値の入力ミスや欠落は、単なる給与計算の問題に留まらない。それは従業員の問題となり、次にHMRCの問題となり、そして再びあなたの問題となる。これがP45に固有のコストであり、受領側が発行側をはるかに凌ぐ理由である。正しい前職の給与・税コード情報が給与計算に届かない場合(P45の遅延、紛失、入力ミスが原因で)、HMRCのルールにより、ソフトウェアは緊急税コードを適用せざるを得なくなる。緊急コードはW1、M1、X、NONCUMで終わるもので、その年の年初から稼得・課税されたすべてを無視し、「その週または月に支払われた額のみに基づいて」従業員に課税する。
誰が負担するのか、金銭の流れを追ってみよう。年収30,000ポンドの場合、非累積のW1/M1コードは、最初の影響を受ける月において、正しい累積コードよりも著しく多くの税金を源泉徴収する。従業員は、本来受け取るべき控除が保留されている間、月の手取り額のかなりの部分を一時的に過剰に課税される。この過払い金は、HMRCがRTIを通じて記録を更新した後に最終的に還付されるが、その間の摩擦は3つの異なる部署に降りかかる:
- 従業員の部署。 最初の給与明細が数百ポンド少ない。Redditのr/UKPersonalFinanceでは、ある新入社員が「最初の給料で50%以上課税された」と述べ、その後HMRCに電話して「給与計算部門が誤ったP45詳細を提出したことが過剰課税の原因だった」と発見したと報告している。過剰課税は現実のものであり、その原因は上流での転記ミスだった。
- あなたの給与計算部署。 苦情はまずあなたのところに来る。誰かがそれに対応し、P45と入力内容を再確認し、記録を修正し、有効なP45が全く届かなかった場合は、HMRCのスターターチェックリスト(旧P46に代わるプロセス)で詳細を取得し、スターター申告を設定する必要がある。これは1件あたり20~30分の課金不能な時間であり、不安な新入社員を安心させるために費やされ、給与計算の本来の業務からは逸れる。
- HMRCの部署。 修正ループはHMRCのシステムを通じて実行され、記録が修正されるまで、従業員は「その年に正しい税金を支払うまで緊急税コードのまま」となる。
これらのどれも請求書には現れない。「 onboarding の進め方」として吸収される。言い換えれば、誰もそのコストを計算していないのだ。そして、人件費とは異なり、このコストはチームのタイピング速度が上がっても減少しない。間違った数値がそもそも入力されなくなることでのみ、このコストは減少する。
ペナルティと記録の露見
最も高くつくP45のエラーは誰も気づかないものです。なぜなら、それが数年後にHMRCのペナルティに変わるからです。誤入力された証明書の背後には2つのリスクが潜んでおり、どちらも確率的で確実ではありません。だからこそ、コストの議論から除外されるのです。
記録。 3,000ポンドの記録ペナルティは、番号を間違えたことに対する罰金ではありません。それは、番号が正しかったことを証明できないことに対する罰金です。調査官が数値を立証するよう求めたとき、唯一の証拠が、誰かがスプレッドシートに入力したセルで、元のP45への監査証跡がない場合、HMRCは記録が不十分であるとみなすことができます。間違った国民保険番号は典型的なケースです。QQ 12 34 56 Cという形式で一度入力され、2文字が入れ替わると、何年も給与記録に検出されずに埋もれ、調査で表面化するまで拠出金を誤って帰属させ続けます。
不正確。 誤ったP45の数値が税額を過小申告する申告に流れ込んだ場合、2007年財務法附則24に基づき、定額ではなく、潜在的な損失税収のパーセンテージでペナルティが適用されます。過失による不正確さ(転記ミスが該当するカテゴリ)は損失税収の30%、意図的は70%、意図的かつ隠蔽は100%です。HMRC自身のCC/FS7Aファクトシートは、合理的な注意を払った場合にはペナルティを課さないと確認しています。しかし、検証ステップのないスプレッドシートでは、事後的に合理的な注意を払ったことを立証するのは困難です。
これらをモデルに正しく組み込む方法は確率的です。つまり、手動入力がそれを引き起こす可能性にリスクを掛け、それを従業員数と複数の課税年度にわたって計算します。その数字は単年度では小さく、合計すると気持ち悪いほど大きくなります。これこそが、決して測定されることのないコストの決定的な特性です。
1人の離職者から1年単位へ:請求額のスケール
1回あたりのコストは小さく見えますが、年間コストはそうではありません。P45は毎回の採用と退職のたびに発生する高頻度イベントだからです。ここがP60との違いです。P60のコストは5月の一括処理に集中しますが、手作業によるP60処理が英国の雇用主に毎課税年度かかるコストに関する関連フレームワークは、その年間スパイクをモデル化しています。P45の請求額は継続的に累積し、従業員の離職率に連動します。
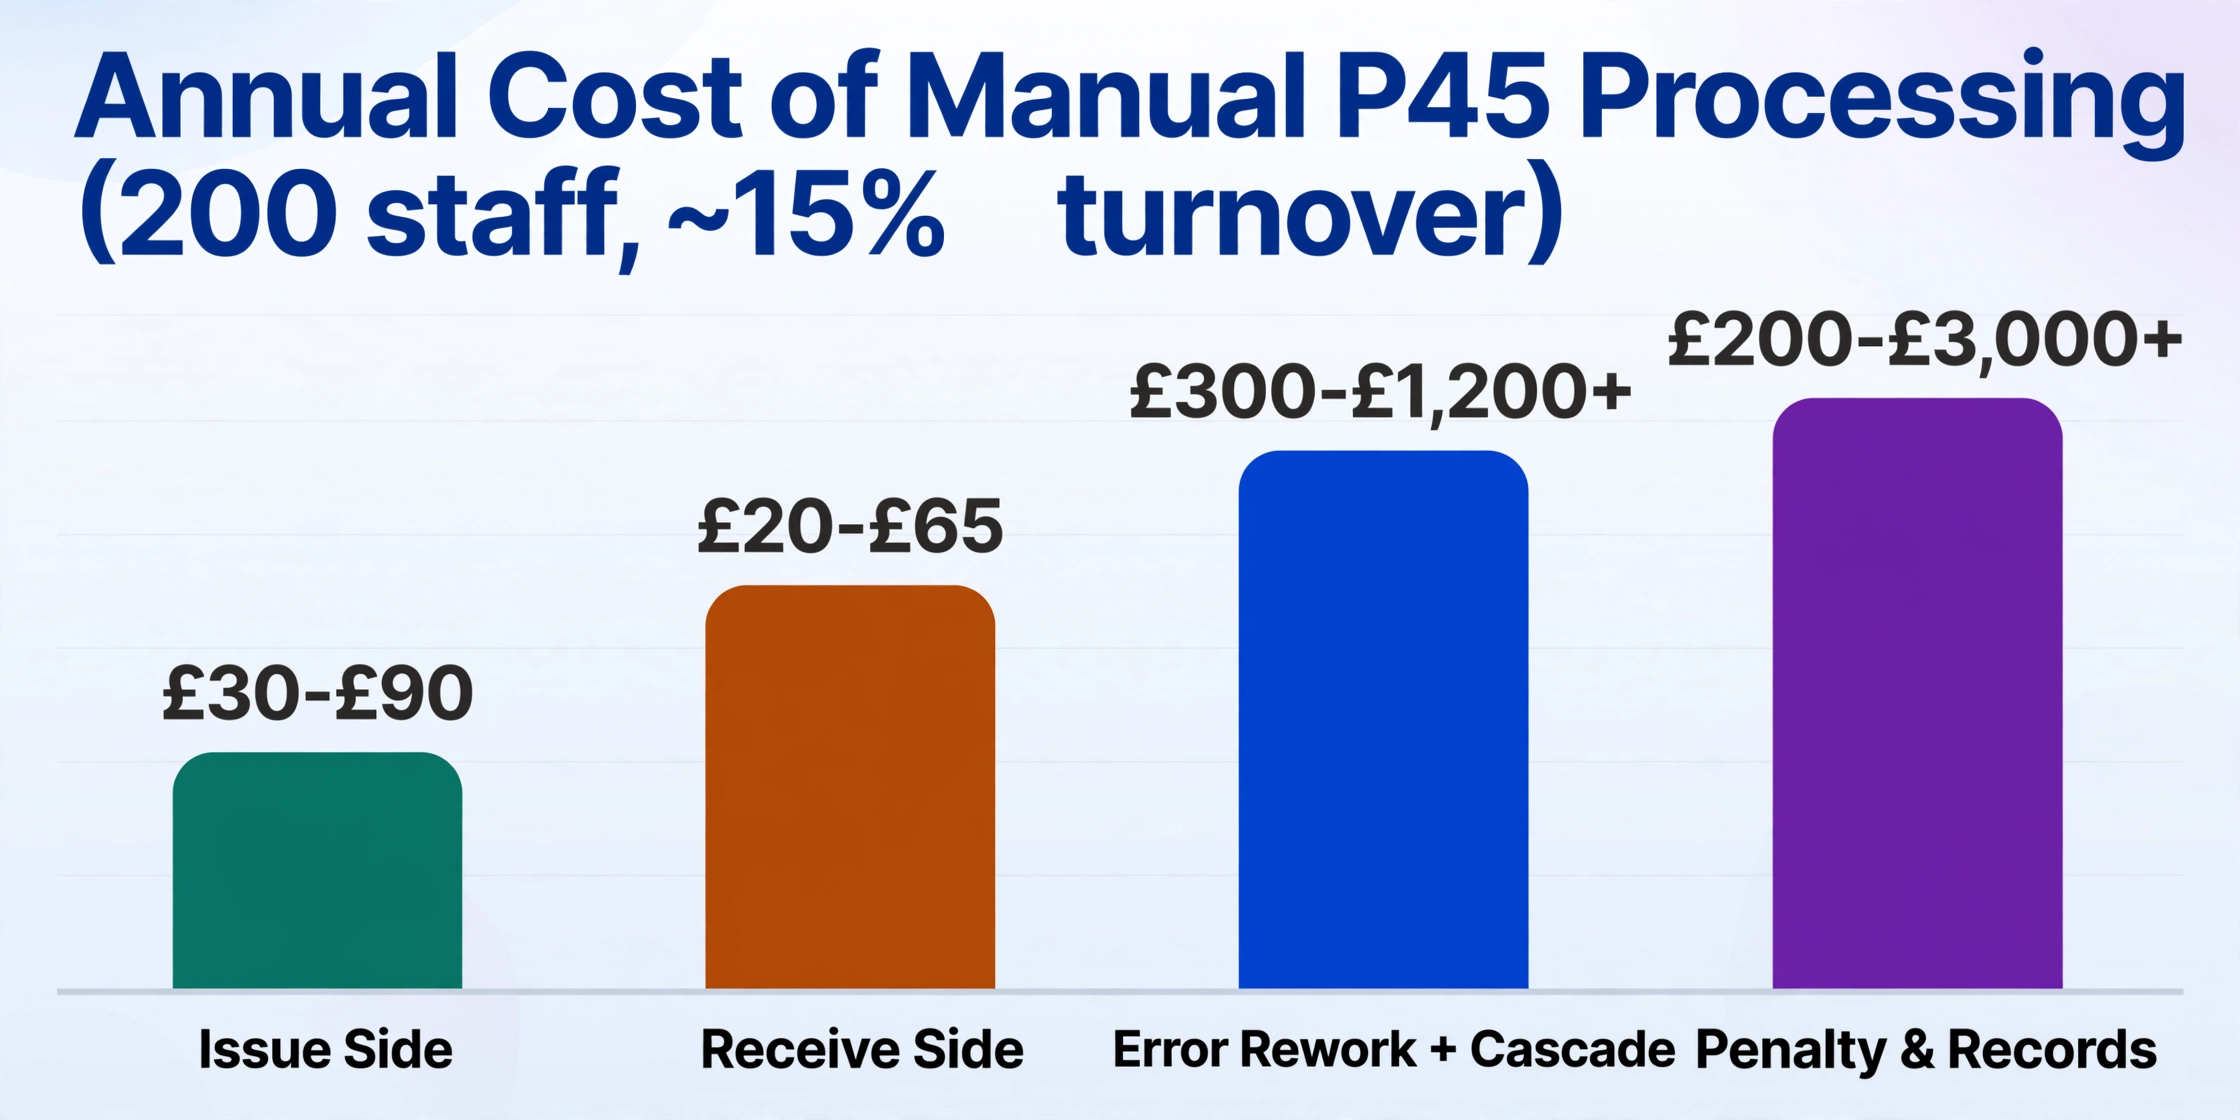
CIPDによると、英国の平均離職率(従業員が会社を変わる、または離れる「チャーン」率)は2022〜2023年で約34%、2025年春の雇用主調査では年間平均が約15%で、業界による差が大きく、公共行政で約25%、接客業では50%を超えます。平均15%の安定した200人規模の会社を例にとると、年間約30人の離職者、つまり30枚のP45発行があり、そのポジションが補充される際に、P45を持参する新規入社者が約30人発生します。これを年間60件のP45タッチポイントと呼び、2つの請求に分かれます。
| コスト項目 | 年間合計(200人規模、離職率約15%) | 計算根拠 |
|---|---|---|
| 人件費 — 発行側 | £30–£90 | 約30人の離職者 × ソフトウェア生成+数分の配布・修正 × 負荷込み時給£21 |
| 人件費 — 受領側 | £20–£65 | 約30人の新規入社者 × 2〜4分の転記 × 負荷込み時給£21 |
| エラー修正+緊急課税の連鎖 | £300–£1,200+ | 受領したP45の5〜20%にエラー → 1.5〜6件のインシデント × 約25分の修正+従業員・HMRCとの解決時間(請求不可) |
| 罰金&記録管理のリスク | £200–£3,000+ | スケジュール24の過失による不正確(損失税収の30%)+最大£3,000の記録罰金、課税年度全体の確率で按分 |
| 合計 — 200人規模 | £550–£4,300+ | 手作業によるP45ステップの確率加重年間コスト |
この幅は意図的に広く設定されており、その形状こそが重要です。誰もが考える2つの人件費項目は、最も小さい2つなのです。ご自身の数値を算出するには、以下の4つの式に代入してください:
- 発行作業 = 年間退職者数 × 証明書あたりの処理分数 ÷ 60 × あなたの総額時給
- 受領作業 = 年間新規採用者数 × P45あたりの処理分数 ÷ 60 × あなたの総額時給
- エラー+連鎖的影響 = 受領したP45数 × レコードレベルのエラー率 ×(修正時間+想定される従業員・HMRC対応コスト)
- 罰則リスク = 不正確性・記録管理リスク × 手入力がそれを誘発する確率(各税年度で合算)
複数のクライアントの給与計算を束ねて処理する給与計算代行会社は、受領側のコストが全クライアント分に同時に掛かるため、最初にこの負担を実感します。そのワークフローのバッチ処理版(多数の退職者を1つの退職データベースにまとめる)については、月次P45退職者フォームを従業員データベースに一括処理する方法をご覧ください。どのような数字であっても、その原動力はエラー項目であり、エラー項目の原動力は1つの作業、つまり証明書の数字を読み取ってセルに入力する作業です。
抽出が計算を変える仕組み
再入力作業をなくせば、4つのコスト項目すべてが同時に改善します。これが文書抽出ツールの役割であり、その仕組みは既存の給与計算ソフトとは異なるため、正確に理解しておく価値があります。給与計算ソフトは自社のデータベースからP45を生成するように作られており、他社のシステム(前の雇用主、別のプロバイダー、スキャンした紙のフォーム)で作成されたP45を読み取ることはできません。抽出ツールはその逆で、渡された証明書を読み取ります。
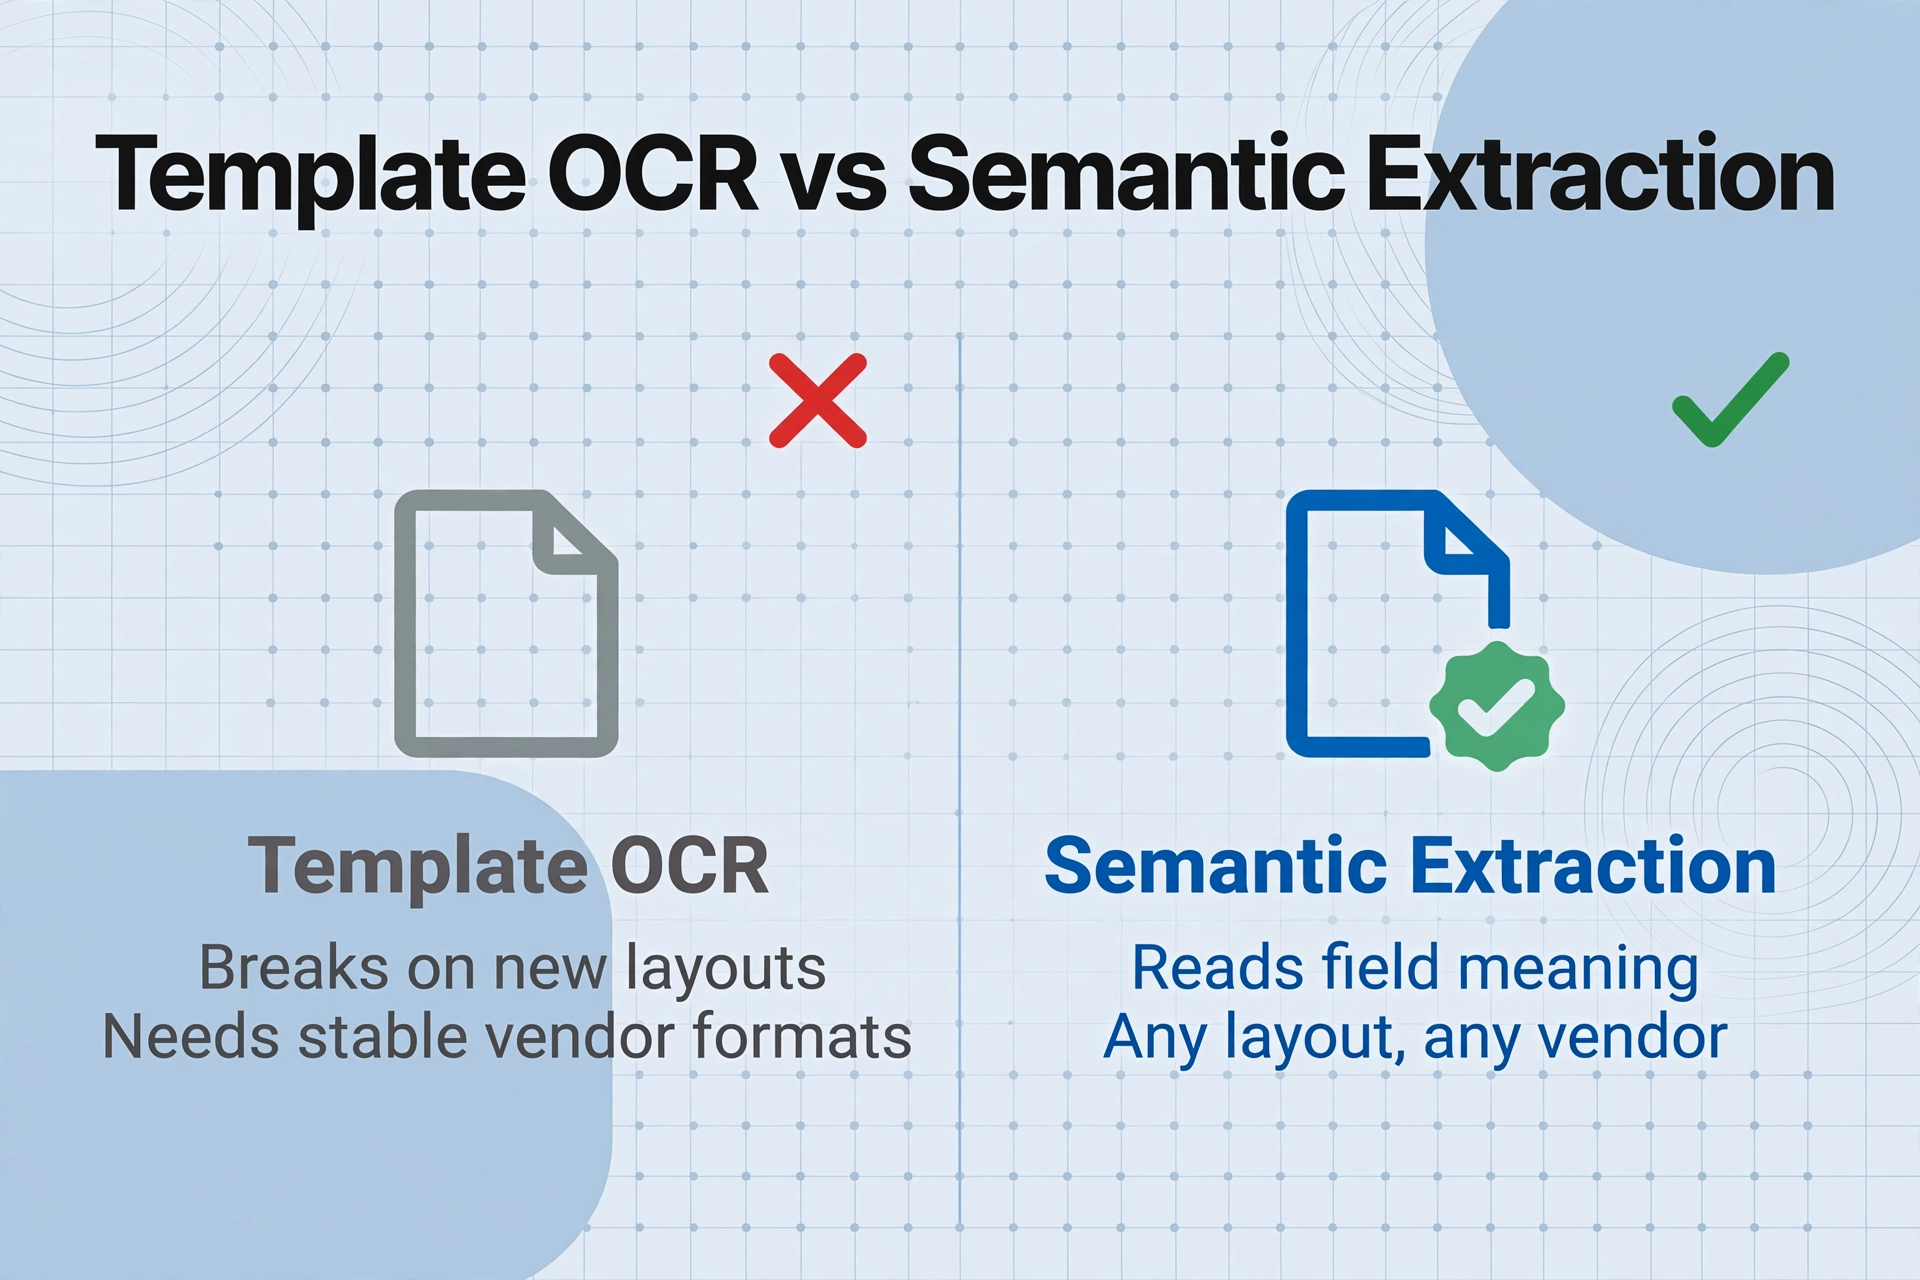
テンプレートベースのツールが採用するページ上の固定位置の照合は、別の給与計算システムがP45を異なるレイアウトで作成した瞬間に機能しなくなります。それに対し、セマンティック抽出は各フィールドの意味を読み取ります。これがカスタム列抽出です。「税コード」「累計支給額」「累計税額」「NI番号」「学生ローン」など、必要な列名を一度入力するだけで、AIがSage、BrightPay、Xero、手書きのHMRC指定テンプレートのいずれから来たフォームでも、ラベルを理解してバッチ内のすべてのP45から各値を特定します。定義した列がスプレッドシートのヘッダーになり、元のレイアウトは関係ありません。アップロードから新規採用者1人につき1行のクリーンなデータまでの手順は、英国P45退職者データをExcelに抽出して給与計算に活用するガイドをご覧ください。
エラー項目に直接作用するレバーが計算列です。これは、ページから読み取るのではなく、抽出中にAIが値を計算する列です。「税コードが有効なHMRC形式でない場合にフラグを立てる」などのチェックを定義すると、給与計算に反映される前に転記ミスが表面化し、検証作業が全体の再読込から1つの列を確認するだけに変わります。同じ抽出ロジックを日常の給与明細書に適用する方法は、給与明細からExcelへの変換のユースケースで解説しています。
ファイルは安全に処理され、保存されることはありません。
収集のステップには、モデルが暗黙のうちに考慮しない独自のコストがあります。それは、前の雇用主が発行を怠ったP45を新しい従業員から追いかけることです。コレクションリンクがこの問題を解決します。共有可能なリンクを生成して新入社員に送信すると、相手はアカウントを作成することなく、短い認証コードを入力した後、P45を直接処理キューにアップロードできます。これにより、「ファイル待ち」のギャップが解消されます。このギャップこそが、新人が緊急コードに振り分けられる最も一般的な理由です。
1件あたり約10秒の処理時間は、2〜4分の手入力と比較すると、抽出によって労働コストを削減するのではなく、それを排除し、確認のための一瞥だけを残します。また、AIはキーボードの正確性に依存するのではなくラベルを読み取るため、エラーの連鎖とペナルティのリスクを引き起こすエラー率は自動化された最低水準にまで低下します。手動でのP45処理が無料に見えた計算は、労働について間違っていたわけではありません。重要視すべき項目を間違えていたのです。
FAQ — 英国P45処理コスト
給与計算ソフトウェアで、新しい従業員のP45を自動的にインポートすることはできませんか?
HMRCが登録後に送信するRTIデータについてのみ可能で、しかも従業員のセットアップが完了した後でのみです。セットアップには、まずP45の数字を入力する必要があります。ご自身のソフトウェアは退職者用のP45を生成できますが、別の雇用主のシステムで作成されたP45を読み取ることはできません。その入社時証明書はPDFまたは紙であり、その数字を新規従業員記録に入力することが、このフレームワークが価格設定している手作業のステップです。抽出によって、その特定のギャップが埋められます。
P45の税コードを誤って入力すると、実際には何が起こりますか?
従業員は、新しい職場での最初の給与明細から、誤った金額で課税されます。その誤りにより、以前の給与と税が正しく繰り越されない場合、HMRCの規則により緊急税コード(W1、M1、X、NONCUMで終わるコード)が適用され、その期間の給与のみに基づいて課税され、通常は一時的に過大課税となります。過払い分は、HMRCがRTIを通じて記録を更新すると返金されますが、修正には給与計算の時間を要し、新規採用者からの直接の苦情が発生します。
P45を誤って処理した場合に特化した罰金はありますか?
P45に特化した単一の罰金はありませんが、2つのリスクが伴います。HMRCは、適切な給与計算記録を維持しなかった場合に最大£3,000の罰金を科すことができ、2007年財務法スケジュール24に基づき、税を過少申告する過失による不正確さには、潜在的な損失税収の30%の罰金が科せられます。どちらも確率的であり、検査時や誤った数字が申告に反映された場合に顕在化するため、確実なものとしてではなく、可能性に基づいて重み付けされたコストモデルに含めるべきです。
従業員1人あたりの手動P45処理コストはいくらですか?
目に見える労力はわずかで、受領したP45 1件あたり約2〜4分、英国の給与計算担当者の時間給£21で換算すると、およそ70ペンスから£1.40です。実際の従業員1人あたりのコストは、証明書にエラーが含まれる場合にのみ顕在化します。記録レベルのエラー率5〜20%では、新規採用者の5人に1人から20人に1人が、修正作業、緊急税コードによる苦情、および潜在的な罰金リスクを引き起こし、影響を受ける採用者1人あたり数十ポンドのコストが発生します。誤った数字が税務申告に反映された場合には、さらに高額になることもあります。
AIはセットアップなしで、異なる給与計算プロバイダーのP45を読み取れますか?
概ね、可能です。P45はHMRCが定めたデータセットに従うため、Sage、BrightPay、Xeroの証明書間の違いは、フォント、位置、ロゴなどの外観上のものであり、構造的なものではありません。セマンティック抽出はフィールドラベルを読み取るため、あるレイアウトの「Total pay to date」と別のレイアウトの「Pay to date」を同じ値として扱い、プロバイダーごとの設定は不要です。正直な限界としては、著しく劣化したコピー、手書きの修正、非標準的なテンプレートでは精度が低下するため、現実的な利点は、入力作業の大部分とそのエラー率を排除することであり、すべてのエッジケースを排除することではありません。
年間の離職者が数人だけの場合、このコストを測定する価値は本当にあるのでしょうか?
小規模で離職率の低い雇用主にとって、年間の労力は実際にはごくわずかであり、ここで正直になることが重要です。年間5件のP45をきれいに処理する場合、自動化で節約できるのは数分だけです。このケースが強くなるのは、離職率が高く、エラーの尾を引く場合です。複数のクライアントの給与計算にわたって新入社員を調整するビューロー、離職率30〜50%の接客業や小売業の雇用主、または年間1件の誤った税コードがすでに苦情とHMRCへの電話を生み出しているチームです。上記の4つの式でご自身の数値を計算してみてください。エラーラインがゼロに近いままであれば、手動入力で問題ありません。
手作業によるP45処理のコストは、決して2分間の入力作業ではありません。それは、誰かの税コードに引き継がれる誤った数字、それが引き起こす苦情、そして残されるHMRCへのエクスポージャーです。採用と退職のたびに、年間を通じて繰り返されます。4つの項目にご自身の数字を当てはめて、証明書を再入力する代わりに読み取ることで合計が変わるかどうかをご確認ください。
P45を抽出して数字を確認する