Por qué el P45 Form
cuesta a los equipos de nóminas del Reino Unido más de lo que creen
En 2024, el 34 % de la población activa del Reino Unido cambió de empleador o abandonó por completo el mercado laboral —unos 11 millones de personas—, según el análisis del CIPD de la Encuesta Anual de Población. Cada una de esas bajas activó una obligación legal conforme a la Regulation 36 de las Income Tax (PAYE) Regulations 2003: el empleador debe emitir un P45 dentro del periodo de pago de la baja o «sin demora injustificada». Esa obligación no es el problema. El problema es que, pese a que Real Time Information (RTI) digitalizó la Parte 1 del P45 en 2013, las tres partes restantes —la 1A para los registros del empleado, y las 2 y 3 para el nuevo empleador— siguen una cadena de distribución diseñada en 1944, el año en que se introdujo el formulario. En algún punto de esa cadena, entre una fecha de baja y la primera nómina en un nuevo empleo, el papel se pierde, las cifras se teclean mal y los sistemas de HMRC aplican por defecto un código de tributación de emergencia que el empleado puede no notar durante semanas, o nunca.
Puntos clave
- Once millones de cambios de empleo en el Reino Unido en 2024 generaron once millones de P45; y, con una tasa conservadora de errores de campo, estadísticamente uno de cada diez P45 tecleados manualmente entra en un sistema de nóminas con al menos un dígito incorrecto.
- El coste real no es la llamada de corrección a HMRC, sino el NI number mal tecleado de hace cinco años, que permanece sin detectar en un archivo de nóminas, a la espera de una inspección que conlleva una sanción de hasta £3,000 por empleado.
- Los datos del P45 ya están impresos en el formulario: extráigalos directamente y el administrador de nóminas se convierte en verificador, cerrando la brecha entre la salida de nóminas del Employer A y la entrada de nóminas del Employer B sin una sola pulsación de creación de datos.
El formulario que el RTI debía eliminar
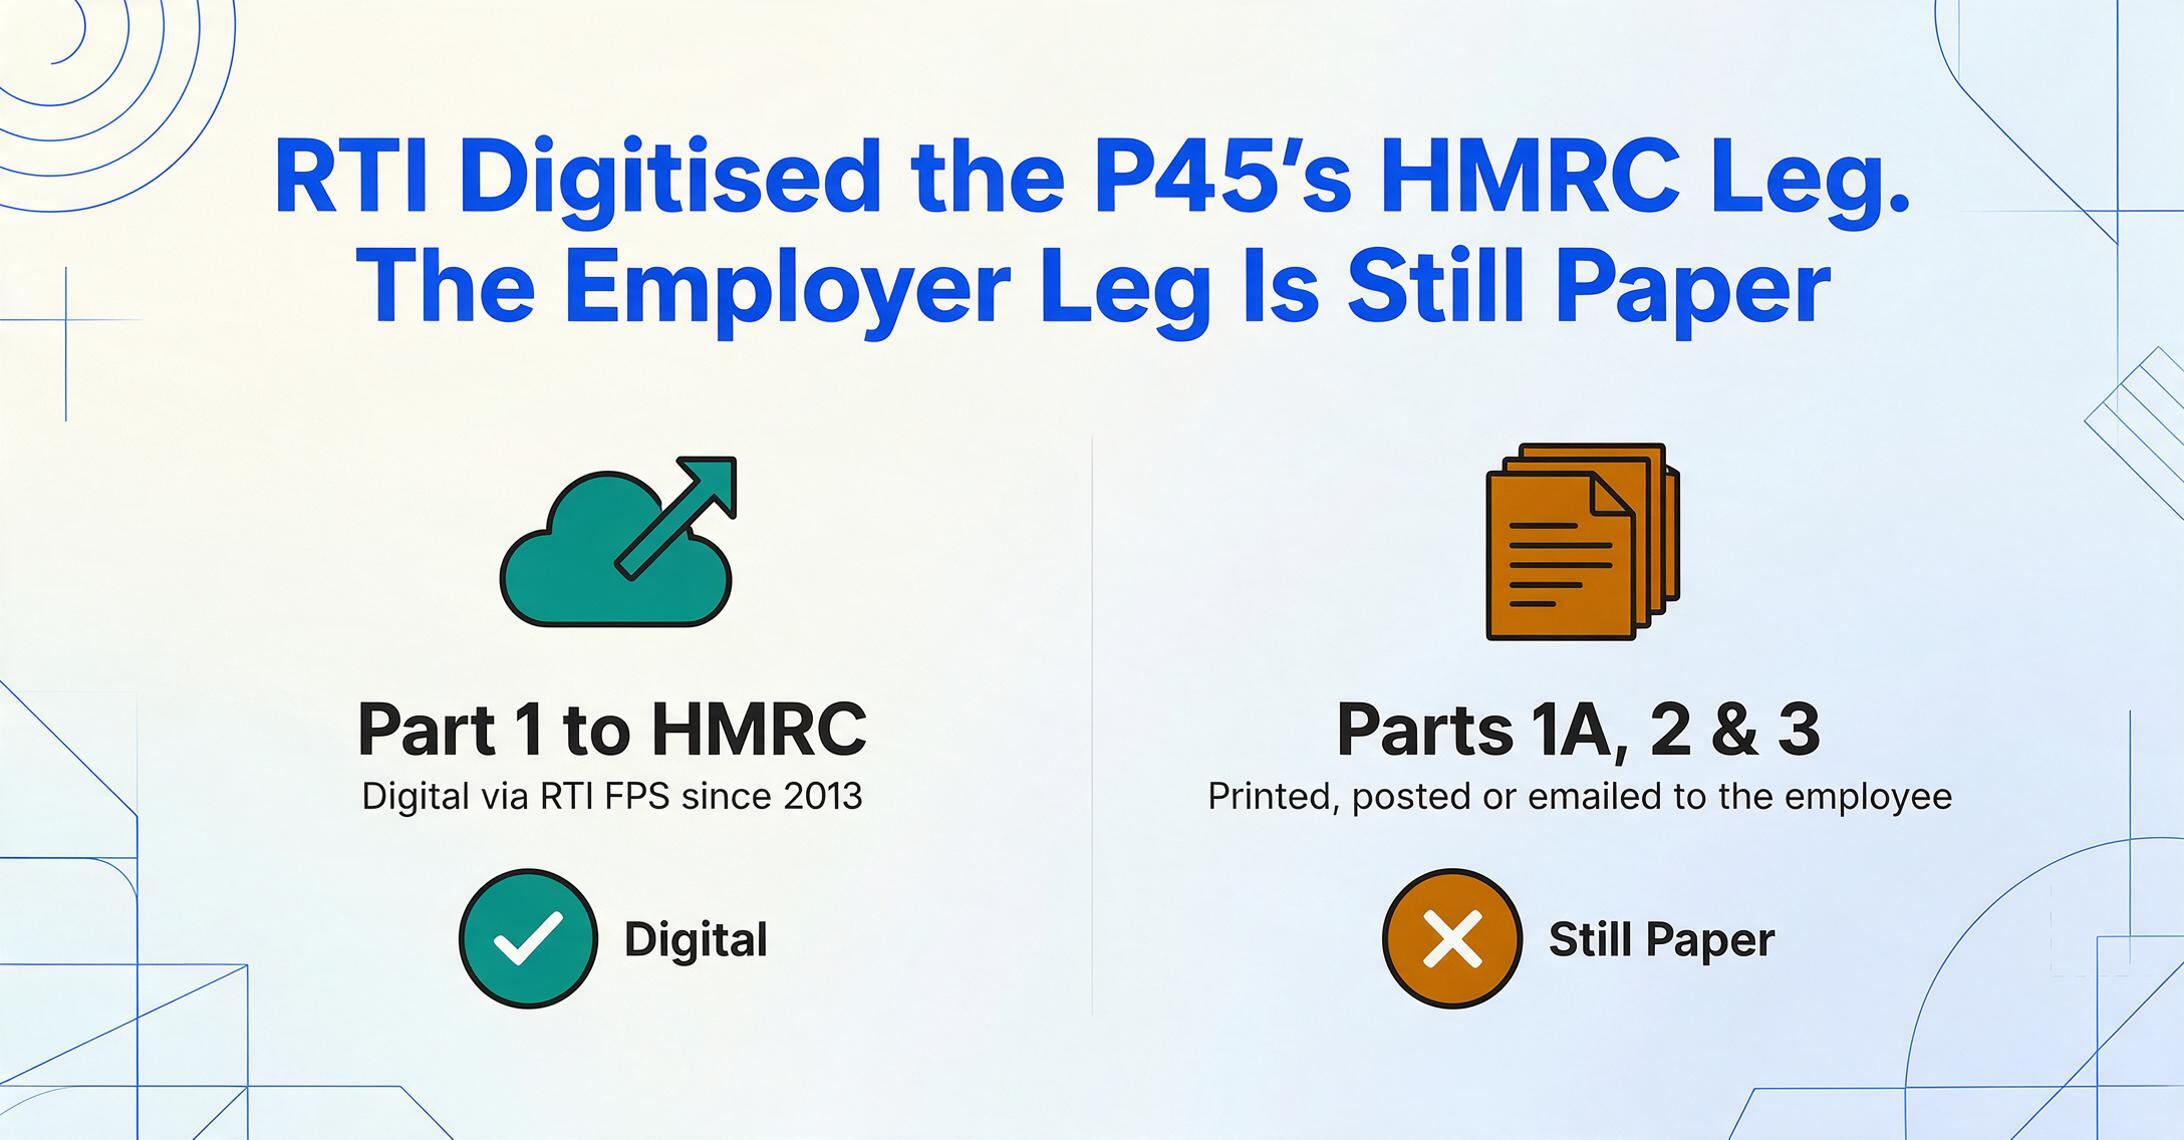
Antes de que el RTI entrara en vigor en 2013, todo el P45 era una cadena física de papel: el empleador rellenaba cuatro copias en papel carbón, enviaba por correo la Parte 1 a HMRC y entregaba las Partes 1A, 2 y 3 al empleado que causaba baja. Los retrasos, el correo perdido y la introducción manual de datos en el lado de HMRC eran endémicos. El RTI se vendió como la solución estructural: la información del empleado que causa baja fluiría electrónicamente desde la Full Payment Submission (FPS) del empleador directamente a HMRC casi en tiempo real. La Parte 1 quedó obsoleta: el software de nóminas genera la FPS, HMRC recibe los datos y el registro fiscal del empleado se actualiza.
Ahí es exactamente donde se detuvo la transformación digital.
Las Partes 1A, 2 y 3 siguen siendo documentos físicos. El empleado debe recibirlas, en papel o como un PDF impreso o enviado por correo electrónico desde el software de nóminas del empleador. El empleado debe conservar la Parte 1A para sus propios registros. Después debe entregar las Partes 2 y 3 a su nuevo empleador, quien debe introducir manualmente el salario acumulado del año, el impuesto acumulado del año, el código fiscal y el NI number en su sistema de nóminas antes de la primera ejecución de pago. Según las normas de HMRC, si el nuevo empleador ejecuta la nómina sin un P45, el empleado pasa a un código fiscal de emergencia. El formulario que debía quedar obsoleto en 2013 sigue siendo, en 2026, el único mecanismo para transferir datos fiscales acumulados entre dos sistemas de nóminas no conectados.
La realidad estructural: el RTI digitalizó el tramo del P45 entre el empleador y HMRC. No hizo nada por el tramo entre empleador y empleador. Cada parte del proceso de baja que el RTI no alcanzó es ahora una costura entre sistemas, y en cada costura, una persona teclea.
Un P45 por cada empleado que sale: el volumen que nadie cuenta
El P45 no es un documento ocasional. Se genera por cada evento de salida: dimisión, despido por reducción de plantilla, jubilación, despido disciplinario, fin de un contrato de duración determinada, incluso fallecimiento. La mayoría de esos eventos comienzan con una carta de RR. HH., y extraer una carta de despido firmada a Excel captura el último día trabajado, el motivo de la baja y los detalles del pago final junto con el P45. Para una economía con un 34 % de rotación laboral y una plantilla en PAYE de aproximadamente 33 millones, la aritmética es sencilla: millones de P45 cada año fiscal. La cifra del 34 % del CIPD se divide en un 27,4 % que pasa a un nuevo empleador y un 6,6 % que abandona el mercado laboral. Incluso tomando solo a quienes cambian de empleo —aquellos cuyos P45 deben llegar físicamente a un nuevo empleador—, eso supone cerca de 9 millones de P45 en tránsito cada año.
La rotación no es uniforme. La hostelería registra un 52 % de rotación. La construcción, el comercio minorista y los servicios profesionales se sitúan muy por encima de la media nacional. Una empresa constructora con 400 trabajadores de obra tramitará más P45 en un año que una empresa de servicios financieros de tamaño similar en cinco. Una cadena hotelera con 1.200 empleados en picos de temporada puede emitir P45 a 600 personas que salen al año. En estos sectores de alta rotación, el flujo de P45 no es una consideración de cumplimiento secundaria: es una carga operativa recurrente que ningún presupuesto de personal contempla de forma explícita.
Las cifras posteriores agravan la escala. Una asesoría de nóminas mediana que gestiona 30 clientes pyme con una media de 15 empleados cada uno tramita 450 P45 al año, solo por las bajas. Un despacho de contabilidad que presenta declaraciones de la renta de 100 clientes necesita las cifras de P45 de los empleos anteriores de cada cliente durante el año fiscal, a menudo en varios puestos. En todos estos escenarios, el P45 existe. Los datos están impresos en la página. Pero trasladarlos de la página al sistema que los necesita —software de nóminas, declaración de la renta, cálculo de prestaciones— sigue siendo un ejercicio de tecleo.
Sustituir ese tecleo por un pase de P45 a Excel no cambia cómo viaja el formulario: las cuatro partes siguen moviéndose exactamente como se ha descrito. Elimina el paso de teclado en el empleador receptor y deja que el administrador de nóminas verifique las cifras en lugar de introducirlas.
El problema de distribución en cuatro partes
Para entender por qué el P45 sigue siendo un punto de fallo estructural, hay que seguir cada parte a lo largo de su recorrido previsto, y ver dónde se producen las interrupciones.
Parte 1 — HMRC. Esta es la parte que RTI resolvió. El software de nóminas la envía como parte del FPS en la fecha de pago final del empleado o antes. HMRC la recibe. El registro fiscal del empleado se actualiza. Este tramo del recorrido es digital desde 2013 y, en su mayor parte, funciona.
Parte 1A — Registros del empleado. El empleador la genera junto con las Partes 2 y 3. Debe llegar al empleado, idealmente en su último día de trabajo o junto con su última nómina. En la práctica, el momento depende de cuándo se procese la última ejecución de nómina. Si el pago final no se calcula hasta después de que el empleado se haya ido —algo habitual cuando hay pagas de vacaciones, indemnizaciones por preaviso o bonificaciones—, el P45 se emite más tarde. El empleado que se fue el día 10 y empezó un nuevo trabajo el día 17 ya ha tenido su primera ejecución de nómina en el nuevo empleador cuando llega el P45. En ese momento, las Partes 2 y 3 llegan tarde. El reloj de la nómina del nuevo empleador ya ha avanzado.
Partes 2 y 3 — Nuevo empleador. El empleado debe entregarlas físicamente al nuevo empleador antes de la primera ejecución de nómina. Si llegan tarde —o nunca—, el departamento de nóminas recurre a la Starter Checklist de HMRC, que asigna un código fiscal inicial sin cifras acumuladas del año. La Starter Checklist determina si el empleado recibe un código acumulativo (si este es su único empleo y no ha tenido otro en el ejercicio fiscal) o un código BR de tipo básico (si es un segundo empleo). Si la lista se rellena mal —por ejemplo, una declaración de «este es mi único empleo» cuando es un segundo empleo—, el código fiscal es incorrecto desde el primer día. Y a diferencia del P45, la Starter Checklist no contiene datos de ingresos anteriores. No puede reanudar el cálculo acumulativo del impuesto. Solo puede hacer una estimación.
Existe un modo de fallo menos evidente: el escenario del P45 tardío. Como aborda explícitamente la documentación de BrightPay para administradores de nóminas, existe el caso en que «un nuevo empleado puede entregar a veces a su nuevo empleador un P45 después de su primera nómina y de que se haya enviado una presentación FPS a HMRC». Para cuando llega el P45, es posible que HMRC ya haya emitido un código fiscal basado en los datos de la Starter Checklist. El administrador de nóminas debe decidir ahora: ¿usar el código emitido por HMRC o las cifras del P45? La documentación les indica que usen el código que HMRC haya enviado, lo que significa que los datos del P45 que el empleado pasó dos semanas reclamando puede que ni siquiera se introduzcan. El formulario llegó. Simplemente llegó demasiado tarde para importar.
La cadena de distribución tiene al menos siete puntos de traspaso: ejecución final de nómina → generación del P45 → Parte 1 vía FPS → Partes 1A/2/3 al empleado → el empleado conserva la 1A → el empleado entrega las 2/3 al nuevo empleador → el nuevo empleador introduce los datos en la nómina → se envía el nuevo FPS. Cada flecha es un punto de ruptura. Ninguna entidad única es propietaria de toda la cadena.
De la Parte 2 faltante al impuesto de emergencia: la cascada de costes
Cuando las Partes 2 y 3 no llegan al nuevo empleador antes de la primera nómina, el empleado se incluye en un código fiscal de emergencia, normalmente 1257L W1 (semana 1) o 1257L M1 (mes 1). Estos códigos tratan cada periodo de pago como un periodo fiscal independiente, sin ajuste acumulado del año. La asignación personal estándar se divide por igual entre los periodos de pago en lugar de aplicarse de forma acumulativa sobre los ingresos totales hasta la fecha.
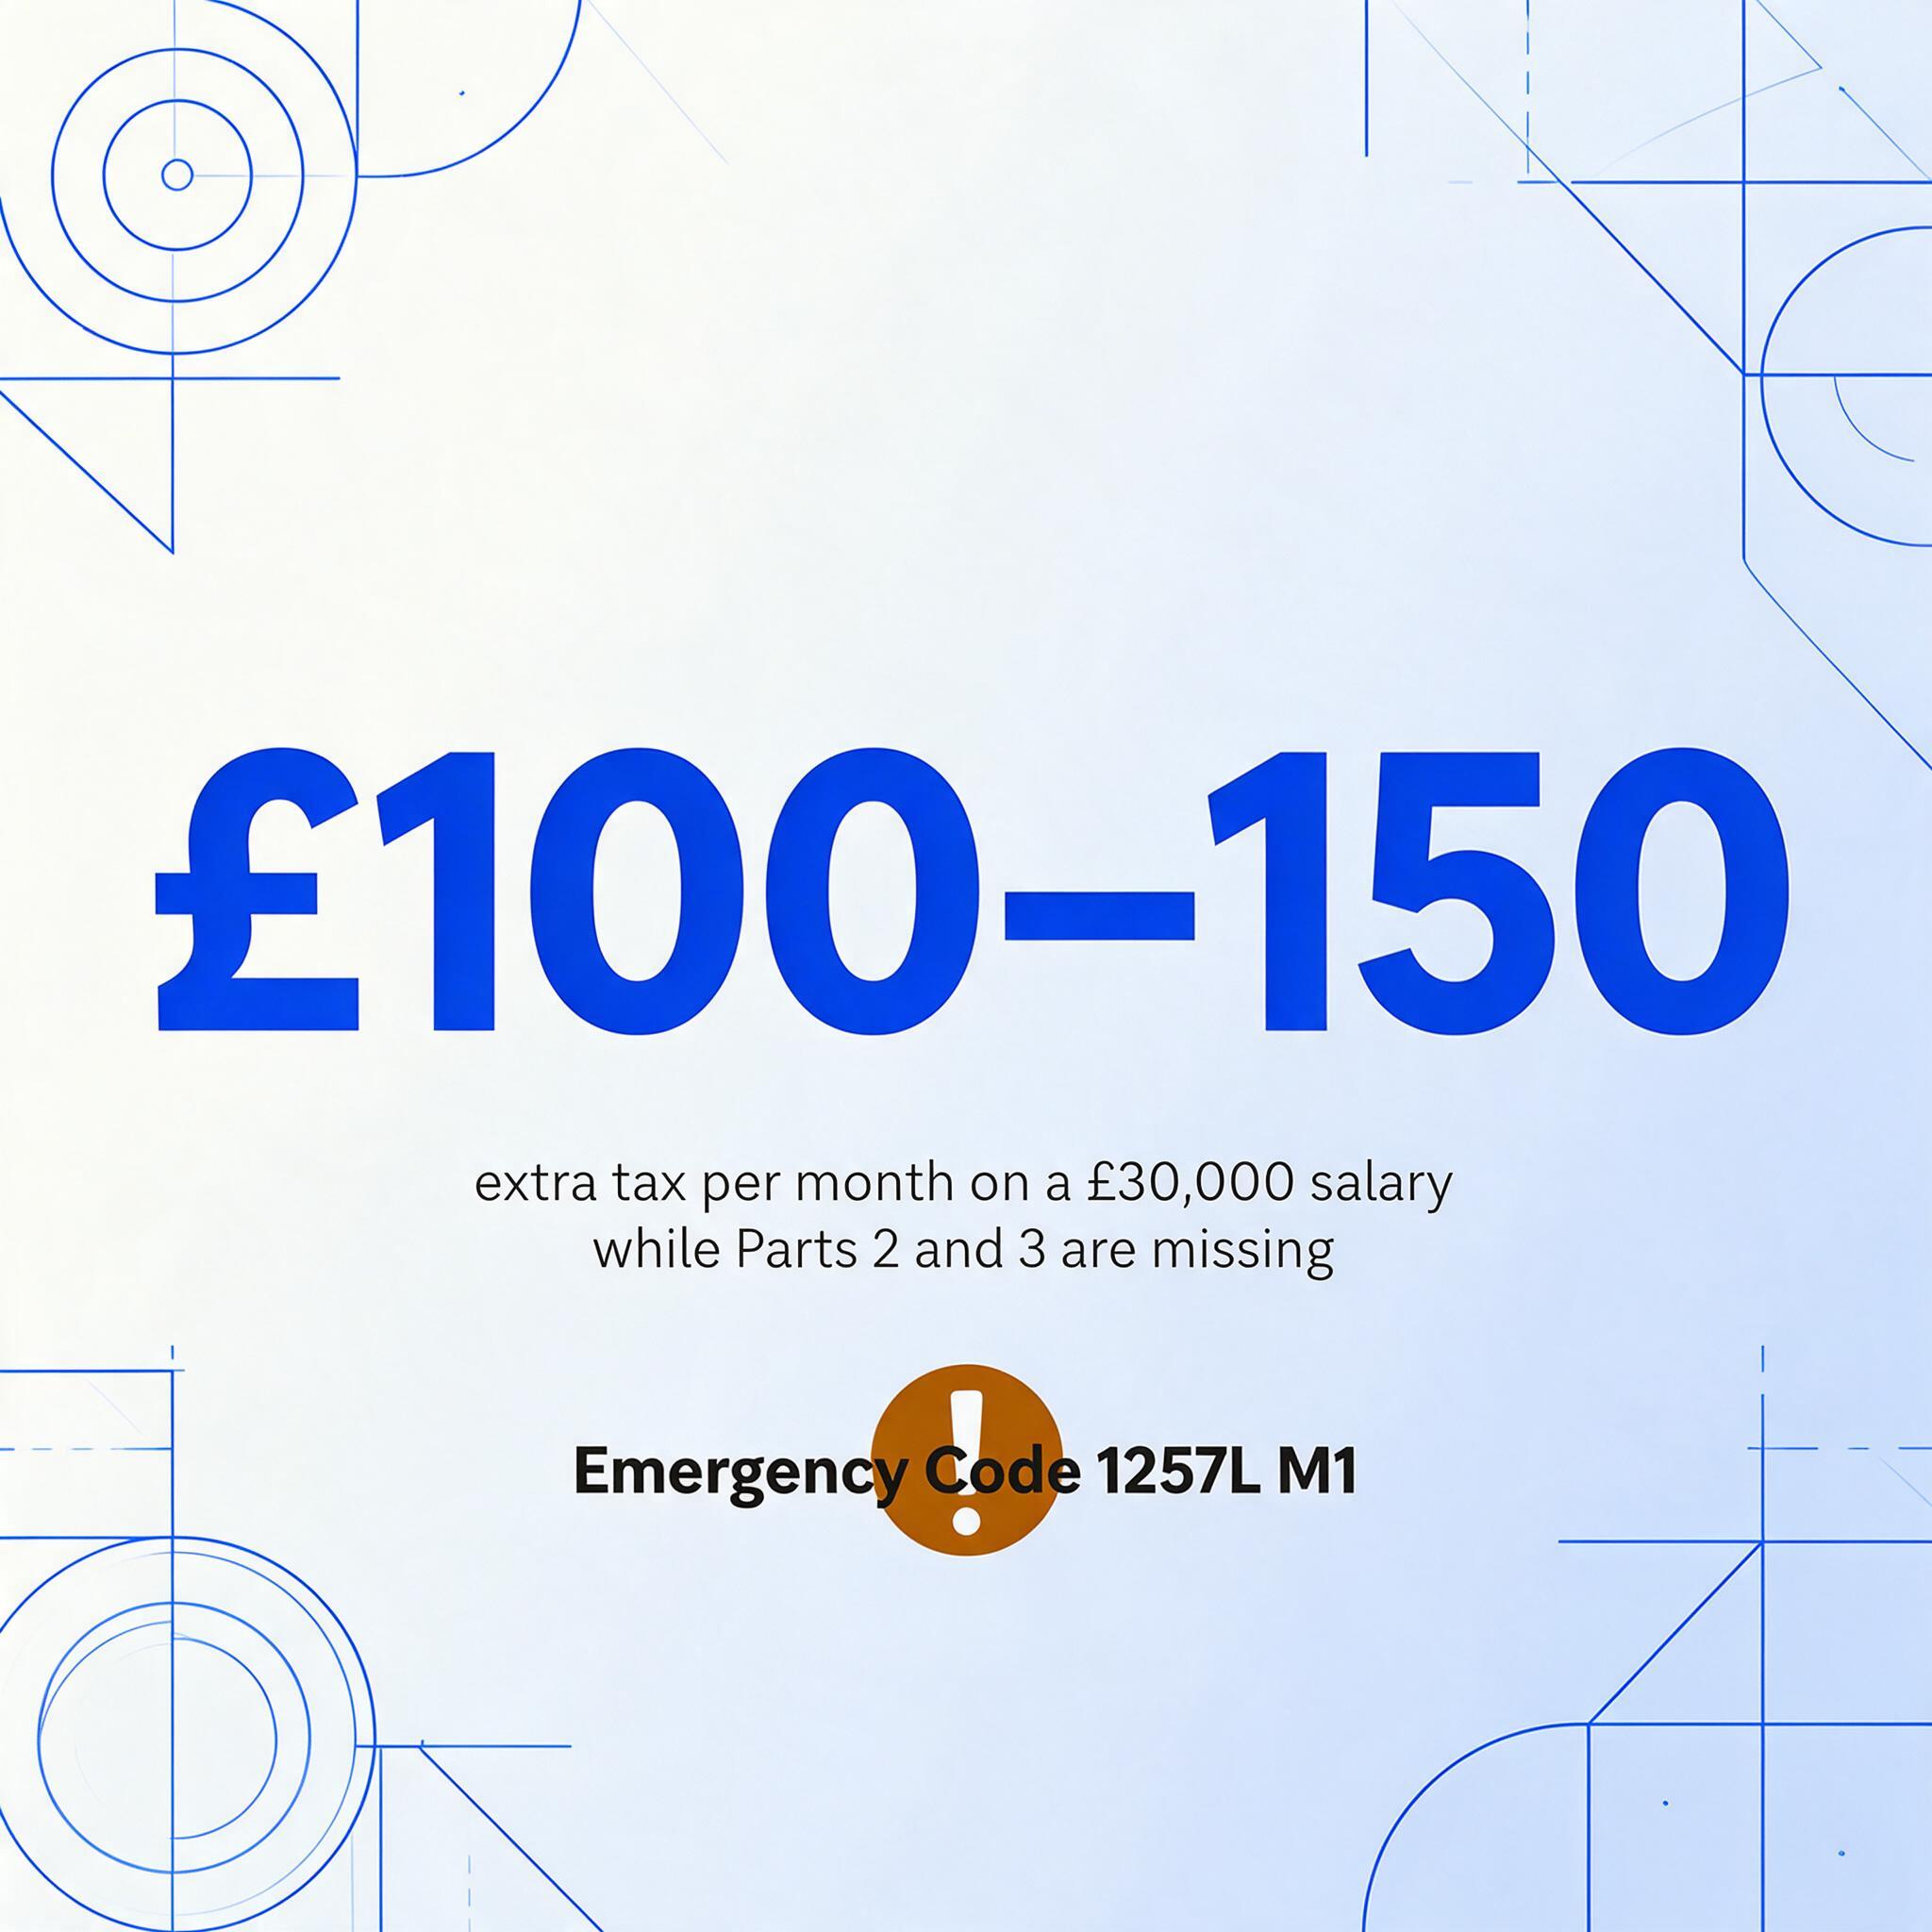
La aritmética es brutal. Con un salario anual de £30,000, un empleado con el código acumulativo 1257L paga unos £290 de impuesto al mes. Con el código de emergencia M1, la retención es de aproximadamente £400, una diferencia de £100 a £150 al mes. Para un empleado que acaba de empezar un nuevo trabajo, posiblemente tras un periodo sin ingresos, esa reducción de £100 en el salario neto no es una preocupación abstracta de cumplimiento normativo. Es un golpe real a su flujo de caja.
HMRC afirma que las correcciones de los códigos fiscales «pueden tardar hasta 35 días desde que empieza su trabajo». En la práctica, el plazo depende de que se alineen tres sistemas distintos: el empleador anterior debe haber presentado el FPS de baja, el nuevo empleador debe haber presentado el FPS de alta, y los sistemas de HMRC deben conciliar ambos. Un retraso en cualquier punto lleva la ventana de corrección más allá de los 35 días. El empleado que estuvo en el impuesto de emergencia durante dos periodos de pago puede estarlo durante un tercero, y para entonces habrá perdido entre £300 y £450. HMRC devolverá el exceso pagado, pero el mecanismo de devolución depende de lo que ocurra después. Si la corrección llega dentro del mismo año fiscal, el empleador ajusta las retenciones futuras. Si llega después de que termine el año fiscal, algo que puede suceder con correcciones tardías, el empleado debe reclamar la devolución directamente, a través de la Personal Tax Account o por teléfono. HMRC estima que hasta un millón de personas al año no reclaman el impuesto pagado en exceso.
Las estadísticas generales de errores en los códigos fiscales cuentan la misma historia desde la otra dirección. En 2023/24, 5,6 millones de personas pagaron en exceso el impuesto sobre la renta: £3.5 mil millones en total. Una investigación de The Tax Refund Company encontró que el 36% de los empleados había tenido al menos un código fiscal incorrecto en una ventana de cuatro años, perdiendo una media de £204 cada uno. No todos estos errores se originan en P45 faltantes. Pero un P45 faltante es la causa más estructuralmente prevenible de la cadena, y la más distribuida. No hay un único sistema de nóminas, ni un único empleador, ni un único proceso de HMRC que sea responsable del traspaso. Por lo tanto, no hay una única entidad a la que se pueda exigir responsabilidad por solucionarlo.
Por qué persiste el papel: la inercia institucional se topa con el problema del respaldo
La propia hoja de ruta de transformación de HMRC, publicada en julio de 2025, detalla más de 50 proyectos: un nuevo portal de PAYE, la digitalización de los servicios del Impuesto sobre Sucesiones, un motor de cumplimiento basado en IA, biometría de voz para las líneas de ayuda. La palabra «P45» no aparece ni una sola vez. En un organismo que está «eliminando la dependencia de los avisos de código fiscal en papel» y probando «nuevas formas de informar a las personas sobre cambios en su situación fiscal», el formulario de baja entre empleadores —el documento que, más que cualquier otro papel, determina si un empleado empieza un nuevo trabajo con el código fiscal correcto— está ausente de la agenda digital.
Hay dos razones para ello, y son estructurales, no burocráticas.
Primera: el P45 sirve como sistema de respaldo. Cuando fallan las presentaciones del FPS de RTI, cuando el software de nóminas genera un archivo corrupto, cuando un empleador presentó en línea pero el nuevo empleador no puede recibir códigos fiscales electrónicos porque su software está desactualizado, el P45 en papel es el recurso de reserva. Mientras exista el respaldo, el canal principal de RTI no necesita ser perfecto. Eliminar el respaldo exigiría hacer que RTI fuera realmente tolerante a fallos, lo cual es un proyecto mucho mayor que emitir un formulario digital. Desde la perspectiva de HMRC, el coste de eliminar el P45 en papel no es el coste del formulario. Es el coste de hacer que toda la infraestructura digital sea lo bastante sólida como para que el respaldo deje de ser necesario. Esa factura nunca se detalla en una hoja de ruta de transformación porque nadie ha pedido que se haga.
Segunda: el traspaso se sitúa entre empleadores, y la competencia de HMRC es contribuyente ↔ HMRC. La brecha del P45 existe en el espacio entre la salida de nóminas del Empleador A y la entrada de nóminas del Empleador B. Ese espacio no está regulado por HMRC del modo en que lo están las presentaciones del FPS. No existe un «estándar de traspaso electrónico del P45». No hay un formato obligatorio para las Partes 1A, 2 y 3 más allá de la especificación de diseño de HMRC para los P45 impresos: papel blanco A4, gramaje mínimo de 80 g/m², solo tinta negra pura. La especificación rige el aspecto del formulario, no cómo se trasladan sus datos entre sistemas. Cerrar esa brecha no es responsabilidad de nadie.
El factor de entrada manual que nadie mide
Las uniones entre sistemas — entre el PDF del P45 y la pantalla de entrada de nóminas del nuevo empleador, entre el formulario en papel y la hoja de cálculo — son donde se vuelven a teclear los datos. Y el retecleo es donde ocurren los errores.
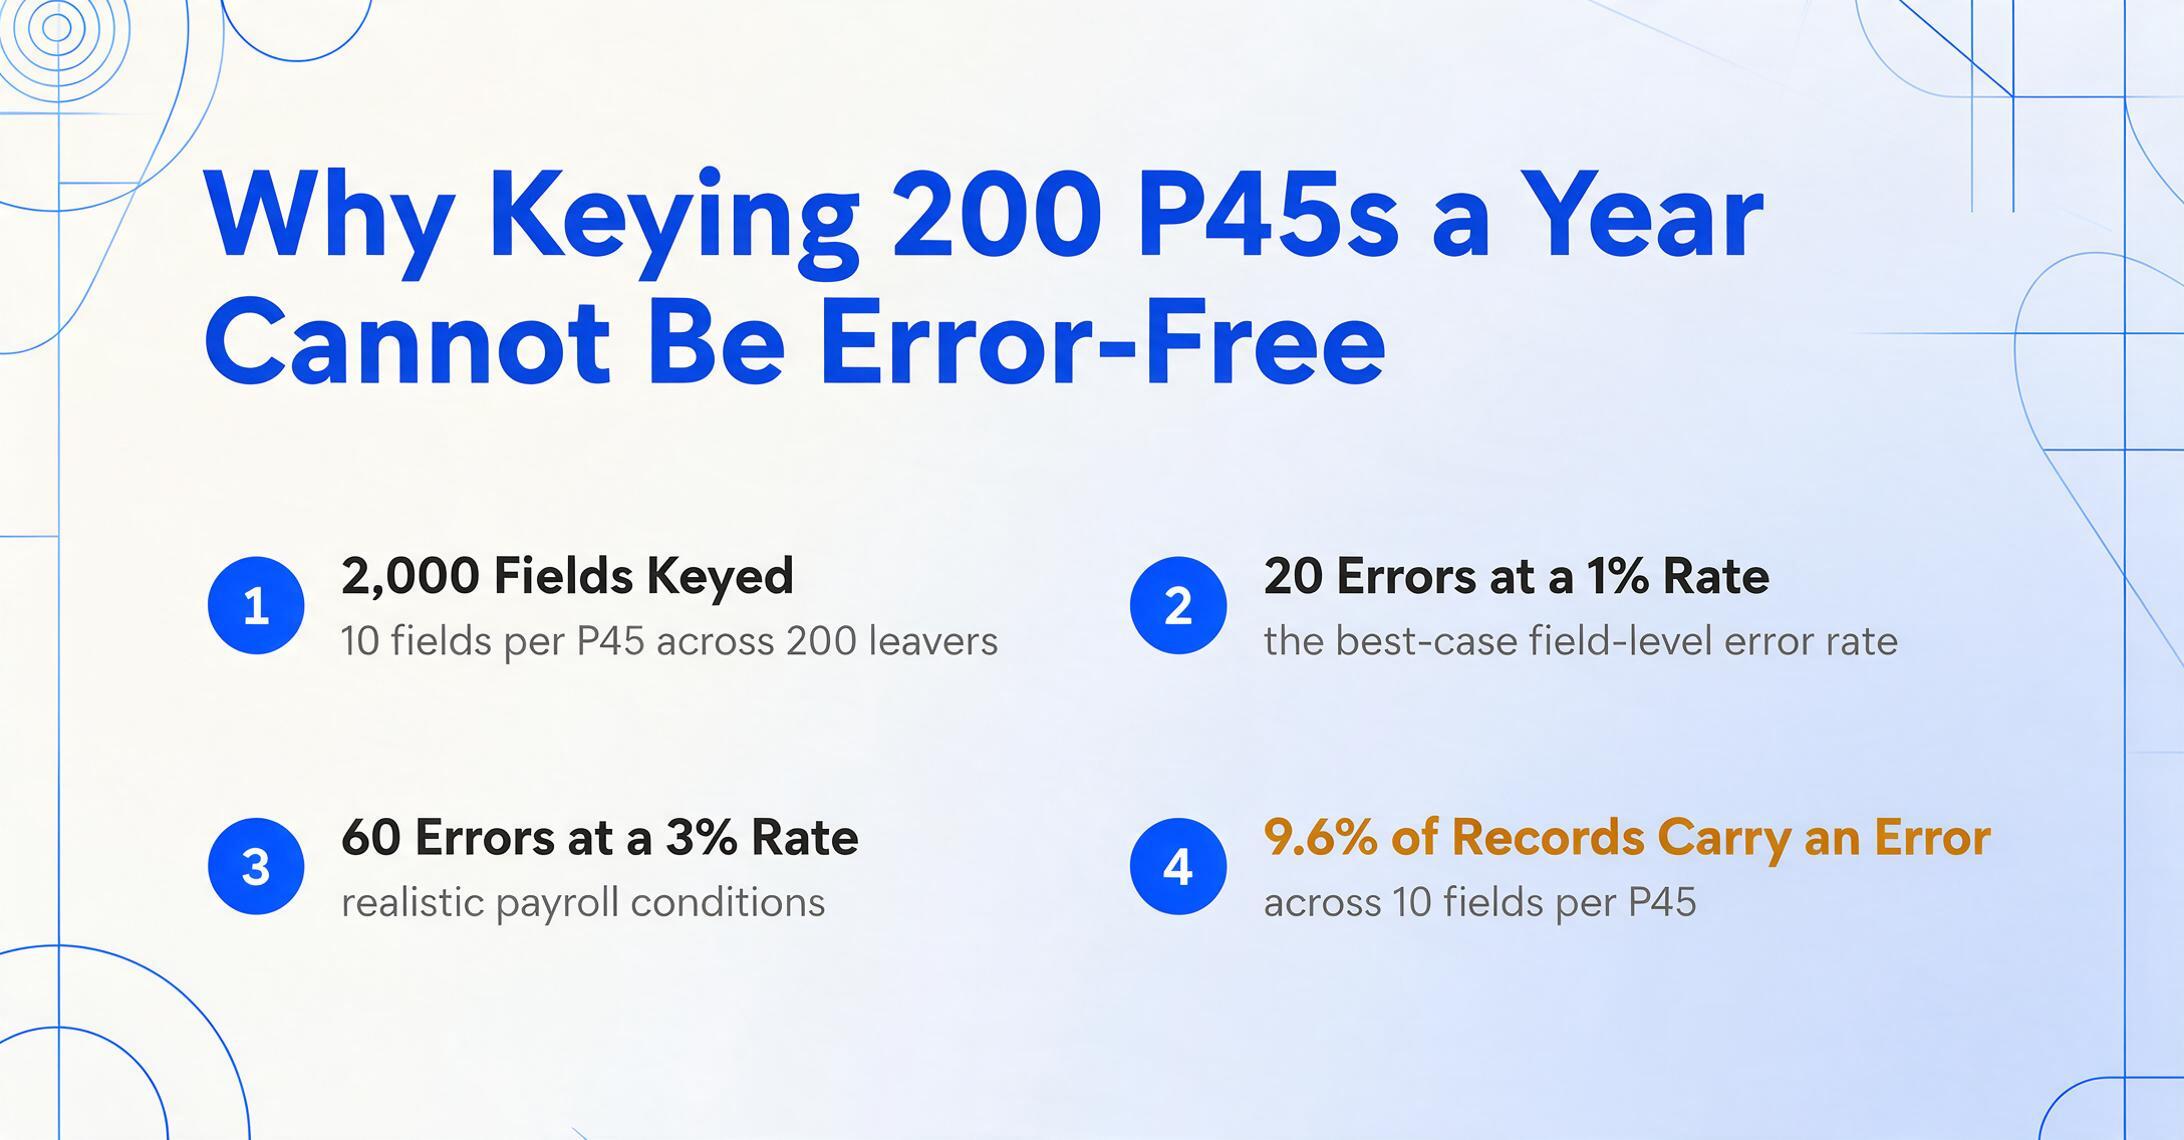
La investigación sobre entrada manual de datos converge en una tasa de error a nivel de campo del 1% al 4% para operadores capacitados. En nóminas, encuestas del sector han descubierto que aproximadamente el 20% de los ciclos de nómina contienen al menos un error — no el 20% de los campos, sino el 20% de ciclos de nómina completos. Para un empleador mediano que gestiona 200 bajas al año, con cada P45 conteniendo aproximadamente 10 campos introducibles — NI number, fecha de baja, código fiscal, pago total hasta la fecha, impuesto total hasta la fecha, indicador de préstamo estudiantil, número de semana/mes y los datos personales del empleado — eso supone 2.000 campos tecleados al año. Con una tasa de error de campo del 1%: 20 campos mal tecleados. Con la tasa más realista del 3% para las condiciones de nóminas — presión de tiempo, variación de formato entre empleadores, P45 que llegan como escaneos en lugar de PDF buscables — la cifra es de 60 errores al año.
El error a nivel de registro se acumula más rápido de lo que los equipos de nóminas anticipan. Con 10 campos por P45 y una tasa de error a nivel de campo del 1%, la tasa de error a nivel de registro — la probabilidad de que un P45 dado contenga al menos un error — es de aproximadamente el 9,6% (1 − 0,99¹⁰). Casi uno de cada diez P45 introducidos manualmente contiene al menos un error. Para la agencia de nóminas de 450 empleados, eso supone aproximadamente 45 P45 al año con un error de datos en algún punto del registro — y cada uno es un posible código fiscal incorrecto, una posible corrección de P45 duplicado, una posible consulta de cumplimiento de HMRC.
El coste de estos errores no es el tiempo de corrección en sí, aunque es significativo — un solo código fiscal incorrecto puede requerir una llamada a HMRC, un envío de FPS rectificado, una nómina corregida y una conversación con un empleado que notó el error. El coste real es la exposición acumulada en materia de cumplimiento. HMRC exige a los empleadores conservar los registros de nóminas durante al menos tres años. En una inspección, el empleador debe poder demostrar que las cifras de su sistema de nóminas coinciden con las cifras de los documentos de origen. Una hoja de cálculo con una cifra de P45 mal tecleada — sin un rastro de auditoría que muestre cuándo se introdujo el error, quién lo hizo o cuál era el valor original — es un registro no verificable. La sanción por registros inadecuados es de hasta £3.000 por empleado. El P45 que se introdujo correctamente no genera la responsabilidad. El P45 que se introdujo con un dígito incorrecto, y se introdujo hace cinco años, reposando silenciosamente en el archivo, sí lo hace.
El fallo sistémico no es el P45 en sí. Es la combinación de una distribución en papel en cuatro partes y la entrada manual de datos — un proceso de 1944 injertado en una infraestructura digital de RTI de 2013, con la unión entre ambos rellenada por pulsaciones de teclado que nadie audita.
Romper el ciclo: qué cambia cuando desaparece el teclado
El problema del papel del P45 no se soluciona pidiendo a HMRC que elimine el formulario. El papel cumple una función de respaldo de la que depende el RTI, y las prioridades de transformación de HMRC están en otro lugar. Lo que sí se puede solucionar es el tecleo.
Cuando llega un P45 —ya sea un PDF del software de nóminas de un empleador anterior, un escaneo de un formulario en papel de quien aún no usa RTI, o una fotografía que un empleado que se marcha envió desde su último trabajo— los datos que contiene no necesitan volver a teclearse. Las herramientas de extracción de documentos que comprenden la estructura semántica de un P45 pueden leer el código fiscal, las cifras de retribución y retención acumuladas del año, la fecha de baja, el NI number y el indicador de préstamo estudiantil directamente de la página. El resultado no es un PDF. Es una fila estructurada de datos —las mismas columnas que un administrador de nóminas teclearía en una hoja de cálculo— generada en segundos. El teclado, que era la costura entre sistemas, pasa a ser un paso de verificación en lugar de un paso de creación.
Esto es lo que cubre en detalle la guía complementaria sobre extraer datos de bajas de P45 a Excel para nóminas: cómo tomar un P45 en cualquier formato —impreso, escaneado, PDF— y convertirlo en datos de nóminas estructurados sin volver a teclear un solo campo. La tecnología existe. El P45 existe. La brecha entre ambos se mide en pulsaciones de teclas.
Para el contexto más amplio de por qué la introducción manual de datos de nóminas sigue siendo un riesgo estructural en el panorama de la documentación fiscal del Reino Unido, el análisis sobre la introducción manual de datos de P60 en las nóminas del Reino Unido traza el mismo patrón —certificados de fin de año generados por software, consumidos por personas, tecleados en hojas de cálculo— y lo que les cuesta a los departamentos que los procesan.
Preguntas frecuentes
¿Puedo obtener un P45 de reemplazo si perdí el mío?
No. HMRC afirma explícitamente que los empleadores anteriores no pueden emitir un P45 de reemplazo. Si pierde su P45 o nunca lo recibe, su nuevo empleador debe utilizar en su lugar la Lista de comprobación para nuevos empleados de HMRC. Esto significa que no se beneficiará del cálculo acumulativo de impuestos que permite el P45 —es probable que se le asigne un código fiscal de emergencia hasta que HMRC corrija su registro.
¿Qué ocurre si mi nuevo empleador ejecuta la nómina antes de recibir mi P45?
Se le asignará un código fiscal de emergencia — normalmente 1257L W1 o M1 — que trata cada período de pago de forma independiente en lugar de acumulativa. Con un salario de £30,000, esto supone aproximadamente entre £100 y £150 más de impuesto deducido al mes que con el código acumulativo correcto. HMRC indica que la corrección puede tardar hasta 35 días. El impuesto pagado en exceso es reembolsable — ya sea mediante deducciones reducidas en nóminas posteriores si se corrige dentro del ejercicio fiscal, o mediante reclamación directa a HMRC una vez finalizado el ejercicio.
¿Por qué HMRC no digitaliza todo el P45?
La Parte 1 ya es digital — se envía a HMRC electrónicamente mediante la Full Payment Submission de RTI. Las Partes 1A, 2 y 3 siguen siendo físicas porque cumplen una función de traspaso entre empleadores que RTI no fue diseñado para sustituir. El trabajo de transformación actual de HMRC prioriza los servicios digitales orientados al contribuyente — un nuevo portal de PAYE, avisos digitales de códigos fiscales — en lugar de la brecha de transferencia de datos entre empleadores. El P45 en papel también funciona como respaldo del sistema: si fallan los envíos de RTI, el formulario en papel proporciona un mecanismo alternativo para la continuidad de los datos fiscales.
¿Se multa a mi empleador por no emitir un P45?
No existe una sanción fija e independiente únicamente por no proporcionar un P45. Sin embargo, puede contribuir a hallazgos más amplios de incumplimiento de PAYE. Los empleadores se enfrentan a sanciones de hasta £3,000 por empleado por registros de nómina inadecuados o inexactos, y las sanciones por presentación de RTI oscilan entre £100 y £400 al mes según el tamaño del empleador. Los empleados que no reciben un P45 pueden escalar el caso a HMRC, lo que puede desencadenar una revisión de cumplimiento de las prácticas de nómina del empleador.
¿Recibo varios P45 si trabajé en varios empleos en el mismo ejercicio fiscal?
Sí. Cada empleador al que deje durante el ejercicio fiscal debe emitir un P45 por separado. Si tuvo dos empleos simultáneamente y dejó ambos, recibirá dos P45 — cada uno mostrando únicamente el salario y el impuesto de ese empleo concreto. Esto crea un problema de agregación de datos: su nuevo empleador o contable necesita combinar las cifras de varios P45 para comprender su situación fiscal total. Cada punto de fusión es un posible error de cálculo manual.
¿Es un P45 lo mismo que un P60?
No. Un P45 se emite cuando usted deja un empleo y cubre su salario y sus impuestos desde el inicio del año fiscal hasta su fecha de baja. Un P60 se emite al final del año fiscal (antes del 31 de mayo) a todos los empleados que sigan en nómina a 5 de abril, y cubre el año fiscal completo. Un empleado que causó baja en diciembre recibe un P45 en diciembre. Ese mismo empleado no recibe un P60 de ese empleador, pero el empleador que emitió el P45 debe conservar igualmente los registros para fines de cumplimiento con HMRC durante al menos tres años.