P45 Form이
영국 급여팀에 생각보다 더 큰 비용을 초래하는 이유
2024년 영국 노동력의 34%가 고용주를 변경하거나 노동 시장을 완전히 떠났습니다. 약 1,100만 명에 해당합니다. 연간 인구 조사에 대한 CIPD 분석에 따르면 그렇습니다. 이 모든 퇴사자는 2003년 소득세(PAYE) 규정 제36조에 따른 법적 의무를 발생시켰습니다. 고용주는 퇴사 급여 기간 내 또는 "부당한 지연 없이" P45를 발급해야 합니다. 그 의무 자체가 문제는 아닙니다. 문제는 2013년 RTI(Real Time Information)가 P45의 Part 1을 디지털화했음에도 불구하고 나머지 세 부분 — 직원 기록용 1A, 새 고용주용 2와 3 — 이 1944년, 즉 양식이 도입된 해에 설계된 배포 체계를 여전히 따르고 있다는 점입니다. 그 체계 어딘가에서, 퇴사일과 새 직장의 첫 급여 실행 사이에 종이가 분실되고, 숫자가 잘못 입력되며, HMRC 시스템은 직원이 몇 주 동안 — 어쩌면 영원히 — 알아차리지 못할 수도 있는 긴급 세금 코드로 기본 설정됩니다.
핵심 요약
- 2024년 영국에서 1,100만 건의 직장 변경이 1,100만 건의 P45를 발생시켰으며, 보수적인 필드 오류율을 적용하면 통계적으로 수동으로 다시 입력된 P45 열 건 중 한 건은 최소 한 자리 숫자가 잘못된 채로 급여 시스템에 입력됩니다.
- 실제 비용은 HMRC에 수정 전화를 하는 것이 아니라, 5년 전에 잘못 입력된 NI number가 급여 아카이브에 발견되지 않은 채 남아 있다가 직원당 최대 £3,000의 벌금을 초래하는 검사를 기다리는 것입니다.
- P45 데이터는 이미 양식에 인쇄되어 있습니다. 직접 추출하면 급여 담당자는 검증자가 되어, 데이터를 한 번도 새로 입력하지 않고 고용주 A의 급여 출력과 고용주 B의 급여 입력 사이의 간극을 메웁니다.
RTI가 없애려 했던 양식
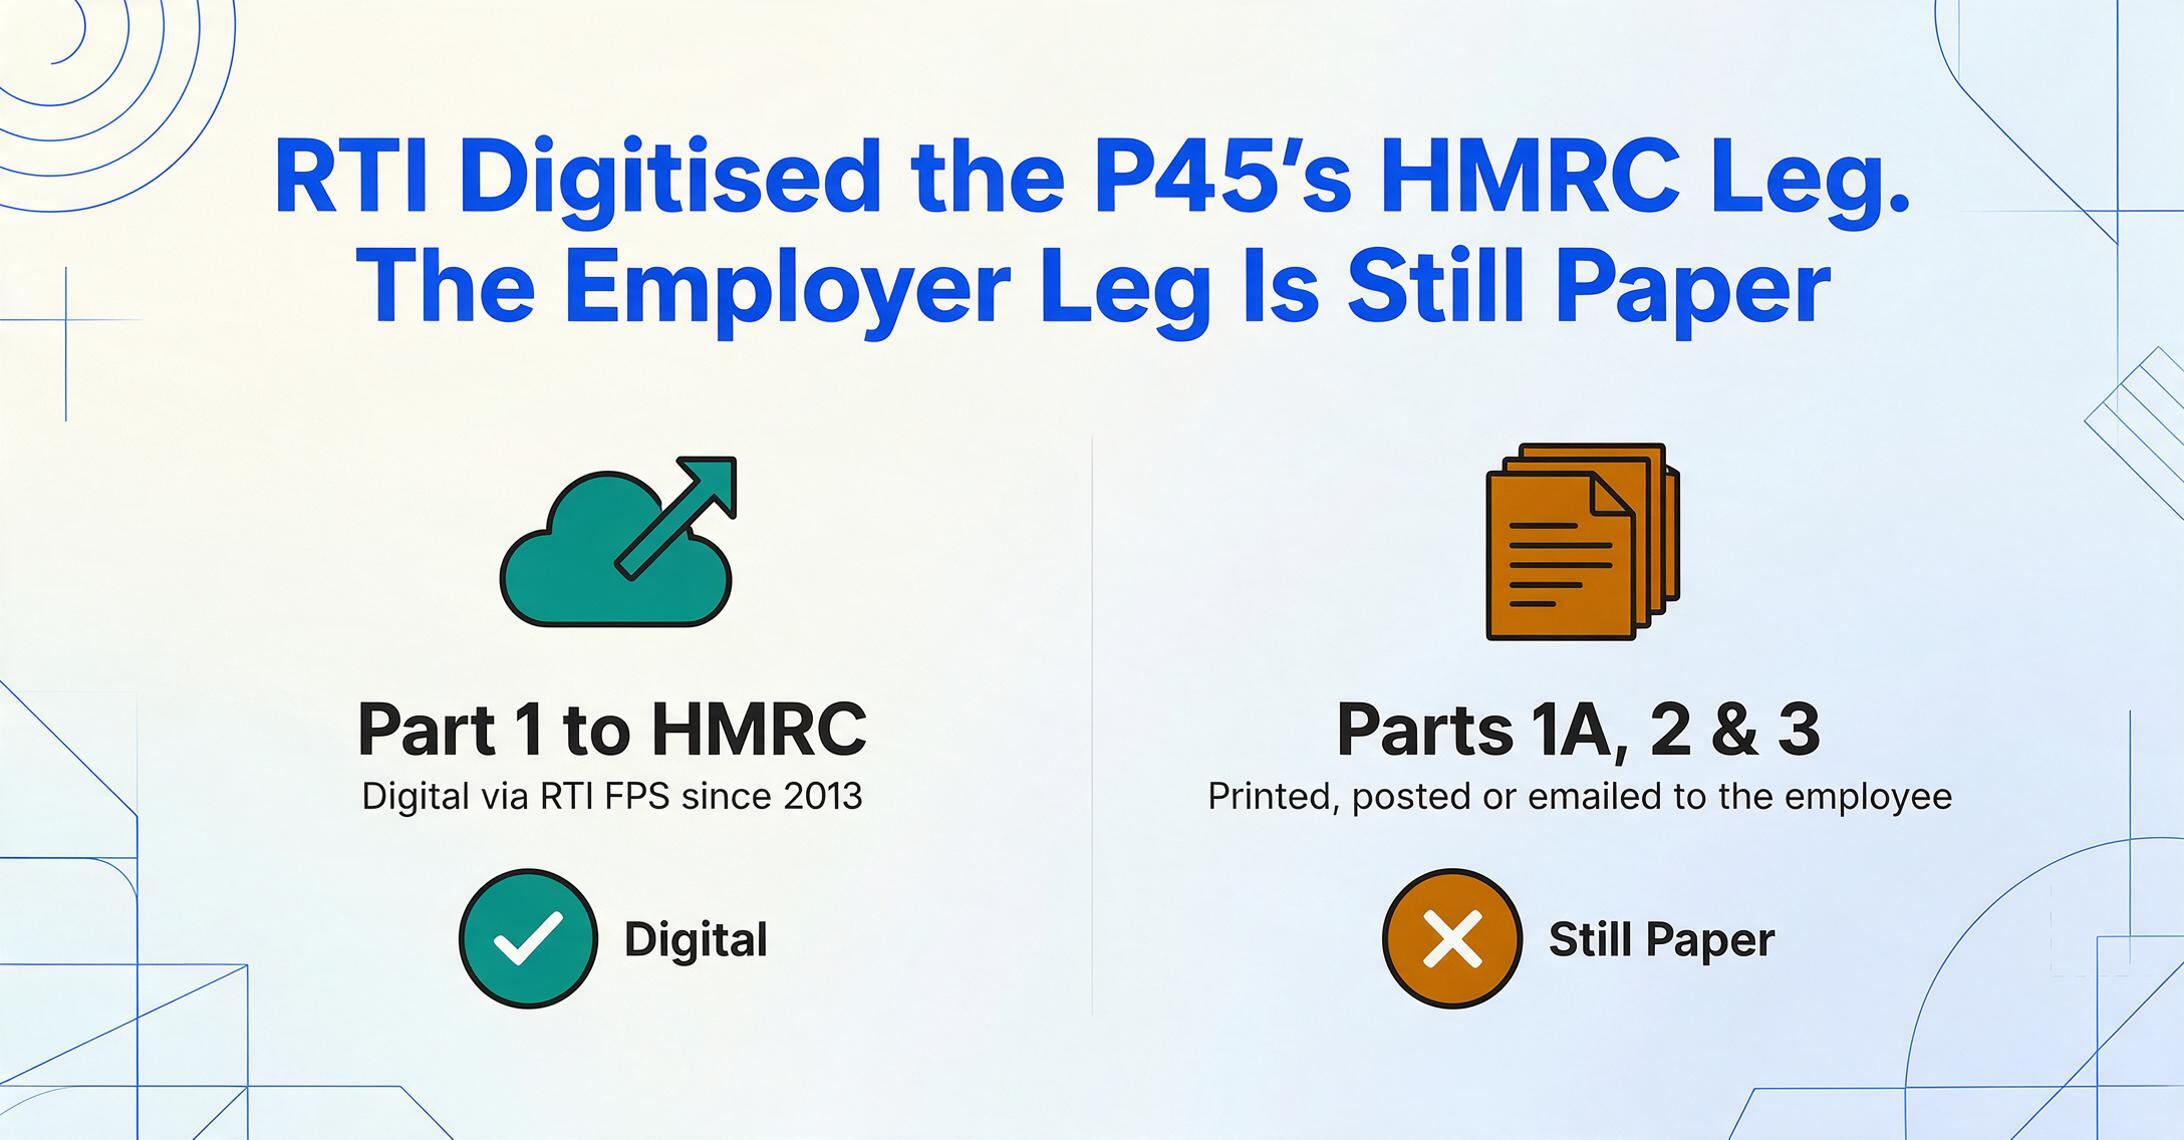
RTI가 2013년에 시행되기 전에는 P45 전체가 물리적 종이 사슬이었습니다. 고용주는 네 장의 카본 복사본을 작성하고, Part 1은 HMRC에 우편으로 보내고, Parts 1A, 2, 3은 퇴사하는 직원에게 건네주었습니다. 지연, 분실 우편, HMRC 측의 수동 데이터 입력이 만연했습니다. RTI는 구조적 해결책으로 제시되었습니다. 퇴사자 정보가 고용주의 Full Payment Submission(FPS)에서 HMRC로 거의 실시간으로 전자적으로 전송되는 것이었습니다. Part 1은 불필요해졌습니다 — 급여 소프트웨어가 FPS를 생성하고, HMRC가 데이터를 수신하고, 직원의 세금 기록이 업데이트됩니다.
디지털 전환은 바로 그 지점에서 멈췄습니다.
Parts 1A, 2, 3은 여전히 물리적 문서입니다. 직원은 이를 받아야 합니다 — 종이로, 또는 고용주의 급여 소프트웨어에서 인쇄하거나 이메일로 보낸 PDF로. 직원은 Part 1A를 자신의 기록용으로 보관해야 합니다. 그런 다음 Parts 2와 3을 새 고용주에게 전달해야 하며, 새 고용주는 첫 급여 실행 전에 연간 누계 급여, 연간 누계 세금, 세금 코드, National Insurance 번호를 급여 시스템에 수동으로 입력해야 합니다. HMRC 규정에 따르면, 새 고용주가 P45 없이 급여를 실행하면 직원은 긴급 세금 코드가 적용됩니다. 2013년에 폐지될 예정이었던 이 양식은 2026년에도 여전히 서로 연결되지 않은 두 급여 시스템 간에 누적 세금 데이터를 이전하는 유일한 메커니즘입니다.
구조적 현실: RTI는 P45의 고용주-HMRC 구간을 디지털화했습니다. 고용주-고용주 구간에는 아무것도 하지 않았습니다. RTI가 닿지 않은 퇴사자 처리의 모든 부분은 이제 시스템 간의 이음새이며, 모든 이음새에서 사람이 입력합니다.
모든 퇴사자에게 P45를: 아무도 세지 않는 물량
P45는 간헐적인 문서가 아닙니다. 사직, 정리해고, 은퇴, 해고, 기간제 계약 종료, 심지어 사망까지 모든 퇴사 사유마다 발급됩니다. 이러한 사유 대부분은 HR 서한으로 시작되며, 서명된 해고 통지서를 Excel로 추출하면 P45와 함께 최종 근무일, 퇴사 사유, 최종 급여 내역을 확보할 수 있습니다. 노동 이동률 34%, PAYE 근로자 약 3,300만 명인 경제에서 계산은 간단합니다. 매 과세연도마다 수백만 장의 P45가 발생합니다. CIPD의 34% 수치는 새 고용주로 이동하는 27.4%와 노동시장을 떠나는 6.6%로 나뉩니다. P45가 실제로 새 고용주에게 도달해야 하는 직장 이동자만 따져도 연간 약 900만 장의 P45가 이동합니다.
이동률은 균일하지 않습니다. 숙박·외식업은 이직률 52%입니다. 건설, 소매, 전문 서비스업은 전국 평균을 크게 웃돕니다. 현장 근로자 400명을 둔 건설 회사는 비슷한 규모의 금융 서비스 회사가 5년간 처리하는 것보다 많은 P45를 1년에 처리합니다. 성수기마다 직원 1,200명을 두는 호텔 체인은 연간 600명의 퇴사자에게 P45를 발급할 수 있습니다. 이러한 고이직 산업에서 P45 파이프라인은 규정 준수의 부차적 문제가 아니라, 어느 인력 예산에도 명시적으로 계상되지 않는 반복적 운영 부담입니다.
하위 수치는 규모를 더 키웁니다. 평균 직원 15명인 중소기업 고객 30곳을 담당하는 중견 급여 사무소는 연간 450장의 P45를 관리합니다. 퇴사자만을 위해서입니다. 고객 100명의 자가 신고 세금 신고서를 제출하는 회계 사무소는 과세연도 중 각 고객의 이전 근무처에서 P45 수치를 필요로 하며, 흔히 여러 직장에 걸쳐 있습니다. 이 모든 시나리오에서 P45는 존재합니다. 데이터는 페이지에 인쇄되어 있습니다. 그러나 그것을 페이지에서 필요한 시스템 — 급여 소프트웨어, 세금 신고서, 급여 청구 계산 — 으로 옮기는 일은 여전히 타이핑 작업입니다.
그 타이핑을 P45 to Excel 작업으로 대체해도 양식이 이동하는 방식은 바뀌지 않습니다. 네 부분은 설명된 대로 정확히 이동합니다. 다만 수신 고용주의 키보드 단계를 없애고, 급여 담당자가 수치를 입력하는 대신 확인하게 합니다.
네 부분으로 나뉜 배포 문제
P45가 왜 여전히 구조적 실패 지점으로 남아 있는지 이해하려면, 각 부분이 거쳐야 하는 원래의 여정을 따라가며 어디에서 단절이 발생하는지 살펴봐야 합니다.
Part 1 — HMRC. 이 부분은 RTI가 해결했습니다. 급여 소프트웨어가 직원의 마지막 급여일 당일 또는 그 전에 FPS의 일부로 제출합니다. HMRC가 이를 수신하고, 직원의 세금 기록이 갱신됩니다. 이 구간은 2013년부터 디지털화되었으며 대체로 작동합니다.
Part 1A — 직원 기록. 고용주는 Part 2, Part 3과 함께 이를 생성합니다. 이는 직원에게 전달되어야 하며, 이상적으로는 마지막 근무일에 또는 최종 급여명세서와 함께 전달되어야 합니다. 실제로는 최종 급여 처리가 언제 이루어지는지에 따라 시기가 달라집니다. 휴가 수당, 해고 예고 수당, 상여금 등이 관련된 경우처럼 직원이 퇴사한 후에야 최종 급여가 계산되는 일이 흔합니다. 10일에 퇴사하고 17일에 새 직장에 입사한 직원은 P45가 도착할 즈음 새 고용주에서 이미 첫 급여 처리를 마친 상태입니다. 그 시점에서 Part 2와 Part 3은 이미 늦은 것입니다. 새 고용주의 급여 시계는 이미 돌아가기 시작했습니다.
Parts 2 and 3 — 새 고용주. 직원은 첫 급여 처리 전에 이를 새 고용주에게 직접 전달해야 합니다. 늦게 도착하거나 아예 도착하지 않으면, 급여 부서는 연간 누계 수치 없이 초기 세금 코드를 부여하는 HMRC Starter Checklist로 대체합니다. Starter Checklist는 직원이 누적 코드를 받을지(이 직장이 유일한 직장이고 해당 세금 연도에 다른 고용이 없었던 경우), 아니면 기본 세율 BR 코드를 받을지(두 번째 직장인 경우)를 결정합니다. 체크리스트를 잘못 작성하면 — 예를 들어 두 번째 직장인데 "이것이 나의 유일한 직장입니다"라고 신고하는 경우 — 첫날부터 세금 코드가 틀어집니다. 그리고 P45와 달리 Starter Checklist에는 이전 소득 데이터가 없습니다. 누적 세금 계산을 재개할 수 없습니다. 추측만 할 수 있을 뿐입니다.
덜 명확한 실패 유형도 있습니다: 늦은 P45 시나리오입니다. 급여 담당자를 위한 BrightPay 문서가 명시적으로 다루는 사례로, "신규 직원이 첫 급여 이후, 그리고 FPS가 HMRC에 제출된 이후에 새 고용주에게 P45를 제출할 수 있다"는 경우입니다. P45가 도착할 즈음 HMRC는 이미 Starter Checklist 데이터를 기반으로 세금 코드를 발급했을 수 있습니다. 이제 급여 담당자는 HMRC가 발급한 코드를 사용할지, P45 수치를 사용할지 결정해야 합니다. 문서는 HMRC가 보낸 코드를 사용하라고 안내합니다. 즉, 직원이 2주 동안 쫓아다닌 P45 데이터가 아예 입력되지 않을 수도 있다는 뜻입니다. 양식은 도착했습니다. 다만 너무 늦게 도착해서 의미가 없었을 뿐입니다.
배포 체인에는 최소 일곱 개의 인계 지점이 있습니다: 최종 급여 처리 → P45 생성 → FPS를 통한 Part 1 → 직원에게 Parts 1A/2/3 전달 → 직원이 1A 보관 → 직원이 새 고용주에게 2/3 전달 → 새 고용주가 급여 시스템에 데이터 입력 → 새 FPS 제출. 각 화살표가 단절 지점입니다. 전체 체인을 소유한 단일 주체는 없습니다.
Part 2 누락에서 긴급 세금까지: 비용 연쇄
Part 2와 Part 3가 첫 급여 지급 전에 새 고용주에게 도달하지 않으면, 직원은 긴급 세금 코드에 배정됩니다. 일반적으로 1257L W1(1주차) 또는 1257L M1(1개월차)입니다. 이 코드는 각 급여 기간을 연간 누계 조정 없이 독립된 과세 기간으로 취급합니다. 표준 개인 공제액은 누적 총소득에 적용되는 대신 급여 기간별로 균등하게 나뉩니다.
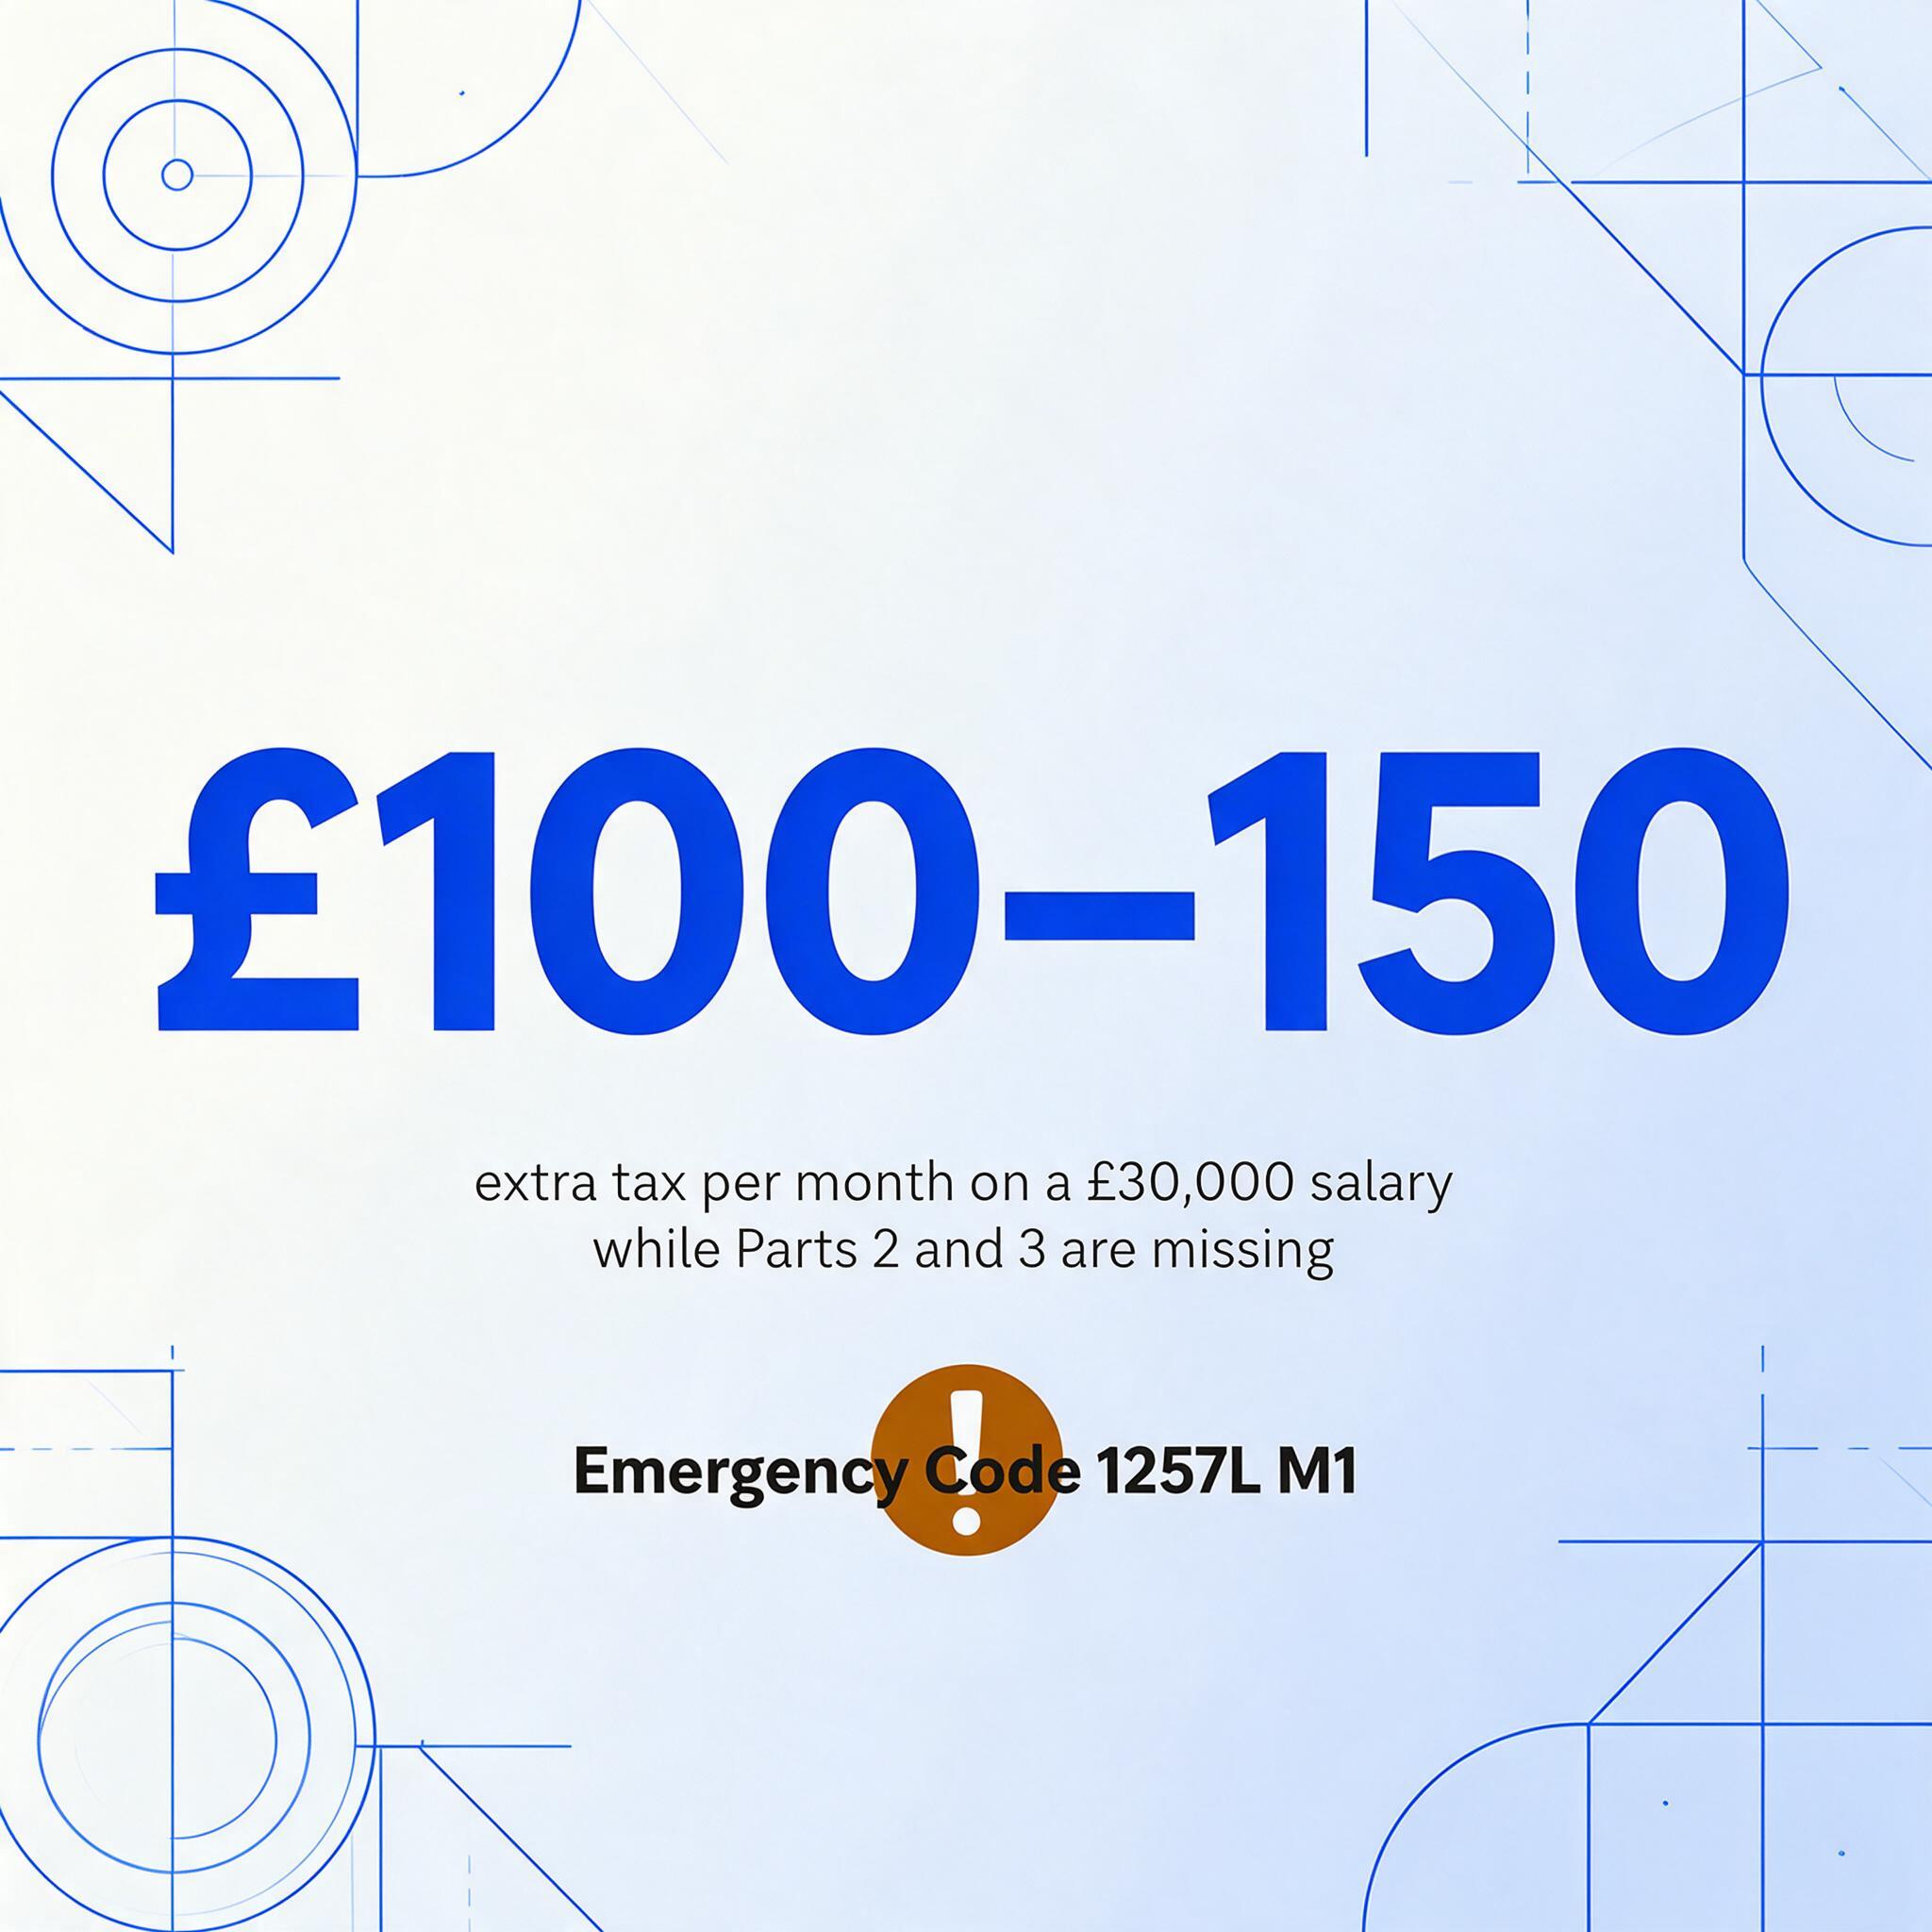
계산은 냉혹합니다. 연봉 £30,000인 직원이 누적 1257L 코드를 적용받으면 월 세금은 약 £290입니다. 긴급 M1 코드에서는 공제액이 약 £400으로, 월 £100에서 £150 차이가 납니다. 새 직장을 막 시작한 직원, 어쩌면 소득 공백 후에 시작한 직원에게 실수령액 £100 감소는 추상적인 규정 준수 문제가 아닙니다. 실제 현금 흐름 타격입니다.
HMRC는 세금 코드 정정이 "직장을 시작한 시점부터 최대 35일이 걸릴 수 있다"고 밝힙니다. 실제로는 세 가지 별개 시스템이 정렬되어야 합니다. 이전 고용주가 퇴사자 FPS를 제출했어야 하고, 새 고용주가 입사자 FPS를 제출했어야 하며, HMRC 시스템이 둘을 대조해야 합니다. 어느 지점에서든 지연이 발생하면 정정 기간이 35일을 넘어갑니다. 두 급여 기간 동안 긴급 과세된 직원은 세 번째 기간에도 긴급 과세될 수 있으며, 그때쯤이면 £300에서 £450을 손해 본 상태입니다. HMRC는 초과 납부액을 환급하지만, 환급 방식은 그다음 상황에 따라 달라집니다. 정정이 같은 세무 연도 내에 도착하면 고용주가 향후 공제를 조정합니다. 세무 연도 종료 후에 도착하면(지연 정정 시 발생할 수 있음) 직원이 Personal Tax Account나 전화로 직접 환급을 청구해야 합니다. HMRC는 매년 최대 100만 명이 초과 납부한 세금을 환급받지 못한다고 추정합니다.
더 넓은 세금 코드 오류 통계도 반대 방향에서 같은 이야기를 합니다. 2023/24년에 560만 명이 소득세를 초과 납부했으며, 총액은 £35억입니다. The Tax Refund Company의 연구에 따르면 4년 동안 36%의 직원이 최소 한 번 잘못된 세금 코드를 적용받았고, 평균 £204를 손실했습니다. 이 오류 모두가 P45 누락에서 비롯된 것은 아닙니다. 그러나 P45 누락은 이 연쇄에서 구조적으로 가장 예방 가능한 원인이며, 가장 분산된 원인입니다. 이 인계를 책임지는 단일 급여 시스템, 단일 고용주, 단일 HMRC 프로세스는 없습니다. 따라서 이를 해결할 책임을 물을 수 있는 단일 주체도 없습니다.
종이 문서가 계속되는 이유: 제도적 관성과 백업 문제의 충돌
2025년 7월에 발표된 HMRC의 자체 Transformation Roadmap에는 50개 이상의 프로젝트가 나열되어 있습니다. 새로운 PAYE 포털, 상속세 서비스의 디지털화, AI 기반 컴플라이언스 엔진, 헬프라인용 음성 생체 인식 등입니다. "P45"라는 단어는 단 한 번도 등장하지 않습니다. "종이 세금 코드 통지서에 대한 의존을 제거"하고 "세금 상황 변경을 사람들에게 알리는 새로운 방식"을 시험 중인 기관에서, 고용주 간 퇴직자 양도 서식 — 다른 어떤 단일 종이 문서보다도 직원이 새 직장에서 올바른 세금 코드로 시작할 수 있는지를 결정하는 문서 — 는 디지털 의제에서 빠져 있습니다.
여기에는 두 가지 이유가 있으며, 이는 관료적이라기보다 구조적입니다.
첫째: P45는 백업 시스템 역할을 합니다. RTI FPS 제출이 실패할 때, 급여 소프트웨어가 손상된 파일을 생성할 때, 고용주가 온라인으로 신고했지만 새 고용주의 소프트웨어가 구버전이라 전자 세금 코드를 받을 수 없을 때 — 종이 P45가 대체 수단입니다. 백업이 존재하는 한, 주된 RTI 파이프라인이 완벽할 필요는 없습니다. 백업을 제거하려면 RTI를 진정으로 내결함성 있게 만들어야 하며, 이는 디지털 서식을 발급하는 것보다 훨씬 큰 프로젝트입니다. HMRC의 관점에서 종이 P45를 없애는 비용은 서식의 비용이 아닙니다. 백업이 더 이상 필요하지 않을 만큼 전체 디지털 인프라를 완벽하게 만드는 비용입니다. 그 청구서는 아무도 요청한 적이 없기 때문에 Transformation Roadmap에 항목별로 기재된 적이 없습니다.
둘째: 인계가 고용주 사이에 위치하며, HMRC의 권한 범위는 납세자 ↔ HMRC입니다. P45 격차는 고용주 A의 급여 출력과 고용주 B의 급여 입력 사이의 공간에 존재합니다. 그 공간은 FPS 제출과 같은 방식으로 HMRC의 규제를 받지 않습니다. "P45 전자 인계 표준"은 없습니다. Part 1A, 2, 3에 대해 인쇄된 P45에 대한 HMRC의 설계 사양 외에 의무화된 형식은 없습니다 — A4 백색 용지, 최소 80 gsm, 순수 검정 잉크만 사용. 이 사양은 서식이 어떻게 보여야 하는지를 규정할 뿐, 데이터가 시스템 간에 어떻게 이동하는지는 규정하지 않습니다. 그 격차를 메우는 것은 누구의 업무도 아닙니다.
아무도 측정하지 않는 수동 입력 변수
시스템 사이의 이음새 — P45 PDF와 새 고용주의 급여 입력 화면 사이, 종이 양식과 스프레드시트 사이 — 에서 데이터가 다시 입력됩니다. 그리고 다시 입력하는 과정에서 오류가 발생합니다.
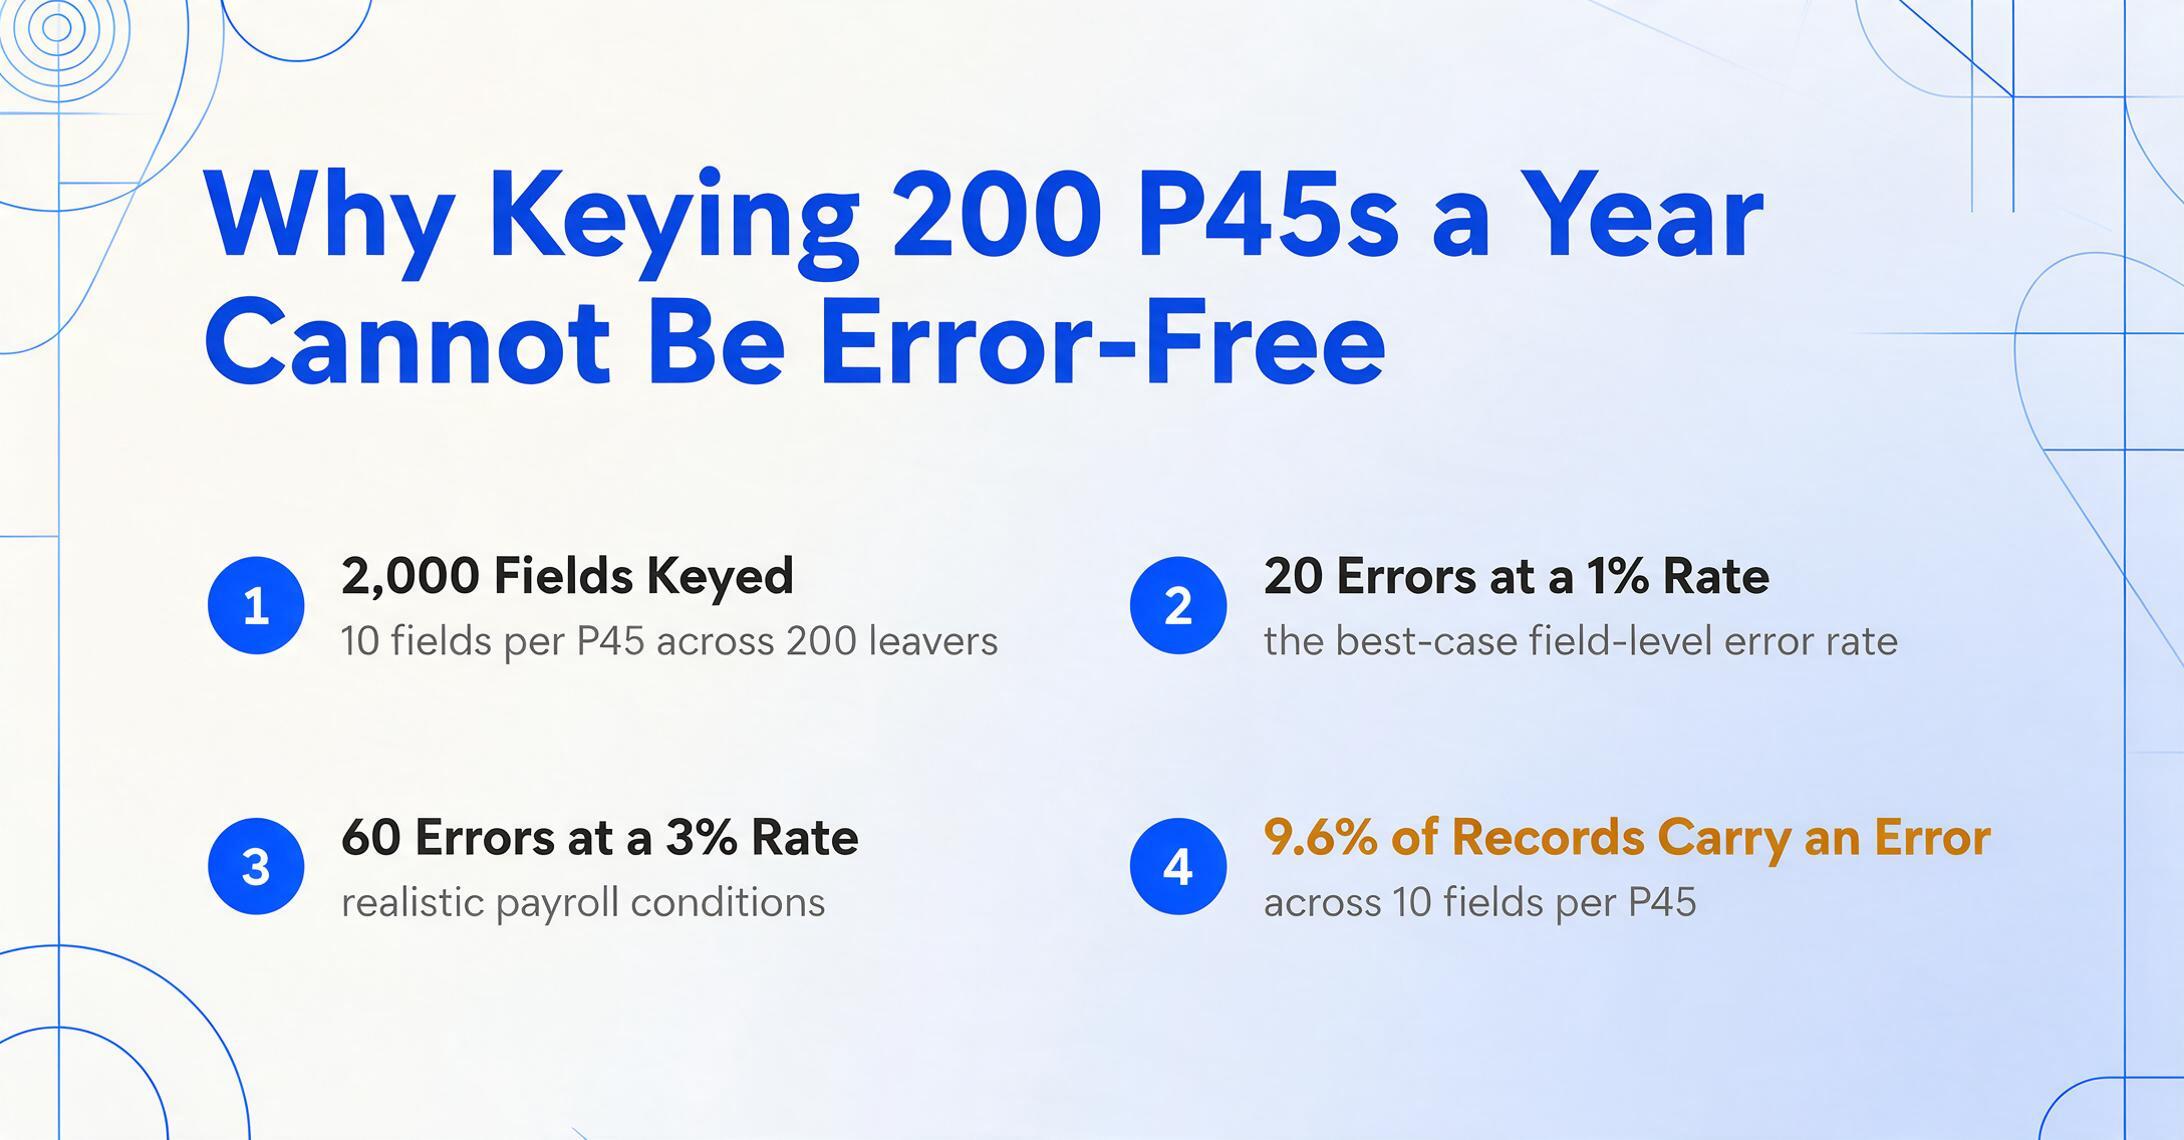
수동 데이터 입력 연구는 숙련된 작업자의 필드 수준 오류율이 1%에서 4%에 이른다는 데 일치된 결과를 보여줍니다. 급여 업무에서 업계 조사에 따르면 약 20%의 급여 실행에 최소 한 건의 오류가 포함되어 있습니다 — 필드의 20%가 아니라 전체 급여 주기의 20%입니다. 연간 200명의 퇴사자를 처리하는 중견 고용주의 경우, 각 P45에 약 10개의 입력 가능한 필드 — National Insurance number, 퇴사일, 세금 코드, 현재까지의 총 급여, 현재까지의 총 세금, 학생 대출 표시, 주/월 번호, 그리고 직원의 개인 정보 — 가 포함되어 있다면 연간 2,000개의 필드를 입력하는 셈입니다. 1%의 필드 오류율에서: 20개의 잘못 입력된 필드. 급여 업무 환경에서 더 현실적인 3% 오류율 — 시간 압박, 고용주 간 형식 차이, 검색 가능한 PDF가 아닌 스캔본으로 도착하는 P45 — 에서는 연간 60건의 오류가 발생합니다.
레코드 수준 오류는 급여 팀이 예상하는 것보다 빠르게 누적됩니다. P45당 10개의 필드와 1%의 필드 수준 오류율에서, 레코드 수준 오류율 — 주어진 P45에 최소 한 건의 실수가 포함될 확률 — 은 약 9.6%입니다 (1 − 0.99¹⁰). 수동으로 입력된 P45 중 거의 10건 중 1건에 최소 한 건의 오류가 포함되어 있습니다. 직원 450명 규모의 급여 대행사의 경우, 연간 약 45건의 P45에 레코드 어딘가에 데이터 오류가 있다는 뜻이며 — 각각은 잠재적인 잘못된 세금 코드, 잠재적인 중복 P45 수정, 잠재적인 HMRC 컴플라이언스 문의입니다.
이러한 오류의 비용은 수정 시간 자체가 아닙니다. 물론 그것도 상당하지만 — 잘못된 세금 코드 하나로 HMRC에 전화하고, 수정된 FPS 제출하고, 수정된 급여명세서를 발행하고, 실수를 발견한 직원과 대화해야 할 수 있습니다. 진짜 비용은 누적되는 컴플라이언스 노출입니다. HMRC는 고용주가 급여 기록을 최소 3년간 보관할 것을 요구합니다. 검사 시 고용주는 급여 시스템의 수치가 원본 문서의 수치와 일치함을 입증할 수 있어야 합니다. 잘못 입력된 P45 수치가 있는 스프레드시트 — 오류가 언제, 누구에 의해, 원래 값이 무엇이었는지 보여주는 감사 추적 없이 — 는 검증 불가능한 기록입니다. 부적절한 기록에 대한 벌금은 직원당 최대 £3,000입니다. 올바르게 입력된 P45는 책임을 발생시키지 않습니다. 잘못된 숫자 하나로 입력되고, 5년 전에 입력되어, 조용히 보관소에 남아 있는 P45가 책임을 발생시킵니다.
시스템적 실패는 P45 자체가 아닙니다. 그것은 4부로 나뉜 종이 배포와 수동 데이터 입력의 결합입니다 — 1944년의 프로세스를 2013년의 디지털 RTI 기반 위에 이식하고, 그 사이의 이음새를 아무도 감사하지 않는 키보드 입력으로 메운 것입니다.
순환 고리 끊기: 키보드가 사라지면 무엇이 바뀌는가
P45의 종이 문제는 HMRC에 양식을 없애달라고 요청한다고 해결되지 않습니다. 종이는 RTI가 의존하는 백업 기능을 수행하며, HMRC의 전환 우선순위는 다른 곳에 있습니다. 해결할 수 있는 것은 타이핑입니다.
P45가 도착할 때 — 이전 고용주의 급여 소프트웨어에서 나온 PDF든, RTI 이전 시절의 종이 양식을 스캔한 것이든, 퇴사자가 이전 직장에서 문자로 보낸 사진이든 — 그 안의 데이터를 다시 입력할 필요는 없습니다. P45의 의미 구조를 이해하는 문서 추출 도구는 세금 코드, 연간 누계 급여 및 세액 수치, 퇴사일, NI number, 학생 대출 표시를 페이지에서 직접 읽어낼 수 있습니다. 출력물은 PDF가 아닙니다. 구조화된 데이터 행 — 급여 담당자가 스프레드시트에 입력할 법한 바로 그 열들이 몇 초 만에 생성됩니다. 시스템 사이의 이음새였던 키보드는 이제 생성 단계가 아니라 검증 단계가 됩니다.
이것이 급여 처리를 위해 P45 퇴사자 데이터를 Excel로 추출하기 동반 가이드에서 자세히 다루는 내용입니다: 인쇄본, 스캔본, PDF 등 어떤 형식의 P45든 단 한 필드도 다시 입력하지 않고 구조화된 급여 데이터로 전환하는 방법. 기술은 존재합니다. P45도 존재합니다. 둘 사이의 간극은 키 입력 횟수로 측정됩니다.
영국 세금 문서 환경 전반에서 수동 급여 데이터 입력이 왜 구조적 위험으로 남아 있는지에 대한 더 넓은 맥락은 영국 급여의 수동 P60 데이터 입력 분석에서 같은 패턴을 추적합니다 — 소프트웨어가 생성하고, 사람이 소비하고, 스프레드시트에 입력하는 연말 증명서, 그리고 이를 처리하는 부서가 치르는 비용.
자주 묻는 질문
P45를 분실한 경우 재발급받을 수 있나요?
아니요. HMRC는 이전 고용주가 P45를 재발급할 수 없다고 명시하고 있습니다. P45를 분실하거나 받지 못한 경우, 새 고용주는 HMRC Starter Checklist를 대신 사용해야 합니다. 이는 P45가 가능하게 하는 누적 세금 계산의 혜택을 받지 못한다는 뜻이며, HMRC가 기록을 정정할 때까지 긴급 세금 코드가 적용될 가능성이 높습니다.
새 직장에서 P45를 받기 전에 급여 처리를 하면 어떻게 되나요?
긴급 세금 코드(일반적으로 1257L W1 또는 M1)가 적용되며, 이는 각 급여 기간을 누적 방식이 아닌 개별적으로 처리합니다. 연봉 £30,000 기준으로, 올바른 누적 코드보다 매월 약 £100~£150의 세금이 더 공제됩니다. HMRC는 정정에 최대 35일이 걸릴 수 있다고 밝히고 있습니다. 초과 납부한 세금은 환급받을 수 있습니다. 과세 연도 내에 정정되면 이후 급여명세서에서 공제액이 줄어드는 방식으로, 과세 연도 종료 후에는 HMRC에 직접 청구하는 방식으로 환급됩니다.
HMRC는 왜 P45 전체를 디지털화하지 않나요?
Part 1은 이미 디지털화되어 있으며, RTI의 Full Payment Submission을 통해 HMRC에 전자적으로 제출됩니다. Parts 1A, 2, 3은 고용주 간 인계 기능을 수행하기 때문에 물리적 형태로 남아 있는데, RTI는 이를 대체하도록 설계되지 않았습니다. HMRC의 현재 전환 작업은 고용주 간 데이터 전송 공백보다는 납세자 대상 디지털 서비스(새 PAYE 포털, 디지털 세금 코드 통지)를 우선시하고 있습니다. 종이 P45는 시스템 백업 역할도 합니다. RTI 제출이 실패할 경우, 종이 양식이 세금 데이터 연속성을 위한 대체 수단을 제공합니다.
P45를 발급하지 않으면 고용주에게 벌금이 부과되나요?
P45를 제공하지 않은 것만으로 부과되는 고정된 독립적 벌금은 없습니다. 그러나 이는 더 광범위한 PAYE 비준수 판정에 기여할 수 있습니다. 고용주는 부적절하거나 부정확한 급여 기록에 대해 직원 1인당 최대 £3,000의 벌금을 부과받을 수 있으며, RTI 신고 벌금은 고용주 규모에 따라 월 £100~£400입니다. P45를 받지 못한 직원은 HMRC에 이의를 제기할 수 있으며, 이로 인해 고용주의 급여 관행에 대한 준수 검토가 촉발될 수 있습니다.
같은 과세 연도에 여러 직업을 가졌다면 P45를 여러 개 받나요?
네. 과세 연도 중 퇴사하는 각 고용주는 별도의 P45를 발급해야 합니다. 두 직업을 동시에 가지고 있다가 둘 다 그만두면 두 개의 P45를 받게 되며, 각각은 해당 고용에서 발생한 급여와 세금만 표시합니다. 이는 데이터 집계 문제를 야기합니다. 새 고용주나 회계사는 총 세금 상황을 파악하기 위해 여러 P45의 수치를 합산해야 합니다. 각각의 병합 지점은 수동 계산 오류의 잠재적 원인입니다.
P45는 P60과 동일한가요?
아니요. P45는 퇴사 시 발급되며, 해당 과세연도 시작부터 퇴사일까지의 급여와 세금을 포함합니다. P60은 과세연도 종료 시(5월 31일까지) 4월 5일 기준 급여 명부에 남아 있는 모든 직원에게 발급되며, 전체 과세연도를 포함합니다. 12월에 퇴사한 직원은 12월에 P45를 받습니다. 같은 직원은 해당 고용주로부터 P60을 받지 않지만, P45를 발급한 고용주는 HMRC 규정 준수를 위해 최소 3년간 기록을 보관해야 합니다.