Pourquoi le P45 Form
coûte aux équipes de paie britanniques bien plus qu'elles ne le pensent
En 2024, 34 % de la main-d'œuvre britannique a changé d'employeur ou quitté le marché du travail — environ 11 millions de personnes — selon l'analyse du CIPD de l'Annual Population Survey. Chacun de ces départs a déclenché une obligation légale au titre de la Regulation 36 de l'Income Tax (PAYE) Regulations 2003 : l'employeur doit émettre un P45 dans la période de paie du départ ou « sans retard déraisonnable ». Cette obligation n'est pas le problème. Le problème est que, malgré la numérisation de la Partie 1 du P45 par Real Time Information (RTI) en 2013, les trois parties restantes — 1A pour les dossiers de l'employé, 2 et 3 pour le nouvel employeur — suivent encore une chaîne de distribution conçue en 1944, l'année de l'introduction du formulaire. Quelque part dans cette chaîne, entre une date de départ et le premier cycle de paie d'un nouvel emploi, le papier se perd, les chiffres sont saisis de travers, et les systèmes de HMRC basculent par défaut sur un code fiscal d'urgence que l'employé peut ne pas remarquer pendant des semaines — voire jamais.
Points clés
- Onze millions de changements d'emploi au Royaume-Uni en 2024 ont déclenché onze millions de P45 — et avec un taux d'erreur de saisie conservateur, statistiquement un P45 ressaisi manuellement sur dix entre dans un système de paie avec au moins un chiffre erroné.
- Le vrai coût n'est pas l'appel de correction à HMRC — c'est le NI number mal saisi d'il y a cinq ans, resté indétecté dans une archive de paie, en attente d'un contrôle qui déclenche une pénalité pouvant atteindre £3,000 par employé.
- Les données du P45 sont déjà imprimées sur le formulaire — extrayez-les directement et l'administrateur de paie devient un vérificateur, comblant l'écart entre la sortie de paie de l'Employeur A et l'entrée de paie de l'Employeur B sans une seule frappe de création de données.
Le formulaire que le RTI était censé supprimer
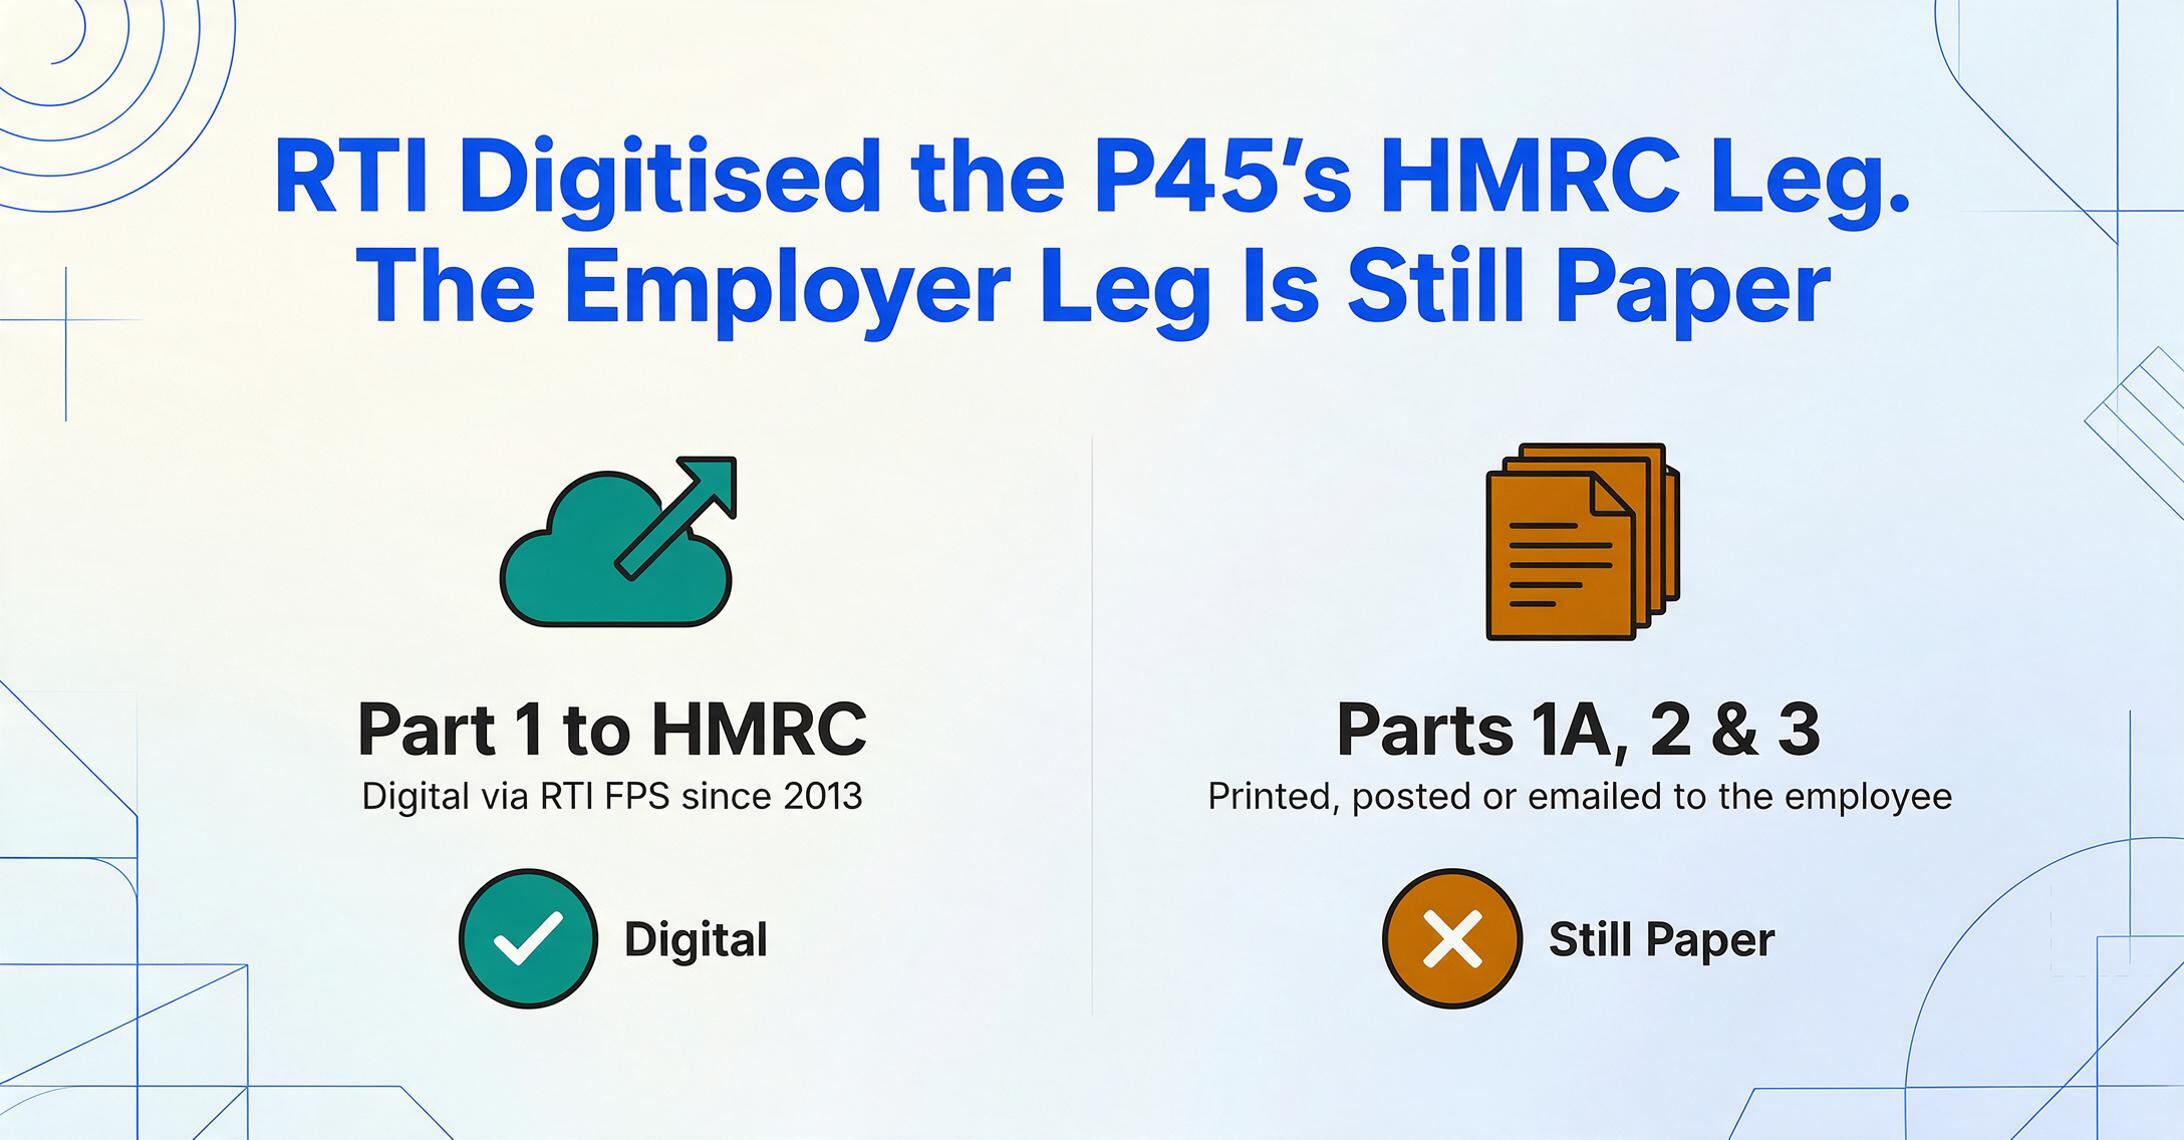
Avant l'entrée en vigueur du RTI en 2013, le P45 tout entier était une chaîne de papier physique : l'employeur remplissait quatre parties en carbone, envoyait la Part 1 à HMRC, remettait les Parts 1A, 2 et 3 au salarié quittant l'entreprise. Les retards, les courriers perdus et la saisie manuelle des données chez HMRC étaient endémiques. Le RTI a été présenté comme la solution structurelle : les informations sur les salariés sortants transiteraient électroniquement depuis le Full Payment Submission (FPS) de l'employeur directement vers HMRC, quasiment en temps réel. La Part 1 est devenue superflue — le logiciel de paie génère le FPS, HMRC reçoit les données, le dossier fiscal du salarié est mis à jour.
C'est précisément là que la transformation numérique s'est arrêtée.
Les Parts 1A, 2 et 3 restent des documents physiques. Le salarié doit les recevoir — sur papier, ou sous forme de PDF imprimé ou envoyé par e-mail depuis le logiciel de paie de l'employeur. Le salarié doit conserver la Part 1A pour ses propres archives. Il doit ensuite remettre les Parts 2 et 3 à son nouvel employeur, qui doit saisir manuellement la rémunération cumulée depuis le début de l'année, l'impôt cumulé, le code fiscal et le NI number dans son système de paie avant la première exécution de la paie. Selon les règles de HMRC, si le nouvel employeur exécute la paie sans P45, le salarié est placé sous un code fiscal d'urgence. Le formulaire qui était censé devenir obsolète en 2013 est, en 2026, toujours le seul mécanisme permettant de transférer les données fiscales cumulées entre deux systèmes de paie non connectés.
La réalité structurelle : le RTI a numérisé le volet employeur-HMRC du P45. Il n'a rien fait pour le volet employeur-employeur. Chaque partie du processus de départ que le RTI n'a pas atteinte constitue désormais une jonction entre systèmes — et à chaque jonction, quelqu'un saisit des données.
Un P45 pour chaque départ : le volume que personne ne compte
Le P45 n'est pas un document occasionnel. Il est généré pour chaque événement de départ — démission, licenciement économique, retraite, licenciement, fin de contrat à durée déterminée, voire décès. La plupart de ces événements commencent par une lettre RH, et extraire une lettre de licenciement signée vers Excel capture le dernier jour travaillé, le motif de séparation et les détails de paie finale aux côtés du P45. Pour une économie avec 34 % de rotation de main-d'œuvre et une population PAYE d'environ 33 millions de personnes, l'arithmétique est simple : des millions de P45 chaque année fiscale. Le chiffre de 34 % du CIPD se décompose en 27,4 % qui rejoignent un nouvel employeur et 6,6 % qui quittent le marché du travail. Même en ne prenant que les changeurs d'emploi — ceux dont les P45 doivent physiquement atteindre un nouvel employeur — cela représente près de 9 millions de P45 en circulation chaque année.
La rotation n'est pas uniforme. L'hôtellerie-restauration affiche un taux de rotation de 52 %. La construction, le commerce de détail et les services professionnels se situent bien au-dessus de la moyenne nationale. Une entreprise de construction avec 400 ouvriers de chantier traitera plus de P45 en un an qu'une entreprise de services financiers de taille similaire n'en traite en cinq ans. Une chaîne hôtelière avec 1 200 employés sur l'ensemble des pics saisonniers peut émettre des P45 pour 600 départs par an. Dans ces secteurs à forte rotation, le flux de P45 n'est pas une réflexion de conformité après coup — c'est une charge opérationnelle récurrente que le budget de personnel de personne ne prend explicitement en compte.
Les chiffres en aval amplifient l'échelle. Un bureau de paie de taille moyenne gérant 30 clients PME avec une moyenne de 15 employés chacun gère 450 P45 par an — rien que pour les départs. Un cabinet comptable déposant des déclarations d'impôt pour 100 clients a besoin des chiffres P45 de chaque emploi précédent de chaque client durant l'année fiscale, souvent sur plusieurs emplois. Dans chacun de ces scénarios, le P45 existe. Les données sont imprimées sur la page. Mais les transférer de la page vers le système qui en a besoin — logiciel de paie, déclaration fiscale, calcul de prestations — reste un exercice de saisie.
Remplacer cette saisie par un passage P45 vers Excel ne change pas la façon dont le formulaire circule — les quatre parties se déplacent exactement comme décrit. Cela supprime l'étape de saisie chez l'employeur destinataire et laisse l'administrateur de paie vérifier les chiffres plutôt que les saisir.
Le problème de distribution en quatre parties
Pour comprendre pourquoi le P45 reste un point de défaillance structurel, il faut suivre chaque partie dans son parcours prévu — et identifier où les ruptures se produisent.
Partie 1 — HMRC. C'est la partie que RTI a résolue. Le logiciel de paie la transmet dans le cadre du FPS le jour de paie final de l'employé ou avant. HMRC la reçoit. Le dossier fiscal de l'employé est mis à jour. Ce segment du parcours est numérique depuis 2013 et, dans l'ensemble, fonctionne.
Partie 1A — Dossiers de l'employé. L'employeur la génère en même temps que les parties 2 et 3. Elle doit parvenir à l'employé — idéalement le dernier jour de travail, ou avec le bulletin de paie final. En pratique, le calendrier dépend du moment où le dernier cycle de paie est traité. Si la paie finale n'est calculée qu'après le départ de l'employé — fréquent en cas d'indemnité de congés payés, de préavis ou de primes — le P45 est émis plus tard. L'employé qui a quitté le 10 et commencé un nouvel emploi le 17 a déjà eu son premier cycle de paie chez le nouvel employeur au moment où le P45 arrive. À ce stade, les parties 2 et 3 sont en retard. Le compteur de paie chez le nouvel employeur a déjà tourné.
Parties 2 et 3 — Nouvel employeur. L'employé doit les remettre physiquement au nouvel employeur avant le premier cycle de paie. Si elles arrivent en retard — ou jamais — le service de paie se rabat sur la Starter Checklist de HMRC, qui attribue un code fiscal initial sans chiffres cumulés depuis le début de l'année. La Starter Checklist détermine si l'employé obtient un code cumulatif (s'il s'agit de son seul emploi et qu'il n'a eu aucun autre emploi durant l'exercice fiscal) ou un code BR au taux de base (s'il s'agit d'un second emploi). Si la checklist est mal remplie — une déclaration « c'est mon seul emploi » alors qu'il s'agit d'un second emploi, par exemple — le code fiscal est erroné dès le premier jour. Et contrairement au P45, la Starter Checklist ne contient aucune donnée sur les revenus antérieurs. Elle ne peut pas reprendre le calcul fiscal cumulatif. Elle ne peut qu'estimer.
Il existe un mode de défaillance moins évident : le scénario du P45 tardif. Comme la documentation de BrightPay destinée aux administrateurs de paie traite explicitement le cas où « un nouvel employé peut parfois remettre son P45 à son nouvel employeur après sa première paie et après qu'une soumission FPS a été transmise à HMRC ». Au moment où le P45 arrive, HMRC a peut-être déjà émis un code fiscal basé sur les données de la Starter Checklist. L'administrateur de paie doit alors décider : utiliser le code émis par HMRC ou les chiffres du P45 ? La documentation lui indique d'utiliser le code que HMRC a envoyé — ce qui signifie que les données du P45 que l'employé a passé deux semaines à réclamer pourraient même ne pas être saisies. Le formulaire est arrivé. Il est simplement arrivé trop tard pour compter.
La chaîne de distribution comporte au moins sept points de transfert : dernier cycle de paie → génération du P45 → partie 1 via FPS → parties 1A/2/3 à l'employé → l'employé conserve la 1A → l'employé remet les 2/3 au nouvel employeur → le nouvel employeur saisit les données dans la paie → nouveau FPS soumis. Chaque flèche est un point de rupture. Aucune entité unique ne contrôle l'ensemble de la chaîne.
De la Partie 2 manquante à l'impôt d'urgence : la cascade des coûts
Lorsque les Parties 2 et 3 ne parviennent pas au nouvel employeur avant le premier cycle de paie, le salarié est placé sous un code d'imposition d'urgence — généralement 1257L W1 (semaine 1) ou 1257L M1 (mois 1). Ces codes traitent chaque période de paie comme une période fiscale autonome, sans ajustement cumulé depuis le début de l'année. L'abattement personnel standard est réparti équitablement sur les périodes de paie plutôt qu'appliqué de manière cumulative sur les revenus totaux à ce jour.
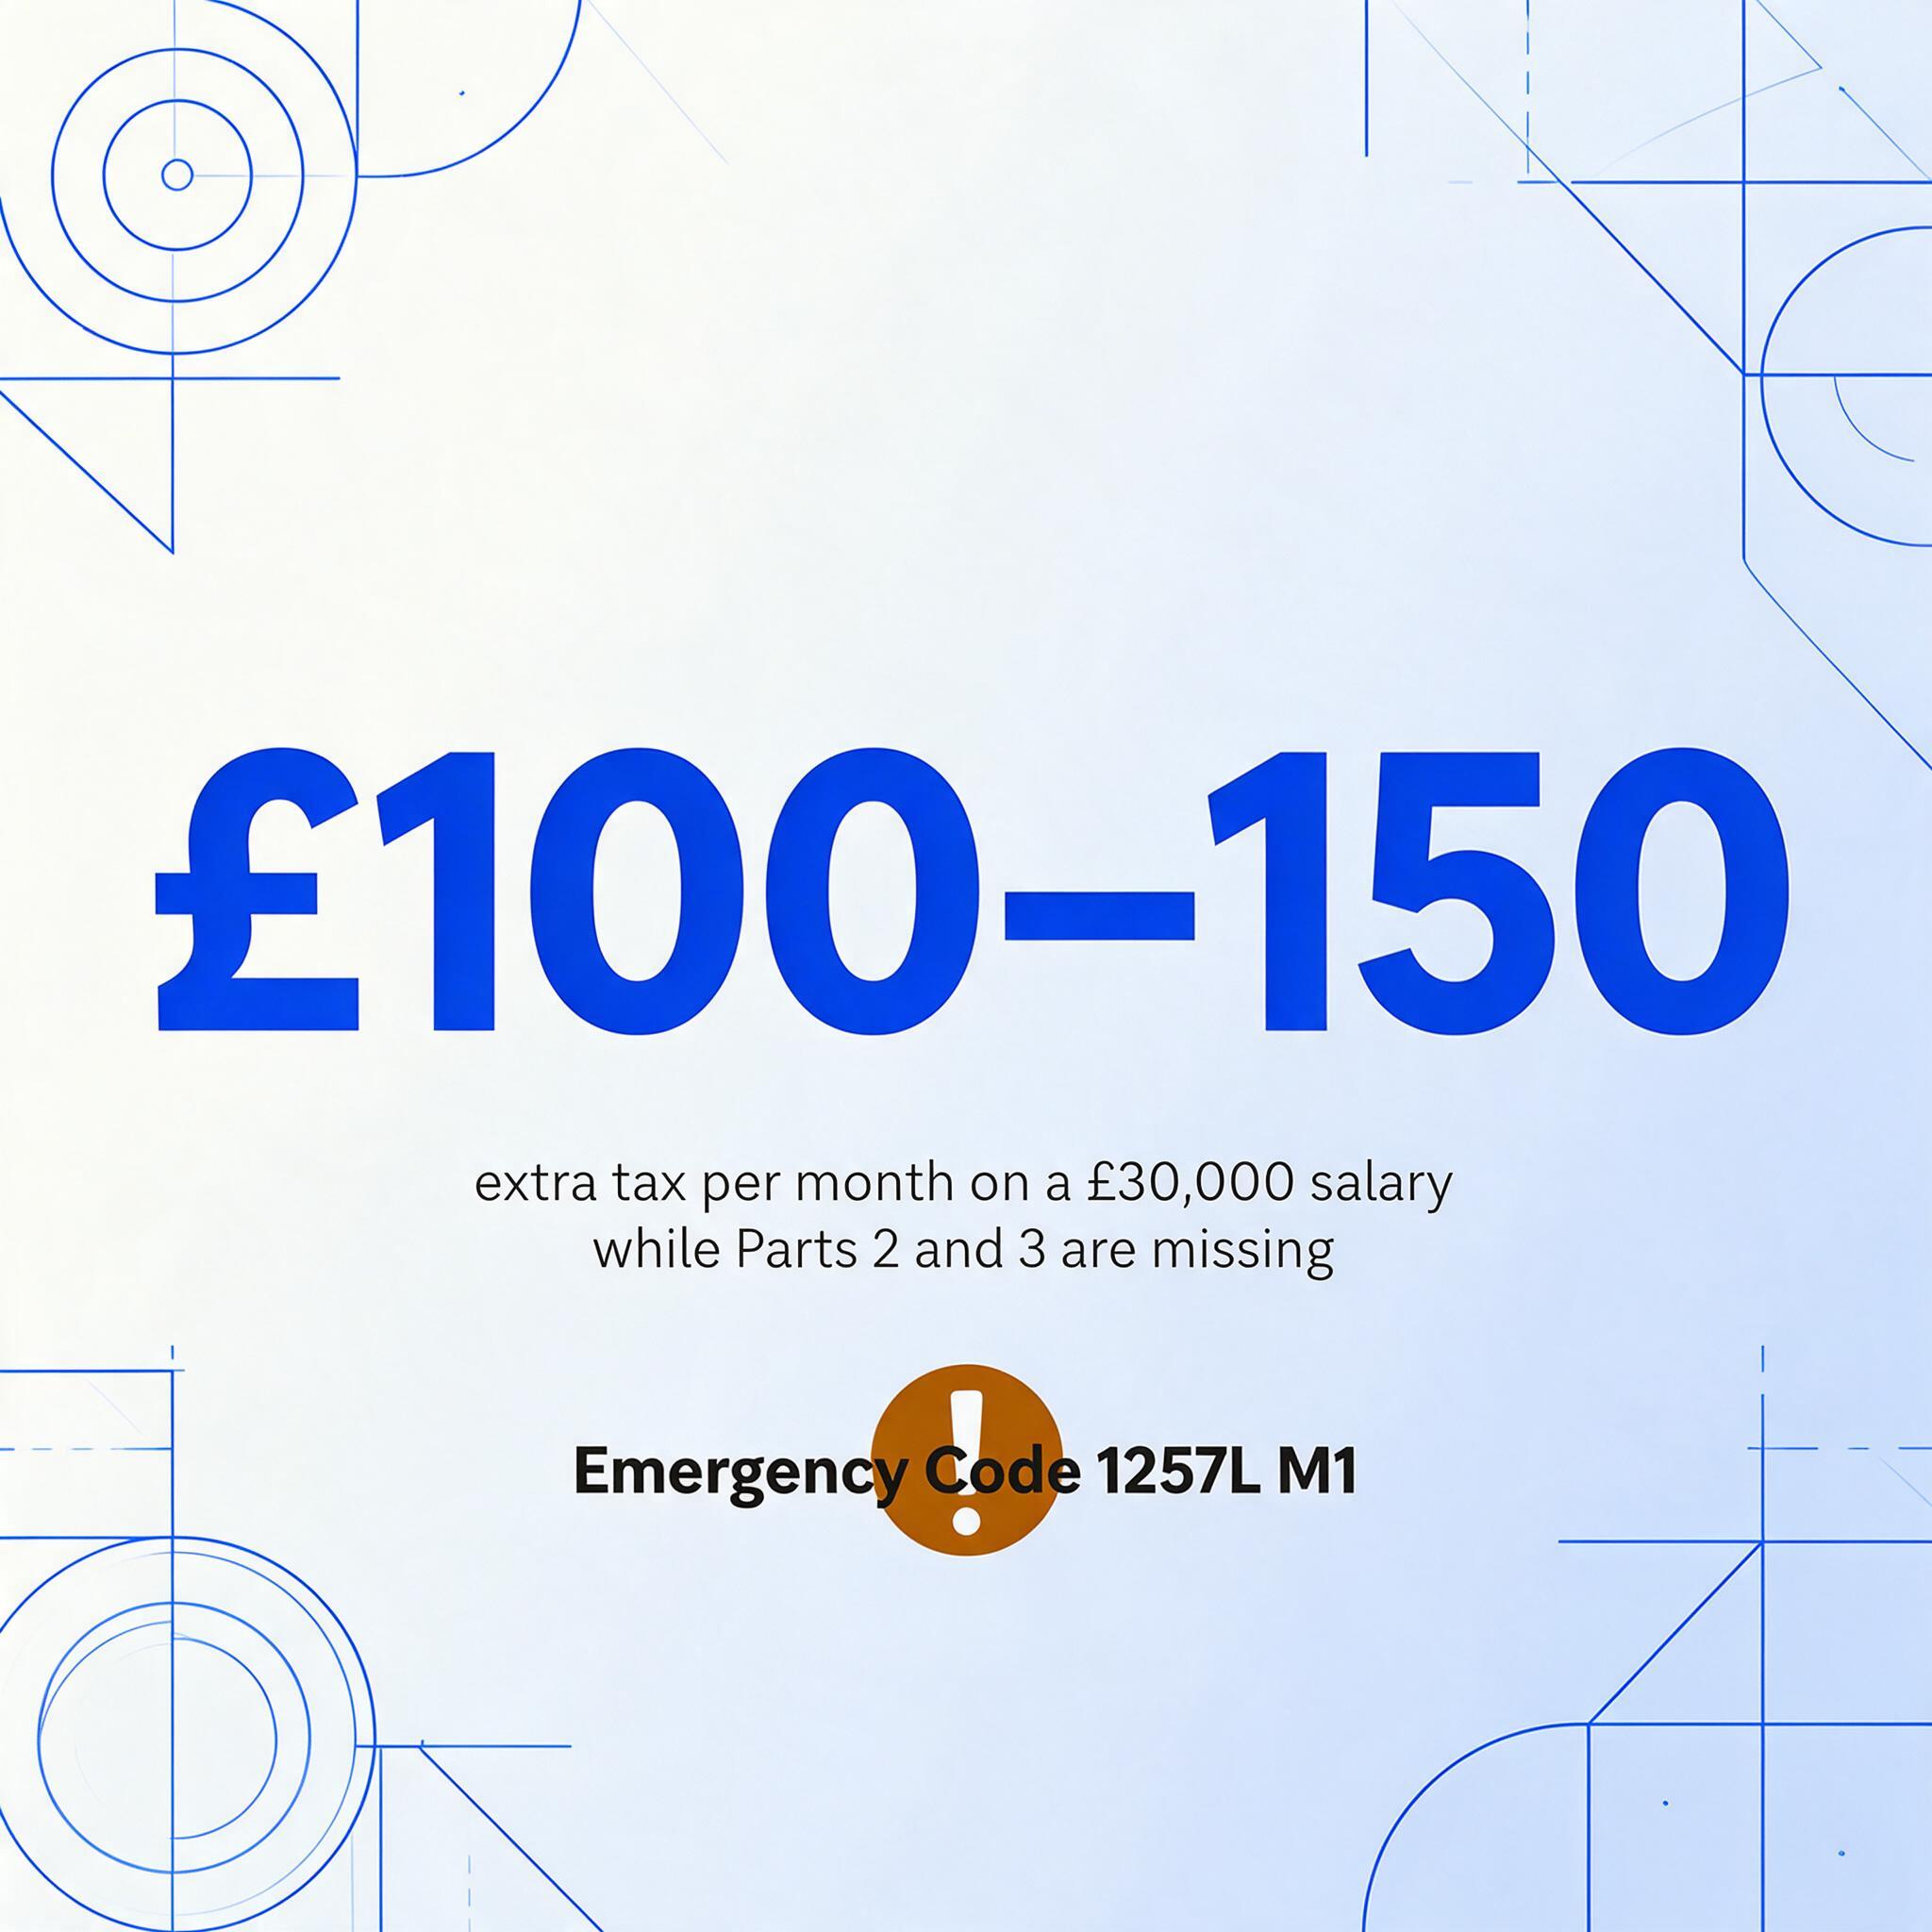
L'arithmétique est brutale. Sur un salaire annuel de £30,000, un salarié sous le code cumulatif 1257L paie environ £290 d'impôt par mois. Sous le code d'urgence M1, la retenue est d'environ £400 — soit une différence de £100 à £150 par mois. Pour un salarié qui vient de commencer un nouvel emploi, peut-être après une interruption de revenus, cette réduction de £100 du salaire net n'est pas une préoccupation de conformité abstraite. C'est un véritable choc de trésorerie.
HMRC indique que les corrections de code d'imposition « peuvent prendre jusqu'à 35 jours à compter de votre prise de poste ». En pratique, le délai dépend de l'alignement de trois systèmes distincts : l'ancien employeur doit avoir soumis le FPS de sortie, le nouvel employeur doit avoir soumis le FPS d'entrée, et les systèmes de HMRC doivent réconcilier les deux. Un retard à n'importe quel maillon repousse la fenêtre de correction au-delà de 35 jours. Le salarié imposé d'urgence pendant deux périodes de paie peut l'être pendant une troisième — et à ce stade, il a perdu £300 à £450. HMRC remboursera le trop-perçu, mais le mécanisme de remboursement dépend de ce qui se produit ensuite. Si la correction intervient au cours de la même année fiscale, l'employeur ajuste les retenues futures. Si elle intervient après la fin de l'année fiscale — ce qui peut arriver avec des corrections tardives — le salarié doit réclamer le remboursement directement, via le Personal Tax Account ou par téléphone. HMRC estime que jusqu'à un million de personnes par an ne réclament pas l'impôt trop payé.
Les statistiques plus larges sur les erreurs de code d'imposition racontent la même histoire sous un autre angle. En 2023/24, 5,6 millions de personnes ont trop payé d'impôt sur le revenu — £3,5 milliards au total. Une étude de The Tax Refund Company a révélé que 36 % des salariés avaient eu au moins un code d'imposition erroné sur une fenêtre de quatre ans, perdant en moyenne £204 chacun. Toutes ces erreurs ne proviennent pas de P45 manquants. Mais un P45 manquant est la cause la plus structurellement évitable de la chaîne — et la plus diffuse. Il n'existe aucun système de paie unique, aucun employeur unique, aucun processus HMRC unique qui soit responsable de cette transmission. Il n'existe donc aucune entité unique que l'on puisse tenir pour responsable de la corriger.
Pourquoi le papier persiste : l'inertie institutionnelle face au problème de la solution de secours
La feuille de route de transformation de HMRC, publiée en juillet 2025, présente plus de 50 projets : un nouveau portail PAYE, la numérisation des services liés aux droits de succession, un moteur de conformité propulsé par l'IA, la biométrie vocale pour les lignes d'assistance. Le terme « P45 » n'y apparaît pas une seule fois. Dans une agence qui « supprime la dépendance aux avis de code fiscal papier » et teste « de nouveaux moyens d'informer les contribuables des changements de leur situation fiscale », le formulaire de départ entre employeurs — le document qui, plus que tout autre papier, détermine si un salarié débute un nouvel emploi avec le bon code fiscal — est absent de l'agenda numérique.
Deux raisons expliquent cela, et elles sont structurelles plutôt que bureaucratiques.
Premièrement : le P45 sert de système de secours. Lorsque les soumissions RTI FPS échouent, lorsque le logiciel de paie produit un fichier corrompu, lorsqu'un employeur a déclaré en ligne mais que le nouvel employeur ne peut pas recevoir les codes fiscaux électroniques parce que son logiciel est obsolète — le P45 papier est la solution de repli. Tant que cette solution de secours existe, le pipeline RTI principal n'a pas besoin d'être parfait. Supprimer la solution de secours exigerait de rendre le RTI véritablement tolérant aux pannes, ce qui représente un projet bien plus vaste que l'émission d'un formulaire numérique. Du point de vue de HMRC, le coût de la suppression du P45 papier n'est pas le coût du formulaire. C'est le coût de rendre toute l'infrastructure numérique suffisamment infaillible pour que la solution de secours ne soit plus nécessaire. Cette facture n'est jamais détaillée dans une feuille de route de transformation, car personne n'a demandé qu'elle le soit.
Deuxièmement : la transmission se situe entre employeurs, et le champ de compétence de HMRC est contribuable ↔ HMRC. La lacune du P45 existe dans l'espace entre la sortie de paie de l'employeur A et l'entrée de paie de l'employeur B. Cet espace n'est pas réglementé par HMRC de la même manière que les soumissions FPS. Il n'existe pas de « norme de transmission électronique du P45 ». Il n'existe aucun format obligatoire pour les parties 1A, 2 et 3 au-delà de la spécification de conception de HMRC pour les P45 imprimés — papier blanc A4, grammage minimum de 80 g/m², encre noire pure uniquement. La spécification régit l'apparence du formulaire, non la manière dont ses données circulent entre les systèmes. Combler cette lacune n'incombe à personne.
Le facteur de saisie manuelle que personne ne mesure
Les jonctions entre les systèmes — entre le PDF du P45 et l'écran de saisie de la paie du nouvel employeur, entre le formulaire papier et le tableur — sont les endroits où les données sont ressaisies. Et c'est lors de la ressaisie que les erreurs se produisent.
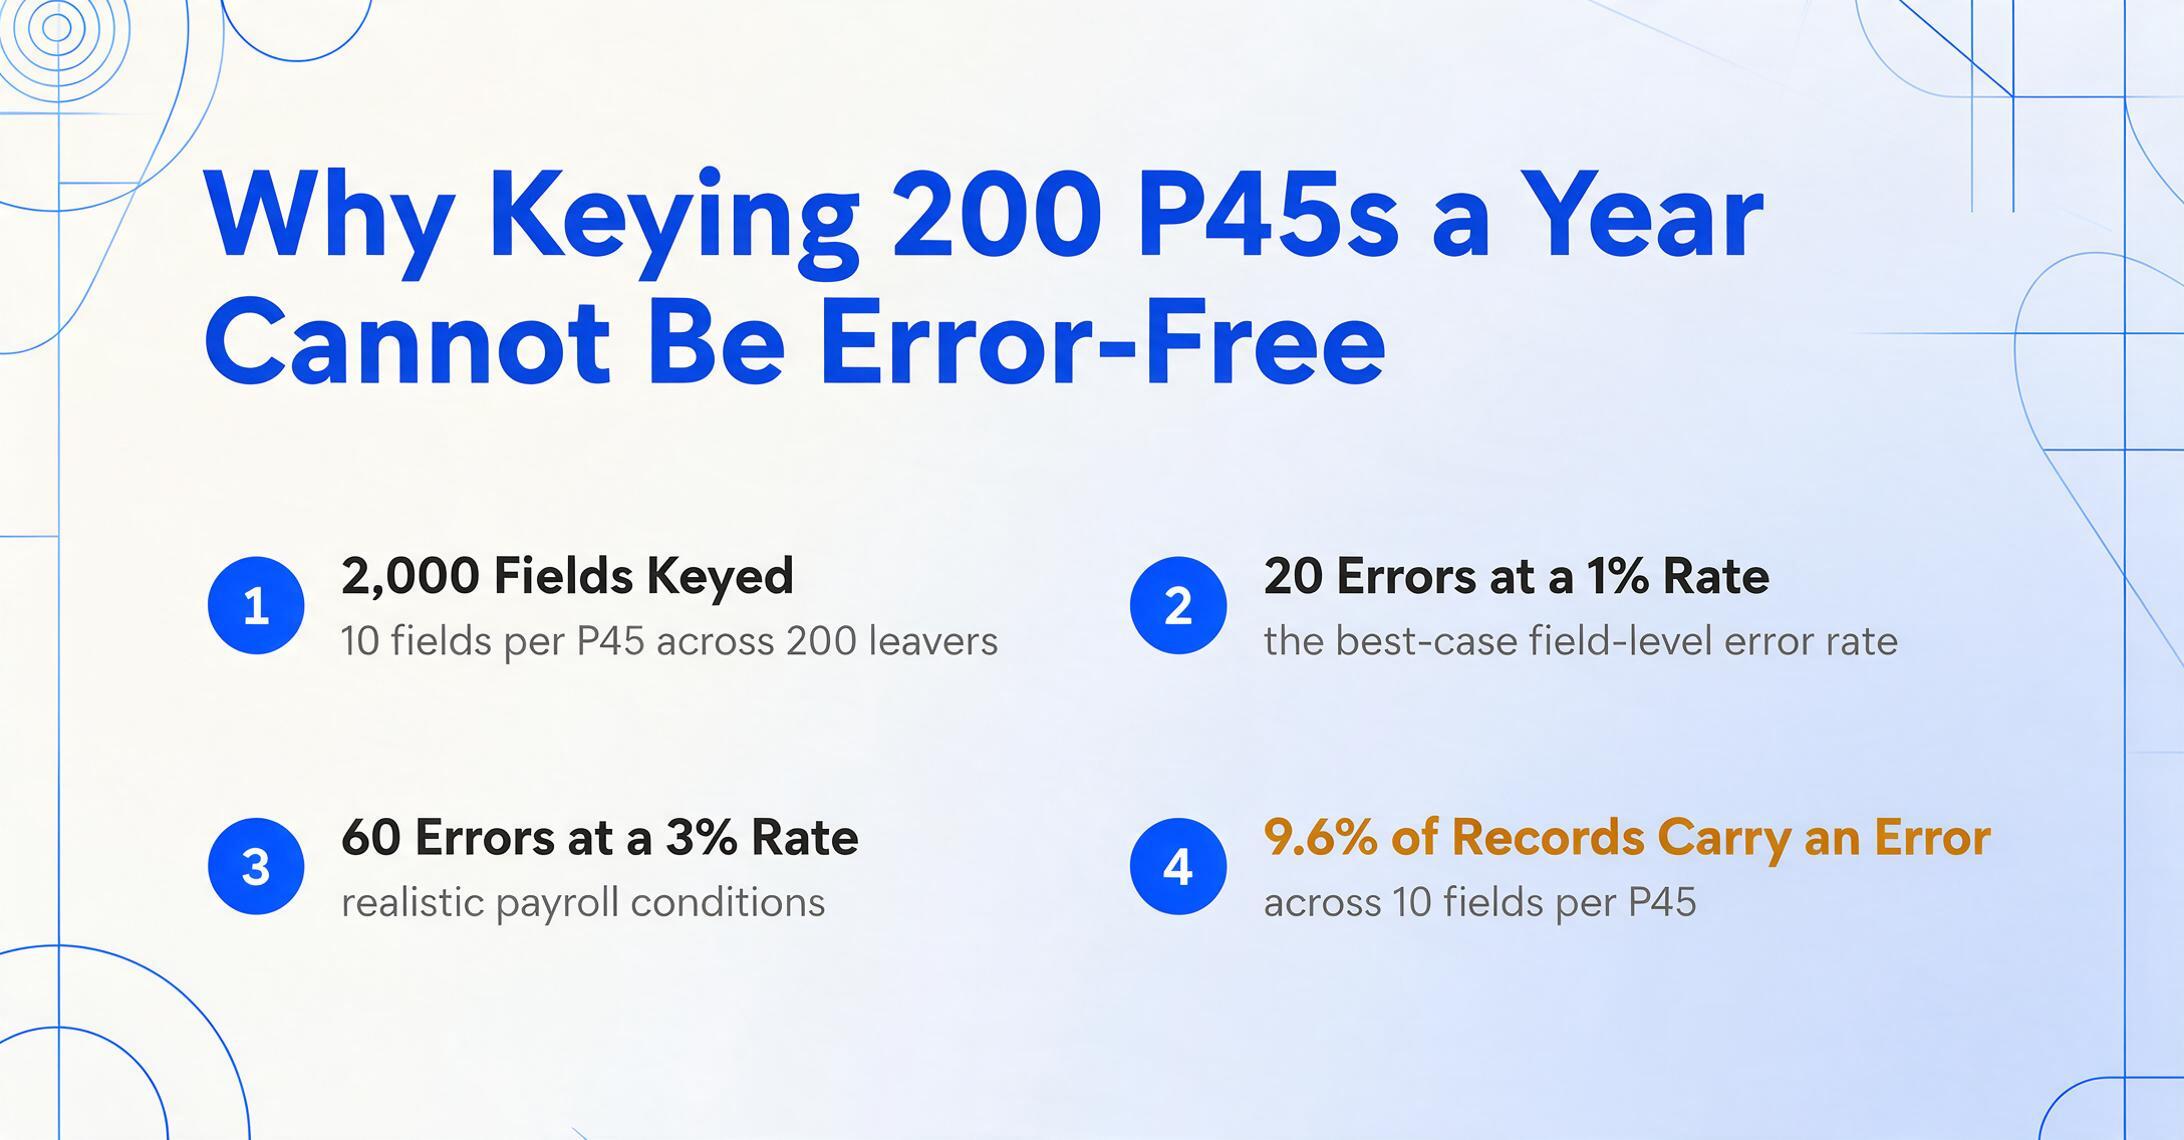
Les recherches sur la saisie manuelle de données convergent vers un taux d'erreur au niveau du champ de 1 % à 4 % pour des opérateurs formés. En paie, des enquêtes sectorielles ont montré qu'environ 20 % des cycles de paie contiennent au moins une erreur — non pas 20 % des champs, mais 20 % des cycles de paie entiers. Pour un employeur de taille moyenne traitant 200 départs par an, chaque P45 comportant environ 10 champs saisissables — numéro NI number, date de départ, code fiscal, rémunération totale à ce jour, impôt total à ce jour, indicateur de prêt étudiant, numéro de semaine/mois et les données personnelles du salarié — cela représente 2 000 champs saisis par an. À un taux d'erreur de 1 % par champ : 20 champs mal saisis. Au taux plus réaliste de 3 % dans les conditions de la paie — pression des délais, variation des formats entre employeurs, P45 arrivant sous forme de scans plutôt que de PDF interrogeables — le chiffre atteint 60 erreurs par an.
L'erreur au niveau du dossier s'accumule plus vite que les équipes de paie ne l'anticipent. Avec 10 champs par P45 et un taux d'erreur de 1 % par champ, le taux d'erreur au niveau du dossier — la probabilité qu'un P45 donné contienne au moins une erreur — est d'environ 9,6 % (1 − 0,99¹⁰). Près d'un P45 saisi manuellement sur dix contient au moins une erreur. Pour le bureau de paie de 450 salariés, cela représente environ 45 P45 par an comportant une erreur quelque part dans le dossier — et chacun d'eux est un code fiscal potentiellement erroné, une correction potentielle de P45 en doublon, une possible demande de conformité de HMRC.
Le coût de ces erreurs n'est pas le temps de correction lui-même, bien qu'il soit important — un seul code fiscal erroné peut nécessiter un appel à HMRC, une soumission FPS rectifiée, un bulletin de paie corrigé et un échange avec un salarié qui a remarqué l'erreur. Le vrai coût est l'exposition cumulative en matière de conformité. HMRC exige que les employeurs conservent les registres de paie pendant au moins trois ans. Lors d'un contrôle, l'employeur doit pouvoir démontrer que les chiffres de son système de paie correspondent à ceux des documents sources. Un tableur comportant un chiffre de P45 mal saisi — sans piste d'audit indiquant quand l'erreur a été introduite, par qui, ni quelle était la valeur d'origine — est un enregistrement invérifiable. L'amende pour registres inadéquats peut atteindre 3 000 £ par salarié. Le P45 correctement saisi ne crée pas la responsabilité. Le P45 saisi avec un seul chiffre erroné, il y a cinq ans, qui repose tranquillement dans l'archive, la crée.
La défaillance systémique n'est pas le P45 lui-même. C'est la combinaison d'une distribution papier en quatre parties et de la saisie manuelle des données — un processus de 1944 greffé sur une infrastructure RTI numérique de 2013, la jonction entre les deux étant comblée par des frappes au clavier que personne n'audite.
Briser le cycle : ce qui change lorsque le clavier disparaît
Le problème papier du P45 ne peut pas être résolu en demandant à HMRC de supprimer le formulaire. Le papier remplit une fonction de secours dont dépend le RTI, et les priorités de transformation de HMRC se situent ailleurs. Ce qui peut être résolu, c'est la saisie.
Lorsqu'un P45 arrive — qu'il s'agisse d'un PDF issu du logiciel de paie d'un ancien employeur, d'un scan d'un formulaire papier provenant d'un employeur n'ayant pas adopté le RTI, ou d'une photographie envoyée par un salarié quittant l'entreprise depuis son dernier poste — les données qu'il contient n'ont pas besoin d'être ressaisies. Les outils d'extraction de documents qui comprennent la structure sémantique d'un P45 peuvent lire le code fiscal, les montants cumulés de paie et d'impôt, la date de départ, le NI number et l'indicateur de prêt étudiant directement sur la page. Le résultat n'est pas un PDF. C'est une ligne de données structurée — les mêmes colonnes qu'un administrateur de paie saisirait dans un tableur, générées en quelques secondes. Le clavier, qui constituait la jonction entre les systèmes, devient une étape de vérification plutôt qu'une étape de création.
C'est ce que détaille le guide complémentaire sur l'extraction des données de départ P45 vers Excel pour la paie : comment prendre un P45 dans n'importe quel format — imprimé, scanné, PDF — et le transformer en données de paie structurées sans ressaisir un seul champ. La technologie existe. Le P45 existe. L'écart entre les deux se mesure en frappes de clavier.
Pour le contexte plus large expliquant pourquoi la saisie manuelle des données de paie reste un risque structurel dans le paysage documentaire fiscal britannique, l'analyse de la saisie manuelle des données P60 dans la paie britannique retrace le même schéma — des certificats de fin d'année générés par logiciel, consommés par des personnes, saisis dans des tableurs — et ce qu'il coûte aux services qui les traitent.
Questions fréquentes
Puis-je obtenir un duplicata de mon P45 si je l'ai perdu ?
Non. HMRC indique explicitement que les anciens employeurs ne peuvent pas délivrer de duplicata du P45. Si vous perdez votre P45 ou ne le recevez jamais, votre nouvel employeur doit utiliser la HMRC Starter Checklist à la place. Cela signifie que vous ne bénéficierez pas du calcul cumulatif de l'impôt que permet le P45 — vous serez probablement placé sous un code fiscal d'urgence jusqu'à ce que HMRC corrige votre dossier.
Que se passe-t-il si mon nouvel employeur exécute la paie avant de recevoir mon P45 ?
Vous serez placé sur un code fiscal d'urgence — généralement 1257L W1 ou M1 — qui traite chaque période de paie indépendamment plutôt que cumulativement. Sur un salaire de £30,000, cela représente environ £100 à £150 d'impôt supplémentaire déduit par mois par rapport au code cumulatif correct. HMRC indique que la correction peut prendre jusqu'à 35 jours. L'impôt trop payé est remboursable — soit par des déductions réduites sur les bulletins de paie suivants si la correction intervient dans l'année fiscale, soit par une demande directe à HMRC après la fin de l'année fiscale.
Pourquoi HMRC ne rend-il pas l'ensemble du P45 numérique ?
La partie 1 est déjà numérique — elle est transmise à HMRC par voie électronique via le Full Payment Submission de RTI. Les parties 1A, 2 et 3 restent physiques car elles remplissent une fonction de transfert d'employeur à employeur que RTI n'a pas été conçu pour remplacer. Les travaux de transformation actuels de HMRC privilégient les services numériques destinés aux contribuables — un nouveau portail PAYE, des avis de code fiscal numériques — plutôt que le déficit de transfert de données entre employeurs. Le P45 papier sert également de sauvegarde du système : si les transmissions RTI échouent, le formulaire papier constitue un mécanisme de secours pour la continuité des données fiscales.
Mon employeur est-il sanctionné pour non-émission d'un P45 ?
Il n'existe pas d'amende fixe et autonome uniquement pour défaut de fourniture d'un P45. Toutefois, cela peut contribuer à des constats plus larges de non-conformité PAYE. Les employeurs encourent des pénalités pouvant atteindre £3,000 par employé pour des registres de paie inadéquats ou inexacts, et les pénalités de déclaration RTI vont de £100 à £400 par mois selon la taille de l'employeur. Les employés qui ne reçoivent pas de P45 peuvent saisir HMRC, ce qui peut déclencher un examen de conformité des pratiques de paie de l'employeur.
Est-ce que je reçois plusieurs P45 si j'ai occupé plusieurs emplois dans la même année fiscale ?
Oui. Chaque employeur que vous quittez au cours de l'année fiscale doit émettre un P45 distinct. Si vous avez occupé deux emplois simultanément et quitté les deux, vous recevrez deux P45 — chacun indiquant uniquement la rémunération et l'impôt de cet emploi spécifique. Cela crée un problème d'agrégation des données : votre nouvel employeur ou comptable doit combiner les chiffres de plusieurs P45 pour comprendre votre situation fiscale globale. Chaque point de fusion est une source potentielle d'erreur de calcul manuel.
Un P45 est-il identique à un P60 ?
Non. Un P45 est émis lorsque vous quittez un emploi et couvre votre rémunération et vos impôts depuis le début de l'année fiscale jusqu'à votre date de départ. Un P60 est émis à la fin de l'année fiscale (avant le 31 mai) à chaque employé encore inscrit au payroll au 5 avril, et couvre l'année fiscale complète. Un employé qui a quitté en décembre reçoit un P45 en décembre. Ce même employé ne reçoit pas de P60 de cet employeur — mais l'employeur qui a émis le P45 doit tout de même conserver les documents à des fins de conformité HMRC pendant au moins trois ans.