Por que o P45 Form
custa às equipes de folha de pagamento do Reino Unido mais do que elas percebem
Em 2024, 34% da força de trabalho do Reino Unido mudou de empregador ou saiu completamente do mercado de trabalho — cerca de 11 milhões de pessoas — segundo análise do CIPD sobre a Annual Population Survey. Cada um desses desligamentos acionou uma obrigação legal prevista na Regulation 36 do Income Tax (PAYE) Regulations 2003: o empregador deve emitir um P45 dentro do período de pagamento do desligamento ou "sem atraso injustificado". Essa obrigação não é o problema. O problema é que, apesar de o Real Time Information (RTI) ter digitalizado a Parte 1 do P45 em 2013, as três partes restantes — 1A para os registros do funcionário, 2 e 3 para o novo empregador — ainda seguem uma cadeia de distribuição projetada em 1944, o ano em que o formulário foi introduzido. Em algum ponto dessa cadeia, entre a data de desligamento e o primeiro processamento de pagamento em um novo emprego, o papel se perde, os números são digitados errado e os sistemas da HMRC recorrem a um código de tributação emergencial que o funcionário pode não perceber por semanas — ou nunca.
Principais conclusões
- Onze milhões de mudanças de emprego no Reino Unido em 2024 geraram onze milhões de P45s — e, a uma taxa conservadora de erro de campo, estatisticamente um em cada dez P45s redigitados manualmente entra em um sistema de folha de pagamento com pelo menos um dígito errado.
- O custo real não é a ligação de correção para a HMRC — é o NI number digitado errado de cinco anos atrás, permanecendo indetectado em um arquivo de folha de pagamento, à espera de uma inspeção que aciona uma penalidade de até £3,000 por funcionário.
- Os dados do P45 já estão impressos no formulário — extraia-os diretamente e o administrador de folha de pagamento se torna um verificador, fechando a lacuna entre a saída de folha de pagamento do Empregador A e a entrada de folha de pagamento do Empregador B sem uma única tecla digitada de criação de dados.
O Formulário Que o RTI Deveria Ter Eliminado
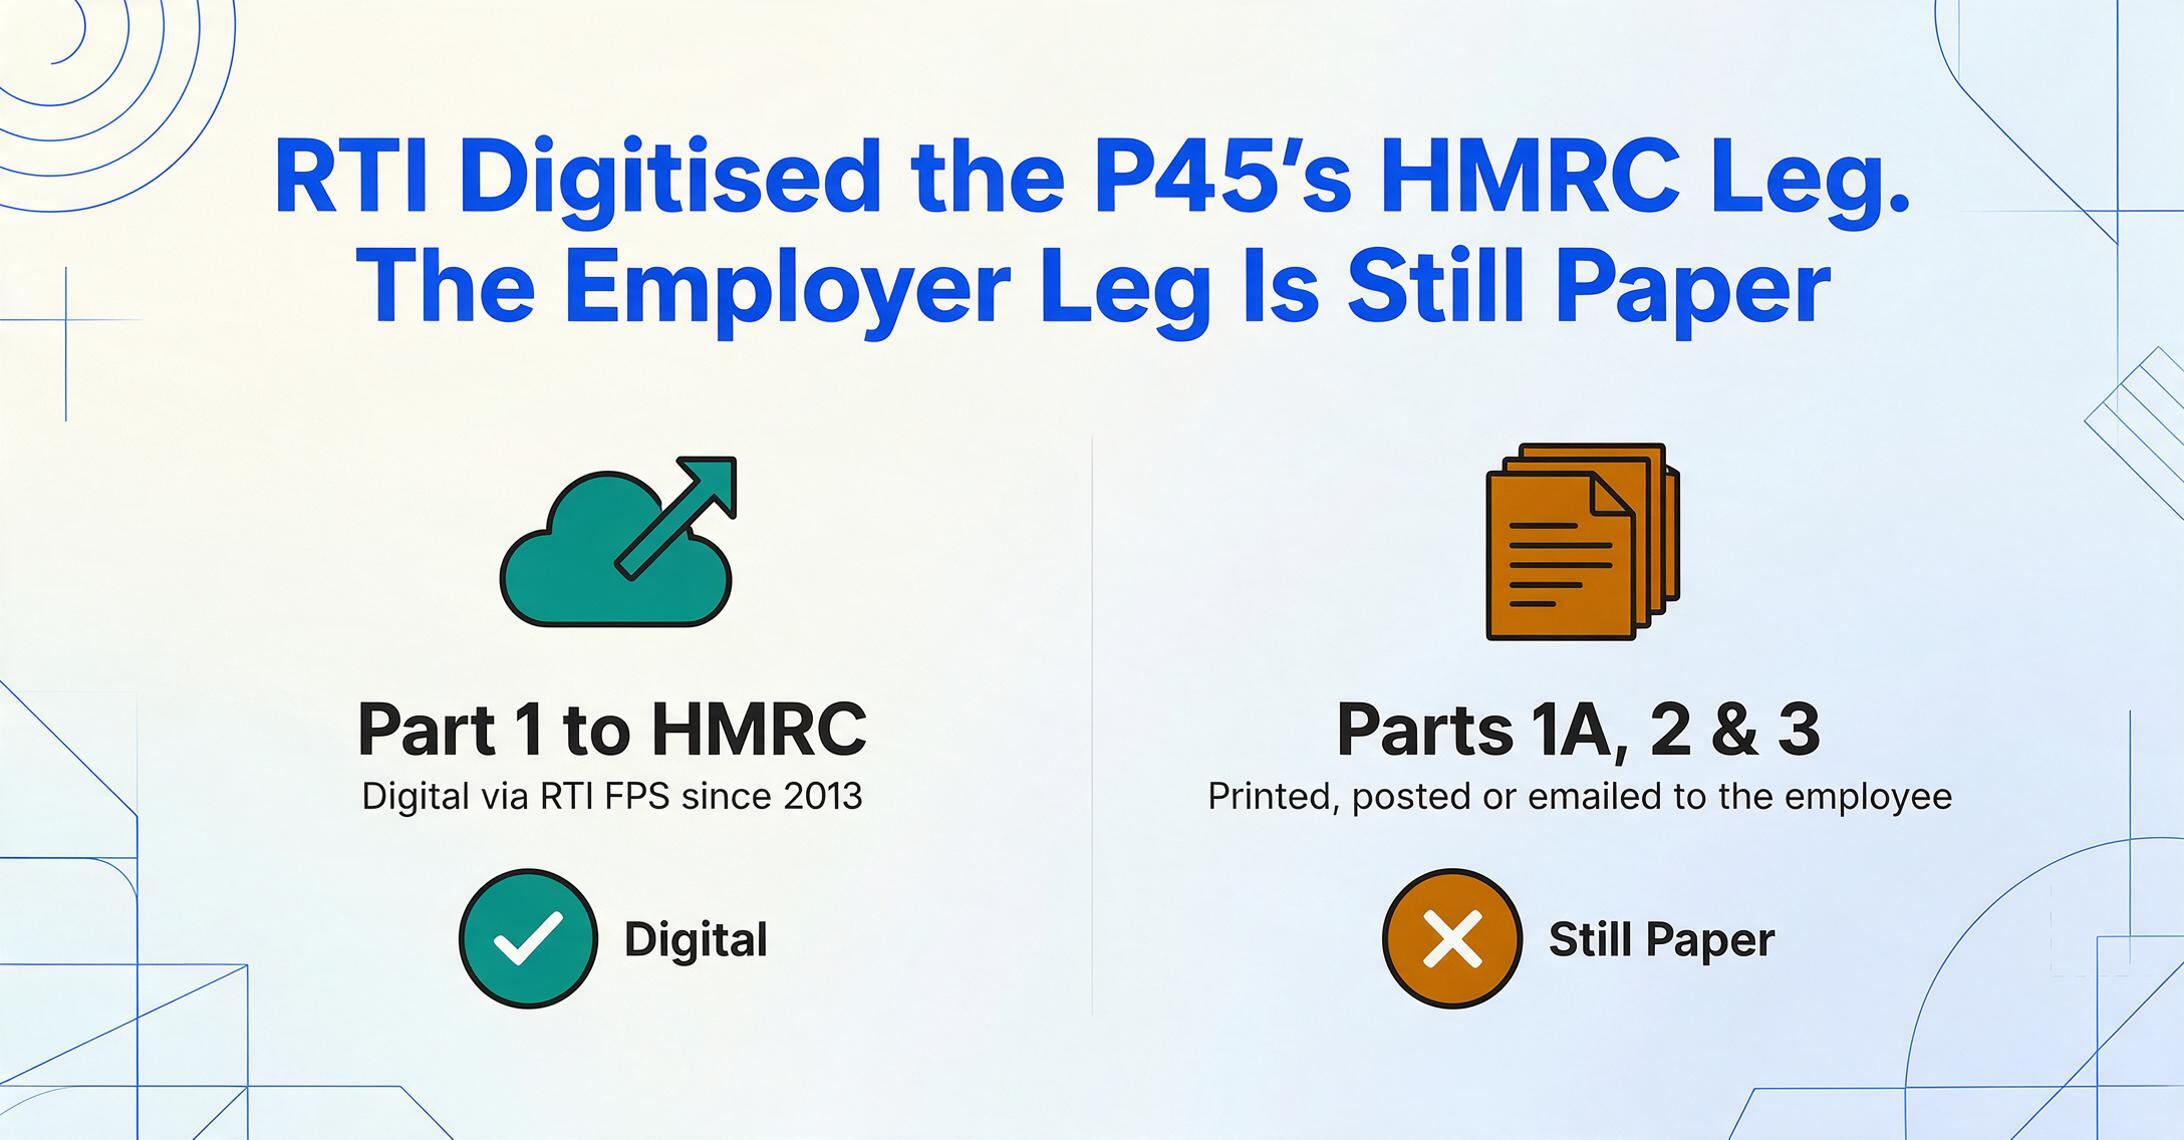
Antes de o RTI entrar em vigor em 2013, todo o P45 era uma cadeia física de papel: o empregador preenchia quatro vias em papel carbono, enviava a Part 1 para o HMRC e entregava as Parts 1A, 2 e 3 ao funcionário que estava saindo. Atrasos, correspondência perdida e digitação manual do lado do HMRC eram endêmicos. O RTI foi vendido como a solução estrutural: as informações do desligamento fluiriam eletronicamente da Full Payment Submission (FPS) do empregador diretamente para o HMRC em quase tempo real. A Part 1 tornou-se redundante — o software de folha de pagamento gera a FPS, o HMRC recebe os dados, o registro fiscal do funcionário é atualizado.
Foi exatamente aí que a transformação digital parou.
As Parts 1A, 2 e 3 continuam sendo documentos físicos. O funcionário precisa recebê-las — em papel, ou como um PDF impresso ou enviado por e-mail pelo software de folha de pagamento do empregador. O funcionário precisa guardar a Part 1A para seus próprios registros. Depois, precisa entregar as Parts 2 e 3 ao novo empregador, que deve inserir manualmente o pagamento acumulado no ano, o imposto acumulado no ano, o código tributário e o National Insurance number em seu sistema de folha de pagamento antes do primeiro processamento. Segundo as regras do HMRC, se o novo empregador processar a folha sem um P45, o funcionário entra no código tributário de emergência. O formulário que deveria ter se tornado obsoleto em 2013 é, em 2026, ainda o único mecanismo para transferir dados fiscais cumulativos entre dois sistemas de folha de pagamento sem conexão entre si.
A realidade estrutural: o RTI digitalizou a etapa P45 do empregador para o HMRC. Não fez nada pela etapa de empregador para empregador. Cada parte do processo de desligamento que o RTI não alcançou agora é uma emenda entre sistemas — e em cada emenda, uma pessoa digita.
Um P45 para Cada Desligamento: O Volume Que Ninguém Conta
O P45 não é um documento ocasional. Ele é gerado para cada evento de desligamento — demissão voluntária, redução de quadro, aposentadoria, dispensa, fim de contrato por prazo determinado, até mesmo falecimento. A maioria desses eventos começa com uma carta do RH, e extrair uma carta de rescisão assinada para o Excel captura o último dia de trabalho, o motivo do desligamento e os detalhes da remuneração final junto com o P45. Para uma economia com 34% de rotatividade de mão de obra e uma força de trabalho sob PAYE de aproximadamente 33 milhões, a aritmética é direta: milhões de P45s a cada ano fiscal. O número de 34% do CIPD se divide em 27,4% que se transferem para um novo empregador e 6,6% que saem do mercado de trabalho. Mesmo considerando apenas os que trocam de emprego — aqueles cujos P45s precisam chegar fisicamente a um novo empregador — isso representa cerca de 9 milhões de P45s em trânsito anualmente.
A rotatividade não é uniforme. A hotelaria opera com 52% de rotatividade. Construção civil, varejo e serviços profissionais ficam bem acima da média nacional. Uma empresa de construção com 400 trabalhadores de canteiro processará mais P45s em um ano do que uma empresa de serviços financeiros de porte semelhante processa em cinco. Uma rede hoteleira com 1.200 funcionários ao longo de picos sazonais pode emitir P45s para 600 desligamentos por ano. Nessas indústrias de alta rotatividade, o fluxo de P45s não é uma consideração de conformidade secundária — é uma carga operacional recorrente que o orçamento de pessoal de ninguém contabiliza explicitamente.
Os números a jusante amplificam a escala. Um escritório de folha de pagamento de médio porte que atende 30 clientes PMEs com uma média de 15 funcionários cada administra 450 P45s por ano — apenas para desligamentos. Um escritório de contabilidade que declara retornos de autodeclaração para 100 clientes precisa dos valores de P45 de cada emprego anterior do cliente durante o ano fiscal, frequentemente em múltiplos empregos. Em cada um desses cenários, o P45 existe. Os dados estão impressos na página. Mas movê-los da página para o sistema que precisa deles — software de folha de pagamento, declaração de imposto, cálculo de pedido de benefício — ainda é um exercício de digitação.
Substituir essa digitação por uma passagem de P45 para Excel não muda como o formulário circula — as quatro partes ainda se movem exatamente como descrito. Ela elimina a etapa de teclado no empregador receptor e deixa o administrador de folha de pagamento conferindo os números em vez de digitá-los.
O Problema de Distribuição em Quatro Partes
Para entender por que o P45 continua sendo um ponto de falha estrutural, é preciso acompanhar cada parte em sua jornada prevista — e ver onde ocorrem as quebras.
Parte 1 — HMRC. Esta é a parte que o RTI resolveu. O software de folha de pagamento a envia como parte do FPS na data de pagamento final do funcionário ou antes dela. O HMRC a recebe. O registro fiscal do funcionário é atualizado. Esta etapa da jornada é digital desde 2013 e, na maior parte dos casos, funciona.
Parte 1A — Registros do funcionário. O empregador gera esta parte junto com as Partes 2 e 3. Ela deve chegar ao funcionário — idealmente no último dia de trabalho, ou junto com o último contracheque. Na prática, o momento depende de quando o processamento final da folha de pagamento ocorre. Se o pagamento final não for calculado até depois da saída do funcionário — comum quando há férias remuneradas, aviso prévio ou bônus envolvidos — o P45 é emitido mais tarde. O funcionário que saiu no dia 10 e começou um novo emprego no dia 17 já teve seu primeiro processamento de pagamento no novo empregador quando o P45 chega. Nesse momento, as Partes 2 e 3 estão atrasadas. O relógio da folha de pagamento no novo empregador já avançou.
Partes 2 e 3 — Novo empregador. O funcionário deve entregá-las fisicamente ao novo empregador antes do primeiro processamento de pagamento. Se chegarem atrasadas — ou nunca — o departamento de folha de pagamento recorre à Starter Checklist do HMRC, que atribui um código fiscal inicial sem os valores acumulados no ano. A Starter Checklist determina se o funcionário recebe um código cumulativo (se este for seu único emprego e não tiver tido outro vínculo empregatício no ano fiscal) ou um código BR de alíquota básica (se for um segundo emprego). Se a checklist for preenchida incorretamente — uma declaração de "este é meu único emprego" quando é um segundo emprego, por exemplo — o código fiscal estará errado desde o primeiro dia. E, diferentemente do P45, a Starter Checklist não contém dados de rendimentos anteriores. Ela não pode retomar o cálculo cumulativo do imposto. Só pode fazer uma estimativa.
Há um modo de falha menos óbvio: o cenário do P45 atrasado. Como a documentação do BrightPay para administradores de folha de pagamento aborda explicitamente o caso em que "um novo funcionário pode, às vezes, entregar ao novo empregador um P45 após seu primeiro pagamento e após o envio de um FPS ao HMRC." Quando o P45 chega, o HMRC pode já ter emitido um código fiscal com base nos dados da Starter Checklist. O administrador de folha de pagamento deve então decidir: usar o código emitido pelo HMRC ou os valores do P45? A documentação orienta a usar o código que o HMRC enviou — o que significa que os dados do P45 que o funcionário passou duas semanas correndo atrás podem nem sequer ser inseridos. O formulário chegou. Só chegou tarde demais para importar.
A cadeia de distribuição tem pelo menos sete pontos de transferência: processamento final da folha de pagamento → geração do P45 → Parte 1 via FPS → Partes 1A/2/3 para o funcionário → funcionário retém a 1A → funcionário entrega as 2/3 ao novo empregador → novo empregador insere os dados na folha de pagamento → novo FPS enviado. Cada seta é um ponto de quebra. Nenhuma entidade única é responsável por toda a cadeia.
Da Parte 2 Ausente ao Imposto de Emergência: A Cascata de Custos
Quando as Partes 2 e 3 não chegam ao novo empregador antes da primeira folha de pagamento, o funcionário é colocado em um código de imposto de emergência — normalmente 1257L W1 (semana 1) ou 1257L M1 (mês 1). Esses códigos tratam cada período de pagamento como um período fiscal independente, sem ajuste acumulado no ano. A isenção pessoal padrão é dividida igualmente entre os períodos de pagamento, em vez de aplicada cumulativamente sobre os rendimentos totais até a data.
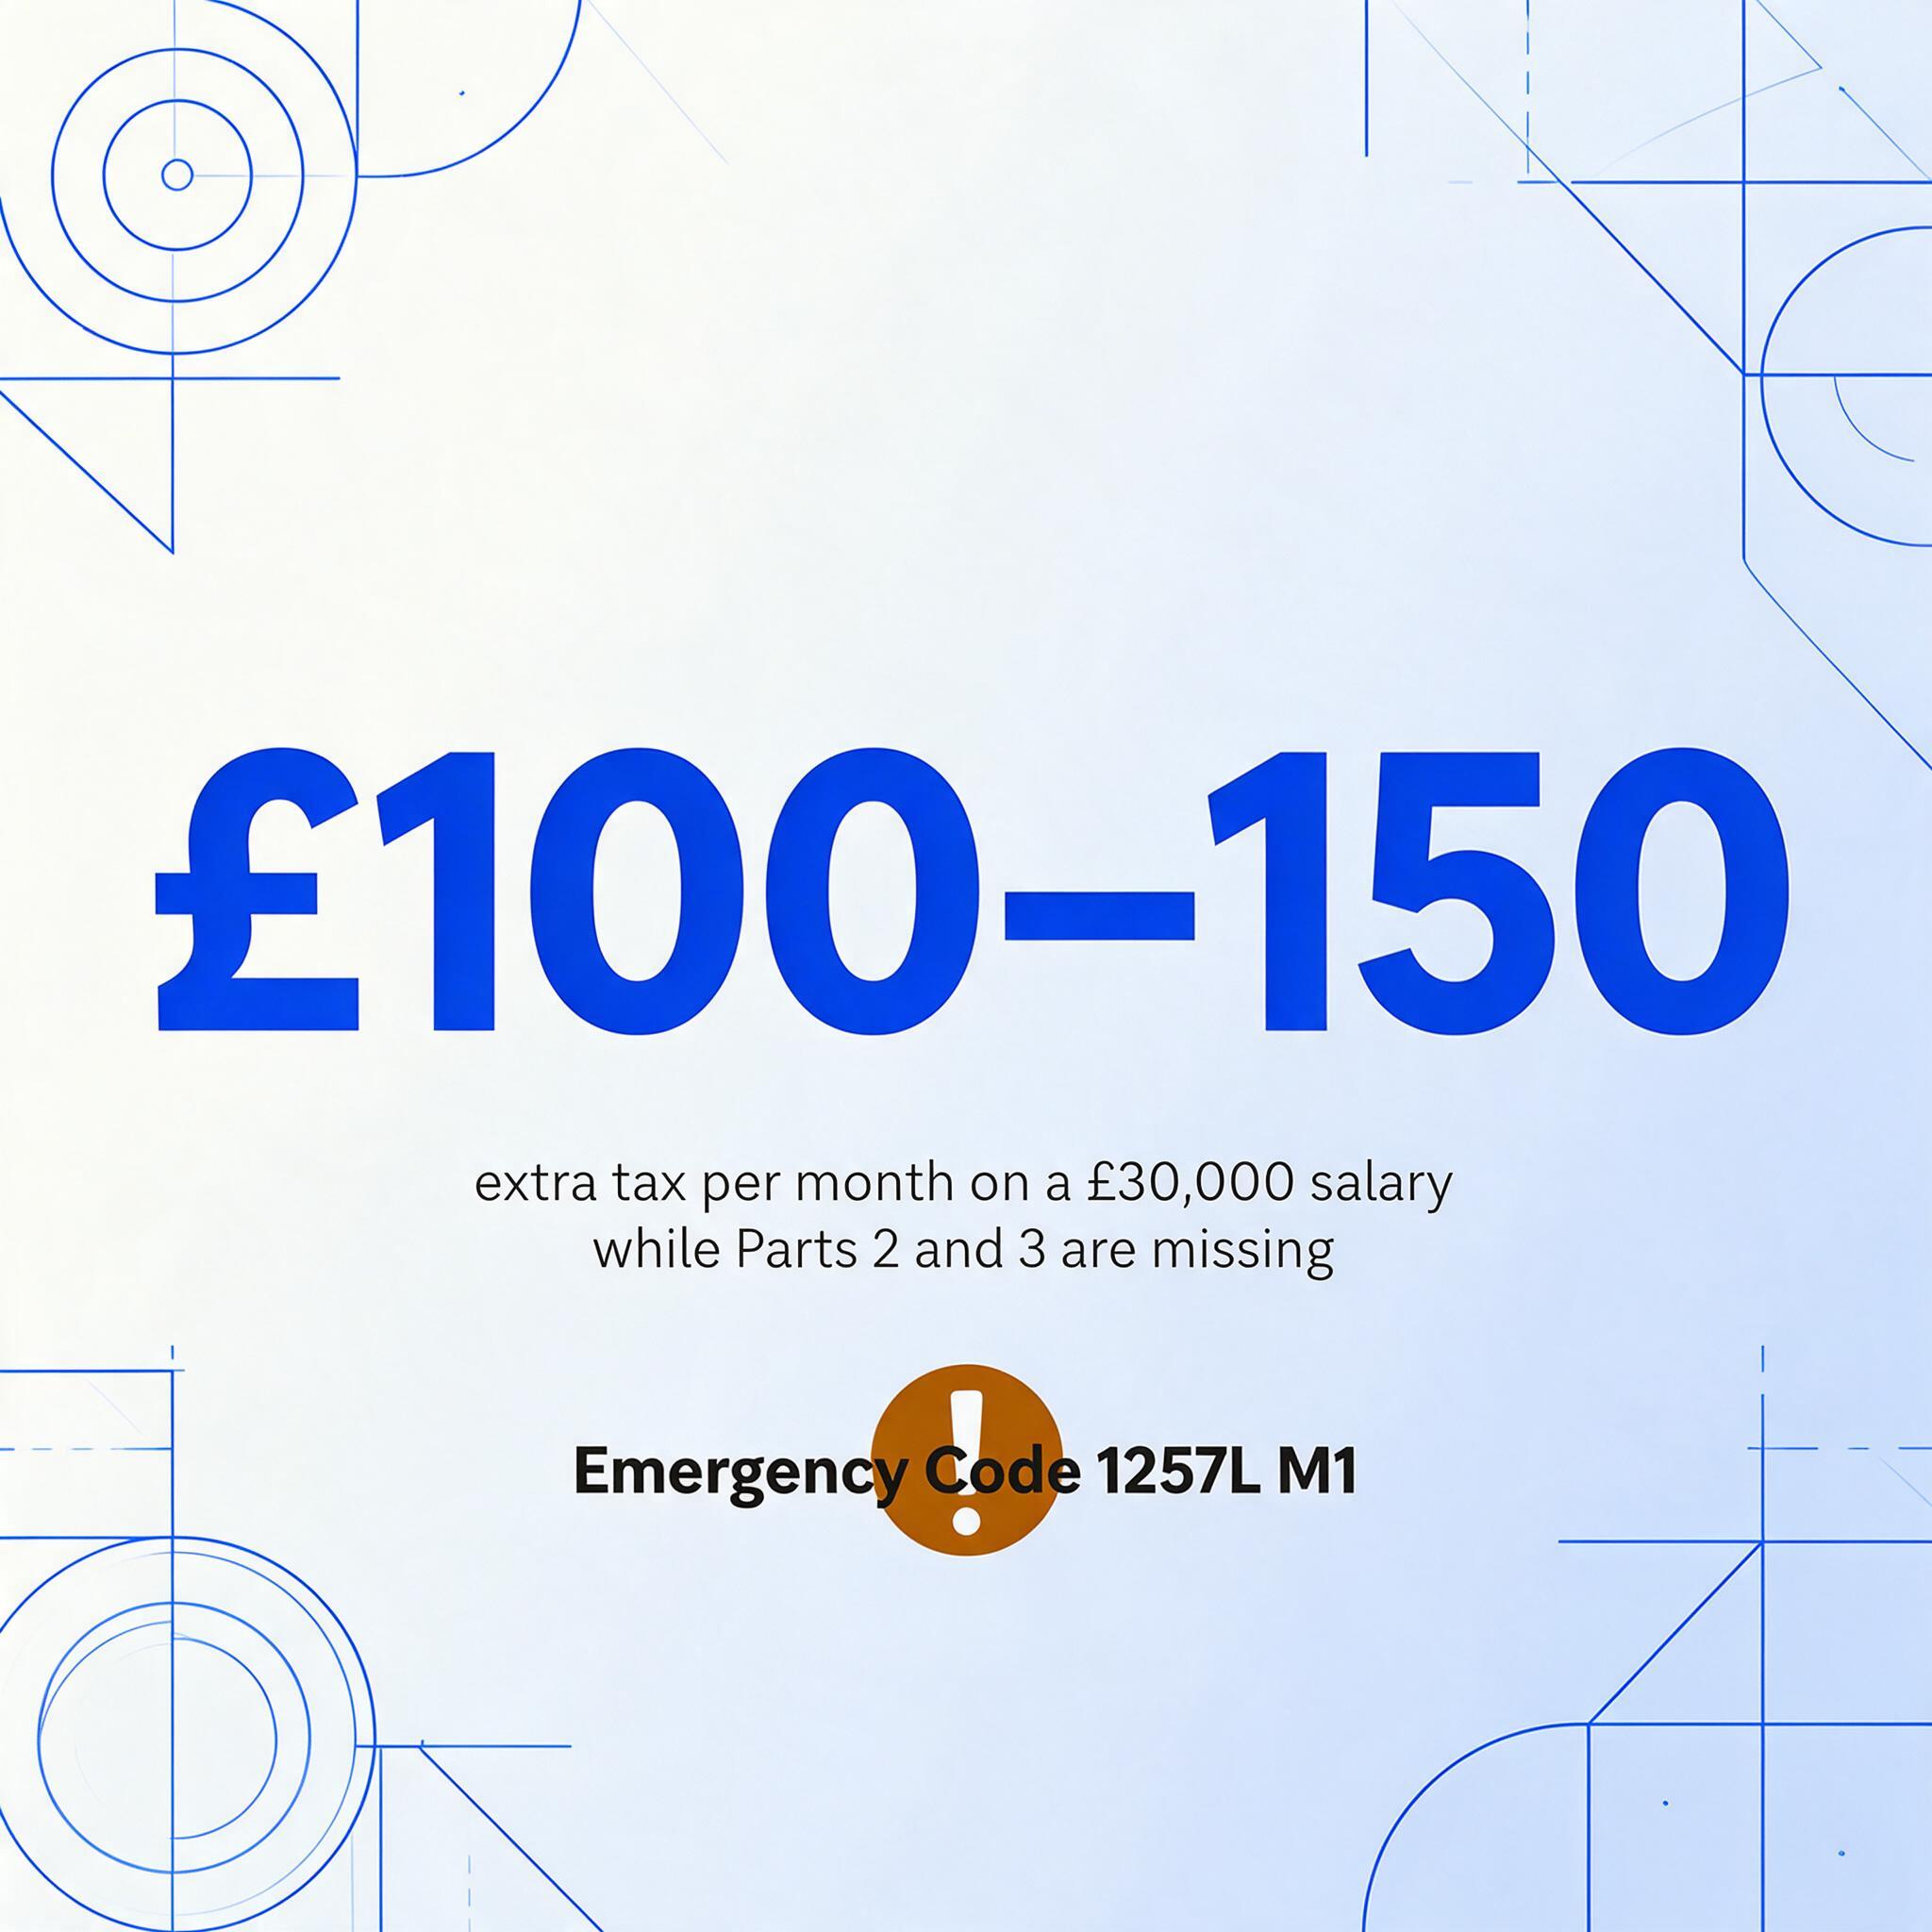
A aritmética é brutal. Em um salário anual de £30.000, um funcionário no código cumulativo 1257L paga cerca de £290 de imposto por mês. No código de emergência M1, a dedução é de aproximadamente £400 — uma diferença de £100 a £150 por mês. Para um funcionário que acabou de começar um novo emprego, possivelmente após um período sem renda, essa redução de £100 no salário líquido não é uma preocupação abstrata de conformidade. É um impacto real no fluxo de caixa.
A HMRC afirma que as correções de código de imposto "podem levar até 35 dias a partir do momento em que você começa seu trabalho". Na prática, o prazo depende do alinhamento de três sistemas distintos: o empregador anterior deve ter enviado o FPS de desligamento, o novo empregador deve ter enviado o FPS de admissão, e os sistemas da HMRC devem conciliar os dois. Um atraso em qualquer ponto empurra a janela de correção além dos 35 dias. O funcionário que foi tributado de emergência por dois períodos de pagamento pode ser tributado de emergência por um terceiro — e, a essa altura, está £300 a £450 no prejuízo. A HMRC reembolsará o pagamento em excesso, mas o mecanismo de reembolso depende do que acontece a seguir. Se a correção chegar dentro do mesmo ano fiscal, o empregador ajusta as deduções futuras. Se chegar após o término do ano fiscal — o que pode acontecer com correções tardias —, o funcionário deve solicitar o reembolso diretamente, através da Conta de Imposto Pessoal ou por telefone. A HMRC estima que até um milhão de pessoas por ano deixam de solicitar o reembolso do imposto pago em excesso.
As estatísticas mais amplas de erros de código de imposto contam a mesma história pela direção oposta. Em 2023/24, 5,6 milhões de pessoas pagaram imposto de renda em excesso — £3,5 bilhões no total. Pesquisa da The Tax Refund Company constatou que 36% dos funcionários estiveram em pelo menos um código de imposto errado em uma janela de quatro anos, perdendo em média £204 cada. Nem todos esses erros se originam de P45s ausentes. Mas um P45 ausente é a causa mais estruturalmente evitável da cadeia — e a mais distribuída. Não há um único sistema de folha de pagamento, um único empregador, um único processo da HMRC que seja responsável pela transferência. Portanto, não há uma única entidade que possa ser responsabilizada por corrigi-la.
Por que o papel persiste: inércia institucional encontra o problema do backup
O próprio Transformation Roadmap da HMRC, publicado em julho de 2025, apresenta mais de 50 projetos: um novo portal PAYE, digitalização dos serviços de Inheritance Tax, um mecanismo de conformidade com IA, biometria de voz para centrais de atendimento. A palavra "P45" não aparece uma única vez. Em uma agência que está "removendo a dependência de avisos de código tributário em papel" e testando "novas formas de informar as pessoas sobre mudanças em sua situação fiscal", o formulário de desligamento de empregador para empregador — o documento que, mais do que qualquer outro papel, determina se um funcionário começa um novo emprego com o código tributário correto — está ausente da agenda digital.
Há duas razões para isso, e são estruturais, não burocráticas.
Primeira: o P45 funciona como um sistema de backup. Quando os envios de RTI FPS falham, quando o software de folha de pagamento gera um arquivo corrompido, quando um empregador enviou online mas o novo empregador não consegue receber códigos tributários eletrônicos porque seu software está desatualizado — o P45 em papel é o recurso de contingência. Enquanto o backup existir, o pipeline principal de RTI não precisa ser perfeito. Remover o backup exigiria tornar o RTI genuinamente tolerante a falhas, o que é um projeto muito maior do que emitir um formulário digital. Da perspectiva da HMRC, o custo de eliminar o P45 em papel não é o custo do formulário. É o custo de tornar toda a infraestrutura digital à prova de falhas o suficiente para que o backup não seja mais necessário. Essa conta nunca é detalhada em um Transformation Roadmap porque ninguém pediu que fosse.
Segunda: a transferência fica entre empregadores, e a competência da HMRC é contribuinte ↔ HMRC. A lacuna do P45 existe no espaço entre a saída da folha de pagamento do Empregador A e a entrada da folha de pagamento do Empregador B. Esse espaço não é regulado pela HMRC da mesma forma que os envios de FPS. Não existe um "padrão de transferência eletrônica de P45". Não há formato obrigatório para as Partes 1A, 2 e 3 além da especificação de design da HMRC para P45s impressos — papel branco A4, gramatura mínima de 80 gsm, tinta preta pura apenas. A especificação rege a aparência do formulário, não como seus dados circulam entre sistemas. Essa lacuna não é responsabilidade de ninguém fechar.
O Fator de Entrada Manual Que Ninguém Mede
As emendas entre os sistemas — entre o PDF do P45 e a tela de entrada da folha de pagamento do novo empregador, entre o formulário em papel e a planilha — são onde os dados são redigitados. E é na redigitação que os erros acontecem.
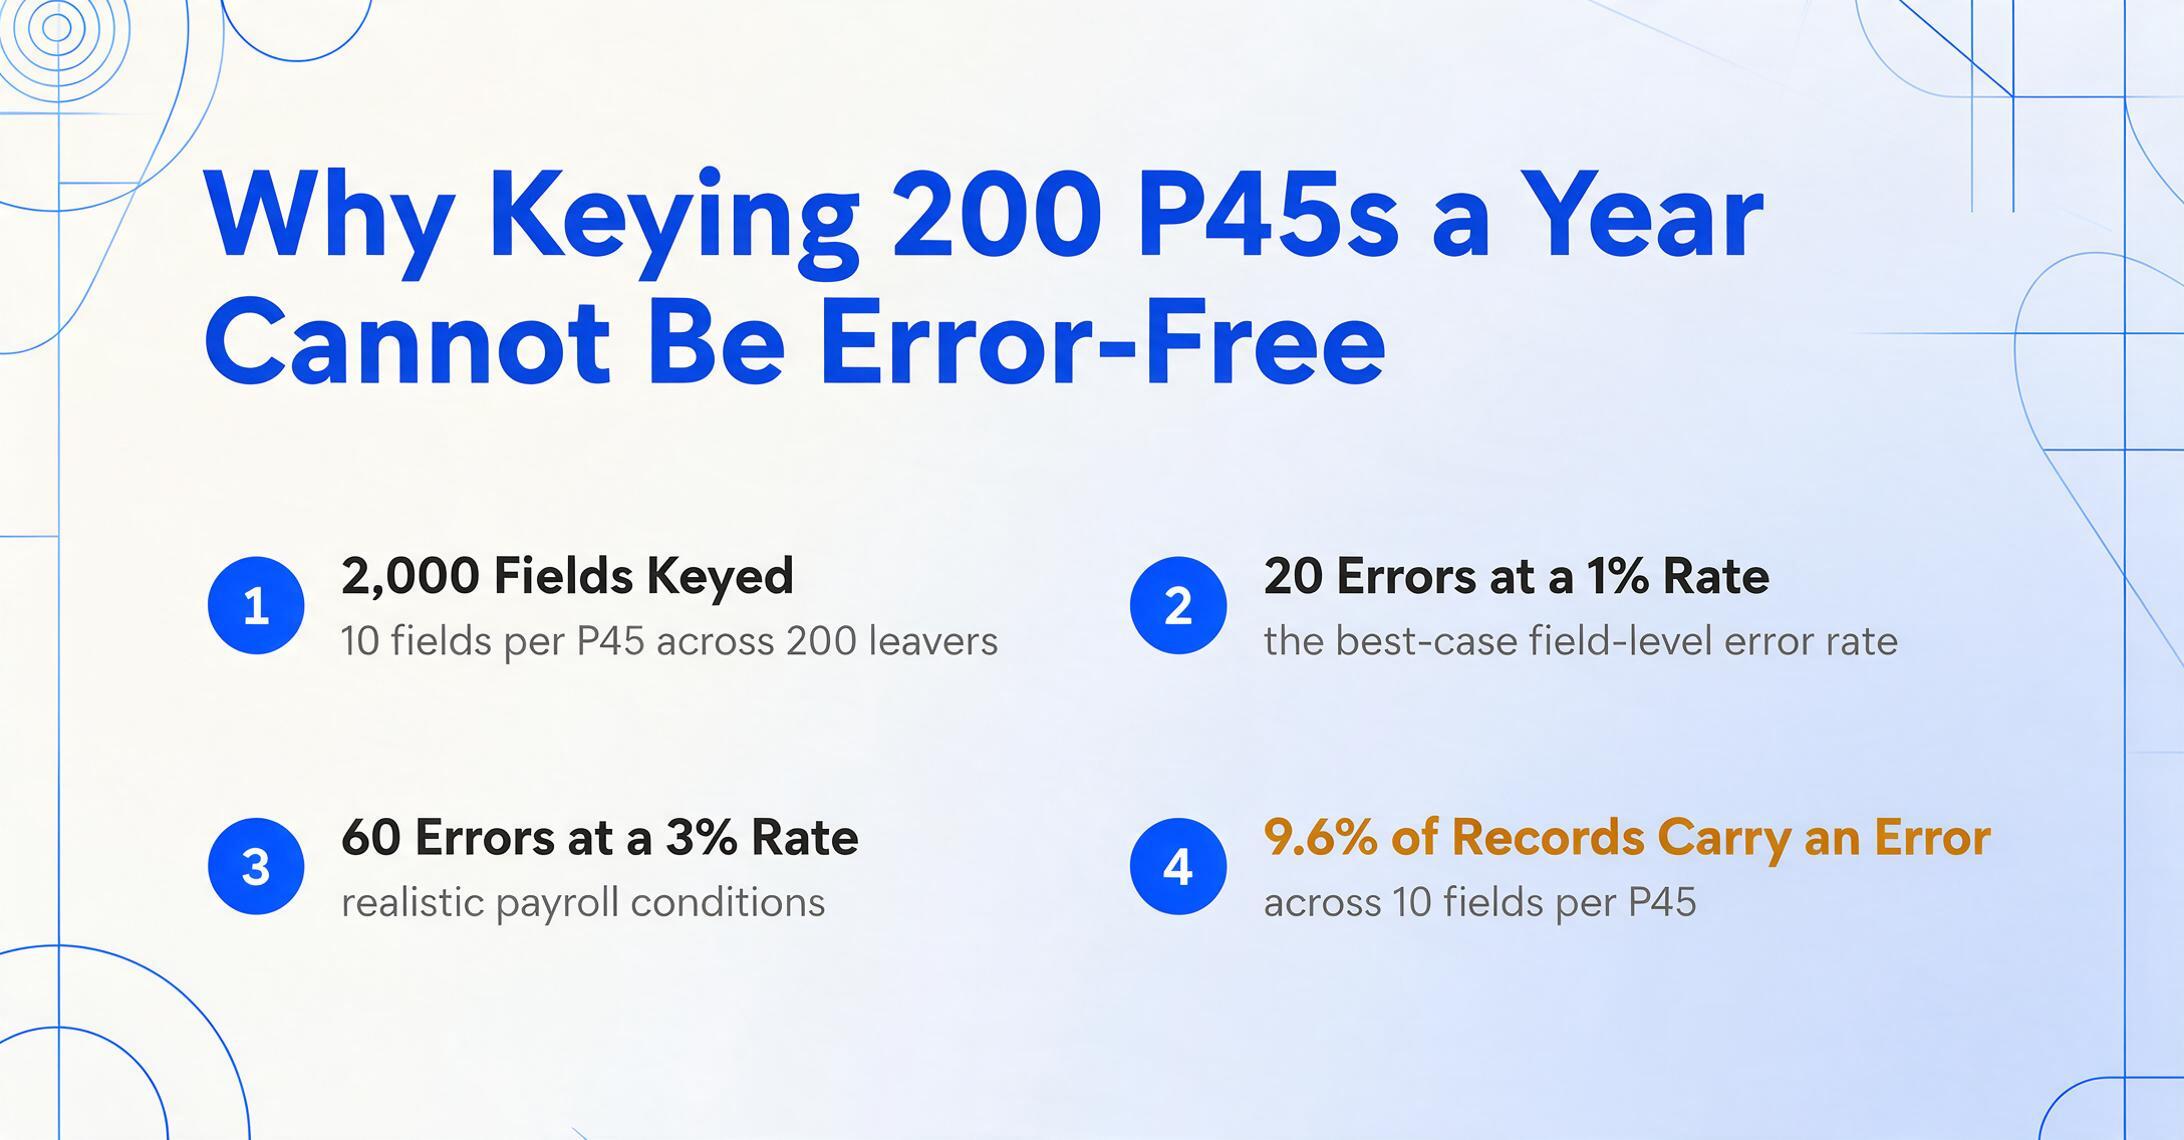
A pesquisa sobre entrada manual de dados converge para uma taxa de erro em nível de campo de 1% a 4% para operadores treinados. Na folha de pagamento, pesquisas do setor descobriram que aproximadamente 20% dos processamentos de folha contêm pelo menos um erro — não 20% dos campos, mas 20% de ciclos inteiros de folha de pagamento. Para um empregador de médio porte lidando com 200 desligamentos por ano, com cada P45 contendo cerca de 10 campos digitáveis — NI number, data de saída, código fiscal, total de pagamento até a data, total de imposto até a data, indicador de empréstimo estudantil, número da semana/mês e os dados pessoais do funcionário — isso representa 2.000 campos digitados por ano. A uma taxa de erro de campo de 1%: 20 campos digitados incorretamente. À taxa mais realista de 3% para as condições da folha de pagamento — pressão de tempo, variação de formato entre empregadores, P45s chegando como digitalizações em vez de PDFs pesquisáveis — o número é de 60 erros por ano.
O erro em nível de registro se acumula mais rápido do que as equipes de folha de pagamento preveem. Com 10 campos por P45 e uma taxa de erro em nível de campo de 1%, a taxa de erro em nível de registro — a probabilidade de que um determinado P45 contenha pelo menos um erro — é de aproximadamente 9,6% (1 − 0,99¹⁰). Quase um em cada dez P45s inseridos manualmente contém pelo menos um erro. Para o escritório de folha de pagamento com 450 funcionários, isso representa cerca de 45 P45s por ano com um erro de dados em algum lugar do registro — e cada um é um possível código fiscal errado, uma possível correção de P45 duplicado, uma possível consulta de conformidade do HMRC.
O custo desses erros não é o tempo de correção em si, embora seja significativo — um único código fiscal errado pode exigir uma ligação para o HMRC, o envio de um FPS retificado, um contracheque corrigido e uma conversa com um funcionário que percebeu o erro. O custo real é a exposição cumulativa de conformidade. O HMRC exige que os empregadores mantenham os registros da folha de pagamento por pelo menos três anos. Sob uma inspeção, o empregador deve ser capaz de demonstrar que os valores em seu sistema de folha de pagamento correspondem aos valores dos documentos de origem. Uma planilha com um valor de P45 digitado incorretamente — sem trilha de auditoria mostrando quando o erro foi introduzido, por quem, ou qual era o valor original — é um registro não verificável. A penalidade por registros inadequados é de até £3.000 por funcionário. O P45 que foi inserido corretamente não gera a responsabilidade. O P45 que foi inserido com um dígito errado, e inserido há cinco anos, vivendo silenciosamente no arquivo, gera.
A falha sistêmica não é o P45 em si. É a combinação da distribuição em papel de quatro vias com a entrada manual de dados — um processo de 1944 enxertado em uma espinha dorsal de RTI digital de 2013, com a emenda entre eles preenchida por toques de teclado que ninguém audita.
Quebrando o Ciclo: O Que Muda Quando o Teclado Desaparece
O problema do papel do P45 não pode ser resolvido pedindo à HMRC que elimine o formulário. O papel cumpre uma função de backup da qual o RTI depende, e as prioridades de transformação da HMRC estão em outro lugar. O que pode ser resolvido é a digitação.
Quando um P45 chega — seja como PDF do software de folha de pagamento de um empregador anterior, uma digitalização de um formulário em papel de quem ainda não usa o RTI, ou uma foto que um ex-funcionário enviou do último emprego — os dados nele não precisam ser redigitados. Ferramentas de extração de documentos que entendem a estrutura semântica de um P45 conseguem ler o código de tributação, os valores de pagamento e imposto acumulados no ano, a data de saída, o NI number e o indicador de empréstimo estudantil diretamente da página. O resultado não é um PDF. É uma linha estruturada de dados — as mesmas colunas que um administrador de folha de pagamento digitaria em uma planilha, geradas em segundos. O teclado, que era a costura entre os sistemas, passa a ser uma etapa de verificação em vez de uma etapa de criação.
É isso que o guia complementar sobre extrair dados de saída do P45 para o Excel para folha de pagamento aborda em detalhes: como pegar um P45 em qualquer formato — impresso, digitalizado, PDF — e transformá-lo em dados estruturados de folha de pagamento sem redigitar um único campo. A tecnologia existe. O P45 existe. A lacuna entre eles é medida em teclas digitadas.
Para o contexto mais amplo de por que a entrada manual de dados de folha de pagamento continua sendo um risco estrutural em todo o cenário de documentação fiscal do Reino Unido, a análise sobre entrada manual de dados do P60 na folha de pagamento do Reino Unido traça o mesmo padrão — certificados de fim de ano gerados por software, consumidos por pessoas, digitados em planilhas — e o que isso custa aos departamentos que os processam.
Perguntas Frequentes
Posso obter um P45 substituto se perdi o meu?
Não. A HMRC afirma explicitamente que empregadores anteriores não podem emitir um P45 substituto. Se você perder seu P45 ou nunca recebê-lo, seu novo empregador deverá usar a Starter Checklist da HMRC. Isso significa que você não se beneficiará do cálculo cumulativo de imposto que o P45 possibilita — provavelmente você será colocado em um código de tributação de emergência até que a HMRC corrija seu registro.
O que acontece se meu novo empregador processar a folha de pagamento antes de receber meu P45?
Você será colocado em um código de tributação de emergência — normalmente 1257L W1 ou M1 — que trata cada período de pagamento de forma independente, em vez de cumulativa. Com um salário de £30.000, isso significa aproximadamente £100 a £150 a mais de imposto retido por mês do que sob o código cumulativo correto. A HMRC afirma que a correção pode levar até 35 dias. O imposto pago a mais é reembolsável — seja por meio de deduções reduzidas em contracheques subsequentes, se corrigido dentro do ano fiscal, seja por solicitação direta à HMRC após o término do ano fiscal.
Por que a HMRC não torna todo o P45 digital?
A Parte 1 já é digital — ela é enviada à HMRC eletronicamente por meio do Full Payment Submission do RTI. As Partes 1A, 2 e 3 permanecem físicas porque cumprem uma função de transferência entre empregadores que o RTI não foi projetado para substituir. O trabalho de transformação atual da HMRC prioriza serviços digitais voltados ao contribuinte — um novo portal PAYE, avisos digitais de código de tributação — em vez da lacuna de transferência de dados entre empregadores. O P45 em papel também funciona como um backup do sistema: se os envios do RTI falharem, o formulário em papel fornece um mecanismo alternativo para a continuidade dos dados fiscais.
Meu empregador é multado por não emitir um P45?
Não há uma multa fixa e isolada apenas por deixar de fornecer um P45. No entanto, isso pode contribuir para constatações mais amplas de não conformidade com o PAYE. Os empregadores enfrentam multas de até £3.000 por funcionário por registros de folha de pagamento inadequados ou imprecisos, e as multas por envio do RTI variam de £100 a £400 por mês, dependendo do porte do empregador. Os funcionários que não recebem um P45 podem escalar o caso à HMRC, o que pode acionar uma revisão de conformidade das práticas de folha de pagamento do empregador.
Recebo vários P45s se trabalhei em vários empregos no mesmo ano fiscal?
Sim. Cada empregador que você deixa durante o ano fiscal deve emitir um P45 separado. Se você teve dois empregos simultaneamente e saiu de ambos, receberá dois P45s — cada um mostrando apenas o pagamento e o imposto daquele emprego específico. Isso cria um problema de agregação de dados: seu novo empregador ou contador precisa combinar os valores de vários P45s para entender sua posição fiscal total. Cada ponto de mesclagem é um possível erro de cálculo manual.
Um P45 é o mesmo que um P60?
Não. Um P45 é emitido quando você deixa um emprego e cobre seu salário e imposto desde o início do ano fiscal até a data de saída. Um P60 é emitido no final do ano fiscal (até 31 de maio) para todo funcionário que ainda estiver na folha de pagamento em 5 de abril, cobrindo o ano fiscal completo. Um funcionário que saiu em dezembro recebe um P45 em dezembro. Esse mesmo funcionário não recebe um P60 desse empregador — mas o empregador que emitiu o P45 ainda deve manter os registros para fins de conformidade com a HMRC por pelo menos três anos.