Warum das P45-Formular
britische Payroll-Teams mehr kostet, als sie ahnen
2024 wechselten 34 % der britischen Erwerbsbevölkerung den Arbeitgeber oder verließen den Arbeitsmarkt vollständig — rund 11 Millionen Menschen — laut CIPD-Analyse der Annual Population Survey. Jeder einzelne dieser Austritte löste eine gesetzliche Pflicht nach Regulation 36 der Income Tax (PAYE) Regulations 2003 aus: Der Arbeitgeber muss innerhalb des Austritts-Lohnzeitraums oder „ohne unangemessene Verzögerung" einen P45 ausstellen. Diese Pflicht ist nicht das Problem. Das Problem ist, dass trotz der Digitalisierung von Teil 1 des P45 durch Real Time Information (RTI) im Jahr 2013 die verbleibenden drei Teile — 1A für die Unterlagen des Arbeitnehmers, 2 und 3 für den neuen Arbeitgeber — noch immer einer Vertriebskette folgen, die 1944 entworfen wurde, dem Jahr der Einführung des Formulars. Irgendwo in dieser Kette, zwischen einem Austrittsdatum und dem ersten Lohnlauf beim neuen Job, geht Papier verloren, werden Zahlen falsch eingegeben, und die Systeme von HMRC fallen standardmäßig auf einen Notfall-Steuercode zurück, den der Arbeitnehmer wochenlang nicht bemerkt — oder nie.
Die wichtigsten Erkenntnisse
- Elf Millionen Jobwechsel in Großbritannien im Jahr 2024 lösten elf Millionen P45 aus — und bei einer konservativen Feldfehlerquote gelangt statistisch jeder zehnte manuell neu abgetippte P45 mit mindestens einer falschen Ziffer in ein Payroll-System.
- Die eigentlichen Kosten sind nicht der Korrekturanruf bei HMRC — es ist die falsch getippte NI number von vor fünf Jahren, die unentdeckt in einem Payroll-Archiv liegt und auf eine Prüfung wartet, die ein Bußgeld von bis zu £3,000 pro Mitarbeiter auslöst.
- Die P45-Daten sind bereits auf dem Formular gedruckt — extrahieren Sie sie direkt, und der Payroll-Administrator wird zum Prüfer, der die Lücke zwischen dem Payroll-Output von Arbeitgeber A und dem Payroll-Input von Arbeitgeber B schließt, ohne einen einzigen Tastendruck zur Datenerstellung.
Das Formular, das RTI eigentlich abschaffen sollte
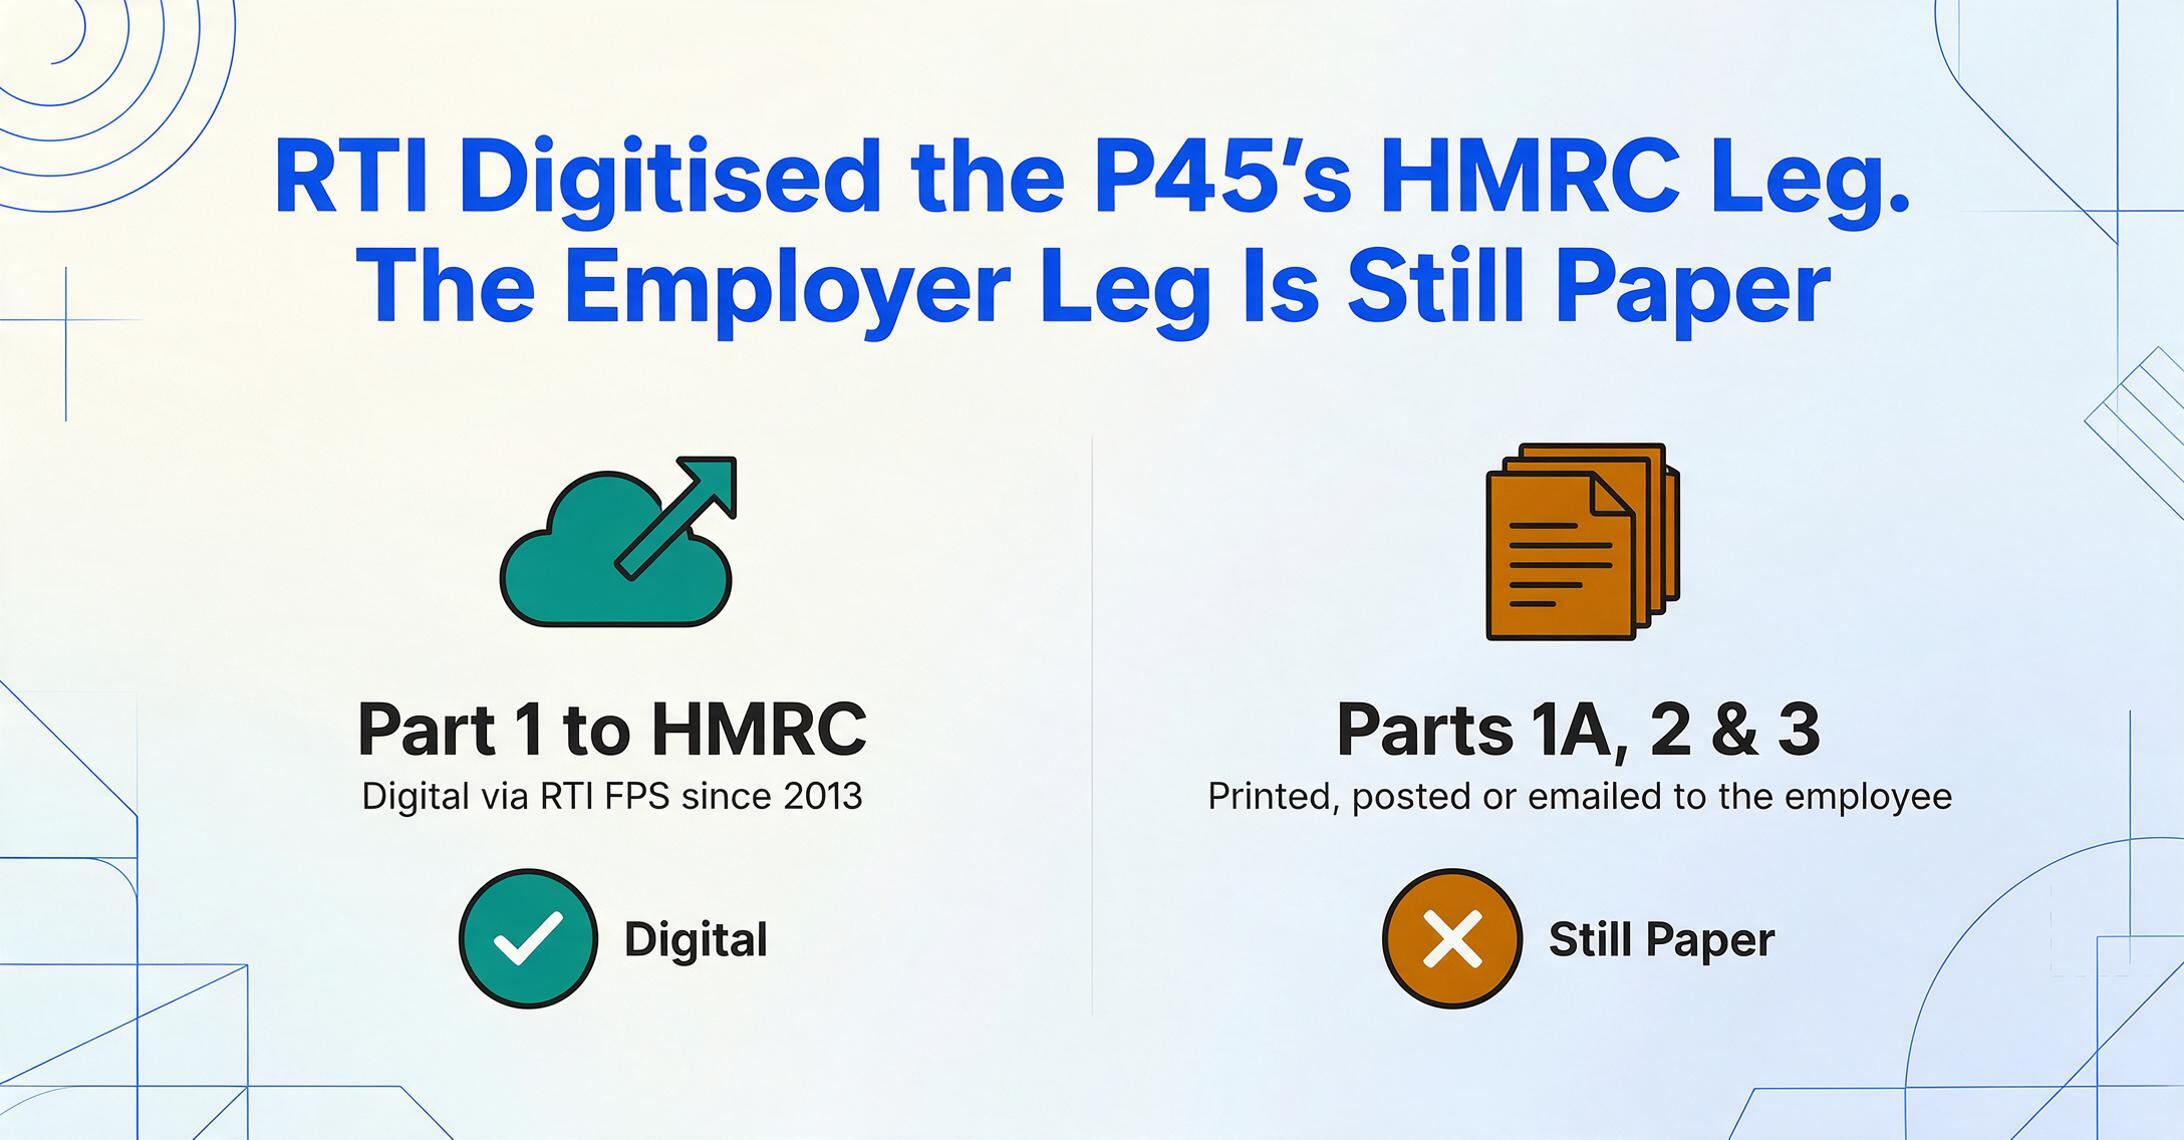
Bevor RTI 2013 in Kraft trat, war der gesamte P45 eine physische Papierkette: Der Arbeitgeber füllte vier Durchschlagteile aus, schickte Part 1 an HMRC und händigte dem ausscheidenden Mitarbeiter die Parts 1A, 2 und 3 aus. Verzögerungen, verlorene Post und manuelle Dateneingabe aufseiten von HMRC waren an der Tagesordnung. RTI wurde als strukturelle Lösung verkauft: Informationen über ausscheidende Mitarbeiter sollten elektronisch aus der Full Payment Submission (FPS) des Arbeitgebers direkt und nahezu in Echtzeit an HMRC fließen. Part 1 wurde überflüssig — die Lohnsoftware erzeugt die FPS, HMRC erhält die Daten, die Steuerakte des Mitarbeiters wird aktualisiert.
Genau dort endete die digitale Transformation.
Die Parts 1A, 2 und 3 bleiben physische Dokumente. Der Mitarbeiter muss sie erhalten — auf Papier oder als PDF, das aus der Lohnsoftware des Arbeitgebers gedruckt oder per E-Mail versendet wird. Der Mitarbeiter muss Part 1A für seine eigenen Unterlagen aufbewahren. Anschließend muss er Parts 2 und 3 seinem neuen Arbeitgeber übergeben, der das Jahr-to-date-Entgelt, die Jahr-to-date-Steuer, den Steuercode und die National Insurance number vor dem ersten Lohnlauf manuell in sein Lohnsystem eingeben muss. Nach HMRC rules gilt: Führt der neue Arbeitgeber die Lohnabrechnung ohne P45 durch, wird der Mitarbeiter auf einen Notfall-Steuercode gesetzt. Das Formular, das 2013 eigentlich obsolet werden sollte, ist 2026 noch immer der einzige Mechanismus zur Übertragung kumulativer Steuerdaten zwischen zwei nicht verbundenen Lohnsystemen.
Die strukturelle Realität: RTI hat den Abschnitt Arbeitgeber-zu-HMRC des P45 digitalisiert. Für den Abschnitt Arbeitgeber-zu-Arbeitgeber hat es nichts getan. Jeder Teil des Prozesses für ausscheidende Mitarbeiter, den RTI nicht erreicht hat, ist heute eine Nahtstelle zwischen Systemen — und an jeder Nahtstelle tippt ein Mensch.
Ein P45 für jeden Austritt: Das Volumen, das niemand zählt
Der P45 ist kein gelegentliches Dokument. Er wird für jedes Austrittsereignis erstellt — Kündigung, Stellenabbau, Ruhestand, Entlassung, Ende eines befristeten Vertrags, sogar Tod. Die meisten dieser Ereignisse beginnen mit einem HR-Schreiben, und das Extrahieren eines unterzeichneten Kündigungsschreibens nach Excel erfasst den letzten Arbeitstag, den Trennungsgrund und die endgültigen Vergütungsdetails zusammen mit dem P45. Für eine Wirtschaft mit 34 % Personalfluktuation und einer PAYE-Belegschaft von rund 33 Millionen ist die Rechnung einfach: Millionen von P45s in jedem Steuerjahr. Die 34-%-Zahl des CIPD teilt sich auf in 27,4 %, die zu einem neuen Arbeitgeber wechseln, und 6,6 %, die den Arbeitsmarkt verlassen. Selbst wenn man nur die Jobwechsler nimmt — diejenigen, deren P45s physisch einen neuen Arbeitgeber erreichen müssen —, sind das jährlich fast 9 Millionen P45s im Umlauf.
Die Fluktuation ist nicht gleichmäßig. Das Gastgewerbe verzeichnet 52 % Fluktuation. Bauwesen, Einzelhandel und professionelle Dienstleistungen liegen deutlich über dem nationalen Durchschnitt. Ein Bauunternehmen mit 400 Bauarbeitern wird in einem Jahr mehr P45s verarbeiten als ein gleich großes Finanzdienstleistungsunternehmen in fünf Jahren. Eine Hotelkette mit 1.200 Mitarbeitern über saisonale Spitzen hinweg kann pro Jahr P45s an 600 Austretende ausstellen. In diesen Branchen mit hoher Fluktuation ist die P45-Pipeline kein Compliance-Nebengedanke — sie ist eine wiederkehrende operative Belastung, die in keinem Personalbudget explizit berücksichtigt wird.
Die nachgelagerten Zahlen vervielfachen den Umfang. Ein mittelgroßes Lohnbüro, das 30 KMU-Kunden mit durchschnittlich 15 Mitarbeitern betreut, verwaltet 450 P45s pro Jahr — nur für Austretende. Eine Steuerberatungspraxis, die Selbstveranlagungserklärungen für 100 Kunden einreicht, benötigt P45-Zahlen aus den vorherigen Beschäftigungsverhältnissen jedes Kunden während des Steuerjahres, oft über mehrere Jobs hinweg. In jedem dieser Szenarien existiert der P45. Die Daten stehen auf dem Papier. Aber sie von der Seite in das System zu bringen, das sie benötigt — Lohnsoftware, Steuererklärung, Berechnung von Leistungsansprüchen —, ist immer noch eine Tippübung.
Dieses Tippen durch einen P45-nach-Excel-Durchlauf zu ersetzen, ändert nichts daran, wie das Formular wandert — die vier Teile bewegen sich weiterhin genau wie beschrieben. Es entfernt den Tastaturschritt beim empfangenden Arbeitgeber und lässt den Lohnadministrator die Zahlen prüfen, statt sie einzugeben.
Das vierteilige Verteilungsproblem
Um zu verstehen, warum der P45 Form ein struktureller Schwachpunkt bleibt, müssen Sie jeden Teil auf seinem vorgesehenen Weg verfolgen — und erkennen, wo die Brüche entstehen.
Teil 1 — HMRC. Diesen Teil hat RTI gelöst. Die Gehaltsabrechnungssoftware übermittelt ihn als Bestandteil des FPS am oder vor dem letzten Zahltag des Mitarbeiters. HMRC erhält ihn. Die Steuerakte des Mitarbeiters wird aktualisiert. Dieser Abschnitt des Weges ist seit 2013 digital und funktioniert größtenteils.
Teil 1A — Mitarbeiterunterlagen. Der Arbeitgeber erstellt diesen zusammen mit den Teilen 2 und 3. Er muss den Mitarbeiter erreichen — idealerweise am letzten Arbeitstag oder mit der letzten Gehaltsabrechnung. In der Praxis hängt der Zeitpunkt davon ab, wann der letzte Gehaltslauf verarbeitet wird. Wenn das letzte Gehalt erst nach dem Ausscheiden des Mitarbeiters berechnet wird — häufig bei Urlaubsabgeltung, Kündigungsvergütung oder Boni — wird der P45 Form später ausgestellt. Der Mitarbeiter, der am 10. ausgeschieden ist und am 17. eine neue Stelle angetreten hat, hat beim neuen Arbeitgeber bereits seinen ersten Gehaltslauf hinter sich, wenn der P45 Form eintrifft. Zu diesem Zeitpunkt sind die Teile 2 und 3 verspätet. Die Gehaltsabrechnungsuhr beim neuen Arbeitgeber tickt bereits.
Teile 2 und 3 — Neuer Arbeitgeber. Der Mitarbeiter muss diese dem neuen Arbeitgeber physisch vor dem ersten Gehaltslauf übergeben. Treffen sie verspätet ein — oder nie — greift die Gehaltsabrechnungsabteilung auf die HMRC Starter Checklist zurück, die einen vorläufigen Steuercode ohne Jahreswerte zuweist. Die Starter Checklist bestimmt, ob der Mitarbeiter einen kumulativen Code erhält (wenn dies seine einzige Beschäftigung ist und er im Steuerjahr keine andere Beschäftigung hatte) oder einen BR-Code zum Basissatz (wenn es sich um eine Zweitbeschäftigung handelt). Wird die Checklist falsch ausgefüllt — beispielsweise die Erklärung „dies ist meine einzige Beschäftigung", obwohl es eine Zweitbeschäftigung ist — ist der Steuercode von Anfang an falsch. Und anders als der P45 Form enthält die Starter Checklist keine früheren Verdienst Daten. Sie kann die kumulative Steuerberechnung nicht fortsetzen. Sie kann nur raten.
Es gibt einen weniger offensichtlichen Fehlermodus: das Szenario des verspäteten P45 Form. Wie BrightPays Dokumentation für Gehaltsabrechnungsadministratoren ausdrücklich den Fall behandelt, in dem „ein neuer Mitarbeiter seinem neuen Arbeitgeber manchmal einen P45 Form nach seiner ersten Gehaltszahlung und nach Übermittlung einer FPS an HMRC vorlegt." Wenn der P45 Form eintrifft, hat HMRC möglicherweise bereits einen Steuercode auf Basis der Starter Checklist Daten ausgestellt. Der Gehaltsabrechnungsadministrator muss nun entscheiden: den von HMRC ausgestellten Code oder die P45 Form Werte verwenden? Die Dokumentation weist ihn an, den Code zu verwenden, den HMRC gesendet hat — was bedeutet, dass die P45 Form Daten, denen der Mitarbeiter zwei Wochen nachgejagt ist, möglicherweise nicht einmal eingegeben werden. Das Formular ist eingetroffen. Es ist nur zu spät eingetroffen, um noch relevant zu sein.
Die Verteilungskette hat mindestens sieben Übergabepunkte: letzter Gehaltslauf → P45 Form Erstellung → Teil 1 via FPS → Teile 1A/2/3 an den Mitarbeiter → Mitarbeiter behält 1A → Mitarbeiter übergibt 2/3 an den neuen Arbeitgeber → neuer Arbeitgeber gibt die Daten in die Gehaltsabrechnung ein → neue FPS übermittelt. Jeder Pfeil ist ein Bruchpunkt. Keine einzelne Instanz verantwortet die gesamte Kette.
Von fehlendem Teil 2 zur Notfallsteuer: Die Kostenkaskade
Wenn Teil 2 und 3 den neuen Arbeitgeber nicht vor dem ersten Lohnlauf erreichen, wird der Arbeitnehmer in einen Notfall-Steuercode eingestuft – in der Regel 1257L W1 (Woche 1) oder 1257L M1 (Monat 1). Diese Codes behandeln jeden Lohnzeitraum als eigenständigen Steuerzeitraum ohne Anpassung auf Jahresbasis. Der Standard-Freibetrag wird gleichmäßig auf die Lohnzeiträume verteilt, anstatt kumulativ auf die bisherigen Gesamteinkünfte angewendet zu werden.
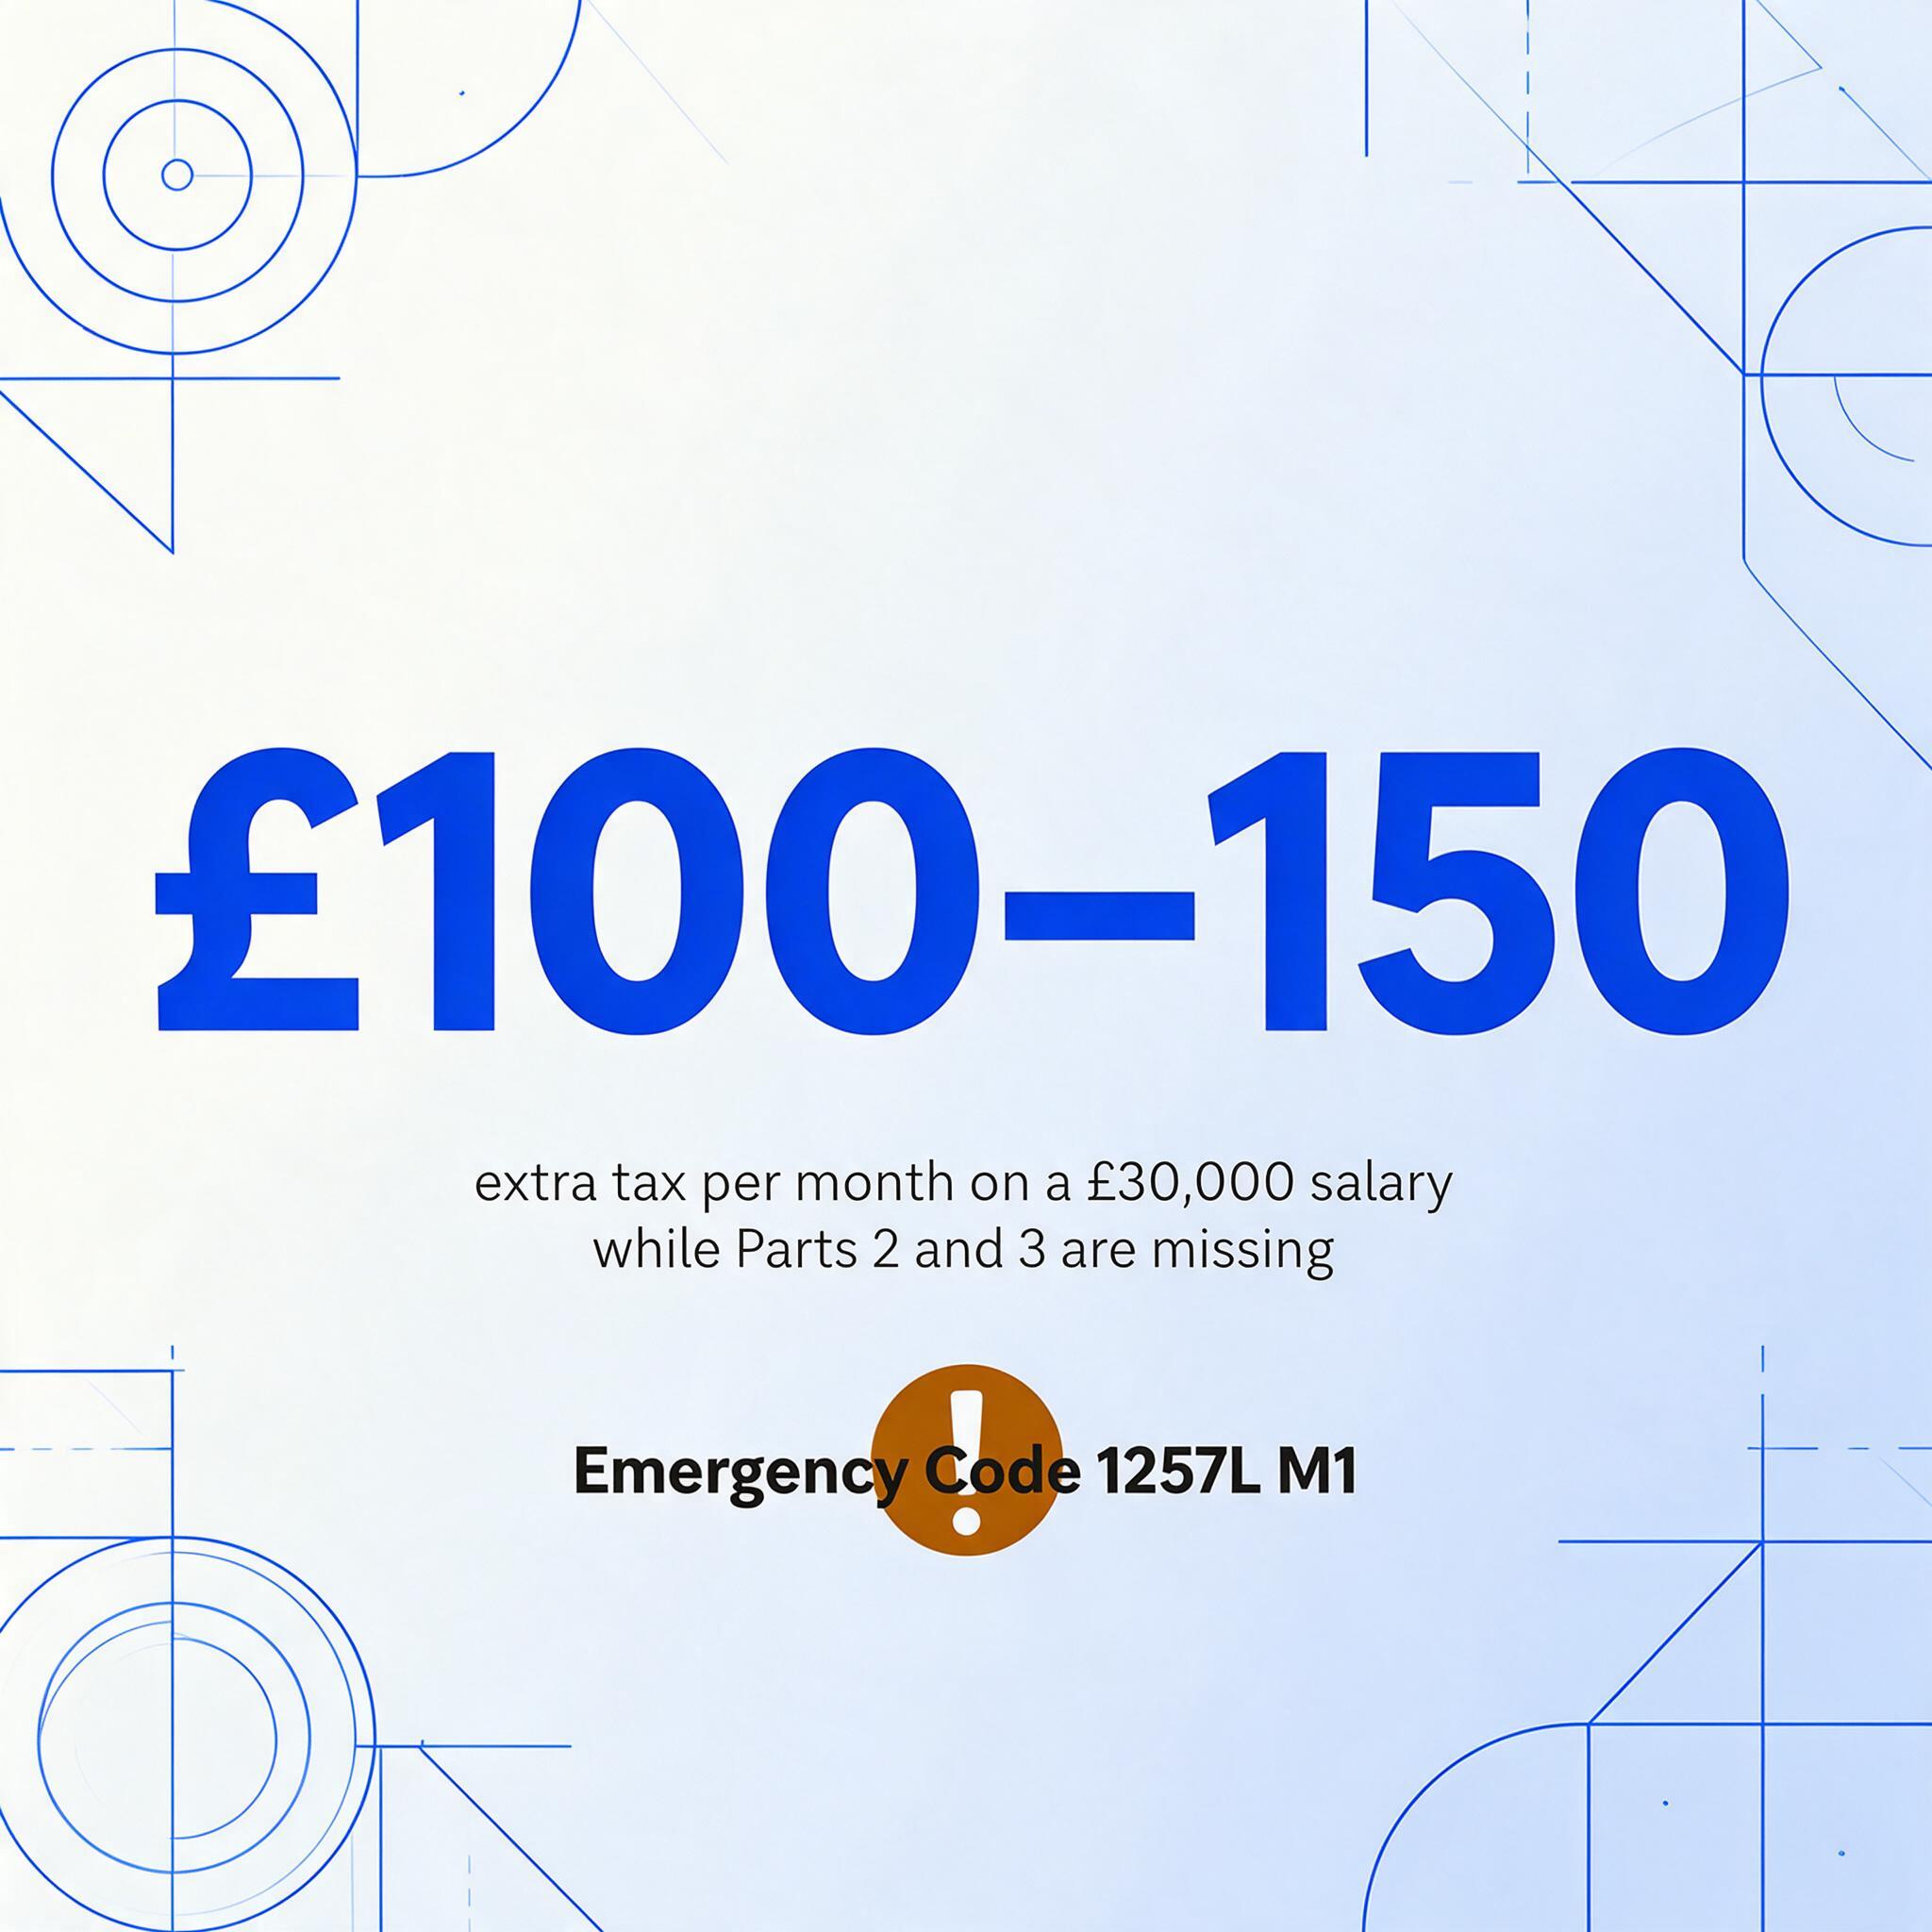
Die Arithmetik ist brutal. Bei einem Jahresgehalt von £30.000 zahlt ein Arbeitnehmer mit dem kumulativen Code 1257L etwa £290 Steuern pro Monat. Beim Notfall-Code M1 beträgt der Abzug etwa £400 – eine Differenz von £100 bis £150 pro Monat. Für einen Arbeitnehmer, der gerade eine neue Stelle angetreten hat, möglicherweise nach einer Einkommenslücke, ist diese £100-Reduktion des Nettolohns kein abstraktes Compliance-Problem. Es ist ein echter Liquiditätsschlag.
HMRC gibt an, dass Steuercode-Korrekturen „bis zu 35 Tage ab Arbeitsbeginn dauern können". In der Praxis hängt der Zeitrahmen davon ab, dass drei separate Systeme übereinstimmen: Der vorherige Arbeitgeber muss die Abgangs-FPS übermittelt haben, der neue Arbeitgeber muss die Einstiegs-FPS übermittelt haben, und die Systeme von HMRC müssen beide abgleichen. Eine Verzögerung an irgendeinem Punkt verschiebt das Korrekturfenster über 35 Tage hinaus. Der Arbeitnehmer, der zwei Lohnzeiträume lang mit Notfallsteuer belastet wurde, wird möglicherweise einen dritten Lohnzeitraum lang so besteuert – und dann fehlen ihm £300 bis £450. HMRC erstattet die Überzahlung, aber der Erstattungsmechanismus hängt davon ab, was als Nächstes passiert. Erfolgt die Korrektur innerhalb desselben Steuerjahres, passt der Arbeitgeber künftige Abzüge an. Erfolgt sie nach Ende des Steuerjahres – was bei späten Korrekturen vorkommen kann –, muss der Arbeitnehmer die Erstattung direkt über das Personal Tax Account oder telefonisch beantragen. HMRC schätzt, dass bis zu eine Million Menschen pro Jahr es versäumen, zu viel gezahlte Steuern zurückzufordern.
Die breiteren Statistiken zu Steuercode-Fehlern erzählen dieselbe Geschichte aus der anderen Richtung. Im Jahr 2023/24 haben 5,6 Millionen Menschen zu viel Einkommensteuer gezahlt – insgesamt £3,5 Milliarden. Eine Untersuchung von The Tax Refund Company ergab, dass 36 % der Arbeitnehmer in einem Vierjahreszeitraum mindestens einmal einen falschen Steuercode hatten und durchschnittlich £204 verloren. Nicht alle diese Fehler stammen aus fehlenden P45-Formularen. Aber ein fehlendes P45 ist die strukturell am besten vermeidbare Ursache in der Kette – und die am weitesten verteilte. Es gibt kein einzelnes Lohnabrechnungssystem, keinen einzelnen Arbeitgeber, keinen einzelnen HMRC-Prozess, der die Übergabe verantwortet. Also gibt es keine einzelne Instanz, die für die Behebung zur Rechenschaft gezogen werden kann.
Warum das Papier bleibt: Institutionelle Trägheit trifft auf das Backup-Problem
HMRCs eigene Transformation Roadmap, veröffentlicht im Juli 2025, listet über 50 Projekte auf: ein neues PAYE-Portal, die Digitalisierung der Erbschaftsteuer-Dienste, eine KI-gestützte Compliance-Engine, Stimmbiometrie für Hotlines. Das Wort „P45" kommt darin kein einziges Mal vor. In einer Behörde, die „die Abhängigkeit von Papier-Steuercode-Mitteilungen beseitigt" und „neue Wege testet, Menschen über Änderungen ihrer Steuersituation zu informieren", fehlt das Arbeitgeber-zu-Arbeitgeber-Formular für ausscheidende Mitarbeiter — das Dokument, das mehr als jedes andere einzelne Blatt Papier darüber entscheidet, ob ein Mitarbeiter mit dem richtigen Steuercode eine neue Stelle antritt — vollständig auf der digitalen Agenda.
Dafür gibt es zwei Gründe, und sie sind struktureller, nicht bürokratischer Natur.
Erstens: Der P45 dient als Backup-System. Wenn RTI-FPS-Übermittlungen fehlschlagen, wenn die Lohnsoftware eine beschädigte Datei erzeugt, wenn ein Arbeitgeber online übermittelt hat, der neue Arbeitgeber aber keine elektronischen Steuercodes empfangen kann, weil seine Software veraltet ist — dann ist der Papier-P45 der Rückfall. Solange das Backup existiert, muss die primäre RTI-Pipeline nicht perfekt sein. Das Backup zu entfernen würde bedeuten, RTI wirklich fehlertolerant zu machen — ein weitaus größeres Projekt als die Ausgabe eines digitalen Formulars. Aus HMRCs Sicht sind die Kosten für die Abschaffung des Papier-P45 nicht die Kosten des Formulars. Es sind die Kosten dafür, die gesamte digitale Infrastruktur so kugelsicher zu machen, dass das Backup nicht mehr benötigt wird. Diese Rechnung wird in keiner Transformation Roadmap aufgeführt, weil niemand darum gebeten hat.
Zweitens: Die Übergabe liegt zwischen den Arbeitgebern, und HMRCs Zuständigkeit ist Steuerzahler ↔ HMRC. Die P45-Lücke existiert im Raum zwischen dem Lohnausgang von Arbeitgeber A und dem Lohneingang von Arbeitgeber B. Dieser Raum wird nicht von HMRC reguliert, so wie es bei FPS-Übermittlungen der Fall ist. Es gibt keinen „elektronischen P45-Übergabestandard". Es gibt kein vorgeschriebenes Format für Teil 1A, 2 und 3, abgesehen von HMRCs Design-Spezifikation für gedruckte P45s — A4 weißes Papier, mindestens 80 g/m², ausschließlich reine schwarze Tinte. Die Spezifikation regelt, wie das Formular aussieht, nicht wie seine Daten zwischen Systemen übertragen werden. Diese Lücke zu schließen ist niemandes Aufgabe.
Der manuelle Erfassungsfaktor, den niemand misst
Die Nahtstellen zwischen den Systemen — zwischen dem P45 PDF und dem Lohneingabebildschirm des neuen Arbeitgebers, zwischen dem Papierformular und der Tabellenkalkulation — sind die Stellen, an denen Daten neu eingegeben werden. Und beim Neueingeben passieren Fehler.
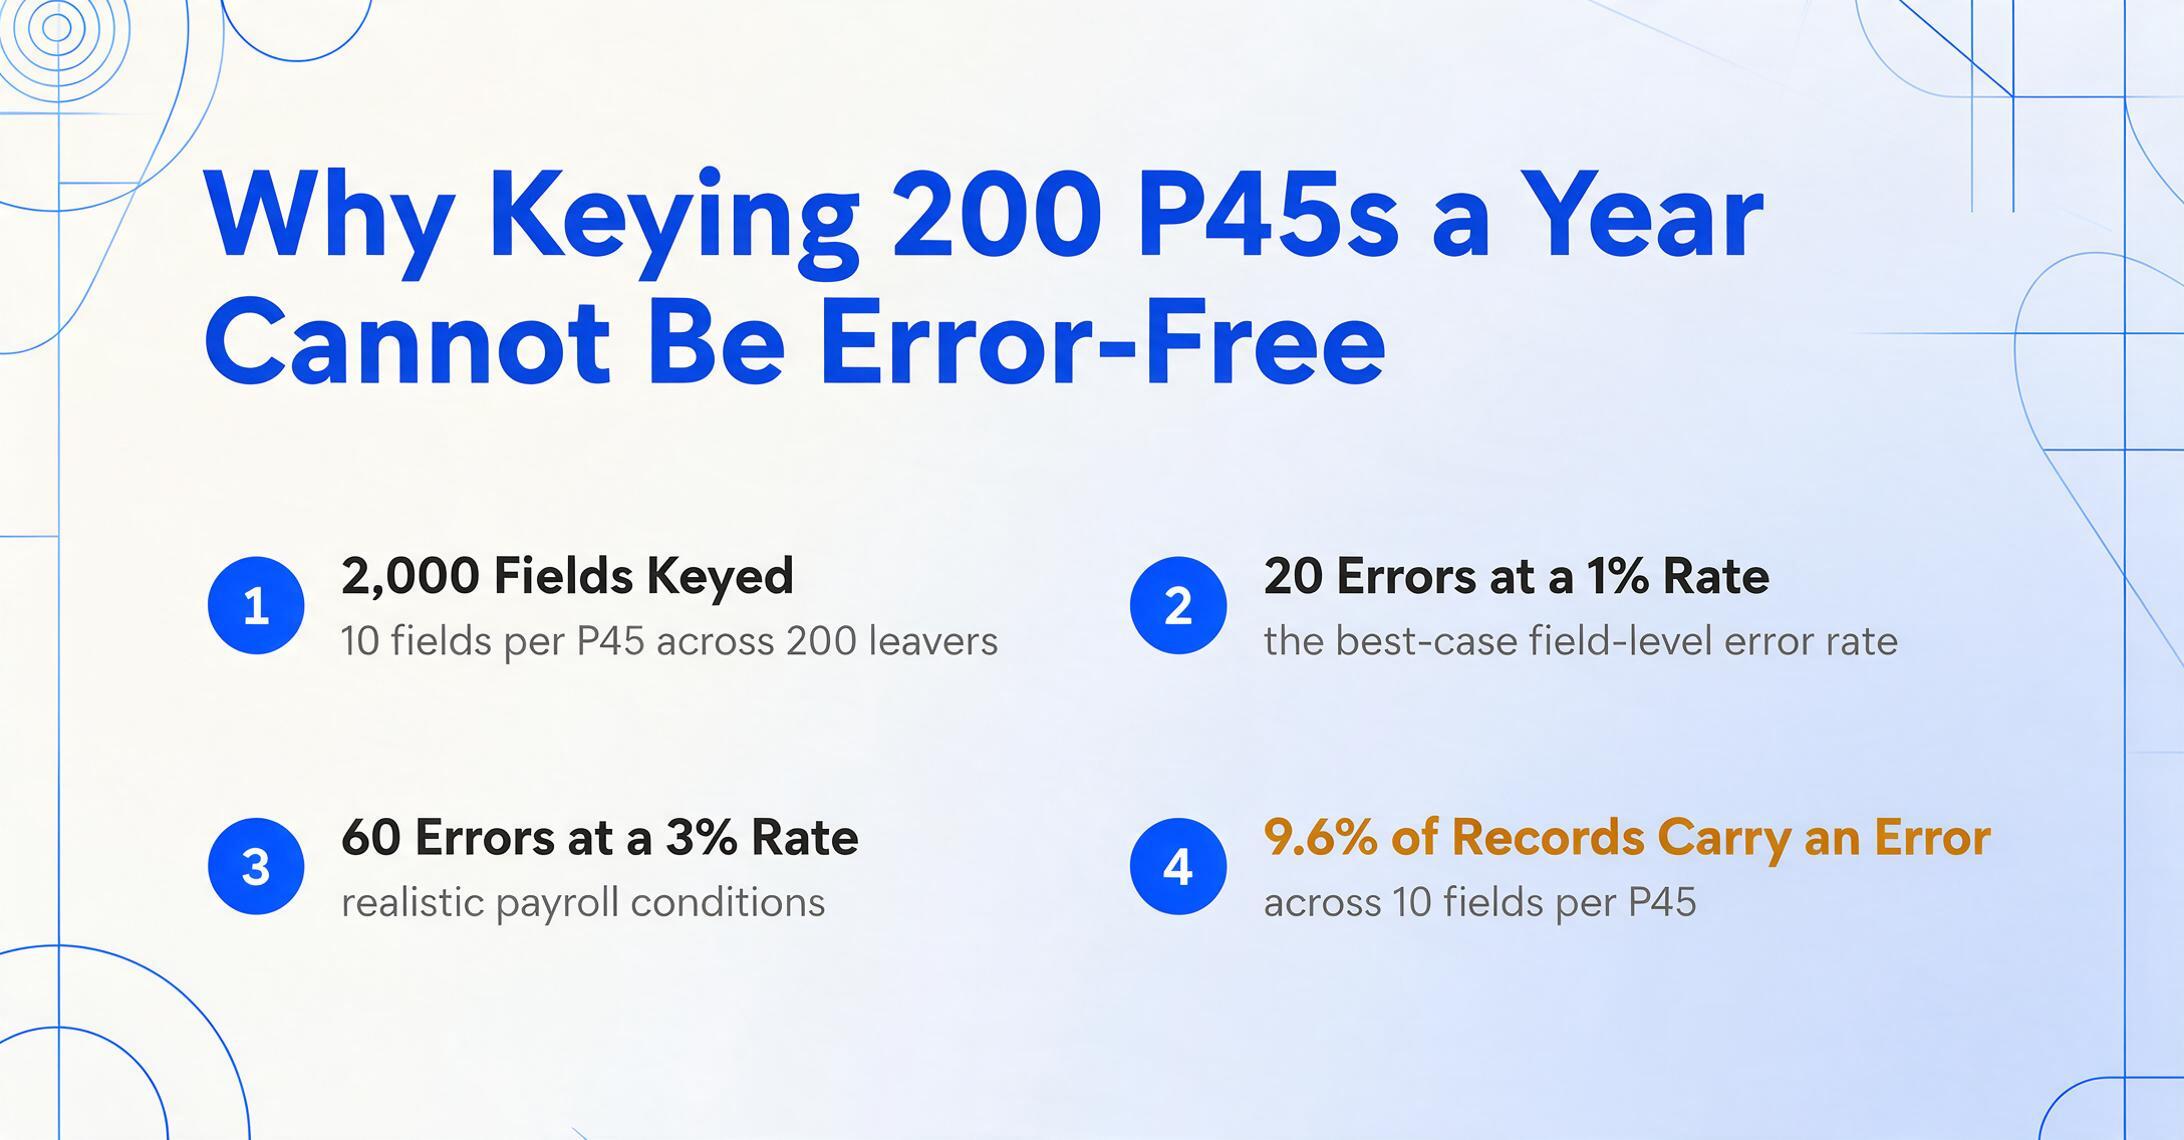
Die Forschung zur manuellen Dateneingabe kommt bei geschulten Bedienern übereinstimmend auf eine Fehlerquote von 1 % bis 4 % auf Feldebene. Im Bereich der Lohnabrechnung haben Branchenumfragen ergeben, dass etwa 20 % der Lohnläufe mindestens einen Fehler enthalten — nicht 20 % der Felder, sondern 20 % aller Lohnzyklen. Bei einem mittelgroßen Arbeitgeber mit 200 Austritten pro Jahr, wobei jeder P45 Form etwa 10 erfassbare Felder enthält — NI number, Austrittsdatum, Steuercode, Gesamtlohn bis dato, Gesamtsteuer bis dato, Studentendarlehens-Indikator, Wochen-/Monatsnummer und die persönlichen Daten des Arbeitnehmers — sind das 2.000 Felder pro Jahr. Bei einer Fehlerquote von 1 % auf Feldebene: 20 falsch erfasste Felder. Bei der realistischeren Quote von 3 % unter Lohnabrechnungsbedingungen — Zeitdruck, Formatabweichungen zwischen Arbeitgebern, P45 Form, die als Scans statt als durchsuchbare PDFs eingehen — liegt die Zahl bei 60 Fehlern pro Jahr.
Fehler auf Datensatzebene summieren sich schneller, als Lohnabrechnungsteams erwarten. Bei 10 Feldern pro P45 Form und einer Fehlerquote von 1 % auf Feldebene beträgt die Fehlerquote auf Datensatzebene — die Wahrscheinlichkeit, dass ein bestimmter P45 Form mindestens einen Fehler enthält — etwa 9,6 % (1 − 0,99¹⁰). Fast jeder zehnte manuell erfasste P45 Form enthält mindestens einen Fehler. Für das Lohnbüro mit 450 Mitarbeitern sind das etwa 45 P45 Form pro Jahr mit einem Datenfehler irgendwo im Datensatz — und jeder einzelne ist ein potenziell falscher Steuercode, eine potenzielle Korrektur eines doppelten P45 Form, eine potenzielle HMRC-Compliance-Anfrage.
Die Kosten dieser Fehler sind nicht die Korrekturzeit selbst, obwohl diese erheblich ist — ein einziger falscher Steuercode kann einen Anruf bei HMRC, eine berichtigte FPS-Übermittlung, eine korrigierte Lohnabrechnung und ein Gespräch mit einem Arbeitnehmer erfordern, dem der Fehler aufgefallen ist. Die eigentliche Kostenlast ist die kumulierte Compliance-Exposition. HMRC verlangt von Arbeitgebern, Lohnunterlagen mindestens drei Jahre lang aufzubewahren. Bei einer Prüfung muss der Arbeitgeber nachweisen können, dass die Zahlen in seinem Lohnsystem mit den Zahlen auf den Quelldokumenten übereinstimmen. Eine Tabellenkalkulation mit einer falsch erfassten P45 Form-Zahl — ohne Prüfpfad, der zeigt, wann der Fehler entstanden ist, von wem oder wie der ursprüngliche Wert lautete — ist eine nicht überprüfbare Unterlage. Das Bußgeld für unzureichende Unterlagen beträgt bis zu £3.000 pro Arbeitnehmer. Der korrekt erfasste P45 Form begründet keine Haftung. Der P45 Form, der mit einer falschen Ziffer erfasst wurde, vor fünf Jahren erfasst wurde und still im Archiv liegt, tut es.
Das systemische Versagen ist nicht der P45 Form selbst. Es ist die Kombination aus vierfacher Papierverteilung und manueller Dateneingabe — ein Prozess von 1944, aufgepfropft auf ein digitales RTI-Rückgrat von 2013, wobei die Nahtstelle zwischen beiden mit Tastenanschlägen gefüllt wird, die niemand prüft.
Den Kreislauf durchbrechen: Was sich ändert, wenn die Tastatur verschwindet
Das Papierproblem des P45 Form lässt sich nicht lösen, indem man HMRC bittet, das Formular abzuschaffen. Das Papier erfüllt eine Backup-Funktion, auf die RTI angewiesen ist, und HMRCs Transformationsprioritäten liegen woanders. Was sich beheben lässt, ist das Tippen.
Wenn ein P45 Form eintrifft – ob als PDF aus der Lohnsoftware eines früheren Arbeitgebers, als Scan eines Papierformulars von einem Vor-RTI-Nachzügler oder als Foto, das ein ausscheidender Mitarbeiter von seinem letzten Job geschickt hat –, müssen die darauf enthaltenen Daten nicht neu eingetippt werden. Tools zur Dokumentenextraktion, die die semantische Struktur eines P45 Form verstehen, können den Steuercode, die Jahresverdienst- und Steuerbeträge, das Austrittsdatum, die NI number und den Studentendarlehens-Indikator direkt von der Seite lesen. Die Ausgabe ist kein PDF. Es ist eine strukturierte Datenzeile – dieselben Spalten, die ein Lohnsachbearbeiter in eine Tabelle eintippen würde, in Sekunden generiert. Die Tastatur, die die Nahtstelle zwischen den Systemen war, wird zu einem Verifizierungsschritt statt zu einem Erstellungsschritt.
Genau das behandelt der Begleitratgeber zu P45-Austrittsdaten für die Lohnabrechnung in Excel extrahieren im Detail: wie Sie ein P45 Form in jedem Format – gedruckt, gescannt, PDF – nehmen und in strukturierte Lohndaten umwandeln, ohne ein einziges Feld neu einzutippen. Die Technologie existiert. Das P45 Form existiert. Die Lücke dazwischen wird in Tastenanschlägen gemessen.
Für den weiteren Kontext, warum manuelle Lohndateneingabe in der britischen Steuerdokumentenlandschaft ein strukturelles Risiko bleibt, zeichnet die Analyse zur manuellen P60-Dateneingabe in der britischen Lohnabrechnung dasselbe Muster nach – Jahresendbescheinigungen, die von Software erzeugt, von Menschen verwendet und in Tabellen eingetippt werden – und was das die Abteilungen kostet, die sie verarbeiten.
Häufig gestellte Fragen
Kann ich ein Ersatz-P45 Form bekommen, wenn ich meines verloren habe?
Nein. HMRC stellt ausdrücklich fest, dass frühere Arbeitgeber kein Ersatz-P45 Form ausstellen können. Wenn Sie Ihr P45 Form verlieren oder es nie erhalten, muss Ihr neuer Arbeitgeber stattdessen die HMRC Starter Checklist verwenden. Das bedeutet, dass Sie nicht von der kumulativen Steuerberechnung profitieren, die das P45 Form ermöglicht – Sie werden wahrscheinlich einem Notfall-Steuercode zugeordnet, bis HMRC Ihre Daten korrigiert.
Was passiert, wenn mein neuer Arbeitgeber die Lohnabrechnung durchführt, bevor er meinen P45 Form erhält?
Sie werden in einen Notfall-Steuercode eingestuft — in der Regel 1257L W1 oder M1 —, der jeden Lohnzeitraum unabhängig statt kumulativ behandelt. Bei einem Gehalt von £30,000 bedeutet dies, dass monatlich etwa £100 bis £150 mehr Steuern abgezogen werden als unter dem korrekten kumulativen Code. HMRC gibt an, dass die Korrektur bis zu 35 Tage dauern kann. Die überzahlte Steuer ist erstattungsfähig — entweder durch geringere Abzüge in den folgenden Lohnabrechnungen, wenn die Korrektur innerhalb des Steuerjahres erfolgt, oder durch direkte Geltendmachung bei HMRC nach Ende des Steuerjahres.
Warum stellt HMRC nicht den gesamten P45 Form digital bereit?
Teil 1 ist bereits digital — er wird HMRC elektronisch über die Full Payment Submission von RTI übermittelt. Die Teile 1A, 2 und 3 bleiben in Papierform, da sie eine Arbeitgeber-zu-Arbeitgeber-Übergabefunktion erfüllen, die RTI nicht ersetzen sollte. Die aktuelle Transformation von HMRC priorisiert digitale Dienste für Steuerzahler — ein neues PAYE-Portal, digitale Steuercode-Mitteilungen — statt der Datenübertragungslücke zwischen Arbeitgebern. Der Papier-P45 Form dient zudem als System-Backup: Wenn RTI-Übermittlungen fehlschlagen, bietet das Papierformular einen Ausweichmechanismus für die Kontinuität der Steuerdaten.
Wird mein Arbeitgeber mit einer Geldstrafe belegt, wenn er keinen P45 Form ausstellt?
Es gibt keine feste, eigenständige Strafe allein für die Nichtausstellung eines P45 Form. Sie kann jedoch zu umfassenderen Feststellungen der PAYE-Nichteinhaltung beitragen. Arbeitgeber riskieren Strafen von bis zu £3,000 pro Mitarbeiter für unzureichende oder ungenaue Lohnunterlagen, und RTI-Meldesstrafen reichen je nach Arbeitgebergröße von £100 bis £400 pro Monat. Mitarbeiter, die keinen P45 Form erhalten, können sich an HMRC wenden, was eine Compliance-Prüfung der Lohnabrechnungspraktiken des Arbeitgebers auslösen kann.
Erhalte ich mehrere P45 Forms, wenn ich im selben Steuerjahr mehrere Jobs hatte?
Ja. Jeder Arbeitgeber, den Sie während des Steuerjahres verlassen, muss einen separaten P45 Form ausstellen. Wenn Sie zwei Jobs gleichzeitig hatten und beide verlassen haben, erhalten Sie zwei P45 Forms — jeder zeigt nur Lohn und Steuer aus diesem spezifischen Beschäftigungsverhältnis. Dies schafft ein Problem der Datenaggregation: Ihr neuer Arbeitgeber oder Buchhalter muss Zahlen aus mehreren P45 Forms zusammenführen, um Ihre gesamte Steuerposition zu verstehen. Jeder Zusammenführungspunkt ist eine potenzielle manuelle Berechnungsfehlerquelle.
Ist ein P45 dasselbe wie ein P60?
Nein. Ein P45 wird ausgestellt, wenn Sie eine Stelle verlassen, und deckt Ihren Lohn und Ihre Steuer vom Beginn des Steuerjahres bis zu Ihrem Austrittsdatum ab. Ein P60 wird am Ende des Steuerjahres (bis zum 31. Mai) an jeden Mitarbeiter ausgestellt, der am 5. April noch auf der Gehaltsliste steht, und deckt das gesamte Steuerjahr ab. Ein Mitarbeiter, der im Dezember ausgeschieden ist, erhält im Dezember einen P45. Derselbe Mitarbeiter erhält von diesem Arbeitgeber keinen P60 – aber der Arbeitgeber, der den P45 ausgestellt hat, muss die Unterlagen für HMRC-Compliance-Zwecke dennoch mindestens drei Jahre aufbewahren.