Why the P45 Form
英国の給与チームに気づかれない以上にコストをかける理由
2024年、英国の労働力の34%が雇用主を変更するか、完全に労働市場から離脱しました。これは約1,100万人に相当します(CIPDによるAnnual Population Surveyの分析)。これらの退職者一人ひとりが、2003年所得税(PAYE)規則第36条に基づく法的義務を発生させました。雇用主は退職給与期間内、または「不当な遅延なく」P45を発行しなければなりません。この義務自体が問題ではありません。問題は、2013年にReal Time Information(RTI)がP45のPart 1をデジタル化したにもかかわらず、残りの3つの部分 — 従業員の記録用の1A、新しい雇用主用の2と3 — が、このフォームが導入された1944年に設計された配布チェーンに依然として従っていることです。そのチェーンのどこかで、退職日と新しい仕事での最初の給与計算の間に、紙が失われ、数字が誤って入力され、HMRCのシステムが緊急税コードをデフォルト設定し、従業員がそれに気づくまでに数週間、あるいは永遠に気づかない可能性があります。
主なポイント
- 2024年の英国での1,100万件の転職は、1,100万枚のP45を発生させました。そして保守的なフィールドエラー率では、統計的に手入力で再入力されたP45の10枚に1枚が、少なくとも1桁の誤った数字を含んで給与システムに入力されます。
- 本当のコストは、HMRCへの修正電話ではなく、5年前の誤入力されたNI numberが給与アーカイブに検出されずに残り、従業員1人あたり最大£3,000の罰金を引き起こす検査を待っていることです。
- P45データはすでにフォームに印刷されています。それを直接抽出すれば、給与管理者は検証者となり、データ作成のキーストロークを一切行わずに、雇用主Aの給与出力と雇用主Bの給与入力の間のギャップを埋めることができます。
RTIが廃止するはずだった書類
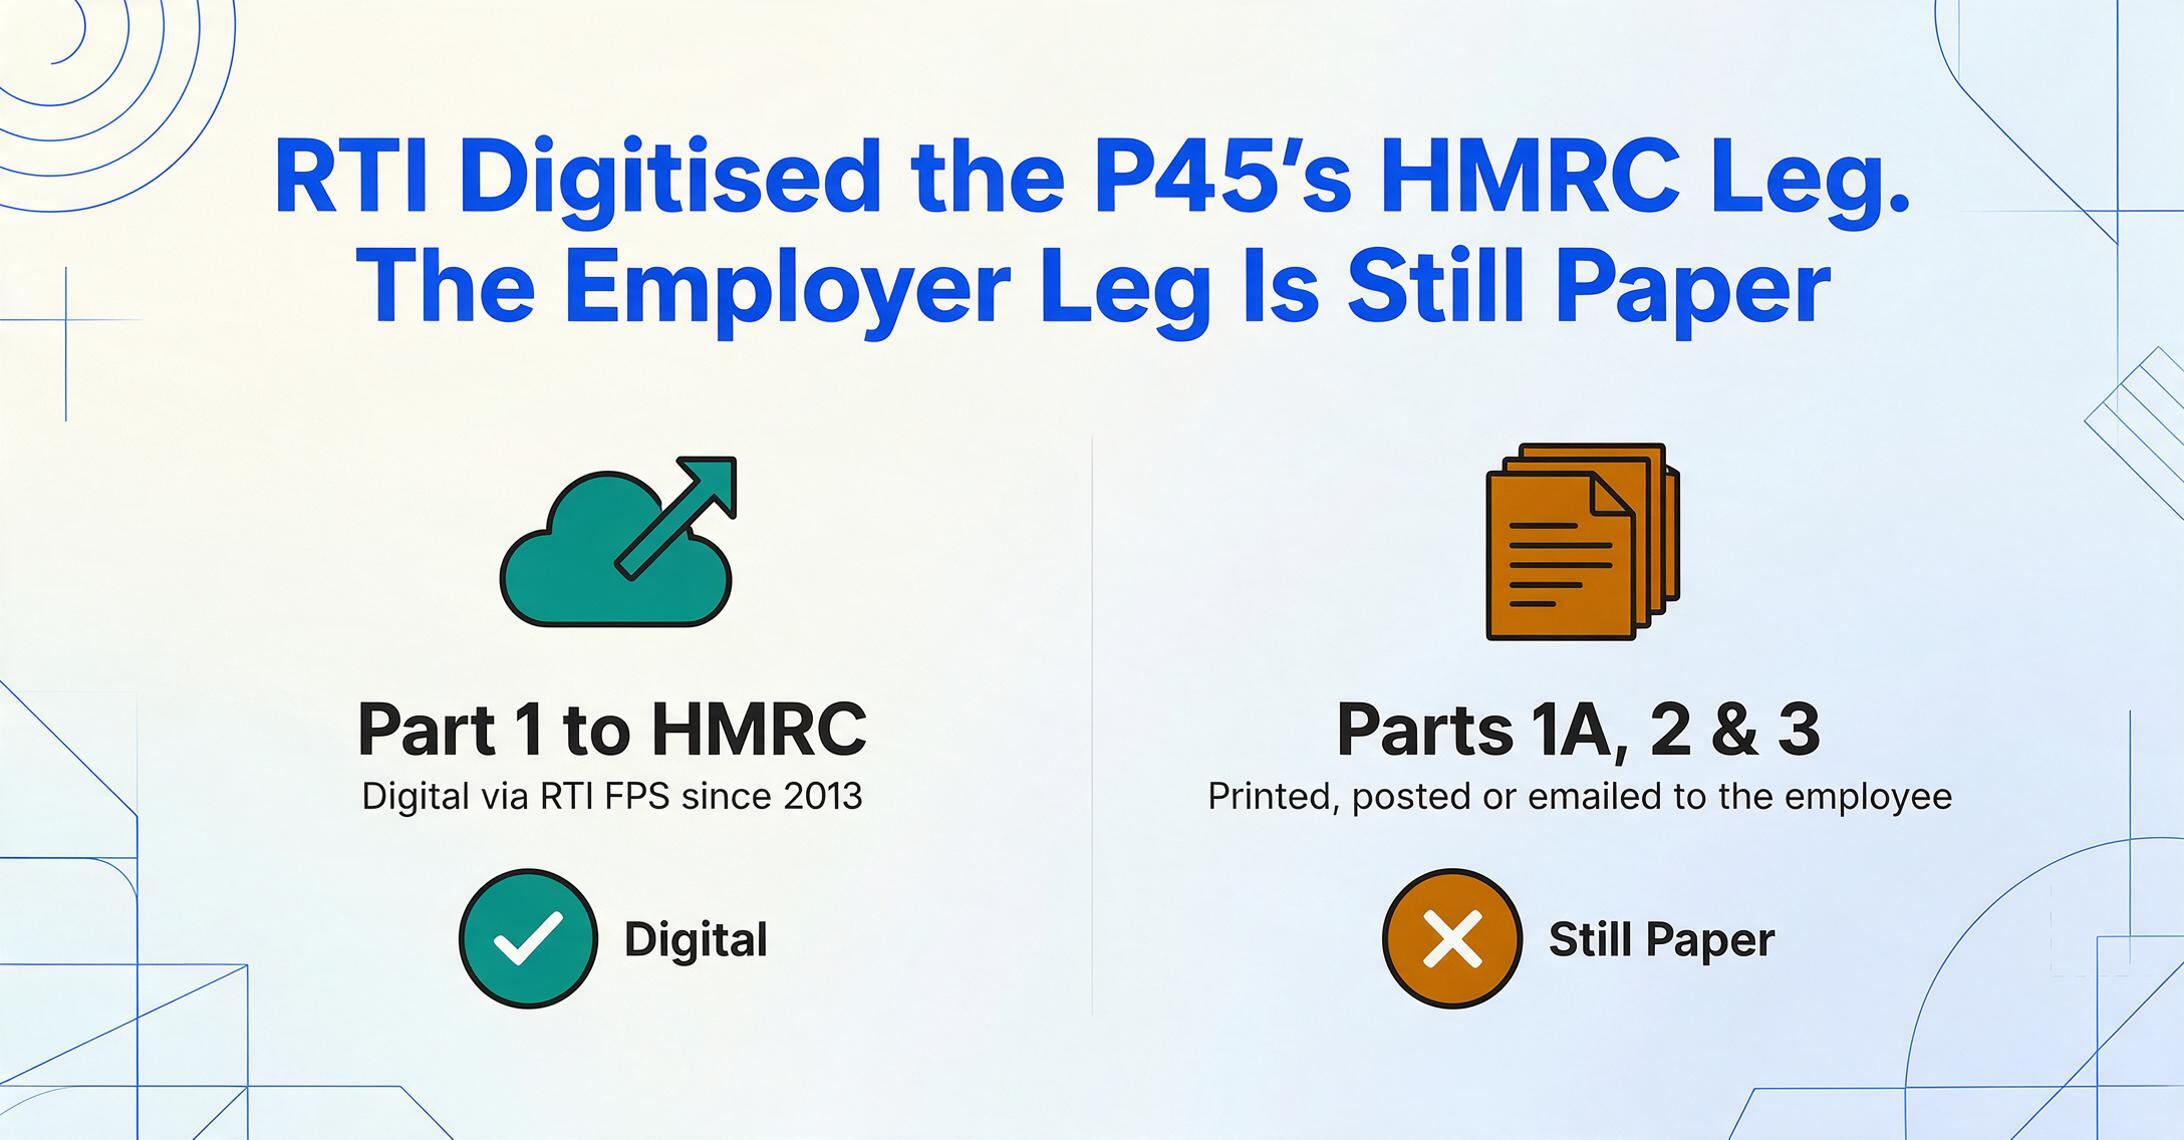
2013年にRTIが施行される前、P45は全体が物理的な紙の連鎖でした。雇用主が4部のカーボンコピー式用紙に記入し、Part 1をHMRCに郵送し、Part 1A、2、3を退職する従業員に手渡していました。遅延、郵便物の紛失、HMRC側での手作業によるデータ入力が常態化していました。RTIは構造的な解決策として売り込まれました。退職者情報は、雇用主のFull Payment Submission(FPS)からHMRCへほぼリアルタイムで電子的に流れるというものでした。Part 1は不要になり、給与ソフトウェアがFPSを生成し、HMRCがデータを受信し、従業員の税務記録が更新されます。
しかし、デジタル化はまさにそこで止まりました。
Part 1A、2、3は依然として物理的な書類です。従業員はこれらを受け取らなければなりません。紙で、あるいは雇用主の給与ソフトウェアから印刷またはメール送信されたPDFとして。従業員はPart 1Aを自身の記録として保管しなければなりません。そしてPart 2と3を新しい雇用主に提出する必要があり、新しい雇用主は最初の給与計算を実行する前に、年累計の給与、年累計の税額、税コード、NI numberを給与システムに手作業で入力しなければなりません。HMRCの規則では、新しい雇用主がP45なしで給与計算を行う場合、従業員は緊急税コードが適用されます。2013年に廃止されるはずだったこの書類は、2026年になっても、無関係な2つの給与システム間で累積税務データを移転する唯一の仕組みであり続けています。
構造的な現実:RTIはP45の雇用主からHMRCへの区間をデジタル化しました。雇用主から雇用主への区間には何もしていません。RTIが到達しなかった退職者処理のあらゆる部分は、今やシステム間の継ぎ目となっており、その継ぎ目ごとに人が入力しています。
退職者ごとのP45:誰も数えないその量
P45は時折発生する書類ではありません。退職、人員削減、定年退職、解雇、有期契約の満了、さらには死亡に至るまで、あらゆる離職イベントごとに発行されます。こうしたイベントのほとんどは人事からの通知書から始まり、署名済みの解雇通知書をExcelに抽出することで、最終勤務日、離職理由、最終給与の詳細をP45とともに取得できます。労働流動性が34%、PAYE対象の労働人口が約3,300万人の経済では、計算は単純です。毎税年度に数百万枚のP45が発行されます。CIPDの34%という数字は、27.4%が新しい雇用主へ移り、6.6%が労働市場から離脱するという内訳です。転職者のみ、つまりP45を物理的に新しい雇用主へ届ける必要がある人々だけを取っても、年間で約900万枚のP45が移動していることになります。
流動性は一様ではありません。宿泊・飲食業は離職率52%です。建設、小売、専門サービスも全国平均を大きく上回っています。現場作業員400人を抱える建設会社は、同規模の金融サービス会社が5年で処理するよりも多くのP45を1年で処理します。季節的なピークを挟んで1,200人のスタッフを抱えるホテルチェーンは、年間600人の退職者にP45を発行するかもしれません。こうした高離職率の業界では、P45のパイプラインはコンプライアンス上の後回し事項ではなく、誰の人員予算にも明示的に計上されていない反復的な運用負荷なのです。
下流の数字はその規模をさらに膨らませます。平均15人の従業員を持つ30の中小企業クライアントを担当する中規模の給与計算事務局は、年間450枚のP45を処理します — 退職者分だけで。100人のクライアントの確定申告を提出する会計事務所は、税年度中の各クライアントの以前の雇用からのP45の数値を必要とし、しばしば複数の職歴にまたがります。これらすべてのシナリオで、P45は存在します。データはページに印刷されています。しかし、それをページから必要なシステム — 給与計算ソフト、確定申告、給付金計算 — へ移す作業は、依然としてタイピング作業なのです。
そのタイピングをP45からExcelへの変換に置き換えても、フォームの移動方法は変わりません — 4つの部分は説明どおりに動きます。受領側の雇用主でのキーボード入力の手順がなくなり、給与担当者は数値を入力するのではなく確認するだけになります。
4つの部分からなる配布問題
P45がなぜ構造的な失敗点であり続けるのかを理解するには、各パートがたどるべき本来の経路を追い、どこで途切れるのかを見る必要があります。
パート1 — HMRC。これはRTIが解決した部分です。給与ソフトウェアが従業員の最終給与日に、FPSの一部として提出します。HMRCが受信します。従業員の税務記録が更新されます。この区間は2013年からデジタル化されており、おおむね機能しています。
パート1A — 従業員の記録。雇用主はこれをパート2および3とともに生成します。これは従業員に届く必要があり、理想的には最終勤務日、または最終給与明細とともに渡されます。実際には、タイミングは最終給与計算の処理時期に依存します。有給休暇の買い取り、解雇予告手当、ボーナスなどが絡む場合によくあることですが、最終給与が従業員の退職後に計算される場合、P45の発行は遅れます。10日に退職し17日に新しい仕事を始めた従業員は、P45が届く頃には新しい雇用主での最初の給与計算をすでに終えています。その時点でパート2と3は遅延しています。新しい雇用主の給与計算の時計はすでに進んでいるのです。
パート2と3 — 新しい雇用主。従業員は最初の給与計算の前に、これらを物理的に新しい雇用主へ届けなければなりません。遅れて届くか、まったく届かない場合、給与部門はHMRCのStarter Checklistに頼ることになります。これは年初来累計の数値なしに初期の税コードを割り当てるものです。Starter Checklistは、従業員が累積コード(これが唯一の仕事で、その課税年度に他の雇用がない場合)を得るか、基本税率のBRコード(副業の場合)を得るかを決定します。チェックリストが誤って記入された場合 — 例えば副業であるのに「これが唯一の仕事です」と申告した場合 — 税コードは初日から誤っています。そしてP45と異なり、Starter Checklistには過去の所得データが含まれていません。累積税計算を再開することはできません。推測することしかできないのです。
もう一つ、あまり目立たない失敗パターンがあります。P45の遅延シナリオです。給与担当者向けのBrightPayのドキュメントは、「新入社員が最初の給与後、HMRCへのFPS提出後に、新しい雇用主へP45を渡すことがある」というケースを明確に扱っています。P45が届く頃には、HMRCはStarter Checklistのデータに基づいて税コードをすでに発行している可能性があります。給与担当者はここで判断を迫られます。HMRCが発行したコードを使うのか、それともP45の数値を使うのか。ドキュメントは、HMRCが送付したコードを使用するよう指示しています。つまり、従業員が2週間かけて追いかけたP45のデータは、入力すらされない可能性があるのです。書類は届きました。ただ、意味を持つには遅すぎただけです。
配布チェーンには少なくとも7つの受け渡しポイントがあります:最終給与計算 → P45の生成 → FPSによるパート1 → 従業員へのパート1A/2/3 → 従業員が1Aを保持 → 従業員が2/3を新しい雇用主へ提出 → 新しい雇用主がデータを給与計算に入力 → 新しいFPSの提出。各矢印が断絶点です。このチェーン全体を所有する単一の主体は存在しません。
Part 2の欠落から緊急税コードまで:コストの連鎖
Part 2とPart 3が最初の給与支払前に新しい雇用主に届かない場合、従業員は緊急税コード(通常は1257L W1(週1)または1257L M1(月1))に置かれます。これらのコードは、各給与期間を年累計調整なしの独立した課税期間として扱います。標準の個人控除額は、その時点までの総所得に対して累積的に適用されるのではなく、給与期間ごとに均等に分割されます。
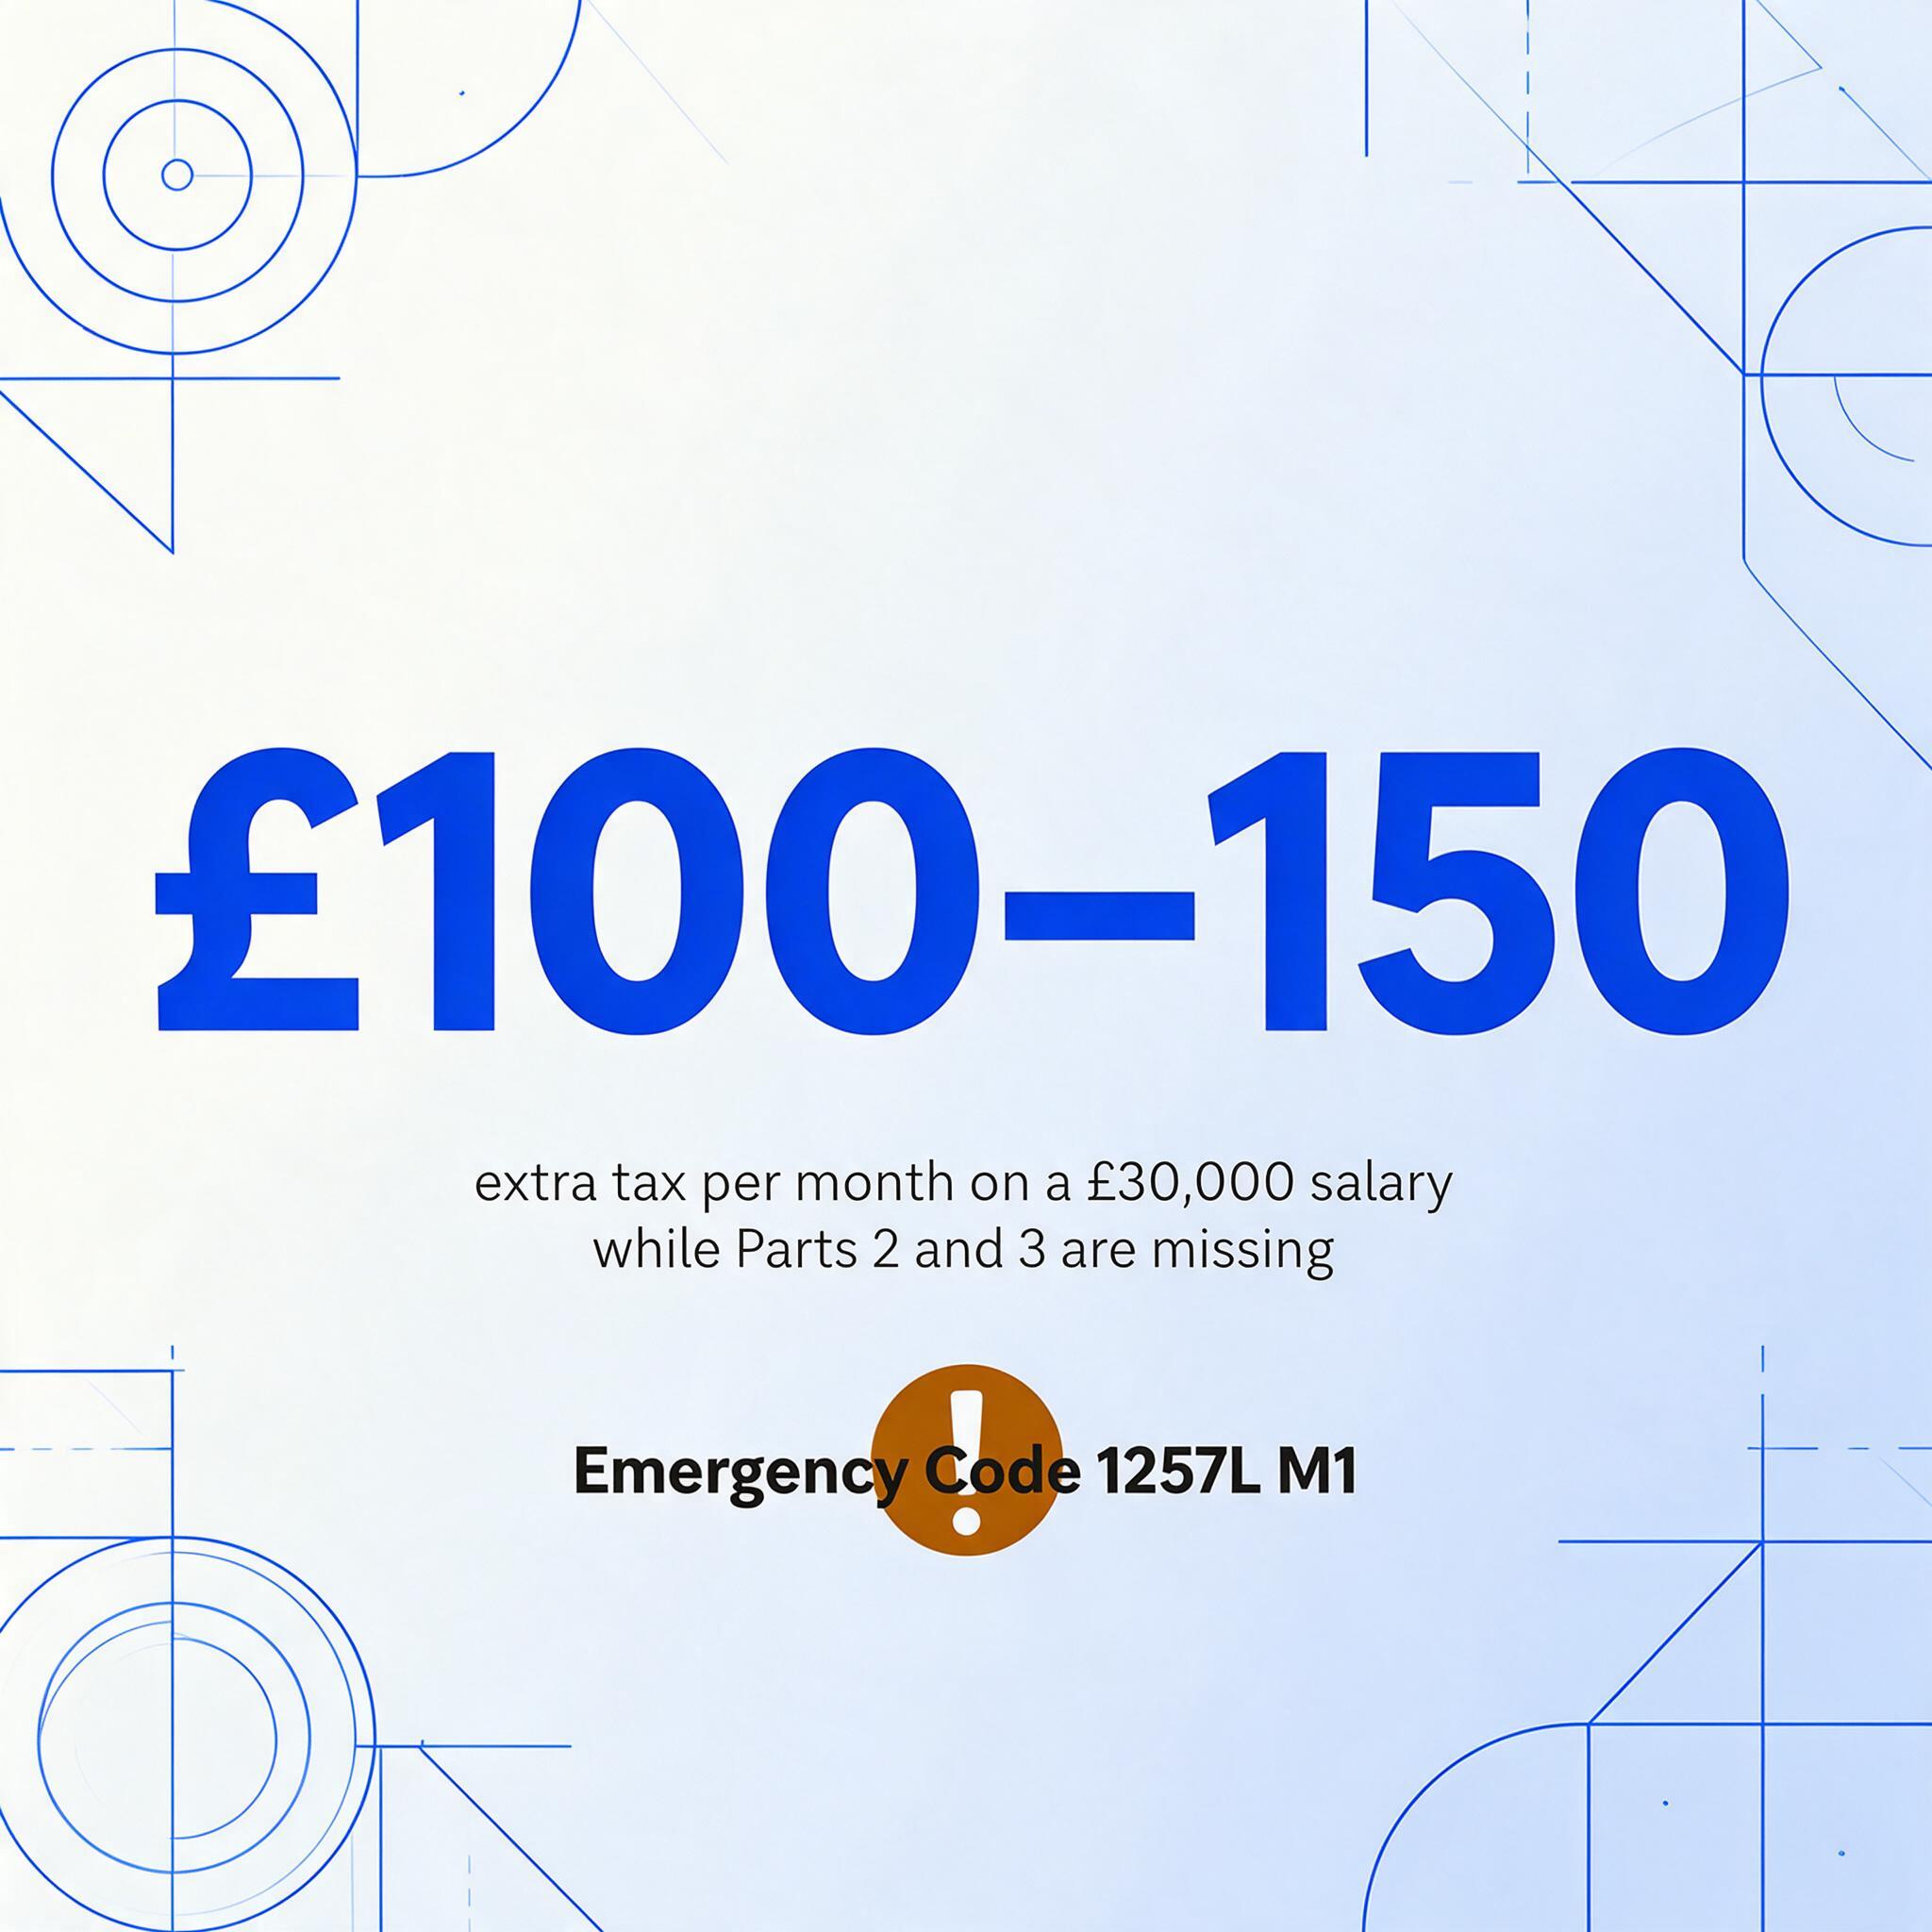
計算は容赦ありません。年収£30,000の場合、累積1257Lコードの従業員は月額約£290の税金を支払います。緊急M1コードでは、控除額は約£400 — 月額£100~£150の差です。新しい仕事を始めたばかりの従業員、おそらく収入の空白期間を経た従業員にとって、手取りが£100減ることは抽象的なコンプライアンス上の懸念ではありません。現実のキャッシュフローへの打撃です。
HMRCは、税コードの修正には「仕事を始めてから最大35日かかる場合がある」と述べています。実際には、タイムラインは3つの別々のシステムが整合することに依存します。前の雇用主が退職者FPSを提出していること、新しい雇用主が入社者FPSを提出していること、そしてHMRCのシステムが両者を照合することです。いずれかの時点で遅延が生じると、修正期間は35日を超えて延びます。2つの給与期間にわたって緊急課税された従業員は、3つ目の期間も緊急課税される可能性があります — その時点で、£300~£450の損失です。HMRCは過払い分を還付しますが、還付の仕組みはその後の展開によって異なります。修正が同じ課税年度内に届けば、雇用主が将来の控除を調整します。課税年度の終了後に届いた場合 — 遅延修正で起こり得ます — 従業員はPersonal Tax Accountまたは電話を通じて直接還付を請求しなければなりません。HMRCは、年間最大100万人が過払い税の還付請求を怠っていると推定しています。
より広範な税コードエラーの統計も、逆の方向から同じ話を物語っています。2023/24年度には、560万人が所得税を過払いし、総額は£35億に達しました。The Tax Refund Companyの調査によると、従業員の36%が4年間の期間中に少なくとも1回は誤った税コードになっており、平均£204を失っていました。これらのエラーがすべてP45の欠落に起因するわけではありません。しかし、P45の欠落はこの連鎖の中で最も構造的に防止可能な原因であり、最も分散した原因でもあります。この引き継ぎを担う単一の給与システム、単一の雇用主、単一のHMRCプロセスは存在しません。したがって、その修正に対して責任を負わせることができる単一の主体も存在しないのです。
紙が残り続ける理由:制度の慣性とバックアップ問題
HMRCが2025年7月に公表した変革ロードマップには、50を超えるプロジェクトが並んでいます。新しいPAYEポータル、相続税サービスのデジタル化、AIを活用したコンプライアンスエンジン、ヘルプライン向けの声紋認証などです。しかし「P45」という言葉は一度も出てきません。「紙の税コード通知への依存をなくす」とし、「税務上の立場の変更を伝える新しい方法」を試験している機関において、雇用主間で使用される退職者用フォーム、つまり従業員が新しい仕事を正しい税コードで開始できるかを左右する、他のどの書類よりも重要な文書が、デジタル化の議題に存在しないのです。
これには2つの理由があり、それらは官僚的なものではなく構造的なものです。
第一に、P45はバックアップシステムとして機能しています。RTIのFPS提出が失敗したとき、給与計算ソフトウェアが破損したファイルを生成したとき、雇用主がオンラインで提出したものの、新しい雇用主のソフトウェアが古くて電子的な税コードを受信できないとき——紙のP45が代替手段となります。バックアップが存在する限り、主要なRTIパイプラインは完璧である必要はありません。バックアップを廃止するには、RTIを真に耐障害性のあるものにする必要があり、それはデジタルフォームを発行するよりもはるかに大規模なプロジェクトです。HMRCの観点では、紙のP45を廃止するコストはフォームのコストではありません。バックアップが不要になるほどデジタルインフラ全体を堅牢にするコストです。その請求書が変革ロードマップに項目として載ることはありません。誰もそれを求めていないからです。
第二に、この引き継ぎは雇用主間で発生し、HMRCの所管は納税者↔HMRCです。P45のギャップは、雇用主Aの給与計算出力と雇用主Bの給与計算入力の間に存在します。その領域は、FPS提出のようにHMRCによって規制されているわけではありません。「P45電子引き継ぎ標準」は存在しません。Part 1A、2、3について、印刷されたP45のHMRC設計仕様以外に義務付けられた形式はありません——A4白紙、最低80 gsm、純黒インクのみ。この仕様はフォームの見た目を定めるものであり、そのデータがシステム間でどのように移動するかは定めていません。そのギャップを埋めるのは誰の仕事でもないのです。
誰も測定しない手入力という要因
システム間の継ぎ目——P45 PDFと新しい雇用主の給与入力画面の間、紙のフォームとスプレッドシートの間——こそが、データが打ち直される場所です。そして打ち直しこそが、エラーが発生する場所です。
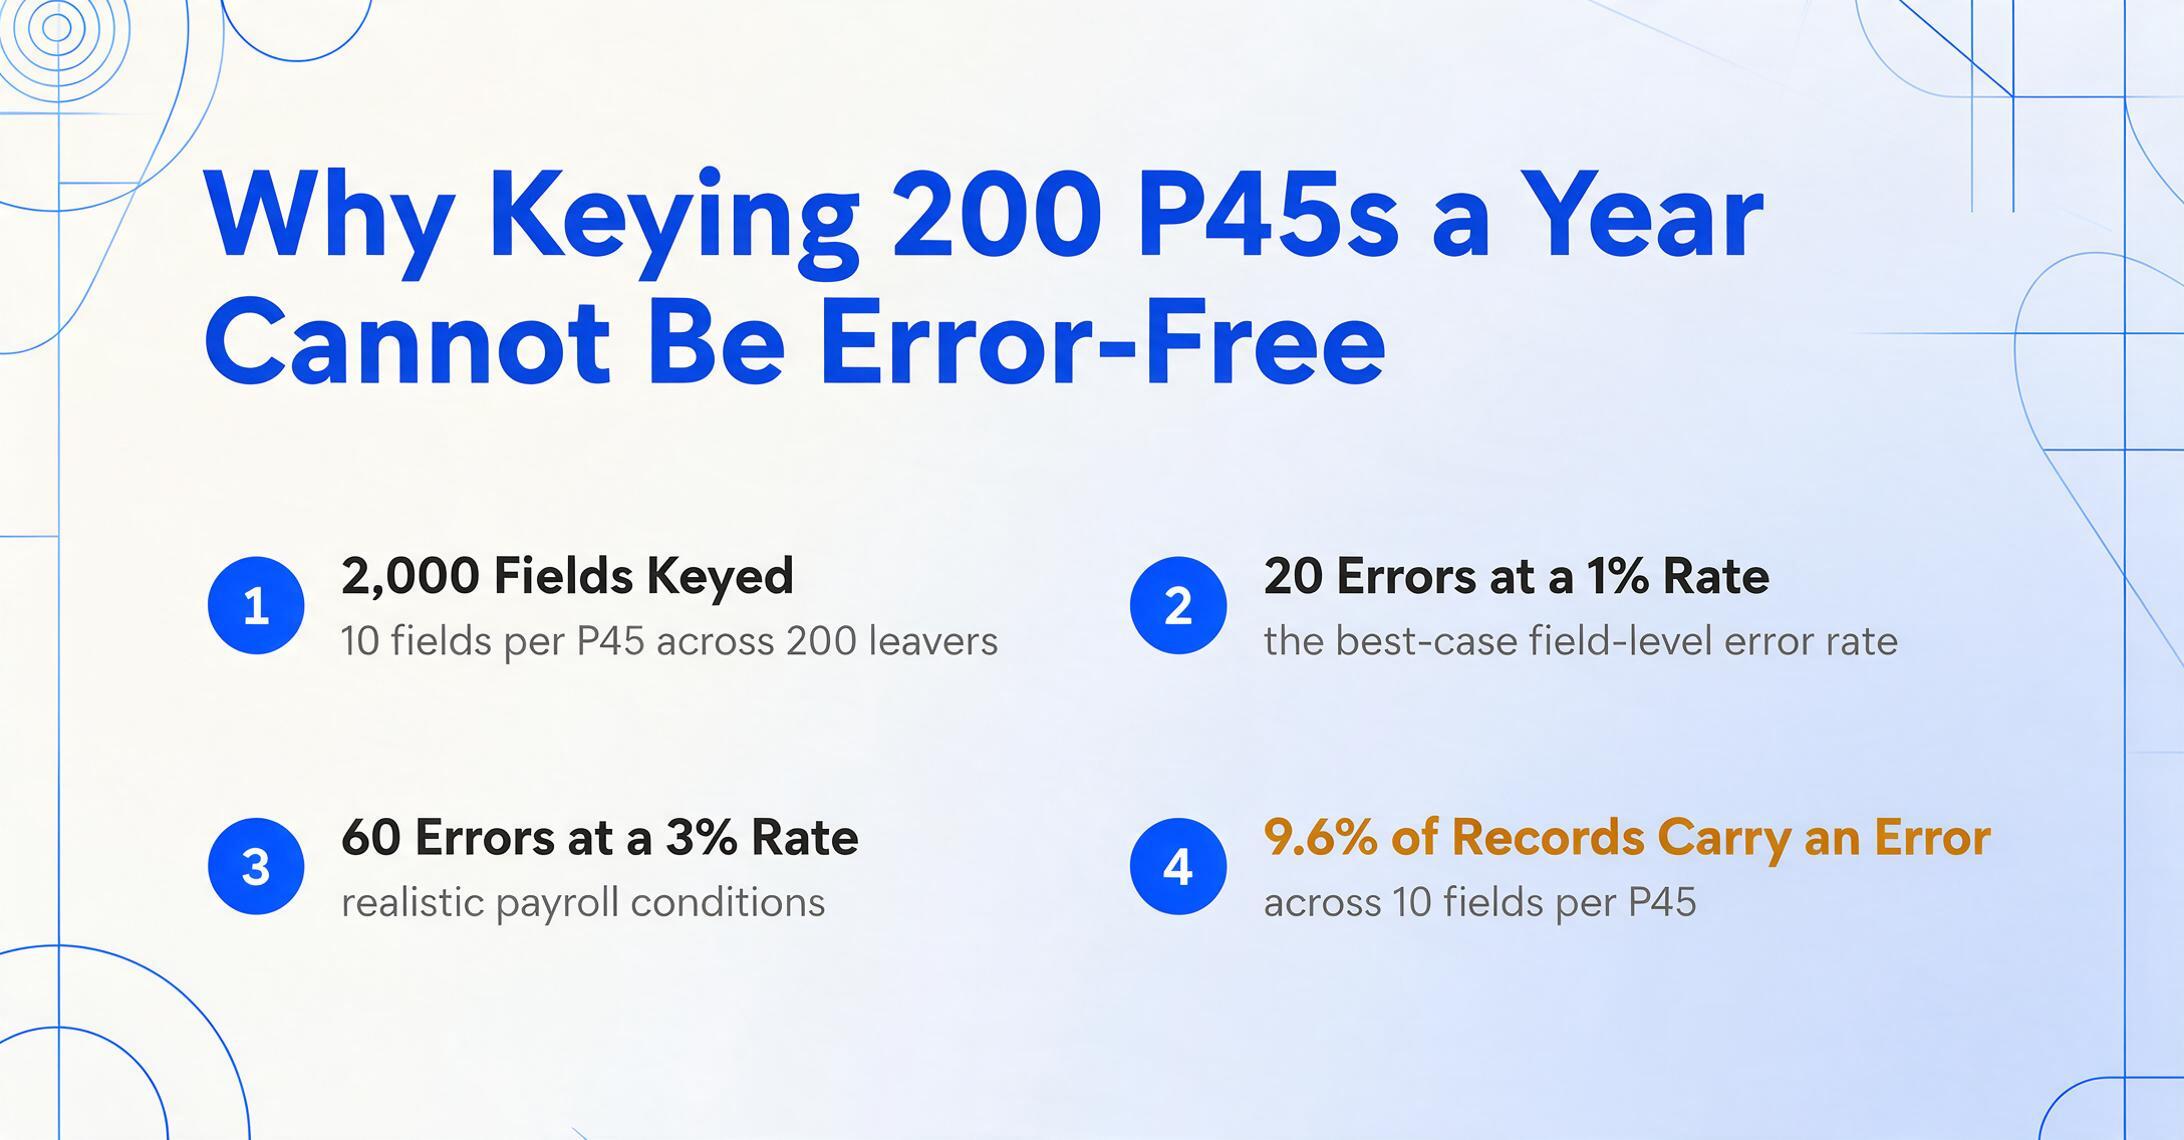
手入力に関する研究は、訓練を受けたオペレーターのフィールド単位のエラー率が1%から4%であるという点で一致しています。給与計算において、業界調査では、給与計算の実行の約20%に少なくとも1件のエラーが含まれていることが判明しています——フィールドの20%ではなく、給与計算サイクル全体の20%です。年間200人の退職者を処理する中規模の雇用主の場合、各P45にはおよそ10の入力可能なフィールド——NI number、退職日、税コード、累計支払額、累計税額、学生ローン指標、週/月番号、従業員の個人情報——が含まれるため、年間2,000フィールドを入力することになります。フィールドエラー率1%の場合:20件の入力ミス。給与計算の実情——時間的プレッシャー、雇用主間のフォーマットの違い、検索可能なPDFではなくスキャンとして届くP45——を考慮したより現実的な3%の場合、その数字は年間60件のエラーになります。
レコード単位のエラーは、給与計算チームが予想するよりも速く複合します。P45あたり10フィールド、フィールド単位のエラー率1%の場合、レコード単位のエラー率——特定のP45に少なくとも1つの間違いが含まれる確率——は約9.6%(1 − 0.99¹⁰)です。手入力されたP45のほぼ10件に1件が、少なくとも1つのエラーを含んでいます。従業員450人の給与計算事務局にとって、それは年間およそ45件のP45にレコード内のどこかにデータエラーがあることを意味し、その一つ一つが、誤った税コード、重複したP45修正、HMRCへのコンプライアンス照会の可能性を秘めています。
これらのエラーのコストは、修正時間そのものではありません——もちろんそれは重大ですが、1つの誤った税コードは、HMRCへの電話、修正されたFPS提出、訂正された給与明細、そしてミスに気づいた従業員との会話を必要とする可能性があります。本当のコストは、累積的なコンプライアンス上のエクスポージャーです。HMRCは雇用主に対し、給与記録を少なくとも3年間保持することを義務付けています。調査の下では、雇用主は給与システムの数値が原本の数値と一致することを証明できなければなりません。P45の数値を入力ミスしたスプレッドシート——エラーがいつ、誰によって導入されたか、元の値が何であったかを示す監査証跡がない——は、検証不可能な記録です。不十分な記録に対する罰則は、従業員1人あたり最大£3,000です。正しく入力されたP45は責任を生じさせません。1桁を間違えて入力され、5年前に入力され、アーカイブに静かに眠っているP45が、責任を生じさせるのです。
システム上の失敗は、P45そのものではありません。それは、4部構成の紙の配布と手入力の組み合わせです——1944年のプロセスを2013年のデジタルRTI基盤に接ぎ木し、その間の継ぎ目を誰も監査しないキーボード操作で埋めたものです。
サイクルを断ち切る:キーボードが消えたときに何が変わるか
P45の紙問題は、HMRCに用紙を廃止してもらうことでは解決できません。紙はRTIが依存するバックアップ機能を担っており、HMRCの変革の優先事項は他にあります。解決できるのは、タイピングです。
P45が届いたとき——前職の給与ソフトウェアからのPDF、RTI以前の未対応企業からの紙フォームのスキャン、退職者が前職から送信した写真など、どのような形であっても——そこに記載されたデータを再入力する必要はありません。P45の意味構造を理解するドキュメント抽出ツールは、税コード、年初来の給与と税額、退職日、NI number、学生ローン指標をページから直接読み取ることができます。出力はPDFではありません。構造化されたデータ行です——給与担当者がスプレッドシートに入力するのと同じ列が、数秒で生成されます。システム間の継ぎ目だったキーボードは、作成のステップではなく検証のステップになります。
これは、P45の退職者データを給与処理用にExcelへ抽出するためのコンパニオンガイドで詳しく扱っている内容です:印刷物、スキャン、PDFなどあらゆる形式のP45を取り込み、1つのフィールドも再入力することなく構造化された給与データに変換する方法。テクノロジーは存在します。P45も存在します。その間のギャップは、キーストロークで測られます。
手作業による給与データ入力が英国の税務書類全体において構造的リスクであり続ける理由についてのより広い文脈については、英国の給与処理における手作業のP60データ入力の分析が同じパターンをたどっています——ソフトウェアによって生成され、人が消費し、スプレッドシートに入力される年末証明書——そしてそれが処理する部門に何をもたらすのかを。
よくある質問
P45を紛失した場合、再発行してもらえますか?
いいえ。HMRCは、前職の雇用主はP45を再発行できないと明言しています。P45を紛失した場合、または受け取らなかった場合、新しい雇用主は代わりにHMRCのスターターチェックリストを使用する必要があります。つまり、P45が可能にする累積税計算の恩恵を受けることはできず、HMRCが記録を修正するまで、おそらく緊急税コードが適用されます。
新しい雇用主がP45を受け取る前に給与計算を実行した場合はどうなりますか?
緊急税コード(通常は1257L W1またはM1)が適用され、各支払期間が累積ではなく独立して扱われます。年収£30,000の場合、正しい累積コードと比べて毎月約£100から£150多く税金が控除されます。HMRCは、修正に最大35日かかる場合があると述べています。過払い税は還付可能です。課税年度内に修正された場合は以降の給与明細で控除額が減額され、課税年度終了後はHMRCに直接請求できます。
HMRCがP45全体をデジタル化しないのはなぜですか?
Part 1はすでにデジタル化されており、RTIのFull Payment Submissionを通じてHMRCに電子的に提出されます。Parts 1A、2、3が物理的なままであるのは、RTIが代替するために設計されていない雇用主間の引き継ぎ機能を担っているためです。HMRCの現在の変革作業は、雇用主間のデータ転送のギャップよりも、納税者向けのデジタルサービス(新しいPAYEポータル、デジタル税コード通知)を優先しています。紙のP45はシステムのバックアップとしても機能します。RTIの提出が失敗した場合、紙のフォームが税データの継続性のためのフォールバック手段を提供します。
P45を発行しない場合、雇用主に罰金が科されますか?
P45を提供しなかったことだけに対する固定の独立した罰金はありません。ただし、より広範なPAYE非準拠の認定につながる可能性があります。雇用主は、不十分または不正確な給与記録に対して従業員1人あたり最大£3,000の罰金を科され、RTI提出の罰金は雇用主の規模に応じて月額£100から£400の範囲です。P45を受け取らない従業員はHMRCに申し立てることができ、雇用主の給与慣行に対するコンプライアンス審査が開始される場合があります。
同じ課税年度に複数の仕事をしていた場合、複数のP45を受け取りますか?
はい。課税年度中に退職した各雇用主は、それぞれ別のP45を発行する必要があります。同時に2つの仕事をしていて両方を退職した場合、2つのP45を受け取ります。それぞれにはその特定の雇用からの給与と税のみが記載されています。これによりデータ集約の問題が生じます。新しい雇用主または会計士は、総合的な税務状況を把握するために複数のP45の数値を合算する必要があります。各統合ポイントは手計算による誤りの潜在的な原因となります。
P45とP60は同じものですか?
いいえ。P45は退職時に発行され、課税年度の開始から退職日までの給与と税金を対象とします。P60は課税年度末(5月31日まで)に、4月5日時点でまだ給与支払対象となっているすべての従業員に発行され、課税年度全体を対象とします。12月に退職した従業員は12月にP45を受け取ります。同じ従業員がその雇用主からP60を受け取ることはありませんが、P45を発行した雇用主は、HMRCのコンプライアンス目的で少なくとも3年間は記録を保持する必要があります。