El costo real del procesamiento manual de resúmenes PAYG
para empleadores australianos
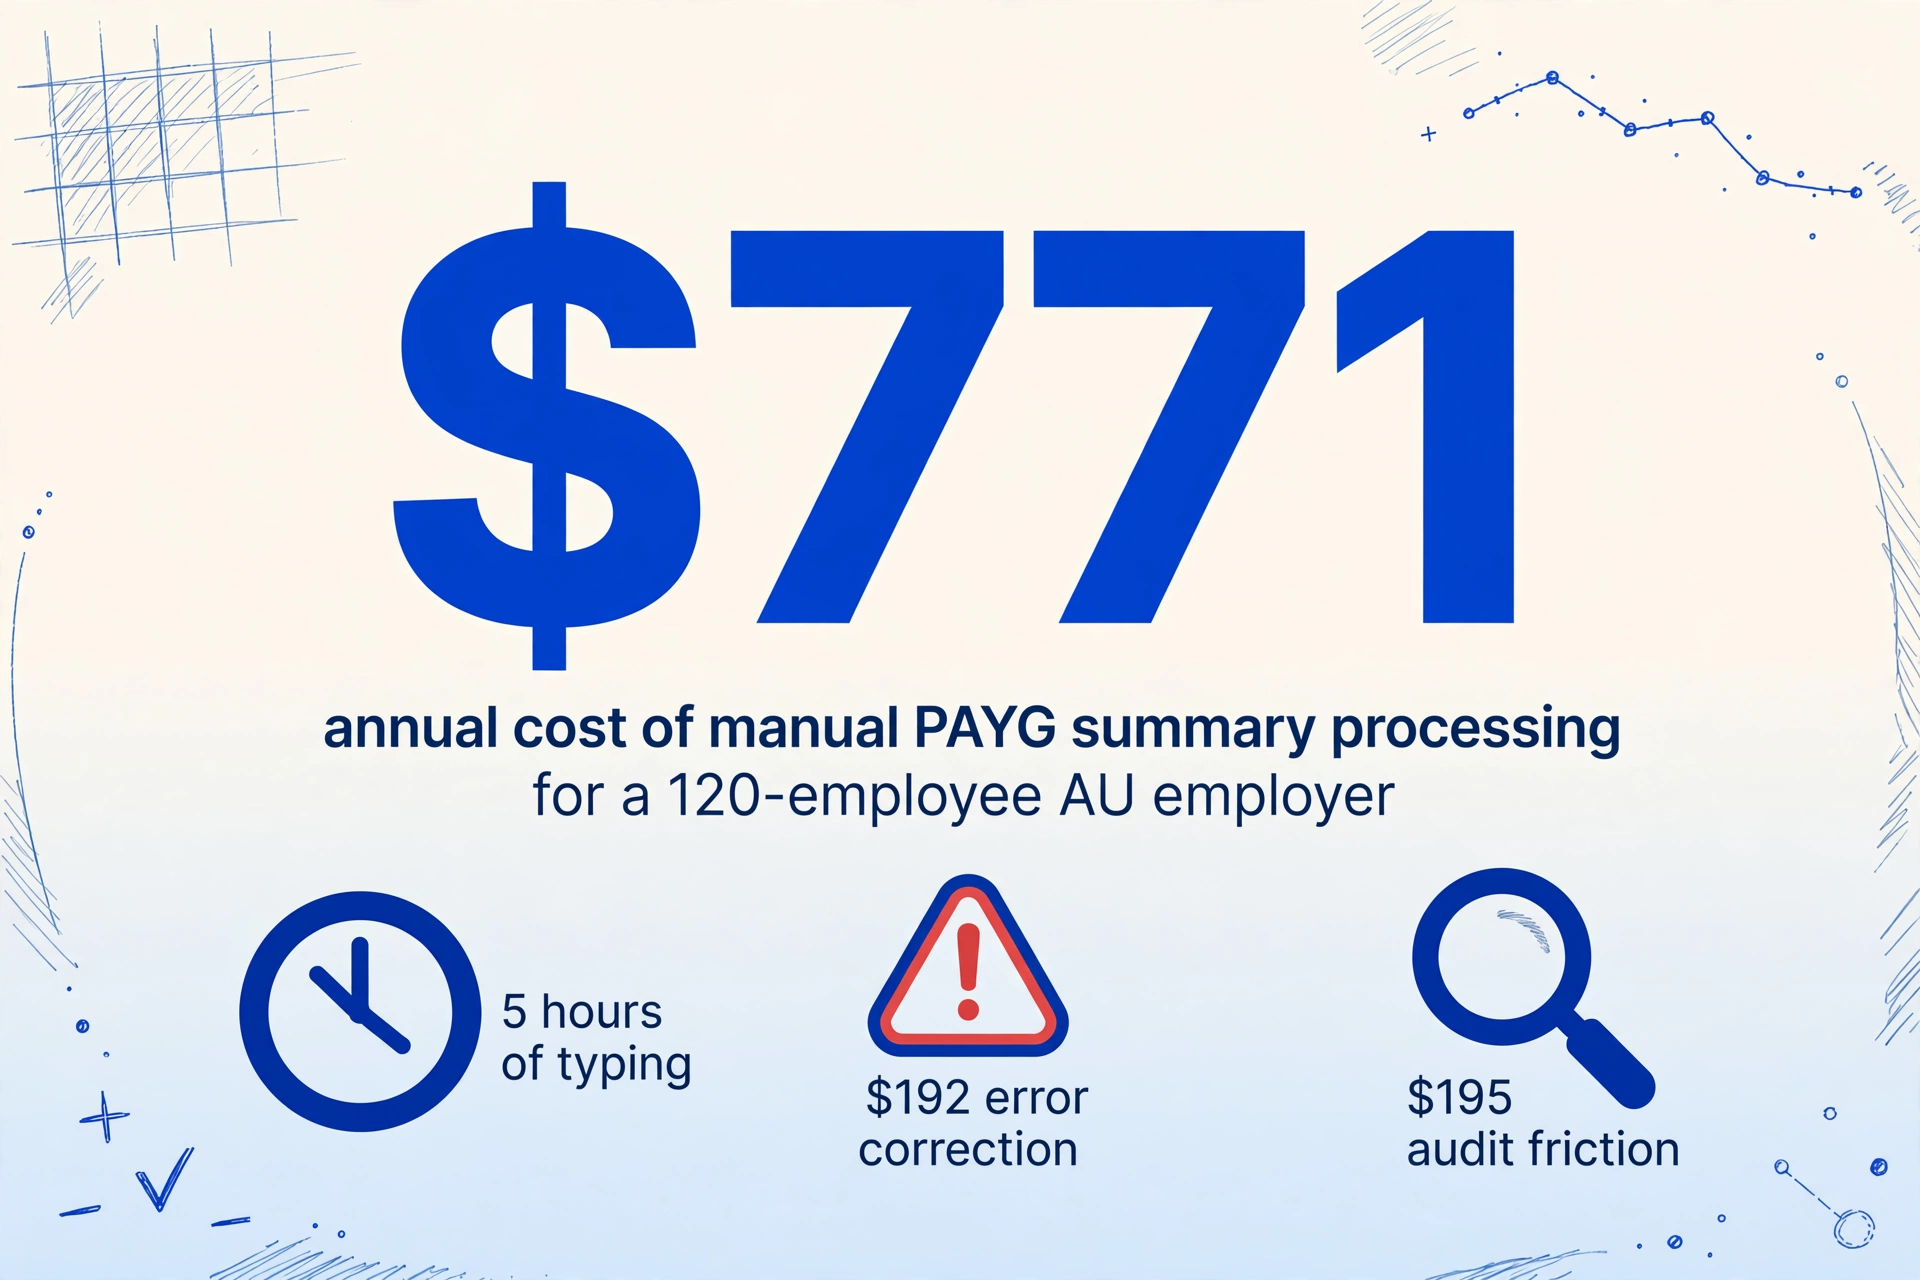
Un empleador australiano de tamaño mediano con 120 empleados procesa resúmenes de pago PAYG cada julio. El director financiero sabe que el administrador de nómina dedica aproximadamente una semana a la conciliación de fin de año. Lo que el director financiero no ve — porque los costos nunca aparecen en una sola línea — son las 12 horas adicionales para resolver un desajuste de TFN que provocó una consulta del ATO, los tres días de seguimiento del auditor porque la hoja de conciliación manual no tenía un rastro de extracción verificable, y los 18 correos de empleados que llegaron durante la primera semana de julio preguntando por qué su cifra de impuestos retenidos no coincidía con su último recibo de sueldo. El costo visible del procesamiento de resúmenes PAYG es la tarifa por hora del administrador de nómina multiplicada por las horas dedicadas a teclear. El costo real es ese número más otros tres que la mayoría de los empleadores australianos nunca han calculado.
Conclusiones clave
- Una empresa de 120 empleados gasta $771 por año fiscal en el procesamiento manual de resúmenes PAYG — pero el director financiero solo ve la línea de $240 de mano de obra porque los otros $531 se ocultan entre los presupuestos de corrección de errores, cumplimiento de auditoría y operaciones de RR. HH.
- Con una tasa de error de dígitos del 0.5% en 15,360 pulsaciones de teclado, aproximadamente 8 campos de resumen se escriben mal por año — cada uno aparece meses después como una consulta del ATO, un nuevo muestreo del auditor o una llamada confusa de un empleado durante la temporada de impuestos.
- Haga seguimiento de un número: su costo total por documento procesado. Para un empleador de 120 empleados, la extracción automatizada lo reduce de $6.43 a $1.35 por resumen — una reducción del 79% que se acumula a lo largo de cinco años de retención obligatoria de registros.
Cuatro componentes de costos que la mayoría de los presupuestos de nómina pasan por alto
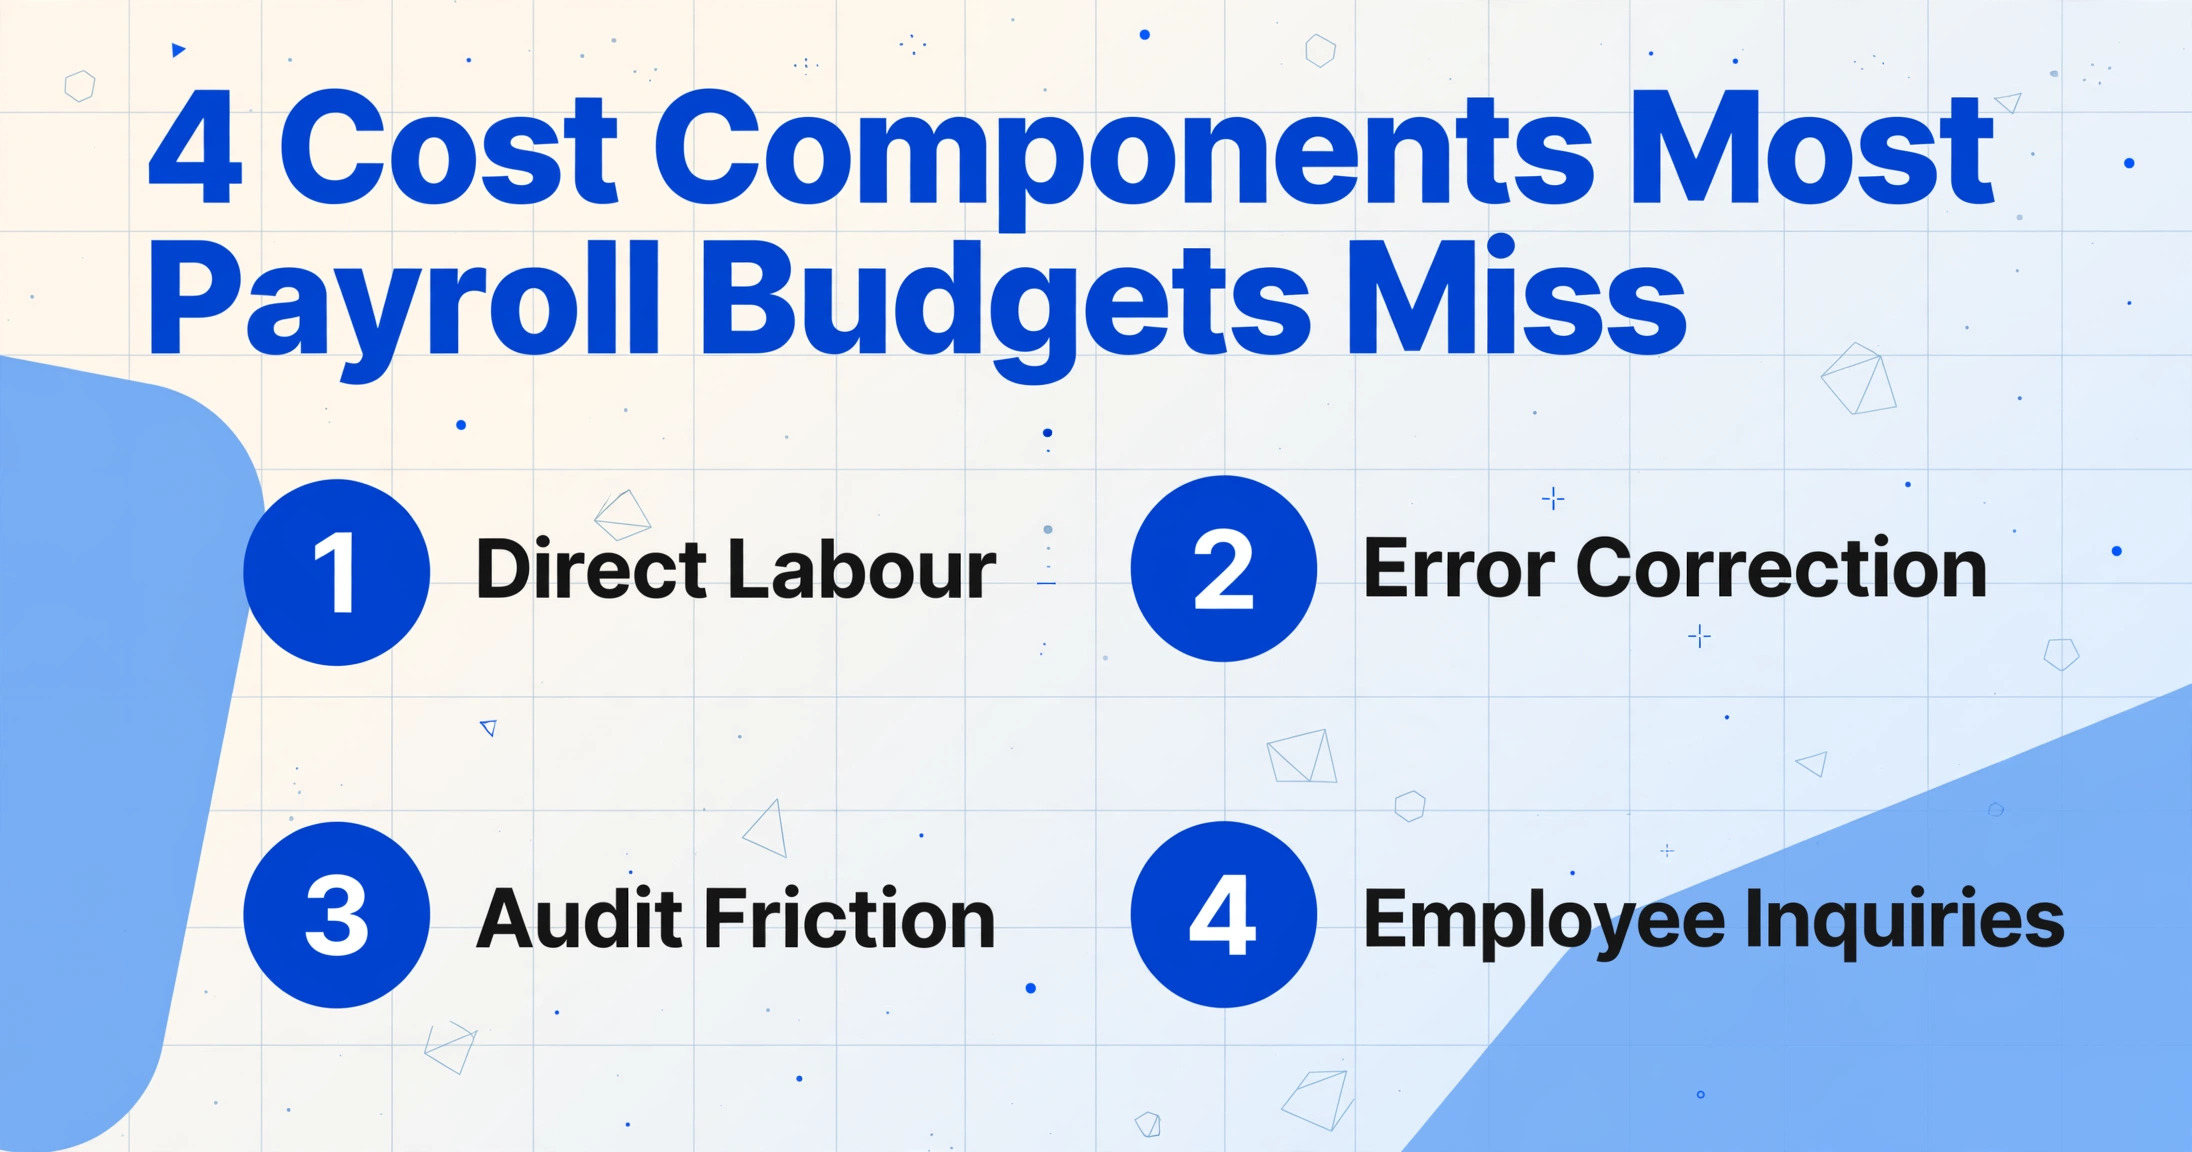
El costo total del procesamiento manual de resúmenes de PAYG tiene cuatro componentes. Solo el primero — trabajo directo — aparece en los presupuestos del departamento de nómina. Los otros tres están dispersos en diferentes centros de costos (cumplimiento, auditoría, operaciones de RR. HH.) y casi nunca se agregan en una sola cifra. Cuando cada componente se calcula de forma independiente y se suma, el total suele superar la estimación intuitiva de un gerente de nómina por un factor de dos a tres.
Componente 1: Trabajo directo
El tiempo del administrador de nómina dedicado a escribir los campos del resumen en la hoja de cálculo de conciliación. Medible como horas × tarifa por hora. Este es el costo que la mayoría de los empleadores ya rastrean — pero la mayoría subestima las horas al asumir una misma velocidad para todos los resúmenes cuando, en la práctica, los resúmenes de diferentes plataformas de nómina requieren diferentes tiempos de reescritura porque las etiquetas de los campos varían.
Componente 2: Corrección de errores
El tiempo dedicado a identificar, investigar y corregir errores de transcripción — dígitos de TFN transpuestos, montos brutos de pago mal leídos, montos de suma global ingresados bajo el tipo incorrecto. Los errores detectados antes de la distribución cuestan tiempo de corrección. Los errores detectados por la ATO después de la presentación cuestan tiempo de corrección más exposición a sanciones.
Componente 3: Fricción de auditoría
Las horas adicionales añadidas a una auditoría externa porque la hoja de cálculo de conciliación se construyó manualmente. Los auditores deben verificar la precisión de la extracción re-muestreando los documentos originales — un paso que desaparece cuando la extracción es automatizada y trazable. Este costo se comparte entre el empleador (tiempo del personal interno) y el auditor (horas facturables que pueden o no ser de tarifa fija).
Componente 4: Gestión de consultas de empleados
El tiempo del equipo de nómina dedicado a responder preguntas de los empleados sobre las cifras del resumen durante la temporada de impuestos — de julio a octubre. Cada consulta requiere extraer el PDF original, el registro de nómina y la hoja de cálculo de conciliación ingresada manualmente para determinar si la discrepancia es real o un error de ingreso de datos.
Un Marco de Cálculo: Introduzca Sus Propios Números
El marco a continuación está diseñado para adaptarse a las circunstancias específicas de cualquier empleador australiano. Reemplace los valores predeterminados con su propia cantidad de empleados, tarifas por hora y suposiciones de errores. El resultado es un costo por año fiscal que puede compararse con el costo de la extracción automatizada.
Componente 1: Costo de Mano de Obra Directa
| Variable | Valor Predeterminado | Su Número |
|---|---|---|
| Número de resúmenes de empleados PAYG | 120 | |
| Minutos por resumen (escritura manual de 15-20 campos + verificación cruzada) | 2.5 | |
| Tarifa por hora del administrador de nómina (incluyendo superannuation y costos adicionales) | $48 | |
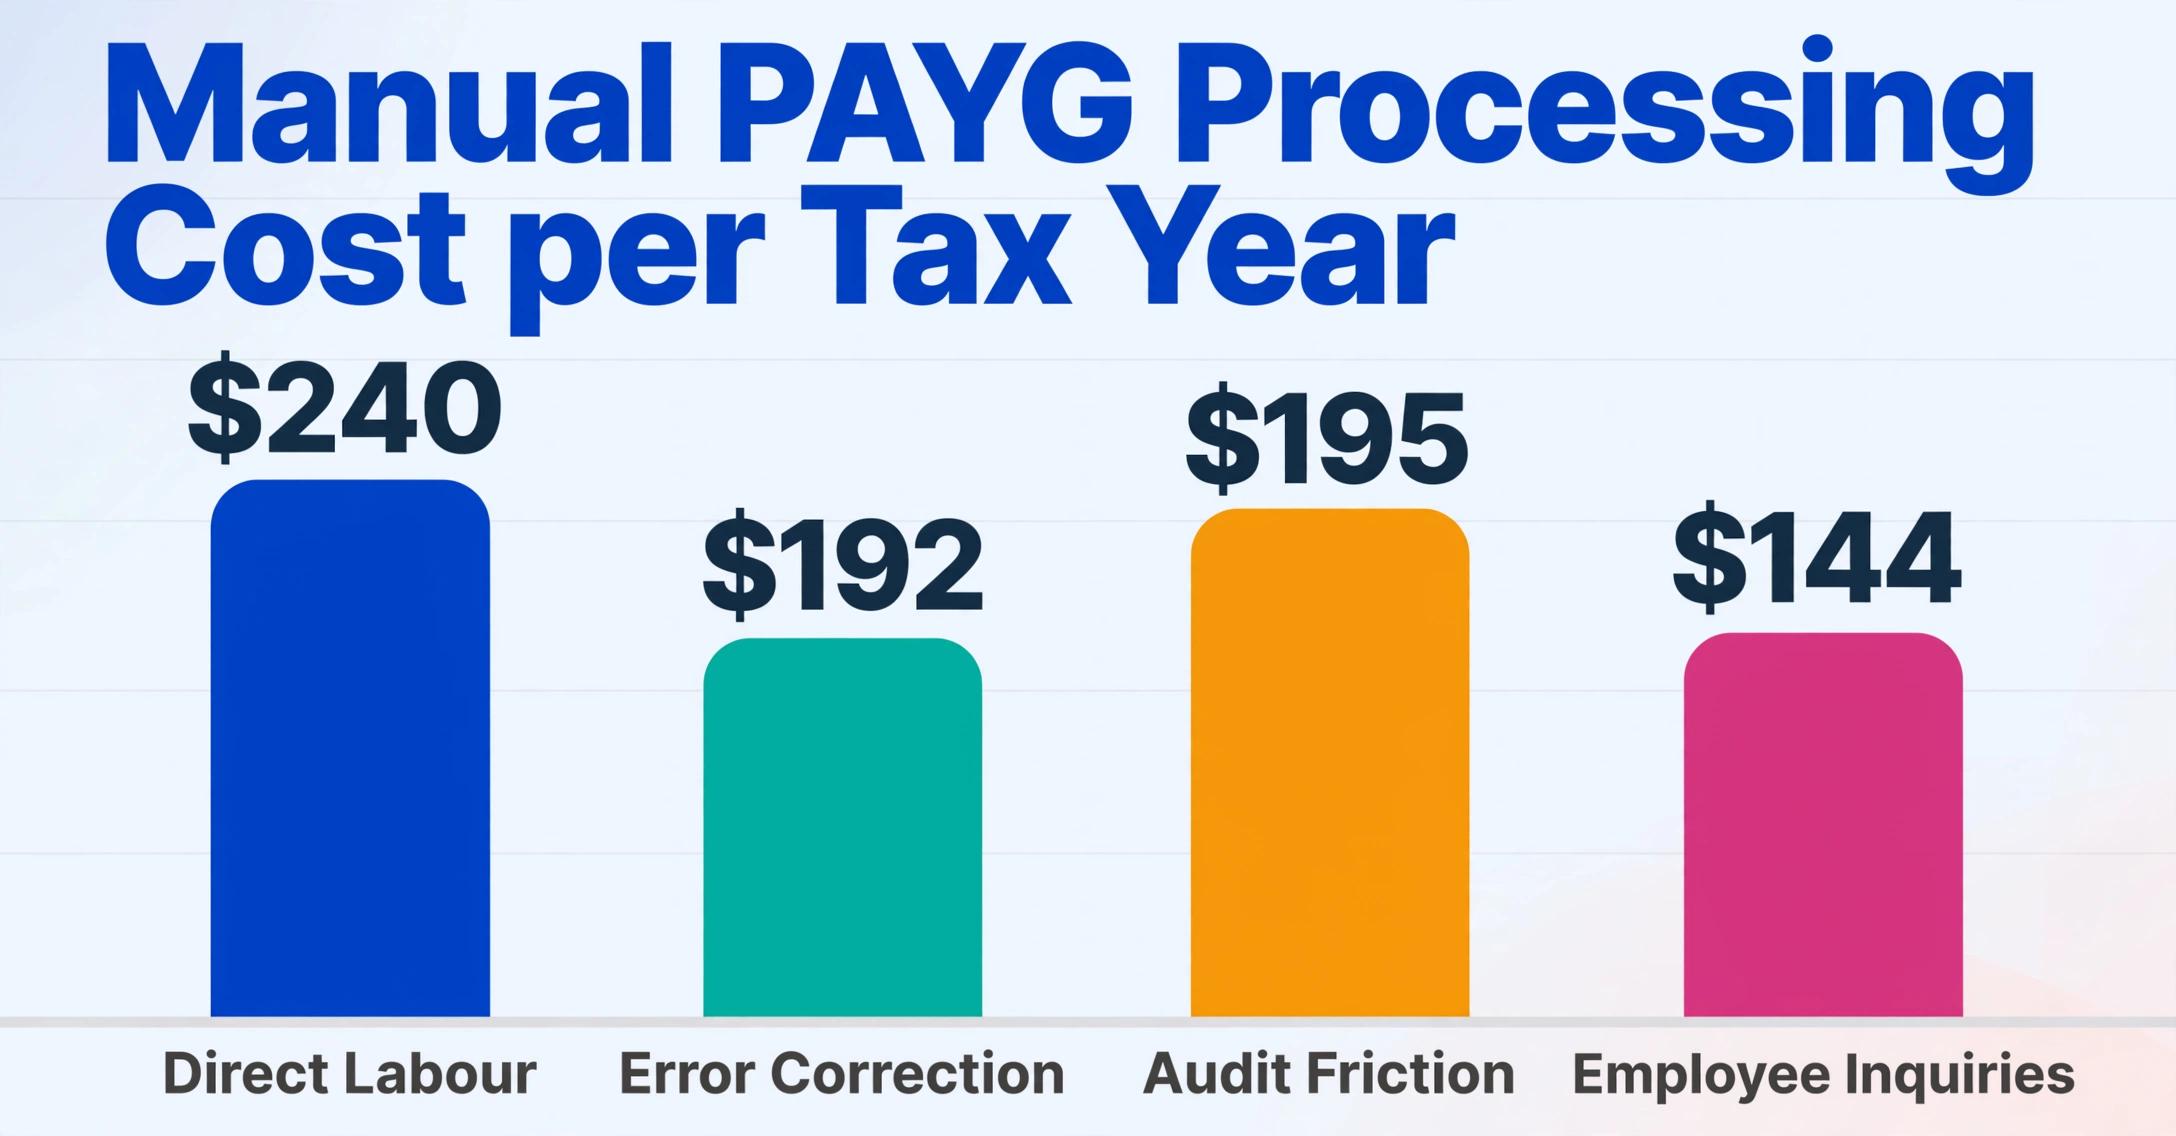
| Costo de mano de obra directa por año fiscal | $240 |
La tarifa por hora predeterminada de $48 se basa en el rango medio del salario de un Oficial de Nómina de aproximadamente $75,000-$80,000 más 12% de superannuation y 20% de costos adicionales (vacaciones, compensación laboral, impuesto sobre nómina), lo que resulta en un costo por hora totalmente cargado de $46-$52. Para un especialista senior en nómina que procesa resúmenes complejos con componentes ETP y múltiples tipos de sumas globales, use $55-$65 por hora. Para un empleado de entrada de datos de nivel inicial, use $35-$40 por hora.
A 2.5 minutos por resumen, 120 resúmenes requieren 300 minutos (5 horas) de escritura directa. A $48 por hora: $240. Para una empresa con 500 empleados, el costo de mano de obra directa escala linealmente a $1,000 (500 × 2.5 minutos = 20.8 horas × $48). Este es el número que la mayoría de los gerentes de nómina ya tienen en mente — y es el más pequeño de los cuatro componentes de costo.
Componente 2: Costo de Corrección de Errores
| Variable | Valor Predeterminado | Su Número |
|---|---|---|
| Número de resúmenes | 120 | |
| Campos escritos por resumen | 16 | |
| Total de pulsaciones a nivel de dígito (aprox. 8 caracteres/campo × 16 campos) | 15,360 | |
| Tasa de error de transcripción (dígitos mal tecleados) | 0.5% | |
| Errores que requieren investigación | ~8 | |
| Minutos por error para identificar, investigar y corregir | 30 | |
| Costo de corrección de errores (antes de la distribución) | $192 |
La tasa de error de dígitos del 0.5% es conservadora para un operador de entrada de datos con experiencia que trabaja en una sesión enfocada. Durante el apuro de julio — cuando el administrador de nómina es interrumpido por llamadas de empleados, ajustes de pago urgentes y correcciones de última hora — la tasa de error efectiva puede duplicarse. Un solo dígito TFN transpuesto (123 456 789 escrito como 123 456 798) es un error que pasa desapercibido en una revisión visual porque los nueve dígitos están presentes — solo están en el orden incorrecto. Este error sale a la luz meses después cuando el prellenado de la declaración de impuestos del empleado no coincide, lo que desencadena una consulta de la ATO. Resolución: localizar la declaración TFN original, confirmar el número correcto, presentar una enmienda a través de STP y responder al empleado. Tiempo: 30-120 minutos por caso.
Más allá de los errores de transcripción, los errores de clasificación tienen su propio costo. Un pago de suma global ingresado como Tipo A (vacaciones anuales no utilizadas) en lugar del Tipo D (componente de redundancia libre de impuestos) cambia el ingreso imponible del empleado — el tipo A es gravable, el tipo D no lo es. Un empleado que esperaba un pago de redundancia libre de impuestos de $5,000 ve una suma global gravable de $5,000 en su estado de ingresos y presenta una queja. Tiempo de resolución para un error de clasificación: 60-90 minutos porque requiere recalcular el tratamiento fiscal correcto y potencialmente reemitir el resumen.
Componente 3: Costo de Fricción de Auditoría
| Variable | Valor Predeterminado | Su Número |
|---|---|---|
| Tamaño de la muestra del auditor para pruebas de nómina | 20 empleados | |
| Minutos adicionales por empleado muestreado para verificar datos ingresados manualmente contra el PDF original | 5 | |
| Tiempo del personal interno apoyando consultas de auditoría sobre conciliación manual | 3 horas | |
| Tarifa horaria interna (gerente de finanzas/nómina) | $65 | |
| Costo de fricción de auditoría por año | $195 |
Este componente es el más variable porque depende de la metodología del auditor. Algunas firmas de auditoría aceptan una hoja de conciliación construida manualmente sin volver a verificar la precisión de la extracción; otras — particularmente aquellas que siguen las normas de auditoría AUASB para pruebas sustantivas — requieren verificación independiente de los datos transcritos de los documentos fuente. Cuando el auditor vuelve a muestrear, tanto el auditor como el equipo interno dedican tiempo que no dedicarían si la extracción fuera automatizada y la correspondencia original-a-hoja de cálculo fuera generada por máquina y, por lo tanto, reproducible de forma independiente.
Componente 4: Costo de Gestión de Consultas de Empleados
| Variable | Valor Predeterminado | Su Número |
|---|---|---|
| Número de empleados | 120 | |
| Tasa de consultas de empleados durante julio-octubre (%) | 15% | |
| Número de consultas | 18 | |
| Minutos por consulta (localizar documentos, comparar, responder) | 10 | |
| Tarifa horaria del administrador de nómina | $48 | |
| Costo de consultas de empleados por año | $144 |
La tasa de consultas del 15% se basa en la experiencia de equipos de nómina de tamaño mediano: aproximadamente 1 de cada 7 empleados cuestionará al menos una cifra en su resumen de pago o declaración de ingresos. Los desencadenantes más comunes son una cifra de pago bruto que no coincide con el cálculo mental del empleado de su salario anual (porque bonificaciones, asignaciones y pagos retroactivos están incluidos en el bruto pero no en el modelo mental del salario base del empleado), una cifra de impuesto retenido que parece demasiado alta o demasiado baja, y un monto RFBA que el empleado no reconoce (porque olvidó el auto de la empresa o el beneficio de seguro de salud).
Costo Total de Procesamiento Manual por Año Fiscal
Para un empleador con 120 empleados: $240 (mano de obra) + $192 (errores) + $195 (auditoría) + $144 (consultas) = $771 por año fiscal. Para un empleador con 500 empleados, el total asciende a aproximadamente $3,200: la mano de obra escala linealmente, pero los errores se acumulan porque los lotes más grandes tienen más probabilidades de contener resúmenes complejos (ETP, sumas globales, beneficiarios estrechamente vinculados). Para un empleador con más de 1,000 empleados, el total supera los $6,500 por año fiscal. Estos son los costos de procesar los resúmenes de un año. Multiplique por cinco años (el período mínimo de retención de registros de la ATO) y el costo acumulado para un empleador con 120 empleados es de $3,855, todo gastado en volver a escribir datos que ya existen en PDF, escaneos y exportaciones del sistema de nómina.
Dónde se Esconden los Costos del Procesamiento Manual Fuera de Julio
El marco de costos por año fiscal descrito anteriormente captura los costos que ocurren en el período de julio a octubre. Tres costos adicionales se difieren, a veces por meses o años, y casi nunca se atribuyen al procesamiento manual de PAYG:
Sanciones por deficiencias del ATO en informes de retención de PAYG incorrectos
Si un error de transcripción manual en el informe anual del resumen de pagos de PAYG (NAT 3447) resulta en un monto de retención subdeclarado, el ATO puede aplicar una sanción por deficiencia del 25% de la deficiencia por no tomar el cuidado razonable, 50% por imprudencia, o 75% por desprecio intencional. Por un solo dígito transpuesto que cause una discrepancia de informe de $5,000, una sanción del 25% equivale a $1,250. El ATO distingue entre errores genuinos y negligencia sistémica: un equipo de nómina que vuelve a escribir manualmente los resúmenes cada año sin mecanismo de verificación es más difícil de defender como que tomó "cuidado razonable" que uno que utiliza extracción automatizada con un rastro de auditoría verificable por máquina. El marco de sanciones recompensa los procesos que pueden demostrar controles sistemáticos de precisión.
Retrabajo en la migración de software de nómina
Cuando un empleador cambia de plataforma de nómina — de MYOB a Xero, o de un sistema de escritorio heredado a una plataforma en la nube — los datos históricos de los empleados deben migrarse. Las cifras de resúmenes de PAYG de años anteriores (ganancias brutas, impuesto retenido, contribuciones de super) forman la base de los saldos iniciales en el nuevo sistema. Si el único registro de esas cifras es la hoja de cálculo de conciliación escrita manualmente de cada año anterior, el equipo de migración debe confiar en las entradas manuales (sin verificación contra documentos fuente) o reextraer cada resumen histórico al nuevo sistema. Una migración que podría completarse en un día usando datos históricos estructurados y extraídos por máquina toma una semana cuando se requiere verificación de fuentes — y el costo de esa semana adicional es un costo diferido del procesamiento manual incurrido años después de que se realizó la entrada manual original.
Costo de oportunidad: lo que el equipo de nómina no está haciendo durante julio
Las cinco horas que un administrador de nómina dedica a volver a escribir los resúmenes de PAYG son cinco horas que no se dedican a tareas de julio que agregan valor: revisar los requisitos de transición de Payday Super (vigentes desde el 1 de julio de 2026, que requieren que las contribuciones de SG lleguen a los fondos de los empleados dentro de los siete días hábiles posteriores a cada fecha de pago), conciliar el BAS del cuarto trimestre antes de la fecha límite de presentación del 28 de julio, capacitar al nuevo personal de nómina en los códigos de informe de STP Fase 2, o preparar el presupuesto de nómina para el nuevo año financiero. La entrada manual de datos tiene un costo de oportunidad — y en julio, cuando cada equipo de nómina tiene capacidad limitada, ese costo es más alto que en cualquier otro momento del año.
Qué cambia la extracción automatizada en la ecuación de costos
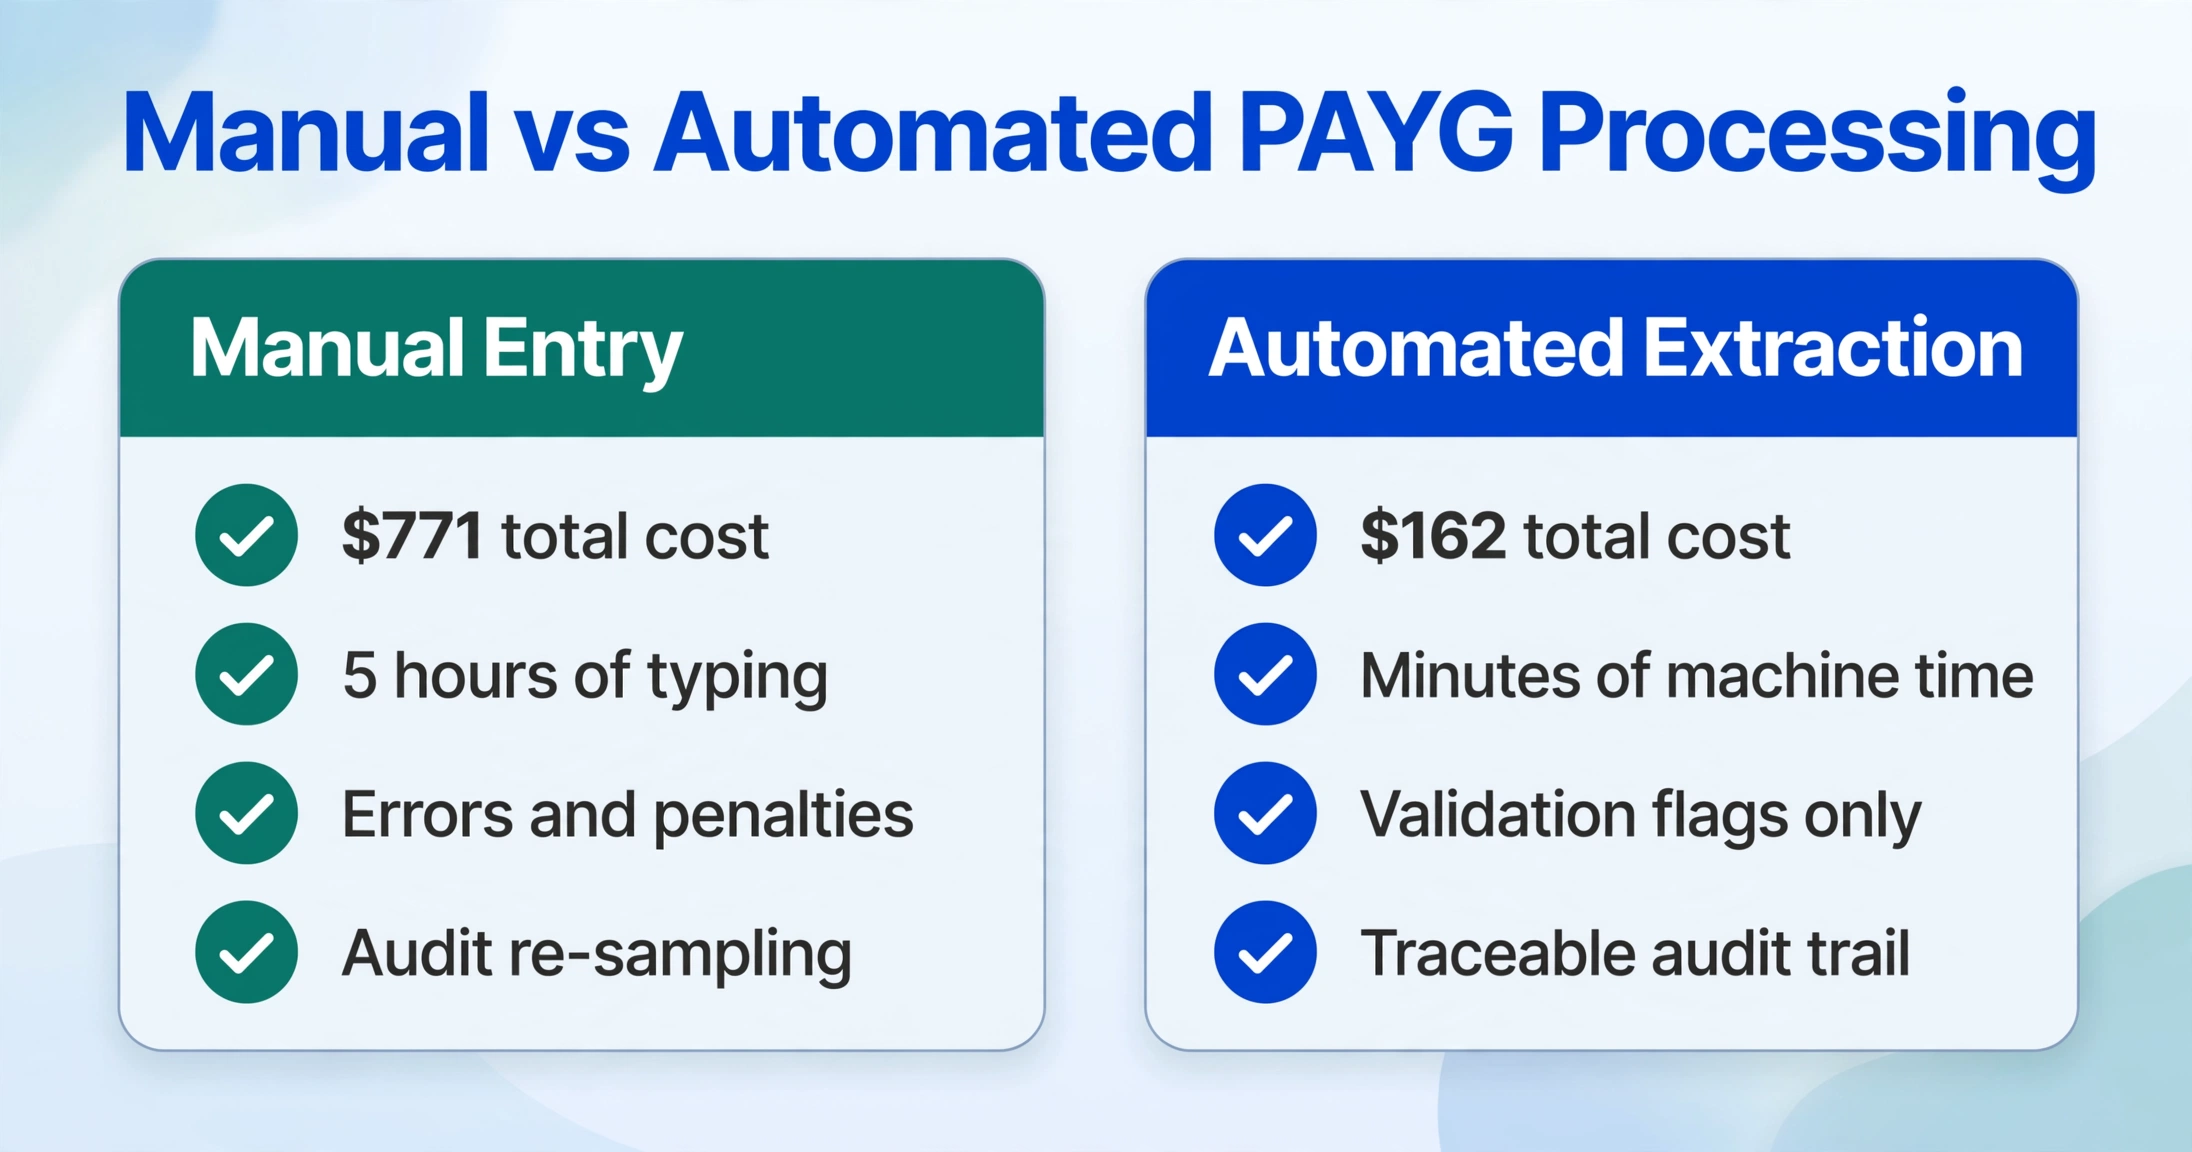
Reemplazar la escritura manual con extracción automatizada de resúmenes PAYG elimina casi por completo el Componente 1 (mano de obra directa): la extracción en sí toma minutos en lugar de horas. Pero el mayor impacto financiero está en los Componentes 2-4, donde la reducción de costos se multiplica porque los errores, la fricción de auditoría y las consultas de empleados agravan el costo original de ingreso de datos.
La comparación de costos para un empleador con 120 empleados, por año fiscal:
| Componente de costo | Ingreso manual | Extracción automatizada | Ahorro anual |
|---|---|---|---|
| Mano de obra directa | $240 | $0 (tiempo de máquina) | $240 |
| Corrección de errores | $192 | $40 (revisión de indicadores de validación) | $152 |
| Fricción de auditoría | $195 | $50 (tiempo de verificación reducido) | $145 |
| Consultas de empleados | $144 | $72 (menos errores = menos consultas) | $72 |
| Total | $771 | $162 | $609 |
El ahorro anual de $609 para un empleador con 120 empleados se escala a aproximadamente $2,500 para un empleador con 500 empleados y $5,000 para un empleador con 1,000 empleados. En cinco años — el período mínimo de retención de registros de la ATO — un empleador con 120 empleados ahorra alrededor de $3,045 en costos directos e indirectos, mientras construye un archivo de extracción verificable y auditable que reduce el costo de cualquier revisión futura de la ATO, migración de software de nómina o disputa de empleados que requiera acceder a datos históricos de resúmenes.
El mismo marco de costos se aplica a empleadores del Reino Unido que procesan formularios P60 y certificados de salida P45 — el tipo de documento cambia, el año fiscal y la moneda cambian, pero los cuatro componentes de costo (mano de obra, errores, fricción de auditoría, consultas) y sus proporciones relativas se mantienen notablemente consistentes entre jurisdicciones.
Preguntas Frecuentes
¿Cómo calculo la tarifa horaria totalmente cargada de mi propio equipo de nómina?
Comience con el salario anual base (por ejemplo, $75,000 para un oficial de nómina). Divida por 1,976 horas (38 horas × 52 semanas) para obtener la tarifa horaria base ($37.96). Agregue la superannuation al 12% ($4.56). Agregue los costos adicionales: seguro de compensación laboral (generalmente 1-3% del salario), impuesto sobre nómina (varía según el estado, generalmente 4-6% en NSW/VIC) y recargo por vacaciones. Una estimación razonable de costos adicionales es del 20-25%, agregando aproximadamente $9.50. Tarifa horaria totalmente cargada: ~$52. Use esta cifra para cálculos de costos internos. Para un gerente de nómina con $120,000, la tarifa totalmente cargada es de aproximadamente $78 por hora.
¿Cuál es el error único más costoso en el procesamiento manual de PAYG?
La clasificación incorrecta de un pago de suma global. Ingresar un pago de redundancia genuino de $20,000 como Suma Global A (vacaciones anuales no utilizadas gravables) en lugar de Suma Global D (componente de redundancia libre de impuestos) significa que la declaración de ingresos del empleado muestra $20,000 de ingreso evaluable adicional. El empleado enfrenta impuestos sobre ese monto, disputa la evaluación, y el empleador debe reemitir el resumen de pago con la clasificación correcta. El costo de corregir una suma global mal clasificada: 60-90 minutos de tiempo del oficial de nómina, posible enmienda de la declaración de BAS si el error se transmitió al informe de declaración de actividad, y — en el peor de los casos — una queja del empleado ante el Fair Work Ombudsman si el error afectó los derechos de pago por terminación del empleado.
¿Cambia el marco de costos si mi empresa está completamente en STP?
Si el 100% de sus empleados se reportan a través de STP y no tiene resúmenes de pago PAYG tradicionales que emitir — sin beneficiarios cercanos, sin cola pre-STP, sin certificados de terceros — el costo de mano de obra directa (Componente 1) se reduce a casi cero porque su conciliación de fin de año se realiza dentro del sistema de nómina. Sin embargo, los Componentes 2-4 pueden seguir aplicándose si sus datos de STP contienen errores que requieren corrección después de la finalización, si su auditor muestrea los registros de nómina y necesita rastrear las cifras reportadas por STP hasta los documentos fuente, o si los empleados consultan las cifras de su declaración de ingresos. STP elimina el resumen en papel pero no la obligación de conciliación — y para empleadores con cualquiera de los casos especiales (beneficiarios cercanos, registros pre-STP, certificados de terceros), los Componentes 1-4 siguen siendo totalmente aplicables.
¿Cómo contabilizo el costo de una migración de software de nómina en el marco?
Agregue un quinto componente: costo de retrabajo por migración. Estime el número de resúmenes de años anteriores que necesitan ser reverificados durante la migración (generalmente todos los resúmenes de los tres años fiscales más recientes), multiplique por el tiempo por resumen para extraer los datos de PDFs o escaneos (2.5 minutos si es manual, casi cero si ya están extraídos a una hoja de cálculo), y aplique la tarifa horaria del equipo de nómina. Para 120 empleados × 3 años × 2.5 minutos a $48/hora: $720. Este es un costo único provocado por el evento de migración, pero es una consecuencia directa de no tener datos históricos extraídos por máquina — y para empleadores que cambian de plataforma de nómina cada 5-7 años, es un costo recurrente en ese ciclo.