Die wahren Kosten der manuellen PAYG-Zusammenfassungsverarbeitung
für australische Arbeitgeber
Ein mittelständischer australischer Arbeitgeber mit 120 Mitarbeitern verarbeitet jeden Juli PAYG-Zahlungsbelege. Der Finanzdirektor weiß, dass der Gehaltsabrechnungsadministrator ungefähr eine Woche für den Jahresabschlussabgleich aufwendet. Was der Finanzdirektor nicht sieht – weil die Kosten nie als einzelne Position erscheinen – sind die zusätzlichen 12 Stunden zur Behebung einer TFN-Diskrepanz, die eine ATO-Anfrage auslöste, die drei Tage Prüfungsnacharbeit, weil die manuelle Abgleichstabelle keine überprüfbare Extraktionsspur hatte, und die 18 Mitarbeiter-E-Mails, die in der ersten Juliwoche eingingen und fragten, warum ihr einbehaltener Steuerbetrag nicht mit dem endgültigen Gehaltszettel übereinstimmte. Die sichtbaren Kosten der PAYG-Zusammenfassungsverarbeitung sind der Stundensatz des Gehaltsabrechnungsadministrators multipliziert mit den Stunden des Tippens. Die wahren Kosten sind diese Zahl plus drei weitere, die die meisten australischen Arbeitgeber nie berechnet haben.
Wichtigste Erkenntnisse
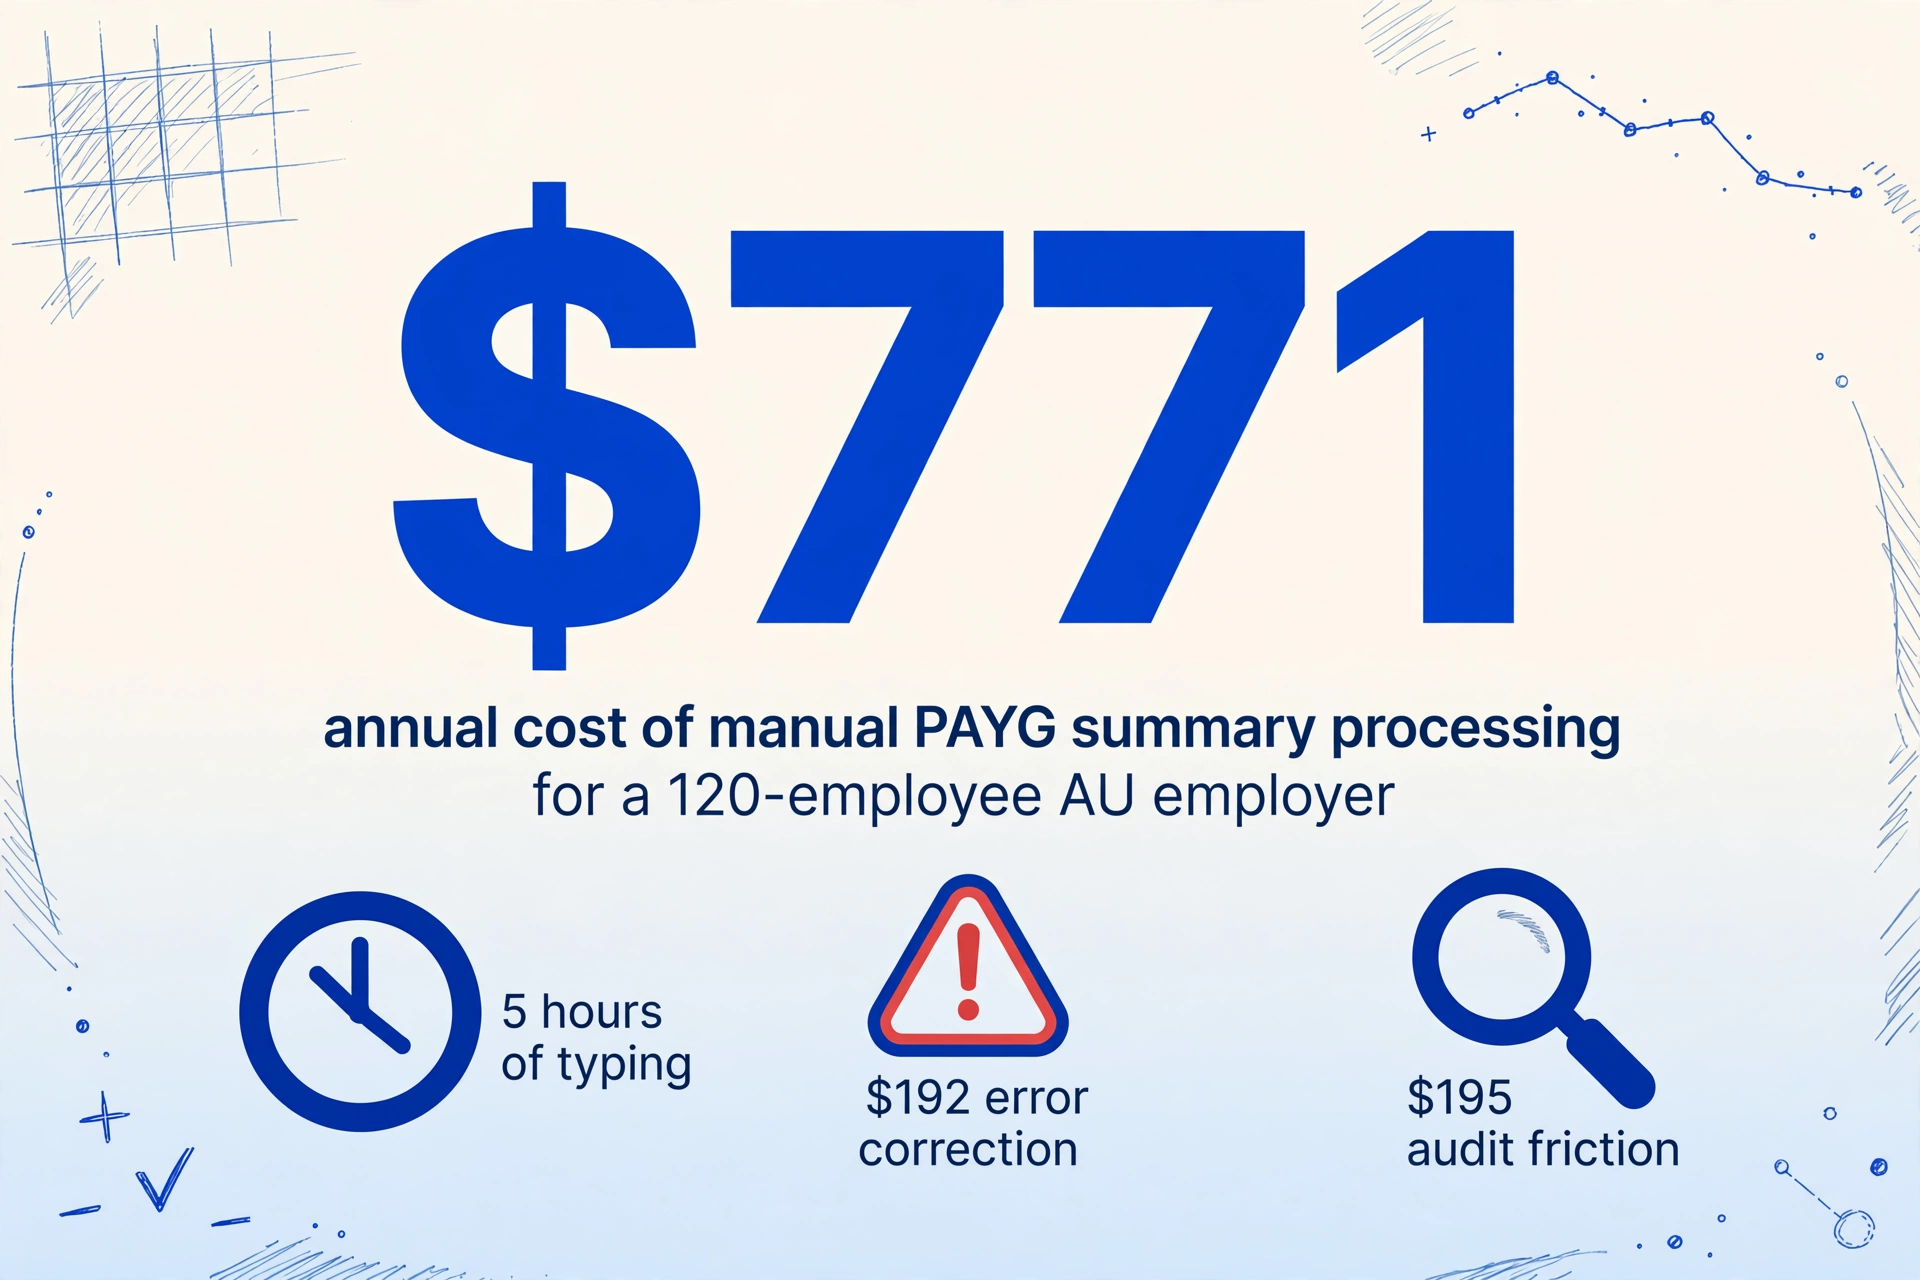
- Ein Unternehmen mit 120 Mitarbeitern gibt $771 pro Steuerjahr für die manuelle PAYG-Zusammenfassungsverarbeitung aus – aber der Finanzdirektor sieht nur die $240 Arbeitskostenposition, weil sich die anderen $531 über Fehlerkorrektur, Prüfungskonformität und HR-Betriebsbudgets verteilen.
- Bei einer Ziffernfehlerquote von 0,5 % über 15.360 Tastenanschläge werden pro Jahr etwa 8 Zusammenfassungsfelder falsch getippt – jedes davon taucht Monate später als ATO-Anfrage, erneute Prüfungsstichprobe oder verwirrter Anruf eines Mitarbeiters während der Steuersaison auf.
- Verfolgen Sie eine Kennzahl: Ihre voll belasteten Verarbeitungskosten pro Dokument. Bei einem Arbeitgeber mit 120 Mitarbeitern senkt die automatisierte Extraktion diese von $6,43 auf $1,35 pro Zusammenfassung – eine Reduzierung um 79 %, die sich über fünf Jahre der obligatorischen Aufbewahrungsfrist vervielfacht.
Vier Kostenkomponenten, die die meisten Lohnbuchhaltungsbudgets übersehen
Die Gesamtkosten der manuellen PAYG-Zusammenfassungsverarbeitung setzen sich aus vier Komponenten zusammen. Nur die erste – direkte Arbeitskosten – erscheint im Budget der Lohnbuchhaltung. Die anderen drei verteilen sich auf verschiedene Kostenstellen (Compliance, Prüfung, HR-Betrieb) und werden fast nie zu einer einzigen Zahl zusammengefasst. Wenn jede Komponente einzeln berechnet und summiert wird, übersteigt die Gesamtsumme typischerweise die intuitive Schätzung eines Lohnbuchhaltungsleiters um das Zwei- bis Dreifache.
Komponente 1: Direkte Arbeitskosten
Die Zeit der Lohnbuchhaltung, die für die Eingabe der Zusammenfassungsfelder in die Abstimmungstabelle aufgewendet wird. Messbar als Stunden × Stundensatz. Dies sind die Kosten, die die meisten Arbeitgeber bereits erfassen – aber die meisten unterschätzen die Stunden, indem sie für alle Zusammenfassungen eine einheitliche Geschwindigkeit annehmen, obwohl Zusammenfassungen verschiedener Lohnabrechnungsplattformen in der Praxis unterschiedlich viel Zeit zum Abtippen benötigen, da die Feldbezeichnungen variieren.
Komponente 2: Fehlerkorrektur
Die Zeit für das Erkennen, Untersuchen und Korrigieren von Übertragungsfehlern – vertauschte TFN-Ziffern, falsch gelesene Bruttobeträge, Pauschalbeträge, die unter dem falschen Typ erfasst wurden. Fehler, die vor der Verteilung erkannt werden, verursachen Korrekturkosten. Fehler, die das ATO nach der Einreichung erkennt, verursachen Korrekturkosten plus Strafzahlungsrisiko.
Komponente 3: Prüfungsaufwand
Die zusätzlichen Stunden, die einer externen Prüfung hinzugefügt werden, weil die Abstimmungstabelle manuell erstellt wurde. Prüfer müssen die Genauigkeit der Extraktion durch erneutes Stichprobenziehen der Originaldokumente verifizieren – ein Schritt, der entfällt, wenn die Extraktion automatisiert und nachvollziehbar ist. Diese Kosten teilen sich Arbeitgeber (interne Mitarbeiterzeit) und Prüfer (abrechenbare Stunden, die möglicherweise oder möglicherweise nicht pauschal abgerechnet werden).
Komponente 4: Bearbeitung von Mitarbeiteranfragen
Die Zeit des Lohnbuchhaltungsteams für die Beantwortung von Mitarbeiterfragen zu Zusammenfassungszahlen während der Steuersaison – Juli bis Oktober. Jede Anfrage erfordert das Herausziehen des Original-PDFs, des Lohnregisters und der manuell eingegebenen Abstimmungstabelle, um festzustellen, ob die Abweichung real ist oder auf einen Dateneingabefehler zurückgeht.
Ein Berechnungsrahmen: Setzen Sie Ihre eigenen Zahlen ein
Der folgende Rahmen ist darauf ausgelegt, an die spezifischen Gegebenheiten eines jeden australischen Arbeitgebers angepasst zu werden. Ersetzen Sie die Standardwerte durch Ihre eigene Mitarbeiterzahl, Stundensätze und Fehlerannahmen. Das Ergebnis sind Kosten pro Steuerjahr, die mit den Kosten einer automatisierten Extraktion verglichen werden können.
Komponente 1: Direkte Arbeitskosten
| Variable | Standardwert | Ihr Wert |
|---|---|---|
| Anzahl der Mitarbeiter-PAYG-Zusammenfassungen | 120 | |
| Minuten pro Zusammenfassung (manuelle Eingabe von 15–20 Feldern + Gegenprüfung) | 2,5 | |
| Stundensatz des Lohnbuchhalters (inkl. Superannuation und Nebenkosten) | $48 | |
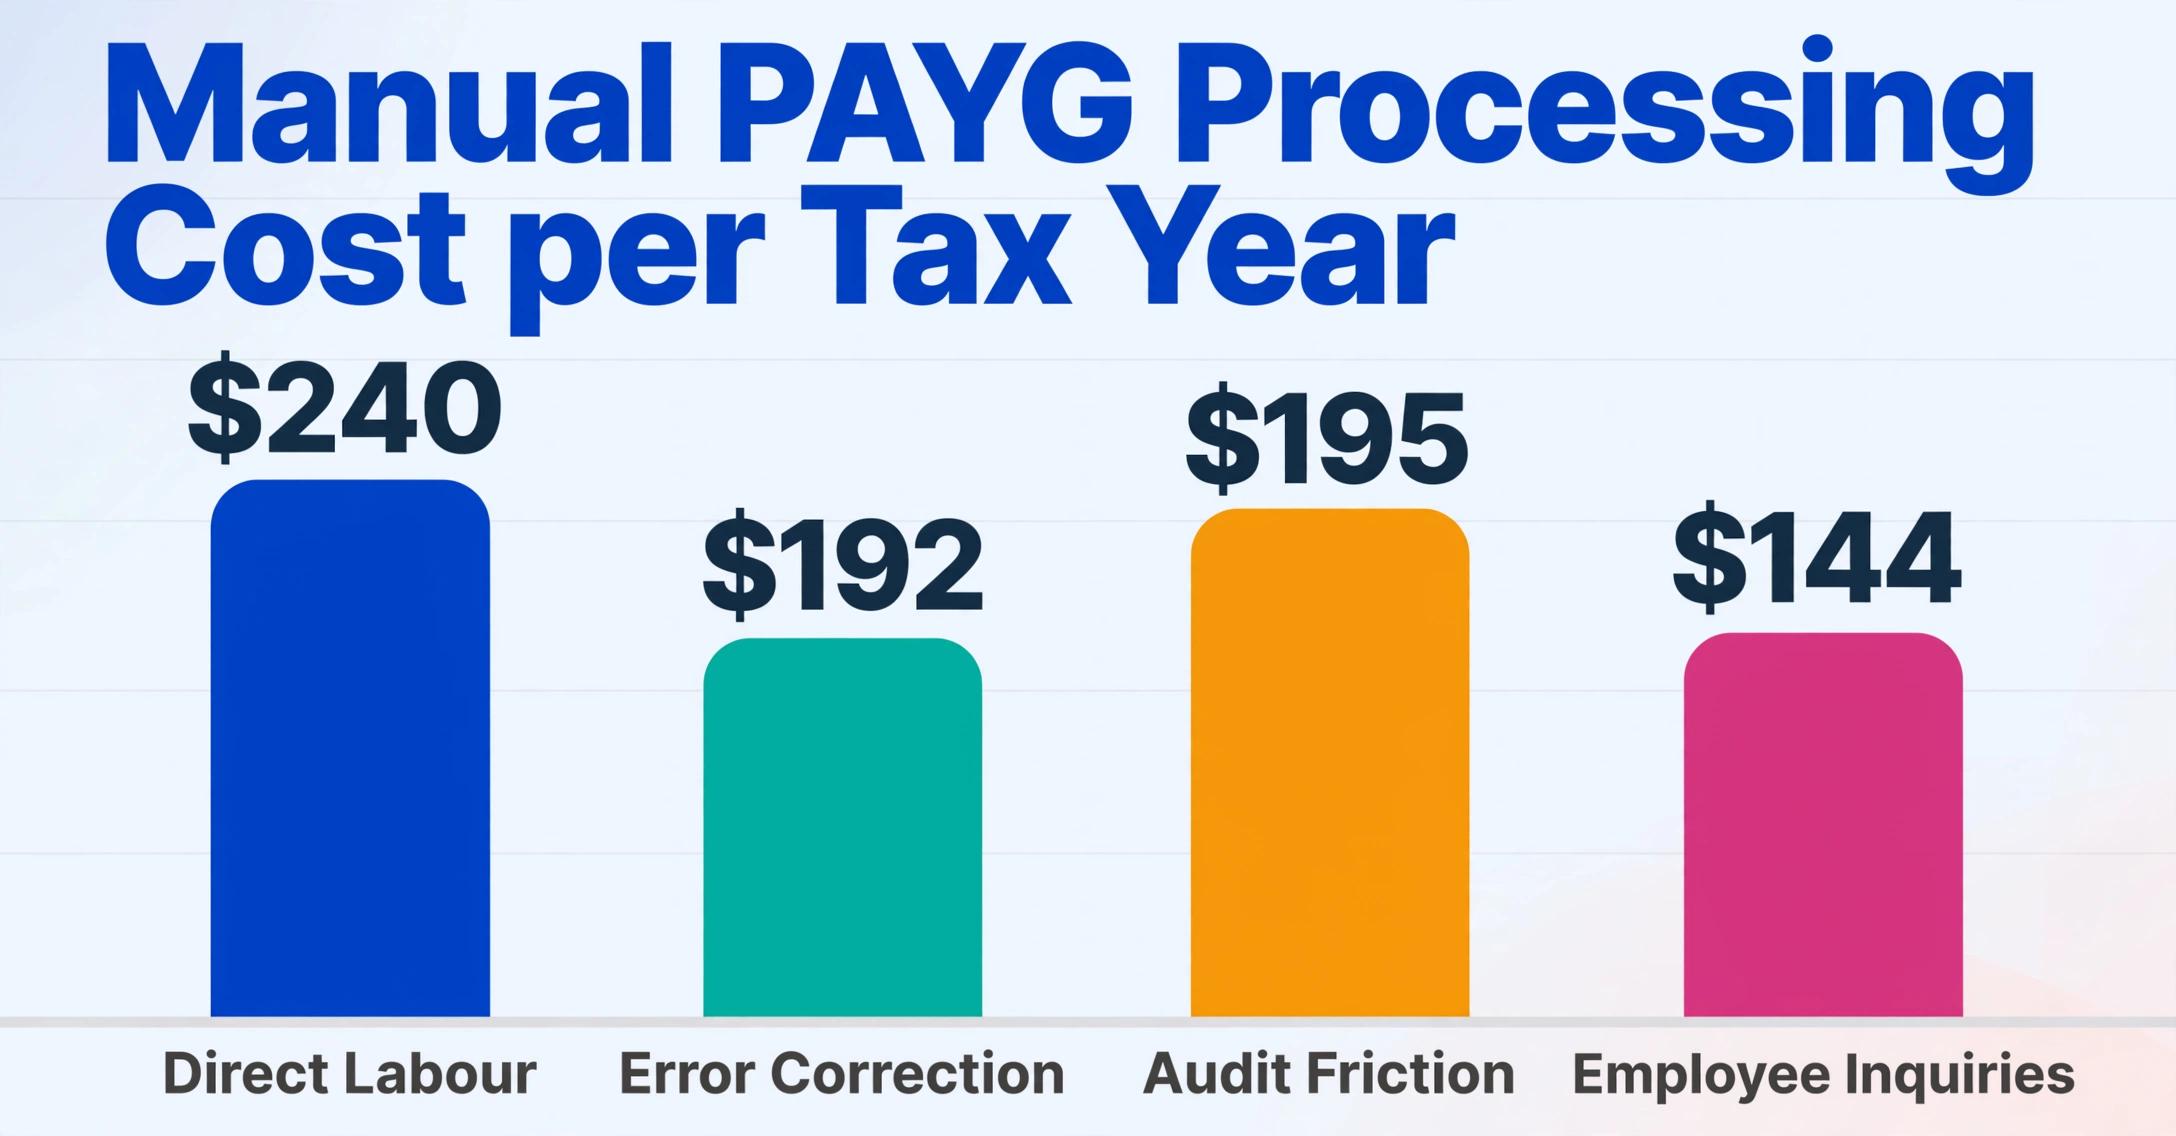
| Direkte Arbeitskosten pro Steuerjahr | $240 |
Der Standard-Stundensatz von $48 basiert auf der mittleren Spanne eines Lohnbuchhalters mit einem Gehalt von ca. $75.000–$80.000 zuzüglich 12 % Superannuation und 20 % Nebenkosten (Urlaub, Arbeiterunfallversicherung, Lohnsummensteuer), was voll belastete Stundensätze von $46–$52 ergibt. Für einen erfahrenen Lohnspezialisten, der komplexe Zusammenfassungen mit ETP-Komponenten und mehreren Pauschalzahlungsarten verarbeitet, verwenden Sie $55–$65 pro Stunde. Für einen Datenerfasser auf Einstiegsniveau verwenden Sie $35–$40 pro Stunde.
Bei 2,5 Minuten pro Zusammenfassung erfordern 120 Zusammenfassungen 300 Minuten (5 Stunden) direkte Eingabezeit. Bei $48 pro Stunde: $240. Für ein Unternehmen mit 500 Mitarbeitern skalieren die direkten Arbeitskosten linear auf $1.000 (500 × 2,5 Minuten = 20,8 Stunden × $48). Dies ist die Zahl, die die meisten Lohnbuchhalter bereits im Kopf haben – und sie ist die kleinste der vier Kostenkomponenten.
Komponente 2: Kosten der Fehlerkorrektur
| Variable | Standardwert | Ihr Wert |
|---|---|---|
| Anzahl der Zusammenfassungen | 120 | |
| Felder pro Zusammenfassung | 16 | |
| Gesamte Tastenanschläge auf Ziffernebene (ca. 8 Zeichen/Feld × 16 Felder) | 15.360 | |
| Übertragungsfehlerquote (falsch getippte Ziffern) | 0,5% | |
| Fehler, die eine Untersuchung erfordern | ~8 | |
| Minuten pro Fehler für Identifizierung, Untersuchung und Korrektur | 30 | |
| Kosten der Fehlerkorrektur (vor Verteilung) | $192 |
Die Ziffernfehlerquote von 0,5 % ist für einen erfahrenen Datenerfasser in einer fokussierten Sitzung konservativ. Während des Juli-Ansturms – wenn der Lohnbuchhalter durch Anrufe von Mitarbeitern, dringende Gehaltsanpassungen und Korrekturen in letzter Minute unterbrochen wird – kann sich die effektive Fehlerquote verdoppeln. Eine einzelne vertauschte TFN-Ziffer (123 456 789 statt 123 456 798) ist ein Fehler, der bei einer visuellen Prüfung übersehen wird, weil alle neun Ziffern vorhanden sind – sie sind nur in der falschen Reihenfolge. Dieser Fehler taucht Monate später auf, wenn die Steuererklärungs-Vorausfüllung des Mitarbeiters nicht übereinstimmt und eine ATO-Anfrage auslöst. Lösung: Die ursprüngliche TFN-Erklärung finden, die korrekte Nummer bestätigen, eine Änderung über STP einreichen und dem Mitarbeiter antworten. Zeit: 30–120 Minuten pro Fall.
Über Übertragungsfehler hinaus verursachen auch Klassifizierungsfehler eigene Kosten. Eine als Typ A (nicht genutzter Jahresurlaub) statt Typ D (steuerfreier Abfindungsanteil) erfasste Pauschalzahlung verändert das steuerpflichtige Einkommen des Mitarbeiters – Typ A ist steuerpflichtig, Typ D nicht. Ein Mitarbeiter, der eine steuerfreie Abfindung von $5.000 erwartet, sieht auf seiner Einkommensaufstellung eine steuerpflichtige Pauschalzahlung von $5.000 und reicht eine Beschwerde ein. Lösungszeit für einen Klassifizierungsfehler: 60–90 Minuten, da die korrekte steuerliche Behandlung neu berechnet und die Zusammenfassung möglicherweise neu ausgestellt werden muss.
Komponente 3: Kosten durch Prüfungsaufwand
| Variable | Standardwert | Ihr Wert |
|---|---|---|
| Stichprobengröße des Prüfers für Lohn- und Gehaltstests | 20 Mitarbeiter | |
| Zusätzliche Minuten pro geprüftem Mitarbeiter zur Überprüfung manuell erfasster Daten gegen das Original-PDF | 5 | |
| Interne Personalzeit für die Unterstützung von Prüfungsanfragen zur manuellen Abstimmung | 3 Stunden | |
| Interner Stundensatz (Finanz-/Lohnbuchhaltungsleiter) | $65 | |
| Kosten durch Prüfungsaufwand pro Jahr | $195 |
Diese Komponente ist am variabelsten, da sie von der Methodik des Prüfers abhängt. Einige Prüfungsgesellschaften akzeptieren eine manuell erstellte Abstimmungstabelle, ohne die Genauigkeit der Extraktion erneut zu überprüfen; andere – insbesondere solche, die den AUASB-Prüfungsstandards für substanzielle Prüfungshandlungen folgen – verlangen eine unabhängige Überprüfung der aus Quelldokumenten übertragenen Daten. Wenn der Prüfer erneut Stichproben zieht, verbringen sowohl der Prüfer als auch das interne Team Zeit, die sie nicht aufwenden müssten, wenn die Extraktion automatisiert und die Zuordnung von Original zu Tabelle maschinell erstellt und daher unabhängig reproduzierbar wäre.
Komponente 4: Kosten für die Bearbeitung von Mitarbeiteranfragen
| Variable | Standardwert | Ihr Wert |
|---|---|---|
| Anzahl der Mitarbeiter | 120 | |
| Anfragequote der Mitarbeiter während Juli–Oktober (%) | 15% | |
| Anzahl der Anfragen | 18 | |
| Minuten pro Anfrage (Dokumente finden, vergleichen, antworten) | 10 | |
| Stundensatz des Lohnbuchhalters | $48 | |
| Kosten für Mitarbeiteranfragen pro Jahr | $144 |
Die Anfragequote von 15% basiert auf den Erfahrungen mittelgroßer Lohnbuchhaltungsteams: Ungefähr 1 von 7 Mitarbeitern hinterfragt mindestens eine Zahl auf seiner Zahlungsübersicht oder Einkommensaufstellung. Die häufigsten Auslöser sind ein Bruttolohnbetrag, der nicht mit der mentalen Berechnung des Jahresgehalts durch den Mitarbeiter übereinstimmt (da Boni, Zulagen und Nachzahlungen im Bruttobetrag enthalten sind, nicht jedoch im mentalen Modell des Grundgehalts des Mitarbeiters), ein einbehaltener Steuerbetrag, der zu hoch oder zu niedrig erscheint, sowie ein RFBA-Betrag, den der Mitarbeiter nicht erkennt (weil er das Firmenfahrzeug oder den Krankenversicherungszuschuss vergessen hat).
Gesamtkosten der manuellen Verarbeitung pro Steuerjahr
Für einen Arbeitgeber mit 120 Mitarbeitern: 240 $ (Arbeitsaufwand) + 192 $ (Fehler) + 195 $ (Prüfung) + 144 $ (Rückfragen) = 771 $ pro Steuerjahr. Für einen Arbeitgeber mit 500 Mitarbeitern steigen die Gesamtkosten auf etwa 3.200 $ — der Arbeitsaufwand skaliert linear, aber Fehler nehmen überproportional zu, da größere Stapel häufiger komplexe Zusammenfassungen enthalten (ETP, Pauschalbeträge, eng verbundene Zahlungsempfänger). Für einen Arbeitgeber mit 1.000+ Mitarbeitern übersteigen die Gesamtkosten 6.500 $ pro Steuerjahr. Dies sind die Kosten für die Verarbeitung der Zusammenfassungen eines Jahres. Multipliziert mit fünf Jahren (der Mindestaufbewahrungsfrist des ATO) ergeben sich für einen Arbeitgeber mit 120 Mitarbeitern kumulierte Kosten von 3.855 $ — alles ausgegeben für das erneute Abtippen von Daten, die bereits in PDFs, Scans und Lohnabrechnungsexporten vorliegen.
Wo sich manuelle Verarbeitungskosten außerhalb des Juli verstecken
Das oben dargestellte Kostenmodell pro Steuerjahr erfasst Kosten, die im Zeitraum Juli bis Oktober anfallen. Drei zusätzliche Kosten werden aufgeschoben — manchmal um Monate oder Jahre — und werden fast nie der manuellen PAYG-Verarbeitung zugeschrieben:
ATO-Strafen bei fehlerhaften PAYG-Quellensteuerberichten
Führt ein manueller Übertragungsfehler im PAYG-Zahlungsbeleg-Jahresbericht (NAT 3447) zu einem zu niedrig ausgewiesenen Quellensteuerbetrag, kann das ATO eine Fehlbetragsstrafe verhängen: 25 % des Fehlbetrags bei fehlender Sorgfalt, 50 % bei Fahrlässigkeit oder 75 % bei vorsätzlicher Missachtung. Bei einer einzelnen vertauschten Ziffer, die eine Meldedifferenz von 5.000 $ verursacht, beträgt die Strafe bei 25 % genau 1.250 $. Das ATO unterscheidet zwischen echten Fehlern und systemischer Fahrlässigkeit – ein Lohnbuchhaltungsteam, das Jahr für Jahr Zusammenfassungen manuell neu eintippt, ohne Verifizierungsmechanismus, ist schwerer zu verteidigen, wenn es um „angemessene Sorgfalt" geht, als eines, das automatisierte Extraktion mit maschinell überprüfbarer Prüfspur nutzt. Der Strafrahmen belohnt Prozesse, die systematische Genauigkeitskontrollen nachweisen können.
Aufwand bei der Migration von Lohnbuchhaltungssoftware
Wenn ein Arbeitgeber die Lohnbuchhaltungsplattform wechselt – von MYOB zu Xero oder von einem älteren Desktop-System zu einer Cloud-Plattform – müssen historische Mitarbeiterdaten migriert werden. Die PAYG-Zusammenfassungen der Vorjahre (Bruttoverdienst, einbehaltene Steuern, Super-Beiträge) bilden die Grundlage für die Eröffnungssalden im neuen System. Wenn die einzige Aufzeichnung dieser Zahlen die manuell getippte Abstimmungs-Tabelle aus jedem Vorjahr ist, muss das Migrationsteam entweder den manuellen Einträgen vertrauen (ohne Verifizierung gegen Quelldokumente) oder jede historische Zusammenfassung neu in das neue System extrahieren. Eine Migration, die mit strukturierten, maschinell extrahierten historischen Daten an einem Tag abgeschlossen werden könnte, dauert eine Woche, wenn Quellenverifizierung erforderlich ist – und die Kosten dieser zusätzlichen Woche sind aufgeschobene Kosten der manuellen Verarbeitung, die Jahre nach der ursprünglichen manuellen Eingabe anfallen.
Opportunitätskosten: Was das Lohnbuchhaltungsteam im Juli nicht tut
Die fünf Stunden, die ein Lohnbuchhalter mit dem Neuabtippen von PAYG-Zusammenfassungen verbringt, sind fünf Stunden, die nicht für wertschöpfende Juli-Aufgaben genutzt werden: Prüfung der Anforderungen zur Payday-Super-Umstellung (wirksam ab 1. Juli 2026, wonach SG-Beiträge innerhalb von sieben Werktagen nach jedem Zahltag die Mitarbeiterfonds erreichen müssen), Abstimmung der Q4-BAS vor der Abgabefrist am 28. Juli, Schulung neuer Lohnbuchhaltungsmitarbeiter in den STP-Phase-2-Meldecodes oder Vorbereitung des Lohnbudgets für das neue Finanzjahr. Manuelle Dateneingabe hat Opportunitätskosten – und im Juli, wenn jedes Lohnbuchhaltungsteam an seine Kapazitätsgrenzen stößt, sind diese Kosten höher als zu jedem anderen Zeitpunkt im Jahr.
Was automatisierte Extraktion an der Kostenrechnung ändert
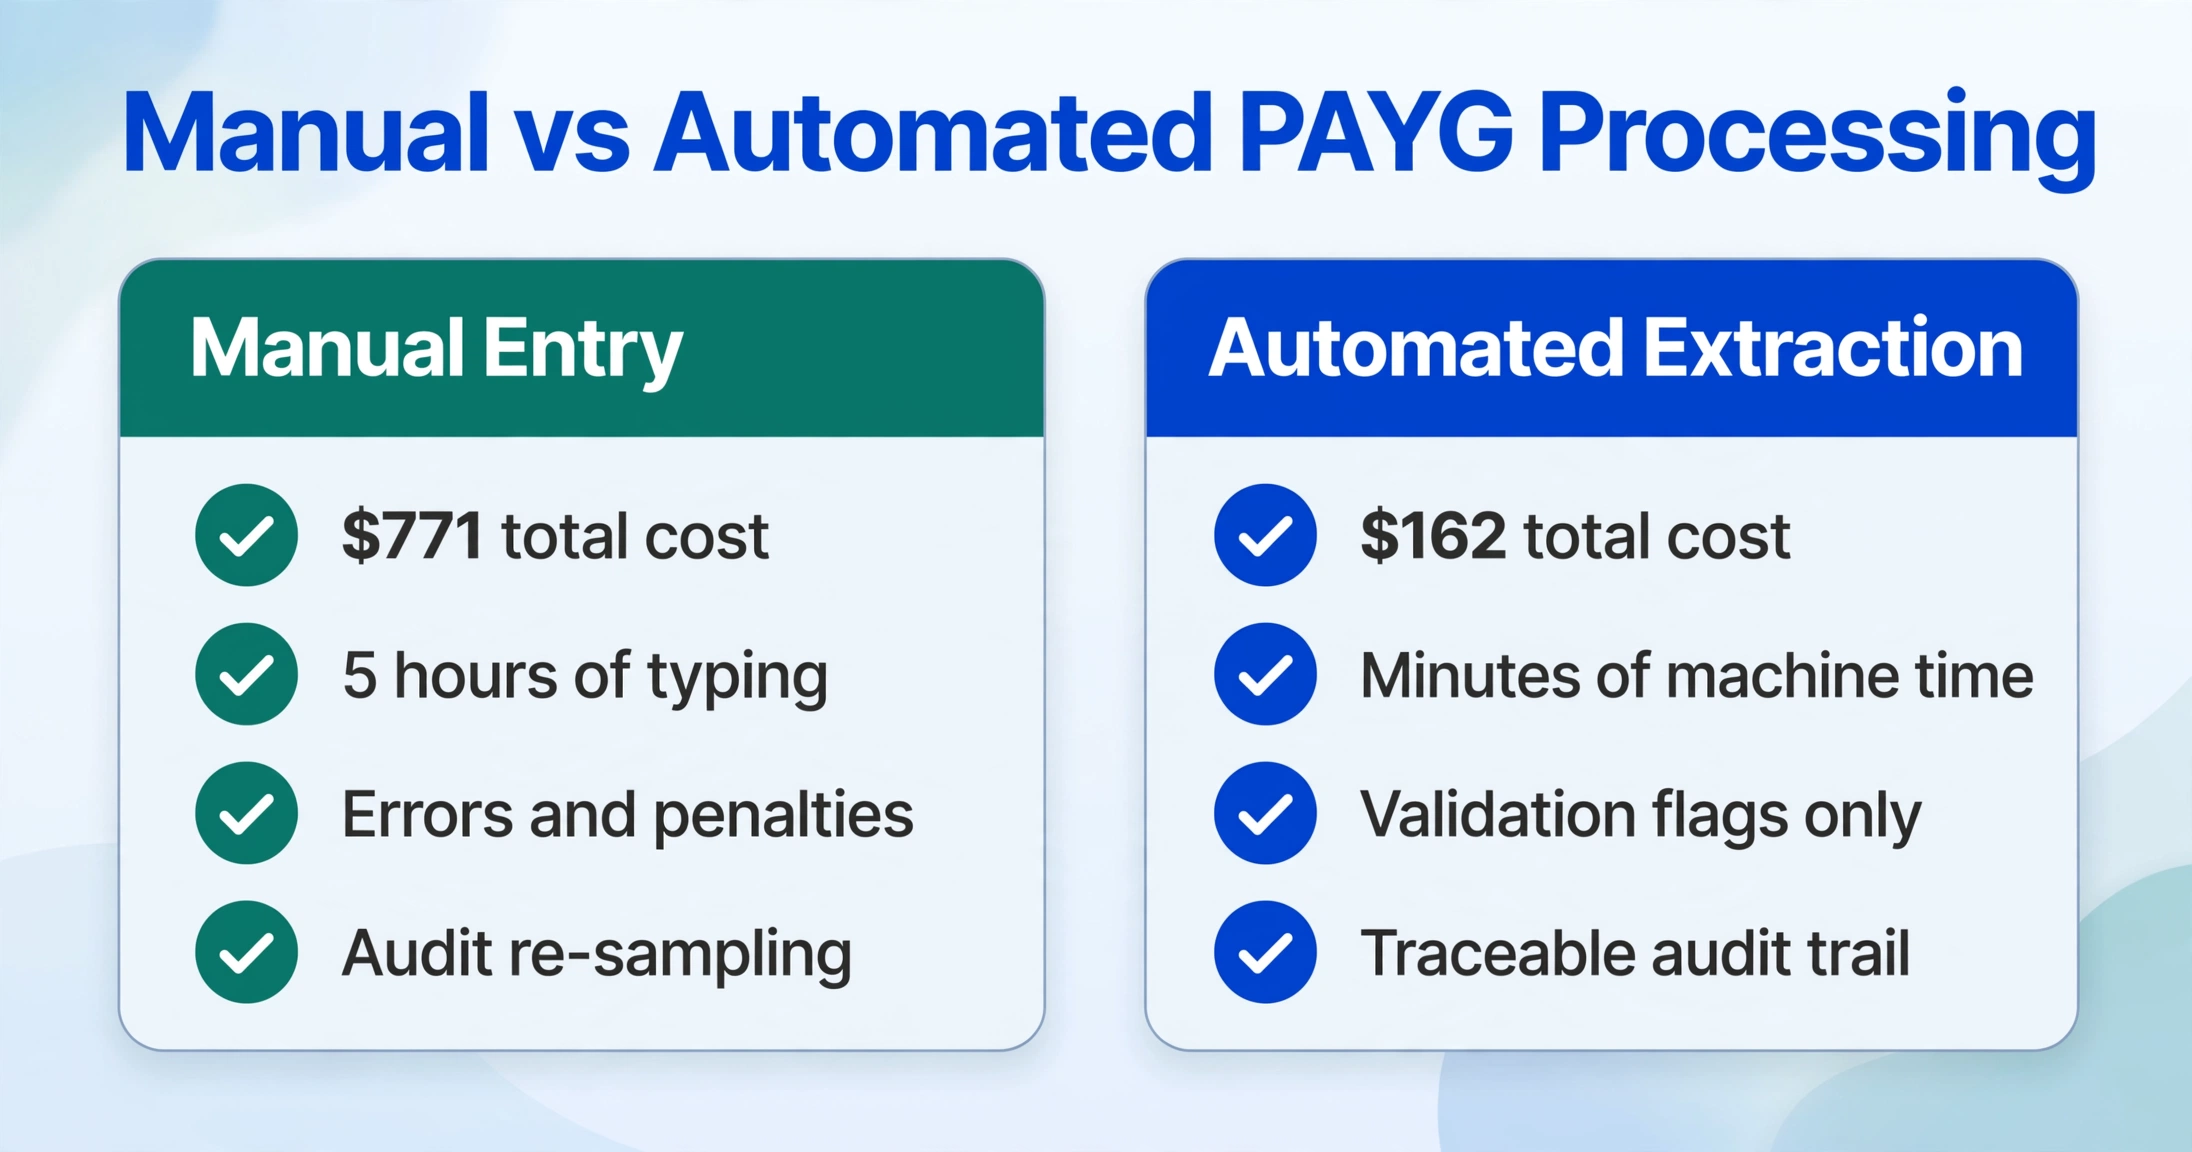
Wenn Sie manuelles Abtippen durch automatisierte PAYG-Zusammenfassungsextraktion ersetzen, entfällt Komponente 1 (direkte Arbeitskosten) fast vollständig – die Extraktion selbst dauert Minuten statt Stunden. Die größere finanzielle Auswirkung liegt jedoch auf den Komponenten 2–4, wo die Kostenreduzierung multipliziert wird, weil Fehler, Prüfungsaufwand und Mitarbeiteranfragen die ursprünglichen Dateneingabekosten vervielfachen.
Der Kostenvergleich für einen Arbeitgeber mit 120 Mitarbeitern pro Steuerjahr:
| Kostenkomponente | Manuelle Eingabe | Automatisierte Extraktion | Jährliche Ersparnis |
|---|---|---|---|
| Direkte Arbeitskosten | $240 | $0 (Maschinenzeit) | $240 |
| Fehlerkorrektur | $192 | $40 (Prüfung der Validierungsflags) | $152 |
| Prüfungsaufwand | $195 | $50 (reduzierte Verifizierungszeit) | $145 |
| Mitarbeiteranfragen | $144 | $72 (weniger Fehler = weniger Anfragen) | $72 |
| Gesamt | $771 | $162 | $609 |
Die jährliche Ersparnis von $609 für einen Arbeitgeber mit 120 Mitarbeitern skaliert auf etwa $2.500 für einen Arbeitgeber mit 500 Mitarbeitern und $5.000 für einen Arbeitgeber mit 1.000 Mitarbeitern. Über fünf Jahre – die Mindestaufbewahrungsfrist des ATO – spart ein Arbeitgeber mit 120 Mitarbeitern etwa $3.045 an direkten und indirekten Kosten und baut gleichzeitig ein verifizierbares, prüfbares Extraktionsarchiv auf, das die Kosten jeder zukünftigen ATO-Prüfung, Lohnabrechnungssoftware-Migration oder Mitarbeiterstreitigkeit reduziert, die den Zugriff auf historische Zusammenfassungsdaten erfordert.
Dasselbe Kostenmodell gilt für Arbeitgeber im Vereinigten Königreich, die P60-Formulare und P45-Austrittsbescheinigungen verarbeiten – das Dokumentformat ändert sich, Steuerjahr und Währung ändern sich, aber die vier Kostenkomponenten (Arbeitskosten, Fehler, Prüfungsaufwand, Anfragen) und ihre relativen Anteile bleiben über Rechtsgebiete hinweg bemerkenswert konsistent.
Häufig gestellte Fragen
Wie berechne ich den vollständig belasteten Stundensatz meines eigenen Lohnabrechnungsteams?
Beginnen Sie mit dem jährlichen Grundgehalt (z. B. 75.000 $ für einen Lohnbuchhalter). Teilen Sie durch 1.976 Stunden (38 Stunden × 52 Wochen) für den Grundstundensatz (37,96 $). Addieren Sie die Superannuation von 12 % (4,56 $). Addieren Sie die Nebenkosten – die Pflichtversicherung für Arbeitsunfälle (in der Regel 1–3 % des Gehalts), die Lohnsummensteuer (variiert je nach Bundesstaat, in NSW/VIC in der Regel 4–6 %) und den Urlaubszuschlag. Eine realistische Schätzung der Nebenkosten liegt bei 20–25 %, was etwa 9,50 $ ergibt. Vollständig belasteter Stundensatz: ca. 52 $. Verwenden Sie diese Zahl für interne Kostenberechnungen. Für einen Lohnbuchhalter mit 120.000 $ Gehalt beträgt der vollständig belastete Satz etwa 78 $ pro Stunde.
Was ist der teuerste einzelne Fehler bei der manuellen PAYG-Verarbeitung?
Die falsche Klassifizierung einer Pauschalzahlung. Wenn eine echte Abfindungszahlung von 20.000 $ als Pauschalbetrag A (steuerpflichtiger ungenutzter Jahresurlaub) statt als Pauschalbetrag D (steuerfreier Abfindungsanteil) eingegeben wird, weist die Einkommensaufstellung des Mitarbeiters 20.000 $ zusätzliches steuerpflichtiges Einkommen aus. Der Mitarbeiter wird auf diesen Betrag besteuert, legt gegen den Bescheid Einspruch ein, und der Arbeitgeber muss die Zahlungsübersicht mit der korrekten Klassifizierung neu ausstellen. Die Kosten für die Korrektur einer falsch klassifizierten Pauschalzahlung: 60–90 Minuten Arbeitszeit des Lohnbuchhalters, mögliche geänderte BAS-Einreichung, wenn der Fehler in die Aktivitätserklärung eingeflossen ist, und – im schlimmsten Fall – eine Beschwerde des Mitarbeiters beim Fair Work Ombudsman, wenn der Fehler die Ansprüche des Mitarbeiters auf Abfindungszahlungen beeinträchtigt hat.
Ändert sich das Kostenmodell, wenn mein Unternehmen vollständig auf STP umgestellt ist?
Wenn 100 % Ihrer Mitarbeiter über STP gemeldet werden und Sie keine traditionellen PAYG-Zahlungsübersichten ausstellen müssen – keine eng verbundenen Zahlungsempfänger, kein Pre-STP-Restbestand, keine Drittzertifikate – sinken die direkten Arbeitskosten (Komponente 1) auf nahezu null, da Ihr Jahresabschluss im Lohnabrechnungssystem erledigt wird. Die Komponenten 2–4 können jedoch weiterhin anfallen, wenn Ihre STP-Daten Fehler enthalten, die nach der Finalisierung korrigiert werden müssen, wenn Ihr Wirtschaftsprüfer Lohnunterlagen stichprobenartig prüft und die STP-gemeldeten Zahlen bis zu den Quelldokumenten zurückverfolgen muss, oder wenn Mitarbeiter ihre Einkommensaufstellungen anzweifeln. STP eliminiert die Papierübersicht, aber nicht die Abstimmungspflicht – und für Arbeitgeber mit einem der Sonderfälle (eng verbundene Zahlungsempfänger, Pre-STP-Aufzeichnungen, Drittzertifikate) bleiben die Komponenten 1–4 vollständig anwendbar.
Wie berücksichtige ich die Kosten einer Lohnsoftware-Migration im Modell?
Fügen Sie eine fünfte Komponente hinzu: Migrations-Nacharbeitskosten. Schätzen Sie die Anzahl der Vorjahresübersichten, die während der Migration neu verifiziert werden müssen (in der Regel alle Übersichten der letzten drei Steuerjahre), multiplizieren Sie mit der Zeit pro Übersicht, um die Daten aus PDFs oder Scans zu extrahieren (2,5 Minuten bei manueller Arbeit, nahezu null, wenn bereits in einer Tabelle extrahiert), und wenden Sie den Stundensatz des Lohnabrechnungsteams an. Für 120 Mitarbeiter × 3 Jahre × 2,5 Minuten bei 48 $/Stunde: 720 $. Dies sind einmalige Kosten, die durch das Migrationsereignis ausgelöst werden, aber sie sind eine direkte Folge davon, dass keine maschinell extrahierten historischen Daten vorliegen – und für Arbeitgeber, die alle 5–7 Jahre die Lohnplattform wechseln, sind es wiederkehrende Kosten in diesem Zyklus.