O Custo Real do Processamento Manual de Resumos PAYG
para Empregadores Australianos
Um empregador australiano de médio porte com 120 funcionários processa resumos de pagamento PAYG todo mês de julho. O diretor financeiro sabe que o administrador de folha de pagamento gasta cerca de uma semana na reconciliação de fim de ano. O que o diretor financeiro não vê — porque os custos nunca aparecem em um único item de linha — são as 12 horas adicionais gastas para resolver uma divergência de TFN que gerou uma consulta da ATO, os três dias de acompanhamento com o auditor porque a planilha de reconciliação manual não tinha um histórico de extração verificável, e os 18 e-mails de funcionários que chegaram na primeira semana de julho perguntando por que o valor do imposto retido não correspondia ao seu último contracheque. O custo visível do processamento de resumos PAYG é o valor da hora do administrador de folha de pagamento multiplicado pelas horas gastas digitando. O custo real é esse número mais três outros que a maioria dos empregadores australianos nunca calculou.
Principais Conclusões
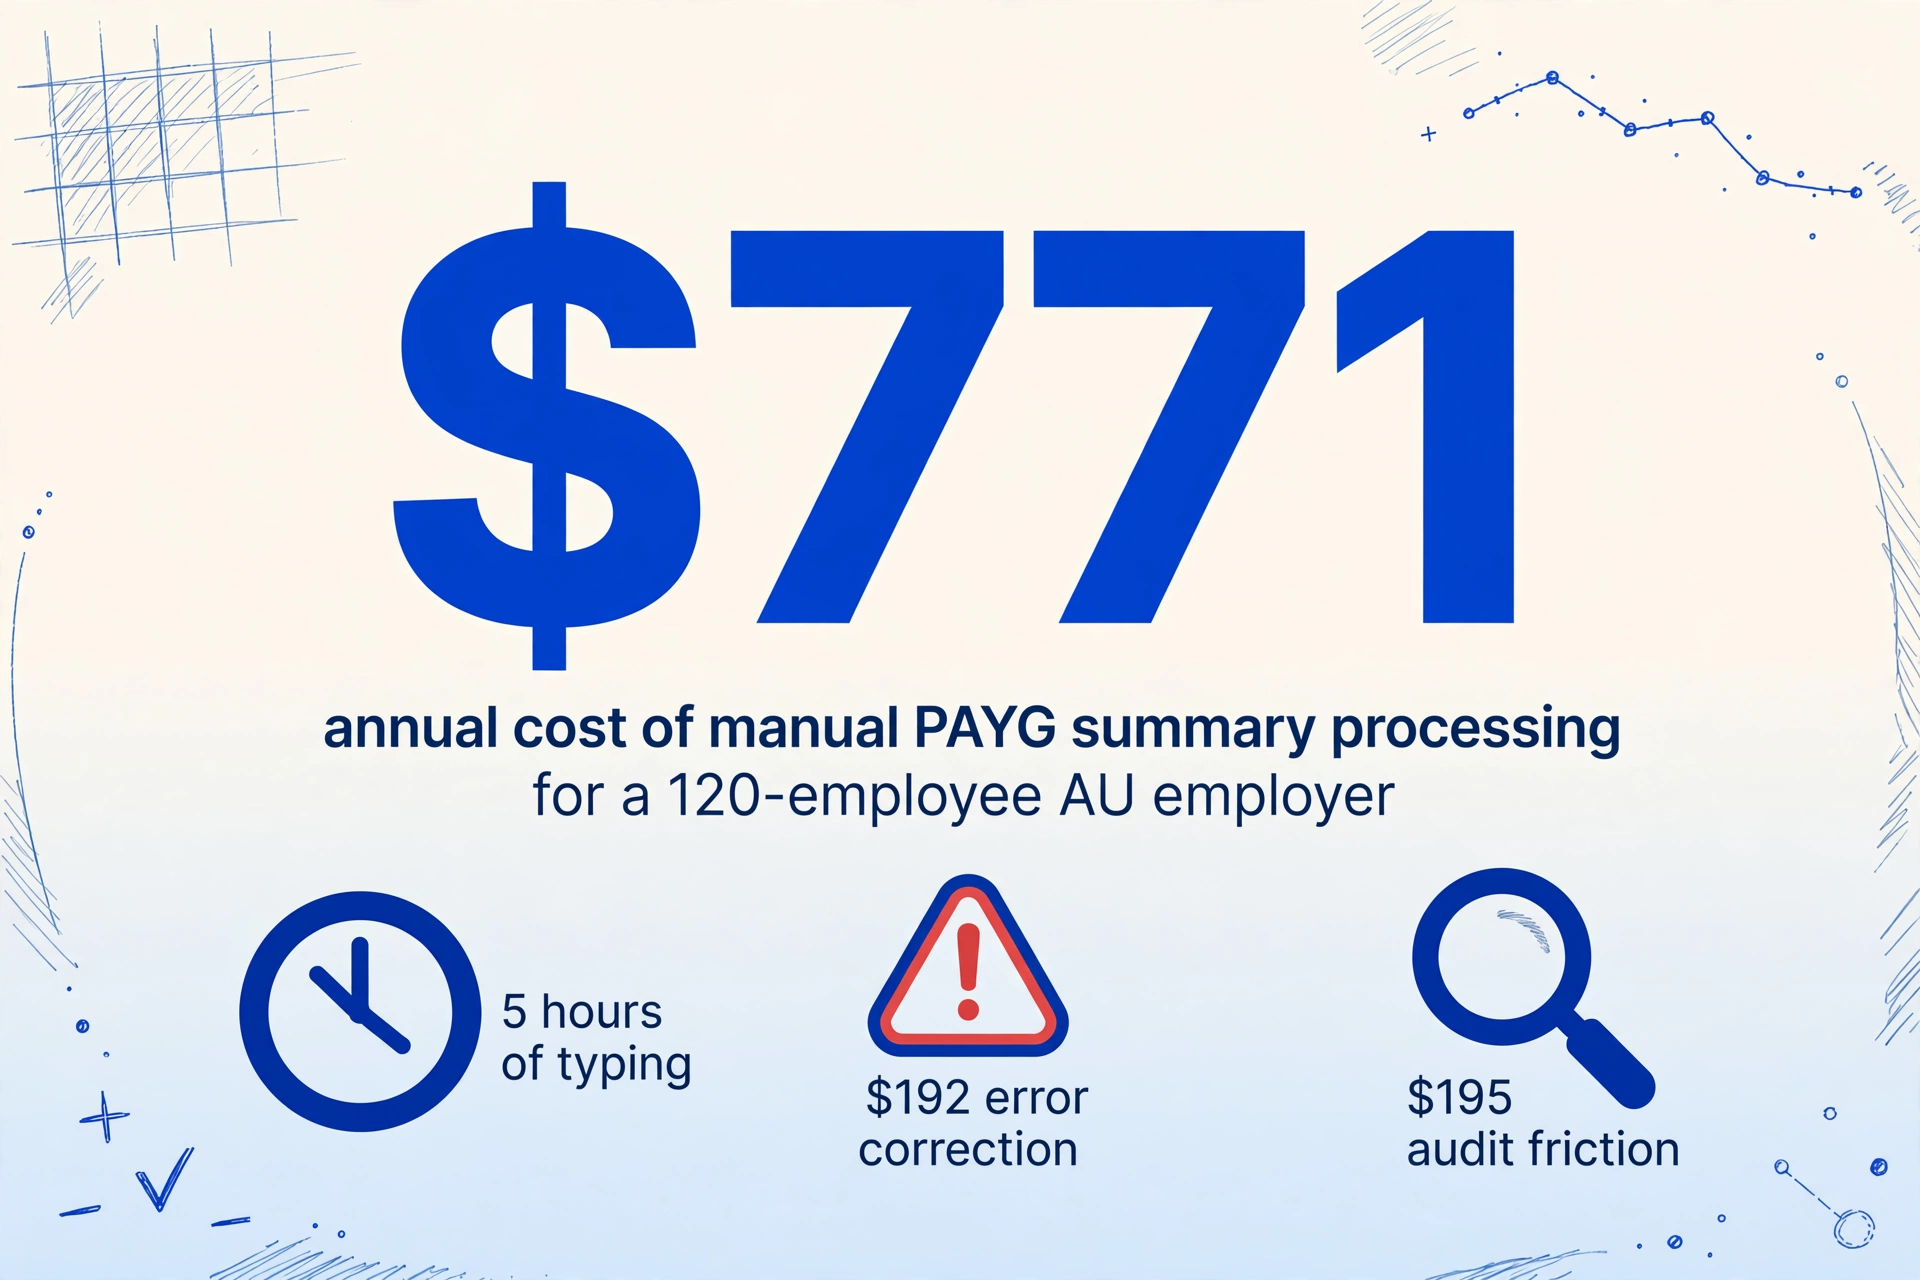
- Uma empresa com 120 funcionários gasta $771 por ano fiscal no processamento manual de resumos PAYG — mas o diretor financeiro só vê a linha de $240 de mão de obra, porque os outros $531 ficam ocultos entre correção de erros, conformidade de auditoria e orçamentos de operações de RH.
- Com uma taxa de erro de digitação de 0,5% em 15.360 toques no teclado, cerca de 8 campos de resumo são digitados incorretamente por ano — cada um aparece meses depois como uma consulta da ATO, uma nova amostragem do auditor ou a ligação confusa de um funcionário durante o período de declaração de impostos.
- Acompanhe um número: seu custo total por documento processado. Para um empregador com 120 funcionários, a extração automatizada o reduz de $6,43 para $1,35 por resumo — uma redução de 79% que se acumula ao longo de cinco anos de retenção obrigatória de registros.
Quatro Componentes de Custo que a Maioria dos Orçamentos de Folha de Pagamento Ignora
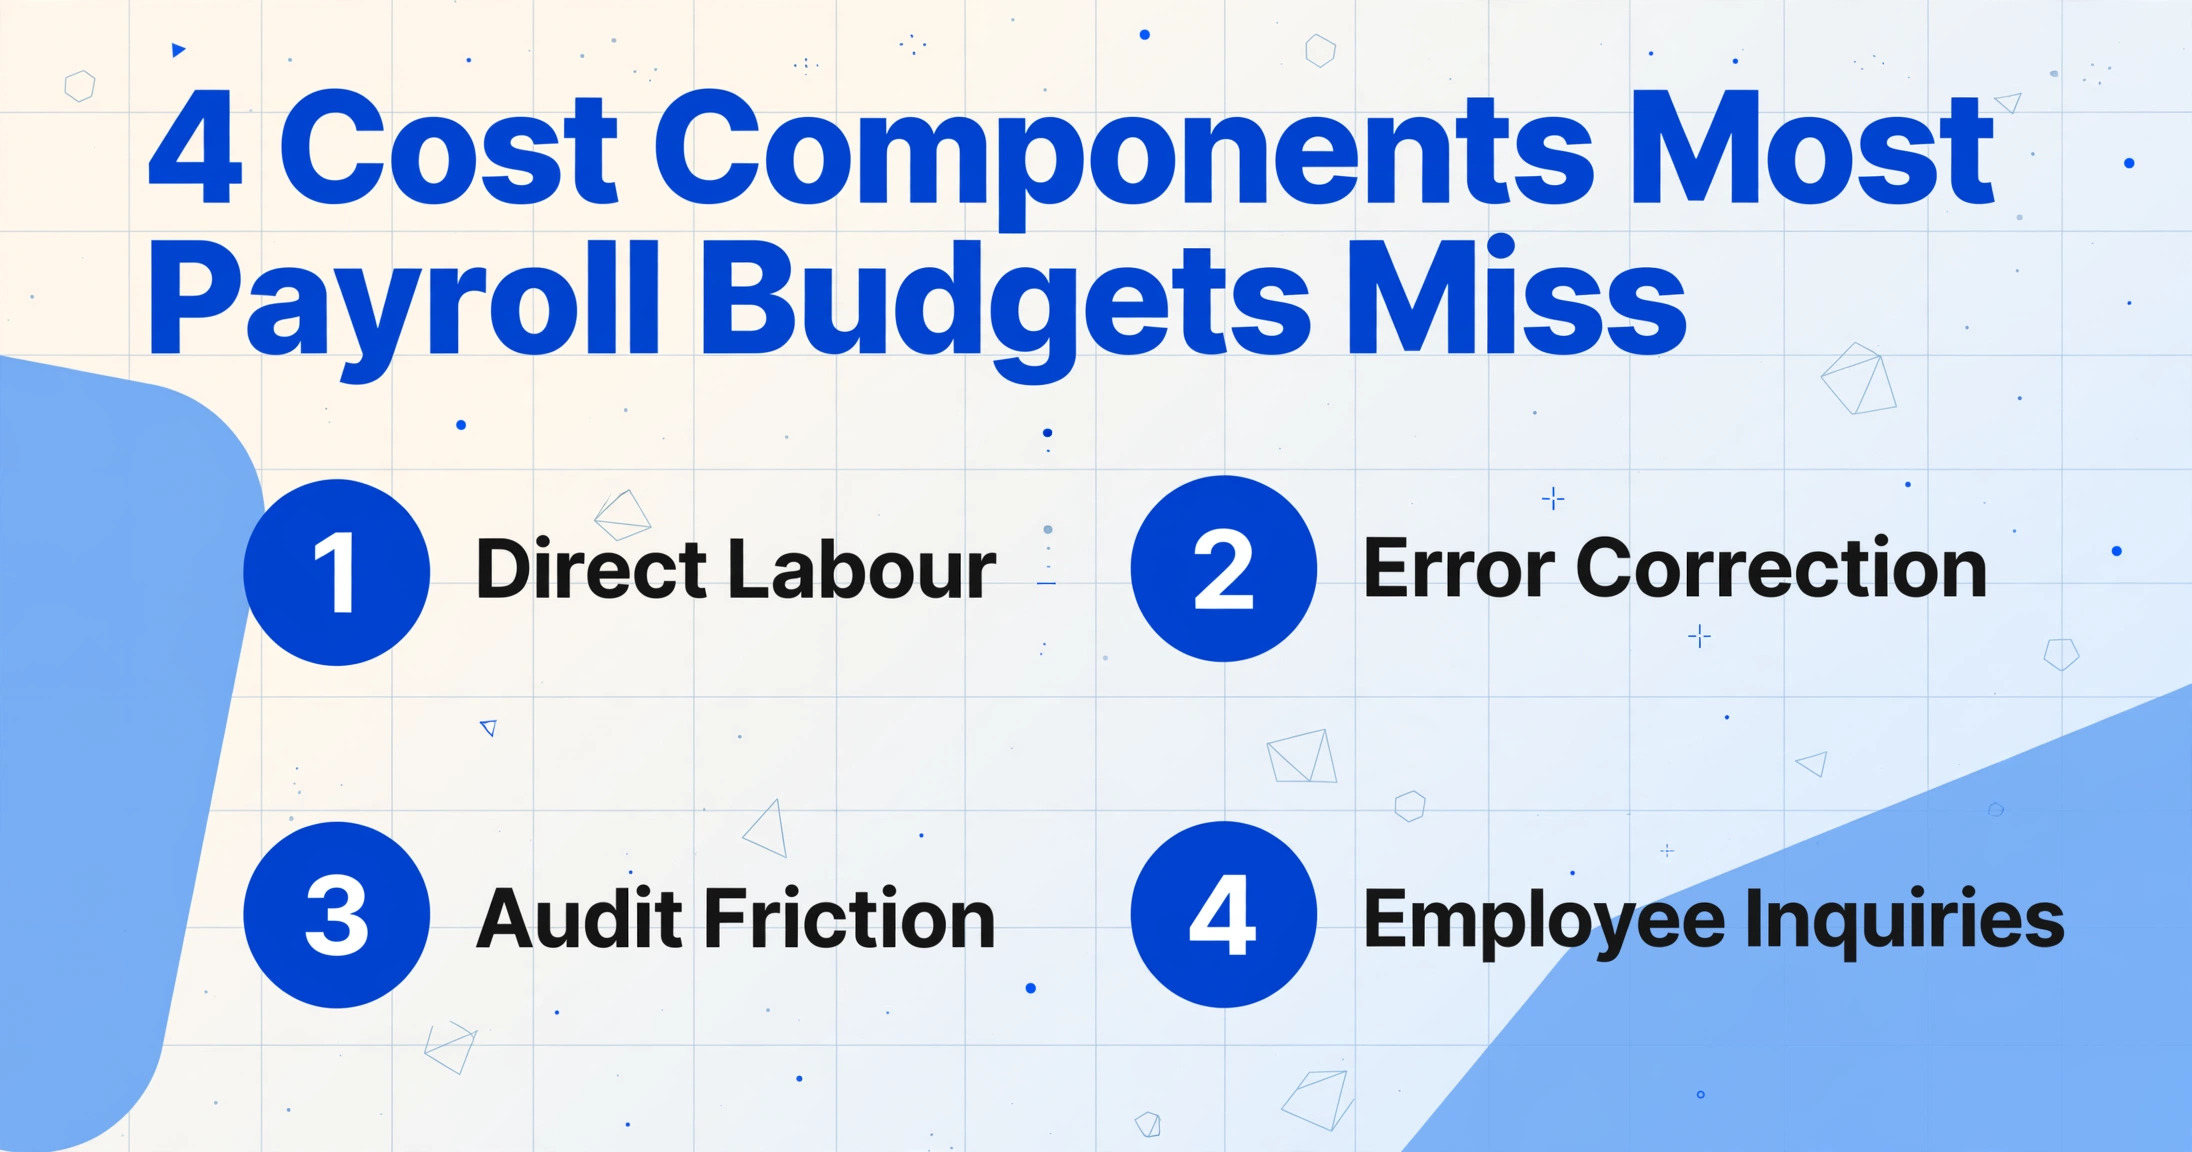
O custo total do processamento manual de resumos PAYG tem quatro componentes. Apenas o primeiro — mão de obra direta — aparece nos orçamentos do departamento de folha de pagamento. Os outros três estão dispersos entre diferentes centros de custo (conformidade, auditoria, operações de RH) e quase nunca são agregados em um único valor. Quando cada componente é calculado individualmente e somado, o total normalmente supera a estimativa intuitiva de um gerente de folha de pagamento em duas a três vezes.
Componente 1: Mão de Obra Direta
O tempo do administrador de folha de pagamento digitando campos de resumo na planilha de reconciliação. Mensurável como horas × valor por hora. Este é o custo que a maioria dos empregadores já acompanha — mas a maioria subestima as horas ao presumir uma única velocidade para todos os resumos, quando, na prática, resumos de diferentes plataformas de folha de pagamento levam tempos diferentes para serem redigitados porque os rótulos dos campos variam.
Componente 2: Correção de Erros
O tempo gasto identificando, investigando e corrigindo erros de transcrição — dígitos do TFN transpostos, valores brutos de pagamento lidos incorretamente, valores de pagamento único lançados no tipo errado. Erros detectados antes da distribuição custam tempo de correção. Erros detectados pelo ATO após o envio custam tempo de correção mais exposição a penalidades.
Componente 3: Atrito em Auditoria
As horas adicionais acrescentadas a uma auditoria externa porque a planilha de reconciliação foi construída manualmente. Os auditores precisam verificar a precisão da extração reamostrando os documentos originais — uma etapa que desaparece quando a extração é automatizada e rastreável. Esse custo é compartilhado entre o empregador (tempo da equipe interna) e o auditor (horas faturáveis que podem ou não ser de valor fixo).
Componente 4: Atendimento a Consultas de Funcionários
O tempo da equipe de folha de pagamento respondendo a perguntas de funcionários sobre valores de resumo durante o período de impostos — de julho a outubro. Cada consulta exige buscar o PDF original, o registro de folha de pagamento e a planilha de reconciliação preenchida manualmente para determinar se a discrepância é real ou um erro de digitação.
Uma Estrutura de Cálculo: Insira Seus Próprios Números
A estrutura abaixo foi projetada para ser adaptada às circunstâncias específicas de qualquer empregador australiano. Substitua os valores padrão pelos seus próprios números de funcionários, taxas horárias e suposições de erro. O resultado é um custo por ano fiscal que pode ser comparado ao custo da extração automatizada.
Componente 1: Custo de Mão de Obra Direta
| Variável | Valor Padrão | Seu Número |
|---|---|---|
| Número de resumos PAYG de funcionários | 120 | |
| Minutos por resumo (digitação manual de 15-20 campos + verificação cruzada) | 2.5 | |
| Taxa horária do administrador de folha de pagamento (incluindo super e custos adicionais) | $48 | |
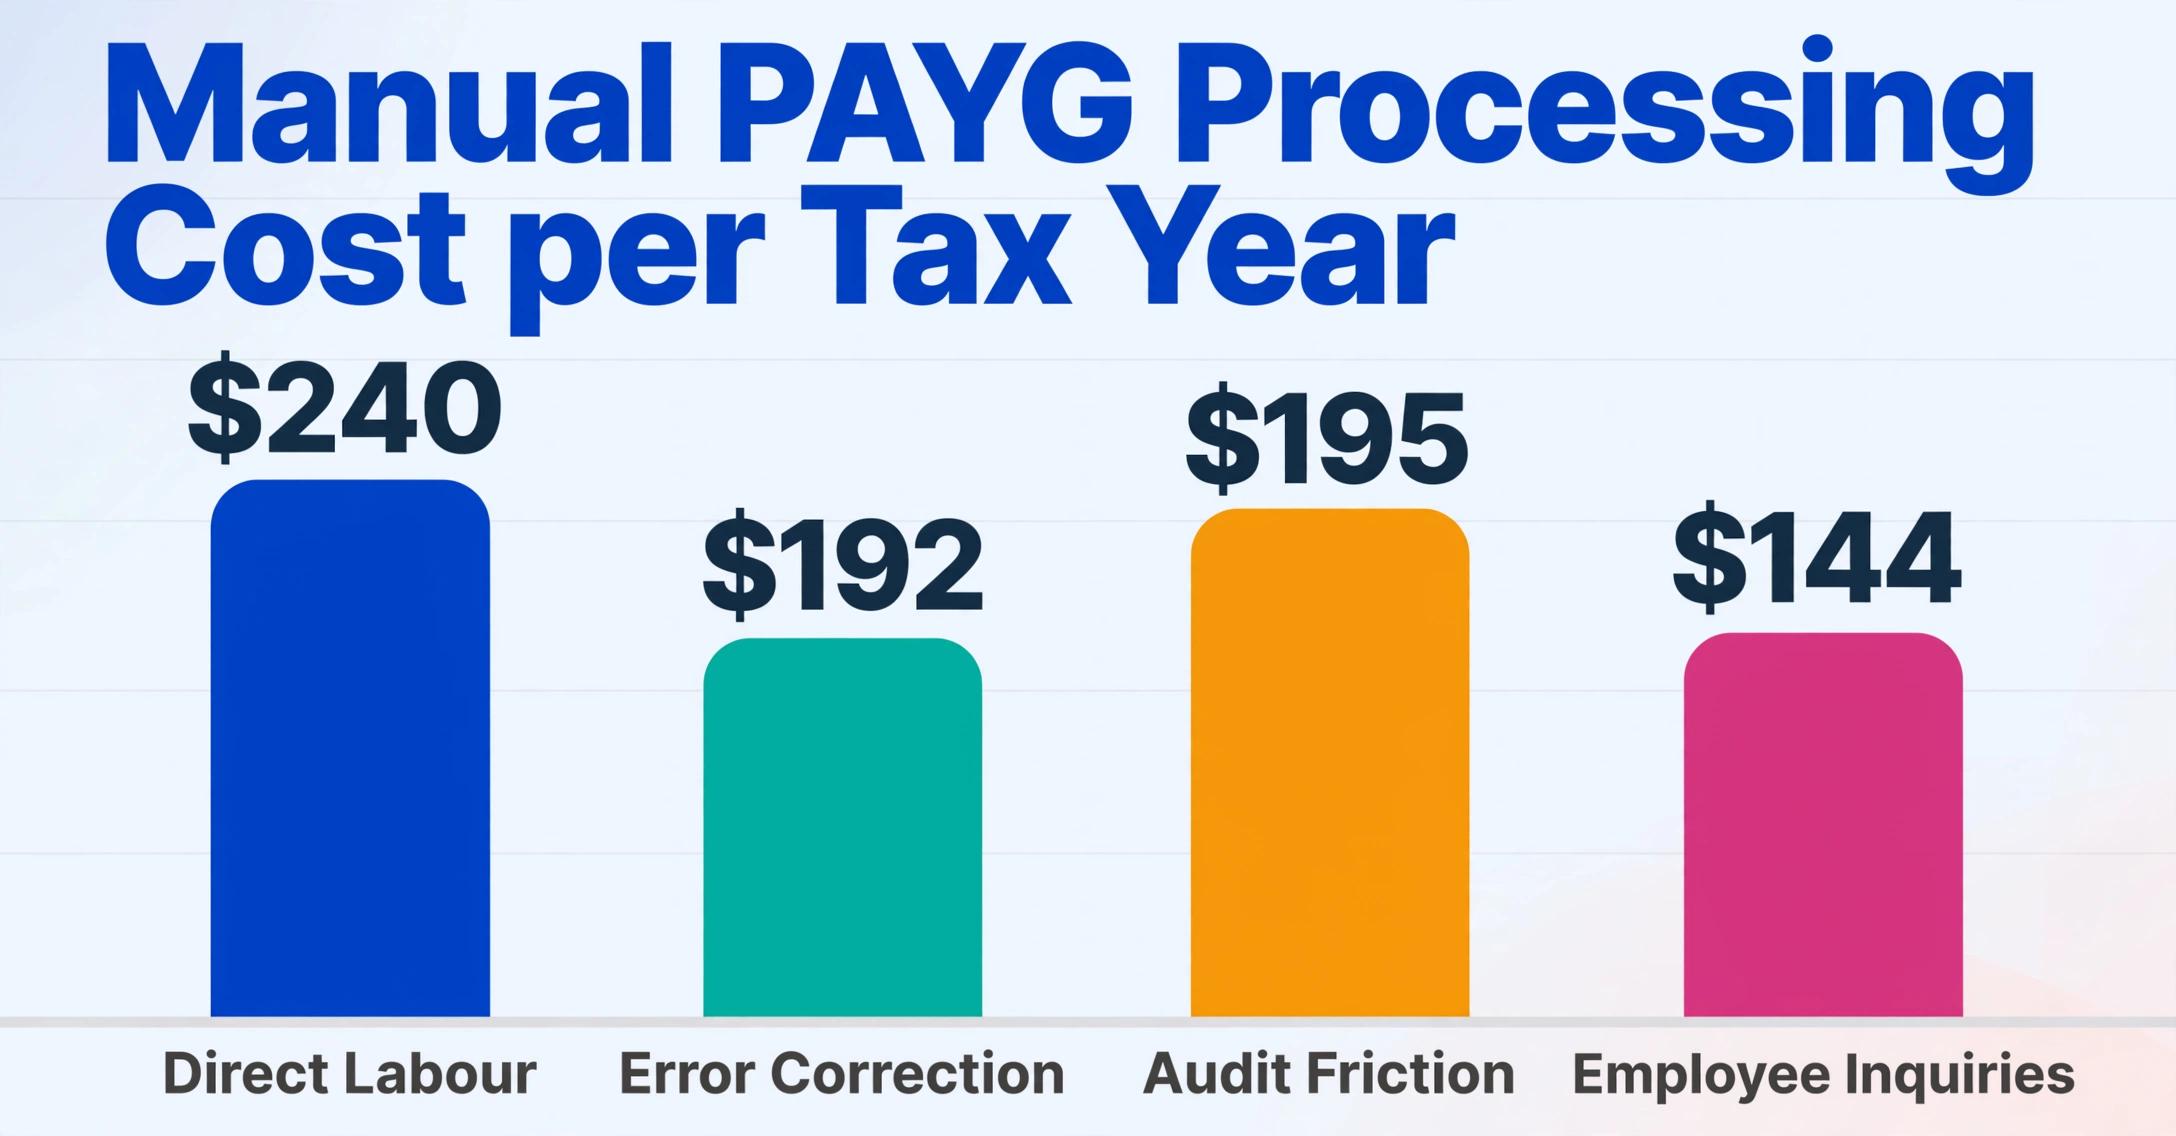
| Custo de mão de obra direta por ano fiscal | $240 |
A taxa horária padrão de $48 é baseada na faixa média de um salário de Payroll Officer de aproximadamente $75,000-$80,000 mais 12% de superannuation e 20% de custos adicionais (licenças, seguro de acidentes de trabalho, imposto sobre folha de pagamento), resultando em um custo horário totalmente carregado de $46-$52. Para um especialista sênior em folha de pagamento processando resumos complexos com componentes de ETP e vários tipos de pagamento único, use $55-$65 por hora. Para um assistente de entrada de dados de nível inicial, use $35-$40 por hora.
A 2,5 minutos por resumo, 120 resumos exigem 300 minutos (5 horas) de digitação direta. A $48 por hora: $240. Para uma empresa com 500 funcionários, o custo de mão de obra direta escala linearmente para $1,000 (500 × 2,5 minutos = 20,8 horas × $48). Este é o número que a maioria dos gerentes de folha de pagamento já tem em mente — e é o menor dos quatro componentes de custo.
Componente 2: Custo de Correção de Erros
| Variável | Valor Padrão | Seu Número |
|---|---|---|
| Número de resumos | 120 | |
| Campos digitados por resumo | 16 | |
| Total de teclas digitadas em nível de dígito (est. 8 caracteres/campo × 16 campos) | 15,360 | |
| Taxa de erro de transcrição (dígitos digitados incorretamente) | 0.5% | |
| Erros que exigem investigação | ~8 | |
| Minutos por erro para identificar, investigar e corrigir | 30 | |
| Custo de correção de erros (pré-distribuição) | $192 |
A taxa de erro de 0,5% em dígitos é conservadora para um operador de entrada de dados experiente trabalhando em uma sessão focada. Durante a correria de julho — quando o administrador de folha de pagamento é interrompido por ligações de funcionários, ajustes urgentes de pagamento e correções de última hora — a taxa de erro efetiva pode dobrar. Um único dígito de TFN transposto (123 456 789 digitado como 123 456 798) é um erro que passa por uma revisão visual porque todos os nove dígitos estão presentes — apenas estão na ordem errada. Esse erro aparece meses depois, quando o pré-preenchimento da declaração de imposto do funcionário não corresponde, gerando uma consulta da ATO. Resolução: localizar a declaração de TFN original, confirmar o número correto, apresentar uma emenda através do STP e responder ao funcionário. Tempo: 30-120 minutos por ocorrência.
Além dos erros de transcrição, os erros de classificação têm seu próprio custo. Um pagamento de quantia única inserido como Tipo A (licença anual não utilizada) em vez de Tipo D (componente de indenização isenta de impostos) altera a renda tributável do funcionário — o tipo A é tributável, o tipo D não é. Um funcionário que esperava um pagamento de indenização isento de impostos de $5,000 vê uma quantia única tributável de $5,000 em seu extrato de rendimentos e registra uma reclamação. Tempo de resolução para um erro de classificação: 60-90 minutos, porque exige recalcular o tratamento tributário correto e potencialmente reemitir o resumo.
Componente 3: Custo de Atrito de Auditoria
| Variável | Valor Padrão | Seu Número |
|---|---|---|
| Tamanho da amostra do auditor para testes de folha de pagamento | 20 funcionários | |
| Minutos adicionais por funcionário amostrado para verificar manualmente os dados inseridos manualmente em relação ao PDF original | 5 | |
| Tempo da equipe interna apoiando consultas de auditoria sobre reconciliação manual | 3 horas | |
| Taxa horária interna (gerente de finanças/folha de pagamento) | $65 | |
| Custo de atrito de auditoria por ano | $195 |
Este componente é o mais variável porque depende da metodologia do auditor. Algumas firmas de auditoria aceitam uma planilha de reconciliação construída manualmente sem reverificar a precisão da extração; outras — particularmente aquelas que seguem os padrões de auditoria do AUASB para testes substantivos — exigem verificação independente dos dados transcritos dos documentos de origem. Quando o auditor refaz a amostragem, tanto o auditor quanto a equipe interna gastam tempo que não gastariam se a extração fosse automatizada e o mapeamento do original para a planilha fosse gerado por máquina e, portanto, independentemente reproduzível.
Componente 4: Custo de Tratamento de Consultas dos Funcionários
| Variável | Valor Padrão | Seu Número |
|---|---|---|
| Número de funcionários | 120 | |
| Taxa de consultas dos funcionários durante julho-outubro (%) | 15% | |
| Número de consultas | 18 | |
| Minutos por consulta (localizar documentos, comparar, responder) | 10 | |
| Taxa horária do administrador de folha de pagamento | $48 | |
| Custo de consultas dos funcionários por ano | $144 |
A taxa de consultas de 15% baseia-se na experiência de equipes de folha de pagamento de médio porte: aproximadamente 1 em cada 7 funcionários questionará pelo menos um valor em seu resumo de pagamento ou demonstrativo de rendimentos. Os gatilhos mais comuns são um valor de pagamento bruto que não corresponde ao cálculo mental do funcionário sobre seu salário anual (porque bônus, auxílios e pagamentos retroativos estão incluídos no bruto, mas não no modelo mental de salário-base do funcionário), um valor de imposto retido que parece muito alto ou muito baixo, e um valor de RFBA que o funcionário não reconhece (porque esqueceu do carro da empresa ou do benefício de plano de saúde).
Custo Total de Processamento Manual por Ano Fiscal
Para um empregador com 120 funcionários: $240 (mão de obra) + $192 (erros) + $195 (auditoria) + $144 (consultas) = $771 por ano fiscal. Para um empregador com 500 funcionários, o total chega a aproximadamente $3.200 — a mão de obra escala linearmente, mas os erros se acumulam porque lotes maiores têm mais probabilidade de conter resumos complexos (ETP, verbas rescisórias, beneficiários com participação societária). Para um empregador com 1.000+ funcionários, o total ultrapassa $6.500 por ano fiscal. Esses são os custos de processar os resumos de um ano. Multiplique por cinco anos (o período mínimo de retenção de registros da ATO) e o custo acumulado para um empregador com 120 funcionários é de $3.855 — tudo gasto redigitando dados que já existem em PDFs, digitalizações e exportações do sistema de folha de pagamento.
Onde os Custos do Processamento Manual se Escondem Fora de Julho
A estrutura de custos por ano fiscal acima captura os custos que ocorrem na janela de julho a outubro. Três custos adicionais são postergados — às vezes por meses ou anos — e quase nunca são atribuídos ao processamento manual do PAYG:
Penalidades por insuficiência da ATO em relatórios de retenção de PAYG incorretos
Se um erro de transcrição manual no relatório anual de resumo de pagamentos PAYG (NAT 3447) resultar em um valor de retenção subdeclarado, a ATO pode aplicar uma penalidade por insuficiência de 25% do valor faltante por não ter tomado cuidado razoável, 50% por imprudência ou 75% por desconsideração intencional. Para um único dígito transposto que cause uma discrepância de $5,000 no relatório, uma penalidade de 25% é $1,250. A ATO distingue entre erros genuínos e negligência sistêmica — uma equipe de folha de pagamento que redigita manualmente os resumos todos os anos sem nenhum mecanismo de verificação é mais difícil de defender como tendo tomado "cuidado razoável" do que uma que usa extração automatizada com uma trilha de auditoria verificável por máquina. A estrutura de penalidades recompensa processos que podem demonstrar controles sistemáticos de precisão.
Retrabalho na migração de software de folha de pagamento
Quando um empregador troca de plataforma de folha de pagamento — do MYOB para o Xero, ou de um sistema desktop legado para uma plataforma em nuvem — os dados históricos dos funcionários precisam ser migrados. Os valores dos resumos PAYG de anos anteriores (ganhos brutos, imposto retido, contribuições de previdência) formam a base dos saldos iniciais no novo sistema. Se o único registro desses valores for a planilha de conciliação digitada manualmente de cada ano anterior, a equipe de migração precisa confiar nos lançamentos manuais (sem verificação contra os documentos de origem) ou reextrair cada resumo histórico para o novo sistema. Uma migração que poderia ser concluída em um dia usando dados históricos estruturados e extraídos por máquina leva uma semana quando a verificação da origem é necessária — e o custo dessa semana extra é um custo diferido do processamento manual incorrido anos após o lançamento manual original ter sido feito.
Custo de oportunidade: o que a equipe de folha de pagamento não está fazendo durante julho
As cinco horas que um administrador de folha de pagamento passa redigitando resumos PAYG são cinco horas não gastas em tarefas de julho que agregam valor: revisar os requisitos de transição do Payday Super (em vigor em 1º de julho de 2026, exigindo que as contribuições de SG cheguem aos fundos dos funcionários em até sete dias úteis após cada data de pagamento), conciliar o BAS do Q4 antes do prazo de entrega de 28 de julho, treinar novos funcionários de folha de pagamento nos códigos de relatório do STP Fase 2, ou preparar o orçamento de folha de pagamento para o novo ano fiscal. A entrada manual de dados tem um custo de oportunidade — e em julho, quando toda equipe de folha de pagamento está com capacidade limitada, esse custo é maior do que em qualquer outro momento do ano.
O que a Extração Automatizada Muda na Equação de Custos
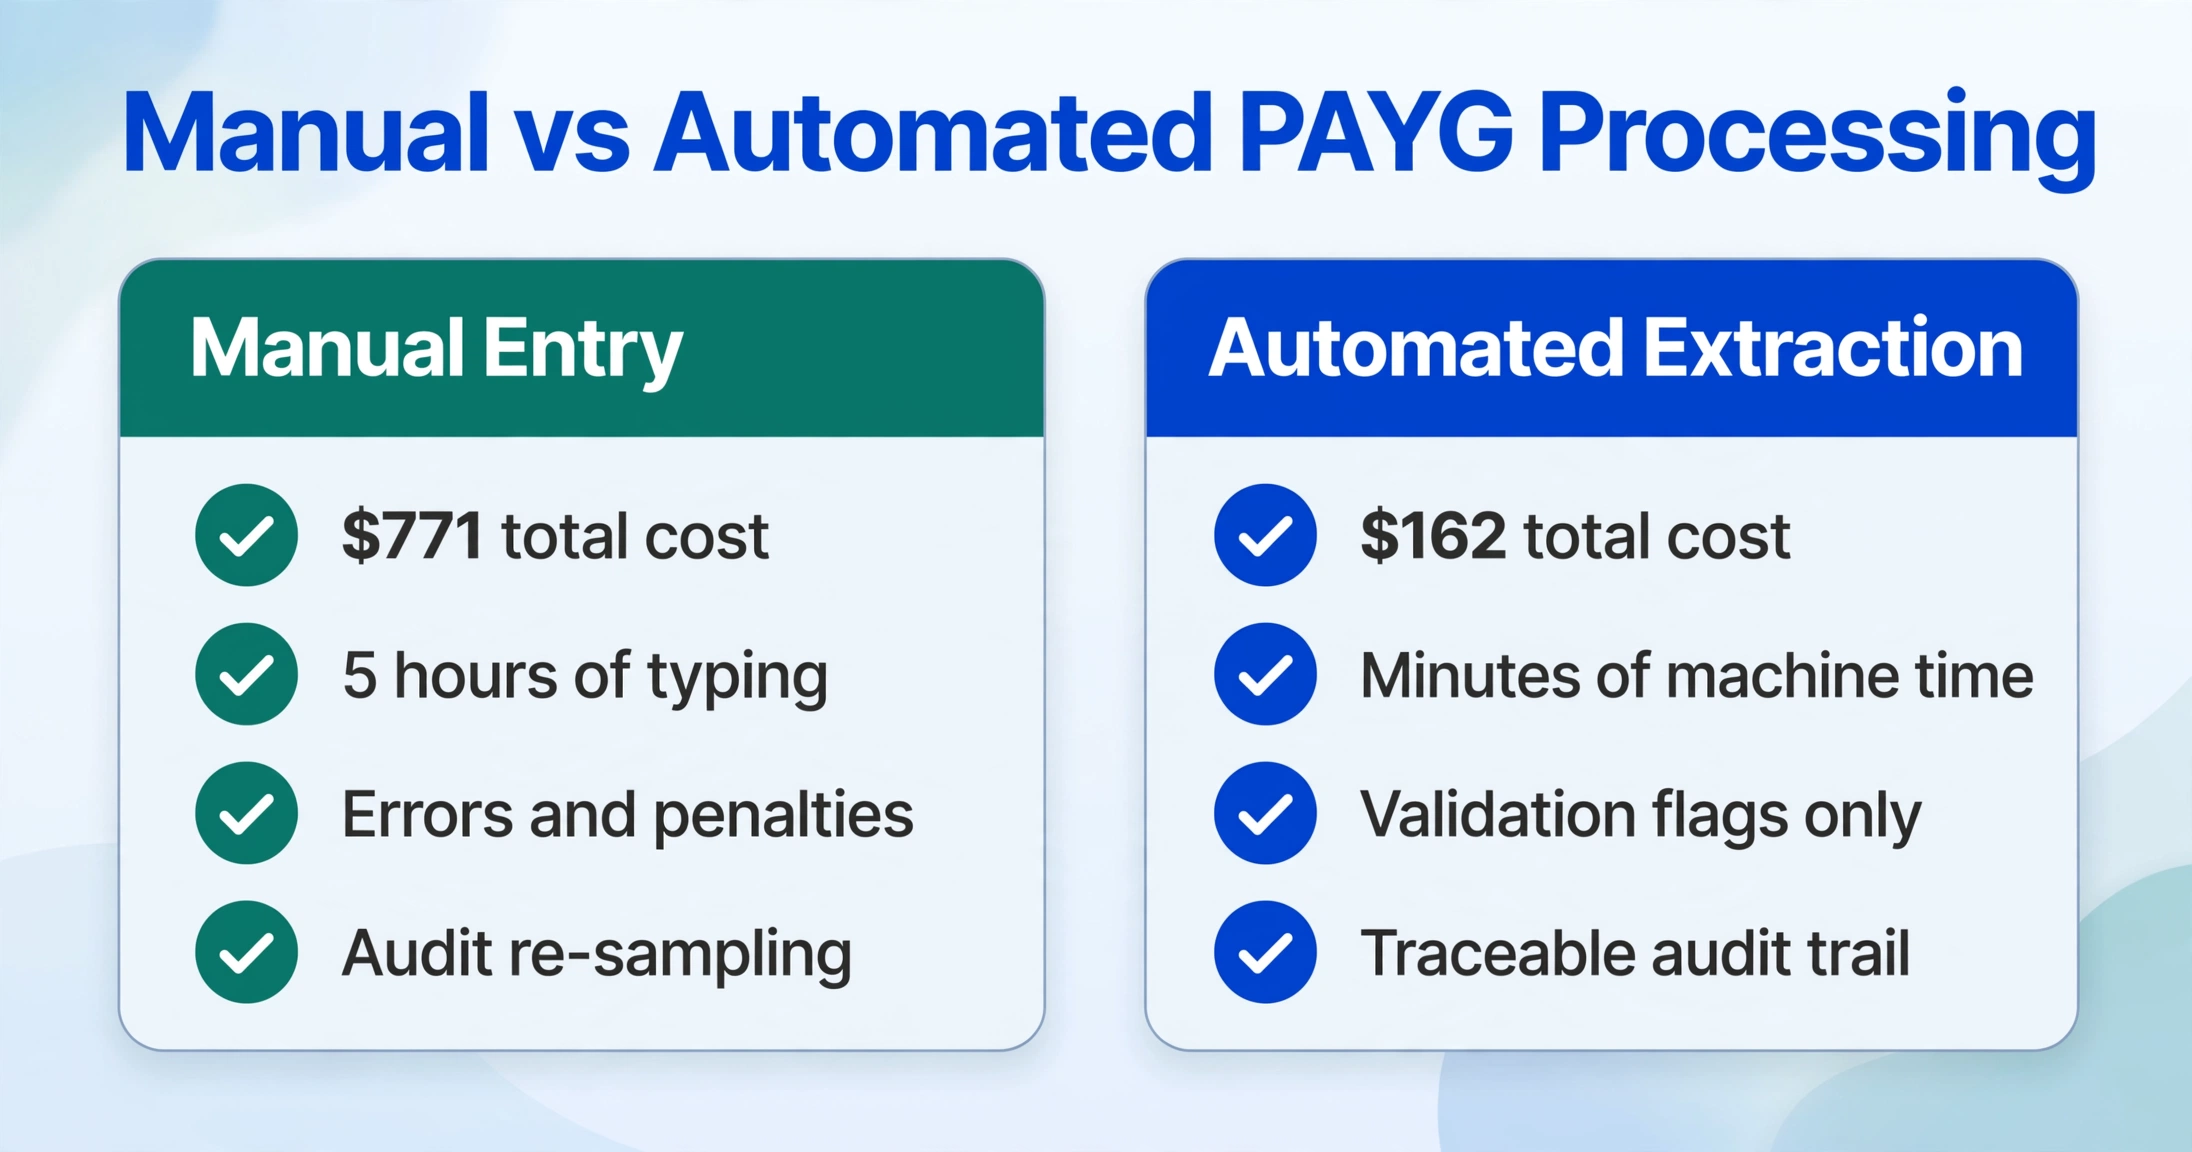
Substituir a digitação manual pela extração automatizada de resumos PAYG elimina o Componente 1 (mão de obra direta) quase totalmente — a extração em si leva minutos em vez de horas. Mas o maior impacto financeiro está nos Componentes 2 a 4, onde a redução de custos é multiplicada porque erros, atrito em auditorias e consultas de funcionários amplificam o custo original de entrada de dados.
A comparação de custos para um empregador com 120 funcionários, por ano fiscal:
| Componente de Custo | Entrada Manual | Extração Automatizada | Economia Anual |
|---|---|---|---|
| Mão de Obra Direta | $240 | $0 (tempo de máquina) | $240 |
| Correção de Erros | $192 | $40 (revisão de sinalizações de validação) | $152 |
| Atrito em Auditorias | $195 | $50 (tempo de verificação reduzido) | $145 |
| Consultas de Funcionários | $144 | $72 (menos erros = menos consultas) | $72 |
| Total | $771 | $162 | $609 |
A economia anual de $609 para um empregador com 120 funcionários escala para aproximadamente $2.500 para um empregador com 500 funcionários e $5.000 para um empregador com 1.000 funcionários. Ao longo de cinco anos — o período mínimo de retenção de registros do ATO — um empregador com 120 funcionários economiza cerca de $3.045 em custos diretos e indiretos, além de construir um arquivo de extração verificável e auditável que reduz o custo de qualquer revisão futura do ATO, migração de software de folha de pagamento ou disputa trabalhista que exija acesso a dados históricos de resumos.
O mesmo modelo de custos se aplica a empregadores do Reino Unido que processam formulários P60 e certificados P45 de desligamento — o tipo de documento muda, o ano fiscal e a moeda mudam, mas os quatro componentes de custo (mão de obra, erros, atrito em auditorias, consultas) e suas proporções relativas permanecem notavelmente consistentes entre jurisdições.
Perguntas Frequentes
Como calculo o valor da hora totalmente carregado da minha própria equipe de folha de pagamento?
Comece com o salário anual base (por exemplo, $75,000 para um analista de folha de pagamento). Divida por 1.976 horas (38 horas × 52 semanas) para obter o valor da hora base ($37.96). Adicione a superannuation de 12% ($4.56). Adicione os custos indiretos — seguro de acidentes de trabalho (normalmente 1-3% do salário), imposto sobre folha de pagamento (varia por estado, normalmente 4-6% em NSW/VIC) e leave loading. Uma estimativa razoável de custos indiretos é de 20-25%, acrescentando aproximadamente $9.50. Valor da hora totalmente carregado: ~$52. Use esse valor para cálculos de custo interno. Para um gerente de folha de pagamento com salário de $120,000, o valor da hora totalmente carregado é de aproximadamente $78 por hora.
Qual é o erro único mais caro no processamento manual de PAYG?
A classificação incorreta de um pagamento de quantia única. Inserir um pagamento genuíno de rescisão de $20,000 como Lump Sum A (férias anuais não utilizadas tributáveis) em vez de Lump Sum D (componente de rescisão isento de imposto) significa que a declaração de rendimentos do funcionário mostra $20,000 de renda tributável adicional. O funcionário enfrenta tributação sobre esse valor, contesta a avaliação, e o empregador deve reemitir o resumo de pagamento com a classificação correta. O custo de corrigir uma quantia única mal classificada: 60-90 minutos do tempo do analista de folha de pagamento, possível entrega de BAS retificada se o erro tiver repercutido no relatório de activity statement e — no pior caso — uma reclamação do funcionário ao Fair Work Ombudsman se o erro tiver afetado os direitos de pagamento de rescisão do funcionário.
A estrutura de custos muda se minha empresa estiver totalmente no STP?
Se 100% dos seus funcionários são reportados através do STP e você não tem nenhum resumo de pagamento PAYG tradicional para emitir — nenhum payee de controle próximo, nenhuma cauda pré-STP, nenhum certificado de terceiros — o custo direto de mão de obra (Componente 1) cai para quase zero, porque sua reconciliação de fim de ano é feita dentro do sistema de folha de pagamento. No entanto, os Componentes 2-4 ainda podem se aplicar se seus dados de STP contiverem erros que exijam correção após a finalização, se seu auditor fizer amostragem de registros de folha de pagamento e precisar rastrear os valores reportados no STP até os documentos de origem, ou se os funcionários questionarem os valores de sua declaração de rendimentos. O STP elimina o resumo em papel, mas não a obrigação de reconciliação — e para empregadores com qualquer um dos casos extremos (payees de controle próximo, registros pré-STP, certificados de terceiros), os Componentes 1-4 permanecem totalmente aplicáveis.
Como contabilizo o custo de uma migração de software de folha de pagamento na estrutura?
Adicione um quinto componente: custo de retrabalho da migração. Estime o número de resumos de anos anteriores que precisam ser reverificados durante a migração (normalmente todos os resumos dos três anos fiscais mais recentes), multiplique pelo tempo por resumo para extrair os dados de PDFs ou digitalizações (2,5 minutos se manual, quase zero se já extraído para uma planilha) e aplique o valor da hora da equipe de folha de pagamento. Para 120 funcionários × 3 anos × 2,5 minutos a $48/hora: $720. Este é um custo único acionado pelo evento de migração, mas é uma consequência direta de não ter dados históricos extraídos por máquina — e para empregadores que trocam de plataforma de folha de pagamento a cada 5-7 anos, é um custo recorrente nesse ciclo.