手動PAYGサマリー処理の実際のコスト
— オーストラリアの雇用主向け
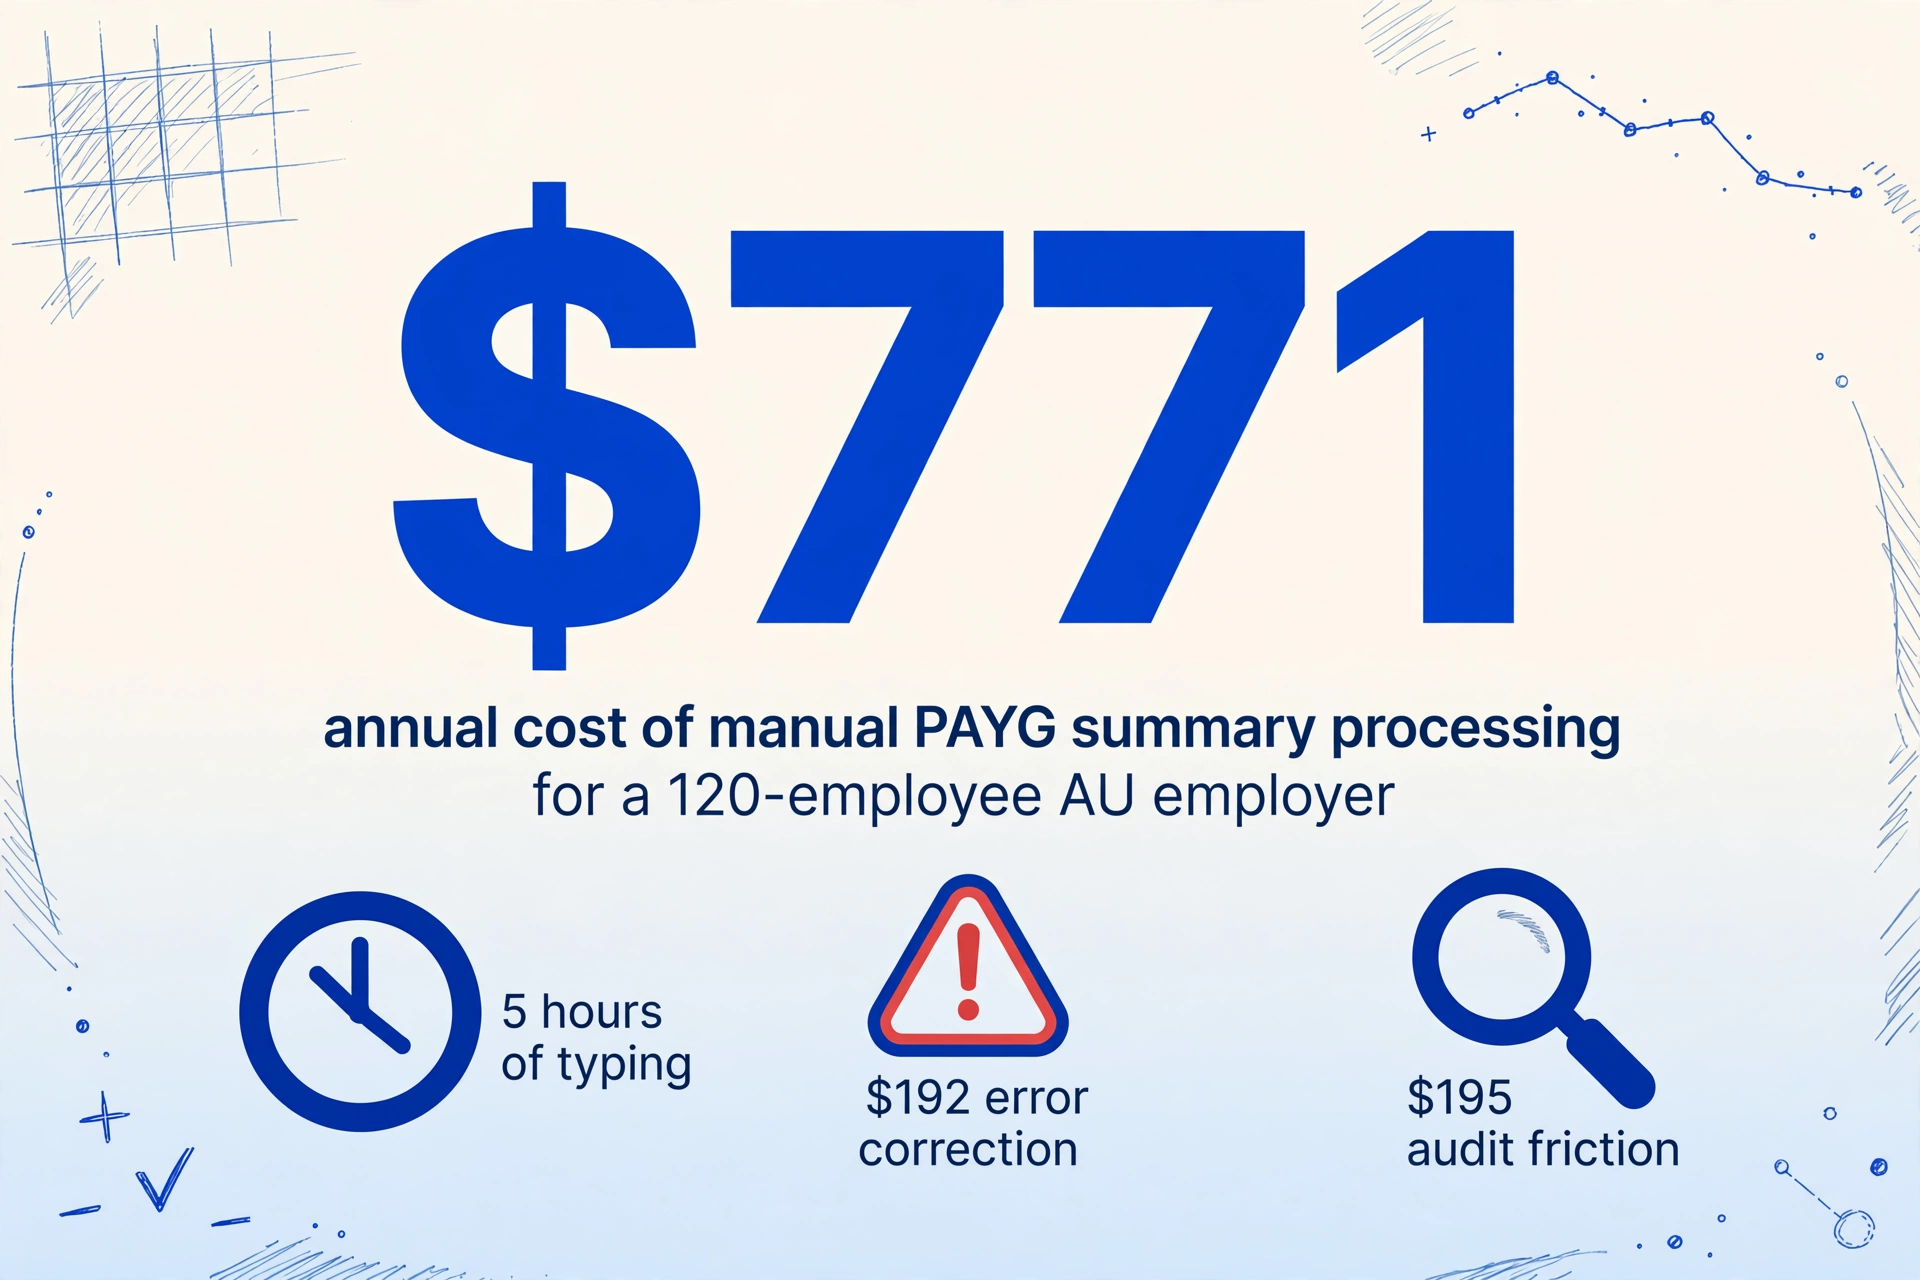
従業員120名の中規模オーストラリア企業は、毎年7月にPAYG支払サマリーを処理しています。財務ディレクターは、給与管理者が年末調整に約1週間を費やしていることを把握しています。しかし、財務ディレクターが見えていないのは——コストが単一の項目に表示されることがないため——ATO照会を引き起こしたTFN不一致の解決に費やした追加の12時間、手動調整スプレッドシートに検証可能な抽出トレイルがなかったために発生した監査人フォローアップの3日間、そして7月第1週に「税額控除額が最終給与明細と一致しないのはなぜか」と尋ねてきた従業員からの18件のメールです。PAYGサマリー処理の目に見えるコストは、給与管理者の時給×入力に費やした時間です。実際のコストは、その数字に、ほとんどのオーストラリア企業が計算したことのない他の3つの数字を加えたものです。
重要なポイント
- 従業員120名の企業は、手動PAYGサマリー処理に年間$771を費やしています——しかし財務ディレクターは$240の人件費のみを把握しており、残りの$531はエラー修正、監査コンプライアンス、人事業務予算に分散しています。
- 15,360キーストロークに対して0.5%の数字エラー率では、年間約8つのサマリーフィールドが誤入力されます——それぞれが数ヶ月後にATO照会、監査人の再サンプリング、または税務シーズン中の従業員からの困惑した電話として表面化します。
- 1つの数字を追跡しましょう:文書あたりの全負荷処理コスト。従業員120名の企業では、自動抽出によりサマリーあたり$6.43から$1.35に削減され、5年間の法定記録保存期間にわたって複利的に79%削減されます。
ほとんどの給与予算が見落としている4つのコスト要素
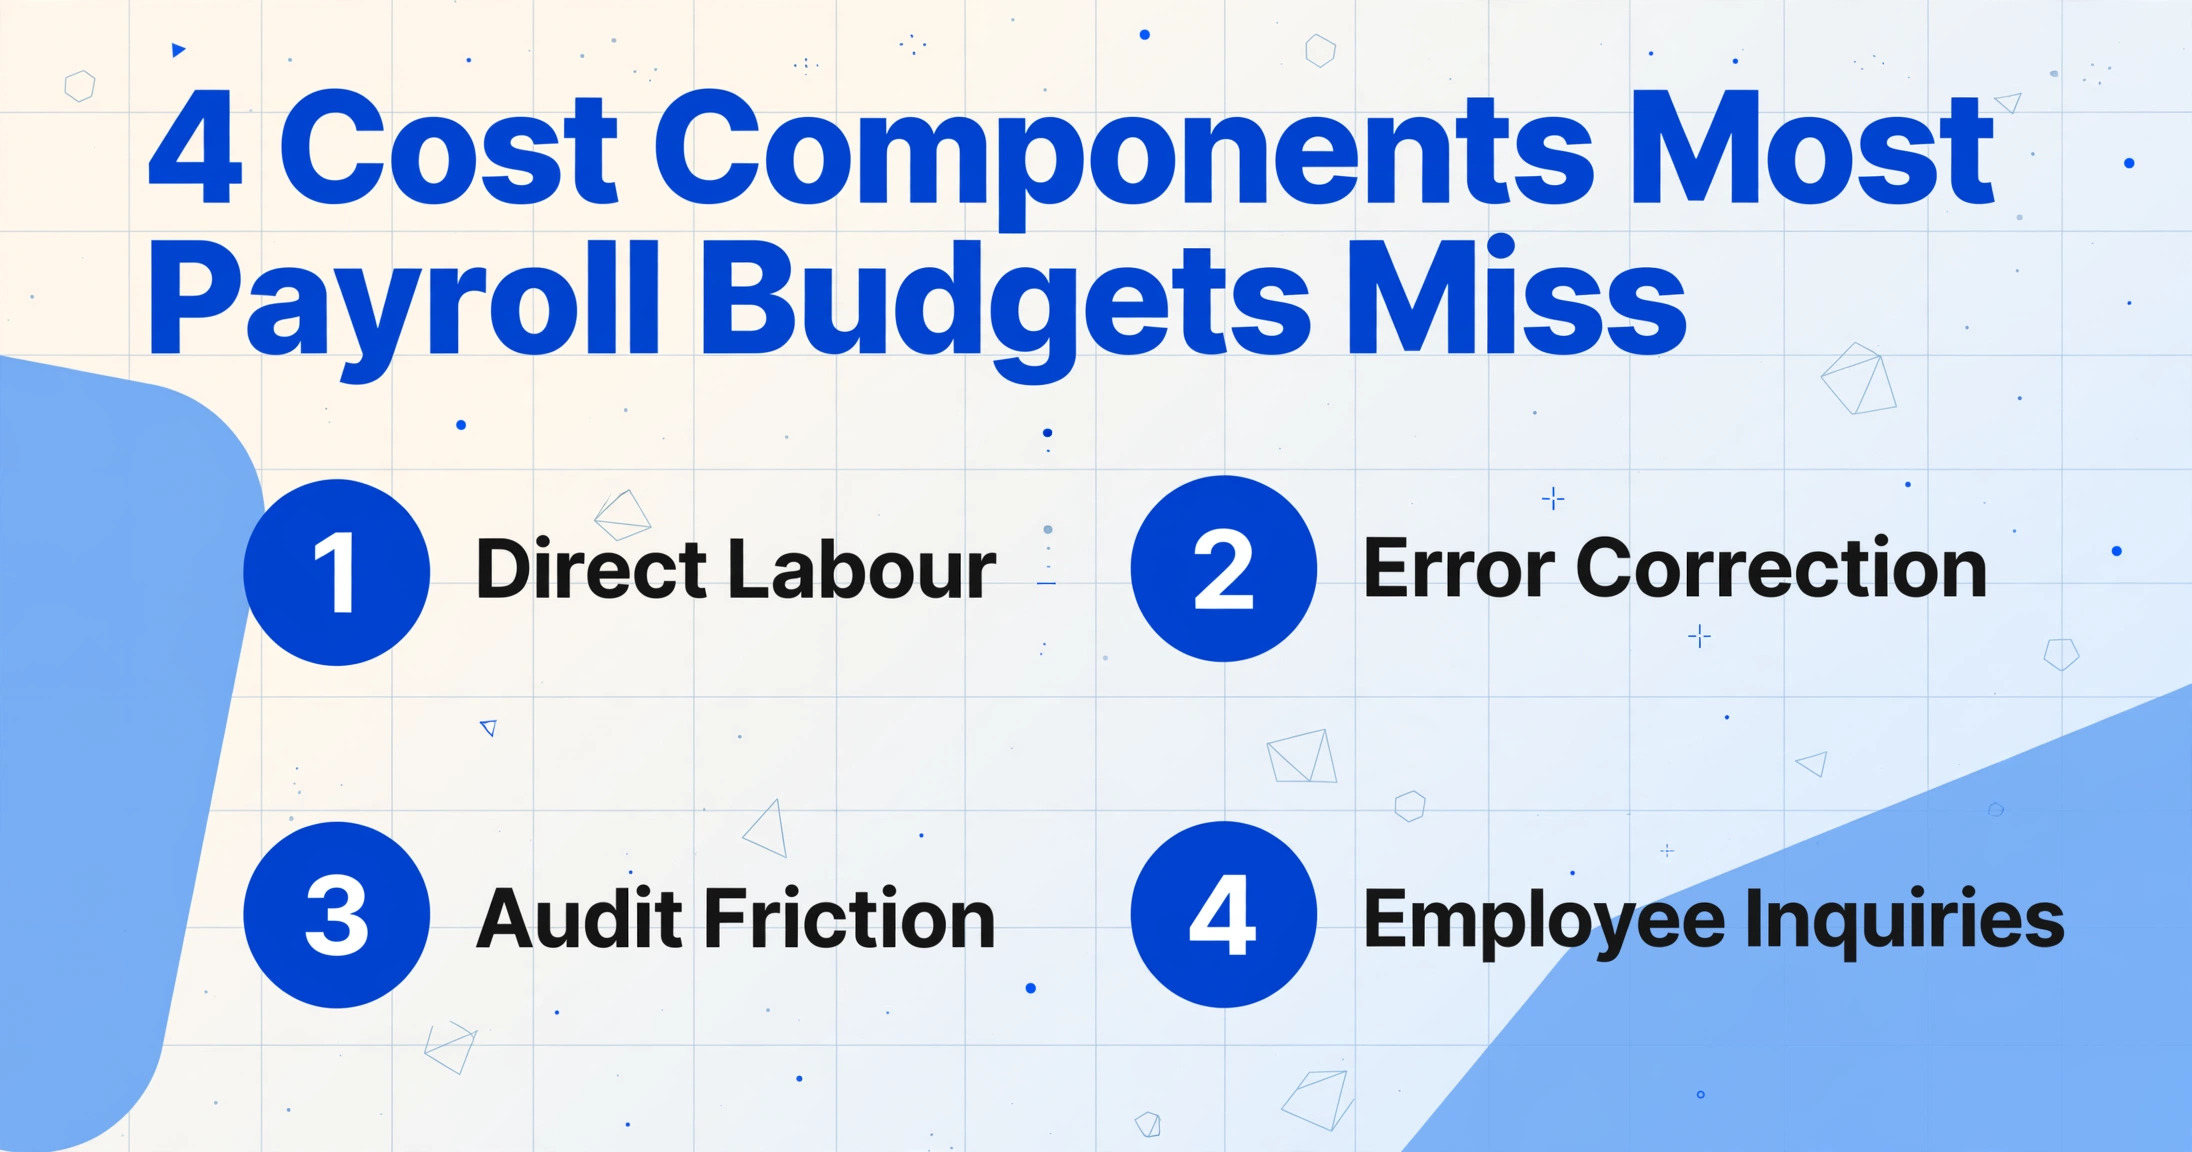
手動によるPAYGサマリー処理の総コストは4つの要素で構成されています。予算に計上されているのは最初の要素である直接労務費だけです。残りの3つは異なるコストセンター(コンプライアンス、監査、HRオペレーション)に分散しており、単一の数値に集約されることはほとんどありません。各要素を個別に計算して合計すると、給与管理者の直感的な見積もりを2〜3倍上回るのが一般的です。
要素1:直接労務費
給与管理者がサマリー項目を照合スプレッドシートに入力するのに費やす時間。時間数×時給で測定できます。これは多くの雇用主がすでに追跡しているコストですが、すべてのサマリーに同じ速度を想定することで時間数を過小評価する傾向があります。実際には、給与プラットフォームによってフィールドラベルが異なるため、再入力にかかる時間も異なります。
要素2:エラー修正
転記エラーの特定、調査、修正に費やす時間 — TFNの桁の入れ違い、総支給額の読み間違い、誤った種類で入力された一時金など。配布前に検出されたエラーは修正時間のみで済みます。ATOが提出後に検出したエラーは、修正時間に加えて罰則リスクも伴います。
要素3:監査摩擦
照合スプレッドシートが手動で作成されたために外部監査に追加される時間。監査人は抽出の正確性を検証するために原本を再サンプリングする必要がありますが、抽出が自動化され追跡可能になればこの手順は不要になります。このコストは雇用主(社内スタッフの時間)と監査人(固定報酬かどうかに関わらない請求可能時間)の間で分担されます。
要素4:従業員からの問い合わせ対応
7月から10月の確定申告時期に、サマリーの数字に関する従業員からの質問に対応するために給与チームが費やす時間。各問い合わせでは、差異が実際のものかデータ入力エラーかを判断するために、元のPDF、給与台帳、手動入力された照合スプレッドシートを確認する必要があります。
計算フレームワーク:ご自身の数値を入力してください
以下のフレームワークは、オーストラリアの雇用主の具体的な状況に合わせて調整できるように設計されています。デフォルト値を、ご自身の従業員数、時給、エラー想定に置き換えてください。出力は税年度ごとのコストで、自動抽出のコストと比較できます。
構成要素1:直接人件費
| 変数 | デフォルト値 | ご自身の数値 |
|---|---|---|
| 従業員PAYGサマリーの件数 | 120 | |
| サマリー1件あたりの所要時間(15〜20項目の手入力+照合) | 2.5 | |
| 給与管理者の時給(スーパーおよび付加コスト込み) | $48 | |
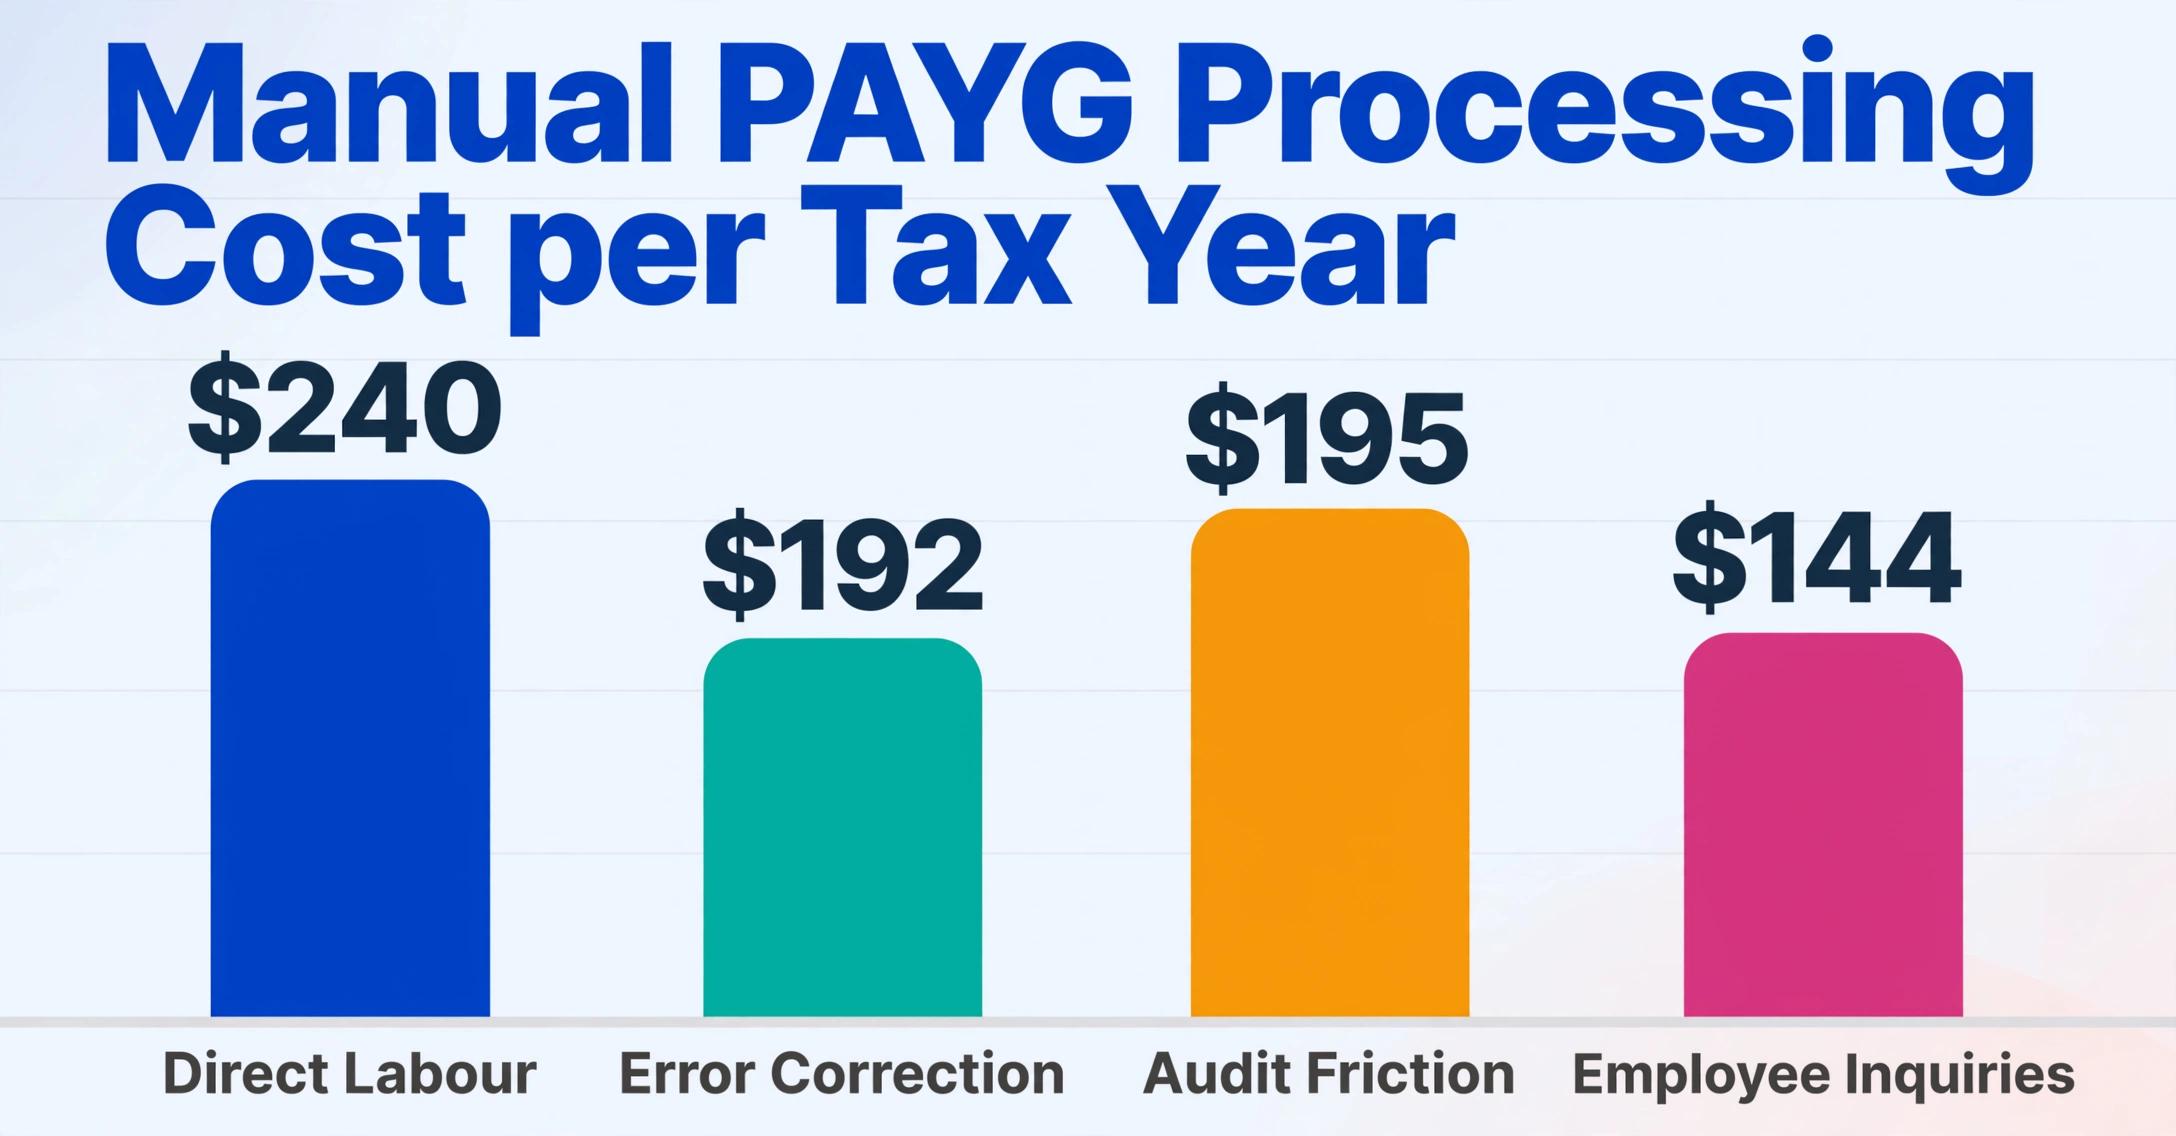
| 税年度あたりの直接人件費 | $240 |
デフォルトの時給$48は、給与担当者の年収約$75,000〜$80,000に、12%のスーパーと20%の付加コスト(休暇、労災保険、給与税)を加えた中間レンジに基づいており、全負荷時給は$46〜$52となります。ETPや複数の一時金タイプを含む複雑なサマリーを処理するシニア給与スペシャリストの場合は、時給$55〜$65を使用してください。エントリーレベルのデータ入力係の場合は、時給$35〜$40を使用してください。
サマリー1件あたり2.5分の場合、120件で300分(5時間)の直接入力が必要です。時給$48の場合:$240となります。従業員500人の企業の場合、直接人件費は比例して$1,000(500×2.5分=20.8時間×$48)に拡大します。これは、ほとんどの給与管理者がすでに把握している数字であり、4つのコスト構成要素の中で最も小さいものです。
構成要素2: エラー訂正コスト
| 変数 | デフォルト値 | 貴社の数値 |
|---|---|---|
| サマリー件数 | 120 | |
| サマリーあたりの入力フィールド数 | 16 | |
| 桁レベルの総キーストローク数(推定: 8文字/フィールド × 16フィールド) | 15,360 | |
| 転記エラー率(桁の打ち間違い) | 0.5% | |
| 調査が必要なエラー件数 | 約8件 | |
| エラー1件あたりの特定・調査・訂正にかかる時間(分) | 30 | |
| エラー訂正コスト(配布前) | $192 |
0.5%の桁エラー率は、集中して作業する経験豊富なデータ入力オペレーターにとっては控えめな数値です。7月の繁忙期には、給与担当者が従業員からの電話、緊急の給与調整、直前の訂正に中断されるため、実効エラー率は2倍になる可能性があります。TFNの桁が1つ入れ替わる(123 456 789を123 456 798と入力)だけで、9桁すべてが揃っているため目視チェックをすり抜けます。このエラーは数か月後に従業員の税務申告のプレフィルが一致しないことで表面化し、ATOからの照会につながります。対応には、原本のTFN申告書を探し出し、正しい番号を確認し、STPを通じて修正を提出し、従業員に回答する必要があります。1件あたり30〜120分かかります。
転記エラーに加えて、分類エラーにも独自のコストがかかります。一時金支払いをタイプD(非課税の退職金相当額)ではなくタイプA(未使用の年次休暇)として入力すると、従業員の課税所得が変わります。Aタイプは課税対象、Dタイプは非課税です。非課税の$5,000退職金を期待していた従業員が、所得明細書に課税対象の$5,000一時金が記載されているのを見て苦情を申し立てます。分類エラーの解決時間は60〜90分で、正しい税務処理の再計算とサマリーの再発行が必要になる場合があります。
構成要素3: 監査摩擦コスト
| 変数 | デフォルト値 | お客様の数値 |
|---|---|---|
| 給与テストのための監査人のサンプルサイズ | 20名 | |
| 手入力データを元のPDFと照合するためにサンプル従業員1人あたりに追加でかかる時間(分) | 5 | |
| 手動調整に関する監査照会をサポートする内部スタッフの時間 | 3時間 | |
| 内部時間単価(経理・給与管理担当者) | $65 | |
| 年間監査摩擦コスト | $195 |
この構成要素は監査人の手法に依存するため、最も変動が大きい項目です。一部の監査法人は、手動で作成された調整スプレッドシートを抽出精度の再検証なしに受け入れますが、特にAUASB監査基準に従って実証テストを行う監査法人は、原本から転記されたデータの独立した検証を要求します。監査人が再サンプリングを行う場合、監査人と内部チームの両方が、抽出が自動化され、原本からスプレッドシートへのマッピングが機械生成されて独立して再現可能であれば費やさなくて済む時間を費やすことになります。
構成要素4: 従業員照会対応コスト
| 変数 | デフォルト値 | お客様の数値 |
|---|---|---|
| 従業員数 | 120名 | |
| 7月〜10月の従業員照会率(%) | 15% | |
| 照会件数 | 18件 | |
| 照会1件あたりの時間(書類の特定、比較、回答) | 10分 | |
| 給与管理担当者の時間単価 | $48 | |
| 年間従業員照会コスト | $144 |
15%の照会率は、中規模の給与チームの経験に基づいています。従業員の約7人に1人が、支払明細書または所得明細書の少なくとも1つの数字について質問します。最も一般的なきっかけは、従業員が自分の年収を頭の中で計算した額と一致しない総支給額(賞与、手当、遡及支給が総支給に含まれる一方、従業員の基本給の認識には含まれないため)、高すぎるまたは低すぎると感じる源泉徴収額、および従業員が認識できないRFBA額(社用車や健康保険の福利厚生を忘れているため)です。
税年度あたりの手動処理コスト合計
120名の従業員を抱える雇用主の場合: $240(人件費)+ $192(エラー)+ $195(監査)+ $144(問い合わせ)= 税年度あたり$771。 500名の従業員を抱える雇用主の場合、合計は約$3,200に拡大します — 人件費は直線的に増加しますが、エラーは複合的に増加します。なぜなら、大規模なバッチほど複雑なサマリー(ETP、一時金、密接に関連する受取人)を含む可能性が高いからです。1,000名以上の従業員を抱える雇用主の場合、税年度あたりの合計は$6,500を超えます。これらは1年分のサマリーを処理するコストです。5年間(ATOの最低記録保存期間)を掛けると、120名の従業員を抱える雇用主の累積コストは$3,855になります — すべて、PDF、スキャン、給与システムのエクスポートにすでに存在するデータを再入力することに費やされています。
7月以外に手動処理コストが隠れる場所
上記の税年度あたりのコスト枠組みは、7月から10月の期間に発生するコストを捉えています。追加の3つのコストは、数か月または数年にわたって繰り延べられ、手動のPAYG処理に起因するとされることはほとんどありません。
不正確なPAYG源泉徴収報告に対するATO過少申告ペナルティ
PAYG支払明細書年次報告書(NAT 3447)への手入力ミスにより源泉徴収額が過少申告となった場合、ATOは過少申告ペナルティを適用する可能性があります。合理的な注意を怠った場合は過少額の25%、無謀な行為の場合は50%、意図的な無視の場合は75%です。数字の桁を1つ取り違えて$5,000の申告差異が生じた場合、25%のペナルティは$1,250となります。ATOは単純なミスと組織的な過失を区別します。毎年手作業で明細書を打ち直し、検証の仕組みを持たない給与チームは、機械検証可能な監査証跡を備えた自動抽出を利用するチームよりも「合理的な注意」を払ったと主張するのが難しくなります。ペナルティの枠組みは、系統的な正確性管理を実証できるプロセスを評価します。
給与ソフトウェア移行の手戻り
雇用主が給与プラットフォームを切り替える場合(MYOBからXeroへ、または従来のデスクトップシステムからクラウドプラットフォームへ)、過去の従業員データを移行する必要があります。前年度のPAYG明細書の数値(総支給額、源泉徴収額、年金拠出額)は、新システムの期首残高の基礎となります。これらの数値の記録が各前年度の手入力による照合スプレッドシートのみである場合、移行チームは手入力の記録を信頼するか(原本との照合なし)、またはすべての過去の明細書を新システムに再抽出する必要があります。構造化された機械抽出の過去データを使用すれば1日で完了する移行も、原本の検証が必要な場合は1週間かかります。この追加の1週間のコストは、当初の手入力から数年後に発生する手作業処理の繰延コストです。
機会費用:7月に給与チームができていないこと
給与管理者がPAYG明細書の打ち直しに費やす5時間は、付加価値の高い7月の業務に使えない5時間です。具体的には、Payday Super移行要件の確認(2026年7月1日施行、各給与支払日から7営業日以内にSG拠出金を従業員の基金に送金する必要あり)、7月28日の申告期限前のQ4 BASの照合、STP Phase 2報告コードに関する新入給与スタッフのトレーニング、または新会計年度の給与予算の作成などです。手動データ入力には機会費用が伴います。そして7月はすべての給与チームが人員的に逼迫している時期であり、その費用は年間の他のどの時期よりも高くなります。
自動化抽出がコスト計算にもたらす変化
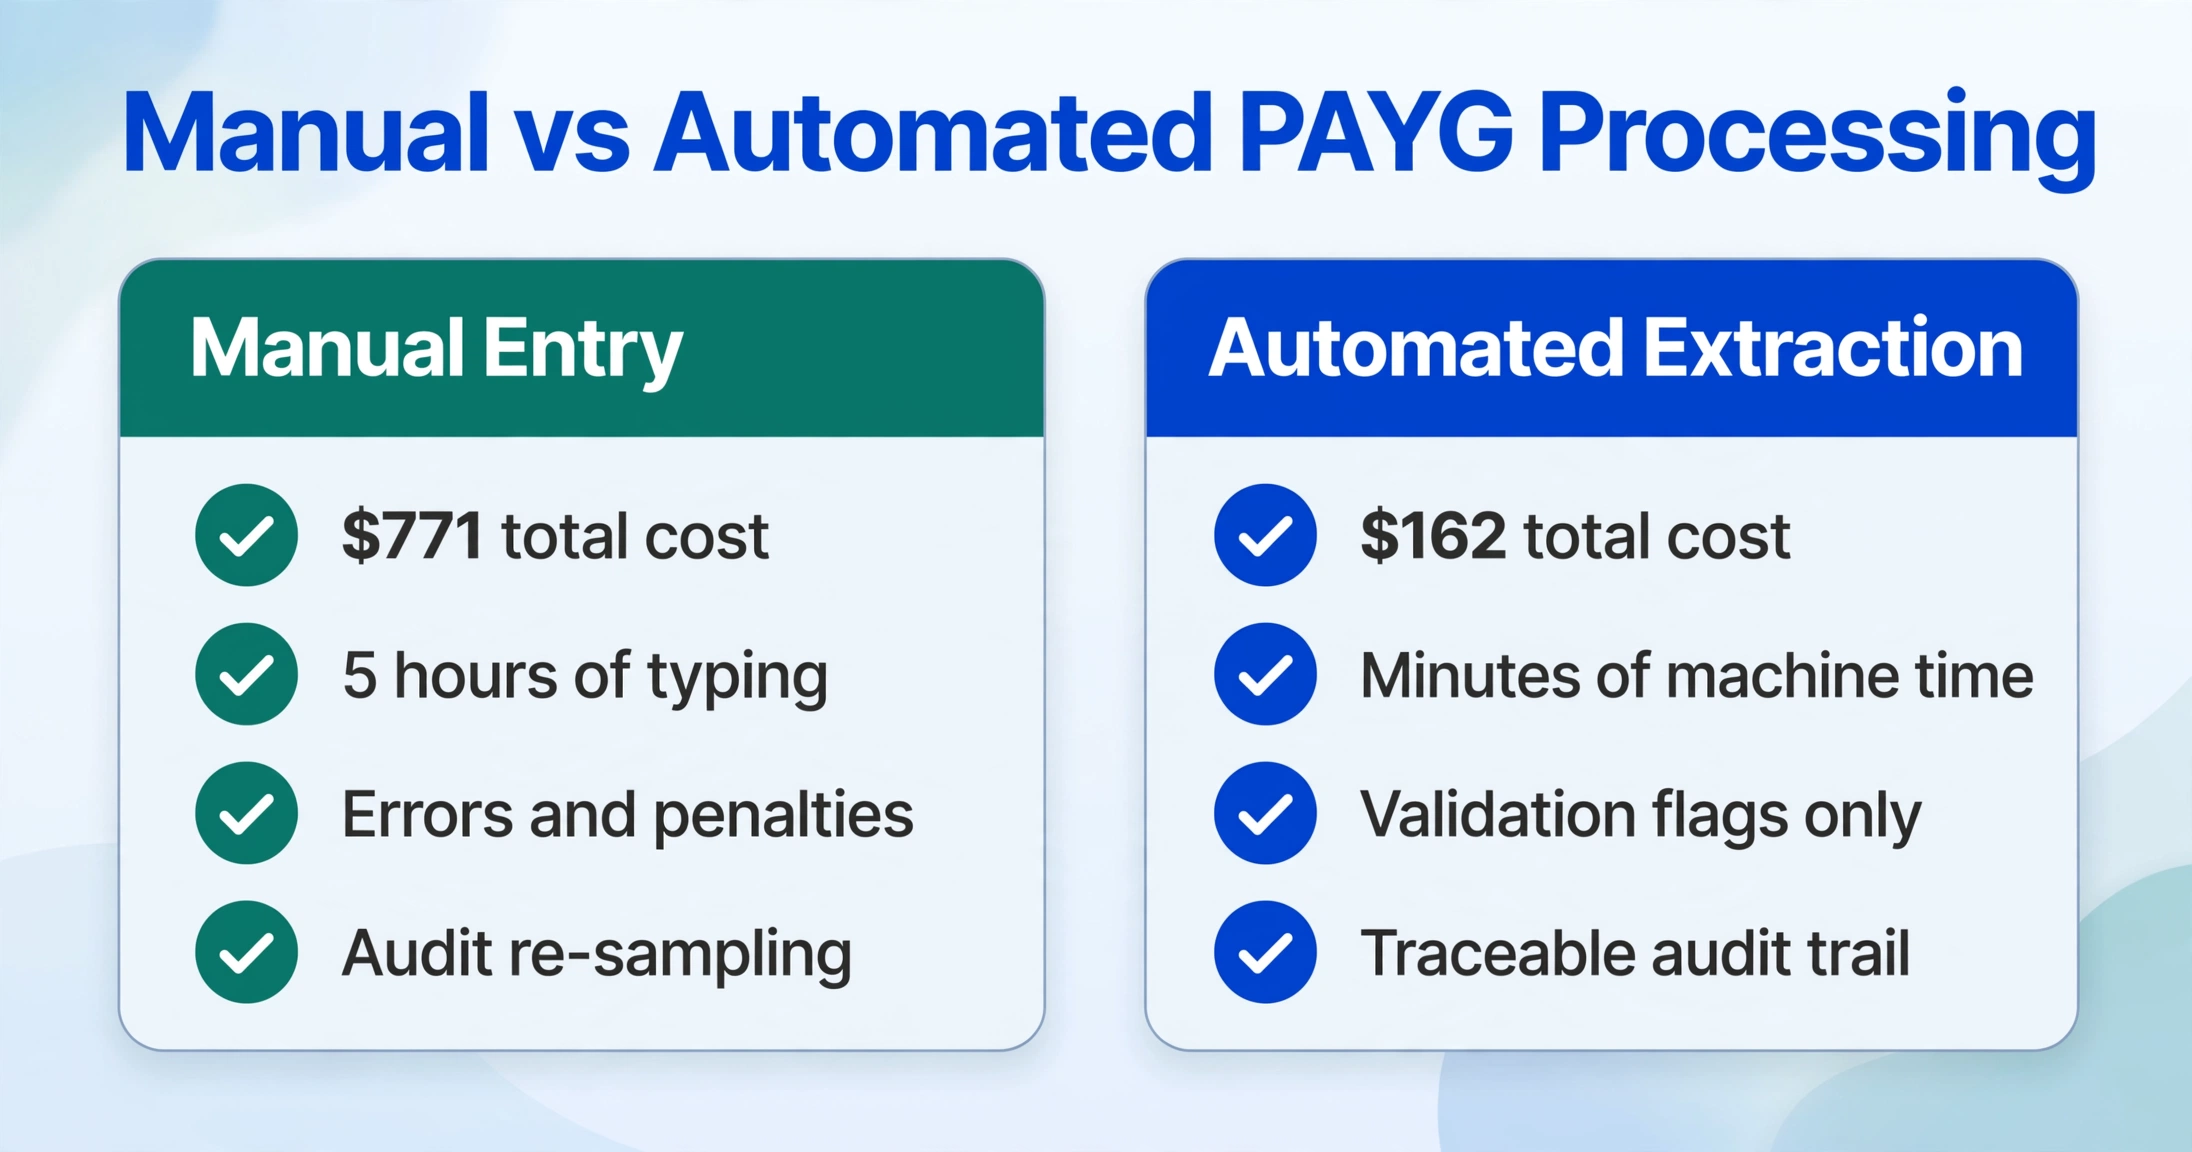
手動入力をPAYGサマリーの自動抽出に置き換えることで、構成要素1(直接労務費)はほぼ完全に削減されます。抽出自体にかかる時間は数時間ではなく数分です。しかし、より大きな財務的影響は構成要素2〜4に及びます。エラー、監査対応の負担、従業員からの問い合わせが元のデータ入力コストを増幅させるため、コスト削減効果は倍増します。
従業員120人の雇用主における税年度ごとのコスト比較は以下のとおりです。
| コスト構成要素 | 手動入力 | 自動抽出 | 年間削減額 |
|---|---|---|---|
| 直接労務費 | $240 | $0(マシン時間) | $240 |
| エラー修正 | $192 | $40(検証フラグの確認) | $152 |
| 監査対応の負担 | $195 | $50(検証時間の短縮) | $145 |
| 従業員からの問い合わせ | $144 | $72(エラーが減れば問い合わせも減少) | $72 |
| 合計 | $771 | $162 | $609 |
従業員120人の雇用主における年間削減額$609は、従業員500人では約$2,500、従業員1,000人では約$5,000に拡大します。ATOの最低記録保存期間である5年間では、従業員120人の雇用主は直接・間接コストで約$3,045を節約できるうえ、検証可能で監査可能な抽出アーカイブを構築することで、将来のATO審査、給与ソフトウェアの移行、過去のサマリーデータへのアクセスが必要な従業員紛争にかかるコストを削減できます。
同じコスト構造は、P60フォームやP45退職証明書を処理する英国の雇用主にも当てはまります。文書の種類、税年度、通貨は変わりますが、4つのコスト構成要素(労務費、エラー、監査対応の負担、問い合わせ)とその相対的な割合は、管轄区域を問わず驚くほど一貫しています。
よくある質問
自社の給与チームのフルロード時給単価はどう計算すればよいですか?
基本年収(例:給与担当者で$75,000)から始めます。基本時給を求めるには1,976時間(38時間×52週)で割ります($37.96)。そこに12%の年金基金拠出($4.56)を加えます。さらに付加コストとして、労働者災害補償保険(通常給与の1〜3%)、給与税(州によって異なり、NSW/VICでは通常4〜6%)、有給休暇負担金を加えます。妥当な付加コスト見積もりは20〜25%で、約$9.50が加算されます。フルロード時給単価は約$52です。この数値を社内コスト計算に使用してください。$120,000の給与マネージャーの場合、フルロード時給単価は約$78となります。
手動PAYG処理で最も高額になる単一のエラーは何ですか?
一時金支払いの誤分類です。$20,000の正当な退職金支払いをLump Sum D(非課税の退職金部分)ではなくLump Sum A(課税対象の未使用年次有給休暇)として入力すると、従業員の所得明細書に$20,000の追加課税所得が表示されます。従業員はその金額に対して課税され、査定に異議を申し立て、雇用主は正しい分類で支払い明細書を再発行する必要があります。誤分類された一時金を1件修正するコスト:給与担当者の作業時間60〜90分、エラーが活動明細書報告に影響した場合はBASの修正提出の可能性、そして最悪の場合、エラーが従業員の退職金支給資格に影響した場合はFair Work Ombudsmanへの従業員からの苦情です。
会社が完全にSTPを利用している場合、コスト枠組みは変わりますか?
従業員の100%がSTPを通じて報告され、発行すべき従来のPAYG支払い明細書がゼロの場合(密接保有の受取人なし、STP前の残務なし、第三者証明書なし)、直接人件費(構成要素1)はほぼゼロになります。これは年度末の調整が給与システム内で完了するためです。ただし、STPデータに確定後の修正が必要なエラーが含まれる場合、監査人が給与記録をサンプリングしてSTP報告額を元の文書に照合する必要がある場合、または従業員が所得明細書の数値について問い合わせる場合は、構成要素2〜4が引き続き適用される可能性があります。STPは紙の明細書を廃止しますが、調整義務は廃止しません。また、いずれかのエッジケース(密接保有の受取人、STP前の記録、第三者証明書)がある雇用主の場合、構成要素1〜4は完全に適用されたままです。
給与ソフトウェア移行のコストは枠組みでどのように計上すればよいですか?
5番目の構成要素として、移行再作業コストを追加します。移行中に再検証が必要な前年度の明細書の数を推定し(通常、直近3課税年度の全明細書)、PDFやスキャンからデータを抽出するための明細書あたりの時間(手動の場合は2.5分、すでにスプレッドシートに抽出済みの場合はほぼゼロ)を掛け、給与チームの時給を適用します。120名の従業員×3年×2.5分、時給$48の場合:$720です。これは移行イベントによって発生する一時的なコストですが、機械抽出された履歴データがないことの直接的な結果です。また、5〜7年ごとに給与プラットフォームを変更する雇用主にとっては、そのサイクルで繰り返し発生するコストです。