Le coût réel du traitement manuel des relevés PAYG
pour les employeurs australiens
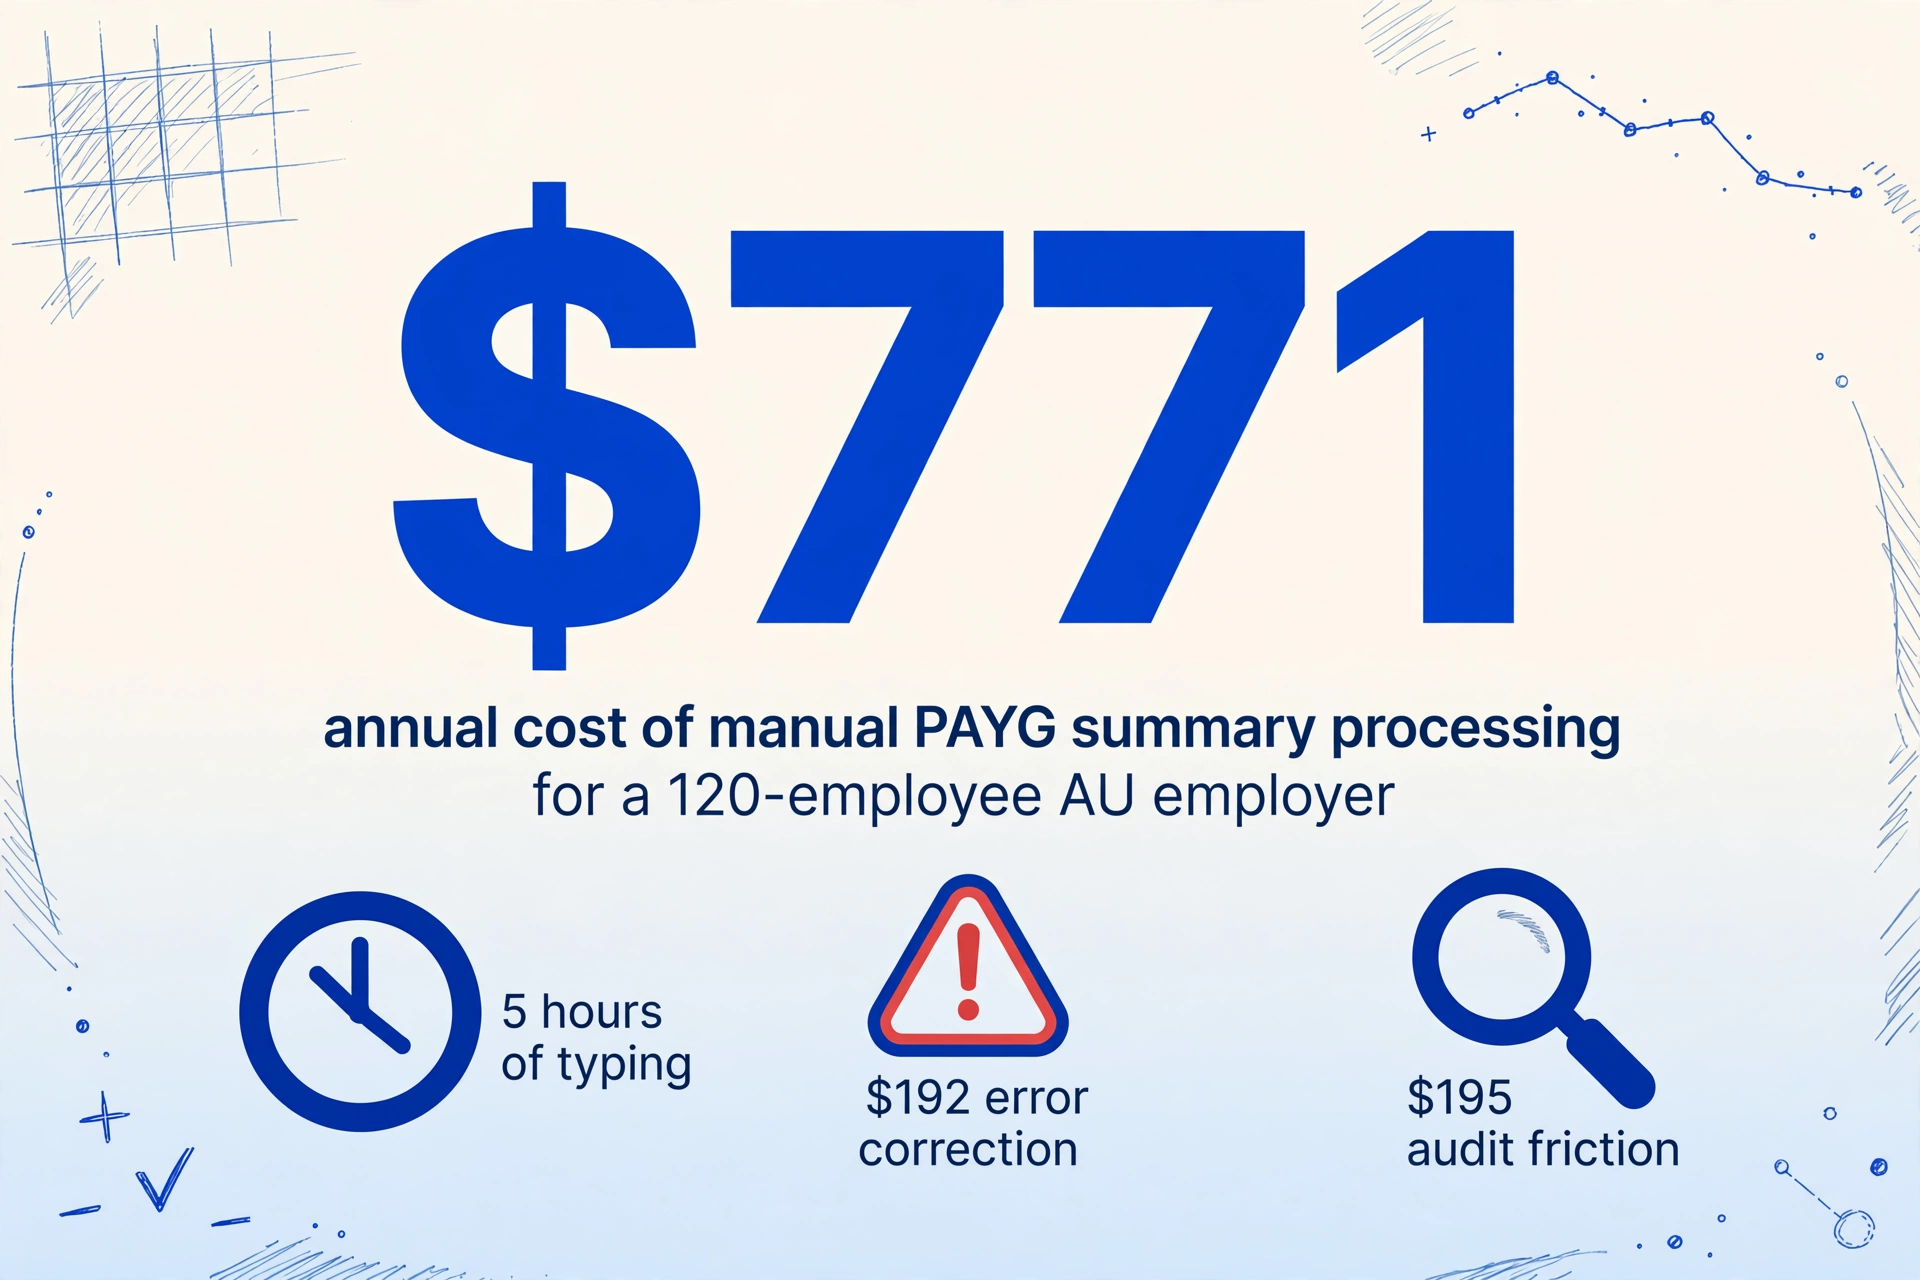
Un employeur australien de taille moyenne avec 120 employés traite les relevés de paiement PAYG chaque juillet. Le directeur financier sait que l'administrateur de paie consacre environ une semaine à la réconciliation de fin d'année. Ce que le directeur financier ne voit pas — parce que les coûts n'apparaissent jamais sur une seule ligne — c'est les 12 heures supplémentaires passées à résoudre une discordance de TFN qui a déclenché une demande de l'ATO, les trois jours de suivi avec l'auditeur parce que la feuille de calcul de réconciliation manuelle n'avait aucune piste d'extraction vérifiable, et les 18 courriels d'employés reçus durant la première semaine de juillet demandant pourquoi leur montant d'impôt retenu ne correspondait pas à leur dernier bulletin de paie. Le coût visible du traitement des relevés PAYG est le taux horaire de l'administrateur de paie multiplié par les heures passées à saisir. Le coût réel est ce nombre plus trois autres que la plupart des employeurs australiens n'ont jamais calculés.
Points clés à retenir
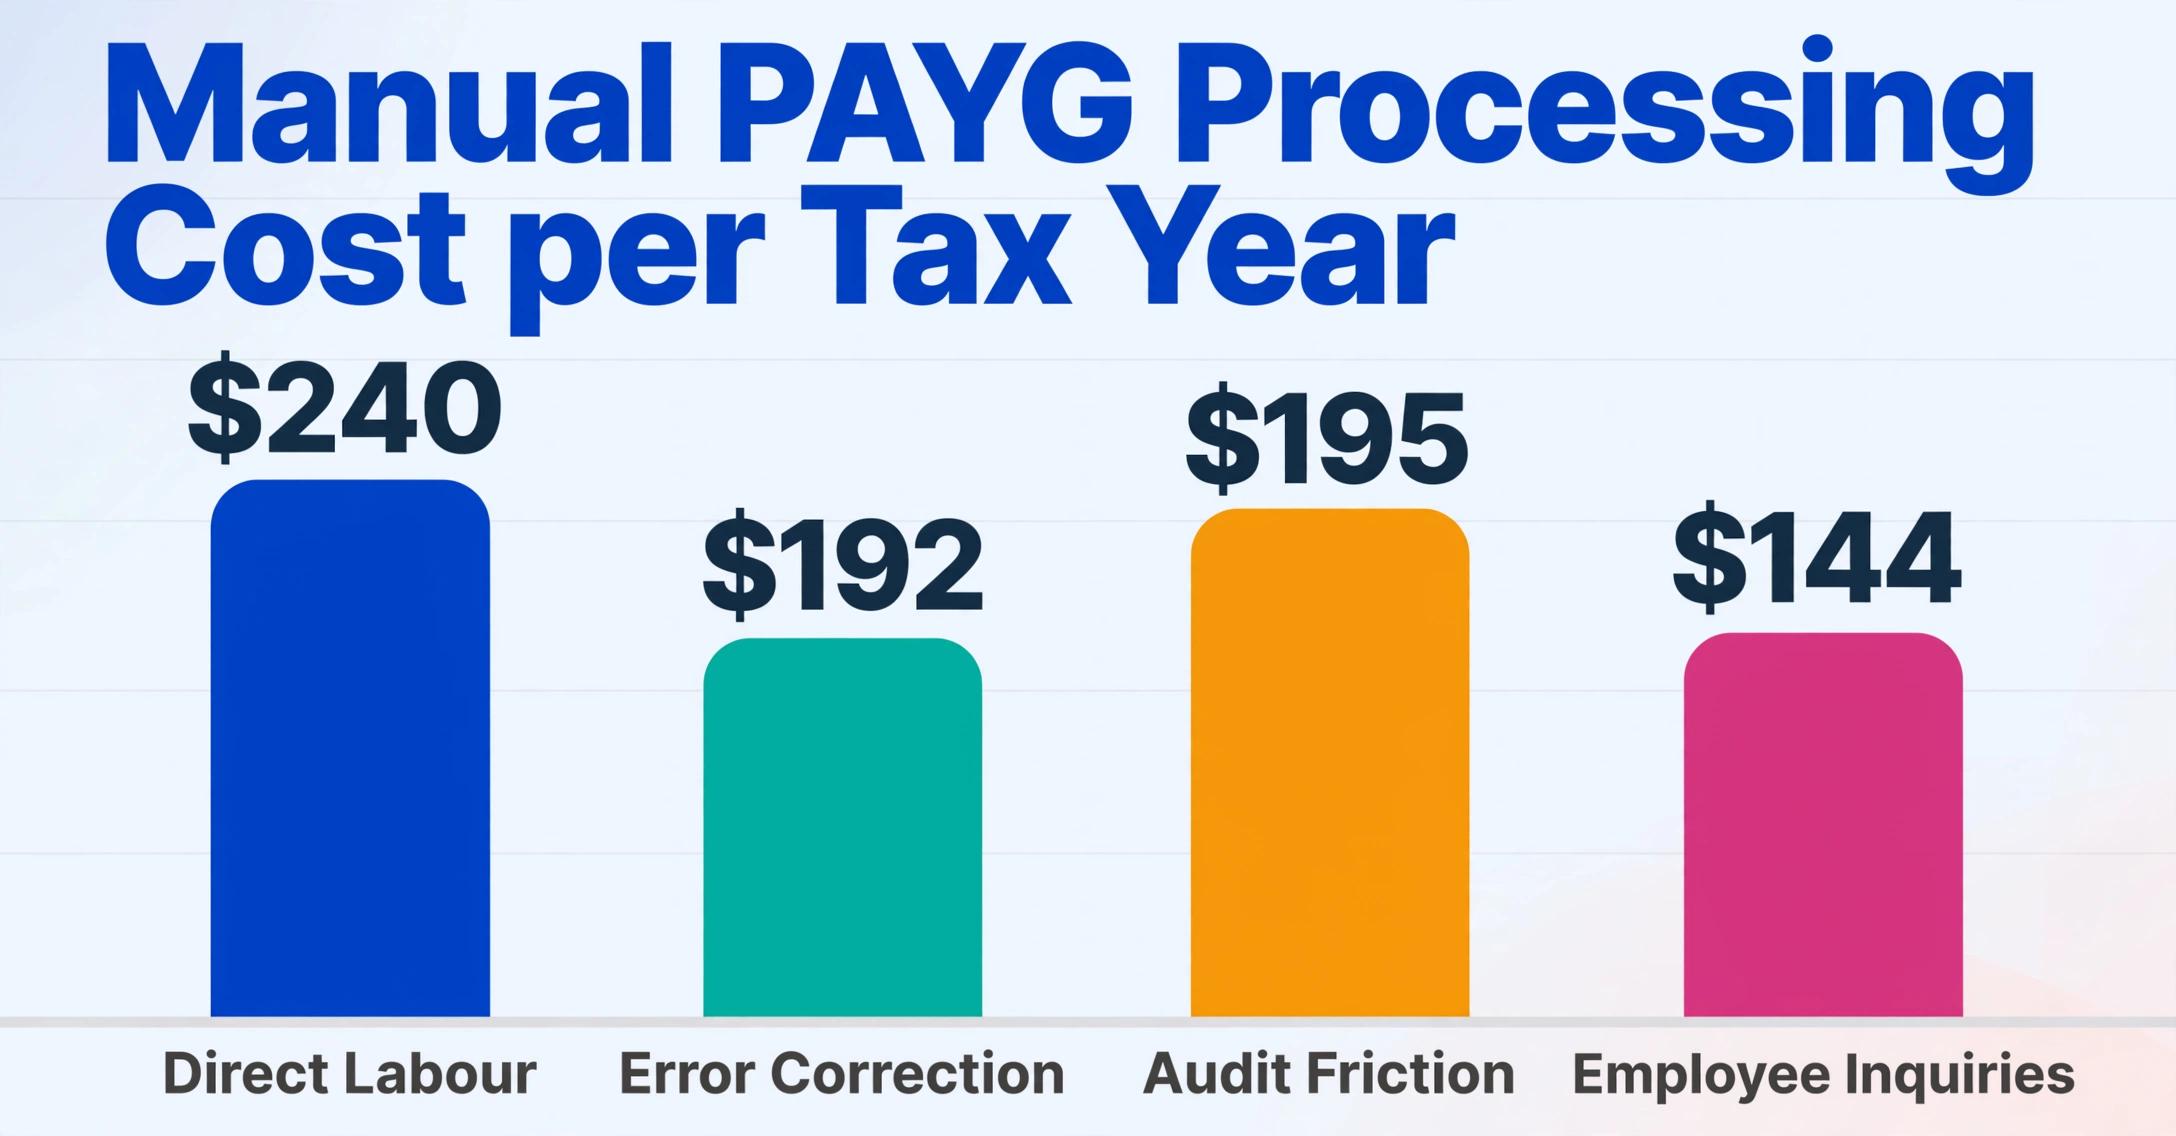
- Une entreprise de 120 employés dépense $771 par année fiscale pour le traitement manuel des relevés PAYG — mais le directeur financier ne voit que la ligne de $240 de main-d'œuvre, car les $531 restants sont répartis entre la correction d'erreurs, la conformité d'audit et les budgets des opérations RH.
- Avec un taux d'erreur de saisie de 0,5 % sur 15 360 frappes, environ 8 champs de relevé sont mal saisis chaque année — chacun refait surface des mois plus tard sous forme de demande de l'ATO, de rééchantillonnage par l'auditeur ou d'appel confus d'un employé pendant la période fiscale.
- Suivez un seul chiffre : votre coût de traitement entièrement chargé par document. Pour un employeur de 120 employés, l'extraction automatisée le fait passer de $6,43 à $1,35 par relevé — une réduction de 79 % qui se cumule sur cinq ans de conservation obligatoire des dossiers.
Quatre composantes de coûts que la plupart des budgets de paie oublient
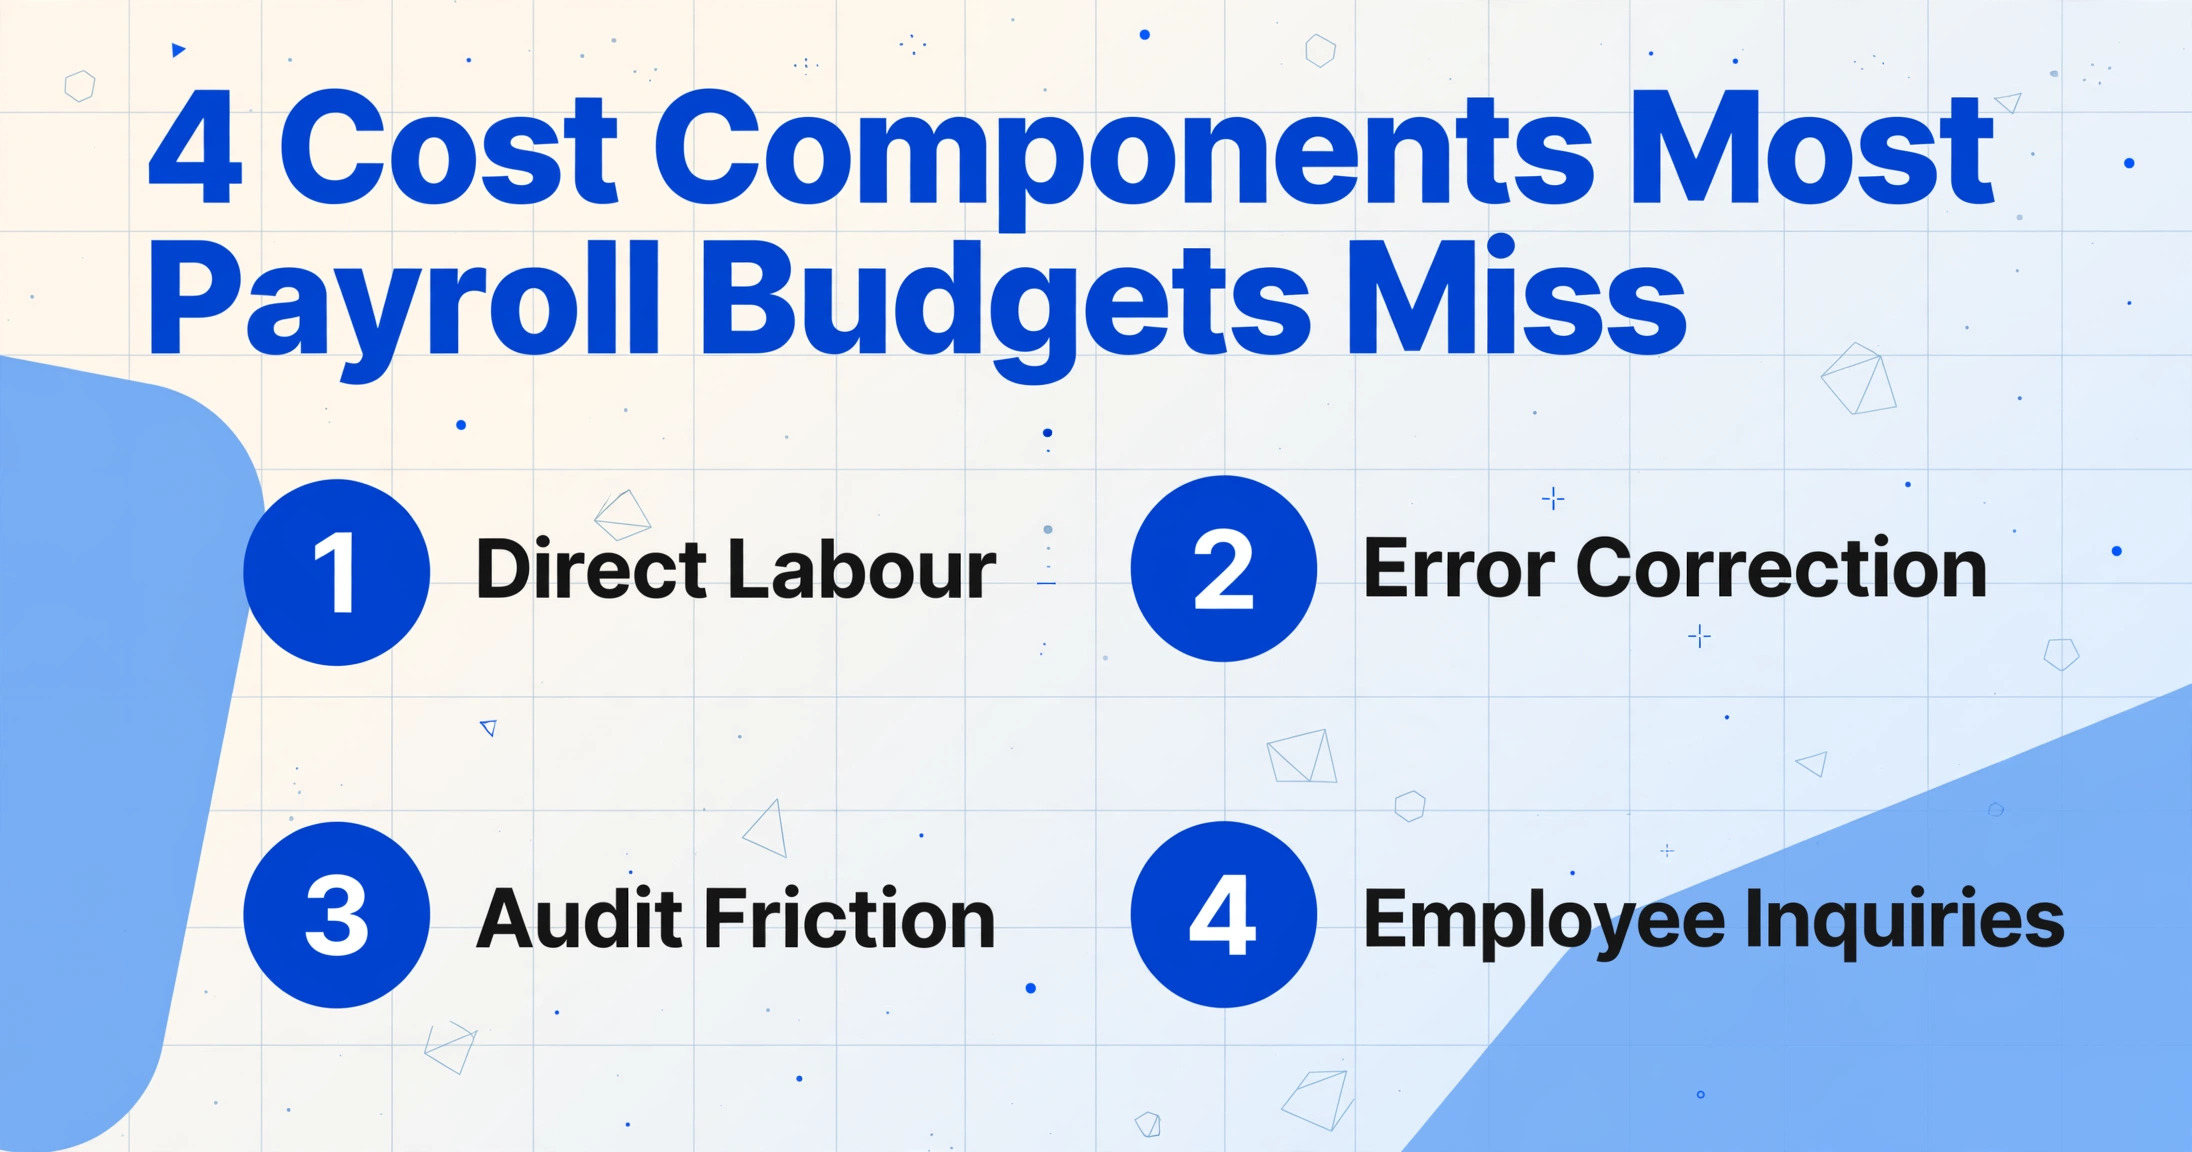
Le coût total du traitement manuel des relevés PAYG se décompose en quatre composantes. Seule la première — le travail direct — apparaît dans les budgets des services de paie. Les trois autres sont réparties entre différents centres de coûts (conformité, audit, opérations RH) et ne sont presque jamais agrégées en un seul chiffre. Lorsque chaque composante est calculée indépendamment puis additionnée, le total dépasse généralement de deux à trois fois l'estimation intuitive d'un responsable de paie.
Composante 1 : Travail direct
Le temps passé par l'administrateur de paie à saisir les champs du relevé dans le tableur de rapprochement. Mesurable en heures × taux horaire. C'est le coût que la plupart des employeurs suivent déjà — mais la plupart sous-estiment les heures en supposant une même vitesse pour tous les relevés, alors qu'en pratique, les relevés issus de différentes plateformes de paie prennent des durées variables à ressaisir, car les libellés de champs diffèrent.
Composante 2 : Correction d'erreurs
Le temps consacré à identifier, investiguer et corriger les erreurs de transcription — chiffres du TFN inversés, montants bruts mal lus, montants forfaitaires saisis sous le mauvais type. Les erreurs détectées avant distribution coûtent du temps de correction. Les erreurs détectées par l'ATO après transmission coûtent du temps de correction plus une exposition à des pénalités.
Composante 3 : Friction d'audit
Les heures supplémentaires ajoutées à un audit externe parce que le tableur de rapprochement a été construit manuellement. Les auditeurs doivent vérifier l'exactitude de l'extraction en ré-échantillonnant les documents originaux — une étape qui disparaît lorsque l'extraction est automatisée et traçable. Ce coût est partagé entre l'employeur (temps du personnel interne) et l'auditeur (heures facturables, selon que les honoraires sont fixes ou non).
Composante 4 : Gestion des demandes des employés
Le temps passé par l'équipe de paie à répondre aux questions des employés sur les chiffres des relevés pendant la période fiscale — de juillet à octobre. Chaque demande nécessite de consulter le PDF original, le registre de paie et le tableur de rapprochement saisi manuellement pour déterminer si l'écart est réel ou s'il s'agit d'une erreur de saisie.
Un cadre de calcul : intégrez vos propres chiffres
Le cadre ci-dessous est conçu pour être adapté aux circonstances spécifiques de tout employeur australien. Remplacez les valeurs par défaut par vos propres effectifs, taux horaires et hypothèses d'erreur. Le résultat est un coût par exercice fiscal qui peut être comparé au coût de l'extraction automatisée.
Composante 1 : Coût de la main-d'œuvre directe
| Variable | Valeur par défaut | Votre chiffre |
|---|---|---|
| Nombre de relevés PAYG des employés | 120 | |
| Minutes par relevé (saisie manuelle de 15 à 20 champs + vérification croisée) | 2,5 | |
| Taux horaire de l'administrateur de paie (incluant super et surcoûts) | 48 $ | |
| Coût de la main-d'œuvre directe par exercice fiscal | 240 $ |
Le taux horaire par défaut de 48 $ est basé sur la fourchette médiane d'un salaire d'agent de paie d'environ 75 000 $ à 80 000 $, plus 12 % de superannuation et 20 % de surcoûts (congés, indemnités d'accident du travail, taxe sur les salaires), ce qui donne un coût horaire entièrement chargé de 46 $ à 52 $. Pour un spécialiste senior de la paie traitant des relevés complexes avec des composantes ETP et plusieurs types de sommes forfaitaires, utilisez 55 $ à 65 $ de l'heure. Pour un commis à la saisie de données débutant, utilisez 35 $ à 40 $ de l'heure.
À 2,5 minutes par relevé, 120 relevés nécessitent 300 minutes (5 heures) de saisie directe. À 48 $ de l'heure : 240 $. Pour une entreprise de 500 employés, le coût de la main-d'œuvre directe augmente linéairement à 1 000 $ (500 × 2,5 minutes = 20,8 heures × 48 $). C'est le chiffre que la plupart des gestionnaires de paie ont déjà en tête — et c'est le plus petit des quatre composantes de coût.
Composant 2 : Coût de correction des erreurs
| Variable | Valeur par défaut | Votre chiffre |
|---|---|---|
| Nombre de relevés | 120 | |
| Champs saisis par relevé | 16 | |
| Frappes totales au niveau des chiffres (est. 8 caractères/champ × 16 champs) | 15 360 | |
| Taux d'erreur de transcription (chiffres mal saisis) | 0,5 % | |
| Erreurs nécessitant une enquête | ~8 | |
| Minutes par erreur pour identifier, enquêter et corriger | 30 | |
| Coût de correction des erreurs (avant distribution) | 192 $ |
Le taux d'erreur de saisie de 0,5 % est prudent pour un opérateur de saisie de données expérimenté travaillant en session concentrée. Pendant la période de pointe de juillet — lorsque l'administrateur de la paie est interrompu par les appels des employés, les ajustements de salaire urgents et les corrections de dernière minute — le taux d'erreur effectif peut doubler. Un seul chiffre TFN transposé (123 456 789 saisi comme 123 456 798) est une erreur qui échappe à une vérification visuelle car les neuf chiffres sont présents — ils sont simplement dans le mauvais ordre. Cette erreur refait surface des mois plus tard lorsque le pré-remplissage de la déclaration de revenus de l'employé ne correspond pas, déclenchant une demande de l'ATO. Résolution : localiser la déclaration TFN originale, confirmer le numéro correct, soumettre une modification via STP et répondre à l'employé. Durée : 30 à 120 minutes par cas.
Au-delà des erreurs de transcription, les erreurs de classification ont leur propre coût. Un paiement forfaitaire saisi comme type A (congé annuel non utilisé) au lieu du type D (composante d'indemnité de licenciement exonérée d'impôt) modifie le revenu imposable de l'employé — le type A est imposable, le type D ne l'est pas. Un employé qui s'attendait à un paiement d'indemnité de licenciement exonéré d'impôt de 5 000 $ voit un montant forfaitaire imposable de 5 000 $ sur son relevé de revenus et dépose une plainte. Durée de résolution d'une erreur de classification : 60 à 90 minutes, car elle nécessite de recalculer le traitement fiscal correct et potentiellement de réémettre le relevé.
Composant 3 : Coût de friction lié à l'audit
| Variable | Valeur par défaut | Votre chiffre |
|---|---|---|
| Taille de l'échantillon d'audit pour les tests de paie | 20 employés | |
| Minutes supplémentaires par employé échantillonné pour vérifier manuellement les données saisies par rapport au PDF d'origine | 5 | |
| Temps du personnel interne pour répondre aux demandes d'audit sur le rapprochement manuel | 3 heures | |
| Taux horaire interne (responsable finance/paie) | $65 | |
| Coût de friction lié à l'audit par an | $195 |
Ce composant est le plus variable car il dépend de la méthodologie de l'auditeur. Certains cabinets d'audit acceptent une feuille de rapprochement construite manuellement sans revérifier l'exactitude de l'extraction ; d'autres — notamment ceux qui suivent les normes d'audit AUASB pour les tests substantiels — exigent une vérification indépendante des données transcrites à partir des documents sources. Lorsque l'auditeur ré-échantillonne, l'auditeur et l'équipe interne passent tous deux du temps qu'ils ne passeraient pas si l'extraction était automatisée et si le mappage original-vers-feuille de calcul était généré par machine et donc reproductible de manière indépendante.
Composant 4 : Coût de traitement des demandes des employés
| Variable | Valeur par défaut | Votre chiffre |
|---|---|---|
| Nombre d'employés | 120 | |
| Taux de demandes des employés de juillet à octobre (%) | 15% | |
| Nombre de demandes | 18 | |
| Minutes par demande (localiser les documents, comparer, répondre) | 10 | |
| Taux horaire de l'administrateur de paie | $48 | |
| Coût des demandes des employés par an | $144 |
Le taux de demandes de 15% repose sur l'expérience des équipes de paie de taille moyenne : environ 1 employé sur 7 contestera au moins un chiffre sur son relevé de paiement ou sa déclaration de revenus. Les déclencheurs les plus courants sont un montant brut de paiement qui ne correspond pas au calcul mental que l'employé fait de son salaire annuel (parce que les primes, les indemnités et les rappels de salaire sont inclus dans le brut mais pas dans le modèle mental du salaire de base de l'employé), un montant d'impôt retenu qui semble trop élevé ou trop faible, et un montant RFBA que l'employé ne reconnaît pas (parce qu'il a oublié la voiture de fonction ou l'avantage d'assurance maladie).
Coût total du traitement manuel par exercice fiscal
Pour un employeur de 120 salariés : 240 $ (main-d'œuvre) + 192 $ (erreurs) + 195 $ (audit) + 144 $ (demandes de renseignements) = 771 $ par exercice fiscal. Pour un employeur de 500 salariés, le total atteint environ 3 200 $ — la main-d'œuvre augmente de façon linéaire, mais les erreurs se cumulent, car les lots plus importants sont plus susceptibles de contenir des résumés complexes (ETP, montants forfaitaires, bénéficiaires étroitement liés). Pour un employeur de 1 000 salariés ou plus, le total dépasse 6 500 $ par exercice fiscal. Ce sont les coûts du traitement des résumés d'une seule année. Multipliez par cinq ans (la durée minimale de conservation des dossiers exigée par l'ATO) et le coût cumulé pour un employeur de 120 salariés s'élève à 3 855 $ — entièrement consacré à la ressaisie de données qui existent déjà dans des PDF, des scans et des exports du système de paie.
Où les coûts du traitement manuel se cachent en dehors de juillet
Le cadre de coûts par exercice fiscal ci-dessus couvre les coûts engagés entre juillet et octobre. Trois coûts supplémentaires sont différés — parfois de plusieurs mois ou années — et ne sont presque jamais imputés au traitement manuel du PAYG :
Pénalités pour insuffisance de l'ATO sur les rapports de retenue PAYG incorrects
Si une erreur de transcription manuelle sur le rapport annuel de relevé de paiement PAYG (NAT 3447) entraîne une sous-déclaration du montant retenu, l'ATO peut appliquer une pénalité pour insuffisance de 25 % de l'insuffisance pour défaut de diligence raisonnable, de 50 % pour négligence, ou de 75 % pour mépris intentionnel. Pour un seul chiffre transposé causant un écart de déclaration de 5 000 $, une pénalité de 25 % équivaut à 1 250 $. L'ATO fait la distinction entre les erreurs véritables et la négligence systémique — une équipe de paie qui ressaisit manuellement les relevés chaque année sans mécanisme de vérification est plus difficile à défendre comme ayant fait preuve de « diligence raisonnable » qu'une équipe qui utilise l'extraction automatisée avec une piste d'audit vérifiable par machine. Le cadre de pénalités récompense les processus qui peuvent démontrer des contrôles de précision systématiques.
Reprise de la migration du logiciel de paie
Lorsqu'un employeur change de plateforme de paie — de MYOB à Xero, ou d'un système de bureau hérité à une plateforme cloud — les données historiques des employés doivent être migrées. Les chiffres des relevés PAYG des années précédentes (rémunération brute, impôt retenu, cotisations super) constituent la base des soldes d'ouverture dans le nouveau système. Si la seule trace de ces chiffres est la feuille de calcul de rapprochement saisie manuellement de chaque année précédente, l'équipe de migration doit soit faire confiance aux saisies manuelles (sans vérification par rapport aux documents sources), soit réextraire chaque relevé historique dans le nouveau système. Une migration qui pourrait être réalisée en une journée à l'aide de données historiques structurées et extraites par machine prend une semaine lorsque la vérification des sources est requise — et le coût de cette semaine supplémentaire est un coût différé du traitement manuel encouru des années après la saisie manuelle initiale.
Coût d'opportunité : ce que l'équipe de paie ne fait pas en juillet
Les cinq heures qu'un administrateur de paie passe à ressaisir les relevés PAYG sont cinq heures non consacrées à des tâches de juillet à valeur ajoutée : examiner les exigences de transition Payday Super (en vigueur à compter du 1er juillet 2026, exigeant que les cotisations SG parviennent aux fonds des employés dans les sept jours ouvrables suivant chaque date de paie), rapprocher le BAS du T4 avant l'échéance de dépôt du 28 juillet, former le nouveau personnel de paie aux codes de déclaration STP Phase 2, ou préparer le budget de paie pour le nouvel exercice financier. La saisie manuelle des données a un coût d'opportunité — et en juillet, lorsque chaque équipe de paie est limitée en capacité, ce coût est plus élevé qu'à tout autre moment de l'année.
Ce que l'extraction automatisée change dans l'équation des coûts
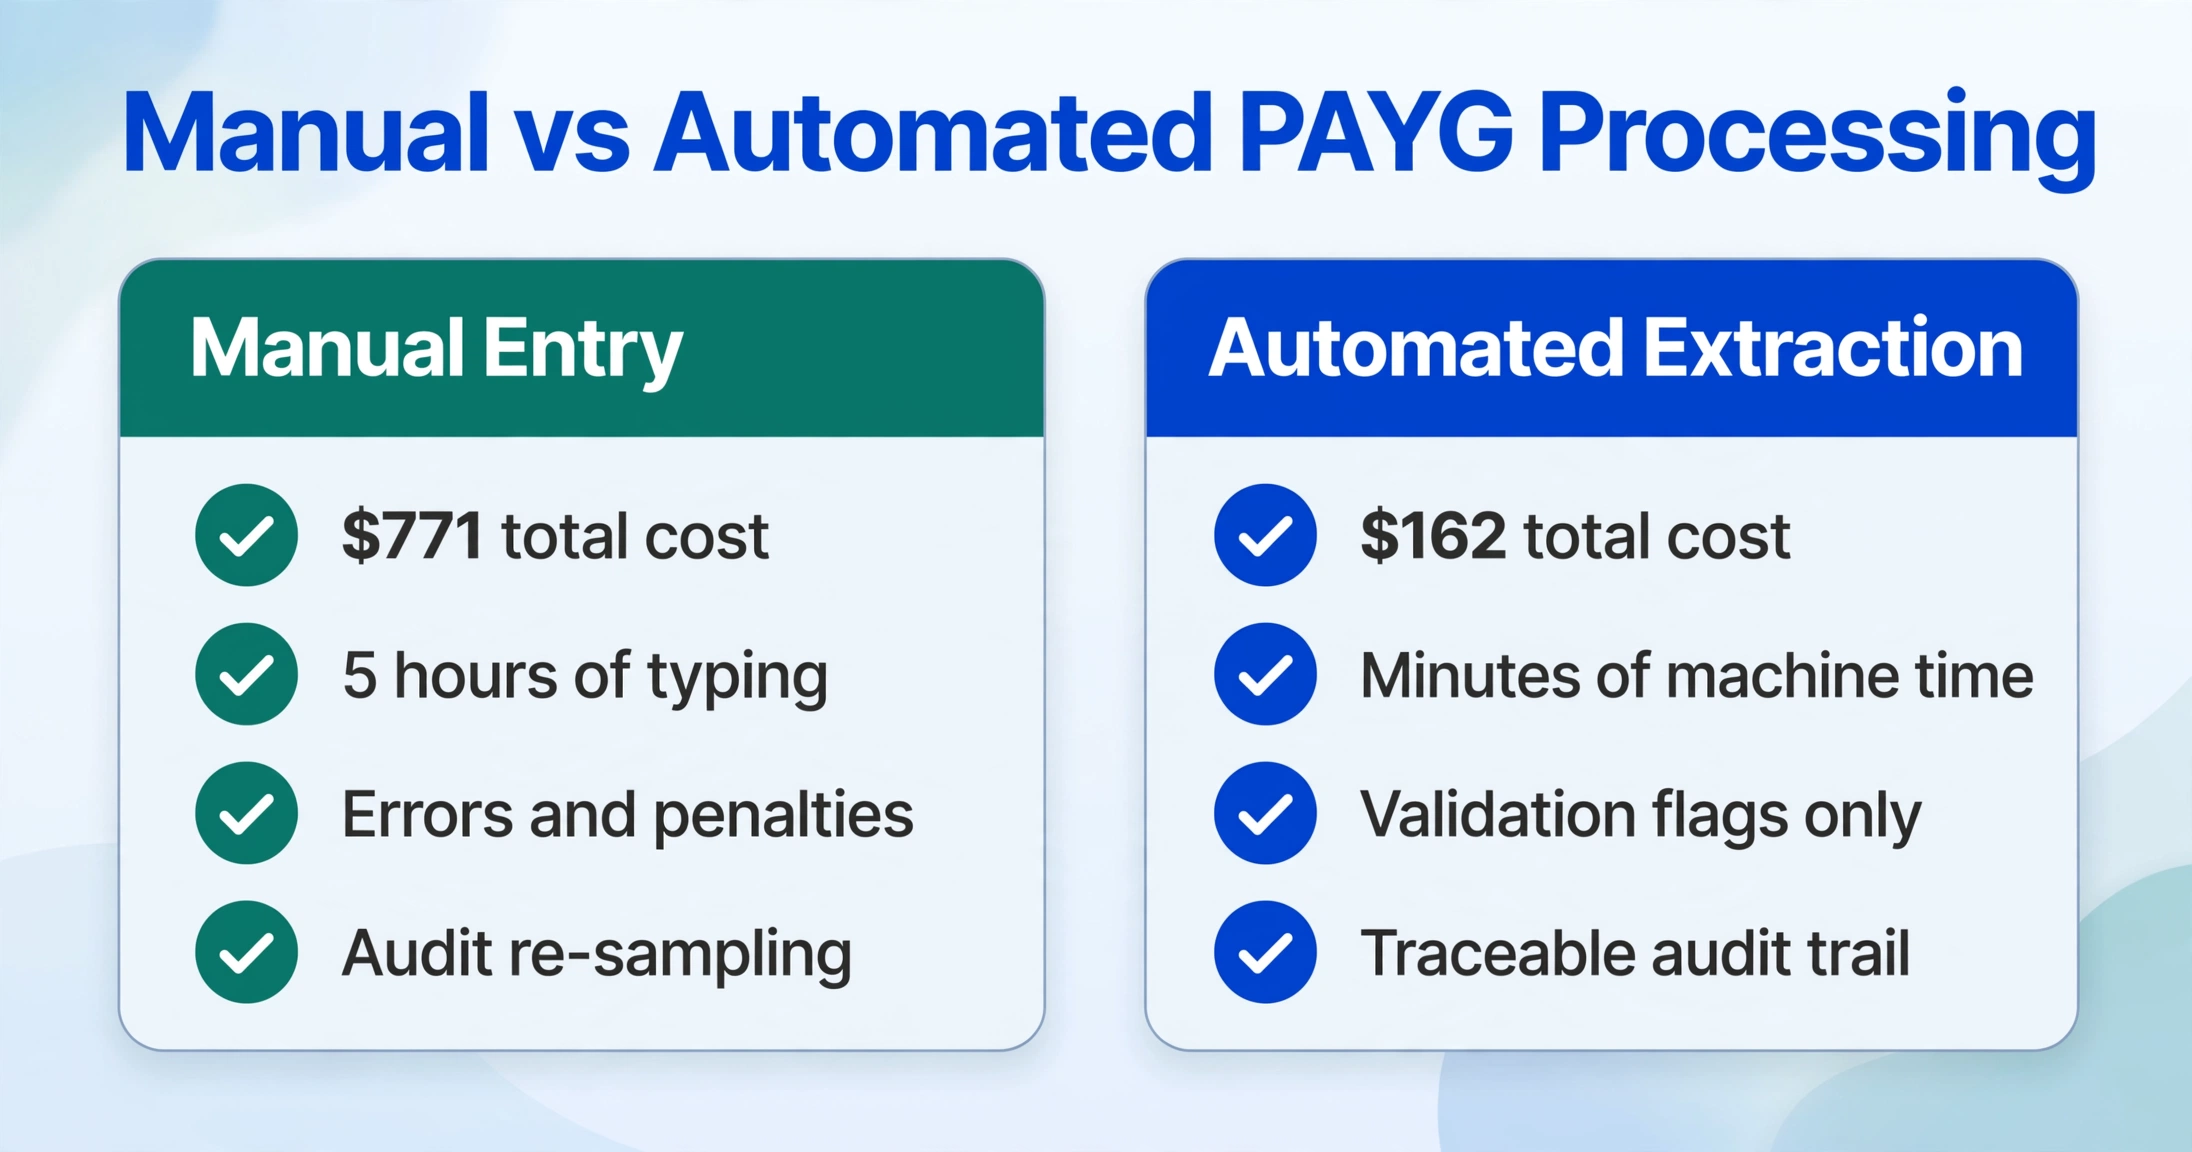
Remplacer la saisie manuelle par l'extraction automatisée des relevés PAYG élimine presque entièrement le composant 1 (main-d'œuvre directe) — l'extraction elle-même prend des minutes plutôt que des heures. Mais l'impact financier le plus important concerne les composants 2 à 4, où la réduction des coûts est multipliée parce que les erreurs, les frictions d'audit et les demandes des employés amplifient le coût initial de la saisie des données.
La comparaison des coûts pour un employeur de 120 employés, par année fiscale :
| Composant de coût | Saisie manuelle | Extraction automatisée | Économie annuelle |
|---|---|---|---|
| Main-d'œuvre directe | $240 | $0 (temps machine) | $240 |
| Correction des erreurs | $192 | $40 (examen des indicateurs de validation) | $152 |
| Friction d'audit | $195 | $50 (temps de vérification réduit) | $145 |
| Demandes des employés | $144 | $72 (moins d'erreurs = moins de demandes) | $72 |
| Total | $771 | $162 | $609 |
L'économie annuelle de $609 pour un employeur de 120 employés passe à environ $2,500 pour un employeur de 500 employés et à $5,000 pour un employeur de 1,000 employés. Sur cinq ans — la période minimale de conservation des documents exigée par l'ATO — un employeur de 120 employés économise environ $3,045 en coûts directs et indirects, tout en constituant une archive d'extraction vérifiable et auditable qui réduit le coût de tout futur examen de l'ATO, de toute migration de logiciel de paie ou de tout litige avec un employé nécessitant l'accès aux données historiques des relevés.
Le même cadre de coûts s'applique aux employeurs britanniques qui traitent les formulaires P60 et les certificats de départ P45 — le type de document change, l'année fiscale et la devise changent, mais les quatre composants de coût (main-d'œuvre, erreurs, friction d'audit, demandes) et leurs proportions relatives restent remarquablement cohérents d'une juridiction à l'autre.
Questions fréquemment posées
Comment calculer le taux horaire complet de ma propre équipe de paie ?
Commencez par le salaire annuel de base (par exemple, 75 000 $ pour un agent de paie). Divisez par 1 976 heures (38 heures × 52 semaines) pour obtenir le taux horaire de base (37,96 $). Ajoutez la superannuation à 12 % (4,56 $). Ajoutez les coûts annexes — l'assurance contre les accidents du travail (généralement 1 à 3 % du salaire), la taxe sur les salaires (varie selon l'État, généralement 4 à 6 % en NSW/VIC) et la majoration de congé. Une estimation raisonnable des coûts annexes est de 20 à 25 %, soit environ 9,50 $. Taux horaire complet : environ 52 $. Utilisez ce chiffre pour les calculs de coûts internes. Pour un responsable de paie à 120 000 $, le taux complet est d'environ 78 $ de l'heure.
Quelle est l'erreur unique la plus coûteuse dans le traitement manuel du PAYG ?
La mauvaise classification d'un paiement forfaitaire. Saisir un paiement d'indemnité de licenciement légitime de 20 000 $ comme somme forfaitaire A (congé annuel imposable non pris) au lieu de la somme forfaitaire D (composante d'indemnité de licenciement exonérée d'impôt) signifie que le relevé de revenus de l'employé affiche 20 000 $ de revenu imposable supplémentaire. L'employé est imposé sur ce montant, conteste l'évaluation, et l'employeur doit réémettre le relevé de paiement avec la bonne classification. Le coût de correction d'une somme forfaitaire mal classée : 60 à 90 minutes de temps d'un agent de paie, un éventuel dépôt BAS modifié si l'erreur a affecté la déclaration d'activité, et — dans le pire des cas — une plainte de l'employé auprès du Fair Work Ombudsman si l'erreur a affecté les droits de l'employé au titre de l'indemnité de fin de contrat.
Le cadre de coûts change-t-il si mon entreprise est entièrement sur STP ?
Si 100 % de vos employés sont déclarés via STP et que vous n'avez aucun relevé de paiement PAYG traditionnel à émettre — aucun bénéficiaire étroitement lié, aucun reliquat pré-STP, aucun certificat tiers — le coût direct de main-d'œuvre (composante 1) tombe à presque zéro car votre rapprochement de fin d'année est effectué dans le système de paie. Cependant, les composantes 2 à 4 peuvent toujours s'appliquer si vos données STP contiennent des erreurs nécessitant une correction après finalisation, si votre auditeur échantillonne les registres de paie et doit retracer les chiffres déclarés via STP jusqu'aux documents sources, ou si les employés contestent les chiffres de leur relevé de revenus. STP élimine le relevé papier mais pas l'obligation de rapprochement — et pour les employeurs présentant l'un des cas particuliers (bénéficiaires étroitement liés, registres pré-STP, certificats tiers), les composantes 1 à 4 restent pleinement applicables.
Comment comptabiliser le coût d'une migration de logiciel de paie dans le cadre ?
Ajoutez une cinquième composante : le coût de reprise lié à la migration. Estimez le nombre de relevés des années antérieures à revérifier pendant la migration (généralement tous les relevés des trois exercices fiscaux les plus récents), multipliez par le temps par relevé pour extraire les données des PDF ou des scans (2,5 minutes en manuel, presque nul si déjà extraites dans une feuille de calcul), et appliquez le taux horaire de l'équipe de paie. Pour 120 employés × 3 ans × 2,5 minutes à 48 $/heure : 720 $. Il s'agit d'un coût unique déclenché par l'événement de migration, mais c'est une conséquence directe de l'absence de données historiques extraites par machine — et pour les employeurs qui changent de plateforme de paie tous les 5 à 7 ans, c'est un coût récurrent sur ce cycle.