7 PAYG Summary Data Errors That Trigger
ATO Reconciliation Mismatches
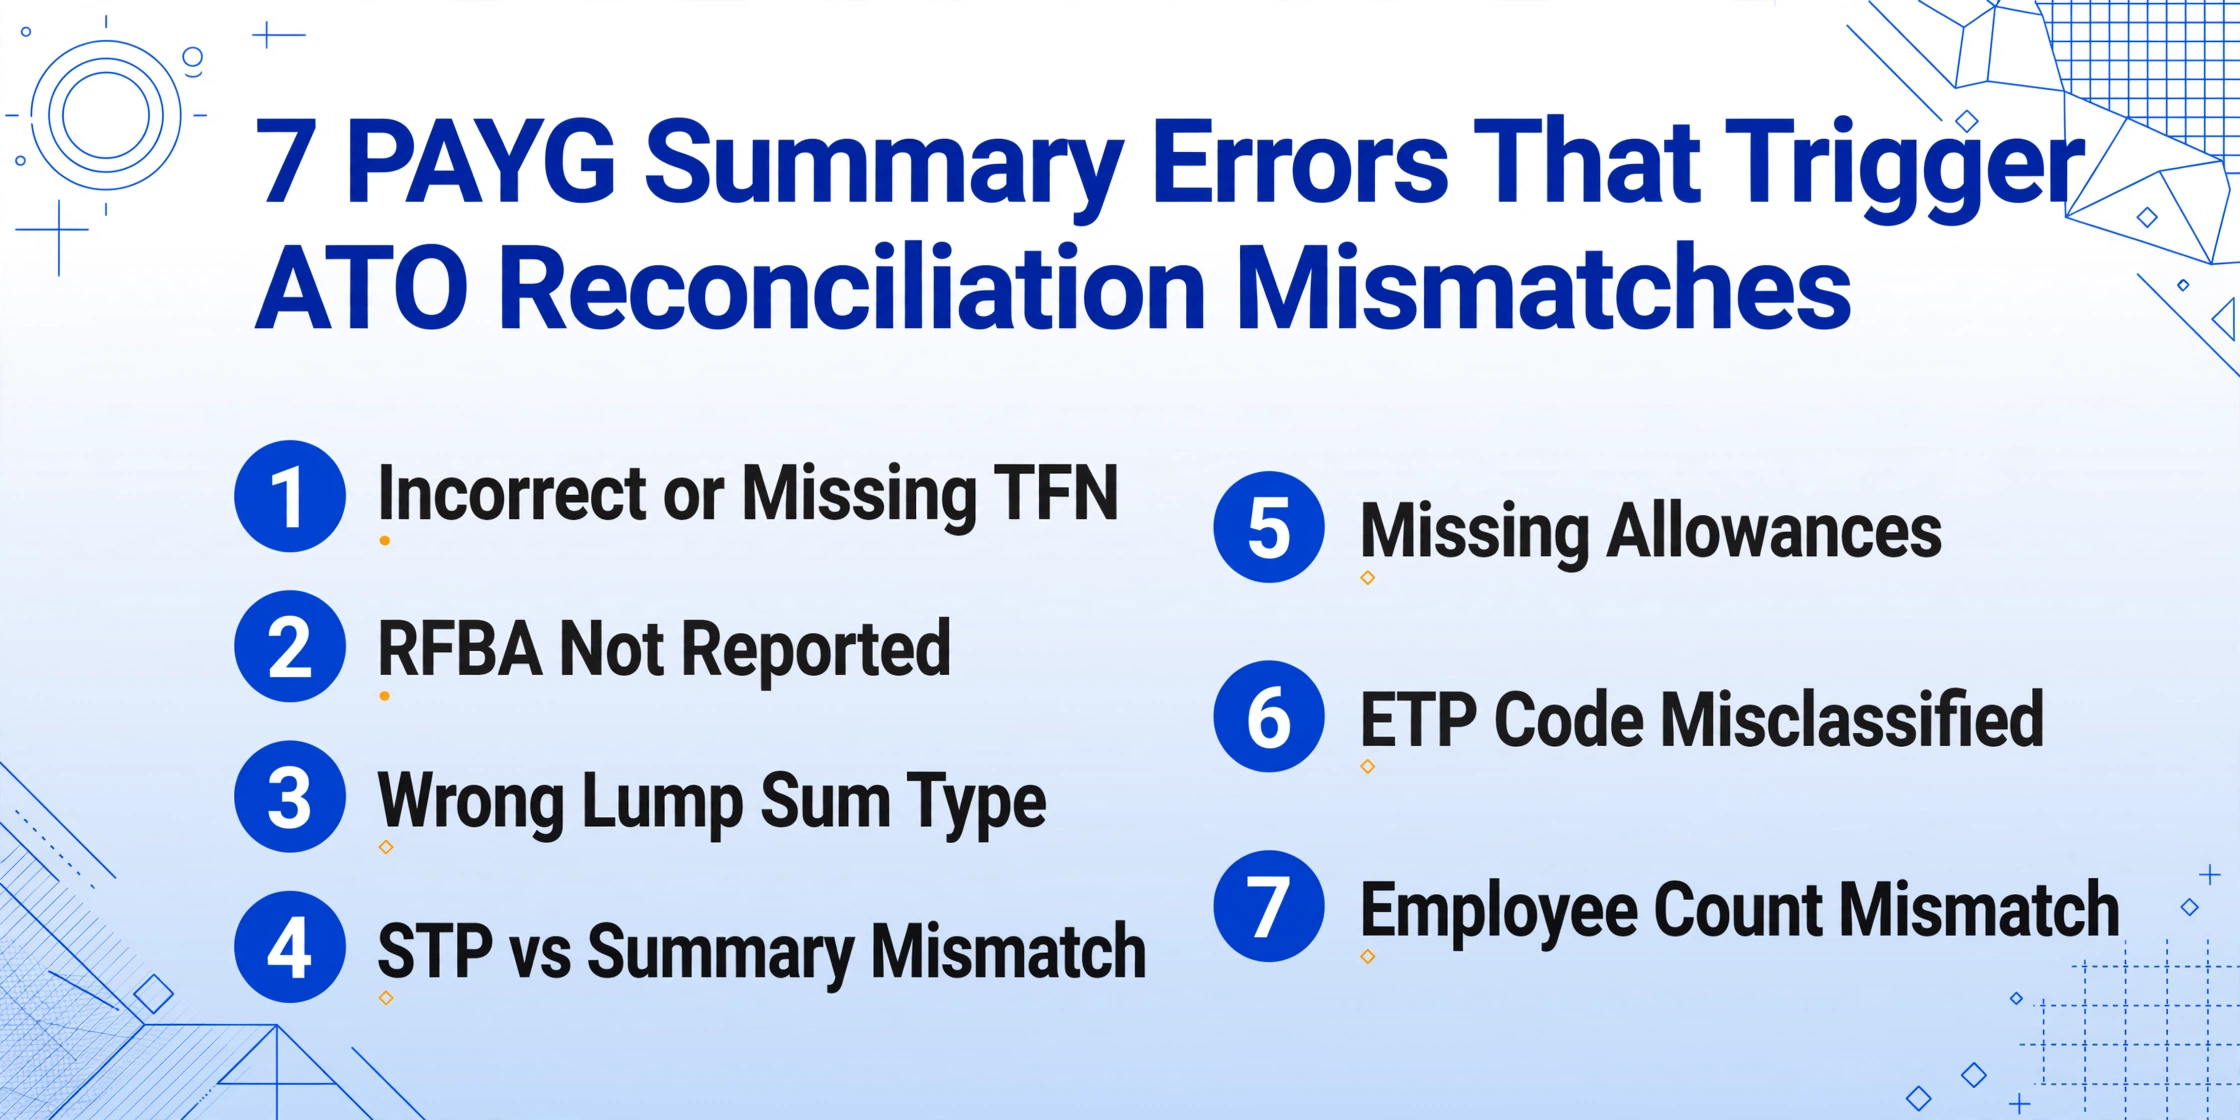
ブリスベンの中規模製造企業の給与担当者は、2025年9月にATOのデータ照合クエリを1件解決するのに3日間を費やしました。このクエリは、ある従業員のPAYG支払サマリーにおける210ドルの差異によって発生したものです。雇用主が報告した総支払額87,450ドルと、従業員が最終給与明細に基づいて確定申告で申告した87,240ドルの差です。根本原因は、STP確定申告の提出後に処理された210ドルの手動給与調整が、給与システムには反映されたものの支払サマリーには反映されなかったことでした。修正には、修正済みSTPレポート、再発行された支払サマリー、ATOの照会状への回答が必要で、3桁の差異を解決するのに約6時間の作業を要しました。これは珍しいことではありません。ATOのデータ照合システムは差異を自動的にフラグ付けし、フラグ付けされたケースの85〜89%が実際の調整につながります。この記事では、最も一般的な7つのPAYGサマリーエラー、それぞれが引き起こすATOへの具体的な影響、そして最も重要なこととして、申告後に修正するのではなくデータ抽出中に防ぐ方法について説明します。
重要ポイント
- ブリスベンの給与担当者は、STP確定後に処理された1件の給与調整により発生した210ドルの差異を解決するのに6時間を費やしました。ATOの自動データ照合はあらゆる規模の差異をフラグ付けし、85〜89%が調整につながるためです。
- 最も一般的な7つのPAYGエラーには、不注意ではない共通の根本原因があります。給与システムの出力と照合スプレッドシートの間のギャップを、7月の限られた期間に人間の目で埋めている一方で、同じ担当者がSTP確定、スーパー(退職年金)の締切、従業員からの問い合わせを同時に処理しているのです。
- 抽出時のあなたの役割はデータ入力ではなく例外管理です。計算列がTFNを検証し、RFBAのギャップをフラグ付けし、一時金の種類を退職ステータスと照合し、310行のうち実際に再確認が必要な8行を表面化させます。
PAYGサマリーエラーがATOに到達する仕組み—そしてなぜ大半が事後発覚となるのか
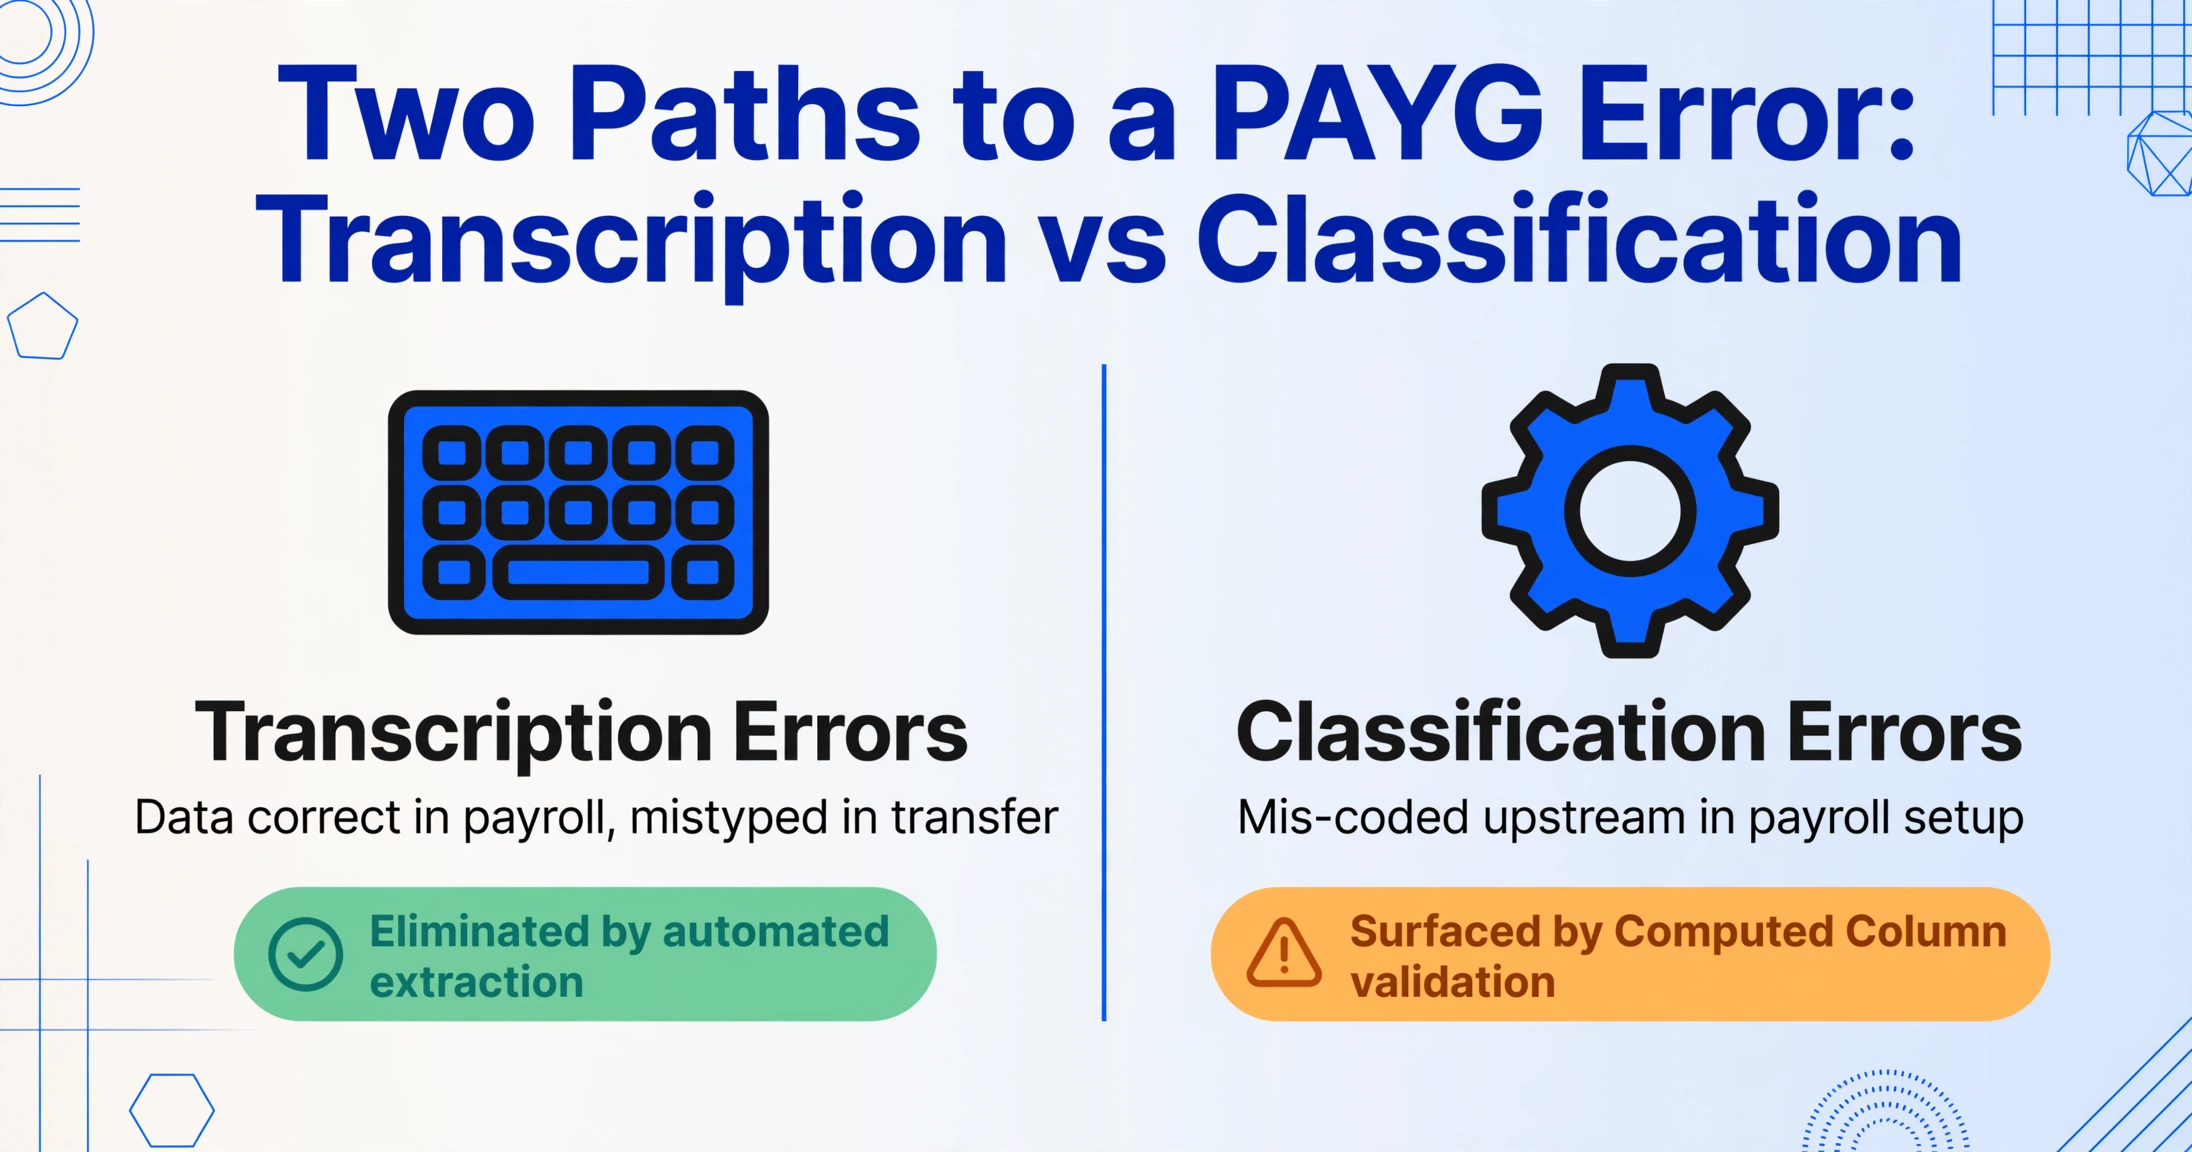
PAYG支払サマリーのエラーは2つのカテゴリに分類されます。転記エラー(給与システムでは正しかったデータが、サマリーや照合用スプレッドシートへの転記時に誤入力されたもの)と分類エラー(給与システムで誤って分類されたため、サマリーにも誤って表示されるもの)です。転記エラーは防止が容易なタイプです。自動抽出により、機械がサマリーを直接読み取るため、文書から出力までの間に人の入力ステップがなくなり、転記エラーは排除されます。分類エラーは抽出段階での防止がより困難です。エラーの発生源が上流、つまり給与システムの設定、STP申告の構成、または支払タイプの手動コーディングにあるためですが、抽出処理でも計算列の検証ルールにより異常なパターンをフラグし、サマリーが従業員やATOに届く前に分類エラーを検出できます。
どちらのタイプのエラーも、一度申告されるとATOの2つの対応のいずれかを引き起こします。データ照合照会(ATOの自動システムが雇用主の報告額と従業員の納税申告書の不一致を検出し、説明を求める文書を発行する)か、正式な審査または監査中にエラーが発見された場合の不足税額に対する過怠税(ATOが合理的な注意の欠如、無謀、または意図的な無視のいずれと判断するかに応じて、未納税額の25%〜75%)です。以下の7つのエラーは、最も一般的なものから最も重大なものの順に並べていますが、いずれも複数の従業員にわたって繰り返されると、単発の照会文書から組織的なコンプライアンス審査へと発展する可能性があります。
エラー1: TFNの誤りまたは欠落 — 9桁の落とし穴
ATOへの影響: TFNが欠落している場合、従業員の限界税率ではなく47%(最高限界税率+メディケア税)で源泉徴収されます。TFNが存在するものの誤っている場合(通常は2桁の入れ替え)、従業員のmyGovの事前入力には身に覚えのない雇用主が表示され、従業員が所得明細に異議を申し立て、ATOが雇用主にデータ照合の照会を発行します。解決にかかる時間: 影響を受ける従業員1人につき30分から2時間。
発生原因: 給与担当者が支給明細書からTFNを照合スプレッドシートに入力する際に2桁を入れ替える — 123 456 789 が 123 456 798 になる。9桁すべてが存在するため、目視チェックではエラーを検出できません。スプレッドシートはSTPデータの検証に使用され、誤ったTFNが最終確定データに混入します。第三者プロバイダーからの紙の明細書の場合、TFNが手書きで判読しにくいことがあり、スキャン品質が低いと「8」が「3」に見えるケースでは、3時間の調査になることもあります。
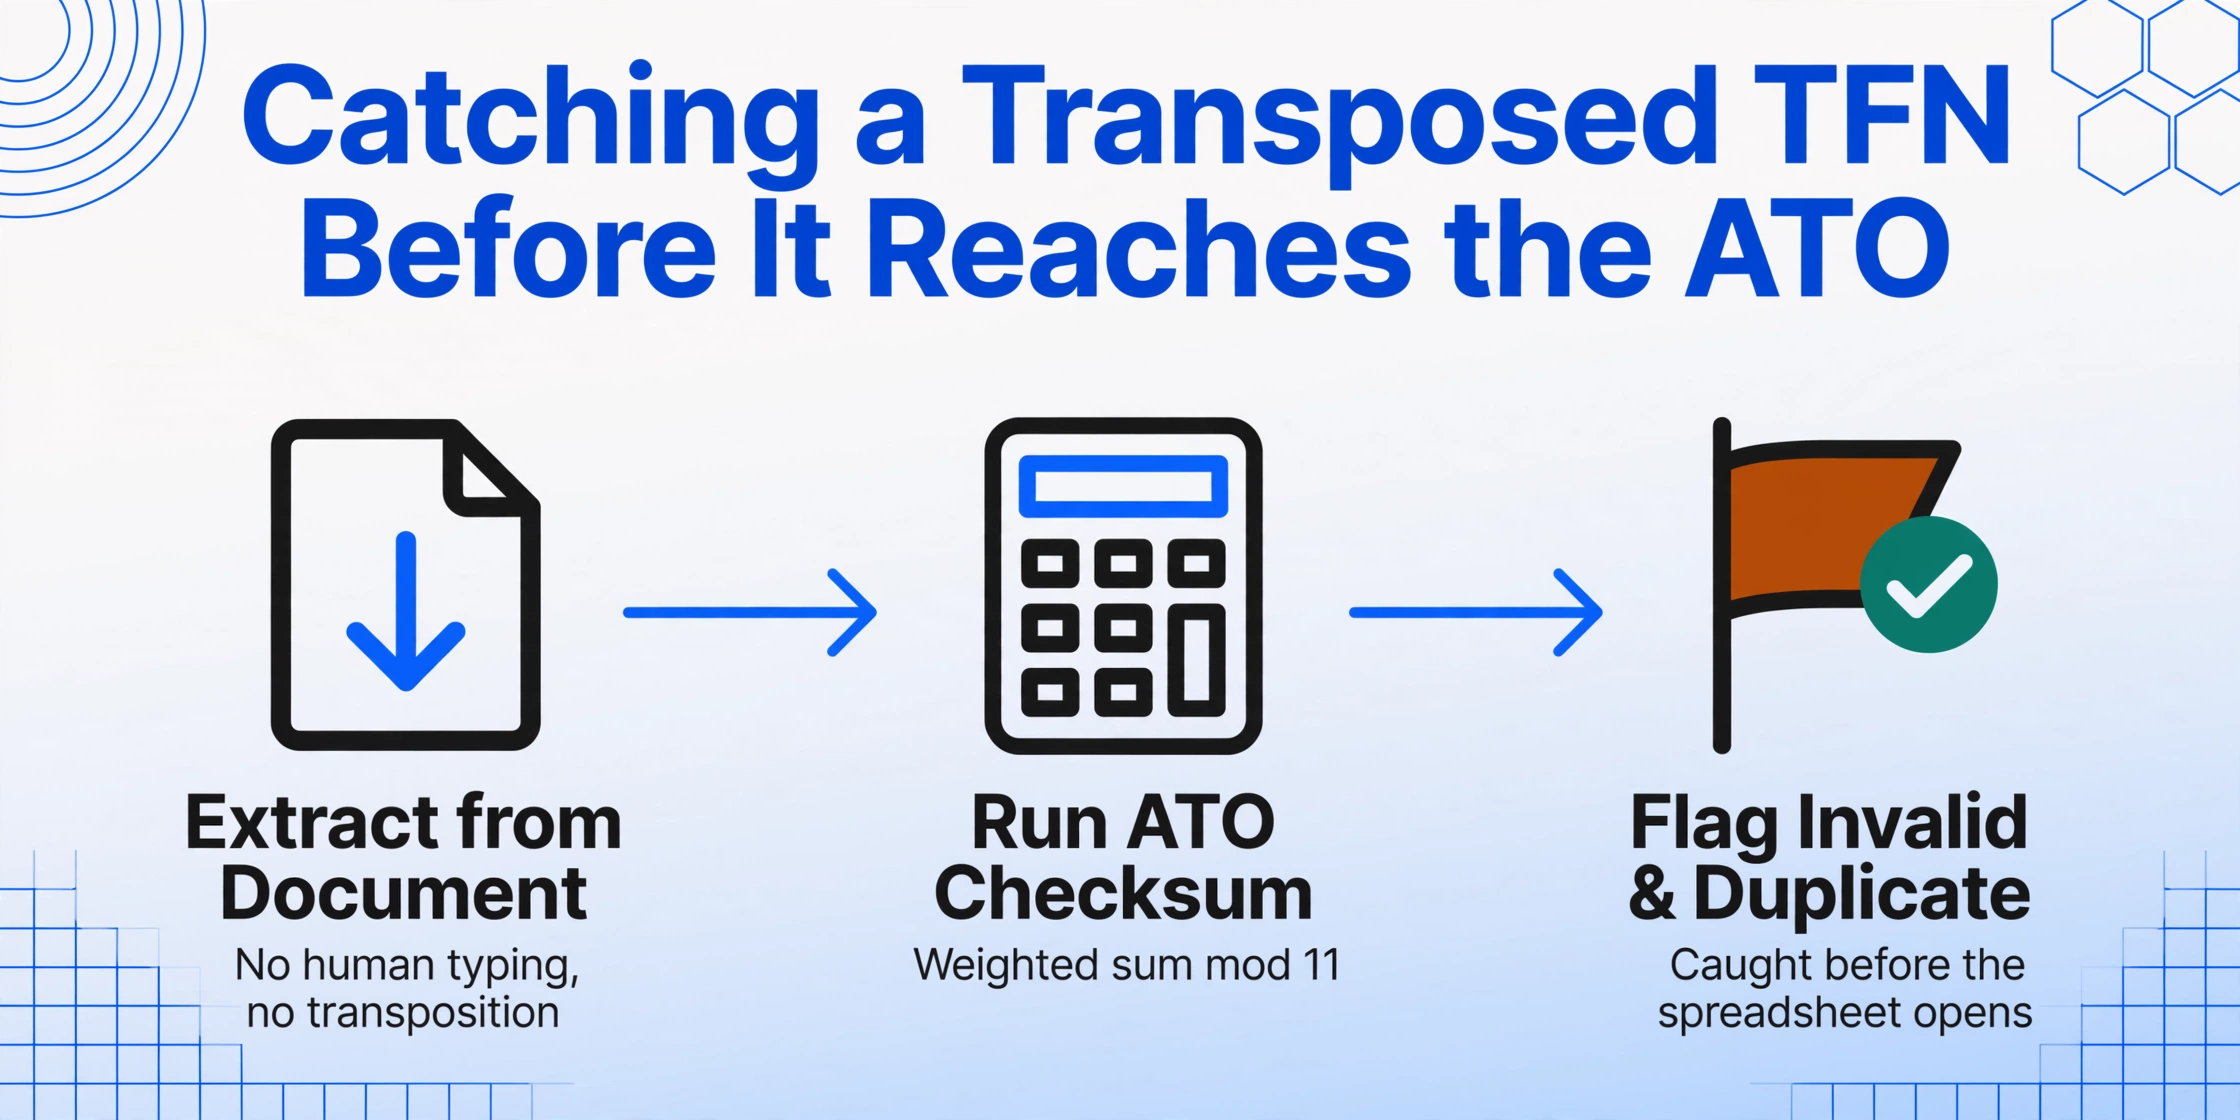
抽出時の防止策: 自動抽出は文書の視覚コンテンツからTFNを読み取るため、手入力も桁の入れ替えも発生しません。バッチ処理では、ATOのTFNチェックサムアルゴリズム(最初の8桁の加重合計を11で割った剰余が9桁目と一致する必要がある)を抽出されたすべてのTFNに対して実行する計算列が、スプレッドシートを開く前に無効な番号にフラグを立てます。行間で重複するTFNにフラグを立てる追加の列は、2人の従業員が同じ誤入力されたTFNを共有するシナリオを検出します — このパターンは、抽出と目視レビューの両方を通過しても検出されない可能性があります。
エラー2: 報告対象フリンジ給付(RFBA)が未報告、または誤って報告されている
ATOによる影響: 要約からRFBAが省略されているにもかかわらず、従業員が実際に報告対象フリンジ給付を受けている場合、メディケアlevy surchargeおよびHELP返済目的における従業員の所得が過少申告となります。従業員が受ける資格のない税還付を受けたり、支払うべきlevyを回避したりする可能性があります。ATOが雇用主のFBT申告書(FBT年度終了日である3月31日に対して5月21日までに提出)をPAYG要約に報告されたRFBA額と照合すると、不一致が単一従業員への問い合わせだけでなく、雇用主レベルの審査を引き起こします。1つの要約の誤ったRFBAが、雇用主のFBT報告全体のコンプライアンス審査に波及する可能性があります。
発生原因: FBT年度(4月1日から3月31日)と会計年度(7月1日から6月30日)は一致しません。2026年4月に提供されたフリンジ給付は2026-27年度のFBT年度に属しますが、給与チームが会計年度のロジックをRFBAフィールドに誤って適用した場合、従業員の2025-26年度のPAYG要約に表示される可能性があります。あるいは、RFBA額はFBT申告書用に正しく計算されたものの、給与システムで更新されなかった場合、要約にはRFBAが$0と表示されますが、FBT申告書にはその従業員の非ゼロのgrossed-up値が報告され、ATOの自動照合が不一致をフラグ付けします。
抽出時の防止策: 計算列で、従業員の総報酬(総支給額+給与犠牲額)が$100,000を超え、かつRFBAが$0の場合にレビュー用にフラグを付けるチェックを行います。高所得従業員は統計的に報告対象フリンジ給付を受ける可能性が高いためです。別の検証ルールとして、既知のフリンジ給付制度(社用車、健康保険、娯楽給付)を持つ従業員について、RFBAが非ゼロでありFBT申告書のスケジュールと一致することを確認します。7月14日の最終化前にFBT申告書と照合された抽出スプレッドシートは、要約を修正する時間がまだあるうちにRFBAの不一致を検出します。
エラー3: 一時金の種類の誤り — A、B、D、Eの混同
ATOによる影響: 一時金支払いを誤って分類すると、従業員の課税所得と税額が変わります。$15,000の正当な退職金支払いを、Lump Sum D(非課税の退職金部分)ではなくLump Sum A(課税対象の未消化年次休暇)として入力すると、従業員の所得明細に$15,000の追加課税所得が表示されます。従業員はその金額に対して課税され(32.5%の限界税率にメディケア税を加えると最大$4,875)、査定に異議を申し立て、苦情を申し立てることになります。雇用主は明細を再発行し、修正済みのSTPレポートを提出し、ATOが誤った査定に対して課した延滞利息を従業員に補償する必要がある可能性があります。さらに悪い場合、複数の従業員について複数年にわたり一時金を誤分類している事業を調査する清算人や管財人は、単一の誤分類よりもはるかに深刻な、組織的な給与コンプライアンス違反を特定する可能性があります。
発生原因: 給与ソフトウェアの退職金支払いワークフローでは、給与担当者がドロップダウンから一時金の種類を選択する必要があります。担当者がType A(年次休暇 — 課税対象)とType D(退職金 — 非課税)の税務上の違いに精通しておらず、誤ったオプションを選択します。ソフトウェアは誤った分類で明細を生成し、金額($15,000)が種類に関係なく妥当に見えるため、その後のレビューで問題が検出されません。このエラーは、従業員の税務申告が査定され、ATOのシステムが、雇用主がLump Sum Dを報告したのに従業員の申告にその金額を含む課税所得が表示されている(またはその逆)ことを検出したときに初めて表面化します。
抽出時の防止策: 抽出時に検証ルールを作成します。Lump Sum Dがゼロ以外の従業員については、正当な退職金または早期退職制度の確認のためにその行にフラグを立て、明細を発行する前に書類(退職金通知書、早期退職制度の承認書)を要求します。Lump Sum AまたはBがゼロ以外の従業員については、その従業員が実際にその会計年度中に退職したことを確認します — 在職中の従業員に未消化休暇の一時金があってはなりません。給与システムの休暇残高と明細の一時金額を相互参照する計算列は、明細の休暇支払額が退職時の未消化休暇残高と一致しない差異を検出します。
エラー4: STP最終報告の数字が支払要約の数字と一致しない
ATOの影響: STPを通じて報告された従業員について、STP最終報告の申告とPAYG支払要約(同じ従業員・同じ期間に両方が存在する場合——本来は存在すべきではないが、時々存在する)は同一の数字を報告しなければなりません。不一致があると、従業員は同じ雇用主から2つの異なるバージョンの収入を受け取ることになります:myGov(STP)経由と紙/PDFの要約です。従業員の税務申告——myGovのプリフィルを使用——が手元の支払要約と一致しない可能性があります。ATOのデータ照合が不整合を検出し、雇用主と従業員の両方に問い合わせを行います。解決策:雇用主はどちらの数字が正しいかを判断し、誤った方を修正し(STP更新イベントまたは再発行された要約)、従業員に通知する必要があります。
発生原因: 最も一般的なシナリオ:従業員が同じ会計年度内にSTP前の期間からSTP期間へ移行した場合(例:雇用主が2025年10月にSTPを導入)。給与システムは7月〜9月のSTP前期間のPAYG支払要約と、10月〜6月のSTPデータを生成します。2つのデータセットが最終報告前に照合されない場合、従業員は重複または不整合のある数字で両方の報告書に表示される可能性があります。あまり一般的ではありませんが同様に問題のあるシナリオ:STP最終報告後に手動で給与調整が入力され給与システムが更新されたが、対応するSTP更新イベントが提出されていない場合——ATOが保持するSTPデータは現在のものではなくなりますが、雇用主自身のシステム内では不一致フラグは表示されません。
抽出時の防止策: 同じ会計年度内に従来のPAYG要約(STP前期間)とSTP報告データ(移行後期間)の両方を受け取った従業員については、両方のデータソースを照合スプレッドシートに抽出し、給与システムの通年報告書と合計を照合します。抽出スプレッドシートが唯一の情報源となります:各従業員のTFNをVLOOKUPでSTPデータおよびSTP前の要約と照合し、両方のソースにわたる総支給額と源泉徴収税の合計が給与の年度累計報告書と一致することを確認し、合計が一致しない従業員にフラグを立てます。これにより、STPデータと要約がそれぞれ内部的には整合しているように見えても、同じ従業員について異なる合計を報告するシナリオを防ぎます。
エラー5: 手当の欠落 — 非課税支給が未報告になるケース
ATOの影響: 手当は、種類ごとに税務上の取り扱いが異なるため、PAYG支給明細書に別途項目として記載する必要があります。工具手当はATOが定める率まで非課税となる場合があり、出張手当は旅行日誌の有無によって一部課税となる場合があり、救急手当は全額課税となります。手当が総支給額にまとめられて別途項目として記載されない場合、従業員は確定申告で正しい税務上の取り扱いを主張できません。手当が明細書から完全に省略された場合、従業員の報告所得は過少申告となり、ATOのデータ照合(雇用主のBAS賃金合計と従業員の明細書合計を比較する)によって差異が検出されます。手当の不一致は通常、BASと明細書の不一致として表面化します — BASに報告された賃金が明細書の総支給額の合計よりも高い場合、ATOから未報告の従業員所得に関する問い合わせが発生します。
発生原因: 給与システムは内部報告目的で手当を総賃金の一部としてコード化する一方、PAYG明細書には別行として印刷する場合があります。明細書を抽出する給与担当者が、給与台帳に表示されている総支給額(手当を含む場合がある)を入力する一方、明細書には手当が別途印刷されている場合、抽出された金額は過大になります。逆に、給与担当者が明細書から手当額を入力する際に総支給額に含め忘れた場合、抽出された金額は過少になります。このエラーは、給与システムが内部で報告する内容と明細書が外部に報告する内容の不一致であり、一方の情報源を信頼して他方と照合しない抽出スプレッドシートがエラーを増幅させます。
抽出時の防止策: 出力スキーマで手当を別々の列として抽出します。総支給額と全手当列を合計し、その結果を給与システムの年度累計総賃金報告と比較する計算列は、一方の情報源では手当が総支給額に含まれ、他方では分離されているケースを検出します。非ゼロの手当タイプで金額が不自然に見える場合(オフィスワーカーの5万ドルの工具手当、年間5,000 km走行したフィールド技術者の200ドルの出張手当など)にフラグを立てる別の検証列は、行ごとのレビューなしで誤分類を検出します。
エラー6: ETP構成要素の誤分類 — コードの誤り、税金の誤り
ATOの影響: 雇用終了支払い(ETP)には、税務上の取り扱いを決定するETPコードが割り当てられます。Rは正当な解雇、Oはその他(辞職、解雇、退職金)、Dは死亡給付、Bは障害、Nは非除外支払いです。ETP上限額 — 優遇税制の対象となる最大額 — はコードによって異なります。R(解雇)とすべき支払いがO(その他)とコード付けされた場合、従業員が受け取るETP上限額は低くなります。2025-26年度(毎年物価連動)のコードRでは$245,000ですが、コードOでは全所得上限の$180,000から他の課税所得を差し引いた額になる可能性があり、課税所得と優遇課税所得の差は数万ドルに上ります。従業員は、税務申告書にETPの税負担が予想よりはるかに大きいことが表示された時点でこのエラーに気づきます。雇用主は、正しいコードでETP支払い明細を再発行し、源泉徴収税を再計算し、追加の税金と利息について従業員に補償する必要がある可能性があります。
発生原因: 給与ソフトウェアで退職処理を行う給与担当者には、ETPコードのドロップダウン(R、O、D、B、N)が表示されますが、各コードが税務上どのような意味を持つかについての画面上の説明は最小限です。担当者は、退職理由に一致するコードではなく、「適切に聞こえる」コードを選択します。従業員が退職合意書(「恩恵的支払い」や「退職金」などの表現を使用し、「解雇」とは明記されていない場合があります)に署名した解雇の場合、担当者はその合意書に「解雇」という言葉が含まれていないため、O(その他)を選択する可能性があります — たとえその退職がATOの正当な解雇の定義を満たしている場合でもです。コードは給与システムに保存され、ETP明細に印刷され、STPを通じてATOに報告されます — そして、ETP総額はコードに関係なく正しいため、その後のレビューで誤分類が検出されることはありません。
抽出時の防止策: ETPコードを別の列として抽出し、HRシステムに記録された退職理由と照合します。退職理由が「解雇」または「人員整理」であるのにコードOのETP、または退職理由が「辞職」であるのにコードRのETPをフラグ付けする計算列は、明細が従業員に届く前に潜在的な誤分類を表面化させます。複数のETP明細を一括抽出する場合、ETP金額をコード別にグループ化し、その分布を期待されるパターンと比較する列(単一の解雇ラウンドを実施している企業では、同じプロセスで解雇された従業員にRコードとOコードが混在するべきではありません)が、体系的なコード入力エラーを検出します。
エラー7:従業員数の不一致 — 照合から誰かが欠落している
ATOの影響:PAYGサマリーを発行した従業員数は、STP、BAS、年次報告書を通じてATOに報告されたPAYG源泉徴収の従業員数と一致している必要があります。年度中に給与を受け取ったもののサマリーを受け取っていない従業員は、自身の所得と源泉徴収額の記録がなく、正確に確定申告を行うことができず、後日サマリーを受け取った場合や欠落に気付いた場合には、すでに誤った申告を行っている可能性があります。ATOのデータ照合により差異が検出されます。年次報告書のPAYG源泉徴収対象従業員数がBASの従業員数より少ない場合、またはサマリーの総支給額がBASに報告された賃金より少ない場合です。雇用主は差異を説明する必要があり、従業員が漏れていた場合は、すでに終了した税年度分を含む遡及的なサマリーを発行する必要があります。
発生原因:会計年度中に退職したが一部期間勤務した従業員が、最も一般的に漏れるグループです。給与担当者が現在の従業員リスト(退職者を除く)からサマリーを生成し、年度全体の給与台帳と照合しないことが原因です。1シフトのみ勤務し12ドルの源泉徴収があったカジュアル従業員も、もう一つの一般的な漏れです。給与チームがサマリー不要の基準額を想定する場合がありますが、ATOは源泉徴収があったすべての労働者に対して、金額に関係なくサマリーを要求します。任意の源泉徴収契約に基づく請負業者で、別途NAT 72545サマリー(事業および個人サービス所得)を受け取った場合、給与チームがNAT 0046サマリーのみが対象と考えていると、年次報告書から漏れる可能性があります。
抽出時の防止策:確定前に、すべてのPAYGサマリー(ETPサマリー、事業および個人サービス所得サマリー、退職者およびカジュアル従業員のサマリーを含む)を1つのスプレッドシートに抽出します。抽出内の一意のTFNをカウントし、従業員総数を表示する計算列を追加します。この数を次の項目と比較します:(a) 給与システムの年度累計レポートでPAYG源泉徴収があった従業員数(現在の有効な従業員リストだけでなく)、(b) 4回の四半期BASで報告された従業員数、(c) STPデータが確定した従業員数。これらの数の間に差異がある場合(1人の差であっても)、年次報告書の提出前に調査が必要です。サマリーが1件欠落しているだけで、ATOからの問い合わせが発生する可能性があります。
抽出ワークフローにエラー防止システムを組み込む
上記7つのエラーには共通の根本原因があります。データ生成(サマリーを作成する給与システム)とデータ検証(数値の正確性を確認する照合スプレッドシート)の間のギャップを、人手によるレビューが埋めていることです。そして、7月の期限が迫る中での人手レビューでは、自動検証が一貫して検出するエラーを見逃してしまいます。
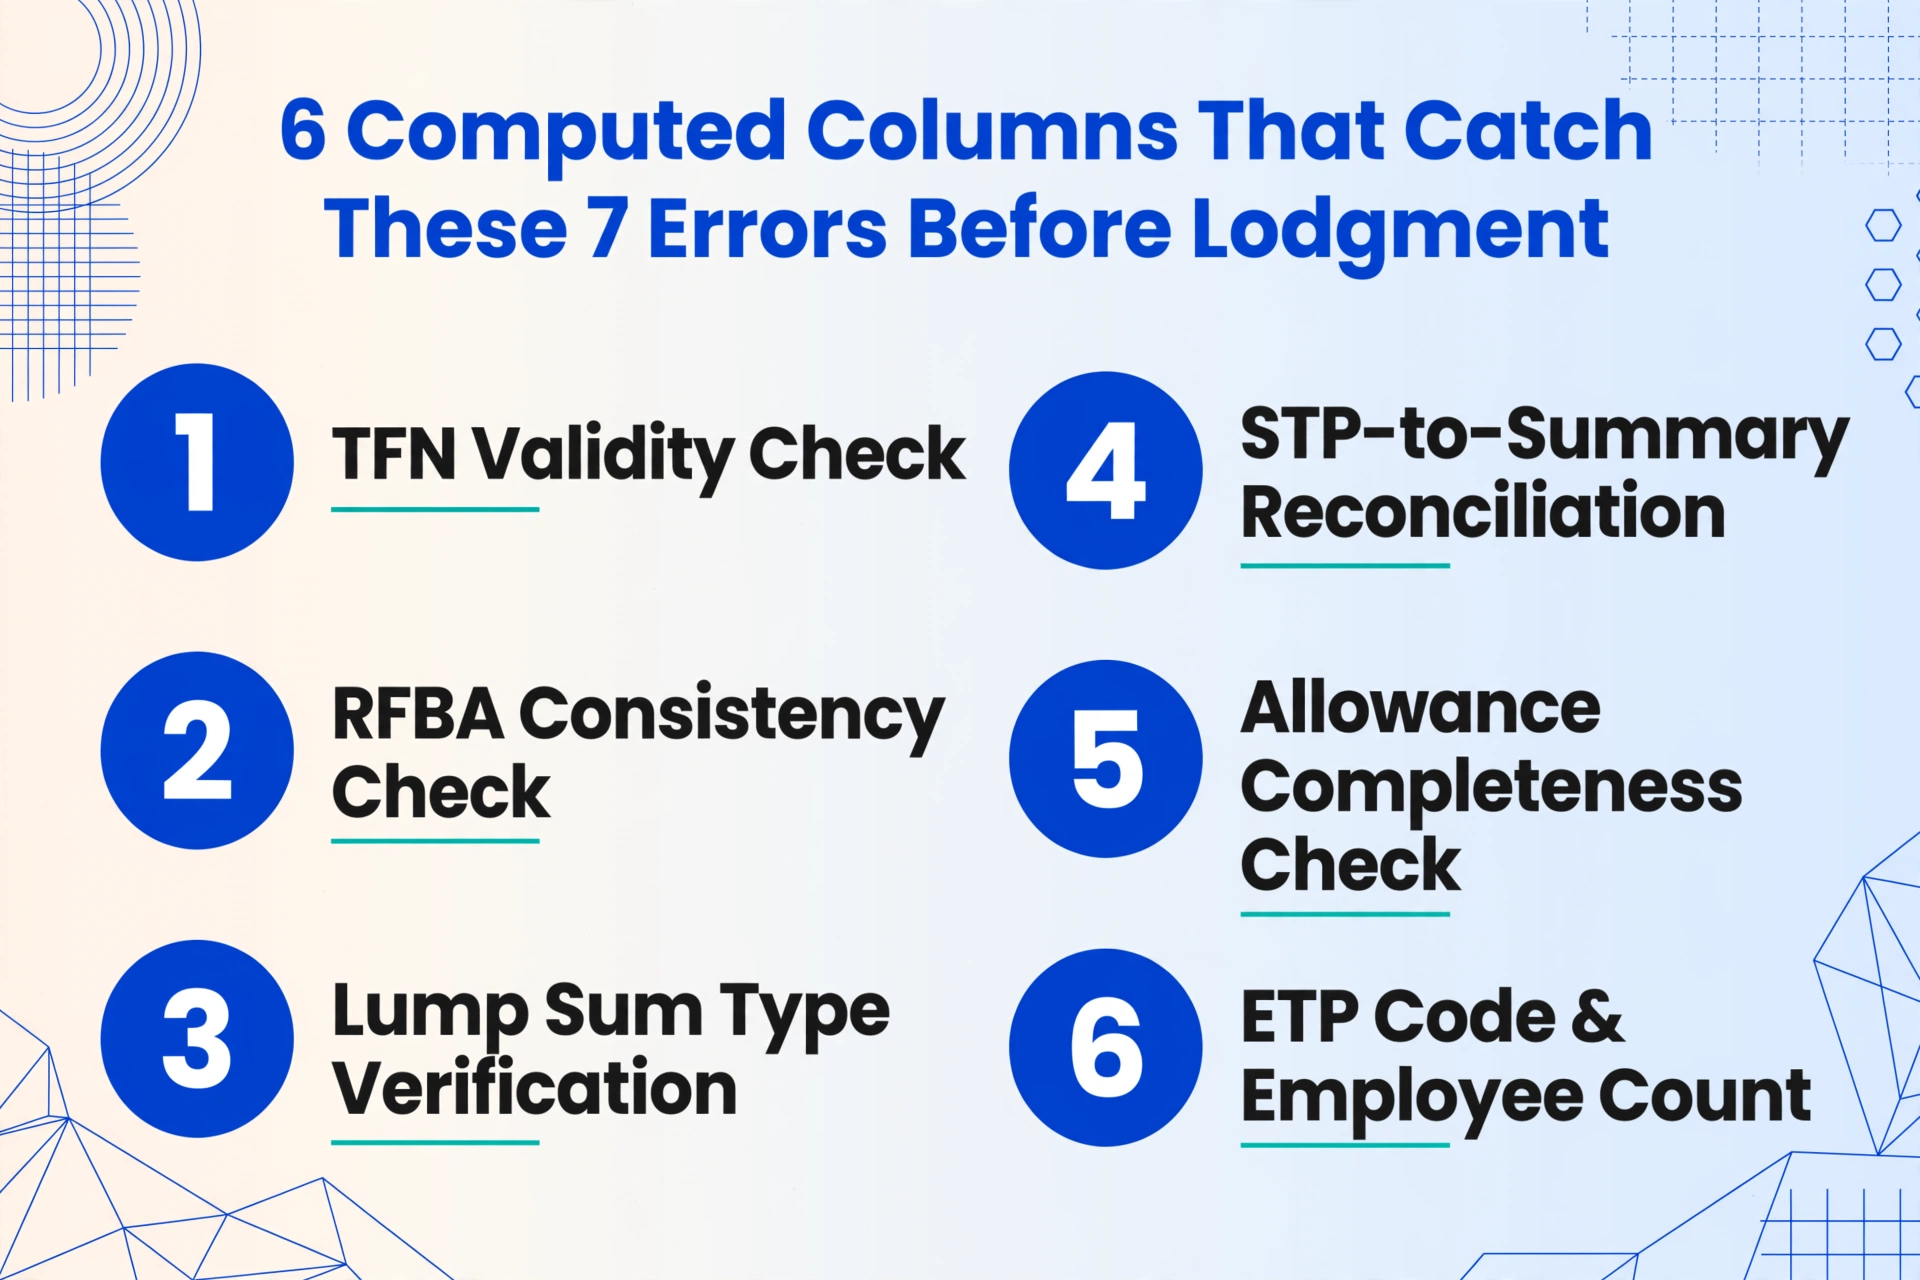
抽出ワークフローに計算列を組み込むことで、照合スプレッドシートを受動的な記録から能動的な検証ツールへと変えます。サマリーが従業員やATOに届く前に、上記7つのエラーを検出する6つの計算列は以下のとおりです。
TFN妥当性チェック:ATOのチェックサムアルゴリズムに不合格のTFNをフラグする列。提出前にエラー1を検出します。
RFBA整合性チェック:RFBAを総報酬の基準値と比較する列。給付が期待される従業員でRFBAが不自然にゼロの場合をフラグし、エラー2を検出します。
一時金タイプ検証:一時金タイプを従業員の退職ステータスと照合する列。エラー3を検出します。
STPとサマリーの照合:抽出したサマリーの総支給額を、従業員ごとのSTP報告総額と比較する列。エラー4を検出します。
手当の完全性チェック:抽出した手当の合計と総支給額を、給与システムの全額込み総支給額と比較する列。エラー5を検出します。
ETPコードと従業員数:ETPコードの退職理由の不一致と、固有TFN数とBAS従業員数の不一致をフラグする列。エラー6と7を検出します。
抽出時のこれらの検証ルールの設定について詳しくは、完全版PAYG抽出ガイドとステップバイステップの抽出ワークフローをご覧ください。同じエラー防止ロジックは税務管轄を問わず適用されます。英国の給与チームが処理するP60フォームやP45退職証明書でも、HMRCに相当する結果をもたらす同じ種類の転記・分類エラーが発生します。
よくある質問
ATOは実際にどのようにPAYGサマリーのエラーを検出するのですか — すべて自動化されていますか?
ATOは多層的なデータ照合システムを使用しています。第一層は自動化されています:従業員が納税申告書を提出すると、ATOのシステムは申告書の給与・賃金の数字を、雇用主が報告したPAYG源泉徴収データ(STPまたは年次報告書を通じて)と比較します。どのような規模の差異でもフラグが立てられます — 最低基準額はなく、$210の差異も$21,000の差異と同じ自動フラグが立てられます。第二層は人的レビューです:フラグが立てられたケースは、重要性とパターンに基づいて評価されます。単一の小さな差異は自動レターで解決される場合がありますが、同じ雇用主の複数の従業員にわたる複数の差異は、コンプライアンスレビューにエスカレーションされます。システムはまた、雇用主が提出した異なるデータソース間の相互参照も行います — BAS源泉徴収合計と年次報告書合計、STPデータと支払いサマリーデータ、FBT申告書とサマリー上のRFBA。雇用主自身の報告書間の不整合は、単一の従業員と雇用主の不一致よりも強いコンプライアンスシグナルです。
ATOがPAYGサマリーのエラーにより税額が過少だったことを発見した場合、罰則は何ですか?
罰則は、ATOによる雇用主の行動の評価に依存します。合理的な注意を怠った場合:税額不足分の25%。無謀な場合:50%。意図的な無視の場合:75%。$4,875の税額不足を引き起こした単一の誤分類された一時金支払いは、未納税額に加えて$1,219(25%)から$3,656(75%)の罰則が科される可能性があり、さらに利息も加わります。雇用主がATOに検出される前に自主的にエラーを開示した場合、罰則は最大80%減額されます — そのため、提出前にエラーを表面化させる抽出・検証ワークフローを持つことは、時間節約策だけでなく罰則回避メカニズムでもあります。ATOの減免ガイドラインは、雇用主がエラーを防ぐための「合理的なシステムとプロセス」を備えていたかどうかを考慮します — 検証ルール付きの自動抽出を使用する雇用主はこれを証明できますが、検証ステップなしで手動データ入力を頼る雇用主は証明が難しくなります。
7月14日の期限後にPAYGサマリーのエラーを修正できますか?
はい。STP報告対象の従業員の場合:STP対応ソフトウェアを通じて修正後の数字で更新イベントを提出してください。従業員のmyGovの所得明細書は修正を反映して更新されます — ただし、従業員がまだ納税申告書を提出していない場合に限ります。提出済みの場合は、評価の修正を申請する必要がある場合があります。従来のPAYGサマリーの場合:従業員に「修正済み」と明確に記載された修正済み支払いサマリーを発行し、修正によって合計が変わる場合は改訂版PAYG支払いサマリー年次報告書(NAT 3447)を提出してください。このプロセスは簡単です — 修正済みサマリーの発行は日常的な給与コンプライアンス業務です — しかし、時間コスト(元のエラーの特定、修正額の計算、文書の再発行、修正の提出、従業員との連絡)は、元の提出前にエラーを捕捉する自動抽出と検証によって回避される隠れた罰則です。
修正に最もコストがかかるPAYGサマリーエラーはどれですか?
直接的な金銭面で言えば、ETPコードの誤分類(エラー6)です。雇用主がコードR(退職金)ではなくコードO(その他)を選択した場合、従業員のETP上限が減り、退職金のうち30,000豪ドル以上が最高限界税率で課税されることになります。税額差だけでも14,000豪ドルを超える可能性があり、ATOがこのエラーを重大な過失と判断した場合(給与担当者が退職と辞職の違いを認識できたはずである場合)、未納額に対する50%の罰金が加わり、従業員1人あたりの総コストは20,000豪ドルを超える可能性があります。システムリスクの観点では、エラー7(従業員数の不一致)が最も危険です。これは単独の従業員エラーであることは稀で、雇用主が年次報告書から特定のカテゴリの労働者(退職者、カジュアル従業員、請負業者)を系統的に除外していた場合、ATOの審査はデータ照合の問い合わせから、複数の課税年度にわたるコンプライアンス監査へと拡大します。