7 erreurs de données de relevé PAYG qui déclenchent
des écarts de rapprochement ATO
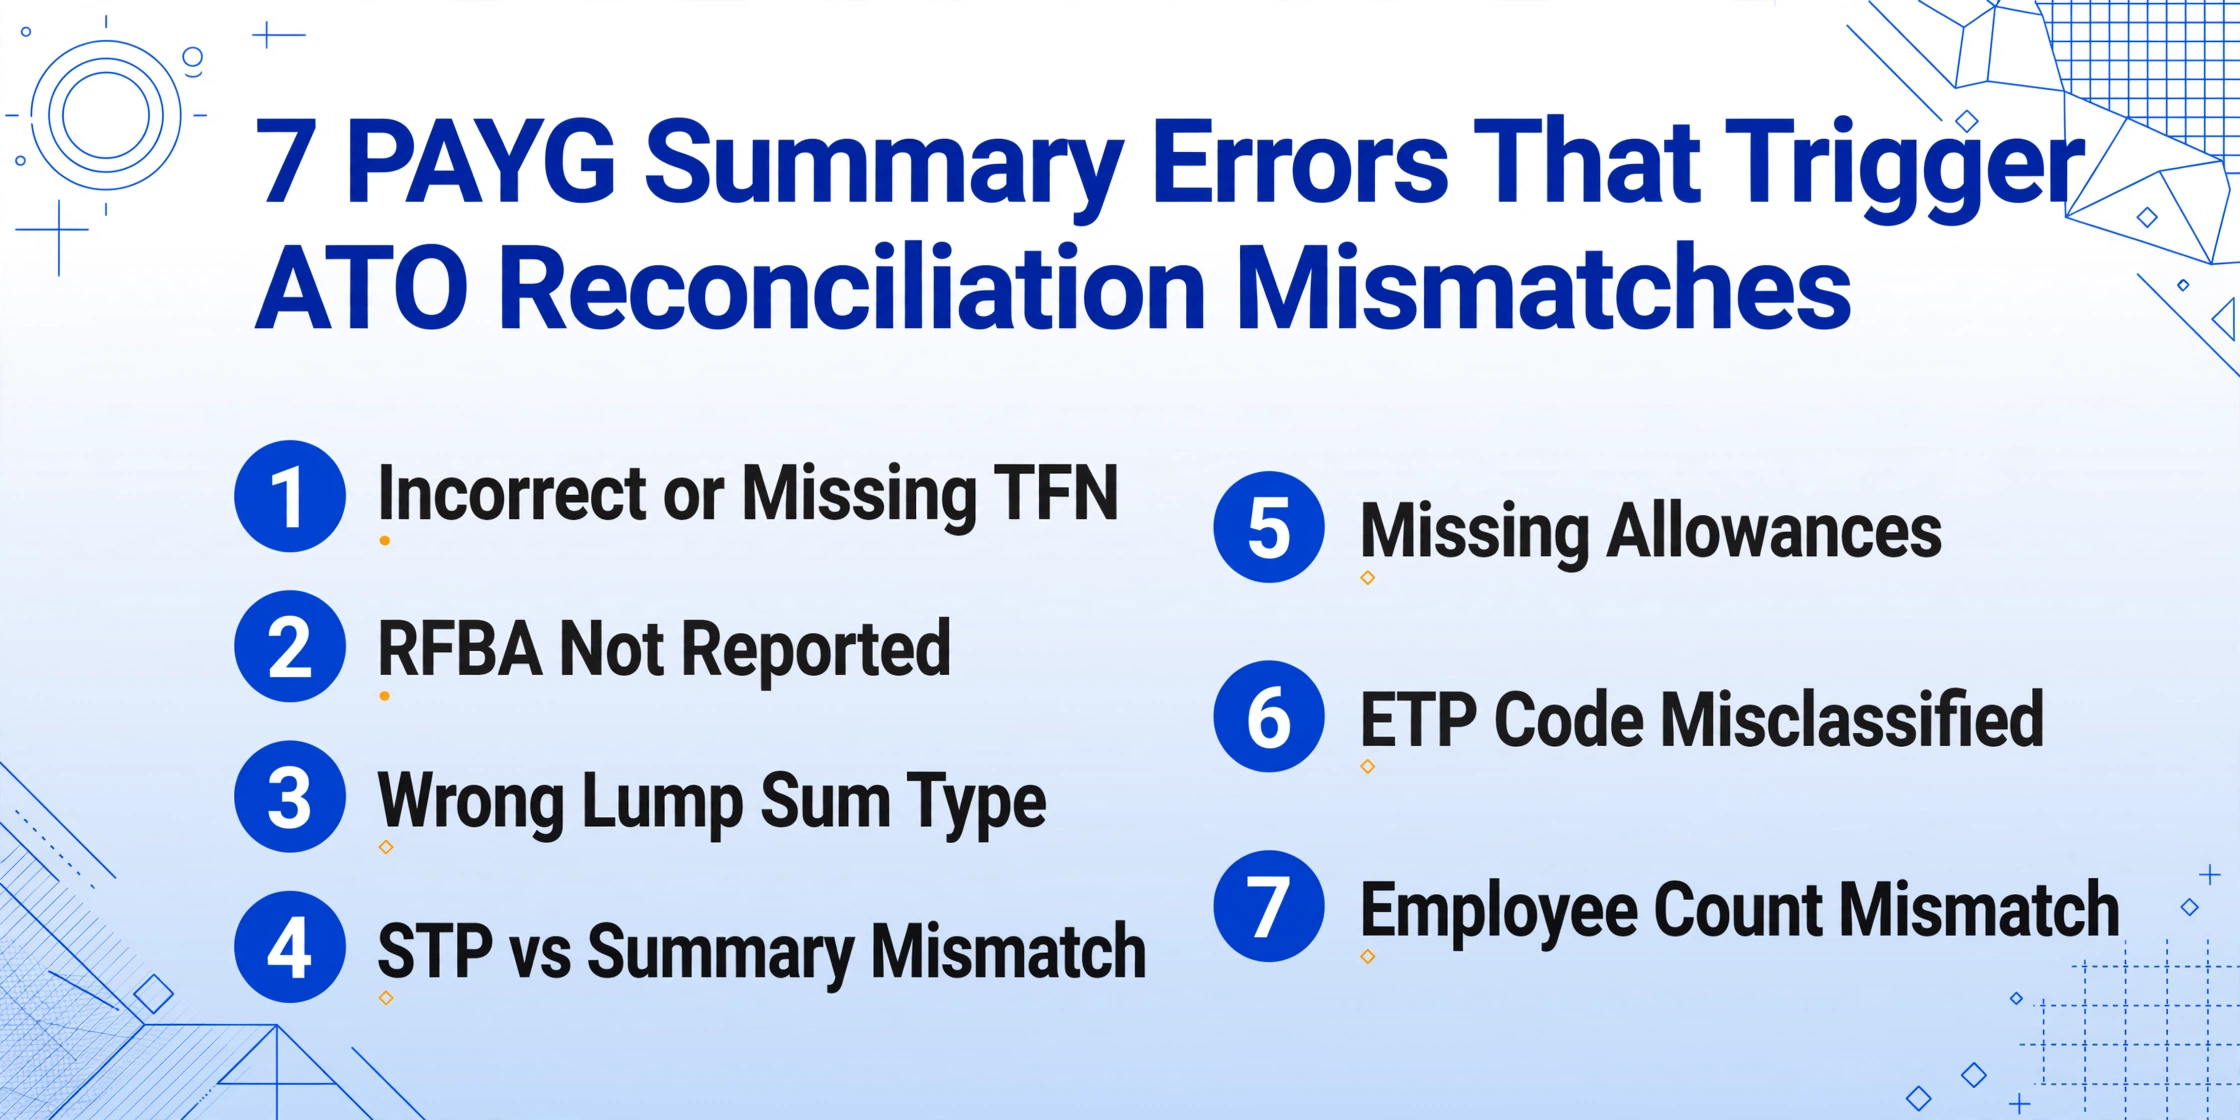
Une responsable de la paie dans une entreprise manufacturière de taille moyenne à Brisbane a passé trois jours en septembre 2025 à résoudre une seule requête de croisement de données de l'ATO. La requête a été déclenchée par un écart de 210 $ sur le relevé de paiement PAYG d'un employé — la différence entre 87 450 $ (ce que l'employeur a déclaré comme paiements bruts) et 87 240 $ (ce que l'employé a déclaré dans sa déclaration de revenus, sur la base de son dernier bulletin de paie). La cause racine : un ajustement manuel de paie de 210 $, traité après la soumission de la déclaration de finalisation STP, a été reflété dans le système de paie mais pas sur le relevé de paiement. La correction a nécessité un rapport STP modifié, un relevé de paiement réédité et une réponse à la lettre de requête de l'ATO — environ six heures de travail pour résoudre un écart à trois chiffres. Et ce n'est pas inhabituel : le système de croisement de données de l'ATO signale les écarts automatiquement, et 85 à 89 % des cas signalés aboutissent à un ajustement réel. Cet article couvre les sept erreurs de relevé PAYG les plus courantes, la conséquence ATO spécifique que chacune déclenche et — surtout — comment les éviter lors de l'extraction des données plutôt que de les corriger après la soumission.
Points clés à retenir
- Une responsable de la paie à Brisbane a passé six heures à résoudre un seul écart de 210 $ — un ajustement de paie traité après la finalisation STP — parce que le croisement automatisé des données de l'ATO signale les écarts de toute taille et que 85 à 89 % aboutissent à des ajustements.
- Les sept erreurs PAYG les plus courantes partagent une cause racine qui n'est pas la négligence : l'écart entre la sortie du système de paie et la feuille de calcul de rapprochement est comblé par des yeux humains pendant une fenêtre de juillet compressée où la même personne gère simultanément la finalisation STP, les échéances de super et les demandes des employés.
- Votre rôle lors de l'extraction n'est pas la saisie de données — c'est la gestion des exceptions : les colonnes calculées valident les TFN, signalent les écarts RFBA, recoupent les types de sommes forfaitaires avec le statut de cessation et font ressortir les 8 lignes sur 310 qui nécessitent réellement un second examen.
Comment les erreurs de relevé PAYG parviennent à l'ATO — et pourquoi la plupart sont détectées après coup
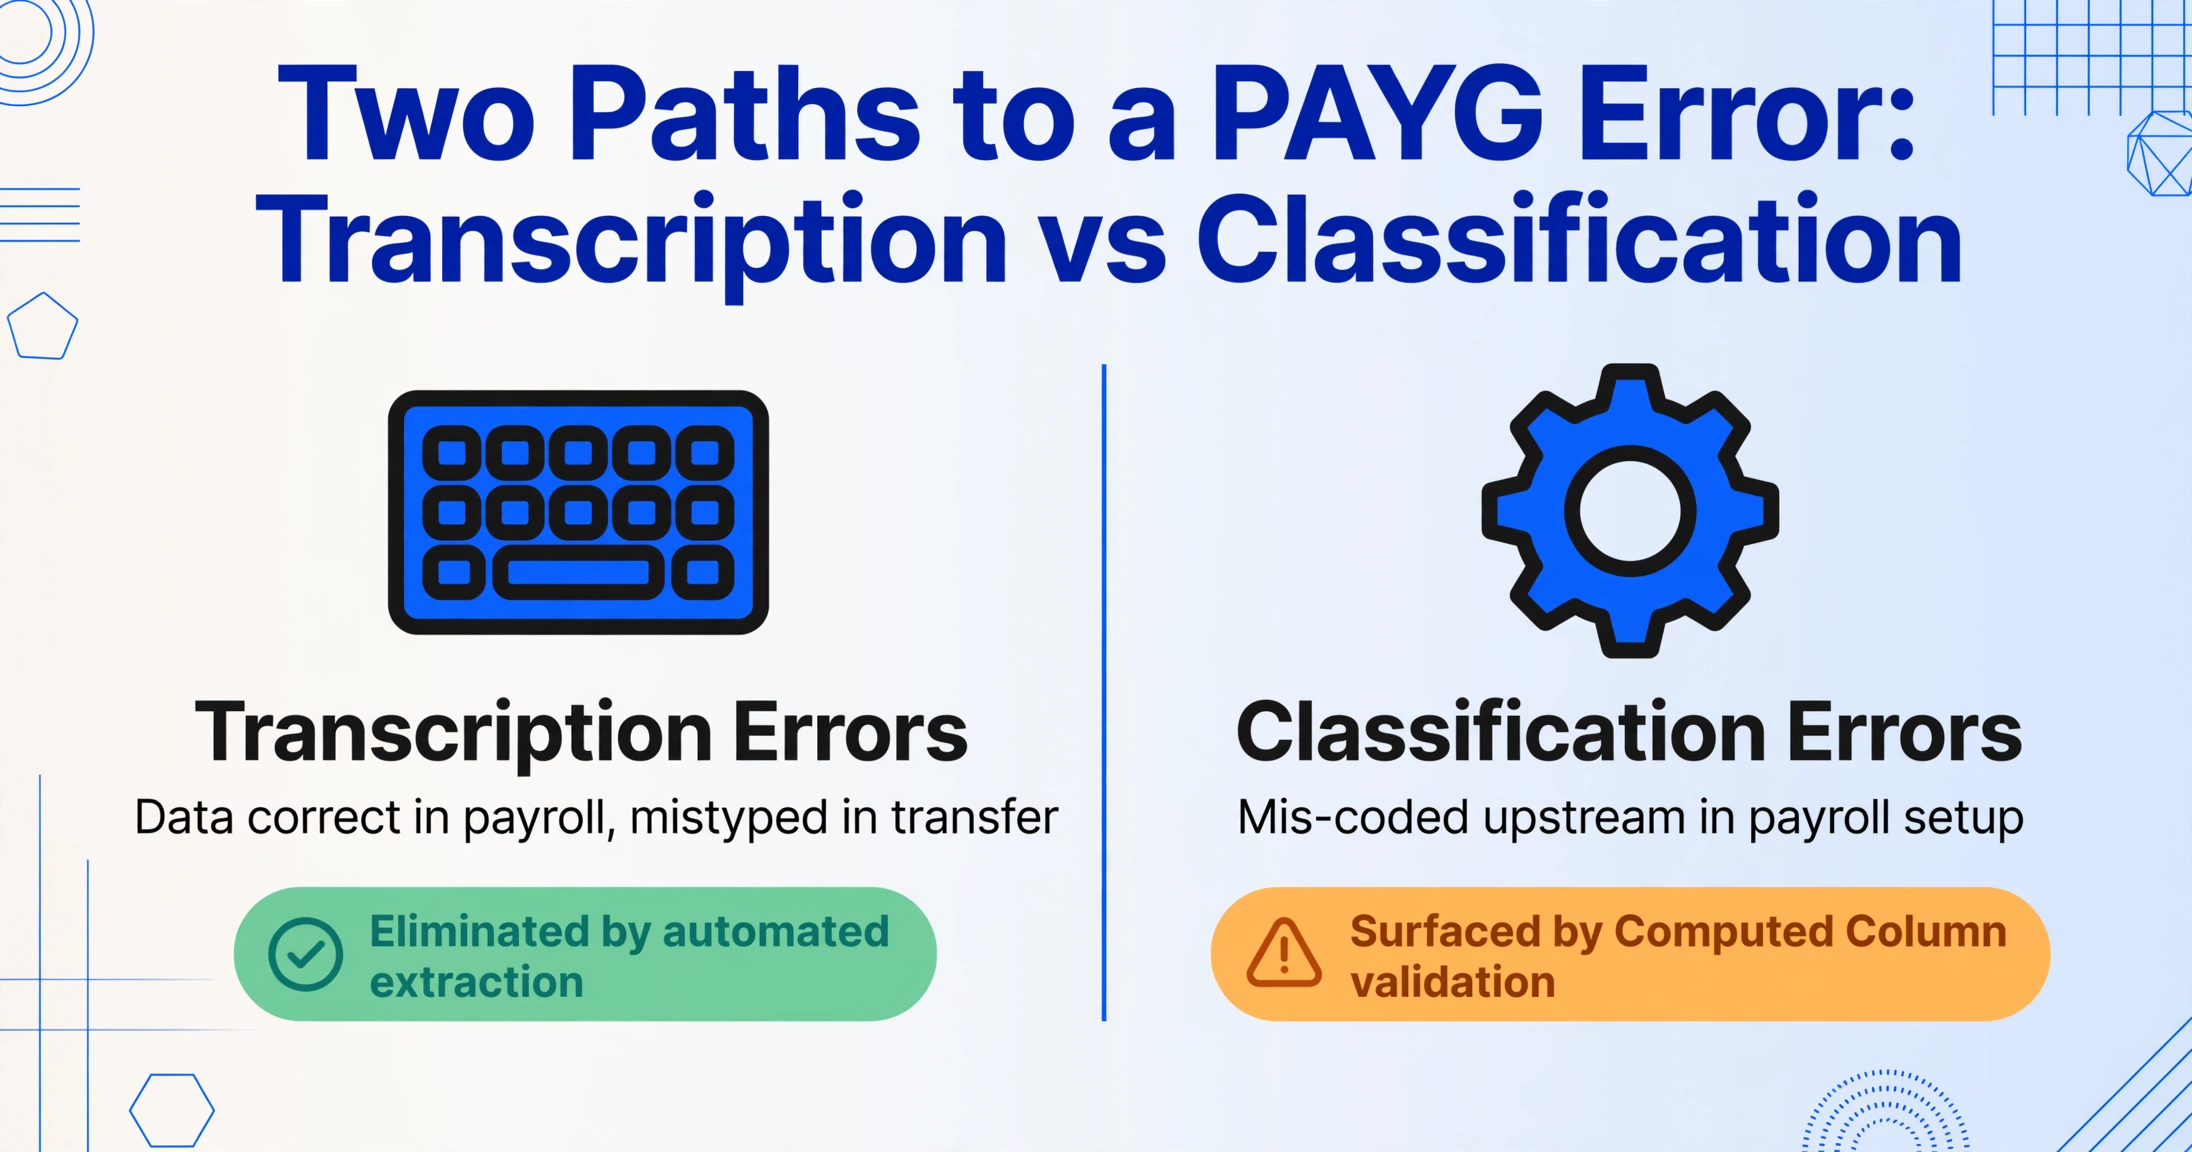
Les erreurs de relevé PAYG se répartissent en deux catégories : les erreurs de transcription (des données correctes dans le système de paie mais mal saisies lors du transfert vers le relevé ou la feuille de rapprochement) et les erreurs de classification (des données incorrectement catégorisées dans le système de paie et donc apparaissant incorrectement sur le relevé). Les erreurs de transcription sont les plus faciles à prévenir — l'extraction automatisée les élimine car la machine lit directement le relevé, sans étape de saisie humaine entre le document et la sortie. Les erreurs de classification sont plus difficiles à prévenir au stade de l'extraction car l'erreur provient en amont — de la configuration du système de paie, du paramétrage STP ou du codage manuel d'un type de paiement — mais l'extraction peut néanmoins les détecter grâce aux règles de validation des colonnes calculées qui signalent les schémas anormaux avant que le relevé n'atteigne un employé ou l'ATO.
Les deux types d'erreurs, une fois déclarées, déclenchent l'une des deux réponses de l'ATO : une demande de rapprochement de données (le système automatisé de l'ATO détecte un écart entre le montant déclaré par l'employeur et la déclaration de revenus de l'employé, et émet une lettre demandant des explications) ou — si l'erreur est découverte lors d'un examen formel ou d'un audit — une pénalité pour insuffisance de 25 % à 75 % de l'impôt sous-payé, selon que l'ATO évalue l'erreur comme un défaut de diligence raisonnable, une imprudence ou un mépris délibéré. Les sept erreurs ci-dessous sont classées de la plus courante à la plus lourde de conséquences — mais chacune d'elles, si elle se répète sur plusieurs employés, peut passer d'une simple lettre de demande à un examen de conformité systémique.
Erreur 1 : TFN incorrect ou manquant — la mine à neuf chiffres
Conséquence ATO : Retenue de 47 % (taux marginal supérieur + prélèvement Medicare) au lieu du taux marginal de l'employé si le TFN est manquant. Si le TFN est présent mais incorrect — généralement deux chiffres transposés — le pré-remplissage myGov de l'employé affiche un employeur qu'il ne reconnaît pas, l'employé conteste le relevé de revenus et l'ATO émet une demande de rapprochement de données à l'employeur. Résolution : 30 minutes à deux heures par employé concerné.
Comment cela se produit : L'agent de paie saisit le TFN à partir du relevé de paiement dans la feuille de calcul de rapprochement et transpose deux chiffres — 123 456 789 devient 123 456 798. Les neuf chiffres sont présents, donc un contrôle visuel ne détecte pas l'erreur. La feuille de calcul est utilisée pour vérifier les données STP, et le TFN incorrect se retrouve dans la finalisation. Pour les relevés papier de fournisseurs tiers, le TFN peut être manuscrit et difficile à lire — un « 8 » qui ressemble à un « 3 » dans une mauvaise qualité de numérisation devient une enquête de trois heures.
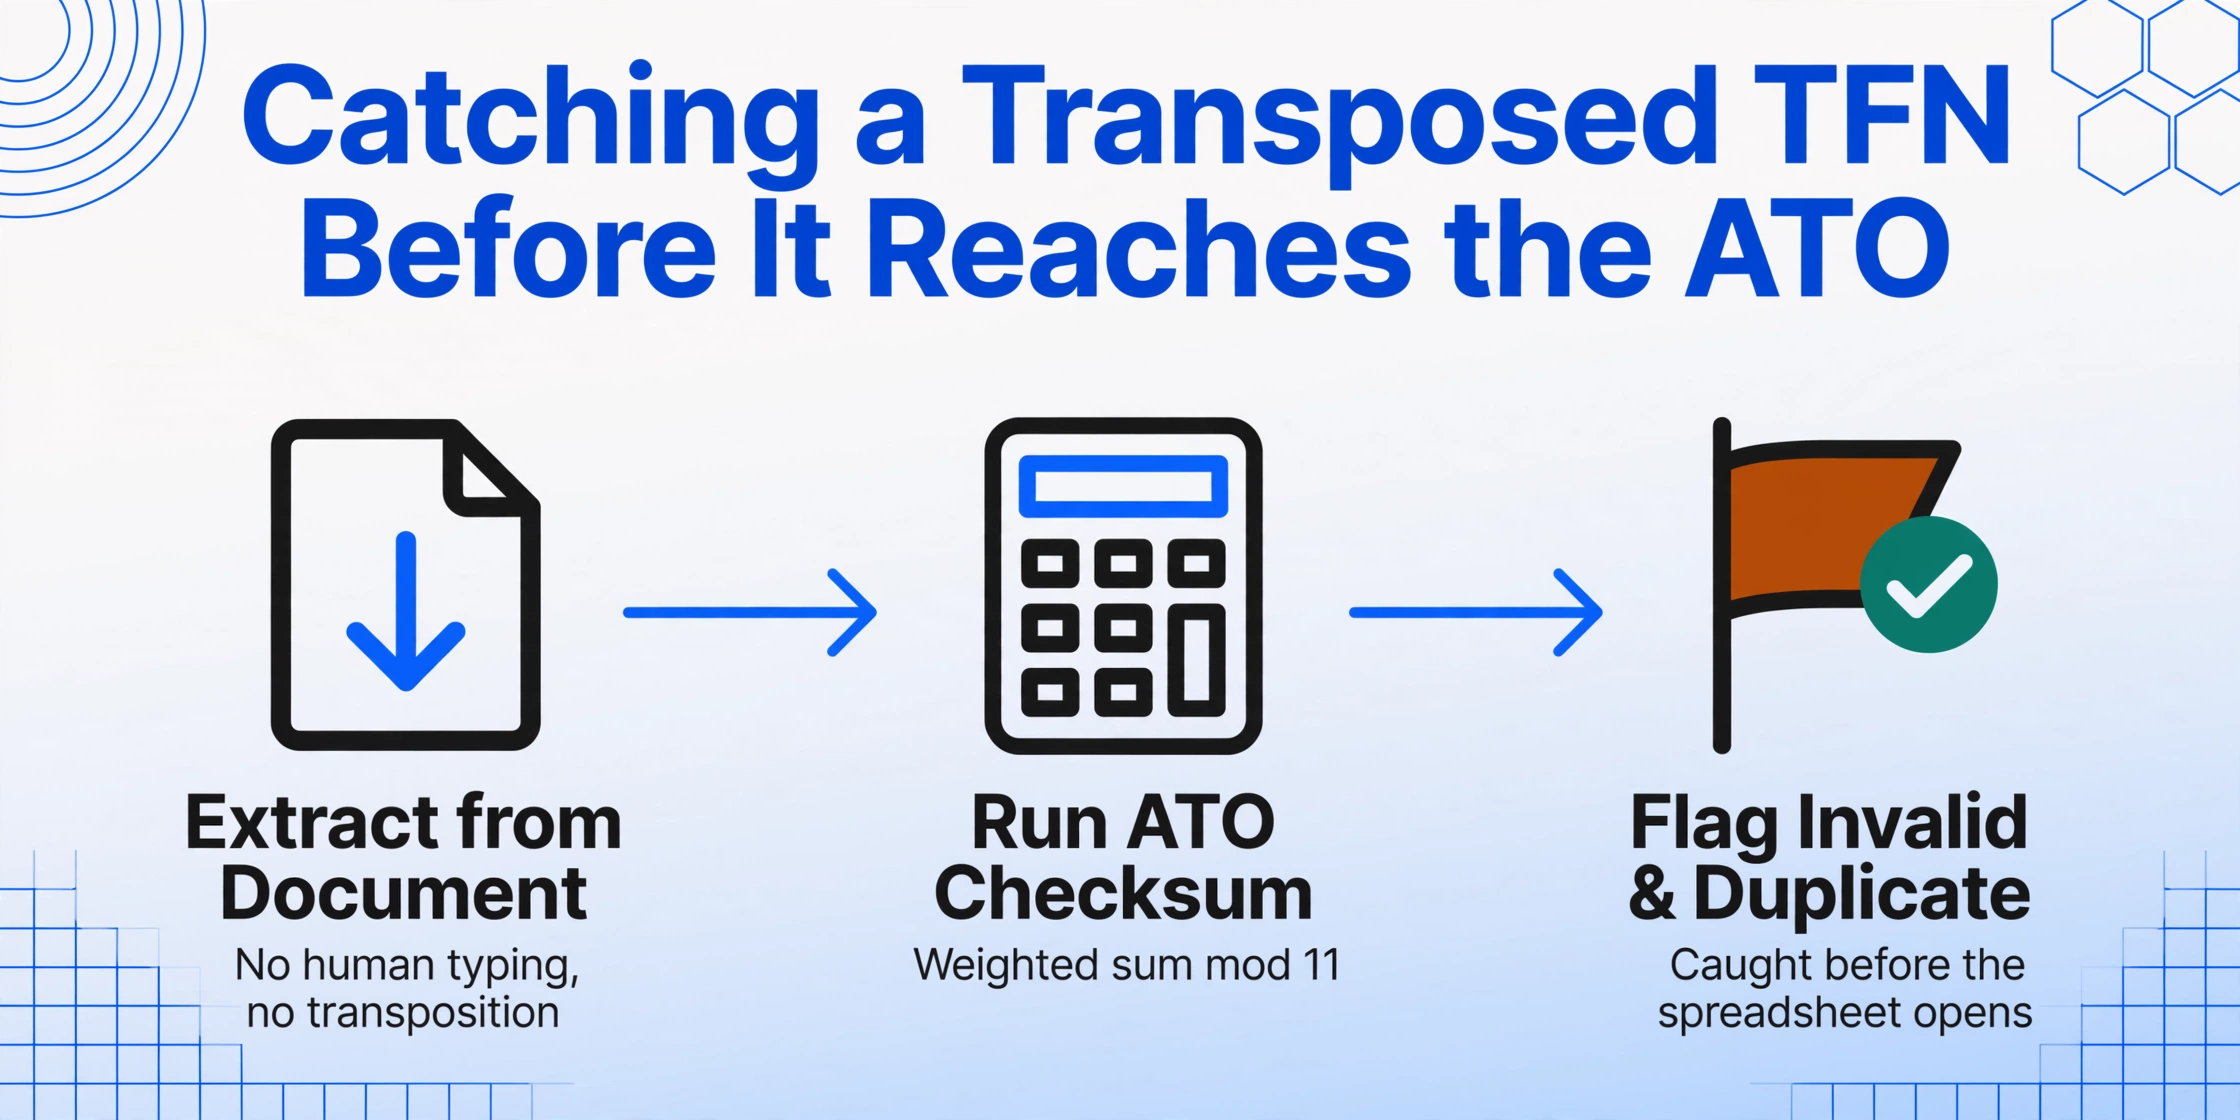
Prévention lors de l'extraction : L'extraction automatisée lit le TFN à partir du contenu visuel du document — aucune saisie humaine, aucune transposition. Pour le traitement par lots, une colonne calculée qui exécute l'algorithme de somme de contrôle TFN de l'ATO (somme pondérée des huit premiers chiffres modulo 11 doit être égale au neuvième chiffre) sur chaque TFN extrait signale les numéros invalides avant l'ouverture de la feuille de calcul. Une colonne supplémentaire qui signale les TFN en double sur les lignes détecte le scénario où deux employés partagent le même TFN saisi incorrectement — un schéma qui survivrait autrement à la fois à l'extraction et à la vérification visuelle.
Erreur 2 : Avantages sociaux non déclarés — ou déclarés de manière incorrecte
Conséquence ATO : Si le RFBA est omis du relevé alors que l'employé a effectivement reçu des avantages sociaux à déclarer, le revenu de l'employé aux fins de la surtaxe Medicare et des remboursements HELP est sous-estimé. L'employé peut recevoir un remboursement d'impôt auquel il n'a pas droit, ou éviter une surtaxe qu'il aurait dû payer. Lorsque l'ATO recoupe la déclaration FBT de l'employeur (déposée avant le 21 mai pour l'exercice FBT se terminant le 31 mars) avec les montants RFBA déclarés sur les relevés PAYG, un écart déclenche un examen au niveau de l'employeur — et non pas seulement une vérification auprès d'un seul employé. Un RFBA incorrect sur un relevé peut entraîner un examen de conformité de l'ensemble de la déclaration FBT de l'employeur.
Comment cela se produit : L'exercice FBT (du 1er avril au 31 mars) et l'exercice financier (du 1er juillet au 30 juin) ne coïncident pas. Un avantage fourni en avril 2026 appartient à l'exercice FBT 2026-27, mais peut apparaître sur le relevé PAYG 2025-26 de l'employé si l'équipe de paie applique par erreur la logique de l'exercice financier au champ RFBA. Autrement, le montant RFBA a été correctement calculé pour la déclaration FBT, mais n'a jamais été mis à jour dans le système de paie — le relevé indique un RFBA de 0 $, alors que la déclaration FBT rapporte une valeur majorée non nulle pour cet employé, et le recoupement automatisé de l'ATO signale l'incohérence.
Prévention lors de l'extraction : Une colonne calculée qui vérifie : si la rémunération totale d'un employé (paiements bruts + tout sacrifice de salaire) dépasse 100 000 $ et que le RFBA = 0 $, signaler pour examen — les employés à revenu élevé sont statistiquement plus susceptibles de recevoir des avantages sociaux à déclarer. Une règle de validation distincte : pour tout employé ayant un arrangement d'avantages connu (voiture de fonction, assurance santé, avantages de divertissement), confirmer que le RFBA est non nul et correspond au calendrier de la déclaration FBT. Le tableur d'extraction, recoupé avec la déclaration FBT avant la finalisation du 14 juillet, détecte les écarts RFBA pendant qu'il est encore temps de corriger le relevé.
Erreur 3 : Mauvais type de somme forfaitaire — quand A, B, D et E sont mélangés
Conséquence ATO : Une mauvaise classification d'une somme forfaitaire modifie le revenu imposable et l'impôt à payer de l'employé. Saisir un paiement d'indemnité de licenciement légitime de 15 000 $ comme somme forfaitaire A (congés annuels non pris imposables) au lieu de la somme forfaitaire D (composante d'indemnité de licenciement exonérée d'impôt) signifie que le relevé de revenus de l'employé affiche 15 000 $ de revenu imposable supplémentaire. L'employé est imposé sur ce montant — potentiellement 4 875 $ au taux marginal de 32,5 % plus la taxe Medicare — conteste l'évaluation et dépose une plainte. L'employeur doit réémettre le relevé, soumettre un rapport STP modifié et potentiellement indemniser l'employé pour tout intérêt de pénalité facturé par l'ATO sur l'évaluation incorrecte. Pire : un liquidateur ou un administrateur examinant une entreprise qui a mal classifié les sommes forfaitaires de plusieurs employés sur plusieurs années peut identifier une défaillance systémique de conformité de la paie — une constatation bien plus grave qu'un simple paiement mal classifié.
Comment cela se produit : Le flux de travail de paiement de cessation du logiciel de paie demande à l'agent de paie de sélectionner un type de somme forfaitaire dans une liste déroulante. L'agent, peu familier avec la distinction fiscale entre le type A (congés annuels — imposables) et le type D (indemnité de licenciement — exonérée d'impôt), sélectionne la mauvaise option. Le logiciel génère le relevé avec la classification incorrecte, et aucune vérification ultérieure ne détecte l'erreur car le montant en dollars — 15 000 $ — semble plausible quel que soit le type. L'erreur ne fait surface que lorsque la déclaration de revenus de l'employé est évaluée et que le système de l'ATO détecte qu'une somme forfaitaire D a été déclarée par l'employeur mais que la déclaration de l'employé montre un revenu imposable incluant le montant — ou vice versa.
Prévention lors de l'extraction : Créez une règle de validation lors de l'extraction : pour tout employé avec une somme forfaitaire D non nulle, signalez la ligne pour vérification d'une véritable indemnité de licenciement ou d'un régime de retraite anticipée — et exigez une documentation (lettre d'indemnité de licenciement, approbation du régime de retraite anticipée) avant l'émission du relevé. Pour tout employé avec une somme forfaitaire A ou B non nulle, confirmez que l'employé a effectivement cessé ses fonctions au cours de l'exercice financier — un employé actuel ne devrait pas avoir de sommes forfaitaires pour congés non pris. Une colonne calculée qui recoupe les soldes de congés du système de paie avec les montants des sommes forfaitaires du relevé détecte les écarts lorsque le montant de l'indemnité de congés du relevé ne correspond pas au solde de congés accumulés à la cessation.
Erreur 4 : Chiffres de finalisation STP ne correspondant pas aux chiffres du relevé de paiement
Conséquence ATO : Pour les employés déclarés via STP, la déclaration de finalisation STP et le relevé de paiement PAYG (si les deux existent pour le même employé pour la même période — ce qui ne devrait pas être le cas, mais arrive parfois) doivent indiquer des chiffres identiques. Un écart signifie que l'employé reçoit deux versions différentes de son revenu du même employeur : une via myGov (STP) et une sur le relevé papier/PDF. La déclaration de revenus de l'employé — qui utilise le pré-remplissage myGov — peut ne pas correspondre au relevé de paiement qu'il détient. Le croisement de données de l'ATO détecte l'incohérence et interroge à la fois l'employeur et l'employé. Résolution : l'employeur doit déterminer quel chiffre est correct, corriger celui qui est incorrect (événement de mise à jour STP ou relevé réémis) et informer l'employé.
Comment cela se produit : Le scénario le plus courant : un employé est passé d'une période pré-STP à une période STP au cours de la même année financière (par exemple, l'employeur a mis en place STP en octobre 2025). Le système de paie génère un relevé de paiement PAYG pour la période pré-STP de juillet à septembre et des données STP pour la période d'octobre à juin. Si les deux ensembles de données ne sont pas rapprochés avant la finalisation, l'employé peut apparaître dans les deux rapports avec des chiffres qui se chevauchent ou sont incohérents. Un scénario moins courant mais tout aussi problématique : un ajustement manuel de la paie saisi après la finalisation STP met à jour le système de paie, mais l'événement de mise à jour STP correspondant n'est pas soumis — les données STP détenues par l'ATO sont désormais obsolètes, mais aucun indicateur d'écart n'est visible dans les propres systèmes de l'employeur.
Prévention lors de l'extraction : Pour tout employé ayant reçu à la fois un relevé PAYG traditionnel (période pré-STP) et des données déclarées via STP (période post-transition) au cours de la même année financière, extrayez les deux sources de données dans la feuille de calcul de rapprochement et rapprochez les totaux combinés avec le rapport annuel complet du système de paie. La feuille de calcul d'extraction devient la source unique de vérité : utilisez RECHERCHEV pour chaque TFN de l'employé par rapport aux données STP et au relevé pré-STP, confirmez que la somme des paiements bruts et de l'impôt retenu sur les deux sources est égale au rapport cumulatif de l'année du système de paie, et signalez tout employé dont le chiffre combiné ne correspond pas. Cela évite le scénario où les données STP et le relevé semblent tous deux cohérents en interne mais indiquent des totaux différents pour le même employé.
Erreur 5 : Allocations manquantes — quand les paiements exonérés d'impôt ne sont pas déclarés
Conséquence ATO : Les allocations doivent être détaillées séparément sur le relevé de paiement PAYG, car différents types d'allocations ont des traitements fiscaux différents. Une allocation d'outils peut être exonérée d'impôt jusqu'à un taux ATO spécifié ; une allocation de déplacement peut être partiellement imposable selon qu'un journal de déplacements a été tenu ; une allocation de premiers secours est entièrement imposable. Si une allocation est regroupée dans les paiements bruts sans détail séparé, l'employé ne peut pas réclamer le traitement fiscal correct sur sa déclaration. Si l'allocation est entièrement omise du relevé, le revenu déclaré de l'employé est sous-estimé — et le croisement de données de l'ATO (qui compare les totaux salariaux BAS de l'employeur à la somme des chiffres des relevés des employés) détecte l'écart. Une divergence d'allocation se manifeste généralement par une inadéquation BAS-relevés — les salaires déclarés sur le BAS sont plus élevés que la somme des paiements bruts sur les relevés, déclenchant une demande de l'ATO concernant des revenus d'employés non déclarés.
Comment cela se produit : Le système de paie peut coder les allocations comme faisant partie du salaire brut à des fins de reporting interne, mais les imprimer comme une ligne séparée sur le relevé PAYG. Si l'agent de paie qui extrait le relevé saisit le chiffre du paiement brut tel qu'il apparaît dans le registre de paie — qui peut inclure les allocations — mais que le relevé imprime les allocations séparément, le chiffre extrait est trop élevé. À l'inverse, si l'agent de paie saisit les montants des allocations du relevé mais oublie de les inclure dans le total des paiements bruts, le chiffre extrait est trop bas. L'erreur est une inadéquation entre ce que le système de paie déclare en interne et ce que le relevé déclare en externe — et la feuille de calcul d'extraction qui se fie à une source sans vérifier l'autre propage l'erreur.
Prévention lors de l'extraction : Extrayez les allocations comme colonnes séparées dans le schéma de sortie. Une colonne calculée qui additionne les paiements bruts plus toutes les colonnes d'allocations et compare le résultat au rapport de gains bruts de fin d'année du système de paie détecte le cas où les allocations étaient incluses dans le brut dans une source mais séparées dans une autre. Une colonne de validation distincte qui signale tout type d'allocation non nul dont le montant semble invraisemblable — une allocation d'outils de 50 000 $ pour un employé de bureau, ou une allocation de déplacement de 200 $ pour un technicien de terrain ayant parcouru 5 000 km au cours de l'année — détecte les erreurs de classification sans nécessiter une vérification ligne par ligne.
Erreur 6 : Composantes ETP mal classées — mauvais code, mauvaise imposition
Conséquence ATO : Un paiement d'indemnité de fin d'emploi se voit attribuer un code ETP qui détermine son traitement fiscal : R pour licenciement pour motif économique, O pour autre (démission, licenciement, indemnité de départ), D pour prestation de décès, B pour invalidité, N pour paiements non exclus. Le plafond ETP — le montant maximal bénéficiant d'un traitement fiscal préférentiel — dépend du code. Un paiement codé O (autre) alors qu'il devrait être R (licenciement pour motif économique) signifie que l'employé bénéficie d'un plafond ETP inférieur : 245 000 $ pour 2025-26 (indexé annuellement) pour le code R, mais potentiellement uniquement le plafond de revenu total de 180 000 $ moins les autres revenus imposables pour le code O — une différence de dizaines de milliers de dollars en revenu imposable par rapport au revenu bénéficiant d'un traitement préférentiel. L'employé découvre l'erreur lorsque sa déclaration de revenus affiche une obligation fiscale sur l'ETP bien plus élevée que prévu. L'employeur doit réémettre le relevé de paiement ETP avec le bon code, recalculer l'impôt retenu et potentiellement indemniser l'employé pour tout impôt supplémentaire et intérêts.
Comment cela se produit : Le responsable de la paie qui traite la cessation d'emploi dans le logiciel de paie se voit présenter une liste déroulante de codes ETP — R, O, D, B, N — avec une explication minimale à l'écran de ce que chaque code signifie sur le plan fiscal. Le responsable sélectionne le code qui « semble approprié » plutôt que celui qui correspond au motif de cessation. Pour un licenciement pour motif économique où l'employé a signé un acte de libération (qui peut utiliser un langage comme « paiement à titre gracieux » ou « indemnité de cessation » sans préciser « licenciement pour motif économique »), le responsable peut sélectionner O (autre) parce que l'acte n'utilise pas le mot « licenciement pour motif économique » — même si la cessation répond à la définition de licenciement pour motif économique de l'ATO. Le code est enregistré dans le système de paie, imprimé sur le relevé ETP et transmis à l'ATO via STP — et aucune vérification ultérieure ne détecte le mauvais classement, car le montant total de l'ETP est correct quel que soit le code.
Prévention lors de l'extraction : Extrayez le code ETP dans une colonne distincte et recoupez-le avec le motif de cessation enregistré dans le système RH. Une colonne calculée qui signale tout ETP avec le code O lorsque le motif de cessation est « licenciement pour motif économique » ou « compression d'effectifs » — ou le code R lorsque le motif est « démission » — met en évidence les mauvais classements potentiels avant que le relevé n'atteigne l'employé. Pour l'extraction par lots de plusieurs relevés ETP, une colonne qui regroupe les montants ETP par code et compare la répartition aux schémas attendus (une entreprise traversant une seule vague de licenciements pour motif économique ne devrait pas présenter un mélange de codes R et O pour les employés licenciés dans le même processus) détecte les erreurs de codage systémiques.
Erreur 7 : Écart dans le nombre d’employés — quelqu’un manque au rapprochement
Conséquence ATO : Le nombre d’employés pour lesquels des relevés PAYG sont émis doit correspondre au nombre d’employés pour lesquels la retenue PAYG a été déclarée à l’ATO — via STP, BAS et le rapport annuel. Un employé rémunéré au cours de l’année mais n’ayant pas reçu de relevé n’a aucune trace de ses revenus ni de la retenue d’impôt, ne peut pas remplir correctement sa déclaration de revenus et — lorsqu’il reçoit finalement un relevé ou découvre l’omission — peut déjà avoir déposé une déclaration incorrecte. Le croisement de données de l’ATO signale l’écart : le nombre total d’employés avec retenue PAYG sur le rapport annuel est inférieur au nombre d’employés sur le BAS, ou le total des paiements bruts sur les relevés est inférieur aux salaires déclarés sur le BAS. L’employeur doit expliquer l’écart et, si des employés ont été oubliés, émettre des relevés rétroactifs — potentiellement pour une année fiscale déjà clôturée.
Comment cela se produit : Les employés ayant quitté l’entreprise au cours de l’exercice financier mais ayant travaillé une partie de celui-ci constituent le groupe le plus souvent oublié. Le responsable de la paie génère les relevés à partir de la liste actuelle des employés — qui exclut les employés licenciés — et ne vérifie pas par recoupement avec le registre de paie de l’année complète. Les employés occasionnels ayant travaillé un seul quart de travail et ayant eu 12 $ de retenue d’impôt constituent une autre omission courante : l’équipe de paie peut supposer un seuil en dessous duquel les relevés ne sont pas requis, mais l’ATO exige un relevé pour chaque travailleur ayant eu une retenue d’impôt, quel que soit le montant. Les entrepreneurs sous convention de retenue volontaire ayant reçu un relevé NAT 72545 distinct (revenus d’entreprise et de services personnels) peuvent être omis du rapport annuel si l’équipe de paie pense que seuls les relevés NAT 0046 comptent.
Prévention lors de l’extraction : Avant la finalisation, extrayez chaque relevé PAYG — y compris les relevés ETP, les relevés de revenus d’entreprise et de services personnels, et les relevés pour les employés licenciés et occasionnels — dans une seule feuille de calcul. Ajoutez une colonne calculée qui compte les TFN uniques dans l’extraction et affiche le nombre total d’employés. Comparez ce nombre avec : (a) le nombre d’employés sur le rapport cumulatif du système de paie ayant eu une retenue PAYG (pas seulement la liste actuelle des employés actifs), (b) le nombre d’employés déclarés sur les quatre BAS trimestriels, et (c) le nombre d’employés avec des données STP finalisées. Toute différence entre ces nombres — même une différence d’un seul — nécessite une enquête avant le dépôt du rapport annuel. Un seul relevé manquant est une demande de l’ATO qui n’attend que de se produire.
Intégrer un système de prévention des erreurs dans le flux d'extraction
Chacune des sept erreurs ci-dessus partage une cause racine commune : l'écart entre la génération des données (le système de paie produisant le relevé) et la vérification des données (la feuille de rapprochement confirmant l'exactitude des chiffres) est comblé par un examen humain — et cet examen humain, pendant un délai de juillet compressé, manque des erreurs que la validation automatisée détecte de manière cohérente.
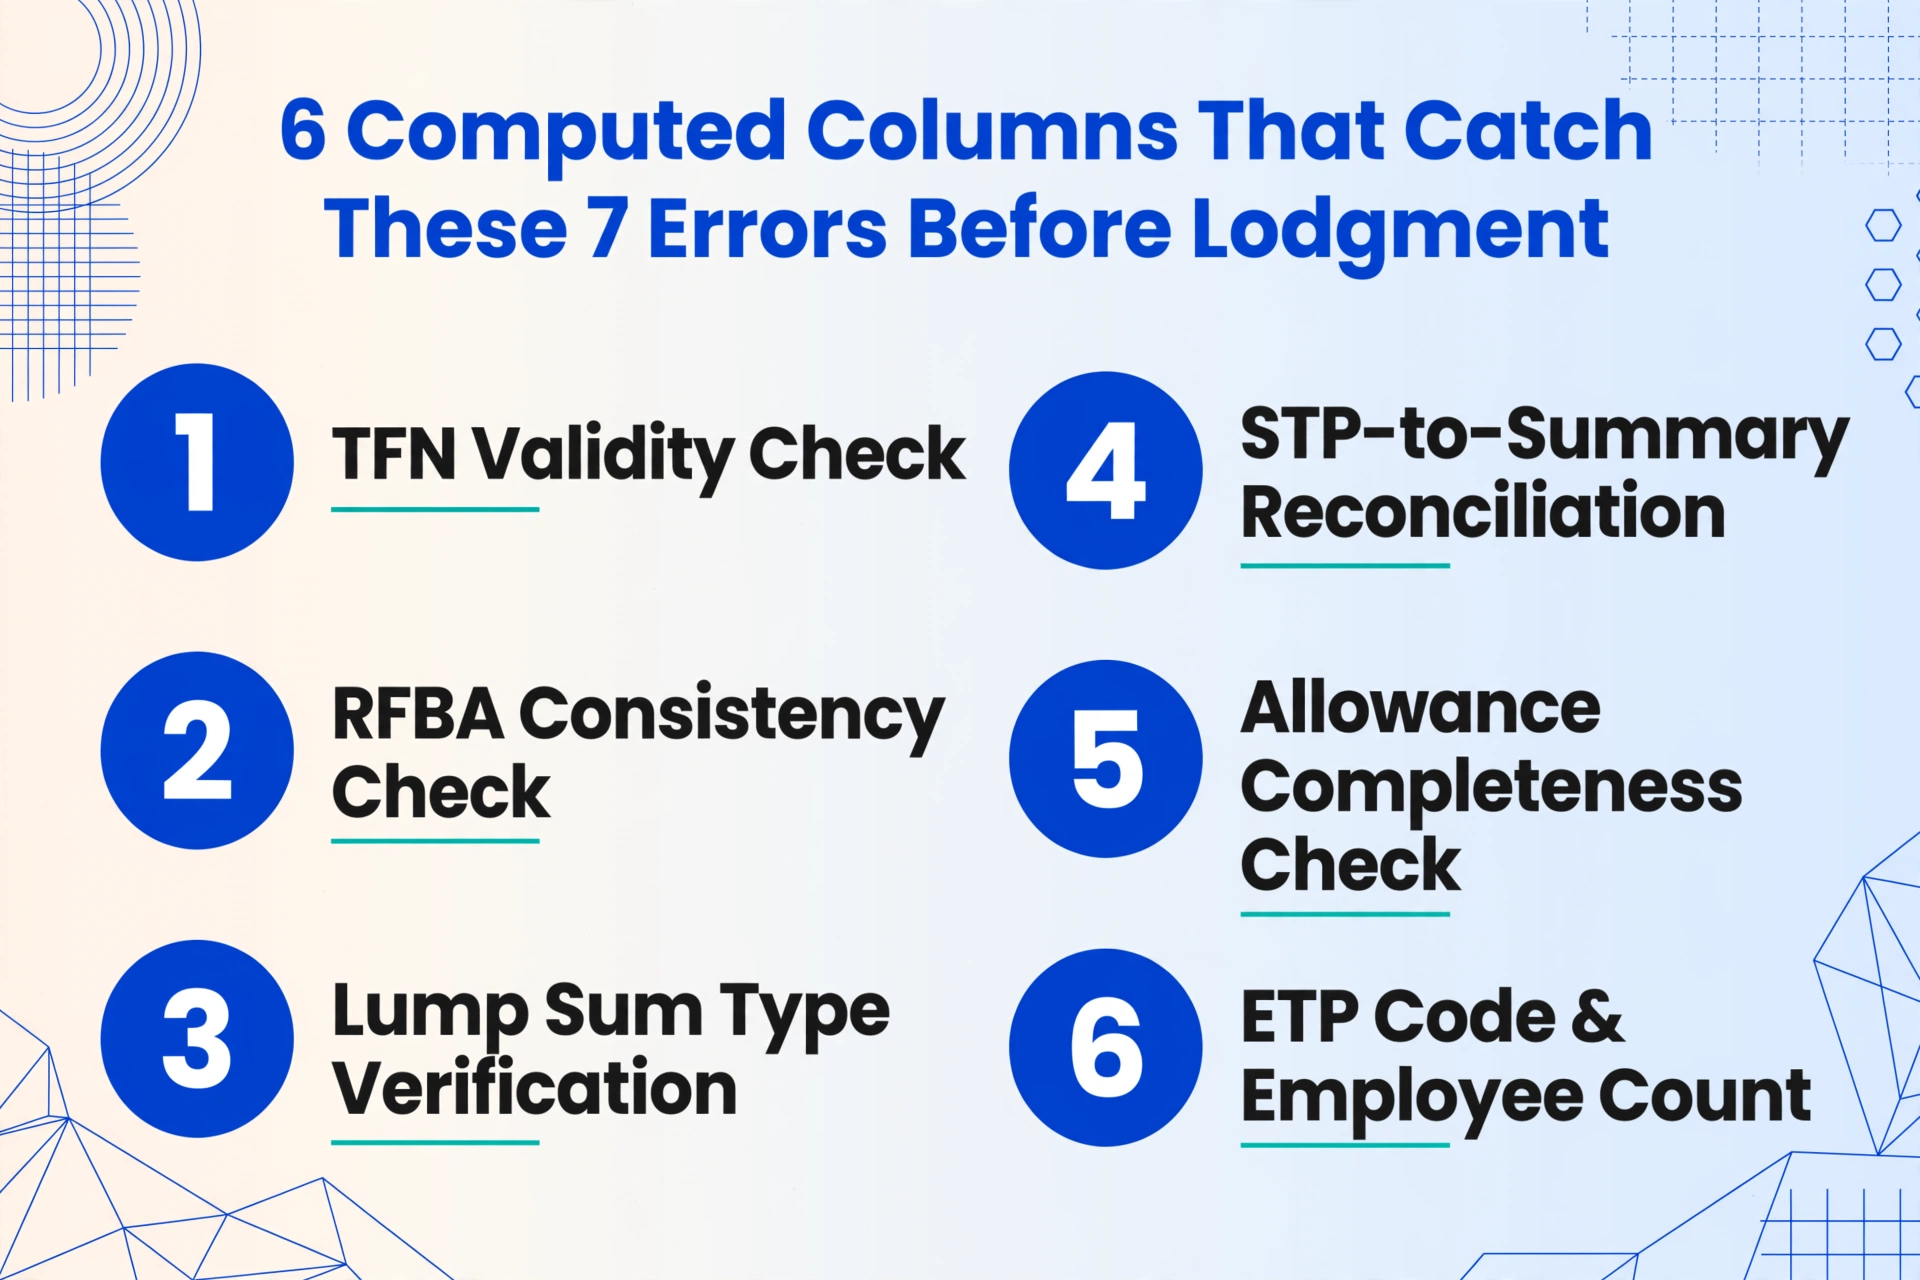
Intégrer des colonnes calculées dans le flux d'extraction transforme la feuille de rapprochement d'un enregistrement passif en un outil de validation actif. Six colonnes calculées qui détectent les sept erreurs ci-dessus avant qu'un relevé n'atteigne un employé ou l'ATO :
Vérification de validité TFN : Une colonne qui signale les TFN échouant à l'algorithme de somme de contrôle de l'ATO — détecte l'erreur 1 avant la transmission.
Contrôle de cohérence RFBA : Une colonne comparant le RFBA aux seuils de rémunération totale — signale les employés avec un RFBA suspect de zéro là où des avantages sont attendus — détecte l'erreur 2.
Vérification du type de somme forfaitaire : Une colonne croisant les types de somme forfaitaire avec le statut de cessation d'emploi — détecte l'erreur 3.
Rapprochement STP-relevé : Une colonne comparant les paiements bruts totaux des relevés extraits aux totaux déclarés STP par employé — détecte l'erreur 4.
Contrôle d'exhaustivité des allocations : Une colonne comparant la somme des allocations extraites plus le brut au chiffre brut tout compris du système de paie — détecte l'erreur 5.
Code ETP et nombre d'employés : Des colonnes signalant les incohérences de motif de cessation liées au code ETP et le nombre unique de TFN par rapport au nombre d'employés BAS — détecte les erreurs 6 et 7.
Pour plus de détails sur la configuration de ces règles de validation lors de l'extraction, consultez le guide complet d'extraction PAYG et le flux d'extraction étape par étape. La même logique de prévention des erreurs s'applique à travers les juridictions fiscales — les équipes de paie britanniques traitant les formulaires P60 et les certificats de départ P45 font face à la même taxonomie d'erreurs de transcription et de classification avec des conséquences équivalentes à celles du HMRC.
Questions fréquemment posées
Comment l'ATO détecte-t-il réellement les erreurs de relevé PAYG — est-ce entièrement automatisé ?
L'ATO utilise un système de recoupement de données à plusieurs niveaux. Le premier niveau est automatisé : lorsqu'un employé produit sa déclaration de revenus, le système de l'ATO compare les montants de salaires et traitements indiqués dans la déclaration aux données de retenues PAYG déclarées par l'employeur (via STP ou le relevé annuel). Toute divergence, quelle que soit sa taille, déclenche un signalement — il n'existe pas de seuil minimal ; une divergence de 210 $ déclenche le même signalement automatisé qu'une divergence de 21 000 $. Le deuxième niveau est l'examen humain : un cas signalé est évalué en fonction de son importance et de son schéma. Une divergence mineure isolée peut être résolue par une lettre automatisée ; des divergences multiples concernant plusieurs employés du même employeur entraînent un contrôle de conformité. Le système recoupe également différentes sources de données soumises par l'employeur — totaux des retenues BAS par rapport aux totaux du relevé annuel, données STP par rapport aux données des relevés de paiement, déclarations FBT par rapport aux RFBA sur les relevés. Les incohérences entre les propres déclarations de l'employeur constituent un signal de non-conformité plus fort qu'une simple divergence entre un employé et un employeur.
Quelle est la pénalité si l'ATO constate une erreur de relevé PAYG ayant entraîné une sous-imposition ?
La pénalité dépend de l'évaluation par l'ATO du comportement de l'employeur. Pour défaut de diligence raisonnable : 25 % du manque à gagner fiscal. Pour imprudence : 50 %. Pour mépris intentionnel : 75 %. Un paiement forfaitaire mal classé ayant entraîné 4 875 $ d'impôt impayé pourrait attirer une pénalité de 1 219 $ (25 %) à 3 656 $ (75 %) en plus de l'impôt dû, ainsi que des intérêts. La pénalité peut être réduite jusqu'à 80 % si l'employeur divulgue volontairement l'erreur avant que l'ATO ne la détecte — c'est pourquoi disposer d'un flux de travail d'extraction et de validation qui fait remonter les erreurs avant le dépôt n'est pas seulement un gain de temps, mais aussi un mécanisme d'évitement des pénalités. Les lignes directrices de remise de l'ATO tiennent compte de la question de savoir si l'employeur disposait de « systèmes et processus raisonnables » pour prévenir l'erreur — un employeur utilisant une extraction automatisée avec des règles de validation peut le démontrer ; un employeur s'appuyant sur une saisie manuelle des données sans étape de vérification a un dossier plus difficile.
Puis-je corriger une erreur de relevé PAYG après la date limite du 14 juillet ?
Oui. Pour les employés déclarés via STP : soumettez un événement de mise à jour via votre logiciel compatible STP avec les chiffres corrigés. Le relevé de revenus de l'employé dans myGov sera mis à jour pour refléter la correction — mais uniquement si l'employé n'a pas déjà produit sa déclaration de revenus. S'il l'a déjà produite, il devra peut-être demander une modification de son avis d'imposition. Pour les relevés PAYG traditionnels : émettez un relevé de paiement corrigé à l'employé, clairement marqué « Amended », et déposez un relevé annuel révisé des relevés de paiement PAYG (NAT 3447) si la correction modifie les totaux. Le processus est simple — l'émission de relevés corrigés est une activité courante de conformité de la paie — mais le coût en temps (localiser l'erreur d'origine, calculer la correction, réémettre le document, déposer la modification, communiquer avec l'employé) est la pénalité cachée que l'extraction et la validation automatisées évitent en détectant l'erreur avant le dépôt initial.
Quelle erreur de relevé PAYG est la plus coûteuse à corriger ?
En termes financiers directs : un code ETP mal classé (erreur 6) où l'employeur a sélectionné le code O (autre) au lieu du code R (licenciement pour excédent de personnel), réduisant le plafond ETP de l'employé et entraînant l'imposition de 30 000 $ supplémentaires de l'indemnité de départ au taux marginal le plus élevé. La seule différence d'impôt peut dépasser 14 000 $, et si l'ATO détermine que l'erreur était imprudente (le responsable de la paie aurait dû connaître la différence entre un licenciement pour excédent de personnel et une démission), la pénalité de 50 % sur le montant sous-payé peut faire passer le coût total au-delà de 20 000 $ pour un seul employé. En termes de risque systémique : l'erreur 7 (écart dans le nombre d'employés) est la plus dangereuse car elle est rarement une erreur concernant un seul employé — si l'employeur a systématiquement omis une catégorie de travailleurs (employés licenciés, employés occasionnels, sous-traitants) du rapport annuel, l'examen de l'ATO passe d'une requête de recoupement de données à un audit de conformité couvrant plusieurs années d'imposition.