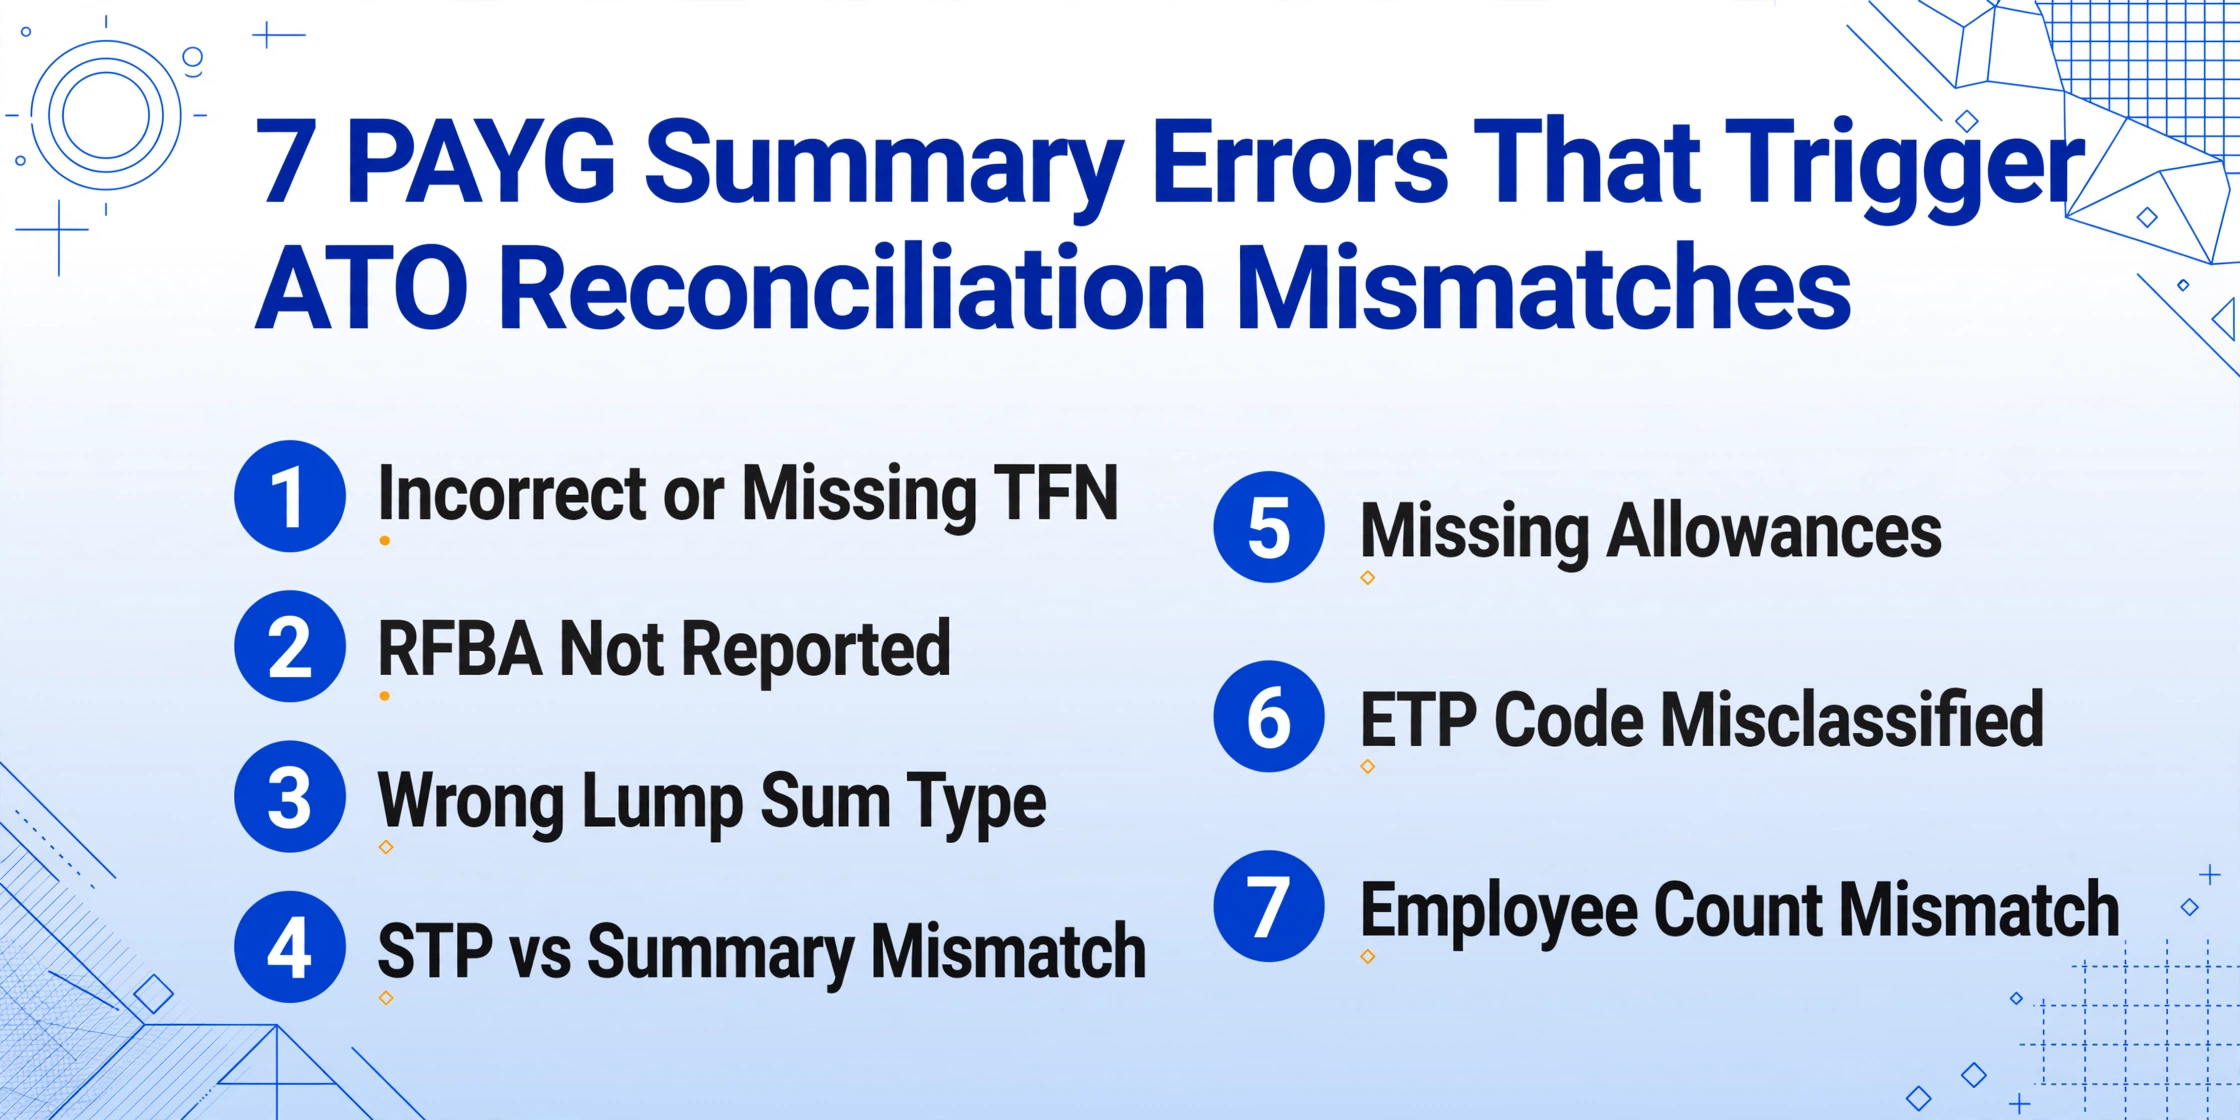
7 PAYG-Zusammenfassungsdatenfehler, die
ATO-Abgleichsabweichungen auslösen
Eine Gehaltsabrechnungsbeauftragte eines mittelgroßen Fertigungsunternehmens in Brisbane verbrachte im September 2025 drei Tage damit, eine einzige ATO-Datenabgleichsanfrage zu lösen. Die Anfrage wurde durch eine Abweichung von 210 $ auf dem PAYG-Zahlungsbeleg eines Mitarbeiters ausgelöst – die Differenz zwischen 87.450 $ (was der Arbeitgeber als Bruttozahlungen meldete) und 87.240 $ (was der Mitarbeiter in seiner Steuererklärung auf Basis des letzten Gehaltszettels angab). Die Ursache: Eine manuelle Gehaltsanpassung über 210 $, die nach der Einreichung der STP-Finalisierungserklärung verarbeitet wurde, war im Gehaltsabrechnungssystem enthalten, aber nicht auf dem Zahlungsbeleg. Die Korrektur erforderte einen geänderten STP-Bericht, einen neu ausgestellten Zahlungsbeleg und eine Antwort auf das Anfrageschreiben des ATO – etwa sechs Stunden Arbeit, um eine dreistellige Abweichung zu beheben. Und das ist nicht ungewöhnlich: Das Datenabgleichssystem des ATO kennzeichnet Abweichungen automatisch, und 85–89 % der gekennzeichneten Fälle führen zu einer tatsächlichen Anpassung. Dieser Artikel behandelt die sieben häufigsten PAYG-Zusammenfassungsfehler, die spezifische ATO-Konsequenz, die jeder auslöst, und – am wichtigsten – wie Sie sie bei der Datenextraktion verhindern, statt sie nach der Übermittlung zu beheben.
Wichtigste Erkenntnisse
- Eine Gehaltsabrechnungsbeauftragte in Brisbane verbrachte sechs Stunden damit, eine einzige Abweichung von 210 $ zu beheben – eine nach der STP-Finalisierung verarbeitete Gehaltsanpassung – weil das automatisierte Datenabgleichssystem des ATO Abweichungen jeder Größe kennzeichnet und 85–89 % in Anpassungen enden.
- Die sieben häufigsten PAYG-Fehler haben eine gemeinsame Ursache, die nicht Nachlässigkeit ist: Die Lücke zwischen Gehaltsabrechnungssystem-Ausgabe und Abgleichs-Tabelle wird während eines komprimierten Juli-Zeitfensters durch menschliche Augen überbrückt, wenn dieselbe Person gleichzeitig STP-Finalisierung, Super-Fristen und Mitarbeiteranfragen bearbeitet.
- Ihre Rolle bei der Extraktion ist keine Dateneingabe – es ist Ausnahmeverwaltung: berechnete Spalten validieren TFNs, kennzeichnen RFBA-Lücken, gleichen Sonderzahlungsarten mit dem Beendigungsstatus ab und heben die 8 von 310 Zeilen hervor, die tatsächlich einen zweiten Blick benötigen.
Wie PAYG-Zusammenfassungsfehler das ATO erreichen – und warum die meisten erst im Nachhinein erkannt werden
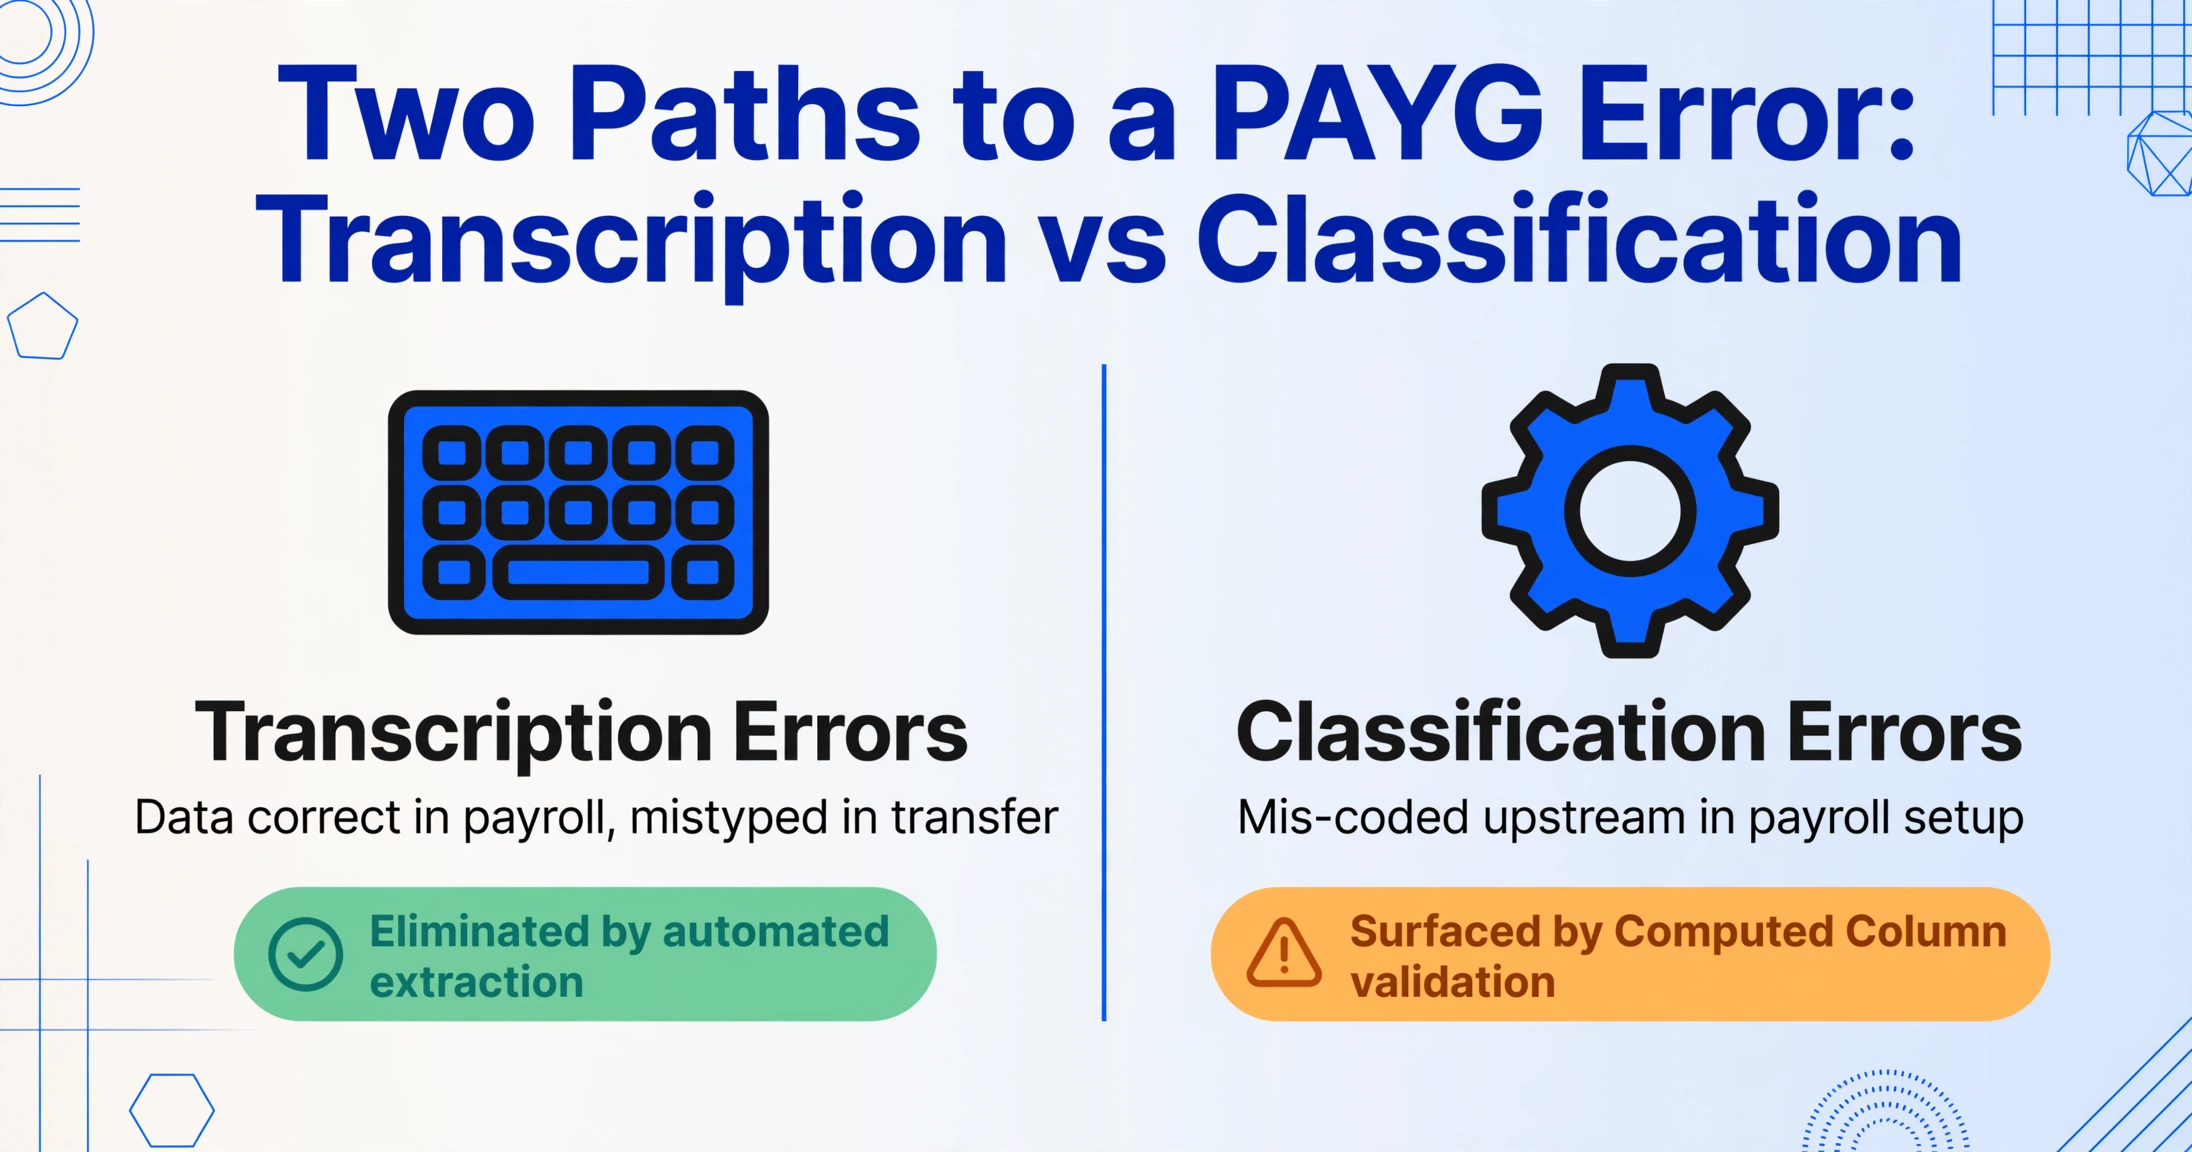
PAYG-Zahlungszusammenfassungsfehler fallen in zwei Kategorien: Übertragungsfehler (Daten, die im Lohnsystem korrekt waren, aber beim Übertragen in die Zusammenfassung oder den Abgleichsplan falsch eingegeben wurden) und Klassifizierungsfehler (Daten, die im Lohnsystem falsch kategorisiert wurden und daher falsch in der Zusammenfassung erscheinen). Übertragungsfehler sind leichter zu verhindern – automatisierte Extraktion eliminiert sie, da die Maschine die Zusammenfassung direkt liest, ohne menschlichen Eingabeschritt zwischen Dokument und Ausgabe. Klassifizierungsfehler sind auf der Extraktionsstufe schwerer zu verhindern, da der Fehler vorgelagert entsteht – in der Lohnsystemkonfiguration, dem STP-Meldungs-Setup oder der manuellen Kodierung einer Zahlungsart – aber die Extraktion kann sie dennoch durch berechnete Spaltenvalidierungsregeln aufdecken, die anomale Muster kennzeichnen, bevor die Zusammenfassung einen Mitarbeiter oder das ATO erreicht.
Beide Fehlertypen lösen nach der Einreichung eine von zwei ATO-Reaktionen aus: eine Datenabgleichsanfrage (das automatisierte System des ATO erkennt eine Abweichung zwischen dem gemeldeten Betrag des Arbeitgebers und der Steuererklärung des Mitarbeiters und sendet ein Schreiben mit Erklärungsaufforderung) oder – wenn der Fehler bei einer formellen Prüfung oder einem Audit entdeckt wird – eine Fehlbetragsstrafe von 25 % bis 75 % der unterbezahlten Steuer, je nachdem, ob das ATO den Fehler als mangelnde Sorgfalt, Rücksichtslosigkeit oder vorsätzliche Missachtung einstuft. Die sieben folgenden Fehler sind von häufigsten zu folgenreichsten geordnet – aber jeder einzelne kann, wenn er sich über mehrere Mitarbeiter wiederholt, von einem einzelnen Anfrageschreiben zu einer systemischen Compliance-Prüfung eskalieren.
Fehler 1: Falsche oder fehlende TFN – die neunstellige Landmine
ATO-Folge: Einbehaltung von 47 % (höchster Grenzsteuersatz plus Medicare-Levy) statt des Grenzsteuersatzes des Arbeitnehmers, wenn die TFN fehlt. Ist die TFN vorhanden, aber falsch – typischerweise zwei vertauschte Ziffern –, zeigt die myGov-Vorausfüllung des Arbeitnehmers einen Arbeitgeber, den er nicht erkennt, der Arbeitnehmer bestreitet die Einkommensaufstellung und die ATO sendet eine Datenabgleichsabfrage an den Arbeitgeber. Behebung: 30 Minuten bis zwei Stunden pro betroffenem Arbeitnehmer.
Wie es passiert: Die Lohnbuchhaltung tippt die TFN von der Zahlungsübersicht in die Abgleich-Tabelle und vertauscht zwei Ziffern – 123 456 789 wird zu 123 456 798. Alle neun Ziffern sind vorhanden, daher erkennt eine Sichtprüfung den Fehler nicht. Die Tabelle wird zur Überprüfung der STP-Daten verwendet, und die falsche TFN gelangt in die Finalisierung. Bei Papierübersichten von Drittanbietern kann die TFN handschriftlich und schwer lesbar sein – eine '8', die bei schlechter Scanqualität wie eine '3' aussieht, wird zu einer dreistündigen Untersuchung.
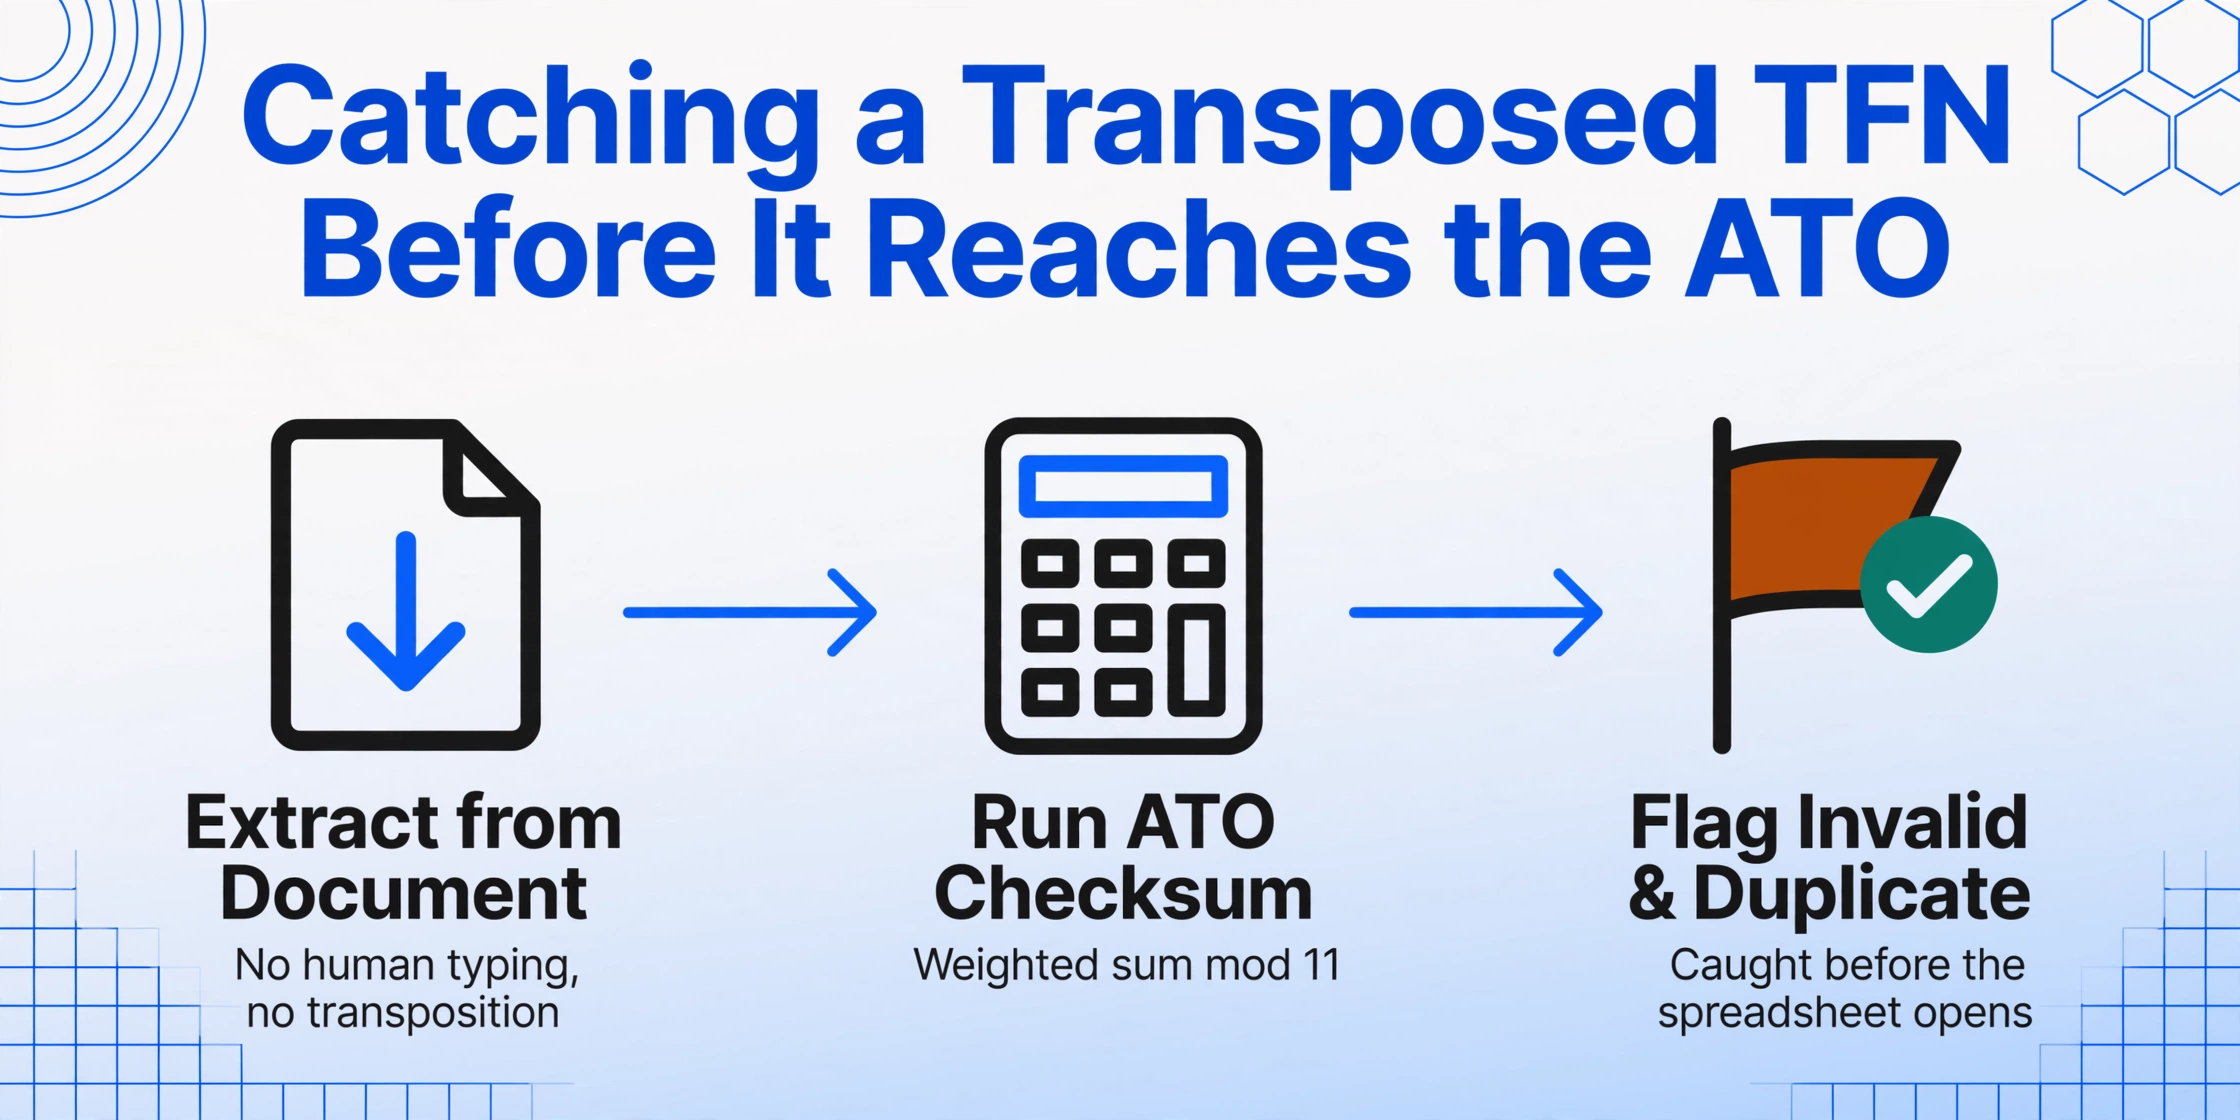
Vorbeugung bei der Extraktion: Automatisierte Extraktion liest die TFN aus dem visuellen Inhalt des Dokuments – kein menschliches Tippen, keine Vertauschung. Bei der Stapelverarbeitung kennzeichnet eine berechnete Spalte, die den TFN-Prüfsummenalgorithmus der ATO (gewichtete Summe der ersten acht Ziffern modulo 11 muss der neunten Ziffer entsprechen) auf jede extrahierte TFN anwendet, ungültige Nummern, bevor die Tabelle geöffnet wird. Eine zusätzliche Spalte, die doppelte TFNs über Zeilen hinweg kennzeichnet, erfasst das Szenario, in dem zwei Arbeitnehmer dieselbe falsch eingegebene TFN teilen – ein Muster, das sonst sowohl die Extraktion als auch die Sichtprüfung überstehen würde.
Fehler 2: Meldepflichtige Nebenleistungen (Reportable Fringe Benefits) nicht gemeldet – oder falsch gemeldet
ATO-Folge: Wenn RFBA in der Zusammenfassung fehlt, der Mitarbeiter jedoch tatsächlich meldepflichtige Nebenleistungen erhalten hat, wird das Einkommen des Mitarbeiters für den Medicare-Levy-Zuschlag und die HELP-Rückzahlung zu niedrig ausgewiesen. Der Mitarbeiter könnte eine Steuererstattung erhalten, die ihm nicht zusteht, oder eine Abgabe vermeiden, die er hätte zahlen müssen. Wenn das ATO die FBT-Erklärung des Arbeitgebers (eingereicht bis 21. Mai für das FBT-Jahr, das am 31. März endet) mit den auf den PAYG-Zusammenfassungen gemeldeten RFBA-Beträgen abgleicht, führt eine Abweichung zu einer Prüfung auf Arbeitgeberebene – nicht nur zu einer Anfrage zu einem einzelnen Mitarbeiter. Ein falscher RFBA auf einer Zusammenfassung kann eine Compliance-Prüfung der gesamten FBT-Berichterstattung des Arbeitgebers auslösen.
Wie es passiert: Das FBT-Jahr (1. April bis 31. März) und das Finanzjahr (1. Juli bis 30. Juni) sind nicht deckungsgleich. Eine im April 2026 gewährte Nebenleistung gehört zum FBT-Jahr 2026-27, kann aber auf der PAYG-Zusammenfassung 2025-26 des Mitarbeiters erscheinen, wenn die Lohnbuchhaltung fälschlicherweise die Finanzjahreslogik auf das RFBA-Feld anwendet. Alternativ wurde der RFBA-Betrag korrekt für die FBT-Erklärung berechnet, aber nie im Lohnsystem aktualisiert – die Zusammenfassung zeigt 0 $ RFBA, aber die FBT-Erklärung weist für diesen Mitarbeiter einen aufgestockten Wert ungleich null aus, und der automatisierte Abgleich des ATO meldet die Unstimmigkeit.
Vorbeugung während der Extraktion: Eine berechnete Spalte, die prüft: Wenn die Gesamtvergütung eines Mitarbeiters (Bruttozahlungen + etwaige Gehaltsumwandlung) 100.000 $ übersteigt und RFBA = 0 $ beträgt, zur Überprüfung kennzeichnen – Mitarbeiter mit hohem Einkommen erhalten statistisch gesehen häufiger meldepflichtige Nebenleistungen. Eine separate Validierungsregel: Für jeden Mitarbeiter mit einer bekannten Nebenleistungsvereinbarung (Firmenwagen, Krankenversicherung, Unterhaltungsleistungen) bestätigen, dass RFBA ungleich null ist und mit dem FBT-Erklärungsplan übereinstimmt. Die Extraktionstabelle, die vor der Finalisierung am 14. Juli mit der FBT-Erklärung abgeglichen wird, erkennt RFBA-Abweichungen, solange noch Zeit bleibt, die Zusammenfassung zu korrigieren.
Fehler 3: Falscher Sonderzahlungstyp — wenn A, B, D und E verwechselt werden
ATO-Folge: Eine falsche Klassifizierung einer Sonderzahlung ändert das steuerpflichtige Einkommen und die Steuerschuld des Mitarbeiters. Die Eingabe einer echten Abfindungszahlung von 15.000 $ als Sonderzahlung A (steuerpflichtiger ungenutzter Jahresurlaub) statt als Sonderzahlung D (steuerfreier Abfindungsanteil) führt dazu, dass die Einkommensaufstellung des Mitarbeiters 15.000 $ zusätzliches steuerpflichtiges Einkommen ausweist. Der Mitarbeiter wird auf diesen Betrag besteuert — möglicherweise 4.875 $ zum Grenzsteuersatz von 32,5 % plus Medicare-Levy —, legt Einspruch gegen den Steuerbescheid ein und reicht eine Beschwerde ein. Der Arbeitgeber muss die Zusammenfassung neu ausstellen, einen korrigierten STP-Bericht einreichen und den Mitarbeiter möglicherweise für Verzugszinsen entschädigen, die das ATO auf den fehlerhaften Bescheid erhoben hat. Schlimmer noch: Ein Liquidator oder Verwalter, der ein Unternehmen prüft, das Sonderzahlungen über mehrere Jahre hinweg bei mehreren Mitarbeitern falsch klassifiziert hat, könnte ein systemisches Versagen der Lohnbuchhaltung feststellen — ein weitaus schwerwiegenderes Ergebnis als eine einzelne falsch klassifizierte Zahlung.
Wie es passiert: Der Beendigungs-Workflow der Lohnsoftware fordert den Lohnbuchhalter auf, einen Sonderzahlungstyp aus einem Dropdown auszuwählen. Der Sachbearbeiter, der den steuerlichen Unterschied zwischen Typ A (Jahresurlaub — steuerpflichtig) und Typ D (Abfindung — steuerfrei) nicht kennt, wählt die falsche Option. Die Software erstellt die Zusammenfassung mit der falschen Klassifizierung, und keine spätere Prüfung fängt den Fehler ab, da der Dollarbetrag — 15.000 $ — unabhängig vom Typ plausibel erscheint. Der Fehler tritt erst zutage, wenn die Steuererklärung des Mitarbeiters veranlagt wird und das ATO-System erkennt, dass der Arbeitgeber eine Sonderzahlung D gemeldet hat, die Steuererklärung des Mitarbeiters jedoch steuerpflichtiges Einkommen einschließlich dieses Betrags ausweist — oder umgekehrt.
Vorbeugung bei der Extraktion: Erstellen Sie während der Extraktion eine Validierungsregel: Markieren Sie für jeden Mitarbeiter mit einer Sonderzahlung D ungleich Null die Zeile zur Überprüfung auf eine echte Abfindung oder ein echtes Vorruhestandsprogramm — und verlangen Sie eine Dokumentation (Abfindungsschreiben, Genehmigung des Vorruhestandsprogramms), bevor die Zusammenfassung ausgestellt wird. Bestätigen Sie für jeden Mitarbeiter mit einer Sonderzahlung A oder B ungleich Null, dass der Mitarbeiter tatsächlich während des Steuerjahres ausgeschieden ist — ein aktiver Mitarbeiter sollte keine Sonderzahlungen für ungenutzten Urlaub haben. Eine berechnete Spalte, die Urlaubssalden aus dem Lohnsystem mit den Sonderzahlungsbeträgen auf der Zusammenfassung abgleicht, erkennt Abweichungen, bei denen der Urlaubsauszahlungsbetrag auf der Zusammenfassung nicht mit dem aufgelaufenen Urlaubssaldo zum Zeitpunkt der Beendigung übereinstimmt.
Fehler 4: STP-Abschlusszahlen stimmen nicht mit den Zahlen der Zahlungszusammenfassung überein
ATO-Folge: Für Mitarbeiter, die über STP gemeldet werden, müssen die STP-Abschlusserklärung und die PAYG-Zahlungszusammenfassung (falls beide für denselben Mitarbeiter für denselben Zeitraum existieren – was sie nicht sollten, aber manchmal tun) identische Zahlen aufweisen. Eine Abweichung bedeutet, dass der Mitarbeiter zwei verschiedene Versionen seines Einkommens vom selben Arbeitgeber erhält: eine über myGov (STP) und eine auf der Papier-/PDF-Zusammenfassung. Die Steuererklärung des Mitarbeiters – die die myGov-Vorbefüllung verwendet – stimmt möglicherweise nicht mit der Zahlungszusammenfassung überein, die er besitzt. Der Datenabgleich der ATO erkennt die Unstimmigkeit und fragt sowohl beim Arbeitgeber als auch beim Mitarbeiter nach. Lösung: Der Arbeitgeber muss feststellen, welche Zahl korrekt ist, die falsche korrigieren (STP-Update-Ereignis oder neu ausgestellte Zusammenfassung) und den Mitarbeiter benachrichtigen.
Wie es passiert: Das häufigste Szenario: Ein Mitarbeiter wechselte innerhalb desselben Steuerjahres von einem Zeitraum vor STP zu einem STP-Zeitraum (z. B. führte der Arbeitgeber STP im Oktober 2025 ein). Das Lohnsystem erstellt eine PAYG-Zahlungszusammenfassung für den Zeitraum Juli–September vor STP und STP-Daten für den Zeitraum Oktober–Juni. Wenn die beiden Datensätze vor dem Abschluss nicht abgeglichen werden, kann der Mitarbeiter in beiden Berichten mit überlappenden oder inkonsistenten Zahlen erscheinen. Ein weniger häufiges, aber ebenso problematisches Szenario: Eine manuelle Gehaltskorrektur, die nach dem STP-Abschluss eingegeben wird, aktualisiert das Lohnsystem, aber das entsprechende STP-Update-Ereignis wird nicht übermittelt – die STP-Daten, die die ATO besitzt, sind nun veraltet, aber in den eigenen Systemen des Arbeitgebers ist kein Abweichungsflag sichtbar.
Vorbeugung während der Extraktion: Für jeden Mitarbeiter, der innerhalb desselben Steuerjahres sowohl eine traditionelle PAYG-Zusammenfassung (Zeitraum vor STP) als auch STP-gemeldete Daten (Zeitraum nach der Umstellung) erhalten hat, extrahieren Sie beide Datenquellen in die Abgleich-Tabellenkalkulation und gleichen Sie die kombinierten Summen mit dem Ganzjahresbericht des Lohnsystems ab. Die Extraktions-Tabellenkalkulation wird zur einzigen Wahrheitsquelle: Suchen Sie per VLOOKUP die TFN jedes Mitarbeiters in den STP-Daten und der Zusammenfassung vor STP, bestätigen Sie, dass die Summe der Bruttozahlungen und der einbehaltenen Steuern über beide Quellen dem Jahresbericht des Lohnsystems entspricht, und markieren Sie jeden Mitarbeiter, dessen kombinierte Zahl nicht übereinstimmt. Dies verhindert das Szenario, in dem die STP-Daten und die Zusammenfassung beide intern konsistent aussehen, aber unterschiedliche Summen für denselben Mitarbeiter melden.
Fehler 5: Fehlende Zulagen – Wenn steuerfreie Zahlungen nicht gemeldet werden
ATO-Folge: Zulagen müssen auf der PAYG-Zahlungsübersicht separat ausgewiesen werden, da verschiedene Zulagenarten unterschiedlich besteuert werden. Eine Werkzeugzulage kann bis zu einem bestimmten ATO-Satz steuerfrei sein; eine Reisezulage kann je nachdem, ob ein Reisetagebuch geführt wurde, teilweise steuerpflichtig sein; eine Erste-Hilfe-Zulage ist vollständig steuerpflichtig. Wird eine Zulage ohne separate Ausweisung in die Bruttozahlungen eingerechnet, kann der Arbeitnehmer die korrekte steuerliche Behandlung in seiner Steuererklärung nicht geltend machen. Wird die Zulage in der Übersicht gänzlich weggelassen, wird das gemeldete Einkommen des Arbeitnehmers zu niedrig ausgewiesen – und der ATO-Datenabgleich (der die BAS-Lohnsummen des Arbeitgebers mit der Summe der Arbeitnehmerübersichten vergleicht) erkennt die Abweichung. Eine Zulagendiskrepanz tritt typischerweise als BAS-zu-Übersichten-Abweichung auf – die in der BAS gemeldeten Löhne sind höher als die Summe der Bruttozahlungen in den Übersichten, was eine ATO-Anfrage zu nicht gemeldetem Arbeitnehmereinkommen auslöst.
Wie es passiert: Das Lohnsystem kann Zulagen für interne Berichtszwecke als Teil des Bruttolohns codieren, sie aber als separate Zeile auf der PAYG-Übersicht ausdrucken. Wenn der für die Erstellung der Übersicht zuständige Lohnsachbearbeiter die Bruttozahlungszahl so eingibt, wie sie im Lohnregister erscheint – das Zulagen enthalten kann –, die Übersicht Zulagen aber separat ausweist, ist die eingegebene Zahl zu hoch. Umgekehrt: Wenn der Lohnsachbearbeiter die Zulagenbeträge aus der Übersicht eingibt, aber vergisst, sie in die Bruttozahlungssumme aufzunehmen, ist die eingegebene Zahl zu niedrig. Der Fehler ist eine Diskrepanz zwischen dem, was das Lohnsystem intern meldet, und dem, was die Übersicht extern ausweist – und die Extraktionstabelle, die einer Quelle vertraut, ohne sie gegen die andere zu prüfen, verstärkt den Fehler.
Vorbeugung bei der Extraktion: Zulagen als separate Spalten im Ausgabeschema extrahieren. Eine berechnete Spalte, die Bruttozahlungen plus alle Zulagenspalten summiert und das Ergebnis mit dem Jahresbruttoverdienstbericht des Lohnsystems vergleicht, erkennt den Fall, dass Zulagen in einer Quelle im Brutto enthalten, in einer anderen jedoch separat ausgewiesen wurden. Eine separate Validierungsspalte, die jede Zulagenart mit einem Wert ungleich null kennzeichnet, bei der der Betrag unplausibel erscheint – eine Werkzeugzulage von 50.000 $ für einen Büroangestellten oder eine Reisezulage von 200 $ für einen Außendiensttechniker, der im Jahr 5.000 km gereist ist – erkennt Fehlklassifizierungen, ohne dass eine zeilenweise Prüfung erforderlich ist.
Fehler 6: ETP-Komponenten falsch klassifiziert — falscher Code, falsche Steuer
ATO-Folge: Einer Employment Termination Payment (ETP) wird ein ETP-Code zugewiesen, der ihre steuerliche Behandlung bestimmt: R für echte Abfindung, O für sonstige (Kündigung, Entlassung, Goldener Handschlag), D für Sterbegeld, B für Invalidität, N für nicht ausgenommene Zahlungen. Die ETP-Obergrenze — der Höchstbetrag, der eine begünstigte steuerliche Behandlung erhält — hängt vom Code ab. Eine Zahlung mit Code O (sonstige), wenn sie R (Abfindung) sein sollte, bedeutet, dass der Arbeitnehmer eine niedrigere ETP-Obergrenze erhält: $245.000 für 2025-26 (jährlich indexiert) für Code R, aber möglicherweise nur die Gesamteinkommensgrenze von $180.000 abzüglich anderem steuerpflichtigem Einkommen für Code O — ein Unterschied von Zehntausenden Dollar an steuerpflichtigem vs. begünstigt besteuertem Einkommen. Der Arbeitnehmer entdeckt den Fehler, wenn seine Steuererklärung eine viel höhere Steuerschuld auf die ETP zeigt als erwartet. Der Arbeitgeber muss die ETP-Zahlungsübersicht mit dem korrekten Code neu ausstellen, die einbehaltene Steuer neu berechnen und den Arbeitnehmer möglicherweise für zusätzliche Steuern und Zinsen entschädigen.
Wie es passiert: Der Lohnbuchhalter, der die Kündigung in der Lohnsoftware verarbeitet, sieht ein Dropdown-Menü mit ETP-Codes — R, O, D, B, N — mit minimaler Bildschirmerklärung, was jeder Code für Steuerzwecke bedeutet. Der Sachbearbeiter wählt den Code, der „richtig klingt", statt den Code, der zum Kündigungsgrund passt. Bei einer Abfindung, bei der der Arbeitnehmer eine Aufhebungsvereinbarung unterzeichnet hat (die Formulierungen wie „Ex-Gratia-Zahlung" oder „Kündigungszahlung" enthalten kann, ohne „Abfindung" zu nennen), wählt der Sachbearbeiter möglicherweise O (sonstige), weil die Vereinbarung das Wort „Abfindung" nicht verwendet — obwohl die Kündigung der ATO-Definition einer echten Abfindung entspricht. Der Code wird im Lohnsystem gespeichert, auf der ETP-Übersicht gedruckt und über STP an die ATO gemeldet — und keine spätere Prüfung fängt die Fehlklassifizierung auf, weil der Gesamtbetrag der ETP unabhängig vom Code korrekt ist.
Vorbeugung bei der Extraktion: Extrahieren Sie den ETP-Code als separate Spalte und gleichen Sie ihn mit dem im HR-System erfassten Kündigungsgrund ab. Eine berechnete Spalte, die jede ETP mit Code O kennzeichnet, bei der der Kündigungsgrund „Abfindung" oder „Personalabbau" ist — oder Code R bei Kündigungsgrund „Rücktritt" — deckt mögliche Fehlklassifizierungen auf, bevor die Übersicht den Arbeitnehmer erreicht. Bei der Batch-Extraktion mehrerer ETP-Übersichten fängt eine Spalte, die ETP-Beträge nach Code gruppiert und die Verteilung mit erwarteten Mustern vergleicht (ein Unternehmen mit einer einzigen Abfindungsrunde sollte keine Mischung aus R- und O-Codes für im selben Prozess gekündigte Mitarbeiter haben), systemische Codierungsfehler ab.
Fehler 7: Abweichung bei der Mitarbeiteranzahl — jemand fehlt im Abgleich
ATO-Folge: Die Anzahl der Mitarbeiter, für die PAYG-Zusammenfassungen ausgestellt werden, muss der Anzahl der Mitarbeiter entsprechen, für die die PAYG-Einbehaltung dem ATO gemeldet wurde — über STP, BAS und den Jahresbericht. Ein Mitarbeiter, der im Laufe des Jahres bezahlt wurde, aber keine Zusammenfassung erhalten hat, hat keinen Nachweis über sein Einkommen und die einbehaltene Steuer, kann seine Steuererklärung nicht korrekt ausfüllen und — wenn er schließlich eine Zusammenfassung erhält oder die Auslassung entdeckt — möglicherweise bereits eine falsche Erklärung eingereicht hat. Der Datenabgleich des ATO deckt die Lücke auf: Die Gesamtzahl der Mitarbeiter mit PAYG-Einbehaltung im Jahresbericht ist geringer als die Anzahl der Mitarbeiter auf der BAS, oder die gesamten Bruttozahlungen in den Zusammenfassungen sind geringer als die auf der BAS gemeldeten Löhne. Der Arbeitgeber muss die Abweichung erklären und, falls Mitarbeiter übersehen wurden, rückwirkende Zusammenfassungen ausstellen — möglicherweise für ein Steuerjahr, das bereits abgeschlossen ist.
Wie es passiert: Mitarbeiter, die während des Finanzjahres ausgeschieden sind, aber einen Teil davon gearbeitet haben, sind die am häufigsten übersehene Gruppe. Die Lohnbuchhaltung erstellt die Zusammenfassungen aus der aktuellen Mitarbeiterliste — die ausgeschiedene Mitarbeiter ausschließt — und gleicht sie nicht mit dem Jahreslohnregister ab. Gelegenheitsmitarbeiter, die eine einzige Schicht gearbeitet haben und bei denen 12 $ Steuern einbehalten wurden, sind eine weitere häufige Auslassung: Das Lohnbuchhaltungsteam geht möglicherweise von einem Schwellenwert aus, unterhalb dessen keine Zusammenfassungen erforderlich sind, aber das ATO verlangt für jeden Arbeitnehmer, bei dem Steuern einbehalten wurden, eine Zusammenfassung, unabhängig vom Betrag. Auftragnehmer mit einer freiwilligen Einbehaltungsvereinbarung, die eine separate NAT-72545-Zusammenfassung (Einkünfte aus Geschäfts- und persönlichen Dienstleistungen) erhalten haben, können im Jahresbericht fehlen, wenn das Lohnbuchhaltungsteam annimmt, dass nur NAT-0046-Zusammenfassungen zählen.
Vorbeugung während der Extraktion: Extrahieren Sie vor der Fertigstellung jede PAYG-Zusammenfassung — einschließlich ETP-Zusammenfassungen, Zusammenfassungen für Einkünfte aus Geschäfts- und persönlichen Dienstleistungen sowie Zusammenfassungen für ausgeschiedene und Gelegenheitsmitarbeiter — in eine einzige Tabelle. Fügen Sie eine berechnete Spalte hinzu, die eindeutige TFNs in der Extraktion zählt und die Gesamtzahl der Mitarbeiter anzeigt. Vergleichen Sie diese Zahl mit: (a) der Anzahl der Mitarbeiter im Jahresverlaufsbericht des Lohnsystems, bei denen PAYG einbehalten wurde (nicht nur die aktuelle aktive Mitarbeiterliste), (b) der Anzahl der in den vier vierteljährlichen BAS gemeldeten Mitarbeiter und (c) der Anzahl der Mitarbeiter mit abgeschlossenen STP-Daten. Jede Abweichung zwischen diesen Zahlen — selbst eine Abweichung von eins — erfordert eine Untersuchung, bevor der Jahresbericht eingereicht wird. Eine einzige fehlende Zusammenfassung ist eine ATO-Anfrage, die nur darauf wartet, zu passieren.
Ein Fehlervermeidungssystem in den Extraktionsworkflow integrieren
Jeder der sieben oben genannten Fehler hat eine gemeinsame Ursache: Die Lücke zwischen Datengenerierung (das Lohnsystem, das die Zusammenfassung erstellt) und Datenprüfung (die Abgleichstabelle, die die Richtigkeit der Zahlen bestätigt) wird durch manuelle Prüfung überbrückt – und manuelle Prüfung übersieht während einer komprimierten Juli-Frist Fehler, die automatisierte Validierung konsequent erkennt.
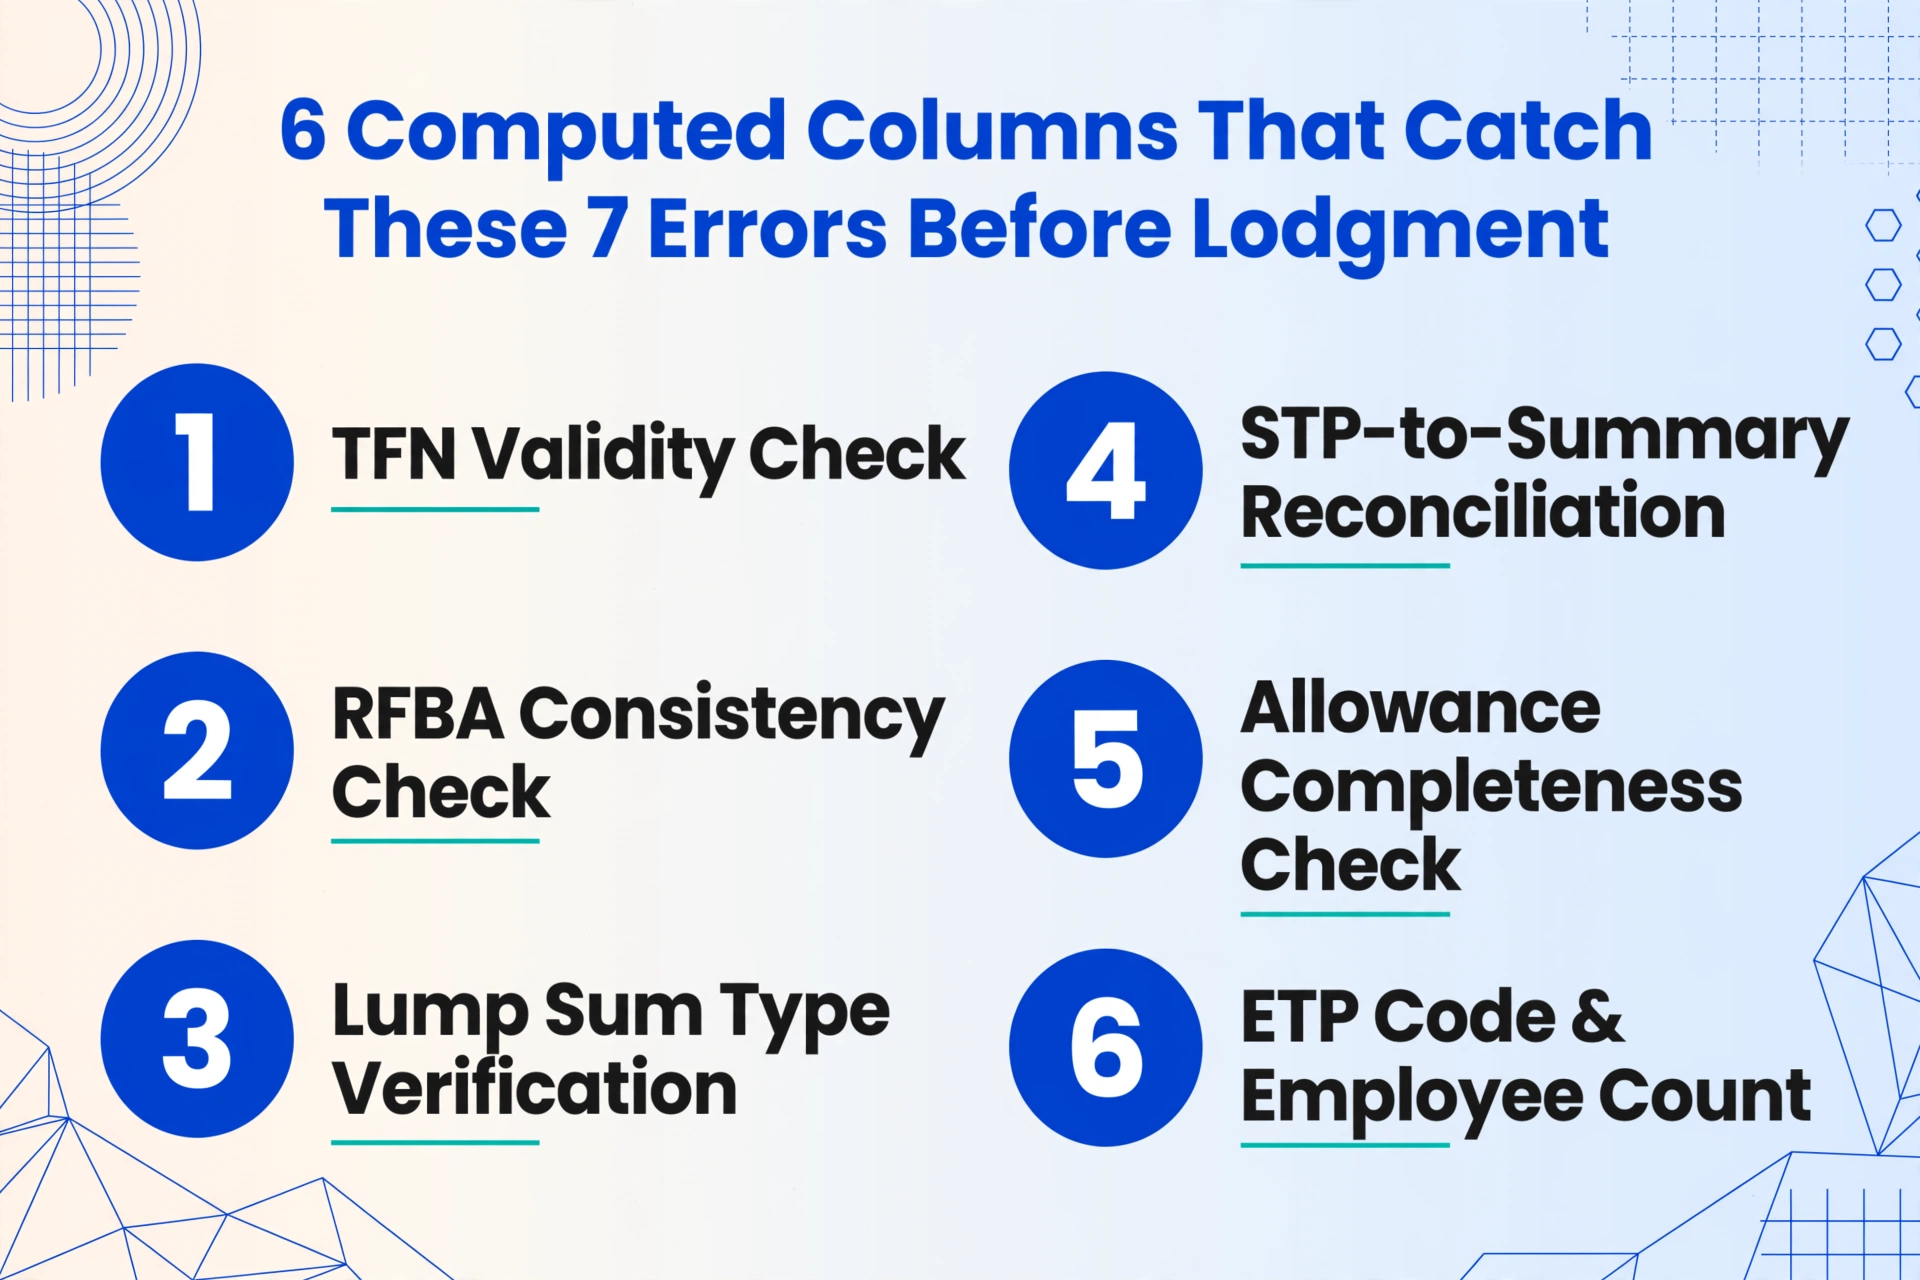
Die Integration von berechneten Spalten in den Extraktionsworkflow verwandelt die Abgleichstabelle von einem passiven Dokument in ein aktives Validierungstool. Sechs berechnete Spalten, die die sieben oben genannten Fehler erkennen, bevor eine Zusammenfassung einen Mitarbeiter oder das ATO erreicht:
TFN-Gültigkeitsprüfung: Eine Spalte, die TFNs kennzeichnet, die den ATO-Prüfsummenalgorithmus nicht bestehen – erkennt Fehler 1 vor der Übermittlung.
RFBA-Konsistenzprüfung: Eine Spalte, die RFBA mit Gesamtvergütungsschwellen vergleicht – kennzeichnet Mitarbeiter mit verdächtig null RFBA, wo Leistungen erwartet werden – erkennt Fehler 2.
Prüfung des Sonderzahlungstyps: Eine Spalte, die Sonderzahlungstypen mit dem Kündigungsstatus des Mitarbeiters abgleicht – erkennt Fehler 3.
STP-zu-Zusammenfassung-Abgleich: Eine Spalte, die die gesamten Bruttozahlungen aus extrahierten Zusammenfassungen mit den pro Mitarbeiter gemeldeten STP-Gesamtsummen vergleicht – erkennt Fehler 4.
Vollständigkeitsprüfung der Zulagen: Eine Spalte, die die Summe der extrahierten Zulagen plus Brutto mit der allumfassenden Bruttozahl des Lohnsystems vergleicht – erkennt Fehler 5.
ETP-Code und Mitarbeiteranzahl: Spalten, die ETP-Code-Kündigungsgrund-Abweichungen und die eindeutige TFN-Anzahl im Vergleich zur BAS-Mitarbeiteranzahl kennzeichnen – erkennen Fehler 6 und 7.
Weitere Details zur Einrichtung dieser Validierungsregeln während der Extraktion finden Sie im vollständigen PAYG-Extraktionsleitfaden und im schrittweisen Extraktionsworkflow. Dieselbe Fehlervermeidungslogik gilt über Steuerhoheitsgebiete hinweg – Lohnabrechnungsteams im Vereinigten Königreich, die P60-Formulare und P45-Austrittsbescheinigungen verarbeiten, stehen vor derselben Taxonomie von Übertragungs- und Klassifizierungsfehlern mit HMRC-äquivalenten Konsequenzen.
Häufig gestellte Fragen
Wie erkennt das ATO tatsächlich PAYG-Zusammenfassungsfehler – ist das alles automatisiert?
Das ATO verwendet ein mehrschichtiges Datenabgleichssystem. Die erste Schicht ist automatisiert: Wenn ein Arbeitnehmer seine Steuererklärung einreicht, vergleicht das System des ATO die Gehalts- und Lohnzahlen in der Erklärung mit den vom Arbeitgeber gemeldeten PAYG-Quellensteuerdaten (über STP oder den Jahresbericht). Jede Abweichung, unabhängig von der Höhe, löst eine Kennzeichnung aus – es gibt keine Geringfügigkeitsschwelle; eine Abweichung von 210 $ löst dieselbe automatische Kennzeichnung aus wie eine von 21.000 $. Die zweite Schicht ist die menschliche Prüfung: Ein gekennzeichneter Fall wird auf Wesentlichkeit und Muster bewertet. Eine einzelne kleine Abweichung kann mit einem automatisierten Schreiben geklärt werden; mehrere Abweichungen bei mehreren Arbeitnehmern desselben Arbeitgebers führen zu einer Compliance-Prüfung. Das System gleicht auch verschiedene Datenquellen ab, die der Arbeitgeber eingereicht hat – BAS-Quellensteuerbeträge vs. Jahresberichtssummen, STP-Daten vs. Zahlungszusammenfassungsdaten, FBT-Erklärungen vs. RFBA in den Zusammenfassungen. Unstimmigkeiten zwischen den eigenen Berichten des Arbeitgebers sind ein stärkeres Compliance-Signal als eine einzelne Abweichung zwischen Arbeitnehmer und Arbeitgeber.
Wie hoch ist die Strafe, wenn das ATO einen PAYG-Zusammenfassungsfehler feststellt, der zu einer zu geringen Steuerzahlung geführt hat?
Die Strafe hängt von der Einschätzung des ATO zum Verhalten des Arbeitgebers ab. Bei fehlender Sorgfalt: 25 % des Steuerfehlbetrags. Bei Fahrlässigkeit: 50 %. Bei vorsätzlicher Missachtung: 75 %. Eine einzige falsch klassifizierte Sonderzahlung, die zu 4.875 $ zu wenig gezahlter Steuer führte, könnte eine Strafe von 1.219 $ (25 %) bis 3.656 $ (75 %) zusätzlich zur geschuldeten Steuer sowie Zinsen nach sich ziehen. Die Strafe kann um bis zu 80 % reduziert werden, wenn der Arbeitgeber den Fehler freiwillig offenlegt, bevor das ATO ihn entdeckt – daher ist ein Extraktions- und Validierungsworkflow, der Fehler vor der Einreichung aufdeckt, nicht nur eine Zeitersparnis, sondern ein Mechanismus zur Strafvermeidung. Die Erlassrichtlinien des ATO berücksichtigen, ob der Arbeitgeber über „angemessene Systeme und Prozesse" zur Fehlervermeidung verfügte – ein Arbeitgeber, der automatisierte Extraktion mit Validierungsregeln nutzt, kann dies nachweisen; ein Arbeitgeber, der auf manuelle Dateneingabe ohne Verifizierungsschritt setzt, hat es schwerer.
Kann ich einen PAYG-Zusammenfassungsfehler nach dem 14. Juli korrigieren?
Ja. Für STP-gemeldete Arbeitnehmer: Übermitteln Sie ein Update-Event über Ihre STP-fähige Software mit den korrigierten Zahlen. Die Einkommensaufstellung des Arbeitnehmers in myGov wird aktualisiert, um die Korrektur widerzuspiegeln – jedoch nur, wenn der Arbeitnehmer seine Steuererklärung noch nicht eingereicht hat. Falls bereits eingereicht, muss möglicherweise eine Änderung des Steuerbescheids beantragt werden. Für traditionelle PAYG-Zusammenfassungen: Stellen Sie dem Arbeitnehmer eine korrigierte Zahlungszusammenfassung aus, die deutlich als „Geändert" gekennzeichnet ist, und reichen Sie einen überarbeiteten Jahresbericht der PAYG-Zahlungszusammenfassungen (NAT 3447) ein, wenn die Korrektur die Summen verändert. Der Prozess ist unkompliziert – die Ausstellung korrigierter Zusammenfassungen ist eine routinemäßige Lohnabrechnungs-Compliance-Aktivität – aber der Zeitaufwand (den ursprünglichen Fehler finden, die Korrektur berechnen, das Dokument neu ausstellen, die Änderung einreichen, mit dem Arbeitnehmer kommunizieren) ist die versteckte Strafe, die automatisierte Extraktion und Validierung vermeidet, indem der Fehler vor der ursprünglichen Einreichung erkannt wird.
Welcher PAYG-Zusammenfassungsfehler ist am teuersten zu beheben?
In direkten finanziellen Zahlen: ein falsch klassifizierter ETP-Code (Fehler 6), bei dem der Arbeitgeber Code O (sonstige) statt R (Abfertigung) gewählt hat, reduziert die ETP-Obergrenze des Arbeitnehmers und führt dazu, dass zusätzliche 30.000 $+ der Abfertigungszahlung mit dem höchsten Grenzsteuersatz besteuert werden. Die Steuerdifferenz allein kann 14.000 $ übersteigen, und wenn das ATO feststellt, dass der Fehler fahrlässig war (der Lohnbuchhalter hätte den Unterschied zwischen Abfertigung und Kündigung kennen müssen), kann die 50%-Strafe auf den unterbezahlten Betrag die Gesamtkosten für einen einzelnen Arbeitnehmer auf über 20.000 $ treiben. In Bezug auf systemisches Risiko: Fehler 7 (Abweichung bei der Mitarbeiterzahl) ist am gefährlichsten, da es sich selten um einen Einzelfehler handelt – wenn der Arbeitgeber systematisch eine Kategorie von Arbeitnehmern (gekündigte Mitarbeiter, Teilzeitkräfte, Auftragnehmer) aus dem Jahresbericht ausgelassen hat, eskaliert die Prüfung des ATO von einer Datenabgleichsabfrage zu einem Compliance-Audit, das mehrere Steuerjahre umfasst.