7 erros de dados no resumo PAYG que causam
divergências na conciliação da ATO
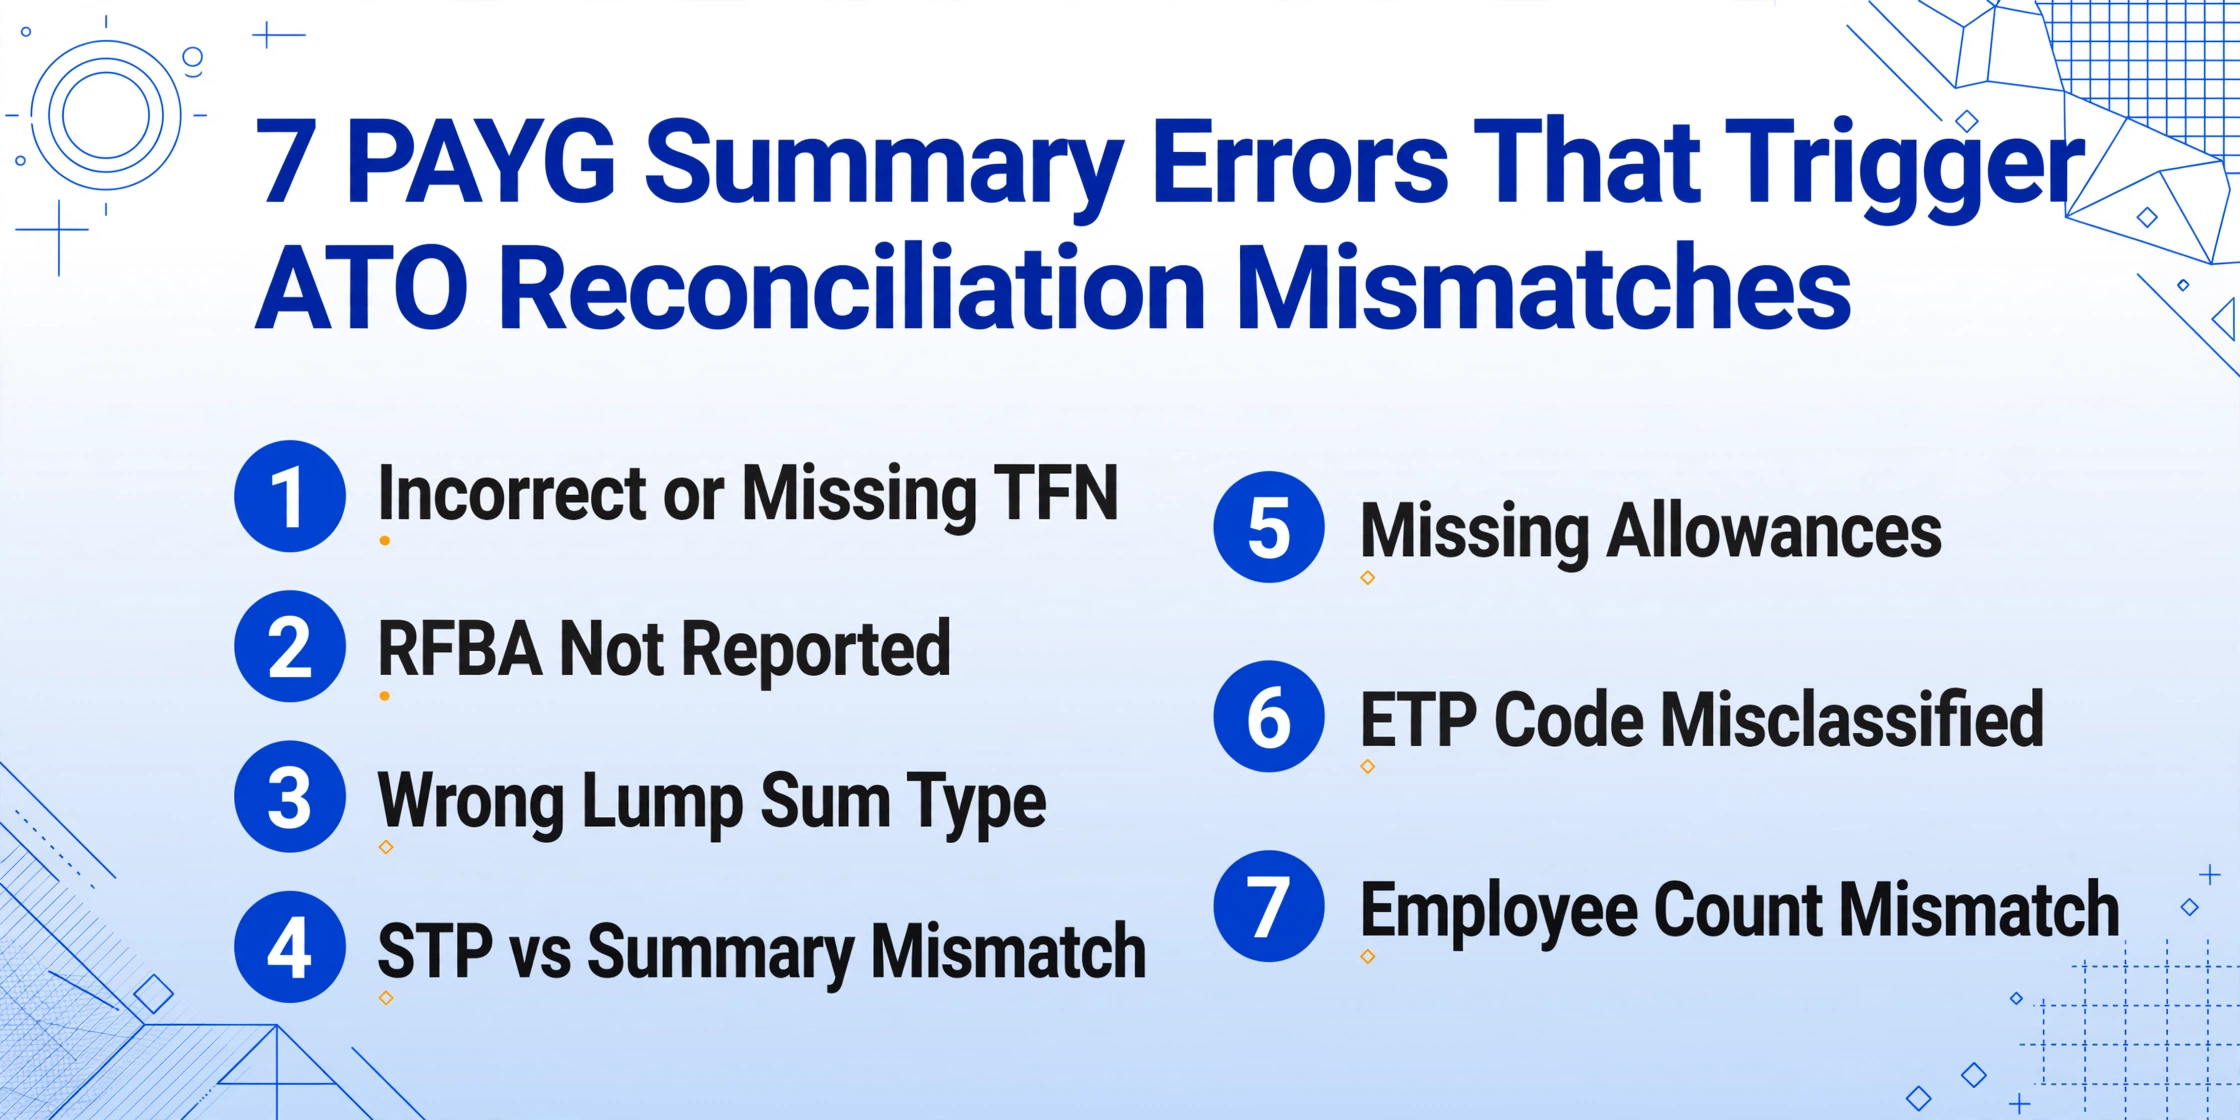
Um oficial de folha de pagamento de uma empresa de manufatura de médio porte em Brisbane passou três dias em setembro de 2025 resolvendo uma única consulta de correspondência de dados da ATO. A consulta foi gerada por uma divergência de $210 no resumo PAYG de um funcionário — a diferença entre $87.450 (o que o empregador reportou como pagamentos brutos) e $87.240 (o que o funcionário declarou na declaração de imposto, com base no último contracheque). A causa raiz: um ajuste manual de pagamento de $210, processado após a declaração de finalização do STP ter sido enviada, foi refletido no sistema de folha de pagamento, mas não no resumo de pagamento. A correção exigiu um relatório STP alterado, um resumo de pagamento reemitido e uma resposta à carta de consulta da ATO — aproximadamente seis horas de trabalho para resolver uma divergência de três dígitos. E isso não é incomum: o sistema de correspondência de dados da ATO sinaliza divergências automaticamente, e 85-89% dos casos sinalizados resultam em ajuste real. Este artigo aborda os sete erros mais comuns em resumos PAYG, a consequência específica da ATO que cada um gera e — o mais importante — como evitá-los durante a extração de dados, em vez de corrigi-los após o envio.
Principais Conclusões
- Um oficial de folha de pagamento de Brisbane passou seis horas resolvendo uma única divergência de $210 — um ajuste de pagamento processado após a finalização do STP — porque a correspondência automatizada de dados da ATO sinaliza divergências de qualquer tamanho e 85–89% terminam em ajustes.
- Os sete erros PAYG mais comuns compartilham uma causa raiz que não é descuido: a lacuna entre a saída do sistema de folha de pagamento e a planilha de conciliação é preenchida por olhos humanos durante uma janela de julho comprimida, quando a mesma pessoa está simultaneamente lidando com a finalização do STP, prazos de super e consultas de funcionários.
- Seu papel durante a extração não é entrada de dados — é gerenciamento de exceções: as colunas calculadas validam TFNs, sinalizam lacunas de RFBA, cruzam tipos de valor global com o status de rescisão e destacam as 8 linhas de 310 que realmente precisam de uma segunda análise.
Como Erros no Resumo PAYG Chegam à ATO — e Por Que a Maioria é Detectada Depois do Fato
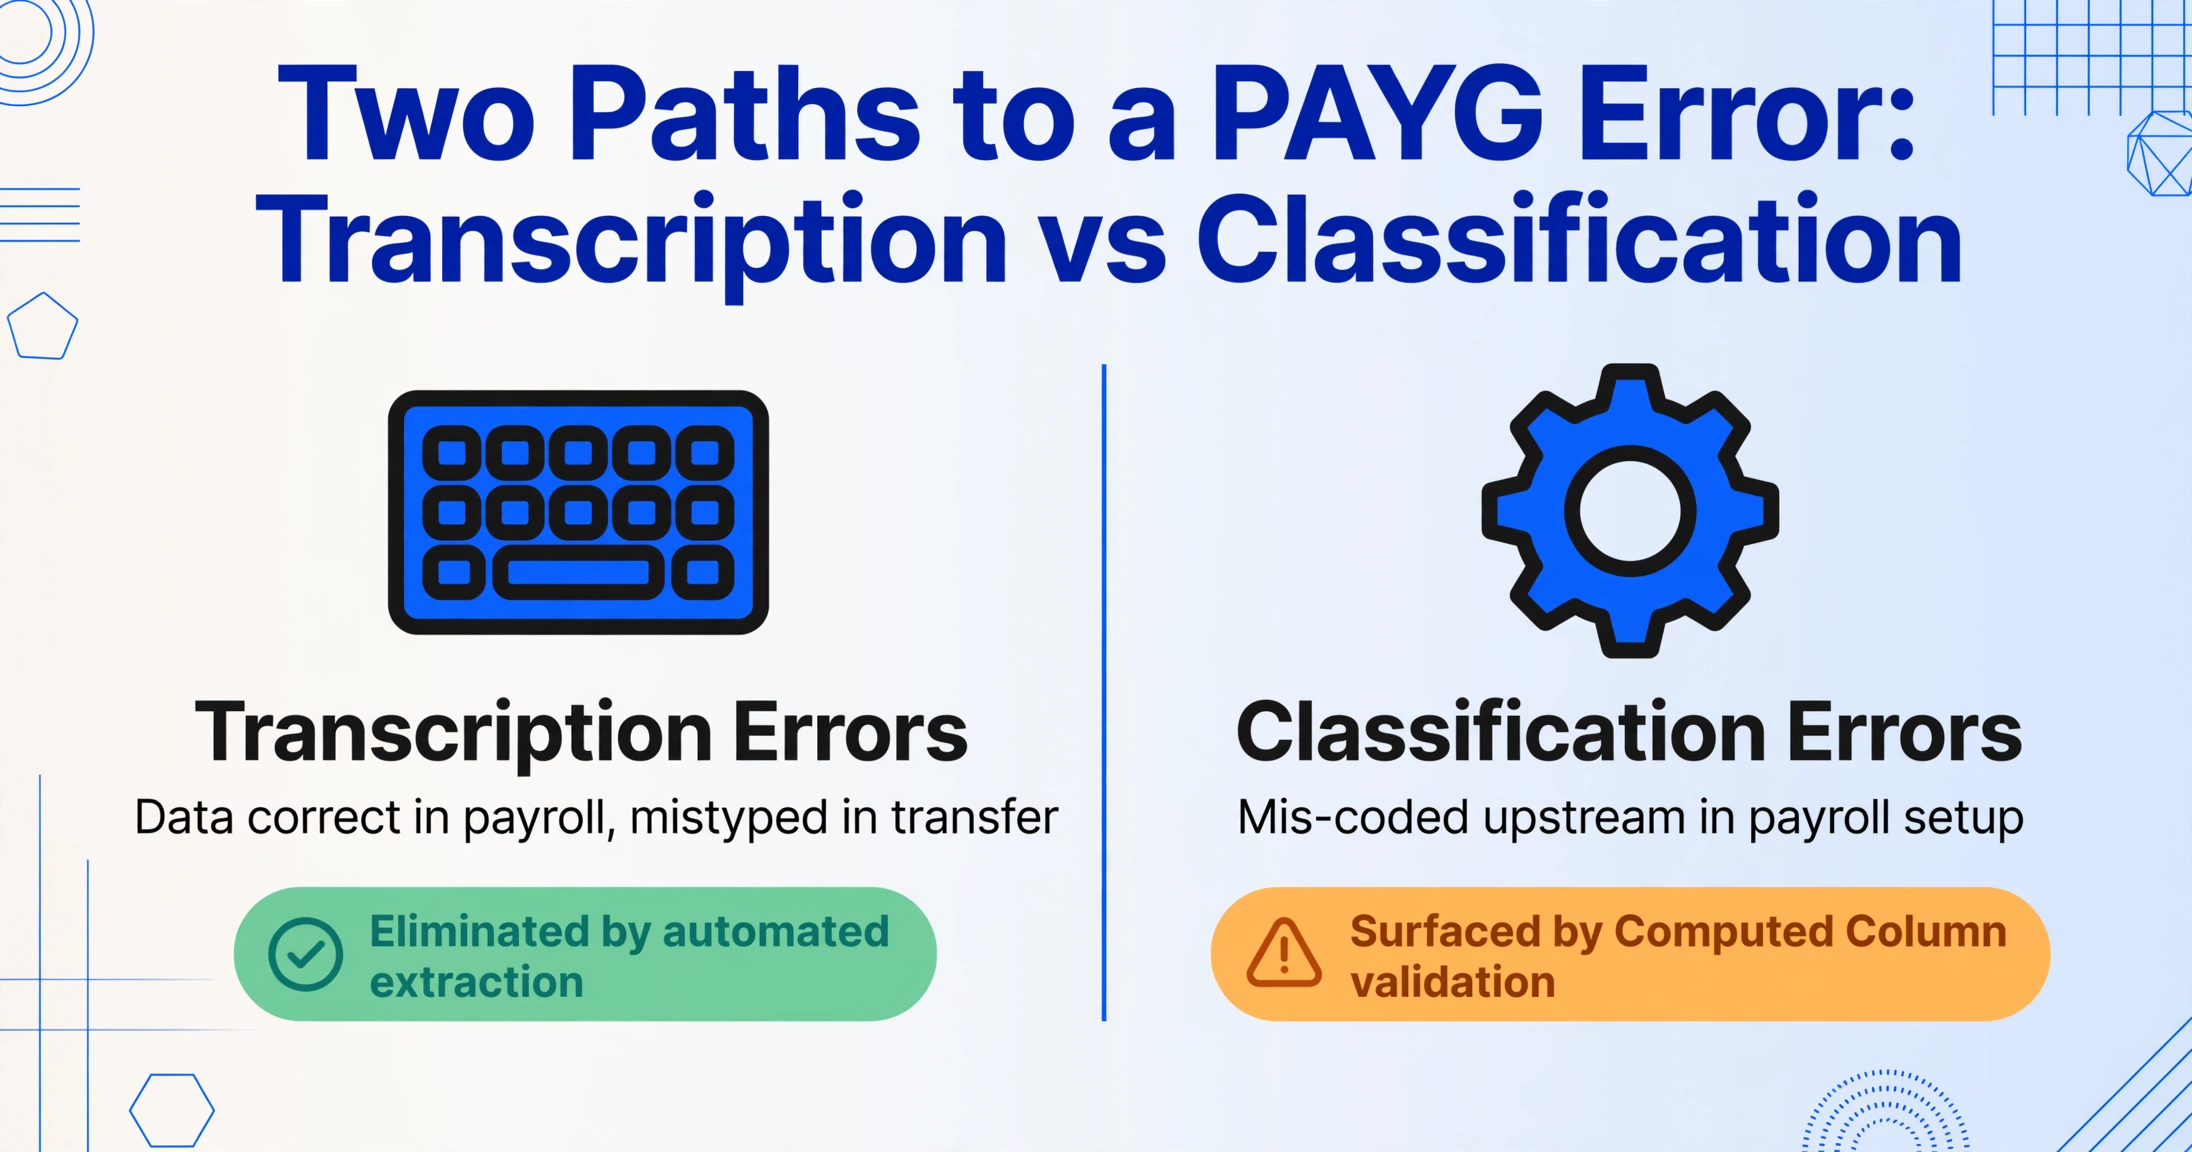
Erros no resumo de pagamento PAYG se enquadram em duas categorias: erros de transcrição (dados que estavam corretos no sistema de folha de pagamento, mas foram digitados incorretamente ao serem transferidos para o resumo ou planilha de conciliação) e erros de classificação (dados que foram categorizados incorretamente no sistema de folha de pagamento e, portanto, aparecem incorretamente no resumo). Erros de transcrição são o tipo mais fácil de prevenir — a extração automatizada os elimina porque a máquina lê o resumo diretamente, sem etapa de digitação humana entre o documento e a saída. Erros de classificação são mais difíceis de prevenir na etapa de extração porque o erro se origina a montante — na configuração do sistema de folha de pagamento, na configuração do relatório STP ou na codificação manual de um tipo de pagamento — mas a extração ainda pode identificá-los por meio de regras de validação de coluna calculada que sinalizam padrões anômalos antes que o resumo chegue a um funcionário ou à ATO.
Ambos os tipos de erros, uma vez registrados, geram uma de duas respostas da ATO: uma consulta de correspondência de dados (o sistema automatizado da ATO detecta uma divergência entre o valor informado pelo empregador e a declaração de imposto do funcionário, e emite uma carta solicitando explicação) ou — se o erro for descoberto durante uma revisão formal ou auditoria — uma penalidade por insuficiência de 25% a 75% do imposto não pago, dependendo se a ATO avalia o erro como falha em tomar cuidado razoável, negligência ou desconsideração intencional. Os sete erros abaixo estão ordenados dos mais comuns aos mais consequentes — mas qualquer um deles, se repetido em vários funcionários, pode escalar de uma única carta de consulta para uma revisão sistêmica de conformidade.
Erro 1: TFN incorreto ou ausente — a mina terrestre de nove dígitos
Consequência da ATO: Retenção de 47% (taxa marginal máxima + contribución Medicare) em vez da taxa marginal do empregado se o TFN estiver ausente. Se o TFN estiver presente mas incorreto — normalmente dois dígitos transpostos — o pre-fill do myGov do empregado mostra um empregador que ele não reconhece, o empregado contesta a declaração de renda, e a ATO emite uma consulta de correspondência de dados ao empregador. Resolução: de 30 minutos a duas horas por empregado afetado.
Como Ocorre: O oficial de nómina digita o TFN do resumo de pagamento na planilha de conciliação e transpone dois dígitos — 123 456 789 se torna 123 456 798. Todos os nove dígitos estão presentes, portanto uma inspeção visual não detecta o erro. A planilha é usada para verificar os dados STP, e o TFN incorreto chega à finalização. Para resumos em papel de provedores terceiros, o TFN pode ser manuscrito e difícil de ler — um '8' que parece um '3' sob má qualidade de digitalização se torna uma investigação de três horas.
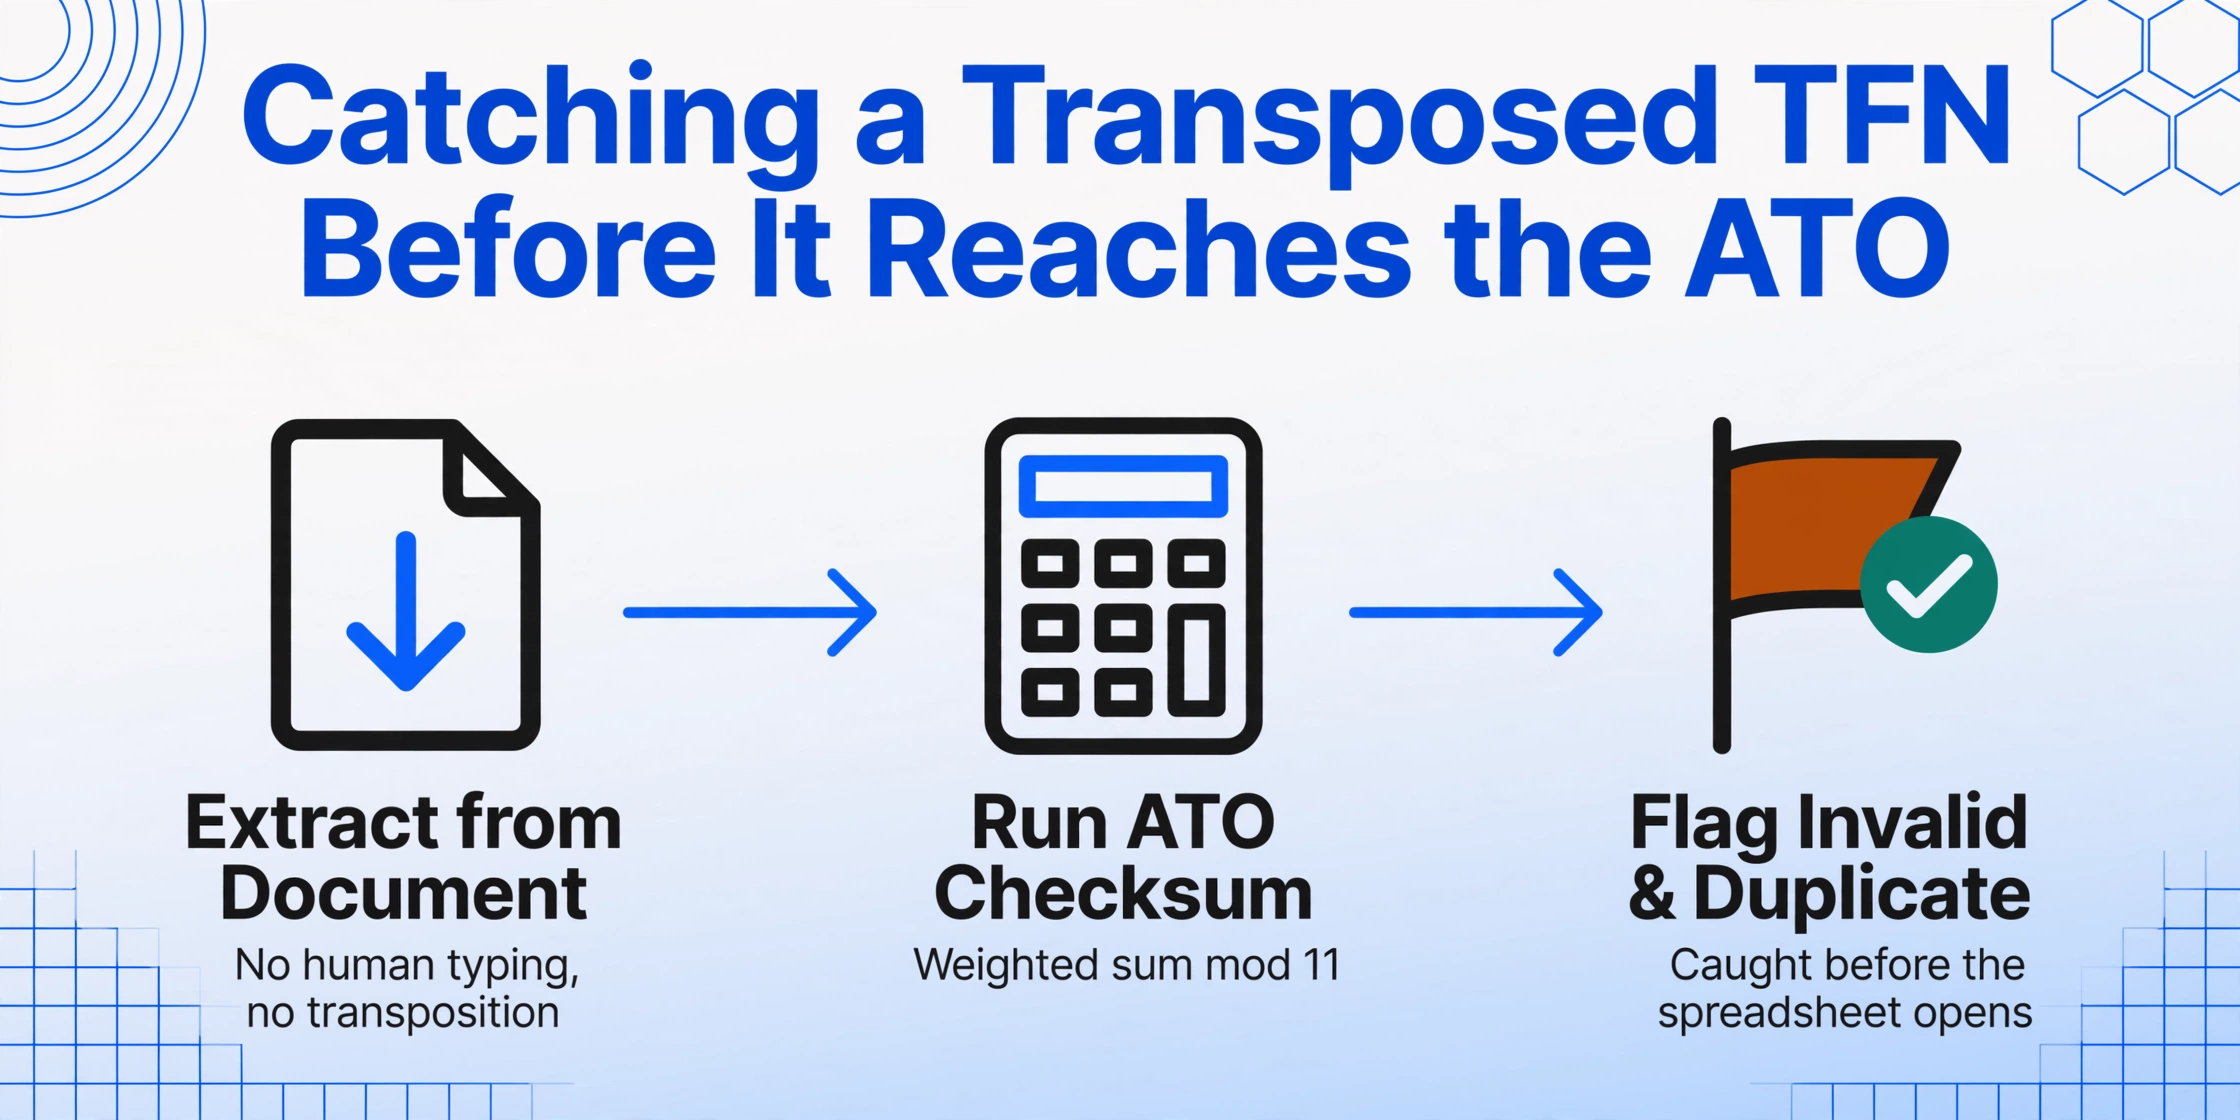
Prevenção Durante a Extração: A extração automatizada lê o TFN do conteúdo visual do documento — sem digitação humana, sem transposição. Para processamento em lote, uma coluna calculada que executa o algoritmo de soma de verificação do TFN da ATO (soma ponderada dos primeiros oito dígitos módulo 11 deve ser igual ao nono dígito) em cada TFN extraído marca números inválidos antes que a planilha seja aberta. Uma coluna adicional que marca TFNs duplicados entre linhas detecta o cenário em que dois empregados compartilham o mesmo TFN digitado incorretamente — um padrão que de outra forma sobreviveria tanto à extração como à revisão visual.
Erro 2: Benefícios Adicionais Reportáveis Não Informados — ou Informados Incorretamente
Consequência ATO: Se o RFBA for omitido do resumo, mas o funcionário realmente recebeu benefícios adicionais reportáveis, a renda do funcionário para fins de sobretaxa do Medicare e pagamento do HELP fica subestimada. O funcionário pode receber um reembolso de imposto ao qual não tem direito, ou evitar uma sobretaxa que deveria ter pago. Quando o ATO cruza a declaração de FBT do empregador (entregue até 21 de maio para o ano de FBT encerrado em 31 de março) com os valores de RFBA informados nos resumos PAYG, uma discrepância aciona uma revisão no nível do empregador — não apenas uma consulta de um único funcionário. Um RFBA incorreto em um resumo pode gerar uma revisão de conformidade de todo o relatório de FBT do empregador.
Como Acontece: O ano de FBT (1º de abril a 31 de março) e o ano financeiro (1º de julho a 30 de junho) não coincidem. Um benefício adicional fornecido em abril de 2026 pertence ao ano de FBT 2026-27, mas pode aparecer no resumo PAYG 2025-26 do funcionário se a equipe de folha de pagamento aplicar incorretamente a lógica do ano financeiro ao campo RFBA. Alternativamente, o valor de RFBA foi calculado corretamente para a declaração de FBT, mas nunca atualizado no sistema de folha de pagamento — o resumo mostra RFBA de $0, mas a declaração de FBT informa um valor bruto não nulo para esse funcionário, e o cruzamento automático do ATO sinaliza a inconsistência.
Prevenção Durante a Extração: Uma coluna calculada que verifica: se a remuneração total de um funcionário (Pagamentos Brutos + qualquer sacrifício salarial) exceder $100.000 e RFBA = $0, sinalizar para revisão — funcionários de alta renda são estatisticamente mais propensos a receber benefícios adicionais reportáveis. Uma regra de validação separada: para qualquer funcionário com um acordo de benefício adicional conhecido (carro da empresa, seguro de saúde, benefícios de entretenimento), confirmar que o RFBA é diferente de zero e corresponde ao cronograma da declaração de FBT. A planilha de extração, cruzada com a declaração de FBT antes da finalização de 14 de julho, detecta incompatibilidades de RFBA enquanto ainda há tempo para corrigir o resumo.
Erro 3: Tipo de Valor Global Incorreto — Quando A, B, D e E se Misturam
Consequência da ATO: Classificar incorretamente um pagamento de valor global altera a renda tributável e a obrigação fiscal do funcionário. Inserir um pagamento de redundância genuína de $15.000 como Valor Global A (férias anuais não gozadas tributáveis) em vez de Valor Global D (componente de redundância isento de impostos) significa que a declaração de renda do funcionário mostra $15.000 de renda tributável adicional. O funcionário enfrenta imposto sobre esse valor — potencialmente $4.875 à alíquota marginal de 32,5% mais a contribuição Medicare — contesta a avaliação e registra uma reclamação. O empregador deve reemitir o resumo, enviar um relatório STP corrigido e potencialmente compensar o funcionário por qualquer juro de penalidade cobrado pela ATO na avaliação incorreta. Pior: um liquidante ou administrador revisando uma empresa que vem classificando incorretamente pagamentos de valor global para vários funcionários ao longo de vários anos pode identificar uma falha sistêmica de conformidade na folha de pagamento — uma constatação muito mais grave do que um único pagamento mal classificado.
Como Acontece: O fluxo de trabalho de pagamento de rescisão do software de folha de pagamento pede que o oficial de folha selecione um tipo de valor global em um menu suspenso. O oficial, não familiarizado com a distinção fiscal entre Tipo A (férias — tributável) e Tipo D (redundância — isento), seleciona a opção errada. O software gera o resumo com a classificação incorreta, e nenhuma revisão subsequente detecta o erro porque o valor em dólares — $15.000 — parece plausível independentemente do tipo. O erro só aparece quando a declaração de imposto do funcionário é avaliada e o sistema da ATO detecta que um valor global D foi reportado pelo empregador, mas a declaração do funcionário mostra renda tributável que inclui o valor — ou vice-versa.
Prevenção Durante a Extração: Crie uma regra de validação durante a extração: para qualquer funcionário com Valor Global D diferente de zero, sinalize a linha para verificação de redundância genuína ou esquema de aposentadoria antecipada — e exija documentação (carta de redundância, aprovação do esquema de aposentadoria antecipada) antes de emitir o resumo. Para qualquer funcionário com Valor Global A ou B diferente de zero, confirme que o funcionário realmente rescindiu durante o ano fiscal — um funcionário atual não deve ter valores globais de férias não gozadas. Uma coluna calculada que cruza os saldos de férias do sistema de folha de pagamento com os valores globais no resumo detecta discrepâncias quando o valor de pagamento de férias no resumo não corresponde ao saldo de férias acumulado na rescisão.
Erro 4: Valores de Finalização do STP Não Correspondem aos Valores do Comprovante de Pagamento
Consequência para o ATO: Para funcionários informados via STP, a declaração de finalização do STP e o comprovante de pagamento PAYG (se ambos existirem para o mesmo funcionário no mesmo período — o que não deveria acontecer, mas às vezes acontece) devem informar valores idênticos. Uma divergência significa que o funcionário recebe duas versões diferentes de sua renda do mesmo empregador: uma pelo myGov (STP) e outra no comprovante em papel/PDF. A declaração de imposto do funcionário — que usa o pré-preenchimento do myGov — pode não corresponder ao comprovante de pagamento que ele possui. A correspondência de dados do ATO detecta a inconsistência e questiona tanto o empregador quanto o funcionário. Resolução: o empregador deve determinar qual valor está correto, corrigir o incorreto (evento de atualização do STP ou comprovante reemitido) e notificar o funcionário.
Como Acontece: O cenário mais comum: um funcionário fez a transição de um período pré-STP para um período STP dentro do mesmo ano fiscal (ex.: o empregador implementou o STP em outubro de 2025). O sistema de folha de pagamento gera um comprovante de pagamento PAYG para o período pré-STP de julho a setembro e dados STP para o período de outubro a junho. Se os dois conjuntos de dados não forem reconciliados antes da finalização, o funcionário pode aparecer em ambos os relatórios com valores sobrepostos ou inconsistentes. Um cenário menos comum, mas igualmente problemático: um ajuste manual de pagamento feito após a finalização do STP atualiza o sistema de folha de pagamento, mas o evento de atualização correspondente do STP não é enviado — os dados STP que o ATO possui agora estão desatualizados, mas nenhum sinalizador de divergência fica visível nos próprios sistemas do empregador.
Prevenção Durante a Extração: Para qualquer funcionário que recebeu tanto um comprovante PAYG tradicional (período pré-STP) quanto dados informados via STP (período pós-transição) dentro do mesmo ano fiscal, extraia ambas as fontes de dados para a planilha de reconciliação e reconcilie os totais combinados com o relatório anual completo do sistema de folha de pagamento. A planilha de extração se torna a fonte única da verdade: use VLOOKUP para verificar o TFN de cada funcionário nos dados STP e no comprovante pré-STP, confirme se a soma dos pagamentos brutos e do imposto retido em ambas as fontes é igual ao relatório acumulado do ano da folha de pagamento e sinalize qualquer funcionário cujo valor combinado não corresponda. Isso evita o cenário em que os dados STP e o comprovante parecem internamente consistentes, mas informam totais diferentes para o mesmo funcionário.
Erro 5: Abonos Ausentes — Quando Pagamentos Isentos de Imposto Não São Informados
Consequência para a ATO: Os abonos devem ser discriminados separadamente no resumo de pagamento PAYG porque diferentes tipos de abono têm tratamentos tributários distintos. Um abono de ferramentas pode ser isento de imposto até um valor especificado pela ATO; um abono de viagem pode ser parcialmente tributável dependendo se um diário de viagem foi mantido; um abono de primeiros socorros é totalmente tributável. Se um abono for incluído nos Pagamentos Brutos sem discriminação separada, o funcionário não pode reivindicar o tratamento tributário correto em sua declaração. Se o abono for omitido inteiramente do resumo, a renda informada do funcionário fica subestimada — e a correspondência de dados da ATO (que compara os totais salariais do BAS do empregador com a soma dos valores dos resumos dos funcionários) detecta a discrepância. Uma divergência de abono normalmente surge como uma incompatibilidade entre BAS e resumos — os salários informados no BAS são maiores que a soma dos pagamentos brutos nos resumos, gerando uma consulta da ATO sobre renda não informada de funcionários.
Como Acontece: O sistema de folha de pagamento pode codificar abonos como parte dos salários brutos para fins de relatórios internos, mas imprimi-los como uma linha separada no resumo PAYG. Se o oficial de folha de pagamento que extrai o resumo digitar o valor do pagamento bruto como aparece no registro de folha — que pode incluir abonos — mas o resumo imprimir abonos separadamente, o valor extraído fica alto demais. Por outro lado, se o oficial de folha de pagamento digitar os valores dos abonos do resumo, mas esquecer de incluí-los no total de pagamentos brutos, o valor extraído fica baixo demais. O erro é uma incompatibilidade entre o que o sistema de folha de pagamento informa internamente e o que o resumo informa externamente — e a planilha de extração que confia em uma fonte sem verificar contra a outra propaga o erro.
Prevenção Durante a Extração: Extraia abonos como colunas separadas no esquema de saída. Uma coluna calculada que soma Pagamentos Brutos mais todas as colunas de abonos e compara o resultado contra o relatório de ganhos brutos acumulados no ano do sistema de folha de pagamento detecta o caso em que abonos foram incluídos no bruto em uma fonte, mas separados em outra. Uma coluna de validação separada que sinaliza qualquer tipo de abono não zero onde o valor pareça implausível — um abono de ferramentas de $50.000 para um trabalhador de escritório, ou um abono de viagem de $200 para um técnico de campo que viajou 5.000 km durante o ano — detecta classificação incorreta sem exigir revisão linha por linha.
Erro 6: Componentes de ETP Classificados Incorretamente — Código Errado, Imposto Errado
Consequência da ATO: Um Pagamento por Rescisão de Emprego recebe um código de ETP que determina seu tratamento tributário: R para redundância genuína, O para outros (renúncia, demissão, indenização), D para benefício por morte, B para invalidez, N para pagamentos não excluídos. O limite de ETP — o valor máximo que recebe tratamento tributário concessional — depende do código. Um pagamento codificado como O (outro) quando deveria ser R (redundância) significa que o funcionário recebe um limite de ETP menor: $245.000 para 2025-26 (indexado anualmente) para o código R, mas potencialmente apenas o limite de renda total de $180.000 menos outras rendas tributáveis para o código O — uma diferença de dezenas de milhares de dólares em renda tributável versus renda tributada de forma concessional. O funcionário descobre o erro quando sua declaração de imposto mostra uma obrigação tributária muito maior sobre o ETP do que o esperado. O empregador deve reemitir o resumo do pagamento de ETP com o código correto, recalcular o imposto retido e potencialmente compensar o funcionário por qualquer imposto adicional e juros.
Como Acontece: O oficial de folha de pagamento que processa a rescisão no software de folha de pagamento recebe um menu suspenso de códigos de ETP — R, O, D, B, N — com explicação mínima na tela sobre o que cada código significa para fins fiscais. O oficial seleciona o código que "parece certo" em vez do código que corresponde ao motivo da rescisão. Para uma redundância em que o funcionário assinou um termo de liberação (que pode usar linguagem como "pagamento ex gratia" ou "pagamento de rescisão" sem especificar "redundância"), o oficial pode selecionar O (outro) porque o termo não usa a palavra "redundância" — mesmo que a rescisão atenda à definição de redundância genuína da ATO. O código é armazenado no sistema de folha de pagamento, impresso no resumo do ETP e reportado à ATO por meio do STP — e nenhuma revisão subsequente detecta a classificação incorreta porque o valor total do ETP está correto independentemente do código.
Prevenção Durante a Extração: Extraia o código de ETP como uma coluna separada e cruze-o com o motivo da rescisão registrado no sistema de RH. Uma coluna calculada que sinalize qualquer ETP com código O onde o motivo da rescisão seja "redundância" ou "retrenchment" — ou código R onde o motivo da rescisão seja "renúncia" — revela possíveis classificações incorretas antes que o resumo chegue ao funcionário. Para extração em lote de múltiplos resumos de ETP, uma coluna que agrupe valores de ETP por código e compare a distribuição com padrões esperados (uma empresa passando por uma única rodada de redundância não deve ter uma mistura de códigos R e O para funcionários rescindidos no mesmo processo) detecta erros sistêmicos de codificação.
Erro 7: Divergência na Contagem de Funcionários — Alguém Está Faltando na Conciliação
Consequência para a ATO: O número de funcionários para os quais os resumos PAYG são emitidos deve corresponder ao número de funcionários para os quais a retenção PAYG foi informada à ATO — por meio de STP, BAS e do relatório anual. Um funcionário que recebeu pagamento durante o ano, mas não recebeu um resumo, não tem registro de sua renda e do imposto retido, não consegue preencher sua declaração de imposto com precisão e — quando finalmente recebe um resumo ou descobre a omissão — pode já ter enviado uma declaração incorreta. A correspondência de dados da ATO sinaliza a lacuna: o número total de funcionários com retenção PAYG no relatório anual é menor que o número de funcionários no BAS, ou o total de pagamentos brutos nos resumos é menor que os salários informados no BAS. O empregador deve explicar a discrepância e, se funcionários foram omitidos, emitir resumos retroativos — potencialmente para um ano fiscal já encerrado.
Como Acontece: Funcionários que saíram durante o ano fiscal, mas trabalharam parte dele, são o grupo mais comumente omitido. O responsável pela folha de pagamento gera os resumos a partir da lista atual de funcionários — que exclui funcionários desligados — e não cruza com o registro completo de folha do ano. Funcionários temporários que trabalharam um único turno e tiveram $12 de imposto retido são outra omissão comum: a equipe de folha pode presumir um limite abaixo do qual os resumos não são necessários, mas a ATO exige um resumo para todo trabalhador que teve imposto retido, independentemente do valor. Contratados sob um acordo voluntário de retenção que receberam um resumo NAT 72545 separado (renda de serviços empresariais e pessoais) podem ser omitidos do relatório anual se a equipe de folha achar que apenas resumos NAT 0046 contam.
Prevenção Durante a Extração: Antes de finalizar, extraia todos os resumos PAYG — incluindo resumos ETP, resumos de renda de serviços empresariais e pessoais, e resumos de funcionários desligados e temporários — em uma única planilha. Adicione uma coluna calculada que conte TFNs únicos na extração e exiba o número total de funcionários. Compare esse número com: (a) o número de funcionários no relatório acumulado do ano do sistema de folha que tiveram retenção PAYG (não apenas a lista atual de funcionários ativos), (b) o número de funcionários informados nos quatro BAS trimestrais e (c) o número de funcionários com dados STP finalizados. Qualquer diferença entre esses números — mesmo uma diferença de um — exige investigação antes do envio do relatório anual. Um único resumo ausente é uma consulta da ATO prestes a acontecer.
Construindo um Sistema de Prevenção de Erros no Fluxo de Extração
Cada um dos sete erros acima compartilha uma causa raiz: a lacuna entre a geração de dados (o sistema de folha de pagamento produzindo o resumo) e a verificação de dados (a planilha de reconciliação confirmando que os números estão corretos) é preenchida por revisão humana — e a revisão humana, durante um prazo comprimido em julho, perde erros que a validação automatizada detecta de forma consistente.
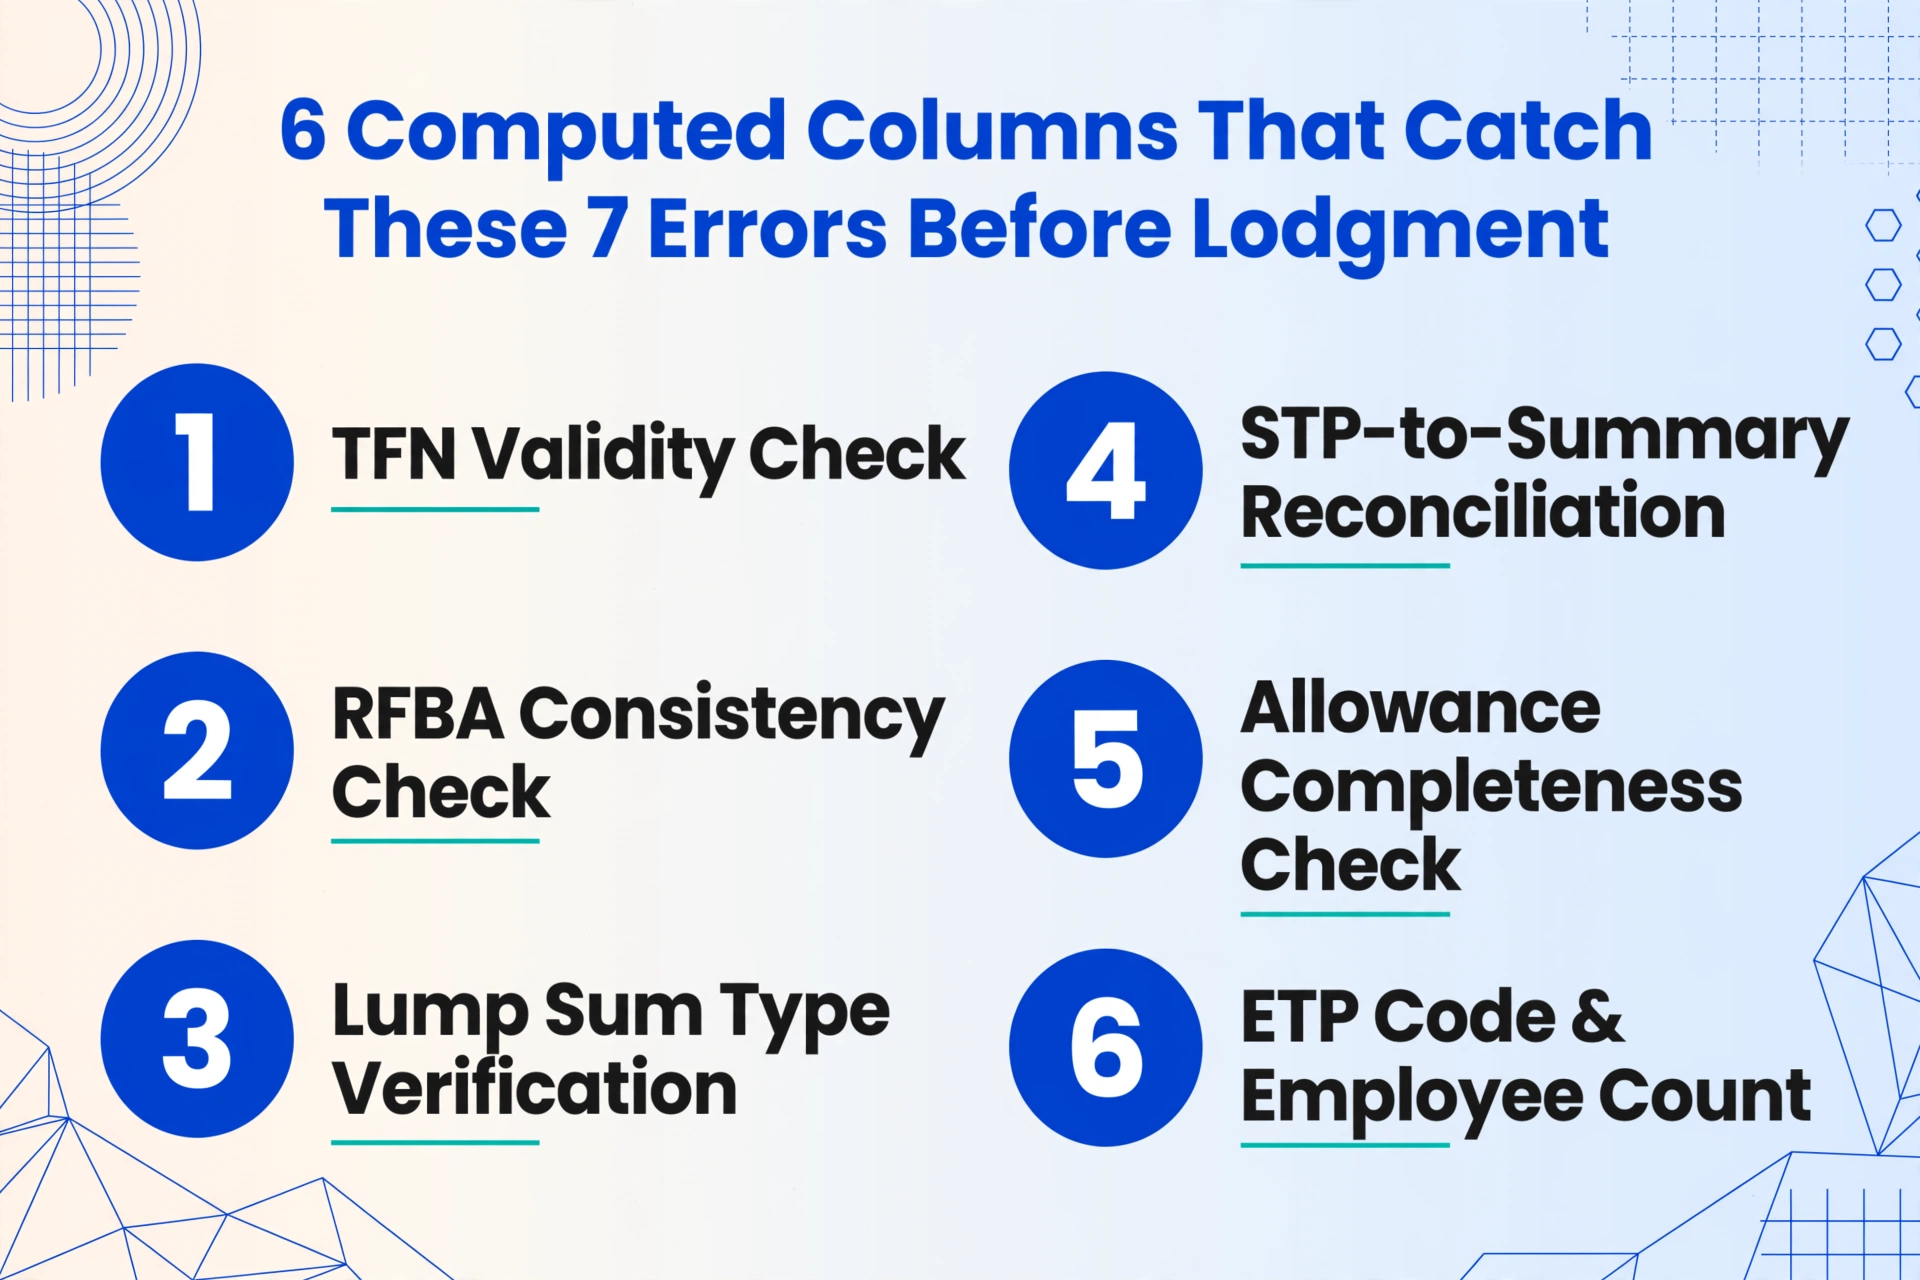
Incorporar colunas calculadas ao fluxo de extração converte a planilha de reconciliação de um registro passivo em uma ferramenta de validação ativa. Seis colunas calculadas que detectam os sete erros acima antes que qualquer resumo chegue a um funcionário ou à ATO:
Verificação de Validade do TFN: Uma coluna que sinaliza TFNs que falham no algoritmo de checksum da ATO — detecta o Erro 1 antes do envio.
Verificação de Consistência do RFBA: Uma coluna que compara o RFBA com os limites de remuneração total — sinaliza funcionários com RFBA suspeitosamente zero onde benefícios são esperados — detecta o Erro 2.
Verificação do Tipo de Valor Global: Uma coluna que cruza os tipos de valor global com o status de rescisão do funcionário — detecta o Erro 3.
Reconciliação STP com Resumo: Uma coluna que compara os pagamentos brutos totais dos resumos extraídos com os totais reportados via STP por funcionário — detecta o Erro 4.
Verificação de Completude de Subsídios: Uma coluna que compara a soma dos subsídios extraídos mais o bruto com o valor bruto abrangente do sistema de folha de pagamento — detecta o Erro 5.
Código ETP e Contagem de Funcionários: Colunas que sinalizam incompatibilidades no motivo de rescisão do código ETP e a contagem única de TFN versus a contagem de funcionários do BAS — detecta os Erros 6 e 7.
Para mais detalhes sobre como configurar essas regras de validação durante a extração, consulte o guia completo de extração PAYG e o fluxo de extração passo a passo. A mesma lógica de prevenção de erros se aplica em outras jurisdições fiscais — equipes de folha de pagamento no Reino Unido que processam formulários P60 e certificados de saída P45 enfrentam a mesma taxonomia de erros de transcrição e classificação com consequências equivalentes às da HMRC.
Perguntas Frequentes
Como o ATO realmente detecta erros no resumo PAYG — é tudo automatizado?
O ATO usa um sistema de correspondência de dados em várias camadas. A primeira camada é automatizada: quando um funcionário declara seu imposto de renda, o sistema do ATO compara os valores de salário e vencimentos na declaração com os dados de retenção PAYG informados pelo empregador (via STP ou relatório anual). Qualquer discrepância, independentemente do tamanho, gera um alerta — não há limite mínimo; uma discrepância de $210 gera o mesmo alerta automatizado que uma de $21.000. A segunda camada é a revisão humana: um caso sinalizado é avaliado quanto à materialidade e ao padrão. Uma pequena discrepância isolada pode ser resolvida com uma carta automatizada; múltiplas discrepâncias entre vários funcionários do mesmo empregador escalam para uma revisão de conformidade. O sistema também cruza diferentes fontes de dados enviadas pelo empregador — totais de retenção no BAS vs. totais do relatório anual, dados STP vs. dados do resumo de pagamento, declarações FBT vs. RFBA nos resumos. Inconsistências entre os próprios relatórios do empregador são um sinal de não conformidade mais forte do que uma única divergência entre funcionário e empregador.
Qual é a penalidade se o ATO encontrar um erro no resumo PAYG que resultou em imposto pago a menor?
A penalidade depende da avaliação do ATO sobre o comportamento do empregador. Por falta de cuidado razoável: 25% da diferença de imposto. Por negligência: 50%. Por descumprimento intencional: 75%. Um único pagamento de valor global classificado incorretamente que causou $4.875 em imposto pago a menor pode gerar uma penalidade de $1.219 a $3.656 (75%) além do imposto devido, mais juros. A penalidade pode ser reduzida em até 80% se o empregador divulgar voluntariamente o erro antes de o ATO detectá-lo — por isso ter um fluxo de extração e validação que revele erros antes do envio não é apenas uma medida de economia de tempo, mas um mecanismo de prevenção de penalidades. As diretrizes de remissão do ATO consideram se o empregador tinha "sistemas e processos razoáveis" para evitar o erro — um empregador que usa extração automatizada com regras de validação pode comprovar isso; um empregador que depende de entrada manual de dados sem etapa de verificação tem mais dificuldade.
Posso corrigir um erro no resumo PAYG após o prazo de 14 de julho?
Sim. Para funcionários informados via STP: envie um evento de atualização pelo seu software habilitado para STP com os valores corrigidos. A declaração de renda do funcionário no myGov será atualizada para refletir a correção — mas somente se o funcionário ainda não tiver declarado seu imposto de renda. Se já declarou, ele pode precisar solicitar uma alteração na avaliação. Para resumos PAYG tradicionais: emita um resumo de pagamento corrigido ao funcionário, claramente marcado como "Alterado", e envie um relatório anual revisado do resumo de pagamento PAYG (NAT 3447) se a correção alterar os totais. O processo é simples — emitir resumos corrigidos é uma atividade rotineira de conformidade de folha de pagamento — mas o custo de tempo (localizar o erro original, calcular a correção, reemitir o documento, enviar a alteração, comunicar-se com o funcionário) é a penalidade oculta que a extração e validação automatizadas evitam ao detectar o erro antes do envio original.
Qual erro no resumo PAYG é o mais caro de corrigir?
Em termos financeiros diretos: um código ETP classificado incorretamente (Erro 6), em que o empregador selecionou o código O (outro) em vez de R (redundância), reduz o limite de ETP do funcionário e faz com que mais de $30.000 do pagamento de rescisão sejam tributados na alíquota marginal máxima. Somente a diferença de imposto pode ultrapassar $14.000, e se a ATO determinar que o erro foi imprudente (o oficial de folha de pagamento deveria saber a diferença entre redundância e demissão), a multa de 50% sobre o valor não pago pode elevar o custo total para mais de $20.000 para um único funcionário. Em termos de risco sistêmico: o Erro 7 (divergência na contagem de funcionários) é o mais perigoso porque raramente é um erro de um único funcionário — se o empregador omitiu sistematicamente uma categoria de trabalhadores (funcionários demitidos, trabalhadores eventuais, contratados) do relatório anual, a revisão da ATO passa de uma consulta de correspondência de dados para uma auditoria de conformidade que abrange vários anos fiscais.