Échéance du 14 juillet pour le relevé PAYG
Une liste de contrôle pour la préparation des données de paie 2026
L'exercice financier 2025-26 se clôture le 30 juin. Le matin du 1er juillet, deux horloges se mettent en marche. La première — visible sur le calendrier de chaque responsable de la paie — compte à rebours jusqu'au 14 juillet, date à laquelle la finalisation STP doit être terminée et les relevés de paiement PAYG doivent parvenir aux employés non déclarés via STP. La seconde horloge, moins visible mais tout aussi implacable, est alimentée par 14 millions d'employés australiens qui peuvent déposer leur déclaration de revenus à partir du 1er juillet. Chaque employé qui se connecte à myGov entre le 1er et le 14 s'attend à ce que son relevé de revenus soit marqué « Prêt pour la déclaration ». Chaque employé qui ne voit pas ses données finalisées appelle la paie. C'est le pic de juillet — et la seule défense fiable contre lui est une liste de contrôle exécutée avant que l'horloge ne s'épuise.
Points clés à retenir
- Le 1er juillet, deux horloges se mettent en marche : l'échéance visible du 14 juillet sur votre calendrier, et l'horloge invisible alimentée par 14 millions d'employés qui se connectent à myGov le même matin en s'attendant à des relevés de revenus « Prêts pour la déclaration ».
- L'échéance du 14 juillet vous laisse environ trois jours ouvrables réels pour rapprocher les données de chaque employé après la clôture du dernier cycle de paie de juin — et la fenêtre de conformité Payday Super (effective le 1er juillet 2026) en consomme deux avec le traitement des cotisations SG.
- Redéfinissez « prêt » de la sortie à l'entrée : d'ici le 10 juillet, une feuille de calcul extraite par machine doit exister où chaque ligne est vérifiée, chaque indicateur de colonne calculée examiné, et chaque partie prenante — finance, auditeur, agent fiscal — s'approvisionne à partir des mêmes données rapprochées.
Le calendrier PAYG de juillet-août : quatre dates qui définissent votre mois de paie
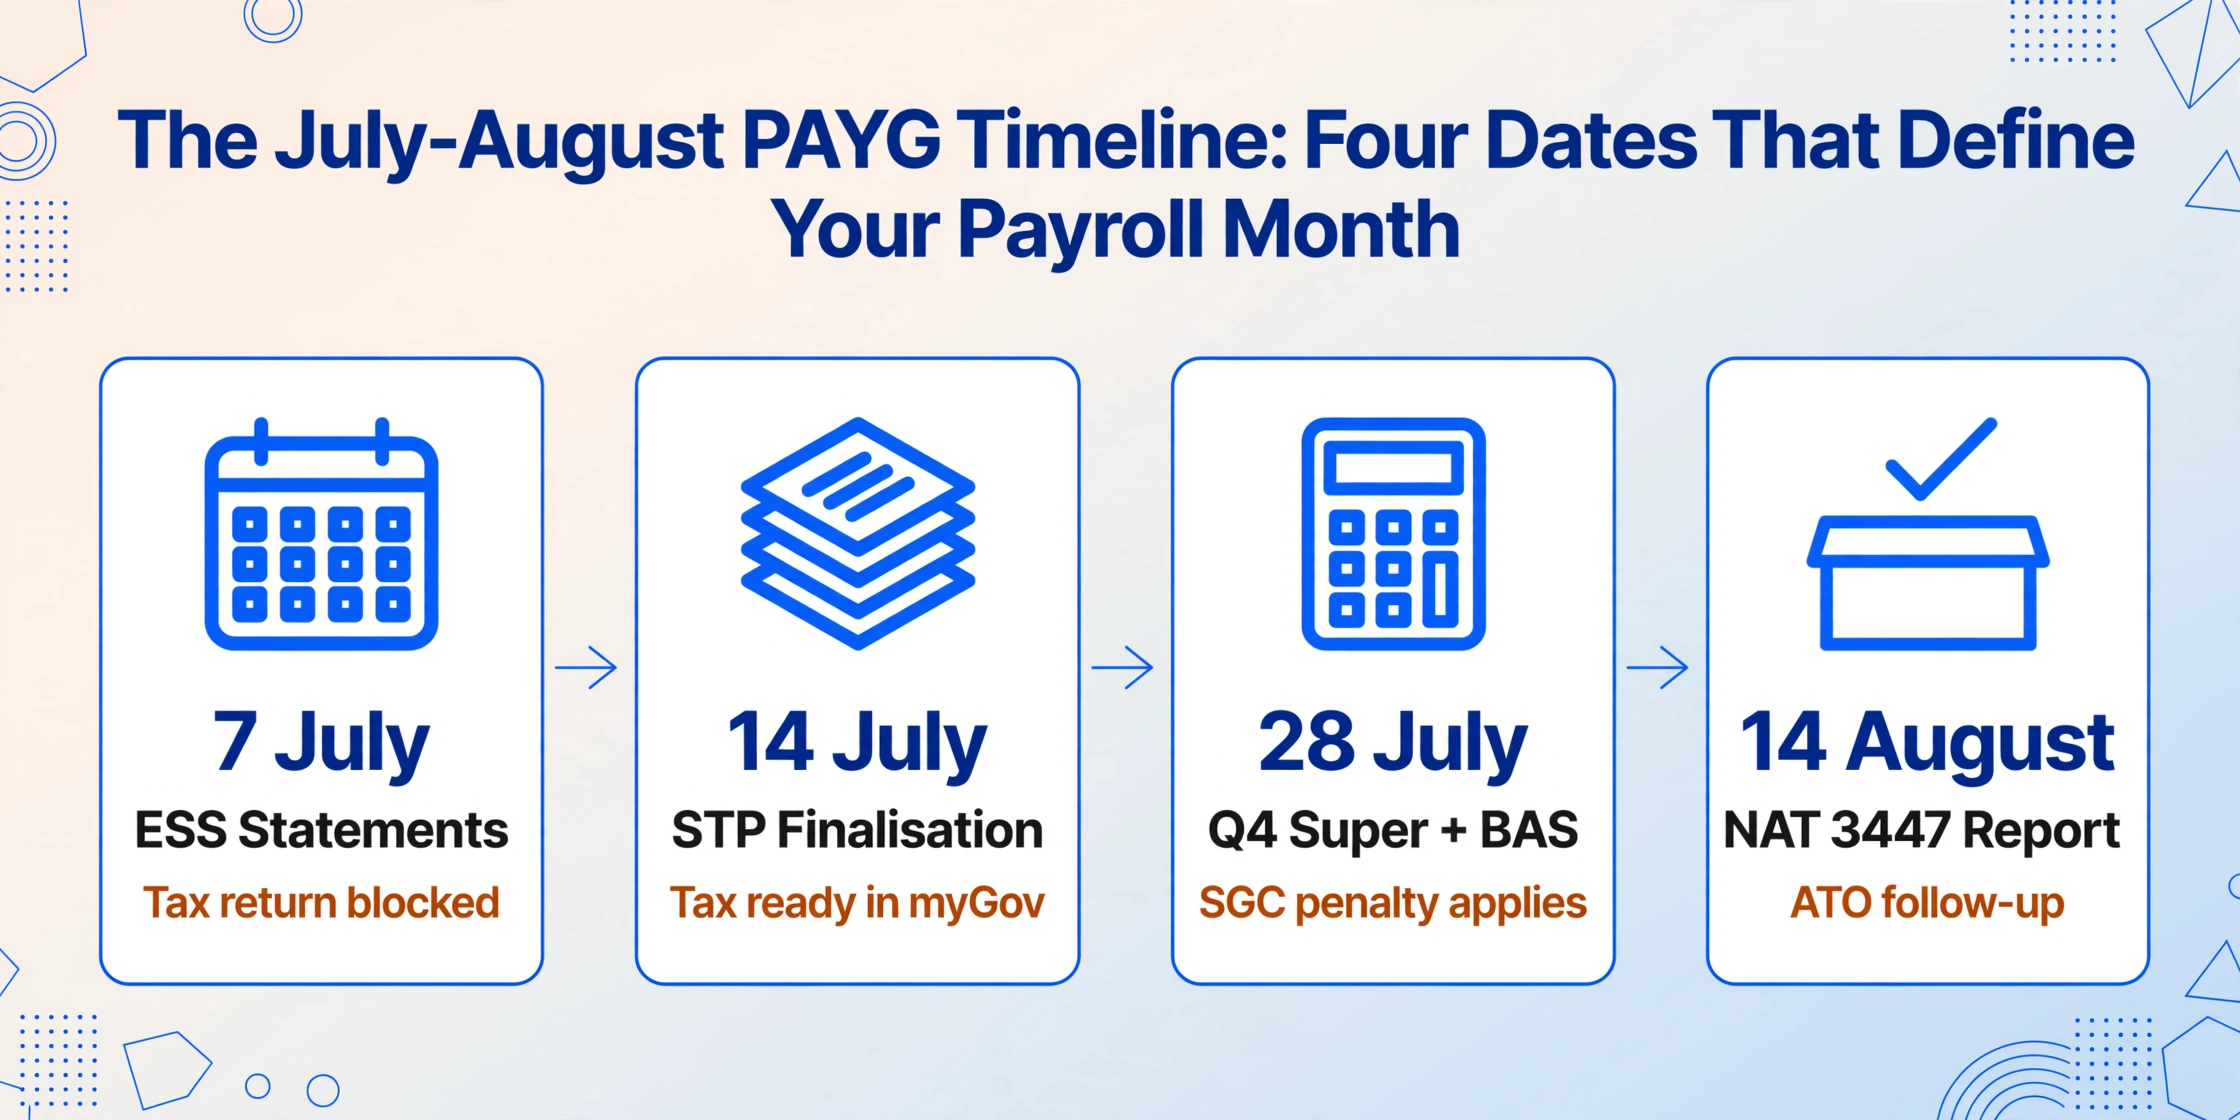
Avant de détailler la liste de contrôle, il faut comprendre la séquence. Chaque date déclenche une cascade vers la suivante — et en manquer une réduit le temps disponible pour celle qui suit.
| Date | Exigence | Qui est concerné | Conséquence en cas de non-respect |
|---|---|---|---|
| 7 juillet | Relevés du régime d'actions salariées (ESS) remis aux employés | Employeurs avec des dispositifs ESS | L'employé ne peut pas compléter sa déclaration de revenus ; suivi de conformité par l'ATO |
| 14 juillet | Déclaration de finalisation STP + relevés de paiement PAYG remis aux employés non déclarés via STP | Tous les employeurs déclarant via STP ; employeurs avec bénéficiaires exonérés ou différés STP | Les employés ne peuvent pas voir leurs relevés de revenus Tax Ready dans myGov ; l'émission tardive des relevés peut entraîner des pénalités de l'ATO |
| 28 juillet | Cotisations de garantie de super T4 (avril-juin) dues + dépôt et paiement du BAS T4 | Tous les employeurs | La charge de garantie de super (pénalité) s'applique ; pénalité pour dépôt tardif du BAS |
| 14 août | Dépôt du rapport annuel des relevés de paiement PAYG (NAT 3447) | Employeurs ayant émis des relevés PAYG traditionnels | Relance de non-dépôt par l'ATO ; écarts de croisement de données entre la retenue déclarée et les totaux du BAS |
Deux dates supplémentaires existent en dehors de la séquence principale mais concernent des catégories spécifiques d'employeurs. 30 septembre — finalisation STP pour les bénéficiaires étroitement liés (administrateurs, membres de la famille d'une entreprise familiale, bénéficiaires de fiducie). 31 octobre — retenue PAYG où le rapport annuel ABN non cité (NAT 3448) pour les paiements aux fournisseurs n'ayant pas fourni d'ABN.
La liste de contrôle qui suit couvre l'échéance du 14 juillet — la date la plus gourmande en ressources — avec la préparation du rapport annuel du 14 août intégrée au même flux de travail. Exécutez dans l'ordre : chaque section dépend de l'achèvement de la précédente.
Phase 1 : Avant le 30 juin — Préparation des données (À terminer avant la fin de l'exercice)
Vérifier les coordonnées des employés dans le système de paie
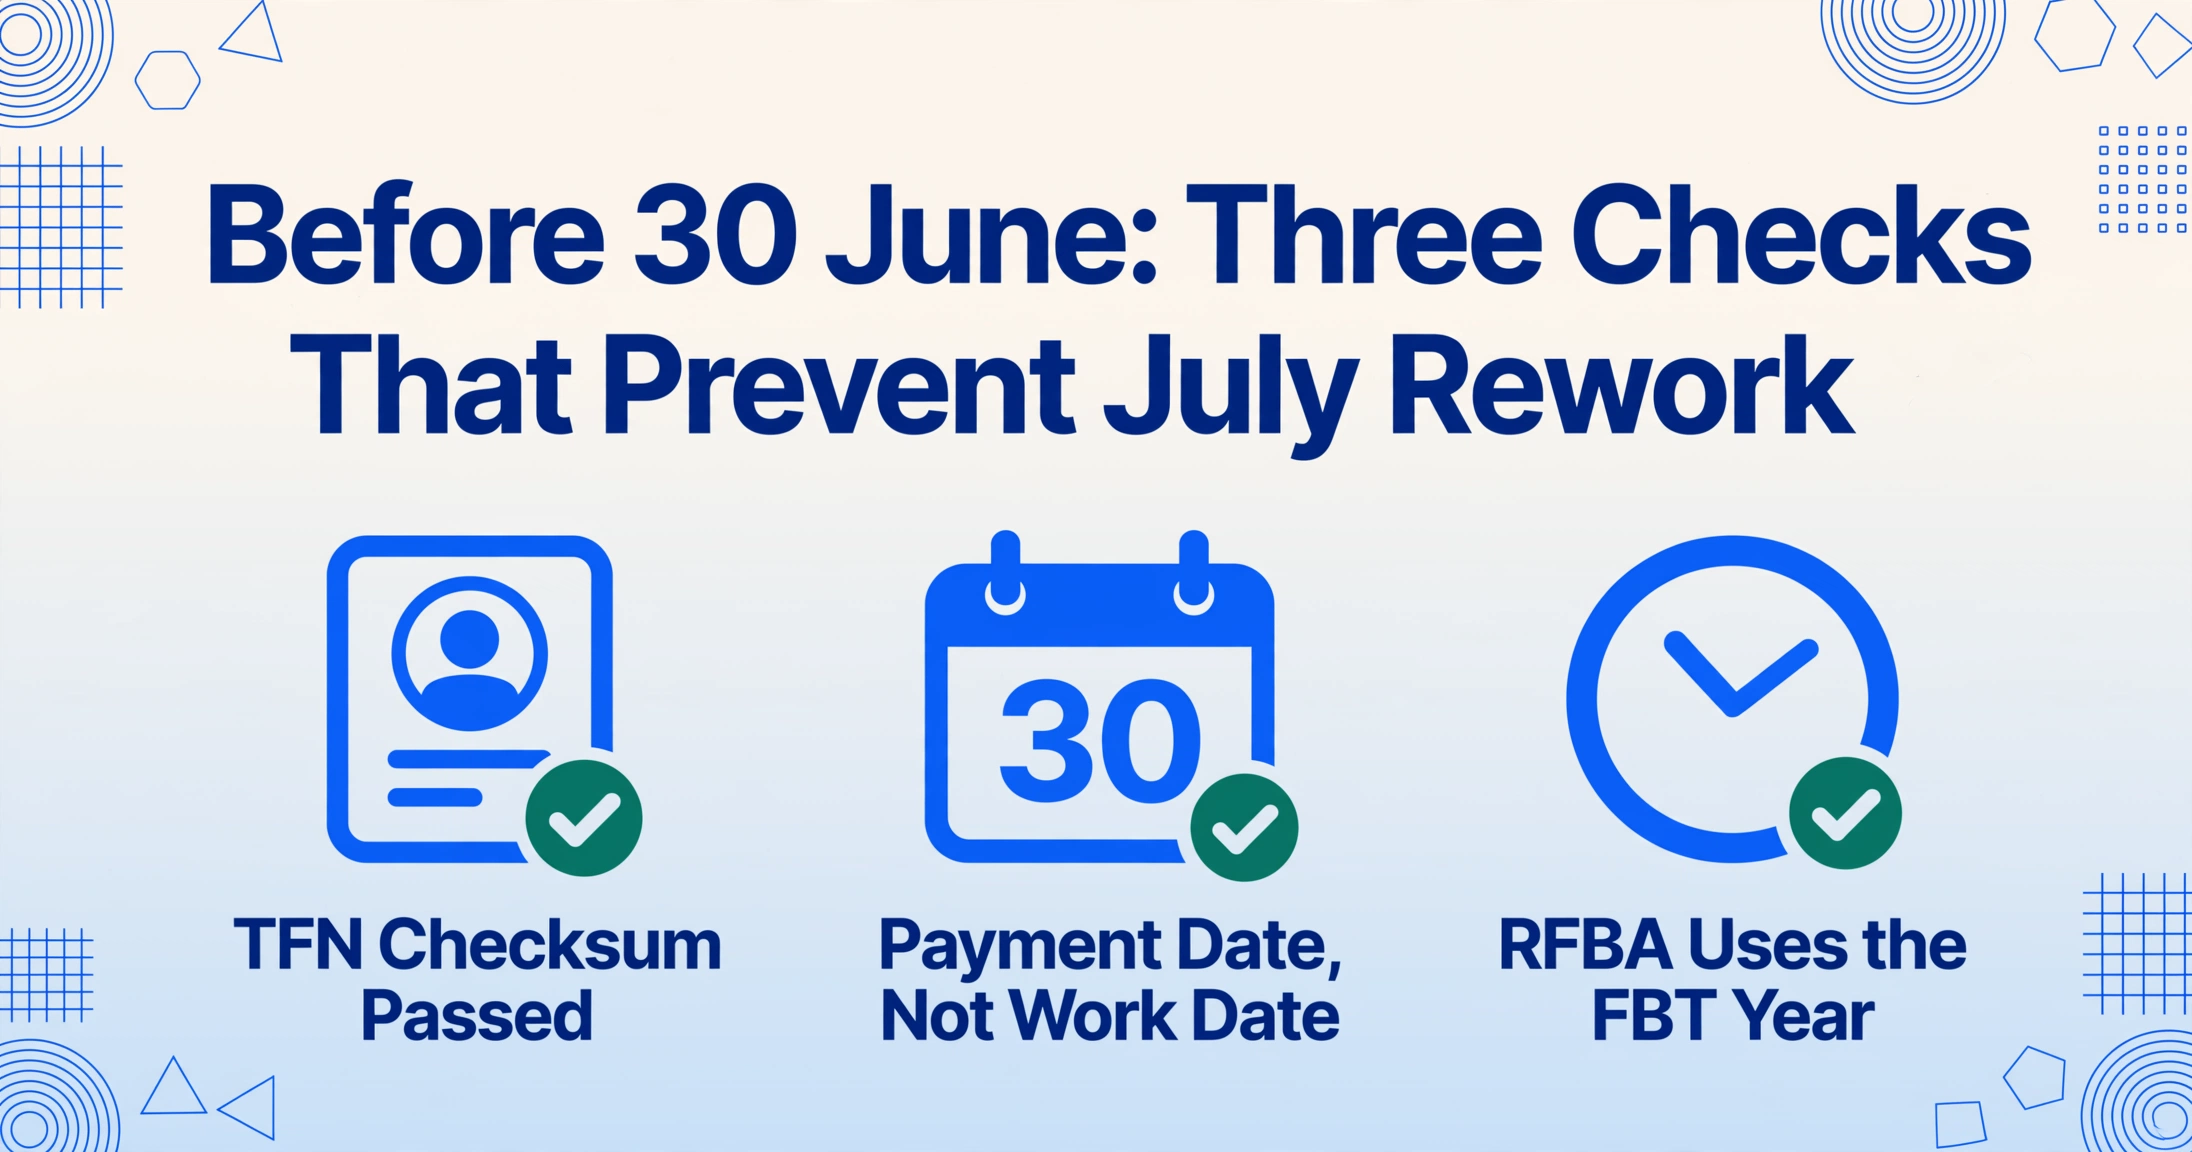
Confirmez que le TFN, l'orthographe du nom, la date de naissance et l'adresse de chaque employé correspondent aux registres de l'ATO. Un TFN non concordant est la cause la plus fréquente de rejet des données STP et d'erreurs dans les relevés PAYG. Exécutez un rapport de validation des TFN depuis votre logiciel de paie — la plupart des plateformes signalent les TFN qui ne passent pas l'algorithme de somme de contrôle de l'ATO. Corrigez toute divergence avant la dernière paie de juin. Sensibilité à la date limite : après le 30 juin, corriger une coordonnée d'employé nécessite un événement de mise à jour dans STP, ce qui ajoute une étape à la finalisation.
Rapprocher la dernière paie de l'exercice financier
La dernière paie avant le 30 juin détermine l'exercice financier auquel les paiements appartiennent — c'est la date de paiement, et non la date de travail, que l'ATO utilise. Si la période de paie chevauche le 30 juin (par ex., du 23 juin au 6 juillet) et que la date de paiement est le 1er juillet ou après, le paiement entier appartient à l'exercice 2026-27. Confirmez avec votre logiciel de paie comment il gère ce chevauchement — Xero, MYOB et Employment Hero traitent chacun les paies à cheval sur la fin d'exercice différemment. Un écart entre votre hypothèse et le traitement du logiciel est la cause la plus courante d'une divergence de rémunération brute qui apparaît lors du rapprochement de juillet.
Examiner les avantages accessoires déclarables pour l'année FBT
L'année FBT court du 1er avril au 31 mars — et non l'exercice financier. Les montants des avantages accessoires déclarables (RFBA) pour les relevés PAYG 2025-26 sont basés sur les déclarations FBT pour la période du 1er avril 2025 au 31 mars 2026. Confirmez que les montants RFBA de votre système de paie correspondent aux chiffres de votre déclaration FBT. Un RFBA correctement déclaré à des fins FBT mais non mis à jour dans le système de paie avant le 30 juin apparaîtra incorrectement sur les relevés des employés — et un employé dont le RFBA est sous-estimé peut faire face à une surtaxe Medicare inattendue ou à une obligation de remboursement HELP lorsque l'ATO recoupe le chiffre correct.
Identifier et classer tous les paiements de cessation d'emploi de l'année
Pour chaque employé ayant quitté l'entreprise durant l'exercice, confirmez : un relevé de paiement ETP (NAT 70868) a-t-il été émis dans les 14 jours suivant le paiement ? Les composantes du montant forfaitaire ont-elles été correctement classées (A pour congé annuel non pris, B pour congé de longue durée non pris, D pour indemnité de licenciement exonérée, E pour rappel de salaire) ? Un montant forfaitaire mal classé — Type A saisi là où le Type D devrait l'être — signifie que le relevé de revenus de l'employé déclare un revenu imposable là où un montant exonéré devrait apparaître. L'employé le découvre lorsqu'il produit sa déclaration de revenus, et la correction exige de réémettre le relevé, de déposer un rapport STP modifié et de gérer la réclamation de l'employé.
Objectif de la phase 1 : d'ici le 30 juin, chaque dossier d'employé dans votre système de paie est correct, chaque paiement est attribué au bon exercice financier, et chaque paiement de cessation d'emploi est classé. La phase 2 — l'extraction et le rapprochement — n'est aussi fiable que les données de la phase 1.
Phase 2 : 1-10 juillet — Extraction et rapprochement
Générer et collecter tous les relevés de paiement PAYG — numériques et papier
Pour les employés déclarés via STP : votre logiciel de paie a déjà déclaré les données. Vous n'avez pas besoin de générer de relevés papier — la finalisation STP les remplace. Pour les employés exonérés de STP ou à déclaration différée : générez les relevés de paiement à partir de votre logiciel de paie et enregistrez-les en PDF. Pour les bénéficiaires étroitement liés recevant des relevés provisoires alors que la finalisation STP est prolongée jusqu'au 30 septembre : générez les relevés provisoires maintenant — ils seront à nouveau rapprochés en septembre mais doivent être distribués d'ici le 14 juillet. Pour les certificats de tiers (prestataires de main-d'œuvre, entités liées) : collectez tous les PDF reçus de sources externes. Créez un dossier unique — numérique ou physique — contenant chaque relevé à traiter. Si les relevés papier des prestataires tiers ne sont pas arrivés d'ici le 5 juillet, relancez immédiatement.
Extraire tous les relevés dans un seul tableur de rapprochement
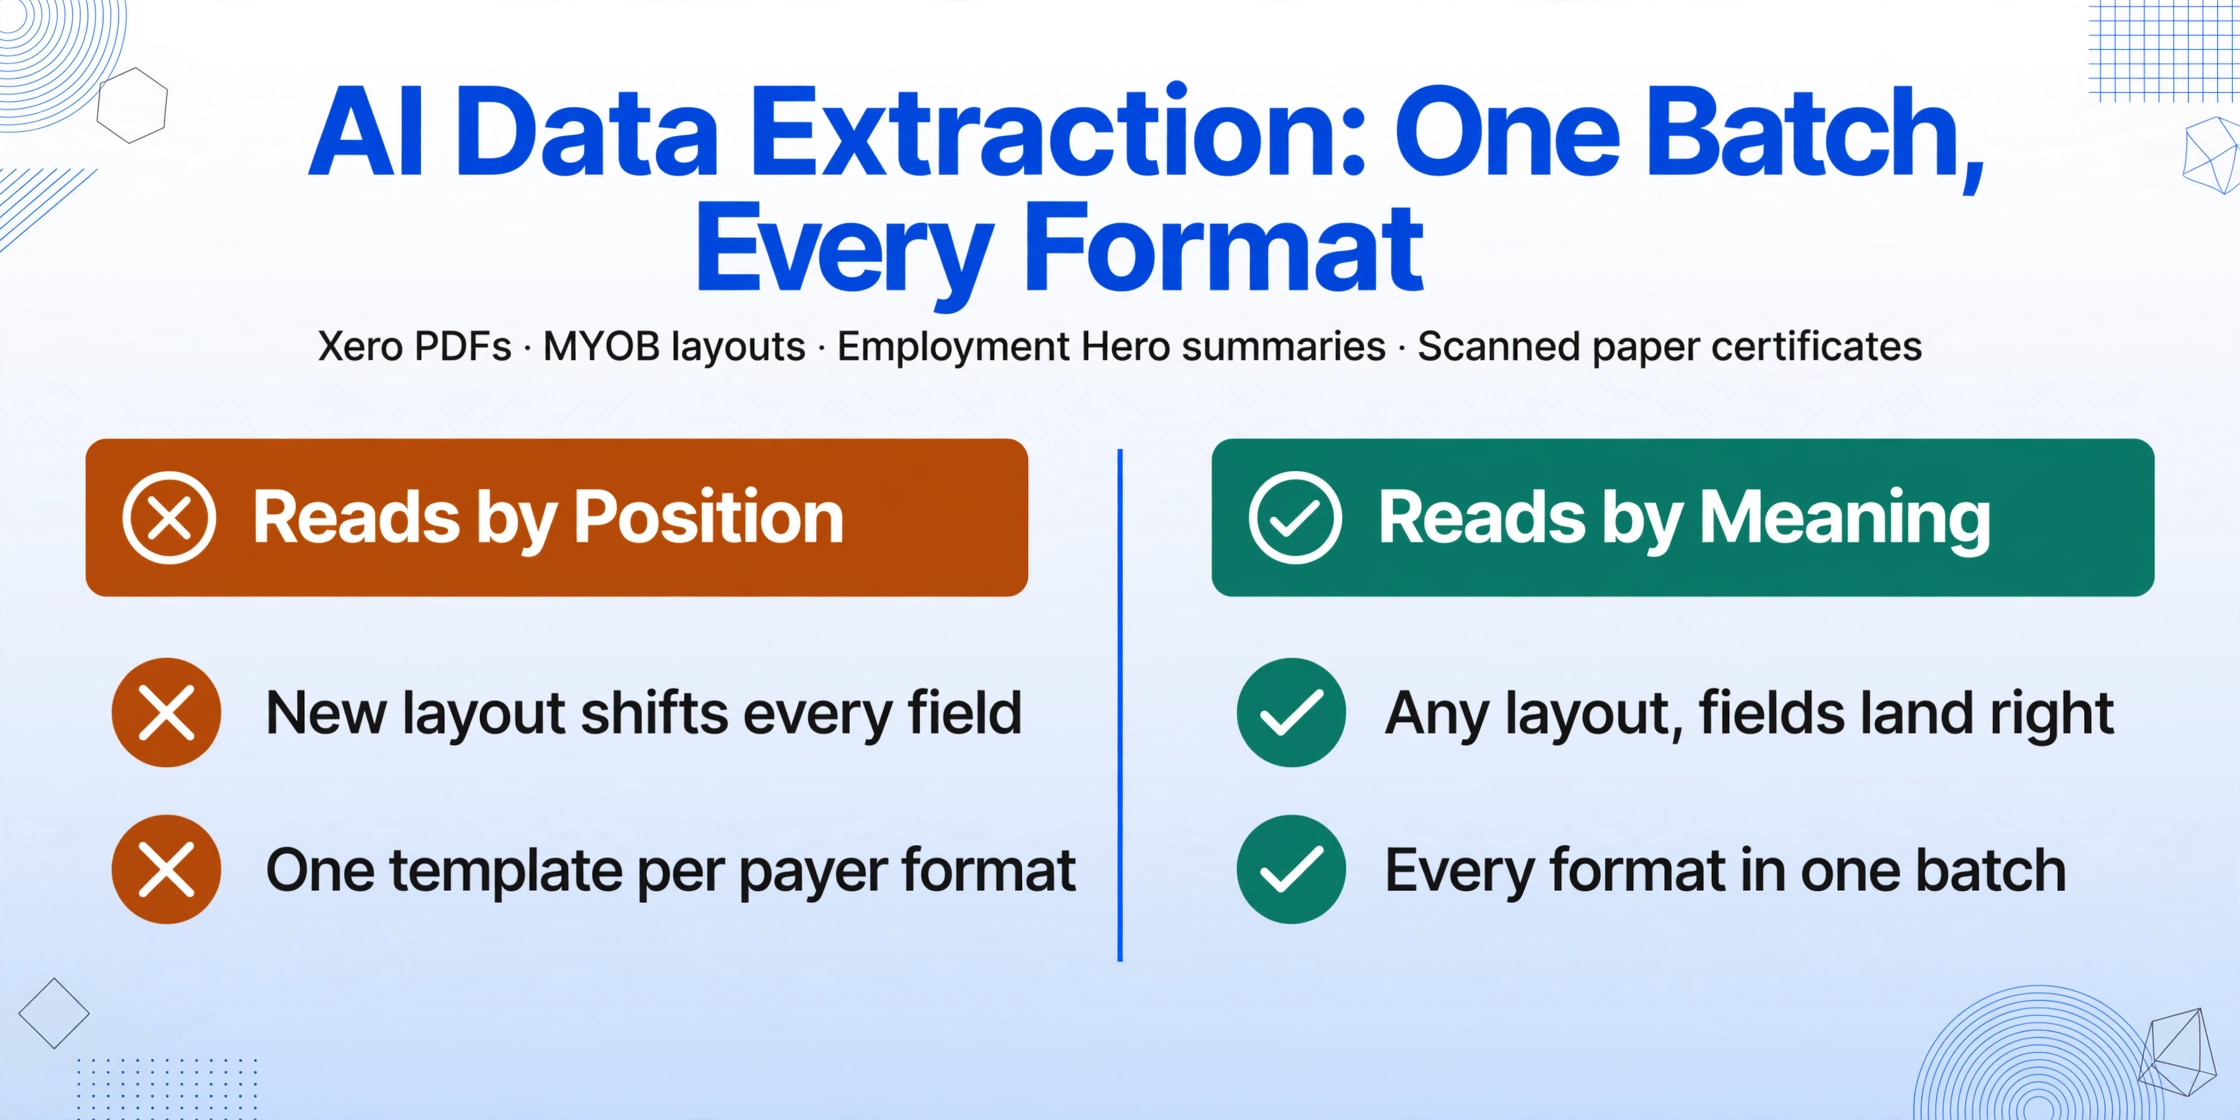
C'est l'étape qui détermine si le reste de la liste de contrôle prend des heures ou des jours. Définissez votre schéma de colonnes — Nom de l'employé, TFN, ABN du payeur, Paiements bruts, Total des retenues fiscales, RFBA, RESC, Allocations, Montant forfaitaire A-E, Début de période, Fin de période — et téléversez chaque relevé en un seul lot. Le moteur d'extraction traite tous les formats — PDF Xero, mises en page MYOB, relevés Employment Hero, certificats papier scannés de prestataires tiers — dans le même lot, car il lit chaque champ selon sa signification sémantique, et non selon sa position sur la page. Le résultat est un tableur avec une ligne par employé et par type de relevé. Pour l'extraction des relevés PAYG, le choix de conception clé est d'utiliser ou non les colonnes calculées pendant l'extraction — en intégrant des règles de validation (contrôle de conformité SG, détection des anomalies du taux d'imposition effectif) qui signalent les écarts avant l'ouverture du tableur.
Rapprocher les données extraites avec le système de paie
Avec le tableur d'extraction et le rapport de paie cumulatif de l'année côte à côte, vérifiez : (a) que le total des paiements bruts de tous les récapitulatifs correspond au rapport de paie cumulatif de l'année, (b) que le total de l'impôt retenu sur tous les récapitulatifs correspond à la somme des retenues PAYG sur les quatre BAS trimestriels (cases W1 pour les salaires et traitements, W2 pour les retenues), (c) que le nombre d'employés dans l'extraction est égal au nombre d'employés ayant reçu un récapitulatif de paiement (le décompte inclut les employés à temps plein, à temps partiel, occasionnels avec impôt retenu, et les anciens employés — exclut les entrepreneurs sous ABN sauf retenue volontaire appliquée, et les employés avec zéro impôt retenu sous le seuil d'exonération), (d) pour tout employé avec un RFBA non nul, confirmez que le montant correspond à la déclaration FBT et que l'employé a effectivement reçu un avantage accessoire à déclarer.
Examiner et résoudre tous les écarts de rapprochement
Tout employé dont le paiement brut ou l'impôt retenu diffère entre le récapitulatif extrait et le système de paie nécessite une enquête. Les causes courantes résolues en moins de 10 minutes : (a) un ajustement manuel de paie saisi dans le système après la génération du récapitulatif, (b) un bonus payé en juin mais traité dans la paie de juillet (appartient à l'exercice suivant selon les règles de date de paiement de l'ATO), (c) un arrangement de sacrifice salarial codé comme SG standard plutôt que RESC — le paiement brut est correct mais le champ RESC est erroné. Moins courantes mais plus longues à traiter : (d) un employé payé par deux entités différentes au sein du même groupe — chaque entité a émis son propre récapitulatif et le rapport du système de paie ne couvre qu'une seule entité, (e) un travailleur classé comme employé dans une période de déclaration et comme entrepreneur dans une autre — le récapitulatif couvre uniquement la période d'emploi mais le registre de paie peut inclure les deux. Faites remonter tout écart que vous ne pouvez pas expliquer au fournisseur du logiciel de paie ou à l'agent fiscal avant le 10 juillet — les quatre jours restants sont destinés à la distribution et à la finalisation, pas à l'enquête.
Objectif de la phase 2 : d'ici le 10 juillet, chaque relevé doit être extrait, rapproché et toute divergence résolue. Le tableur d'extraction est la source de vérité pour les trois groupes de parties prenantes (finances, auditeur, agent fiscal). La phase 3 — finalisation et distribution — est une étape de confirmation, et non de correction des données.
Phase 3 : 11-14 juillet — Finalisation et distribution
Soumettre la déclaration de finalisation STP
Via votre logiciel de paie compatible STP, soumettez la déclaration de finalisation pour tous les employés en situation de pleine concurrence. Cela marque leurs relevés de revenus comme « Prêt pour la déclaration » dans myGov. Avant de soumettre, prévisualisez le rapport de finalisation STP — la plupart des plateformes de paie offrent une fonction d'aperçu — et confirmez que les totaux correspondent à votre feuille de calcul d'extraction rapprochée. Pour les employés ayant quitté l'entreprise en cours d'année, confirmez que leur date de cessation est correcte et que leur finalisation inclut tous les paiements jusqu'à cette date. Pour les bénéficiaires étroitement liés, si vous émettez des relevés traditionnels provisoires tout en reportant la finalisation STP au 30 septembre, ne les finalisez pas maintenant — mais assurez-vous que leurs relevés provisoires sont distribués d'ici le 14 juillet. Remarque : à compter du 1er juillet 2026, Payday Super exige que les cotisations SG parviennent aux fonds des employés dans les sept jours ouvrables suivant chaque date de paie. Les premières paies après le 1er juillet tombent sous cette règle — confirmez que votre logiciel de paie et votre chambre de compensation super sont configurés pour le nouveau calendrier.
Distribuer les relevés de paiement PAYG aux employés non-STP
Pour les employés non déclarés via STP — bénéficiaires exonérés de STP, employés de la période de pré-transition, bénéficiaires étroitement liés recevant des relevés provisoires et destinataires de certificats tiers — distribuez leurs relevés de paiement PAYG d'ici le 14 juillet. Chaque relevé doit être un enregistrement complet et exact des paiements effectués et de l'impôt retenu. Méthodes de distribution : courriel (pièce jointe PDF), courrier physique (certificat imprimé) ou remise en main propre. Conservez une trace de la distribution — date d'émission, méthode et destinataire — pour vos propres dossiers de conformité. Les employés qui ne reçoivent pas leur relevé d'ici le 14 juillet ne peuvent pas remplir correctement leur déclaration de revenus, et l'ATO tient l'employeur responsable du retard.
Communiquer avec les employés au sujet de leurs relevés de revenus
Envoyez un bref courriel à tous les employés (ou affichez un avis sur votre intranet) expliquant : (a) les employés déclarés via STP peuvent accéder à leur relevé de revenus via myGov — il doit être marqué « Prêt pour la déclaration » après la finalisation de l'employeur, (b) les employés ayant reçu un relevé de paiement PAYG traditionnel doivent utiliser les chiffres de ce relevé pour leur déclaration de revenus, (c) si un chiffre sur le relevé de revenus ou le relevé de paiement ne correspond pas aux attentes de l'employé, celui-ci doit contacter la paie — et non l'ATO — en premier lieu. Ce dernier point est essentiel : un employé qui interroge directement l'ATO sur un chiffre déclenche une enquête de rapprochement des données qui prend plus de temps et implique plus de parties qu'une correction interne de la paie. Une communication proactive réduit le volume des demandes des employés en juillet-août en les orientant vers le bon canal.
Objectif de la phase 3 : d'ici le 14 juillet, la finalisation STP est terminée, chaque employé dispose de son relevé de fin d'année (relevé de revenus numérique ou relevé de paiement PAYG traditionnel), et les employés savent qui contacter en cas de questions. La période chargée de juillet est gérée. La phase 4 — le rapport annuel à l'ATO — dispose d'un mois complet pour être préparée.
Phase 4 : 15 juillet – 14 août — Préparation du rapport annuel et de l'audit de l'ATO
Préparer le relevé annuel des relevés de paiement PAYG (NAT 3447)
Si vous avez émis des relevés de paiement PAYG traditionnels (employés non-STP, relevés intérimaires pour payeurs étroitement liés, certificats de tiers), vous devez déposer un relevé des relevés de paiement PAYG (NAT 3447) auprès de l'ATO avant le 14 août. Ce formulaire récapitule tous les relevés de paiement émis — total des paiements bruts, total des retenues d'impôt et nombre de relevés pour chaque type de relevé PAYG. Votre feuille de calcul d'extraction rapprochée de la phase 2 fournit les chiffres — la SOMME des colonnes Paiements bruts et Retenues d'impôt totales, filtrée par type de relevé si vous avez émis plusieurs types. Recoupez ces totaux avec vos chiffres de retenues BAS trimestriels (cases W1 et W2). Tout écart entre le total du rapport annuel et la somme BAS déclenche une enquête de l'ATO.
Archiver tous les documents pour l'obligation de conservation de cinq ans
L'ATO exige que les employeurs conservent les registres de paie — y compris les relevés de paiement PAYG — pendant cinq ans à compter de la date de leur préparation ou de leur obtention. Enregistrez-les dans un emplacement structuré et consultable : (a) la feuille de calcul d'extraction rapprochée (format Excel, un fichier par exercice fiscal) — c'est votre index consultable pour tout futur examen de l'ATO ou demande d'employé, (b) tous les PDF de relevés de paiement originaux et les scans organisés par exercice fiscal et par employé, (c) la confirmation de finalisation STP de votre logiciel de paie, (d) le rapport annuel NAT 3447 déposé et la confirmation de dépôt. Une feuille de calcul avec tous les champs extraits par machine est une archive consultable ; un dossier de PDF non extraits triés par nom d'employé est un classeur. La différence devient évidente la première fois que vous devez répondre à une demande de l'ATO concernant un employé spécifique datant de trois exercices fiscaux. La date limite de mai pour le P60 au Royaume-Uni et la date limite de juillet pour le P11D suivent la même séquence de préparation sous des calendriers fiscaux différents — les types de documents diffèrent, mais la structure de la liste de contrôle (vérifier → extraire → rapprocher → distribuer → déposer → archiver) est universelle.
Questions fréquentes
Que se passe-t-il si je rate la date limite du 14 juillet ?
Pour la finalisation STP : aucun pénalité financière directe pour non-respect du 14 juillet, mais les employés ne peuvent pas remplir leur déclaration d'impôt tant que leur relevé de revenus n'est pas marqué « Prêt pour l'impôt ». L'ATO peut demander des explications en cas de retard important, et des retards répétés sur plusieurs années peuvent attirer son attention. Vous pouvez demander un report à l'ATO si vous ne pouvez pas respecter la date limite — les demandes sont étudiées au cas par cas. Pour les relevés de paiement PAYG traditionnels : un retard peut entraîner des pénalités dans le cadre du régime de défaut de dépôt de l'ATO. Le coût pratique est souvent plus élevé que la pénalité : les employés qui ne peuvent pas déclarer leurs impôts faute de relevé déposeront des plaintes, ce qui mobilise l'équipe paie déjà occupée par la déclaration BAS et les paiements super du T4.
Comment Payday Super (à partir du 1er juillet 2026) affecte-t-il la charge de travail de la date limite de juillet ?
Payday Super exige que les cotisations SG parviennent au fonds de super de l'employé dans les sept jours ouvrables suivant chaque date de paie — remplaçant la date limite trimestrielle actuelle. Pour le cycle de paie de juillet 2026, cela signifie que les premières paies traitées à partir du 1er juillet doivent avoir leurs cotisations super versées vers le 10-12 juillet (selon la date de paie exacte et la fenêtre de sept jours ouvrables). Cela chevauche la période de finalisation STP et de distribution des relevés PAYG. Les équipes paie qui traitent simultanément la finalisation de fin d'année et la première exécution conforme à Payday Super sont en sous-capacité — la liste de contrôle ci-dessus anticipe le travail de rapprochement dans la fenêtre du 1er au 10 juillet pour libérer la fenêtre du 11 au 14 juillet pour la finalisation et le traitement super.
Dois-je émettre des relevés PAYG aux employés qui n'ont jamais eu de retenue d'impôt ?
Selon les règles de l'ATO, vous devez remettre un relevé de paiement à chaque travailleur avant le 14 juillet « même si le montant retenu est nul ». Cela s'applique aux employés qui ont gagné en dessous du seuil d'exonération (18 200 $ pour 2025-26) ou qui ont demandé le seuil d'exonération et n'ont eu aucun impôt retenu sur leurs gains. Le relevé sert toujours à la tenue de registres : il confirme les gains bruts de l'employé pour l'année, ce qui peut être pertinent pour les prestations gouvernementales, les évaluations de pension alimentaire ou les demandes de prêt. En pratique, de nombreux employeurs génèrent ces relevés à retenue nulle via leur logiciel de paie et les distribuent avec les relevés standard — le processus d'extraction et de rapprochement les traite de manière identique car les champs sont les mêmes ; seule la valeur de l'impôt retenu est nulle.
Puis-je finaliser STP tôt — avant le 14 juillet — pour les employés partis en cours d'année ?
Oui. Vous pouvez finaliser les données STP d'un employé individuel à tout moment après la fin de son emploi — vous n'avez pas besoin d'attendre la fin de l'année financière. C'est particulièrement utile pour les employés partis, par exemple, en mars et qui souhaitent déclarer leurs impôts avant juillet. Finalisez leurs données via votre logiciel compatible STP dès que leur dernier salaire est traité et que tous les chiffres (y compris les éventuels ETP, paiements de congés non pris et la dernière cotisation super) sont définitifs. Le relevé de revenus de l'employé apparaîtra comme « Prêt pour l'impôt » dans myGov, et il pourra déclarer sans attendre le cycle de finalisation de juillet. Conservez un registre des employés finalisés tôt — leurs chiffres cumulés annuels au moment de la finalisation doivent être confirmés comme complets et ne doivent pas changer après la finalisation.
Comment gérer un employé qui conteste son montant de relevé PAYG après le dépôt du rapport annuel ?
Vérifiez la contestation dans votre feuille de rapprochement et le relevé PDF original. Si une erreur réelle est constatée : (a) délivrez un relevé PAYG corrigé à l'employé, (b) soumettez un rapport STP modifié (événement de mise à jour) si l'employé était déclaré via STP, (c) modifiez votre rapport annuel de relevés PAYG (NAT 3447) si la correction change les totaux déclarés, et (d) informez l'employé par écrit de la correction et fournissez une copie du relevé modifié. Si l'ATO a déjà utilisé le montant erroné dans l'avis d'imposition de l'employé, celui-ci devra peut-être demander une modification de sa déclaration de revenus. Le coût de cette correction — en temps pour le responsable paie, le conseiller fiscal et la frustration de l'employé — est le coût caché de l'erreur initiale. C'est pourquoi la phase 2 (rapprochement) est la plus importante de la liste : les erreurs détectées et corrigées avant la finalisation coûtent des minutes ; les erreurs détectées après le dépôt coûtent des heures.