A Correria de Fevereiro do T4 no Canadá
Por Que a Digitação Manual Continua Piorando
A CRA (Agência da Receita do Canadá) processa mais de 25 milhões de formulários T4 (Declaração de Remuneração Paga) todos os anos — um para cada funcionário do país que recebeu renda de emprego durante o ano-calendário. O prazo de entrega cai no último dia de fevereiro. Para 2026, 28 de fevereiro é um sábado, o que empurra o prazo efetivo para segunda-feira, 2 de março. Todo empregador no Canadá com pelo menos um funcionário converge para essa mesma janela. O software de folha de pagamento — Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint — gera os formulários. Essa parte é automatizada. O que acontece depois que os PDFs são gerados é onde começa a digitação manual, e onde o problema se agrava mais rápido do que a maioria das equipes de folha de pagamento percebe: os dados de cada T4 precisam sair do formulário para as planilhas, para o Resumo T4 (T4SUM), para as conciliações do razão geral, para os papéis de trabalho do auditor. No ponto de transferência entre a saída do software de folha de pagamento e os sistemas downstream que consomem essa saída, uma pessoa abre o Excel e começa a digitar.
Principais Conclusões
- 150 funcionários × 12 valores de campos do T4 = 1.800 digitações manuais todo mês de fevereiro e, com uma taxa de erro humano de 0,5%, nove valores saem da planilha errados — garantido.
- Esses nove dígitos digitados errado custam dois segundos cada em fevereiro e até seis horas cada em julho, porque corrigir um único campo 16 errado por meio de uma avaliação do PIER (Revisão de Rendimentos Pensionáveis e Seguráveis), um T4 alterado e uma explicação ao funcionário se fragmenta em três linhas orçamentárias onde ninguém soma o total.
- O sistema de folha de pagamento calculou cada valor de campo corretamente na primeira vez, então eliminar a etapa de transcrição elimina toda a cascata de correspondência do PIER sem mudar nenhum processo de folha de pagamento.
A Matemática de Fevereiro: Por Que a Inserção Manual de T4 É Estatisticamente Garantida para Produzir Erros
Um único formulário T4 contém aproximadamente 12 campos numerados que importam para a reconciliação da folha de pagamento: campo 14 (Rendimentos de Emprego), campo 16 (Contribuições do CPP do empregado), campo 16A (contribuições CPP2 — introduzidas para o ano fiscal de 2024), campo 18 (Prêmios de EI do empregado), campo 20 (Contribuições RPP), campo 22 (Imposto de Renda Deduzido), campo 24 (Rendimentos Seguráveis de EI), campo 26 (Rendimentos Pensionáveis de CPP), campo 40 (Outros Abonos e Benefícios Tributáveis), campo 44 (Contribuições Sindicais), campo 46 (Doações de Caridade), campo 52 (Ajuste de Pensão). Para um empregador de médio porte com 150 funcionários, isso representa 1.800 valores individuais a transcrever dos formulários T4 para uma planilha — e para o Resumo T4, que agrega todos os formulários em um único arquivamento na CRA.
O software de folha de pagamento já calculou esses valores corretamente. Os dados existem dentro do sistema que gerou os formulários. Mas no momento em que alguém abre o PDF e começa a transferir os valores do campo 14 de um layout renderizado pela Ceridian na tela para uma célula da planilha, o processo passa de cálculo para transcrição — e a transcrição introduz uma taxa de erro humano que nenhuma quantidade de foco em fevereiro pode eliminar. Pesquisas sobre inserção manual de dados em contextos financeiros e de folha de pagamento identificam consistentemente taxas de erro por campo na faixa de 0,3% a 1% para operadores experientes trabalhando sob pressão de prazo. Conservadoramente, a 0,5% por campo, uma transcrição de 1.800 valores resulta em 9 erros. A uma taxa mais realista de 1% sob condições de prazo de fevereiro — plataformas de folha de pagamento divididas, correções de última hora, interrupções para perguntas de funcionários — isso representa 18 erros embutidos na planilha de reconciliação antes de chegar ao CFO ou ao auditor.
A realidade estrutural do problema da inserção manual de T4: o software de folha de pagamento calculou cada campo corretamente. O erro é introduzido durante a transcrição — o ato de mover um valor que já existe em um sistema para outro sistema, lendo-o de uma tela e digitando-o em uma célula. A causa raiz não é descuido. É a lacuna estrutural entre o que o software de folha de pagamento gera e o que a reconciliação downstream exige.
O Programa PIER da CRA: Por Que Cada Erro de Digitação Manual Tem uma Espera de Seis Meses
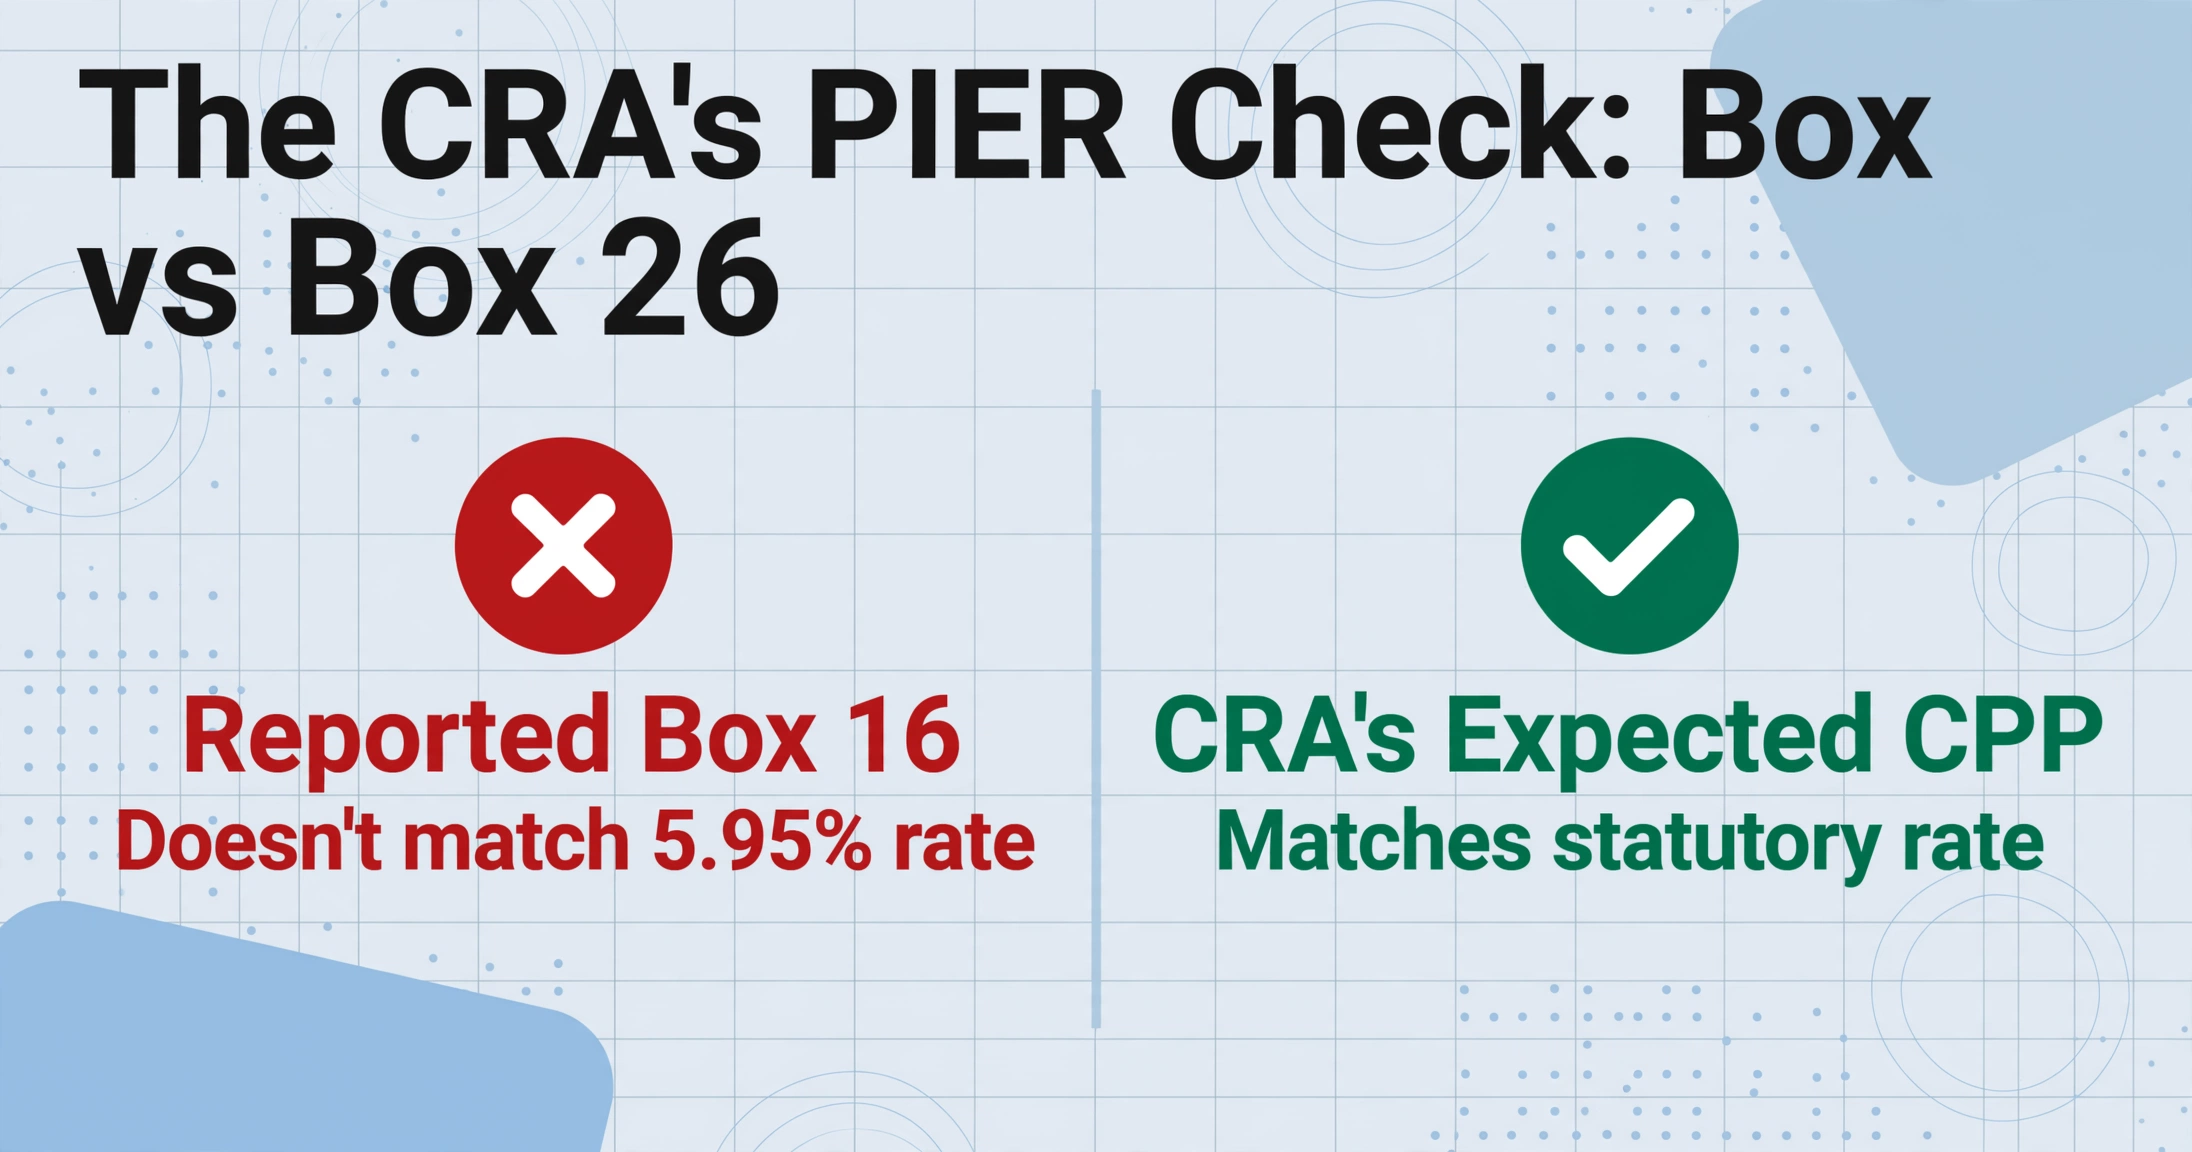
O programa PIER (Revisão de Rendimentos Pensionáveis e Seguráveis) é o sistema automatizado de cruzamento de dados da CRA (Agência da Receita do Canadá) para informações do T4. Depois que todos os comprovantes T4 e o Resumo T4 são enviados — normalmente até o final de março ou abril — o sistema da CRA compara silenciosamente cada contribuição de CPP informada (campo 16 em cada T4) com o valor correspondente de rendimentos pensionáveis (campo 26). Ele faz a mesma verificação para o EI: campo 18 contra campo 24. Para cada funcionário em cada T4, a CRA calcula a taxa legal de CPP — 5,95% para o ano fiscal de 2025 sobre rendimentos pensionáveis entre a isenção básica de $3.500 e o Rendimento Pensionável Máximo Anual (YMPE) de $68.500 — e compara o resultado com o valor do campo 16 informado pelo empregador.
Quando a contribuição de CPP calculada pela CRA para um funcionário não corresponde ao campo 16 informado pelo empregador — mesmo que por um valor pequeno — o sistema marca esse funcionário. Quando funcionários suficientes do mesmo empregador são marcados, a CRA emite uma carta de avaliação PIER, geralmente chegando entre maio e outubro. A carta lista cada funcionário marcado, o cálculo da CRA de como as contribuições de CPP e EI deveriam ter sido, e a diferença devida — parcela do empregador e parcela do funcionário combinadas. O empregador tem um prazo fixo para responder, geralmente 30 dias. Se a divergência persistir, a CRA reavalia as remessas de CPP e EI de todo o ano fiscal, com juros calculados a partir do primeiro período de pagamento em que a remessa a menor ocorreu.
O National Payroll Institute, em sua orientação sobre como evitar avaliações PIER, observa que os empregadores frequentemente recebem avisos de PIER por divergências que remontam à entrada de dados de final de ano, e não a erros sistêmicos de folha de pagamento. Um único campo 16 digitado incorretamente — digitar $4.086 em vez de $4.068 — produz um valor de CPP que gera uma taxa efetiva diferente quando dividido pelo campo 26. O sistema de folha de pagamento tinha o valor correto. O comprovante mostra o valor correto. A planilha foi o que introduziu o erro — e seis meses depois, quando a carta PIER chega, rastrear esse erro por 150 linhas de transcrição de fevereiro é a investigação que custa mais do que a entrada de dados original.
O aspecto mais insidioso da correspondência PIER é sua assimetria: o empregador recebe uma carta alegando uma deficiência, e o ônus da prova recai sobre o empregador para demonstrar que o erro não é uma falha de remessa de folha de pagamento, mas um erro de transcrição de final de ano. Isso significa localizar o PDF do T4 original do funcionário marcado, cruzar os valores dos campos nesse comprovante com o que foi inserido na planilha e fornecer uma resposta por escrito à CRA. Para um único funcionário marcado em um único campo, isso pode levar uma hora. Para os 9 a 18 funcionários cujos erros de transcrição geram marcações em um lote de 150 funcionários — um número estatisticamente provável a uma taxa de erro de 0,5% a 1% por campo — o processo de resposta ao PIER consome dias do tempo da equipe de folha de pagamento, meses após o prazo de fevereiro ter passado. E cada um desses dias poderia ter sido evitado no momento da entrada de dados, não no momento da correspondência com a CRA.
Por que a inserção manual em fevereiro fica cada vez mais difícil — e não mais fácil
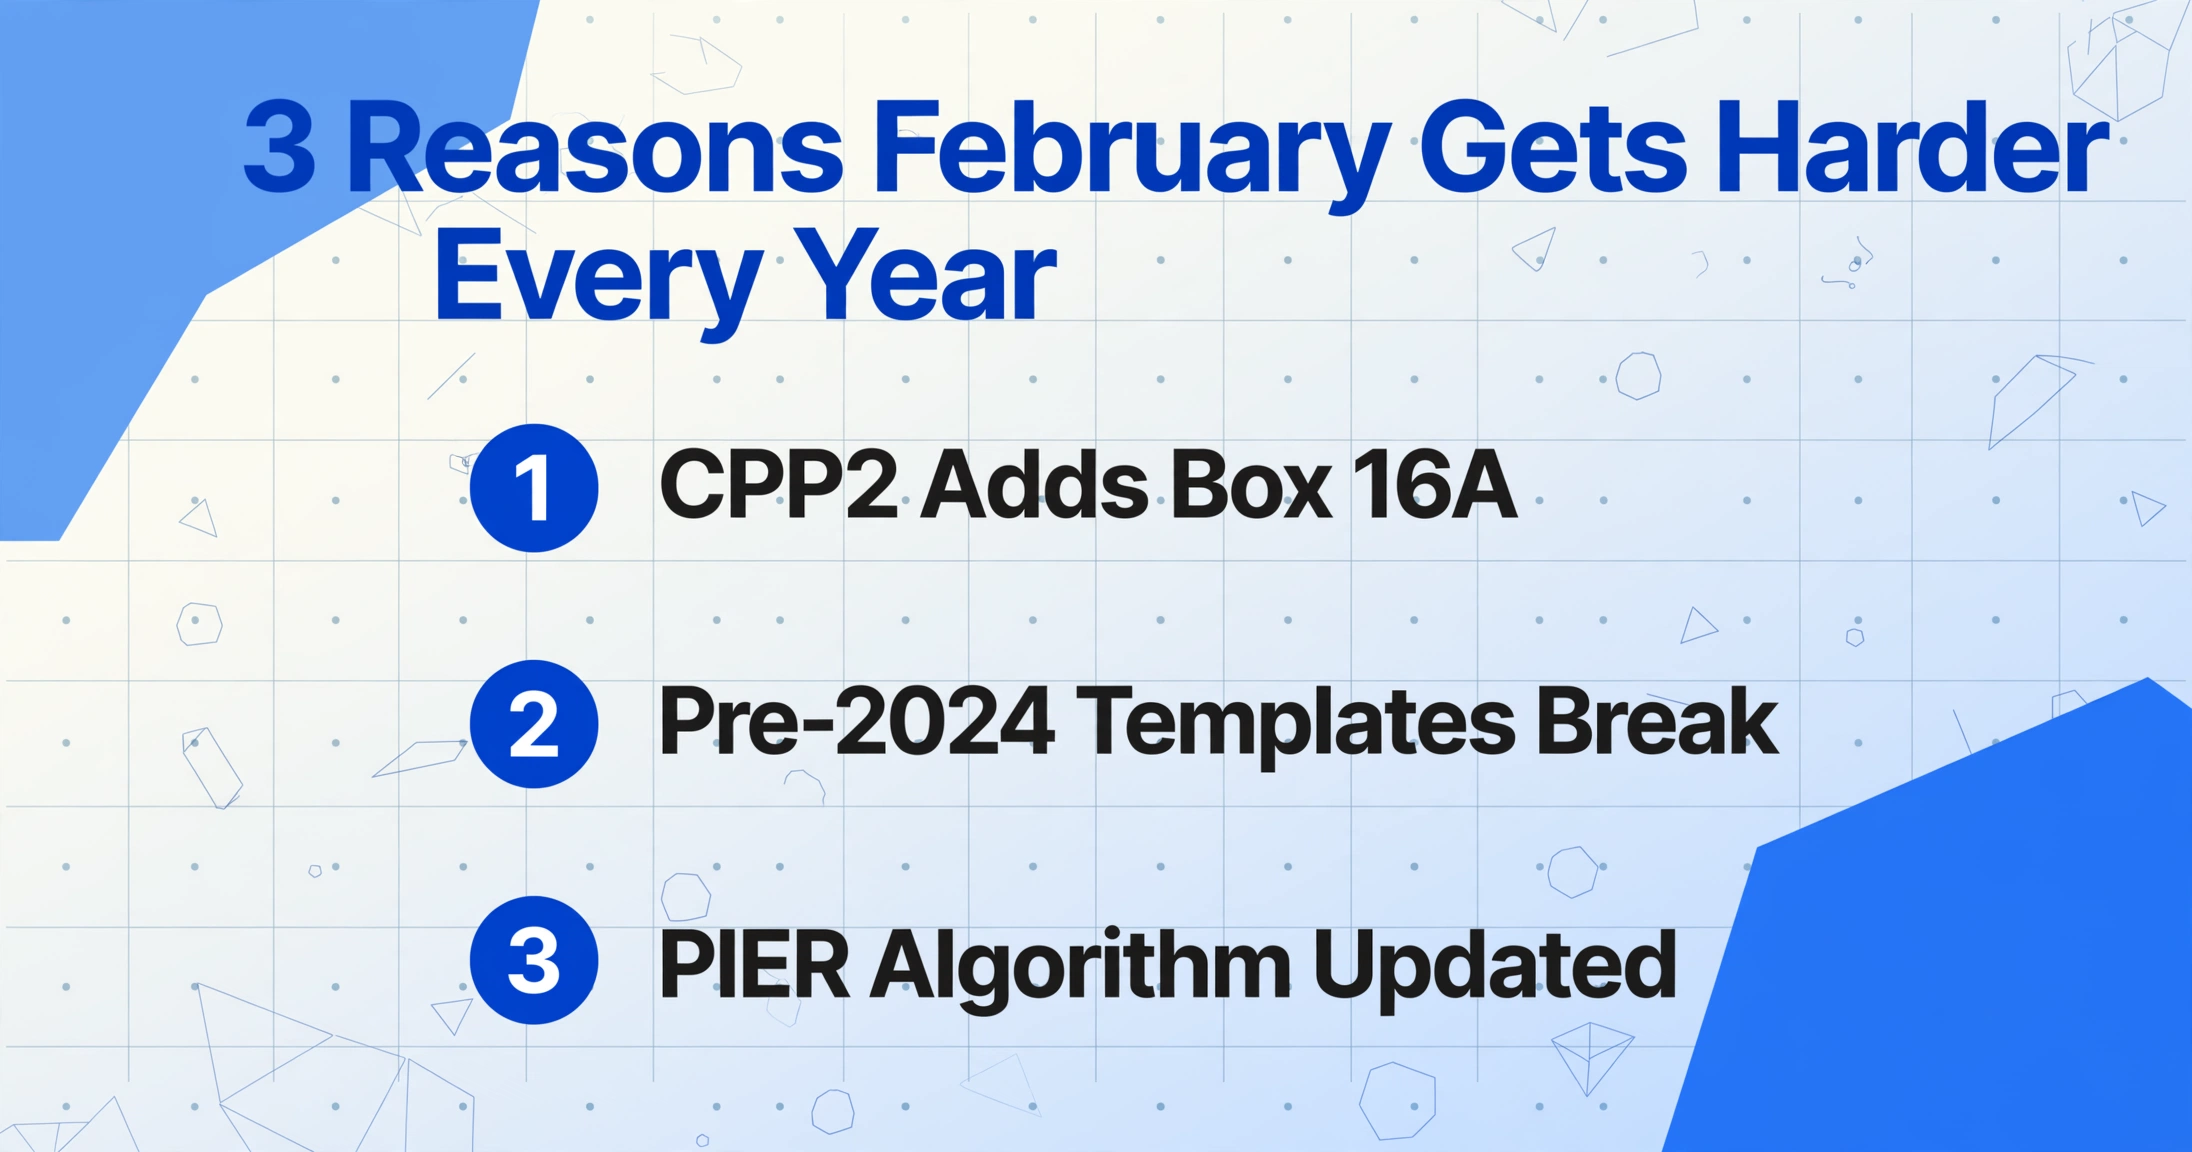
Se a inserção manual de dados do T4 fosse um problema que a tecnologia estivesse resolvendo de forma constante, a narrativa do setor de software de folha de pagamento estaria correta: a cada ano, o software melhora, menos empregadores precisam tocar manualmente nos dados do T4 e o problema diminui. Mas as evidências apontam na direção oposta. Três tendências estruturais estão tornando a inserção manual do T4 mais complexa e mais perigosa a cada ano fiscal.
CPP2 e o cenário em expansão dos campos do T4
A introdução do CPP2 para o ano fiscal de 2024 adicionou um segundo nível de contribuições ao CPP sobre os rendimentos entre o YMPE ($68.500 para 2025) e o Rendimento Adicional Máximo Pensionável do Ano (YAMPE, $79.400 para 2025). Isso criou um novo campo — 16A para contribuições do CPP2 do empregado, 17A para contribuições do CPP2 do empregador — e um novo requisito de conciliação. Um T4 para um empregado que ganha $85.000 agora contém tanto o campo 16 (sobre os primeiros $65.000 de rendimentos pensionáveis acima da isenção básica) quanto o campo 16A (sobre os rendimentos entre $68.500 e $79.400). Se a planilha de inserção manual não incluir uma coluna separada para o campo 16A — e muitos modelos de planilha criados antes de 2024 não incluem — o administrador de folha de pagamento deve adicionar uma coluna no meio do processo ou arriscar agrupar o CPP2 na coluna do campo 16, criando um valor de contribuição que não concilia com o campo 26 à taxa estatutária de 5,95%. O algoritmo de comparação PIER (Revisão de Rendimentos Pensionáveis e Seguráveis) da CRA (Agência da Receita do Canadá), por sua vez, foi atualizado para o CPP2 — portanto, o empregador que usa um modelo de planilha anterior a 2024 certamente gerará alertas do PIER para cada empregado acima do limite do YMPE.
A Realidade da Folha de Pagamento Multiplataforma
Fusões e aquisições são o principal impulsionador da folha de pagamento multiplataforma no Canadá. Uma empresa que adquiriu um concorrente em 2023 herdou os dados de folha de pagamento ADP deles. Uma divisão que opera um acordo coletivo separado usa o Ceridian Powerpay enquanto a matriz está no QuickBooks Canada Payroll desde 2018. A subsidiária que faz trabalho baseado em projetos nos territórios usa o Wagepoint. Cada plataforma de folha de pagamento gera recibos T4 que estão em conformidade com a CRA (Agência da Receita do Canadá), mas são visualmente distintos — os mesmos números de campo aparecem em posições diferentes na página, com tamanhos de fonte diferentes, formatação de rótulos diferente e lógica de agrupamento diferente. O Guia do Empregador RC4120 da CRA determina o conteúdo dos dados — cada campo deve aparecer, numerado sem ambiguidade — mas permite variação de layout entre os provedores de software.
Para um administrador de folha de pagamento fazendo entrada manual de dados, isso significa que o valor do campo 14 em um T4 renderizado pela Ceridian está em uma posição visual diferente do valor do campo 14 em um T4 renderizado pela ADP e em um T4 renderizado pela QuickBooks. Cada troca de plataforma exige uma reorientação visual — uma pausa de 10 a 15 segundos para localizar a grade de campos neste layout específico antes de começar a digitar. Em 150 recibos divididos entre três plataformas, esse custo de reorientação sozinho consome de 25 a 38 minutos de tempo morto antes de uma única tecla — e aumenta a carga cognitiva que gera erros de transcrição.
Benefícios Tributáveis: A Superfície de Erros em Expansão Silenciosa
A cada ano fiscal, a lista da CRA de benefícios tributáveis reportáveis cresce. Prêmios de seguro de vida em grupo pagos pelo empregador acima do limite de $25.000. Uso pessoal de veículo da empresa — encargo de espera e benefício de custo operacional. Estacionamento pago pelo empregador. Cartões-presente e prêmios acima de $500. Auxílios para trabalho remoto. Benefícios de opções de ações. Cada um deles deve ser capturado no campo 40 (Outros Auxílios e Benefícios Tributáveis) e, em muitos casos, também refletido no campo 14 (Renda de Emprego), campo 24 (Renda Segurável do IE) e campo 26 (Renda Pensionável do CPP). Um único benefício tributável esquecido no T4 de um funcionário cria quatro valores de campo incorretos — e um gatilho de PIER (Revisão de Rendimentos Pensionáveis e Seguráveis) porque o benefício alterou a base de renda pensionável sobre a qual o CPP é calculado.
De acordo com o National Payroll Institute, o custo da conformidade do empregador com os requisitos de relatórios T4 e ROE excede coletivamente $900 milhões anualmente no Canadá, conforme medido pela PwC no estudo de 2020 Custo de Conformidade do Empregador e Política Pública. A conformidade — não o processamento da folha de pagamento em si, mas as atividades de relatórios, conciliação e resposta a auditorias realizadas além do processamento da folha de pagamento — é responsável por mais da metade das horas de trabalho dos profissionais de folha de pagamento. Uma parcela significativa desse custo de conformidade é gerada não pelos cálculos do sistema de folha de pagamento, mas pela etapa de entrada manual de dados entre a saída do sistema e o arquivamento de fim de ano.
O Custo Que Ninguém Prevê: Correspondência PIER, T4s Alterados e as Consequências da Auditoria
O custo visível da inserção manual de T4 — o tempo do administrador de folha de pagamento durante fevereiro — é o número que a maioria dos empregadores consegue estimar: a dois minutos por formulário em uma empresa de 150 funcionários, cerca de cinco horas de transcrição focada. Mas cinco horas não é o problema. O problema é o que acontece quando os erros de transcrição embutidos nessas cinco horas aparecem meses depois.
O sistema de correspondência da CRA (Agência da Receita do Canadá) não se preocupa com a forma como o erro foi introduzido. Ele detecta uma discrepância entre o valor do campo 16 informado (o que foi digitado na planilha do Resumo T4) e a contribuição esperada para o CPP calculada a partir do campo 26. O empregador recebe uma avaliação PIER (Revisão de Rendimentos Pensionáveis e Seguráveis). Responder a essa avaliação envolve:
Localizar o documento de origem de cada funcionário sinalizado
O administrador da folha de pagamento deve recuperar o PDF T4 original — não a entrada na planilha — e comparar o campo 16 real do comprovante com o que foi digitado. Se o PDF T4 original não foi armazenado sistematicamente com uma convenção de nomenclatura de arquivos que o vincule ao funcionário, esta etapa exige buscar em uma pasta de 150 PDFs por um nome específico. Multiplique pelo número de funcionários sinalizados.
Determinar se o erro é de transcrição ou uma discrepância real na folha de pagamento
Se o comprovante T4 original mostra a contribuição correta do CPP e a planilha mostra um valor diferente, o erro é de transcrição — o sistema de folha de pagamento estava correto, a entrada manual estava errada. A resposta ao PIER é uma correção simples e o arquivamento de um T4 alterado. Se o próprio comprovante T4 original contém uma contribuição incorreta do CPP — o que pode acontecer após uma migração de plataforma de folha de pagamento no meio do ano — o erro é sistêmico e exige recalcular as contribuições do CPP de cada período de pagamento para esse funcionário. O empregador deve decidir se cobra do funcionário a parte dele do CPP não remetido ou absorve o valor.
Arquivar comprovantes T4 alterados para cada funcionário afetado
De acordo com o procedimento de alteração da CRA (Agência da Receita do Canadá), qualquer comprovante T4 corrigido deve ser claramente identificado como "ALTERADO" e arquivado tanto na CRA quanto com o funcionário. Um T4 alterado para um funcionário cria consequências adicionais: o funcionário deve apresentar uma declaração de imposto de renda pessoal T1 alterada se os valores corrigidos afetarem sua obrigação tributária ou reembolso. O empregador agora gerencia não apenas a correspondência com a CRA, mas também a comunicação com os funcionários — explicando por que um T4 corrigido está chegando meses após o original e se isso muda a situação fiscal pessoal deles.
Conciliar o T4SUM com os dados corrigidos
O Resumo T4 agrega todos os valores de cada campo em todos os comprovantes T4 dos funcionários. Se o campo 16 de um funcionário for corrigido de $4.086 para $4.068, o total da Linha 16 do T4SUM muda em $18. O total da Linha 80 (todas as deduções) muda. A conciliação da Linha 80 menos a Linha 82 muda. O empregador deve arquivar um Resumo T4 alterado refletindo o total corrigido — e se esse total agora revelar uma remessa a menor, o empregador deve remeter a diferença mais os juros.
O custo de tempo deste ciclo de correção em quatro etapas para um único funcionário sinalizado pelo PIER varia de duas a seis horas, dependendo se o erro é puramente de transcrição ou uma discrepância real na folha de pagamento. Para os 9 a 18 funcionários sinalizados em um lote de transcrição manual de 150 funcionários, o ciclo de correção consome de 18 a 108 horas do tempo da equipe de folha de pagamento — tudo isso meses após fevereiro, nada disso orçado, cada hora rastreável a um único dígito digitado incorretamente durante a maratona de entrada de dados de fim de ano.
O custo da correção também não é capturado em nenhuma linha orçamentária única. O tempo do administrador de folha de pagamento está no orçamento salarial. Os juros sobre CPP e EI recolhidos a menor estão em uma notificação de avaliação da CRA. O processamento do T4 alterado está na sobrecarga de conformidade. A comunicação com o funcionário está no RH. Nenhuma entrada contábil única captura o custo total de um erro de transcrição — e é exatamente por isso que o problema persiste sem pressão organizacional para corrigi-lo.
Um dígito digitado incorretamente no campo 16 durante fevereiro desencadeia uma cascata de correções que se estende até julho. O sistema de folha de pagamento tinha o valor correto o tempo todo. O erro foi introduzido na fronteira onde a saída do sistema encontra a planilha — e a correspondência automatizada da CRA o detecta na fronteira onde a planilha encontra o Resumo T4. Os meses entre esses pontos são o custo de entrada manual que ninguém mede de ponta a ponta.
O Mesmo Problema Estrutural, Diferentes Jurisdições Fiscais
As equipes de folha de pagamento canadenses não estão sozinhas nisso. O problema de extrair dados de folha de pagamento de fim de ano de certificados gerados pelo sistema para planilhas downstream e papéis de trabalho de auditoria é consistente em jurisdições fiscais de direito comum — porque a lacuna estrutural entre o que o software de folha de pagamento produz e o que a reconciliação exige é a mesma em todos os lugares.
No Reino Unido, os departamentos de folha de pagamento enfrentam um problema equivalente com os certificados P60 de fim de ano — o prazo é 31 de maio, os campos de dados são remuneração total, imposto total deduzido e contribuições para o National Insurance, e a entrada manual ocorre quando um contador que processa declarações de autoavaliação precisa de valores P60 de vários empregadores anteriores para clientes que mudaram de emprego no meio do ano. A análise completa do problema de entrada manual do P60 no Reino Unido traça a mesma fragmentação de custos: e-mails de correção, certificados reemitidos, consultas de conformidade da HMRC — cada uma absorvida em um centro de custo diferente, nenhuma agregada para revelar o que um dígito digitado incorretamente custa ao longo de sua janela de correção de seis anos.
Na Austrália, os resumos de pagamento PAYG criam um gargalo semelhante — o prazo de julho para a finalização do STP e a emissão de resumos não-STP converge com o prazo do relatório anual de 14 de agosto, comprimindo três requisitos de reconciliação em uma janela de seis semanas. A análise do problema PAYG australiano identifica o mesmo padrão estrutural: 85-89% dos sinalizadores de correspondência de dados da ATO resultam em ajustes, e cada consulta resolvida remonta a um único dígito transposto digitado durante uma janela de prazo comprimida, quando as taxas de erro dobram sob interrupção.
O T4, o P60 e o resumo PAYG compartilham uma arquitetura comum: um certificado de funcionário de fim de ano exigido pelo governo que um sistema de folha de pagamento gera corretamente, e um processo de reconciliação downstream que exige que os dados sejam movidos manualmente do certificado para uma planilha. Os tipos de documento diferem. As alíquotas de imposto diferem. Os prazos diferem. Mas a lacuna estrutural — e a entrada manual que a preenche — é idêntica nas três jurisdições.
O Que Realmente Mudaria o Problema
A solução mais comum proposta para a entrada manual de T4 — "usar um sistema de folha de pagamento melhor" — não entende a natureza do problema. Um sistema de folha de pagamento melhor gera T4s com mais eficiência. Ele ainda gera T4s — PDFs ou impressões cujos dados devem ser consumidos por sistemas downstream. E ainda não reconcilia automaticamente a saída do T4 com o razão geral, com a solicitação de amostragem do auditor ou com o Resumo T4 que agrega os valores de todos os funcionários. A lacuna não está na etapa de geração do software de folha de pagamento. Está na etapa de consumo que vem depois.
O que realmente muda o problema é eliminar a camada de transcrição entre a saída do sistema de folha de pagamento e a planilha downstream. Para um único T4, isso significa extrair os valores dos campos diretamente do comprovante para uma linha estruturada — uma linha por funcionário, uma coluna por campo — sem digitação. Para um lote de T4s em várias plataformas de folha de pagamento, abordado no nosso guia de processamento de T4 em lote, significa definir um esquema de colunas uma vez — campo 14, campo 16, campo 16A, campo 18, campo 22, campo 24, campo 26, campo 40 — e processar todos os T4s de todas as plataformas de folha de pagamento em uma única passada. A página central para extrair dados de comprovantes T4 canadenses para o Excel detalha o fluxo de trabalho de T4 único e a estrutura de campos que toda extração de T4 deve lidar.
A etapa de extração elimina a taxa de erro de transcrição não fazendo as pessoas digitarem com mais cuidado, mas removendo completamente a etapa de digitação. Os valores dos campos no comprovante T4 são lidos diretamente e colocados nas colunas correspondentes da planilha. A origem de cada valor — de qual PDF de T4 da plataforma de folha de pagamento veio — é preservada em uma coluna "Nome do Arquivo", para que o rastreamento da amostra do auditor seja uma operação de filtro, não uma busca em pastas. As verificações de taxas de CPP e EI que o programa PIER (Revisão de Rendimentos Pensionáveis e Seguráveis) da CRA (Agência da Receita do Canadá) executará em abril podem ser feitas durante a própria extração — sinalizando as linhas em que o campo 16 ÷ campo 26 se desvia da taxa esperada de 5,95% antes que a planilha chegue ao CFO, e não seis meses depois, quando a carta do PIER chegar.
Os arquivos são processados com segurança e não são armazenados.
FAQ: Inserção Manual de Dados no T4 e Conformidade com a CRA
Quão comuns são os erros manuais de inserção de dados no T4 na folha de pagamento canadense?
A inserção manual de dados em contextos de folha de pagamento e financeiros apresenta uma taxa de erro documentada por campo entre 0,3% e 1%, com o extremo superior ocorrendo sob pressão de prazos e o inferior em ambientes controlados e de tarefa única. Para um empregador com 150 funcionários e aproximadamente 12 valores por campo no T4 — cerca de 1.800 valores individuais — uma taxa de erro de 0,5% produz 9 entradas incorretas na planilha. O problema não é que todo administrador de folha de pagamento comete erros. É que o volume de transcrição durante a janela de prazo de fevereiro é alto o suficiente para que uma taxa de erro não nula produza um número não nulo de erros — e cada um deles desencadeia um ciclo de correspondência PIER que custa horas para resolver. A CRA (Agência da Receita do Canadá) não distingue entre erros de transcrição e erros de cálculo de folha de pagamento; ambos produzem a mesma avaliação PIER.
Qual é o erro de entrada de campo do T4 mais comum que desencadeia uma revisão PIER?
O gatilho mais comum é uma discrepância entre o campo 16 (Contribuições do funcionário ao CPP) e o campo 26 (Rendimentos Pensionáveis do CPP). O algoritmo PIER da CRA divide o campo 16 por (campo 26 − $3.500 de isenção básica) e compara o resultado com a taxa estatutária do CPP — 5,95% para 2025. Se a taxa efetiva se desviar além de uma pequena tolerância, o funcionário é sinalizado. Um único dígito digitado incorretamente no campo 16 — digitar $4.086 como $4.068 — altera a taxa efetiva o suficiente para acionar a sinalização, mesmo que o sistema de folha de pagamento tenha calculado a contribuição correta. Um segundo gatilho comum é a omissão do campo 16A (contribuições CPP2), introduzido para o ano fiscal de 2024. Se as contribuições CPP2 forem agrupadas na coluna do campo 16 durante a entrada manual, todos os funcionários acima do limite YMPE ($68.500 para 2025) terão um valor no campo 16 que parece maior do que os 5,95% estatutários do campo 26 produziriam — gerando sinalizações PIER para cada um desses funcionários.
Posso corrigir erros no T4 após o prazo de fevereiro sem penalidades?
Sim. A CRA permite que recibos T4 alterados sejam apresentados a qualquer momento após o envio original. Se você descobrir um erro de transcrição na sua declaração T4 — um valor de campo digitado incorretamente na planilha e, portanto, reportado incorretamente no Resumo T4 — você pode apresentar um recibo T4 alterado marcado como "AMENDED" e um Resumo T4 alterado refletindo o total corrigido. O procedimento de alteração da CRA não impõe penalidades adicionais para correções voluntárias feitas antes da emissão de uma avaliação PIER. No entanto, se a correção revelar um recolhimento insuficiente de CPP ou EI, o empregador deve a diferença mais juros desde a data de vencimento do recolhimento original — não desde a data de apresentação da alteração. Quanto mais cedo a correção for identificada e apresentada, menor será o acúmulo de juros.
Por que o software de folha de pagamento não exporta os dados do T4 diretamente para o Excel?
A maioria das plataformas de folha de pagamento consegue exportar dados do T4 como CSV ou Excel — mas apenas os dados de folha que elas contêm. O problema da entrada manual surge quando os dados do T4 precisam ser consolidados de múltiplas fontes que o software de folha não consegue acessar: T4s de uma plataforma diferente usada por uma subsidiária ou empresa adquirida, T4s de um empregador anterior que um funcionário precisa para um pedido de hipoteca ou planejamento tributário, ou dados do T4 que precisam ser combinados com dados fora da folha (contas do razão geral, papéis de trabalho de auditoria externa, conjuntos de dados de benchmarking de remuneração). O software exporta seus próprios dados de forma limpa. A entrada manual preenche a lacuna entre essa exportação e a reconciliação multi-fonte que a empresa realmente precisa. A lacuna é estrutural — ela existe porque o requisito de reconciliação abrange sistemas, e nenhum sistema único consegue preencher todos os campos que a reconciliação exige.
O que acontece se os totais do meu Resumo T4 não baterem com os registros de remessa do PD7A?
A reconciliação central do Resumo T4 é a Linha 80 (total de deduções informadas: CPP + CPP2 + EI + imposto de renda) menos a Linha 82 (total remetido à CRA durante o ano, conforme registrado no seu PD7A Statement of Account for Current Source Deductions). Uma diferença de $2 ou menos é ignorada pela CRA. Uma diferença maior que $2 deve ser explicada — seja como pagamento a maior reivindicado na Linha 84 ou saldo devido na Linha 86. Se a discrepância for um erro de entrada manual na planilha — um valor no campo 22 (Imposto de Renda Deduzido) digitado incorretamente durante a transcrição — o T4SUM discordará do PD7A mesmo que o sistema de folha tenha remetido o valor correto. O administrador de folha deve rastrear a discrepância por 150 linhas de dados da planilha para encontrar o único valor digitado errado. Se a discrepância não for um erro de transcrição, mas uma remessa a menor genuína — uma remessa de folha do final de dezembro que cruzou o limite do ano-calendário e apareceu no PD7A de janeiro em vez do de dezembro — o empregador deve explicar a diferença de tempo à CRA e, se necessário, ajustar a alocação da remessa entre as contas de folha.
O problema piora com cada plataforma de folha adicional?
Sim — e não de forma linear. Uma única plataforma de folha significa que todos os comprovantes T4 do lote compartilham o mesmo layout visual. O processo de entrada manual é repetitivo, mas uniforme: uma vez que o administrador localizou a grade de campos em um T4 gerado pela Ceridian, o mesmo padrão de movimento ocular funciona para todos os 150 comprovantes. Duas plataformas quebram essa uniformidade: o administrador precisa se reorientar entre dois layouts visuais diferentes, aumentando a carga cognitiva a cada troca de plataforma. Três plataformas agravam ainda mais o problema. A taxa de erro aumenta não apenas porque há mais layouts para processar mentalmente, mas porque a troca constante de layout interrompe o padrão motor da entrada de dados — o cérebro está simultaneamente localizando um campo em uma nova grade visual enquanto os dedos digitam a partir do comprovante anterior. Essa dupla tarefa aumenta mensuravelmente as taxas de erro por campo, e o cronograma comprimido de fevereiro não oferece margem para desacelerar e verificar cada valor.
O sistema de declaração T4 do Canadá foi projetado para uma era em que os empregadores usavam uma única plataforma de nómina, imprimiam os T4 em formulários pré-impressos da CRA e os enviaban por correio. A realidade atual — plataformas de nómina múltiples, CPP2, declaração eletrónica e correspondência automatizada de PIER — superou amplamente esse design. A lacuna entre o que o software de nómina gera e o que a conciliação posterior exige não está se estrechando. Está se ampliando. E cada fevereiro, os administradores de nómina que preenchem essa lacuna com entrada manual de dados estão sustentando uma estrutura que nunca foi projetada para ser mantida por transcrição humana.