El apuro de febrero con los T4 en Canadá
Por qué la entrada manual empeora cada vez más
La Agencia Tributaria de Canadá procesa más de 25 millones de comprobantes T4 (Declaración de Remuneración Pagada) cada año: uno por cada empleado del país que recibió ingresos por empleo durante el año calendario. La fecha límite de presentación cae el último día de febrero. Para 2026, el 28 de febrero es sábado, lo que traslada la fecha efectiva al lunes 2 de marzo. Todos los empleadores de Canadá con al menos un empleado convergen en esa misma ventana. El software de nómina (Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint) genera los comprobantes. Esa parte está automatizada. Lo que ocurre después de generar los PDF es donde comienza la entrada manual y donde el problema se agrava más rápido de lo que la mayoría de los equipos de nómina cree: los datos de cada T4 deben pasar del comprobante a las hojas de cálculo, al Resumen T4 (T4SUM), a las conciliaciones del libro mayor y a los papeles de trabajo del auditor. En el punto de traspaso entre la salida del software de nómina y los sistemas posteriores que consumen esa salida, una persona abre Excel y empieza a teclear.
Conclusiones clave
- 150 empleados × 12 valores de casillas del T4 = 1.800 pulsaciones manuales cada febrero y, con una tasa de error humano del 0,5 %, nueve valores salen mal de la hoja de cálculo: garantizado.
- Esos nueve dígitos mal tecleados cuestan dos segundos cada uno en febrero y hasta seis horas cada uno en julio, porque corregir una sola casilla 16 mal ingresada mediante una evaluación PIER, un T4 enmendado y una explicación al empleado se fragmenta en tres partidas presupuestarias donde nadie suma el total.
- El sistema de nómina calculó correctamente cada valor de casilla desde el principio, así que eliminar el paso de transcripción elimina toda la cascada de correspondencia PIER sin cambiar ni un solo proceso de nómina.
Las Matemáticas de Febrero: Por Qué la Entrada Manual de T4 Está Estadísticamente Garantizada a Producir Errores
Un solo formulario T4 contiene aproximadamente 12 casillas numeradas que importan para la conciliación de nómina: casilla 14 (Ingresos de Empleo), casilla 16 (Contribuciones al CPP del empleado), casilla 16A (contribuciones CPP2 — introducidas para el año fiscal 2024), casilla 18 (Primas al EI del empleado), casilla 20 (Contribuciones al RPP), casilla 22 (Impuesto sobre la Renta Deducido), casilla 24 (Ingresos Asegurables al EI), casilla 26 (Ingresos Pensionables al CPP), casilla 40 (Otras Asignaciones y Beneficios Gravables), casilla 44 (Cuotas Sindicales), casilla 46 (Donaciones Caritativas), casilla 52 (Ajuste de Pensión). Para un empleador mediano con 150 empleados, eso son 1,800 valores individuales que transcribir de los formularios T4 a una hoja de cálculo — y al Resumen T4 que agrega todos los formularios en una sola declaración ante la CRA.
El software de nómina ya ha calculado estos valores correctamente. Los datos existen dentro del sistema que generó los formularios. Pero en el momento en que alguien abre el PDF y comienza a mover los valores de la casilla 14 desde un diseño renderizado por Ceridian en pantalla hacia una celda de hoja de cálculo, el proceso pasa de cálculo a transcripción — y la transcripción introduce una tasa de error humano que ninguna cantidad de concentración en febrero puede eliminar. La investigación sobre entrada manual de datos en contextos financieros y de nómina identifica consistentemente tasas de error por campo en el rango del 0.3% al 1% para operadores experimentados que trabajan bajo presión de plazos. De forma conservadora, al 0.5% por campo, una transcripción de 1,800 valores produce 9 errores. A una tasa más realista del 1% bajo las condiciones de los plazos de febrero — plataformas de nómina divididas, correcciones de última hora, interrupciones por preguntas de empleados — eso son 18 errores incrustados en la hoja de cálculo de conciliación antes de que llegue al CFO o al auditor.
La realidad estructural del problema de entrada manual de T4: el software de nómina calculó cada casilla correctamente. El error se introduce durante la transcripción — el acto de mover un valor que ya existe en un sistema a otro sistema leyéndolo de una pantalla y escribiéndolo en una celda. La causa raíz no es el descuido. Es la brecha estructural entre lo que el software de nómina genera y lo que la conciliación posterior requiere.
El programa PIER de la CRA: por qué cada error de entrada manual tiene una mecha de seis meses
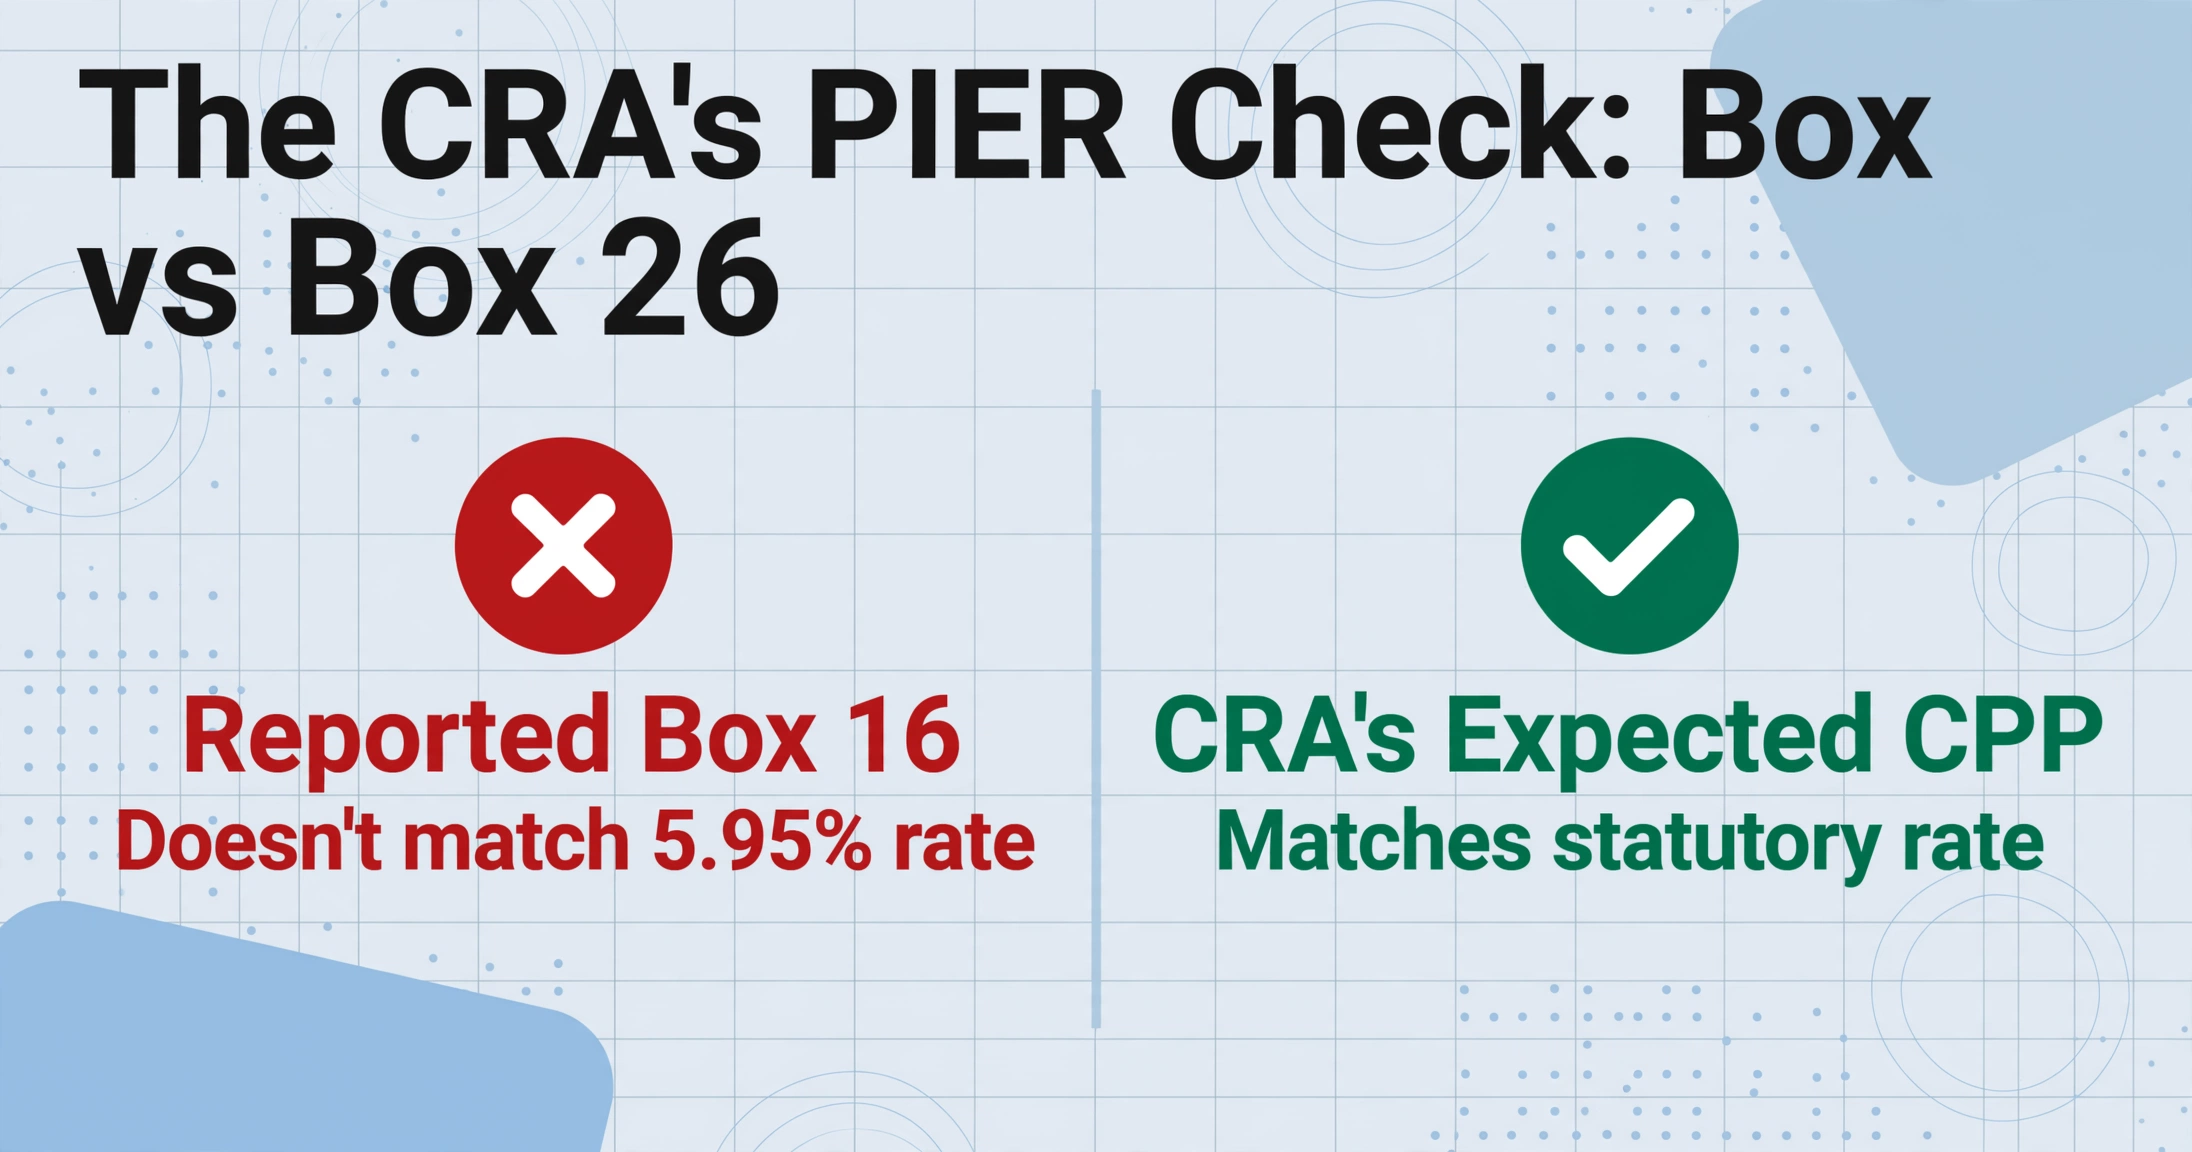
El programa PIER (Revisión de Ganancias Pensionables y Asegurables) es el sistema automatizado de cotejo cruzado de la CRA (Agencia Tributaria de Canadá) para los datos del T4. Después de que se presentan todos los comprobantes T4 y el Resumen T4 — normalmente a finales de marzo o abril — el sistema de la CRA compara silenciosamente cada contribución al CPP reportada (casilla 16 de cada T4) con la cifra correspondiente de ganancias pensionables (casilla 26). Ejecuta la misma verificación para el EI: casilla 18 contra casilla 24. Para cada empleado en cada T4, la CRA calcula la tasa legal de CPP — 5,95% para el año fiscal 2025 sobre las ganancias pensionables entre la exención básica de $3,500 y el Máximo de Ganancias Pensionables del Año (YMPE) de $68,500 — y compara el resultado con el valor de la casilla 16 que reportó el empleador.
Cuando la contribución al CPP calculada por la CRA para un empleado no coincide con la casilla 16 reportada por el empleador — incluso por una cantidad pequeña — el sistema marca a ese empleado. Cuando se marca a suficientes empleados del mismo empleador, la CRA emite una carta de evaluación PIER, que normalmente llega entre mayo y octubre. La carta enumera a cada empleado marcado, el cálculo de la CRA de lo que deberían haber sido las contribuciones al CPP y al EI, y la diferencia adeudada — combinando la parte del empleador y la del empleado. El empleador tiene un plazo fijo para responder, normalmente 30 días. Si la discrepancia persiste, la CRA reevalúa las remesas de CPP y EI de todo el año calendario, con intereses calculados desde el primer período de pago donde ocurrió la remesa insuficiente.
El National Payroll Institute, en su guía sobre cómo evitar evaluaciones PIER, señala que los empleadores reciben con frecuencia avisos de PIER por discrepancias que se remontan a errores de entrada de datos de fin de año, más que a errores sistémicos de nómina. Un solo error de tecleo en la casilla 16 — escribir $4,086 en lugar de $4,068 — produce una cifra de CPP que genera una tasa efectiva diferente al dividirse por la casilla 26. El sistema de nómina tenía el valor correcto. El comprobante muestra el valor correcto. La hoja de cálculo es lo que introdujo el error — y seis meses después, cuando llega la carta de PIER, rastrear ese error a través de 150 filas de transcripción de febrero es la investigación que cuesta más que la entrada de datos original.
El aspecto más insidioso de la correspondencia de PIER es su asimetría: el empleador recibe una carta que reclama una deficiencia, y la carga de la prueba recae sobre el empleador para demostrar que el error no es una falla de remesa de nómina, sino un error de transcripción de fin de año. Eso significa localizar el PDF del T4 original del empleado marcado, cotejar los valores de las casillas de ese comprobante contra lo que se ingresó en la hoja de cálculo, y proporcionar una respuesta por escrito a la CRA. Para un solo empleado marcado en una sola casilla, esto puede tomar una hora. Para los 9 a 18 empleados cuyos errores de transcripción activan alertas en un lote de 150 empleados — un número estadísticamente probable con una tasa de error de 0,5%-1% por campo — el proceso de respuesta a PIER consume días de tiempo del personal de nómina meses después de que venció el plazo de febrero. Y cada uno de esos días se pudo evitar en el punto de entrada de datos, no en el punto de la correspondencia con la CRA.
Por qué la entrada manual de febrero se vuelve más difícil, no más fácil
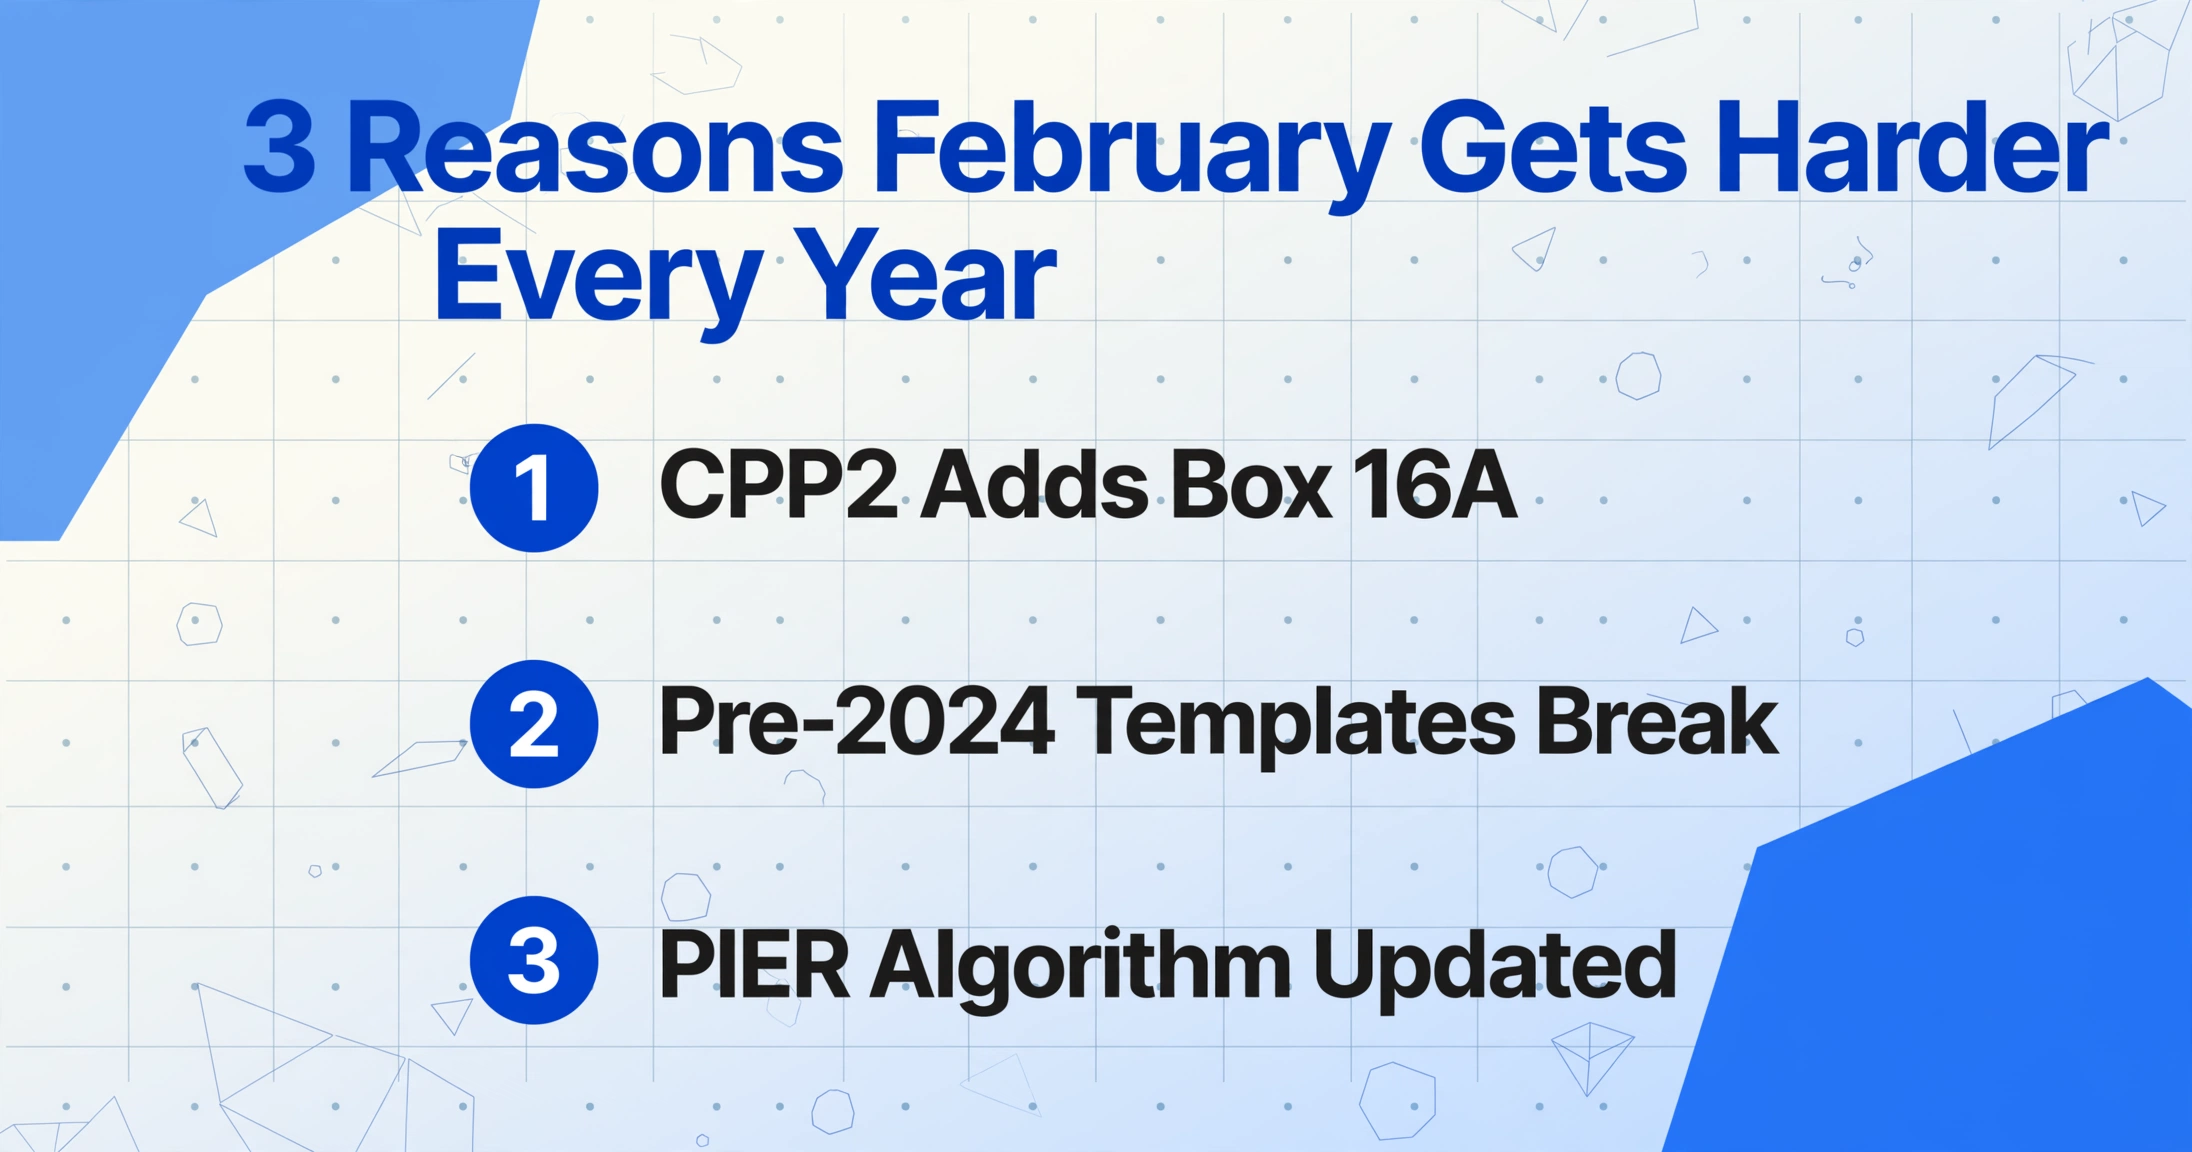
Si la entrada manual de datos T4 fuera un problema que la tecnología estuviera resolviendo de manera constante, la narrativa de la industria del software de nómina sería correcta: cada año, el software mejora, menos empleadores necesitan tocar manualmente los datos T4 y el problema retrocede. Pero la evidencia apunta en la dirección opuesta. Tres tendencias estructurales están haciendo que la entrada manual de T4 sea más compleja y más peligrosa con cada año fiscal.
CPP2 y el panorama en expansión de las casillas T4
La introducción de CPP2 para el año fiscal 2024 agregó un segundo nivel de contribuciones al CPP sobre las ganancias entre el YMPE ($68,500 para 2025) y las Ganancias Anuales Máximas Pensionables Adicionales (YAMPE, $79,400 para 2025). Esto creó una nueva casilla — 16A para las contribuciones del empleado al CPP2, 17A para las contribuciones del empleador al CPP2 — y un nuevo requisito de conciliación. Un T4 para un empleado que gana $85,000 ahora lleva tanto la casilla 16 (sobre los primeros $65,000 de ganancias pensionables por encima de la exención básica) como la casilla 16A (sobre las ganancias entre $68,500 y $79,400). Si la hoja de cálculo de entrada manual no incluye una columna separada para la casilla 16A — y muchas plantillas de hojas de cálculo diseñadas antes de 2024 no la incluyen — el administrador de nómina debe agregar una columna a mitad del proceso o arriesgarse a combinar el CPP2 en la columna de la casilla 16, creando una cifra de contribución que no concilia con la casilla 26 a la tasa estatutaria del 5.95%. Mientras tanto, el algoritmo de comparación PIER (Revisión de Ganancias Pensionables y Asegurables) de la CRA (Agencia Tributaria de Canadá) fue actualizado para CPP2 — por lo que el empleador que usa una plantilla de hoja de cálculo anterior a 2024 tiene garantizado generar disparadores de PIER para cada empleado por encima del umbral de YMPE.
La Realidad de la Nómina Multiplataforma
Las fusiones y adquisiciones son el principal impulsor de la nómina multiplataforma en Canadá. Una empresa que adquirió a un competidor en 2023 heredó sus datos de nómina de ADP. Una división que opera bajo un convenio colectivo separado utiliza Ceridian Powerpay, mientras que la oficina central ha usado QuickBooks Canada Payroll desde 2018. La subsidiaria que realiza trabajo por proyectos en los territorios utiliza Wagepoint. Cada plataforma de nómina genera resúmenes T4 que cumplen con la CRA (Agencia Tributaria de Canadá) pero son visualmente distintos: los mismos números de casilla aparecen en posiciones diferentes en la página, con distintos tamaños de fuente, diferente formato de etiquetas y diferente lógica de agrupación. La Guía para empleadores RC4120 de la CRA exige el contenido de los datos — cada casilla debe aparecer, numerada sin ambigüedad — pero permite variaciones de diseño entre los proveedores de software.
Para un administrador de nómina que realiza entrada manual de datos, esto significa que el valor de la casilla 14 en un T4 generado por Ceridian se encuentra en una ubicación visual diferente que el valor de la casilla 14 en un T4 generado por ADP y uno generado por QuickBooks. Cada cambio de plataforma requiere una reorientación visual: una pausa de 10 a 15 segundos para localizar la cuadrícula de casillas en este diseño particular antes de comenzar a escribir. En 150 resúmenes distribuidos en tres plataformas, solo ese costo de reorientación consume de 25 a 38 minutos de tiempo muerto antes de una sola pulsación de tecla, y aumenta la carga cognitiva que provoca errores de transcripción.
Beneficios Gravables: La Superficie de Error que se Expande Silenciosamente
Cada año fiscal, la lista de beneficios gravables reportables de la CRA crece. Primas de seguro de vida grupal pagadas por el empleador por encima del umbral de $25,000. Uso personal de un vehículo de la empresa: cargo por disponibilidad y beneficio por costo de operación. Estacionamiento pagado por el empleador. Tarjetas de regalo y premios superiores a $500. Asignaciones por trabajo remoto. Beneficios de opciones sobre acciones. Cada uno de estos debe capturarse en la casilla 40 (Otras asignaciones y beneficios gravables) y, en muchos casos, también reflejarse en la casilla 14 (Ingreso laboral), la casilla 24 (Ganancias asegurables del EI) y la casilla 26 (Ganancias pensionables del CPP). Un solo beneficio gravable olvidado en el T4 de un empleado crea cuatro valores de casilla incorrectos, y un desencadenante de PIER (Revisión de Ganancias Pensionables y Asegurables) porque el beneficio cambió la base de ganancias pensionables sobre la cual se calcula el CPP.
Según el National Payroll Institute, el costo del cumplimiento del empleador con los requisitos de presentación de informes T4 y ROE supera colectivamente los $900 millones anuales en Canadá, según lo medido por PwC en el estudio de 2020 Costo del Cumplimiento del Empleador y Políticas Públicas. El cumplimiento — no el procesamiento de nómina en sí, sino las actividades de presentación de informes, conciliación y respuesta a auditorías realizadas además del procesamiento de nómina — representa más de la mitad de las horas de trabajo de los profesionales de nómina. Una parte significativa de ese costo de cumplimiento se genera no por los cálculos del sistema de nómina, sino por el paso de entrada manual de datos entre la salida del sistema y la presentación de fin de año.
El costo que nadie presupuesta: la correspondencia PIER, las T4 modificadas y las secuelas de la auditoría
El costo visible de la captura manual de T4 —el tiempo del administrador de nómina durante febrero— es la cifra que la mayoría de los empleadores puede estimar: a dos minutos por formulario en una empresa de 150 empleados, aproximadamente cinco horas de trabajo de transcripción concentrado. Pero cinco horas no son el problema. El problema es lo que ocurre cuando los errores de transcripción incrustados en esas cinco horas salen a la luz meses después.
El sistema de cotejo de la CRA (Agencia Tributaria de Canadá) no le importa cómo se introdujo el error. Detecta una discrepancia entre el monto declarado en la casilla 16 (lo que se tecleó en la hoja de cálculo del Resumen T4) y la contribución al CPP esperada calculada a partir de la casilla 26. El empleador recibe una evaluación PIER (Revisión de Ganancias Pensionables y Asegurables). Responder a esa evaluación implica:
Localizar el documento original de cada empleado señalado
El administrador de nómina debe recuperar el PDF original del T4 — no la entrada de la hoja de cálculo — y comparar la casilla 16 real del comprobante con lo que se ingresó. Si el PDF original del T4 no se almacenó sistemáticamente con una convención de nombres de archivo que lo vincule al empleado, este paso requiere buscar un nombre específico en una carpeta de 150 PDF. Multiplique por la cantidad de empleados señalados.
Determinar si el error es de transcripción o una discrepancia real de nómina
Si el comprobante T4 original muestra la contribución correcta al CPP y la hoja de cálculo muestra un valor diferente, el error es de transcripción — el sistema de nómina era correcto, la entrada manual fue incorrecta. La respuesta al PIER es una corrección simple y una presentación de T4 enmendado. Si el comprobante T4 original en sí contiene una contribución incorrecta al CPP — lo que puede ocurrir tras una migración de plataforma de nómina a mitad de año — el error es sistémico y requiere recalcular las contribuciones al CPP de cada período de pago para ese empleado. El empleador debe decidir si reclama al empleado su parte de las contribuciones al CPP no remitidas o la absorbe.
Presentar comprobantes T4 enmendados para cada empleado afectado
Según el procedimiento de enmienda de la CRA (Agencia Tributaria de Canadá), todo comprobante T4 corregido debe identificarse claramente como «AMENDED» y presentarse tanto ante la CRA como ante el empleado. Un T4 enmendado para un empleado genera consecuencias posteriores: el empleado debe presentar una declaración de impuestos personales T1 enmendada si las cifras corregidas afectan su obligación tributaria o su reembolso. El empleador ahora gestiona no solo la correspondencia con la CRA, sino también la comunicación con los empleados — explicando por qué un T4 corregido llega meses después del original y si esto cambia su situación fiscal personal.
Conciliar el T4SUM con los datos corregidos
El Resumen T4 agrega cada valor de casilla de todos los comprobantes T4 de los empleados. Si la casilla 16 de un empleado se corrige de $4,086 a $4,068, el total de la línea 16 del T4SUM cambia en $18. El total de la línea 80 (todas las deducciones) cambia. La conciliación de la línea 80 menos la línea 82 cambia. El empleador debe presentar un Resumen T4 enmendado que refleje el agregado corregido — y si ese agregado ahora revela una remesa insuficiente, el empleador debe remitir la diferencia más los intereses.
El costo de tiempo de este ciclo de corrección de cuatro pasos para un solo empleado señalado por PIER (Revisión de Ganancias Pensionables y Asegurables) varía de dos a seis horas, según si el error es de pura transcripción o una discrepancia real de nómina. Para los 9 a 18 empleados señalados en un lote de transcripción manual de 150 empleados, el ciclo de corrección consume de 18 a 108 horas del tiempo del personal de nómina — todo ello meses después de febrero, nada de ello presupuestado, y cada hora atribuible a un solo dígito mal tecleado durante el sprint de ingreso de datos de fin de año.
El costo de la corrección tampoco se captura en ninguna línea presupuestaria única. El tiempo del administrador de nómina está en el presupuesto salarial. El interés sobre CPP y EI no remitidos está en un aviso de evaluación de la CRA. El procesamiento de los T4 modificados está en los gastos generales de cumplimiento. La comunicación con los empleados está en RR. HH. Ninguna entrada contable única captura el costo total de un error de transcripción — que es precisamente por lo que el problema persiste sin presión organizacional para solucionarlo.
Un dígito mal escrito en la casilla 16 durante febrero desencadena una cascada de correcciones que se extiende hasta julio. El sistema de nómina tuvo el valor correcto todo el tiempo. El error se introdujo en el límite donde la salida del sistema se encuentra con la hoja de cálculo — y la conciliación automática de la CRA lo detecta en el límite donde la hoja de cálculo se encuentra con el Resumen T4. Los meses intermedios son el costo de entrada manual que nadie mide de principio a fin.
El Mismo Problema Estructural, Diferentes Jurisdicciones Fiscales
Los equipos de nómina canadienses no están solos en esto. El problema de extraer datos de nómina de fin de año de certificados generados por el sistema hacia hojas de cálculo y papeles de trabajo de auditoría es consistente en las jurisdicciones fiscales de derecho común — porque la brecha estructural entre lo que el software de nómina produce y lo que la conciliación requiere es la misma en todas partes.
En el Reino Unido, los departamentos de nómina enfrentan un problema equivalente con los certificados P60 de fin de año — la fecha límite es el 31 de mayo, los campos de datos son pago total, impuesto total deducido y contribuciones al Seguro Nacional, y la entrada manual ocurre cuando un contador que procesa declaraciones de autoevaluación necesita cifras P60 de múltiples empleadores anteriores para clientes que cambiaron de trabajo a mitad de año. El análisis completo del problema de entrada manual del P60 del Reino Unido rastrea la misma fragmentación de costos: correos de corrección, certificados reemitidos, consultas de cumplimiento de HMRC — cada uno absorbido en un centro de costos diferente, ninguno agregado para revelar cuánto cuesta una cifra mal escrita a lo largo de su ventana de corrección de seis años.
En Australia, los resúmenes de pago PAYG crean un cuello de botella similar — la fecha límite de julio para la finalización de STP y la emisión de resúmenes no STP converge con la fecha límite del informe anual del 14 de agosto, comprimiendo tres requisitos de conciliación en una ventana de seis semanas. El análisis del problema PAYG de Australia identifica el mismo patrón estructural: el 85-89% de las banderas de coincidencia de datos de la ATO resultan en ajustes, y cada consulta resuelta se remonta a un solo dígito transpuesto escrito durante una ventana de fecha límite comprimida cuando las tasas de error se duplican bajo interrupción.
El T4, el P60 y el resumen PAYG comparten una arquitectura común: un certificado de empleado de fin de año exigido por el gobierno que un sistema de nómina genera correctamente, y un proceso de conciliación posterior que requiere que los datos se muevan manualmente del certificado a una hoja de cálculo. Los tipos de documento difieren. Las tasas impositivas difieren. Las fechas límite difieren. Pero la brecha estructural — y la entrada manual que la llena — es idéntica en las tres jurisdicciones.
Qué Cambiaría Realmente el Problema
La solución propuesta más común para la entrada manual de T4 — "usar un mejor sistema de nómina" — no comprende la naturaleza del problema. Un mejor sistema de nómina genera T4 de manera más eficiente. Aun así genera T4 — PDFs o impresiones cuyos datos deben ser consumidos por los sistemas posteriores. Y aun así no concilia automáticamente la salida de T4 contra el libro mayor, contra la solicitud de muestreo del auditor, ni contra el Resumen T4 que agrega las cifras de cada empleado. La brecha no está en el paso de generación del software de nómina. Está en el paso de consumo que le sigue.
Lo que realmente cambia el problema es eliminar la capa de transcripción entre la salida del sistema de nómina y la hoja de cálculo posterior. Para un solo T4, eso significa extraer los valores de las casillas directamente del comprobante a una fila estructurada — una fila por empleado, una columna por casilla — sin escribir. Para un lote de T4 de múltiples plataformas de nómina, cubierto en nuestra guía de procesamiento de T4 por lotes, significa definir un esquema de columnas una vez — casilla 14, casilla 16, casilla 16A, casilla 18, casilla 22, casilla 24, casilla 26, casilla 40 — y procesar todos los T4 de todas las plataformas de nómina en una sola pasada. La página central para extraer datos de comprobantes T4 canadienses a Excel explica el flujo de trabajo de un solo T4 y la estructura de casillas que toda extracción de T4 debe manejar.
El paso de extracción elimina la tasa de error de transcripción no haciendo que las personas escriban con más cuidado, sino eliminando el paso de escritura por completo. Los valores de las casillas en el comprobante T4 se leen directamente y se colocan en las columnas correspondientes de la hoja de cálculo. El origen de cada valor — de qué PDF de T4 de qué plataforma de nómina proviene — se conserva en una columna "Nombre de archivo", de modo que el rastreo de muestra del auditor sea una operación de filtro, no una búsqueda en carpetas. Las verificaciones de tasas de CPP y EI que el programa PIER (Revisión de Ganancias Pensionables y Asegurables) de la CRA (Agencia Tributaria de Canadá) ejecutará en abril pueden realizarse durante la extracción misma — marcando las filas donde la casilla 16 ÷ casilla 26 se desvía de la tasa esperada del 5.95% antes de que la hoja de cálculo llegue al CFO, no seis meses después cuando llegue la carta de PIER.
Los archivos se procesan de forma segura y no se almacenan.
Preguntas frecuentes: Ingreso manual de datos T4 y cumplimiento con la CRA
¿Qué tan comunes son los errores de ingreso manual de datos T4 en la nómina canadiense?
El ingreso manual de datos en contextos de nómina y financieros tiene una tasa de error documentada por campo de entre 0.3% y 1%, siendo el extremo superior el que ocurre bajo presión de plazos y el inferior en entornos controlados de una sola tarea. Para un empleador con 150 empleados y aproximadamente 12 valores por casilla en cada T4 — unas 1,800 valores individuales — una tasa de error del 0.5% produce 9 entradas incorrectas en la hoja de cálculo. El problema no es que cada administrador de nómina cometa errores. Es que el volumen de transcripción durante la ventana de febrero es lo suficientemente alto como para que una tasa de error no nula produzca un número no nulo de errores — y cada uno desencadena un ciclo de correspondencia PIER que cuesta horas de resolución. La CRA no distingue entre errores de transcripción y errores de cálculo de nómina; ambos producen la misma evaluación PIER.
¿Cuál es el error de entrada de casilla T4 más común que desencadena una revisión PIER?
El desencadenante más común es una discrepancia entre la casilla 16 (contribuciones al CPP del empleado) y la casilla 26 (ganancias pensionables del CPP). El algoritmo PIER de la CRA divide la casilla 16 entre (casilla 26 − $3,500 de exención básica) y compara el resultado con la tasa estatutaria del CPP — 5.95% para 2025. Si la tasa efectiva se desvía más allá de una pequeña tolerancia, el empleado es marcado. Un solo dígito mal tecleado en la casilla 16 — escribir $4,086 en lugar de $4,068 — cambia la tasa efectiva lo suficiente como para activar la marca, incluso si el sistema de nómina calculó la contribución correcta. Un segundo desencadenante común es la omisión de la casilla 16A (contribuciones CPP2), introducida para el año fiscal 2024. Si las contribuciones CPP2 se agrupan en la columna de la casilla 16 durante el ingreso manual, cada empleado por encima del umbral YMPE ($68,500 para 2025) tendrá una cifra en la casilla 16 que parece más alta de lo que produciría el 5.95% estatutario de la casilla 26 — generando marcas PIER para cada uno de esos empleados.
¿Puedo corregir errores de T4 después de la fecha límite de febrero sin penalizaciones?
Sí. La CRA permite presentar comprobantes T4 enmendados en cualquier momento después de la presentación original. Si usted descubre un error de transcripción en su presentación de T4 — un valor de casilla que se tecleó incorrectamente en la hoja de cálculo y por lo tanto se reportó incorrectamente en el Resumen T4 — puede presentar un comprobante T4 enmendado marcado como "AMENDED" y un Resumen T4 enmendado que refleje el agregado corregido. El procedimiento de enmienda de la CRA no impone penalizaciones adicionales por correcciones voluntarias realizadas antes de que se emita una evaluación PIER. Sin embargo, si la corrección revela un pago insuficiente de CPP o EI, el empleador debe la diferencia más los intereses desde la fecha de vencimiento original del pago — no desde la fecha de presentación de la enmienda. Cuanto antes se identifique y presente la corrección, menor será la acumulación de intereses.
¿Por qué el software de nómina no exporta directamente los datos del T4 a Excel?
La mayoría de las plataformas de nómina pueden exportar los datos del T4 como CSV o Excel, pero solo los datos de nómina que contienen. El problema de la entrada manual surge cuando los datos del T4 deben consolidarse de múltiples fuentes a las que el software de nómina no puede acceder: T4 de una plataforma de nómina diferente utilizada por una subsidiaria o una entidad adquirida, T4 de un empleador anterior que un empleado necesita para una solicitud de hipoteca o un ejercicio de planificación fiscal, o datos del T4 que deben combinarse con datos que no son de nómina (cuentas del libro mayor, papeles de trabajo de auditoría externa, conjuntos de datos de referencia de compensación). El software exporta sus propios datos limpiamente. La entrada manual llena el vacío entre esa exportación y la conciliación de múltiples fuentes que la empresa realmente necesita. El vacío es estructural: existe porque el requisito de conciliación abarca sistemas, y ningún sistema individual puede completar todos los campos que exige la conciliación.
¿Qué sucede si los totales de mi Resumen T4 no coinciden con mis registros de remesa PD7A?
La conciliación central del Resumen T4 es la línea 80 (deducciones totales declaradas: CPP + CPP2 + EI + impuesto sobre la renta) menos la línea 82 (total remitido al CRA durante el año, según consta en su PD7A Estado de Cuenta de Deducciones de Fuente Actual). Una diferencia de $2 o menos es ignorada por el CRA. Una diferencia mayor de $2 debe explicarse, ya sea como un pago en exceso reclamado en la línea 84 o un saldo adeudado en la línea 86. Si la discrepancia es un error de entrada manual en la hoja de cálculo (una cifra de la casilla 22 Impuesto sobre la Renta Deducido que se tecleó mal durante la transcripción), el T4SUM no coincidirá con el PD7A aunque el sistema de nómina haya remitido el monto correcto. El administrador de nómina debe rastrear la discrepancia a través de 150 filas de datos de la hoja de cálculo para encontrar el único valor mal escrito. Si la discrepancia no es un error de transcripción sino una remesa insuficiente genuina (una remesa de nómina de fines de diciembre que cruzó el límite del año calendario y apareció en el PD7A de enero en lugar del de diciembre), el empleador debe explicar la diferencia de tiempo al CRA y, si es necesario, ajustar la asignación de la remesa entre las cuentas de nómina.
¿El problema empeora con cada plataforma de nómina adicional?
Sí, y no de forma lineal. Una sola plataforma de nómina significa que cada formulario T4 del lote comparte el mismo diseño visual. El proceso de entrada manual es repetitivo pero uniforme: una vez que el administrador ha localizado la cuadrícula de casillas en un T4 generado por Ceridian, el mismo patrón de movimiento ocular funciona para los 150 formularios. Dos plataformas de nómina rompen esa uniformidad: el administrador debe reorientarse entre dos diseños visuales diferentes, lo que aumenta la carga cognitiva con cada cambio de plataforma. Tres plataformas agravan aún más el problema. La tasa de error aumenta no solo porque hay más diseños que procesar mentalmente, sino porque el cambio constante de diseño interrumpe el patrón motor de la entrada de datos: el cerebro está localizando simultáneamente una casilla en una nueva cuadrícula visual mientras los dedos escriben desde el formulario anterior. Esta doble tarea aumenta las tasas de error por campo de manera medible, y el cronograma comprimido de febrero no ofrece margen para reducir la velocidad y verificar cada valor.
El sistema de presentación de T4 de Canadá fue diseñado para una época en la que los empleadores usaban una sola plataforma de nómina, imprimían los T4 en formularios preimpresos de la CRA y los enviaban por correo. La realidad actual — plataformas de nómina múltiples, CPP2, presentación electrónica y la verificación automatizada de PIER — ha superado con creces ese diseño. La brecha entre lo que genera el software de nómina y lo que exige la conciliación posterior no se está reduciendo. Se está ampliando. Y cada febrero, los administradores de nómina que cierran esa brecha con entrada manual de datos sostienen una estructura que nunca fue diseñada para mantenerse unida mediante transcripción humana.