Le casse-tête de février au Canada
Pourquoi la saisie manuelle empire
L'ARC (Agence du revenu du Canada) traite plus de 25 millions de feuillets T4 (État de la rémunération payée) chaque année — un pour chaque employé du pays ayant reçu un revenu d'emploi au cours de l'année civile. La date limite de production tombe le dernier jour de février. Pour 2026, le 28 février tombe un samedi, ce qui repousse la date limite effective au lundi 2 mars. Chaque employeur canadien ayant au moins un employé converge vers cette même fenêtre. Le logiciel de paie — Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint — génère les feuillets. Cette partie est automatisée. C'est ce qui se passe après la génération des PDF que la saisie manuelle commence, et où le problème s'aggrave plus vite que la plupart des équipes de paie ne le réalisent : les données de chaque T4 doivent passer du feuillet aux feuilles de calcul, au Sommaire T4 (T4SUM), aux rapprochements du grand livre, aux feuilles de travail des vérificateurs. Au point de transfert entre la sortie du logiciel de paie et les systèmes en aval qui consomment cette sortie, une personne ouvre Excel et commence à taper.
Points clés à retenir
- 150 employés × 12 valeurs de cases T4 = 1 800 saisies manuelles chaque février, et avec un taux d'erreur humain de 0,5 %, neuf valeurs quittent la feuille de calcul avec des erreurs — c'est garanti.
- Ces neuf chiffres mal saisis coûtent deux secondes chacun en février et jusqu'à six heures chacun en juillet, car corriger une seule case 16 erronée via une évaluation PIER, un T4 modifié et une explication à l'employé se fragmente sur trois lignes budgétaires où personne ne fait le total.
- Le système de paie a calculé chaque valeur de case correctement dès le départ, donc éliminer l'étape de transcription élimine toute la cascade de correspondance PIER sans modifier un seul processus de paie.
Les mathématiques de février : pourquoi la saisie manuelle des T4 est statistiquement garantie de produire des erreurs
Un feuillet T4 contient environ 12 cases numérotées qui comptent pour le rapprochement de la paie : case 14 (Revenu d'emploi), case 16 (Cotisations de l'employé au RPC), case 16A (Cotisations au RPC2 — introduites pour l'année d'imposition 2024), case 18 (Cotisations de l'employé à l'assurance-emploi), case 20 (Cotisations à un REER), case 22 (Impôt sur le revenu retenu), case 24 (Gains assurables pour l'assurance-emploi), case 26 (Gains ouvrant droit à pension pour le RPC), case 40 (Autres allocations et avantages imposables), case 44 (Cotisations syndicales), case 46 (Dons de bienfaisance), case 52 (Facteur d'équivalence). Pour un employeur de taille moyenne comptant 150 employés, cela représente 1 800 valeurs individuelles à transcrire des feuillets T4 vers une feuille de calcul — et vers le Sommaire T4 qui regroupe tous les feuillets en une seule déclaration à l'ARC.
Le logiciel de paie a déjà calculé ces valeurs correctement. Les données existent dans le système qui a généré les feuillets. Mais dès que quelqu'un ouvre le PDF et commence à déplacer les valeurs de la case 14 d'une mise en page rendue par Ceridian à l'écran vers une cellule de feuille de calcul, le processus passe du calcul à la transcription — et la transcription introduit un taux d'erreur humain qu'aucune concentration en février ne peut éliminer. Les recherches sur la saisie manuelle de données dans les contextes financiers et de paie identifient systématiquement des taux d'erreur par champ de 0,3 % à 1 % pour les opérateurs expérimentés travaillant sous pression d'échéance. De façon prudente, à 0,5 % par champ, une transcription de 1 800 valeurs produit 9 erreurs. À un taux plus réaliste de 1 % dans les conditions d'échéance de février — plateformes de paie divisées, corrections de dernière minute, interruptions pour les questions des employés — cela représente 18 erreurs intégrées dans la feuille de calcul de rapprochement avant même qu'elle n'atteigne le directeur financier ou le vérificateur.
La réalité structurelle du problème de saisie manuelle des T4 : le logiciel de paie a calculé chaque case correctement. L'erreur est introduite lors de la transcription — l'action de déplacer une valeur qui existe déjà dans un système vers un autre système en la lisant à l'écran et en la tapant dans une cellule. La cause profonde n'est pas la négligence. C'est l'écart structurel entre ce que le logiciel de paie génère et ce que le rapprochement en aval exige.
Le programme PIER de l’ARC : pourquoi chaque erreur de saisie manuelle a une mèche de six mois
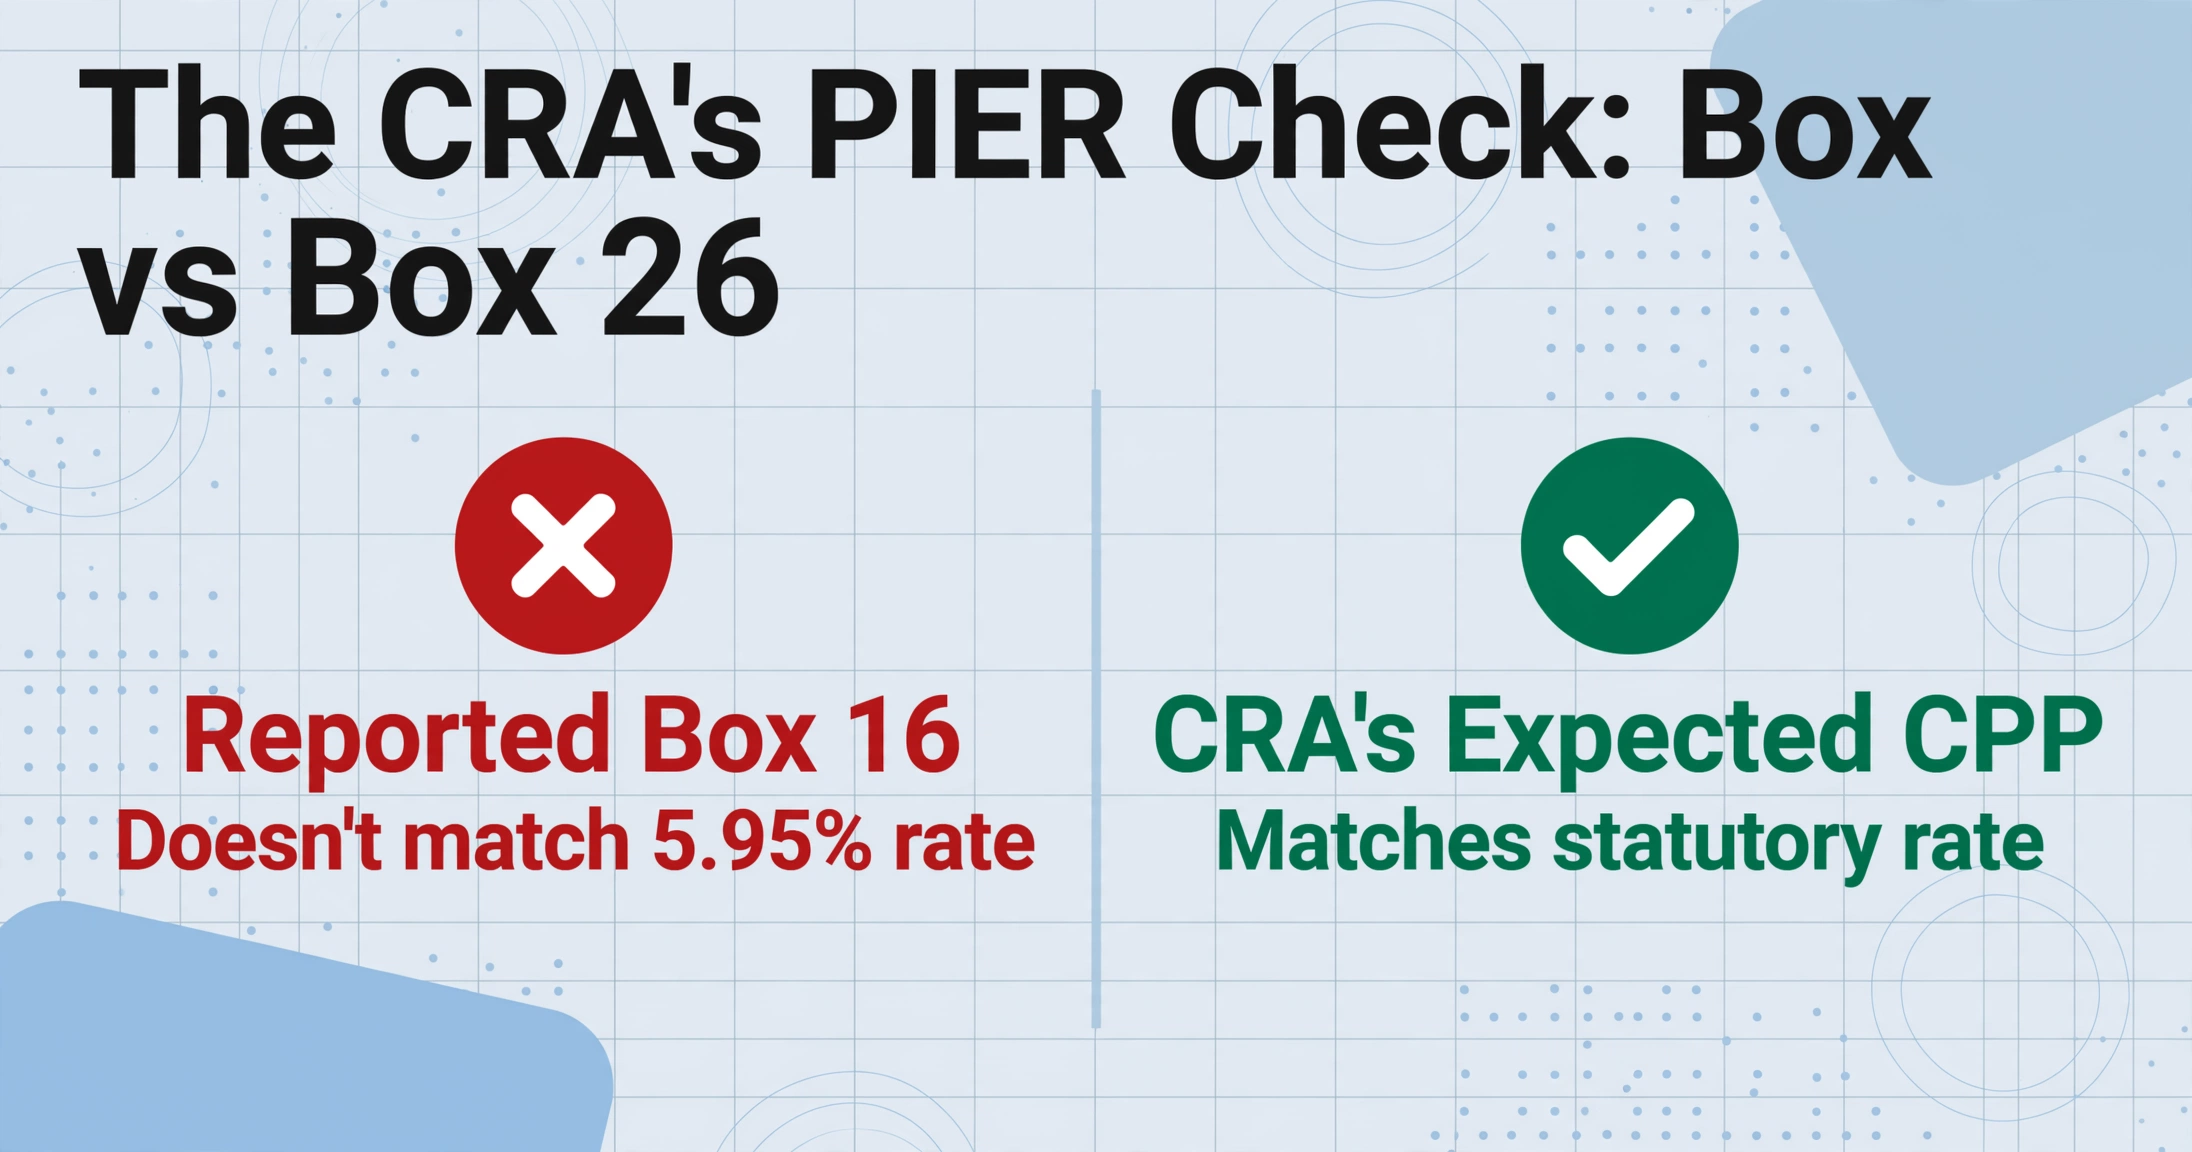
Le programme PIER (Examen des gains ouvrant droit à pension et à l’assurance-emploi) est le système automatisé de recoupement des données des T4 de l’ARC. Une fois tous les feuillets T4 et le Sommaire T4 produits — généralement d’ici la fin mars ou avril —, le système de l’ARC compare silencieusement chaque cotisation au RPC déclarée (case 14 de chaque T4) au montant correspondant des gains ouvrant droit à pension (case 26). Il effectue le même contrôle pour l’AE : case 18 par rapport à la case 24. Pour chaque employé de chaque T4, l’ARC calcule le taux légal de RPC — 5,95 % pour l’année d’imposition 2025 sur les gains ouvrant droit à pension entre l’exemption de base de 3 500 $ et le maximum des gains annuels ouvrant droit à pension (MGAP) de 68 500 $ — et compare le résultat à la valeur de la case 14 déclarée par l’employeur.
Lorsque la cotisation au RPC calculée par l’ARC pour un employé ne correspond pas à la case 14 déclarée par l’employeur — même d’un léger montant —, le système signale cet employé. Lorsqu’un nombre suffisant d’employés du même employeur sont signalés, l’ARC émet une lettre d’évaluation PIER, qui arrive généralement entre mai et octobre. La lettre énumère chaque employé signalé, le calcul de l’ARC de ce que les cotisations au RPC et à l’AE auraient dû être, et la différence due — part de l’employeur et part de l’employé combinées. L’employeur dispose d’un délai fixe pour répondre, généralement 30 jours. Si l’écart persiste, l’ARC réévalue la totalité des versements de RPC et d’AE de l’année civile, avec intérêts calculés à partir de la première période de paie où la sous-remise s’est produite.
L’Institut national de la paie, dans ses directives sur la prévention des évaluations PIER, note que les employeurs reçoivent fréquemment des avis PIER pour des écarts qui remontent à une saisie de données de fin d’année plutôt qu’à des erreurs systémiques de paie. Une seule case 14 mal saisie — taper 4 086 $ au lieu de 4 068 $ — produit un chiffre de RPC qui donne un taux effectif différent lorsqu’on le divise par la case 26. Le système de paie contenait la bonne valeur. Le feuillet affiche la bonne valeur. C’est la feuille de calcul qui a introduit l’erreur — et six mois plus tard, lorsque la lettre PIER arrive, retracer cette erreur à travers 150 lignes de transcription de février est l’enquête qui coûte plus cher que la saisie de données initiale.
L’aspect le plus insidieux de la correspondance PIER est son asymétrie : l’employeur reçoit une lettre alléguant une insuffisance, et le fardeau de la preuve incombe à l’employeur pour démontrer que l’erreur n’est pas un défaut de remise de paie, mais une erreur de transcription de fin d’année. Cela signifie qu’il faut retrouver le PDF du T4 original de l’employé signalé, recouper les valeurs des cases de ce feuillet avec celles saisies dans la feuille de calcul, et fournir une réponse écrite à l’ARC. Pour un seul employé signalé sur une seule case, cela peut prendre une heure. Pour les 9 à 18 employés dont les erreurs de transcription déclenchent des signalements dans un lot de 150 employés — un nombre statistiquement probable à un taux d’erreur de 0,5 % à 1 % par champ —, le processus de réponse PIER consomme des jours de temps du personnel de paie, des mois après l’échéance de février. Et chacun de ces jours était évitable au moment de la saisie des données, et non au moment de la correspondance avec l’ARC.
Pourquoi la saisie manuelle de février devient plus difficile — pas plus facile
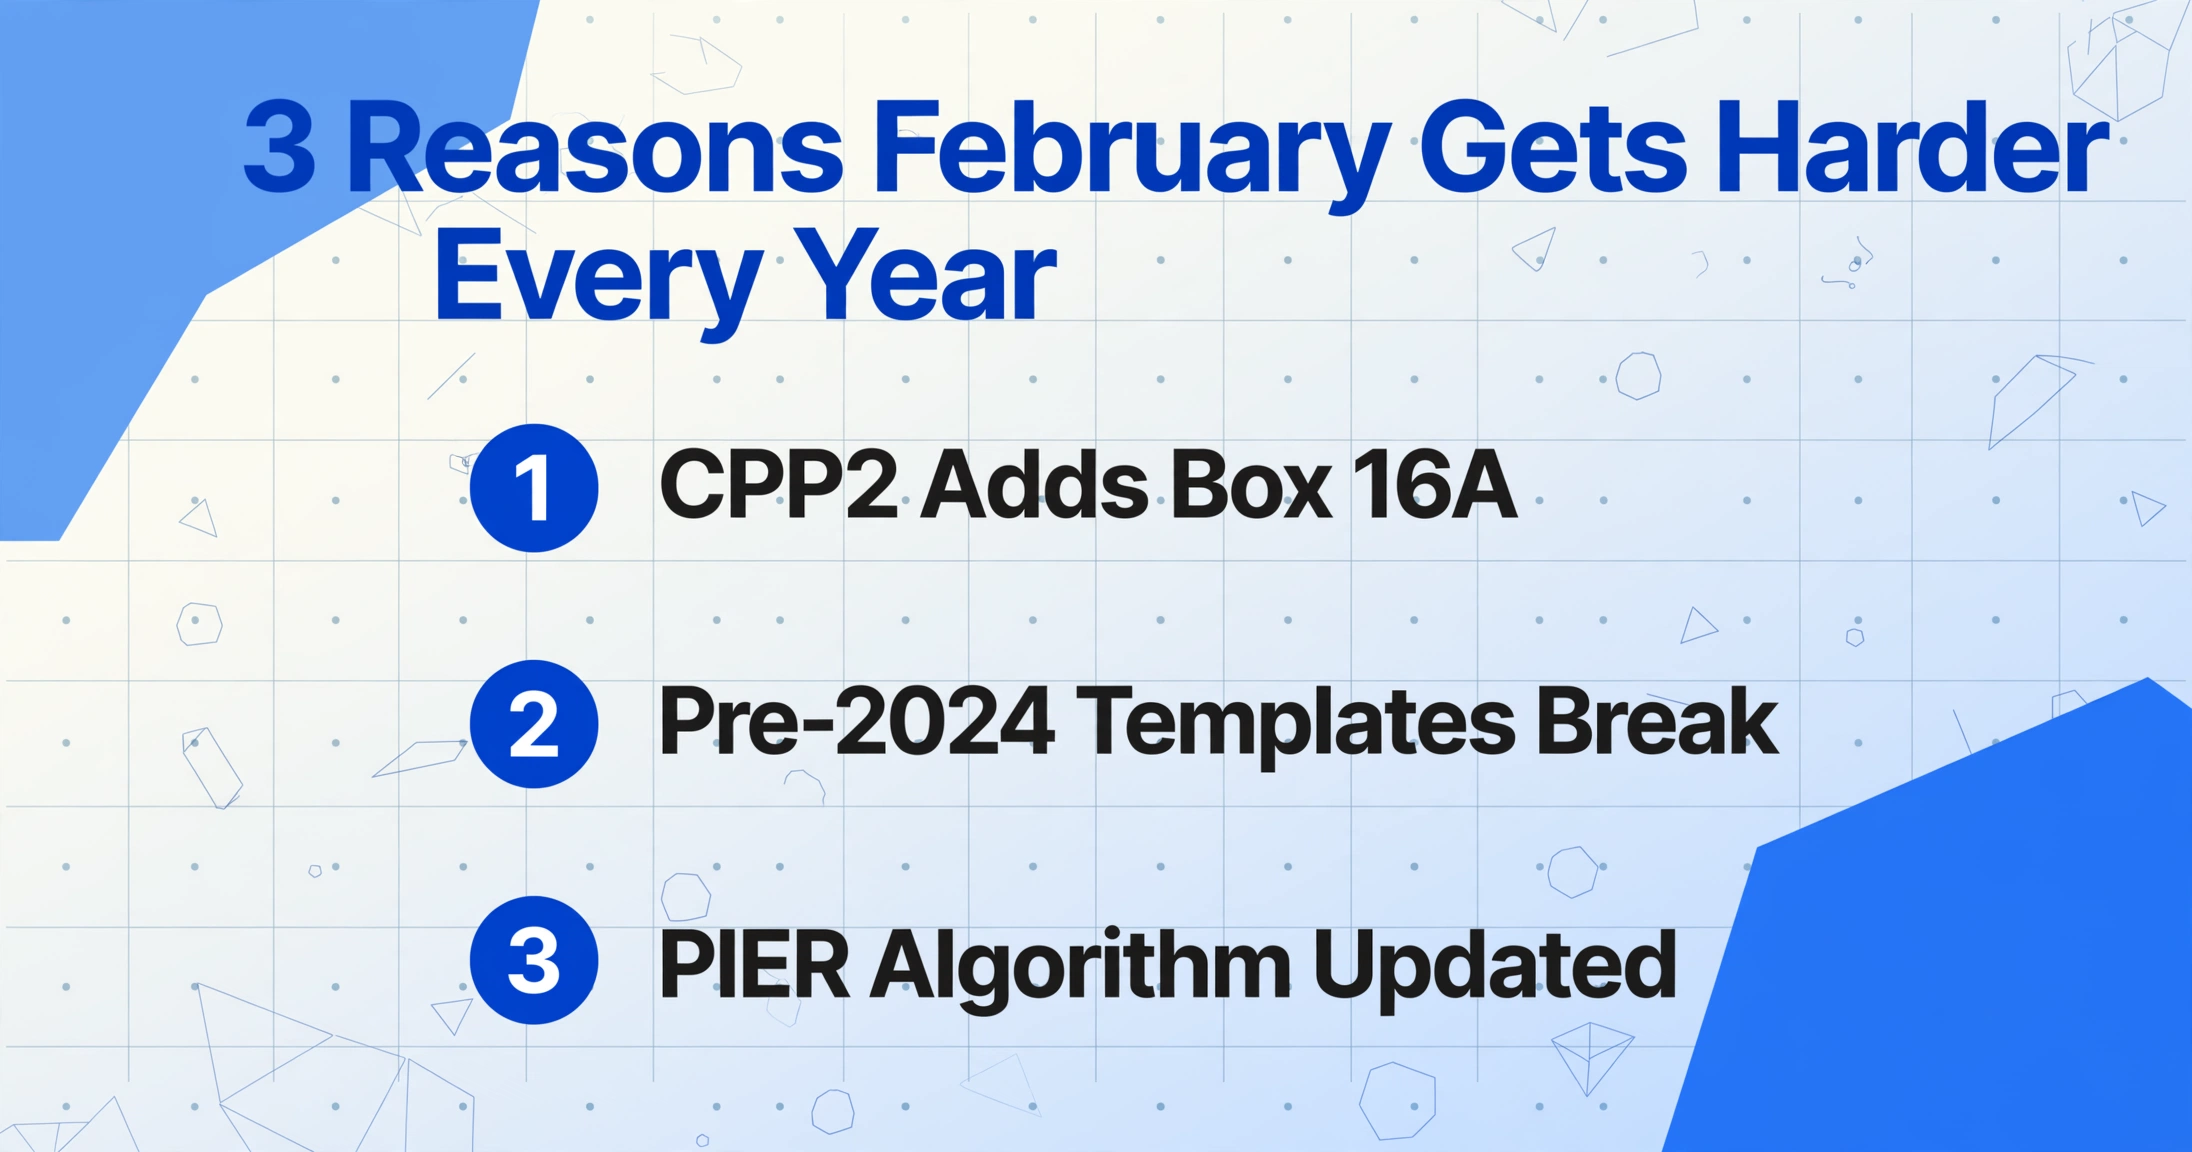
Si la saisie manuelle des données T4 était un problème que la technologie résolvait progressivement, le discours de l’industrie des logiciels de paie serait correct : chaque année, le logiciel s’améliore, moins d’employeurs doivent toucher manuellement aux données T4, et le problème recule. Mais les preuves indiquent le contraire. Trois tendances structurelles rendent la saisie manuelle des T4 plus complexe et plus risquée à chaque année d’imposition.
CPP2 et l’expansion du paysage des cases T4
L’introduction du CPP2 pour l’année d’imposition 2024 a ajouté un deuxième palier de cotisations au RPC sur les gains entre le MGAP (68 500 $ pour 2025) et le maximum supplémentaire des gains ouvrant droit à pension (MSGAP, 79 400 $ pour 2025). Cela a créé une nouvelle case — 16A pour les cotisations de l’employé au CPP2, 17A pour les cotisations de l’employeur au CPP2 — et une nouvelle exigence de rapprochement. Un T4 pour un employé gagnant 85 000 $ comporte désormais à la fois la case 16 (sur les premiers 65 000 $ de gains ouvrant droit à pension au-dessus de l’exemption de base) et la case 16A (sur les gains entre 68 500 $ et 79 400 $). Si la feuille de calcul de saisie manuelle ne comprend pas de colonne distincte pour la case 16A — et de nombreux modèles de feuilles de calcul conçus avant 2024 n’en ont pas — l’administrateur de la paie doit soit ajouter une colonne en cours de processus, soit risquer de regrouper le CPP2 dans la colonne de la case 16, créant ainsi un chiffre de cotisation qui ne se rapproche pas de la case 26 au taux statutaire de 5,95 %. L’algorithme de comparaison PIER de l’ARC, quant à lui, a été mis à jour pour le CPP2 — donc l’employeur qui utilise un modèle de feuille de calcul d’avant 2024 est garanti de générer des déclencheurs PIER pour chaque employé au-dessus du seuil du MGAP.
La réalité de la paie multiplateforme
Les fusions et acquisitions sont le principal moteur de la paie multiplateforme au Canada. Une entreprise qui a acquis un concurrent en 2023 a hérité de ses données de paie ADP. Une division qui applique une convention collective distincte utilise Ceridian Powerpay tandis que le siège social utilise QuickBooks Canada Payroll depuis 2018. La filiale qui effectue des travaux par projet dans les territoires utilise Wagepoint. Chaque plateforme de paie génère des feuillets T4 conformes à l'ARC mais visuellement distincts — les mêmes numéros de case apparaissent à des positions différentes sur la page, avec des tailles de police différentes, un formatage d'étiquettes différent et une logique de regroupement différente. Le Guide de l'employeur RC4120 de l'ARC impose le contenu des données — chaque case doit apparaître, numérotée sans ambiguïté — mais permet des variations de mise en page selon les fournisseurs de logiciels.
Pour un administrateur de paie qui fait de la saisie manuelle, cela signifie que la valeur de la case 14 sur un T4 rendu par Ceridian se trouve à un endroit visuel différent de la valeur de la case 14 sur un T4 rendu par ADP et un T4 rendu par QuickBooks. Chaque changement de plateforme exige une réorientation visuelle — une pause de 10 à 15 secondes pour repérer la grille des cases sur cette mise en page particulière avant de commencer à taper. Sur 150 feuillets répartis sur trois plateformes, ce coût de réorientation à lui seul consomme 25 à 38 minutes de temps mort avant le moindre frappe — et il augmente la charge cognitive qui entraîne les erreurs de transcription.
Avantages imposables : la surface d'erreur qui s'étend silencieusement
Chaque année d'imposition, la liste des avantages imposables à déclarer de l'ARC s'allonge. Les primes d'assurance-vie collective payées par l'employeur au-delà du seuil de 25 000 $. L'utilisation personnelle d'un véhicule de l'entreprise — frais de disponibilité et avantage pour frais d'exploitation. Le stationnement payé par l'employeur. Les cartes-cadeaux et récompenses supérieures à 500 $. Les allocations de télétravail. Les avantages liés aux options d'achat d'actions. Chacun de ces éléments doit être saisi dans la case 40 (Autres allocations et avantages imposables) et, dans bien des cas, également reflété dans les cases 14 (Revenu d'emploi), 24 (Gains assurables pour l'AE) et 26 (Gains ouvrant droit à pension pour le RPC). Un seul avantage imposable oublié sur le T4 d'un employé crée quatre valeurs de case incorrectes — et un déclencheur PIER (Examen des gains ouvrant droit à pension et à l'assurance-emploi) parce que l'avantage a modifié la base des gains ouvrant droit à pension sur laquelle le RPC est calculé.
Selon l'Institut national de la paie, le coût de la conformité des employeurs aux exigences de déclaration des T4 et des RE relevés dépasse collectivement 900 millions de dollars par année au Canada, tel que mesuré par PwC dans l'étude de 2020 sur le coût de la conformité des employeurs et des politiques publiques. La conformité — non pas le traitement de la paie lui-même, mais les activités de déclaration, de rapprochement et de réponse aux vérifications effectuées en plus du traitement de la paie — représente plus de la moitié des heures de travail des professionnels de la paie. Une part importante de ce coût de conformité n'est pas générée par les calculs du système de paie, mais par l'étape de saisie manuelle des données entre la sortie du système et le dépôt de fin d'année.
Le coût que personne ne budgète : les avis PIER, les T4 modifiés et les séquelles de la vérification
Le coût visible de la saisie manuelle des T4 — soit le temps de l'administrateur de la paie en février — est le chiffre que la plupart des employeurs peuvent estimer : à deux minutes par feuillet pour une entreprise de 150 employés, cela représente environ cinq heures de travail de transcription concentré. Mais cinq heures ne sont pas le problème. Le problème, c'est ce qui se produit lorsque les erreurs de transcription intégrées à ces cinq heures refont surface des mois plus tard.
Le système de correspondance de l'ARC (Agence du revenu du Canada) ne s'intéresse pas à la façon dont l'erreur a été introduite. Il détecte un écart entre le montant déclaré à la case 16 (ce qui a été saisi dans le sommaire T4) et la cotisation au RPC attendue, calculée à partir de la case 26. L'employeur reçoit un avis PIER (Examen des gains ouvrant droit à pension et à l’assurance-emploi). Répondre à cet avis exige :
Localiser le document source pour chaque employé signalé
L'administrateur de la paie doit récupérer le PDF T4 original — pas la saisie dans le tableur — et comparer la case 16 du feuillet avec ce qui a été saisi. Si le PDF T4 original n'a pas été systématiquement archivé avec une convention de nommage le reliant à l'employé, cette étape exige de chercher un nom précis dans un dossier de 150 PDF. Multipliez par le nombre d'employés signalés.
Déterminer s'il s'agit d'une erreur de transcription ou d'un véritable écart de paie
Si le feuillet T4 original indique la bonne cotisation au RPC et que le tableur affiche une valeur différente, l'erreur est une transcription — le système de paie était correct, la saisie manuelle était erronée. La réponse au PIER est une simple correction et un feuillet T4 modifié. Si le feuillet T4 original lui-même contient une cotisation au RPC incorrecte — ce qui peut arriver après une migration de plateforme de paie en cours d'année — l'erreur est systémique et exige de recalculer les cotisations au RPC de chaque période de paie pour cet employé. L'employeur doit décider s'il poursuit l'employé pour sa part des cotisations au RPC sous-versées ou s'il les absorbe.
Produire des feuillets T4 modifiés pour chaque employé concerné
Selon la procédure de modification de l'ARC, tout feuillet T4 corrigé doit être clairement identifié comme « MODIFIÉ » et produit auprès de l'ARC et de l'employé. Un T4 modifié pour un employé entraîne des conséquences en aval : l'employé doit produire une déclaration de revenus T1 modifiée si les chiffres corrigés affectent son impôt à payer ou son remboursement. L'employeur gère alors non seulement la correspondance avec l'ARC, mais aussi les communications avec les employés — expliquant pourquoi un T4 corrigé arrive des mois après l'original et si cela change leur situation fiscale personnelle.
Rapprocher le sommaire T4SUM avec les données corrigées
Le sommaire T4 agrège chaque valeur de case de tous les feuillets T4 des employés. Si la case 16 d'un employé est corrigée de 4 086 $ à 4 068 $, le total de la ligne 16 du T4SUM change de 18 $. Le total de la ligne 80 (toutes les déductions) change. Le rapprochement ligne 80 moins ligne 82 change. L'employeur doit produire un sommaire T4 modifié reflétant l'agrégat corrigé — et si cet agrégat révèle maintenant un sous-versement, l'employeur doit verser la différence plus les intérêts.
Le coût en temps de ce cycle de correction en quatre étapes pour un seul employé signalé par le PIER varie de deux à six heures, selon qu'il s'agit d'une pure erreur de transcription ou d'un véritable écart de paie. Pour les 9 à 18 employés signalés sur un lot de transcription manuelle de 150 employés, le cycle de correction consomme de 18 à 108 heures de temps du personnel de paie — tout cela des mois après février, rien n'étant budgété, chaque heure étant attribuable à un seul chiffre mal saisi pendant la course à la saisie des données de fin d'année.
Le coût de la correction n’est pas non plus capturé dans une ligne budgétaire unique. Le temps de l’administrateur de la paie figure dans le budget salarial. Les intérêts sur les cotisations au RPC et à l’AE sous-versées figurent dans un avis de cotisation de l’ARC. Le traitement des T4 modifiés relève des frais généraux de conformité. La communication avec les employés relève des RH. Aucune écriture comptable unique ne saisit le coût total d’une erreur de transcription — c’est précisément pourquoi le problème persiste sans pression organisationnelle pour le corriger.
Un seul chiffre mal saisi dans la case 16 en février déclenche une cascade de corrections qui s’étend jusqu’en juillet. Le système de paie avait la bonne valeur depuis le début. L’erreur a été introduite à la frontière où la sortie du système rencontre le tableur — et le rapprochement automatisé de l’ARC la détecte à la frontière où le tableur rencontre le Sommaire T4. Les mois intermédiaires représentent le coût de la saisie manuelle que personne ne mesure de bout en bout.
Le même problème structurel, différentes juridictions fiscales
Les équipes de paie canadiennes ne sont pas seules dans cette situation. Le problème de l’extraction des données de paie de fin d’année à partir de certificats générés par le système vers des tableurs et des feuilles de travail d’audit en aval est constant dans les juridictions de common law — parce que l’écart structurel entre ce que le logiciel de paie produit et ce que le rapprochement exige est le même partout.
Au Royaume-Uni, les services de paie sont confrontés à un problème équivalent avec les certificats de fin d’année P60 — l’échéance est le 31 mai, les champs de données sont le salaire total, l’impôt total retenu et les cotisations d’assurance nationale, et la saisie manuelle se produit lorsqu’un comptable traitant les déclarations d’auto-évaluation a besoin des chiffres P60 de plusieurs anciens employeurs pour des clients qui ont changé d’emploi en cours d’année. L’analyse complète du problème de saisie manuelle du P60 au Royaume-Uni retrace la même fragmentation des coûts : courriels de correction, certificats réémis, demandes de conformité du HMRC — chacun absorbé dans un centre de coûts différent, aucun n’étant agrégé pour révéler ce qu’un chiffre mal saisi coûte sur sa fenêtre de correction de six ans.
En Australie, les relevés de paiement PAYG créent un goulot d’étranglement similaire — l’échéance de juillet pour la finalisation du STP et l’émission des relevés non-STP converge avec l’échéance du rapport annuel du 14 août, comprimant trois exigences de rapprochement dans une fenêtre de six semaines. L’analyse du problème PAYG en Australie identifie le même schéma structurel : 85 à 89 % des drapeaux de rapprochement de données de l’ATO entraînent des ajustements, et chaque demande résolue remonte à un seul chiffre transposé saisi pendant une fenêtre d’échéance compressée où les taux d’erreur doublent en cas d’interruption.
Le T4, le P60 et le relevé PAYG partagent une architecture commune : un certificat d’employé de fin d’année exigé par le gouvernement que le système de paie génère correctement, et un processus de rapprochement en aval qui exige que les données soient déplacées manuellement du certificat vers un tableur. Les types de documents diffèrent. Les taux d’imposition diffèrent. Les échéances diffèrent. Mais l’écart structurel — et la saisie manuelle qui le comble — est identique dans les trois juridictions.
Ce qui changerait réellement le problème
La solution la plus souvent proposée à la saisie manuelle des T4 — « utiliser un meilleur système de paie » — méconnaît la nature du problème. Un meilleur système de paie génère les T4 plus efficacement. Il génère toujours des T4 — des PDF ou des impressions dont les données doivent être consommées par les systèmes en aval. Et il ne rapproche toujours pas automatiquement la sortie T4 avec le grand livre, avec la demande d'échantillonnage du vérificateur, ni avec le Sommaire T4 qui agrège les chiffres de chaque employé. L'écart ne se situe pas dans l'étape de génération du logiciel de paie. Il se situe dans l'étape de consommation qui suit.
Ce qui change réellement le problème, c'est l'élimination de la couche de transcription entre la sortie du système de paie et la feuille de calcul en aval. Pour un seul T4, cela signifie extraire les valeurs des cases directement du feuillet dans une ligne structurée — une ligne par employé, une colonne par case — sans saisie. Pour un lot de T4 provenant de plusieurs plateformes de paie, couvert dans notre guide de traitement des T4 par lots, cela signifie définir un schéma de colonnes une seule fois — case 14, case 16, case 16A, case 18, case 22, case 24, case 26, case 40 — et traiter tous les T4 de toutes les plateformes de paie en une seule passe. La page centrale pour extraire les données des feuillets T4 canadiens vers Excel présente le flux de travail pour un seul T4 et la structure des cases que toute extraction de T4 doit gérer.
L'étape d'extraction élimine le taux d'erreur de transcription non pas en faisant taper les gens plus soigneusement, mais en supprimant complètement l'étape de saisie. Les valeurs des cases sur le feuillet T4 sont lues directement et placées dans les colonnes correspondantes de la feuille de calcul. L'origine de chaque valeur — de quel PDF T4 de plateforme de paie elle provient — est conservée dans une colonne « Nom du fichier », de sorte que la trace de l'échantillon du vérificateur est une opération de filtrage, et non une recherche de dossier. Les vérifications des taux de RPC et d'AE que le programme PIER (Examen des gains ouvrant droit à pension et à l’assurance-emploi) de l'ARC (Agence du revenu du Canada) effectuera en avril peuvent être réalisées pendant l'extraction elle-même — signalant les lignes où la case 16 ÷ case 26 s'écarte du taux attendu de 5,95 % avant que la feuille de calcul n'atteigne le directeur financier, et non six mois plus tard lorsque la lettre du PIER arrive.
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
FAQ : Saisie manuelle des données T4 et conformité à l’ARC
À quelle fréquence les erreurs de saisie manuelle des données T4 surviennent-elles dans la paie canadienne ?
La saisie manuelle de données dans les contextes de paie et financiers présente un taux d’erreur documenté par champ entre 0,3 % et 1 %, l’extrémité supérieure survenant sous pression d’échéance et l’extrémité inférieure dans des environnements contrôlés à tâche unique. Pour un employeur de 150 employés avec environ 12 valeurs par case T4 — soit environ 1 800 valeurs individuelles — un taux d’erreur de 0,5 % produit 9 saisies incorrectes dans le tableur. Le problème n’est pas que chaque administrateur de paie commet des erreurs. C’est que le volume de transcription pendant la fenêtre d’échéance de février est suffisamment élevé pour qu’un taux d’erreur non nul produise un nombre non nul d’erreurs — et chacune déclenche un cycle de correspondance PIER (Examen des gains ouvrant droit à pension et à l’assurance-emploi) qui coûte des heures à résoudre. L’ARC (Agence du revenu du Canada) ne fait pas de distinction entre les erreurs de transcription et les erreurs de calcul de paie ; les deux produisent la même évaluation PIER.
Quelle est l’erreur de saisie de case T4 la plus courante qui déclenche un examen PIER ?
Le déclencheur le plus courant est un écart entre la case 16 (cotisations au RPC de l’employé) et la case 26 (gains ouvrant droit à pension au RPC). L’algorithme PIER de l’ARC divise la case 16 par (case 26 − 3 500 $ d’exemption de base) et compare le résultat au taux statutaire du RPC — 5,95 % pour 2025. Si le taux effectif s’écarte au-delà d’une petite tolérance, l’employé est signalé. Une seule erreur de chiffre dans la case 16 — saisir 4 086 $ au lieu de 4 068 $ — modifie suffisamment le taux effectif pour déclencher le signalement, même si le système de paie a calculé la bonne cotisation. Un deuxième déclencheur courant est l’omission de la case 16A (cotisations RPC2), introduite pour l’année d’imposition 2024. Si les cotisations RPC2 sont regroupées dans la colonne de la case 16 lors de la saisie manuelle, chaque employé au-dessus du seuil du MGAP (68 500 $ pour 2025) aura un montant à la case 16 qui semble supérieur à ce que produirait le taux statutaire de 5,95 % de la case 26 — générant des signalements PIER pour chacun de ces employés.
Puis-je corriger des erreurs T4 après l’échéance de février sans pénalités ?
Oui. L’ARC permet de produire des feuillets T4 modifiés à tout moment après la soumission initiale. Si vous découvrez une erreur de transcription dans votre production T4 — une valeur de case saisie incorrectement dans le tableur et donc déclarée incorrectement dans le Sommaire T4 — vous pouvez produire un feuillet T4 modifié portant la mention « AMENDED » et un Sommaire T4 modifié reflétant le total corrigé. La procédure de modification de l’ARC n’impose pas de pénalités supplémentaires pour les corrections volontaires effectuées avant qu’une évaluation PIER ne soit émise. Toutefois, si la correction révèle un versement insuffisant des cotisations au RPC ou à l’AE, l’employeur doit la différence plus les intérêts à compter de la date d’échéance initiale du versement — et non de la date de production de la modification. Plus la correction est identifiée et produite tôt, plus l’accumulation d’intérêts est faible.
Pourquoi le logiciel de paie n'exporte-t-il pas directement les données T4 vers Excel ?
La plupart des plateformes de paie peuvent exporter les données T4 sous forme de fichier CSV ou Excel — mais uniquement pour les données de paie qu'elles contiennent. Le problème de saisie manuelle survient lorsque les données T4 doivent être consolidées à partir de plusieurs sources auxquelles le logiciel de paie ne peut pas accéder : les T4 d'une autre plateforme de paie utilisée par une filiale ou une entité acquise, les T4 d'un ancien employeur dont un employé a besoin pour une demande de prêt hypothécaire ou un exercice de planification fiscale, ou les données T4 qui doivent être combinées avec des données non liées à la paie (comptes de grand livre, feuilles de travail d'audit externe, ensembles de données d'étalonnage de rémunération). Le logiciel exporte ses propres données proprement. La saisie manuelle comble l'écart entre cette exportation et le rapprochement multi-sources dont l'entreprise a réellement besoin. Cet écart est structurel — il existe parce que l'exigence de rapprochement s'étend sur plusieurs systèmes, et aucun système unique ne peut remplir tous les champs que le rapprochement exige.
Que se passe-t-il si les totaux de mon Sommaire T4 ne correspondent pas à mes registres de versements PD7A ?
Le rapprochement principal du Sommaire T4 est la ligne 80 (total des déductions déclarées : RPC + RPC2 + AE + impôt sur le revenu) moins la ligne 82 (total versé à l'ARC au cours de l'année, tel qu'inscrit sur votre relevé de compte PD7A pour les retenues à la source courantes). Une différence de 2 $ ou moins est ignorée par l'ARC. Une différence supérieure à 2 $ doit être expliquée — soit comme un trop-payé réclamé à la ligne 84, soit comme un solde dû à la ligne 86. Si l'écart est une erreur de saisie manuelle dans la feuille de calcul — un montant d'impôt sur le revenu retenu à la case 14 qui a été mal saisi lors de la transcription — le T4SUM ne correspondra pas au PD7A même si le système de paie a versé le bon montant. L'administrateur de la paie doit retracer l'écart à travers 150 lignes de données de feuille de calcul pour trouver la seule valeur mal saisie. Si l'écart n'est pas une erreur de transcription mais un véritable sous-versement — un versement de paie de fin décembre qui a franchi la limite de l'année civile et est apparu sur le PD7A de janvier au lieu de celui de décembre — l'employeur doit expliquer la différence de calendrier à l'ARC et, si nécessaire, ajuster la répartition des versements entre les comptes de paie.
Le problème s'aggrave-t-il avec chaque plateforme de paie supplémentaire ?
Oui — et pas de manière linéaire. Une seule plateforme de paie signifie que chaque feuillet T4 du lot partage la même disposition visuelle. Le processus de saisie manuelle est répétitif mais uniforme : une fois que l'administrateur a localisé la grille des cases sur un T4 rendu par Ceridian, le même schéma de mouvement des yeux fonctionne pour les 150 feuillets. Deux plateformes de paie brisent cette uniformité : l'administrateur doit se réorienter entre deux dispositions visuelles différentes, ce qui augmente la charge cognitive à chaque changement de plateforme. Trois plateformes aggravent encore le problème. Le taux d'erreur augmente non seulement parce qu'il y a plus de dispositions à traiter mentalement, mais parce que le changement constant de disposition interrompt le schéma moteur de la saisie de données — le cerveau localise simultanément une case sur une nouvelle grille visuelle pendant que les doigts tapent à partir du feuillet précédent. Cette double tâche augmente mesurablement les taux d'erreur par champ, et le calendrier compressé de février n'offre aucune marge pour ralentir et vérifier chaque valeur.
Le système de production des T4 au Canada a été conçu à une époque où les employeurs utilisaient une seule plateforme de paie, imprimaient les T4 sur les formulaires préimprimés de l'ARC et les produisaient par la poste. La réalité d'aujourd'hui — plateformes de paie multiples, RPC2, production électronique et rapprochement automatisé des PIER — a largement dépassé cette conception. L'écart entre ce que les logiciels de paie génèrent et ce que le rapprochement en aval exige ne se rétrécit pas. Il se creuse. Et chaque février, les administrateurs de paie qui comblent cet écart par la saisie manuelle des données tiennent ensemble une structure qui n'a jamais été conçue pour être maintenue par la transcription humaine.