Kanadas T4-Februar-Ansturm
Warum die manuelle Eingabe immer schlimmer wird
Die CRA (Canada Revenue Agency) verarbeitet jedes Jahr über 25 Millionen T4-Formulare (Erklärung über gezahlte Vergütung) – eines für jeden Arbeitnehmer im Land, der im Kalenderjahr ein Arbeitseinkommen erhalten hat. Die Abgabefrist endet am letzten Tag des Februars. Für 2026 fällt der 28. Februar auf einen Samstag, wodurch sich die effektive Frist auf Montag, den 2. März, verschiebt. Jeder Arbeitgeber in Kanada mit mindestens einem Arbeitnehmer konvergiert auf dasselbe Zeitfenster. Die Lohnabrechnungssoftware – Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint – erzeugt die Formulare. Dieser Teil ist automatisiert. Was nach der Erzeugung der PDFs passiert, ist der Punkt, an dem die manuelle Eingabe beginnt und an dem sich das Problem schneller verschärft, als die meisten Lohnabrechnungsteams glauben: Die Daten auf jedem T4 müssen vom Formular in Tabellenkalkulationen, in die T4 Summary (T4SUM), in Hauptbuchabstimmungen und in Prüfungsunterlagen übertragen werden. An der Übergabestelle zwischen der Ausgabe der Lohnabrechnungssoftware und den nachgelagerten Systemen, die diese Ausgabe verarbeiten, öffnet eine Person Excel und beginnt zu tippen.
Wichtigste Erkenntnisse
- 150 Mitarbeiter × 12 T4-Feldwerte = 1.800 manuelle Tastatureingaben jeden Februar, und bei einer menschlichen Fehlerquote von 0,5 % sind neun Werte garantiert falsch in der Tabelle.
- Diese neun falsch getippten Ziffern kosten im Februar jeweils zwei Sekunden und im Juli bis zu sechs Stunden, denn die Korrektur eines einzigen falschen Felds 16 über eine PIER-Prüfung, ein geändertes T4 und eine Erklärung gegenüber dem Mitarbeiter verteilt sich auf drei Budgetposten, wo niemand die Summe bildet.
- Das Lohnabrechnungssystem hat jeden Feldwert beim ersten Mal korrekt berechnet. Wenn Sie also den Übertragungsschritt eliminieren, entfällt die gesamte PIER-Korrespondenzkaskade, ohne dass sich an einem einzigen Lohnabrechnungsprozess etwas ändert.
Die Mathematik des Februars: Warum manuelle T4-Eingaben statistisch garantiert Fehler erzeugen
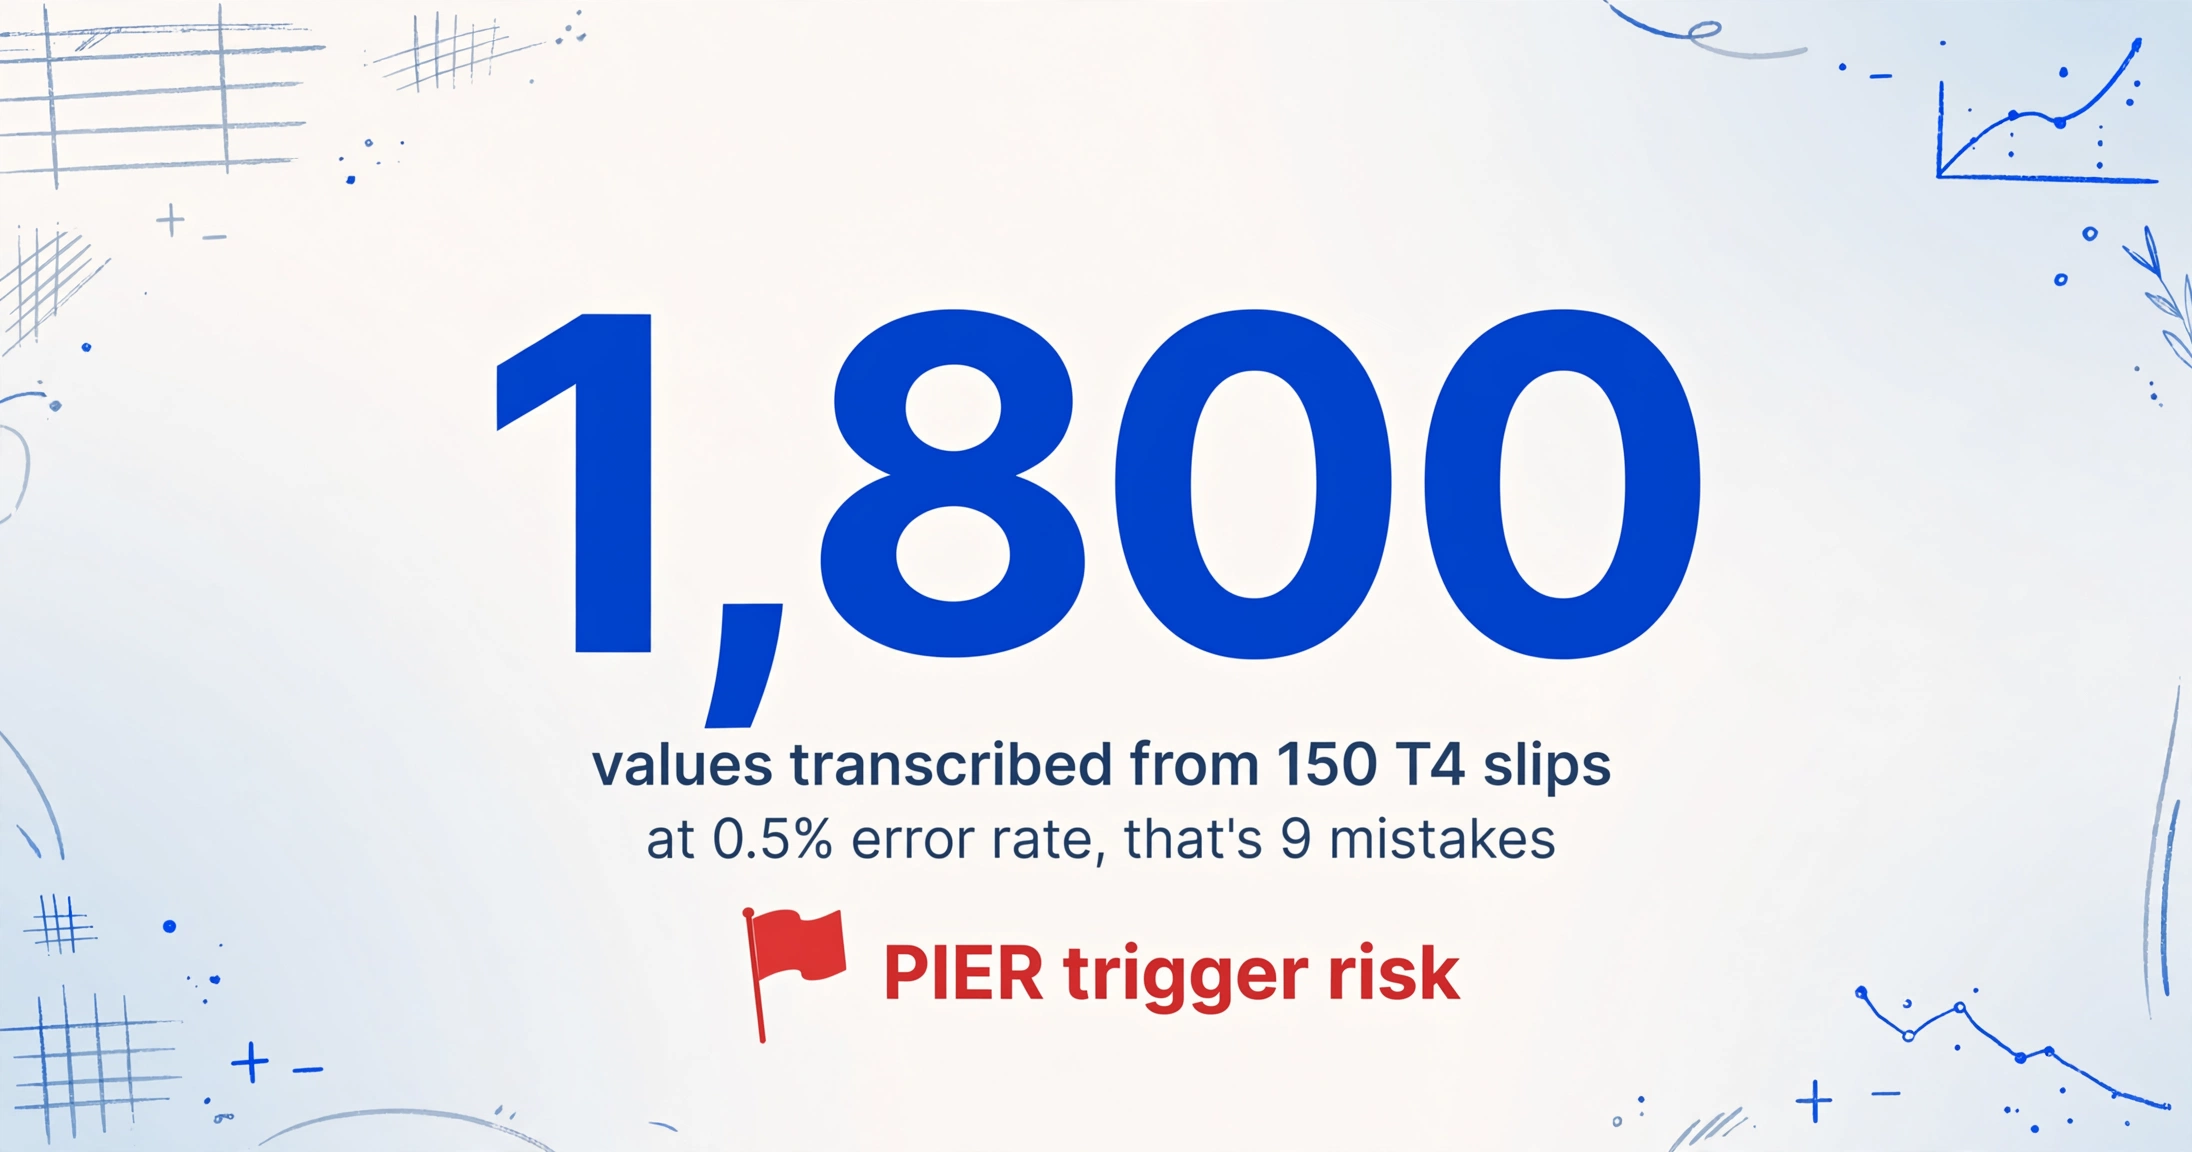
Ein einzelner T4-Slip enthält etwa 12 nummerierte Felder, die für die Lohnabstimmung relevant sind: Feld 14 (Arbeitseinkommen), Feld 16 (CPP-Beiträge des Arbeitnehmers), Feld 16A (CPP2-Beiträge – eingeführt für das Steuerjahr 2024), Feld 18 (EI-Prämien des Arbeitnehmers), Feld 20 (RPP-Beiträge), Feld 22 (einbehaltene Einkommensteuer), Feld 24 (EI-beitragspflichtiger Verdienst), Feld 26 (CPP-pensionsfähiger Verdienst), Feld 40 (sonstige steuerpflichtige Zulagen und Leistungen), Feld 44 (Gewerkschaftsbeiträge), Feld 46 (Spenden für wohltätige Zwecke), Feld 52 (Pensionsanpassung). Für einen mittelgroßen Arbeitgeber mit 150 Beschäftigten bedeutet das 1.800 Einzelwerte, die von T4-Slips in eine Tabelle übertragen werden müssen – und in die T4 Summary, die alle Slips in einer CRA-Einreichung zusammenfasst.
Die Lohnsoftware hat diese Werte bereits korrekt berechnet. Die Daten existieren im System, das die Slips erzeugt hat. Doch in dem Moment, in dem jemand das PDF öffnet und beginnt, Feld-14-Werte aus einem Ceridian-generierten Layout auf dem Bildschirm in eine Tabellenzelle zu übertragen, wechselt der Prozess von Berechnung zu manueller Übertragung – und manuelle Übertragung bringt eine menschliche Fehlerquote mit sich, die kein noch so großer Februar-Fokus eliminieren kann. Die Forschung zur manuellen Dateneingabe in Finanz- und Lohnkontexten identifiziert durchgängig Fehlerquoten pro Feld im Bereich von 0,3 % bis 1 % für erfahrene Bearbeiter unter Termindruck. Konservativ gerechnet ergeben 1.800 übertragene Werte bei 0,5 % pro Feld 9 Fehler. Bei einer realistischeren Quote von 1 % unter den Bedingungen des Februar-Termindrucks – geteilte Lohnplattformen, Korrekturen in letzter Minute, Unterbrechungen durch Mitarbeiterfragen – sind das 18 Fehler, die in der Abstimmungstabelle stecken, bevor sie den CFO oder Wirtschaftsprüfer erreicht.
Die strukturelle Realität des Problems der manuellen T4-Eingabe: Die Lohnsoftware hat jedes Feld korrekt berechnet. Der Fehler entsteht während der Übertragung – dem Vorgang, einen Wert, der bereits in einem System existiert, in ein anderes System zu verschieben, indem man ihn vom Bildschirm abliest und in eine Zelle tippt. Die Ursache ist nicht Nachlässigkeit. Es ist die strukturelle Lücke zwischen dem, was die Lohnsoftware erzeugt, und dem, was die nachgelagerte Abstimmung erfordert.
Das PIER-Programm der CRA: Warum jeder manuelle Eingabefehler eine Zündschnur von sechs Monaten hat
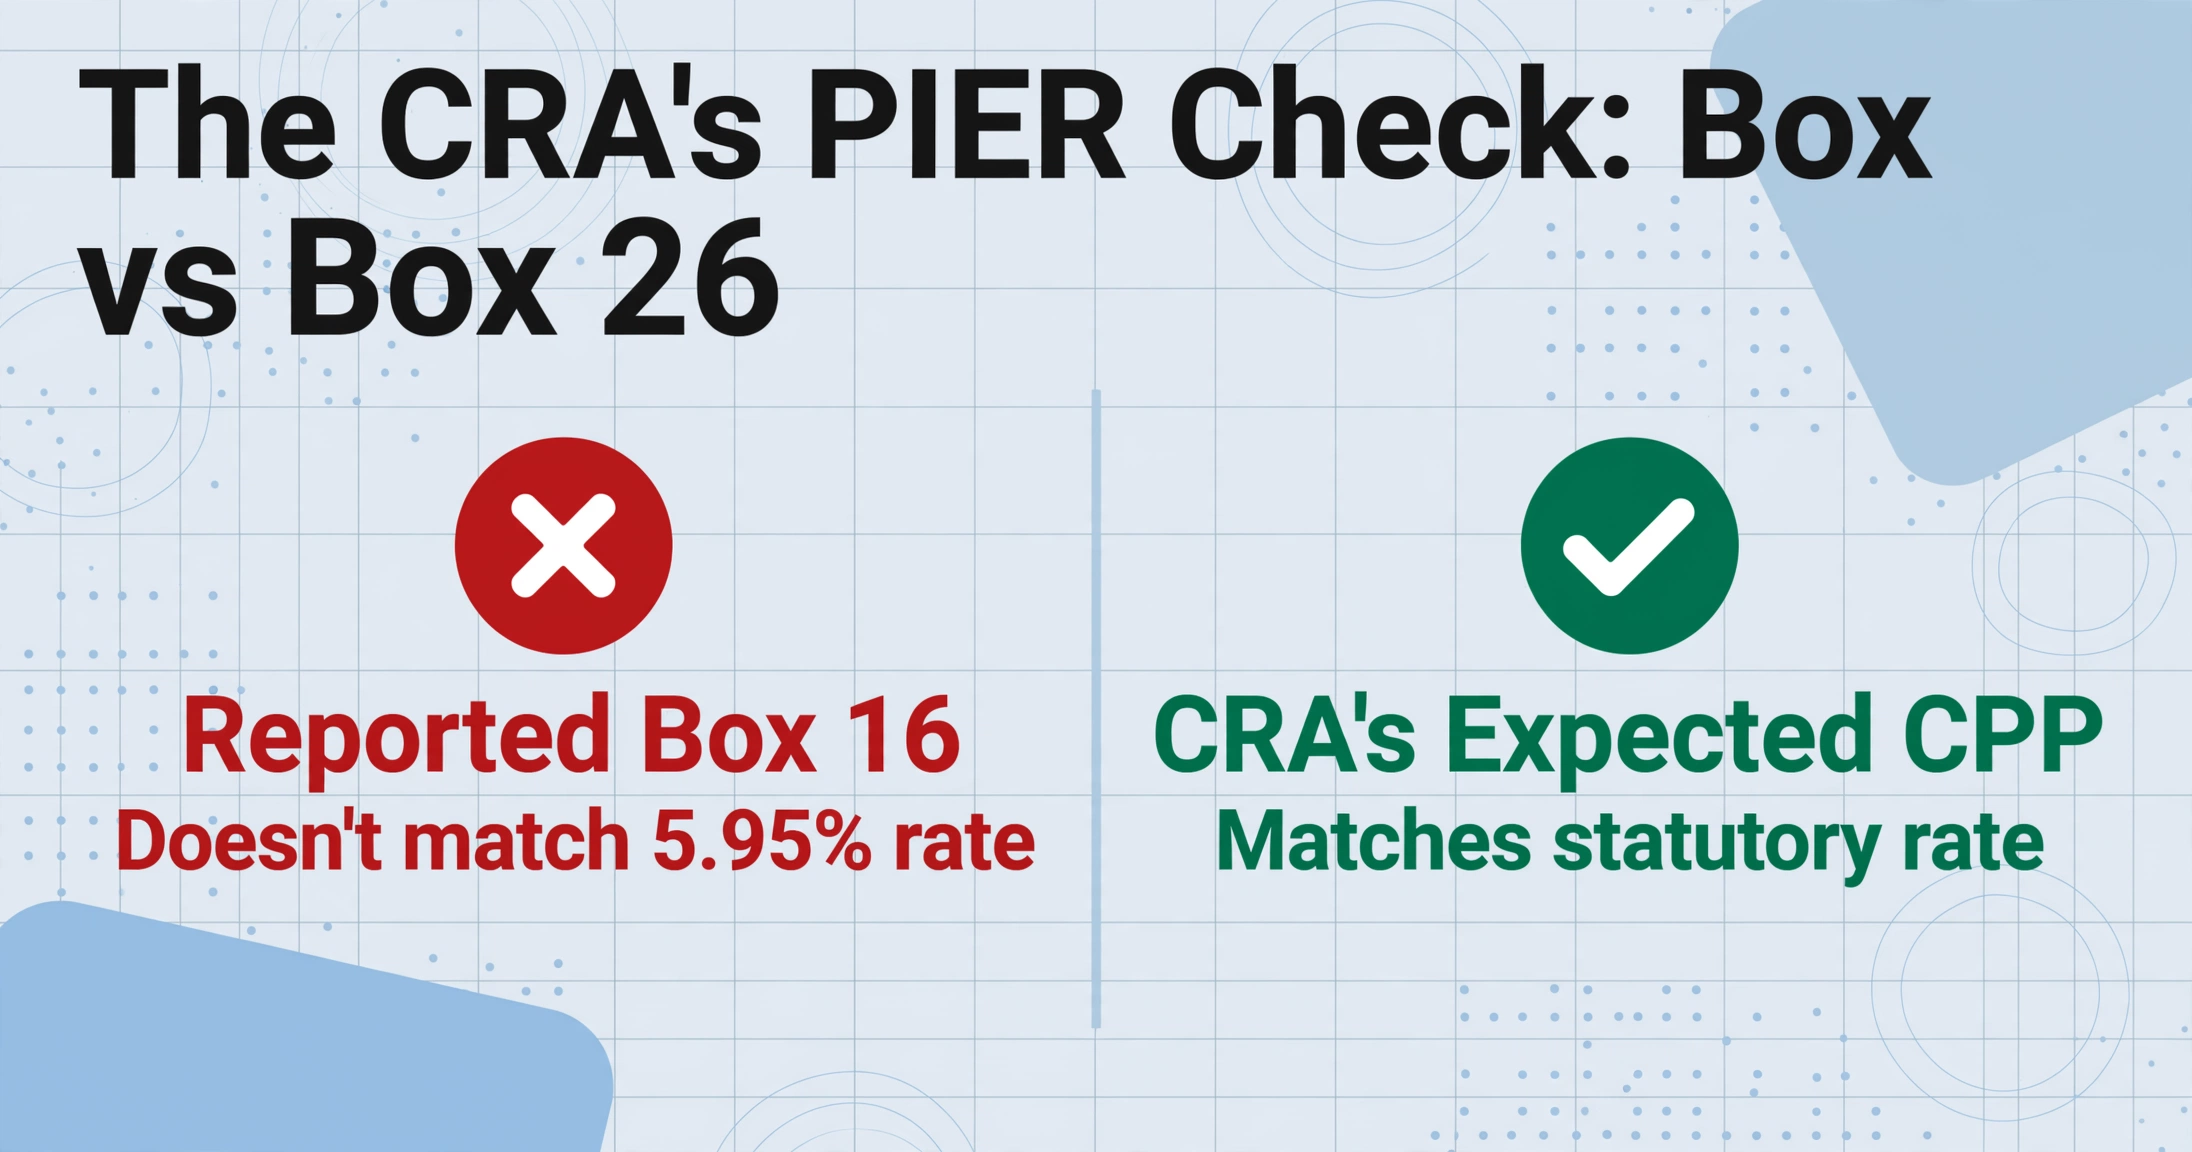
Das Programm zur Überprüfung von rentenfähigen und versicherbaren Einkünften (PIER – Pensionable and Insurable Earnings Review) ist das automatisierte Abgleichsystem der CRA (Canada Revenue Agency) für T4-Daten. Nachdem alle T4-Slips und die T4 Summary eingereicht wurden – in der Regel Ende März oder im April – gleicht das System der CRA stillschweigend jeden gemeldeten CPP-Beitrag (Feld 16 auf jedem T4) mit dem entsprechenden rentenfähigen Einkommensbetrag (Feld 26) ab. Denselben Abgleich führt es für EI durch: Feld 18 gegen Feld 24. Für jeden Arbeitnehmer auf jedem T4 berechnet die CRA den gesetzlichen CPP-Satz – 5,95 % für das Steuerjahr 2025 auf rentenfähige Einkünfte zwischen dem Grundfreibetrag von 3.500 $ und dem Jahrhöchstbetrag des rentenfähigen Einkommens (YMPE) von 68.500 $ – und vergleicht das Ergebnis mit dem vom Arbeitgeber gemeldeten Wert in Feld 16.
Wenn der von der CRA berechnete CPP-Beitrag für einen Arbeitnehmer nicht mit dem vom Arbeitgeber gemeldeten Feld 16 übereinstimmt – selbst um einen kleinen Betrag –, markiert das System diesen Arbeitnehmer. Wenn genügend Arbeitnehmer desselben Arbeitgebers markiert werden, stellt die CRA ein PIER-Bewertungsschreiben aus, das in der Regel zwischen Mai und Oktober eintrifft. Das Schreiben listet jeden markierten Arbeitnehmer auf, die Berechnung der CRA, wie hoch die CPP- und EI-Beiträge hätten sein müssen, sowie die geschuldete Differenz – Arbeitgeber- und Arbeitnehmeranteil zusammen. Der Arbeitgeber hat eine feste Frist zur Antwort, in der Regel 30 Tage. Bleibt die Abweichung bestehen, bewertet die CRA die gesamten CPP- und EI-Abführungen des Kalenderjahres neu, mit Zinsen, die ab dem ersten Lohnzeitraum berechnet werden, in dem die Unterabführung auftrat.
Das National Payroll Institute weist in seinen Leitlinien zur Vermeidung von PIER-Bewertungen darauf hin, dass Arbeitgeber häufig PIER-Mitteilungen für Abweichungen erhalten, die auf Dateneingabefehler zum Jahresende zurückgehen und nicht auf systemische Lohnfehler. Ein einziger falsch eingegebener Wert in Feld 16 – etwa die Eingabe von 4.086 $ statt 4.068 $ – erzeugt einen CPP-Betrag, der bei Division durch Feld 26 einen anderen effektiven Satz ergibt. Das Lohnsystem hatte den korrekten Wert. Der Slip zeigt den korrekten Wert. Die Tabellenkalkulation ist es, die den Fehler eingeführt hat – und sechs Monate später, wenn das PIER-Schreiben eintrifft, ist die Rückverfolgung dieses Fehlers durch 150 Zeilen Februar-Transkription die Untersuchung, die mehr kostet als die ursprüngliche Dateneingabe.
Der heimtückischste Aspekt der PIER-Korrespondenz ist ihre Asymmetrie: Der Arbeitgeber erhält ein Schreiben, das einen Fehlbetrag behauptet, und die Beweislast liegt beim Arbeitgeber, nachzuweisen, dass der Fehler kein Lohnabführungsversagen, sondern ein Transkriptionsfehler zum Jahresende ist. Das bedeutet, das ursprüngliche T4-PDF für den markierten Arbeitnehmer zu finden, die Feldwerte auf diesem Slip mit den in der Tabellenkalkulation eingegebenen Werten abzugleichen und eine schriftliche Antwort an die CRA zu übermitteln. Für einen einzelnen Arbeitnehmer, der in einem einzigen Feld markiert wurde, kann dies eine Stunde dauern. Für die 9 bis 18 Arbeitnehmer, deren Transkriptionsfehler in einem Batch von 150 Arbeitnehmern Flags auslösen – eine Zahl, die bei einer Fehlerrate von 0,5 %–1 % pro Feld statistisch wahrscheinlich ist –, verbraucht der PIER-Antwortprozess Tage an Lohnabrechnungszeit, Monate nachdem die Februar-Frist verstrichen ist. Und jeder dieser Tage war zum Zeitpunkt der Dateneingabe vermeidbar, nicht zum Zeitpunkt der CRA-Korrespondenz.
Warum die manuelle Erfassung im Februar immer schwieriger wird – nicht einfacher
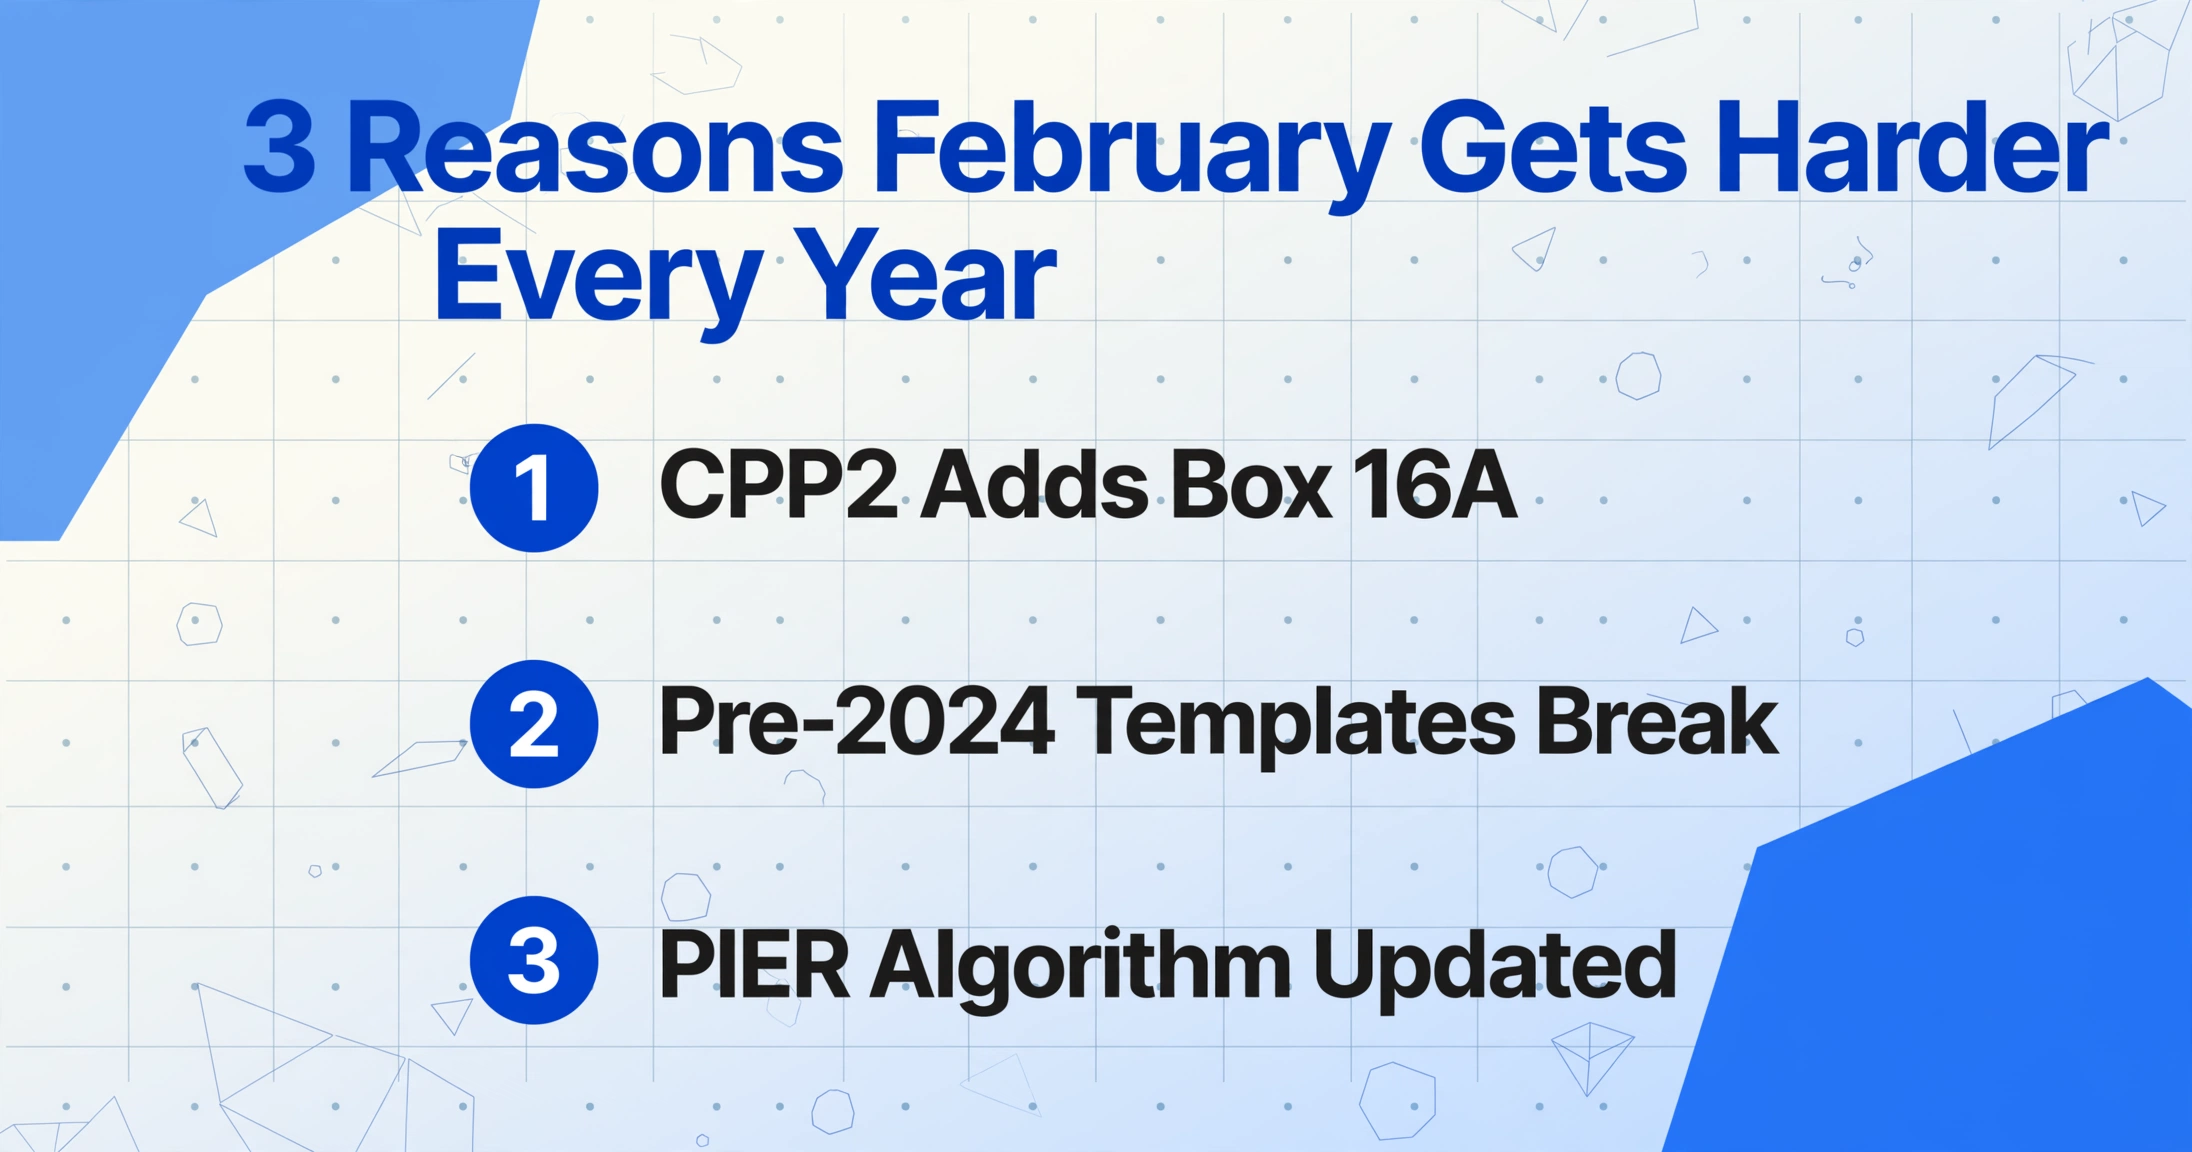
Wäre die manuelle T4-Datenerfassung ein Problem, das die Technologie stetig löst, wäre die Erzählung der Lohnabrechnungssoftware-Branche korrekt: Jedes Jahr wird die Software besser, weniger Arbeitgeber müssen T4-Daten manuell bearbeiten, und das Problem nimmt ab. Doch die Belege deuten in die entgegengesetzte Richtung. Drei strukturelle Trends machen die manuelle T4-Erfassung mit jedem Steuerjahr komplexer und riskanter.
CPP2 und die wachsende T4-Feldlandschaft
Die Einführung von CPP2 für das Steuerjahr 2024 fügte eine zweite Stufe der CPP-Beiträge auf Einkünfte zwischen dem YMPE ($68.500 für 2025) und dem Year's Additional Maximum Pensionable Earnings (YAMPE, $79.400 für 2025) hinzu. Dies schuf ein neues Feld – 16A für Arbeitnehmer-CPP2-Beiträge, 17A für Arbeitgeber-CPP2-Beiträge – und eine neue Abgleichanforderung. Eine T4 für einen Mitarbeiter mit einem Einkommen von $85.000 enthält nun sowohl Feld 16 (auf den ersten $65.000 des rentenfähigen Einkommens oberhalb der Grundbefreiung) als auch Feld 16A (auf Einkünfte zwischen $68.500 und $79.400). Wenn die manuelle Erfassungstabelle keine separate Spalte für Feld 16A enthält – und viele Tabellenvorlagen, die vor 2024 erstellt wurden, tun das nicht – muss der Lohnbuchhalter entweder mitten im Prozess eine Spalte hinzufügen oder riskieren, CPP2 in die Spalte Feld 16 einzuordnen, was einen Beitragswert erzeugt, der nicht mit Feld 26 zum gesetzlichen Satz von 5,95 % übereinstimmt. Der PIER-Vergleichsalgorithmus der CRA (Canada Revenue Agency) wurde unterdessen für CPP2 aktualisiert – so erzeugt der Arbeitgeber, der eine Tabellenvorlage vor 2024 verwendet, garantiert PIER-Auslöser für jeden Mitarbeiter oberhalb der YMPE-Schwelle.
Die Realität der Multi-Plattform-Lohnbuchhaltung
Fusionen und Übernahmen sind der Haupttreiber für Multi-Plattform-Lohnbuchhaltung in Kanada. Ein Unternehmen, das 2023 einen Wettbewerber übernommen hat, erbte dessen ADP-Lohnbuchhaltungsdaten. Eine Abteilung, die unter einem separaten Tarifvertrag arbeitet, nutzt Ceridian Powerpay, während die Zentrale seit 2018 QuickBooks Canada Payroll verwendet. Die Tochtergesellschaft, die projektbasiert in den Territorien arbeitet, nutzt Wagepoint. Jede Lohnbuchhaltungsplattform erzeugt T4-Slips, die CRA-konform, aber visuell unterschiedlich sind – dieselben Feldnummern erscheinen an unterschiedlichen Positionen auf der Seite, mit unterschiedlichen Schriftgrößen, unterschiedlicher Beschriftungsformatierung und unterschiedlicher Gruppierungslogik. Der RC4120-Arbeitgeberleitfaden der CRA (Canada Revenue Agency) schreibt den Dateninhalt vor – jedes Feld muss eindeutig nummeriert erscheinen –, erlaubt aber Layout-Abweichungen zwischen den Softwareanbietern.
Für einen Lohnbuchhalter, der manuelle Dateneingabe durchführt, bedeutet dies, dass der Wert in Feld 14 auf einem Ceridian-generierten T4 an einer anderen visuellen Position liegt als der Wert in Feld 14 auf einem ADP-generierten T4 und einem QuickBooks-generierten T4. Jeder Plattformwechsel erfordert eine visuelle Neuorientierung – eine Pause von 10 bis 15 Sekunden, um das Feldraster auf diesem speziellen Layout zu finden, bevor mit der Eingabe begonnen wird. Bei 150 Slips, die auf drei Plattformen verteilt sind, verbraucht allein diese Neuorientierung 25 bis 38 Minuten tote Zeit vor dem ersten Tastendruck – und sie erhöht die kognitive Belastung, die Übertragungsfehler verursacht.
Steuerpflichtige Zuwendungen: Die still wachsende Fehlerfläche
Jedes Steuerjahr wächst die Liste der meldepflichtigen steuerpflichtigen Zuwendungen der CRA. Vom Arbeitgeber bezahlte Gruppenlebensversicherungsprämien über der Schwelle von 25.000 $. Private Nutzung eines Firmenfahrzeugs – Standby-Gebühr und Nutzungsvorteil. Vom Arbeitgeber bezahlte Parkplätze. Geschenkkarten und Prämien über 500 $. Remote-Arbeitszulagen. Aktienoptionsvorteile. Jede dieser Positionen muss in Feld 40 (Sonstige steuerpflichtige Zulagen und Zuwendungen) erfasst werden und in vielen Fällen auch in Feld 14 (Arbeitseinkommen), Feld 24 (EI-Beitragspflichtiger Verdienst) und Feld 26 (CPP-Rentenbeitragspflichtiger Verdienst). Eine einzige vergessene steuerpflichtige Zuwendung auf einem T4 eines Mitarbeiters erzeugt vier falsche Feldwerte – und einen PIER (Pensionable and Insurable Earnings Review)-Auslöser, weil die Zuwendung die rentenbeitragspflichtige Bemessungsgrundlage verändert hat, auf deren Basis die CPP berechnet wird.
Laut dem National Payroll Institute übersteigen die Kosten der Arbeitgeber-Compliance für T4- und ROE-Meldepflichten zusammen 900 Millionen $ jährlich in Kanada, gemessen von PwC in der Studie „Cost of Employer Compliance and Public Policy“ von 2020. Compliance – nicht die Lohnbuchhaltung selbst, sondern die Melde-, Abstimmungs- und Prüfungsantwortaktivitäten, die zusätzlich zur Lohnbuchhaltung durchgeführt werden – macht über die Hälfte der Arbeitsstunden von Lohnbuchhaltungsfachleuten aus. Ein erheblicher Teil dieser Compliance-Kosten entsteht nicht durch die Berechnungen des Lohnsystems, sondern durch den manuellen Dateneingabeschritt zwischen der Systemausgabe und der Jahresendmeldung.
Die Kosten, die niemand einplant: PIER-Korrespondenz, korrigierte T4s und die Folgen der Prüfung
Die sichtbaren Kosten der manuellen T4-Erfassung – die Zeit der Lohnbuchhalterin im Februar – sind die Zahl, die die meisten Arbeitgeber schätzen können: bei zwei Minuten pro Beleg für ein Unternehmen mit 150 Mitarbeitern etwa fünf Stunden konzentrierter Übertragungsarbeit. Aber fünf Stunden sind nicht das Problem. Das Problem ist, was passiert, wenn die Übertragungsfehler, die in diesen fünf Stunden stecken, Monate später an die Oberfläche kommen.
Das Abgleichsystem der CRA (Canada Revenue Agency) kümmert sich nicht darum, wie der Fehler entstanden ist. Es erkennt eine Abweichung zwischen dem in Feld 16 gemeldeten Betrag (dem, was in die T4-Summary-Tabelle eingegeben wurde) und dem erwarteten CPP-Beitrag, der aus Feld 26 berechnet wird. Der Arbeitgeber erhält eine PIER (Pensionable and Insurable Earnings Review)-Bewertung. Die Beantwortung dieser Bewertung umfasst:
Auffinden des Quelldokuments für jeden markierten Mitarbeiter
Der Gehaltsabrechnungsadministrator muss das ursprüngliche T4-PDF abrufen – nicht den Tabelleneintrag – und das tatsächliche Feld 16 des Belegs mit dem vergleichen, was eingegeben wurde. Wenn das ursprüngliche T4-PDF nicht systematisch mit einer Dateibenennungskonvention gespeichert wurde, die es mit dem Mitarbeiter verknüpft, erfordert dieser Schritt die Suche durch einen Ordner mit 150 PDFs nach einem bestimmten Namen. Multiplizieren Sie dies mit der Anzahl der markierten Mitarbeiter.
Feststellen, ob der Fehler ein Übertragungsfehler oder eine echte Lohnabweichung ist
Wenn das ursprüngliche T4-Formular den korrekten CPP-Beitrag zeigt und die Tabelle einen anderen Wert aufweist, handelt es sich um einen Übertragungsfehler – das Gehaltsabrechnungssystem war korrekt, die manuelle Eingabe war falsch. Die PIER-Antwort ist eine einfache Korrektur und eine geänderte T4-Meldung. Wenn das ursprüngliche T4-Formular selbst einen falschen CPP-Beitrag enthält – was nach einer Migration der Gehaltsabrechnungsplattform mitten im Jahr passieren kann – ist der Fehler systemisch und erfordert die Neuberechnung der CPP-Beiträge für jeden Abrechnungszeitraum dieses Mitarbeiters. Der Arbeitgeber muss entscheiden, ob er den Arbeitnehmer für dessen Anteil an den zu wenig abgeführten CPP-Beiträgen in Anspruch nimmt oder diese übernimmt.
Einreichen geänderter T4-Formulare für jeden betroffenen Mitarbeiter
Gemäß dem Änderungsverfahren der CRA muss jedes korrigierte T4-Formular eindeutig als „AMENDED“ gekennzeichnet und sowohl bei der CRA als auch beim Mitarbeiter eingereicht werden. Ein geändertes T4 für einen Mitarbeiter hat nachgelagerte Konsequenzen: Der Mitarbeiter muss eine geänderte persönliche Steuererklärung (T1) einreichen, wenn die korrigierten Zahlen seine Steuerschuld oder -erstattung beeinflussen. Der Arbeitgeber verwaltet nun nicht nur die Korrespondenz mit der CRA, sondern auch die Kommunikation mit den Mitarbeitern – und erklärt, warum ein korrigiertes T4 Monate nach dem Original eintrifft und ob es ihre persönliche Steuersituation verändert.
Abgleich der T4SUM mit den korrigierten Daten
Die T4-Zusammenfassung aggregiert jeden Feldwert über alle Mitarbeiter-T4-Formulare. Wenn Feld 16 eines Mitarbeiters von 4.086 $ auf 4.068 $ korrigiert wird, ändert sich die Summe in Zeile 16 der T4SUM um 18 $. Die Gesamtsumme in Zeile 80 (alle Abzüge) ändert sich. Der Abgleich von Zeile 80 minus Zeile 82 ändert sich. Der Arbeitgeber muss eine geänderte T4-Zusammenfassung einreichen, die die korrigierte Gesamtsumme widerspiegelt – und wenn diese Gesamtsumme nun eine Unterabführung aufdeckt, muss der Arbeitgeber die Differenz plus Zinsen abführen.
Der Zeitaufwand für diesen vierteiligen Korrekturzyklus für einen einzelnen PIER-markierten Mitarbeiter liegt zwischen zwei und sechs Stunden, je nachdem, ob der Fehler reiner Übertragungsfehler oder eine echte Lohnabweichung ist. Für die 9 bis 18 Mitarbeiter, die in einem manuellen Übertragungsbatch von 150 Mitarbeitern markiert wurden, verbraucht der Korrekturzyklus 18 bis 108 Stunden Gehaltsabrechnungspersonalzeit – alles davon Monate nach Februar, nichts davon budgetiert, jede Stunde zurückführbar auf eine einzige falsch getippte Ziffer während des Dateneingabe-Endspurts zum Jahresende.
Die Korrekturkosten tauchen auch in keiner einzelnen Budgetposition auf. Die Zeit der Lohnbuchhaltung liegt im Gehaltsbudget. Die Zinsen auf zu wenig abgeführte CPP- und EI-Beiträge stehen in einer CRA-Mitteilung zur Steuerfestsetzung. Die Verarbeitung der korrigierten T4-Formulare liegt im Compliance-Overhead. Die Kommunikation mit den Mitarbeitern liegt in der Personalabteilung. Kein einziger Buchungsposten erfasst die vollen Kosten eines Tippfehlers — genau deshalb bleibt das Problem bestehen, ohne dass organisatorischer Druck entsteht, es zu beheben.
Eine falsch getippte Ziffer in Feld 16 im Februar löst eine Korrekturkaskade aus, die bis Juli läuft. Das Lohnsystem hatte die ganze Zeit den richtigen Wert. Der Fehler wurde an der Schnittstelle eingeführt, an der die Systemausgabe auf die Tabellenkalkulation trifft — und der automatisierte Abgleich der CRA fängt ihn an der Schnittstelle ab, an der die Tabellenkalkulation auf die T4 Summary trifft. Die Monate dazwischen sind die manuellen Eingabekosten, die niemand durchgängig misst.
Das gleiche strukturelle Problem, verschiedene Steuerhoheitsgebiete
Kanadische Lohnbuchhaltungsteams sind damit nicht allein. Das Problem, Jahresend-Lohndaten aus systemgenerierten Bescheinigungen in nachgelagerte Tabellenkalkulationen und Prüfungsarbeitspapiere zu übertragen, ist in allen Common-Law-Steuerhoheitsgebieten gleich — denn die strukturelle Lücke zwischen dem, was Lohnsoftware ausgibt, und dem, was der Abgleich erfordert, ist überall dieselbe.
Im Vereinigten Königreich stehen Lohnabteilungen vor einem vergleichbaren Problem mit P60-Jahresendbescheinigungen — die Frist ist der 31. Mai, die Datenfelder sind Gesamtvergütung, insgesamt einbehaltene Steuern und National Insurance-Beiträge, und die manuelle Eingabe erfolgt, wenn ein Buchhalter, der Selbstveranlagungsmeldungen bearbeitet, P60-Zahlen von mehreren früheren Arbeitgebern für Kunden benötigt, die mitten im Jahr den Job gewechselt haben. Die vollständige Analyse des Problems der manuellen P60-Eingabe im Vereinigten Königreich zeichnet dieselbe Kostenfragmentierung nach: Korrektur-E-Mails, neu ausgestellte Bescheinigungen, HMRC-Compliance-Anfragen — jede in einem anderen Kostenbereich absorbiert, keine aggregiert, um aufzuzeigen, was eine falsch getippte Zahl über ihr sechsjähriges Korrekturfenster kostet.
In Australien erzeugen PAYG-Zahlungszusammenfassungen einen ähnlichen Engpass — die Juli-Frist für die STP-Finalisierung und die Ausstellung von Nicht-STP-Zusammenfassungen fällt mit der Frist für den Jahresbericht am 14. August zusammen und komprimiert drei Abgleichsanforderungen in ein Sechs-Wochen-Fenster. Die Analyse des australischen PAYG-Problems identifiziert dasselbe strukturelle Muster: 85–89 % der ATO-Datenabgleichs-Flags führen zu Anpassungen, und jede geklärte Anfrage lässt sich auf eine einzelne vertauschte Ziffer zurückführen, die während eines komprimierten Fristfensters eingegeben wurde, in dem die Fehlerquote bei Unterbrechungen doppelt so hoch ist.
Die T4-, P60- und PAYG-Zusammenfassungen haben eine gemeinsame Architektur: eine staatlich vorgeschriebene Jahresend-Mitarbeiterbescheinigung, die ein Lohnsystem korrekt erzeugt, und ein nachgelagerter Abgleichsprozess, der erfordert, dass die Daten manuell von der Bescheinigung in eine Tabellenkalkulation übertragen werden. Die Dokumenttypen unterscheiden sich. Die Steuersätze unterscheiden sich. Die Fristen unterscheiden sich. Aber die strukturelle Lücke — und die manuelle Eingabe, die sie füllt — ist in allen drei Hoheitsgebieten identisch.
Was das Problem tatsächlich lösen würde
Der am häufigsten vorgeschlagene Lösungsansatz für die manuelle T4-Erfassung – „ein besseres Lohnabrechnungssystem verwenden“ – verkennt die Natur des Problems. Ein besseres Lohnabrechnungssystem erstellt T4s effizienter. Es erstellt trotzdem T4s – PDFs oder Ausdrucke, deren Daten von nachgelagerten Systemen verarbeitet werden müssen. Und es gleicht die T4-Ausgabe weiterhin nicht automatisch mit dem Hauptbuch, der Stichprobenanforderung des Prüfers oder der T4 Summary ab, die die Zahlen aller Mitarbeiter zusammenfasst. Die Lücke liegt nicht im Erstellungsschritt der Lohnabrechnungssoftware. Sie liegt im darauffolgenden Verarbeitungsschritt.
Was das Problem tatsächlich löst, ist die Beseitigung der Übertragungsebene zwischen der Ausgabe des Lohnabrechnungssystems und der nachgelagerten Tabelle. Für eine einzelne T4 bedeutet das, die Feldwerte direkt aus dem Beleg in eine strukturierte Zeile zu extrahieren – eine Zeile pro Mitarbeiter, eine Spalte pro Feld – ohne Tippen. Für einen Batch von T4s über mehrere Lohnabrechnungsplattformen hinweg, behandelt in unserem Leitfaden zur Batch-T4-Verarbeitung, bedeutet es, ein Spaltenschema einmal zu definieren – Feld 14, Feld 16, Feld 16A, Feld 18, Feld 22, Feld 24, Feld 26, Feld 40 – und alle T4s aller Lohnabrechnungsplattformen in einem einzigen Durchgang zu verarbeiten. Die Hub-Seite zum Extrahieren kanadischer T4-Belegdaten in Excel führt durch den Einzel-T4-Workflow und die Feldstruktur, die jede T4-Extraktion bewältigen muss.
Der Extraktionsschritt eliminiert die Übertragungsfehlerquote nicht, indem er Menschen dazu bringt, sorgfältiger zu tippen, sondern indem er den Tippschritt vollständig entfernt. Die Feldwerte auf dem T4-Beleg werden direkt gelesen und in die entsprechenden Tabellenspalten eingetragen. Die Herkunft jedes Werts – von welcher Lohnabrechnungsplattform das T4-PDF stammt – wird in einer Spalte „Dateiname“ bewahrt, sodass die Stichprobenverfolgung des Prüfers eine Filteroperation ist und keine Ordnersuche. Die CPP- und EI-Satzprüfungen, die das PIER-Programm der CRA (Canada Revenue Agency) im April durchführen wird, können bereits während der Extraktion selbst durchgeführt werden – die Zeilen werden markiert, bei denen Feld 16 ÷ Feld 26 vom erwarteten Satz von 5,95 % abweicht, bevor die Tabelle den CFO erreicht, und nicht erst sechs Monate später, wenn der PIER-Brief eintrifft.
Dateien werden sicher verarbeitet und nicht gespeichert.
FAQ: Manuelle T4-Dateneingabe und CRA-Konformität
Wie häufig sind manuelle T4-Dateneingabefehler in der kanadischen Gehaltsabrechnung?
Die manuelle Dateneingabe in Gehaltsabrechnungs- und Finanzkontexten weist eine dokumentierte Fehlerrate pro Feld zwischen 0,3 % und 1 % auf, wobei das obere Ende unter Termindruck und das untere Ende in kontrollierten Einzelaufgaben-Umgebungen auftritt. Für einen Arbeitgeber mit 150 Mitarbeitern und etwa 12 Box-Werten pro T4 – also ungefähr 1.800 Einzelwerte – erzeugt eine Fehlerrate von 0,5 % 9 falsche Tabelleneinträge. Das Problem ist nicht, dass jeder Gehaltsabrechnungsadministrator Fehler macht. Es ist so, dass das Transkriptionsvolumen während des Februar-Abgabefensters hoch genug ist, sodass eine Fehlerrate ungleich Null eine Anzahl von Fehlern ungleich Null erzeugt – und jeder einzelne löst einen PIER-Korrespondenzzyklus aus, dessen Lösung Stunden dauert. Die CRA unterscheidet nicht zwischen Transkriptionsfehlern und Gehaltsabrechnungsberechnungsfehlern; beide erzeugen dieselbe PIER-Bewertung.
Was ist der häufigste T4-Box-Eingabefehler, der eine PIER-Prüfung auslöst?
Der häufigste Auslöser ist eine Abweichung zwischen Feld 16 (CPP-Beiträge des Arbeitnehmers) und Feld 26 (CPP-Rentenbeitragspflichtiges Einkommen). Der PIER-Algorithmus der CRA dividiert Feld 16 durch (Feld 26 − 3.500 $ Grundfreibetrag) und vergleicht das Ergebnis mit dem gesetzlichen CPP-Satz – 5,95 % für 2025. Wenn der effektive Satz über eine kleine Toleranz hinaus abweicht, wird der Mitarbeiter markiert. Eine einzelne falsch getippte Ziffer in Feld 16 – die Eingabe von 4.086 $ als 4.068 $ – ändert den effektiven Satz genug, um die Markierung auszulösen, obwohl das Gehaltsabrechnungssystem den korrekten Beitrag berechnet hat. Ein zweiter häufiger Auslöser ist das Weglassen von Feld 16A (CPP2-Beiträge), das für das Steuerjahr 2024 eingeführt wurde. Wenn CPP2-Beiträge bei der manuellen Eingabe in die Spalte von Feld 16 eingruppiert werden, hat jeder Mitarbeiter über der YMPE-Schwelle (68.500 $ für 2025) einen Feld-16-Wert, der höher erscheint, als der gesetzliche Satz von 5,95 % von Feld 26 ergeben würde – was PIER-Markierungen für jeden dieser Mitarbeiter erzeugt.
Kann ich T4-Fehler nach der Februar-Frist ohne Strafen korrigieren?
Ja. Die CRA erlaubt, geänderte T4-Slips jederzeit nach der ursprünglichen Einreichung einzureichen. Wenn Sie einen Transkriptionsfehler in Ihrer T4-Einreichung entdecken – einen Box-Wert, der falsch in die Tabelle eingegeben und daher falsch in der T4 Summary gemeldet wurde – können Sie einen geänderten T4-Slip mit dem Vermerk „AMENDED" und eine geänderte T4 Summary einreichen, die die korrigierte Summe widerspiegelt. Das Änderungsverfahren der CRA erlegt keine zusätzlichen Strafen für freiwillige Korrekturen auf, die vor Ausstellung einer PIER-Bewertung vorgenommen werden. Wenn die Korrektur jedoch eine zu geringe Abführung von CPP oder EI aufdeckt, schuldet der Arbeitgeber die Differenz plus Zinsen ab dem ursprünglichen Abgabetermin – nicht ab dem Datum der Änderungseinreichung. Je früher die Korrektur identifiziert und eingereicht wird, desto geringer ist die Zinsakkumulation.
Warum exportiert die Lohnbuchhaltungssoftware die T4-Daten nicht einfach direkt nach Excel?
Die meisten Lohnabrechnungsplattformen können T4-Daten als CSV- oder Excel-Datei exportieren – aber nur für die Lohndaten, die sie enthalten. Das Problem der manuellen Eingabe entsteht, wenn T4-Daten aus mehreren Quellen konsolidiert werden müssen, auf die die Lohnbuchhaltungssoftware keinen Zugriff hat: T4s von einer anderen Lohnabrechnungsplattform, die von einer Tochtergesellschaft oder einem übernommenen Unternehmen verwendet wird, T4s von einem früheren Arbeitgeber, die ein Mitarbeiter für einen Hypothekenantrag oder eine Steuerplanung benötigt, oder T4-Daten, die mit Nicht-Lohndaten (Hauptbuchkonten, externe Prüfungsarbeitspapiere, Vergütungs-Benchmarking-Datensätze) kombiniert werden müssen. Die Software exportiert ihre eigenen Daten sauber. Die manuelle Eingabe füllt die Lücke zwischen diesem Export und der Multi-Quellen-Abstimmung, die das Unternehmen tatsächlich benötigt. Die Lücke ist strukturell – sie besteht, weil die Abstimmungsanforderung mehrere Systeme umfasst und kein einzelnes System alle Felder ausfüllen kann, die die Abstimmung erfordert.
Was passiert, wenn die Summen meiner T4 Summary nicht mit meinen PD7A-Abgabebelegen übereinstimmen?
Die Kernabstimmung der T4 Summary ist Zeile 80 (Gesamtabzüge gemeldet: CPP + CPP2 + EI + Einkommensteuer) minus Zeile 82 (Gesamtbetrag, der während des Jahres an die CRA (Canada Revenue Agency) abgeführt wurde, wie in Ihrer PD7A-Kontoauszug für laufende Quellenabzüge erfasst). Eine Differenz von 2 $ oder weniger wird von der CRA ignoriert. Eine Differenz von mehr als 2 $ muss erklärt werden – entweder als Überzahlung, die in Zeile 84 geltend gemacht wird, oder als fälliger Saldo in Zeile 86. Wenn die Abweichung ein manueller Eingabefehler in der Tabelle ist – ein Feld 22 Einkommensteuer-Abzugswert, der während der Übertragung falsch eingegeben wurde – stimmt die T4SUM nicht mit der PD7A überein, obwohl das Lohnsystem den korrekten Betrag abgeführt hat. Der Lohnbuchhalter muss die Abweichung durch 150 Zeilen Tabellendaten zurückverfolgen, um den einzelnen falsch eingegebenen Wert zu finden. Wenn die Abweichung kein Übertragungsfehler, sondern eine echte Unterabführung ist – eine Lohnabführung Ende Dezember, die die Kalenderjahresgrenze überschritt und auf der Januar-PD7A statt der Dezember-PD7A erschien – muss der Arbeitgeber die zeitliche Differenz der CRA erklären und gegebenenfalls die Abführungszuordnung zwischen den Lohnkonten anpassen.
Wird das Problem mit jeder zusätzlichen Lohnabrechnungsplattform schlimmer?
Ja – und nicht linear. Eine einzelne Lohnabrechnungsplattform bedeutet, dass alle T4-Belege im Batch dasselbe visuelle Layout teilen. Der manuelle Eingabeprozess ist repetitiv, aber einheitlich: Sobald der Administrator das Feldraster auf einem Ceridian-generierten T4 lokalisiert hat, funktioniert dasselbe Augenbewegungsmuster für alle 150 Belege. Zwei Lohnabrechnungsplattformen brechen diese Einheitlichkeit: Der Administrator muss sich zwischen zwei verschiedenen visuellen Layouts neu orientieren, was die kognitive Belastung bei jedem Plattformwechsel erhöht. Drei Plattformen verschärfen das Problem weiter. Die Fehlerrate steigt nicht nur, weil mehr Layouts mental verarbeitet werden müssen, sondern weil der ständige Layoutwechsel das motorische Muster der Dateneingabe unterbricht – das Gehirn lokalisiert gleichzeitig ein Feld auf einem neuen visuellen Raster, während die Finger vom vorherigen Beleg tippen. Diese Doppelaufgabe erhöht die Fehlerrate pro Feld messbar, und der komprimierte Zeitrahmen im Februar bietet keinen Spielraum, um langsamer zu werden und jeden Wert zu überprüfen.
Kanadas T4-Meldesystem wurde für eine Ära entwickelt, in der Arbeitgeber eine einzige Lohnabrechnungsplattform nutzten, T4-Formulare auf vorgedruckten CRA-Formularen ausdruckten und ihre Meldungen per Post einreichten. Die heutige Realität — Multi-Plattform-Lohnabrechnung, CPP2, elektronische Einreichung und automatisierte PIER-Abgleiche — hat dieses Design längst hinter sich gelassen. Die Kluft zwischen dem, was Lohnabrechnungssoftware erzeugt, und dem, was die nachgelagerte Abstimmung erfordert, wird nicht kleiner. Sie wird größer. Und jeden Februar halten die Lohnbuchhalter, die diese Kluft mit manueller Dateneingabe überbrücken, eine Struktur zusammen, die nie dafür ausgelegt war, von menschlicher Übertragung zusammengehalten zu werden.